Có nên mua cổ phiếu KLB — mã của Ngân hàng TMCP Kiên Long (KienlongBank), vừa chuyển từ UPCoM lên sàn HOSE ngày 15/1/2026 — là câu hỏi mà nhiều nhà đầu tư bắt đầu đặt ra sau một năm 2025 rất khác thường của ngân hàng này. Một ngân hàng ra đời năm 1995 ở Rạch Giá với số vốn 1,2 tỷ đồng, suốt hai thập kỷ quen với lợi nhuận vài trăm tỷ mỗi năm, bỗng báo lãi trước thuế 2.323 tỷ đồng năm 2025, gấp đôi năm trước và cao nhất trong 30 năm hoạt động. Cổ phiếu KLB tăng khoảng 131% trong năm 2025 theo số liệu ngân hàng công bố, rồi lên HOSE với giá tham chiếu 16.200 đồng. Nhưng chỉ tám tháng sau, cũng chính cổ phiếu ấy bị HOSE đưa vào danh sách không được giao dịch ký quỹ, vì báo cáo tài chính soát xét bán niên 2026 có kết luận ngoại trừ liên quan một khoản phải thu hơn 343 tỷ đồng. Đồng thời, ngân hàng gốc miền Tây này đã được cổ đông thông qua phương án dời hội sở từ An Giang về Đồng Nai. Bài viết này kể lại hành trình ấy, dạy bạn cách đọc số của một ngân hàng nhỏ có hiệu suất cao, và trả lời sòng phẳng: KLB hợp với ai, không hợp với ai.
Trước hết, gọi đúng tên để khỏi nhầm. KLB là mã chứng khoán của Ngân hàng Thương mại Cổ phần Kiên Long, tên tiếng Anh Kien Long Commercial Joint Stock Bank, tên gọi tắt KienlongBank. Năm 2021, ngân hàng ra mắt nhãn hiệu ngân hàng số KSBank và từng dự định đổi tên, nhưng theo VietNamNet (tháng 1/2023) việc đổi tên chưa được chấp thuận; Giấy phép thành lập và hoạt động cấp đổi số 17/GP-NHNN ngày 3/4/2026 ghi tên viết tắt là Ngân hàng Kiên Long (tiếng Anh: KienLong Bank). Vì vậy, chữ KSBank chỉ còn gặp trên một số tài liệu cũ. Cổ phiếu KLB giao dịch trên UPCoM từ ngày 29/6/2017, giao dịch phiên cuối cùng trên UPCoM ngày 6/1/2026 và chính thức niêm yết trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) từ ngày 15/1/2026. Nhiều tài liệu cũ vẫn ghi “UPCoM: KLB” — đó là thông tin trước năm 2026. Theo trang giới thiệu của ngân hàng, hội sở hiện vẫn đặt tại 40-42-44 Phạm Hồng Thái, phường Rạch Giá, tỉnh An Giang (tỉnh Kiên Giang cũ đã sáp nhập vào An Giang), trong khi chủ trương chuyển trụ sở chính về Đồng Nai đã được đại hội đồng cổ đông thông qua ngày 23/4/2026; ngày 3/7/2026, HĐQT chốt địa điểm dự kiến tại tòa nhà Sonadezi, phường Trấn Biên, thành phố Đồng Nai, và việc chuyển còn chờ cơ quan nhà nước có thẩm quyền chấp thuận.
Quy ước thứ hai, giống mọi bài trong series phân tích doanh nghiệp của vwealth: sự kiện, tên người, thương vụ và con số trong bài đều lấy từ thông tin đã công bố — báo cáo thường niên 2025, báo cáo tài chính hợp nhất kiểm toán năm 2025, báo cáo tài chính quý I và bán niên 2026 đã soát xét, biên bản và nghị quyết đại hội cổ đông ngày 23/4/2026, các công bố thông tin và quyết định của Ngân hàng Nhà nước mà KienlongBank đăng tải, dữ liệu giao dịch của VNDirect, cùng báo chí tài chính như VnExpress, CafeF, CafeLand, VietNamNet, TheLEADER, Tuổi Trẻ, VietnamBiz, Báo Pháp luật Việt Nam và Người Quan Sát. Số của những năm tài chính đã khép sổ được dùng làm mốc lịch sử. Bài sẽ không ghi giá cổ phiếu hôm nay, P/B hay P/E hiện tại, hay lợi nhuận quý gần nhất sau quý II/2026 — những con số đó thay đổi liên tục. Chỗ nào là phép tính của riêng vwealth, bài ghi rõ “ước tính của vwealth” hoặc “ví dụ minh hoạ”. Chỗ nào các nguồn công bố vênh nhau, bài ghi cả hai. Số cập nhật, bạn mở báo cáo phân tích trên vwealth để tra.
Và một điều cuối cùng, cũng là trục của cả bài. Trong series này, vwealth đã phân tích nhiều ngân hàng tư nhân cỡ vừa và nhỏ — từ OCB với cổ đông chiến lược Nhật Bản, MSB với tỷ lệ tiền gửi không kỳ hạn cao, đến Nam A Bank tăng tốc bằng số hoá và NCB đang tái cơ cấu. KienlongBank có một câu chuyện riêng: đây là ngân hàng sinh ra để cho vay nông thôn ở miền Tây, nhưng hôm nay lại đứng giữa hai hướng kéo khác nhau. Một hướng là gốc rễ — mạng lưới chi nhánh ở Đồng bằng sông Cửu Long, hộ kinh doanh, khách hàng cá nhân nhỏ. Hướng kia là tham vọng — ngân hàng số với 98% giao dịch qua kênh số, hệ sinh thái MyShop, trợ lý AI Kiloba, khách hàng cao cấp, và một hội sở mới ở Đồng Nai. Câu hỏi có nên mua cổ phiếu KLB vì vậy xoay quanh ba vế: hiệu suất sinh lời năm 2025 có bền không, rủi ro nằm ở đâu khi hơn một nửa dư nợ thuộc nhóm ngành xây dựng, và hai hướng kéo ấy sẽ hội tụ hay xé đôi ngân hàng.
Từ Ngân hàng Nông thôn Kiên Long ở Rạch Giá đến sàn HOSE: 31 năm của KienlongBank
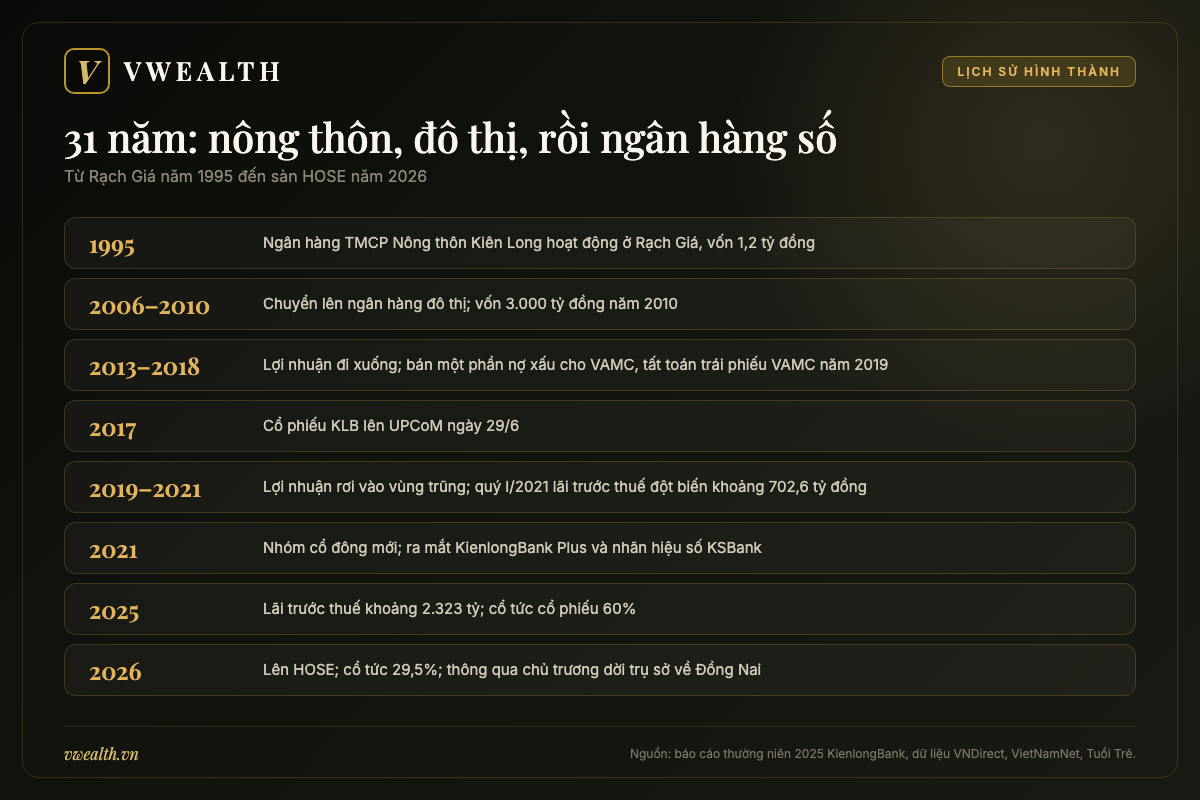
Nếu phải tóm tắt lịch sử KienlongBank trong một câu, có lẽ đó là: một ngân hàng tỉnh lẻ đi đường chậm trong hai mươi lăm năm, rồi đổi nhịp gần như hoàn toàn trong năm năm gần đây. Khác với nhiều ngân hàng nông thôn cùng thời đã đổi tên, dời hội sở và biến mất vào những thương vụ sáp nhập, Kiên Long giữ được cái tên gốc của mình qua ba thập kỷ. Nhưng giữ tên không có nghĩa là giữ nguyên mọi thứ. Ghế chủ tịch đã qua tay nhiều người, cổ đông lớn đã đổi nhóm, và từ năm 2026, ngay cả hội sở ở Rạch Giá cũng chuẩn bị dời đi. Hiểu hành trình này giúp bạn đọc được vì sao báo cáo tài chính KienlongBank hôm nay có những điểm lạ: một ngân hàng “gốc nông thôn” nhưng dư nợ ngành xây dựng chiếm hơn một nửa, một ngân hàng “số” nhưng tiền gửi không kỳ hạn lại rất thấp.
1995: một ngân hàng nông thôn với 1,2 tỷ đồng vốn ở Rạch Giá
Theo trang giới thiệu chính thức, KienlongBank đi vào hoạt động từ ngày 27/10/1995, theo Giấy phép thành lập số 0056/NH-GP ngày 18/9/1995 do Thống đốc Ngân hàng Nhà nước cấp. Tên ban đầu là Ngân hàng Thương mại Cổ phần Nông thôn Kiên Long, đặt tại thị xã Rạch Giá, tỉnh Kiên Giang. Báo cáo thường niên 2025 của ngân hàng ghi vốn điều lệ khởi điểm chỉ 1,2 tỷ đồng — nhỏ hơn vốn điều lệ năm 2026 (khoảng 7.528 tỷ đồng) hơn sáu nghìn lần, theo phép chia của vwealth.
Thập niên 1990 là giai đoạn Việt Nam cho phép lập nhiều ngân hàng cổ phần nông thôn để đưa tín dụng về các vùng sản xuất lúa gạo, thuỷ sản. Kiên Giang khi ấy là tỉnh nông nghiệp điển hình của Đồng bằng sông Cửu Long: vựa lúa, đánh bắt hải sản, nuôi tôm, cùng mạng lưới tiểu thương ở chợ huyện. Một ngân hàng như Kiên Long sống bằng những khoản vay nhỏ cho hộ nông dân mua phân bón trước vụ, cho ghe tàu sửa máy trước mùa biển, cho tiểu thương nhập hàng trước Tết. Mô hình này có ưu điểm lớn là gần khách hàng: cán bộ tín dụng biết từng thửa ruộng, từng chiếc ghe. Nhưng nhược điểm cũng rõ: khi giá lúa rớt hay một mùa tôm thất bát, danh mục cho vay tập trung vào một vùng sẽ chịu đòn cùng lúc.
Trang lịch sử của ngân hàng ghi nhận KienlongBank được Chủ tịch nước tặng Huân chương Lao động hạng Ba cho thành tích giai đoạn 2002–2006, và báo cáo thường niên 2025 nhắc thêm Bằng khen của Thủ tướng cho giai đoạn 2001–2005 — những chi tiết cho thấy trong mười năm đầu, Kiên Long được xem là một ngân hàng địa phương hoạt động ổn định. Số liệu VNDirect lưu lại cũng cho thấy quy mô khi ấy rất nhỏ: năm 2005, vốn góp của ngân hàng mới khoảng 28 tỷ đồng và lãi trước thuế khoảng 14 tỷ đồng.
Bạn có thể hỏi: chuyện gần 30 năm trước liên quan gì tới quyết định mua cổ phiếu hôm nay? Câu trả lời nằm ở “gen” của mạng lưới. Phần lớn chi nhánh và phòng giao dịch của KienlongBank vẫn nằm ở miền Tây và miền Nam, nơi khách hàng là hộ gia đình, hộ kinh doanh và doanh nghiệp nhỏ. Những khách hàng này mang lại biên lãi cao hơn doanh nghiệp lớn, nhưng đổi lại là chi phí phục vụ cao và rủi ro tập trung theo vùng. Mọi chiến lược số hoá mà bạn sẽ đọc ở các chương sau đều là nỗ lực giữ lại ưu điểm “gần khách hàng” mà cắt bớt chi phí của mạng lưới vật lý.
2006–2012: lên ngân hàng đô thị, vốn 3.000 tỷ đồng và những năm tăng tốc đầu tiên
Giữa thập niên 2000, Ngân hàng Nhà nước nâng chuẩn vốn và khuyến khích các ngân hàng nông thôn đủ điều kiện chuyển đổi thành ngân hàng đô thị. Theo báo cáo thường niên 2025, năm 2006 KienlongBank chuyển đổi mô hình từ ngân hàng nông thôn thành ngân hàng đô thị và đổi tên thành Ngân hàng TMCP Kiên Long. Cùng thời kỳ, nhiều ngân hàng nông thôn khác cũng chuyển đổi; không ít cái tên sau đó đã đổi tên hoặc dời hội sở — ví dụ gần gũi nhất là Navibank, nay là NCB. Kiên Long là một trong số ít ngân hàng thế hệ ấy giữ được tên gọi gốc cho đến nay.
Mốc vốn điều lệ trên trang lịch sử của ngân hàng kể lại nhịp tăng tốc khá rõ: 580 tỷ đồng năm 2007, 1.000 tỷ đồng năm 2008, rồi 3.000 tỷ đồng năm 2010. Đến năm 2011, mạng lưới đạt 26 chi nhánh và 69 phòng giao dịch, và ngân hàng ghi lãi trước thuế trên 520 tỷ đồng. Dữ liệu VNDirect cho thấy lãi trước thuế đi từ khoảng 51 tỷ đồng năm 2008 lên 120 tỷ (2009), 259 tỷ (2010) và 525 tỷ đồng (2011) — tức gần gấp đôi mỗi năm. Đây là “thời hoàng kim thứ nhất” của Kiên Long.
Nhưng cũng chính giai đoạn này gieo mầm cho những năm chững lại về sau. Vốn điều lệ 3.000 tỷ đồng là mức tối thiểu theo quy định lúc bấy giờ, và theo dữ liệu VNDirect, con số đó đứng yên từ năm 2010 đến hết năm 2017; phải đến năm 2018 vốn mới nhích lên 3.236,96 tỷ đồng, theo trang lịch sử của ngân hàng. Vốn đứng yên thì quy mô tín dụng cũng khó lớn, và một ngân hàng quy mô nhỏ bị kẹt giữa hai làn: không đủ lớn để cạnh tranh với ngân hàng quốc doanh ở miền Tây, cũng không đủ nhanh để đua với các ngân hàng tư nhân đô thị.
Lợi nhuận đạt đỉnh của giai đoạn này vào năm 2011, rồi bắt đầu đi xuống: lãi sau thuế năm 2012 còn khoảng 351 tỷ đồng, theo dữ liệu VNDirect. Từ năm 2013, ngân hàng bước vào một giai đoạn dài tăng trưởng chậm.
2013–2018: lợi nhuận đi xuống, trái phiếu VAMC và ngày lên UPCoM
Năm 2013, ngành ngân hàng Việt Nam đang ở giữa đợt tái cơ cấu lớn sau cú nóng tín dụng 2007–2011: nợ xấu toàn ngành phình to, Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) vừa ra đời để mua nợ xấu của ngân hàng bằng trái phiếu đặc biệt. Theo dữ liệu VNDirect, lợi nhuận sau thuế của KienlongBank từ 351 tỷ đồng năm 2012 giảm dần xuống 313 tỷ đồng năm 2013, 176 tỷ đồng năm 2014, 165 tỷ đồng năm 2015 và chỉ còn 121 tỷ đồng năm 2016, trước khi phục hồi lên 202 tỷ đồng năm 2017 và 232 tỷ đồng năm 2018.
Một chi tiết giúp bạn hiểu cách đọc nợ xấu của ngân hàng giai đoạn này: như nhiều ngân hàng khác, KienlongBank từng bán một phần nợ xấu cho VAMC để đổi lấy trái phiếu đặc biệt. Khoản nợ đã “bán” không còn nằm trong tỷ lệ nợ xấu nội bảng, nhưng ngân hàng vẫn phải trích lập dự phòng cho trái phiếu VAMC theo thời gian. Bài học này vẫn còn nguyên giá trị hôm nay: một tỷ lệ nợ xấu đẹp trên bảng cân đối chưa chắc đã phản ánh đủ những khoản nợ có vấn đề. Trang lịch sử của ngân hàng ghi nhận năm 2019 KienlongBank đã tất toán trước hạn toàn bộ trái phiếu VAMC.
Trong giai đoạn này, KienlongBank vẫn lặng lẽ mở rộng mạng lưới và nền tảng công nghệ: gia nhập hệ thống Visa quốc tế và ra mắt Kienlong Mobile Banking năm 2014; có mặt tại 26 tỉnh thành với 27 chi nhánh và 76 phòng giao dịch năm 2015; 28 chi nhánh và 89 phòng giao dịch năm 2016; rồi 31 chi nhánh và 103 phòng giao dịch năm 2018. Năm 2015, ngân hàng triển khai gói tín dụng ưu đãi 2.000 tỷ đồng. Năm 2016 và 2018, KienlongBank ra mắt thẻ tín dụng quốc tế Visa rồi JCB. Nhìn danh sách này, bạn sẽ thấy ngân hàng đang cố thoát khỏi hình ảnh “ngân hàng nông thôn” bằng các sản phẩm thẻ và ngân hàng điện tử — một hướng đi mà mười năm sau mới thực sự tăng tốc.
Cột mốc quan trọng nhất với cổ đông là ngày 29/6/2017: cổ phiếu KLB chính thức giao dịch trên UPCoM. Theo dữ liệu giao dịch của VNDirect, giá đóng cửa phiên đầu tiên là 11.400 đồng/cổ phiếu. Đại hội năm 2018 bầu HĐQT nhiệm kỳ 2018–2022 gồm tám thành viên (Tuổi Trẻ – Saigon Times dẫn tài liệu ngân hàng), và ông Lê Khắc Gia Bảo — người gia nhập KienlongBank từ tháng 3/2013, từng làm Trưởng Ban Kiểm soát — giữ ghế Chủ tịch HĐQT trong giai đoạn sau đó, theo tiểu sử trong báo cáo thường niên 2025. Ông Bảo rời HĐQT tháng 4/2021 (VietNamNet), làm Trưởng Ban Kiểm soát từ 1/2022 đến 4/2023, rồi được bầu lại vào HĐQT nhiệm kỳ 2023–2027.
2019–2021: vùng trũng lợi nhuận và cú bật của quý I/2021
Giai đoạn 2019–2021 là quãng biến động lợi nhuận mạnh nhất trong lịch sử KienlongBank, và bạn có thể đọc nó hoàn toàn từ dữ liệu báo cáo tài chính mà VNDirect lưu trữ.
Quý IV/2019 là điểm gãy: thu nhập lãi thuần của quý chỉ còn khoảng 116 tỷ đồng, so với khoảng 270–314 tỷ đồng ở ba quý trước đó, dù thu nhập lãi và các khoản tương tự vẫn khoảng 1.125 tỷ đồng. Ngân hàng lỗ trước thuế khoảng 150 tỷ đồng trong quý.
Hệ quả hiện ra ngay trên báo cáo năm: lợi nhuận trước thuế cả năm 2019 chỉ còn khoảng 86 tỷ đồng, giảm khoảng 70% so với mức 290 tỷ đồng năm 2018 và là mức thấp nhất trong hơn một thập kỷ.
Năm 2020 là năm “chờ”: ba quý đầu năm, ngân hàng chỉ lãi trước thuế lần lượt khoảng 57, 46 và 42 tỷ đồng mỗi quý, thu nhập lãi thuần mỗi quý quanh 240–296 tỷ đồng.
Theo dữ liệu VNDirect, quý IV/2020 ngân hàng lãi trước thuế khoảng 13,6 tỷ đồng, và cả năm 2020 lãi trước thuế khoảng 158 tỷ đồng — vẫn thấp xa so với giai đoạn trước đó.
Rồi quý I/2021 bật lên đột biến: thu nhập lãi và các khoản tương tự đạt khoảng 2.166 tỷ đồng, gấp đôi mức khoảng 1.000–1.100 tỷ đồng của các quý liền kề; thu nhập lãi thuần khoảng 915 tỷ đồng, gấp khoảng ba lần quý II/2021; và lãi trước thuế khoảng 702,6 tỷ đồng chỉ riêng quý I/2021 (dữ liệu VNDirect) — nhiều hơn tổng lợi nhuận trước thuế của ba năm 2018–2020 cộng lại.
Vì sao bạn cần nhớ giai đoạn này? Vì nó giải thích hai điều. Thứ nhất, lợi nhuận “hơn 1.000 tỷ đồng” năm 2021 dồn chủ yếu vào một quý, với khoản thu nhập lãi đột biến không lặp lại ở các quý sau. Thứ hai, nó cho thấy lợi nhuận của một ngân hàng nhỏ có thể dao động rất mạnh chỉ trong vài quý. Khi đọc lợi nhuận KienlongBank hôm nay, hãy tách phần đều đặn khỏi phần đột biến — đúng như cách chương 4 bóc tách năm 2025.
2021–2024: nhóm cổ đông mới, cái tên KSBank và cuộc chuyển mình số
Cùng thời điểm, một diễn biến khác diễn ra trên bảng điện UPCoM. Cuối năm 2020 – đầu năm 2021, một lượng lớn cổ phiếu KLB được sang tay qua kênh giao dịch thoả thuận và giá cổ phiếu tăng mạnh: theo dữ liệu VNDirect, KLB đóng cửa khoảng 11.300 đồng ngày 1/10/2020, 19.200 đồng ngày 4/1/2021 và 25.100 đồng ngày 19/4/2021. Khi một phần lớn vốn của một ngân hàng đổi chủ trong thời gian ngắn, gần như chắc chắn sẽ có thay đổi ở tầng quản trị.
Và thay đổi đến ngay đầu năm 2021. Tháng 1/2021, ông Trần Ngọc Minh (sinh năm 1984) gia nhập với vai trò Phó Tổng giám đốc (Tuổi Trẻ), và ông Nguyễn Văn Minh — người từng làm các dự án phần mềm — đảm nhiệm Phó Tổng giám đốc kiêm Giám đốc Trung tâm Công nghệ thông tin từ ngày 7/1/2021 (báo cáo thường niên 2025). Đại hội bất thường dự kiến ngày 28/1/2021 bầu bổ sung hai thành viên HĐQT nhiệm kỳ 2018–2022: bà Trần Thị Thu Hằng, sinh năm 1985, khi ấy là Tổng giám đốc Công ty cổ phần Tập đoàn Sunshine, và ông Lê Hồng Phương, Tổng giám đốc BBGroup, từng là Tổng giám đốc NCB (Tuổi Trẻ – Saigon Times). Tháng 4/2021, HĐQT có thêm ông Đỗ Anh Tuấn — Chủ tịch HĐQT Tập đoàn Sunshine — và bà Võ Thị Tuấn Anh, đồng thời ông Lê Khắc Gia Bảo từ nhiệm thành viên HĐQT (VietNamNet). Tháng 5/2021, bà Trần Thị Thu Hằng trở thành Chủ tịch HĐQT khi mới 36 tuổi — được báo chí gọi là chủ tịch ngân hàng trẻ nhất Việt Nam lúc đó (VietNamNet).
Dấu ấn của nhóm cổ đông mới hiện ra rất nhanh. Theo VietNamNet (4/2021), logo KSBank — nhãn hiệu ngân hàng số mà KienlongBank vừa ra mắt — xuất hiện trên toà nhà Sunshine Center ở 16 Phạm Hùng, Hà Nội, nơi ngày nay đặt văn phòng đại diện miền Bắc của ngân hàng. Ngân hàng từng dự định đổi tên sang KSBank, nhưng theo VietNamNet (1/2023) việc này chưa được chấp thuận. Cũng trong năm 2021, theo trang lịch sử của ngân hàng, KienlongBank ra mắt logo và bộ nhận diện thương hiệu mới nhân dịp kỷ niệm 26 năm, ra mắt ứng dụng ngân hàng số KienlongBank Plus, lần đầu đưa vào hoạt động máy giao dịch tự động thế hệ mới STM, và được chấp thuận tăng vốn điều lệ lên 3.652,8 tỷ đồng bằng cổ phiếu trả cổ tức năm 2020 tỷ lệ 13% (dữ liệu sự kiện của VNDirect).
Về kết quả kinh doanh, năm 2021 là năm đầu tiên lợi nhuận trước thuế KienlongBank vượt mốc 1.000 tỷ đồng (khoảng 1.010 tỷ đồng theo dữ liệu VNDirect) — nhưng như đã nói, phần lớn dồn vào quý I/2021 với khoản thu nhập lãi đột biến. Hai năm sau đó cho thấy “mặt bằng thật” khi không còn khoản thu bất thường: lợi nhuận trước thuế khoảng 682 tỷ đồng năm 2022 và 719 tỷ đồng năm 2023. Giá cổ phiếu cũng đi một vòng lớn: theo dữ liệu VNDirect, KLB đạt vùng đỉnh gần 40.000 đồng vào tháng 3/2022, rồi đến tháng 1/2023, khi ngân hàng quyết định rút hồ sơ đăng ký niêm yết trên HOSE vì “diễn biến thị trường chưa thuận lợi”, cổ phiếu chỉ còn khoảng 12.200 đồng (VietNamNet). Đây là giai đoạn ngân hàng dồn tiền cho công nghệ: theo trang lịch sử của ngân hàng, năm 2022 chuyển đổi hệ thống core thẻ SmartVista và hoàn thiện quản trị rủi ro theo chuẩn Basel II; năm 2023 chính thức vận hành hệ thống ngân hàng lõi (core bank) mới, ra mắt bộ giải pháp quản lý tài chính cửa hàng MyShop, giải pháp thanh toán KienlongBank Pay và dịch vụ khách hàng cá nhân ưu tiên; năm 2024 hoàn thành triển khai đồng bộ hai dự án Basel III và ESG.
Ngày 9/7/2024, bà Trần Thị Thu Hằng từ nhiệm chức danh Chủ tịch theo nguyện vọng cá nhân nhưng vẫn ở lại HĐQT; ông Trần Ngọc Minh, khi ấy là Phó Chủ tịch kiêm Tổng giám đốc, được bầu làm Chủ tịch; ông Trần Hồng Minh giữ quyền Tổng giám đốc, theo VietNamNet. Đến báo cáo thường niên 2025, danh sách HĐQT chín người không còn tên bà Hằng. Một ngân hàng đổi nhiều đời chủ tịch trong vài năm là điều không nhỏ, nhưng từ giữa năm 2024, bộ máy điều hành bắt đầu ổn định hơn — và đó cũng là lúc các con số kinh doanh bắt đầu tăng tốc.
2025–2026: lợi nhuận kỷ lục, lên HOSE và quyết định dời hội sở về Đồng Nai
Năm 2025 là năm KienlongBank tròn 30 tuổi, và cũng là năm mà các con số làm nhiều người bất ngờ. Theo báo cáo thường niên 2025, lợi nhuận trước thuế đạt 2.322,7 tỷ đồng, tăng 108,86% so với năm 2024 và bằng 168,43% kế hoạch 1.379 tỷ đồng. Lợi nhuận sau thuế khoảng 1.856 tỷ đồng. Tổng tài sản lần đầu vượt 100.000 tỷ đồng, đạt 103.303 tỷ đồng cuối năm. Tháng 9/2025 (ngày giao dịch không hưởng quyền 24/9/2025), ngân hàng chia cổ tức bằng cổ phiếu tỷ lệ 60% — thuộc nhóm cao nhất ngành ngân hàng năm 2025, theo CafeLand — nâng vốn điều lệ từ khoảng 3.652,8 tỷ đồng lên 5.821,7 tỷ đồng.
Ngày 18/12/2025, HOSE ban hành Quyết định 1227/QĐ-SGDHCM chấp thuận niêm yết 582.170.526 cổ phiếu KLB (CafeLand). Ngày 6/1/2026 là phiên giao dịch cuối cùng trên UPCoM, và ngày 15/1/2026, KLB chào sàn HOSE với giá tham chiếu 16.200 đồng; tại mức giá này, vốn hoá khoảng 9.430 tỷ đồng (ước tính của vwealth: 582,17 triệu cổ phiếu × 16.200 đồng). Trước đó, ngày 1/12/2025, ông Trần Hồng Minh chính thức được bổ nhiệm Tổng giám đốc.
Đại hội thường niên ngày 23/4/2026 thông qua ba quyết định lớn: kế hoạch lợi nhuận trước thuế 2.600 tỷ đồng (tăng khoảng 12%), chia cổ tức bằng cổ phiếu tỷ lệ 29,5% để nâng vốn điều lệ lên khoảng 7.527 tỷ đồng, và chủ trương chuyển trụ sở chính từ An Giang về Đồng Nai. Tháng 6/2026, Ngân hàng Nhà nước chấp thuận phương án tăng vốn (CafeF); ngày 3/7/2026 là ngày giao dịch không hưởng quyền, ngân hàng phát hành 170.617.811 cổ phiếu mới, và theo Quyết định 1694/QĐ-NHNN ngày 22/7/2026, vốn điều lệ chính thức là 7.527,88 tỷ đồng. Đến đây, bạn có thể thấy hai hướng kéo của KienlongBank hiện ra rất rõ: một ngân hàng gốc miền Tây, nhưng muốn đặt “đầu não” ở một thành phố công nghiệp gần Long Thành, và muốn định vị mình là ngân hàng số chứ không phải ngân hàng nông thôn.
Nhưng năm 2026 cũng không chỉ có tin vui. Từ tháng 2 đến tháng 4/2026, Thanh tra Ngân hàng Nhà nước công khai kết luận thanh tra tại một số chi nhánh; vụ việc một khách hàng cho biết mất 5 tỷ đồng trong tài khoản được báo chí đưa tin rộng; và từ tháng 9/2026, cổ phiếu KLB bị đưa ra khỏi danh sách được giao dịch ký quỹ vì kết luận soát xét ngoại trừ. Những sự kiện này được phân tích khách quan ở chương 4 và chương 6.
| Mốc | Sự kiện | Ý nghĩa với cổ đông |
|---|---|---|
| 27/10/1995 | Ngân hàng TMCP Nông thôn Kiên Long đi vào hoạt động ở Rạch Giá, vốn khởi điểm 1,2 tỷ đồng | Gốc ngân hàng nông thôn miền Tây |
| 2006–2008 | Chuyển đổi lên ngân hàng đô thị (2006); vốn 580 tỷ (2007), 1.000 tỷ (2008) | Mở rộng ra ngoài Kiên Giang |
| 2010–2011 | Vốn điều lệ 3.000 tỷ; lãi trước thuế trên 520 tỷ năm 2011 | Đỉnh cao đầu tiên, rồi vốn đứng yên đến hết 2017 |
| 2013–2018 | Lợi nhuận giảm dần; bán một phần nợ xấu cho VAMC, tất toán trái phiếu VAMC năm 2019 | Giai đoạn tăng trưởng chậm |
| 29/6/2017 | Cổ phiếu KLB giao dịch trên UPCoM, đóng cửa phiên đầu 11.400 đồng | Có giá thị trường công khai |
| 2019–3/2021 | Lợi nhuận rơi vào vùng trũng rồi bật mạnh trong quý I/2021 | Lãi trước thuế 2019 còn khoảng 86 tỷ; quý I/2021 lãi khoảng 702,6 tỷ khi thu hồi xong |
| 2021 | Nhóm cổ đông mới; bà Trần Thị Thu Hằng làm Chủ tịch; ra mắt KienlongBank Plus; vốn 3.652,8 tỷ | Bắt đầu chiến lược ngân hàng số |
| 9/7/2024 | Ông Trần Ngọc Minh làm Chủ tịch HĐQT | Bộ máy điều hành ổn định dần |
| 2025 | Lãi trước thuế khoảng 2.323 tỷ; cổ tức cổ phiếu 60%; vốn 5.821,7 tỷ | Năm lợi nhuận kỷ lục |
| 15/1/2026 | Chào sàn HOSE, giá tham chiếu 16.200 đồng | Sàn niêm yết chính thức |
| 2026 | Cổ tức cổ phiếu 29,5% (vốn 7.527,9 tỷ); thông qua chủ trương dời trụ sở về Đồng Nai; không được giao dịch ký quỹ từ 4/9 | Vừa mở rộng vừa phải trả lời câu hỏi kiểm toán |
Nhìn cả chặng đường, bạn sẽ thấy KienlongBank có ba “đời” rất khác nhau: đời ngân hàng nông thôn (1995–2006), đời ngân hàng đô thị cỡ nhỏ tăng trưởng chậm (2007–2020), và đời ngân hàng số có hiệu suất cao (từ 2021). Mỗi đời mang theo một nhóm cổ đông và một kiểu rủi ro riêng. Đời thứ ba mới được năm năm, nên câu hỏi lớn nhất với nhà đầu tư là liệu nó có đủ bền để trở thành bản chất của ngân hàng, hay chỉ là một chu kỳ thuận lợi.
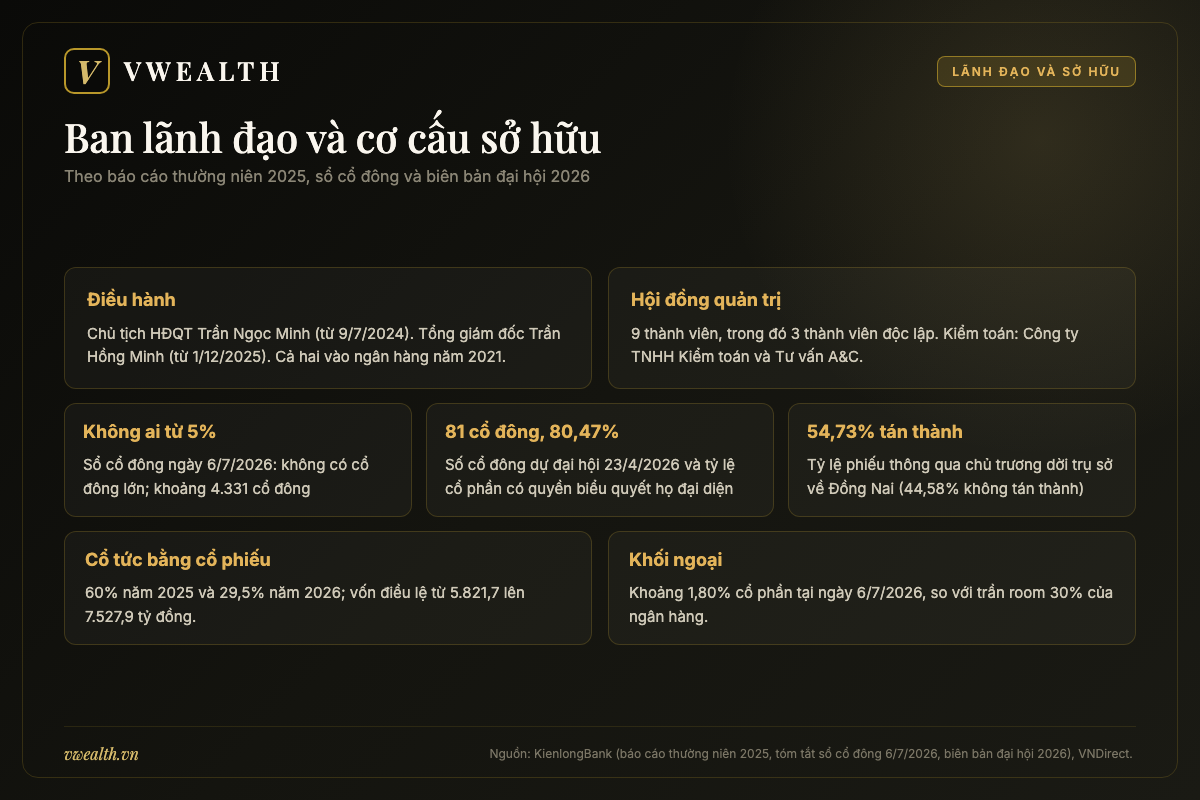
Ban lãnh đạo và cơ cấu sở hữu KLB: đội ngũ điều hành trẻ và danh sách cổ đông theo công bố
Với một ngân hàng nhỏ, ban lãnh đạo và cổ đông lớn quan trọng hơn nhiều so với ở một ngân hàng quốc doanh. Ngân hàng quốc doanh có Nhà nước đứng sau, chiến lược thay đổi chậm. Ngân hàng nhỏ thì chỉ cần một nhóm cổ đông mới là có thể thay đổi cả hướng đi — như KienlongBank đã trải qua năm 2021. Chương này giúp bạn biết ai đang điều hành, ai đang sở hữu, và nên đọc các danh sách cổ đông của KLB như thế nào cho đúng.
Chủ tịch Trần Ngọc Minh: từ Phó Tổng giám đốc năm 2021 đến ghế Chủ tịch
Theo trang cơ cấu quản trị và báo cáo thường niên 2025 của KienlongBank, ông Trần Ngọc Minh có bằng Thạc sĩ Kinh tế của Học viện Ngân hàng, gần 20 năm làm việc ở các ngân hàng và tập đoàn lớn, từng qua các vị trí Phó Giám đốc chi nhánh, Trưởng phòng Thẩm định hội sở, Giám đốc Nguồn vốn, Trưởng ban Tài chính và Phó Tổng giám đốc phụ trách tài chính. Ông gia nhập KienlongBank tháng 1/2021 với vai trò Phó Tổng giám đốc, giữ quyền Tổng giám đốc từ tháng 10/2021, chính thức làm Tổng giám đốc từ ngày 9/12/2021 (đồng thời là thành viên HĐQT từ 28/12/2021), rồi Phó Chủ tịch kiêm Tổng giám đốc từ ngày 27/4/2023, và làm Chủ tịch HĐQT từ ngày 9/7/2024. Tuổi Trẻ cho biết ông sinh năm 1984.
Điều đáng chú ý là ông Minh chính là người điều hành ngân hàng xuyên suốt giai đoạn 2021–2024, khi các nền tảng công nghệ lõi được thay mới và lợi nhuận “mặt bằng” dao động quanh 700 tỷ đồng. Việc một Tổng giám đốc chuyển lên làm Chủ tịch thường mang lại sự liên tục về chiến lược — điểm cộng. Nhưng nó cũng có nghĩa là người giám sát (HĐQT) và người điều hành trước đây gắn rất chặt với nhau. Luật Các tổ chức tín dụng 2024 đặt yêu cầu cao hơn về tính độc lập của HĐQT, và KienlongBank đã bầu bổ sung thành viên độc lập tại đại hội bất thường tháng 10/2024.
Theo biên bản đại hội ngày 23/4/2026, trả lời câu hỏi vì sao kế hoạch 2026 chỉ tăng khoảng 12%, chủ tọa cho biết kế hoạch được xây dựng “trên cơ sở thận trọng, có dư địa ứng biến”, và mức tăng trưởng lợi nhuận bình quân năm 2026 của 20 ngân hàng lớn nhất hệ thống mà ngân hàng tổng hợp cũng chỉ khoảng gần 14%. Trước câu hỏi vì sao lãi nhiều mà không chia cổ tức tiền mặt, câu trả lời là vốn điều lệ của ngân hàng “còn khá khiêm tốn so với tiềm năng tăng trưởng”, nên ưu tiên chia cổ phiếu để giữ nguồn lực nội tại.
Tổng giám đốc Trần Hồng Minh và bộ máy điều hành
Theo báo cáo thường niên 2025, ông Trần Hồng Minh là cử nhân Kinh tế đầu tư (Đại học Kinh tế Quốc dân), có gần 15 năm kinh nghiệm tài chính – ngân hàng, từng làm việc tại LPBank và VPBank. Ông gia nhập KienlongBank tháng 3/2021 với vai trò Giám đốc Trung tâm Khách hàng chiến lược phía Bắc, làm Phó Tổng giám đốc từ ngày 26/11/2022, quyền Tổng giám đốc từ ngày 9/7/2024 và chính thức làm Tổng giám đốc từ ngày 1/12/2025. Như vậy, cả Chủ tịch lẫn Tổng giám đốc KienlongBank đều vào ngân hàng năm 2021 — một ban lãnh đạo trẻ và gắn với giai đoạn chuyển đổi số.
Ban điều hành năm 2026 có nhiều biến động cần theo dõi. Theo các công bố thông tin của ngân hàng, bà Vũ Thị Phương được bổ nhiệm Phó Tổng giám đốc từ ngày 5/5/2026 và thôi chức từ ngày 7/8/2026; ông Phan Đức Kha được bổ nhiệm Phó Tổng giám đốc từ ngày 11/5/2026; bà Vũ Ngọc Lan Châu được bổ nhiệm Phó Tổng giám đốc từ ngày 21/5/2026 và được miễn nhiệm theo nguyện vọng cá nhân từ ngày 8/9/2026; bà Nguyễn Thị Hồng Vân — Phó Tổng giám đốc từ đầu năm 2025 — được miễn nhiệm từ ngày 11/8/2026. Theo VietnamBiz, sau các thay đổi này, ban điều hành còn sáu người: Tổng giám đốc Trần Hồng Minh, bốn Phó Tổng giám đốc và Kế toán trưởng. Mỗi lần thay đổi nhân sự riêng lẻ không nói lên nhiều điều; nhưng khi nhiều vị trí điều hành cấp cao thay đổi trong vài tháng, đó là chủ đề bạn có thể đặt câu hỏi với bộ phận quan hệ nhà đầu tư.
Theo báo cáo thường niên 2025, tổng số nhân sự toàn hệ thống giảm từ 4.793 người cuối năm 2024 xuống 4.158 người cuối năm 2025 (giảm 13,25%). Thuyết minh báo cáo tài chính dùng một cách đếm khác (số “nhân viên đang làm việc” của tập đoàn): 3.225 người cuối năm 2025, 3.070 người cuối quý I/2026, rồi tăng trở lại lên 3.674 người tại ngày 30/6/2026. Hai bộ số dùng phạm vi đếm khác nhau nên chỉ nên so trong cùng một bộ; điều chúng cùng cho thấy là năm 2025 bộ máy được tinh giản mạnh, còn quý II/2026 ngân hàng tuyển thêm. Tại đại hội 2026, ngân hàng gắn chiến lược nhân sự với “khung năng lực nhân sự 5.0” và việc làm việc cùng các trợ lý AI.
Hội đồng quản trị chín người, ba thành viên độc lập
Theo trang cơ cấu quản trị và báo cáo thường niên 2025, HĐQT KienlongBank có chín thành viên: Chủ tịch Trần Ngọc Minh; Phó Chủ tịch Nguyễn Thị Hồng Hạnh (từng là Trưởng ban Tài chính Tập đoàn Geleximco, Chủ tịch HĐQT công ty quản lý quỹ An Bình); các thành viên Lê Khắc Gia Bảo (từng là kiểm toán viên Deloitte, từng giữ các chức Trưởng Ban Kiểm soát và Chủ tịch HĐQT KienlongBank), Nguyễn Thị Thanh Hường (từng là quyền Tổng giám đốc BAOVIETBank), Bùi Thanh Hải (từng là Chủ tịch công ty quản lý nợ và khai thác tài sản của ngân hàng), Nguyễn Cao Cường (nguyên Trưởng kiểm toán nội bộ, nguyên Trưởng Ban Kiểm soát); cùng ba thành viên độc lập là bà Nguyễn Thủy Nguyên (bầu từ 27/4/2023), ông Kim Minh Tuấn và ông Nguyễn Chí Hiếu (cùng bầu ngày 26/10/2024; ông Hiếu từng làm ở Vietcombank, Vietcredit, Timo). Ban Kiểm soát do bà Đỗ Thị Tuyết Trinh làm Trưởng ban. Công ty kiểm toán báo cáo tài chính là Công ty TNHH Kiểm toán và Tư vấn A&C.
Cách đọc cơ cấu này: một nhóm thành viên đã gắn bó với ngân hàng từ trước 2021 (ông Bảo, ông Hải, ông Cường — đều có nền tảng kiểm toán, kiểm soát, xử lý nợ), một nhóm có kinh nghiệm tài chính tập đoàn và ngân hàng lớn gia nhập từ năm 2021 trở đi, và ba thành viên độc lập bầu trong các năm 2023–2024. Tỷ lệ độc lập ba trên chín là mức khá so với nhiều ngân hàng nhỏ. Điều bạn nên theo dõi là các ủy ban kiểm toán và quản lý rủi ro hoạt động thế nào, nhất là sau kết luận soát xét ngoại trừ năm 2026 mà chương 4 sẽ phân tích.
Cơ cấu cổ đông: không có cổ đông lớn nhưng sở hữu khá tập trung
Đây là phần dễ gây hiểu nhầm khi đọc về KLB, nên hãy đi chậm. Theo tóm tắt sổ cổ đông tại ngày 6/7/2026 mà ngân hàng công bố, KienlongBank không có cổ đông lớn nào — nghĩa là không có cá nhân hay tổ chức nào sở hữu từ 5% vốn điều lệ trở lên. Tổng số cổ đông khoảng 4.331; nhà đầu tư nước ngoài nắm khoảng 1,80% cổ phần; ngân hàng giữ 3,8 triệu cổ phiếu quỹ (khoảng 0,50%). Nếu chỉ đọc đến đây, bạn sẽ nghĩ KLB có cơ cấu sở hữu rất phân tán.
Nhưng dữ liệu đại hội cho thấy quyền biểu quyết khá tập trung. Theo biên bản đại hội thường niên ngày 23/4/2026, tại thời điểm khai mạc chỉ có 81 cổ đông tham dự nhưng đại diện cho 465,4 triệu cổ phần, tương đương 80,47% tổng số cổ phần có quyền biểu quyết; khoảng 4.563 cổ đông vắng mặt chỉ đại diện 19,53%. Nói cách khác, vài chục cổ đông (trực tiếp hoặc qua ủy quyền) quyết định phần lớn phiếu bầu. Mỗi người đều dưới ngưỡng 5%, nhưng cộng lại thì chiếm đa số tuyệt đối.
Cũng chính biên bản ấy cho thấy các nhóm cổ đông không phải lúc nào cũng cùng quan điểm. Nội dung chuyển trụ sở chính về Đồng Nai — được đưa vào chương trình theo thư kiến nghị ngày 15/4/2026 của một nhóm cổ đông sở hữu 5,34% vốn — được thông qua với khoảng 291,4 triệu phiếu tán thành (54,73% số phiếu dự họp) và khoảng 237,4 triệu phiếu không tán thành (44,58%). Hai nội dung khác (niêm yết trái phiếu phát hành ra công chúng, ủy quyền cho HĐQT) cũng chỉ đạt khoảng 55% tán thành, trong khi các nội dung như kế hoạch kinh doanh, phân phối lợi nhuận, tăng vốn đạt khoảng 99,9%. Ngân hàng không công bố danh tính các nhóm cổ đông theo cách phân loại này; bạn chỉ nên đọc đây là tín hiệu có những quan điểm khác nhau trong nhóm cổ đông lớn về chiến lược trụ sở.
Vậy bạn nên hiểu thế nào? Quy định công bố thông tin “cổ đông lớn” dùng ngưỡng 5% cho từng cá nhân hoặc tổ chức, cộng người có liên quan theo định nghĩa của luật. Vì vậy, hai câu “không có cổ đông lớn” và “vài chục cổ đông nắm đa số phiếu” không mâu thuẫn — chúng chỉ đo hai thứ khác nhau. Hệ quả thực tế với cổ đông nhỏ: tỷ lệ cổ phiếu thực sự trôi nổi trên thị trường có thể thấp hơn nhiều so với con số trên giấy, thanh khoản có lúc mỏng, và kết quả đại hội phụ thuộc chủ yếu vào quan điểm của nhóm cổ đông nắm nhiều cổ phần.
Quan hệ với Sunshine Group: những gì đã được công bố
Vì Sunshine Group xuất hiện nhiều trong câu chuyện KienlongBank, hãy tách rõ những gì đã được công bố. Thứ nhất, bà Trần Thị Thu Hằng — khi ấy là Tổng giám đốc Tập đoàn Sunshine — vào HĐQT đầu năm 2021 và làm Chủ tịch từ tháng 5/2021 đến tháng 7/2024; tháng 4/2021, ông Đỗ Anh Tuấn, Chủ tịch HĐQT Tập đoàn Sunshine, cũng vào HĐQT (VietNamNet). Thứ hai, văn phòng đại diện miền Bắc của ngân hàng đặt tại tầng 6 toà Sunshine Center, 16 Phạm Hùng, Hà Nội, và theo biên bản, đại hội thường niên 2026 diễn ra tại hội trường tầng 5 toà nhà này theo hình thức trực tuyến. Thứ ba, tháng 7/2026, KienlongBank, Visa và Sunshine Group ký thoả thuận hợp tác chiến lược phát triển hạ tầng thanh toán không tiền mặt tại các khu đô thị do Sunshine đầu tư, địa điểm đầu tiên là Thành phố thông minh Đồng Nai, theo Người Quan Sát. Tháng 9/2026, ngân hàng ra mắt dòng thẻ tín dụng cao cấp KienlongBank Visa Signature. Thứ tư, báo cáo quản trị 6 tháng đầu năm 2026 liệt kê một số công ty có trụ sở tại toà Sunshine Center là bên liên quan của thành viên Ban điều hành, với giao dịch dạng tiền gửi tại ngân hàng.
Thứ năm, kết luận thanh tra của Ngân hàng Nhà nước chi nhánh Khu vực 10 đối với KienlongBank Lâm Đồng (CafeLand đưa tin ngày 11/3/2026) ghi nhận với các khoản cấp tín dụng có tài sản bảo đảm hoặc mục đích phát triển các dự án Sunshine Heritage, Sunshine Sky City, Sunshine Golf & Resort Lăng Cô, Sunshine Grand Capital, Sunshine Empire và cổ phiếu, cổ phần, chi nhánh “tuân thủ nghiêm việc định giá tài sản” theo văn bản của Ngân hàng Nhà nước. Ở chiều ngược lại, cùng kết luận đó chỉ ra tỷ lệ nợ xấu tại chi nhánh còn cao, hoạt động phụ thuộc nhiều vào khoản vay ngoại địa bàn, và còn hạn chế trong thẩm định, quản lý tài sản bảo đảm, kiểm tra sử dụng vốn.
Nhà đầu tư hay hỏi liệu KienlongBank và Sunshine Group có hợp tác về công nghệ hay không. Trong các nguồn đã kiểm, vwealth không thấy thoả thuận hợp tác công nghệ lõi nào được công bố giữa hai bên; hợp tác được công bố là về thẻ, thanh toán và hệ sinh thái khách hàng. Đối tác công nghệ hạ tầng mà ngân hàng công bố ký hợp tác chiến lược đầu năm 2026 là CMC Telecom (hạ tầng số, điện toán đám mây, an toàn thông tin, quản trị – vận hành công nghệ thông tin), theo Thương hiệu và Công luận. Với nhà đầu tư, điểm cần theo dõi không phải là “có quan hệ hay không”, mà là tỷ trọng tín dụng dành cho các khách hàng, dự án có liên quan và điều kiện của các giao dịch đó — thông tin này nằm trong phần thuyết minh giao dịch với bên liên quan của báo cáo tài chính và báo cáo quản trị.
Cổ tức: gần như toàn bằng cổ phiếu, và vì sao điều đó không làm bạn “mất phần”
Lịch sử cổ tức gần đây của KienlongBank khá đơn giản, theo dữ liệu sự kiện của VNDirect: năm 2021 trả cổ tức năm 2020 bằng cổ phiếu tỷ lệ 13%, nâng vốn lên 3.652,8 tỷ đồng; tháng 9/2025 chia cổ phiếu tỷ lệ 60% (cổ tức năm 2024), nâng vốn lên 5.821,7 tỷ đồng; tháng 7/2026 chia cổ phiếu tỷ lệ 29,5% (cổ tức năm 2025, ngày giao dịch không hưởng quyền 3/7/2026), nâng vốn lên 7.527,9 tỷ đồng. Không có đợt chia tiền mặt nào trong giai đoạn này theo các nguồn vwealth đã kiểm; tại đại hội 2026, ngân hàng cho biết khi điều kiện thuận lợi có thể trình phương án tăng vốn mạnh hơn, như phát hành cho cổ đông hiện hữu với tỷ lệ cao hơn hoặc chào bán cho nhà đầu tư chiến lược.
Cổ tức bằng cổ phiếu khác hoàn toàn với phát hành riêng lẻ. Khi ngân hàng chia 29,5%, mọi cổ đông — lớn hay nhỏ — đều nhận thêm 29,5 cổ phiếu cho mỗi 100 cổ phiếu đang có. Tỷ lệ sở hữu của bạn không đổi, giá trị sổ sách tổng không đổi (chỉ chuyển từ lợi nhuận giữ lại sang vốn điều lệ), và giá cổ phiếu được điều chỉnh kỹ thuật giảm tương ứng vào ngày giao dịch không hưởng quyền. Đây là điểm khác biệt quan trọng so với câu chuyện NCB mà vwealth đã phân tích, nơi vốn tăng chủ yếu nhờ phát hành riêng lẻ cho một nhóm nhà đầu tư và cổ đông hiện hữu không được mua thêm. Với KLB, “pha loãng” theo nghĩa mất tỷ lệ sở hữu không xảy ra qua cổ tức cổ phiếu; cái giá mà cổ đông trả là không nhận được tiền mặt, trong khi ngân hàng giữ toàn bộ lợi nhuận lại để tăng vốn.
| Thời điểm | Thay đổi ở HĐQT và ban điều hành | Nguồn |
|---|---|---|
| Đại hội 2018 | Bầu HĐQT nhiệm kỳ 2018–2022 gồm tám thành viên; ông Lê Khắc Gia Bảo giữ ghế Chủ tịch trong giai đoạn sau đó | Tuổi Trẻ – Saigon Times; báo cáo thường niên 2025 |
| 1/2021 | Ông Trần Ngọc Minh vào làm Phó Tổng giám đốc; đại hội bất thường bầu bổ sung bà Trần Thị Thu Hằng và ông Lê Hồng Phương vào HĐQT | Tuổi Trẻ |
| 4/2021 | Ông Đỗ Anh Tuấn (Chủ tịch Tập đoàn Sunshine) và bà Võ Thị Tuấn Anh vào HĐQT; ông Lê Khắc Gia Bảo từ nhiệm thành viên HĐQT | VietNamNet |
| 5/2021 – 8/7/2024 | Bà Trần Thị Thu Hằng làm Chủ tịch HĐQT | VietNamNet |
| 9/12/2021 | Ông Trần Ngọc Minh chính thức làm Tổng giám đốc | Tuổi Trẻ; báo cáo thường niên 2025 |
| 27/4/2023 | Bầu HĐQT nhiệm kỳ 2023–2027; ông Lê Khắc Gia Bảo trở lại HĐQT | Báo cáo thường niên 2025 |
| Từ 9/7/2024 | Ông Trần Ngọc Minh làm Chủ tịch HĐQT; ông Trần Hồng Minh quyền Tổng giám đốc | VietNamNet |
| 26/10/2024 | Bầu hai thành viên độc lập Kim Minh Tuấn, Nguyễn Chí Hiếu | Báo cáo thường niên 2025 |
| 1/12/2025 | Ông Trần Hồng Minh chính thức làm Tổng giám đốc | Công bố thông tin 2/12/2025 |
Bảng trên chỉ ghi những giai đoạn có nguồn đã kiểm; các đời chủ tịch trước năm 2018 chưa được vwealth kiểm đủ nên không liệt kê. Điều bạn nên rút ra: KienlongBank đã trải qua nhiều nhóm cổ đông chi phối khác nhau, và mỗi lần đổi nhóm là một lần đổi chiến lược. Chiến lược hiện tại — ngân hàng số, khách hàng cao cấp, trụ sở Đồng Nai — gắn với nhóm cổ đông và ban lãnh đạo từ năm 2021.
KienlongBank kiếm tiền bằng gì: gốc tín dụng nông thôn, dư nợ xây dựng lớn và hệ sinh thái số
Một ngân hàng thương mại kiếm tiền theo công thức khá giản dị: huy động tiền với chi phí thấp nhất có thể, cho vay với lãi suất cao nhất mà rủi ro còn chấp nhận được, và bán thêm dịch vụ để có phí. Chênh lệch giữa lãi cho vay và chi phí vốn, tính trên tài sản sinh lãi, gọi là biên lãi ròng (NIM). KienlongBank là ngân hàng có NIM thuộc nhóm cao — khoảng 4% năm 2025 theo công bố của ngân hàng, so với mức tham chiếu khoảng 3,05% của nhóm 27 ngân hàng mà TheLeader tổng hợp. Chương này bóc xem NIM cao ấy đến từ đâu, và gốc “nông thôn miền Tây” còn lại bao nhiêu trong cách ngân hàng kiếm tiền hôm nay.
Dư nợ theo ngành giữa năm 2026: nhóm xây dựng chiếm hơn một nửa
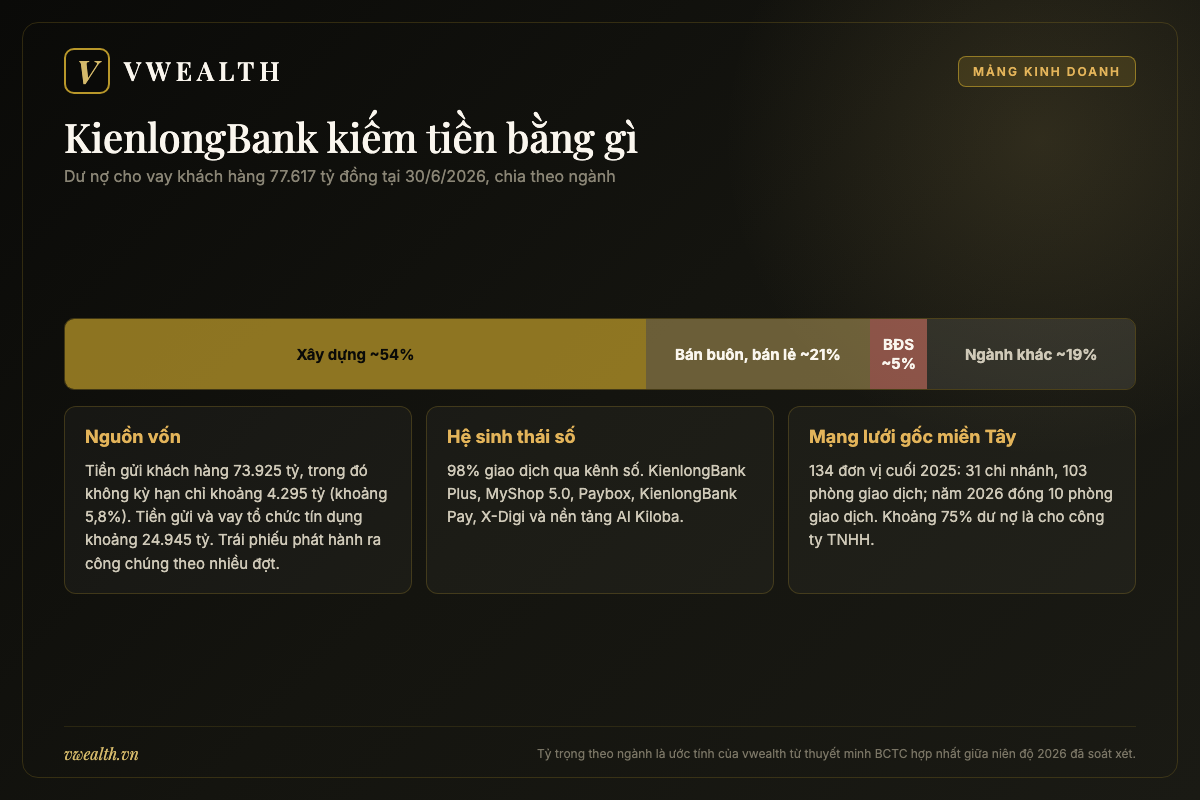
Con số khiến nhiều người bất ngờ nhất khi đọc báo cáo tài chính của KienlongBank nằm ở phần thuyết minh dư nợ theo ngành kinh tế. Theo báo cáo tài chính hợp nhất giữa niên độ 2026 đã soát xét, tại ngày 30/6/2026, tổng cho vay khách hàng là 77.617,9 tỷ đồng, trong đó ngành xây dựng chiếm 42.169,2 tỷ đồng (tăng khoảng 9.273 tỷ đồng so với mức 32.896,2 tỷ đồng đầu năm), bán buôn – bán lẻ và sửa chữa ô tô 16.237,2 tỷ đồng, và lĩnh vực bất động sản (kinh doanh, tự sử dụng) 4.171,3 tỷ đồng — giảm mạnh từ 7.762,6 tỷ đồng đầu năm. Cộng xây dựng và bất động sản là khoảng 46.340 tỷ đồng, tương đương khoảng 59,7% tổng dư nợ (Báo Nông nghiệp và Môi trường cũng đưa tin cùng con số).
Từ đó, ước tính của vwealth: riêng ngành xây dựng chiếm khoảng 54% dư nợ; ba nhóm ngành kể trên chiếm khoảng 80,6%; tất cả các ngành còn lại chỉ còn khoảng 15.040 tỷ đồng, tức khoảng 19% dư nợ — trong đó lớn nhất là nhóm “hoạt động sản xuất sản phẩm vật chất và dịch vụ tự tiêu dùng của hộ gia đình” (7.836,9 tỷ đồng) và nông nghiệp, lâm nghiệp, thuỷ sản (4.191,8 tỷ đồng, khoảng 5,4% dư nợ). Với một ngân hàng mang gốc “nông thôn”, đây là một sự dịch chuyển rất lớn.
Vậy “ngành xây dựng” ở đây là hộ gia đình xây nhà hay doanh nghiệp? Cùng thuyết minh đó có một bảng giúp trả lời một phần: phân theo loại khách hàng, công ty trách nhiệm hữu hạn chiếm 58.292,8 tỷ đồng (khoảng 75% dư nợ), công ty cổ phần 4.070 tỷ đồng, còn hộ kinh doanh và cá nhân chỉ 15.255,1 tỷ đồng (khoảng 19,7%). Vì toàn bộ dư nợ cho hộ kinh doanh, cá nhân còn nhỏ hơn dư nợ ngành xây dựng tới gần 26.900 tỷ đồng, ước tính của vwealth là ít nhất khoảng 64% dư nợ ngành xây dựng thuộc về khách hàng doanh nghiệp — chủ yếu là công ty TNHH. Nói cách khác, danh mục tín dụng của KienlongBank hiện nghiêng về doanh nghiệp nhiều hơn hình ảnh “ngân hàng bán lẻ” mà nhiều người vẫn nghĩ. Báo cáo không tách được bao nhiêu trong số này gắn với dự án bất động sản, bao nhiêu là nhà thầu thi công; đây là câu hỏi đầu tiên bạn nên đặt ra với bộ phận quan hệ nhà đầu tư, vì câu trả lời quyết định rủi ro thật.
Một chi tiết bổ trợ từ các kết luận thanh tra: tại KienlongBank Cà Mau, Thanh tra Ngân hàng Nhà nước chi nhánh Khu vực 15 chỉ ra việc tập trung cấp tín dụng vào một số ít khách hàng (VietNamNet, 4/2026); tại KienlongBank Lâm Đồng, kết luận nêu hoạt động phụ thuộc nhiều vào khoản vay ngoại địa bàn (CafeLand, 3/2026); và tại KienlongBank Cần Thơ, Thanh tra Khu vực 14 cũng nêu một số hạn chế trong hoạt động tín dụng và huy động vốn (VietNamNet, 8/2025). Đọc cùng con số khoảng 54% dư nợ ngành xây dựng, bạn sẽ hiểu vì sao rủi ro tập trung là chủ đề trọng tâm khi phân tích KLB — một ngân hàng nhỏ luôn nhạy cảm với vài khách hàng lớn.
Mạng lưới miền Tây, hộ kinh doanh và khách hàng cá nhân
Theo báo cáo thường niên 2025, cuối năm 2025 KienlongBank có 134 đơn vị mạng lưới — 31 chi nhánh và 103 phòng giao dịch — cùng hai văn phòng đại diện ở Hà Nội và TP.HCM. Con số 31 chi nhánh và 103 phòng giao dịch đúng bằng quy mô năm 2018 theo trang lịch sử ngân hàng, trong khi tổng tài sản đã tăng nhiều lần. Nói cách khác, ngân hàng tăng quy mô mà không mở thêm chi nhánh vật lý. Năm 2026, mạng lưới bắt đầu thu hẹp: cuối tháng 7/2026, HĐQT ban hành các nghị quyết chấm dứt hoạt động 10 phòng giao dịch ở Lâm Đồng, Tây Ninh, Cần Thơ, Vĩnh Long, An Giang và Cà Mau, giao khách hàng cho các chi nhánh lân cận tiếp quản (Kenh14 dẫn công bố của ngân hàng). Tại đại hội 2026, ngân hàng cho biết sẽ tiếp tục chuyển giao dịch tại quầy lên kênh số để “tinh gọn hiệu quả mạng lưới ngay từ năm 2026”.
Mạng lưới này vẫn mang đậm dấu ấn miền Tây và miền Nam: các chi nhánh ở An Giang (Kiên Giang cũ), Cà Mau, Phú Quốc, Cần Thơ, Vĩnh Long, Sóc Trăng, Bạc Liêu và nhiều tỉnh Đồng bằng sông Cửu Long, cùng các điểm ở TP.HCM, Đông Nam Bộ, Tây Nguyên và Hà Nội. Khách hàng truyền thống ở đây là hộ gia đình, hộ kinh doanh, tiểu thương — những người cần ngân hàng gần nhà và thủ tục nhanh. Nhưng như bảng phân loại khách hàng ở trên cho thấy, hộ kinh doanh và cá nhân chỉ chiếm khoảng 19,7% dư nợ giữa năm 2026, và nông nghiệp – lâm nghiệp – thuỷ sản chỉ khoảng 5,4%.
Điều đó có nghĩa: gốc nông thôn của KienlongBank giờ hiện diện chủ yếu ở mạng lưới và tệp khách hàng, còn danh mục tín dụng đã nghiêng mạnh về xây dựng, thương mại và bất động sản. Đây là lõi của góc nhìn “ngân hàng miền Tây giữa hai hướng” mà bài này theo đuổi.
MyShop, Paybox, KienlongBank Pay và Kiloba AI: số hoá để làm gì
Mảng số hoá là thứ mà KienlongBank nói đến nhiều nhất, và cũng là thứ có nhiều con số được công bố nhất. Theo báo cáo thường niên 2025 (TheLEADER cũng dẫn lại): 98% giao dịch được thực hiện qua kênh số; doanh thu từ KienlongBank Pay tăng 865%; tỷ lệ đóng góp phí từ MyShop & Paybox đạt 45%; hơn 33.000 khách hàng tham gia hệ sinh thái “Vũ trụ Kiloba”. TheLEADER dẫn thêm từ báo cáo thường niên: doanh số thanh toán quốc tế tăng 31,38%, chuyển tiền Western Union tăng 73,75%, số thẻ tín dụng đang hoạt động tăng 36%.
MyShop là giải pháp quản lý tài chính cửa hàng ra mắt năm 2023, cho phép hộ kinh doanh có tài khoản thanh toán chuyên biệt, mã QR tĩnh và động, theo dõi doanh thu theo thời gian thực. Tháng 9/2026, ngân hàng nâng cấp lên MyShop 5.0 “All-in-One”, tích hợp quản lý bán hàng, hoá đơn điện tử, chữ ký số và hỗ trợ kê khai thuế trên cùng một ứng dụng, triển khai trên KienlongBank Plus, theo VnExpress. Paybox là loa thông báo nhận tiền đặt ở quầy. Bối cảnh ở đây rất quan trọng: hộ kinh doanh đang chịu yêu cầu ngày càng cao về hoá đơn điện tử, kê khai thuế và chứng từ, nên một công cụ vừa nhận tiền vừa xuất hoá đơn vừa hỗ trợ khai thuế là “móc câu” để giữ dòng tiền của tiểu thương — đúng tệp khách hàng truyền thống của một ngân hàng gốc nông thôn.
Kiloba là hệ sinh thái trợ lý số và AI của KienlongBank; báo cáo thường niên 2025 ghi ngân hàng đã hoàn thành triển khai AI Kiloba và vận hành các trợ lý số như Kiloba HR, Kiloba RecruitBot, Kiloba L&D cho công tác nhân sự. Ở phía khách hàng, ngân hàng giới thiệu “giao dịch viên AI” (AI Teller) trên hệ thống X-Digi — mô hình “ngân hàng không ngủ” cho phép nộp, rút tiền 24/7. Tại đại hội 2026, ngân hàng gắn việc tinh gọn nhân sự và nâng năng suất trực tiếp với chuyển đổi số và AI.
Vậy số hoá mang lại gì cho cổ đông? Có một điểm rõ ràng và một điểm chưa rõ. Điểm rõ: chi phí hoạt động. Theo báo cáo tài chính quý I/2026, chi phí hoạt động quý I/2026 khoảng 418 tỷ đồng, giảm khoảng 28% so với khoảng 579 tỷ đồng cùng kỳ (ước tính của vwealth từ tổng thu nhập hoạt động trừ lợi nhuận trước dự phòng), trong lúc thu nhập lãi thuần vẫn tăng. Tuy vậy, cả nửa đầu năm 2026 chi phí hoạt động lại tăng nhẹ khoảng 2% (895 so với 875 tỷ đồng) — nghĩa là mức cắt giảm của quý I không lặp lại ở quý II. Điểm chưa rõ: nguồn vốn rẻ và phí dịch vụ. Một ngân hàng số thành công thường kéo được nhiều tiền gửi không kỳ hạn (CASA) vì khách hàng để tiền trong tài khoản thanh toán. Nhưng CASA của KienlongBank lại thuộc nhóm thấp nhất ngành, và lãi thuần dịch vụ giảm mạnh trong nửa đầu năm 2026 — sẽ phân tích ở chương 4.
Khách hàng ưu tiên, không gian giao dịch mới và thẻ Visa Signature
Ở đầu kia của tệp khách hàng, KienlongBank đang xây một mảng hoàn toàn khác với hình ảnh tiểu thương miền Tây: dịch vụ khách hàng cá nhân ưu tiên, ra mắt năm 2023 theo trang lịch sử ngân hàng, và không gian giao dịch thế hệ mới tại KienlongBank Phạm Hùng (Hà Nội) ra mắt năm 2025. Tháng 9/2026, ngân hàng ra mắt thẻ tín dụng cao cấp KienlongBank Visa Signature dành cho phân khúc khách hàng thượng lưu, theo Việt Báo, sau thoả thuận hợp tác ba bên với Visa và Sunshine Group hai tháng trước đó.
Vì sao một ngân hàng nhỏ lại đi vào phân khúc này? Khách hàng giàu có mang lại ba thứ: tiền gửi lớn và ổn định, phí dịch vụ (thẻ, bảo hiểm, tư vấn đầu tư) và khả năng bán chéo. Nhưng cạnh tranh ở phân khúc này rất gắt — các ngân hàng lớn như Techcombank, VIB, và ngân hàng nước ngoài đã có lợi thế thương hiệu và sản phẩm. Lợi thế riêng mà KienlongBank có thể dựa vào là hệ sinh thái bất động sản cao cấp của đối tác, như thoả thuận ba bên với Visa và Sunshine Group cho thấy. Điều đó vừa là cơ hội (tệp khách hàng sẵn có), vừa là rủi ro (phụ thuộc vào sức khoẻ của một thị trường và một đối tác). Đến nay, các nguồn công khai chưa tách riêng đóng góp doanh thu của mảng khách hàng ưu tiên, nên bạn chỉ nên xem đây là một hướng đi đang hình thành.
Nguồn vốn và thu ngoài lãi: tiền gửi có kỳ hạn, liên ngân hàng, trái phiếu ra công chúng
Ở phía nguồn vốn, KienlongBank dựa chủ yếu vào tiền gửi có kỳ hạn của dân cư và tổ chức. Theo báo cáo tài chính hợp nhất giữa niên độ 2026, tại ngày 30/6/2026, tiền gửi của khách hàng đạt 73.925 tỷ đồng, chỉ tăng khoảng 2,7% so với đầu năm, trong đó tiền gửi không kỳ hạn giảm hơn 1.500 tỷ đồng, từ 5.840 tỷ xuống khoảng 4.295 tỷ đồng (phần bằng VND là 4.274 tỷ đồng). Ước tính của vwealth: tiền gửi không kỳ hạn chỉ chiếm khoảng 5,8% tiền gửi khách hàng. TheLEADER, dùng dữ liệu tổng hợp 27 ngân hàng, ghi CASA của KienlongBank khoảng 5,93%, so với mức tham chiếu khoảng 20,47% của nhóm. Hai con số gần nhau, và đều cho thấy một nghịch lý: ngân hàng có 98% giao dịch qua kênh số nhưng gần như không có “tiền rẻ” từ tài khoản thanh toán.
Vậy tổng huy động khoảng 102.592 tỷ đồng (ước tính của vwealth: tiền gửi khách hàng + tiền gửi và vay các tổ chức tín dụng khác + giấy tờ có giá) đến từ đâu nếu tiền gửi khách hàng chỉ khoảng 74.000 tỷ? Một phần lớn là tiền gửi và vay của các tổ chức tín dụng khác — tăng từ 15.875 tỷ đầu năm lên 24.945 tỷ đồng giữa năm 2026 — trong khi chính KienlongBank cũng gửi tiền ở các tổ chức tín dụng khác tới 24.529 tỷ đồng (từ 16.165 tỷ đầu năm). Hai chiều gần như cân nhau, cho thấy ngân hàng hoạt động khá tích cực trên thị trường liên ngân hàng. Phần còn lại là giấy tờ có giá, khoảng 3.723 tỷ đồng. Từ cuối năm 2025, KienlongBank triển khai chào bán trái phiếu ra công chúng theo Giấy chứng nhận đăng ký chào bán số 410/GCN-UBCK ngày 28/10/2025: đợt 1 báo cáo kết quả ngày 15/12/2025, đợt 2 báo cáo kết quả ngày 5/5/2026, đợt 3 thông báo chào bán ngày 16/7/2026; các mã trái phiếu KLB125015, KLB125016, KLB126021 đã được HNX chấp thuận niêm yết (theo danh mục công bố thông tin).
Ở phía thu nhập, cơ cấu năm 2025 theo báo cáo tài chính kiểm toán: thu nhập lãi thuần 3.767,6 tỷ đồng (tăng 18%), lãi thuần dịch vụ 877,8 tỷ đồng (tăng khoảng 83%, từ 480,5 tỷ), lãi ngoại hối 88,4 tỷ đồng, lãi từ hoạt động khác 409,2 tỷ đồng — trong đó thu nợ khó đòi đã xử lý bằng dự phòng 397,2 tỷ đồng, so với 207,1 tỷ đồng năm trước. Dòng cuối cùng này rất đáng chú ý: thu hồi nợ đã xoá là một nguồn thu có thật với KienlongBank, nhưng khó dự báo và không lặp lại đều đặn. Cũng theo báo cáo kiểm toán, cuối năm 2025 ngân hàng còn theo dõi ngoại bảng khoảng 3.088,6 tỷ đồng nợ khó đòi đã xử lý (gốc 1.378,2 tỷ, lãi 1.710,4 tỷ) — nghĩa là vẫn còn “kho” để thu hồi, nhưng cũng là dấu vết của những khoản vay đã từng hỏng.
| Mảng | Vai trò hiện tại | Điểm mạnh | Điểm cần theo dõi |
|---|---|---|---|
| Tín dụng nhóm ngành xây dựng | Khoảng 54% dư nợ giữa 2026 (ước tính của vwealth từ thuyết minh BCTC) | Động lực tăng trưởng tín dụng chính | Tập trung; ít nhất khoảng 64% thuộc khách hàng doanh nghiệp (ước tính của vwealth) |
| Bán buôn, bán lẻ; hộ kinh doanh | 16.237 tỷ đồng dư nợ giữa 2026 | Gần tệp khách hàng truyền thống, lãi suất tốt | Chi phí phục vụ, rủi ro theo vùng |
| Hệ sinh thái số (KienlongBank Plus, MyShop, Paybox, Pay, X-Digi) | 98% giao dịch qua kênh số | Giảm chi phí vận hành, giữ chân hộ kinh doanh | Chưa kéo được CASA; phí dịch vụ giảm nửa đầu 2026 |
| Khách hàng ưu tiên, Visa Signature | Mảng mới, đang xây | Tiền gửi lớn, phí thẻ, bán chéo | Cạnh tranh gắt; gắn với hệ sinh thái bất động sản đối tác |
| Nguồn vốn | Tiền gửi có kỳ hạn, liên ngân hàng, trái phiếu ra công chúng | Liên ngân hàng tăng mạnh nửa đầu 2026; trái phiếu ra công chúng | CASA khoảng 6%, chi phí vốn cao hơn ngân hàng lớn |
| Thu hồi nợ đã xử lý | 397,2 tỷ đồng năm 2025 (207,1 tỷ năm 2024) | Có thể tạo lợi nhuận bất thường | Không đều đặn; phản ánh nợ cũ đã hỏng |
Mảng nào nuôi mảng nào? Tiền gửi có kỳ hạn và vốn liên ngân hàng nuôi tín dụng; tín dụng — mà phần lớn thuộc nhóm ngành xây dựng và thương mại — tạo ra thu nhập lãi với biên cao; thu nhập lãi được dùng để đầu tư công nghệ và trích lập dự phòng; hệ sinh thái số giúp cắt chi phí vận hành, là lý do chính khiến lợi nhuận năm 2025 tăng nhanh hơn thu nhập. “Con hào” (moat) của KienlongBank vì vậy không nằm ở quy mô hay vốn rẻ, mà ở hai thứ: NIM cao nhờ phục vụ nhóm khách hàng mà ngân hàng lớn ít chăm tới, và chi phí thấp nhờ số hoá. Cả hai đều có thể bị bào mòn — NIM bởi cạnh tranh lãi suất, chi phí bởi rủi ro vận hành số — nên bạn cần theo dõi từng quý.
Sức khỏe tài chính: đọc số KienlongBank trước khi quyết định có nên mua cổ phiếu KLB
Đây là chương quan trọng nhất nếu bạn đang cân nhắc có nên mua cổ phiếu KLB. Một ngân hàng tăng lợi nhuận gấp đôi trong một năm luôn cần được bóc tách kỹ: phần nào đến từ kinh doanh cốt lõi, phần nào đến từ cắt giảm chi phí, phần nào đến từ trích lập dự phòng ít hơn, và phần nào đến từ những khoản thu một lần. Chương này đi qua từng lớp, và kết thúc bằng danh sách câu hỏi bạn có thể tự đặt ra mỗi khi KienlongBank công bố báo cáo. Nếu bạn mới làm quen với các chỉ số như ROE, NIM, P/B, bài P/E, P/B, ROE, ROA là gì và bài cách đọc báo cáo tài chính để đầu tư sẽ giúp bạn theo kịp.
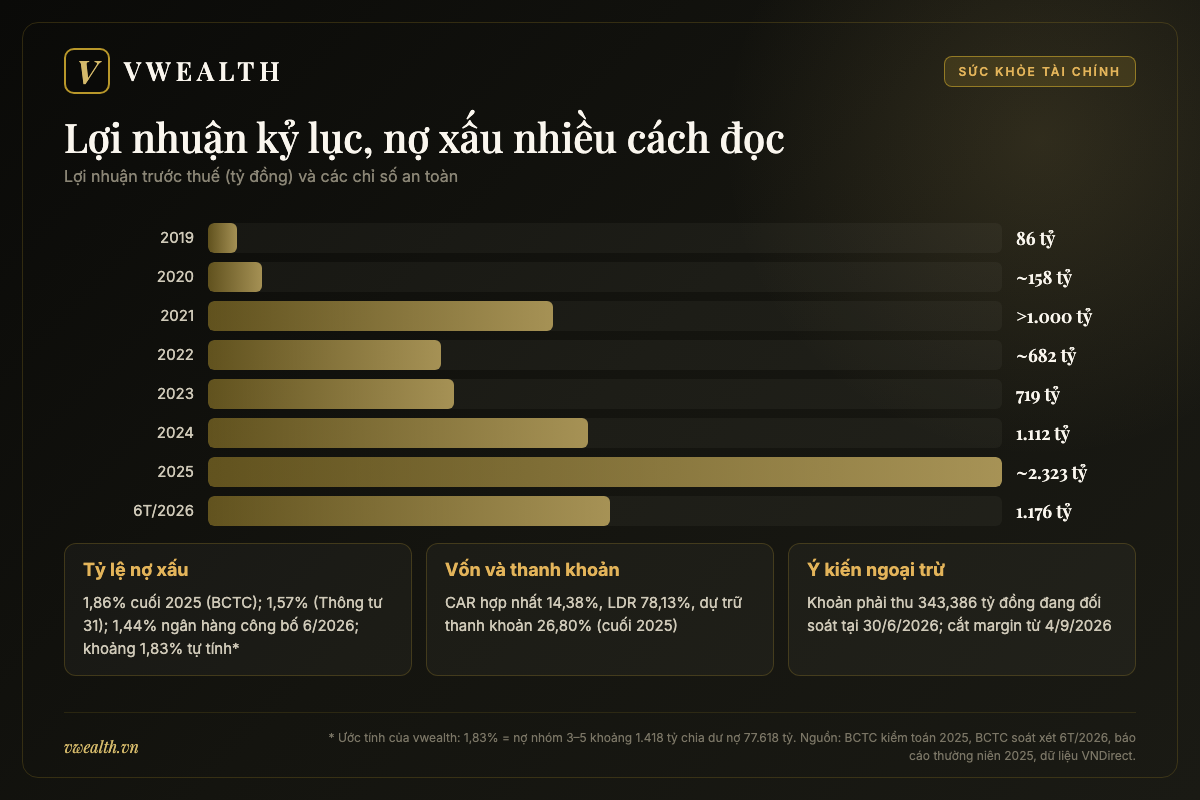
Hơn mười năm lợi nhuận: đáy 86 tỷ năm 2019, đỉnh 2.323 tỷ năm 2025
Bảng dưới đây ghép các mốc lợi nhuận hợp nhất theo dữ liệu báo cáo tài chính mà VNDirect lưu trữ (năm 2024–2025 đối chiếu thêm với báo cáo thường niên 2025; nửa đầu 2026 theo báo cáo tài chính giữa niên độ đã soát xét). Đây là số lịch sử của các kỳ đã khép sổ.
| Năm | Lợi nhuận trước thuế | Lợi nhuận sau thuế | Ghi chú |
|---|---|---|---|
| 2011 | 524,8 tỷ | 394,6 tỷ | Đỉnh của giai đoạn đầu |
| 2012 | 467,8 tỷ | 351,0 tỷ | Bắt đầu đi xuống |
| 2013 | 393,4 tỷ | 313,4 tỷ | |
| 2014 | 233,7 tỷ | 175,9 tỷ | |
| 2015 | 211,7 tỷ | 165,2 tỷ | |
| 2016 | 151,6 tỷ | 121,0 tỷ | Mức thấp của giai đoạn 2013–2016 |
| 2017 | 252,2 tỷ | 201,7 tỷ | Lên UPCoM |
| 2018 | 290,1 tỷ | 231,9 tỷ | |
| 2019 | 85,9 tỷ | 67,7 tỷ | Quý IV/2019 lỗ trước thuế khoảng 150 tỷ; thu nhập lãi thuần quý chỉ khoảng 116 tỷ |
| 2020 | 158,2 tỷ | 126,3 tỷ | Năm “chờ” xử lý khoản vay |
| 2021 | 1.010,0 tỷ | 770,3 tỷ | Riêng quý I/2021 lãi trước thuế 702,6 tỷ khi thu hồi xong |
| 2022 | 681,9 tỷ | 544,5 tỷ | |
| 2023 | 718,6 tỷ | 574,0 tỷ | |
| 2024 | 1.112,1 tỷ | 887,5 tỷ | |
| 2025 | 2.322,7 tỷ | 1.856,2 tỷ | Kỷ lục; 168% kế hoạch |
| 6 tháng 2026 | 1.175,7 tỷ | 939,5 tỷ | Khoảng 45% kế hoạch 2.600 tỷ; báo cáo soát xét có ý kiến ngoại trừ |
Nhìn bảng, bạn sẽ thấy ba “mặt bằng” rất khác nhau: vài trăm tỷ đồng giai đoạn 2011–2018, một vùng trũng 2019–2020, rồi vùng khoảng 700 tỷ đồng giai đoạn 2022–2023, trước khi bật lên hơn 1.100 tỷ năm 2024 và hơn 2.300 tỷ năm 2025. Năm 2021 là năm “bất thường” vì có khoản thu hồi nợ lớn. Câu hỏi đầu tư vì thế không phải “KienlongBank có lãi nhiều không”, mà là “mặt bằng 2.000 tỷ trở lên có phải mặt bằng mới hay không”.
Bóc năm 2025: NIM, dịch vụ, thu hồi nợ và chi phí
Theo báo cáo tài chính kiểm toán năm 2025, thu nhập lãi thuần đạt 3.767,6 tỷ đồng, tăng 18%. Lãi thuần dịch vụ tăng khoảng 83% lên 877,8 tỷ đồng. Lãi từ hoạt động khác tăng khoảng 88% lên 409,2 tỷ đồng, chủ yếu nhờ thu 397,2 tỷ đồng nợ khó đòi đã xử lý bằng dự phòng. Chi phí hoạt động chỉ tăng khoảng 2% lên khoảng 2.061 tỷ đồng. Kết quả: lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng (thường gọi là PPOP) tăng khoảng 63% lên khoảng 3.146 tỷ đồng. Chi phí dự phòng rủi ro tín dụng khoảng 824 tỷ đồng, gần như bằng năm trước (823 tỷ). Lợi nhuận trước thuế vì vậy gấp đôi.
Bóc như vậy, bạn sẽ thấy điểm tích cực: lợi nhuận tăng chủ yếu nhờ PPOP, không phải nhờ “giảm trích lập” — chi phí dự phòng năm 2025 gần như đi ngang. Đó là tín hiệu tốt hơn nhiều so với những ngân hàng báo lãi đột biến vì hoàn nhập dự phòng. Nhưng cũng có hai điểm cần cân nhắc. Một là khoản thu hồi nợ đã xử lý 397 tỷ đồng — khoảng 17% lợi nhuận trước thuế năm 2025 (ước tính của vwealth) — khó lặp lại đều đặn. Hai là lãi dịch vụ tăng 87% năm 2025 nhưng quay đầu giảm mạnh ngay nửa đầu năm 2026, như bạn sẽ thấy ở mục dưới.
Về hiệu quả, các con số được công bố hơi vênh nhau tuỳ cách tính: ngân hàng nói ROE năm 2025 “trên 22%” trong thông cáo tháng 1/2026 (CafeF), còn tài liệu đại hội ghi ROE khoảng 25%, ROA 1,8% và NIM quanh 4% (CafeF, tháng 4/2026); tại đại hội, ngân hàng nói NIM năm 2025 “trên 4,15%”; TheLEADER dùng dữ liệu tổng hợp ghi ROE luỹ kế 12 tháng khoảng 25,44%, ROA khoảng 1,93%, NIM khoảng 4,04%. Dù chọn con số nào, KienlongBank năm 2025 vẫn thuộc nhóm có hiệu suất sinh lời cao trong ngành — báo cáo thường niên tự nhận “Top 2 toàn ngành về ROE, Top 3 về NIM, Top 4 về ROA”.
Nửa đầu 2026: lợi nhuận tăng 27,6%, nhưng phí dịch vụ giảm
Sáu tháng đầu năm 2026, theo báo cáo tài chính hợp nhất giữa niên độ đã soát xét, KienlongBank lãi trước thuế 1.175,7 tỷ đồng, tăng 27,6% so với cùng kỳ, lãi sau thuế 939,5 tỷ đồng. Thu nhập lãi thuần 1.926,6 tỷ đồng, tăng 11,2%. Chi phí dự phòng giảm 33,5% xuống 351,2 tỷ đồng. Lãi thuần dịch vụ chỉ còn 189,4 tỷ đồng, giảm 38,6%. Riêng quý II/2026, lãi trước thuế khoảng 655 tỷ đồng, tăng 15,8% (VietnamBiz). Riêng quý I/2026, theo báo cáo tài chính quý (TheLEADER cũng dẫn lại), PPOP tăng từ 554,7 tỷ đồng lên 664,8 tỷ đồng so với cùng kỳ, trong khi chi phí dự phòng giảm từ 198,2 tỷ xuống 143,3 tỷ đồng; lãi dịch vụ giảm từ 159,6 tỷ xuống 92,3 tỷ đồng, và lãi hoạt động khác giảm từ 103,6 tỷ xuống 15,7 tỷ đồng.
Đọc chung: nửa đầu 2026 vẫn tăng trưởng tốt, nhưng động lực đã khác năm 2025. Thu nhập lãi thuần tăng chậm lại (11% so với 18%), phí dịch vụ giảm mạnh, và một phần tăng trưởng lợi nhuận đến từ chi phí dự phòng thấp hơn. Đây là điều đáng chú ý với một ngân hàng lấy số hoá làm trục chiến lược: giao dịch số tăng không tự động biến thành phí dịch vụ tăng.
Về quy mô, tổng tài sản giữa năm 2026 đạt 114.911 tỷ đồng, tăng 11,2%; cho vay khách hàng 77.617,9 tỷ đồng, tăng 8,4%; tổng huy động khoảng 102.592 tỷ đồng, tăng khoảng 12% và đã chạm kế hoạch cả năm 102.498 tỷ đồng. Để đạt kế hoạch lợi nhuận 2.600 tỷ đồng, nửa sau năm 2026 cần lãi trước thuế khoảng 1.424 tỷ đồng (ước tính của vwealth), tức cao hơn nửa đầu năm khoảng 21%.
Nợ xấu: 1,44%, 1,57%, 1,83% hay 1,86% — cùng một ngân hàng, nhiều con số
Nếu bạn tìm “tỷ lệ nợ xấu KienlongBank”, bạn sẽ gặp nhiều con số khác nhau, và điều đó không có nghĩa là ai đó sai. Ngân hàng Việt Nam có ít nhất hai cách tính phổ biến: tỷ lệ nợ xấu trên dư nợ cho vay khách hàng (dựa vào số liệu trên báo cáo tài chính), và tỷ lệ nợ xấu theo quy định quản lý của Ngân hàng Nhà nước (ví dụ Thông tư 31/2024), với mẫu số rộng hơn là tổng dư nợ cấp tín dụng. Mẫu số càng rộng, tỷ lệ càng thấp.
Với KienlongBank cuối năm 2025: theo báo cáo tài chính kiểm toán, tổng nợ xấu (nhóm 3–5) là 1.334,7 tỷ đồng, tăng khoảng 7,6% so với 1.240,6 tỷ đồng đầu năm, và tỷ lệ nợ xấu trên dư nợ cho vay giảm từ khoảng 2,02% xuống 1,86% (vì dư nợ tăng nhanh hơn nợ xấu) — theo phép chia của vwealth. Một số trang tin ghi nợ xấu cuối năm 2025 “giảm 7,59%”; số liệu báo cáo kiểm toán cho thấy nợ xấu tăng chứ không giảm. Cũng tại thời điểm này, báo cáo Ban điều hành ghi tỷ lệ nợ xấu theo Thông tư 31/2024 là 1,57% (1,60% năm 2024). Cơ cấu nợ xấu cuối năm 2025: nợ nhóm 3 khoảng 239 tỷ đồng, nợ nhóm 4 (nợ nghi ngờ) khoảng 470 tỷ đồng — gấp khoảng 2,8 lần mức 170 tỷ đầu năm, và nợ nhóm 5 khoảng 625 tỷ đồng — giảm khoảng 25% từ 839 tỷ nhưng vẫn chiếm khoảng 47% tổng nợ xấu.
Giữa năm 2026: ngân hàng công bố tỷ lệ nợ xấu được kiểm soát ở mức 1,44% (VietnamBiz dẫn lại). Trong khi đó, thuyết minh báo cáo tài chính soát xét cho thấy nợ nhóm 3–5 là khoảng 1.418 tỷ đồng, tăng khoảng 6,3% so với đầu năm; chia cho dư nợ cho vay khách hàng 77.617,9 tỷ đồng, tỷ lệ là khoảng 1,83% (ước tính của vwealth). Chênh lệch giữa 1,44% và 1,83% nhiều khả năng đến từ khác biệt mẫu số như đã giải thích; bạn nên theo dõi cả hai con số theo thời gian, đừng so con số của ngân hàng này theo cách tính A với ngân hàng khác theo cách tính B. Bên trong, nợ nhóm 2 (cần chú ý) tăng khoảng 31% lên 1.090,6 tỷ đồng, nợ nhóm 5 tăng lên 780,5 tỷ đồng, còn nợ nhóm 4 giảm xuống 364,3 tỷ đồng; ngân hàng đã dùng 230,9 tỷ đồng dự phòng để xử lý rủi ro trong sáu tháng.
Tỷ lệ bao phủ nợ xấu (dự phòng chia cho nợ xấu) cũng vênh tuỳ nguồn: thông cáo của ngân hàng nói “trên 80% trong nhiều quý liên tiếp” (cuối 2025), tại đại hội ngân hàng nêu mức 88% cuối năm 2025; TheLEADER, dùng dữ liệu tổng hợp riêng, ghi khoảng 73,3%. Tự tính từ báo cáo tài chính (ước tính của vwealth): khoảng 79% cuối năm 2024 (980 / 1.241 tỷ), khoảng 88% cuối năm 2025 (1.174 / 1.335 tỷ) và khoảng 91% giữa năm 2026 (1.294,5 / 1.418 tỷ). Mức bao phủ này ở vùng trung bình của ngành — không mỏng như những ngân hàng đang tái cơ cấu, nhưng cũng không dày như các ngân hàng phòng thủ nhất. Điều cần chú ý là xu hướng bên trong: nợ nhóm 2 và nhóm 5 tăng trong nửa đầu 2026 đúng lúc chi phí dự phòng giảm. Nếu nợ cần chú ý tiếp tục “trôi” xuống nhóm xấu hơn, chi phí dự phòng sẽ phải tăng trở lại.
Vốn và thanh khoản: CAR 14,38%, LDR khoảng 78%
Theo báo cáo thường niên 2025, cuối năm 2025, hệ số an toàn vốn (CAR) hợp nhất của KienlongBank là 14,38%; tỷ lệ dự trữ thanh khoản 26,80%; tỷ lệ vốn ngắn hạn dùng cho vay trung dài hạn 14,22%; tỷ lệ cho vay trên tiền gửi (LDR) 78,13% — tất cả đều trong ngưỡng quy định. Trang lịch sử ngân hàng cho biết năm 2025 KienlongBank “tiên phong triển khai Thông tư số 14/2025/TT-NHNN về tỷ lệ an toàn vốn”.
CAR là thước đo “đệm vốn” của ngân hàng: vốn tự có chia cho tài sản có rủi ro. Mức 14,38% là khá dày so với ngưỡng tối thiểu 8%. Nhưng có hai lưu ý. Thứ nhất, ngân hàng tăng vốn điều lệ chủ yếu bằng cách giữ lại lợi nhuận (chia cổ tức cổ phiếu), cộng với nguồn vốn từ trái phiếu phát hành ra công chúng — không có đợt bơm vốn mới bằng tiền từ cổ đông chiến lược; chính ngân hàng thừa nhận tại đại hội 2026 rằng cách tăng vốn này “chưa tạo ra bước nhảy vọt về quy mô vốn”. Nếu tín dụng tăng nhanh liên tục, CAR sẽ chịu áp lực. Thứ hai, CAR tính theo trọng số rủi ro, và cho vay doanh nghiệp xây dựng, bất động sản thường mang trọng số cao hơn cho vay cá nhân có tài sản bảo đảm là nhà ở; cơ cấu tín dụng hiện tại vì thế “ăn” vốn nhanh hơn một danh mục bán lẻ thuần tuý.
Ý kiến ngoại trừ 343 tỷ đồng và kết luận thanh tra tại bốn chi nhánh
Đây là hai sự kiện năm 2026 mà bạn cần hiểu chính xác, không hơn không kém. Sự kiện thứ nhất: trong báo cáo tài chính hợp nhất giữa niên độ 2026 đã soát xét, Công ty TNHH Kiểm toán và Tư vấn A&C đưa ra kết luận ngoại trừ liên quan đến khoản phải thu 343.386 triệu đồng (khoảng 343,4 tỷ đồng) đang trong quá trình đối soát với các tổ chức có liên quan. Theo nguyên văn cơ sở kết luận ngoại trừ mà ngân hàng công bố, với các tài liệu và thông tin hiện có, kiểm toán viên không thể thu thập đầy đủ bằng chứng thích hợp để đánh giá kết quả của quá trình đối soát, cũng như số dự phòng cần thiết phải trích lập (nếu có).
Giải trình của KienlongBank (công văn 2809/NHKL ngày 28/8/2026, do Tổng giám đốc Trần Hồng Minh ký): đây là khoản phải thu các giao dịch chờ xử lý, được phát hiện qua công tác đối soát giao dịch với các bên có liên quan vào tháng 6/2026; ngân hàng đã tăng cường kiểm soát giao dịch, đối soát chi tiết với các bên, tiếp tục phối hợp để thu thập hồ sơ, và dự kiến trong tháng 9/2026 sẽ đề xuất biện pháp xử lý phù hợp quy định. Theo công văn 2821/NHKL cùng ngày, lợi nhuận sau thuế sáu tháng sau soát xét không thay đổi so với số ngân hàng tự lập. Như Báo Pháp luật Việt Nam lưu ý khi đưa tin, ngân hàng cho biết chính bộ phận kiểm soát nội bộ phát hiện sự việc trong đối soát định kỳ. Một kết luận ngoại trừ không có nghĩa kiểm toán phủ nhận toàn bộ báo cáo tài chính, mà tập trung vào một vấn đề cụ thể.
Để hình dung quy mô, ước tính của vwealth: 343 tỷ đồng tương đương khoảng 29% lợi nhuận trước thuế sáu tháng đầu năm 2026. Nếu sau đối soát, toàn bộ hoặc phần lớn khoản này phải trích lập, lợi nhuận năm 2026 sẽ bị ảnh hưởng đáng kể; nếu đối soát xong và thu hồi được, ảnh hưởng sẽ nhỏ. Hệ quả trực tiếp đã xảy ra: HOSE bổ sung KLB vào danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ, áp dụng từ ngày 4/9/2026, vì báo cáo soát xét không phải ý kiến chấp nhận toàn phần (CafeF). Đây là mục bạn nên theo dõi đầu tiên trong báo cáo quý III và báo cáo kiểm toán năm 2026.
Sự kiện thứ hai: trong năm 2025–2026, Thanh tra Ngân hàng Nhà nước các khu vực lần lượt công khai kết luận thanh tra tại một số chi nhánh KienlongBank — Cần Thơ (Khu vực 14, VietNamNet 8/2025), Lâm Đồng (Khu vực 10, CafeLand 3/2026) và Cà Mau (Khu vực 15, VietNamNet 4/2026). Các kết luận nêu những tồn tại như cấp tín dụng cho khách hàng chưa đáp ứng đủ điều kiện vay vốn, thẩm định và kiểm tra sử dụng vốn vay chưa chặt chẽ, tồn tại trong định giá và nhận thế chấp tài sản bảo đảm, tập trung cấp tín dụng vào một số ít khách hàng. Tại Cà Mau, Thanh tra Khu vực 15 ban hành ba quyết định xử phạt vi phạm hành chính đối với chi nhánh Cà Mau, phòng giao dịch Năm Căn và Đầm Dơi, cùng hai kiến nghị và năm khuyến nghị khắc phục. Đây là kết luận thanh tra hành chính với các kiến nghị khắc phục, không phải vụ án; tại đại hội 2026, ngân hàng cho biết các chi nhánh “hầu hết đã hoàn thành khắc phục, chỉnh sửa”. Với nhà đầu tư, giá trị của các kết luận này nằm ở chỗ chúng chỉ ra đúng những điểm cần theo dõi trên báo cáo: tập trung tín dụng, chất lượng tài sản bảo đảm và việc phân loại nợ.
Tám câu hỏi nên đặt ra mỗi khi KienlongBank ra báo cáo
Thay vì nhớ hàng chục con số, bạn có thể dùng danh sách dưới đây như một “bảng kiểm” mỗi quý. Mỗi câu hỏi đều gắn với một rủi ro hoặc một động lực cụ thể đã phân tích ở trên.
- Khoản phải thu 343 tỷ đồng đã được xử lý thế nào? Đã đối soát xong chưa, trích lập bao nhiêu, và báo cáo kiểm toán năm 2026 còn ý kiến ngoại trừ hay không. Đây cũng là điều kiện để KLB được giao dịch ký quỹ trở lại.
- PPOP tăng bao nhiêu? Lợi nhuận trước dự phòng là thước đo “sức kiếm tiền” thật. Nếu lợi nhuận tăng mà PPOP đứng yên, tăng trưởng đang đến từ dự phòng thấp.
- NIM có giữ quanh 4% không? NIM là lợi thế lớn nhất của KienlongBank; một cuộc đua lãi suất huy động có thể bào mòn nó nhanh.
- Tỷ trọng dư nợ ngành xây dựng và bất động sản có tiếp tục tăng? Và ngân hàng có công bố tách được phần cho vay cá nhân xây sửa nhà hay không.
- Nợ nhóm 4 và nhóm 5 đi đâu? Nợ nhóm 4 tăng mạnh năm 2025; nếu nó “trôi” xuống nhóm 5, chi phí dự phòng sẽ tăng.
- Tỷ lệ bao phủ nợ xấu theo báo cáo tài chính là bao nhiêu? Tự tính bằng dự phòng rủi ro cho vay chia nợ xấu, thay vì chỉ dựa vào thông cáo.
- CASA và lãi dịch vụ có cải thiện không? Đây là phép thử cho chiến lược số: 98% giao dịch số phải dần biến thành tiền rẻ và phí.
- CAR sau khi tăng vốn 29,5% là bao nhiêu, và các đợt trái phiếu ra công chúng tiếp theo có hoàn tất? Đệm vốn quyết định tín dụng có thể tăng nhanh đến đâu.
Bạn không cần tự tra từng con số này từ báo cáo tài chính dài hàng trăm trang. Báo cáo phân tích cổ phiếu trên vwealth tổng hợp sẵn PPOP, NIM, nợ xấu, bao phủ và định giá theo từng quý; chỉ cần tạo tài khoản miễn phí để theo dõi.
Thị trường đón nhận cổ phiếu KLB: từ UPCoM 2017 đến HOSE 2026
Một ngân hàng tốt chưa chắc là một cổ phiếu dễ nắm giữ. Tính cách của cổ phiếu — thanh khoản, cơ cấu cổ đông, khả năng dùng margin, mức độ quan tâm của quỹ — quyết định trải nghiệm của bạn khi mua bán. Chương này nhìn KLB từ góc độ thị trường chứng khoán.
Những mốc giá lịch sử của KLB
Các mốc giá dưới đây là số lịch sử (giá đóng cửa danh nghĩa, chưa điều chỉnh cổ tức cổ phiếu) theo dữ liệu giao dịch của VNDirect; chúng không phản ánh giá hiện tại. Phiên đầu tiên trên UPCoM ngày 29/6/2017, KLB đóng cửa ở 11.400 đồng. Ngày 1/10/2020, cổ phiếu ở khoảng 11.300 đồng; sau đợt chuyển nhượng lớn cuối năm 2020, KLB lên 19.200 đồng ngày 4/1/2021 và khoảng 25.000 đồng cuối năm 2021, rồi lập vùng đỉnh 39.900 đồng ngày 22/3/2022. Đến tháng 1/2023, khi ngân hàng rút hồ sơ niêm yết HOSE, giá chỉ còn khoảng 12.200 đồng. Cả năm 2025, theo thông cáo ngân hàng, KLB tăng khoảng 131% — mức tăng cao nhất nhóm cổ phiếu ngân hàng năm đó; phiên 30/12/2025 đóng cửa 16.600 đồng.
Phiên cuối cùng trên UPCoM ngày 6/1/2026, KLB đóng cửa 16.800 đồng. Giá tham chiếu phiên chào sàn HOSE ngày 15/1/2026 là 16.200 đồng, với biên độ ±20% ngày đầu; trong phiên, giá cao nhất đạt 17.600 đồng (CafeF) và đóng cửa 17.150 đồng; phiên 16/1, KLB đóng cửa 18.150 đồng. Sau đó cổ phiếu điều chỉnh: khoảng 15.250 đồng đầu tháng 2 và khoảng 13.000 đồng cuối tháng 3/2026. Lưu ý các mức giá từ ngày 3/7/2026 cần điều chỉnh cho đợt cổ tức cổ phiếu 29,5% khi so sánh.
Ba bài học từ các mốc này. Một: cổ phiếu KLB có những giai đoạn tăng rất mạnh gắn với sự kiện (đổi cổ đông cuối 2020, lợi nhuận kỷ lục và chuyển sàn 2025). Hai: sau sự kiện, cổ phiếu thường điều chỉnh — hiệu ứng “mua kỳ vọng, bán sự kiện” quen thuộc. Ba: vì ngân hàng chia cổ tức cổ phiếu liên tục (60% năm 2025, 29,5% năm 2026), giá danh nghĩa trên bảng điện không so trực tiếp được qua các năm; bạn cần dùng giá điều chỉnh.
Cổ tức cổ phiếu và “giá điều chỉnh”: ví dụ minh hoạ
Ví dụ minh hoạ, giả định bạn nắm 1.000 cổ phiếu KLB từ trước đợt chia 60% năm 2025. Sau đợt chia, bạn có 1.600 cổ phiếu. Sau đợt chia 29,5% năm 2026, bạn có khoảng 2.072 cổ phiếu (1.600 × 1,295). Tỷ lệ sở hữu của bạn trong ngân hàng không thay đổi, vì mọi cổ đông đều nhận cùng tỷ lệ. Về lý thuyết, giá cổ phiếu được điều chỉnh giảm theo tỷ lệ tương ứng vào ngày giao dịch không hưởng quyền: một cổ phiếu giá 16.000 đồng trước đợt chia 29,5% sẽ có giá tham chiếu điều chỉnh khoảng 12.355 đồng (16.000 ÷ 1,295) — đây là phép tính minh hoạ, không phải giá thực tế.
Tại sao điều này quan trọng? Vì nhiều nhà đầu tư mới nhìn thấy giá KLB “giảm” sau ngày chốt quyền và hoảng hốt, trong khi tổng giá trị nắm giữ không đổi. Ngược lại, cũng có người nghĩ cổ tức cổ phiếu là “được cho không” — không đúng, vì giá trị sổ sách chỉ được chia thành nhiều phần hơn. Giá trị thật cho cổ đông chỉ tăng khi ngân hàng dùng phần lợi nhuận giữ lại để sinh lời với ROE cao. Với ROE quanh 22–25% như năm 2025, việc giữ lại lợi nhuận là hợp lý; nếu ROE giảm mạnh, lập luận “giữ lại để tăng trưởng” sẽ yếu đi và cổ đông có quyền đòi hỏi cổ tức tiền mặt.
Margin: từ “chưa đủ sáu tháng niêm yết” đến “cắt margin vì ý kiến soát xét”
Giao dịch ký quỹ (margin) là việc nhà đầu tư vay tiền công ty chứng khoán để mua cổ phiếu. Với nhiều cổ phiếu trên HOSE, dòng tiền margin là một phần quan trọng của thanh khoản. KLB có một năm 2026 khá đặc biệt với margin. Ngay sau khi chào sàn, HOSE đưa KLB vào danh sách không đủ điều kiện giao dịch ký quỹ với lý do thời gian niêm yết dưới sáu tháng (thông báo ngày 16/1/2026). Ngày 16/7/2026, HOSE đưa KLB ra khỏi danh sách này. Nhưng chỉ khoảng bảy tuần sau, từ ngày 4/9/2026, HOSE lại bổ sung KLB vào danh sách không đủ điều kiện giao dịch ký quỹ, với lý do báo cáo tài chính hợp nhất bán niên 2026 được soát xét có kết luận không phải ý kiến chấp nhận toàn phần (CafeF).
Nói đơn giản, trong suốt năm 2026, gần như không có giai đoạn nào KLB được hưởng dòng tiền margin một cách ổn định trên HOSE. Điều này ảnh hưởng hai chiều. Chiều xấu: thanh khoản và sức cầu hạn chế, nhà đầu tư dùng đòn bẩy không thể tham gia. Chiều tốt: cổ phiếu ít bị “bán giải chấp” dây chuyền khi thị trường giảm mạnh. Điều kiện để KLB trở lại danh sách margin khá rõ: báo cáo tài chính kỳ tiếp theo (kiểm toán năm hoặc soát xét) phải có ý kiến chấp nhận toàn phần, và các tiêu chí khác của HOSE được đáp ứng.
Cơ cấu cổ đông, thanh khoản và khối ngoại
Như chương 2 đã phân tích, vài chục cổ đông nắm phần lớn quyền biểu quyết tại KienlongBank. Hệ quả là lượng cổ phiếu thực sự “trôi nổi” trên thị trường ít hơn nhiều so với tổng số cổ phiếu lưu hành. Khi lên HOSE, ngân hàng kỳ vọng cải thiện thanh khoản và khả năng tiếp cận nhà đầu tư tổ chức. Theo dữ liệu VNDirect, khối lượng khớp lệnh bình quân 10 phiên cuối trên UPCoM (22/12/2025–6/1/2026) chỉ khoảng 0,58 triệu cổ phiếu mỗi phiên, trong khi hai phiên đầu trên HOSE đạt hơn 2 triệu cổ phiếu mỗi phiên. Bạn nên xem khối lượng giao dịch bình quân gần đây trước khi đặt lệnh lớn, và tránh mua đuổi trong các phiên có tin.
Khối ngoại gần như vắng mặt ở KLB. Theo báo cáo thường niên 2025, cuối năm 2025 nhà đầu tư nước ngoài (34 cổ đông) nắm khoảng 1,39% cổ phần; theo tóm tắt sổ cổ đông ngày 6/7/2026, tỷ lệ này khoảng 1,80%. Room ngoại tối đa của ngân hàng Việt Nam là 30%, nên dư địa còn gần như nguyên vẹn. Tại đại hội 2026, trả lời câu hỏi về cổ đông chiến lược, ngân hàng cho biết khi thị trường và điều kiện thuận lợi, HĐQT sẽ trình phương án tăng vốn mạnh hơn, trong đó có chào bán cho nhà đầu tư chiến lược trong và ngoài nước; đến nay, vwealth chưa thấy công bố nào về một thương vụ như vậy. Nếu bạn là nhà đầu tư nước ngoài hoặc muốn hiểu cơ chế này, bài room ngoại là gì giải thích chi tiết.
Định giá KLB: đọc P/B cạnh ROE, và những chất xúc tác thị trường hay phản ứng
Cổ phiếu ngân hàng thường được định giá bằng P/B — giá chia giá trị sổ sách mỗi cổ phiếu — vì tài sản của ngân hàng chủ yếu là tài sản tài chính. Ví dụ minh hoạ bằng số lịch sử: vốn chủ sở hữu cuối năm 2025 là khoảng 8.416,5 tỷ đồng, tương đương khoảng 14.550 đồng mỗi cổ phiếu đang lưu hành (578,37 triệu cổ phiếu, không tính cổ phiếu quỹ); tại giá tham chiếu 16.200 đồng ngày chào sàn HOSE, P/B vào khoảng 1,1 lần (ước tính của vwealth). Đây là con số tại một thời điểm, không phải khuyến nghị; P/B hiện tại bạn nên tra trên báo cáo vwealth.
Tại sao một ngân hàng có ROE cao lại có thể giao dịch ở P/B chỉ quanh 1 lần? Thị trường thường “chiết khấu” cho những yếu tố mà bài này đã nêu: quy mô nhỏ, CASA thấp, tập trung tín dụng vào xây dựng – bất động sản, lịch sử nhiều lần đổi cổ đông chi phối, thanh khoản mỏng, và câu hỏi liệu ROE năm 2025 có bền. Cách đọc hợp lý là đặt P/B cạnh ROE kỳ vọng dài hạn chứ không phải ROE của một năm đẹp nhất. Nếu bạn tin ROE bền vững quanh 18–20%, P/B quanh 1 lần là rẻ; nếu bạn nghĩ ROE sẽ về 12–14% như mặt bằng cũ, câu chuyện khác hẳn. Phương pháp chi tiết có trong bài cách định giá cổ phiếu ngân hàng.
Những chất xúc tác mà giá KLB thường phản ứng mạnh, dựa trên lịch sử: công bố kết quả kinh doanh quý (nhất là khi lợi nhuận vượt kế hoạch), các sự kiện về cổ đông lớn và nhân sự cấp cao, chuyển sàn và tiêu chuẩn margin, các đợt chia cổ tức cổ phiếu (giá điều chỉnh kỹ thuật), và tin về kiểm toán, thanh tra. Trong nửa cuối năm 2026, hai chất xúc tác rõ nhất là kết quả xử lý khoản phải thu 343 tỷ đồng và việc chuyển hội sở về Đồng Nai được Ngân hàng Nhà nước chấp thuận và triển khai trên thực tế.
Bối cảnh ngành: ngân hàng nhỏ gốc miền Tây giữa cuộc đua vốn, cuộc đua số và làn sóng lên HOSE
Không ngân hàng nào đứng một mình. Hiệu suất của KienlongBank năm 2025 diễn ra trong một năm thuận lợi của ngành: VN-Index tăng hơn 41% năm 2025 theo thông cáo ngân hàng dẫn lại, nhóm ngân hàng dẫn dắt thị trường, tín dụng toàn hệ thống tăng nhanh. Chương này đặt KienlongBank vào bức tranh rộng hơn — vùng đất nơi ngân hàng sinh ra, luật chơi mới của ngành, và những ngân hàng cùng cỡ đang đi con đường tương tự. Để có cái nhìn tổng thể về ngành, bạn có thể đọc thêm phân tích ngành ngân hàng Việt Nam 2026 và trang tổng hợp cổ phiếu ngân hàng – chứng khoán của vwealth.
Đồng bằng sông Cửu Long: vì sao ngân hàng nhỏ khó sống chỉ bằng lúa gạo
Đồng bằng sông Cửu Long là vựa lúa, vựa trái cây và thuỷ sản của cả nước, nhưng lại là vùng mà ngân hàng tư nhân nhỏ khó lớn lên nhất. Lý do nằm ở đặc điểm của tín dụng nông nghiệp. Khoản vay nhỏ và phân tán nên chi phí thẩm định, giải ngân, thu nợ trên mỗi đồng vốn cao. Thu nhập của người vay phụ thuộc thời tiết, giá nông sản và thị trường xuất khẩu, nên rủi ro đến theo mùa và theo vùng. Tài sản bảo đảm thường là đất nông nghiệp, khó định giá và khó xử lý khi có nợ xấu. Và cạnh tranh rất gắt từ ngân hàng quốc doanh chuyên nông nghiệp, cùng các chương trình tín dụng chính sách có lãi suất ưu đãi mà ngân hàng tư nhân không thể bắt chước.
Vì vậy, gần như mọi ngân hàng nông thôn thế hệ 1990 ở miền Tây đều phải chọn một trong ba đường: chuyển đổi thành ngân hàng đô thị và dời trọng tâm lên thành phố; bị sáp nhập; hoặc thu hẹp. Một ví dụ thú vị là NCB — tiền thân cũng là một ngân hàng nông thôn ở Kiên Giang (Ngân hàng Nông thôn Sông Kiên), đổi tên thành Navibank rồi NCB và dời hội sở ra Hà Nội, như vwealth đã phân tích trong bài có nên mua cổ phiếu NVB. KienlongBank chọn con đường thứ nhất nhưng giữ tên và hội sở ở Rạch Giá lâu hơn nhiều — cho đến quyết định năm 2026.
Góc nhìn này giúp bạn hiểu vì sao danh mục tín dụng KienlongBank hôm nay nghiêng về xây dựng và thương mại: để tăng trưởng với biên lãi tốt, một ngân hàng nhỏ phải đi vào những phân khúc có quy mô khoản vay lớn hơn và tài sản bảo đảm dễ xử lý hơn đất nông nghiệp. Cái giá là rủi ro tập trung — thứ mà các kết luận thanh tra năm 2026 đã chỉ ra.
Đồng Nai thay Rạch Giá: đọc quyết định dời hội sở
Ngày 23/4/2026, đại hội cổ đông thông qua chủ trương chuyển trụ sở chính từ An Giang về Đồng Nai; nội dung này được bổ sung vào chương trình theo thư kiến nghị của một nhóm cổ đông sở hữu 5,34% vốn và đạt 54,73% số phiếu dự họp tán thành. Ngày 3/7/2026, HĐQT ra Nghị quyết 13/NQ-HĐQT chấp nhận địa điểm dự kiến là một phần tầng 1 và tầng 2 toà nhà Sonadezi, phường Trấn Biên, thành phố Đồng Nai, và giao Chủ tịch làm thủ tục trình cơ quan nhà nước có thẩm quyền chấp thuận, sửa đổi giấy phép. Tính đến cuối tháng 8/2026, các văn bản công bố thông tin của ngân hàng vẫn ghi trụ sở tại Rạch Giá. Theo VnExpress, đại diện ngân hàng cho biết mục tiêu là tiếp cận gần hơn các khu vực tăng trưởng cao, đặc biệt khu vực kinh tế trọng điểm phía Nam; Đồng Nai năm 2025 có quy mô kinh tế lớn thứ tư cả nước, tăng trưởng GRDP khoảng 9,63%, hơn 40 khu công nghiệp đang hoạt động, tổng dư nợ tín dụng trên địa bàn vượt 600.000 tỷ đồng, cùng các dự án hạ tầng như Cảng hàng không quốc tế Long Thành. Ngân hàng đặt mục tiêu đóng góp khoảng 600–1.000 tỷ đồng ngân sách mỗi năm cho địa phương, và sẽ là ngân hàng thương mại cổ phần đầu tiên đặt hội sở chính tại Đồng Nai. Ngân hàng cũng cho biết sẽ tiếp tục duy trì hoạt động tại các địa phương hiện hữu, trong đó có An Giang.
Tại sao nhà đầu tư nên quan tâm tới một quyết định “địa chỉ”? Vì nó cho thấy trọng tâm chiến lược. Dời hội sở về một thành phố công nghiệp nghĩa là ngân hàng muốn cạnh tranh ở các mảng tài trợ thương mại, bảo lãnh, quản lý dòng tiền cho doanh nghiệp FDI và chuỗi cung ứng — những thứ VnExpress dẫn lời ngân hàng. Đây là mảng mà ngân hàng lớn và ngân hàng nước ngoài đang thống trị. Cùng lúc, Sunshine Group — đối tác ký thoả thuận thẻ và thanh toán với KienlongBank — là nhà đầu tư dự án khu đô thị ven sông quy mô khoảng 944,7 ha tại Đồng Nai theo quyết định của UBND tỉnh ngày 15/5/2026, theo Người Quan Sát. Việc hai sự kiện diễn ra cùng thời điểm là thông tin công khai; còn mức độ liên quan về tín dụng, nếu có, chỉ có thể kiểm bằng thuyết minh giao dịch với bên liên quan trong báo cáo tài chính.
Làn sóng ngân hàng nhỏ lên HOSE năm 2026 và cuộc đua vốn
KienlongBank không phải ngân hàng duy nhất chuyển sàn năm 2026. Cũng trong năm này, BVBank (BVB) chuyển hơn 640 triệu cổ phiếu từ UPCoM lên HOSE, giao dịch từ ngày 21/7/2026 (VnEconomy). Hai ngân hàng có quy mô tương đối gần nhau, cùng gốc phía Nam, và cùng đối mặt với câu hỏi: lên sàn lớn rồi thì làm gì để thu hút dòng tiền tổ chức. Bạn có thể so sánh cách tiếp cận của từng ngân hàng qua bài phân tích có nên mua cổ phiếu BVB của vwealth.
Bối cảnh vốn cũng đang thay đổi. Luật Các tổ chức tín dụng 2024 siết giới hạn sở hữu và yêu cầu quản trị, trong khi Thông tư 14/2025/TT-NHNN đưa khung tính hệ số an toàn vốn tiến gần chuẩn quốc tế hơn. Về chi phí vốn, tại đại hội 2026, ngân hàng cho biết lãi suất huy động tăng trong quý I/2026 và cạnh tranh trên thị trường gay gắt; sau chỉ đạo điều hành giảm lãi suất huy động của Thống đốc Ngân hàng Nhà nước, 29 tổ chức tín dụng đồng loạt giảm lãi suất huy động, trong đó có KienlongBank. Với một ngân hàng CASA thấp như KienlongBank, chi phí vốn biến động sẽ tác động trực tiếp tới NIM — theo chiều nào cũng vậy.
Lừa đảo công nghệ cao: mặt trái của ngân hàng số
Khi 98% giao dịch diễn ra trên kênh số, rủi ro vận hành cũng chuyển sang kênh số. Từ tháng 4/2026, báo chí đưa tin một khách hàng ở Hà Nội cho biết 5 tỷ đồng trong tài khoản mở tại KienlongBank bị chuyển đi bằng 11 giao dịch trong khoảng 01h19–01h33 ngày 13/12/2025; theo VietNamNet (6/2026), khách hàng cho biết cơ quan chức năng đã giữ lại được 2,5 tỷ đồng và ông đã đề nghị ngân hàng giải trình về quy trình xác thực. Tại đại hội ngày 23/4/2026, trả lời cổ đông, chủ tọa đoàn cho biết đây là vụ việc có dấu hiệu lừa đảo công nghệ cao và giả mạo nhân viên ngân hàng; ngân hàng đã chủ động báo cáo và phối hợp với cơ quan công an, vụ việc đang trong quá trình điều tra theo quy định pháp luật, và ngân hàng cam kết đồng hành hỗ trợ khách hàng (biên bản đại hội; Nhà đầu tư cũng đưa tin). Vì vụ việc chưa có kết luận chính thức của cơ quan chức năng, bài viết không đưa ra đánh giá về trách nhiệm của bất kỳ bên nào.
Điều nhà đầu tư nên rút ra không nằm ở một vụ việc cụ thể, mà ở loại rủi ro. Với ngân hàng số, một lỗ hổng quy trình hay một chiến dịch lừa đảo có thể gây thiệt hại tài chính trực tiếp (nếu ngân hàng phải bồi hoàn), thiệt hại danh tiếng (khách hàng rút tiền) và chi phí tuân thủ (đầu tư thêm hệ thống xác thực, cảnh báo gian lận). Đây là xu hướng chung của ngành — Ngân hàng Nhà nước liên tục nâng chuẩn xác thực và cảnh báo giao dịch — và cũng là chi phí mà mọi ngân hàng số phải trả.
So KienlongBank với những ngân hàng cùng câu chuyện
Để đặt KLB vào đúng chỗ, bảng dưới so sánh định tính với một số ngân hàng tư nhân cỡ vừa và nhỏ mà vwealth đã phân tích. Bảng chỉ nêu đặc điểm nổi bật theo các bài phân tích và nguồn công bố, không xếp hạng và không so số liệu cùng thời điểm; số cập nhật bạn tra trên báo cáo vwealth.
| Ngân hàng (mã) | Gốc gác | Câu chuyện chính | Điểm cần theo dõi |
|---|---|---|---|
| KienlongBank (KLB) | Ngân hàng nông thôn Kiên Giang 1995; HOSE từ 1/2026 | Hiệu suất cao (NIM quanh 4%, ROE năm 2025 trên 22%), số hoá, dời hội sở về Đồng Nai | CASA khoảng 6%; dư nợ xây dựng hơn một nửa; ý kiến ngoại trừ 2026 |
| NCB (NVB) | Ngân hàng nông thôn Sông Kiên, Kiên Giang 1995; HNX | Tái cơ cấu, tăng vốn bằng phát hành riêng lẻ | Pha loãng, nợ xấu, bao phủ thấp |
| Nam A Bank (NAB) | Ngân hàng cổ phần đô thị 1992; HOSE từ 2024 | Tăng trưởng tài sản nhanh, ngân hàng số ONEBANK | CASA thấp, tăng vốn liên tục |
| OCB | Ngân hàng đô thị; cổ đông chiến lược Nhật Bản | Bán lẻ, SME, vốn ngoại | Chất lượng tài sản sau chu kỳ trái phiếu |
| MSB | Ngân hàng Hàng hải | CASA cao, vốn rẻ | Tăng trưởng tín dụng, sở hữu |
Nhìn bảng, bạn sẽ thấy vị trí khá đặc biệt của KLB: trong nhóm ngân hàng nhỏ, KienlongBank là cái tên có hiệu suất sinh lời năm 2025 thuộc hàng cao nhất nhưng nguồn vốn rẻ thuộc hàng thấp nhất. Những ngân hàng như MSB đi con đường ngược lại — vốn rẻ, hiệu suất vừa phải. Hai mô hình này phản ứng rất khác nhau khi lãi suất đi lên: ngân hàng có CASA cao chịu áp lực ít hơn, ngân hàng dựa vào tiền gửi có kỳ hạn và liên ngân hàng như KienlongBank chịu áp lực nhanh hơn. Ở chiều ngược lại, khi lãi suất đi xuống, KLB có thể hưởng lợi nhanh hơn.
Dự đoán xu hướng: ba kịch bản cho KienlongBank giữa hai hướng kéo
Không ai biết chắc KienlongBank sẽ ra sao trong ba năm tới, và bài này sẽ không đưa ra giá mục tiêu. Điều bạn có thể làm là xác định những biến số quan trọng nhất, rồi vẽ ra vài kịch bản với điều kiện cụ thể để tự theo dõi. Khi dữ liệu mới xuất hiện, bạn sẽ biết thực tế đang đi theo kịch bản nào.
Năm biến số quyết định tương lai của KienlongBank
Một là kết quả xử lý khoản phải thu 343 tỷ đồng. Đây là biến số ngắn hạn nhưng có tác động lan toả: tới lợi nhuận năm 2026, tới ý kiến kiểm toán năm, tới margin, và tới niềm tin của thị trường vào hệ thống kiểm soát giao dịch của một ngân hàng số.
Hai là NIM. Với CASA khoảng 6%, NIM quanh 4% của KienlongBank phụ thuộc lớn vào việc cho vay được ở mức lãi suất cao. Nếu cạnh tranh huy động đẩy chi phí vốn lên trong khi lãi suất cho vay bị ép xuống, NIM sẽ co lại nhanh.
Ba là chất lượng tín dụng nhóm xây dựng – bất động sản. Hơn một nửa dư nợ thuộc nhóm ngành xây dựng. Nếu thị trường bất động sản và đầu tư hạ tầng thuận lợi, nhóm này sinh lời tốt; nếu chu kỳ đảo chiều, đây là nơi nợ xấu xuất hiện đầu tiên.
Bốn là khả năng biến số hoá thành tiền rẻ và phí. Đến nay, số hoá đã giúp KienlongBank cắt chi phí rõ rệt. Bước tiếp theo — kéo CASA lên, tăng phí dịch vụ đều đặn — mới quyết định lợi thế dài hạn.
Năm là quản trị và sự ổn định của bộ máy. Hội sở mới ở Đồng Nai, ban điều hành trẻ, các thay đổi nhân sự cấp cao, những kiến nghị sau thanh tra: mỗi thứ đều cần thời gian để kiểm chứng.
Kịch bản lạc quan: hiệu suất 2025 trở thành mặt bằng mới
Điều kiện để kịch bản này xảy ra: khoản phải thu 343 tỷ đồng được đối soát và xử lý với mức trích lập nhỏ, báo cáo kiểm toán năm 2026 có ý kiến chấp nhận toàn phần, KLB trở lại danh sách margin; NIM giữ quanh 4% nhờ lãi suất ổn định; nợ xấu theo báo cáo tài chính giữ dưới 2% và tỷ lệ bao phủ thực tế tăng lên; ngân hàng hoàn thành hoặc vượt kế hoạch 2.600 tỷ đồng lợi nhuận trước thuế năm 2026; CASA và lãi dịch vụ bắt đầu cải thiện từ hệ sinh thái MyShop, thẻ Visa Signature và khách hàng ưu tiên; việc dời hội sở về Đồng Nai giúp mở rộng tệp khách hàng doanh nghiệp với chất lượng tốt; và có thể có một nhà đầu tư chiến lược, trong hoặc ngoài nước, tham gia với tỷ lệ đáng kể.
Trong kịch bản này, thị trường có cơ sở để thu hẹp khoảng chiết khấu P/B so với nhóm ngân hàng có ROE tương đương, và KLB có thể thu hút nhiều hơn dòng tiền tổ chức. Nhưng hãy nhớ: ngay cả kịch bản lạc quan cũng cần nhiều điều kiện cùng xảy ra.
Kịch bản cơ sở: tăng trưởng vừa phải, hai hướng kéo cùng tồn tại
Điều kiện: khoản phải thu được xử lý với một mức trích lập vừa phải, ảnh hưởng tới lợi nhuận một hoặc hai quý nhưng không làm lệch hẳn kế hoạch; NIM giảm nhẹ do chi phí vốn tăng; lợi nhuận năm 2026 xấp xỉ kế hoạch, tăng trưởng những năm sau quanh mức một chữ số cao đến thấp hai chữ số; nợ xấu nhích lên nhưng trong tầm kiểm soát; CASA cải thiện chậm; cổ tức tiếp tục chủ yếu bằng cổ phiếu.
Đây là kịch bản mà ngân hàng vẫn là một cái tên hiệu suất tốt trong nhóm ngân hàng nhỏ, nhưng thị trường chưa sẵn sàng định giá nó ngang các ngân hàng có vốn rẻ và quy mô lớn. Cổ phiếu có thể đi ngang trong vùng rộng, phản ứng chủ yếu theo kết quả quý và diễn biến chung của nhóm ngân hàng. Với nhà đầu tư dài hạn, lợi nhuận đến chủ yếu từ việc ngân hàng tái đầu tư lợi nhuận với ROE khá, chứ không phải từ việc được định giá lại.
Kịch bản xấu: rủi ro tập trung và rủi ro vận hành cùng lộ ra
Điều kiện: khoản phải thu 343 tỷ đồng phải trích lập phần lớn hoặc phát sinh thêm vấn đề liên quan trong quá trình đối soát; báo cáo kiểm toán năm tiếp tục có ý kiến ngoại trừ; thị trường bất động sản hoặc đầu tư xây dựng chững lại khiến nợ nhóm 4, nhóm 5 tăng mạnh trong danh mục ngành xây dựng; chi phí vốn tăng nhanh làm NIM co lại; thu hồi nợ đã xử lý không còn đóng góp lớn như năm 2025; và các kiến nghị sau thanh tra đòi hỏi trích lập, phân loại lại nợ.
Trong kịch bản này, lợi nhuận có thể giảm so với đỉnh 2025, ROE rơi về vùng thấp hơn nhiều, và các yếu tố cổ phiếu — thanh khoản mỏng, không margin, cơ cấu cổ đông cô đặc — sẽ khuếch đại biến động giá. Vùng trũng 2019–2020, khi lợi nhuận trước thuế có năm chỉ còn khoảng 86 tỷ đồng, cho thấy với một ngân hàng quy mô nhỏ, lợi nhuận cả năm có thể lao dốc rất nhanh. Kịch bản này không phải dự báo, mà là điều bạn phải chuẩn bị tâm lý nếu nắm giữ KLB.
Những dấu hiệu sớm bạn nên theo dõi mỗi quý
Bạn không cần đợi đến cuối năm mới biết thực tế đang đi theo kịch bản nào. Dưới đây là các dấu hiệu sớm, xếp theo mức độ quan trọng.
- Công bố thông tin về khoản phải thu 343 tỷ đồng — ngân hàng đã hẹn đề xuất biện pháp xử lý trong tháng 9/2026; báo cáo quý III/2026 sẽ cho thấy kết quả.
- Chi phí dự phòng so với PPOP — nếu chi phí dự phòng tăng mạnh trong khi PPOP đi ngang, kịch bản xấu đang đến gần.
- Thuyết minh dư nợ theo ngành — tỷ trọng ngành xây dựng tiếp tục tăng hay đã chững lại.
- Nợ nhóm 2, nhóm 4 — nợ cần chú ý và nợ nghi ngờ là “đèn vàng” trước khi thành nợ mất vốn.
- Tiền gửi không kỳ hạn và lãi dịch vụ — dấu hiệu số hoá đã chuyển thành lợi thế vốn hay chưa.
- Nhân sự cấp cao và tiến độ dời hội sở — sự ổn định của bộ máy trong giai đoạn chuyển đổi.
- Danh sách margin của HOSE — KLB trở lại danh sách được cho vay ký quỹ là tín hiệu các vấn đề kiểm toán đã được giải quyết.
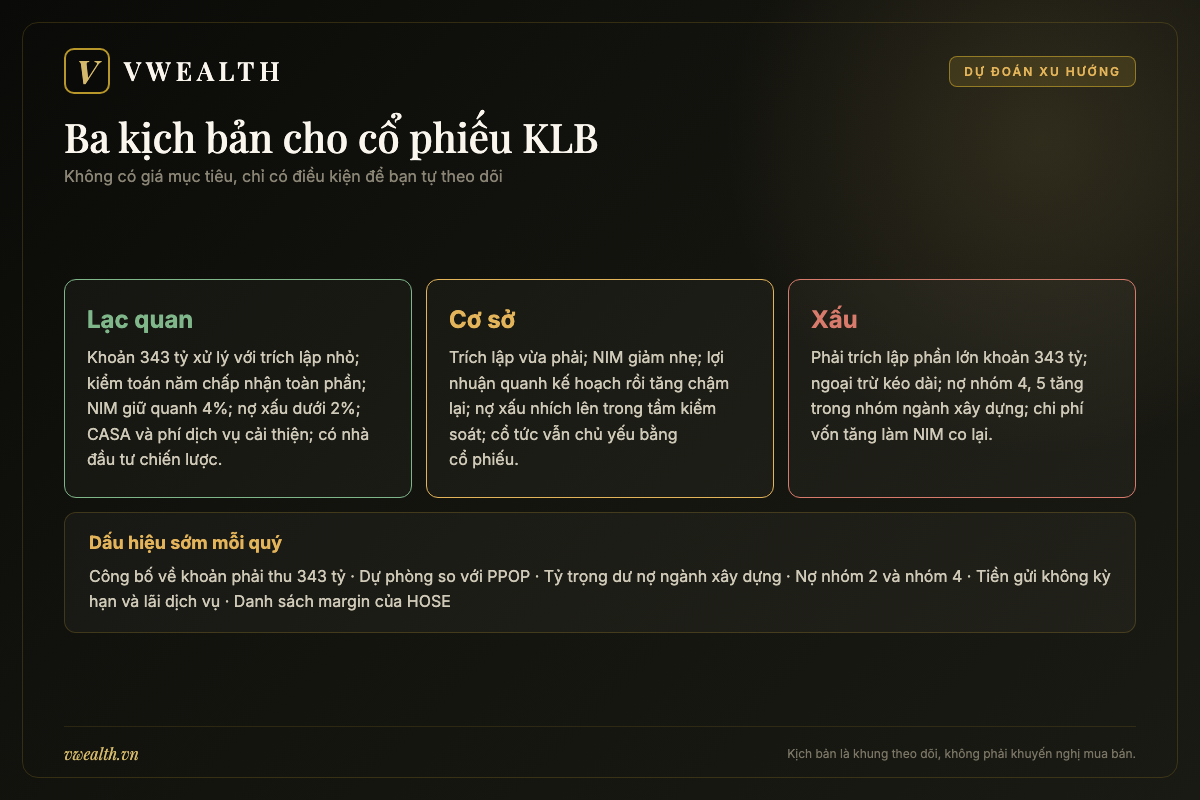
Vậy có nên mua cổ phiếu KLB không? Cân lợi hại của một ngân hàng nhỏ hiệu suất cao
Đến đây, bạn đã có đủ dữ kiện để tự trả lời. Chương cuối gom lại những điểm cộng, điểm trừ, và giúp bạn xác định KLB có hợp với cách đầu tư của mình hay không. Nhắc lại: đây là phân tích lợi – hại, không phải khuyến nghị mua hay bán.
Những điểm cộng thuyết phục
Hiệu suất sinh lời thuộc nhóm cao của ngành. Năm 2025, NIM quanh 4%, ROE trên 22% theo công bố của ngân hàng, lợi nhuận trước thuế khoảng 2.323 tỷ đồng. Quan trọng hơn, phần tăng trưởng đến chủ yếu từ lợi nhuận trước dự phòng, không phải từ cắt giảm trích lập. Nửa đầu 2026 vẫn tăng 27,6%.
Chi phí vận hành đã được cắt giảm thật. Tỷ lệ giao dịch số khoảng 98%, nhân sự năm 2025 giảm 13,25%, chi phí hoạt động cả năm 2025 chỉ tăng khoảng 2% dù tổng thu nhập hoạt động tăng khoảng 32%, và quý I/2026 chi phí hoạt động giảm khoảng 28% so với cùng kỳ (ước tính của vwealth từ báo cáo tài chính; cả nửa đầu 2026 chi phí tăng nhẹ khoảng 2%). Một ngân hàng nhỏ có chi phí thấp có thể cạnh tranh ở những phân khúc mà ngân hàng lớn thấy không đáng để phục vụ.
Đệm vốn khá và vốn điều lệ tăng đều. CAR hợp nhất 14,38% cuối năm 2025; vốn điều lệ tăng từ 3.652,8 tỷ đồng năm 2021 lên khoảng 7.527 tỷ đồng năm 2026 mà không cần phát hành riêng lẻ làm giảm tỷ lệ sở hữu của cổ đông nhỏ.
Đã lên HOSE, có thêm cơ hội tiếp cận dòng tiền tổ chức. Khối ngoại gần như chưa sở hữu, room còn gần như nguyên vẹn; nếu các vấn đề kiểm toán được giải quyết, KLB có thêm cửa để được chú ý hơn so với thời UPCoM.
Vùng trũng lịch sử đã qua. Lợi nhuận trước thuế đã đi từ khoảng 86 tỷ đồng năm 2019 lên hơn 2.300 tỷ đồng năm 2025, và trái phiếu VAMC đã tất toán từ năm 2019.
Những điểm trừ không thể bỏ qua
Ý kiến ngoại trừ và cắt margin năm 2026. Khoản phải thu 343 tỷ đồng chưa được kiểm toán đánh giá được, và cho đến khi có kết luận, đây là điểm không chắc chắn lớn nhất.
Rủi ro tập trung tín dụng. Nhóm ngành xây dựng chiếm khoảng 54% dư nợ giữa năm 2026 (ước tính của vwealth), cộng bất động sản khoảng 59,7%; khoảng 75% dư nợ là cho công ty trách nhiệm hữu hạn. Các kết luận thanh tra tại một số chi nhánh cũng nhắc tới tập trung tín dụng vào một số ít khách hàng.
Nguồn vốn đắt. CASA khoảng 6%, thấp hơn rất xa mặt bằng ngành; ngân hàng phụ thuộc vào tiền gửi có kỳ hạn, liên ngân hàng và trái phiếu. Khi lãi suất tăng, NIM chịu áp lực nhanh.
Chất lượng lợi nhuận có phần khó dự báo. Thu hồi nợ đã xử lý đóng góp khoảng 17% lợi nhuận trước thuế năm 2025 (ước tính của vwealth); lãi dịch vụ giảm mạnh nửa đầu 2026; nợ nhóm 4 tăng mạnh trong năm 2025.
Cổ phiếu “khó tính”. Cơ cấu cổ đông cô đặc, thanh khoản mỏng, chưa có margin, cổ tức chủ yếu bằng cổ phiếu, lịch sử nhiều lần đổi nhóm cổ đông chi phối. Nhà đầu tư cần tiền mặt đều đặn sẽ không phù hợp.
| Tiêu chí | Điểm cộng | Điểm trừ |
|---|---|---|
| Hiệu suất | NIM quanh 4%, ROE năm 2025 trên 22% theo công bố | Cần chứng minh bền qua nhiều năm, không chỉ năm 2025 |
| Chất lượng tài sản | Nợ xấu dưới 2% theo các cách tính; trái phiếu VAMC đã tất toán | Nợ nhóm 2 và nhóm 5 tăng nửa đầu 2026; bao phủ vênh giữa các nguồn |
| Cơ cấu tín dụng | Tăng trưởng tín dụng tốt, biên lãi cao | Nhóm ngành xây dựng khoảng 54% dư nợ |
| Nguồn vốn | Huy động tăng vượt kế hoạch; CAR 14,38% | CASA khoảng 6%; phụ thuộc liên ngân hàng, trái phiếu |
| Số hoá | 98% giao dịch số, chi phí giảm mạnh | Chưa kéo được CASA; phí dịch vụ giảm; rủi ro lừa đảo |
| Quản trị | Ban lãnh đạo trẻ, 3/9 thành viên HĐQT độc lập | Ý kiến ngoại trừ 2026; kết luận thanh tra một số chi nhánh |
| Cổ phiếu | Đã lên HOSE; room ngoại còn gần nguyên; không pha loãng tỷ lệ qua cổ tức cổ phiếu | Cắt margin từ 4/9/2026; thanh khoản mỏng; không có cổ tức tiền mặt |
Cổ phiếu KLB hợp với ai, không hợp với ai
Có thể phù hợp với nhà đầu tư dài hạn chấp nhận biến động, muốn đặt cược vào một ngân hàng nhỏ có hiệu suất cao, đủ kiên nhẫn theo dõi từng quý và chờ các vấn đề kiểm toán được làm rõ. Cũng có thể phù hợp với nhà đầu tư đang xây danh mục ngân hàng đa dạng, muốn một vị thế nhỏ ở nhóm “ngân hàng nhỏ – hiệu suất cao” bên cạnh các ngân hàng lớn, vốn rẻ. Với những người này, tỷ trọng hợp lý là tỷ trọng mà nếu kịch bản xấu xảy ra, danh mục vẫn chịu được.
Không phù hợp với nhà đầu tư cần cổ tức tiền mặt đều đặn; người dùng margin (vì KLB đang không được cho vay ký quỹ); người không có thời gian đọc báo cáo quý; và người chỉ mua vì cổ phiếu từng tăng 131% trong năm 2025. Cũng không phù hợp với ai muốn một “cổ phiếu ngân hàng phòng thủ” — KLB là ngân hàng nhỏ với rủi ro tập trung, không phải một ngân hàng quốc doanh quy mô lớn.
Nếu bạn mới bắt đầu với cổ phiếu ngân hàng, hãy đọc thêm tổng quan cổ phiếu ngân hàng – chứng khoán trên vwealth, rồi so KLB với các ngân hàng tư nhân lớn hơn như VIB hay TPBank để thấy sự khác biệt về quy mô, vốn rẻ và mức độ ổn định.
Những câu hỏi người đọc hay tìm về cổ phiếu KLB
KLB niêm yết ở sàn nào? Từ ngày 15/1/2026, KLB niêm yết trên HOSE. Trước đó, cổ phiếu giao dịch trên UPCoM từ ngày 29/6/2017 đến ngày 6/1/2026. Bài HOSE, HNX, UPCoM khác nhau thế nào giải thích ý nghĩa của việc chuyển sàn.
KienlongBank và KSBank có phải là một? KSBank là nhãn hiệu ngân hàng số mà KienlongBank ra mắt năm 2021; ngân hàng từng dự định đổi tên sang KSBank nhưng theo VietNamNet (1/2023) việc này chưa được chấp thuận. Giấy phép thành lập và hoạt động cấp đổi ngày 3/4/2026 ghi tên viết tắt là Ngân hàng Kiên Long (KienLong Bank).
Ai là cổ đông lớn của KienlongBank? Theo tóm tắt sổ cổ đông ngày 6/7/2026, không có cá nhân hay tổ chức nào sở hữu từ 5% vốn. Tuy vậy, tại đại hội thường niên 2026, 81 cổ đông tham dự đã đại diện khoảng 80,47% cổ phần có quyền biểu quyết, nên quyền biểu quyết thực tế khá tập trung.
KienlongBank có chia cổ tức tiền mặt không? Trong giai đoạn gần đây, ngân hàng chủ yếu chia cổ tức bằng cổ phiếu: 60% năm 2025 và 29,5% năm 2026. Lãnh đạo ngân hàng giải thích ưu tiên giữ lại lợi nhuận để tăng vốn.
Vì sao KLB bị cắt margin? Từ ngày 4/9/2026, HOSE đưa KLB vào danh sách không đủ điều kiện giao dịch ký quỹ vì báo cáo tài chính hợp nhất bán niên 2026 được soát xét có kết luận không phải ý kiến chấp nhận toàn phần, liên quan khoản phải thu hơn 343 tỷ đồng đang đối soát.
KienlongBank có chuyển hội sở không? Đại hội cổ đông ngày 23/4/2026 đã thông qua chủ trương chuyển trụ sở chính từ An Giang về Đồng Nai (54,73% số phiếu dự họp tán thành); ngày 3/7/2026 HĐQT chọn địa điểm dự kiến tại toà nhà Sonadezi, phường Trấn Biên, và việc chuyển còn chờ cơ quan nhà nước có thẩm quyền chấp thuận. Ngân hàng cho biết vẫn duy trì hoạt động tại An Giang.
Lời kết
KienlongBank là một câu chuyện hiếm trên thị trường Việt Nam: một ngân hàng nông thôn sinh ra ở Rạch Giá năm 1995, đi qua ba thập kỷ với nhiều đời cổ đông, từng có năm lợi nhuận trước thuế chỉ còn khoảng 86 tỷ đồng, rồi trong năm năm gần đây biến mình thành một ngân hàng số có hiệu suất sinh lời thuộc nhóm cao nhất ngành. Năm 2025 là năm đẹp nhất trong lịch sử của ngân hàng, và việc lên HOSE đầu năm 2026 là phần thưởng xứng đáng cho chặng đường ấy.
Nhưng KienlongBank hôm nay cũng đang đứng giữa hai hướng kéo. Gốc rễ là mạng lưới miền Tây, hộ kinh doanh, khách hàng nhỏ; tham vọng là ngân hàng số, khách hàng cao cấp, hội sở ở Đồng Nai và một danh mục tín dụng nghiêng mạnh về xây dựng. Hai hướng ấy có thể bổ sung cho nhau — số hoá giúp phục vụ khách hàng nhỏ với chi phí thấp, tín dụng lớn giúp tăng trưởng nhanh — nhưng cũng có thể kéo căng ngân hàng, như ý kiến ngoại trừ năm 2026 và các kết luận thanh tra đã nhắc. Vì vậy, câu trả lời sòng phẳng cho câu hỏi có nên mua cổ phiếu KLB là: đây là một khoản đặt cược vào việc hiệu suất năm 2025 trở thành bản chất của ngân hàng, không phải một cổ phiếu ngân hàng phòng thủ. Nếu bạn chọn tham gia, hãy tham gia với tỷ trọng vừa phải, với danh sách tín hiệu rõ ràng ở chương 7, và sau khi đã so giá mua với giá trị sổ sách cùng ROE mà bạn tin là bền vững. Số liệu định giá, lợi nhuận, nợ xấu cập nhật của KLB và các ngân hàng cùng ngành luôn có trong báo cáo phân tích trên vwealth.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.