Mở bảng giá lên, cạnh mỗi mã có một cột ghi “NN” hoặc “Room” kèm một con số phần trăm. Phần lớn nhà đầu tư cá nhân lướt qua nó. Nhưng nếu bạn từng thắc mắc vì sao khối ngoại mua ròng cả tháng mà giá không nhúc nhích, hoặc vì sao một cổ phiếu tốt mãi không thấy quỹ ngoại vào, thì room ngoại là gì chính là câu hỏi cần trả lời trước.
Room ngoại là một trong số ít quy định ở thị trường Việt Nam mà nhà đầu tư nước ngoài phải sống chung, còn nhà đầu tư trong nước thì gần như không cảm nhận được — cho tới khi nó tạo ra một đợt bán ra bắt buộc hoặc chặn đứng một dòng tiền mà ai cũng đang chờ.
Bài này giải thích cơ chế bằng tiếng người: ba con số phải đọc, trần khác nhau theo ngành, room âm là gì, và bốn bước tra trong hai phút.
Room ngoại là gì?
Trả lời gọn: Room ngoại là tỷ lệ tối đa mà toàn bộ nhà đầu tư nước ngoài cộng lại được sở hữu tại một doanh nghiệp niêm yết. Nó do quy định ngành ấn định chứ không do doanh nghiệp tự chọn. Khi tỷ lệ sở hữu nước ngoài chạm trần, không nhà đầu tư nước ngoài nào mua thêm được, dù có tiền và dù cổ phiếu đang rẻ.
Ba con số phải đọc, không phải một
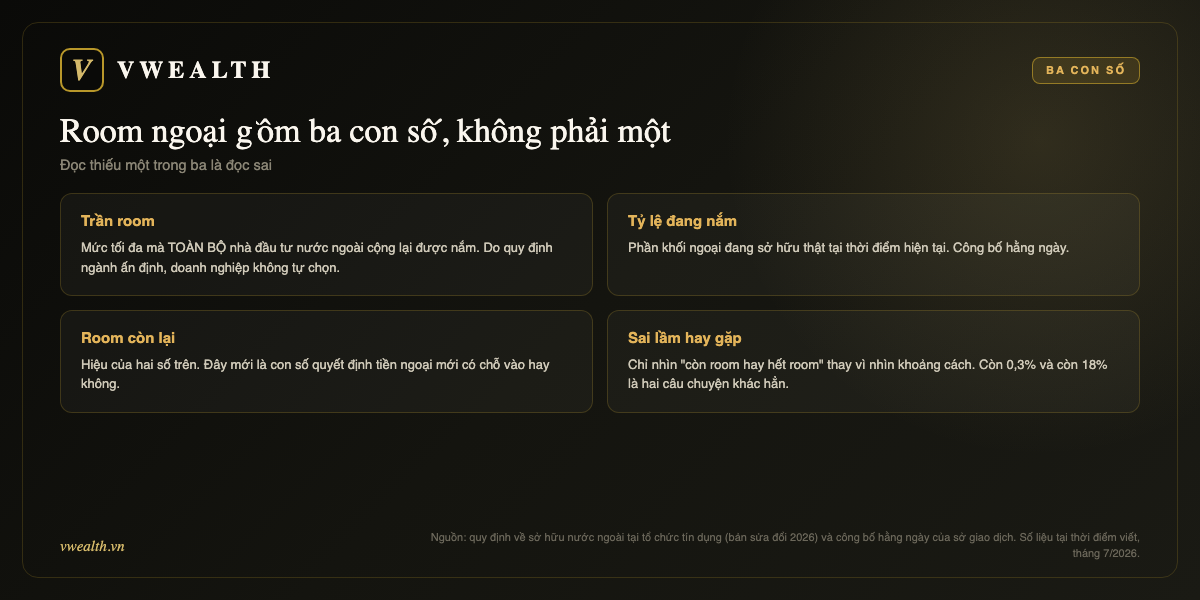
Chỗ sai phổ biến nhất là coi room ngoại như một trạng thái bật/tắt: “còn room” hay “hết room”. Thực ra nó là ba con số, và cả ba đều cần.
Con số 1 — trần room
Mức tối đa cho phép. Với phần lớn ngành thông thường, trần có thể lên tới 100%. Với tổ chức tín dụng thì chặt hơn nhiều.
Trần này không cố định vĩnh viễn — quy định sửa đổi được, và ngành nghề kinh doanh của doanh nghiệp thay đổi cũng có thể làm trần đổi theo.
Con số 2 — tỷ lệ khối ngoại đang nắm
Phần thực tế đang được sở hữu bởi nhà đầu tư nước ngoài tại thời điểm hiện tại. Sở giao dịch công bố hằng ngày.
Con số 3 — khoảng cách giữa hai số trên
Đây mới là con số có ý nghĩa. Nó cho biết còn bao nhiêu phần trăm vốn mà tiền ngoại mới có thể vào.
Một mã còn 0,3% room và một mã còn 18% room đều hiện là “còn room” trên bảng giá, nhưng đó là hai câu chuyện hoàn toàn khác nhau. Cái đầu gần như kín; cái sau còn dư địa lớn.
Trần room khác nhau thế nào theo ngành
Với phần lớn doanh nghiệp sản xuất, tiêu dùng, bán lẻ, công nghiệp — trần có thể tới 100%, nghĩa là gần như không có rào cản.
Nhóm tổ chức tín dụng thì khác hẳn:
Ngân hàng thương mại thông thường: 30%. Đây là trần chung, áp cho phần lớn ngân hàng niêm yết.
Ngân hàng thuộc diện nhận chuyển giao bắt buộc: tới 49%. Quy định sửa đổi cho phép nhóm ngân hàng nhận chuyển giao bắt buộc trong quá trình tái cơ cấu được nới trần lên tối đa 49% vốn điều lệ, với điều kiện không do Nhà nước nắm chi phối. Nhóm được nhắc tới gồm MBB, HDB, VPB.
Tổ chức tín dụng phi ngân hàng: 50%.
Trong trần 30% còn ba lớp nữa
Chi tiết này giải thích một chuyện nhiều người thấy khó hiểu: mã còn room mà khối ngoại vẫn không mua mạnh.
Trong trần tổng, quy định còn giới hạn từng chủ thể: cá nhân nước ngoài tối đa 5%, tổ chức nước ngoài không phải tổ chức tín dụng tối đa 15%, và tổ chức tín dụng nước ngoài tối đa 20% vốn điều lệ.
Nghĩa là room tổng còn, nhưng một quỹ cụ thể có thể đã chạm trần của chính nó. Phần còn lại chỉ dùng được bởi một chủ thể khác chưa chạm trần.
Room âm là gì
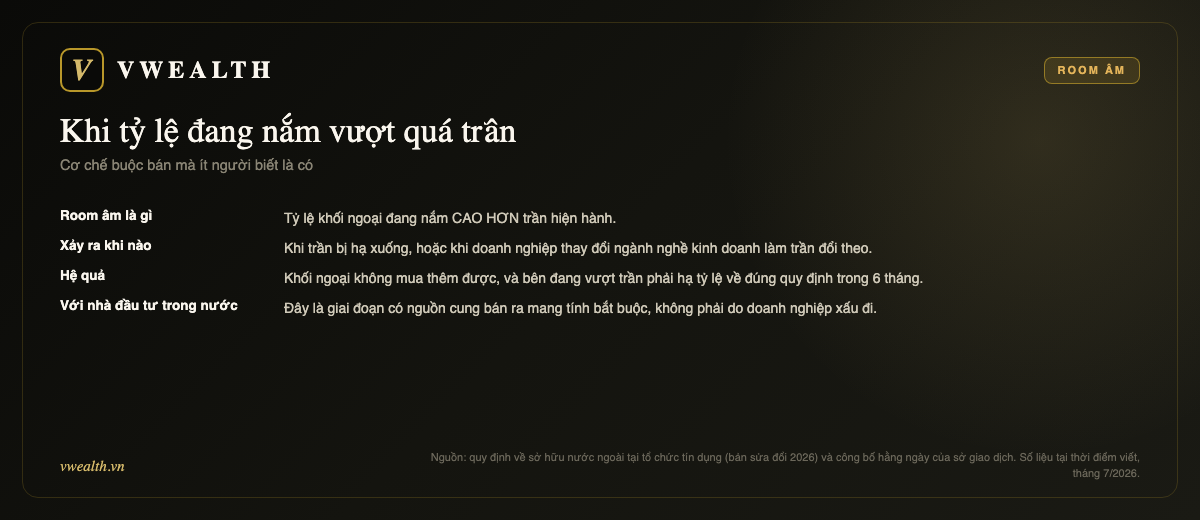
Thỉnh thoảng bạn sẽ thấy cụm “room ngoại âm”. Nghe vô lý — làm sao một tỷ lệ lại âm được?
Nó không có nghĩa là tỷ lệ sở hữu âm. Nó có nghĩa là tỷ lệ khối ngoại đang nắm cao hơn trần hiện hành.
Xảy ra khi nào
Chủ yếu khi trần bị hạ xuống sau khi khối ngoại đã mua vào, hoặc khi doanh nghiệp thay đổi ngành nghề kinh doanh khiến trần áp dụng đổi theo.
Hệ quả
Khối ngoại không mua thêm được. Và bên đang vượt trần phải giảm tỷ lệ nắm giữ về đúng quy định — với tổ chức tín dụng, quy định cho sáu tháng để làm việc đó.
Đây là điểm quan trọng với nhà đầu tư trong nước: trong giai đoạn đó có một nguồn cung bán ra mang tính bắt buộc, không phải vì doanh nghiệp xấu đi. Hiểu sai chỗ này dễ dẫn tới kết luận sai về cơ bản doanh nghiệp.
Cách tra room ngoại trong hai phút
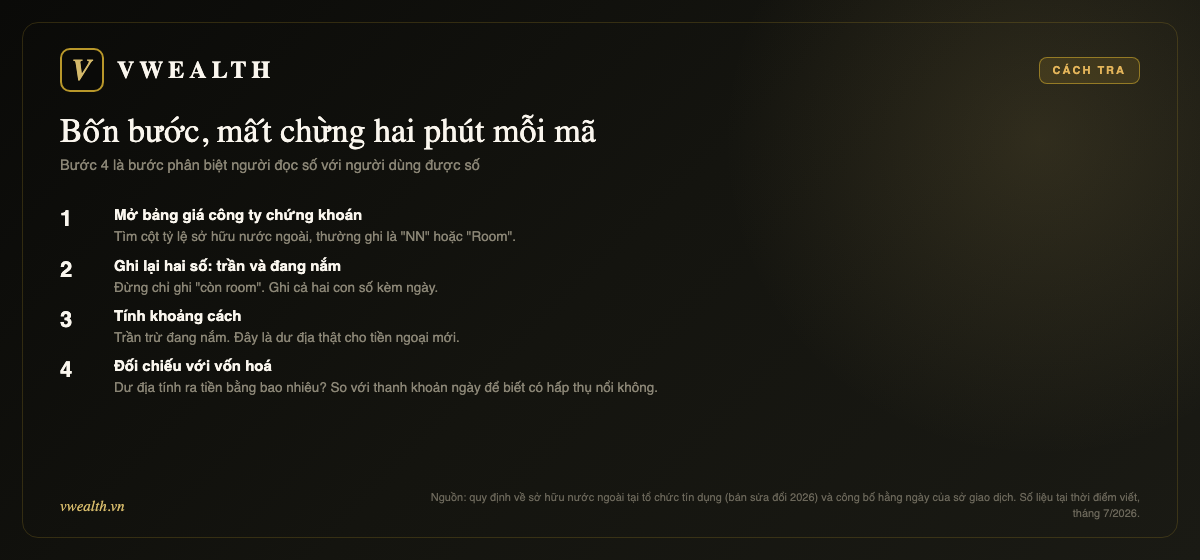
Bước 1 — mở bảng giá
Hầu hết bảng giá của công ty chứng khoán đều có cột tỷ lệ sở hữu nước ngoài. Sở giao dịch cũng công bố hằng ngày.
Bước 2 — ghi lại hai con số kèm ngày
Trần và tỷ lệ đang nắm. Ghi cả hai, kèm ngày tra. Không ghi thì một tháng sau bạn không so sánh được gì.
Bước 3 — tính khoảng cách
Trần trừ đang nắm. Đây là dư địa thật.
Bước 4 — quy khoảng cách đó ra tiền
Đây là bước ít người làm và là bước có ích nhất.
Lấy phần trăm dư địa nhân với vốn hoá thị trường, ra số tiền mà khối ngoại còn có thể mua thêm. Rồi so với giá trị giao dịch trung bình mỗi phiên.
Nếu dư địa chỉ tương đương vài phiên giao dịch bình thường, thì kể cả khi tiền ngoại muốn vào hết, nó cũng không đủ để làm thay đổi mặt bằng giá. Nếu dư địa tương đương vài chục phiên, câu chuyện khác hẳn.
Vì sao chuyện này quan trọng ngay lúc này
Từ 21/9/2026, Việt Nam chính thức vào nhóm Thị trường mới nổi hạng hai theo phân loại của FTSE Russell. Điều đó tạo ra một lượng cầu bắt buộc từ các quỹ mô phỏng chỉ số.
Nhưng lượng cầu đó chỉ chạm được vào những mã còn dư địa room. Với mã đã kín, quỹ ghi nhận nó trong rổ mà không mua thêm được bao nhiêu.
Đây là lý do vì sao đọc được room ngoại là kỹ năng đáng có ngay trong giai đoạn này. Chi tiết về cơ chế nằm ở bài cổ phiếu nào hưởng lợi từ nâng hạng và mốc tháng 9 và cái gì thật sự đổi.
Cơ chế thị trường riêng bên trong thị trường
Phần này giải thích một hiện tượng mà ai giao dịch mã kín room đều gặp, và ít tài liệu tiếng Việt nói tới.
Nguồn cung duy nhất cho người mua nước ngoài là người bán nước ngoài
Ở một mã đã kín room, cách duy nhất để nhà đầu tư nước ngoài có cổ phiếu là mua lại từ một nhà đầu tư nước ngoài khác. Người bán trong nước không giải phóng phần vốn dành cho khối ngoại.
Kết quả là bên trong thị trường mà bạn nhìn thấy trên bảng điện tồn tại một thị trường thứ hai, mỏng hơn nhiều, chỉ có người nước ngoài giao dịch với nhau.
Vì sao thường có chênh giá
Khi cầu ngoại cao mà nguồn cung cố định, giao dịch giữa hai nhà đầu tư nước ngoài thường xảy ra ở mức giá cao hơn giá khớp lệnh trên sàn. Phần chênh đó là cái giá của việc được sở hữu một thứ có hạn.
Với người mua trong nước, điều này có nghĩa: mã kín room thường đã phản ánh sẵn một phần kỳ vọng, vì nhóm sẵn sàng trả cao nhất đã mua từ trước.
Hệ quả với câu chuyện nâng hạng
Nếu một mã đã có chênh giá cho khối ngoại, quỹ chỉ số muốn mua phải trả mức chênh đó. Điều này làm giao dịch kém hấp dẫn và trong một số trường hợp khiến quỹ nắm giữ dưới tỷ trọng mà rổ yêu cầu.
Nói cách khác, mã kín room chịu thiệt hai lần: không có khối lượng, và phần khối lượng ít ỏi có được thì giá xấu hơn.
Đọc room ngoại theo thời gian, không đọc một lần
Một lần tra cho biết trạng thái. Một chuỗi tra cho biết xu hướng, và xu hướng mới là thứ dùng được.
Ba mẫu hình đáng chú ý
Room thu hẹp dần đều. Khối ngoại đang tích luỹ. Nếu diễn ra trong nhiều tháng mà giá chưa phản ứng mạnh, đó là thông tin đáng ghi nhận — dù không phải tín hiệu mua.
Room nới rộng ra nhanh. Khối ngoại đang rút. Cần tìm hiểu lý do trước khi kết luận: có thể do một quỹ tái cơ cấu danh mục chứ không phải do doanh nghiệp.
Room đứng yên ở mức gần kín trong thời gian dài. Trạng thái cân bằng: có người mua, có người bán, nhưng tổng không đổi. Ở mã như vậy, tác động từ dòng tiền chỉ số mới gần như bằng không.
Cách ghi cho gọn
Một bảng tính bốn cột là đủ: mã, ngày, trần, tỷ lệ đang nắm. Mỗi tháng ghi một dòng cho mỗi mã bạn theo dõi.
Sau ba tháng bạn có thứ mà phần lớn nhà đầu tư cá nhân không có: một chuỗi số liệu về hành vi của khối ngoại ở chính những mã bạn quan tâm, thay vì cảm nhận chung chung từ tin tức.
Room ngoại với các loại nhà đầu tư khác nhau
Nhà đầu tư cá nhân trong nước
Không bị giới hạn bởi room, nhưng chịu tác động gián tiếp. Điều đáng làm là dùng room như một chỉ báo bổ sung: nó cho biết nhóm nhà đầu tư khắt khe nhất về hồ sơ doanh nghiệp đang đứng ở đâu.
Nhà đầu tư nước ngoài cá nhân
Chịu cả trần tổng lẫn trần cá nhân 5% với ngân hàng. Với đa số cá nhân thì trần 5% không bao giờ chạm tới, nên ràng buộc thực tế chỉ là trần tổng.
Quỹ đầu tư nước ngoài
Nhóm chịu ràng buộc nặng nhất, vì họ vừa vướng trần tổng vừa vướng trần chủ thể. Đây là lý do một số quỹ chọn tiếp cận thị trường Việt Nam qua chứng chỉ quỹ hoặc sản phẩm phái sinh thay vì mua cổ phiếu trực tiếp.
Doanh nghiệp niêm yết
Room ngoại ảnh hưởng tới khả năng huy động vốn từ nhà đầu tư chiến lược nước ngoài. Một doanh nghiệp kín room mà muốn bán vốn cho đối tác ngoại sẽ vướng, và đó là lý do vài doanh nghiệp chủ động xin điều chỉnh ngành nghề để thay đổi trần áp dụng.
Bốn hiểu lầm phổ biến
“Hết room nghĩa là cổ phiếu tốt”
Không nhất thiết. Room có thể kín vì khối ngoại đã mua từ nhiều năm trước với luận điểm khác, hoặc vì trần quá thấp so với quy mô doanh nghiệp. Kín room nói lên lịch sử sở hữu, không nói lên chất lượng hiện tại.
“Còn room nghĩa là khối ngoại chê”
Cũng không. Còn room có thể đơn giản vì doanh nghiệp mới lên sàn, hoặc vì thanh khoản chưa đủ để quỹ lớn tham gia.
“Room ngoại chỉ liên quan tới nhà đầu tư nước ngoài”
Sai ở chỗ quan trọng nhất. Nhà đầu tư trong nước chịu tác động gián tiếp qua ba đường: dòng tiền ngoại bị chặn thì thiếu một nguồn cầu; room âm tạo nguồn cung bắt buộc; và mức chênh giá giữa hai nhóm nhà đầu tư ảnh hưởng tới mặt bằng giá chung.
“Trần room không bao giờ đổi”
Đổi được, và đã đổi. Việc nới trần cho nhóm ngân hàng nhận chuyển giao bắt buộc lên 49% là ví dụ gần nhất. Với nhà đầu tư dài hạn, một đợt nới trần ở doanh nghiệp mà khối ngoại đang muốn mua là thay đổi cấu trúc thật, độc lập với mọi câu chuyện chỉ số.
Một ví dụ tính bằng số
Giả sử mã X có vốn hoá 50.000 tỷ đồng, trần room 30%, khối ngoại đang nắm 28,5%.
Dư địa: 1,5% vốn điều lệ. Quy ra tiền theo vốn hoá: khoảng 750 tỷ đồng.
Giả sử giá trị giao dịch trung bình mỗi phiên của mã này là 150 tỷ. Vậy toàn bộ dư địa còn lại tương đương khoảng năm phiên giao dịch bình thường.
Kết luận rút ra: kể cả khi mọi quỹ ngoại đều muốn mua hết phần còn lại, lượng mua đó chỉ bằng một tuần giao dịch. Nó không đủ để tạo ra một mặt bằng giá mới.
Bây giờ đổi một biến: giả sử trần được nới lên 49%. Dư địa thành 20,5% vốn điều lệ, tương đương hơn 10.000 tỷ đồng, tức khoảng 68 phiên giao dịch. Đó là một câu chuyện hoàn toàn khác.
Phép tính này mất ba phút và nó thay thế được rất nhiều tranh luận cảm tính về việc “khối ngoại có vào không”.
Lưu ý: đây là ví dụ minh hoạ bằng số giả định để bạn thấy cách tính, không phải số liệu của một mã cụ thể nào.
Ba việc làm được trong tuần này
Một — tra room của mọi mã đang cầm. Ghi lại trần và tỷ lệ đang nắm kèm ngày. Mười phút cho một danh mục mười mã.
Hai — quy dư địa ra tiền cho ba mã lớn nhất trong danh mục. So với giá trị giao dịch trung bình. Bạn sẽ biết ngay mã nào có chỗ cho câu chuyện dòng tiền ngoại, mã nào không.
Ba — đánh dấu mã nào đang gần kín. Đây là nhóm mà mọi tin tức về nâng hạng gần như không tạo tác động thật, dù báo chí có nhắc tên bao nhiêu lần.
Room ngoại so với các thị trường khác trong khu vực
Việt Nam không phải thị trường duy nhất giới hạn sở hữu nước ngoài, nhưng cách làm thì khác nhau đáng kể.
Một số thị trường trong khu vực áp trần theo ngành tương tự, nhất là với ngân hàng và các ngành liên quan tới an ninh quốc gia. Một số khác đã bỏ gần hết giới hạn và chuyển sang cơ chế phê duyệt từng trường hợp với nhà đầu tư chiến lược.
Điểm khiến trường hợp Việt Nam đáng chú ý là ngân hàng chiếm tỷ trọng rất lớn trong chỉ số, trong khi lại là nhóm bị siết chặt nhất. Hai điều đó cộng lại khiến phần vốn hoá khả dụng cho nhà đầu tư nước ngoài nhỏ hơn nhiều so với vốn hoá danh nghĩa của thị trường.
Đây chính là lý do kỹ thuật khiến tỷ trọng của Việt Nam trong các rổ chỉ số toàn cầu thấp hơn nhiều so với kỳ vọng dựa trên quy mô nền kinh tế. Chỉ số tính theo phần vốn nhà đầu tư nước ngoài thật sự mua được, không tính theo quy mô doanh nghiệp.
Khi nào room ngoại không quan trọng
Nói cho cân, vì không phải quyết định nào cũng cần nhìn tới nó.
Khi bạn đầu tư dài hạn vào doanh nghiệp ngành thường. Trần tới 100% thì gần như không có ràng buộc, và con số room chỉ còn giá trị tham khảo về hành vi khối ngoại.
Khi luận điểm của bạn không liên quan tới dòng tiền ngoại. Nếu bạn mua vì cổ tức, vì định giá rẻ so với lợi nhuận, vì vị thế ngành — room không nằm trong chuỗi lập luận đó.
Khi quy mô đầu tư của bạn nhỏ. Với nhà đầu tư cá nhân trong nước, room không bao giờ là ràng buộc trực tiếp. Nó chỉ là thông tin về bối cảnh.
Room ngoại quan trọng nhất trong đúng một tình huống: khi luận điểm mua của bạn có chứa cụm “khối ngoại sẽ mua”. Lúc đó nó là điều kiện tiên quyết, và bỏ qua nó là bỏ qua chính cái mắt xích mà toàn bộ lập luận đứng trên.
Câu hỏi thường gặp
Room ngoại tra ở đâu chính xác nhất?
Công bố của sở giao dịch là nguồn gốc. Bảng giá của công ty chứng khoán lấy lại từ đó và thường cập nhật trong phiên.
Kín room thì giá có tăng được không?
Có, nhưng không nhờ tiền ngoại mới. Giá vẫn tăng được nhờ kết quả kinh doanh và dòng tiền trong nước.
Vì sao ngân hàng bị siết chặt hơn ngành khác?
Vì ngân hàng là ngành có điều kiện, liên quan tới an toàn hệ thống tài chính. Đây là lựa chọn chính sách, không phải đặc thù kỹ thuật.
Doanh nghiệp có tự nâng trần được không?
Chỉ trong phạm vi quy định cho phép và thường phải qua đại hội cổ đông cùng thủ tục với cơ quan quản lý. Với ngành có điều kiện thì trần do quy định ấn định, doanh nghiệp không tự quyết.
Room ngoại có ảnh hưởng tới cổ tức không?
Không trực tiếp. Nó chỉ giới hạn ai được sở hữu, không giới hạn quyền lợi của cổ đông hiện hữu.
Tóm lại
Câu hỏi room ngoại là gì có câu trả lời một dòng, nhưng cách dùng nó thì cần ba con số: trần, đang nắm, và khoảng cách giữa hai số đó.
Khoảng cách mới là con số có ý nghĩa. Quy nó ra tiền rồi so với thanh khoản ngày thì bạn biết được dòng tiền ngoại có chỗ để tạo tác động thật hay không — điều đặc biệt đáng làm trong giai đoạn từ nay tới tháng 9.
Đọc thêm: phân tích ngành ngân hàng Việt Nam 2026, toàn bộ phân tích cổ phiếu ngân hàng và chứng khoán, và phân tích MBB — một trong ba ngân hàng có trần 49%.
Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán. Số liệu tại thời điểm viết, tháng 7/2026.