Có nên mua cổ phiếu EVF — mã của Công ty Tài chính Tổng hợp Cổ phần Điện lực, cái tên mà nhiều nhà đầu tư vẫn quen gọi là EVNFinance — là câu hỏi hay xuất hiện mỗi khi nhóm cổ phiếu tài chính giá thấp được dòng tiền chú ý. Và đây là một câu hỏi dễ bị trả lời sai ngay từ tiền đề. Chữ “Điện lực” trong tên khiến nhiều người nghĩ đây là “con” của Tập đoàn Điện lực Việt Nam (EVN), được ngành điện bao bọc; chữ “Tài chính” khiến người khác nghĩ đây là một FE Credit thứ hai, sống bằng những khoản vay tiêu dùng lãi cao. Cả hai hình dung đều lệch. Theo báo cáo thường niên 2025 của chính công ty, cổ đông nhà nước nắm 0% vốn; nhóm cổ đông lớn nhất được công bố — Công ty CP Đầu tư Tài chính Hòa An cùng người có liên quan — mới vượt ngưỡng 5% vào cuối năm 2025, nên không ai đủ lớn để kiểm soát công ty; còn dư nợ cho vay hộ kinh doanh, cá nhân chỉ khoảng 2.464 tỷ trên tổng hơn 61.700 tỷ đồng dư nợ cho vay. Bài viết này kể lại hành trình 18 năm của một công ty tài chính mang tên ngành điện nhưng đã không còn là con của EVN, dạy bạn cách đọc số của chính EVF, và cuối cùng trả lời sòng phẳng: cổ phiếu EVF hợp với ai, không hợp với ai.
Trước khi đi tiếp, hãy thống nhất tên gọi. EVF là mã chứng khoán trên sàn HOSE của pháp nhân hiện có tên đầy đủ là Công ty Tài chính Tổng hợp Cổ phần Điện lực, tên tiếng Anh EVF General Finance Joint Stock Company. Trong gần 17 năm, công ty dùng tên Công ty Tài chính Cổ phần Điện lực và thương hiệu EVNFinance (có lúc viết “EVN Finance”). Năm 2025 (Ngân hàng Nhà nước chấp thuận ngày 19/8/2025), công ty đổi tên có thêm chữ “Tổng hợp” cho khớp với cách phân loại mới của Luật Các tổ chức tín dụng 2024, đổi bộ nhận diện sang chữ EVF và dời trụ sở ra khỏi tòa nhà EVN ở số 11 Cửa Bắc về số 11A Cát Linh, Hà Nội. Vì vậy trên mạng bạn sẽ gặp cả ba cách gọi: EVNFinance, EVN Finance và EVF — đều là một doanh nghiệp. Nhãn hiệu cho vay tiêu dùng của công ty có tên riêng là EasyCredit.
Quy ước thứ hai, giống mọi bài trong series phân tích doanh nghiệp của vwealth: mốc thời gian, tên người, tỷ lệ sở hữu và con số trong bài lấy từ tài liệu đã công bố — báo cáo thường niên (BCTN) các năm 2016 đến 2025, báo cáo tài chính kiểm toán 2025 và bán niên 2026 đã soát xét, các công bố thông tin, thông cáo và nghị quyết đại hội đồng cổ đông của EVF, cùng báo chí tài chính. Số của các năm đã khép sổ được dùng làm mốc lịch sử. Bài viết không ghi giá cổ phiếu hôm nay, P/B hay P/E hiện tại, hoặc lợi nhuận quý gần nhất, vì những con số đó thay đổi từng phiên; khi cần, bạn hãy mở báo cáo phân tích của vwealth để xem số cập nhật. Những con số do vwealth tự tính từ số liệu công bố sẽ được ghi rõ là “ước tính của vwealth”.
Từ “ngân hàng riêng” của ngành điện đến công ty tài chính đại chúng: 18 năm của EVF
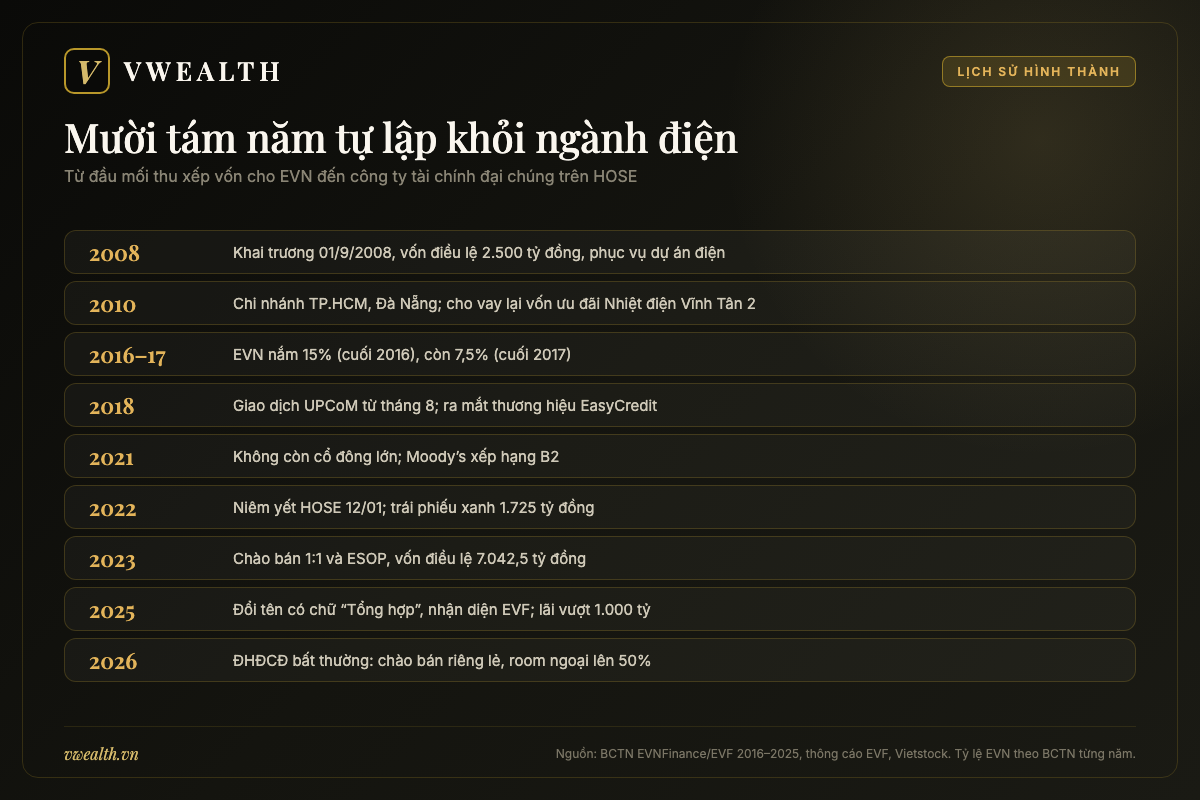
Muốn hiểu cổ phiếu EVF, bạn phải bắt đầu từ một nghịch lý: công ty được sinh ra để phục vụ một tập đoàn nhà nước, nhưng giá trị của nó hôm nay lại nằm ở chỗ đã tự đứng được mà không cần tập đoàn đó. Hành trình ấy không có cú nổ nào kiểu thương vụ tỷ đô. Nó là một chuỗi những bước rời đi chậm rãi: rời vai trò “thủ quỹ” của EVN, rời cơ cấu cổ đông có người đỡ đầu, rời tòa nhà EVN, và cuối cùng rời cả cái tên EVNFinance. Mỗi bước rời đi ấy lại để lại dấu vết trên bảng cân đối kế toán.
2008: sinh ra để thu xếp vốn cho các dự án điện
Đại hội đồng cổ đông đầu tiên của công ty họp ngày 29/5/2008. Ngày 7/7/2008, Thống đốc Ngân hàng Nhà nước ký Giấy phép số 187/GP-NHNN cho phép công ty hoạt động, và ngày 1/9/2008 Công ty Tài chính Cổ phần Điện lực chính thức khai trương. Vốn điều lệ ban đầu là 2.500 tỷ đồng — theo BCTN của chính công ty, đây là quy mô thuộc nhóm đầu trong hệ thống công ty tài chính Việt Nam thời điểm đó.
Sứ mệnh được ghi rõ trong các tài liệu giới thiệu: làm đầu mối thu xếp vốn và quản trị vốn cho các dự án điện thuộc EVN và các đơn vị thành viên, đồng thời cung cấp dịch vụ tài chính cho doanh nghiệp trong ngành điện và các thành phần kinh tế khác. Bối cảnh năm 2008 giải thích vì sao mô hình này ra đời. Đó là giai đoạn nhiều tập đoàn nhà nước lập công ty tài chính riêng để chủ động dòng tiền nội bộ: một tập đoàn có hàng trăm dự án nguồn điện và lưới điện, mỗi dự án cần vay hàng nghìn tỷ đồng, cần một đơn vị hiểu dự án điện để gom vốn, giải ngân và quản lý khoản vay. Hãy hình dung EVNFinance thời kỳ đầu như bộ phận tài chính của một gia đình rất đông con, được tách ra thành một công ty có giấy phép tín dụng.
Nhưng cũng từ ngày đầu, công ty là một công ty cổ phần có hàng chục nghìn cổ đông cá nhân. BCTN 2016 cho thấy cuối năm đó công ty có hơn 57.000 cổ đông, trong đó cá nhân trong nước nắm khoảng 69% vốn. Nghĩa là EVNFinance chưa bao giờ là doanh nghiệp 100% vốn EVN; nó là một công ty đại chúng mà EVN là cổ đông lớn và là khách hàng quan trọng.
2009–2012: đầu mối cho vay lại và những hợp đồng “đặc thù ngành điện”
Tháng 4/2010, hai chi nhánh tại TP. Hồ Chí Minh và Đà Nẵng đi vào hoạt động. Cũng năm 2010, công ty có cột mốc mà BCTN gọi là “đầu tiên” với dịch vụ quản lý ủy thác cho vay lại và kiểm soát chi: được Chính phủ giao làm cơ quan cho vay lại khoản vay ưu đãi của Dự án Nhà máy Nhiệt điện Vĩnh Tân 2. Nói nôm na, khi một dự án điện lớn vay vốn nước ngoài qua kênh Chính phủ, cần có một đơn vị trong nước đứng ra nhận vốn, cho chủ đầu tư vay lại, kiểm soát từng khoản chi và thu nợ. EVNFinance làm vai trò đó.
Trước đó một năm, năm 2009, công ty ký văn kiện ghi nhớ với Đại sứ quán Đan Mạch về triển khai Cơ chế phát triển sạch (CDM) cho các dự án năng lượng tại Việt Nam. Năm 2012, công ty áp dụng hệ thống quản lý chất lượng ISO 9001:2008. Những chi tiết này nghe khô, nhưng chúng cho thấy “gen” của doanh nghiệp: thẩm định dự án hạ tầng năng lượng, làm việc với nguồn vốn quốc tế và tiêu chuẩn môi trường. Mười lăm năm sau, chính gen ấy trở thành lợi thế khi công ty đi vay các quỹ phát triển châu Âu để tài trợ điện mặt trời, điện gió.
Đến báo cáo năm 2025, EVF cho biết toàn bộ các dự án do công ty quản lý cho vay lại đều đã đóng giải ngân, chuyển sang giai đoạn trả nợ gốc, không phát sinh nợ xấu hay nợ quá hạn. Mảng từng là lý do tồn tại của công ty nay chỉ còn là một phần nhỏ, chạy nốt vòng đời của các khoản vay cũ.
2016–2019: EVN từng bước rời khỏi nhóm cổ đông lớn
Đây là chương quan trọng nhất để hiểu “góc khác thường” của EVF. Theo BCTN 2016, đến 31/12/2016, công ty có đúng một cổ đông nắm từ 5% trở lên là Tập đoàn Điện lực Việt Nam với 37,5 triệu cổ phần, tương đương 15% vốn điều lệ. Chủ tịch Hội đồng quản trị khi đó, ông Hoàng Văn Ninh, là người đại diện phần vốn của EVN.
Một năm sau, BCTN 2017 ghi EVN còn 18,75 triệu cổ phần, tức 7,5% vốn, và nhóm cổ đông lớn có thêm Ngân hàng TMCP An Bình (ABBank). Cuối năm 2018, BCTN ghi hai cổ đông lớn nắm tổng cộng 39,75 triệu cổ phần, tương đương 15,9% — theo suy luận của vwealth, con số này khớp với 18,75 triệu cổ phần của EVN cộng 21 triệu cổ phần của cổ đông lớn còn lại. Đến cuối năm 2019, BCTN chỉ còn ghi một cổ đông lớn với 21 triệu cổ phần (8,4%) — con số không khớp với phần 18,75 triệu cổ phần của EVN, nên theo suy luận của vwealth từ các BCTN liên tiếp, EVN đã không còn nằm trong nhóm cổ đông từ 5% trở lên vào thời điểm đó.
Tại sao EVN rút? Báo Đầu tư viết rằng EVN thoái vốn tại EVNFinance “theo quy định của Chính phủ” và ghi mốc năm 2018; còn theo các BCTN liên tiếp, dấu vết sở hữu của EVN chỉ biến khỏi nhóm cổ đông lớn trong khoảng 2018–2019 — hai nguồn lệch nhau về mốc năm, nên bạn hãy hiểu đây là một quá trình kéo dài hơn một năm. Bối cảnh chung là chủ trương giai đoạn 2016–2020 yêu cầu các tập đoàn nhà nước tập trung vào ngành chính, rút vốn đầu tư ngoài ngành ở tài chính, ngân hàng, bảo hiểm, bất động sản. Chính BCTN 2018 của EVNFinance, ở phần rủi ro môi trường kinh doanh, cũng nhắc tới “tiến trình thoái vốn ngoài ngành, đặc biệt là thoái vốn trong lĩnh vực tài chính, ngân hàng” như một yếu tố của thị trường năm đó. EVN không phải trường hợp duy nhất; nhiều tập đoàn cũng rút khỏi ngân hàng, công ty chứng khoán, công ty bảo hiểm trong cùng giai đoạn. Cổ đông lớn còn lại cũng rời nhóm ≥5% sau đó: báo chí mô tả giai đoạn này là lúc “EVN và ABBank rút vốn”.
Đến 31/12/2021, BCTN ghi nhận không còn cổ đông lớn nào. Và BCTN 2025 xác nhận bằng một dòng rất ngắn trong bảng cơ cấu cổ đông: “Cổ đông nhà nước: 0 cổ đông, 0 cổ phần, 0%”. Cái tên “Điện lực” còn đó, nhưng sợi dây sở hữu với EVN thì đã không còn.
2018–2022: UPCoM, EasyCredit và cú chuyển lên HOSE
Tháng 8/2018, cổ phiếu EVF bắt đầu đăng ký giao dịch trên UPCoM — sàn dành cho cổ phiếu đại chúng chưa niêm yết (nếu bạn chưa rõ khác biệt giữa các sàn, bài HOSE, HNX, UPCoM khác nhau thế nào giải thích khá kỹ). Cũng năm 2018, công ty ra mắt thương hiệu EasyCredit để cung cấp sản phẩm cho vay tiêu dùng — bước đi đầu tiên ra khỏi “vùng an toàn” của khách hàng doanh nghiệp ngành điện.
Năm 2021, Moody’s Investors Service lần đầu xếp hạng tín nhiệm công ty ở mức B2. Ngày 12/1/2022, cổ phiếu EVF chính thức chuyển từ UPCoM sang niêm yết trên HOSE; theo Vietstock và Người Quan Sát, hơn 304,7 triệu cổ phiếu lên sàn với giá tham chiếu phiên đầu tiên 19.050 đồng/cổ phiếu, biên độ dao động ngày đầu ±20%. Tháng 6/2022, EVNFinance phát hành đợt trái phiếu xanh đầu tiên trị giá 1.725 tỷ đồng (tương đương khoảng 75 triệu USD theo thông cáo của công ty), được GuarantCo bảo lãnh một phần. Công ty cho biết đây là giao dịch phát hành trái phiếu xanh bằng đồng nội tệ được bảo lãnh một phần đầu tiên tại Việt Nam; giao dịch này nhận giải “Giao dịch thị trường cận biên tốt nhất” của FinanceAsia và giải “Giao dịch của năm” tại IJGlobal Awards 2022.
2023: gấp đôi vốn trong một năm
Trước đó, năm 2022, công ty đã hai lần trả cổ tức bằng cổ phiếu, đưa vốn điều lệ từ 3.047 tỷ lên 3.510,6 tỷ đồng (số tại 31/12/2022 theo BCTN 2022 và báo cáo tài chính). Năm 2023 mới là năm bản lề về vốn. Công ty chào bán gần 351,1 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 1:1 với giá 11.000 đồng/cổ phiếu — phương án đã được đại hội năm 2022 thông qua. Kết quả cho thấy sức mua của cổ đông cũ có giới hạn: theo Vietstock, đến hạn chót 31/10/2023 cổ đông hiện hữu chỉ đăng ký mua khoảng 124,4 triệu cổ phiếu, tương đương 35,43%; khoảng 226,7 triệu cổ phiếu còn dư được công ty phân phối cho nhà đầu tư khác cùng mức giá, bị hạn chế chuyển nhượng một năm. Theo VnEconomy, toàn bộ đợt chào bán hoàn tất với số tiền thu về gần 3.900 tỷ đồng. Cộng với cổ phiếu ESOP cho người lao động, vốn điều lệ lên 7.042,5 tỷ đồng (Ngân hàng Nhà nước cấp giấy phép sửa đổi ngày 20/5/2024). Chỉ trong một năm, vốn điều lệ tăng hơn gấp đôi. Hệ quả thấy ngay trên hệ số an toàn vốn: CAR cuối 2023 đạt 18,29%, mức cao nhất trong chuỗi số liệu bài này thu thập được.
Cũng năm 2023, lợi nhuận trước thuế đi lùi còn 409,3 tỷ đồng, thấp hơn mức 455,3 tỷ của năm 2022 và chỉ đạt 73% kế hoạch. Đây là chi tiết đáng nhớ: vốn dày lên không tự động biến thành lợi nhuận ngay; phải mất một năm để công ty dùng hết lượng vốn mới cho vay ra.
2024–2026: đổi tên, rời tòa nhà EVN và vượt mốc nghìn tỷ
Năm 2024, vốn điều lệ tăng lên 7.605,7 tỷ đồng nhờ trả cổ tức bằng cổ phiếu (Ngân hàng Nhà nước cấp giấy phép sửa đổi ngày 20/1/2025). Công ty được Forbes Việt Nam đưa vào nhóm 25 thương hiệu dẫn đầu năm 2024. Năm 2025, như đã nói, công ty đổi tên thành Công ty Tài chính Tổng hợp Cổ phần Điện lực, đổi nhận diện sang EVF, dời trụ sở về 11A Cát Linh (Ngân hàng Nhà nước chấp thuận ngày 29/7/2025) và mở chi nhánh Hà Nội — chi nhánh đầu tiên ở miền Bắc ngoài hội sở.
Năm 2025 cũng có một sự kiện quản trị mà nhà đầu tư nên biết. Ngày 8/8/2025, Chánh Thanh tra Ngân hàng Nhà nước ban hành Kết luận thanh tra số 55/KLTT-TTNH5 đối với công ty (khi đó còn mang tên EVNFinance), công bố ngày 15/8/2025. Theo nội dung được CafeF và Thời báo Tài chính Việt Nam đăng lại, kết luận ghi nhận công ty đảm bảo đủ nhân sự quản trị, ban hành đầy đủ quy định nội bộ và có kết quả kinh doanh tăng qua các năm; đồng thời chỉ ra một số tồn tại, vi phạm trong quản trị, điều hành và cấp tín dụng — trong đó có mức độ tập trung tín dụng cao vào nhóm khách hàng lớn, cho vay khi khách hàng chưa đủ điều kiện, phân loại nợ và trích lập dự phòng chưa đúng quy định, cho vay bằng ngoại tệ không đúng quy định. Công ty bị xử phạt hành chính tổng cộng 635 triệu đồng cho ba hành vi và đã nộp phạt ngày 6/6/2025; cơ quan thanh tra đưa ra 5 kiến nghị chung và 27 kiến nghị cụ thể với thời hạn thực hiện từ 1 đến 12 tháng. Kết luận cũng nêu nguyên nhân khách quan là tác động của dịch Covid-19 tới hoạt động của khách hàng vay. Cùng ngày công bố, công ty thông báo thay đổi nhân sự điều hành cấp cao (xem chương 2). Với nhà đầu tư, ý nghĩa của sự kiện nằm ở chỗ: rủi ro tập trung tín dụng không còn là suy đoán của người phân tích mà đã được cơ quan giám sát nêu trong văn bản — đó là thứ nên theo dõi trong các báo cáo tiếp theo.
Về kinh doanh, năm 2025 là năm lớn nhất trong lịch sử công ty: tổng tài sản 83.058 tỷ đồng (tăng 39%), lợi nhuận trước thuế 1.104,2 tỷ đồng (tăng 57%), lần đầu vượt mốc nghìn tỷ. Công ty được CafeF vinh danh “Công ty Tài chính của năm” tại giải FChoice 2025.
Sang năm 2026, ngày 21/8, đại hội đồng cổ đông bất thường thông qua ba việc: chào bán riêng lẻ tối đa 85 triệu cổ phiếu (tối đa 850 tỷ đồng theo mệnh giá, đưa vốn điều lệ lên tối đa khoảng 8.455 tỷ đồng), nâng tỷ lệ sở hữu nước ngoài tối đa từ 15% lên không quá 50%, và bầu ông Nguyễn Cảnh Anh — nguyên Chủ tịch HĐQT Eximbank giai đoạn 4/2024–12/2025 theo lý lịch ứng viên do công ty công bố — làm thành viên độc lập HĐQT. Ngày 22/9/2026, Ủy ban Chứng khoán Nhà nước có Công văn 9371/UBCK-PTTT về hồ sơ thông báo tỷ lệ sở hữu nước ngoài tối đa 50% tại EVF; theo báo Người Quan Sát, văn bản đề nghị Tổng công ty Lưu ký và Bù trừ Chứng khoán cập nhật tỷ lệ mới trên hệ thống. Cùng ngày, Ngân hàng Nhà nước có Công văn 4357/QLGS6 chấp thuận việc tăng vốn điều lệ của EVF (công ty công bố ngày 25/9/2026) — bước pháp lý cần có trước khi đợt chào bán riêng lẻ được triển khai.
| Mốc | Sự kiện | Ý nghĩa với nhà đầu tư |
|---|---|---|
| 01/9/2008 | Khai trương, vốn điều lệ 2.500 tỷ đồng | Ra đời như đầu mối thu xếp vốn cho ngành điện |
| 2010 | Chi nhánh TP.HCM, Đà Nẵng; cơ quan cho vay lại vốn ưu đãi Nhiệt điện Vĩnh Tân 2 | Hình thành năng lực thẩm định dự án năng lượng |
| 31/12/2016 | EVN là cổ đông lớn duy nhất, 15% | Còn “người đỡ đầu” nhà nước |
| 31/12/2017 | EVN còn 7,5%; ABBank trong nhóm cổ đông lớn | Bắt đầu thoái vốn theo chủ trương rút khỏi tài chính |
| 8/2018 | Giao dịch UPCoM; ra mắt EasyCredit | Cổ phiếu có thanh khoản; thử sức cho vay tiêu dùng |
| 31/12/2021 | Không còn cổ đông nào từ 5% trở lên | Cổ đông phân tán |
| 12/01/2022 | Chuyển sang niêm yết HOSE | Mở cửa cho quỹ đầu tư, tăng minh bạch |
| 6/2022 | Trái phiếu xanh 1.725 tỷ đồng, GuarantCo bảo lãnh một phần | Tiếp cận nguồn vốn dài hạn, quốc tế |
| 2023 | Chào bán 1:1 giá 11.000 đồng và ESOP, vốn điều lệ 7.042,5 tỷ đồng | Vốn dày gấp đôi, CAR 18,29%; cổ đông cũ chỉ mua khoảng 35% phần quyền |
| 8/2025 | Công bố kết luận thanh tra NHNN (phạt 635 triệu đồng); thay Tổng Giám đốc | Quản trị tín dụng và mức tập trung khách hàng trở thành điểm cần theo dõi |
| 2025 | Đổi tên có chữ “Tổng hợp”, nhận diện EVF; lợi nhuận trước thuế 1.104 tỷ đồng | Tách hẳn hình ảnh khỏi EVN; quy mô vượt nghìn tỷ lãi |
| 12/2025 | Nhóm Hòa An và người có liên quan công bố nắm 5,56% | Lần đầu sau nhiều năm có nhóm cổ đông vượt ngưỡng 5% |
| 21/8/2026 | ĐHĐCĐ bất thường: chào bán riêng lẻ 85 triệu cổ phiếu, room ngoại lên 50% | Chuẩn bị tăng vốn và đón cổ đông ngoại |
| 22/9/2026 | NHNN chấp thuận tăng vốn điều lệ; UBCK xác nhận hồ sơ room 50% | Đợt chào bán riêng lẻ đủ điều kiện pháp lý để triển khai |
Bảng trên cho thấy một điều: gần như mọi bước ngoặt của EVF đều là một lần “tự lập” thêm. Đó vừa là điểm mạnh, vừa là điểm cần hỏi kỹ. Một công ty tài chính không còn cổ đông chiến lược kiểm soát, không còn tập đoàn mẹ, thì ai đảm bảo nó có đủ vốn và đủ nguồn huy động khi thị trường căng? Chương tiếp theo sẽ đi vào câu hỏi đó.
Ban lãnh đạo và cơ cấu sở hữu EVF: cổ đông phân tán, không còn vốn nhà nước, bộ máy nhỏ gọn
Với phần lớn ngân hàng và công ty tài chính Việt Nam, câu hỏi “ai là chủ” có câu trả lời khá rõ: một tập đoàn, một gia đình, một ngân hàng mẹ hay một đối tác nước ngoài. Với EVF, câu trả lời theo sổ sách là: không có ai đủ lớn để kiểm soát. Nhóm cổ đông lớn nhất hiện được công bố nắm khoảng 5–6% vốn, phần còn lại chia cho hơn 71.000 cổ đông. Đó là điều hiếm gặp ở một tổ chức tín dụng, và nó định hình cách bạn nên nhìn cổ phiếu này.
Ai đang nắm EVF: đọc bảng cơ cấu cổ đông cuối năm 2025
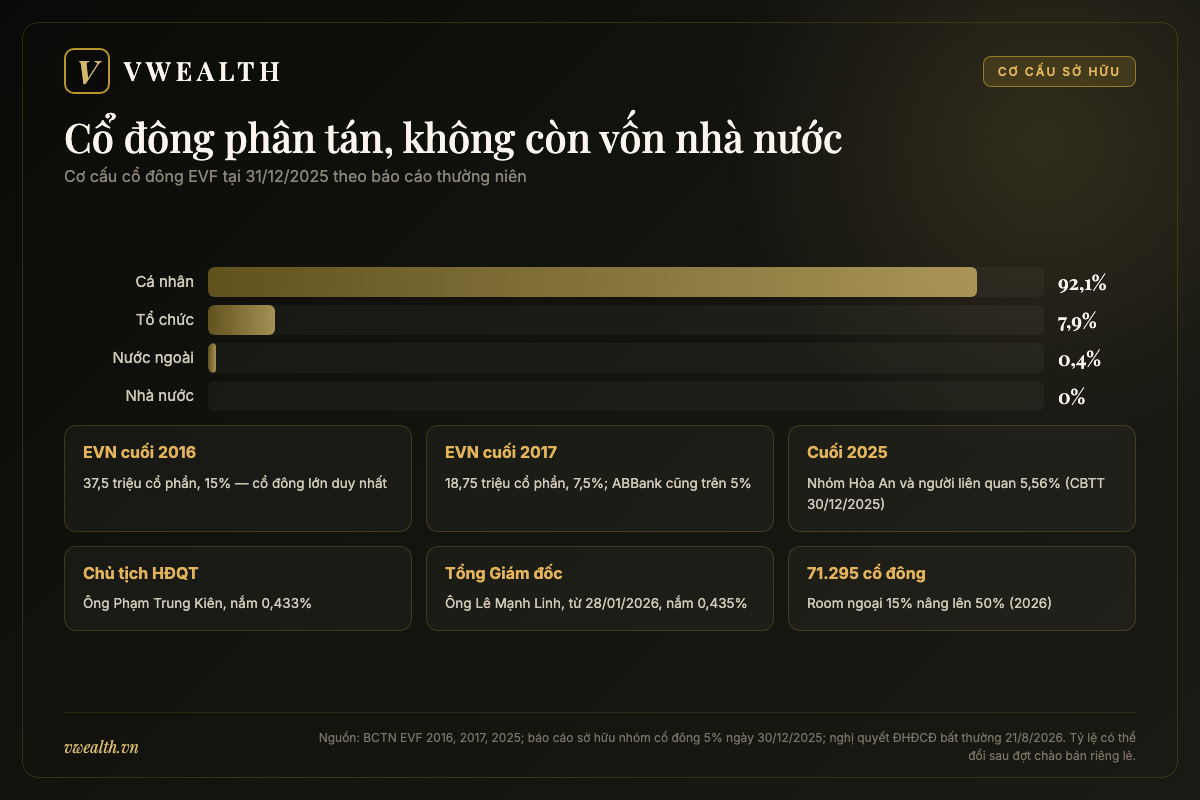
Theo BCTN 2025, tại ngày 31/12/2025, EVF có 760.565.802 cổ phần phổ thông lưu hành, không có cổ phiếu quỹ, không có cổ phần ưu đãi. Tổng số cổ đông là 71.295. Bảng cơ cấu cổ đông ghi:
| Tiêu chí | Nhóm | Số cổ đông | Tỷ lệ sở hữu |
|---|---|---|---|
| Theo tỷ lệ sở hữu | Cổ đông lớn (từ 5% trở lên) | 0 | 0% |
| Cổ đông nhỏ | 71.295 | 100% | |
| Nhà nước và khác | Cổ đông nhà nước | 0 | 0% |
| Cổ đông khác | 71.295 | 100% | |
| Tổ chức và cá nhân | Tổ chức | 59 | 7,9% |
| Cá nhân | 71.236 | 92,1% | |
| Trong nước và nước ngoài | Trong nước | 71.222 | 99,6% |
| Nước ngoài | 73 | 0,4% |
Ba con số đáng chú ý. Thứ nhất, nhà đầu tư cá nhân nắm hơn 92% vốn — tức cổ phiếu EVF về bản chất là “cổ phiếu của nhà đầu tư nhỏ lẻ”. Thứ hai, 59 tổ chức chỉ nắm tổng cộng 7,9% — và riêng hai pháp nhân trong nhóm Hòa An (Công ty CP Đầu tư Tài chính Hòa An và Công ty CP Quản lý quỹ Amber) đã nắm khoảng 34,7 triệu cổ phiếu theo báo cáo ngày 30/12/2025, tức hơn một nửa phần của khối tổ chức (ước tính của vwealth). Nghĩa là các quỹ đầu tư chuyên nghiệp khác gần như đứng ngoài. Thứ ba, khối ngoại chỉ nắm 0,4% dù room lúc đó là 15%. Khi bạn đọc tin “EVF mở room ngoại lên 50%”, hãy nhớ con số nền này: cánh cửa được mở rộng thêm 35 điểm phần trăm, nhưng người nước ngoài thực tế mới đứng ở ngưỡng cửa.
Cần nói thêm một điểm để tránh hiểu nhầm: bảng trên đếm theo từng cổ đông trong danh sách. Luật Các tổ chức tín dụng 2024 định nghĩa cổ đông lớn gồm cả sở hữu gián tiếp, còn nghĩa vụ báo cáo sở hữu tính gộp cả người có liên quan. Vì vậy, dù bảng cuối năm ghi 0 cổ đông lớn, công bố thông tin cùng thời điểm lại cho thấy một nhóm đã vượt ngưỡng 5%. Theo báo cáo ngày 30/12/2025 gửi Ủy ban Chứng khoán, Công ty CP Đầu tư Tài chính Hòa An mua thêm 16,32 triệu cổ phiếu EVF ngày 25/12/2025, nâng sở hữu lên 31,65 triệu cổ phiếu (4,16%); cộng với người có liên quan là Công ty CP Quản lý quỹ Amber (3,06 triệu cổ phiếu, 0,40%) và ông Nguyễn Văn Cảnh (7,54 triệu cổ phiếu, 0,99%), cả nhóm nắm 42,25 triệu cổ phiếu, tương đương 5,56%. Báo cáo nêu Hòa An và Amber cùng chịu sự kiểm soát của bà Nghiêm Phương Nhi, Chủ tịch HĐQT Hòa An. Báo chí gọi đây là “nhóm Amber Capital” và cho biết sau giao dịch mua thêm 3,4 triệu cổ phiếu ngày 29/12/2025, tỷ lệ của nhóm lên khoảng 6%. Danh sách cổ đông sở hữu từ 1% vốn điều lệ trở lên mà EVF công bố ngày 8/1/2026 cũng chỉ có đúng nhóm này. Ở mức 5–6%, nhóm vẫn cách xa trần 15% cho một cổ đông cùng người có liên quan và không đủ để chi phối; với một doanh nghiệp không có cổ đông kiểm soát, quyền quyết sách thực tế vẫn nằm chủ yếu ở Hội đồng quản trị và ban điều hành.
Hội đồng quản trị: Chủ tịch Phạm Trung Kiên và các thành viên độc lập
Theo website và BCTN 2025 của EVF, Chủ tịch HĐQT hiện nay là ông Phạm Trung Kiên. Tại 31/12/2025, ông sở hữu 3.295.927 cổ phần, tương đương 0,433% vốn — tỷ lệ nhỏ về phần trăm nhưng thuộc nhóm cá nhân nắm nhiều nhất trong danh sách người nội bộ. HĐQT hiện gồm ông Kiên, ông Lê Mạnh Linh (thành viên HĐQT kiêm Tổng Giám đốc) và ba thành viên độc lập: ông Nguyễn Văn Hải, ông Lê Hoài Nam và ông Nguyễn Cảnh Anh (được bầu bổ sung tại ĐHĐCĐ bất thường ngày 21/8/2026).
Việc ba trên năm thành viên HĐQT là thành viên độc lập là một đặc điểm cấu trúc đáng ghi nhận. Ở những tổ chức tín dụng có cổ đông kiểm soát, HĐQT thường gồm đa số người đại diện của nhóm chủ sở hữu. Ở EVF, không có nhóm nào đủ lớn để cử nhiều người, nên thành viên độc lập chiếm tỷ trọng cao hơn. Theo lý lịch ứng viên EVF công bố ngày 20/8/2026, ông Nguyễn Cảnh Anh (sinh năm 1979, thạc sĩ quản trị tài chính quốc tế tại Pháp) bắt đầu sự nghiệp năm 2006 tại PwC, từng làm việc tại HSBC Việt Nam, Techcombank, Viettel và Vingroup; ông cũng từng làm ở chính EVF từ 10/2020 đến 7/2023, vị trí cao nhất là Giám đốc Khối Nguồn vốn. Ông là Chủ tịch HĐQT Eximbank từ 4/2024 đến 12/2025 và từ 4/2026 là Chủ tịch HĐQT kiêm Tổng Giám đốc Công ty CP Amber Capital Holdings. Theo thông cáo của công ty, ông là ứng viên do cổ đông đề cử; danh sách ứng viên đã được Ngân hàng Nhà nước chấp thuận trước đại hội, và lý lịch ghi ông không có lợi ích liên quan tới EVF.
Cũng tại đại hội bất thường 2026, cổ đông thông qua đơn từ nhiệm của ông Mai Danh Hiền — Phó Chủ tịch HĐQT — vì lý do cá nhân, sau hơn 15 năm gắn bó. Ông Hiền là gương mặt quen thuộc của EVF: từng là kế toán trưởng (BCTN 2017), sau đó là Tổng Giám đốc. Tháng 8/2025, HĐQT công bố nhận đơn từ nhiệm chức Tổng Giám đốc của ông (hiệu lực từ 21/8/2025, trùng thời điểm kết luận thanh tra nêu ở chương 1 được công bố) và bầu ông làm Phó Chủ tịch HĐQT; cùng lúc, ông Lê Mạnh Linh thôi chức Phó Chủ tịch để làm Quyền Tổng Giám đốc. Đơn từ nhiệm HĐQT năm 2026 được ông nộp ngày 20/8/2026; BCTN 2025 ghi ông có 14 năm làm việc tại EVF, còn thông cáo đại hội dùng cụm “hơn 15 năm gắn bó”. Khi một người gắn với công ty lâu như vậy rời HĐQT, nhà đầu tư nên theo dõi xem chiến lược có thay đổi hướng hay không, dù thông cáo chính thức không cho thấy dấu hiệu nào như vậy.
Ban điều hành: Tổng Giám đốc Lê Mạnh Linh và một bộ máy dưới 300 người
Ông Lê Mạnh Linh giữ chức Quyền Tổng Giám đốc từ ngày 21/8/2025 và được bổ nhiệm chính thức Tổng Giám đốc từ ngày 28/1/2026 với nhiệm kỳ 5 năm (sau khi Ngân hàng Nhà nước chấp thuận nhân sự ngày 23/1/2026), đồng thời là người đại diện theo pháp luật thay ông Phạm Trung Kiên. Theo BCTN 2025, ông có bằng thạc sĩ luật và kinh tế chuyên ngành luật kinh doanh quốc tế tại Pháp và từng giữ nhiều vị trí quản lý ở các tổ chức tài chính, tín dụng.
Các phó tổng giám đốc gồm ông Lê Anh Tuấn (hơn 22 năm kinh nghiệm ngành điện và tài chính, trong đó 17 năm ở EVF), bà Tôn Thị Hải Yến (hơn 25 năm kinh nghiệm pháp chế, hơn 17 năm ở EVF), ông Nguyễn Xuân Điệp (19 năm kinh nghiệm tài chính – ngân hàng, bổ nhiệm từ 8/4/2025) và ông Tống Nhật Linh (kế toán trưởng từ 1/4/2021, được HĐQT bổ nhiệm Phó Tổng Giám đốc từ 15/5/2026). Đây là đội ngũ có nhiều người gắn bó lâu năm — một đặc điểm thường gặp ở các tổ chức tài chính xuất thân từ khối nhà nước. Riêng vị trí kế toán trưởng thay đổi hai lần trong năm 2026: bà Đào Thị Lan được bổ nhiệm từ 15/5/2026 và nộp đơn từ nhiệm ngày 17/9/2026; từ 21/9/2026, ông Lương Ngọc Huấn — gắn bó với EVF từ năm 2010 — được giao phụ trách kế toán. Với một tổ chức tín dụng, người ký báo cáo tài chính là chức danh bạn nên để mắt khi đọc các kỳ báo cáo tới.
Một con số khiến nhiều người ngạc nhiên: theo báo Người Quan Sát, EVF tạo ra lợi nhuận trước thuế hơn 1.100 tỷ đồng năm 2025 với đội ngũ chưa tới 290 nhân sự; đến 30/6/2026 công ty có 284 cán bộ, nhân viên. BCTN 2025 cũng ghi tỷ lệ chi phí trên thu nhập (CIR) chỉ 12,67%. So với một ngân hàng bán lẻ phải nuôi hàng trăm phòng giao dịch, hay một công ty tài chính tiêu dùng phải nuôi hàng nghìn nhân viên tư vấn tại điểm bán, EVF vận hành giống một “ngân hàng bán buôn” hơn: ít khách, khoản vay lớn, chi phí trên mỗi đồng dư nợ thấp.
Người nội bộ nắm bao nhiêu và vì sao điều đó quan trọng
Bảng tỷ lệ sở hữu của ban lãnh đạo trong BCTN 2025 cho thấy ba người nắm nhiều nhất là ông Lê Mạnh Linh (3.310.980 cổ phần, 0,435%), ông Phạm Trung Kiên (0,433%) và ông Mai Danh Hiền (2.947.529 cổ phần, 0,388%). Bà Tôn Thị Hải Yến nắm 0,114%. Các thành viên còn lại nắm dưới 0,02%. Cộng lại, nhóm người nội bộ nắm khoảng 1,4% vốn (ước tính của vwealth từ bảng công bố). Ngày 16/9/2026, ông Lê Mạnh Linh đăng ký mua thêm 4 triệu cổ phiếu trong khoảng 21/9–20/10/2026; nếu mua hết, sở hữu của ông sẽ lên 7,31 triệu cổ phiếu, tương đương 0,961%. Tại thời điểm viết bài, kết quả giao dịch chưa được công bố.
Con số 1,4% nói với bạn hai điều. Mặt tích cực: những người điều hành có “da thịt” trong cổ phiếu, lợi ích của họ phần nào gắn với cổ đông nhỏ. Mặt cần lưu ý: không có ai nắm đủ nhiều để coi EVF là “tài sản của gia đình mình” theo kiểu các ngân hàng có cổ đông kiểm soát. Điều này có thể tốt (không có một cổ đông chi phối để áp đặt quyết định tín dụng) nhưng cũng có thể là rủi ro (khi cần tăng vốn gấp, không có một cổ đông lớn sẵn sàng bỏ tiền đỡ). Luật Các tổ chức tín dụng cũng quy định thành viên HĐQT, Ban kiểm soát, Tổng Giám đốc không được chuyển nhượng cổ phiếu trong thời gian đương nhiệm — đây là lý do BCTN có mục “cổ phần hạn chế chuyển nhượng”.
Luật mới và trần sở hữu: vì sao EVF khó có “chủ” theo kiểu cũ
Luật Các tổ chức tín dụng 2024 siết trần sở hữu tại tổ chức tín dụng: một cá nhân tối đa 5% vốn, một tổ chức tối đa 10%, một cổ đông cùng người có liên quan tối đa 15%. Với EVF, điều này nghĩa là ngay cả khi có một nhà đầu tư muốn “mua quyền kiểm soát”, họ cũng không thể nắm quá 15% cùng người liên quan — trừ các trường hợp đặc biệt do luật quy định. Room ngoại 50% vì vậy không có nghĩa là một tổ chức nước ngoài có thể nắm một nửa công ty; nó có nghĩa là tổng tất cả nhà đầu tư nước ngoài cộng lại được nắm tới 50%. Nghị quyết đại hội bất thường 2026 ghi rõ các trần áp cho từng nhà đầu tư ngoại: một cá nhân nước ngoài không quá 5%, một tổ chức nước ngoài không quá 15%, một nhà đầu tư nước ngoài cùng người có liên quan không quá 20% vốn điều lệ.
Trong bối cảnh này, kịch bản thực tế nhất cho EVF là nhiều cổ đông tổ chức, mỗi bên vài phần trăm, trong đó có thể có quỹ phát triển hoặc định chế tài chính nước ngoài. Đợt chào bán riêng lẻ tối đa 85 triệu cổ phiếu được thông qua năm 2026 là phép thử đầu tiên: ai sẽ mua, mua bao nhiêu, giá nào. Phương án đã đặt sẵn vài luật chơi: giá chào bán bằng giá trị sổ sách mỗi cổ phiếu tại 31/12/2025 nhân với (1 + tỷ lệ điều chỉnh), trong đó tỷ lệ điều chỉnh do đàm phán và không vượt quá 15% — tại đại hội, lãnh đạo cho biết giá trị sổ sách khoảng 12.900 đồng/cổ phiếu tại 31/12/2025 và khoảng 13.500 đồng tại 30/6/2026; người mua phải là nhà đầu tư chứng khoán chuyên nghiệp, không được trở thành cổ đông lớn sau khi mua; thời gian dự kiến trong năm 2026 hoặc quý I/2027. Ngày 22/9/2026, Ngân hàng Nhà nước đã chấp thuận việc tăng vốn. Tại thời điểm viết bài, danh sách nhà đầu tư cụ thể chưa được công bố; bạn nên theo dõi công bố thông tin của EVF khi đợt chào bán hoàn tất.
Cổ tức: gần như chỉ bằng cổ phiếu
Lịch sử tăng vốn của EVF là lịch sử cổ tức bằng cổ phiếu. Vốn điều lệ đi từ 2.500 tỷ đồng lên 2.649,8 tỷ (3/2020), 3.047,1 tỷ (8/2021), rồi 3.244,9 tỷ và 3.510,6 tỷ đồng qua hai đợt trong năm 2022 — cả bốn lần đều là trả cổ tức bằng cổ phiếu theo BCTN. (Mục thay đổi vốn của BCTN 2025 ghi hai đợt sau vào tháng 4 và tháng 9/2023, nhưng BCTN 2022 và báo cáo tài chính đã ghi vốn điều lệ 3.510,6 tỷ đồng tại 31/12/2022, và phần mốc phát triển của chính BCTN 2025 cũng xếp việc này vào năm 2022.) Sau đợt chào bán 1:1 và ESOP cuối 2023 lên 7.042,5 tỷ, vốn tiếp tục lên 7.605,7 tỷ đồng nhờ một đợt cổ tức cổ phiếu nữa trong năm 2024. Theo tính toán của vwealth từ vốn điều lệ trước và sau, các đợt này tương đương khoảng 6% (2020), 15% (2021), 6,5% và 8,2% (hai đợt năm 2022) và 8% (2024; tỷ lệ 8% này khớp với phương án công ty công bố, ngày đăng ký cuối cùng 18/10/2024) — các tỷ lệ còn lại là ước tính, không phải con số công ty công bố theo từng đợt.
Tiền mặt chi trả cổ tức rất nhỏ: báo cáo lưu chuyển tiền tệ 2025 ghi cổ tức trả cho cổ đông 828 triệu đồng, năm 2024 là 1,74 tỷ đồng — nhiều khả năng là các khoản phần lẻ, tồn đọng. Với một tổ chức tín dụng đang tăng tài sản 30–40% mỗi năm, giữ lại lợi nhuận để bồi đắp vốn là lựa chọn dễ hiểu: vốn chủ sở hữu là “nền móng” quyết định được cho vay bao nhiêu. Đại hội thường niên ngày 3/4/2026 tiếp tục chọn cách này: sau khi trích các quỹ, toàn bộ lợi nhuận năm 2025 cùng lợi nhuận các năm trước để lại — khoảng 1.121 tỷ đồng — được giữ lại phục vụ kinh doanh, không chia cổ tức. Nhưng với nhà đầu tư cần dòng tiền đều đặn, EVF không phải cổ phiếu cổ tức tiền mặt. Bài định giá cổ phiếu ngân hàng của vwealth giải thích vì sao cổ tức cổ phiếu không làm bạn giàu thêm nếu lợi nhuận không tăng tương ứng.
EVF kiếm tiền bằng gì: công ty tài chính cho vay doanh nghiệp, không phải “FE Credit thứ hai”
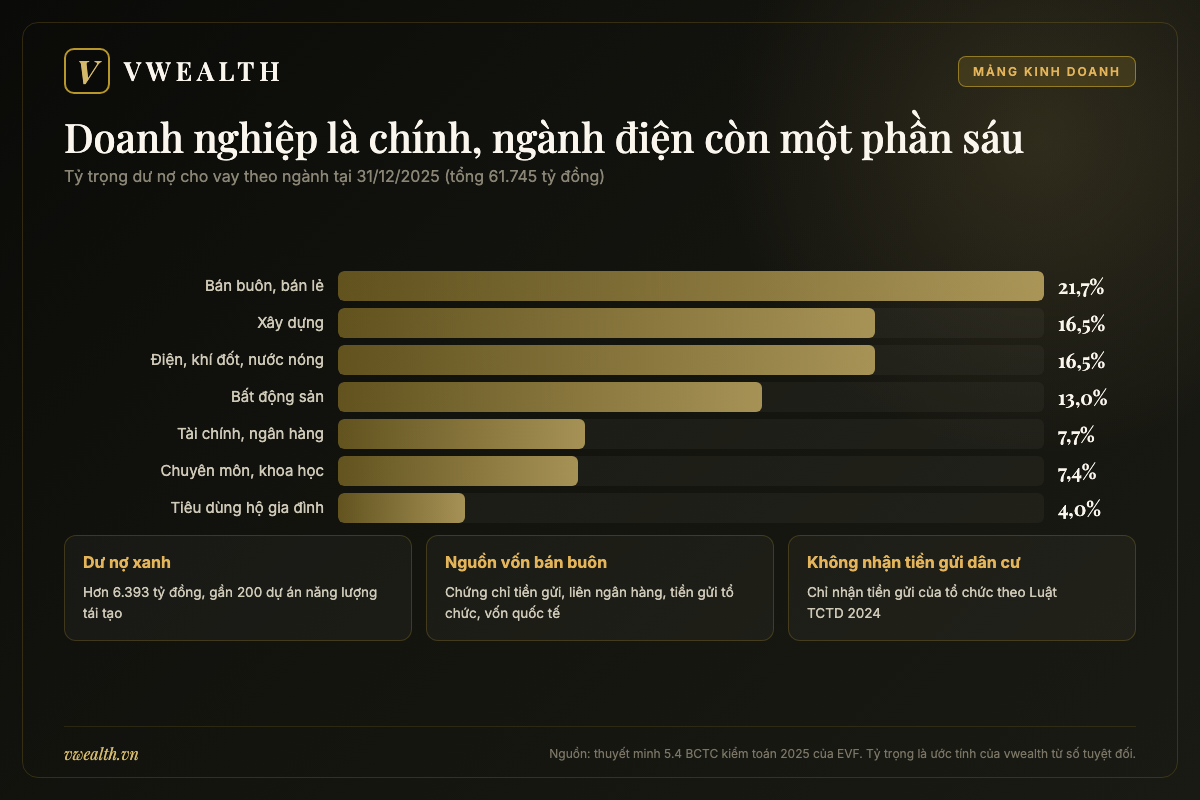
Nếu bạn chỉ nhớ một điều từ chương này, hãy nhớ con số 4%. Theo thuyết minh báo cáo tài chính 2025, dư nợ cho vay “hộ kinh doanh, cá nhân” của EVF là 2.463,8 tỷ đồng trên tổng 61.745 tỷ đồng dư nợ cho vay khách hàng — khoảng 4% (ước tính của vwealth). Phần còn lại, khoảng 96%, là cho vay doanh nghiệp. Trong khi đó, khi nghe cụm “công ty tài chính”, phần lớn nhà đầu tư Việt Nam nghĩ ngay tới FE Credit, HD Saison hay Home Credit — những nơi sống bằng khoản vay tiêu dùng vài chục triệu đồng cho người lao động. EVF là một sinh vật khác hẳn. Để hiểu nó, trước tiên phải hiểu công ty tài chính khác ngân hàng ở đâu.
Công ty tài chính khác ngân hàng thế nào: được làm gì, không được làm gì
Luật Các tổ chức tín dụng xếp công ty tài chính vào nhóm “tổ chức tín dụng phi ngân hàng”. Từ Luật 2024, loại hình này chia thành công ty tài chính tổng hợp và công ty tài chính chuyên ngành (như tài chính tiêu dùng, bao thanh toán). EVF là công ty tài chính tổng hợp — đó chính là lý do chữ “Tổng hợp” được thêm vào tên năm 2025.
Điều lệ hiện hành của EVF (bản sửa đổi, bổ sung năm 2026, Điều 5) liệt kê các hoạt động ngân hàng mà công ty được làm theo Luật Các tổ chức tín dụng 2024: nhận tiền gửi không kỳ hạn và có kỳ hạn của tổ chức; phát hành chứng chỉ tiền gửi để huy động vốn của tổ chức; cho vay; bảo lãnh ngân hàng; chiết khấu, tái chiết khấu; bao thanh toán; cho thuê tài chính; phát hành thẻ tín dụng và các hình thức cấp tín dụng khác theo quy định của Thống đốc. Ngoài ra, công ty được vay Ngân hàng Nhà nước dưới hình thức tái cấp vốn, được vay, gửi tiền, mua bán giấy tờ có giá với các tổ chức tín dụng khác và được vay nước ngoài theo quy định.
Hãy đọc kỹ chữ “của tổ chức”. Đó là khác biệt sống còn: EVF không được nhận tiền gửi tiết kiệm của người dân như một ngân hàng. Nó cũng không cung cấp tài khoản thanh toán cho khách hàng cá nhân — bạn không thể mở tài khoản EVF để nhận lương hay chuyển khoản hằng ngày. Hệ quả là EVF không có “CASA” (tiền gửi không kỳ hạn giá rẻ của hàng triệu người) — thứ vũ khí giúp các ngân hàng lớn có chi phí vốn thấp. Thay vào đó, EVF phải đi “mua” vốn từ doanh nghiệp, từ các tổ chức tín dụng khác, từ quỹ quốc tế và từ việc phát hành giấy tờ có giá. Bù lại, công ty tài chính được làm một số việc mà vài ngân hàng không chú trọng, như cho thuê tài chính hay bao thanh toán, và có bộ máy gọn hơn.
Về an toàn vốn, BCTN của EVF ghi tỷ lệ an toàn vốn tối thiểu áp cho công ty là 9% — cao hơn mức 8% áp cho ngân hàng thương mại. Luật đòi công ty tài chính giữ đệm vốn dày hơn chính vì nguồn vốn của nó kém ổn định hơn ngân hàng.
| Tiêu chí | Ngân hàng thương mại (VPB, HDB, SSB…) | Công ty tài chính tổng hợp (EVF) | Công ty tài chính tiêu dùng (FE Credit, HD Saison…) |
|---|---|---|---|
| Nhận tiền gửi dân cư | Có | Không, chỉ tiền gửi của tổ chức | Không |
| Tài khoản thanh toán cá nhân | Có | Không | Không |
| Khách hàng chính | Cá nhân và doanh nghiệp | Doanh nghiệp (khoảng 96% dư nợ năm 2025) | Cá nhân, khoản vay nhỏ |
| Nguồn vốn chính | Tiền gửi khách hàng, CASA | Giấy tờ có giá, liên ngân hàng, tiền gửi tổ chức, vốn quốc tế | Vay ngân hàng mẹ, liên ngân hàng, vốn quốc tế |
| CAR tối thiểu | 8% | 9% (theo BCTN EVF) | 9% |
| Đặc điểm rủi ro | Đa dạng | Tập trung khoản vay lớn, rủi ro thanh khoản nguồn vốn | Nợ xấu cao, lãi suất cao |
Mảng lõi: cho vay doanh nghiệp — ai đang vay tiền của EVF
Thuyết minh 5.3 của báo cáo tài chính 2025 chia dư nợ theo loại khách hàng: công ty TNHH khác 32.522 tỷ đồng (khoảng 52,7%), công ty cổ phần khác 23.580 tỷ (38,2%), công ty TNHH một thành viên 100% vốn nhà nước 3.034 tỷ (4,9%), công ty cổ phần có vốn nhà nước trên 50% chỉ 146 tỷ (0,2%), và hộ kinh doanh, cá nhân 2.464 tỷ (4,0%). Các tỷ lệ phần trăm là ước tính của vwealth từ số tuyệt đối.
Chi tiết này có ý nghĩa với “góc ngành điện” của câu chuyện. Nếu EVF vẫn chủ yếu cho các đơn vị của EVN vay, nhóm “doanh nghiệp nhà nước” phải chiếm phần lớn. Thực tế, khối doanh nghiệp nhà nước và có vốn nhà nước chi phối cộng lại chỉ khoảng 5% dư nợ. Khách hàng của EVF hôm nay chủ yếu là doanh nghiệp tư nhân: công ty TNHH và công ty cổ phần.
Về kỳ hạn, dư nợ ngắn hạn chiếm khoảng 41,7%, trung hạn 40,5%, dài hạn 17,7% (ước tính từ thuyết minh 5.2). Dư nợ dài hạn tăng từ 7.078 tỷ lên 10.950 tỷ đồng trong năm 2025 — phù hợp với việc công ty tài trợ nhiều hơn cho dự án năng lượng tái tạo, vốn có thời gian thu hồi dài. Đây cũng là chỗ bạn cần để ý khi đọc phần nguồn vốn: cho vay dài thì phải huy động dài, nếu không sẽ lệch kỳ hạn.
Dư nợ theo ngành: điện chỉ còn một phần sáu, bất động sản tăng nhanh
Thuyết minh 5.4 cho biết dư nợ theo ngành kinh tế. Đây là bảng mà mọi người đang cân nhắc có nên mua cổ phiếu EVF đều nên đọc, vì nó trả lời câu hỏi “tiền của công ty đang nằm ở đâu”.
| Ngành | 31/12/2024 (tỷ đồng) | 31/12/2025 (tỷ đồng) | Tỷ trọng 2025 (ước tính) |
|---|---|---|---|
| Bán buôn, bán lẻ, sửa chữa xe | 12.083 | 13.413 | 21,7% |
| Xây dựng | 5.727 | 10.215 | 16,5% |
| Sản xuất và phân phối điện, khí đốt, nước nóng | 7.289 | 10.172 | 16,5% |
| Kinh doanh bất động sản | 3.513 | 8.002 | 13,0% |
| Tài chính, ngân hàng, bảo hiểm | 4.832 | 4.784 | 7,7% |
| Hoạt động chuyên môn, khoa học, công nghệ | 3.556 | 4.562 | 7,4% |
| Lưu trú và ăn uống | 2.104 | 2.860 | 4,6% |
| Hoạt động phục vụ tiêu dùng hộ gia đình | 2.592 | 2.446 | 4,0% |
| Chế biến, chế tạo | 603 | 1.561 | 2,5% |
| Các ngành khác | 4.504 | 3.730 | 6,0% |
| Tổng | 46.803 | 61.745 | 100% |
Ba điều rút ra. Một: ngành điện, khí vẫn là một trong ba nhóm lớn nhất với khoảng 10.172 tỷ đồng, tức khoảng một phần sáu dư nợ — “gen ngành điện” vẫn còn, nhưng không còn là toàn bộ câu chuyện. Hai: dư nợ bất động sản tăng từ 3.513 tỷ lên 8.002 tỷ đồng trong một năm, tỷ trọng từ khoảng 7,5% lên 13%. Dư nợ xây dựng cũng gần gấp đôi. Đây là hai ngành nhạy với chu kỳ và thường là nơi nợ xấu xuất hiện khi thị trường đi xuống. Ba: nhóm bán buôn, bán lẻ lớn nhất nhưng tỷ trọng giảm từ khoảng 25,8% xuống 21,7%. Bức tranh chung là một danh mục tín dụng doanh nghiệp đa ngành, đang dịch dần về những ngành nhạy với chu kỳ hơn. Bạn nên theo dõi dòng bất động sản trong các báo cáo tiếp theo.
Và báo cáo tiếp theo đã cho thấy xu hướng ấy tiếp diễn. Theo thuyết minh báo cáo tài chính bán niên 2026 đã soát xét, tại 30/6/2026 dư nợ kinh doanh bất động sản lên khoảng 12.272 tỷ đồng và trở thành ngành có dư nợ lớn nhất, chiếm khoảng 18,3% tổng dư nợ 67.201 tỷ đồng; xây dựng khoảng 10.580 tỷ; bán buôn, bán lẻ khoảng 10.722 tỷ; còn nhóm sản xuất và phân phối điện, khí giảm xuống khoảng 8.019 tỷ đồng (tỷ trọng là ước tính của vwealth). Cộng lại, bất động sản và xây dựng chiếm khoảng 34% dư nợ giữa năm 2026, so với khoảng 29,5% cuối năm 2025. Đây là số liệu một thời điểm; cơ cấu có thể đổi nhanh theo từng quý, nên bạn hãy đối chiếu với báo cáo mới nhất trong báo cáo phân tích của vwealth.
Tài chính xanh và năng lượng: nơi “gen ngành điện” biến thành lợi thế
Theo BCTN 2025, dư nợ xanh của EVF đạt hơn 6.393 tỷ đồng, tài trợ gần 200 dự án năng lượng tái tạo như điện mặt trời, điện gió; thông qua khoản vay tại EVF, hơn 8.000 xe máy điện và hơn 8.000 ô tô điện đã được đưa vào hoạt động. Công ty có sản phẩm cho vay điện mặt trời áp mái và gói tín dụng ESG với lãi suất ưu đãi cho dự án chuyển đổi năng lượng, giảm phát thải. Dư nợ xanh tương đương khoảng 10% dư nợ cho vay (ước tính của vwealth).
Vì sao đây là lợi thế và không chỉ là khẩu hiệu? Vì nó mở ra nguồn vốn. Các định chế tài chính phát triển như Proparco (thuộc Cơ quan Phát triển Pháp), Swedfund (Thụy Điển), OeEB (Ngân hàng Phát triển Áo) hay Quỹ OPEC vì Phát triển Quốc tế có nhiệm vụ rót vốn vào khí hậu, doanh nghiệp nhỏ và tài chính toàn diện ở thị trường mới nổi. Họ không tự cho vay từng dự án điện mặt trời ở Ninh Thuận; họ cần một định chế trong nước đủ năng lực thẩm định và đủ minh bạch để làm trung gian. EVF, với hơn 15 năm thẩm định dự án năng lượng, một đợt trái phiếu xanh có bảo lãnh quốc tế và xếp hạng Moody’s, là ứng viên phù hợp. Ngày 10/9/2026, EVF ký khoản vay cấp cao 20 triệu USD với Proparco, trong đó 50% dành cho dự án có lợi ích về khí hậu và 50% cho doanh nghiệp vừa và nhỏ do phụ nữ lãnh đạo hoặc sở hữu; trước đó năm 2021 Proparco đã cho EVF vay 10 triệu USD. Ngày 7/4/2026, Quỹ OPEC công bố ký khoản vay kỳ hạn cấp cao 25 triệu USD với EVF để mở rộng cho vay doanh nghiệp siêu nhỏ, nhỏ và vừa cùng các khoản đầu tư liên quan khí hậu; CafeF mô tả đây là lần đầu quỹ này rót vốn vào một định chế phi ngân hàng tại Việt Nam. Trước đó, cuối năm 2025, theo báo Người Quan Sát, Swedfund tài trợ 20 triệu USD trong gói 40 triệu USD thu xếp cùng Ngân hàng Phát triển Áo. BCTN 2025 cũng liệt kê một loạt đối tác vốn mới trong năm như INCOFIN, Triodos, EMF Microfinance Fund và Lombard Odier Gateway.
Nói gọn: mảng xanh vừa là nơi EVF cho vay, vừa là “tấm vé” để EVF đi vay vốn dài hạn giá hợp lý. Hai chiều này nuôi nhau.
EasyCredit, mua trước trả sau và ứng lương: mảng cá nhân nhỏ nhưng có chủ đích
EasyCredit ra đời năm 2018 là thương hiệu cho vay tiêu dùng của EVF. Website công ty hiện giới thiệu các sản phẩm cho cá nhân như cho vay tiêu dùng EasyCredit, cho vay ưu đãi cán bộ nhân viên ngành điện, cho vay có tài sản bảo đảm, cho vay cầm cố sổ tiết kiệm và chiết khấu giấy tờ có giá. Theo bài viết về giải FChoice 2025 đăng trên website EVF, công ty triển khai mô hình mua trước trả sau (BNPL) qua hợp tác với Fundiin và Viettel Money, và năm 2025 hợp tác với Gimo cung cấp dịch vụ ứng lương cho người lao động của khách hàng doanh nghiệp.
Cách làm ở đây khác hẳn FE Credit thời hoàng kim: thay vì dựng đội bán hàng hàng nghìn người ở cửa hàng điện máy, EVF “đi nhờ” hệ sinh thái của đối tác công nghệ. Chi phí thấp hơn, nhưng quy mô cũng nhỏ hơn nhiều: toàn bộ nhóm hộ kinh doanh, cá nhân chỉ khoảng 2.464 tỷ đồng dư nợ, và con số này còn giảm nhẹ so với 2.592 tỷ của năm 2024 (đến 30/6/2026 còn khoảng 2.020 tỷ đồng theo báo cáo bán niên). Với nhà đầu tư, điều đó có hai mặt. Mặt tốt: EVF không mang rủi ro nợ xấu tiêu dùng — thứ đã làm lợi nhuận FE Credit lao dốc trong giai đoạn 2022–2024. Mặt kém: EVF cũng không có biên lãi cao đặc trưng của cho vay tiêu dùng; lợi nhuận phải đến từ quy mô và chi phí thấp.
Kinh doanh vốn, đầu tư chứng khoán và mua nợ
Ngoài cho vay, EVF có một danh mục đầu tư tài chính. Theo BCTN 2025, tổng các khoản đầu tư cuối năm là 9.689 tỷ đồng, chiếm 11,7% tổng tài sản, gồm: chứng chỉ tiền gửi của tổ chức tín dụng khác 4.935 tỷ, trái phiếu 2.422 tỷ (trái phiếu Chính phủ 246 tỷ, trái phiếu tổ chức tín dụng 935 tỷ, trái phiếu tổ chức kinh tế 1.241 tỷ), cổ phiếu 487 tỷ và góp vốn, đầu tư dài hạn 1.844 tỷ đồng. Đáng chú ý, danh mục cổ phiếu giảm mạnh từ 1.662 tỷ xuống 487 tỷ đồng; công ty cho biết đã cơ cấu lại theo hướng thận trọng và hiện thực hóa lợi nhuận. Kết quả là lãi thuần từ chứng khoán đầu tư năm 2025 đạt khoảng 170,8 tỷ đồng, trong khi năm 2024 lỗ khoảng 49,7 tỷ.
Đây là điểm bạn nên tách ra khi đọc lợi nhuận: khoản lãi chứng khoán năm 2025 có tính thời điểm, không lặp lại đều đặn như lãi cho vay. Năm 2025 EVF cũng có hoạt động mua nợ mới với 1.988 tỷ đồng nợ gốc đã mua, được xếp vào nhóm nợ đủ tiêu chuẩn. Mảng quản lý ủy thác cho vay lại — “di sản” từ thời Vĩnh Tân 2 — vẫn còn nhưng chỉ là thu nợ các khoản cũ.
Một mảng ít ai để ý là giao dịch hoán đổi ngoại tệ: ngoại bảng cuối 2025 ghi cam kết giao dịch hoán đổi khoảng 17.892 tỷ đồng. Lý do là EVF vay nhiều bằng ngoại tệ từ các quỹ quốc tế (vốn tài trợ, ủy thác bằng ngoại tệ khoảng 8.637 tỷ đồng) nhưng cho vay chủ yếu bằng VND (58.666 tỷ trên 61.745 tỷ). Hoán đổi giúp khóa rủi ro tỷ giá. Báo cáo kết quả kinh doanh ghi lỗ thuần hoạt động ngoại hối khoảng 49 tỷ đồng năm 2025 — có thể hiểu phần nào là “phí bảo hiểm” cho việc vay ngoại tệ.
Mảng nào nuôi mảng nào — và con hào của EVF nằm ở đâu
Ghép các mảnh lại, mô hình của EVF khá đơn giản: huy động vốn bán buôn (giấy tờ có giá, liên ngân hàng, tiền gửi doanh nghiệp, vốn quốc tế) rồi cho doanh nghiệp vay với khoản vay lớn, chi phí vận hành thấp. Năm 2025, thu nhập lãi thuần chiếm khoảng 85% tổng thu nhập hoạt động (1.892 tỷ trên 2.214 tỷ đồng — ước tính của vwealth). Mảng dịch vụ chỉ đóng góp chưa tới 50 tỷ đồng lãi thuần. Nói cách khác, EVF sống gần như hoàn toàn bằng chênh lệch lãi suất.
Con hào — nếu có — nằm ở ba chỗ. Một là năng lực thẩm định dự án năng lượng và uy tín với định chế quốc tế, giúp tiếp cận vốn dài hạn mà nhiều công ty tài chính khác không có. Hai là chi phí vận hành cực thấp: CIR 12,67% năm 2025 theo BCTN, trong khi nhiều ngân hàng có CIR trên 30%. Ba là thương hiệu và quan hệ lâu năm với doanh nghiệp ngành điện. Nhưng hãy thẳng thắn: đây là con hào hẹp. Cho vay doanh nghiệp là thị trường cạnh tranh trực tiếp với ngân hàng thương mại — những nơi có chi phí vốn rẻ hơn nhờ tiền gửi dân cư. EVF chỉ thắng khi chọn được những khách hàng hoặc phân khúc mà ngân hàng lớn không phục vụ nhanh hoặc không đủ linh hoạt. Đó là lý do biên lãi và chất lượng tài sản là hai thứ quyết định câu chuyện cổ phiếu EVF — và là chủ đề của chương tiếp theo.
Vị thế và sức khỏe tài chính: đọc báo cáo trước khi quyết có nên mua cổ phiếu EVF
Đọc báo cáo tài chính của một công ty tài chính khác với đọc báo cáo của một công ty sản xuất. Không có doanh thu bán hàng, không có hàng tồn kho. Thay vào đó là bốn câu hỏi: tiền vay từ đâu và giá bao nhiêu, cho vay ra được bao nhiêu và lãi bao nhiêu, bao nhiêu khoản vay có nguy cơ không đòi được, và vốn chủ sở hữu có đủ dày để chịu cú sốc hay không. Chương này đi qua từng câu, bằng số của chính EVF. Nếu bạn cần ôn lại cách đọc báo cáo nói chung, bài đọc báo cáo tài chính để đầu tư là điểm khởi đầu tốt.
Chín năm lợi nhuận: đi ngang rất lâu, rồi bật mạnh hai năm gần nhất
| Năm | Tổng tài sản (tỷ đồng) | Lợi nhuận trước thuế (tỷ đồng) | CAR | Tỷ lệ nợ xấu |
|---|---|---|---|---|
| 2017 | 19.342 | 212 | 14,5% | 2,09% |
| 2018 | 20.057 | 254 | 13,5% | 2,04% |
| 2019 | 22.124 | 286 | 12,2% | 1,98% |
| 2020 | 28.805 | 286 | 11,04% | 1,32% |
| 2021 | 32.387 | 412 | 12,64% | 1,75% |
| 2022 | 42.197 | 455 | 11,5% | 1,64% |
| 2023 | 49.221 | 409 | 18,29% | 1,08% |
| 2024 | 59.598 | 704 | 12,47% | 0,72% |
| 2025 | 83.058 | 1.104 | 11,16% | 0,75% |
Nguồn: BCTN các năm 2017–2025 của EVNFinance/EVF (nhiều bản là file ảnh, vwealth đọc lại bằng nhận dạng chữ) và báo cáo tài chính năm đã kiểm toán; lợi nhuận làm tròn đến tỷ đồng (năm 2019 là 285,5 tỷ, năm 2020 là 285,7 tỷ). Tỷ lệ nợ xấu năm 2025 tính theo Thông tư 31/2024, các năm trước theo quy định cũ, nên không so sánh tuyệt đối được.
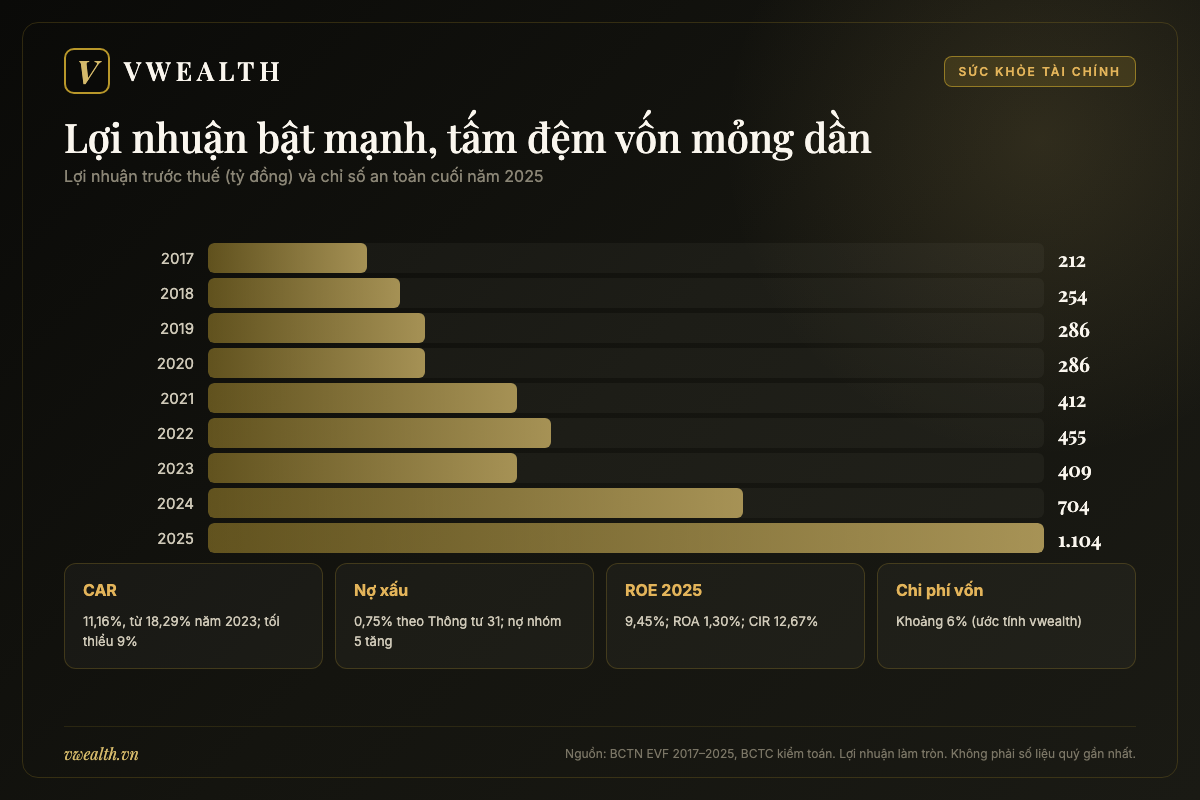
Câu chuyện trong bảng rất rõ. Từ 2017 đến 2023, lợi nhuận trước thuế đi từ khoảng 212 tỷ lên khoảng 409 tỷ đồng — gần gấp đôi sau sáu năm, trong khi vốn điều lệ tăng gần gấp ba. Nghĩa là trong giai đoạn này, lợi nhuận trên mỗi cổ phần không tăng nhiều. Rồi năm 2024 và 2025, lợi nhuận bật lên 704 tỷ và 1.104 tỷ đồng — gần gấp ba năm 2023 chỉ sau hai năm. Lãi cơ bản trên cổ phiếu (EPS) theo báo cáo kết quả kinh doanh là 704 đồng năm 2024 và 1.123 đồng năm 2025.
Điều gì tạo ra cú bật? Phần lớn là quy mô. Lượng vốn gấp đôi từ đợt chào bán 1:1 cuối 2023 cho phép EVF tăng tổng tài sản từ 49.221 tỷ lên 83.058 tỷ đồng chỉ trong hai năm. Vốn mới đã được “bơm” hết vào tài sản sinh lời. Đó cũng là lý do CAR giảm từ 18,29% xuống 11,16%: tấm đệm vốn đã được dùng để tăng trưởng.
Năm 2025 dưới kính lúp: bóc từng lớp lợi nhuận
Báo cáo kết quả hoạt động năm 2025 cho phép bạn bóc lợi nhuận ra từng lớp:
- Thu nhập lãi: 5.502 tỷ đồng; chi phí lãi: 3.610 tỷ đồng; thu nhập lãi thuần 1.892 tỷ (năm 2024: 1.444 tỷ, tăng khoảng 31%).
- Lãi thuần dịch vụ 47,7 tỷ; lỗ ngoại hối 49,2 tỷ; lãi chứng khoán kinh doanh 19,4 tỷ; lãi chứng khoán đầu tư 170,8 tỷ (năm 2024 lỗ 49,7 tỷ); thu nhập khác thuần 86,1 tỷ; cổ tức, góp vốn 47,2 tỷ.
- Tổng thu nhập hoạt động 2.214 tỷ; chi phí hoạt động 280,5 tỷ.
- Chi phí dự phòng rủi ro tín dụng 828,8 tỷ (năm 2024: 645,3 tỷ).
- Lợi nhuận trước thuế 1.104,2 tỷ; lợi nhuận sau thuế 894,3 tỷ đồng.
Hai quan sát. Thứ nhất, thu nhập lãi thuần tăng khoảng 31%, xấp xỉ tốc độ tăng tổng tài sản bình quân (cũng khoảng 31%) nhưng chậm hơn dư nợ cho vay bình quân (khoảng 35%). Nếu tính trên dư nợ, biên lãi chỉ nhích giảm nhẹ, từ khoảng 3,6% xuống 3,5% (ước tính của vwealth; xem mục nguồn vốn bên dưới) — chưa phải cú nén mạnh, nhưng là xu hướng cần theo dõi khi công ty cho vay nhanh. Thứ hai, khoản chênh lệch từ chứng khoán đầu tư, từ lỗ gần 50 tỷ sang lãi hơn 170 tỷ, tạo ra khoảng 220 tỷ đồng cải thiện cho lợi nhuận trước thuế — xấp xỉ một nửa phần lợi nhuận tăng thêm của năm 2025 (ước tính của vwealth: lợi nhuận trước thuế tăng khoảng 400 tỷ đồng). Nếu thị trường chứng khoán không thuận lợi như năm 2025, phần này có thể không lặp lại. Khi đọc báo cáo các năm sau, hãy tách riêng “lợi nhuận lõi” (lãi thuần trừ chi phí và dự phòng) khỏi lãi đầu tư.
Nửa đầu năm 2026 là phép thử đầu tiên cho nhận xét này, và kết quả khá rõ. Theo công văn giải trình kèm báo cáo tài chính bán niên đã soát xét, sáu tháng đầu 2026 thu nhập lãi thuần đạt 1.102,8 tỷ đồng, tăng khoảng 36% so với cùng kỳ; trong khi lãi từ chứng khoán đầu tư chỉ còn 8,5 tỷ đồng, giảm khoảng 94% so với 142,2 tỷ của sáu tháng đầu 2025, và lỗ ngoại hối tăng lên 95,6 tỷ đồng. Chi phí dự phòng 279,2 tỷ đồng, giảm nhẹ khoảng 4%. Kết quả là lợi nhuận trước thuế 699,3 tỷ đồng (tăng khoảng 17%), lợi nhuận sau thuế 556,2 tỷ đồng (tăng khoảng 15%), tương đương khoảng 53% kế hoạch lợi nhuận năm. Nói cách khác, phần lãi chứng khoán “một lần” của năm 2025 đúng là đã không lặp lại, nhưng lãi thuần từ cho vay đã bù vào — đây là kiểu tăng trưởng chất lượng hơn. Số liệu sáu tháng là một lát cắt; kết quả cả năm và các quý tiếp theo bạn xem trong báo cáo cập nhật của vwealth.
Chi phí dự phòng 828,8 tỷ đồng tương đương khoảng 1,5% dư nợ cho vay bình quân (ước tính của vwealth) — đây là “chi phí tín dụng”, phần lợi nhuận phải trích ra để bù cho những khoản vay có thể mất. Nó ăn mất khoảng 43% lợi nhuận trước dự phòng. Với EVF, dự phòng là biến số lớn nhất quyết định lợi nhuận mỗi năm, lớn hơn nhiều so với chi phí vận hành.
Chất lượng tài sản: nợ xấu dưới 1%, nhưng hãy đọc cả nợ đã xử lý
BCTN 2025 ghi tỷ lệ nợ xấu 0,75% (tính trên tổng dư nợ cấp tín dụng theo Thông tư 31/2024), nợ xấu 573 tỷ đồng, và tỷ lệ nợ quá hạn (gồm nợ nhóm 2 và nợ xấu) 1,37%, giảm từ 2,3% năm 2024. Thuyết minh chất lượng cho vay khách hàng chi tiết hơn: nợ cần chú ý (nhóm 2) 469,7 tỷ, nợ dưới tiêu chuẩn 141,3 tỷ, nợ nghi ngờ 148,4 tỷ và nợ có khả năng mất vốn 282,9 tỷ đồng. Nếu chỉ tính trên riêng dư nợ cho vay khách hàng, nợ xấu (nhóm 3–5) tương đương khoảng 0,93% (ước tính của vwealth) — cao hơn con số 0,75% vì mẫu số khác nhau. Đây là một ví dụ nhỏ nhưng quan trọng: cùng một doanh nghiệp, “tỷ lệ nợ xấu” có thể ra hai con số tùy cách tính; hãy luôn xem công ty dùng mẫu số nào.
So với ngành, nợ xấu dưới 1% là thấp — nhất là với một công ty tài chính. Nhưng có hai chi tiết cân bằng lại bức tranh. Một là nhóm nợ có khả năng mất vốn tăng từ 62,3 tỷ lên 282,9 tỷ đồng trong năm 2025, dù tổng nợ xấu vẫn thấp. Hai là ngoại bảng ghi “nợ khó đòi đã xử lý” 3.241,8 tỷ đồng cuối 2025, tăng từ 2.837,8 tỷ năm 2024. Đây là những khoản đã được dùng dự phòng để xóa khỏi bảng cân đối nhưng công ty vẫn theo dõi để thu hồi. Trong năm 2025, EVF đã dùng 450,5 tỷ đồng dự phòng cụ thể để xử lý nợ (năm 2024 là 609,6 tỷ). Nói cách khác, nợ xấu thấp một phần vì công ty chủ động trích lập và xóa nợ đều đặn. Đó là cách làm thận trọng, nhưng nó cũng cho thấy chi phí rủi ro thực sự nằm ở dòng dự phòng, không phải ở tỷ lệ nợ xấu cuối kỳ.
Dự phòng rủi ro cho vay khách hàng cuối 2025 là 859,7 tỷ đồng, gồm 461 tỷ dự phòng chung và 398,8 tỷ dự phòng cụ thể. So với nợ nhóm 3–5 trên dư nợ cho vay, tỷ lệ bao phủ khoảng 150% (ước tính của vwealth) — tấm đệm khá tốt nếu nợ xấu tăng nhẹ.
Sáu tháng sau, bức tranh xê dịch một chút. Theo báo cáo bán niên 2026 đã soát xét, tại 30/6/2026 nợ cần chú ý (nhóm 2) tăng lên khoảng 710 tỷ đồng, nợ dưới tiêu chuẩn khoảng 343 tỷ, nợ nghi ngờ khoảng 121 tỷ, còn nợ có khả năng mất vốn giảm về khoảng 199 tỷ đồng. Nợ nhóm 3–5 cộng lại khoảng 662 tỷ, tương đương khoảng 0,99% dư nợ cho vay khách hàng (ước tính của vwealth), nhích lên từ khoảng 0,93% cuối 2025; dự phòng cho vay khách hàng khoảng 811 tỷ đồng. Vẫn dưới 1%, nhưng nhóm 2 — “hàng chờ” của nợ xấu — tăng khá nhanh, và đó là chỉ số nên để mắt ở các kỳ báo cáo tới.
Vốn và đòn bẩy: CAR 11,16% và vì sao cần tăng vốn
Cuối 2025, vốn chủ sở hữu của EVF là 9.876 tỷ đồng, tổng tài sản 83.058 tỷ — tổng tài sản gấp khoảng 8,4 lần vốn chủ, hay vốn chủ chiếm khoảng 11,9% tổng tài sản (ước tính của vwealth). So với ngân hàng thương mại thường có tổng tài sản gấp 10–12 lần vốn chủ, EVF ít đòn bẩy hơn. Nhưng CAR — thước đo chuẩn tính theo tài sản có rủi ro — đã giảm từ 18,29% (2023) xuống 12,47% (2024) và 11,16% (2025), tiến gần mức tối thiểu 9%.
Đây là nút thắt quan trọng nhất của câu chuyện tăng trưởng. Theo phương án tăng vốn EVF công bố ngày 22/8/2026, công ty lên kế hoạch đưa dư nợ cho vay khách hàng lên khoảng 97.487 tỷ đồng và tổng tài sản 118.000 tỷ đồng vào năm 2028. Tăng tài sản như vậy mà không tăng vốn thì CAR sẽ chạm sàn — Moody’s, trong lần đánh giá tháng 7/2026, cũng ghi CAR của EVF ở mức 11,2%, trên mức tối thiểu 9%. Vì thế mới có đợt chào bán riêng lẻ tối đa 85 triệu cổ phiếu. Song song, EVF đã đi đường nợ thứ cấp: theo công bố kết quả phát hành, công ty đã bán xong 1.000 tỷ đồng trái phiếu tăng vốn cấp 2 riêng lẻ, kỳ hạn 8 năm, qua hai đợt ngày 23/3/2026 (450 tỷ đồng, mã EVF12601) và 20/5/2026 (550 tỷ đồng, mã EVF12602) — đúng quy mô tối đa của phương án HĐQT thông qua hồi tháng 3. Với cổ đông hiện hữu, hiểu đơn giản: lợi nhuận cao hơn trong tương lai sẽ phải “trả giá” bằng pha loãng hoặc bằng nợ thứ cấp đắt hơn. Nguồn vốn cấp 1 bền nhất vẫn là lợi nhuận giữ lại — lý do EVF gần như không trả cổ tức tiền mặt.
Nguồn vốn và chi phí vốn: điểm yếu cấu trúc của công ty tài chính
Cuối 2025, tổng nguồn vốn huy động của EVF là khoảng 71.040 tỷ đồng, tăng 44,7%. Cơ cấu, theo ước tính của vwealth từ bảng cân đối kế toán:
| Nguồn | 31/12/2024 (tỷ đồng) | 31/12/2025 (tỷ đồng) | Tỷ trọng 2025 |
|---|---|---|---|
| Phát hành giấy tờ có giá (chủ yếu chứng chỉ tiền gửi) | 18.556 | 30.842 | 43,4% |
| Tiền gửi và vay các tổ chức tín dụng khác | 11.734 | 17.009 | 23,9% |
| Tiền gửi của khách hàng (tổ chức) | 10.211 | 14.552 | 20,5% |
| Vốn tài trợ, ủy thác đầu tư (chủ yếu ngoại tệ, từ định chế quốc tế) | 8.588 | 8.637 | 12,2% |
| Tổng | 49.089 | 71.040 | 100% |
Trong 30.842 tỷ đồng giấy tờ có giá, 28.432 tỷ là chứng chỉ tiền gửi, phần lớn kỳ hạn từ 12 tháng đến 5 năm (25.847 tỷ); trái phiếu 2.410 tỷ, gồm 1.515 tỷ kỳ hạn trên 5 năm (khớp với đợt trái phiếu xanh 2022) và 895 tỷ phát hành năm 2025. Tiền gửi khách hàng 14.552 tỷ gần như toàn bộ là tiền gửi có kỳ hạn, chủ yếu từ công ty cổ phần (11.895 tỷ) — đúng như luật: EVF chỉ nhận tiền gửi của tổ chức. Tiền gửi không kỳ hạn chỉ vỏn vẹn khoảng 2,4 tỷ đồng.
Hệ quả là chi phí vốn. Chia chi phí lãi 3.610 tỷ cho nguồn vốn huy động bình quân, chi phí vốn năm 2025 vào khoảng 6% (ước tính của vwealth). Lãi cho vay khách hàng 5.127 tỷ trên dư nợ bình quân cho lợi suất khoảng 9,4%. Thu nhập lãi thuần trên tổng tài sản bình quân khoảng 2,65%. Những con số này thấp hơn đáng kể so với công ty tài chính tiêu dùng, và cũng không cao hơn nhiều ngân hàng bán lẻ — vì khách hàng doanh nghiệp đòi lãi suất cạnh tranh, còn EVF phải trả giá vốn cao hơn ngân hàng có CASA. Lợi nhuận của EVF vì thế phụ thuộc vào ba đòn bẩy: chi phí vận hành thấp, chi phí tín dụng được kiểm soát, và khả năng huy động đủ vốn kỳ hạn dài với giá hợp lý.
Cần lưu ý thêm về thanh khoản: BCTN 2025 ghi tỷ lệ dư nợ cấp tín dụng trên huy động vốn 91,5%, giảm từ 95,3% năm 2024.
Cơ cấu nguồn vốn cũng có thể đổi nhanh trong vài tháng. Theo báo cáo bán niên 2026 đã soát xét, tại 30/6/2026 tiền gửi của khách hàng giảm còn khoảng 8.630 tỷ đồng (từ 14.552 tỷ cuối 2025), trong khi tiền gửi và vay các tổ chức tín dụng khác tăng lên khoảng 28.185 tỷ đồng (riêng vay khoảng 22.078 tỷ), giấy tờ có giá khoảng 32.833 tỷ và vốn tài trợ, ủy thác khoảng 9.175 tỷ đồng. Nguồn liên ngân hàng thường ngắn hạn và nhạy với thanh khoản hệ thống hơn tiền gửi của tổ chức, nên đây là dòng bạn nên xem lại ở mỗi kỳ báo cáo.
Bảy câu hỏi nên đặt ra mỗi khi EVF ra báo cáo
Thay vì cố nhớ mọi con số, bạn có thể dùng bảy câu hỏi dưới đây như một danh sách kiểm tra mỗi quý. Số liệu cập nhật cho từng câu có trong báo cáo phân tích EVF của vwealth.
- Thu nhập lãi thuần có tăng nhanh bằng dư nợ không? Nếu dư nợ tăng 30% mà lãi thuần chỉ tăng 15%, biên lãi đang bị nén.
- Lợi nhuận có đến từ chứng khoán đầu tư không? Tách dòng “lãi thuần từ mua bán chứng khoán đầu tư” ra để thấy lợi nhuận lõi.
- Chi phí dự phòng bằng bao nhiêu phần trăm dư nợ bình quân? Năm 2025 khoảng 1,5% (ước tính của vwealth); nếu vượt 2% là tín hiệu rủi ro tăng.
- Nợ nhóm 2 và nhóm 5 đang đi hướng nào? Nợ nhóm 2 là “hàng chờ” của nợ xấu; nợ nhóm 5 là phần gần như mất.
- Dư nợ bất động sản và xây dựng chiếm bao nhiêu? Cuối 2025 hai ngành này cộng lại khoảng 29,5% dư nợ (ước tính của vwealth).
- CAR còn cách mức 9% bao xa? Đợt chào bán riêng lẻ đã hoàn tất chưa, giá bao nhiêu? (Trái phiếu tăng vốn cấp 2 1.000 tỷ đồng đã phát hành xong giữa năm 2026.)
- Cơ cấu nguồn vốn có dài hơn và rẻ hơn không? Theo dõi tỷ trọng chứng chỉ tiền gửi dài hạn, vốn quốc tế và chi phí lãi trên nguồn vốn.
Nếu bạn mới làm quen với các chỉ số như ROE, ROA, P/B, bài P/E, P/B, ROE, ROA — chỉ số tài chính chọn cổ phiếu sẽ giúp bạn đọc bảng trên nhanh hơn. Với EVF, ROE theo BCTN là 6,43% năm 2024 và 9,45% năm 2025; ROA 1,08% và 1,30%. ROE dưới 10% cho thấy dù lợi nhuận tăng mạnh, mỗi đồng vốn chủ vẫn sinh lời ở mức vừa phải so với các ngân hàng tư nhân hàng đầu.
Thị trường đón nhận cổ phiếu EVF: cổ phiếu của nhà đầu tư cá nhân, pha loãng nhanh và cánh cửa room ngoại
Một doanh nghiệp tốt chưa chắc là một cổ phiếu tốt, và ngược lại. Chương này không nói về công ty mà nói về tờ cổ phiếu: ai mua, ai bán, giá thường phản ứng với điều gì, và bạn nên dùng thước đo nào để biết EVF đang đắt hay rẻ.
Từ UPCoM lên HOSE: một cổ phiếu “thị giá thấp” với nền cổ đông cá nhân
Cổ phiếu EVF lên UPCoM từ tháng 8/2018 và chuyển sang HOSE ngày 12/1/2022 với giá tham chiếu phiên đầu 19.050 đồng theo Vietstock và Người Quan Sát. Sau nhịp điều chỉnh chung của thị trường năm 2022, thị giá EVF có những giai đoạn dài quanh vùng mệnh giá 10.000 đồng — chẳng hạn, theo Vietstock, giá đóng cửa ngày 31/10/2023, hạn chót của đợt mua quyền, là 11.000 đồng, đúng bằng giá chào bán. Vì vậy cổ phiếu này hay được xếp vào nhóm mà nhà đầu tư cá nhân Việt Nam gọi nôm na là “cổ phiếu giá rẻ” (dù giá tuyệt đối thấp không nói gì về đắt hay rẻ). Cộng với việc cá nhân nắm hơn 92% vốn và tổ chức chỉ 7,9%, EVF có “tính cách” của một cổ phiếu do dòng tiền nhỏ lẻ dẫn dắt: thanh khoản tăng vọt trong những nhịp thị trường sôi động, giao dịch mỏng khi thị trường trầm lắng, và dễ biến động mạnh theo tin tức.
Tính cách này có hệ quả thực tế. Thứ nhất, giá có thể lệch khỏi giá trị cơ bản trong thời gian dài — theo cả hai chiều. Thứ hai, những tin như “mở room ngoại”, “phát hành riêng lẻ”, “lợi nhuận vượt nghìn tỷ” dễ tạo sóng ngắn hạn. Thứ ba, khi thị trường chung giảm và nhà đầu tư dùng margin (vay ký quỹ) bị bán giải chấp, nhóm cổ phiếu cá nhân nắm nhiều thường giảm sâu hơn. Bạn cần quyết định trước mình là người đầu tư theo cơ bản dài hạn hay người lướt sóng, vì hai cách chơi đòi hỏi hai kỷ luật rất khác nhau.
Pha loãng và EPS: số cổ phiếu tăng gấp ba trong sáu năm
Đây là phép tính mà ai đang cân nhắc có nên mua cổ phiếu EVF cũng nên tự làm. Cuối 2019, EVF có 250 triệu cổ phiếu lưu hành; cuối 2025 là 760,6 triệu — gấp khoảng 3,04 lần. Cùng giai đoạn, lợi nhuận trước thuế tăng từ khoảng 286 tỷ lên 1.104 tỷ đồng — khoảng 3,9 lần. Như vậy lợi nhuận tăng nhanh hơn số cổ phiếu, nhưng không nhanh hơn quá nhiều. Nếu tính từ 2019 đến 2023, số cổ phiếu tăng khoảng 2,8 lần trong khi lợi nhuận chỉ tăng khoảng 1,4 lần — đó là giai đoạn pha loãng “ăn” vào EPS (ước tính của vwealth).
Ví dụ minh hoạ: giả sử bạn nắm 1.000 cổ phiếu EVF từ cuối 2019 và tham gia đầy đủ mọi đợt cổ tức cổ phiếu cùng quyền mua 1:1 năm 2023. Đến cuối 2025, bạn sẽ có khoảng 3.000 cổ phiếu, nhưng bạn đã phải bỏ thêm tiền để mua phần quyền 1:1 (khoảng 1.400 cổ phiếu với giá 11.000 đồng, tức khoảng 15,4 triệu đồng, theo cách tính của vwealth). Nếu bạn không mua quyền, tỷ lệ sở hữu của bạn trong công ty bị giảm gần một nửa. Với cổ phiếu có lịch sử tăng vốn dày như EVF, “tổng lợi nhuận” của bạn phải tính cả số tiền bỏ thêm, không chỉ nhìn giá cổ phiếu.
Phía trước, đợt chào bán riêng lẻ tối đa 85 triệu cổ phiếu sẽ tăng số cổ phiếu khoảng 11,2% nếu phát hành hết. Pha loãng riêng lẻ khác pha loãng qua quyền mua: cổ đông hiện hữu không được mua, và mức giá bán cho nhà đầu tư mới sẽ quyết định việc phát hành làm tăng hay giảm giá trị sổ sách trên mỗi cổ phần. Công thức đã duyệt lấy mốc giá trị sổ sách tại 31/12/2025 (khoảng 12.900 đồng theo lãnh đạo công ty) cộng tối đa 15%. Nhưng đến 30/6/2026, giá trị sổ sách đã lên khoảng 13.500 đồng. Nếu tỷ lệ điều chỉnh đàm phán được thấp — dưới khoảng 5% — giá bán có thể thấp hơn giá trị sổ sách tại thời điểm phát hành, và cổ đông hiện hữu bị pha loãng nhẹ về sổ sách; nếu gần mức trần 15%, điều ngược lại xảy ra (ước tính của vwealth). Hãy đọc kỹ giá chào bán khi công ty công bố.
Room ngoại: từ 15% lên 50%, trong khi khối ngoại mới nắm 0,4%
Công văn số 3900/UBCK-PTTT của Ủy ban Chứng khoán Nhà nước ngày 24/6/2024 xác nhận tỷ lệ sở hữu nước ngoài tối đa tại EVF là 15%. ĐHĐCĐ bất thường ngày 21/8/2026 thông qua việc nâng trần này lên không quá 50%, và ngày 22/9/2026 UBCKNN có Công văn 9371/UBCK-PTTT về hồ sơ thông báo tỷ lệ tối đa 50%; theo báo Người Quan Sát, văn bản này đề nghị VSDC cập nhật tỷ lệ mới trên hệ thống. Trong khi đó, cuối 2025 nhà đầu tư nước ngoài chỉ nắm khoảng 3 triệu cổ phiếu, tương đương 0,4%.
Vì sao room rộng quan trọng nếu khối ngoại vốn chưa mua nhiều? Vì nó mở đường cho hai thứ. Một là một đối tác tài chính nước ngoài có thể mua cổ phần qua đợt phát hành riêng lẻ mà không bị vướng trần 15%. Hai là các quỹ đầu tư quốc tế — vốn thường tránh những cổ phiếu có room hẹp vì lo “hết room” khi muốn mua thêm — có thể xem xét EVF. Nhưng mở cửa không đồng nghĩa có khách. Với một công ty tài chính có vốn hóa vừa phải, thanh khoản chủ yếu từ cá nhân và CAR đang tiệm cận mức tối thiểu, nhà đầu tư nước ngoài sẽ soi rất kỹ. Bạn có thể đọc thêm về cơ chế này trong bài room ngoại là gì.
Định giá: dùng P/B và ROE, không dùng P/E đơn thuần
Với ngân hàng và công ty tài chính, thước đo định giá phổ biến nhất là P/B — giá cổ phiếu chia cho giá trị sổ sách mỗi cổ phần. Lý do là tài sản của họ chủ yếu là tiền và khoản vay, được ghi nhận khá sát giá trị thật, còn lợi nhuận mỗi năm dao động theo dự phòng. Cuối 2025, vốn chủ sở hữu 9.876 tỷ đồng chia cho 760,6 triệu cổ phiếu cho giá trị sổ sách khoảng 12.985 đồng mỗi cổ phần (ước tính của vwealth; lãnh đạo công ty nêu con số làm tròn khoảng 12.900 đồng tại đại hội bất thường 2026). Con số này sẽ thay đổi mỗi quý theo lợi nhuận giữ lại và các đợt phát hành — đến 30/6/2026, vốn chủ sở hữu 10.414,6 tỷ đồng tương đương khoảng 13.690 đồng mỗi cổ phần (ước tính của vwealth).
Nguyên tắc dùng P/B đi cặp với ROE: một doanh nghiệp tạo ROE cao đáng được định giá P/B cao hơn. Ví dụ minh hoạ (không phải giá thực tế): nếu một cổ phiếu có ROE 10% và bạn mua ở P/B 1 lần, lợi suất trên vốn bạn bỏ ra xấp xỉ 10% mỗi năm trước pha loãng; mua ở P/B 1,5 lần thì còn khoảng 6,7%. Với ROE của EVF năm 2025 là 9,45%, bạn nên tự hỏi: mức P/B hiện tại có đang hàm ý ROE tương lai cao hơn nhiều so với lịch sử không? Nếu có, câu chuyện tăng trưởng phải thực sự xảy ra. P/B và P/E hiện tại của EVF, cùng mức so sánh với nhóm ngân hàng, bạn xem trong báo cáo cập nhật của vwealth; phương pháp chi tiết có trong bài định giá cổ phiếu ngân hàng.
Một cảnh báo khi so sánh: đừng so P/B của EVF với P/B của các ngân hàng lớn một cách máy móc. Ngân hàng có CASA, có mảng phí đa dạng, có quy mô hàng trăm nghìn tỷ, nên ROE bền hơn. Công ty tài chính cho vay doanh nghiệp có nguồn vốn đắt hơn, danh mục tập trung hơn, nên thị trường thường đòi “chiết khấu”. Mức chiết khấu hợp lý là bao nhiêu phụ thuộc vào niềm tin của bạn với khả năng giữ nợ xấu thấp và tăng ROE của EVF.
Những chất xúc tác thị trường thường phản ứng
Nhìn lại các thông tin công ty công bố, có năm nhóm sự kiện có khả năng tác động tới giá EVF trong 12–18 tháng tới:
- Kết quả đợt chào bán riêng lẻ 85 triệu cổ phiếu: ai mua, giá bao nhiêu, có đối tác nước ngoài không. Ngân hàng Nhà nước đã chấp thuận việc tăng vốn ngày 22/9/2026; lãnh đạo nói tại đại hội rằng đợt này hướng tới định chế, nhà đầu tư nước ngoài để “nâng cao chất lượng cổ đông”.
- Tỷ lệ sở hữu nước ngoài thực tế: sau khi room lên 50%, khối ngoại có mua ròng hay không.
- Xếp hạng tín nhiệm: theo Vietstock và báo Người Quan Sát, tháng 7/2026 Moody’s duy trì hạng B2, triển vọng ổn định, cho EVF năm thứ sáu liên tiếp (đồng thời nâng điểm khả năng sinh lời từ Ba3 lên Ba1), và EVF đã khởi động chương trình xếp hạng với FiinGroup và S&P Global Ratings từ đầu tháng 7/2026. Một mức xếp hạng mới hoặc nâng hạng có thể giúp giảm chi phí vốn.
- Kế hoạch lợi nhuận 2026–2028: mỗi báo cáo quý sẽ được so với lộ trình lợi nhuận trước thuế 1.325 tỷ (2026), 1.750 tỷ (2027) và 2.200 tỷ đồng (2028) trong phương án tăng vốn công ty công bố ngày 22/8/2026. Tại đại hội bất thường, lãnh đạo dự kiến chín tháng đầu 2026 đạt khoảng 75% kế hoạch năm và cả năm có thể đạt hoặc vượt nhẹ kế hoạch.
- Chu kỳ thị trường chung: nâng hạng thị trường chứng khoán Việt Nam và thanh khoản chung của nhóm tài chính — xem thêm bài phân tích ngành ngân hàng Việt Nam 2026.
Không sự kiện nào trong số này đảm bảo giá tăng. Chúng chỉ là những điểm thị trường thường “định giá lại” câu chuyện. Nếu bạn mua vì một chất xúc tác, hãy xác định trước điều gì xảy ra thì bạn bán — kể cả khi tin tốt đã ra.
Bối cảnh ngành: công ty tài chính giữa ngân hàng, tài chính tiêu dùng và làn sóng năng lượng xanh
EVF không cạnh tranh trong một ngành riêng biệt. Nó đứng ở giao điểm của ba thế giới: ngân hàng thương mại (đối thủ trực tiếp trong cho vay doanh nghiệp), công ty tài chính tiêu dùng (cùng loại giấy phép nhưng khác mô hình), và thị trường vốn cho chuyển dịch năng lượng (nơi EVF tìm được lợi thế riêng). Hiểu ba thế giới này giúp bạn biết EVF có thể lớn tới đâu. Toàn cảnh nhóm tài chính trên sàn được vwealth tổng hợp ở trang cổ phiếu ngân hàng và chứng khoán.
Tổ chức tín dụng phi ngân hàng: nhỏ trong hệ thống, lớn trong một số ngách
Hệ thống tín dụng Việt Nam do ngân hàng thương mại chi phối. Công ty tài chính và công ty cho thuê tài chính chỉ chiếm phần nhỏ tổng tài sản, và phần lớn công ty tài chính lại là công ty con của ngân hàng hoặc thuộc tập đoàn nước ngoài. Vì vậy EVF là một trường hợp khá hiếm: một công ty tài chính độc lập, không có ngân hàng mẹ, có cổ phiếu niêm yết trên HOSE. Theo bài viết về giải FChoice 2025 trên website EVF, công ty tự nhận có quy mô tài sản lớn nhất ngành công ty tài chính — đây là tuyên bố của doanh nghiệp, bạn nên xem như một tham chiếu chứ không phải xếp hạng độc lập.
Điểm yếu cố hữu của nhóm phi ngân hàng là nguồn vốn. Không có tiền gửi dân cư, họ phụ thuộc vào thị trường liên ngân hàng, giấy tờ có giá và vốn nước ngoài. Khi thanh khoản hệ thống căng — như giai đoạn cuối 2022 khi thị trường trái phiếu doanh nghiệp đóng băng và lãi suất liên ngân hàng tăng vọt — các công ty tài chính thường chịu áp lực trước ngân hàng. Đó là rủi ro cấu trúc mà nhà đầu tư EVF phải chấp nhận.
So với FE Credit, HD Saison và “làn sóng” công ty tài chính về tay người Nhật
Mảng tài chính tiêu dùng Việt Nam từng là “mỏ vàng” và cũng là “bãi mìn”. FE Credit — công ty con của VPBank — từng là công ty tài chính tiêu dùng số một, rồi chịu nợ xấu lớn sau đại dịch; VPBank bán 49% vốn FE Credit cho tập đoàn SMBC của Nhật (bạn có thể đọc chi tiết trong bài có nên mua cổ phiếu VPB). HD Saison thuộc HDBank, có đối tác Nhật là Credit Saison (xem bài phân tích cổ phiếu HDB). SeABank đã bán công ty tài chính PTF cho AEON Financial Service của Nhật — câu chuyện được kể trong bài có nên mua cổ phiếu SSB.
Điểm chung của các thương vụ này: ngân hàng Việt dùng công ty tài chính tiêu dùng như một mảng biên lãi cao, và khi rủi ro lộ ra hoặc cần vốn, họ bán cho đối tác Nhật có kinh nghiệm quản trị tín dụng tiêu dùng. EVF không nằm trong câu chuyện đó. Với chỉ khoảng 4% dư nợ ở nhóm cá nhân, EVF gần như không cạnh tranh với FE Credit hay HD Saison. So sánh đúng hơn là với khối cho vay doanh nghiệp vừa và nhỏ của các ngân hàng tầm trung như OCB hay MSB. Cũng cần phân biệt EVF với các chuỗi cầm đồ như F88: F88 cho vay có tài sản bảo đảm theo mô hình kinh doanh dịch vụ cầm đồ, không phải tổ chức tín dụng được Ngân hàng Nhà nước cấp phép như EVF, nên khung pháp lý, nguồn vốn và chỉ tiêu an toàn hoàn toàn khác.
| Tiêu chí | EVF | Công ty tài chính tiêu dùng thuộc ngân hàng (FE Credit, HD Saison) | Ngân hàng tầm trung (OCB, MSB, SSB) |
|---|---|---|---|
| Cổ đông kiểm soát | Không có; cổ đông nhà nước 0% | Ngân hàng mẹ và đối tác Nhật | Thường có nhóm cổ đông chi phối |
| Khách hàng chính | Doanh nghiệp tư nhân | Cá nhân thu nhập trung bình, thấp | Cá nhân và doanh nghiệp |
| Nguồn vốn | Chứng chỉ tiền gửi, liên ngân hàng, vốn quốc tế | Ngân hàng mẹ, liên ngân hàng, vốn quốc tế | Tiền gửi dân cư, CASA |
| Biên lãi | Vừa phải | Cao | Trung bình |
| Nợ xấu điển hình | Thấp (dưới 1% năm 2025) | Cao | Trung bình |
| Niêm yết riêng | Có (HOSE) | Không (nằm trong ngân hàng mẹ) | Có |
Bảng trên chỉ so sánh định tính theo mô hình kinh doanh, không phải số liệu cụ thể của từng doanh nghiệp.
Luật Các tổ chức tín dụng 2024: luật chơi mới cho công ty tài chính
Luật Các tổ chức tín dụng số 32/2024/QH15 có hiệu lực từ giữa năm 2024 thay đổi khá nhiều thứ với công ty tài chính. Như đã nói, luật chia công ty tài chính thành tổng hợp và chuyên ngành, liệt kê cụ thể hoạt động được làm của từng loại, và siết trần sở hữu cổ đông. Theo biên bản đại hội thường niên 2026, sau nghị quyết đại hội năm 2025, HĐQT đã ban hành Điều lệ sửa đổi các lần thứ 14, 15 và 16; đến tháng 4/2026 là lần thứ 17 — từ tên gọi đến danh mục hoạt động, quy định góp vốn mua cổ phần và mở tài khoản tại Ngân hàng Nhà nước đều được chỉnh cho khớp luật mới.
Tác động với nhà đầu tư có hai lớp. Lớp thứ nhất là minh bạch và quản trị: luật yêu cầu công bố danh sách cổ đông sở hữu từ 1% trở lên, tăng quy định về người có liên quan, giúp cổ đông nhỏ nhìn rõ hơn ai đang ảnh hưởng tới doanh nghiệp. Chính nhờ quy định này mà ngày 8/1/2026 EVF đã công bố danh sách cổ đông từ 1%, trong đó chỉ có nhóm Hòa An và người có liên quan như đã kể ở chương 2. Lớp thứ hai là giới hạn tăng trưởng: công ty tài chính chỉ được nhận tiền gửi của tổ chức, phải giữ CAR tối thiểu cao hơn ngân hàng, và phải tuân thủ các giới hạn cấp tín dụng cho một khách hàng. Với một danh mục khoản vay lớn như EVF, giới hạn cho một khách hàng tính theo vốn tự có — vốn càng lớn thì khoản vay tối đa càng lớn. Đây thêm một lý do để EVF tăng vốn.
Chuyển dịch năng lượng và tài chính xanh: làn gió ngược lại có lợi cho EVF
Việt Nam cam kết mục tiêu phát thải ròng bằng 0 vào năm 2050, và nhu cầu vốn cho nguồn điện tái tạo, lưới điện, xe điện, sản xuất tiết kiệm năng lượng là rất lớn. Theo VnExpress, sàn giao dịch carbon trong nước chính thức vận hành ngày 29/6/2026; trong ngày đầu, giá hạn ngạch phát thải có lúc lên 136.000 đồng mỗi tấn CO2 tương đương trước khi đóng cửa ở 130.000 đồng. Khi giảm phát thải trở thành thứ có giá, các dự án xanh có thêm dòng thu, và bên cho vay có kinh nghiệm thẩm định dự án xanh có lợi thế.
Đây là nơi cái tên “Điện lực” trở lại có nghĩa — không phải vì EVN sở hữu công ty, mà vì 18 năm làm việc với dự án điện tạo ra năng lực thẩm định chuyên biệt. Các quỹ phát triển quốc tế đang tìm kênh để giải ngân vốn khí hậu tại Việt Nam, và EVF là một trong những kênh đã được kiểm chứng qua trái phiếu xanh 2022, khoản vay Proparco 2021 và 2026, cùng quan hệ với Swedfund, OeEB, OPEC Fund và các quỹ tài chính vi mô. Tuy nhiên, bạn cũng cần nhớ rằng ngành năng lượng tái tạo Việt Nam từng trải qua giai đoạn khó khăn về giá điện và cơ chế mua bán điện cho các dự án chưa có giá chính thức. Cho vay dự án năng lượng là cho vay dài hạn, chịu rủi ro chính sách; không phải cứ “xanh” là an toàn.
Lãi suất, trái phiếu và cuộc cạnh tranh với ngân hàng
Công ty tài chính cho vay doanh nghiệp giống như đi trên sợi dây giữa hai lực. Khi lãi suất huy động toàn hệ thống giảm và thanh khoản dồi dào, EVF có thể phát hành chứng chỉ tiền gửi giá rẻ hơn, biên lãi rộng ra. Nhưng cũng lúc đó, ngân hàng lớn dư tiền sẽ hạ lãi suất cho vay để giành khách doanh nghiệp tốt, khiến EVF phải chấp nhận khách hàng rủi ro hơn hoặc lãi suất thấp hơn. Khi thanh khoản căng, điều ngược lại xảy ra: EVF huy động đắt hơn, nhưng doanh nghiệp bị ngân hàng siết tín dụng sẽ tìm đến các kênh như công ty tài chính.
Thị trường trái phiếu doanh nghiệp cũng ảnh hưởng hai chiều: EVF vừa là bên phát hành (trái phiếu xanh, trái phiếu riêng lẻ 895 tỷ năm 2025), vừa là bên đầu tư (1.241 tỷ trái phiếu tổ chức kinh tế cuối 2025). Nếu thị trường trái phiếu thuận lợi, đây là thêm kênh vốn và kênh sinh lời; nếu thị trường có sự cố như năm 2022, cả hai chiều đều chịu áp lực. Để thấy các ngân hàng tầm trung xoay xở với cùng những lực này ra sao, bạn có thể đọc thêm bài phân tích cổ phiếu SHB.
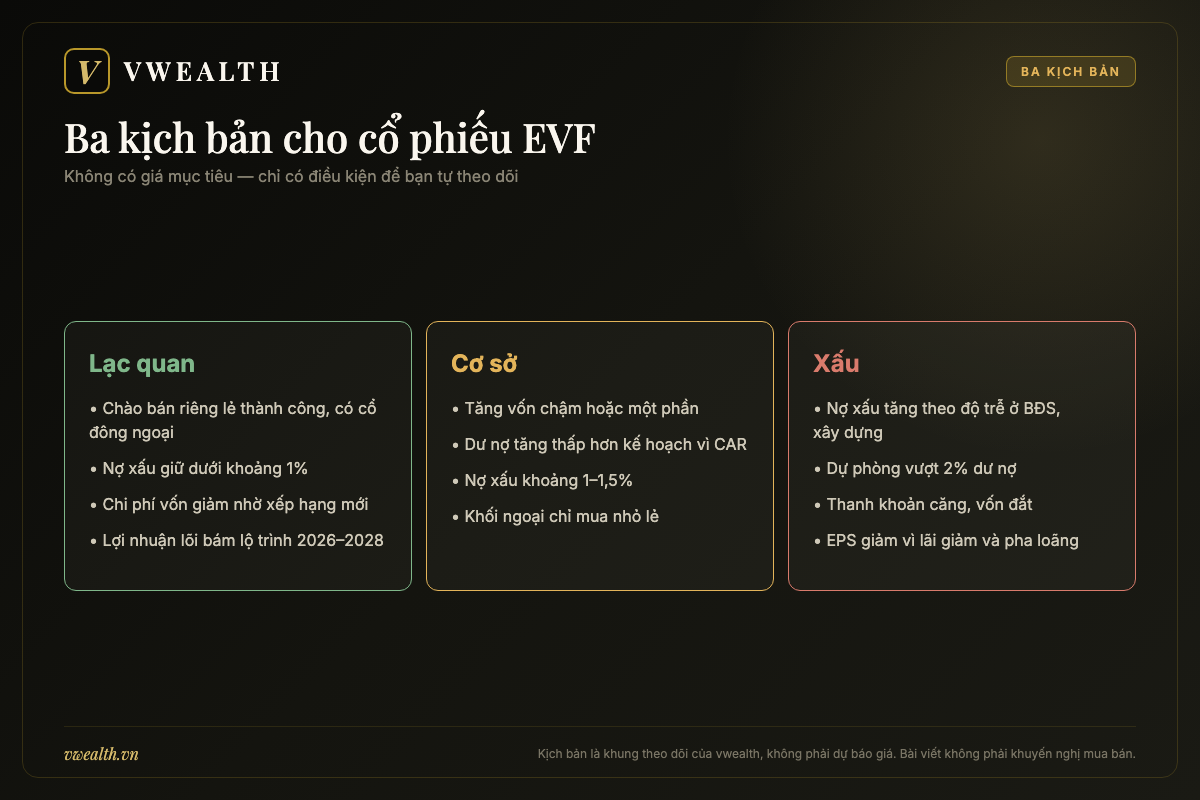
Dự đoán xu hướng: ba kịch bản cho cổ phiếu EVF và điều kiện xảy ra từng kịch bản
Không ai biết giá EVF năm sau. Điều bạn có thể làm là xác định những biến số quyết định câu chuyện, rồi dựng các kịch bản theo điều kiện. Chương này không đưa giá mục tiêu; nó đưa cho bạn một khung để tự theo dõi và tự điều chỉnh khi thông tin mới xuất hiện.
Sáu biến số quyết định tương lai của EVF
- Tốc độ tăng dư nợ và khả năng giữ nợ xấu thấp. Kế hoạch trong phương án tăng vốn công bố ngày 22/8/2026: dư nợ cho vay khách hàng khoảng 73.000 tỷ (2026), 84.449 tỷ (2027), 97.487 tỷ đồng (2028); giữa năm 2026 con số thực tế là khoảng 67.201 tỷ. Tăng nhanh mà nợ xấu vẫn dưới 1% là kịch bản đẹp; tăng nhanh rồi nợ xấu “đuổi theo” sau một đến hai năm là kịch bản quen thuộc của ngành tín dụng.
- Chi phí vốn. Khả năng huy động chứng chỉ tiền gửi dài hạn, vốn quốc tế và tiền gửi tổ chức với giá hợp lý. Xếp hạng tín nhiệm mới (S&P, FiinGroup) nếu có sẽ ảnh hưởng trực tiếp.
- Tăng vốn. Đợt chào bán riêng lẻ tối đa 85 triệu cổ phiếu — thành công, giá tốt, hay chậm trễ. Phần nợ thứ cấp đã xong: 1.000 tỷ đồng trái phiếu tăng vốn cấp 2 phát hành trong tháng 3 và tháng 5/2026.
- Cổ đông mới. Room ngoại 50% có thu hút được một định chế tài chính nước ngoài hay một quỹ lớn trở thành cổ đông hay không.
- Chu kỳ bất động sản và xây dựng. Hai ngành chiếm khoảng 29,5% dư nợ cuối 2025 và khoảng 34% tại 30/6/2026 (ước tính của vwealth).
- Lãi đầu tư chứng khoán. Thành phần biến động mạnh trong lợi nhuận: đóng góp đáng kể năm 2025 nhưng gần như biến mất trong nửa đầu 2026.
Về kế hoạch, cần lưu ý các nguồn vênh nhau nhẹ: thư của Tổng Giám đốc trong BCTN 2025 nêu mục tiêu 2026 là tổng tài sản 94.500 tỷ và lợi nhuận trước thuế 1.332 tỷ đồng, trong khi nghị quyết đại hội thường niên ngày 3/4/2026 thông qua kế hoạch tổng tài sản 93.000 tỷ và lợi nhuận trước thuế 1.325 tỷ đồng (tăng khoảng 12% và 20% so với năm 2025) — con số được giữ nguyên trong phương án tăng vốn tháng 8/2026. Con số trong nghị quyết là kế hoạch chính thức; bạn nên đối chiếu nghị quyết đại hội mới nhất nếu kế hoạch được điều chỉnh.
Kịch bản lạc quan: tăng vốn thành công, có cổ đông chiến lược, lợi nhuận đi đúng lộ trình
Điều kiện: đợt chào bán riêng lẻ hoàn tất với giá bán cao hơn giá trị sổ sách, trong đó có một định chế tài chính hoặc quỹ phát triển nước ngoài tham gia; CAR được nâng lên rõ ràng; dư nợ tăng theo kế hoạch trong khi nợ xấu giữ dưới khoảng 1% và chi phí dự phòng ổn định quanh 1,5% dư nợ; nguồn vốn quốc tế dài hạn tiếp tục mở rộng, chi phí vốn giảm; lợi nhuận bám sát lộ trình 1.325–1.750–2.200 tỷ đồng mà không cần dựa vào lãi chứng khoán.
Trong kịch bản này, ROE có thể cải thiện lên trên mức 9,45% của năm 2025, và thị trường có lý do để định giá EVF gần hơn với nhóm ngân hàng tầm trung. Khối ngoại có thể dần tăng tỷ lệ sở hữu từ mức 0,4%. Đây là kịch bản mà câu chuyện “công ty tài chính độc lập, xanh, chi phí thấp” được thị trường công nhận.
Kịch bản cơ sở: tăng trưởng đều, tăng vốn chậm, định giá đi ngang theo lợi nhuận
Điều kiện: đợt chào bán riêng lẻ hoàn tất một phần hoặc chậm hơn dự kiến; dư nợ vẫn tăng nhưng thấp hơn kế hoạch vì CAR giới hạn; nợ xấu nhích lên trong khoảng 1–1,5%; lợi nhuận tăng nhưng có năm không đạt kế hoạch; room ngoại mở nhưng khối ngoại chỉ mua nhỏ lẻ.
Trong kịch bản này, EVF vẫn là một doanh nghiệp có lãi, tăng trưởng vừa phải. Giá cổ phiếu có xu hướng đi theo giá trị sổ sách và lợi nhuận giữ lại, với những đợt sóng ngắn theo thị trường chung. Nhà đầu tư dài hạn nhận lợi nhuận chủ yếu từ tăng giá trị sổ sách, không có cổ tức tiền mặt đáng kể.
Kịch bản xấu: nợ xấu tăng theo độ trễ, vốn căng, chi phí vốn tăng
Điều kiện: sau hai năm tăng dư nợ rất nhanh (2024–2025), một phần khoản vay — đặc biệt ở bất động sản, xây dựng hoặc năng lượng tái tạo gặp vướng cơ chế — chuyển thành nợ xấu; chi phí dự phòng vượt 2% dư nợ; thanh khoản hệ thống căng khiến giá chứng chỉ tiền gửi và vốn liên ngân hàng tăng; đợt chào bán riêng lẻ khó thực hiện hoặc phải bán giá thấp; CAR tiến sát 9% buộc công ty chậm tăng trưởng; lãi chứng khoán đảo chiều thành lỗ.
Trong kịch bản này, lợi nhuận có thể đi lùi như năm 2023, EPS giảm vì vừa lãi giảm vừa pha loãng, và cổ phiếu — do nền cổ đông cá nhân lớn — có thể giảm mạnh hơn mức độ xấu đi của cơ bản. Đây không phải dự báo; đây là rủi ro bạn cần đặt giá cho nó trước khi mua.
Ví dụ minh hoạ: pha loãng 11% và lợi nhuận tăng 20% ảnh hưởng EPS thế nào
Ví dụ minh hoạ dưới đây dùng số tròn, không phải dự báo. Giả sử năm 2025, lợi nhuận sau thuế 894 tỷ đồng chia cho 760,6 triệu cổ phiếu cho EPS khoảng 1.176 đồng (con số công ty công bố là 1.123 đồng vì đã trừ khoảng 40 tỷ đồng tạm trích quỹ khen thưởng, phúc lợi trước khi chia cho số cổ phiếu). Nếu năm sau lợi nhuận sau thuế tăng 20% lên khoảng 1.073 tỷ đồng và công ty phát hành thêm đủ 85 triệu cổ phiếu (tổng 845,6 triệu), EPS sẽ vào khoảng 1.269 đồng — tăng khoảng 8%, chứ không phải 20%. Nếu lợi nhuận chỉ tăng 10%, EPS gần như đi ngang (khoảng 1.163 đồng). Bài học: với cổ phiếu tăng vốn liên tục, hãy luôn nhìn tăng trưởng lợi nhuận trên mỗi cổ phiếu, không phải tăng trưởng lợi nhuận tổng.
Vậy có nên mua cổ phiếu EVF không? Câu trả lời sòng phẳng cho từng kiểu nhà đầu tư
Sau bảy chương, đến lúc gom lại. Câu hỏi “có nên mua cổ phiếu EVF” không có một đáp án chung cho mọi người. Nó phụ thuộc vào việc bạn tin điều gì về tương lai của công ty, và bạn chịu được loại rủi ro nào. Dưới đây là cán cân lợi — hại theo cách vwealth nhìn, dựa trên số liệu đã công bố.
Những điểm cộng thuyết phục
- Lợi nhuận tăng trưởng mạnh hai năm liền: lợi nhuận trước thuế từ 409 tỷ (2023) lên 704 tỷ (2024) và 1.104 tỷ đồng (2025), lần đầu vượt mốc nghìn tỷ.
- Chất lượng tài sản tốt so với mô hình: nợ xấu 0,75% cuối 2025 theo cách tính của công ty; tỷ lệ bao phủ dự phòng trên nợ nhóm 3–5 của dư nợ cho vay khoảng 150% (ước tính của vwealth).
- Chi phí vận hành thấp hiếm có: CIR 12,67% năm 2025, bộ máy chưa tới 290 nhân sự (284 người tại 30/6/2026 theo báo chí).
- Không phụ thuộc cho vay tiêu dùng rủi ro cao: khoảng 96% dư nợ là doanh nghiệp; tránh được “bãi mìn” nợ xấu tiêu dùng đã làm khổ nhiều công ty tài chính.
- Lợi thế tài chính xanh và vốn quốc tế: hơn 6.393 tỷ đồng dư nợ xanh, trái phiếu xanh có bảo lãnh quốc tế, quan hệ với Proparco, Swedfund, OeEB, Quỹ OPEC; Moody’s giữ hạng B2 sáu năm liên tiếp (2021–2026).
- Cửa ngõ vốn mới: room ngoại 50% và phương án chào bán riêng lẻ mở khả năng có cổ đông tổ chức, cổ đông nước ngoài.
- Không có cổ đông kiểm soát hay tập đoàn mẹ: nhóm cổ đông lớn nhất được công bố nắm khoảng 5–6%, cách xa trần 15%; HĐQT có ba trên năm thành viên độc lập.
- Lợi nhuận lõi đang gánh phần tăng trưởng: nửa đầu 2026, thu nhập lãi thuần tăng khoảng 36% và bù được phần lãi chứng khoán gần như biến mất, giúp lợi nhuận trước thuế vẫn tăng khoảng 17%.
Những điểm trừ không thể bỏ qua
- Nguồn vốn đắt và kém ổn định hơn ngân hàng: không có tiền gửi dân cư, không có CASA; chi phí vốn năm 2025 khoảng 6% (ước tính của vwealth).
- CAR đang giảm: từ 18,29% (2023) xuống 11,16% (2025), gần mức tối thiểu 9% — tăng trưởng tiếp theo phụ thuộc vào tăng vốn.
- Pha loãng liên tục: số cổ phiếu tăng khoảng ba lần từ 2019 đến 2025; thêm tối đa 85 triệu cổ phiếu nữa sắp tới.
- Gần như không có cổ tức tiền mặt: lợi nhuận được giữ lại hoặc trả bằng cổ phiếu.
- ROE vừa phải: 9,45% năm 2025 — thấp hơn các ngân hàng tư nhân hàng đầu.
- Lợi nhuận 2025 có phần không lặp lại: khoản lãi chứng khoán đầu tư khoảng 170,8 tỷ đồng sau năm trước lỗ.
- Dư nợ bất động sản, xây dựng tăng nhanh: khoảng 29,5% dư nợ cuối 2025 và khoảng 34% tại 30/6/2026 (ước tính của vwealth); bất động sản đã thành ngành có dư nợ lớn nhất.
- Kết luận thanh tra năm 2025: Ngân hàng Nhà nước chỉ ra mức tập trung tín dụng cao vào nhóm khách hàng lớn và một số vi phạm trong cấp tín dụng, phân loại nợ; công ty bị phạt 635 triệu đồng và phải thực hiện 5 kiến nghị chung, 27 kiến nghị cụ thể. Tiến độ khắc phục là điều cần theo dõi.
- Không có “người đỡ đầu”: khi khó khăn, không có tập đoàn mẹ hay ngân hàng mẹ sẵn sàng bơm vốn.
- Cổ phiếu biến động theo dòng tiền cá nhân: tổ chức chỉ nắm 7,9%, khối ngoại 0,4% cuối 2025.
| Yếu tố | Lợi | Hại | Cần theo dõi |
|---|---|---|---|
| Tăng trưởng | Lợi nhuận 2025 tăng 57% | Một phần nhờ lãi chứng khoán | Lợi nhuận lõi mỗi quý |
| Chất lượng tài sản | Nợ xấu 0,75% cuối 2025, dưới 1% giữa 2026 | Nợ nhóm 2 tăng trong 2026; nợ đã xử lý ngoại bảng tăng | Chi phí dự phòng / dư nợ, nợ nhóm 2 |
| Vốn | Vốn chủ khoảng 11,9% tổng tài sản | CAR 11,16%, gần mức 9% | Kết quả chào bán riêng lẻ (trái phiếu cấp 2 1.000 tỷ đã xong) |
| Nguồn vốn | Vốn quốc tế dài hạn, xếp hạng Moody’s | Không có tiền gửi dân cư | Chi phí lãi / nguồn vốn |
| Sở hữu | Không có cổ đông kiểm soát, room 50% | Không có người đỡ đầu, khối ngoại mới 0,4% | Danh sách cổ đông từ 1%, báo cáo sở hữu nhóm 5% |
| Quản trị | HĐQT 3/5 thành viên độc lập; đã nộp phạt sau thanh tra | Kết luận thanh tra 2025 nêu tập trung tín dụng; thay đổi nhân sự kế toán trưởng năm 2026 | Thực hiện kiến nghị thanh tra, cơ cấu khách hàng lớn |
| Cổ đông | Giá trị sổ sách tăng nhờ giữ lại lãi | Không có cổ tức tiền mặt, pha loãng | EPS và giá trị sổ sách mỗi cổ phần |
Cổ phiếu EVF hợp với ai, không hợp với ai
Có thể hợp với nhà đầu tư muốn tiếp xúc với ngành tài chính nhưng không muốn gánh rủi ro tín dụng tiêu dùng; người tin vào câu chuyện tài chính xanh và vốn quốc tế chảy vào Việt Nam; người chấp nhận không có cổ tức tiền mặt, đo lợi nhuận bằng tăng trưởng giá trị sổ sách; và người có đủ kiên nhẫn đọc báo cáo quý để kiểm tra các biến số đã nêu ở chương 7. Với nhà đầu tư này, EVF có thể là một vị thế nhỏ trong danh mục nhóm tài chính, bên cạnh các ngân hàng có nền tảng tiền gửi vững hơn.
Không hợp với nhà đầu tư cần dòng cổ tức tiền mặt đều đặn; người muốn một cổ phiếu “phòng thủ”, ít biến động; người không muốn theo dõi các đợt phát hành thêm và pha loãng; và người mua vì hiểu nhầm rằng EVF là con của EVN nên “không thể có chuyện gì”. Như bài viết đã chỉ ra, cổ đông nhà nước tại EVF là 0% theo BCTN 2025 — nếu công ty gặp khó, không có tập đoàn nào có nghĩa vụ đứng sau.
Với người lướt sóng ngắn hạn, EVF có thanh khoản và biên độ đủ để giao dịch trong những nhịp thị trường sôi động, nhưng cũng dễ giảm sâu khi thị trường điều chỉnh vì cổ đông cá nhân chiếm đa số. Nếu giao dịch ngắn hạn, hãy đặt kỷ luật cắt lỗ rõ ràng và tránh dùng margin quá mức.
Những câu hỏi người đọc hay tìm về cổ phiếu EVF
EVF có phải công ty con của EVN không? Không. Theo BCTN 2025, cổ đông nhà nước nắm 0% vốn EVF. Nhóm cổ đông lớn nhất theo công bố thông tin cuối năm 2025 là Công ty CP Đầu tư Tài chính Hòa An cùng người có liên quan, nắm khoảng 5,56%. EVN từng là cổ đông lớn với 15% (cuối 2016) và 7,5% (cuối 2017) rồi rút khỏi nhóm cổ đông lớn. Chữ “Điện lực” trong tên là di sản lịch sử.
EVF và EVNFinance có phải là một? Có. EVNFinance là tên thương hiệu cũ; năm 2025 công ty đổi tên thành Công ty Tài chính Tổng hợp Cổ phần Điện lực và dùng nhận diện EVF, cũng là mã chứng khoán trên HOSE.
EVF có nhận tiền gửi tiết kiệm của người dân không? Không. Theo Luật Các tổ chức tín dụng 2024 và Điều lệ công ty, EVF chỉ được nhận tiền gửi và phát hành chứng chỉ tiền gửi để huy động vốn của tổ chức. Hãy cảnh giác với bất kỳ lời mời “gửi tiết kiệm tại EVF” nào dành cho cá nhân; công ty cũng đã cảnh báo trên website về tình trạng mạo danh thương hiệu EVF, EasyCredit để lừa đảo.
EVF có trả cổ tức tiền mặt không? Trong những năm gần đây, cổ tức chủ yếu bằng cổ phiếu; dòng tiền chi cổ tức năm 2025 chỉ khoảng 828 triệu đồng, và đại hội ngày 3/4/2026 quyết định giữ lại toàn bộ lợi nhuận năm 2025 sau trích quỹ. Hãy kiểm tra nghị quyết ĐHĐCĐ mỗi năm để biết phương án phân phối lợi nhuận mới nhất.
EVF khác FE Credit ở đâu? FE Credit chủ yếu cho vay tiêu dùng cá nhân và là công ty con của VPBank; EVF chủ yếu cho vay doanh nghiệp (khoảng 96% dư nợ cuối 2025), không có ngân hàng mẹ, và có cổ phiếu niêm yết riêng.
Room ngoại của EVF là bao nhiêu? Trần sở hữu nước ngoài được ĐHĐCĐ bất thường ngày 21/8/2026 nâng từ 15% lên không quá 50%; ngày 22/9/2026 UBCKNN có công văn về hồ sơ thông báo tỷ lệ mới (theo báo Người Quan Sát, văn bản đề nghị VSDC cập nhật). Tỷ lệ khối ngoại thực tế cuối 2025 là khoảng 0,4%.
Lời kết
EVF là một câu chuyện lạ trên sàn chứng khoán Việt Nam: một công ty tài chính mang tên ngành điện nhưng đã không còn là con của EVN, không có cổ đông kiểm soát, không nhận tiền gửi dân cư, sống bằng cho vay doanh nghiệp với chi phí vận hành thấp và một lợi thế riêng ở tài chính xanh. Hai năm gần đây, câu chuyện đó đã chuyển thành con số: lợi nhuận vượt nghìn tỷ, tổng tài sản vượt 83.000 tỷ đồng, nợ xấu dưới 1%.
Nhưng chính tốc độ ấy tạo ra câu hỏi cho giai đoạn tới: vốn đã mỏng dần, nguồn huy động vẫn đắt hơn ngân hàng, dư nợ bất động sản tăng nhanh, cơ quan giám sát đã lưu ý về mức tập trung tín dụng, và cổ đông sẽ tiếp tục bị pha loãng để công ty có vốn tăng trưởng. Vì vậy, trả lời “có nên mua cổ phiếu EVF” không nằm ở con số lợi nhuận năm 2025, mà ở ba điều bạn cần theo dõi trong 12–18 tháng tới: đợt tăng vốn có thành công và có cổ đông tổ chức chất lượng hay không, lợi nhuận lõi có tăng nhanh hơn số cổ phiếu hay không, và nợ xấu có tiếp tục được giữ thấp sau hai năm tăng dư nợ rất nhanh hay không. Nếu cả ba cùng thuận, EVF có thể là một trong những câu chuyện tài chính đáng chú ý của chu kỳ mới. Nếu không, đây vẫn là một doanh nghiệp có lãi nhưng cổ phiếu khó vượt trội.
Bài viết mang tính thông tin và phân tích, không phải khuyến nghị mua hay bán. Trước khi quyết định, hãy kiểm tra số liệu cập nhật — giá, P/B, lợi nhuận quý gần nhất, nợ xấu, CAR — trong báo cáo phân tích của vwealth, và cân nhắc khả năng chịu rủi ro của chính bạn. Nếu bạn quan tâm tới nhóm tài chính, các bài phân tích VPBank, HDBank, SeABank, OCB và MSB trong series là những điểm so sánh tốt.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.