Một bộ báo cáo tài chính quý của doanh nghiệp niêm yết dài hàng chục trang. Ai bảo bạn phải đọc hết trước khi ra quyết định là đang mô tả công việc của kiểm toán viên, không phải của nhà đầu tư.
Việc đọc báo cáo tài chính để đầu tư chứng khoán cần một thứ khác: một quy trình lọc nhanh, đủ để trong mười lăm phút biết doanh nghiệp này có đáng đọc tiếp hay không. Phần lớn doanh nghiệp sẽ bị loại ở bước này, và đó chính là mục đích.
Bài này đưa ra sáu dòng phải xem theo đúng thứ tự, bốn cặp số phải so với nhau, và năm dấu hiệu nên dừng lại đọc kỹ hơn.
Đọc báo cáo tài chính để đầu tư chứng khoán nên bắt đầu từ đâu?
Trả lời gọn: Bắt đầu từ dòng tiền từ hoạt động kinh doanh, không phải từ lợi nhuận. Lợi nhuận là con số kế toán và có nhiều cách làm cho nó đẹp; dòng tiền là tiền thật đã vào tài khoản doanh nghiệp. Khi hai con số này lệch nhau kéo dài, câu trả lời cho việc vì sao chúng lệch quan trọng hơn bản thân con số lợi nhuận.
Sáu dòng, theo đúng thứ tự
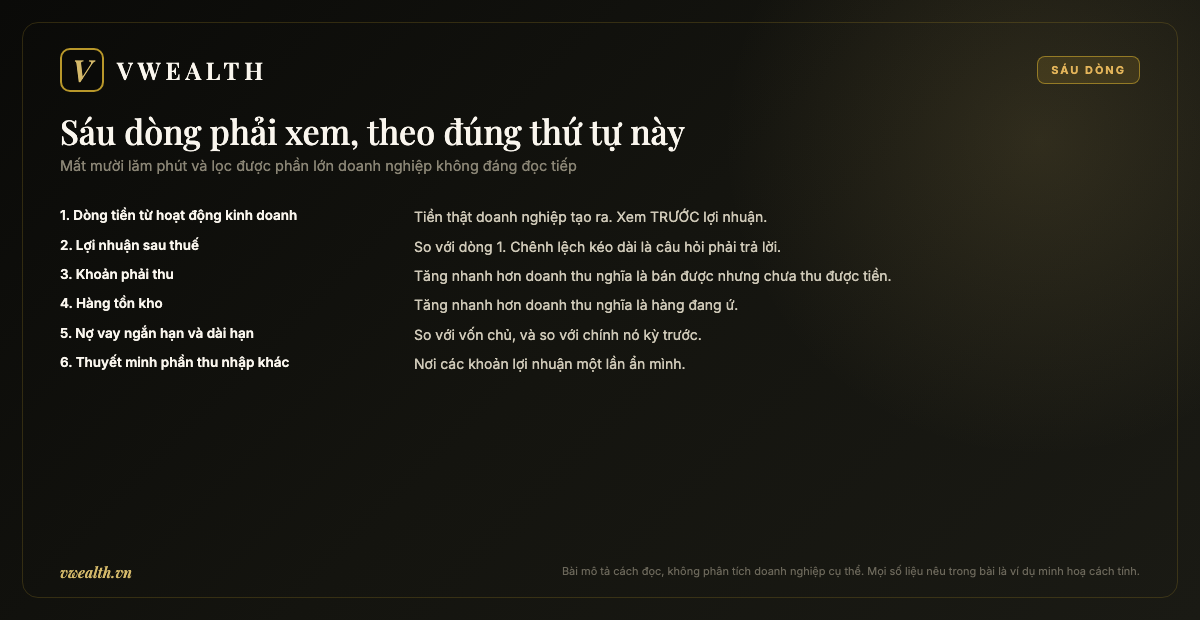
1. Dòng tiền từ hoạt động kinh doanh
Nằm ở báo cáo lưu chuyển tiền tệ, phần đầu tiên. Đây là số tiền thật doanh nghiệp thu vào từ việc bán hàng, sau khi trừ tiền chi cho hoạt động.
Vì sao xem trước lợi nhuận: lợi nhuận có thể ghi nhận khi hàng đã giao mà tiền chưa về. Dòng tiền thì không nói dối được — tiền hoặc đã vào tài khoản, hoặc chưa.
Một doanh nghiệp lành mạnh thường có dòng tiền kinh doanh dương và xấp xỉ hoặc cao hơn lợi nhuận sau thuế.
2. Lợi nhuận sau thuế
Giờ mới xem, và xem trong tương quan với dòng 1.
Chênh lệch một quý là bình thường — chu kỳ thu tiền không trùng chu kỳ ghi nhận doanh thu. Chênh lệch kéo dài bốn năm quý liên tiếp là câu hỏi cần trả lời trước khi đọc tiếp bất cứ thứ gì.
3. Khoản phải thu
Nằm ở bảng cân đối kế toán, phần tài sản ngắn hạn. Đây là tiền khách hàng nợ doanh nghiệp.
Cách đọc: so tốc độ tăng của khoản phải thu với tốc độ tăng của doanh thu. Nếu phải thu tăng nhanh hơn nhiều, nghĩa là doanh nghiệp đang bán chịu nhiều hơn — doanh thu vẫn đẹp nhưng chất lượng của nó giảm.
4. Hàng tồn kho
Cùng cách đọc. Tồn kho tăng nhanh hơn doanh thu nghĩa là hàng bán chậm lại, và khả năng phải giảm giá trong các quý tới.
Ngoại lệ quan trọng: với doanh nghiệp bất động sản, hàng tồn kho là dự án đang xây dở và tăng lên có thể là dấu hiệu tốt. Đây là lý do phải biết doanh nghiệp thuộc ngành nào trước khi diễn giải bất kỳ con số nào.
5. Nợ vay ngắn hạn và dài hạn
So với vốn chủ sở hữu để biết mức đòn bẩy. Và so với chính nó ở kỳ trước để biết xu hướng.
Câu hỏi quan trọng không phải “nợ nhiều hay ít” mà “vay để làm gì”. Vay để mở rộng sản xuất khác hoàn toàn vay để trả nợ cũ.
6. Thuyết minh, phần thu nhập khác
Dòng cuối và là dòng nhiều người bỏ qua nhất.
Đây là nơi các khoản lợi nhuận một lần ẩn mình: bán tài sản, thanh lý khoản đầu tư, hoàn nhập dự phòng, đánh giá lại. Những khoản này là lợi nhuận thật về mặt kế toán nhưng không lặp lại năm sau.
Nếu phần lớn mức tăng lợi nhuận đến từ đây, thì con số tăng trưởng bạn thấy ở dòng 2 không phản ánh khả năng sinh lời thật của doanh nghiệp.
Bốn cặp số phải so với nhau
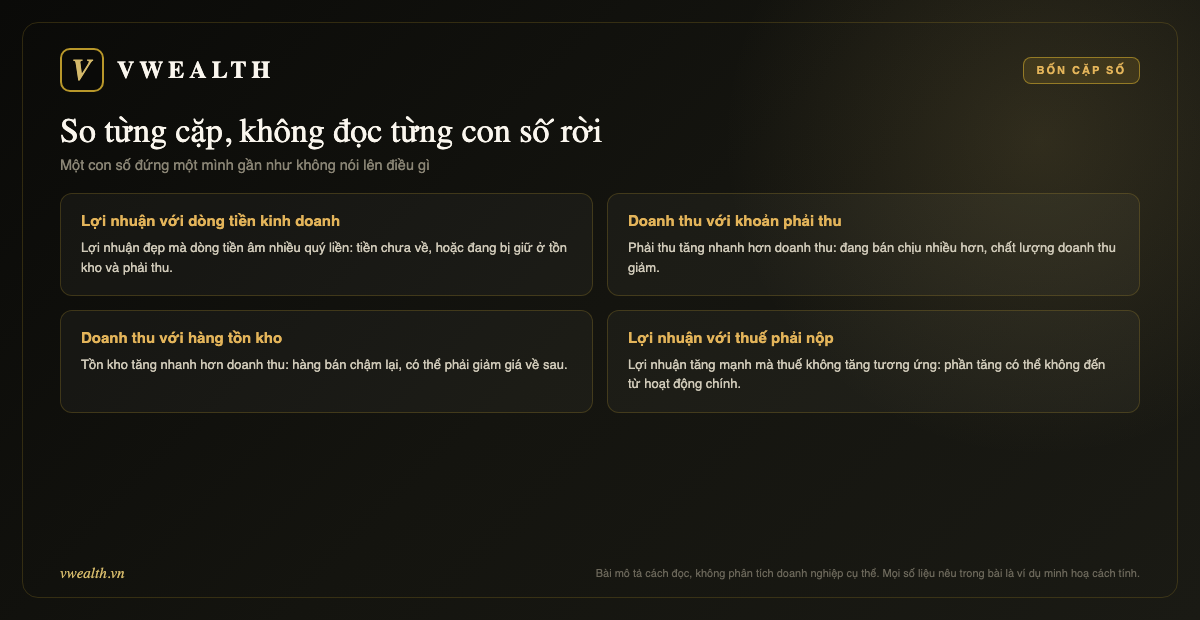
Đây là nguyên tắc bao trùm: báo cáo tài chính không đọc theo từng con số, mà đọc theo tương quan giữa các con số.
Cặp 1 — lợi nhuận với dòng tiền kinh doanh
Đã nói ở trên. Đây là cặp quan trọng nhất.
Nếu lệch, tìm nguyên nhân ở hai chỗ: khoản phải thu tăng, hoặc hàng tồn kho tăng. Cả hai đều nghĩa là tiền đang bị giữ ở đâu đó thay vì về tài khoản.
Cặp 2 — doanh thu với khoản phải thu
Doanh thu tăng 20% mà phải thu tăng 60% là tình huống đáng chú ý. Doanh nghiệp đang nới điều kiện thanh toán để đẩy doanh số, và một phần trong đó có thể không thu được.
Cặp 3 — doanh thu với hàng tồn kho
Cùng logic, ở phía đầu vào. Tồn kho phình lên trong khi doanh thu đi ngang là dấu hiệu nhu cầu đang yếu đi trước khi nó hiện ra ở doanh thu.
Cặp 4 — lợi nhuận với thuế thu nhập doanh nghiệp
Cặp ít người dùng và khá hữu ích.
Nếu lợi nhuận trước thuế tăng mạnh mà chi phí thuế không tăng tương ứng, một phần mức tăng đó có thể đến từ nguồn không chịu thuế theo cách thông thường — thường là khoản một lần hoặc khoản đánh giá lại.
Đây là cách kiểm tra chéo nhanh cho dòng số 6 mà không cần đọc hết thuyết minh.
Năm dấu hiệu nên dừng lại
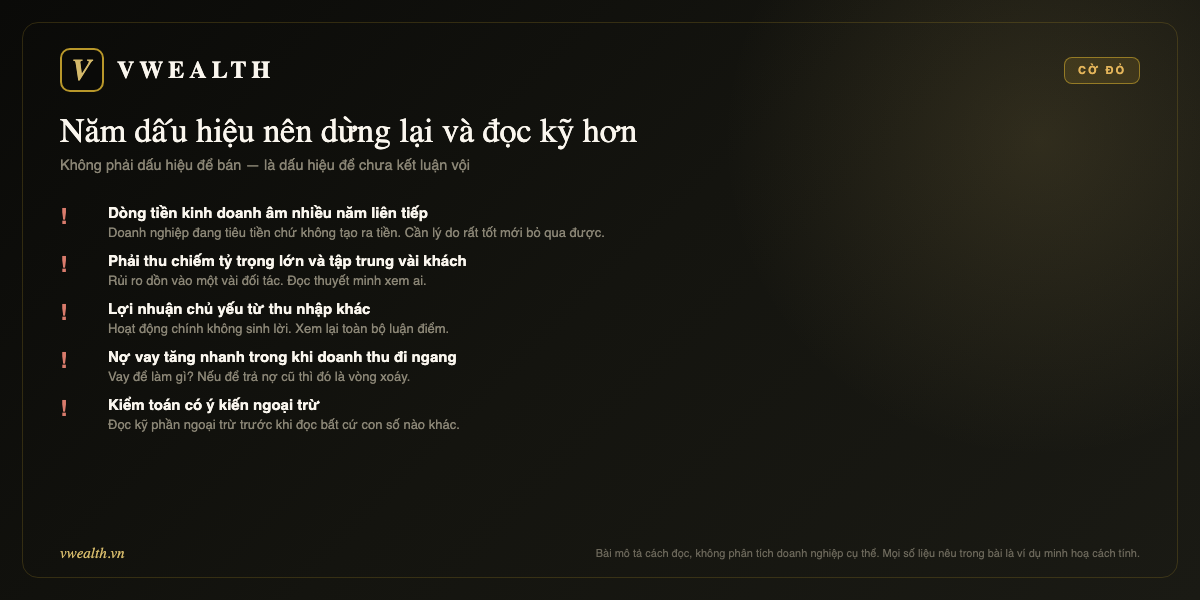
Cần nói rõ: đây không phải danh sách lý do để bán. Đây là danh sách những chỗ mà nếu gặp, bạn phải đọc kỹ hơn trước khi kết luận bất cứ điều gì.
Dòng tiền kinh doanh âm nhiều năm liên tiếp
Doanh nghiệp đang tiêu tiền chứ không tạo ra tiền. Với doanh nghiệp mới trong giai đoạn đầu tư thì có thể giải thích được; với doanh nghiệp trưởng thành thì cần lý do rất tốt.
Khoản phải thu lớn và tập trung vào vài khách hàng
Thuyết minh thường liệt kê các khoản phải thu lớn. Nếu phần lớn nằm ở một hai đối tác, rủi ro của doanh nghiệp gắn chặt với sức khoẻ của những đối tác đó.
Lợi nhuận chủ yếu đến từ thu nhập khác
Nghĩa là hoạt động kinh doanh chính không sinh lời đủ. Đây không nhất thiết là chuyện xấu trong một năm cụ thể, nhưng nó thay đổi hoàn toàn cách bạn định giá doanh nghiệp.
Nợ vay tăng nhanh trong khi doanh thu đi ngang
Câu hỏi là vay để làm gì. Đọc thuyết minh phần vay và phần đầu tư. Nếu tiền vay chủ yếu để trả nợ cũ và trả lãi, đó là vòng xoáy chứ không phải chiến lược.
Kiểm toán có ý kiến ngoại trừ
Nằm ở trang đầu báo cáo kiểm toán, phần ý kiến. Nếu có ngoại trừ, đọc phần đó trước mọi con số khác — vì nó cho biết chính kiểm toán viên cũng không xác nhận được một phần nào đó.
Một ví dụ đọc từ đầu tới cuối
Số giả định để minh hoạ cách so, không phải số của doanh nghiệp nào.
Dòng 1 — dòng tiền kinh doanh: 120 tỷ, kỳ trước 180 tỷ. Giảm.
Dòng 2 — lợi nhuận sau thuế: 260 tỷ, kỳ trước 200 tỷ. Tăng.
Hai dòng đi ngược chiều nhau. Lợi nhuận tăng 30% trong khi tiền thật thu về giảm một phần ba. Đây là tín hiệu phải tìm nguyên nhân trước khi đọc tiếp.
Dòng 3 — khoản phải thu: tăng từ 300 lên 480 tỷ, tức tăng 60%. Doanh thu cùng kỳ tăng 18%.
Tìm ra rồi. Phải thu tăng nhanh hơn doanh thu ba lần. Doanh nghiệp đang bán được hàng nhưng chưa thu được tiền, và đó là lý do dòng tiền giảm trong khi lợi nhuận tăng.
Dòng 4 — hàng tồn kho: tăng 12%, chậm hơn doanh thu. Bình thường, không phải nguồn vấn đề.
Dòng 5 — nợ vay: tăng từ 200 lên 340 tỷ. Doanh nghiệp vay thêm 140 tỷ trong khi tiền bị kẹt ở khoản phải thu.
Bức tranh đang rõ dần: bán chịu nhiều hơn, tiền chưa về, nên phải vay để duy trì hoạt động.
Dòng 6 — thuyết minh thu nhập khác: có khoản 45 tỷ từ thanh lý tài sản.
Trừ khoản này ra, lợi nhuận từ hoạt động chính là 215 tỷ so với 200 tỷ kỳ trước — tăng 7,5% chứ không phải 30%.
Kết luận sau mười lăm phút
Con số tăng trưởng 30% mà bảng giá hiển thị thực chất là 7,5% từ hoạt động chính, đi kèm với việc bán chịu tăng mạnh và nợ vay tăng để bù dòng tiền.
Không có gì trong đây nói doanh nghiệp này xấu. Nhưng nó nói rằng con số đầu tiên bạn nhìn thấy không phản ánh đúng chuyện gì đang diễn ra — và đó chính là toàn bộ mục đích của mười lăm phút này.
Thứ tự đọc khi có nhiều doanh nghiệp cùng lúc
Nếu bạn đang sàng lọc nhiều mã, quy trình gọn hơn nữa.
Vòng 1 — hai dòng. Chỉ xem dòng tiền kinh doanh và lợi nhuận. Doanh nghiệp nào có hai dòng này cùng dương và không lệch nhau quá xa thì đi tiếp. Vòng này mất hai phút mỗi mã.
Vòng 2 — bốn dòng còn lại. Chỉ áp dụng cho nhóm đã qua vòng 1. Mười phút mỗi mã.
Vòng 3 — đọc kỹ. Toàn bộ thuyết minh, báo cáo thường niên, lịch sử vài năm. Chỉ dành cho nhóm rất hẹp đã qua vòng 2.
Cách này giữ cho thời gian bỏ ra tỷ lệ thuận với mức độ nghiêm túc của khả năng đầu tư, thay vì đọc kỹ đều tay rồi hết sức ở mã thứ năm.
Ba khác biệt theo ngành
Cùng một dòng số mang ý nghĩa khác nhau tuỳ ngành. Ba trường hợp hay gặp nhất.
Ngân hàng
Bộ báo cáo có cấu trúc riêng. Không có hàng tồn kho, khái niệm doanh thu khác, và chỉ số quan trọng nhất là chất lượng tài sản — tỷ lệ nợ xấu và mức trích lập dự phòng.
Sáu dòng ở trên không áp dụng trực tiếp. Cách đọc riêng cho nhóm này ở bài cách định giá cổ phiếu ngân hàng.
Bất động sản
Doanh thu chỉ ghi nhận khi bàn giao, nên lợi nhuận năm nay phản ánh việc bán hàng của hai ba năm trước.
Hai dòng quan trọng nhất là hàng tồn kho và khoản người mua trả tiền trước — khoản thứ hai là tiền đã thu nhưng chưa ghi doanh thu, tức chỉ báo doanh thu tương lai. Chi tiết ở bài đọc báo cáo tài chính doanh nghiệp bất động sản.
Doanh nghiệp ngành chu kỳ
Một năm lợi nhuận cao bất thường không nói lên khả năng sinh lời bền vững. Với nhóm này, nhìn trung bình nhiều năm thay vì nhìn kỳ gần nhất.
Ba thứ báo cáo tài chính không nói
Cần biết giới hạn, vì đọc kỹ tới đâu cũng không thay được những thứ nằm ngoài trang giấy.
Vị thế cạnh tranh. Báo cáo cho biết doanh nghiệp kiếm được bao nhiêu, không cho biết vì sao khách hàng chọn họ và liệu lý do đó còn giữ được không.
Chất lượng ban lãnh đạo. Cách gần nhất là đọc lại nghị quyết đại hội cổ đông vài năm trước, xem những gì đã hứa và đối chiếu với những gì đã làm.
Cái sắp xảy ra. Báo cáo mô tả quá khứ. Một thay đổi chính sách, một đối thủ mới, một công nghệ thay thế — không có dòng nào trong báo cáo chứa được chúng.
Đây là lý do báo cáo tài chính là điểm bắt đầu chứ không phải điểm kết thúc của việc phân tích. Nó lọc ra doanh nghiệp không đáng quan tâm rất hiệu quả, và xác nhận doanh nghiệp đáng quan tâm rất kém.
Bốn thói quen đáng có
Ghi lại sáu con số mỗi quý. Một dòng cho mỗi doanh nghiệp bạn theo dõi. Sau bốn quý bạn thấy được xu hướng, mà xu hướng nói nhiều hơn bất kỳ kỳ đơn lẻ nào.
Đọc thuyết minh của phần bất thường nhất. Không cần đọc hết thuyết minh — chỉ đọc phần giải thích cho con số nào nhảy mạnh nhất so với kỳ trước.
So với doanh nghiệp cùng ngành, cùng kỳ. Một mức tăng trưởng 15% có thể là xuất sắc hoặc tệ tuỳ vào ngành đó đang tăng bao nhiêu.
Đọc trước khi có ý kiến, không phải sau. Đọc báo cáo sau khi đã quyết định mua thì bạn sẽ tìm thấy đúng những gì ủng hộ quyết định đó. Đây là thiên lệch mạnh và khó tự nhận ra nhất.
Ba báo cáo, mỗi báo cáo trả lời một câu hỏi
Bộ báo cáo tài chính gồm ba phần chính, và biết mỗi phần trả lời câu gì thì việc tìm số nhanh hơn nhiều.
Bảng cân đối kế toán — doanh nghiệp đang có gì và nợ ai
Chụp một thời điểm. Bên trái là tài sản, bên phải là nguồn hình thành tài sản đó: nợ và vốn chủ.
Dòng 3, 4 và 5 trong danh sách sáu dòng nằm ở đây.
Báo cáo kết quả kinh doanh — doanh nghiệp làm được gì trong kỳ
Chụp một giai đoạn. Doanh thu ở trên, các loại chi phí trừ dần xuống, lợi nhuận sau thuế ở cuối.
Dòng 2 nằm ở đây, và đây cũng là báo cáo được trích dẫn nhiều nhất — đồng thời là báo cáo dễ bị hiểu sai nhất nếu đọc một mình.
Báo cáo lưu chuyển tiền tệ — tiền thật đi đâu
Chia làm ba phần: hoạt động kinh doanh, hoạt động đầu tư, hoạt động tài chính.
Dòng 1 nằm ở phần đầu tiên. Hai phần còn lại cũng đáng nhìn: phần đầu tư cho biết doanh nghiệp có đang mở rộng không, phần tài chính cho biết họ đang vay thêm hay trả bớt.
Vì sao ba báo cáo phải đọc cùng nhau
Vì mỗi cái có thể trông đẹp một mình. Lợi nhuận đẹp trong khi tiền không về. Tài sản lớn trong khi phần lớn là khoản phải thu khó đòi. Dòng tiền dương nhờ vay thêm chứ không nhờ bán hàng.
Chỉ khi đặt ba cái cạnh nhau thì bức tranh mới khớp — hoặc lộ ra chỗ không khớp, và chỗ không khớp mới là thứ đáng đọc.
Câu hỏi thường gặp
Đọc báo cáo quý hay báo cáo năm?
Báo cáo năm đã kiểm toán là nguồn tin cậy hơn. Báo cáo quý cập nhật nhanh hơn nhưng chưa qua kiểm toán và thường ít thuyết minh chi tiết.
Cách dùng hợp lý: đọc kỹ báo cáo năm, dùng báo cáo quý để theo dõi xu hướng giữa các kỳ.
Mất bao lâu cho một doanh nghiệp?
Sáu dòng ở trên mất khoảng mười lăm phút. Nếu qua được bước đó thì mới đáng bỏ thêm vài giờ đọc kỹ.
Tìm báo cáo ở đâu?
Trên trang quan hệ nhà đầu tư của chính doanh nghiệp, và trên trang công bố thông tin của sở giao dịch. Nên lấy từ nguồn gốc thay vì đọc lại qua bài tổng hợp.
Số liệu trên các trang tổng hợp có tin được không?
Phần lớn chính xác về con số chính, nhưng chúng không chứa thuyết minh — mà thuyết minh mới là nơi trả lời câu hỏi vì sao. Dùng trang tổng hợp để lọc nhanh, đọc báo cáo gốc trước khi quyết định.
Nên đọc báo cáo hợp nhất hay báo cáo riêng?
Báo cáo hợp nhất, vì nó phản ánh cả tập đoàn gồm các công ty con. Báo cáo riêng của công ty mẹ thường không cho biết hoạt động thật, nhất là với doanh nghiệp có nhiều đơn vị thành viên. Nếu hai bản chênh nhau nhiều, phần chênh đó nằm ở các công ty con và đáng đọc kỹ.
Không có nền tảng kế toán thì đọc được không?
Sáu dòng ở trên không đòi hỏi kiến thức kế toán chuyên sâu — chúng đều là những con số có tên rõ ràng trong báo cáo. Cái cần là biết chúng nằm ở đâu và so với cái gì.
Một lưu ý về thời điểm
Mùa báo cáo quý là giai đoạn nhiều thông tin nhất trong năm, và cũng là giai đoạn dễ ra quyết định vội nhất. Con số vừa công bố tạo cảm giác cấp bách mà thực tế không có.
Cách làm bình tĩnh hơn: đọc báo cáo trong vòng vài ngày sau khi công bố, ghi lại sáu dòng, rồi để đó. Quyết định mua bán không cần trùng với ngày đọc — và tách hai việc đó ra thường cho kết quả tốt hơn.
Tóm lại
Việc đọc báo cáo tài chính để đầu tư chứng khoán không phải là đọc hết mọi trang. Nó là biết sáu dòng nào phải xem trước, và biết so chúng với nhau thay vì đọc rời từng con số.
Nguyên tắc bao trùm nằm ở dòng đầu tiên: xem dòng tiền trước khi xem lợi nhuận. Lợi nhuận là ý kiến của kế toán về một kỳ; dòng tiền là sự thật về số tiền đã vào tài khoản.
Đọc thêm: cách đọc báo cáo tài chính doanh nghiệp niêm yết, bảy phần trong báo cáo thường niên, và chỉ số P/E nói lên điều gì.
Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán. Nội dung tại thời điểm viết, tháng 7/2026.