Có nên mua cổ phiếu BVS — mã của Công ty Cổ phần Chứng khoán Bảo Việt (BVSC) trên sàn HNX — là câu hỏi mang một nghịch lý hiếm gặp: công ty cầm giấy phép kinh doanh chứng khoán số 01 của Việt Nam, cấp ngày 26/11/1999, lại có vốn điều lệ đứng yên ở 722,3 tỷ đồng từ năm 2009 đến nay. Chính lãnh đạo BVSC đã thừa nhận việc không tăng vốn trong thời gian dài khiến công ty dần bị bỏ lại trong cuộc đua mở rộng của các công ty chứng khoán. Năm 2026, mọi thứ cùng chuyển động một lúc: Tổng Giám đốc mới nhận việc từ 12/6/2026, Hội đồng quản trị mới được bầu ngày 23/6/2026, và tập đoàn mẹ Bảo Việt công bố sẽ tăng vốn cho BVSC, đồng thời xem xét giảm tỷ lệ sở hữu xuống dưới 50% “tại thời điểm phù hợp”. Trong lúc chờ những thay đổi ấy thành hình, lợi nhuận quý 3/2026 lại sụt mạnh vì thanh khoản thị trường co lại và danh mục tự doanh đảo chiều. Bài viết này đi qua từng lớp — lịch sử, người cầm lái, cỗ máy kiếm tiền, cách đọc báo cáo tài chính — để bạn tự cân xem BVS có hợp với mình hay không.
Trước khi kể chuyện, vài quy ước cần nói rõ. BVS là mã chứng khoán; BVSC là tên giao dịch mà giới đầu tư vẫn quen gọi Công ty Cổ phần Chứng khoán Bảo Việt, trụ sở tại số 8 Lê Thái Tổ, phường Hoàn Kiếm, Hà Nội. Cổ phiếu có mệnh giá 10.000 đồng, niêm yết trên Sở Giao dịch Chứng khoán Hà Nội (HNX) và nằm trong rổ HNX30 — nhóm 30 mã có quy mô và thanh khoản tốt nhất của sàn này. Các con số trong bài lấy từ báo cáo thường niên 2025, nghị quyết Đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2026, công văn giải trình kết quả kinh doanh quý 3/2026 mà công ty đã công bố, hồ sơ doanh nghiệp trên Vietstock, CafeF, VNDirect và báo chí tài chính trong nước. Những năm tài chính đã khép sổ được dùng làm mốc lịch sử; còn những thứ thay đổi mỗi ngày như giá cổ phiếu, vốn hoá hay P/E hiện tại, bài cố ý không ghi — bạn nên mở báo cáo phân tích cập nhật trên vwealth để xem số mới nhất. Chỗ nào là phép tính của chúng tôi chứ không phải số công ty công bố, bài ghi rõ “ước tính của vwealth”.
Nếu bạn mới làm quen với nhóm cổ phiếu tài chính, có thể đọc trước bài tổng quan cổ phiếu ngân hàng và chứng khoán để nắm cách cả nhóm vận hành, rồi quay lại đây. Câu chuyện BVSC sẽ dễ hiểu hơn nhiều khi bạn đã biết một công ty chứng khoán kiếm tiền từ đâu và vì sao vốn chủ sở hữu lại là “nhiên liệu” của cả cỗ máy.
Giấy phép số 01: hai mươi bảy năm của công ty chứng khoán đầu tiên Việt Nam
Mỗi ngành đều có một “người đi đầu”, và với thị trường chứng khoán Việt Nam, người ấy có địa chỉ ở số 8 Lê Thái Tổ, nhìn ra hồ Hoàn Kiếm. Khi phần lớn nhà đầu tư hôm nay còn chưa biết mở tài khoản là gì, BVSC đã có giấy phép trong tay. Nhưng đi đầu không có nghĩa là luôn dẫn đầu. Câu chuyện 27 năm của BVSC là câu chuyện của một công ty có xuất phát điểm tốt nhất, có người cha giàu nhất nhì ngành tài chính, nhưng lại chọn — hoặc bị buộc phải chọn — đi chậm trong giai đoạn cả ngành tăng tốc. Hiểu được vì sao như vậy là bước đầu tiên để trả lời câu hỏi có nên mua cổ phiếu BVS.
26/11/1999: giấy phép 01/GPHĐKD và số vốn 43 tỷ đồng
Ngày 26/11/1999, Ủy ban Chứng khoán Nhà nước (UBCKNN) cấp giấy phép hoạt động kinh doanh chứng khoán số 01/GPHĐKD cho một pháp nhân mới: Công ty Chứng khoán Bảo Việt. Con số “01” không chỉ là thứ tự hành chính. Nó là lý do để BVSC tự giới thiệu mình trong báo cáo thường niên là “Công ty chứng khoán đầu tiên được thành lập tại Việt Nam”, và công ty còn từng nhận “Chứng nhận Công ty chứng khoán đầu tiên tại Việt Nam” từ Trung tâm sách kỷ lục.
Cổ đông sáng lập là Tổng Công ty Bảo hiểm Việt Nam — khi đó trực thuộc Bộ Tài chính, nay là Tập đoàn Tài chính – Bảo hiểm Bảo Việt. Vốn điều lệ ban đầu là 43 tỷ đồng. Để bạn hình dung, đó là một con số không nhỏ với một doanh nghiệp tài chính cuối thập niên 1990, khi thị trường chứng khoán còn chưa có một mã cổ phiếu nào được giao dịch tập trung. Một công ty bảo hiểm nhà nước bỏ tiền lập công ty chứng khoán nghĩa là gì? Nghĩa là ngay từ đầu, BVSC được sinh ra trong một hệ sinh thái: có khách hàng tổ chức sẵn, có thương hiệu Bảo Việt mà người Việt quen thuộc, và có một “người cha” đủ lớn để bảo lãnh cho uy tín của con.
Điều này giải thích một nét tính cách sẽ theo BVSC suốt 27 năm: một công ty thận trọng, nặng về quản trị, ít khi chạy theo cuộc đua quy mô. Khi bạn đọc tiếp các chương sau và thấy tỷ lệ an toàn vốn của BVSC luôn ở mức vài trăm phần trăm, hãy nhớ rằng gốc gác ấy bắt đầu từ năm 1999, từ một doanh nghiệp do một tổng công ty bảo hiểm nhà nước sáng lập — nơi mà chữ “an toàn” luôn đứng trước chữ “tăng trưởng”.
Một chi tiết nhỏ nhưng thú vị: giấy phép số 01 vẫn là giấy phép gốc của BVSC cho đến hôm nay. Theo hồ sơ trong quyết định xử phạt năm 2026 (sẽ nói ở chương 2), lần điều chỉnh gần nhất của giấy phép này là số 09/GPĐC-UBCK ngày 01/3/2024. Nghĩa là qua 25 năm, công ty đổi trụ sở, đổi logo, đổi người điều hành, nhưng chưa bao giờ đổi tên hay đổi “giấy khai sinh”. Mã số thuế của công ty là 0100956399.
Những năm đầu của thị trường: chi nhánh TP.HCM và tấm bằng khen 2000–2005
Năm 2000, chỉ vài tháng sau khi nhận giấy phép, BVSC thành lập chi nhánh và khai trương phòng giao dịch tại TP.HCM. Lựa chọn này dễ hiểu: TP.HCM là nơi tập trung đông nhà đầu tư và doanh nghiệp nhất cả nước, và một công ty chứng khoán muốn có khách thì phải có mặt ở đó. Đó là những năm thị trường còn rất non trẻ, và việc “đi chợ chứng khoán” còn là điều mới lạ với hầu hết người dân.
Trong giai đoạn ấy có một gương mặt sẽ trở thành trung tâm của BVSC trong 16 năm sau: ông Nhữ Đình Hòa. Theo báo cáo thường niên 2025, ông làm việc tại Tổng Công ty Bảo hiểm Việt Nam từ 1995 đến 1999, rồi sang BVSC làm trưởng phòng giao dịch, sau đó trưởng phòng tư vấn và tự doanh trong giai đoạn 2000–2005. Nói cách khác, ông là người trực tiếp đứng ở quầy giao dịch trong những ngày đầu của thị trường — một kiểu “người trong nghề từ gốc” mà ít công ty chứng khoán nào có được.
Năm 2005, BVSC nhận bằng khen của Bộ trưởng Bộ Tài chính về thành tích xây dựng và phát triển thị trường chứng khoán Việt Nam giai đoạn 2000–2005. Tấm bằng khen ghi nhận đúng vai trò mà BVSC đóng trong những năm đó: không chỉ là một công ty kinh doanh, mà còn là một trong những đơn vị cùng “dựng” thị trường — tư vấn cho các doanh nghiệp đầu tiên lên sàn, hướng dẫn nhà đầu tư đầu tiên mở tài khoản, góp ý cho khung pháp lý khi mọi thứ còn đang được viết.
Nếu bạn là nhà đầu tư dài hạn, giai đoạn này dạy một điều: thương hiệu “đầu tiên” là một tài sản thật, nhưng nó không tự sinh lợi nhuận. Nó giúp BVSC có quan hệ với các doanh nghiệp nhà nước, các tổ chức lớn và một lớp khách hàng trung thành; còn biến quan hệ ấy thành tiền như thế nào lại phụ thuộc vào vốn và chiến lược ở các giai đoạn sau.
Bảo Việt thành tập đoàn, BVSC thành công ty thành viên (2005–2006)
Ngày 28/11/2005, Thủ tướng phê duyệt đề án cổ phần hoá Tổng Công ty Bảo hiểm Việt Nam và thí điểm thành lập Tập đoàn Tài chính – Bảo hiểm Bảo Việt. Từ thời điểm đó, BVSC không còn là “đơn vị con của một tổng công ty bảo hiểm” mà trở thành công ty thành viên trong một tập đoàn tài chính đa ngành. Thay đổi này nghe có vẻ hành chính, nhưng nó định hình vai trò của BVSC trong hai thập kỷ sau: mảnh ghép chứng khoán trong bức tranh bảo hiểm – ngân hàng – quản lý quỹ – đầu tư của Bảo Việt.
Cũng năm 2005, BVSC trả cổ tức bằng cổ phiếu, nâng vốn điều lệ từ 43 tỷ lên 49,45 tỷ đồng. Đây là đợt tăng vốn đầu tiên và cũng là đợt nhỏ nhất. Năm 2006 mới là năm bước ngoặt: vốn điều lệ tăng từ 49,45 tỷ lên 150 tỷ đồng, và cổ phiếu BVS được niêm yết trên Trung tâm Giao dịch Chứng khoán Hà Nội — nay là Sở Giao dịch Chứng khoán Hà Nội (HNX). Ngày giao dịch đầu tiên là 18/12/2006, với 15.000.000 cổ phiếu niêm yết lần đầu, khớp đúng mức vốn 150 tỷ đồng.
Bạn có thể tự hỏi: một công ty chứng khoán niêm yết cổ phiếu của chính mình thì được gì? Câu trả lời nằm ở ba điểm. Thứ nhất, niêm yết giúp công ty huy động vốn dễ hơn trong các đợt sau, vì cổ phiếu đã có giá thị trường và có người mua bán. Thứ hai, niêm yết buộc công ty phải minh bạch: công bố báo cáo tài chính hằng quý, nghị quyết, giao dịch của người nội bộ. Thứ ba, với một công ty chứng khoán, có cổ phiếu trên sàn là một tấm danh thiếp — khách hàng có thể tự kiểm tra sức khoẻ của nơi mình gửi tiền.
Thời điểm niêm yết cuối năm 2006 cũng đáng chú ý. Đó là giai đoạn thị trường chứng khoán Việt Nam bắt đầu bùng nổ, nhiều doanh nghiệp đổ xô lên sàn và lượng tài khoản mở mới tăng nhanh. BVSC lên sàn đúng lúc nhu cầu dịch vụ môi giới, tư vấn niêm yết và bảo lãnh phát hành lớn nhất từ trước tới khi đó.
Ba năm tăng vốn gấp gần năm lần, rồi đứng yên từ 2009
Sau khi lên sàn, BVSC tăng vốn nhanh. Năm 2008, vốn điều lệ tăng từ 150 tỷ lên 450 tỷ đồng. Tháng 12/2009, vốn tiếp tục tăng lên 722,33 tỷ đồng. Từ 150 tỷ (2006) lên 722,3 tỷ (2009) là mức tăng khoảng 4,8 lần chỉ trong ba năm — ước tính của vwealth, lấy 722,3 chia 150. Cùng giai đoạn này, công ty khai trương trụ sở chính và sàn giao dịch mới tại số 8 Lê Thái Tổ, mở phòng giao dịch số 1 tại 94 Bà Triệu (2008), rồi phòng giao dịch 146 Nguyễn Văn Cừ, quận 5, TP.HCM (2009).
Rồi mọi thứ dừng lại. Theo hồ sơ công ty trên CafeF và Vietstock, vốn điều lệ 722,3 tỷ đồng giữ nguyên từ năm 2009 đến nay; số cổ phiếu niêm yết là 72.233.937 và số cổ phiếu đang lưu hành là 72.200.145. Cổ tức năm 2025 cũng được tính trên đúng 72.200.145 cổ phiếu. Chúng tôi không tìm thấy đợt tăng vốn nào sau năm 2009 trong hai hồ sơ này — đây là nhận định của vwealth dựa trên dữ liệu công khai, không phải lời công ty.
Mười bảy năm không tăng vốn trong một ngành mà vốn là nhiên liệu — điều đó nghĩa là gì? Hãy hình dung một công ty chứng khoán như một cửa hàng cho thuê xe. Vốn chủ sở hữu là số xe bạn sở hữu; muốn cho thuê nhiều hơn thì phải mua thêm xe hoặc đi vay để mua. Với công ty chứng khoán, mảng cho vay ký quỹ (margin) — cho khách vay tiền để mua cổ phiếu — bị pháp luật giới hạn theo quy mô vốn chủ. Vốn không tăng thì trần cho vay cũng gần như không tăng, dù khách hàng muốn vay nhiều hơn.
Chính lãnh đạo BVSC đã thừa nhận điều này. Theo VietnamBiz đưa tin từ ĐHĐCĐ thường niên ngày 23/6/2026, việc không tăng vốn trong thời gian dài khiến BVSC dần bị bỏ lại trong cuộc đua mở rộng của các công ty chứng khoán. Cùng thời điểm, dư nợ margin sáu tháng đầu năm khoảng 4.500 tỷ đồng — được mô tả là “cao so với quy mô vốn” và tiệm cận giới hạn cho vay ký quỹ theo quy định. Đó là lý do câu chuyện tăng vốn trở thành trục chính của năm 2026, và cũng là trục chính của bài viết này.
Tuy vậy, cần công bằng: đứng yên về vốn điều lệ không có nghĩa là đứng yên về vốn chủ sở hữu. Vốn chủ sở hữu còn gồm lợi nhuận giữ lại và các quỹ trích từ lợi nhuận. Nhờ có lãi đều qua nhiều năm và trả cổ tức ở mức vừa phải, vốn chủ sở hữu của BVSC vẫn tăng từ 2.180,94 tỷ (2022) lên 2.656,79 tỷ đồng (2025). Chỉ là tốc độ ấy chậm hơn nhiều so với các đối thủ huy động thêm vốn từ cổ đông. Chương 4 sẽ đi kỹ hơn vào phần này.
Trụ sở số 8 Lê Thái Tổ và mạng lưới một chi nhánh, tám phòng giao dịch
Lịch sử địa chỉ của BVSC kể một câu chuyện riêng. Năm 2008 trụ sở chính và sàn giao dịch mới khai trương tại số 8 Lê Thái Tổ. Năm 2010, công ty thay logo và hệ thống nhận diện thương hiệu mới, chuyển trụ sở chi nhánh TP.HCM về 233 Đồng Khởi, quận 1, và lập phòng giao dịch 11 Nguyễn Công Trứ. Năm 2011 có thêm phòng giao dịch Mỹ Đình; năm 2015 là phòng giao dịch Láng Hạ và phòng giao dịch 233 Đồng Khởi; năm 2016 là phòng giao dịch Cao Thắng.
Năm 2017, trụ sở chính chuyển sang 72 Trần Hưng Đạo. Năm 2021, trụ sở quay về số 8 Lê Thái Tổ; năm 2024 chuyển sang đơn nguyên B của tòa nhà Bảo Việt tại chính địa chỉ này. Năm 2023, phòng giao dịch 174 Lê Hồng Phong được chuyển về 24A Phan Đăng Lưu và đổi tên thành phòng giao dịch Phan Đăng Lưu. Hiện tại, văn phòng tại TP.HCM nằm ở tầng 8 tòa nhà Tập đoàn Bảo Việt, 233 Đồng Khởi.
Đến cuối năm 2025, theo báo cáo thường niên, BVSC có mặt ở hai thành phố là Hà Nội và TP.HCM, với 01 chi nhánh và 08 phòng giao dịch, phục vụ hơn 92 nghìn khách hàng mở tài khoản giao dịch. Sang năm 2026, Hội đồng quản trị quyết định ngừng hoạt động phòng giao dịch Phan Đăng Lưu, và ngày 03/9/2026 UBCKNN thu hồi quyết định thành lập phòng giao dịch này.
Bạn nên đọc những con số này thế nào? Hơn 92 nghìn tài khoản là một tệp khách hàng ổn định nhưng không lớn trong thời đại mà nhiều công ty chứng khoán số hoá thu hút hàng trăm nghìn, thậm chí hàng triệu tài khoản. Việc thu gọn mạng lưới, đóng bớt điểm giao dịch vật lý, là xu hướng chung của ngành khi khách hàng chuyển sang đặt lệnh trên ứng dụng. Với BVSC, mạng lưới gọn và đặt ở hai đô thị lớn phản ánh đúng mô hình: phục vụ khách hàng có quan hệ, khách hàng tổ chức và nhà đầu tư cá nhân lâu năm, thay vì chạy đua số lượng tài khoản.
2025–2026: năm đổi người và đổi hướng
Nếu 17 năm sau 2009 là giai đoạn “đứng yên về vốn”, thì 2025–2026 là giai đoạn mọi thứ bắt đầu chuyển. Ngày 09/12/2025, thành viên Hội đồng quản trị độc lập Bùi Quang Vũ nộp đơn từ nhiệm. Ngày 12/6/2026, căn cứ hai nghị quyết Hội đồng quản trị số 25/2026/NQ-HĐQT và 26/2026/NQ-HĐQT, ông Nguyễn Đình An được bổ nhiệm làm Tổng Giám đốc với thời hạn 01 năm, thay ông Nhữ Đình Hòa — người đã giữ ghế này từ tháng 2/2010. Mười một ngày sau, ngày 23/6/2026, ĐHĐCĐ thường niên bầu Hội đồng quản trị nhiệm kỳ 2026–2031, với ông Đoàn Việt Trang ở vị trí Chủ tịch.
Song song, ở cấp tập đoàn, ĐHĐCĐ của Tập đoàn Bảo Việt năm 2026 thông qua kế hoạch tăng vốn cho BVSC để bảo đảm nguồn lực tài chính, và sẽ xem xét cơ cấu lại vốn đầu tư tại BVSC “tại thời điểm phù hợp”, với tỷ lệ nắm giữ sau cơ cấu dự kiến giảm xuống dưới 50% vốn điều lệ. Phía BVSC cũng cho biết công ty và tập đoàn đang cùng xây dựng phương án tăng vốn và lộ trình trong năm 2026 và các năm tiếp theo. Cho đến thời điểm bài viết này được soạn, quy mô, hình thức và thời điểm cụ thể của phương án chưa được công bố.
Ngoài ra, ĐHĐCĐ 2026 còn thông qua lần sửa đổi thứ 15 của Điều lệ (lần sửa thứ 14 trước đó được thông qua ngày 16/01/2024), quy chế nội bộ về quản trị công ty, quy chế hoạt động của Hội đồng quản trị, và việc lựa chọn công ty kiểm toán cho báo cáo tài chính các năm 2027–2029. Ngày 23/7/2026, bà Nguyễn Thị Vân được bổ nhiệm làm Thư ký công ty. Những thay đổi “khung” như vậy thường đi trước một giai đoạn tái cấu trúc — nhưng bạn nên chờ văn bản cụ thể thay vì đoán trước.
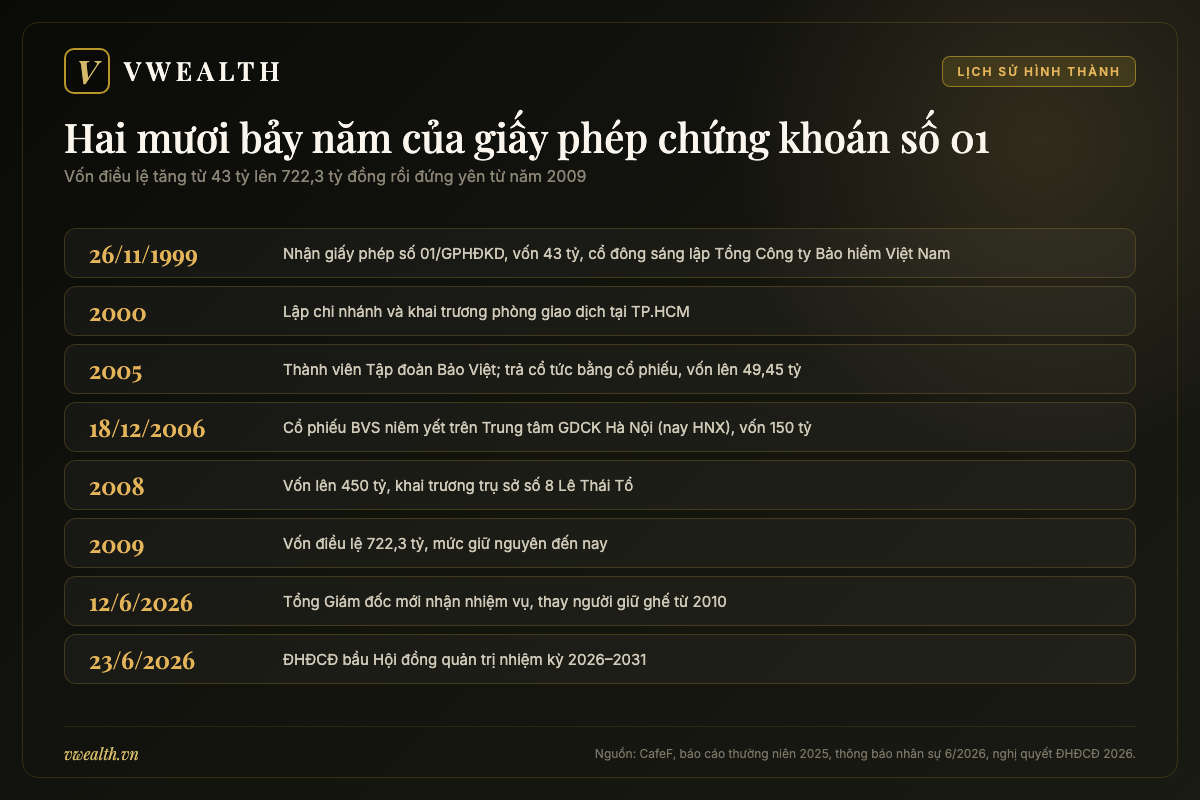
Bảng dưới đây tóm tắt các mốc chính trong 27 năm của BVSC.
| Năm | Sự kiện | Vốn điều lệ | Nguồn |
|---|---|---|---|
| 1999 | UBCKNN cấp giấy phép 01/GPHĐKD ngày 26/11/1999; cổ đông sáng lập Tổng Công ty Bảo hiểm Việt Nam | 43 tỷ đồng | CafeF, BCTN 2025 |
| 2000 | Thành lập chi nhánh và phòng giao dịch tại TP.HCM | 43 tỷ đồng | Vietstock |
| 2005 | Bằng khen Bộ trưởng Bộ Tài chính; trở thành thành viên Tập đoàn Bảo Việt (đề án phê duyệt 28/11/2005); trả cổ tức bằng cổ phiếu | 49,45 tỷ đồng | CafeF, Vietstock |
| 2006 | Niêm yết HNX, giao dịch đầu tiên 18/12/2006, 15 triệu cổ phiếu | 150 tỷ đồng | Vietstock, BCTN 2025 |
| 2008 | Trụ sở và sàn giao dịch mới tại số 8 Lê Thái Tổ; PGD 94 Bà Triệu | 450 tỷ đồng | BCTN 2025 |
| 2009 | Tăng vốn lần cuối; PGD 146 Nguyễn Văn Cừ (TP.HCM) | 722,3 tỷ đồng | CafeF, BCTN 2025 |
| 2010 | Logo và nhận diện mới; chi nhánh về 233 Đồng Khởi; ông Nhữ Đình Hòa làm Tổng Giám đốc (02/2010) | 722,3 tỷ đồng | BCTN 2025 |
| 2017 | Trụ sở chính chuyển sang 72 Trần Hưng Đạo | 722,3 tỷ đồng | BCTN 2025 |
| 2021 | Trụ sở chính quay về số 8 Lê Thái Tổ | 722,3 tỷ đồng | BCTN 2025 |
| 2024 | Chuyển sang đơn nguyên B tòa nhà Bảo Việt, số 8 Lê Thái Tổ | 722,3 tỷ đồng | BCTN 2025 |
| 2025 | 1 chi nhánh, 8 PGD, hơn 92 nghìn tài khoản; thành viên HĐQT độc lập từ nhiệm (09/12/2025) | 722,3 tỷ đồng | BCTN 2025 |
| 6/2026 | Tổng Giám đốc mới (12/6/2026); HĐQT nhiệm kỳ 2026–2031 (23/6/2026); Bảo Việt thông qua kế hoạch tăng vốn và giảm sở hữu dưới 50% | 722,3 tỷ đồng | Thông báo 670/2026, NQ ĐHĐCĐ 2026, VietnamBiz |
Nhìn bảng, bạn sẽ thấy cột vốn điều lệ kể câu chuyện rõ nhất: tăng dốc trong 2005–2009, rồi thành một đường thẳng suốt 17 năm. Mọi câu hỏi về tương lai của BVS, xét cho cùng, đều quay về việc đường thẳng ấy có được bẻ cong hay không.
Ai cầm lái BVSC: Tập đoàn Bảo Việt 59,92% và ban lãnh đạo nhiệm kỳ 2026–2031
Với nhiều công ty chứng khoán, câu hỏi “ai là chủ” có câu trả lời phức tạp: một nhóm cổ đông cá nhân, vài quỹ đầu tư, đôi khi là một ngân hàng đứng sau. Với BVSC, câu trả lời gọn gàng: Tập đoàn Bảo Việt nắm gần 60%. Nhưng chính sự gọn gàng đó lại là biến số lớn nhất của năm 2026, bởi chủ sở hữu ấy vừa công bố sẽ giảm tỷ lệ xuống dưới 50%. Chương này đi qua người chủ, người điều hành, cách công ty chia lợi nhuận cho cổ đông và hồ sơ quản trị — tức là những gì quyết định tiền của bạn được dùng ra sao khi bạn trở thành cổ đông BVS.
Tập đoàn Bảo Việt nắm 59,92%: cổ đông mẹ nghĩa là gì với bạn
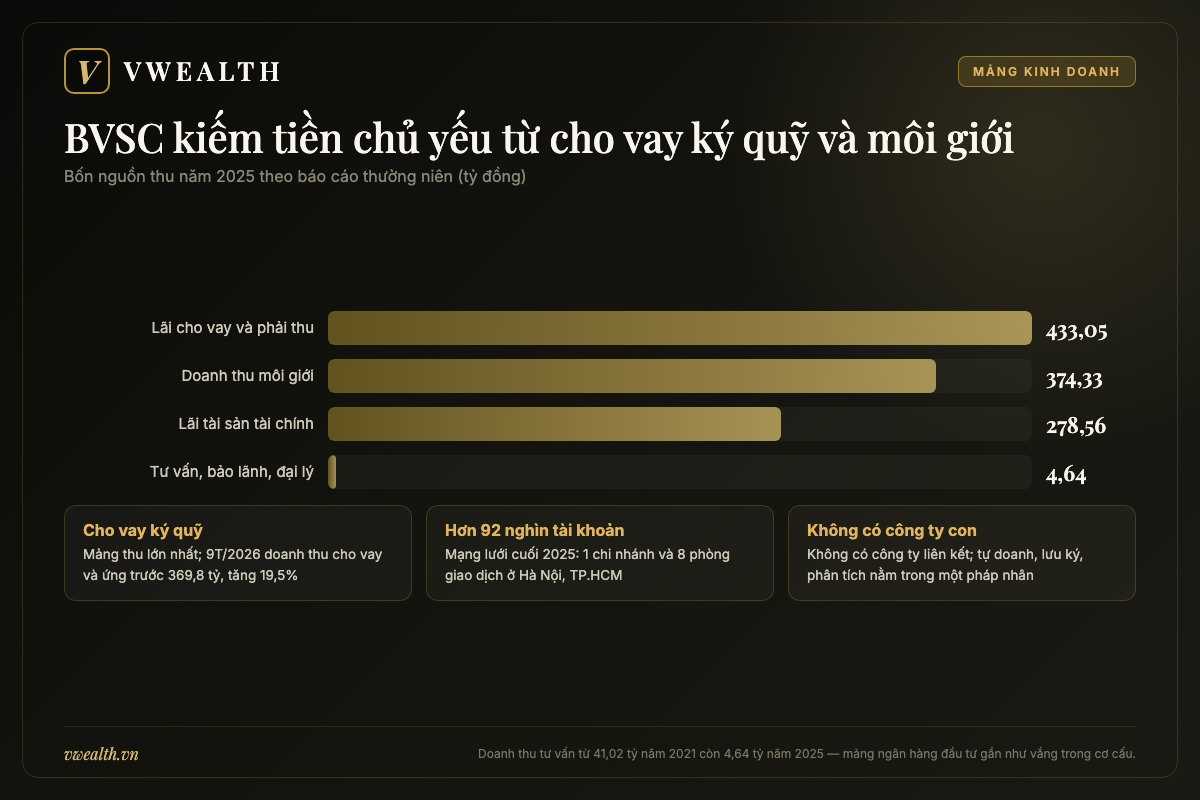
Theo danh sách cổ đông chốt ngày 14/11/2025 được trình bày trong báo cáo thường niên 2025, BVSC có tổng cộng 4.764 cổ đông nắm 72.233.937 cổ phiếu. Tập đoàn Bảo Việt sở hữu 43.281.193 cổ phiếu, tương đương 59,92%. Nhóm cổ đông nắm từ 1% đến 5% giữ 8.741.000 cổ phiếu, tương đương 12,10%. Nhóm dưới 1% gồm 4.757 cổ đông với 20.211.744 cổ phiếu — chúng tôi tính lại tỷ lệ là khoảng 27,98% (lấy 20.211.744 chia 72.233.937), vì bản scan báo cáo thường niên bị mờ ở ô này.
Phân theo địa lý, cổ đông trong nước nắm 98,63% (trong đó tổ chức 60,69%, cá nhân 4.593 người nắm 37,94%), còn cổ đông nước ngoài chỉ 1,37% (126 cá nhân nắm 0,80%, 18 tổ chức nắm 0,57%). Nói cách khác, BVS gần như là cổ phiếu “nội địa thuần” — khối ngoại hầu như vắng mặt.
Phần vốn của Bảo Việt được quản lý qua ba người đại diện. Theo báo cáo thường niên 2025, Chủ tịch Hội đồng quản trị giai đoạn trước là ông Nguyễn Hồng Tuấn đại diện 35% vốn điều lệ, Tổng Giám đốc Nhữ Đình Hòa đại diện 15%, và Trưởng Ban kiểm soát Nguyễn Xuân Hòa đại diện 9,92%. Cộng lại khoảng 59,92% — ước tính của vwealth, khớp với tỷ lệ sở hữu của tập đoàn. Chi tiết này giúp bạn hiểu cách một tập đoàn nhà nước “cầm lái” công ty con: không chỉ bằng phiếu bầu tại đại hội, mà bằng việc cử người trực tiếp ngồi ghế điều hành và kiểm soát.
Vậy có một cổ đông mẹ chiếm gần 60% thì tốt hay xấu cho cổ đông nhỏ như bạn? Có cả hai mặt. Mặt tốt: BVSC được hưởng thương hiệu Bảo Việt, nguồn khách hàng tổ chức trong hệ sinh thái, và một chỗ dựa về uy tín trong mắt khách hàng, đối tác và ngân hàng cho vay. Mặt cần cân nhắc: mọi quyết định lớn — tăng vốn hay không, chia cổ tức bao nhiêu, bán phần vốn cho ai — trên thực tế nằm trong tay tập đoàn. Cổ đông nhỏ có quyền biểu quyết, nhưng tiếng nói quyết định thuộc về người nắm đa số. Bạn có thể đọc thêm bài phân tích cổ phiếu BVH của Tập đoàn Bảo Việt để hiểu chiến lược của người chủ này.
Một chi tiết nữa: số cổ phiếu niêm yết (72.233.937) chênh với số đang lưu hành (72.200.145) đúng 33.792 cổ phiếu. Báo cáo thường niên 2025 xác nhận đây là cổ phiếu quỹ, và trong năm 2025 công ty không giao dịch cổ phiếu quỹ, không thay đổi vốn đầu tư của chủ sở hữu.
Mười sáu năm của ông Nhữ Đình Hòa và cuộc chuyển giao ngày 12/6/2026
Rất ít công ty chứng khoán Việt Nam giữ một Tổng Giám đốc lâu như BVSC. Ông Nhữ Đình Hòa được bổ nhiệm Tổng Giám đốc từ tháng 2/2010 và là thành viên Hội đồng quản trị từ ngày 03/4/2010. Trước đó, ông là Phó Tổng Giám đốc từ 2005 đến tháng 2/2010, và trước nữa là trưởng phòng giao dịch, trưởng phòng tư vấn và tự doanh trong 2000–2005. Báo cáo thường niên 2025 ghi ông sở hữu cá nhân 0,1081% vốn điều lệ, ngoài phần 15% vốn Bảo Việt mà ông đại diện quản lý.
Mười sáu năm điều hành đi qua nhiều chu kỳ lên xuống của thị trường. Bảng chỉ tiêu 5 năm trong báo cáo thường niên 2025 cho thấy BVSC có lãi ở tất cả các năm 2021–2025, giữ tỷ lệ an toàn vốn ở mức cao, và gặt nhiều giải thưởng quản trị. Nhưng đó cũng là giai đoạn vốn điều lệ không đổi — điều mà chính lãnh đạo năm 2026 thừa nhận là đã khiến công ty bị bỏ lại trong cuộc đua mở rộng.
Theo Thông báo thay đổi nhân sự số 670/2026/BVSC-QLHĐ, ông Nhữ Đình Hòa thôi chức Tổng Giám đốc từ ngày 12/6/2026, nhưng vẫn là thành viên Hội đồng quản trị tại thời điểm thông báo và vẫn là người nội bộ. Người kế nhiệm là ông Nguyễn Đình An, 45 tuổi theo hồ sơ Vietstock, được bổ nhiệm Tổng Giám đốc với thời hạn 01 năm kể từ 12/6/2026. Ông An đồng thời là thành viên Hội đồng quản trị nhiệm kỳ 2026–2031 và là người đại diện theo pháp luật của công ty.
Bạn nên hiểu chi tiết “thời hạn 01 năm” thế nào? Đây là thông tin trong văn bản bổ nhiệm, và văn bản không giải thích lý do. Chúng tôi không suy đoán thêm; điều bạn có thể làm là theo dõi công bố thông tin quanh tháng 6/2027 để biết nhiệm kỳ điều hành được gia hạn hay có thay đổi. Với nhà đầu tư, điều quan trọng hơn là đội ngũ mới sẽ đưa phương án tăng vốn đi tới đâu trong năm đầu tiên.
Bộ máy điều hành ngoài Tổng Giám đốc có sự liên tục đáng kể. Phó Tổng Giám đốc bà Nguyễn Thị Thanh Thủy được báo cáo thường niên ghi bổ nhiệm lần đầu ngày 15/7/2010 (hồ sơ Vietstock ghi mốc 2003), và nắm 0,006% vốn điều lệ. Kế toán trưởng bà Nguyễn Hồng Thủy được bổ nhiệm ngày 26/4/2022. Sự liên tục ở tầng điều hành giúp hoạt động hằng ngày ít xáo trộn trong giai đoạn chuyển giao.
Hội đồng quản trị mới bầu ngày 23/6/2026
ĐHĐCĐ thường niên 2026 họp chiều 23/6/2026, với cổ đông dự họp đại diện 60,31% tổng số cổ phần có quyền biểu quyết. Nghị quyết số 01/2026/NQ-ĐHĐCĐ được thông qua lúc 17h50 cùng ngày, với tỷ lệ tán thành 100% tổng số phiếu có quyền biểu quyết của cổ đông dự họp. Đại hội bầu năm thành viên Hội đồng quản trị nhiệm kỳ 2026–2031 với số phiếu như sau: ông Đoàn Việt Trang 44.128.736 phiếu; ông Nguyễn Đình An 43.889.783 phiếu; ông Nguyễn Xuân Việt 43.486.935 phiếu; bà Nguyễn Thị Phúc Lâm (thành viên độc lập) 43.322.476 phiếu; ông Bùi Vạn Phúc 42.870.700 phiếu.
Theo hồ sơ Vietstock, ông Đoàn Việt Trang — Chủ tịch Hội đồng quản trị nhiệm kỳ mới — 51 tuổi; ông Nguyễn Xuân Việt 55 tuổi; ông Bùi Vạn Phúc 45 tuổi; bà Nguyễn Thị Phúc Lâm 68 tuổi. Khi đọc số phiếu bầu thành viên Hội đồng quản trị, bạn nên nhớ Luật Doanh nghiệp cho phép bầu theo phương thức dồn phiếu — mỗi cổ phần có số phiếu bằng số ghế cần bầu và cổ đông có thể dồn cho một hay nhiều ứng viên. Vì vậy, số phiếu không nên đọc như “tỷ lệ ủng hộ” theo phần trăm, mà là thứ tự tương đối giữa các ứng viên. Ở đây, cả năm người đều nhận số phiếu xấp xỉ nhau, quanh mức 43–44 triệu phiếu.
Ban kiểm soát nhiệm kỳ 2026–2031 gồm ông Nguyễn Xuân Hòa (43.928.574 phiếu), bà Nguyễn Thị Thanh Vân (43.494.335 phiếu) và ông Đinh Trọng Hùng (43.199.769 phiếu). Ông Nguyễn Xuân Hòa là kiểm soát viên từ ngày 15/4/2015, đồng thời là Kế toán trưởng Tập đoàn Bảo Việt, theo báo cáo thường niên 2025. Việc người giữ “sổ sách” của tập đoàn mẹ đứng đầu Ban kiểm soát công ty con là mô hình thường gặp ở công ty con của các tập đoàn — giúp tập đoàn giám sát chặt, đổi lại tính độc lập của Ban kiểm soát với cổ đông lớn là điều bạn nên tự cân.
Còn người tiền nhiệm ở ghế Chủ tịch là ông Nguyễn Hồng Tuấn. Theo báo cáo thường niên 2025, ông là thành viên Hội đồng quản trị BVSC từ 27/6/2017, Chủ tịch từ tháng 11/2018, đại diện quản lý 35% vốn điều lệ phần vốn Bảo Việt; ông từng là Quyền Tổng Giám đốc rồi Tổng Giám đốc Ngân hàng TMCP Bảo Việt (12/2011–9/2017) và Phó Chủ tịch Hội đồng quản trị ngân hàng này (05/2014–01/2026). Như vậy, nhiệm kỳ 2026–2031 khép lại một giai đoạn khoảng tám năm với cùng một Chủ tịch.
Kế hoạch “dưới 50%” của tập đoàn mẹ: nghị quyết nói gì, chưa nói gì
Đây là đoạn bạn nên đọc kỹ nhất trong chương này, vì nó có thể thay đổi bản chất cổ phiếu BVS trong vài năm tới. Theo VietnamBiz đưa tin ngày 29/6/2026 về ĐHĐCĐ của Tập đoàn Bảo Việt, tập đoàn dự kiến tăng vốn cho BVSC để bảo đảm nguồn lực tài chính, đáp ứng điều kiện kinh doanh và yêu cầu tăng trưởng doanh thu, lợi nhuận; tập đoàn sẽ phối hợp với BVSC xây dựng phương án để trình cấp có thẩm quyền. Cùng với đó, tập đoàn sẽ xem xét cơ cấu lại vốn đầu tư tại BVSC “tại thời điểm phù hợp”, và tỷ lệ nắm giữ sau cơ cấu dự kiến giảm xuống dưới 50% vốn điều lệ BVSC. Người Quan Sát cũng mô tả kế hoạch tương tự: tăng vốn cho BVSC để mở rộng kinh doanh, đồng thời cân nhắc giảm sở hữu xuống dưới 50%, thấp hơn mức 59,9% hiện nay.
Kế hoạch này không đứng riêng. Trong cùng chương trình tái cơ cấu, Tập đoàn Bảo Việt xem xét tăng vốn hoặc cổ phần hoá Bảo Việt Nhân thọ và Bảo hiểm Bảo Việt (vẫn giữ quyền chi phối), và chuyển Công ty Đầu tư Bảo Việt (BVI) thành công ty cổ phần mà tập đoàn không tiếp tục chi phối. Phía BVSC, tại ĐHĐCĐ của chính mình, cho biết tập đoàn đã xác định tài chính là trọng tâm chiến lược 2026–2030, với định hướng kết nối ngân hàng – chứng khoán – quản lý quỹ.
Những gì nghị quyết và thông tin công bố CHƯA nói: quy mô tăng vốn, hình thức (chào bán cho cổ đông hiện hữu, phát hành riêng lẻ hay cách khác), giá phát hành, thời điểm, và ai sẽ là nhà đầu tư nếu tỷ lệ của tập đoàn giảm. Bài viết này không suy đoán những điểm đó. Điều duy nhất có thể nói chắc là: nếu tập đoàn giảm xuống dưới 50%, BVSC sẽ không còn là công ty con mà tập đoàn nắm quá bán vốn điều lệ — một thay đổi về cấu trúc mà cổ đông nhỏ nên theo dõi qua các văn bản chính thức.
Với bạn, cách chuẩn bị tốt nhất là biết mình sẽ đọc gì khi phương án được công bố: (1) số cổ phiếu phát hành thêm và mức pha loãng với cổ đông hiện hữu; (2) giá phát hành so với giá trị sổ sách mỗi cổ phiếu; (3) quyền mua có dành cho cổ đông hiện hữu hay không; (4) mục đích sử dụng vốn — phần lớn có đổ vào cho vay ký quỹ hay không. Bốn câu hỏi ấy sẽ quyết định việc tăng vốn là tin tốt hay chỉ là tin “trung tính” với người đang nắm cổ phiếu.
Cổ tức tiền mặt đều đặn: 8% năm 2024, 10% năm 2025, kế hoạch 8% năm 2026
Một trong những điểm khiến BVS có lượng cổ đông trung thành là chính sách cổ tức tiền mặt. Với lợi nhuận năm 2024, công ty trả cổ tức tiền mặt 8% mệnh giá, tức 800 đồng/cổ phiếu; ngày giao dịch không hưởng quyền là 13/11/2025 và ngày thanh toán từ 26/11/2025. Với lợi nhuận năm 2025, ĐHĐCĐ 2026 thông qua cổ tức tiền mặt 10% mệnh giá, tổng cộng 72.200.145.000 đồng — tương đương 1.000 đồng/cổ phiếu (ước tính của vwealth: 10% nhân mệnh giá 10.000 đồng). Kế hoạch phân phối lợi nhuận năm 2026 là cổ tức tiền mặt 8% mệnh giá.
Phân phối lợi nhuận năm 2025 cho thấy cách công ty chia “chiếc bánh”. Từ lợi nhuận năm 2025, BVSC trích quỹ đầu tư phát triển 67.321.807.952 đồng, quỹ khen thưởng phúc lợi 10.220.301.325 đồng, trả cổ tức 72.200.145.000 đồng, thưởng ban quản trị 1% lợi nhuận sau thuế thực hiện là 2.044.060.265 đồng, và giữ lại 58.619.711.963 đồng. Kế hoạch 2026 đặt quỹ đầu tư phát triển tối đa 50% lợi nhuận sau thuế thực hiện, quỹ khen thưởng phúc lợi 5%; khoản thưởng ban quản trị sẽ được xét tại ĐHĐCĐ 2027.
Bạn đọc chi tiết này thế nào? Quỹ đầu tư phát triển và lợi nhuận giữ lại là phần tiền ở lại trong công ty để làm dày vốn chủ sở hữu — điều kiện để cho vay ký quỹ nhiều hơn. Cổ tức tiền mặt là phần tiền rời công ty về túi cổ đông. Một công ty đang thiếu vốn mà vẫn trả 10% tiền mặt cho thấy hai điều: dòng tiền đủ dư để chia, và ưu tiên của cổ đông lớn là nhận tiền đều đặn. Với Tập đoàn Bảo Việt, phần cổ tức năm 2025 ước khoảng 43,3 tỷ đồng (ước tính của vwealth: 43.281.193 cổ phiếu nhân 1.000 đồng, giả định tỷ lệ sở hữu không đổi so với ngày chốt 14/11/2025).
Còn với bạn, lợi suất cổ tức không cố định mà phụ thuộc giá bạn mua. Công thức là: lợi suất cổ tức = cổ tức tiền mặt mỗi cổ phiếu chia cho giá cổ phiếu tại thời điểm bạn mua. Cùng mức 1.000 đồng/cổ phiếu, mua giá càng thấp thì lợi suất càng cao, và ngược lại. Chúng tôi không đưa ví dụ bằng một mức giá giả định; bạn nên lấy giá hiện hành trong báo cáo cập nhật trên vwealth để tự tính. Nếu bạn đang xây danh mục ăn cổ tức, bài xây danh mục cổ tức sẽ giúp bạn đặt BVS cạnh các mã trả tiền mặt khác.
Quản trị công ty và một quyết định xử phạt năm 2026
Hồ sơ quản trị của BVSC có nhiều dấu mốc được ghi nhận. Theo báo cáo thường niên 2025, công ty nhận Cờ thi đua của Chính phủ năm 2019; được HNX bình chọn “Thành viên tiêu biểu” tám năm liên tiếp 2013–2020; lọt Top 10 thành viên có thị phần môi giới cổ phiếu và chứng chỉ quỹ lớn nhất năm 2022 (VNX); vào Top 10 doanh nghiệp niêm yết thực hiện tốt quản trị công ty của HNX các kỳ 2023–2024 và 2024–2025; và Top 100 doanh nghiệp bền vững tám năm liên tiếp 2018–2025. Năm 2025, BVSC được VIOD chọn vào Top 50 doanh nghiệp tiên phong và cam kết nâng cao quản trị công ty, đồng thời vào Top 10 quản trị công ty tốt nhất nhóm vốn hoá vừa. Công ty Ernst & Young Việt Nam kiểm toán báo cáo tài chính của BVSC liên tục từ năm 2010 đến báo cáo năm 2025.
Bên cạnh đó, năm 2026 có một văn bản chính thức bạn nên biết. Theo Quyết định xử phạt vi phạm hành chính số 320/QĐ-XPHC của Chánh Thanh tra Chứng khoán Nhà nước, được BVSC công bố ngày 29/6/2026, công ty bị phạt tiền 125.000.000 đồng. Hành vi được nêu là cho một khách hàng có tài khoản giao dịch ký quỹ thực hiện giao dịch ký quỹ vượt quá sức mua hiện có trên tài khoản vào các ngày 01/7/2024 và 02/7/2024, theo quy định tại điểm e khoản 4 Điều 26 Nghị định 156/2020/NĐ-CP. Quyết định ghi tình tiết tăng nặng là vi phạm hành chính nhiều lần, tình tiết giảm nhẹ là đã tích cực giúp cơ quan chức năng phát hiện, xử lý vi phạm; không áp dụng hình thức xử phạt bổ sung và không có biện pháp khắc phục hậu quả. Người đại diện theo pháp luật ghi trong quyết định là ông Nhữ Đình Hòa với chức danh Tổng Giám đốc — quyết định được lập quanh thời điểm chuyển giao điều hành.
Bạn nên đặt quyết định này đúng tầm. Đây là một vi phạm về quy trình kiểm soát sức mua ở một tài khoản ký quỹ trong hai ngày của năm 2024, mức phạt 125 triệu đồng, không kèm biện pháp bổ sung. Phạm vi vi phạm đã được xác định rõ trong quyết định; đồng thời nó là lời nhắc rằng mảng cho vay ký quỹ — mảng lớn nhất của BVSC, như chương 3 sẽ cho thấy — đòi hỏi kiểm soát rủi ro chặt từng tài khoản. Với nhà đầu tư, cách tiếp cận hợp lý là ghi nhận, và theo dõi xem các báo cáo quản trị sau đó có đề cập tới việc hoàn thiện quy trình hay không.
Bảng dưới đây tóm tắt những người đang giữ vị trí chủ chốt, kèm người tiền nhiệm để bạn dễ so sánh.
| Họ tên | Chức vụ | Từ | Ghi chú / nguồn |
|---|---|---|---|
| Đoàn Việt Trang | Chủ tịch HĐQT | Nhiệm kỳ 2026–2031 | 51 tuổi; 44.128.736 phiếu bầu (NQ ĐHĐCĐ 2026, Vietstock) |
| Nguyễn Đình An | Tổng Giám đốc, thành viên HĐQT | 12/6/2026 | 45 tuổi; TGĐ thời hạn 01 năm; 43.889.783 phiếu bầu (Thông báo 670/2026, NQ ĐHĐCĐ 2026) |
| Nguyễn Xuân Việt | Thành viên HĐQT | Nhiệm kỳ 2026–2031 | 55 tuổi; 43.486.935 phiếu bầu |
| Nguyễn Thị Phúc Lâm | Thành viên HĐQT độc lập | Nhiệm kỳ 2026–2031 | 68 tuổi; 43.322.476 phiếu bầu |
| Bùi Vạn Phúc | Thành viên HĐQT | Nhiệm kỳ 2026–2031 | 45 tuổi; 42.870.700 phiếu bầu |
| Nhữ Đình Hòa | Tổng Giám đốc (đến 12/6/2026) | 02/2010 | Gắn bó từ năm 2000; đại diện 15% vốn Bảo Việt (BCTN 2025) |
| Nguyễn Hồng Tuấn | Chủ tịch HĐQT (giai đoạn trước) | 11/2018 | Đại diện 35% vốn Bảo Việt (BCTN 2025) |
| Nguyễn Thị Thanh Thủy | Phó Tổng Giám đốc | 15/7/2010 | BCTN 2025 ghi bổ nhiệm lần đầu 15/7/2010; Vietstock ghi mốc 2003 |
| Nguyễn Xuân Hòa | Trưởng Ban kiểm soát | 15/4/2015 | Kế toán trưởng Tập đoàn Bảo Việt; đại diện 9,92% vốn; 43.928.574 phiếu bầu nhiệm kỳ mới |
Nhìn tổng thể, BVSC bước vào nửa sau năm 2026 với một ê-kíp lãnh đạo cao nhất mới, một bộ máy điều hành bên dưới gần như giữ nguyên, và một cổ đông mẹ đã công bố định hướng thay đổi tỷ lệ sở hữu. Đó là bối cảnh để đọc chương tiếp theo — BVSC thực sự kiếm tiền từ đâu.
Cho vay ký quỹ, môi giới, tự doanh: BVSC kiếm tiền từ đâu
Một công ty chứng khoán giống như một tiệm có nhiều quầy dưới cùng một mái nhà. Quầy môi giới thu phí mỗi khi khách đặt lệnh. Quầy cho vay ký quỹ thu lãi khi khách vay tiền mua cổ phiếu. Quầy tự doanh dùng tiền của chính công ty để đầu tư. Quầy ngân hàng đầu tư nhận phí tư vấn phát hành, niêm yết, mua bán sáp nhập. Ở BVSC, theo báo cáo thường niên 2025, công ty không có công ty con hay công ty liên kết — mọi quầy đều nằm trong một pháp nhân, nên đọc báo cáo tài chính của BVSC là đọc thẳng vào hoạt động của từng quầy. Câu hỏi của chương này: quầy nào đang nuôi cả tiệm, và quầy nào đang làm lợi nhuận lên xuống thất thường?
Cho vay ký quỹ: mảng lớn nhất và cũng là nút thắt vốn
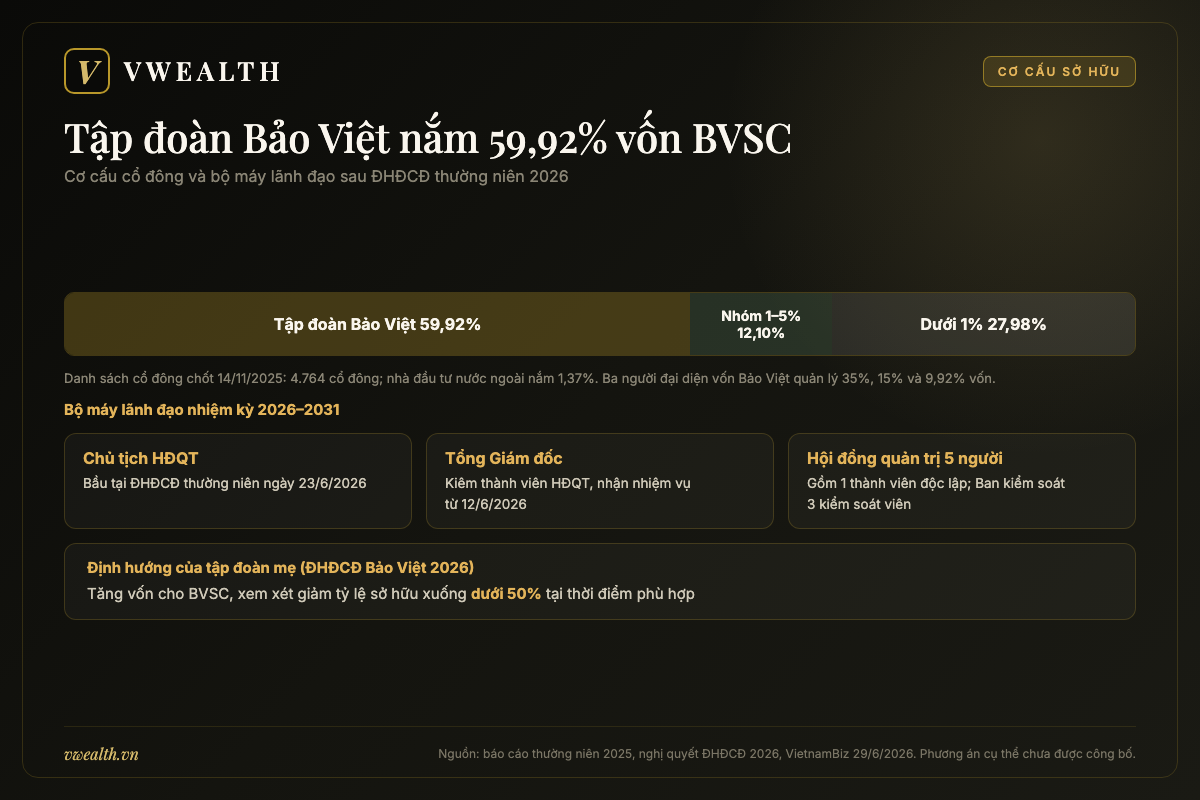
Nếu chỉ được nhớ một con số về BVSC, hãy nhớ con số này: năm 2025, lãi từ các khoản cho vay và phải thu — chủ yếu là cho vay ký quỹ và ứng trước tiền bán chứng khoán — đạt 433,05 tỷ đồng, tăng từ 410,73 tỷ năm 2024. Đây là dòng thu nhập lớn nhất trong cơ cấu của BVSC, lớn hơn cả doanh thu môi giới (374,33 tỷ). Lãi cho vay năm 2025 gấp khoảng 1,16 lần doanh thu môi giới — ước tính của vwealth, lấy 433,05 chia 374,33.
Ứng trước tiền bán là gì? Khi bạn bán cổ phiếu, tiền bán chưa về tài khoản ngay mà phải chờ chu kỳ thanh toán. Nếu bạn muốn dùng tiền đó sớm, công ty chứng khoán “ứng” trước cho bạn và thu một khoản phí theo số ngày. Còn cho vay ký quỹ (margin) là khi bạn có 100 đồng, công ty cho vay thêm để bạn mua nhiều cổ phiếu hơn, với chính cổ phiếu đó làm tài sản bảo đảm. Hai khoản này mang lại thu nhập lãi khá đều, miễn là khách hàng còn muốn vay và công ty còn vốn để cho vay.
Năm 2026, mảng này tăng mạnh hơn nữa. Theo DFF, đến 30/6/2026 tổng dư nợ cho vay của BVSC là 4.406,5 tỷ đồng, trong đó cho vay ký quỹ 4.006,1 tỷ (tăng khoảng 72 tỷ so với đầu năm) và ứng trước tiền bán 400,4 tỷ. Theo công văn giải trình kết quả quý 3/2026, doanh thu cho vay ký quỹ và ứng trước tiền bán 9 tháng đầu năm đạt 369,8 tỷ đồng, tăng 19,5% so với cùng kỳ — mảng duy nhất được công ty nêu là đã bù một phần cho các mảng giảm.
Nhưng chính ở đây xuất hiện nút thắt. VietnamBiz ghi nhận tại ĐHĐCĐ 2026: cuối quý 1/2026 các khoản cho vay và phải thu đã bằng 180% vốn chủ sở hữu, dư nợ margin sáu tháng khoảng 4.500 tỷ được mô tả là “cao so với quy mô vốn” và tiệm cận giới hạn cho vay ký quỹ theo quy định. Vì sao lại có giới hạn? Vì pháp luật buộc công ty chứng khoán chỉ được cho vay ký quỹ trong một tỷ lệ nhất định so với vốn chủ sở hữu — để nếu thị trường giảm mạnh và khách mất khả năng trả, công ty vẫn còn đệm vốn. Khi đã chạm trần, muốn cho vay thêm thì chỉ còn cách tăng vốn chủ sở hữu. Đó chính là lý do câu chuyện tăng vốn ở chương 2 không phải chuyện “cho đẹp bảng cân đối”, mà là điều kiện để quầy thu nhập lớn nhất của BVSC tiếp tục lớn lên.
Đến 30/9/2026, dư nợ cho vay ký quỹ và ứng trước còn 3.889 tỷ đồng, giảm 14,7% so với đầu năm nhưng vẫn chiếm 57% tổng tài sản, theo Người Đưa Tin. Dư nợ giảm trong quý 3 đi cùng với thanh khoản thị trường co lại — khi khách giao dịch ít đi, nhu cầu vay cũng hạ nhiệt. Dư nợ cho vay bằng khoảng 1,44 lần vốn chủ sở hữu tại 30/9/2026 — ước tính của vwealth, lấy 3.889 chia 2.706,4.
Môi giới: hơn 92 nghìn tài khoản và hạng 7 trên HNX quý 3/2026
Môi giới là quầy truyền thống nhất của BVSC. Doanh thu môi giới năm 2021 — năm thị trường sôi động — đạt 467,67 tỷ đồng; sau đó giảm còn 320,15 tỷ (2022), 307,77 tỷ (2023), rồi nhích lên 318,59 tỷ (2024) và 374,33 tỷ (2025). Mức tăng năm 2025 so với 2024 khoảng 17,5% — ước tính của vwealth. Dãy số này cho thấy tính chất của quầy môi giới: nó lên xuống theo nhịp thanh khoản của cả thị trường, gần như không có cách nào “đứng ngoài” chu kỳ.
Năm 2026 minh hoạ rõ điều đó. Sáu tháng đầu năm, doanh thu môi giới đạt 181 tỷ đồng, tăng 34% so với cùng kỳ theo Vietstock. Riêng quý 2, doanh thu môi giới 82,3 tỷ (đi ngang), trong khi chi phí môi giới 82,9 tỷ (tăng 12%) — tức quầy này gần như hoà vốn ở cấp độ trực tiếp. Sang quý 3, doanh thu môi giới chỉ còn 55 tỷ, giảm 58,7% so với cùng kỳ, chi phí 53 tỷ, chênh lệch dương khoảng 2,2 tỷ (cùng kỳ lỗ hơn 7 tỷ) theo Người Đưa Tin và Vietstock. Công ty giải thích nguyên nhân chính là thanh khoản thu hẹp: giá trị giao dịch bình quân toàn thị trường quý 3/2026 chỉ 18.624 tỷ đồng/phiên, giảm 57,7% so với cùng kỳ.
Về vị thế, BVSC không còn trong nhóm dẫn đầu toàn thị trường, nhưng vẫn có chỗ đứng trên sàn “nhà” HNX. Theo Vietstock, quý 3/2026 BVSC vào top 10 thị phần môi giới cổ phiếu niêm yết HNX, đứng hạng 7; dẫn đầu là VPS với 18,15% và TCBS thứ hai với 9,96%. Trước đó, năm 2022, công ty từng nằm trong Top 10 thành viên có thị phần môi giới cổ phiếu và chứng chỉ quỹ lớn nhất (VNX). Bạn có thể so mô hình môi giới số hoá của người dẫn đầu trong bài phân tích cổ phiếu VCK (Chứng khoán VPS) để thấy khoảng cách về quy mô khách hàng.
Một điểm cần đọc kỹ: ở công ty chứng khoán, doanh thu môi giới lớn chưa chắc đã lãi nhiều, vì chi phí môi giới (lương, hoa hồng cho đội ngũ, phí trả cho sở giao dịch và trung tâm lưu ký) cũng lớn. Ở BVSC, những quý gần đây chênh lệch doanh thu – chi phí môi giới khá mỏng. Giá trị thật của quầy môi giới nằm ở chỗ nó tạo ra khách vay ký quỹ — khách giao dịch nhiều thì vay nhiều, và lãi vay mới là phần đóng góp lợi nhuận chính.
Tự doanh: danh mục khoảng 539 tỷ đồng và cú đảo chiều quý 3
Tự doanh là quầy mà công ty dùng tiền của chính mình để mua bán chứng khoán. Báo cáo thường niên mô tả nguyên tắc tự doanh của BVSC là dùng vốn công ty và không xung đột lợi ích với khách hàng. Lãi từ các tài sản tài chính năm 2025 đạt 278,56 tỷ đồng, tăng từ 247,49 tỷ năm 2024. Hồ sơ trên Vietstock cũng ghi chiến lược của công ty là chủ trương giảm tỷ trọng cổ phiếu tự doanh.
Số liệu năm 2026 lại cho thấy một hình ảnh phức tạp hơn. Theo DFF, đến 30/6/2026 danh mục tài sản tài chính ghi nhận qua lãi/lỗ (FVTPL) có giá trị hợp lý 569,5 tỷ đồng, giảm 4,6% so với đầu năm; nhưng bên trong, phần cổ phiếu tăng từ 319,9 tỷ lên 434,5 tỷ, chứng chỉ quỹ từ 111 tỷ lên 135 tỷ, trong khi khoảng 166 tỷ trái phiếu FVTPL không còn. Nói cách khác, công ty bán bớt trái phiếu và tăng cổ phiếu trong danh mục tự doanh nửa đầu năm — đúng lúc trước khi thị trường đi xuống trong quý 3. Chi tiết này khác với chủ trương “giảm tỷ trọng cổ phiếu tự doanh” ghi trong hồ sơ; bạn nên biết cả hai để tự đánh giá.
Quý 3/2026 là lúc rủi ro của quầy tự doanh lộ rõ. Theo Vietstock, đánh giá lại danh mục âm gần 28 tỷ đồng (cùng kỳ lãi gần 21 tỷ), lãi từ bán danh mục chỉ hơn 423 triệu đồng (cùng kỳ gần 50 tỷ), khiến tự doanh lỗ hơn 25 tỷ đồng, trong khi cùng kỳ năm trước lãi hơn 78 tỷ. Người Đưa Tin ghi quý 3 lãi FVTPL 21,2 tỷ (cùng kỳ gần 92 tỷ) và lỗ FVTPL 45,4 tỷ (cùng kỳ 12,5 tỷ). Lũy kế 9 tháng, tự doanh chuyển từ lãi thuần 107,7 tỷ (9 tháng 2025) sang lỗ 33 tỷ.
Đến 30/9/2026, danh mục tự doanh khoảng 539 tỷ đồng (thấp hơn giá gốc khoảng 2%), gồm cổ phiếu khoảng 422 tỷ và chứng chỉ quỹ hơn 117 tỷ; không còn trái phiếu tự doanh; quy mô giảm khoảng 10% so với đầu năm, theo Vietstock. Với nhà đầu tư, bài học là: quầy tự doanh có thể biến một quý lãi thành quý giảm mạnh chỉ vì giá cổ phiếu trong danh mục đi xuống — và phần lớn khoản lỗ đó là “trên giấy”, chưa thực hiện. Chương 4 sẽ chỉ bạn cách tách phần “trên giấy” ra khỏi phần đã thực hiện.
Nguồn vốn nhàn rỗi: tiền gửi 1.564 tỷ đồng và trái phiếu ngân hàng
Có một quầy ít được chú ý nhưng đang lớn nhanh ở BVSC: các khoản đầu tư nắm giữ đến ngày đáo hạn (HTM) — chủ yếu là tiền gửi có kỳ hạn tại ngân hàng và trái phiếu của tổ chức tín dụng. Theo DFF, tại 30/6/2026 HTM là 984,9 tỷ đồng, gồm tiền gửi 631,9 tỷ và trái phiếu tổ chức tín dụng khoảng 353 tỷ. Đến 30/9/2026, theo Người Đưa Tin, HTM tăng lên 1.815 tỷ (tăng 66,6% so với đầu năm), trong đó tiền gửi có kỳ hạn 1.564 tỷ với lãi suất 6,2–9%/năm. Lãi từ HTM quý 3 đạt 27 tỷ đồng, tăng khoảng 40% so với cùng kỳ; quý 2 là 14 tỷ (giảm 30%).
Vì sao một công ty đang “khát vốn” cho vay ký quỹ lại gửi hơn 1.500 tỷ vào ngân hàng? Một cách đọc hợp lý — nhận định của vwealth, không phải lời công ty: khi dư nợ margin đã chạm gần giới hạn và nhu cầu vay giảm trong quý 3, tiền nhàn rỗi cần một chỗ sinh lãi an toàn, và tiền gửi kỳ hạn là lựa chọn ít rủi ro nhất. Công ty và báo chí không nêu chi tiết lý do, nên bạn chỉ nên ghi nhận thực tế: HTM đang là “bộ giảm xóc” — thu nhập đều, ít biến động — trong lúc tự doanh và môi giới lên xuống.
Ngân hàng đầu tư và phân tích: thương hiệu M&A một thời
Nếu hỏi giới đầu tư lâu năm về BVSC, nhiều người sẽ nhắc đến mảng tư vấn doanh nghiệp. Báo cáo thường niên liệt kê phạm vi rộng: tư vấn thị trường vốn, thị trường nợ, tái cấu trúc, mua bán sáp nhập (M&A), cổ phần hoá và thoái vốn nhà nước, niêm yết. Công ty từng được Diễn đàn M&A trao danh hiệu “Công ty chứng khoán tư vấn M&A tiêu biểu thập kỷ 2009–2018”. Đội ngũ phân tích và tư vấn đầu tư cũng phủ nhiều mảng: vĩ mô, chiến lược, trái phiếu, ngành, doanh nghiệp.
Nhưng về doanh thu, quầy này đã thu nhỏ đáng kể. Doanh thu tư vấn, bảo lãnh và đại lý phát hành năm 2021 đạt 41,02 tỷ đồng, năm 2022 là 32,45 tỷ; đến năm 2024 chỉ còn 3,47 tỷ và năm 2025 là 4,64 tỷ. Từ một thương hiệu M&A “thập kỷ”, mảng này giờ đóng góp chưa tới 1% thu nhập chính của công ty — ước tính của vwealth, so 4,64 tỷ với tổng các dòng thu nhập chính năm 2025 trong bảng dưới đây.
Vì sao lại như vậy? Báo cáo thường niên không giải thích riêng, nhưng hồ sơ trên Vietstock có ghi rủi ro do công ty tự nêu: số lượng công ty chứng khoán tăng lên tạo áp lực cạnh tranh ở môi giới, tư vấn tài chính doanh nghiệp và tư vấn đầu tư, buộc công ty phải đầu tư thêm vào nhân lực. Với một công ty có vốn điều lệ không đổi, việc cạnh tranh ở mảng bảo lãnh phát hành — vốn đòi hỏi bảng cân đối đủ lớn để “ôm” lô phát hành — càng khó hơn. Đây là nhận định của vwealth, không phải lời công ty. Điểm tích cực là thương hiệu và quan hệ vẫn còn: nếu BVSC tăng được vốn, quầy ngân hàng đầu tư là nơi có thể hồi lại nhanh nhất nhờ nền tảng cũ.
Bảng sau gom bốn nguồn thu nhập chính để bạn thấy cơ cấu thay đổi ra sao giữa năm thị trường sôi động 2021 và hai năm gần nhất.
| Nguồn thu nhập (tỷ đồng) | 2021 | 2024 | 2025 |
|---|---|---|---|
| Lãi từ cho vay và phải thu (margin, ứng trước) | 361,77 | 410,73 | 433,05 |
| Doanh thu môi giới | 467,67 | 318,59 | 374,33 |
| Lãi từ tài sản tài chính (tự doanh, đầu tư) | 255,98 | 247,49 | 278,56 |
| Doanh thu tư vấn, bảo lãnh, đại lý phát hành | 41,02 | 3,47 | 4,64 |
Nguồn: Báo cáo thường niên 2025 của BVSC, bảng chỉ tiêu 5 năm.
Đọc bảng theo hàng ngang, bạn sẽ thấy: năm 2021, môi giới là quầy lớn nhất; đến 2024–2025, cho vay đã vượt lên đứng đầu. Lãi tài sản tài chính khá ổn định ở mức 250–280 tỷ trong các năm này, nhưng như quý 3/2026 cho thấy, đó là con số dễ đảo chiều nhất. Còn tư vấn đã gần như biến mất khỏi cơ cấu. BVSC của năm 2025 vì thế là một công ty sống chủ yếu nhờ cho vay và môi giới — hai quầy cùng phụ thuộc vào thanh khoản thị trường và cùng bị giới hạn bởi quy mô vốn.
Đọc báo cáo tài chính BVSC trước khi hỏi có nên mua cổ phiếu BVS: lợi nhuận “thực hiện” và “trên giấy”
Nếu bạn từng mở báo cáo tài chính của một công ty chứng khoán và thấy lợi nhuận quý này giảm 80% nhưng ban lãnh đạo vẫn bình thản, thì chương này dành cho bạn. Báo cáo của công ty chứng khoán có những dòng mà báo cáo của một doanh nghiệp sản xuất không có — và hiểu sai chúng là cách nhanh nhất để mua đắt hay bán rẻ. Với BVSC, có ba thứ cần học: phân biệt lợi nhuận thực hiện với lợi nhuận trên giấy, hiểu cái giá của việc đi vay để cho vay, và đọc tỷ lệ an toàn vốn khả dụng.
Hai dòng lợi nhuận của một công ty chứng khoán
Công ty chứng khoán phải ghi nhận các tài sản tài chính FVTPL theo giá trị hợp lý — tức là cuối mỗi kỳ, cổ phiếu trong danh mục tự doanh được định giá lại theo giá thị trường, và phần chênh lệch đi thẳng vào báo cáo kết quả kinh doanh, dù công ty chưa bán. Vì vậy, lợi nhuận sau thuế (LNST) có hai phần: phần đã thực hiện (lãi vay đã thu, phí môi giới đã nhận, cổ phiếu đã bán có lãi) và phần chưa thực hiện (chênh lệch đánh giá lại của những thứ còn nằm trong danh mục).
Quý 3/2026 của BVSC là ví dụ hoàn hảo. Theo công văn giải trình gửi UBCKNN và HNX ngày 19/10/2026, LNST quý 3 chỉ 16,7 tỷ đồng, bằng 20,6% cùng kỳ 2025. Nhưng LNST thực hiện là 43,0 tỷ, bằng 66,8% cùng kỳ. Khoảng cách giữa hai con số đến từ phần chưa thực hiện: theo Vietstock, phần này chuyển từ lãi gần 17 tỷ (cùng kỳ) sang lỗ hơn 26 tỷ. Nói đơn giản, hoạt động “thật” của BVSC trong quý vẫn mang về hơn 40 tỷ, nhưng giá cổ phiếu trong danh mục đi xuống đã “ăn” bớt phần lớn số đó trên giấy.
Vì sao điều này quan trọng với bạn? Vì ĐHĐCĐ của BVSC đặt kế hoạch và phân phối lợi nhuận dựa trên LNST thực hiện: quỹ đầu tư phát triển trích theo phần trăm LNST thực hiện, thưởng ban quản trị tính theo LNST thực hiện, và chỉ tiêu lợi nhuận chính của năm 2026 cũng là LNST thực hiện 210 tỷ đồng. Khi đọc tiêu đề “lãi giảm 80%”, bạn nên mở ngay dòng LNST thực hiện để biết phần sụt giảm đến từ hoạt động kinh doanh hay chỉ từ biến động giá danh mục. Dĩ nhiên, lỗ trên giấy không phải vô hại — nếu giá không hồi, nó sẽ thành lỗ thật khi bán — nhưng nó là một loại rủi ro khác.
Năm 2025: lợi nhuận cao nhất trong ba năm gần đây
Theo báo cáo thường niên 2025 và nghị quyết ĐHĐCĐ 2026, năm 2025 BVSC đạt tổng doanh thu 1.104,7 tỷ đồng, doanh thu thực hiện 1.032,3 tỷ, chi phí thực hiện 791,8 tỷ, lợi nhuận trước thuế (LNTT) 265,1 tỷ, LNTT thực hiện 240,5 tỷ, LNST 224,5 tỷ và LNST thực hiện 204,4 tỷ đồng.
Đặt cạnh các năm trước, bức tranh rõ hơn. LNTT năm 2021 là 351,03 tỷ, năm 2023 là 237,90 tỷ, năm 2024 là 240,93 tỷ, năm 2025 là 265,06 tỷ. LNST lần lượt 282,94 tỷ (2021), 197,86 tỷ (2023), 199,95 tỷ (2024) và 224,5 tỷ (2025). Còn LNST thực hiện — thước đo “sạch” hơn — là 232,20 tỷ (2021), 213,69 tỷ (2022), 159,78 tỷ (2023), 206,42 tỷ (2024) và 204,41 tỷ (2025). Như vậy, năm 2025 có LNTT và LNST cao nhất kể từ 2023, nhưng vẫn thấp hơn đỉnh 2021; và LNST thực hiện năm 2025 gần như đi ngang so với 2024.
Điều đáng chú ý là chất lượng: năm 2025, khoảng cách giữa LNST (224,5 tỷ) và LNST thực hiện (204,41 tỷ) là khoảng 20 tỷ đồng — ước tính của vwealth — nghĩa là có một phần lãi đánh giá lại danh mục. Chính phần “đệm” này đã đảo chiều trong năm 2026, như chương 3 đã mô tả.
Ba quý năm 2026: 21 tỷ, 42,4 tỷ và 16,7 tỷ đồng
Năm 2026 bắt đầu với kế hoạch thận trọng. Nghị quyết ĐHĐCĐ đặt tổng doanh thu 1.078,5 tỷ đồng (giảm 2,4%), doanh thu thực hiện 1.035 tỷ (tăng 0,3%), chi phí thực hiện 772,5 tỷ (giảm 2,4%), LNTT 279,7 tỷ (tăng 5,5%), LNTT thực hiện 262,5 tỷ (tăng 9,1%) và LNST thực hiện 210 tỷ (tăng 2,7%). Đại hội cũng ủy quyền cho Hội đồng quản trị điều chỉnh kế hoạch nếu thị trường chứng khoán biến động lớn không như dự báo.
Quý 1/2026, theo VietnamBiz, doanh thu hoạt động hơn 282 tỷ đồng (tăng 37%), nhưng LNST chỉ 21 tỷ, giảm gần một nửa so với hơn 41 tỷ cùng kỳ. Quý 2, theo Vietstock và DFF, doanh thu hoạt động gần 266 tỷ (giảm 1,3%), LNTT gần 51 tỷ (giảm 33%), LNST 42,4 tỷ (giảm 40,4%). Lũy kế 6 tháng, doanh thu hoạt động gần 550 tỷ (tăng 22%) và LNTT hơn 74 tỷ (giảm 41%). Quý 3, theo Người Đưa Tin, doanh thu hoạt động 227 tỷ (giảm 39,7%), LNTT 19,7 tỷ (giảm 80%), LNST 16,7 tỷ (giảm 79%).
Lũy kế 9 tháng năm 2026, công văn giải trình ghi tổng doanh thu 776,7 tỷ đồng, giảm nhẹ so với cùng kỳ và đạt 72,1% kế hoạch năm; LNST 80,0 tỷ; LNST thực hiện 141,9 tỷ, đạt 67,6% kế hoạch. Người Đưa Tin ghi doanh thu hoạt động 9 tháng 775,8 tỷ (giảm 6%) và LNST giảm 58,6% — lưu ý đây là khái niệm “doanh thu hoạt động”, khác với “tổng doanh thu” trong công văn. Phần chưa thực hiện 9 tháng lỗ gần 62 tỷ, trong khi cùng kỳ lãi gần 30 tỷ, theo Vietstock.
Đọc cụm số này, bạn sẽ thấy cùng một câu chuyện ở chương 3 hiện lên trên báo cáo: doanh thu đầu năm tăng nhờ cho vay và môi giới, nhưng lợi nhuận bị bào mòn bởi chi phí lãi vay tăng và tự doanh đảo chiều. Muốn hoàn thành kế hoạch LNST thực hiện 210 tỷ, quý 4/2026 cần đóng góp khoảng 68 tỷ đồng — ước tính của vwealth, lấy 210 trừ 141,9 — cao hơn mức 43 tỷ của quý 3. Đây không phải dự báo, chỉ là phép trừ để bạn biết mốc cần theo dõi khi báo cáo quý 4 được công bố.
Chi phí lãi vay: cái giá của việc đi vay để cho vay
Khi vốn chủ sở hữu không đủ cho vay ký quỹ, công ty chứng khoán đi vay ngân hàng rồi cho khách vay lại với lãi suất cao hơn. Lợi nhuận của quầy cho vay vì thế không phải là toàn bộ lãi thu từ khách, mà là phần chênh lệch sau khi trừ lãi phải trả cho ngân hàng. Khi lãi suất đầu vào tăng nhanh hơn lãi suất cho vay, phần chênh lệch ấy mỏng đi.
Đó chính là chuyện xảy ra với BVSC năm 2026. Theo DFF, chi phí lãi vay quý 2 hơn 61 tỷ đồng, tăng 65,5% so với cùng kỳ; lũy kế 6 tháng 112,7 tỷ, tăng khoảng 60%. Quý 3, chi phí lãi vay 61 tỷ, tăng 33%. Lũy kế 9 tháng 173,8 tỷ, tăng 49% theo Người Đưa Tin — trong khi thu nhập từ cho vay 9 tháng tăng 19,5%. Chi phí vốn tăng nhanh hơn thu nhập cho vay là lý do chính khiến biên lợi nhuận của quầy lớn nhất bị ép lại. Báo Đầu tư cũng ghi nhận hiện tượng chung của ngành trong quý 3/2026: biên lãi margin thu hẹp do chi phí vốn tăng. Công văn giải trình của BVSC dẫn số liệu vĩ mô cho thấy áp lực này: đến 28/9/2026, tín dụng toàn hệ thống tăng 10,89% so với cuối năm 2025 trong khi huy động chỉ tăng 9,78%. Nếu bạn muốn hiểu cơ chế lãi suất truyền dẫn vào chi phí doanh nghiệp, bài lãi suất là gì giải thích khá dễ hiểu.
Về nguồn vay, đến 30/9/2026 vay ngắn hạn của BVSC là 3.847,7 tỷ đồng, giảm 5,5% so với đầu năm. Ngày 28/8/2026, Hội đồng quản trị thông qua hạn mức tín dụng 1.700 tỷ đồng tại Vietcombank chi nhánh Hoàn Kiếm. Vay ngắn hạn bằng khoảng 1,42 lần vốn chủ sở hữu tại 30/9/2026 — ước tính của vwealth, lấy 3.847,7 chia 2.706,4. Cách đọc: cứ mỗi đồng vốn chủ, BVSC đang dùng thêm khoảng 1,4 đồng vay ngắn hạn. Mức này cho thấy công ty có dùng đòn bẩy, nhưng chưa ở mức cực đoan; điều quan trọng hơn là tài sản tương ứng — phần lớn là các khoản cho vay ký quỹ có tài sản bảo đảm và tiền gửi ngân hàng.
Bảng cân đối: tài sản 7.033 tỷ đồng, vốn chủ 2.657 tỷ đồng
Tổng tài sản của BVSC biến động mạnh qua các năm: 3.857,65 tỷ (2022), 6.016,42 tỷ (2023), 5.628,66 tỷ (2024) và 7.033,00 tỷ đồng (2025). Vốn chủ sở hữu tăng đều hơn: 2.180,94 tỷ (2022), 2.316,92 tỷ (2023), 2.475,37 tỷ (2024) và 2.656,79 tỷ (2025) — chính xác là 2.656.788.591.891 đồng tại 31/12/2025. Tổng tài sản cuối 2025 bằng khoảng 2,65 lần vốn chủ sở hữu — ước tính của vwealth, lấy 7.033,00 chia 2.656,79.
Vì sao tài sản biến động mạnh còn vốn chủ lại đều? Vì tài sản của công ty chứng khoán phình ra, co lại theo nhu cầu vay ký quỹ và tiền gửi của khách, còn vốn chủ chỉ tăng nhờ lợi nhuận giữ lại. Sang năm 2026, theo Vietstock, cuối quý 2 tổng tài sản còn hơn 6.400 tỷ (giảm khoảng 10% so với đầu năm) và tiền mặt giảm từ gần 370 tỷ xuống 30 tỷ; đến 30/9/2026 tổng tài sản khoảng 6.866 tỷ (giảm 2,4% so với đầu năm) và vốn chủ sở hữu 2.706,4 tỷ đồng.
Một mẹo đọc bảng cân đối của công ty chứng khoán: hãy chia vốn chủ sở hữu cho số cổ phiếu lưu hành để ra giá trị sổ sách mỗi cổ phiếu (BVPS). Với BVSC tại 30/9/2026, con số này khoảng 37.484 đồng — ước tính của vwealth, lấy 2.706,4 tỷ chia 72,2 triệu cổ phiếu. Đây là con số bạn sẽ cần ở chương 5 khi so với giá thị trường để tính P/B. Và cũng là con số quan trọng nếu phương án tăng vốn được công bố: giá phát hành thấp hơn hay cao hơn BVPS sẽ quyết định cổ đông hiện hữu bị pha loãng giá trị sổ sách hay được cộng thêm.
Tỷ lệ an toàn vốn khả dụng 445–678%: đọc chỉ số này thế nào
Tỷ lệ an toàn vốn khả dụng là thước đo mà cơ quan quản lý dùng để xem một công ty chứng khoán có đủ “đệm” để chịu các rủi ro thị trường, thanh toán và hoạt động hay không. Cách hiểu đơn giản: tử số là vốn khả dụng (vốn chủ đã trừ đi những tài sản khó chuyển thành tiền), mẫu số là tổng giá trị rủi ro được lượng hoá. Tỷ lệ càng cao, đệm càng dày. Pháp luật đặt ra ngưỡng tối thiểu cho chỉ số này; công ty nào xuống dưới ngưỡng sẽ bị cơ quan quản lý giám sát chặt hơn.
Báo cáo thường niên 2025 của BVSC cho thấy tỷ lệ này là 489% (2021), 654% (2022), 445% (2023), 678% (2024) và 576% (2025). Đây là những mức cao — vốn khả dụng gấp khoảng 4,5 đến gần 7 lần tổng giá trị rủi ro được lượng hoá. Biến động giữa các năm đi cùng với quy mô cho vay và danh mục: năm 2023, khi tổng tài sản tăng vọt lên hơn 6.000 tỷ, tỷ lệ giảm xuống 445%; năm 2024, tài sản co lại, tỷ lệ bật lên 678%.
Bạn nên đọc chỉ số này thế nào với trường hợp BVSC? Nó cho thấy một nghịch lý thú vị: công ty có đệm an toàn rất dày, nhưng dư nợ margin lại “tiệm cận giới hạn theo quy định”. Hai điều này không mâu thuẫn — vì giới hạn cho vay ký quỹ tính theo vốn chủ sở hữu, còn tỷ lệ an toàn vốn đo mức chịu rủi ro tổng thể. Nói cách khác, BVSC có đệm an toàn dày nhưng “chật”: nó không thiếu đệm, nó thiếu chỗ để lớn. Đây là kiểu vấn đề mà tăng vốn giải quyết trực tiếp, và cũng là lý do bạn sẽ thấy cụm từ “tăng vốn” lặp lại ở gần như mọi chương phía sau.
Bảng dưới đây gom các chỉ tiêu chính để bạn so năm 2024, năm 2025, kế hoạch 2026 và thực tế 9 tháng 2026. Ô nào không có số công bố được để trống.
| Chỉ tiêu (tỷ đồng) | 2024 | 2025 | Kế hoạch 2026 | 9 tháng 2026 |
|---|---|---|---|---|
| Tổng doanh thu | — | 1.104,7 | 1.078,5 | 776,7 |
| Doanh thu thực hiện | — | 1.032,3 | 1.035 | — |
| Lợi nhuận trước thuế | 240,93 | 265,06 | 279,7 | — |
| LNTT thực hiện | — | 240,5 | 262,5 | — |
| Lợi nhuận sau thuế | 199,95 | 224,5 | — | 80,0 |
| LNST thực hiện | 206,42 | 204,41 | 210 | 141,9 |
| Vốn chủ sở hữu (cuối kỳ) | 2.475,37 | 2.656,79 | — | 2.706,4 |
| Tỷ lệ an toàn vốn khả dụng | 678% | 576% | — | — |
Nguồn: BCTN 2025, NQ ĐHĐCĐ 2026 số 01/2026/NQ-ĐHĐCĐ, Công văn giải trình KQKD quý 3/2026 (19/10/2026), Vietstock/Người Đưa Tin (vốn chủ 30/9/2026).
Đọc xong bốn chương đầu, bạn đã có đủ “chân dung” của BVSC: một công ty lâu đời, an toàn, được cổ đông mẹ lớn đứng sau, sống chủ yếu nhờ cho vay ký quỹ và môi giới, nhưng bị giới hạn bởi quy mô vốn đứng yên từ 2009. Phần tiếp theo sẽ chuyển từ doanh nghiệp sang cổ phiếu: thị trường đã định giá BVS ra sao, ngành chứng khoán năm 2026 đang đi về đâu, và cuối cùng — có nên mua cổ phiếu BVS hay không. Bạn cũng có thể đặt BVSC cạnh một công ty chứng khoán lâu năm khác trong bài phân tích cổ phiếu HCM (Chứng khoán HSC) để thấy hai con đường phát triển khác nhau.
Cổ phiếu BVS trên sàn HNX: ít cổ phiếu trôi nổi, cổ tức đều, thanh khoản mỏng
Bốn chương đầu đã kể cho bạn nghe BVSC là ai, ai đang cầm lái và công ty kiếm tiền từ đâu. Chương này đổi góc nhìn. Thay vì hỏi doanh nghiệp làm ăn ra sao, ta hỏi cổ phiếu BVS sống thế nào trên sàn: có bao nhiêu cổ phiếu thật sự được mua bán, mỗi phiên có bao nhiêu tiền chảy qua, ai đang nắm, và người ta định giá một công ty chứng khoán bằng thước đo gì. Hai câu hỏi ấy liên quan nhưng không trùng nhau. Một công ty có thể lãi đều, trả cổ tức đều mà cổ phiếu vẫn lặng lẽ vì không mấy ai để ý; ngược lại, một quý lợi nhuận giảm cũng đủ khiến người cầm cổ phiếu sốt ruột bán ra.
Trước khi đi tiếp, một lưu ý về cách viết: bài này cố ý không ghi mức giá cổ phiếu BVS năm 2026, không ghi vốn hoá hay P/E hiện hành. Những con số đó đổi mỗi phiên, và một bài phân tích dài hơi sẽ lỗi thời rất nhanh nếu neo vào chúng. Chương này chỉ dùng số đã công bố có nguồn, kể biến động giá bằng lời, rồi chỉ cho bạn cách tự tính định giá bằng số cập nhật mà bạn mở được trong danh sách báo cáo phân tích của vwealth.
72,2 triệu cổ phiếu và 27,98% trong tay cổ đông nhỏ
Bắt đầu từ con số gốc: BVS có 72.233.937 cổ phiếu niêm yết, trong đó 72.200.145 cổ phiếu đang lưu hành. Phần chênh 33.792 cổ phiếu là cổ phiếu quỹ, tức cổ phiếu công ty đã mua lại và đang giữ; báo cáo thường niên 2025 xác nhận năm 2025 công ty không giao dịch cổ phiếu quỹ và cũng không thay đổi vốn đầu tư của chủ sở hữu. Con số 72,2 triệu cổ phiếu tương ứng vốn điều lệ 722,3 tỷ đồng ở mệnh giá 10.000 đồng — và như chương 1 đã kể, mức vốn ấy đứng yên từ năm 2009.
Bảy mươi hai triệu cổ phiếu nghe có vẻ nhiều, nhưng với một mã niêm yết thì đây là quy mô nhỏ. Điều quan trọng hơn là ai đang giữ số cổ phiếu ấy. Theo danh sách cổ đông chốt ngày 14/11/2025 trong báo cáo thường niên 2025, Tập đoàn Bảo Việt nắm 43.281.193 cổ phiếu, tương đương 59,92%. Nhóm cổ đông nắm từ 1% đến 5% giữ 8.741.000 cổ phiếu, tương đương 12,10%. Phần còn lại, 20.211.744 cổ phiếu, nằm trong tay 4.757 cổ đông nắm dưới 1% mỗi người — tính lại theo tổng số cổ phiếu là khoảng 27,98% (bản quét báo cáo thường niên in mờ ô tỷ lệ này, nên vwealth tính lại từ số cổ phiếu).
Vì sao điều này quan trọng với bạn? Trong chứng khoán có khái niệm “free float” — tỷ lệ cổ phiếu tự do chuyển nhượng, tức phần cổ phiếu thực sự có thể xuất hiện trên bảng giá hằng ngày. Cổ đông mẹ nắm gần 60% thường không mua bán thường xuyên; nhóm cổ đông 1–5% phần lớn cũng là tổ chức giữ dài hạn. Nếu tạm coi phần dưới 1% là phần trôi nổi thực tế, thì chỉ khoảng 28% cổ phiếu BVS — chừng 20 triệu cổ phiếu — là nguồn cung “sống” trên sàn (ước tính của vwealth dựa trên cơ cấu cổ đông ngày 14/11/2025, không phải tỷ lệ free float chính thức do sở công bố).
Một lượng trôi nổi nhỏ tạo ra hai hệ quả ngược chiều. Mặt tốt: khi có tin hỗ trợ, chỉ cần một dòng tiền không quá lớn cũng đủ làm cổ phiếu chuyển động. Mặt xấu: khi bạn muốn bán một lượng lớn, bảng giá có thể không đủ người mua ở mức bạn mong đợi. Người cầm vài trăm cổ phiếu hiếm khi cảm thấy điều này; người cầm vài trăm nghìn cổ phiếu thì cảm thấy rất rõ.
BVS thuộc rổ HNX30 — nhóm 30 cổ phiếu được sàn Hà Nội chọn làm đại diện cho thị trường của mình, xét theo vốn hoá và thanh khoản. Cổ phiếu cũng nằm trong danh sách được giao dịch ký quỹ theo Thông báo 910/TB-SGDHN ngày 09/10/2026 của HNX. Được margin nghĩa là nhà đầu tư có thể vay công ty chứng khoán để mua BVS, dùng chính cổ phiếu làm tài sản bảo đảm. Điều này làm cổ phiếu “dễ tiếp cận” hơn với nhà đầu tư cá nhân, nhưng cũng có nghĩa là trong những phiên thị trường giảm mạnh, lệnh bán giải chấp có thể khuếch đại biến động. Danh sách ký quỹ được sở rà lại định kỳ, nên đây là điều bạn nên kiểm lại mỗi kỳ chứ không coi là cố định.
Một chi tiết nhỏ nhưng thú vị: chính BVSC là công ty chứng khoán, nhưng cổ phiếu của BVSC lại nằm trong danh sách được các công ty chứng khoán cho vay ký quỹ. Bạn đang mua cổ phần của một “nhà cho vay margin”, trong khi có thể đang dùng margin của một nhà cho vay khác để mua. Hiểu rõ chuỗi quan hệ này giúp bạn bình tĩnh hơn khi thị trường biến động: một đợt giảm sâu vừa ảnh hưởng tới lợi nhuận của BVSC, vừa có thể tạo áp lực bán lên chính cổ phiếu BVS.
Thanh khoản 2025: 645 nghìn cổ phiếu và 23,4 tỷ đồng mỗi phiên
Báo cáo thường niên 2025 của BVSC tự công bố thanh khoản cổ phiếu của mình: bình quân năm 2025, mỗi phiên có 645.106 cổ phiếu BVS khớp lệnh, tương đương khoảng 23,4 tỷ đồng giá trị giao dịch. So với năm 2024, khối lượng giảm 11,6% và giá trị giảm 16,2%. Trong cùng năm, giá cổ phiếu BVS giảm 19,5% tính từ phiên cuối năm 2024 đến phiên cuối năm 2025.
Hãy đặt con số 23,4 tỷ đồng mỗi phiên vào khung so sánh. Nó đủ để một nhà đầu tư cá nhân mua bán vài chục, vài trăm triệu đồng mà gần như không làm xê dịch giá. Nhưng với một quỹ muốn giải ngân vài trăm tỷ đồng, mức thanh khoản ấy nghĩa là phải mua rải nhiều tuần, và mỗi lần mua nhiều sẽ tự đẩy giá lên bất lợi cho chính mình. Đó là một trong những lý do khiến các mã nhỏ trên HNX thường ít được quỹ lớn để ý, bất kể doanh nghiệp tốt hay không.
Còn mức giảm 19,5% của năm 2025, bạn nên đọc cùng kết quả kinh doanh năm ấy. Năm 2025 BVSC báo lợi nhuận trước thuế 265,06 tỷ đồng, lợi nhuận sau thuế 224,5 tỷ đồng và lợi nhuận sau thuế thực hiện 204,41 tỷ đồng — như chương 4 đã phân tích, đây là năm lợi nhuận trước thuế cao nhất trong bốn năm gần đó. Lợi nhuận tốt lên mà giá cổ phiếu đi xuống là chuyện không hiếm. Nó cho thấy thị trường định giá BVS không chỉ dựa vào lợi nhuận năm vừa qua, mà còn dựa vào kỳ vọng về vị thế cạnh tranh, câu chuyện vốn và dòng tiền chung của nhóm chứng khoán.
Với nhà đầu tư cá nhân, bài học thực hành gồm ba điều. Thứ nhất, đặt lệnh giới hạn (LO) thay vì lệnh thị trường khi giao dịch mã thanh khoản vừa phải như BVS, để không bị khớp ở mức giá xa hơn dự tính. Thứ hai, chia nhỏ lệnh khi mua hoặc bán khối lượng lớn so với thanh khoản bình quân. Thứ ba, đừng diễn giải một phiên tăng hay giảm mạnh bằng khối lượng nhỏ như một “tín hiệu” — với mã trôi nổi ít, vài lệnh lớn đã đủ tạo ra cây nến dài.
Một cách nhìn khác về thanh khoản: nó cũng là thước đo mức độ quan tâm. Khối lượng giao dịch giảm 11,6% trong năm 2025 nghĩa là ít người tranh mua tranh bán hơn. Khi nào câu chuyện tăng vốn hay thay đổi cổ đông lớn (chương 7) có diễn biến cụ thể, đó có thể là lúc thanh khoản thay đổi — và bạn nên theo dõi nó như một dấu hiệu, không phải như một lời hứa.
Định giá một công ty chứng khoán: vì sao P/B quan trọng hơn P/E
Khi nói tới định giá cổ phiếu, phần lớn nhà đầu tư mới nghĩ ngay tới P/E — giá cổ phiếu chia cho lợi nhuận mỗi cổ phiếu. Nếu bạn chưa quen chỉ số này, bài chỉ số P/E nói lên điều gì giải thích khá kỹ. Nhưng với một công ty chứng khoán như BVSC, P/E có một điểm yếu lớn: lợi nhuận dao động quá mạnh theo thị trường. Chương 4 đã cho bạn thấy quý 3/2026 BVSC báo lợi nhuận sau thuế 16,7 tỷ đồng, chỉ bằng 20,6% cùng kỳ, trong khi lợi nhuận sau thuế thực hiện là 43,0 tỷ đồng. Chọn lợi nhuận nào làm mẫu số, và chọn quý nào, sẽ cho ra những mức P/E khác nhau rất xa.
Vì thế giới phân tích thường nhìn công ty chứng khoán qua P/B — giá cổ phiếu chia cho giá trị sổ sách mỗi cổ phiếu (BVPS). Lý do đơn giản: tài sản của một công ty chứng khoán phần lớn là tài sản tài chính — tiền gửi, khoản cho vay ký quỹ, cổ phiếu, chứng chỉ quỹ, trái phiếu — được ghi theo giá trị hợp lý hoặc giá trị có thể thu hồi. Vốn chủ sở hữu vì thế phản ánh khá sát “của để dành” của công ty, ổn định hơn nhiều so với lợi nhuận một quý.
Công thức rất ngắn:
- BVPS = Vốn chủ sở hữu ÷ Số cổ phiếu đang lưu hành.
- P/B = Giá cổ phiếu ngày bạn xem ÷ BVPS.
- ROE = Lợi nhuận sau thuế cả năm ÷ Vốn chủ sở hữu bình quân.
Áp vào BVSC: ngày 30/9/2026 vốn chủ sở hữu là 2.706,4 tỷ đồng, số cổ phiếu lưu hành 72.200.145. Chia ra, giá trị sổ sách mỗi cổ phiếu vào khoảng 37.484 đồng (ước tính của vwealth, chưa trừ bất kỳ điều chỉnh nào). Cuối năm 2025, vốn chủ là 2.656,79 tỷ đồng, tương ứng khoảng 36.800 đồng mỗi cổ phiếu (ước tính của vwealth). Đây là mẫu số. Tử số — giá cổ phiếu — bạn lấy ở ngày mình xem, rồi tự chia.
Ý nghĩa của P/B nằm ở chỗ bạn so nó với ROE. Một công ty có ROE cao, đều đặn thì xứng đáng được trả P/B cao hơn; một công ty có ROE thấp và dao động thì P/B thấp là chuyện bình thường, không tự động là “rẻ”. Lấy ví dụ minh hoạ bằng lời, không gắn với giá thật: nếu bạn mua đúng bằng giá trị sổ sách (P/B bằng 1), thì lợi nhuận công ty tạo ra trên mỗi đồng bạn bỏ ra bằng đúng ROE. Nếu bạn mua ở P/B bằng 1,5, thì lợi nhuận trên mỗi đồng bạn bỏ ra chỉ còn khoảng hai phần ba ROE. Mua càng cao so với sổ sách, bạn càng cần công ty tăng trưởng nhanh để bù lại.
Với BVSC, ROE cần được đọc cẩn thận. Năm 2025, lợi nhuận sau thuế 224,5 tỷ đồng trên vốn chủ cuối năm 2.656,79 tỷ đồng cho ra ROE vào khoảng 8,5% nếu tính đơn giản theo vốn cuối kỳ (ước tính của vwealth; nếu dùng vốn bình quân năm thì nhích cao hơn một chút). Năm 2026, chín tháng đầu lợi nhuận sau thuế chỉ 80 tỷ đồng, nên ROE năm 2026 nhiều khả năng thấp hơn năm 2025 — trừ khi quý 4 đột biến. Chính vì ROE dao động như vậy, bạn nên nhìn trung bình nhiều năm thay vì một năm đơn lẻ.
| Chỉ số | Công thức | Mẫu số của BVSC | Lưu ý khi đọc |
|---|---|---|---|
| BVPS | Vốn chủ sở hữu ÷ cổ phiếu lưu hành | ≈ 37.484 đồng (30/9/2026, ước tính của vwealth); ≈ 36.800 đồng (31/12/2025, ước tính của vwealth) | BVSC không có công ty con, không phải tách lợi ích cổ đông không kiểm soát |
| P/B | Giá cổ phiếu ÷ BVPS | Lấy giá ngày bạn xem | So với ROE nhiều năm, không so riêng năm tốt nhất |
| P/E | Giá cổ phiếu ÷ EPS bốn quý gần nhất | Lợi nhuận 2026 dao động mạnh theo quý | Nên tính cả trên lợi nhuận thực hiện để bỏ bớt nhiễu đánh giá lại |
| Tỷ suất cổ tức | Cổ tức tiền mặt mỗi cổ phiếu ÷ giá cổ phiếu | 1.000 đồng (cổ tức 2025, 10%); 800 đồng (cổ tức 2024, 8%) | Kế hoạch cổ tức 2026 là 8% mệnh giá, chưa phải con số đã chi |
Bảng trên chỉ cho bạn mẫu số. Mức giá, P/B, P/E và tỷ suất cổ tức hiện hành đều thay đổi theo phiên, nên bạn nên mở báo cáo phân tích cập nhật trên vwealth để đọc số mới nhất thay vì dựa vào một con số chép lại từ bài viết.
Để thấy sổ sách của BVSC đã lớn lên thế nào qua thời gian, hình dưới tóm tắt vốn chủ sở hữu 2022–2025 và lợi nhuận sau thuế thực hiện 2021–2025 theo báo cáo thường niên 2025. Bạn sẽ thấy vốn chủ tăng đều mỗi năm dù vốn điều lệ đứng yên — phần tăng đến từ lợi nhuận giữ lại, không phải từ phát hành thêm cổ phiếu.
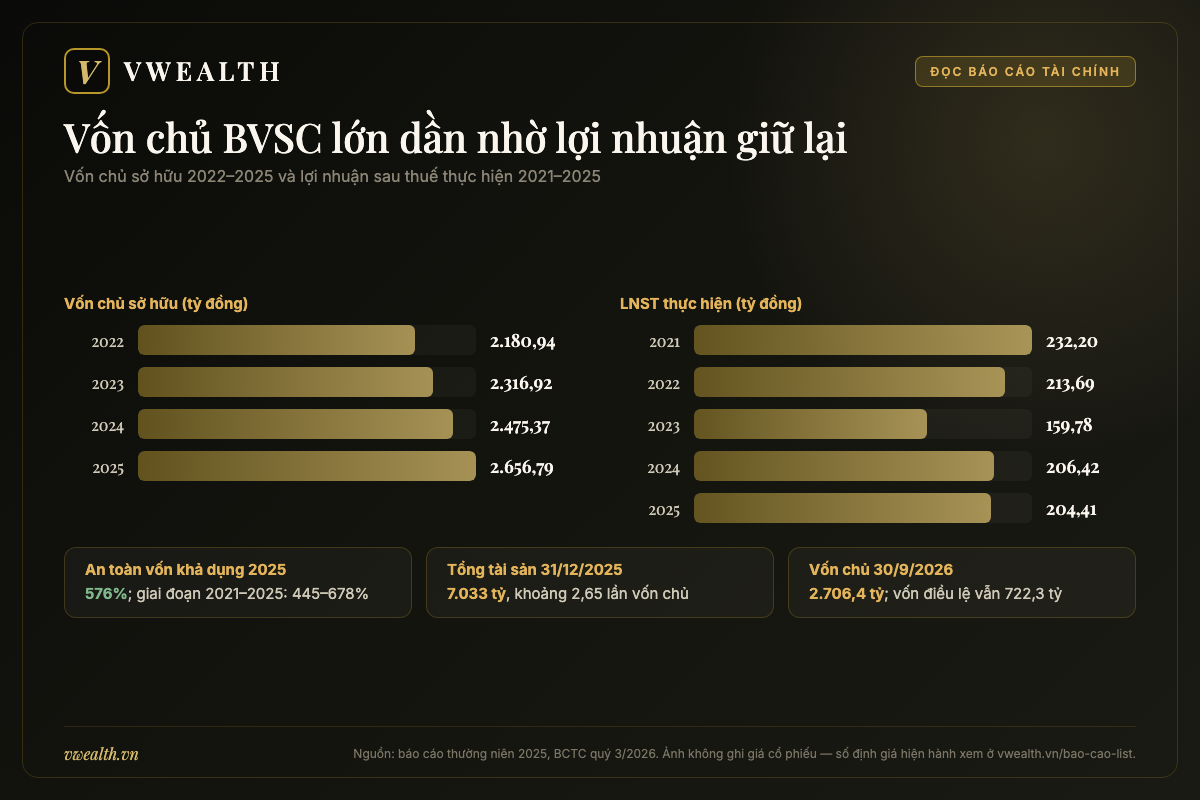
Nhìn hình, có hai điều đáng chú ý. Một, vốn chủ sở hữu tăng từ 2.180,94 tỷ đồng (2022) lên 2.316,92 tỷ (2023), 2.475,37 tỷ (2024) và 2.656,79 tỷ đồng (2025) — trung bình mỗi năm thêm khoảng 159 tỷ đồng (ước tính của vwealth: (2.656,79 − 2.180,94) ÷ 3). Hai, lợi nhuận sau thuế thực hiện không đi theo một đường thẳng: 232,20 tỷ (2021), 213,69 tỷ (2022), xuống 159,78 tỷ (2023), rồi hồi lên 206,42 tỷ (2024) và 204,41 tỷ (2025). Một công ty chứng khoán tăng vốn chủ đều đặn bằng lợi nhuận giữ lại là dấu hiệu lành mạnh; nhưng tốc độ tăng ấy quá chậm so với nhu cầu vốn để cho vay ký quỹ — đó là gốc của câu chuyện tăng vốn ở chương 7.
Tỷ lệ an toàn vốn khả dụng năm 2025 đạt 576%, theo báo cáo thường niên. Đây là chỉ số do cơ quan quản lý quy định để đo khả năng chịu đựng rủi ro của công ty chứng khoán; tỷ lệ càng cao, phần đệm vốn trước các cú sốc càng dày. Trong năm năm 2021–2025, chỉ số này của BVSC dao động từ 445% đến 678%. Nói đơn giản: BVSC không thiếu “đệm an toàn”, nhưng thiếu “vốn để lớn”. Hai khái niệm này dễ bị nhầm với nhau.
Khối ngoại 1,37%: vì sao gần như vắng bóng
Nếu bạn quen theo dõi các mã lớn trên HOSE, nơi mỗi phiên khối ngoại mua bán ròng hàng trăm tỷ đồng, thì BVS là một thế giới khác. Theo báo cáo thường niên 2025, tại ngày chốt 14/11/2025, cổ đông trong nước nắm 98,63% cổ phần BVSC; cổ đông nước ngoài chỉ nắm 1,37%, gồm 126 cá nhân (0,80%) và 18 tổ chức (0,57%). Cộng lại là 144 cổ đông nước ngoài (ước tính của vwealth: 126 + 18) trên tổng số 4.764 cổ đông.
Trong phần sở hữu trong nước, tổ chức chiếm 60,69% — gần như trùng với phần của Tập đoàn Bảo Việt — còn 4.593 cá nhân nắm 37,94%. Nghĩa là ngoài cổ đông mẹ, cổ phiếu BVS chủ yếu nằm trong tay nhà đầu tư cá nhân Việt Nam.
Vì sao khối ngoại vắng bóng? Có thể kể vài lý do mang tính cấu trúc, áp dụng cho nhiều mã nhỏ trên HNX chứ không riêng BVS. Thứ nhất, quy mô và thanh khoản: như phần trên đã nói, 23,4 tỷ đồng mỗi phiên là quá mỏng cho một quỹ ngoại muốn giải ngân lớn. Thứ hai, lượng cổ phiếu trôi nổi thấp khiến mã này khó lọt vào các rổ chỉ số mà quỹ ngoại bám theo. Thứ ba, phần lớn tài liệu công bố của BVSC là tiếng Việt và bản quét, gây khó cho người đọc nước ngoài — dù công ty vẫn gửi bản tiếng Anh cho một số văn bản như công văn giải trình kết quả quý 3/2026.
Bối cảnh năm 2026 có một thay đổi lớn: FTSE Russell xác nhận nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp, hiệu lực từ 21/9/2026. Nâng hạng thường kéo theo dòng vốn từ các quỹ theo chỉ số, nhưng dòng vốn ấy ưu tiên mã lớn, thanh khoản cao, đủ điều kiện vào rổ của nhà cung cấp chỉ số. Không có căn cứ nào để nói BVS sẽ được hưởng trực tiếp. Ngay trong quý 3/2026, theo chính công văn giải trình của BVSC, khối ngoại bán ròng 18.066 tỷ đồng trên HOSE và chỉ mua ròng 375 tỷ đồng trên HNX. Tác động gián tiếp — thị trường chung sôi động hơn, thanh khoản toàn ngành tăng, nhiều tài khoản mới mở hơn — mới là kênh mà một công ty chứng khoán như BVSC có thể hưởng lợi, và kênh đó đi qua kết quả kinh doanh chứ không qua việc khối ngoại mua cổ phiếu BVS.
Một điểm có thể thay đổi bức tranh khối ngoại là kế hoạch của Tập đoàn Bảo Việt giảm sở hữu tại BVSC xuống dưới 50% “tại thời điểm phù hợp”. Nếu phần cổ phần ấy về tay một nhà đầu tư chiến lược nào đó — trong hay ngoài nước — cơ cấu cổ đông sẽ thay đổi đáng kể. Nhưng tại thời điểm viết bài, chưa có phương án cụ thể nào được công bố, chưa có tên đối tác, chưa có tỷ lệ hay thời hạn. Bạn nên coi đây là một khả năng để theo dõi, không phải một sự kiện đã chắc chắn.
Cổ tức tiền mặt: thứ BVS trả đều, và cách tự tính lợi suất
Nếu có một điểm khiến BVS khác nhiều công ty chứng khoán nhỏ, đó là thói quen trả cổ tức tiền mặt. Cổ tức năm 2024 là 8% mệnh giá, tức 800 đồng mỗi cổ phiếu, ngày giao dịch không hưởng quyền 13/11/2025 và thanh toán từ 26/11/2025. Cổ tức năm 2025 được Đại hội đồng cổ đông thường niên ngày 23/6/2026 thông qua ở mức 10% mệnh giá, tổng cộng 72.200.145.000 đồng — tương đương 1.000 đồng mỗi cổ phiếu (ước tính của vwealth: 10% × mệnh giá 10.000 đồng). Kế hoạch cổ tức năm 2026 là 8% mệnh giá.
Cổ tức không ra đời từ hư không — nó là một phần trong cách công ty chia lợi nhuận. Năm 2025, theo nghị quyết Đại hội, lợi nhuận sau thuế thực hiện 204,4 tỷ đồng được phân bổ như sau: 67,32 tỷ vào quỹ đầu tư phát triển, 10,22 tỷ vào quỹ khen thưởng phúc lợi, 72,20 tỷ trả cổ tức, 2,04 tỷ thưởng ban quản trị (1% lợi nhuận sau thuế thực hiện) và 58,62 tỷ để lại. Nói cách khác, khoảng 35% lợi nhuận thực hiện năm 2025 được trả cho cổ đông bằng tiền (ước tính của vwealth: 72,20 ÷ 204,4), phần còn lại giữ trong công ty để bổ sung vốn.
Cho năm 2026, kế hoạch phân phối đặt quỹ đầu tư phát triển tối đa 50% lợi nhuận sau thuế thực hiện, quỹ khen thưởng phúc lợi 5% và cổ tức tiền mặt 8% mệnh giá. Nếu đạt kế hoạch lợi nhuận sau thuế thực hiện 210 tỷ đồng, cổ tức 8% tương ứng khoảng 57,8 tỷ đồng (ước tính của vwealth: 8% × 722 tỷ đồng vốn lưu hành) — vẫn nằm trong khả năng chi trả. Nhưng đây là kế hoạch, phải chờ Đại hội 2027 quyết định trên số lợi nhuận thật.
Cách tính tỷ suất cổ tức rất đơn giản: lấy cổ tức tiền mặt mỗi cổ phiếu chia cho giá cổ phiếu ngày bạn mua. Với cổ tức 1.000 đồng của năm 2025, giá càng thấp thì tỷ suất càng cao, và ngược lại. Bài này không gắn một mức giá giả định nào để tính ra phần trăm, vì con số đó chỉ đúng ở một phiên. Bạn có thể lấy giá ngày bạn xem trong báo cáo cổ phiếu trên vwealth rồi tự chia; nếu bạn đang xây một danh mục sống bằng cổ tức, bài xây danh mục cổ tức giải thích cách cân đối giữa lợi suất và rủi ro cắt cổ tức.
Có một rủi ro bạn cần thấy rõ: cổ tức của một công ty chứng khoán không ổn định như cổ tức của một công ty tiện ích. Mức chi trả phụ thuộc lợi nhuận thực hiện, mà lợi nhuận thực hiện lại phụ thuộc thanh khoản thị trường và kết quả tự doanh. Mức 10% của năm 2025 cao hơn mức 8% của năm 2024 vì năm 2025 kinh doanh tốt; kế hoạch 2026 đã quay về 8%. Nếu phương án tăng vốn được triển khai bằng phát hành thêm cổ phiếu, số cổ phiếu tăng lên thì cùng một tổng tiền cổ tức sẽ chia mỏng hơn trên mỗi cổ phiếu — đây là điều cần đọc kỹ khi phương án được công bố.
Những chất xúc tác có thể làm cổ phiếu BVS chuyển động
“Chất xúc tác” là sự kiện có thể làm thị trường nhìn lại một cổ phiếu — tốt hoặc xấu. Với BVS, các chất xúc tác đáng theo dõi đều có thể kiểm chứng qua công bố thông tin, nên bạn không cần đoán. Dưới đây là bốn nhóm, kèm nơi bạn sẽ thấy tin đầu tiên.
Một, phương án tăng vốn. Tại Đại hội 2026, lãnh đạo BVSC thừa nhận việc không tăng vốn trong thời gian dài khiến công ty dần bị bỏ lại trong cuộc đua mở rộng; BVSC và Tập đoàn Bảo Việt đang cùng xây dựng phương án tăng vốn và lộ trình trong năm 2026 và các năm tiếp theo. Chi tiết cần chờ: quy mô, hình thức (chào bán cho cổ đông hiện hữu, phát hành riêng lẻ cho nhà đầu tư chiến lược, hay kết hợp), giá phát hành, thời gian. Mỗi lựa chọn có tác động khác nhau tới cổ đông nhỏ — ví dụ, chào bán cho cổ đông hiện hữu cho bạn quyền mua để giữ tỷ lệ, còn phát hành riêng lẻ thì làm loãng tỷ lệ của bạn nhưng có thể mang về một đối tác mới.
Hai, kế hoạch sở hữu của tập đoàn mẹ. Đại hội Tập đoàn Bảo Việt năm 2026 thông qua định hướng tăng vốn cho BVSC và xem xét cơ cấu lại vốn đầu tư tại thời điểm phù hợp, với tỷ lệ nắm giữ sau cơ cấu dự kiến dưới 50% vốn điều lệ. Một quyết định cụ thể — bán cho ai, bao nhiêu, theo cách nào — sẽ là sự kiện lớn nhất với cổ phiếu BVS trong nhiều năm. Bạn có thể đọc thêm về công ty mẹ trong bài có nên mua cổ phiếu BVH.
Ba, kết quả quý 4/2026 so với kế hoạch. Chín tháng đầu năm, BVSC đạt 141,9 tỷ đồng lợi nhuận sau thuế thực hiện, tức 67,6% kế hoạch 210 tỷ. Báo cáo tài chính quý 4/2026 (thường công bố trong tháng 1 năm sau) sẽ cho biết công ty có về đích hay không. Kết quả này cũng là nền cho mức cổ tức năm 2026 mà Đại hội 2027 sẽ quyết.
Bốn, thanh khoản thị trường và danh sách ký quỹ. Doanh thu môi giới và tự doanh của BVSC nhạy với thanh khoản và chỉ số. Đồng thời, việc BVS còn hay không trong danh sách được giao dịch ký quỹ — sở rà lại định kỳ — ảnh hưởng tới sức mua của nhà đầu tư cá nhân với chính cổ phiếu này.
Một lưu ý về thời gian: chất xúc tác chỉ có ý nghĩa khi nó xảy ra. Có những câu chuyện tái cơ cấu kéo dài nhiều năm trước khi thành hiện thực. Đừng mua chỉ vì “nghe nói sắp có”, và đừng bán chỉ vì “mãi chưa thấy có”. Theo dõi công bố thông tin, đọc kỹ khi văn bản ra đời, rồi mới cập nhật quan điểm.
Ngành chứng khoán Việt Nam 2026: nâng hạng, đua vốn và thanh khoản hụt hơi
Không công ty chứng khoán nào đứng ngoài nhịp của thị trường. Môi giới ăn theo thanh khoản, cho vay ký quỹ ăn theo nhu cầu vay của nhà đầu tư, tự doanh ăn theo chỉ số. Muốn hiểu vì sao lợi nhuận BVSC năm 2026 đi lên ở quý này rồi đi xuống ở quý khác, bạn phải nhìn bức tranh ngành. Năm 2026 là một năm nhiều mâu thuẫn: vừa có tin vui lịch sử là nâng hạng, vừa có quý 3 thanh khoản giảm hơn một nửa; vừa có các công ty chứng khoán lớn đua nhau tăng vốn, vừa có những công ty đứng yên vốn như BVSC. Bức tranh rộng hơn của cả nhóm, bạn có thể xem ở trang cổ phiếu ngân hàng và chứng khoán của vwealth.
Nâng hạng FTSE hiệu lực 21/9/2026 và Thông tư 08/2026
Sự kiện lớn nhất của ngành năm 2026 là FTSE Russell xác nhận nâng hạng thị trường chứng khoán Việt Nam từ cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026. Đây là kết quả của nhiều năm sửa quy định, và theo Doanh nhân (Báo Pháp luật), bước tiến then chốt là Thông tư 08/2026/TT-BTC — văn bản mở đường cho mô hình môi giới toàn cầu và cho phép giao dịch không yêu cầu ký quỹ trước (gọi tắt là NPF, non-pre-funding).
Để hiểu NPF quan trọng thế nào, hãy hình dung quy trình cũ: một quỹ nước ngoài muốn mua cổ phiếu Việt Nam phải có đủ tiền trong tài khoản trước khi đặt lệnh. Với các quỹ quen giao dịch ở thị trường phát triển, nơi tiền được thanh toán sau, yêu cầu này là một rào cản vận hành lớn. NPF gỡ rào cản đó cho nhóm đủ điều kiện. Kèm với mô hình môi giới toàn cầu, nhà đầu tư nước ngoài có thể giao dịch qua một đầu mối quốc tế thay vì phải mở tài khoản riêng ở từng công ty chứng khoán trong nước.
Với BVSC, tác động trực tiếp của nâng hạng có lẽ không lớn trong ngắn hạn. Các dịch vụ dành cho quỹ ngoại — môi giới tổ chức nước ngoài, lưu ký toàn cầu, nghiên cứu bằng tiếng Anh — thường tập trung ở các công ty chứng khoán quy mô lớn hoặc có cổ đông nước ngoài. Tác động gián tiếp mới là điều đáng kỳ vọng: nếu nâng hạng kéo thêm dòng tiền và niềm tin vào thị trường chung, thanh khoản toàn ngành tăng, kéo theo doanh thu môi giới và nhu cầu ký quỹ. Nhưng như số liệu quý 3/2026 ở phần dưới cho thấy, kỳ vọng ấy chưa đến ngay.
Quý 3/2026: thanh khoản giảm 57,7%, VN-Index 1.768,62 điểm
Công văn giải trình kết quả kinh doanh quý 3/2026 mà BVSC gửi Ủy ban Chứng khoán Nhà nước ngày 19/10/2026 là một tài liệu hiếm hoi mà công ty tự tóm tắt bối cảnh thị trường. Theo công văn, giá trị giao dịch bình quân quý 3/2026 chỉ 18.624 tỷ đồng mỗi phiên, giảm 57,7% so với cùng kỳ và giảm 22,7% so với quý trước. VN-Index đóng quý ở 1.768,62 điểm, giảm 4,91% so với cuối quý 2; HNX-Index giảm mạnh hơn, 13,26%, về 271,64 điểm. Khối ngoại bán ròng 18.066 tỷ đồng trên HOSE, mua ròng 375 tỷ đồng trên HNX.
Báo Đầu tư tổng hợp bức tranh ngành cùng quý cũng cho kết luận tương tự: thanh khoản toàn thị trường giảm khoảng 55–60% so với cùng kỳ, kéo doanh thu môi giới đi xuống; biên lãi cho vay ký quỹ thu hẹp do chi phí vốn tăng; tự doanh nhạy với VN-Index. Lợi nhuận các công ty chứng khoán phân hoá mạnh — ví dụ MBS báo lợi nhuận sau thuế quý 3 là 315,1 tỷ đồng, giảm 5%, dù doanh thu môi giới giảm 65%; trong khi VTS lỗ 9,6 tỷ đồng. Theo Fmarket được dẫn trong bài, phần lớn quỹ mở cổ phiếu có hiệu suất âm từ đầu năm tới ngày 14/10/2026.
Điều đáng suy nghĩ là thanh khoản sụt giảm trong khi nền kinh tế không hề yếu. Cũng theo công văn của BVSC, GDP quý 3/2026 ước tăng 9,95%, cao hơn mức 8,81% của quý 2, và chín tháng tăng 9,01%. Lạm phát bình quân quý 3 là 4,8%, chín tháng 4,52%. Đến ngày 28/9/2026, tín dụng toàn hệ thống tăng 10,89% so với cuối năm 2025, trong khi huy động vốn chỉ tăng 9,78%. Khi tín dụng chạy nhanh hơn huy động, ngân hàng phải cạnh tranh để hút tiền gửi, và lãi suất có xu hướng nhích lên — công văn của BVSC gọi thẳng đây là “áp lực lãi suất”.
Với một công ty chứng khoán, lãi suất tăng tác động theo hai chiều. Chiều thứ nhất: nhà đầu tư thấy gửi tiết kiệm hấp dẫn hơn, bớt tiền vào cổ phiếu, thanh khoản giảm. Chiều thứ hai: công ty chứng khoán đi vay ngân hàng để cho khách vay ký quỹ, nên chi phí vốn tăng lên trong khi lãi suất cho vay ký quỹ không phải lúc nào cũng tăng kịp — biên lãi bị ép. Cả hai chiều đều thấy rõ ở BVSC: chi phí lãi vay chín tháng 2026 là 173,8 tỷ đồng, tăng 49%. Nếu bạn muốn hiểu kỹ cơ chế lãi suất chạy từ ngân hàng trung ương xuống tới chi phí vốn doanh nghiệp, bài lãi suất là gì trên vwealth có giải thích từ gốc.
Bài học từ quý 3/2026: tăng trưởng GDP cao không tự động có nghĩa là chứng khoán sôi động. Thị trường chứng khoán phản ứng với dòng tiền và lãi suất trước, với tăng trưởng kinh tế sau. Một công ty chứng khoán như BVSC chịu tác động trực tiếp nhất từ dòng tiền ấy.
Cuộc đua vốn: ai lớn vốn thì cho vay được nhiều
Có một quy luật đơn giản trong ngành chứng khoán Việt Nam những năm gần đây: cho vay ký quỹ là nguồn thu lớn và ổn định nhất, mà dư nợ cho vay ký quỹ bị giới hạn theo vốn chủ sở hữu. Công ty nào có vốn chủ lớn, công ty đó được phép cho vay nhiều, và khi thị trường sôi động thì thu được nhiều lãi. Vì vậy, nhiều năm qua, các công ty chứng khoán liên tục tăng vốn — qua phát hành cho cổ đông hiện hữu, phát hành riêng lẻ, hay cổ đông mẹ rót thêm.
BVSC là trường hợp ngược. Vốn điều lệ 722,3 tỷ đồng giữ nguyên từ năm 2009, gần mười bảy năm. Vốn chủ sở hữu vẫn tăng nhờ lợi nhuận giữ lại — từ 2.180,94 tỷ đồng năm 2022 lên 2.706,4 tỷ đồng ngày 30/9/2026 — nhưng tốc độ ấy chậm so với nhu cầu. Tại Đại hội 2026, theo VietnamBiz, dư nợ ký quỹ sáu tháng đầu năm khoảng 4.500 tỷ đồng, được mô tả là “cao so với quy mô vốn” và tiệm cận giới hạn cho vay ký quỹ theo quy định; cuối quý 1/2026, các khoản cho vay và phải thu bằng 180% vốn chủ sở hữu. Nói cách khác, BVSC gần như đã dùng hết “hạn mức” được phép cho vay dựa trên vốn hiện có. Muốn cho vay thêm, phải có thêm vốn.
Đến 30/9/2026, dư nợ cho vay ký quỹ và ứng trước tiền bán giảm xuống 3.889 tỷ đồng, thấp hơn 14,7% so với đầu năm — một phần vì nhu cầu vay của nhà đầu tư giảm theo thanh khoản. Tỷ lệ dư nợ này trên vốn chủ sở hữu vào khoảng 1,44 lần (ước tính của vwealth: 3.889 ÷ 2.706,4). Dư nợ giảm giúp giải toả sức ép giới hạn trong ngắn hạn, nhưng khi thị trường quay lại sôi động, BVSC sẽ lại chạm trần nhanh hơn những đối thủ có vốn lớn.
Để thấy cuộc đua này cụ thể hơn, bạn có thể đọc các bài phân tích cùng nhóm đã đăng trên vwealth: có nên mua cổ phiếu HCM (Chứng khoán HSC), có nên mua cổ phiếu TCX (Techcom Securities), hay có nên mua cổ phiếu VCK (Chứng khoán VPS). Mỗi bài cho thấy một con đường tăng vốn khác nhau. Đặt BVSC cạnh họ, bạn sẽ hiểu vì sao chính lãnh đạo BVSC dùng cụm từ “dần bị bỏ lại”.
Đứng yên vốn không phải lúc nào cũng xấu. Nó có nghĩa là cổ đông BVS không bị pha loãng suốt mười bảy năm, trong khi cổ đông nhiều công ty khác phải liên tục bỏ thêm tiền mua quyền hoặc chịu loãng tỷ lệ. Nó cũng giữ đòn bẩy của BVSC ở mức vừa phải: tổng tài sản cuối 2025 khoảng 2,65 lần vốn chủ (ước tính của vwealth: 7.033,00 ÷ 2.656,79). Nhưng cái giá phải trả là quy mô: công ty sinh lời trên một “chiếc bánh” không lớn thêm, trong khi đối thủ làm bánh to hơn mỗi năm.
Thị phần môi giới HNX: VPS 18,15%, BVSC hạng 7
Thị phần môi giới là thước đo trực tiếp nhất về vị thế của một công ty chứng khoán trong mắt nhà đầu tư cá nhân. Theo Vietstock, quý 3/2026 BVSC nằm trong top 10 thị phần môi giới cổ phiếu niêm yết trên HNX, đứng hạng 7. VPS dẫn đầu với 18,15%, TCBS thứ hai với 9,96%. Tổng thị phần của nhóm top 10 giảm từ 63,2% xuống 61,74%, khi giá trị giao dịch bình quân trên HNX quý 3 chỉ còn 892 tỷ đồng mỗi phiên, giảm khoảng 24% so với quý 2.
Đứng hạng 7 trên HNX có ý nghĩa gì? Trước hết, nó cho thấy BVSC vẫn giữ được chỗ đứng trong nhóm đầu ở sàn Hà Nội — nơi mà chính BVS cũng niêm yết. Báo cáo thường niên 2025 cũng ghi lại các danh hiệu cũ: “Thành viên tiêu biểu” của HNX tám năm liên tiếp 2013–2020 và nằm trong top 10 thị phần môi giới cổ phiếu và chứng chỉ quỹ năm 2022 theo VNX. Tuy vậy, HNX là sàn nhỏ: 892 tỷ đồng mỗi phiên chỉ là một phần nhỏ của tổng giá trị giao dịch toàn thị trường 18.624 tỷ đồng mỗi phiên trong cùng quý. Hạng 7 HNX không đồng nghĩa với vị thế tương tự trên HOSE, nơi phần lớn dòng tiền giao dịch.
Thứ hai, khoảng cách với người dẫn đầu rất lớn. VPS một mình chiếm 18,15% thị phần HNX — bạn có thể đọc thêm về mô hình của họ trong bài phân tích VCK đã dẫn ở trên. Các công ty chứng khoán dẫn đầu thường cạnh tranh bằng phí giao dịch thấp, nền tảng số và vốn lớn để cho vay ký quỹ. BVSC có thương hiệu lâu năm, nhưng như chương 3 đã phân tích, doanh thu môi giới quý 3/2026 chỉ 55 tỷ đồng, giảm 58,7%, và gần như hoà vốn sau khi trừ chi phí môi giới.
Bài học khi đọc số thị phần: đừng chỉ nhìn một quý. Thị phần dao động theo đợt sóng của thị trường và theo chương trình khuyến mãi phí của từng công ty. Hãy theo dõi xu hướng nhiều quý liên tiếp — giữ hạng, lên hạng hay tụt hạng — để thấy BVSC đang giữ được khách hàng hay đang mất dần.
Công ty chứng khoán trong hệ sinh thái tài chính: lợi thế “có cổ đông mẹ”
Một xu hướng rõ trong ngành chứng khoán Việt Nam là các công ty chứng khoán gắn với một tập đoàn tài chính hoặc ngân hàng lớn. BVSC thuộc Tập đoàn Bảo Việt; nhiều đối thủ khác thuộc hệ sinh thái ngân hàng. Mô hình này có lợi thế dễ thấy: tiếp cận tệp khách hàng của ngân hàng hay công ty bảo hiểm, có nguồn vốn vay ổn định hơn, có uy tín thương hiệu chung. Nhưng nó cũng có giới hạn: chiến lược của công ty con phụ thuộc vào ưu tiên của công ty mẹ, và khi công ty mẹ có nhiều đứa con cùng xin vốn, chưa chắc công ty chứng khoán được ưu tiên.
Trường hợp BVSC minh hoạ rõ cả hai mặt. Mặt lợi: năm 2026, BVSC được Vietcombank chi nhánh Hoàn Kiếm cấp hạn mức tín dụng 1.700 tỷ đồng (nghị quyết HĐQT ngày 28/8/2026) — với uy tín của một thành viên Tập đoàn Bảo Việt, việc tiếp cận nguồn vay ngân hàng thuận lợi hơn nhiều công ty chứng khoán độc lập. HĐQT BVSC cũng thông qua việc ký các hợp đồng với Tập đoàn Bảo Việt và các công ty liên quan trong năm 2026. Mặt hạn chế: suốt mười bảy năm, vốn điều lệ BVSC không được bổ sung, trong khi Tập đoàn có nhiều mảng khác — bảo hiểm nhân thọ, bảo hiểm phi nhân thọ, đầu tư, quản lý quỹ — cùng cần nguồn lực.
Năm 2026 có dấu hiệu thay đổi. Theo VietnamBiz, Tập đoàn Bảo Việt xác định tài chính là trọng tâm chiến lược 2026–2030, kết nối ngân hàng – chứng khoán – quản lý quỹ. Cùng lúc, Đại hội Tập đoàn thông qua định hướng tái cơ cấu nhiều công ty con: xem xét tăng vốn hoặc cổ phần hoá Bảo Việt Nhân thọ và Bảo hiểm Bảo Việt (vẫn giữ quyền chi phối), chuyển Công ty Đầu tư Bảo Việt (BVI) thành công ty cổ phần mà tập đoàn không tiếp tục chi phối, và với BVSC là tăng vốn rồi giảm sở hữu xuống dưới 50% tại thời điểm phù hợp. BVSC vì thế không phải trường hợp riêng lẻ, mà là một mảnh trong cuộc sắp xếp lại cả hệ sinh thái.
Bảng dưới đặt BVSC cạnh một số công ty chứng khoán cùng mô hình “có cổ đông mẹ” đã được vwealth phân tích. Bảng chỉ so ở mức định tính — hệ sinh thái nào, đọc thêm ở đâu — vì so sánh số liệu tài chính giữa các công ty cần cùng kỳ, cùng chuẩn và bạn nên mở báo cáo cập nhật.
| Mã | Công ty | Hệ sinh thái liên quan | Đọc thêm trên vwealth |
|---|---|---|---|
| BVS | Chứng khoán Bảo Việt (BVSC) | Tập đoàn Bảo Việt (bảo hiểm – tài chính), sở hữu 59,92% (14/11/2025) | Bài này; công ty mẹ: BVH |
| CTS | Chứng khoán VietinBank | Ngân hàng VietinBank | Có nên mua cổ phiếu CTS |
| VPX | Chứng khoán VPBank | Ngân hàng VPBank | Có nên mua cổ phiếu VPX |
| TCX | Techcom Securities | Ngân hàng Techcombank | Có nên mua cổ phiếu TCX |
Điểm khác biệt đáng nói: BVSC là thành viên của một tập đoàn bảo hiểm – tài chính, không phải của một ngân hàng thương mại. Tập khách hàng của Bảo Việt chủ yếu là người mua bảo hiểm, khác với tệp khách hàng gửi tiền, vay tiền của một ngân hàng. Việc chuyển một người mua bảo hiểm thành nhà đầu tư chứng khoán không đơn giản như chuyển một khách hàng ngân hàng sang mở tài khoản chứng khoán trên cùng ứng dụng. Đó là một lý do giải thích vì sao lợi thế hệ sinh thái của BVSC không lớn như kỳ vọng — và vì sao định hướng “kết nối ngân hàng – chứng khoán – quản lý quỹ” của Tập đoàn năm 2026 đáng được theo dõi.
BVSC phía trước: tăng vốn, đổi chủ sở hữu và ba kịch bản theo điều kiện
Đến đây bạn đã có đủ mảnh ghép: công ty giữ giấy phép kinh doanh chứng khoán số 01 của Việt Nam, vốn đứng yên mười bảy năm, dư nợ ký quỹ từng tiệm cận giới hạn, lợi nhuận 2026 bị thanh khoản và tự doanh kéo xuống, và một tập đoàn mẹ vừa tuyên bố sẽ tăng vốn rồi giảm sở hữu. Chương này không cố đoán con số lợi nhuận hay giá cổ phiếu tương lai — điều đó không ai làm được một cách đáng tin. Thay vào đó, ta xác định những động lực sẽ quyết định hướng đi của BVSC, rồi xếp chúng thành ba kịch bản theo điều kiện. Mỗi kịch bản trả lời một câu hỏi: nếu điều X xảy ra, thì BVSC sẽ trông như thế nào?
Mốc so sánh duy nhất có số trong chương này là kế hoạch năm 2026 đã được Đại hội thông qua và kết quả thực tế đã công bố: kế hoạch lợi nhuận sau thuế thực hiện 210 tỷ đồng; chín tháng đầu năm đạt 141,9 tỷ đồng, tương đương 67,6% kế hoạch.
Động lực thứ nhất: phương án tăng vốn cùng Tập đoàn Bảo Việt
Mọi con đường của BVSC đều đi qua câu hỏi vốn. Như chương 6 đã phân tích, dư nợ ký quỹ của công ty bị giới hạn bởi vốn chủ sở hữu, và giữa năm 2026 đã tiệm cận mức giới hạn. Không có vốn mới, BVSC chỉ có thể tăng trưởng mảng cho vay bằng tốc độ tích luỹ lợi nhuận giữ lại — khoảng 159 tỷ đồng vốn chủ mỗi năm trong giai đoạn 2022–2025 (ước tính của vwealth đã nêu ở chương 5).
Cả BVSC lẫn Tập đoàn Bảo Việt đều đã nói rõ ý định: Tập đoàn dự kiến tăng vốn cho BVSC để đảm bảo nguồn lực tài chính đáp ứng điều kiện kinh doanh và yêu cầu tăng trưởng doanh thu, lợi nhuận; hai bên phối hợp xây dựng phương án trình cấp có thẩm quyền. Tuy vậy, tại thời điểm viết bài, chưa có văn bản nào công bố quy mô, hình thức, giá hay thời gian.
Điều bạn cần hiểu là tăng vốn tác động tới cổ đông theo nhiều hướng. Vốn mới giúp mở rộng cho vay, tăng quy mô tự doanh, đầu tư công nghệ — tốt cho lợi nhuận dài hạn. Nhưng số cổ phiếu tăng lên cũng làm loãng lợi nhuận trên mỗi cổ phiếu trong giai đoạn đầu, khi vốn mới chưa kịp sinh lời. Giá phát hành so với giá trị sổ sách cũng quan trọng: phát hành dưới giá trị sổ sách làm giảm BVPS của cổ đông cũ, phát hành trên giá trị sổ sách làm tăng. Khi phương án ra đời, đây là ba con số bạn nên đọc đầu tiên: số cổ phiếu phát hành, giá phát hành, và mục đích sử dụng vốn.
Động lực thứ hai: Bảo Việt giảm sở hữu xuống dưới 50%
Song song với tăng vốn là một quyết định có thể thay đổi bản chất của BVSC: Tập đoàn Bảo Việt sẽ xem xét cơ cấu lại vốn đầu tư tại BVSC “tại thời điểm phù hợp”, với tỷ lệ nắm giữ sau cơ cấu dự kiến dưới 50% vốn điều lệ — theo Người Quan Sát, thấp hơn mức 59,9% hiện nay.
Từ trên 50% xuống dưới 50% không phải thay đổi vài phần trăm đơn thuần. Trên 50%, Bảo Việt là cổ đông chi phối: đủ phiếu để thông qua phần lớn nghị quyết thông thường tại Đại hội, quyết định thành phần HĐQT. Dưới 50%, Bảo Việt vẫn có thể là cổ đông lớn nhất, nhưng quyền quyết định phụ thuộc vào cấu trúc cổ đông còn lại. Nếu phần cổ phần nhường ra rơi vào tay nhiều nhà đầu tư nhỏ, Bảo Việt vẫn giữ vai trò dẫn dắt trên thực tế. Nếu phần đó về tay một nhà đầu tư chiến lược lớn, BVSC có thể có hai “người cầm lái” — và chiến lược có thể thay đổi đáng kể.
Bài này không đoán ai có thể là đối tác, vì không có nguồn nào công bố. Điều bạn có thể làm là chuẩn bị câu hỏi: khi phương án công bố, cổ phần mới hoặc cổ phần Bảo Việt bán ra đi về đâu? Nhà đầu tư mới mang theo gì — vốn, công nghệ, khách hàng, hay chỉ là khoản đầu tư tài chính? Và Bảo Việt còn giữ vai trò gì trong HĐQT? Ba câu hỏi ấy quyết định câu chuyện của BVS trong nhiều năm tới hơn bất kỳ quý lợi nhuận nào.
Cũng nên nhớ rằng HĐQT và Tổng Giám đốc mới vừa nhận nhiệm vụ trong tháng 6/2026, với nhiệm kỳ HĐQT 2026–2031. Đội ngũ này sẽ là người triển khai phương án vốn và sở hữu — một nhiệm vụ lớn ngay từ năm đầu.
Động lực thứ ba: thanh khoản và VN-Index quyết định môi giới và tự doanh
Ngay cả khi câu chuyện vốn chưa ngã ngũ, lợi nhuận BVSC mỗi quý vẫn chịu chi phối mạnh bởi thị trường. Chín tháng 2026 cho thấy rõ điều đó. Doanh thu cho vay ký quỹ và ứng trước tiền bán đạt 369,8 tỷ đồng, tăng 19,5% — mảng này gánh đỡ cho cả công ty. Nhưng tự doanh chuyển từ lãi thuần 107,7 tỷ đồng của chín tháng 2025 sang lỗ 33 tỷ đồng; phần lợi nhuận chưa thực hiện lỗ gần 62 tỷ đồng, trong khi cùng kỳ lãi gần 30 tỷ đồng. Chi phí lãi vay tăng 49%, lên 173,8 tỷ đồng. Kết quả: lợi nhuận sau thuế chín tháng chỉ 80 tỷ đồng, giảm 58,6%, dù lợi nhuận sau thuế thực hiện vẫn đạt 141,9 tỷ đồng.
Khoảng chênh gần 62 tỷ đồng giữa hai dòng lợi nhuận ấy chính là phần “trên giấy” do đánh giá lại danh mục tự doanh theo giá thị trường cuối kỳ. Danh mục tự doanh của BVSC ngày 30/9/2026 khoảng 539 tỷ đồng (thấp hơn giá gốc khoảng 2%), gồm khoảng 422 tỷ đồng cổ phiếu và hơn 117 tỷ đồng chứng chỉ quỹ, không còn trái phiếu tự doanh. Nếu thị trường hồi phục, khoản lỗ chưa thực hiện có thể thu hẹp hoặc đảo chiều thành lãi; nếu thị trường giảm tiếp, nó có thể nới rộng. Đây là phần biến động mà bạn không dự báo được, chỉ theo dõi được.
Thanh khoản thì tác động thẳng tới môi giới. Quý 3/2026 doanh thu môi giới chỉ 55 tỷ đồng, giảm 58,7%, khớp với mức giảm 57,7% của giá trị giao dịch toàn thị trường. Nếu muốn hiểu vì sao các nhóm ngành như chứng khoán thường đi trước hoặc đi sau chu kỳ kinh tế, bài chu kỳ kinh tế và luân chuyển ngành trên vwealth là điểm xuất phát tốt.
Ba kịch bản cho BVSC: lạc quan, cơ sở và xấu — chỉ có điều kiện, không có con số hứa hẹn
Ghép ba động lực trên lại, ta có ba kịch bản. Hãy đọc chúng như ba bản đồ, không phải ba lời tiên tri. Mục đích là giúp bạn nhận ra mình đang đi trên bản đồ nào khi tin tức mới xuất hiện. Không kịch bản nào đi kèm con số lợi nhuận hay giá cổ phiếu tương lai; mốc duy nhất để so là kế hoạch lợi nhuận sau thuế thực hiện năm 2026 (210 tỷ đồng) và mức đã đạt sau chín tháng (141,9 tỷ đồng).
Kịch bản lạc quan. Điều kiện: phương án tăng vốn được công bố và triển khai sớm, với quy mô đủ lớn để nới giới hạn cho vay ký quỹ; việc Bảo Việt giảm sở hữu mang về một cổ đông chiến lược có năng lực bổ trợ; thanh khoản thị trường phục hồi sau quý 3 trầm lắng, giúp môi giới quay lại và danh mục tự doanh đảo chiều. Trong kịch bản này, BVSC có thể khép lại năm 2026 gần hoặc vượt kế hoạch lợi nhuận thực hiện, và bước vào giai đoạn mở rộng quy mô sau nhiều năm đứng yên vốn.
Kịch bản cơ sở. Điều kiện: phương án vốn tiếp tục được xây dựng nhưng chưa triển khai trong ngắn hạn; dư nợ ký quỹ dao động quanh mức hiện tại vì giới hạn vốn; thanh khoản ở mức trung bình, không bùng nổ cũng không cạn kiệt. BVSC tiếp tục là một công ty chứng khoán cỡ vừa, sống chủ yếu nhờ cho vay ký quỹ và lãi tiền gửi, duy trì cổ tức tiền mặt theo kế hoạch, nhưng thị phần khó cải thiện so với các đối thủ đã tăng vốn.
Kịch bản xấu. Điều kiện: thanh khoản thấp kéo dài như quý 3/2026 hoặc tệ hơn; VN-Index tiếp tục điều chỉnh khiến danh mục tự doanh lỗ sâu thêm; chi phí vốn tiếp tục tăng ép biên cho vay; phương án vốn và sở hữu bị trì hoãn. Trong kịch bản này, BVSC có thể không đạt kế hoạch lợi nhuận năm 2026, và mức cổ tức năm sau phải được xem xét lại trên nền lợi nhuận thấp hơn.
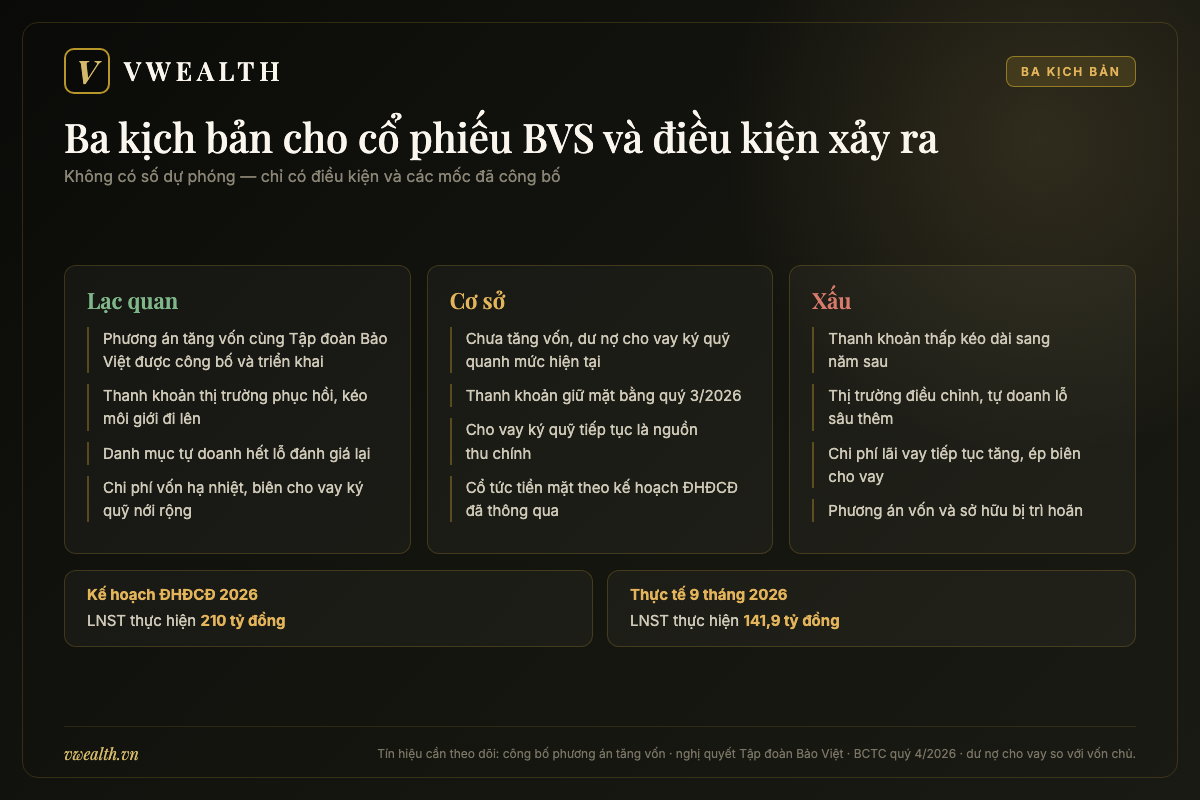
| Kịch bản | Vốn và sở hữu | Thị trường | Mốc so sánh đã công bố |
|---|---|---|---|
| Lạc quan | Tăng vốn sớm, đủ lớn; cổ đông chiến lược mới bổ trợ | Thanh khoản phục hồi, tự doanh đảo chiều | Kế hoạch LNST thực hiện 2026: 210 tỷ đồng; 9T/2026 đã đạt 141,9 tỷ đồng (67,6%) — công văn giải trình quý 3/2026 |
| Cơ sở | Phương án đang xây dựng, chưa triển khai | Thanh khoản trung bình, dư nợ ký quỹ quanh mức hiện tại | |
| Xấu | Phương án bị trì hoãn | Thanh khoản thấp kéo dài, chỉ số điều chỉnh, chi phí vốn tăng |
Những tín hiệu nên theo dõi mỗi quý
Ba kịch bản chỉ hữu ích khi bạn biết nhìn vào đâu để nhận ra mình đang ở kịch bản nào. Dưới đây là danh sách tín hiệu, sắp theo mức độ quan trọng, kèm nơi bạn tìm được thông tin.
- Công bố thông tin về tăng vốn của BVSC: nghị quyết HĐQT, tài liệu Đại hội bất thường hoặc thường niên có tờ trình phát hành. Đọc số cổ phiếu, giá phát hành, đối tượng mua.
- Nghị quyết của Tập đoàn Bảo Việt về cơ cấu lại vốn đầu tư tại BVSC: tỷ lệ bán, phương thức, thời điểm.
- Báo cáo tài chính quý 4/2026: lợi nhuận sau thuế thực hiện cả năm so với kế hoạch 210 tỷ đồng; phần chênh giữa lợi nhuận sau thuế và lợi nhuận thực hiện.
- Dư nợ cho vay ký quỹ so với vốn chủ sở hữu: ngày 30/9/2026 khoảng 1,44 lần (ước tính của vwealth). Tỷ lệ này tăng trở lại nhanh là dấu hiệu nhu cầu vay quay lại — và cũng là dấu hiệu giới hạn vốn sắp thành nút thắt.
- Chi phí lãi vay: chín tháng 2026 tăng 49%. Nếu mức tăng chậm lại trong khi doanh thu cho vay giữ được, biên lãi đang được cải thiện.
- Thị phần môi giới HNX mỗi quý: giữ hạng 7, lên hay xuống.
- Thanh khoản thị trường: giá trị giao dịch bình quân mỗi phiên so với 18.624 tỷ đồng của quý 3/2026.
Bạn không cần đọc mọi tin tức hằng ngày về BVS. Mỗi quý một lần, rà danh sách trên, ghi lại bạn thấy gì, và so với kịch bản. Thói quen đó giúp bạn tránh phản ứng theo cảm xúc với một phiên tăng hay giảm.
Có nên mua cổ phiếu BVS? Cân lợi, cân hại và người hợp với nó
Đến đây, câu hỏi ở đầu bài quay lại: có nên mua cổ phiếu BVS không? Câu trả lời trung thực là: tuỳ bạn là ai, cần gì từ một khoản đầu tư, và chấp nhận được loại rủi ro nào. Chương này không đưa ra khuyến nghị mua hay bán. Nó đặt các điểm cộng và điểm trừ lên bàn cân, nêu biến số lớn nhất chưa có lời giải, rồi giúp bạn tự xác định BVS có hợp với mình hay không.
Điểm cộng: giấy phép số 01, cổ đông mẹ lớn, cổ tức tiền mặt và đệm vốn dày
Thương hiệu và lịch sử. BVSC là công ty chứng khoán đầu tiên được thành lập tại Việt Nam, với giấy phép số 01 cấp ngày 26/11/1999. Hơn hai mươi sáu năm hoạt động qua nhiều chu kỳ thị trường là một tài sản vô hình — đặc biệt với nhóm khách hàng coi trọng sự ổn định và uy tín.
Cổ đông mẹ lớn. Tập đoàn Bảo Việt nắm 59,92% và đã nói rõ ý định tăng vốn cho BVSC. Việc có một cổ đông mẹ là tập đoàn tài chính – bảo hiểm lớn giúp BVSC tiếp cận nguồn vay ngân hàng thuận lợi, như hạn mức 1.700 tỷ đồng tại Vietcombank chi nhánh Hoàn Kiếm năm 2026.
Cổ tức tiền mặt đều đặn. 8% mệnh giá cho năm 2024, 10% cho năm 2025, kế hoạch 8% cho năm 2026. Năm 2025, phần cổ tức chiếm khoảng 35% lợi nhuận sau thuế thực hiện (ước tính của vwealth đã nêu ở chương 5), phần còn lại giữ lại bổ sung vốn.
Đệm vốn dày, đòn bẩy vừa phải. Tỷ lệ an toàn vốn khả dụng 576% cuối năm 2025; tổng tài sản khoảng 2,65 lần vốn chủ (ước tính của vwealth). BVSC không có công ty con hay công ty liên kết, nên báo cáo tài chính tương đối gọn, dễ đọc.
Lợi nhuận thực hiện vẫn dương ngay cả trong quý khó. Quý 3/2026 thanh khoản giảm 57,7%, tự doanh lỗ, nhưng lợi nhuận sau thuế thực hiện vẫn đạt 43,0 tỷ đồng. Mảng cho vay ký quỹ và lãi tiền gửi đóng vai trò “dòng thu nền”.
Không pha loãng suốt mười bảy năm. Cổ đông BVS chưa phải bỏ thêm tiền hay chịu loãng tỷ lệ kể từ năm 2009 — dù điều này cũng là mặt trái nhìn từ góc quy mô.
Điểm trừ: vốn nhỏ đứng yên, lợi nhuận phụ thuộc thị trường, chi phí vốn tăng
Vốn đứng yên, quy mô bị bỏ lại. Vốn điều lệ 722,3 tỷ đồng từ năm 2009. Chính lãnh đạo BVSC thừa nhận điều này khiến công ty dần bị bỏ lại trong cuộc đua mở rộng. Dư nợ ký quỹ giữa năm 2026 tiệm cận giới hạn theo quy định.
Lợi nhuận 2026 giảm mạnh. Chín tháng 2026 lợi nhuận sau thuế 80 tỷ đồng, giảm 58,6%; quý 3 riêng lẻ chỉ 16,7 tỷ đồng, giảm khoảng 79%. Lợi nhuận thực hiện cũng giảm 13% so với cùng kỳ.
Tự doanh biến động. Danh mục khoảng 539 tỷ đồng, chủ yếu cổ phiếu, khiến lợi nhuận mỗi quý dao động theo chỉ số. Chín tháng 2026 tự doanh lỗ 33 tỷ đồng, trong khi cùng kỳ lãi thuần 107,7 tỷ đồng.
Chi phí vốn tăng. Chi phí lãi vay chín tháng tăng 49%, lên 173,8 tỷ đồng; vay ngắn hạn ngày 30/9/2026 là 3.847,7 tỷ đồng, khoảng 1,42 lần vốn chủ (ước tính của vwealth). Bối cảnh tín dụng tăng nhanh hơn huy động cho thấy áp lực lãi suất chưa hết.
Thanh khoản cổ phiếu mỏng, khối ngoại vắng bóng. 23,4 tỷ đồng mỗi phiên năm 2025, giảm 16,2%; khối ngoại chỉ nắm 1,37%.
Một quyết định xử phạt hành chính năm 2026. Theo Quyết định số 320/QĐ-XPHC của Chánh Thanh tra Chứng khoán Nhà nước (công bố thông tin ngày 29/6/2026), BVSC bị phạt tiền 125.000.000 đồng vì đã cho khách hàng có một tài khoản giao dịch ký quỹ thực hiện giao dịch ký quỹ vượt quá sức mua hiện có trên tài khoản tại các ngày 01/7/2024 và 02/7/2024, theo điểm e khoản 4 Điều 26 Nghị định 156/2020/NĐ-CP. Quyết định ghi tình tiết tăng nặng là vi phạm hành chính nhiều lần, và tình tiết giảm nhẹ là công ty đã tích cực giúp cơ quan chức năng phát hiện, xử lý vi phạm. Quyết định không áp dụng hình thức xử phạt bổ sung và không có biện pháp khắc phục hậu quả. Đây là thông tin bạn nên biết để có bức tranh đầy đủ về quản trị rủi ro ở mảng cho vay ký quỹ — mảng lớn nhất của công ty.
| Khía cạnh | Điểm cộng | Điểm trừ | Nguồn |
|---|---|---|---|
| Vốn và quy mô | Không pha loãng từ 2009; đòn bẩy vừa phải (tài sản ≈ 2,65 lần vốn chủ cuối 2025, ước tính của vwealth) | Vốn điều lệ 722,3 tỷ đứng yên; dư nợ ký quỹ tiệm cận giới hạn giữa 2026 | CafeF, BCTN 2025, VietnamBiz |
| Cổ đông mẹ | Tập đoàn Bảo Việt 59,92%, có định hướng tăng vốn cho BVSC | Kế hoạch giảm sở hữu dưới 50% chưa có phương án cụ thể | BCTN 2025, VietnamBiz, Người Quan Sát |
| Lợi nhuận | LNST thực hiện 9T/2026 đạt 141,9 tỷ (67,6% kế hoạch 210 tỷ) | LNST 9T/2026 80 tỷ (−58,6%); tự doanh lỗ 33 tỷ | Công văn giải trình Q3/2026, Người Đưa Tin |
| Cổ tức | Tiền mặt 8% (2024), 10% (2025), kế hoạch 8% (2026) | Phụ thuộc lợi nhuận thực hiện; có thể chia mỏng nếu phát hành thêm | NQ ĐHĐCĐ 2026, BCTN 2025 |
| An toàn vốn | Tỷ lệ an toàn vốn khả dụng 576% (2025) | Chi phí lãi vay 9T/2026 +49%; vay ngắn hạn ≈ 1,42 lần vốn chủ (ước tính của vwealth) | BCTN 2025, Vietstock |
| Cổ phiếu | Thuộc HNX30, được giao dịch ký quỹ | Thanh khoản 23,4 tỷ/phiên (2025); khối ngoại 1,37% | BCTN 2025, CafeF |
| Tuân thủ | Top 10 quản trị công ty tốt nhất nhóm vốn hoá vừa (2025) | QĐ 320/QĐ-XPHC phạt 125 triệu đồng (giao dịch ký quỹ vượt sức mua 1–2/7/2024) | BCTN 2025, QĐ 320/QĐ-XPHC |
Biến số lớn nhất: phương án vốn và sở hữu chưa công bố
Nếu phải chọn một yếu tố quyết định câu chuyện BVS trong vài năm tới, đó không phải lợi nhuận quý 4/2026, cũng không phải thị phần môi giới. Đó là phương án vốn và sở hữu. Một BVSC được tăng vốn đáng kể, có thêm cổ đông chiến lược và còn Bảo Việt đứng sau sẽ là một doanh nghiệp rất khác so với BVSC hôm nay — quy mô lớn hơn, khả năng cho vay rộng hơn, có thể là chiến lược mới. Một BVSC giữ nguyên vốn thêm vài năm nữa sẽ tiếp tục là công ty chứng khoán cỡ vừa với lợi nhuận phụ thuộc chu kỳ.
Vấn đề là biến số này hiện chưa có lời giải. Mọi thông tin công khai mới dừng ở định hướng: tăng vốn, giảm sở hữu dưới 50% “tại thời điểm phù hợp”. Mua BVS hôm nay nghĩa là bạn chấp nhận đứng trước một ngã rẽ mà chưa biết đường nào sẽ được chọn và khi nào. Với một số nhà đầu tư, đó là cơ hội — mua trước khi câu chuyện rõ ràng. Với những người khác, đó là sự bất định không đáng gánh — họ thà chờ phương án công bố rồi mới quyết định, chấp nhận có thể bỏ lỡ một phần biến động.
Cả hai cách đều hợp lý. Điều quan trọng là bạn biết mình đang chọn cách nào và vì sao.
Có nên mua cổ phiếu BVS nếu bạn là nhà đầu tư cổ tức, nhà đầu tư giá trị hay người lướt sóng?
Nếu bạn là nhà đầu tư cổ tức — muốn một dòng tiền mặt đều đặn hằng năm — BVS có lịch sử trả cổ tức tiền mặt 8–10% mệnh giá trong hai năm gần nhất và kế hoạch 8% cho năm 2026. Bạn cần tự tính tỷ suất cổ tức theo giá ngày mua, so với lãi tiền gửi và các cổ phiếu cổ tức khác. Hãy nhớ cổ tức của một công ty chứng khoán phụ thuộc chu kỳ, không cố định như một trái phiếu.
Nếu bạn là nhà đầu tư giá trị — mua khi giá thấp hơn giá trị thực và kiên nhẫn chờ — BVS cho bạn một mẫu số khá rõ: giá trị sổ sách khoảng 37.484 đồng mỗi cổ phiếu ngày 30/9/2026 (ước tính của vwealth), tài sản chủ yếu là tài sản tài chính dễ định giá. Bạn có thể so giá ngày xem với giá trị sổ sách, rồi so với ROE nhiều năm. Câu chuyện tái cơ cấu vốn và sở hữu có thể là chất xúc tác giúp giá trị được nhìn nhận lại — nhưng bạn cần kiên nhẫn, vì không ai biết khi nào.
Nếu bạn là người lướt sóng ngắn hạn — BVS có lẽ không phải lựa chọn thuận tiện. Thanh khoản 23,4 tỷ đồng mỗi phiên và lượng trôi nổi thấp khiến việc vào ra nhanh với khối lượng lớn khó khăn. Biến động giá có thể mạnh khi có tin, nhưng cũng có thể đứng yên rất lâu khi không có tin.
Nếu bạn muốn đặt cược vào ngành chứng khoán nói chung — chẳng hạn kỳ vọng nâng hạng kéo thanh khoản lên — bạn nên so BVS với các mã cùng ngành có quy mô lớn hơn, thanh khoản cao hơn. Đọc các bài phân tích HCM, VCK, TCX, CTS, VPX đã dẫn ở chương 6 để thấy mỗi mã phản ánh một kiểu cược khác nhau vào cùng một chu kỳ.
Lời kết: có nên mua cổ phiếu BVS lúc này?
BVS là cổ phiếu của một doanh nghiệp có lịch sử đặc biệt — giấy phép kinh doanh chứng khoán số 01 của Việt Nam — đang đứng ở một ngã rẽ quan trọng nhất kể từ khi niêm yết năm 2006. Mười bảy năm đứng yên vốn đã giữ cho công ty an toàn nhưng nhỏ lại tương đối; năm 2026 đổi Tổng Giám đốc, đổi HĐQT, và tập đoàn mẹ tuyên bố sẽ tăng vốn rồi giảm sở hữu. Trong lúc chờ phương án, BVSC vẫn tạo ra lợi nhuận thực hiện dương ngay cả trong quý thanh khoản sụt hơn một nửa, vẫn trả cổ tức tiền mặt, nhưng lợi nhuận ghi sổ năm 2026 giảm mạnh vì tự doanh và chi phí vốn.
Có nên mua cổ phiếu BVS hay không phụ thuộc vào việc bạn có tin rằng phương án vốn và sở hữu sẽ mở ra một chương mới, và có đủ kiên nhẫn chờ nó hay không. Nếu có, BVS là một cách tham gia câu chuyện tái cơ cấu của một hệ sinh thái tài chính – bảo hiểm lớn, với cổ tức tiền mặt trong lúc chờ. Nếu bạn cần thanh khoản cao, lợi nhuận tăng trưởng nhanh hay một câu chuyện rõ ràng ngay hôm nay, BVS có lẽ chưa phù hợp ở thời điểm này.
Dù chọn cách nào, đừng quyết định dựa trên một quý đơn lẻ hay một thông tin chưa chính thức. Hãy theo dõi danh sách tín hiệu ở chương 7 qua từng kỳ công bố. Bạn có thể tạo tài khoản vwealth miễn phí để theo dõi số liệu BVS qua từng quý, so sánh với các cổ phiếu chứng khoán khác, rồi đọc báo cáo phân tích cập nhật trước khi tự quyết định. Bài viết này giúp bạn hiểu doanh nghiệp, không phải lời khuyến nghị mua hay bán.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.