Lãi suất là cái giá của việc dùng tiền người khác trong một khoảng thời gian, tính bằng phần trăm trên số tiền gốc, thường quy về một năm. Bạn gửi tiết kiệm thì ngân hàng trả lãi suất cho bạn; bạn vay mua nhà thì bạn trả lãi suất cho ngân hàng. Cùng một khái niệm, chỉ khác chỗ đứng.
Rắc rối bắt đầu ở chỗ khác. Mở báo ra, bạn sẽ thấy cùng một ngày có tới năm sáu con số đều được gọi là “lãi suất” mà chênh nhau rất xa: ngân hàng huy động 6,8%/năm, cho vay mua nhà 11%/năm, Ngân hàng Nhà nước giữ lãi suất điều hành 4,5%/năm, còn lãi suất qua đêm trên thị trường liên ngân hàng thì tụt xuống 1,2%/năm. Không con số nào sai cả. Chúng đơn giản là những loại lãi suất khác nhau, của những thị trường khác nhau, dành cho những người khác nhau. Bài này giúp bạn gọi đúng tên từng loại, biết tra ở đâu, và quan trọng nhất là biết con số nào thật sự chạm vào túi tiền của bạn.
Lãi suất là gì? Định nghĩa gọn và ba con số luôn đi kèm
Hiểu đơn giản nhất: tiền cũng là một món hàng cho thuê. Người có tiền nhàn rỗi cho người cần tiền thuê trong một thời gian, và thu phí. Khoản phí đó gọi là tiền lãi. Tỷ lệ giữa tiền lãi và số tiền cho thuê gọi là lãi suất.
Vì sao phải trả phí? Có ba lý do người cho vay luôn đòi. Thứ nhất, họ mất quyền dùng số tiền đó ngay bây giờ để làm việc khác. Thứ hai, tiền để lâu thường mất giá vì lạm phát, nên phải bù phần mất giá. Thứ ba, luôn có rủi ro người vay không trả được. Ba thứ này cộng lại tạo thành con số lãi suất bạn nhìn thấy, và cũng giải thích vì sao người vay càng rủi ro thì lãi suất càng cao.
Ba con số phải hỏi đủ trước khi nói về lãi suất
Một con số lãi suất đứng một mình gần như vô nghĩa. Muốn tính ra tiền thật, bạn cần đủ ba thứ:
- Tiền gốc. Là số tiền ban đầu bạn gửi hoặc vay. Đây là cơ sở để nhân ra tiền lãi.
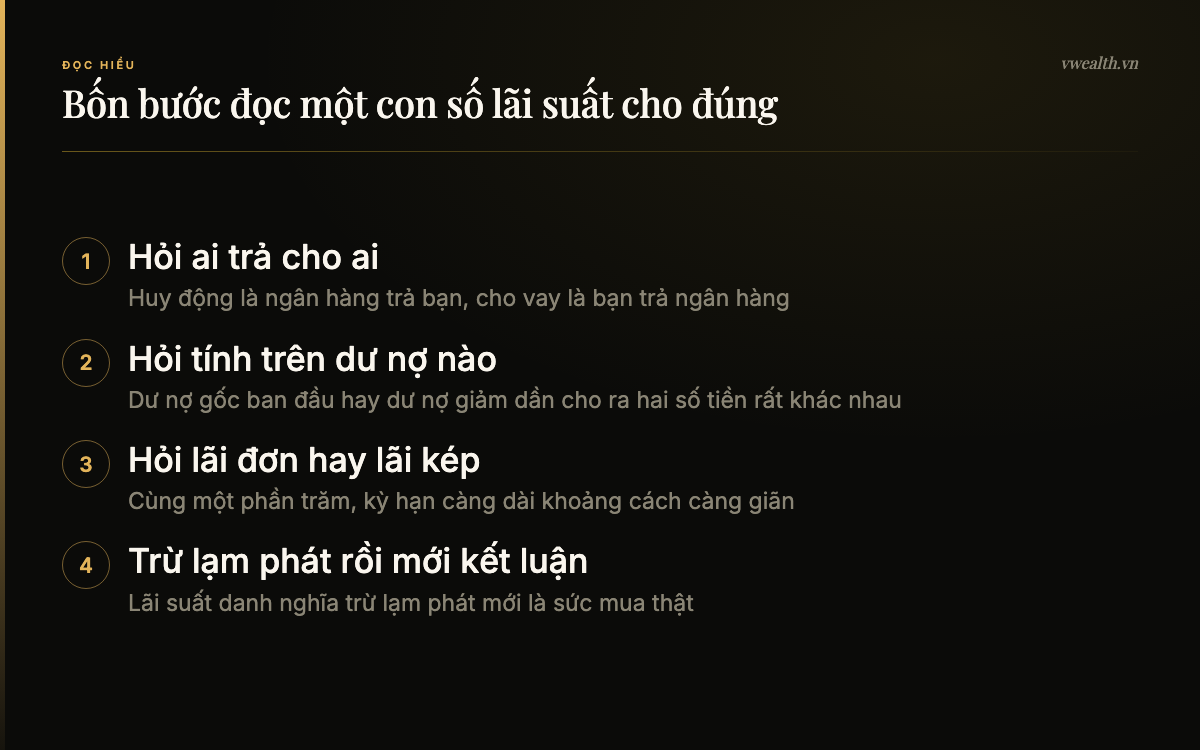
- Lãi suất. Phần trăm trên gốc. Ở Việt Nam gần như luôn được niêm yết theo năm, viết là “%/năm”. Nếu ai đó đưa bạn con số “1,5%” mà không nói theo tháng hay theo năm thì phải hỏi lại, vì 1,5%/tháng tương đương khoảng 18%/năm.
- Kỳ hạn. Vay hoặc gửi trong bao lâu. Kỳ hạn càng dài thì hiệu ứng cộng dồn càng lớn, và đây là chỗ khoảng cách giữa lãi đơn và lãi kép giãn ra rất nhanh.
Thiếu một trong ba, bạn không thể so sánh hai sản phẩm tài chính với nhau. Đây cũng là mẹo quảng cáo phổ biến: nêu lãi suất thật thấp nhưng giấu kỳ hạn ưu đãi chỉ kéo dài vài tháng, hoặc nêu tiền lãi nhận được mà giấu cách tính trên dư nợ nào.
Vì sao cùng gọi là lãi suất mà mỗi nơi một con số
Bởi vì mỗi con số mô tả một giao dịch giữa hai bên khác nhau. Ngân hàng vay tiền của dân thì có lãi suất huy động. Ngân hàng cho doanh nghiệp vay thì có lãi suất cho vay. Ngân hàng thiếu tiền tạm thời, vay của ngân hàng khác trong một đêm, thì có lãi suất liên ngân hàng. Ngân hàng Nhà nước bơm tiền cho hệ thống thì có lãi suất điều hành. Bốn giao dịch, bốn mức giá, và không có lý do gì chúng phải bằng nhau.
Cách nhớ dễ nhất là hình dung một cái tháp. Trên đỉnh là Ngân hàng Nhà nước với lãi suất điều hành. Ở giữa là các ngân hàng thương mại vay mượn lẫn nhau với lãi suất liên ngân hàng. Dưới cùng là bạn và doanh nghiệp, giao dịch với ngân hàng qua lãi suất huy động và lãi suất cho vay. Tín hiệu chảy từ trên xuống, nhưng không chảy tức thì và không chảy nguyên vẹn.
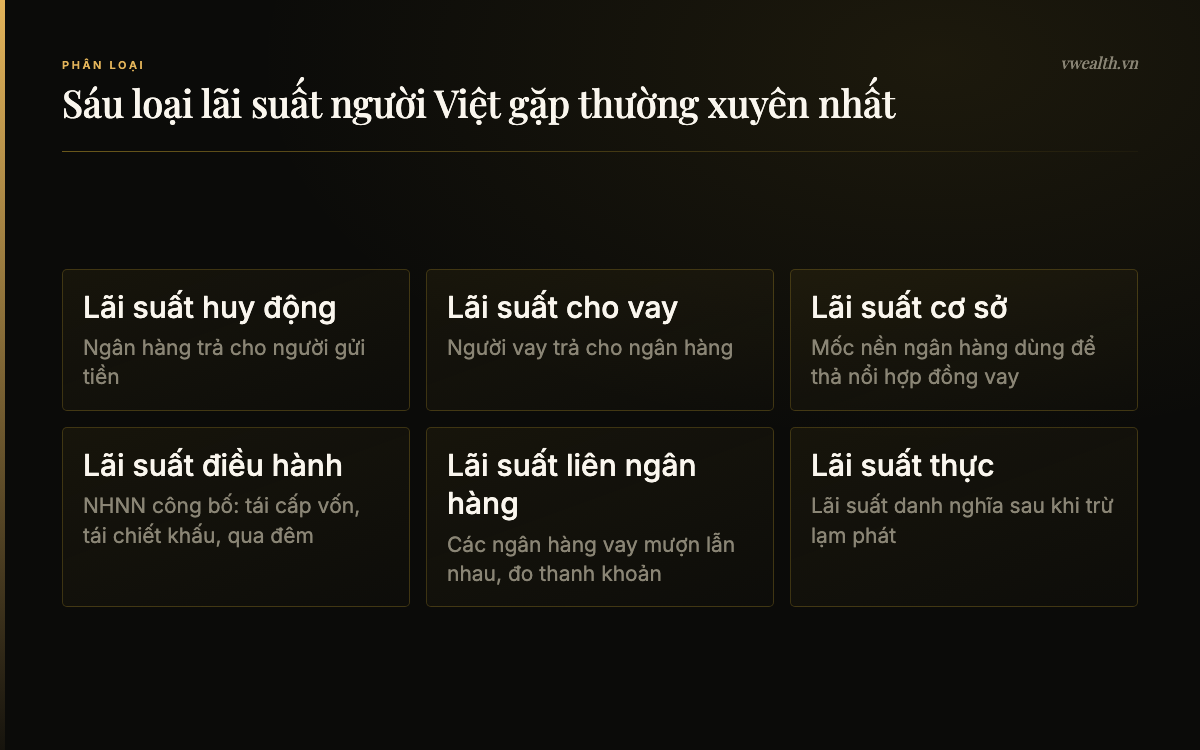
Bảng phân loại các loại lãi suất người Việt hay gặp
Trước khi đi vào từng loại, đây là bảng tổng hợp để bạn định vị nhanh. Cột quan trọng nhất là cột cuối: con số đó có ảnh hưởng trực tiếp tới ví tiền của bạn hay chỉ là tín hiệu vĩ mô để tham khảo.
| Loại lãi suất | Ai trả cho ai | Ai quyết định | Chạm tới bạn thế nào |
|---|---|---|---|
| Lãi suất huy động (tiền gửi) | Ngân hàng trả cho người gửi tiền | Từng ngân hàng tự niêm yết, trong khuôn khổ quy định | Trực tiếp. Quyết định sổ tiết kiệm của bạn sinh ra bao nhiêu |
| Lãi suất cho vay | Người vay trả cho ngân hàng | Từng ngân hàng, tùy hồ sơ và tài sản bảo đảm | Trực tiếp. Quyết định khoản trả góp hằng tháng |
| Lãi suất cơ sở | Không phải khoản trả, là mốc tính | Từng ngân hàng thương mại tự công bố | Trực tiếp nếu bạn vay thả nổi. Đây là phần “nền” trong công thức lãi sau ưu đãi |
| Lãi suất điều hành | Tổ chức tín dụng trả cho Ngân hàng Nhà nước | Ngân hàng Nhà nước Việt Nam | Gián tiếp. Là tín hiệu định hướng cho toàn hệ thống |
| Lãi suất liên ngân hàng | Ngân hàng trả cho ngân hàng khác | Cung cầu vốn ngắn hạn giữa các ngân hàng | Gián tiếp. Là nhiệt kế đo thanh khoản hệ thống |
| Lãi suất thực | Không phải khoản trả, là kết quả tính | Suy ra từ lãi suất danh nghĩa trừ lạm phát | Trực tiếp. Cho biết tiền bạn có thật sự lớn lên hay không |
Nếu chỉ nhớ được một điều từ bảng này, hãy nhớ rằng bốn dòng đầu là những con số có người niêm yết, còn dòng cuối là con số bạn phải tự tính. Và chính con số bạn phải tự tính mới nói cho bạn biết bạn đang giàu lên hay nghèo đi.
Lãi suất huy động và lãi suất cho vay: hai đầu của một cái cân
Đây là hai loại lãi suất mà hầu hết mọi người gặp đầu tiên trong đời, và cũng là hai loại dễ hiểu nhất.
Lãi suất huy động
Là mức lãi ngân hàng trả cho bạn khi bạn gửi tiền vào. Bảng lãi suất huy động luôn chia theo kỳ hạn: không kỳ hạn, 1 tháng, 3 tháng, 6 tháng, 12 tháng, 24 tháng. Nguyên tắc chung là kỳ hạn càng dài, lãi suất càng cao, vì ngân hàng được dùng tiền của bạn lâu hơn nên sẵn sàng trả nhiều hơn.
Mức chênh lệch giữa các ngân hàng lớn hơn nhiều người tưởng. Tại thời điểm tra cứu tháng 8/2026, theo tổng hợp của CafeF ngày 28/8/2026, kỳ hạn 12 tháng có ngân hàng niêm yết tới 7,8%/năm, trong khi nhóm bốn ngân hàng quốc doanh lớn giữ ở mức 6,8%/năm, và mặt bằng chung của thị trường trải rộng từ khoảng 3,7% đến 7,8%/năm tùy tổ chức.
Khoảng cách đó không hề nhỏ. Ví dụ giả định: bạn có 500 triệu đồng gửi 12 tháng. Với 6,8%/năm bạn nhận khoảng 34 triệu tiền lãi. Với 3,7%/năm bạn nhận khoảng 18,5 triệu. Chênh lệch gần 15,5 triệu đồng chỉ vì chọn khác ngân hàng, trong khi công sức bỏ ra là như nhau. Bài học: đừng bao giờ gia hạn sổ tiết kiệm theo quán tính mà không so lại bảng lãi suất.
Một điểm cần lưu ý về quy định: Ngân hàng Nhà nước có áp mức lãi suất tối đa đối với tiền gửi bằng đồng Việt Nam ở các kỳ hạn ngắn, còn kỳ hạn từ 6 tháng trở lên thì để ngân hàng và khách hàng thỏa thuận. Mức trần này được điều chỉnh bằng văn bản riêng theo từng thời kỳ, nên trước khi dựa vào nó để tính toán, bạn nên tra bản công bố mới nhất trên cổng thông tin của Ngân hàng Nhà nước thay vì tin vào một con số nghe được từ lâu.
Lãi suất cho vay
Là mức lãi bạn trả cho ngân hàng khi vay. Con số này luôn cao hơn lãi suất huy động, và cao hơn khá nhiều. Nó phụ thuộc vào loại vay (vay tín chấp đắt hơn vay thế chấp rất nhiều), vào tài sản bảo đảm, vào lịch sử tín dụng của bạn, và vào cả chính sách bán hàng của ngân hàng ở từng thời điểm.
Chỗ dễ bị hớ nhất không nằm ở con số phần trăm mà ở cách tính. Có hai cách phổ biến:
- Tính trên dư nợ giảm dần. Mỗi tháng bạn trả bớt gốc, tiền lãi tháng sau tính trên phần gốc còn lại. Đây là cách công bằng và phổ biến với vay mua nhà, mua xe.
- Tính trên dư nợ gốc ban đầu. Tiền lãi tháng nào cũng tính trên toàn bộ số vay ban đầu, dù bạn đã trả bớt gốc. Cách này khiến số tiền lãi thực tế cao hơn nhiều so với cảm giác khi nhìn con số phần trăm.
Cùng một mức 12%/năm, hai cách tính cho ra tổng tiền lãi chênh nhau gần gấp đôi trên một khoản vay dài. Vì vậy khi so hai gói vay, đừng chỉ so phần trăm, hãy hỏi thẳng nhân viên tín dụng: tính trên dư nợ nào, và tổng số tiền tôi phải trả trong toàn bộ thời gian vay là bao nhiêu.
Khoảng cách giữa hai đầu là gì
Phần chênh giữa lãi suất cho vay và lãi suất huy động chính là nguồn thu chính của ngân hàng, thường được gọi là biên lãi ròng. Nó phải đủ để ngân hàng trả lương, vận hành, và bù cho những khoản vay không đòi được. Khi bạn thấy khoảng cách này giãn ra trên toàn hệ thống, thường là dấu hiệu ngân hàng đang gánh nhiều rủi ro nợ xấu hơn, hoặc chi phí vốn đang căng.
Lãi suất cơ sở là gì và vì sao nó nằm trong hợp đồng vay của bạn
Đây là khái niệm gây nhầm lẫn nhiều nhất, vì nó nghe giống lãi suất điều hành của Ngân hàng Nhà nước nhưng thực ra là chuyện hoàn toàn khác.
Lãi suất cơ sở là mốc lãi suất nền do chính từng ngân hàng thương mại tự xây dựng và công bố, dùng làm gốc để tính lãi suất cho những khoản vay thả nổi. Nó không phải do Ngân hàng Nhà nước ấn định. Mỗi ngân hàng có một mức lãi suất cơ sở riêng, và mức đó được điều chỉnh định kỳ theo chi phí huy động vốn của chính ngân hàng đó.
Cách một hợp đồng vay thả nổi được viết
Công thức gần như luôn có dạng: lãi suất áp dụng bằng lãi suất cơ sở cộng với một biên độ cố định. Biên độ được ghi cứng trong hợp đồng và không đổi suốt thời gian vay. Phần thay đổi là lãi suất cơ sở.
Đây chính là lý do vì sao nhiều người vay mua nhà bị sốc sau khi hết thời gian ưu đãi. Trong 12 hoặc 24 tháng đầu, ngân hàng cho bạn một mức cố định rất dễ chịu để thu hút khách. Hết giai đoạn đó, hợp đồng tự động chuyển sang công thức thả nổi, và con số nhảy lên một bậc.
Ví dụ giả định về khoản vay sau khi hết ưu đãi
Ví dụ giả định, các con số dưới đây do chúng tôi tự đặt để minh họa cách tính, không phải báo giá của ngân hàng nào. Bạn vay 2 tỷ đồng mua nhà, kỳ hạn 20 năm, trả gốc và lãi hằng tháng trên dư nợ giảm dần.
- Hai năm đầu ưu đãi cố định. Hết ưu đãi, hợp đồng ghi: lãi suất cơ sở cộng biên độ 3,5%/năm.
- Nếu lãi suất cơ sở của ngân hàng lúc đó là 6,5%/năm, lãi suất bạn phải trả là 10%/năm. Khoản trả hằng tháng khoảng 19,3 triệu đồng.
- Nếu lãi suất cơ sở nhích lên 8,5%/năm, lãi suất bạn phải trả thành 12%/năm. Khoản trả hằng tháng khoảng 22 triệu đồng.
Chỉ 2 điểm phần trăm chênh lệch đã làm khoản trả hằng tháng tăng thêm khoảng 2,7 triệu đồng, và tính trên toàn bộ 20 năm thì tổng số tiền phải trả chênh nhau khoảng 650 triệu đồng. Đó là lý do câu hỏi quan trọng nhất khi ký hợp đồng vay không phải “lãi ưu đãi bao nhiêu” mà là “sau ưu đãi thì công thức thả nổi là gì, và lãi suất cơ sở của ngân hàng ba năm qua đã dao động trong khoảng nào”.
Lãi suất điều hành của Ngân hàng Nhà nước
Đây là nhóm lãi suất do Ngân hàng Nhà nước Việt Nam ấn định, không phải để phục vụ người dân vay mượn, mà để định hướng chi phí vốn của toàn hệ thống ngân hàng. Bạn không bao giờ trực tiếp vay theo lãi suất này, nhưng nó là cái van ảnh hưởng tới mọi con số phía dưới.
Tại thời điểm tra cứu tháng 8/2026, mặt bằng lãi suất điều hành đang được giữ ở mức 4,5%/năm. Theo bài đăng trên Thời báo Ngân hàng ngày 12/6/2026 dẫn nhận định của Ngân hàng UOB, cơ quan điều hành được dự báo tiếp tục duy trì lãi suất điều hành ở mức hiện tại là 4,5%/năm dù áp lực lạm phát có tăng lên. Cùng bài viết đó ghi nhận CPI bình quân 5 tháng đầu năm 2026 tăng 4,3% so với cùng kỳ, lạm phát cả năm được dự báo có thể lên tới 5,5%, và UOB duy trì dự báo tăng trưởng kinh tế Việt Nam đạt 7,0% trong năm 2026.
Lãi suất tái cấp vốn
Là lãi suất Ngân hàng Nhà nước áp dụng khi cho các tổ chức tín dụng vay lại trên cơ sở các khoản cho vay mà tổ chức tín dụng đó đã thực hiện. Đây được coi là mức lãi suất chủ đạo, thể hiện rõ nhất định hướng nới lỏng hay thắt chặt. Khi bạn đọc tin “Ngân hàng Nhà nước hạ lãi suất điều hành”, phần lớn trường hợp là nói tới con số này.
Lãi suất tái chiết khấu
Là lãi suất áp dụng khi Ngân hàng Nhà nước mua lại các giấy tờ có giá ngắn hạn từ tổ chức tín dụng trước khi các giấy tờ đó đến hạn. Về bản chất cũng là một kênh cấp vốn, nhưng thường thấp hơn lãi suất tái cấp vốn, vì tài sản bảo đảm phía sau chắc chắn hơn.
Lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng
Tên dài nhưng ý nghĩa đơn giản: cuối ngày, nếu một ngân hàng bị thiếu tiền để hoàn tất các lệnh thanh toán, Ngân hàng Nhà nước cho vay bù qua đêm với mức lãi này. Đây thường là mức cao nhất trong nhóm lãi suất điều hành, vì nó đóng vai trò cái trần: nếu vay của Ngân hàng Nhà nước đắt như vậy, các ngân hàng sẽ ưu tiên vay lẫn nhau trên thị trường liên ngân hàng trước.
Nghiệp vụ thị trường mở
Bên cạnh các mức lãi suất công bố cứng, Ngân hàng Nhà nước còn điều tiết lượng tiền trong hệ thống hằng ngày qua nghiệp vụ thị trường mở, quen gọi là OMO. Cơ chế gồm hai chiều: khi hệ thống thiếu tiền, cơ quan điều hành bơm vốn ra bằng cách mua giấy tờ có giá theo hình thức cầm cố có kỳ hạn; khi hệ thống thừa tiền, họ hút bớt về bằng cách phát hành tín phiếu.
Con số cụ thể giúp hình dung rõ hơn. Theo CafeF ngày 28/8/2026, trong phiên giao dịch ngày 27/8/2026, Ngân hàng Nhà nước đã bơm ròng khoảng 9.596 tỷ đồng vào hệ thống qua kênh cầm cố ở các kỳ hạn khác nhau, tất cả đều với lãi suất 4,5%/năm. Bạn có thể thấy mức 4,5% này khớp với mặt bằng lãi suất điều hành nói trên, đó không phải trùng hợp mà là cách cơ quan điều hành neo chi phí vốn ngắn hạn của hệ thống.
Vì sao người đầu tư nên quan tâm tới nhóm lãi suất này? Vì nó đứng ở đầu nguồn. Khi lãi suất điều hành giảm, chi phí vốn của ngân hàng rẻ đi, dòng tiền có xu hướng chảy sang các kênh sinh lời cao hơn tiền gửi. Mối liên hệ này không diễn ra ngay lập tức và không phải lúc nào cũng đúng, chúng tôi đã phân tích chi tiết bốn cơ chế truyền dẫn trong bài tăng lãi suất ảnh hưởng đến chứng khoán thế nào.
Lãi suất liên ngân hàng là gì, tra ở đâu và nói lên điều gì
Đây là loại lãi suất mà người dân bình thường không bao giờ giao dịch, nhưng lại là chỉ báo hữu ích nhất để biết hệ thống ngân hàng đang dư tiền hay đang căng tiền.
Định nghĩa
Lãi suất liên ngân hàng là mức lãi các ngân hàng thương mại tính khi cho nhau vay vốn ngắn hạn. Cuối mỗi ngày, có ngân hàng thừa tiền dự trữ, có ngân hàng thiếu. Thay vì tìm tới Ngân hàng Nhà nước, họ vay mượn lẫn nhau trên một thị trường riêng, gọi là thị trường liên ngân hàng, hay thị trường tiền tệ liên ngân hàng.
Các kỳ hạn phổ biến là qua đêm, 1 tuần, 2 tuần, 1 tháng và 3 tháng. Trong đó kỳ hạn qua đêm chiếm tỷ trọng giao dịch lớn nhất và cũng là con số được nhắc tới nhiều nhất trên báo chí, vì nó phản ánh tình trạng tiền mặt tức thời của hệ thống.
Tra ở đâu
Có ba nguồn đáng tin để tra:
- Cổng thông tin của Ngân hàng Nhà nước. Đây là nguồn gốc, công bố lãi suất bình quân liên ngân hàng theo từng kỳ hạn kèm doanh số giao dịch, cập nhật thường xuyên. Bạn tìm mục lãi suất thị trường liên ngân hàng trên trang sbv.gov.vn.
- Báo chí tài chính chuyên ngành. Thời báo Ngân hàng, CafeF, VnEconomy, Vietstock đều đưa lại số liệu này kèm bình luận về diễn biến bơm hút vốn.
- Báo cáo thị trường tiền tệ của các công ty chứng khoán. Thường ra hằng tuần, có kèm biểu đồ dài hạn để bạn thấy xu hướng thay vì chỉ một con số lẻ.
Con số này nói lên điều gì về thanh khoản hệ thống
Nguyên tắc đọc rất trực quan. Lãi suất liên ngân hàng thấp nghĩa là hệ thống đang dư tiền. Ngân hàng nào cũng thừa vốn, chẳng ai cần vay gấp, nên giá vay ngắn hạn rẻ. Lãi suất liên ngân hàng vọt lên cao nghĩa là hệ thống đang căng thanh khoản. Nhiều ngân hàng cùng cần tiền một lúc, đẩy giá vay lên.
Một ví dụ thực tế từ chính thị trường Việt Nam. Theo CafeF ngày 28/8/2026, lãi suất qua đêm trên thị trường liên ngân hàng tiếp tục giảm mạnh trong phiên 27/8/2026, xuống còn 1,2%/năm, thấp hơn đáng kể so với mức 4%/năm hồi đầu tuần đó. Mức giảm trong phiên là 0,35 điểm phần trăm. Đọc con số này ra sao? Việc lãi suất qua đêm rơi từ 4% xuống 1,2% chỉ trong vài phiên, lại rơi đúng ở kỳ hạn ngắn nhất, cho thấy áp lực tiền mặt tức thời của hệ thống đã hạ nhiệt rất nhanh.
Có ba lưu ý khi dùng chỉ báo này. Thứ nhất, lãi suất liên ngân hàng dao động mạnh theo mùa vụ: cuối quý, cận Tết, hay các kỳ nộp thuế lớn đều đẩy nó lên, và đó là hiện tượng bình thường chứ không phải khủng hoảng. Thứ hai, đừng đọc một phiên rồi kết luận, hãy nhìn đường xu hướng vài tuần. Thứ ba, lãi suất liên ngân hàng thấp không có nghĩa lãi suất bạn vay mua nhà sẽ giảm ngay, vì đó là hai thị trường tách biệt và độ trễ truyền dẫn thường tính bằng quý chứ không phải bằng ngày.
Lãi đơn và lãi kép: cùng một lãi suất, hai kết quả khác hẳn
Đây là phần có giá trị thực tế cao nhất cho người tích lũy dài hạn, và cũng là phần bị bỏ qua nhiều nhất.
Lãi đơn
Lãi đơn là cách tính mà tiền lãi chỉ được tính trên số tiền gốc ban đầu. Lãi sinh ra bao nhiêu thì rút ra tiêu bấy nhiêu, không nhập vào gốc. Năm nào cũng vậy, số tiền lãi bằng nhau.
Lãi kép
Lãi kép là cách tính mà tiền lãi của kỳ trước được cộng vào gốc để tính lãi cho kỳ sau. Gốc lớn dần theo thời gian, nên tiền lãi năm sau luôn nhiều hơn năm trước. Trong thực tế ở Việt Nam, khi bạn chọn chế độ tự động gia hạn sổ tiết kiệm cả gốc lẫn lãi, bạn đang hưởng lãi kép.
Ví dụ giả định để thấy rõ khoảng cách
Ví dụ giả định, con số do chúng tôi tự đặt. Bạn có 100 triệu đồng, lãi suất 6%/năm.
| Thời gian | Lãi đơn (rút lãi ra tiêu) | Lãi kép (nhập lãi vào gốc) | Chênh lệch |
|---|---|---|---|
| Sau 10 năm | 160 triệu đồng | khoảng 179,1 triệu đồng | khoảng 19,1 triệu đồng |
| Sau 20 năm | 220 triệu đồng | khoảng 320,7 triệu đồng | khoảng 100,7 triệu đồng |
Hãy để ý điều này: sau 10 năm khoảng cách mới là 19 triệu, nhưng sau 20 năm nó phình lên hơn 100 triệu. Lãi kép không tăng đều, nó tăng nhanh dần. Mười năm sau cùng đóng góp nhiều hơn hẳn mười năm đầu, dù lãi suất không hề đổi. Đây là lý do vì sao bắt đầu tích lũy sớm quan trọng hơn nhiều so với việc tìm được mức lãi suất cao hơn một chút.
Quy tắc 72 để nhẩm nhanh
Một mẹo cũ nhưng hữu ích: lấy 72 chia cho lãi suất phần trăm mỗi năm, bạn sẽ ra số năm cần thiết để số tiền tăng gấp đôi theo lãi kép. Lãi suất 6%/năm thì cần khoảng 12 năm. Lãi suất 9%/năm thì cần khoảng 8 năm. Đây chỉ là phép nhẩm gần đúng, nhưng đủ chính xác để bạn ước lượng trong đầu mà không cần máy tính.
Nguyên tắc lãi kép cũng là nền của các chiến lược tích lũy đều đặn theo thời gian. Nếu bạn quan tâm tới cách áp dụng tư duy này khi mua cổ phiếu định kỳ thay vì gửi tiết kiệm, có thể đọc thêm bài DCA chứng khoán là gì và khi nào nó thua mua một lần.
Lãi suất danh nghĩa và lãi suất thực: phải trừ lạm phát rồi mới kết luận
Đây là phần phân biệt người hiểu tài chính với người chỉ nhìn con số trên tờ rơi.
Lãi suất danh nghĩa là con số ngân hàng niêm yết, con số bạn nhìn thấy trên hợp đồng. Lãi suất thực là con số sau khi trừ đi lạm phát, thể hiện sức mua thật sự mà tiền của bạn tăng thêm.
Cách tính
Cách nhẩm nhanh và đủ dùng: lãi suất thực xấp xỉ bằng lãi suất danh nghĩa trừ tỷ lệ lạm phát. Cách tính chính xác hơn là lấy một cộng lãi suất danh nghĩa, chia cho một cộng tỷ lệ lạm phát, rồi trừ đi một. Với các mức lãi suất phổ biến ở Việt Nam, hai cách cho kết quả chênh nhau chỉ vài phần mười điểm phần trăm, nên cách nhẩm nhanh là đủ cho quyết định hằng ngày.
Ví dụ với số liệu thực tế
Lấy hai con số đã dẫn ở trên, tại thời điểm tra cứu tháng 8/2026. Giả sử bạn gửi tiết kiệm kỳ hạn 12 tháng tại nhóm ngân hàng quốc doanh với lãi suất 6,8%/năm. CPI bình quân 5 tháng đầu năm 2026 tăng 4,3% so với cùng kỳ. Lãi suất thực của bạn xấp xỉ 6,8 trừ 4,3, tức khoảng 2,5%/năm. Tính theo công thức chính xác thì ra khoảng 2,4%/năm.
Nghĩa là trong 100 triệu gửi vào, sức mua thật sự của bạn chỉ tăng khoảng 2,4 triệu sau một năm, chứ không phải 6,8 triệu như con số trên sổ. Phần còn lại chỉ đủ bù cho việc mọi thứ đắt lên.
Khi lãi suất thực âm
Điều đáng lo hơn xảy ra khi lạm phát vượt lãi suất tiền gửi. Lúc đó lãi suất thực âm, và tiền gửi ngân hàng dù vẫn tăng về con số nhưng lại mất sức mua. Bài viết dẫn trên có nêu dự báo lạm phát cả năm 2026 có thể lên tới 5,5%. Nếu kịch bản đó xảy ra mà bạn gửi ở ngân hàng có mức 3,7%/năm, lãi suất thực của bạn sẽ âm khoảng 1,8 điểm phần trăm. Gửi tiền vẫn an toàn về mặt bảo toàn số dư, nhưng không còn là kênh giữ giá trị.
Đây chính là cơ chế đẩy dòng tiền dịch chuyển sang các kênh khác trong những giai đoạn lạm phát cao. Cơ chế lạm phát tác động lên định giá cổ phiếu, lên chi phí đầu vào của doanh nghiệp và lên hành vi nhà đầu tư được chúng tôi phân tích riêng trong bài lạm phát ảnh hưởng đến thị trường chứng khoán thế nào.
Lãi suất ảnh hưởng túi tiền bạn thế nào
Sau tất cả lý thuyết, đây là phần trả lời câu hỏi thiết thực nhất: biết mấy con số này để làm gì.
Nếu bạn đang gửi tiết kiệm
Lãi suất huy động quyết định trực tiếp thu nhập của bạn, và như ví dụ ở trên, chênh lệch giữa các ngân hàng có thể lên tới vài chục phần trăm số tiền lãi. Ba việc nên làm: so bảng lãi suất ít nhất ba ngân hàng trước mỗi lần gửi mới hoặc gia hạn; chọn chế độ nhập lãi vào gốc nếu chưa cần dùng tiền, để hưởng lãi kép; và luôn trừ lạm phát ra trước khi đánh giá khoản gửi có đáng hay không.
Một lưu ý về kỳ hạn. Khi bạn dự đoán lãi suất sắp giảm, gửi kỳ hạn dài để khóa mức cao là có lợi. Ngược lại, khi lãi suất đang thấp và có khả năng tăng, gửi kỳ hạn ngắn để linh hoạt xoay vòng sẽ hợp lý hơn. Nhưng dự đoán hướng lãi suất là việc khó ngay cả với người chuyên nghiệp, nên đừng đặt cược toàn bộ tài sản vào một kịch bản.
Nếu bạn đang vay mua nhà
Đây là nơi lãi suất tác động mạnh nhất tới cuộc sống, vì thời gian vay dài và số tiền lớn. Ba câu bạn phải hỏi cho ra trước khi ký: lãi suất ưu đãi kéo dài đúng bao nhiêu tháng; hết ưu đãi thì công thức thả nổi cụ thể là gì, biên độ bao nhiêu; và phí trả nợ trước hạn tính thế nào nếu sau này bạn muốn tất toán sớm hoặc chuyển sang ngân hàng khác.
Một nguyên tắc an toàn: đừng tính khả năng trả nợ dựa trên mức lãi ưu đãi. Hãy thử tính khoản trả hằng tháng với mức lãi cao hơn ưu đãi khoảng 3 đến 4 điểm phần trăm. Nếu ở kịch bản đó bạn vẫn xoay được, khoản vay là an toàn. Nếu không, bạn đang vay quá sức và chỉ đang được ưu đãi che tạm.
Nếu bạn đang đầu tư
Lãi suất là chi phí cơ hội của mọi kênh đầu tư. Khi gửi tiết kiệm được 8%/năm gần như không rủi ro, nhà đầu tư sẽ đòi hỏi cổ phiếu phải sinh lời cao hơn nhiều mới chịu bỏ tiền vào, và định giá thị trường có xu hướng bị nén xuống. Khi lãi suất tiền gửi rơi về mức thấp, dòng tiền có xu hướng tìm sang các kênh sinh lời cao hơn. Đây là một trong những mối liên hệ vĩ mô ổn định nhất mà nhà đầu tư dài hạn nên theo dõi, và chúng tôi đã tách riêng thành một bài phân tích đầy đủ về bốn cơ chế lãi suất tác động lên thị trường chứng khoán, bao gồm cả độ trễ và những trường hợp mối liên hệ này không đúng.
Lãi suất cũng gắn chặt với bức tranh tăng trưởng chung của nền kinh tế. Nếu bạn muốn nhìn lãi suất trong bối cảnh dài hạn hơn, tương quan giữa tăng trưởng kinh tế và diễn biến thị trường chứng khoán Việt Nam qua các chu kỳ đã được chúng tôi dựng lại bằng dữ liệu trong bài lịch sử thị trường chứng khoán Việt Nam và GDP.
Bốn hiểu lầm phổ biến về lãi suất
- Nghĩ lãi suất cơ sở là lãi suất của Ngân hàng Nhà nước. Không phải. Lãi suất cơ sở do từng ngân hàng thương mại tự công bố. Lãi suất của Ngân hàng Nhà nước gọi là lãi suất điều hành.
- Chỉ so phần trăm mà không hỏi cách tính. Cùng một mức phần trăm, tính trên dư nợ gốc ban đầu và tính trên dư nợ giảm dần cho ra tổng tiền lãi chênh nhau rất xa.
- Thấy lãi suất liên ngân hàng giảm là nghĩ lãi vay của mình sắp giảm. Hai thị trường khác nhau, độ trễ truyền dẫn thường tính bằng quý, và không phải lúc nào cũng truyền dẫn hết.
- Đánh giá khoản tiết kiệm chỉ bằng lãi suất danh nghĩa. Chưa trừ lạm phát thì chưa biết sức mua của bạn có thật sự tăng hay không.
Câu hỏi thường gặp về lãi suất
Lãi suất là gì, nói ngắn gọn nhất?
Lãi suất là cái giá của việc dùng tiền người khác trong một khoảng thời gian, tính bằng phần trăm trên số tiền gốc, thường quy về một năm. Người cho vay nhận lãi suất, người vay trả lãi suất.
Lãi suất cơ sở khác lãi suất điều hành thế nào?
Lãi suất cơ sở do từng ngân hàng thương mại tự xây dựng và công bố, dùng làm mốc nền để tính lãi cho các khoản vay thả nổi. Lãi suất điều hành do Ngân hàng Nhà nước ấn định để định hướng chi phí vốn của toàn hệ thống. Hai khái niệm hoàn toàn khác nhau dù tên gọi nghe gần giống.
Lãi suất liên ngân hàng là gì và tra ở đâu?
Là mức lãi các ngân hàng thương mại tính khi cho nhau vay vốn ngắn hạn, phổ biến nhất là kỳ hạn qua đêm. Bạn tra tại mục lãi suất thị trường liên ngân hàng trên cổng thông tin của Ngân hàng Nhà nước, hoặc theo dõi qua báo chí tài chính và báo cáo thị trường tiền tệ của các công ty chứng khoán.
Lãi suất liên ngân hàng thấp nói lên điều gì?
Nói lên hệ thống ngân hàng đang dư tiền, áp lực thanh khoản ngắn hạn đã hạ nhiệt. Tại thời điểm tra cứu tháng 8/2026, lãi suất qua đêm liên ngân hàng phiên 27/8/2026 ở mức 1,2%/năm, giảm mạnh so với mức 4%/năm hồi đầu tuần đó.
Lãi đơn và lãi kép khác nhau bao nhiêu?
Khác nhiều khi thời gian kéo dài. Ví dụ giả định với 100 triệu đồng ở mức 6%/năm, sau 10 năm lãi đơn cho 160 triệu còn lãi kép cho khoảng 179,1 triệu, chênh khoảng 19,1 triệu. Nhưng sau 20 năm, lãi đơn cho 220 triệu còn lãi kép cho khoảng 320,7 triệu, chênh tới khoảng 100,7 triệu.
Lãi suất thực là gì và vì sao quan trọng?
Lãi suất thực là lãi suất danh nghĩa sau khi trừ lạm phát, cho biết sức mua của bạn có thật sự tăng hay không. Nếu lạm phát cao hơn lãi suất tiền gửi, lãi suất thực âm, tiền gửi vẫn tăng về con số nhưng mất giá trị thực tế.
Lãi suất điều hành hiện nay của Việt Nam là bao nhiêu?
Tại thời điểm tra cứu tháng 8/2026, mặt bằng lãi suất điều hành đang được giữ ở mức 4,5%/năm, theo thông tin đăng trên Thời báo Ngân hàng ngày 12/6/2026. Vì đây là con số có thể thay đổi theo quyết định của Ngân hàng Nhà nước, bạn nên tra lại bản công bố mới nhất trên trang sbv.gov.vn trước khi dùng cho tính toán.
Hiểu đúng tên gọi của từng loại lãi suất chỉ là bước đầu. Bước tiếp theo, và cũng là bước tạo ra khác biệt thật sự, là biết đọc những con số đó trong bối cảnh của cả nền kinh tế để ra quyết định với tiền của mình. Đội ngũ VWEALTH.VN theo dõi liên tục diễn biến lãi suất, lạm phát và dòng tiền trên thị trường chứng khoán Việt Nam, rồi chuyển thành các bài phân tích dễ đọc cho nhà đầu tư cá nhân. Nếu bạn muốn không bị bất ngờ trước mỗi lần mặt bằng lãi suất đổi chiều, hãy ghé VWEALTH.VN thường xuyên để đọc thêm các phân tích vĩ mô và theo ngành, và đăng ký nhận bản tin để có thông tin ngay khi thị trường chuyển động.
Nguồn tham khảo
- https://www.sbv.gov.vn/
- https://dttktt.sbv.gov.vn/webcenter/portal/vi/menu/rm/ls/bls
- https://dttktt.sbv.gov.vn/webcenter/portal/vi/menu/rm/ls/lsttlnh
- https://thoibaonganhang.vn/ngan-hang-uob-ngan-hang-nha-nuoc-se-uu-tien-giu-on-dinh-lai-suat-dieu-hanh-183396.html
- https://cafef.vn/lai-suat-lien-ngan-hang-qua-dem-giam-manh-ve-12-nam-188260828204830109.chn
- https://cafef.vn/lai-suat.html