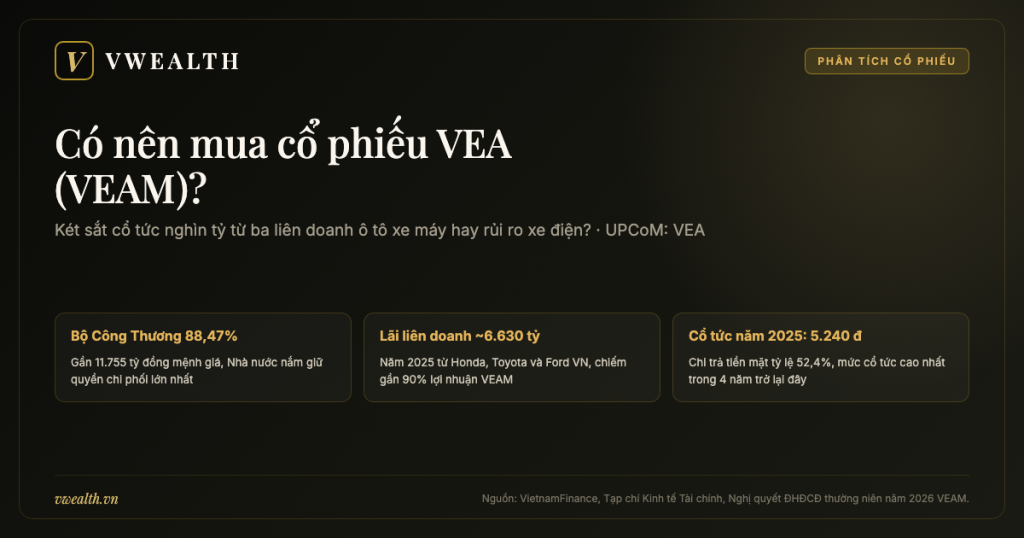
Có nên mua cổ phiếu VEA — mã chứng khoán của Tổng công ty Máy Động lực và Máy Nông nghiệp Việt Nam (VEAM) trên sàn UPCoM — là một câu hỏi đầy nghịch lý đối với bất kỳ nhà đầu tư nào lần đầu mở báo cáo tài chính của doanh nghiệp này. Năm 2025, ba liên doanh ô tô và xe máy gồm Honda, Toyota và Ford đã chuyển về cho VEAM khoảng 6.554 tỷ đồng cổ tức và lợi nhuận được chia, tương đương bình quân mỗi ngày công ty nhận gần 18 tỷ đồng tiền mặt. Vậy mà suốt tám năm kể từ ngày chào sàn năm 2018, cổ phiếu VEA vẫn chưa một lần bước chân lên sàn HOSE, bị kẹt lại ở diện cảnh báo vì những khoản ngoại trừ kéo dài của kiểm toán viên độc lập. Trong khi đó, dòng tiền khổng lồ tích lũy thành khoản tiền gửi ngân hàng lên tới gần 18.000 tỷ đồng vào giữa năm 2026, nhưng làn sóng chuyển dịch sang xe điện và các quy định siết khí thải xe máy xăng đang đặt ra dấu hỏi lớn về tính bền vững của cỗ máy in tiền này. Bài viết phân tích toàn diện này sẽ cùng bạn mổ xẻ từng ngóc ngách của VEAM: từ cội nguồn cơ khí bao cấp, bộ máy lãnh đạo mới, sức khỏe tài chính thực sự cho đến ba kịch bản tương lai, giúp bạn tự trả lời câu hỏi có nên mua cổ phiếu VEA cho danh mục của mình.
Trước khi đi sâu vào từng con số, chúng ta cần thống nhất vài quy ước căn bản để bạn dễ theo dõi hành trình của VEAM. Đầu tiên là tên gọi: VEA là mã giao dịch chứng khoán của Tổng công ty Máy Động lực và Máy Nông nghiệp Việt Nam – CTCP, tên giao dịch quốc tế viết tắt là VEAM. Doanh nghiệp hiện đang giao dịch trên hệ thống UPCoM thuộc Sở Giao dịch Chứng khoán Hà Nội (HNX), chứ chưa chuyển sang niêm yết tại Sở Giao dịch Chứng khoán TP.HCM (HOSE). Cơ quan đại diện chủ sở hữu phần vốn nhà nước tại VEAM là Bộ Công Thương, hiện nắm giữ tới 88,47% vốn điều lệ. Nếu bạn muốn tìm hiểu thêm bức tranh tổng quan của các doanh nghiệp quốc doanh và nhóm ngành sản xuất động lực trên thị trường, bạn có thể tham khảo chuyên mục cổ phiếu công nghiệp năng lượng của chúng tôi để có góc nhìn so sánh đa chiều.
Quy ước thứ hai, cũng là nguyên tắc bất di bất dịch xuyên suốt bài viết: toàn bộ các dữ kiện, sự kiện pháp lý, tên tuổi nhân sự và số liệu tài chính đều được trích dẫn chính xác từ các nguồn tài liệu công khai có thẩm quyền. Nguồn thông tin bao gồm Nghị quyết và Biên bản Đại hội đồng cổ đông thường niên năm 2026 của VEAM (công bố ngày 16/6/2026 kèm mã tài liệu CBTT số 415/VEAM-VPHĐQT), các thông báo làm việc chính thức của Bộ Công Thương, báo cáo tài chính đã công bố và các bài báo phân tích chuyên sâu của các cơ quan báo chí tài chính chính thống như Tuổi Trẻ, Tạp chí Kinh tế Tài chính, Báo Đầu Tư, VietnamFinance, Báo Pháp Luật và VnEconomy. Những chỗ nào xuất hiện phép tính toán suy luận của nhóm phân tích, chúng tôi sẽ ghi chú rõ ràng là [ước tính của vwealth: phép tính cụ thể] để bạn dễ dàng kiểm chứng độc lập. Các ví dụ định lượng sẽ được nêu rõ là ví dụ minh hoạ.
Quy ước thứ ba: bài viết kiên quyết không đề cập đến giá cổ phiếu của phiên giao dịch hôm nay, chỉ số P/E tức thời hay giá trị vốn hoá thị trường tại thời điểm bạn đọc bài, bởi những con số này thay đổi liên tục theo từng nhịp đập bảng điện tử. Mọi mức giá xuất hiện trong bài đều là các mức giá lịch sử gắn liền với một thời điểm hoặc sự kiện cụ thể trong quá khứ. Đặc biệt, chúng tôi không đưa ra giá mục tiêu của các công ty chứng khoán và không đưa ra khuyến nghị mua bán tuyệt đối mang tính áp đặt. Để tra cứu những chỉ số cập nhật nhất, bạn có thể mở các báo cáo chuyên sâu trên nền tảng vwealth.
Và điều cốt lõi cuối cùng: VEAM không phải là một doanh nghiệp thông thường mà bạn có thể định giá bằng các mô hình sản xuất truyền thống. Bản chất bên trong VEAM là sự đan xen giữa hai thực thể: một bên là xưởng cơ khí động lực quy mô lớn với hàng chục đơn vị thành viên tự sản xuất kinh doanh nhưng biên lợi nhuận mỏng manh; một bên là “két sắt đầu tư” nắm giữ những cổ phần chiến lược vô giá tại ba liên doanh FDI ô tô xe máy sừng sỏ nhất Việt Nam gồm Honda Việt Nam, Toyota Việt Nam và Ford Việt Nam. Do đó, câu hỏi có nên mua cổ phiếu VEA thực chất đòi hỏi bạn phải cân nhắc giữa hai biến số: bạn đang mua một cỗ máy gom cổ tức tiền mặt đều đặn thuộc hàng lớn nhất sàn chứng khoán, hay bạn đang đối mặt với một doanh nghiệp nhà nước mang trên mình những gánh nặng kiểm toán lịch sử và sự đe dọa của cuộc cách mạng xe điện?
Từ xưởng máy kéo bao cấp đến “két sắt” của ba liên doanh: 36 năm của VEAM
Lịch sử của VEAM là một câu chuyện kinh điển về sự chuyển mình của công nghiệp quốc doanh Việt Nam qua hơn ba thập kỷ. Đi lên từ những nhà xưởng cơ khí chuyên chế tạo động cơ nổ và máy cày thô sơ thời kỳ đầu đổi mới, VEAM đã có những quyết định góp vốn lịch sử vào giữa thập niên 1990 để rồi biến một tổng công ty cơ khí nặng nhọc thành một trong những doanh nghiệp sở hữu lượng tiền mặt lớn nhất trên sàn chứng khoán Việt Nam. Nhìn lại hành trình 36 năm ấy sẽ giúp bạn hiểu vì sao VEAM lại có vị thế độc nhất vô nhị như hiện tại.
Khởi nguồn năm 1990: Sứ mệnh cơ khí động lực và máy nông nghiệp thời bao cấp
Tổng công ty Máy Động lực và Máy Nông nghiệp Việt Nam được thành lập vào năm 1990 theo quyết định của Bộ Công nghiệp nặng (nay là Bộ Công Thương), trong giai đoạn đất nước vừa bước vào công cuộc Đổi Mới. Khi ấy, nền nông nghiệp Việt Nam đang chuyển mình mạnh mẽ từ mô hình hợp tác xã sang kinh tế hộ gia đình, dẫn tới cơn khát cơ giới hoá đồng ruộng trên quy mô toàn quốc. Sứ mệnh ban đầu được giao cho VEAM vô cùng nặng nề: trở thành cánh chim đầu đàn của ngành cơ khí chế tạo, chuyên nghiên cứu, sản xuất và cung ứng các loại máy móc, động cơ nổ nhỏ, máy cày, máy bừa, máy kéo và phụ tùng phục vụ nông nghiệp, lâm nghiệp, ngư nghiệp và giao thông vận tải.
Để thực hiện nhiệm vụ này, mạng lưới của VEAM được hình thành từ việc sáp nhập và quy tụ các nhà máy cơ khí lâu đời bậc nhất miền Bắc và miền Nam. Hệ thống bao gồm 15 công ty con (hoặc 19 công ty con và đơn vị liên kết theo các văn bản rà soát sau này) hoạt động trên ba phân khúc sản xuất chính: động cơ và máy nông nghiệp, công nghiệp hỗ trợ linh kiện kim loại, và lắp ráp xe tải thương mại. Những cái tên như Cơ khí Trần Hưng Đạo, Diesel Sông Công (DISOCO), Phụ tùng Máy số 1 (FUTU1), Cơ khí Phổ Yên (FOMECO) hay SVEAM đều là những cái tên gắn liền với ký ức công nghiệp hóa một thời.
Tuy nhiên, làm cơ khí chế tạo máy tại một quốc gia đang phát triển chưa bao giờ là bài toán dễ dàng. Suốt những năm đầu hoạt động, dù sở hữu lực lượng kỹ sư và công nhân cơ khí lành nghề đông đảo, VEAM vẫn phải đối mặt với bài toán nan giải về vốn đầu tư, công nghệ luyện kim lạc hậu và sự cạnh tranh gay gắt từ các loại máy nông nghiệp cũ nhập lậu giá rẻ. Doanh thu từ máy cày, máy nổ có thể giúp duy trì công ăn việc làm cho hàng nghìn người lao động, nhưng tỷ suất sinh lời thực tế trên vốn đầu tư luôn ở mức rất khiêm tốn. Nếu chỉ dừng lại ở hoạt động cơ khí truyền thống, VEAM có lẽ cũng chỉ như bao tổng công ty nhà nước chật vật tìm lối đi trong cơ chế thị trường.
Bước ngoặt 1995–1996: Ba “tấm vé vàng” liên doanh với Toyota, Ford và Honda
Bước ngoặt vĩ đại nhất làm thay đổi hoàn toàn vận mệnh tài chính của VEAM diễn ra vào giữa thập niên 1990, khi Việt Nam mở cửa hội nhập kinh tế quốc tế và ban hành Luật Đầu tư nước ngoài. Để xây dựng ngành công nghiệp ô tô và xe máy trong nước, Chính phủ chủ trương thành lập các liên doanh giữa doanh nghiệp nhà nước với các tập đoàn công nghiệp hàng đầu thế giới. VEAM, với tư cách là doanh nghiệp cơ khí động lực đầu ngành của Bộ Công nghiệp nặng, đã được Nhà nước chỉ định đứng ra làm đối tác đại diện phía Việt Nam.
Năm 1995, VEAM chính thức bắt tay với hai ông lớn ngành sản xuất ô tô thế giới. Đầu tiên là thương vụ góp 20% vốn vào Công ty Ô tô Toyota Việt Nam (TMV) — liên doanh được thành lập cùng Tập đoàn Toyota (Nhật Bản). Cùng năm đó, VEAM tiếp tục tham gia góp 25% vốn vào Công ty TNHH Ford Việt Nam, trong đó phần vốn này được nắm giữ gián tiếp thông qua công ty con là Công ty TNHH MTV Diesel Sông Công (DISOCO). Một năm sau, vào năm 1996, “tấm vé vàng” thứ ba xuất hiện: VEAM ký kết hợp đồng liên doanh thành lập Công ty Honda Việt Nam (HVN) với thời hạn hoạt động 30 năm (giấy phép đầu tư cấp năm 1996, đáo hạn đợt một vào năm 2026), nắm giữ 30% vốn điều lệ, cùng với Honda Motor Nhật Bản nắm 42% và Asian Honda Motor nắm 28%.
Tổng số vốn gốc ban đầu mà VEAM bỏ ra để góp vào cả ba liên doanh này chỉ hơn 1.020 tỷ đồng, trong đó riêng phần vốn góp thực tế vào Honda Việt Nam chỉ vỏn vẹn 359 tỷ đồng (theo số liệu ghi nhận trên báo chí và tài liệu ĐHĐCĐ). Đây là một con số cực kỳ nhỏ bé nếu so với cơ ngơi hàng chục nghìn tỷ đồng sau này. Khi nền kinh tế Việt Nam bùng nổ, xe máy trở thành phương tiện di chuyển thiết yếu của mọi gia đình và ô tô từng bước phổ cập hóa, ba liên doanh này nhanh chóng thống trị thị trường nội địa. Quyết định góp vốn lịch sử năm 1995–1996 đã biến VEAM thành một “cổ đông nhàn hạ” nhưng sở hữu vị thế độc quyền sinh lời: công ty không cần trực tiếp điều hành nhà máy của đối tác nước ngoài nhưng hàng năm vẫn đều đặn nhận về hàng nghìn tỷ đồng tiền cổ tức tinh khôi.
Cổ phần hoá 2016–2017: Chào bán IPO và sự dở dang của đối tác chiến lược
Sau hai thập kỷ vận hành theo mô hình tổng công ty 100% vốn nhà nước, VEAM bước vào quá trình cổ phần hoá theo chủ trương tái cơ cấu doanh nghiệp nhà nước của Chính phủ. Ngày 29/8/2016, phiên bán đấu giá công khai lần đầu ra công chúng (IPO) của VEAM được tổ chức tại Sở Giao dịch Chứng khoán Hà Nội. Khi đó, tổng công ty chào bán hơn 167 triệu cổ phần, tương đương 12,57% vốn điều lệ (vốn điều lệ xác định là 13.288 tỷ đồng), với mức giá khởi điểm 14.290 đồng/cổ phiếu.
Sức hút từ danh mục đầu tư nắm giữ 30% Honda, 20% Toyota và 25% Ford đã tạo nên cơn sốt trên thị trường tài chính. Kết thúc phiên IPO, VEAM đã bán được khoảng 90% lượng cổ phần chào bán (chính xác khoảng 89% đến 89,5%), với mức giá đấu bình quân đạt 14.291 đồng/cổ phiếu, thu về cho ngân sách nhà nước hơn 2.100 tỷ đồng (chính xác khoảng 2.136 đến 2.137 tỷ đồng). Đây là một trong những đợt IPO có quy mô thu tiền lớn nhất của khối doanh nghiệp công nghiệp nhà nước thời điểm bấy giờ.
Tuy nhiên, kế hoạch cổ phần hoá của VEAM lại không diễn ra trọn vẹn theo phương án được phê duyệt ban đầu. Theo đề án gốc, cơ cấu sở hữu dự kiến sau cổ phần hoá là: Nhà nước nắm giữ 51% vốn điều lệ, bán đấu giá công khai cho công chúng 12,57%, chào bán cho nhà đầu tư chiến lược 36%, và phần còn lại dành cho người lao động. Nhưng thương vụ tìm kiếm và bán 36% cổ phần cho đối tác chiến lược sau đó đã không thành công. Do không bán được phần vốn chiến lược, Nhà nước — thông qua Bộ Công Thương — buộc phải giữ lại toàn bộ lượng cổ phần chưa phân phối được, nâng tỷ lệ sở hữu nhà nước tại VEAM lên tới 88,47%.
Đến ngày 21/01/2017, VEAM chính thức tổ chức Đại hội đồng cổ đông thành lập và chuyển đổi mô hình hoạt động sang công ty cổ phần với vốn điều lệ đăng ký 13.288 tỷ đồng. Đằng sau đợt cổ phần hoá thành công rực rỡ về mặt định giá là một bức tranh kinh doanh đầy nghịch lý được các báo cáo tài chính bóc tách: hoạt động sản xuất kinh doanh của chính công ty mẹ VEAM bị lỗ thuần (-71,4 tỷ đồng năm 2016 và -123,8 tỷ đồng năm 2017), nhưng tổng lợi nhuận hợp nhất của toàn tổng công ty vẫn đạt con số khổng lồ nhờ phần lãi chia về từ các công ty liên doanh liên kết lên tới 4.576 tỷ đồng năm 2016 và 5.170 tỷ đồng năm 2017. Bản chất “sống dựa vào liên doanh” đã hiện rõ ngay từ những ngày đầu lên sàn.
02/7/2018 lên sàn UPCoM: Định giá 1,5 tỷ USD và lời hứa chuyển sàn dở dang
Sau khi hoàn tất các thủ tục chuyển đổi sang công ty cổ phần, tháng 11/2017, Trung tâm Lưu ký Chứng khoán Việt Nam đã cấp mã chứng khoán VEA cho VEAM với tổng khối lượng đăng ký 1.328.800.000 cổ phiếu. Đến ngày 02/7/2018, cổ phiếu VEA chính thức có phiên giao dịch đầu tiên trên sàn UPCoM thuộc HNX với giá tham chiếu 27.600 đồng/cổ phiếu. Tại mức giá này, quy mô vốn hoá thị trường của VEAM đạt xấp xỉ 36.600 tỷ đồng, tương đương khoảng 1,5 tỷ USD, đưa VEAM lọt thẳng vào danh sách những “ông lớn” vốn hoá hàng đầu trên sàn giao dịch chứng khoán Việt Nam.
Vào ngày chào sàn UPCoM tháng 7/2018, ban lãnh đạo VEAM đã đưa ra thông điệp rất lạc quan với công chúng đầu tư: UPCoM chỉ là bước đệm tạm thời, và tổng công ty sẽ nhanh chóng hoàn tất hồ sơ để chuyển sang niêm yết chính thức trên sàn HOSE ngay trong quý 3/2018. Lời hứa niêm yết HOSE tiếp tục được đưa vào Nghị quyết Đại hội đồng cổ đông thường niên các năm 2018 và 2019 với sự đồng thuận tuyệt đối của các cổ đông. Ai cũng kỳ vọng một doanh nghiệp vốn hoá 1,5 tỷ USD, lãi ròng 5.000–7.000 tỷ đồng mỗi năm sẽ sớm có mặt trong rổ chỉ số VN30 danh giá.
Thế nhưng, hành trình chuyển sàn từ UPCoM sang HOSE đã trở thành một “bước đi dở dang” kéo dài suốt tám năm sau đó. Từ năm 2020 trở đi, nội dung chuyển sàn trong các tờ trình đại hội cổ đông bắt đầu mờ nhạt dần: tờ trình không còn ấn định thời điểm cụ thể, thậm chí không ghi rõ tên sàn niêm yết mục tiêu. Đến Đại hội đồng cổ đông thường niên năm 2025 và 2026, các cổ đông chỉ còn thấy một điều khoản quen thuộc: “Uỷ quyền cho Hội đồng quản trị thực hiện các thủ tục niêm yết cổ phiếu khi đủ điều kiện”. Rào cản lớn nhất ngăn VEA bước lên HOSE chính là việc báo cáo tài chính kiểm toán nhiều năm liên tiếp phải nhận ý kiến ngoại trừ từ các công ty kiểm toán độc lập, khiến cổ phiếu VEA bị HNX đưa vào diện cảnh báo trên UPCoM thay vì được nâng hạng.
Giai đoạn 2024–2026: Thay máu thượng tầng, cổ tức kỷ lục và những trăn trở mới
Giai đoạn 2024–2026 đánh dấu một khúc quanh quan trọng trong lịch sử quản trị của VEAM. Sau những biến cố pháp lý làm chấn động dư luận vào tháng 6/2024 dẫn tới việc miễn nhiệm nguyên Tổng Giám đốc Phan Phạm Hà, cơ quan đại diện chủ sở hữu là Bộ Công Thương đã quyết liệt kiện toàn bộ máy lãnh đạo. Ngày 20/6/2024, Đại hội đồng cổ đông VEAM đã bầu bổ sung các thành viên HĐQT nhiệm kỳ 2022–2027 là các cán bộ dày dạn kinh nghiệm quản lý nhà nước từ các cục, vụ trực thuộc Bộ Công Thương: ông Ngô Khải Hoàn (nguyên Phó Vụ trưởng Vụ Công nghiệp) được bầu làm Chủ tịch HĐQT, và ông Nguyễn Hoàng Giang (nguyên Phó Vụ trưởng Vụ Kế hoạch – Tài chính) được bổ nhiệm làm Thành viên HĐQT kiêm Tổng Giám đốc.
Ê-kíp lãnh đạo mới lập tức bắt tay vào công cuộc dọn dẹp các di sản tồn đọng: đẩy mạnh thu hồi nợ xấu, thanh lý tài sản chậm luân chuyển, và đặc biệt là xử lý thành công khối xe tải tồn kho lâu năm tại Nhà máy Ô tô VEAM (VM) ở Bỉm Sơn, Thanh Hoá. Năm 2025, VEAM đã đấu giá thành công hơn 1.600 xe ô tô tồn kho từ nhiều năm trước. Bước sang 6 tháng đầu năm 2026, Nhà máy VM tiếp tục bứt phá khi bán ra 1.316 xe tải các loại (tăng 316% so cùng kỳ), trong đó có 718 xe sản xuất mới đạt chuẩn khí thải Euro 5 và xe điện, đồng thời tổ chức đấu giá dứt điểm 141 xe tồn nhãn hiệu Changan.
Cùng với nỗ lực tái thiết sản xuất, VEAM tiếp tục duy trì vị thế “vua tiền mặt” khi Đại hội đồng cổ đông ngày 15/6/2026 chính thức thông qua phương án chia cổ tức năm tài chính 2025 bằng tiền mặt với tỷ lệ lên tới 52,4% (tương ứng 5.240 đồng cho mỗi cổ phiếu), mức cao nhất trong vòng 4 năm qua. Tuy nhiên, đằng sau niềm vui cổ tức kỷ lục là những áp lực chiến lược mới: room ngoại bị khóa chặt về mức 0% vào tháng 9/2026 theo quy định mới, làn sóng xe máy điện đe dọa vị thế của Honda Việt Nam, và bốn khoản kiểm toán ngoại trừ vẫn tiếp tục là nút thắt chưa thể tháo gỡ dứt điểm.
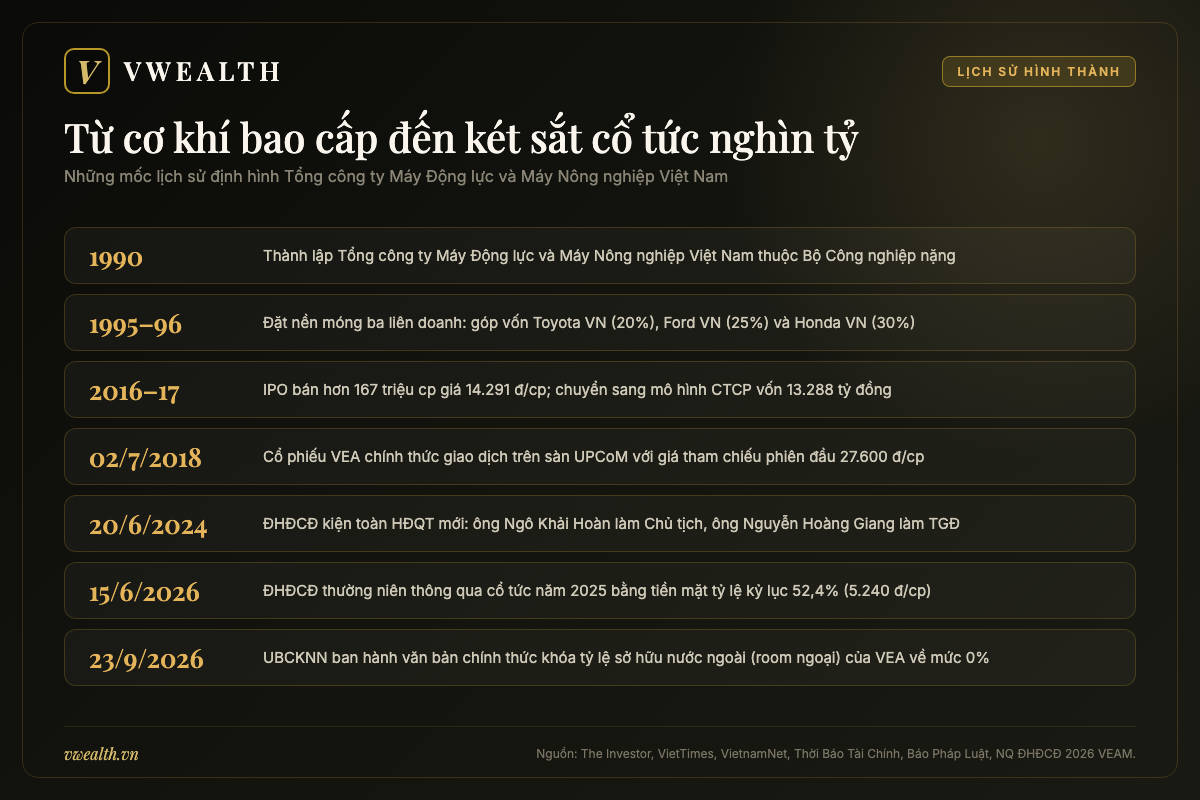
Dưới đây là bảng tổng hợp các cột mốc lịch sử trọng đại đánh dấu sự hình thành và phát triển của VEAM suốt từ năm 1990 cho tới năm 2026:
| Thời điểm | Sự kiện lịch sử trọng đại | Nguồn tài liệu |
|---|---|---|
| 1990 | Thành lập Tổng công ty Máy Động lực và Máy Nông nghiệp Việt Nam trực thuộc Bộ Công nghiệp nặng | The Investor |
| 1995 | Góp 20% vốn vào Toyota Việt Nam và 25% vốn vào Ford Việt Nam (thông qua DISOCO) | VietTimes, VietnamFinance |
| 1996 | Ký giấy phép thành lập liên doanh Honda Việt Nam thời hạn 30 năm, VEAM góp 30% vốn | Nhà Đầu Tư |
| 29/8/2016 | Tổ chức IPO chào bán hơn 167 triệu cổ phần, giá bình quân 14.291 đ/cp, thu về hơn 2.100 tỷ đồng | Thời Báo Tài Chính, VIR |
| 21/01/2017 | Chính thức chuyển sang mô hình CTCP, vốn điều lệ 13.288 tỷ đồng, Bộ Công Thương nắm 88,47% | VietnamNet, VIR |
| 02/7/2018 | Cổ phiếu VEA chào sàn UPCoM với giá 27.600 đ/cp, vốn hoá thị trường đạt ~36.600 tỷ đồng | VietnamNet |
| 24/5/2022 | TAND TP Hà Nội xét xử sơ thẩm 17 bị cáo liên quan sai phạm giai đoạn trước tại VEAM | Tuổi Trẻ, Pháp Luật TP.HCM |
| 20/6/2024 | ĐHĐCĐ kiện toàn HĐQT mới: ông Ngô Khải Hoàn làm Chủ tịch, ông Nguyễn Hoàng Giang làm TGĐ | Doanh Nghiệp & Hội Nhập |
| 15/6/2026 | ĐHĐCĐ thường niên thông qua cổ tức năm 2025 tỷ lệ 52,4% (5.240 đ/cp), cao nhất 4 năm | Tạp chí Kinh tế Tài chính, NQ 01 |
| 23/9/2026 | UBCKNN ban hành văn bản khóa tỷ lệ sở hữu nước ngoài (room ngoại) của VEA về mức 0% | Báo Pháp Luật |
Ai cầm lái: Bộ Công Thương 88,47%, một HĐQT mới và những năm sóng gió
Đối với bất kỳ doanh nghiệp nào có nguồn gốc quốc doanh, việc hiểu rõ ai đang thực sự nắm quyền điều hành và cơ cấu cổ đông được phân bổ ra sao là chìa khoá then chốt trước khi bạn quyết định xuống tiền. Ở VEAM, câu chuyện này lại càng mang tính quyết định, bởi lẽ doanh nghiệp đang quản lý khối tài sản tiền tệ lên tới hàng chục nghìn tỷ đồng, đồng thời trải qua không ít giai đoạn thăng trầm về mặt quản trị nhân sự cấp cao. Hãy cùng bóc tách các tầng sở hữu và chân dung những người đang cầm lái con thuyền VEAM hiện nay.
Bộ Công Thương nắm 88,47% vốn: Tiếng nói chi phối và nguồn thu ngân sách
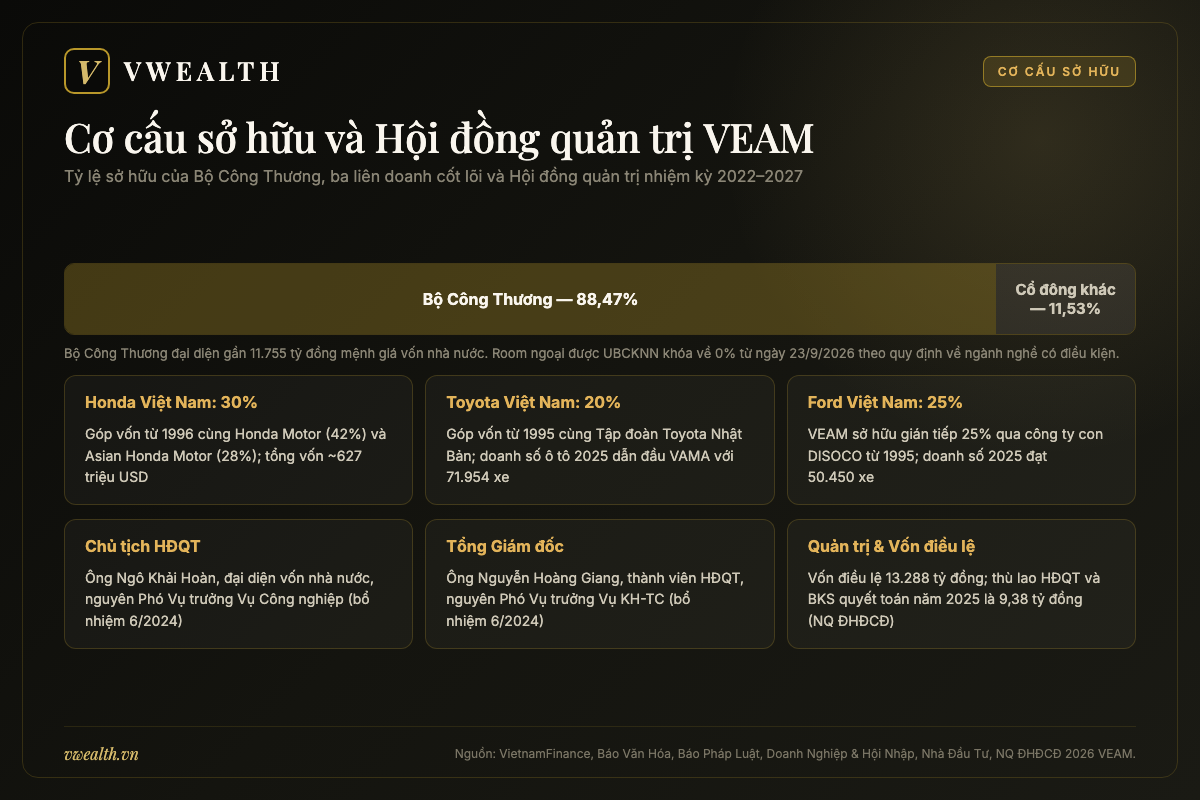
Theo báo cáo tài chính soát xét bán niên năm 2026 và các tài liệu công bố thông tin chính thức, Bộ Công Thương hiện là cơ quan đại diện chủ sở hữu nhà nước nắm giữ tới 88,47% vốn điều lệ của VEAM. Với tổng vốn điều lệ đăng ký là 13.288 tỷ đồng, phần vốn do Nhà nước nắm giữ tương đương giá trị mệnh giá lên tới gần 11.755 tỷ đồng. Đây là một tỷ lệ sở hữu mang tính áp đảo tuyệt đối, vượt xa ngưỡng 65% cần thiết để thông qua mọi quyết sách quan trọng nhất tại Đại hội đồng cổ đông theo quy định của Luật Doanh nghiệp.
Tỷ lệ sở hữu này mang lại một hệ quả trực tiếp đối với dòng tiền: phần lớn số tiền cổ tức khổng lồ mà VEAM chi trả hàng năm đều được nộp thẳng về ngân sách nhà nước thông qua cơ quan chủ quản. Cụ thể, trong đợt chi trả cổ tức năm tài chính 2019 với tỷ lệ 52,529% (tổng chi gần 6.980 tỷ đồng), riêng Bộ Công Thương đã thu về hơn 6.175 tỷ đồng. Đến đợt chi trả cổ tức năm 2024 với tỷ lệ 46,5808% (chốt danh sách ngày 19/11/2025 và chi trả ngày 19/12/2025), Bộ Công Thương tiếp tục nhận về số tiền khoảng 5.476 tỷ đồng. Và gần đây nhất, với phương án phân phối lợi nhuận năm 2025 được ĐHĐCĐ thông qua ngày 15/6/2026 ở mức cổ tức tiền mặt kỷ lục 5.240 đồng/cổ phiếu, số tiền mà Nhà nước dự kiến nhận về tiếp tục vượt mức 6.160 tỷ đồng [ước tính của vwealth: 5.240 đồng × 1.328.800.000 cổ phiếu × 88,47% ≈ 6.160,2 tỷ đồng].
Đối với nhà đầu tư cá nhân, việc đồng hành cùng một cổ đông nhà nước nắm quyền chi phối 88,47% mang lại hai mặt đối lập. Mặt tích cực là sự an tâm tuyệt đối về chính sách chia sẻ lợi ích bằng tiền mặt: Nhà nước luôn có nhu cầu tối đa hóa nguồn thu từ cổ tức của các doanh nghiệp kinh doanh có lãi để nộp về ngân sách, do đó VEAM hầu như không bao giờ giữ lại tiền mặt một cách vô lý hoặc phát hành cổ phiếu thưởng pha loãng vô tội vạ. Nhưng mặt cần lưu tâm là tính linh hoạt trong kinh doanh: mọi quyết định tái cơ cấu vốn, thoái vốn tại công ty con, thanh lý tài sản chậm luân chuyển hay đầu tư dự án mới quy mô lớn đều phải trải qua các quy trình phê duyệt hành chính nghiêm ngặt của nhiều cấp bộ, ngành. Bạn có thể thấy rõ sự tương đồng về phong cách quản trị vốn nhà nước này khi đọc bài phân tích của chúng tôi về trường hợp cổ phiếu TVN (VNSTEEL) trên sàn UPCoM.
Cơ cấu cổ đông còn lại: Hoà An 6%, khối ngoại và bước ngoặt khoá room về 0%
Bên cạnh phần vốn chi phối của Bộ Công Thương, cơ cấu cổ đông của VEAM khá cô đặc. Theo các số liệu từng được công bố thời điểm sau cổ phần hoá năm 2018, cổ đông lớn thứ hai từng xuất hiện là Công ty TNHH Thương mại và Đầu tư Hoà An với tỷ lệ sở hữu khoảng 6% vốn điều lệ. Phần còn lại phân bổ cho các nhà đầu tư cá nhân, cán bộ công nhân viên và một tỷ lệ nhỏ nhà đầu tư nước ngoài.
Vào thời điểm giữa năm 2018, các nhà đầu tư nước ngoài nắm giữ khoảng 3,05% vốn của VEAM. Trải qua các năm giao dịch trên UPCoM, tỷ lệ này thu hẹp dần xuống còn khoảng 1,4% vào giữa năm 2026. Mặc dù tỷ lệ nắm giữ của khối ngoại không lớn, nhưng mức trần sở hữu nước ngoài (room ngoại) của VEA trong suốt nhiều năm qua luôn được duy trì ở mức tối đa 49%, tạo điều kiện cho các quỹ đầu tư ngoại tìm kiếm cơ hội gom cổ phiếu khi có thanh khoản.
Tuy nhiên, một biến cố pháp lý bất ngờ đã xảy ra vào ngày 23/9/2026. Uỷ ban Chứng khoán Nhà nước đã ban hành Công văn số 9261/UBCK-PTTT thông báo về việc điều chỉnh tỷ lệ sở hữu nước ngoài tối đa của mã cổ phiếu VEA từ 49% chính thức về mức 0%. Quyết định này được căn cứ theo các quy định mới tại Nghị định số 245/2025/NĐ-CP ngày 11/9/2025 của Chính phủ quy định về điều kiện tiếp cận thị trường của nhà đầu tư nước ngoài, do VEAM có đăng ký một số ngành nghề kinh doanh thuộc diện hạn chế tiếp cận thị trường đối với khối ngoại.
Việc khoá room ngoại về 0% có tác động sâu rộng tới tính thanh khoản của VEA. Các nhà đầu tư nước ngoài đang nắm giữ 1,4% cổ phần hiện hữu vẫn được quyền tiếp tục nắm giữ hoặc bán ra trên sàn giao dịch, nhưng tuyệt đối không một nhà đầu tư ngoại nào được phép mua thêm cổ phiếu VEA. Cổ phiếu VEA do đó chính thức trở thành một tài sản chỉ dành riêng cho dòng vốn nội địa. Đồng thời, do Bộ Công Thương đã nắm giữ 88,47% vốn, lượng cổ phiếu trôi nổi tự do (free-float) thực tế trên thị trường của VEAM chỉ còn tối đa khoảng 11,53% vốn điều lệ [ước tính của vwealth: 100% − 88,47% = 11,53%], tương đương khoảng 153 triệu cổ phiếu. Sự cô đặc này giải thích vì sao thanh khoản hàng ngày của VEA trên UPCoM thường ở mức khiêm tốn so với quy mô vốn hoá khổng lồ của doanh nghiệp.
Ê-kíp 2024: Chủ tịch Ngô Khải Hoàn, TGĐ Nguyễn Hoàng Giang — cùng đến từ Bộ Công Thương
Năm 2024 ghi dấu mốc kiện toàn toàn diện thượng tầng lãnh đạo của VEAM sau khi xuất hiện những biến cố nhân sự. Ngày 20/6/2024, Đại hội đồng cổ đông thường niên của VEAM đã tiến hành bầu bổ sung bốn thành viên Hội đồng quản trị nhiệm kỳ 2022–2027 gồm: ông Ngô Khải Hoàn, ông Nguyễn Hoàng Giang, bà Nguyễn Thị Hoa và bà Trần Thị Nguyệt; đồng thời miễn nhiệm tư cách thành viên HĐQT đối với ông Phan Phạm Hà, bà Nguyễn Thị Nga và ông Nguyễn Khắc Hải (nguyên Chủ tịch HĐQT).
Điểm đáng chú ý nhất ở ê-kíp lãnh đạo mới là cả hai nhân sự đứng đầu đều được điều động trực tiếp từ các cơ quan quản lý đầu não của Bộ Công Thương. Ông Ngô Khải Hoàn, người được HĐQT bầu giữ chức vụ Chủ tịch HĐQT VEAM, nguyên là Phó Vụ trưởng Vụ Công nghiệp — cơ quan trực tiếp theo dõi, hoạch định chính sách phát triển ngành công nghiệp ô tô, cơ khí và chế tạo của Việt Nam. Trong khi đó, ông Nguyễn Hoàng Giang, người được bổ nhiệm làm Thành viên HĐQT kiêm Tổng Giám đốc VEAM, nguyên là Phó Vụ trưởng Vụ Kế hoạch – Tài chính của Bộ Công Thương, một cán bộ có chuyên môn sâu về quản lý vốn nhà nước, tài chính doanh nghiệp và kiểm toán.
Sự hiện diện của hai cán bộ lãnh đạo từ Bộ Công Thương đã định hình rõ nét phong cách điều hành mới tại VEAM từ nửa cuối năm 2024 đến năm 2026: tăng cường kỷ cương quản trị, minh bạch hoá thông tin, đặt nhiệm vụ bảo toàn và phát triển vốn nhà nước lên hàng đầu. Người thực hiện công bố thông tin chính thức của tổng công ty hiện nay là Phó Tổng Giám đốc Phạm Anh Tuấn. Về chính sách đãi ngộ, theo Nghị quyết ĐHĐCĐ số 01/NQ-ĐHĐCĐ ngày 15/6/2026, tổng mức quyết toán quỹ tiền lương, thù lao của Hội đồng quản trị và Ban Kiểm soát năm 2025 là 9.375.833.739 đồng (đạt 107,5% so với kế hoạch đã duyệt); kế hoạch chi trả cho năm 2026 được thông qua ở mức 7.929.600.000 đồng.
Các vụ án có thật: Trách nhiệm quản lý vốn và nguyên tắc suy đoán vô tội
Khi tìm hiểu về VEAM, một nhà đầu tư cẩn trọng không thể bỏ qua các thông tin pháp lý liên quan đến một số cựu cán bộ lãnh đạo qua các thời kỳ. Đây là những sự kiện có thật đã được báo chí chính thống và các cơ quan tư pháp công bố, phản ánh những lỗ hổng trong công tác quản lý tài sản nhà nước giai đoạn trước cổ phần hoá cũng như trong giai đoạn chuyển tiếp. Việc nhìn nhận các sự kiện này cần được thực hiện một cách khách quan, trung thực và tuân thủ chặt chẽ nguyên tắc suy đoán vô tội theo quy định pháp luật.
Vụ án lớn đầu tiên đã được Tòa án nhân dân TP Hà Nội đưa ra xét xử sơ thẩm công khai và tuyên án vào ngày 24/5/2022 đối với 17 bị cáo về tội “Vi phạm quy định về quản lý, sử dụng tài sản nhà nước gây thất thoát, lãng phí” (theo Điều 219 Bộ luật Hình sự). Hội đồng xét xử đã tuyên phạt ông Trần Ngọc Hà (nguyên Chủ tịch Hội đồng thành viên kiêm nguyên Tổng Giám đốc VEAM) 11 năm tù và buộc bồi thường dân sự khoảng 52 tỷ đồng; ông Lâm Chí Quang (nguyên Tổng Giám đốc VEAM) 8 năm tù; và ông Vũ Từ Công (nguyên Kế toán trưởng VEAM) 6 năm tù. Bản án xác định rõ các sai phạm xảy ra trong giai đoạn 2011–2013 khi các cựu lãnh đạo thực hiện bảo lãnh vay vốn ngân hàng trái quy định tổng số tiền 193 tỷ đồng cho công ty con là Công ty Cổ phần Vận tải và Thương mại VEAM (Vetranco, VEAM nắm 51% vốn), dẫn tới thiệt hại hơn 65 tỷ đồng do Vetranco không có khả năng hoàn trả; đồng thời đầu tư hơn 66 tỷ đồng vào dự án nghiên cứu phát triển máy kéo cỡ trung và dự án xe tay lái nghịch xuất khẩu sang Sri Lanka bị tạm dừng thực hiện, gây thất thoát vốn.
Vụ việc thứ hai liên quan đến đất đai: ngày 18/2/2022, Cơ quan Cảnh sát điều tra Bộ Công an (C03) đã khởi tố vụ án, khởi tố bị can đối với ông Lâm Chí Quang (nguyên Chủ tịch HĐQT VEAM), ông Nguyễn Thanh Giang (nguyên Tổng Giám đốc VEAM) và ông Đào Huấn Ngữ (nguyên Giám đốc Công ty Đúc số 1) để điều tra các hành vi sai phạm liên quan đến quyền quản lý, sử dụng khu đất diện tích 8.930,9 m² tại địa chỉ số 220 Bình Thới, Phường 14, Quận 11, TP.HCM.
Đến tháng 10/2023, Cơ quan An ninh điều tra tiếp tục tiến hành khởi tố bị can đối với ông Nguyễn Thanh Giang (áp dụng biện pháp ngăn chặn cấm đi khỏi nơi cư trú) và thực hiện lệnh tạm giam đối với ông Hồ Mạnh Tuấn (nguyên Phó Tổng Giám đốc VEAM) để làm rõ trách nhiệm trong các hoạt động quản lý tại tổng công ty. Tiếp đó, vào các ngày 10–12/6/2024, Công an TP Hà Nội đã khởi tố, bắt tạm giam ông Phan Phạm Hà (nguyên Tổng Giám đốc VEAM) và ông Nghiêm Trọng Thăng (nguyên Chánh văn phòng VEAM) về tội “Lợi dụng chức vụ, quyền hạn trong khi thi hành công vụ” theo quy định tại khoản 3 Điều 356 Bộ luật Hình sự, với cáo buộc liên quan đến việc nâng khống giá trị hợp đồng dịch vụ và lập hồ sơ thanh toán tiếp khách sai quy định, gây thiệt hại một số tỷ đồng. Ngày 11/6/2024, HĐQT VEAM đã lập tức ban hành quyết định miễn nhiệm chức danh Tổng Giám đốc đối với ông Phan Phạm Hà và miễn nhiệm Kế toán trưởng đối với bà Nguyễn Thị Mai Hương.
Nhà đầu tư cần hiểu rõ rằng, ngoại trừ bản án sơ thẩm năm 2022 đã có hiệu lực đối với ông Trần Ngọc Hà và các cá nhân liên quan, các vụ án khởi tố từ năm 2022 đến 2024 nêu trên đối với các cựu nhân sự vẫn đang nằm trong các giai đoạn điều tra, truy tố hoặc chưa có bản án có hiệu lực pháp luật. Mọi cá nhân đều được bảo đảm nguyên tắc suy đoán vô tội cho đến khi có phán quyết cuối cùng của toà án. Ý nghĩa quan trọng đối với cổ phiếu VEA là: các vụ án này phản ánh giai đoạn tổng rà soát và thanh lọc toàn diện các sai phạm tồn đọng lịch sử dưới sự chỉ đạo của cơ quan quản lý, dọn đường cho bộ máy mới thiết lập lại trật tự quản trị doanh nghiệp.
Thoái vốn nhà nước: “Tiếp tục chờ và tuân thủ” — kỳ vọng chưa có lịch trình
Trong giới đầu tư chứng khoán, “game thoái vốn nhà nước” luôn là một trong những chủ đề hấp dẫn nhất tạo ra các đợt tăng giá đột biến. Nhiều cổ đông mua VEA từng đặt kỳ vọng rằng, một khi Nhà nước quyết định thoái vốn giảm tỷ lệ từ 88,47% xuống mức 51% (hoặc thoái toàn bộ), lượng cổ phần khổng lồ kèm theo quyền kiểm soát nguồn cổ tức của Honda, Toyota, Ford sẽ thu hút các tập đoàn tài chính lớn tham gia đấu giá với mức giá cao ngất ngưởng.
Tuy nhiên, thực tế tại Đại hội đồng cổ đông thường niên ngày 15/6/2026 đã cho thấy một bức tranh hoàn toàn khác. Khi được cổ đông chất vấn trực tiếp về tiến độ và kế hoạch thoái vốn của Nhà nước, Chủ tịch HĐQT Ngô Khải Hoàn đã trả lời dứt khoát: VEAM là doanh nghiệp do Bộ Công Thương đại diện chủ sở hữu phần vốn chi phối, do đó việc thoái vốn, thời điểm thoái vốn và tỷ lệ thoái vốn thuộc toàn quyền quyết định của các cơ quan có thẩm quyền và Chính phủ. Tổng công ty tiếp tục chờ đợi và nghiêm túc thực hiện khi có quyết định, hướng dẫn chính thức; hiện tại chưa có bất kỳ lộ trình hay văn bản cụ thể nào được ban hành.
Điều này có nghĩa là, với những ai đang cân nhắc việc mua cổ phiếu VEA chỉ vì kỳ vọng vào một đợt thoái vốn nhà nước diễn ra trong ngắn hạn, đó có thể là một kỳ vọng thiếu thực tế. Nhà đầu tư cần xác định VEAM vẫn sẽ vận hành dưới sự chỉ đạo trực tiếp của Bộ Công Thương trong nhiều năm tới, và giá trị cốt lõi của cổ phiếu vẫn nằm ở dòng tiền cổ tức chia về hàng năm chứ không phải câu chuyện đầu cơ thoái vốn.
Bảng dưới đây tóm tắt cơ cấu cổ đông và danh sách các nhân sự chủ chốt trong ban lãnh đạo VEAM hiện nay:
| Tên cổ đông / Lãnh đạo | Vai trò / Chức vụ hiện tại | Tỷ lệ sở hữu / Ghi chú quản trị | Nguồn tài liệu |
|---|---|---|---|
| Bộ Công Thương | Cổ đông đại diện phần vốn Nhà nước | 88,47% vốn điều lệ (11.755 tỷ đồng mệnh giá) | VietnamFinance, Báo Văn Hóa |
| Cổ đông nước ngoài | Khối nhà đầu tư nước ngoài | ~1,4% (Room ngoại khoá 0% từ 23/9/2026) | Báo Pháp Luật |
| Công ty TNHH TM&ĐT Hoà An | Cổ đông lớn (ghi nhận 2018) | 6% vốn điều lệ | VietnamNet |
| Ông Ngô Khải Hoàn | Chủ tịch Hội đồng quản trị | Bổ nhiệm từ 20/6/2024; nguyên Phó Vụ trưởng Vụ Công nghiệp | Doanh Nghiệp & Hội Nhập |
| Ông Nguyễn Hoàng Giang | Thành viên HĐQT kiêm Tổng Giám đốc | Bổ nhiệm từ 20/6/2024; nguyên Phó Vụ trưởng Vụ KH-TC | Doanh Nghiệp & Hội Nhập |
| Bà Nguyễn Thị Hoa | Thành viên Hội đồng quản trị | Bầu bổ sung nhiệm kỳ 2022–2027 từ ngày 20/6/2024 | Doanh Nghiệp & Hội Nhập |
| Bà Trần Thị Nguyệt | Thành viên Hội đồng quản trị | Bầu bổ sung nhiệm kỳ 2022–2027 từ ngày 20/6/2024 | Doanh Nghiệp & Hội Nhập |
| Ông Phạm Anh Tuấn | Phó Tổng Giám đốc | Người đại diện công bố thông tin (CBTT 16/6/2026) | veamcorp.com |
Hai cỗ máy trong một công ty: liên doanh hái ra tiền và mảng cơ khí tự làm
Để hiểu cặn kẽ giá trị của VEAM, bạn cần hình dung doanh nghiệp này như một thực thể có hai cơ thể sống cùng tồn tại dưới một mái nhà. Một bên là “cỗ máy tài chính” vô cùng nhàn nhã: VEAM sở hữu phần vốn góp chiến lược tại ba liên doanh ô tô và xe máy hàng đầu thế giới, nơi các kỹ sư và chuyên gia Nhật Bản, Mỹ ngày đêm vận hành dây chuyền sản xuất để mang về hàng nghìn tỷ đồng cổ tức đều đặn. Bên còn lại là “cỗ máy sản xuất cơ khí truyền thống” gồm hàng chục nhà máy, xưởng đúc, xưởng dập với hàng nghìn công nhân, miệt mài gọt giũa từng bánh răng, trục khuỷu, lắp ráp xe tải nhưng biên lợi nhuận lại vô cùng nhọc nhằn. Bức tranh đối lập giữa hai mảng này chính là chìa khóa định hình toàn bộ cấu trúc kinh doanh của VEA.
Honda Việt Nam: “Con gà đẻ trứng vàng” mang về gần 6.000 tỷ cổ tức mỗi năm
Trong danh mục đầu tư tài chính của VEAM, Công ty Honda Việt Nam (HVN) chính là viên kim cương sáng giá nhất, đóng vai trò nguồn cung cấp dòng tiền sống còn cho toàn bộ tổng công ty. Được thành lập theo giấy phép đầu tư cấp năm 1996 với thời hạn hoạt động 30 năm (đáo hạn giai đoạn một vào năm 2026), Honda Việt Nam là sự liên kết giữa ba cổ đông: Tập đoàn Honda Motor Nhật Bản nắm giữ 42%, Công ty Asian Honda Motor nắm giữ 28% (tổng phần vốn của phía Honda là 70%), và VEAM đại diện phía Việt Nam nắm giữ 30% vốn điều lệ. Tổng vốn đầu tư đăng ký vào liên doanh này đạt xấp xỉ 627 triệu USD.
Sau ba thập kỷ xây dựng và phát triển, Honda Việt Nam đã thiết lập một đế chế công nghiệp khó có đối thủ nào sánh kịp trên dải đất hình chữ S. Liên doanh hiện sở hữu ba nhà máy sản xuất xe máy quy mô lớn với tổng công suất thiết kế đạt 2,75 triệu xe mỗi năm (trong đó nhà máy số 2 đi vào hoạt động năm 2008 và nhà máy số 3 đặt tại tỉnh Ninh Bình khánh thành năm 2014), cùng với một nhà máy sản xuất ô tô tại tỉnh Vĩnh Phúc có công suất khoảng 35.000 xe mỗi năm. Tổng lực lượng lao động phục vụ trong hệ sinh thái của Honda Việt Nam lên tới khoảng 10.000 người. Đáng kinh ngạc hơn cả, tính đến hết năm 2025, Honda Việt Nam đã sản xuất lũy kế hơn 40 triệu xe máy, xuất khẩu gần 2,4 triệu xe nguyên chiếc ra thị trường quốc tế với tổng kim ngạch xuất khẩu vượt mốc 2,8 tỷ USD. Tỷ lệ nội địa hoá các dòng xe máy của Honda đạt trên 96% — một con số kỷ lục trong ngành công nghiệp chế tạo Việt Nam.
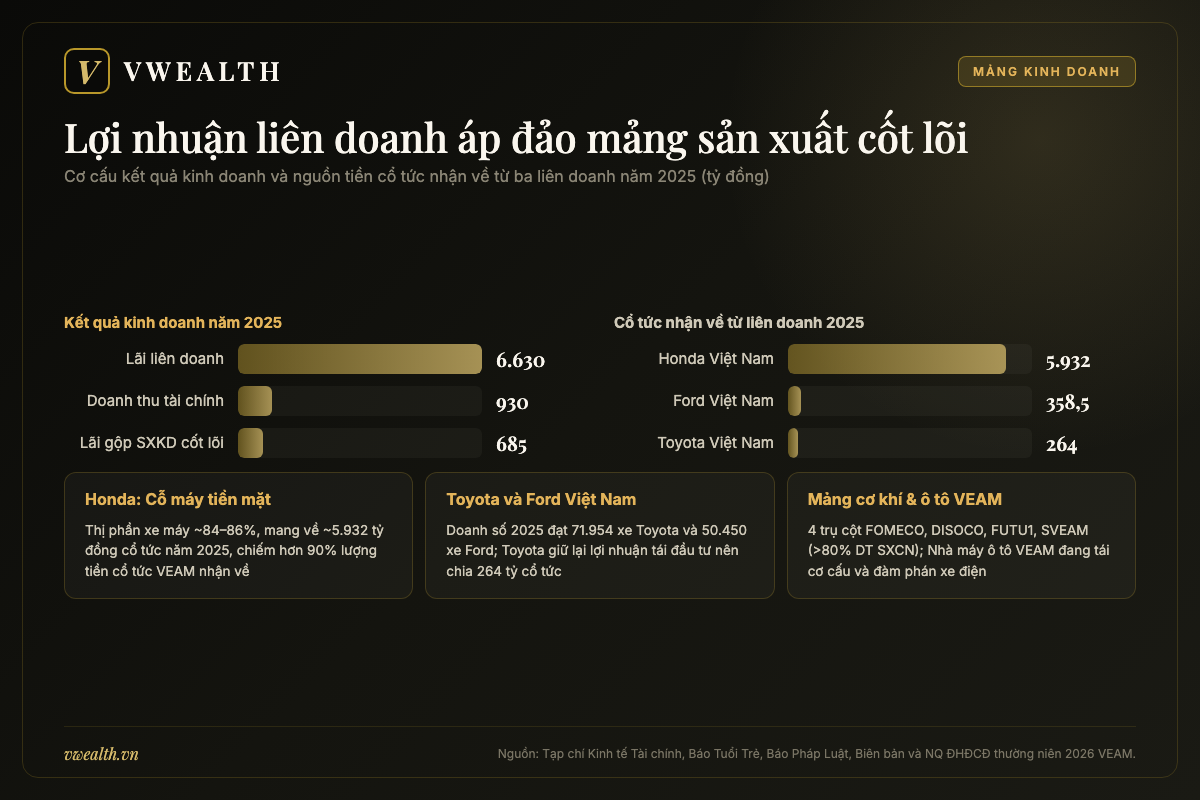
Vị thế áp đảo ấy mang lại cho Honda Việt Nam thị phần dao động từ 84,1% (theo số liệu Chủ tịch HĐQT Ngô Khải Hoàn công bố tại ĐHĐCĐ 2026, loại trừ xe dưới 50cc) đến 85,9% tổng lượng xe máy bán ra của các thành viên VAMM. Một thị trường gần 100 triệu dân mà có tới hơn 80% người mua xe máy chọn thương hiệu Honda đã biến liên doanh này thành một cỗ máy in tiền hoàn hảo. Năm 2025, Honda Việt Nam đã chuyển về cho VEAM khoản tiền cổ tức và lợi nhuận được chia lên tới khoảng 5.932 tỷ đồng, tăng khoảng 17% so với năm 2024. Nếu tính lũy kế từ khi VEAM lên sàn UPCoM năm 2018 cho đến hết 6 tháng đầu năm 2026, riêng một mình Honda Việt Nam đã rót vào két sắt công ty mẹ VEAM gần 48.000 tỷ đồng tiền mặt (theo số liệu thống kê của VietnamFinance). Phép tính đơn giản cho thấy: trong tổng số 6.554 tỷ đồng tiền cổ tức mà ba liên doanh trả cho VEAM trong năm 2025, riêng phần của Honda Việt Nam đã chiếm tới 90,5% [ước tính của vwealth: 5.932 ÷ 6.554 ≈ 90,51%].
Toyota Việt Nam và Ford Việt Nam: Hai mắt xích quan trọng trên thị trường ô tô
Mặc dù xe máy là nguồn tạo tiền chủ lực, hai “tấm vé vàng” còn lại trong phân khúc ô tô du lịch và xe thương mại cũng đóng góp những giá trị chiến lược không thể xem nhẹ. Đầu tiên là Công ty Ô tô Toyota Việt Nam (TMV), nơi VEAM nắm giữ 20% vốn điều lệ trực tiếp từ năm 1995. Toyota từ lâu đã là biểu tượng của thị trường xe hơi Việt Nam với các dòng xe bền bỉ, tiết kiệm nhiên liệu và giữ giá. Trong năm 2025, theo số liệu của Hiệp hội các Nhà sản xuất Ô tô Việt Nam (VAMA), Toyota Việt Nam tiếp tục giữ vững vị trí dẫn đầu toàn thị trường với tổng lượng tiêu thụ đạt 71.954 xe.
Tuy nhiên, dòng tiền cổ tức từ Toyota Việt Nam chảy về VEAM trong năm 2025 lại ghi nhận mức sụt giảm khá mạnh, chỉ đạt hơn 264 tỷ đồng. Nguyên nhân không phải do Toyota kinh doanh thua lỗ, mà do hội đồng quản trị của liên doanh đã thống nhất giữ lại phần lớn lợi nhuận tích lũy để chuẩn bị nguồn vốn cho chu kỳ tái đầu tư lớn, nâng cấp dây chuyền sản xuất và nghiên cứu phát triển các dòng xe thế hệ mới. Dù vậy, tính lũy kế trong giai đoạn từ 2018 đến hết tháng 6/2026, Toyota Việt Nam vẫn là nguồn đóng góp lớn thứ hai khi chuyển về cho VEAM gần 4.920 tỷ đồng tiền cổ tức.
Mắt xích thứ ba là Công ty TNHH Ford Việt Nam, nơi VEAM nắm giữ 25% vốn điều lệ gián tiếp thông qua công ty con 100% vốn là Công ty TNHH MTV Diesel Sông Công (DISOCO). Ford là thương hiệu dẫn đầu tuyệt đối ở các phân khúc xe bán tải (với dòng xe biểu tượng Ford Ranger) và xe thể thao đa dụng SUV tầm trung (Ford Everest). Năm 2025, Ford Việt Nam ghi nhận doanh số ấn tượng với 50.450 xe được bàn giao tới tay khách hàng, củng cố vị thế vững chắc trong top đầu thị trường. Về mặt dòng tiền, liên doanh này đã chi trả 358,5 tỷ đồng cổ tức cho VEAM trong năm 2025, và lũy kế từ 2018 đến nửa đầu năm 2026 đạt khoảng 1.470 tỷ đồng.
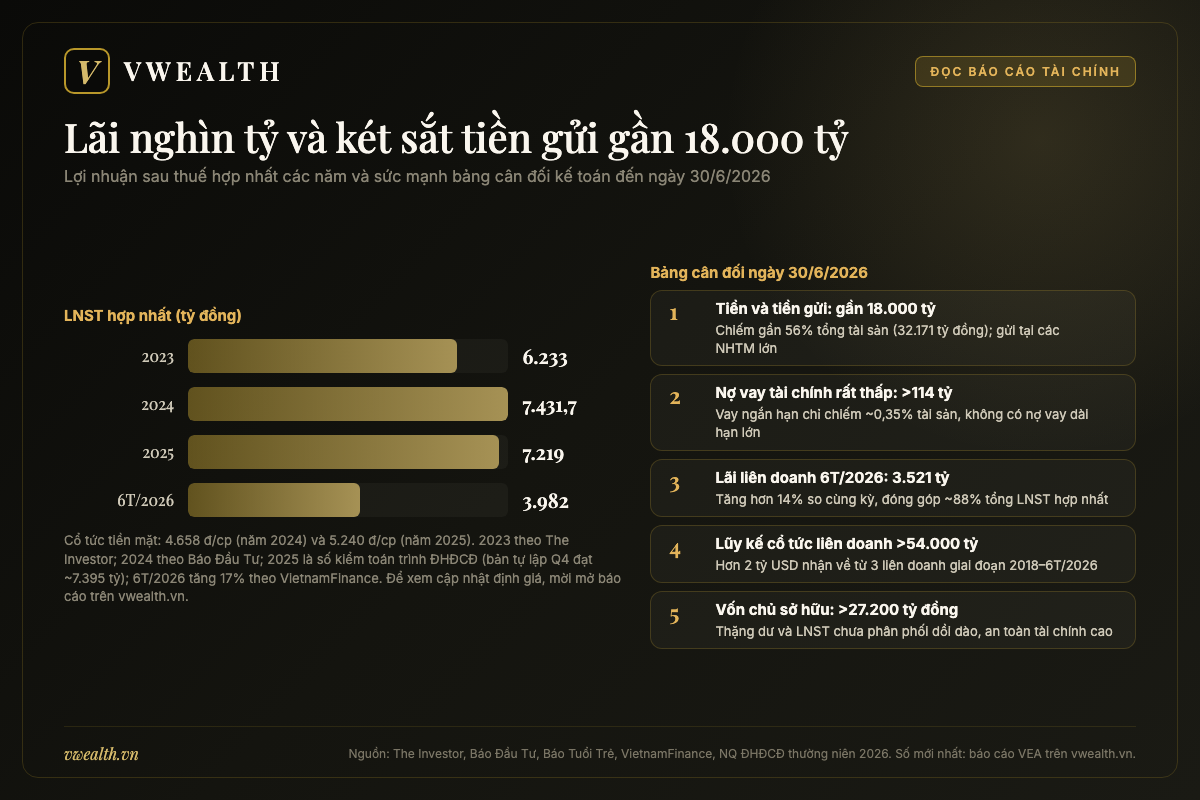
Tổng cộng trong năm 2025, ba liên doanh mang lại cho VEAM 6.554 tỷ đồng tiền mặt, tương đương mỗi ngày mở cửa VEAM thu về gần 18 tỷ đồng tiền cổ tức. Về mặt vị thế thị trường, theo báo cáo tại ĐHĐCĐ thường niên năm 2026, thị phần cộng gộp của các liên doanh mà VEAM góp vốn đã đạt 49,9% toàn thị trường ô tô Việt Nam, tăng 3 điểm phần trăm so với năm trước. Và tính chung từ năm 2018 đến hết tháng 6/2026, tổng dòng tiền cổ tức lũy kế mà VEAM gặt hái từ bộ ba Honda – Toyota – Ford đã vượt mốc 54.000 tỷ đồng.
Nghịch lý lợi nhuận: Lãi liên doanh 6.630 tỷ so với lãi gộp sản xuất 685 tỷ
Khi lật giở từng trang báo cáo kết quả hoạt động kinh doanh hợp nhất năm 2025 của VEAM, bất kỳ chuyên gia tài chính nào cũng phải dừng lại trước một sự chênh lệch đến mức phi lý giữa hoạt động tự sản xuất và hoạt động đầu tư liên kết. Năm 2025, doanh thu thuần hợp nhất của toàn tổng công ty đạt khoảng 4.465 tỷ đồng (theo báo cáo ĐHĐCĐ) đến 4.466 tỷ đồng (theo BCTC quý IV), tăng khoảng 8,8% đến 9% so với năm 2024. Với quy mô doanh thu hơn bốn nghìn tỷ từ việc bán máy cày, phụ tùng kim loại và xe tải, tổng lợi nhuận gộp mà các nhà máy của VEAM tạo ra sau khi trừ đi giá vốn chỉ vỏn vẹn khoảng 685 tỷ đồng.
Thế nhưng, dòng chỉ tiêu tiếp theo — “Phần lãi hoặc lỗ trong công ty liên doanh, liên kết” — lại ghi nhận con số khổng lồ lên tới 6.630 tỷ đồng (theo báo cáo ĐHĐCĐ) hoặc 6.625 tỷ đồng (theo BCTC quý IV). Con số lãi từ liên kết này gấp tới 9,7 lần toàn bộ lợi nhuận gộp của mảng sản xuất cốt lõi! Nhờ khoản lãi liên kết này cộng thêm doanh thu tài chính từ tiền gửi ngân hàng đạt 930 tỷ đồng, lợi nhuận sau thuế hợp nhất của VEAM năm 2025 đạt mức 7.219 tỷ đồng (bản kiểm toán trình ĐHĐCĐ) hoặc 7.395 tỷ đồng (bản tự lập quý IV). Nếu làm một phép tính so sánh tỷ trọng, khoản lãi từ ba liên doanh chiếm tới xấp xỉ 91,8% tổng lợi nhuận ròng hợp nhất của cả tập đoàn [ước tính của vwealth: 6.630 ÷ 7.219 ≈ 91,84%].
Về mặt kỹ thuật hạch toán, VEAM áp dụng phương pháp vốn chủ sở hữu (Equity Method) theo Chuẩn mực Kế toán Việt Nam số 07 đối với các khoản đầu tư vào công ty liên doanh, liên kết. Theo phương pháp này, mỗi quý, VEAM sẽ ghi nhận một khoản doanh thu tài chính/lãi liên kết tương ứng với tỷ lệ sở hữu (30% tại Honda, 20% tại Toyota, 25% tại Ford) nhân với lợi nhuận sau thuế mà các liên doanh này làm ra trong kỳ. Lợi nhuận này phản ánh năng lực tạo ra của cải thực tế của các liên doanh, nhưng nó xuất hiện trên báo cáo kết quả kinh doanh dưới dạng lợi nhuận kế toán. Chỉ khi nào các liên doanh ra nghị quyết chia cổ tức bằng tiền mặt và thực hiện chuyển khoản vào tài khoản ngân hàng của VEAM, dòng tiền thực mới được hiện thực hóa vào lưu chuyển tiền tệ hoạt động đầu tư. Để hiểu sâu hơn cách phân biệt giữa lợi nhuận kế toán ghi nhận trên giấy và dòng tiền thực tế, bạn có thể tham khảo bài viết về kỹ thuật bắt lợi nhuận ảo trên báo cáo lưu chuyển tiền tệ mà chúng tôi đã chia sẻ.
Mảng công nghiệp hỗ trợ: Bốn trụ cột FOMECO, DISOCO, FUTU1 và SVEAM
Đằng sau cái bóng khổng lồ của các liên doanh FDI, mảng sản xuất cơ khí tự thân của VEAM đang có những nỗ lực tái thiết rất đáng ghi nhận, đặc biệt là trong lĩnh vực công nghiệp hỗ trợ. Công nghiệp hỗ trợ của VEAM chuyên sản xuất các chi tiết dập, đúc, gia công cơ khí chính xác như trục khuỷu, bánh răng, vòng bi, chi tiết động cơ cung ứng cho các hãng lắp ráp xe máy và ô tô trong nước cũng như xuất khẩu.
Trong toàn bộ hệ thống hơn một chục công ty con, kết quả sản xuất công nghiệp tập trung phần lớn vào “bốn trụ cột” cốt lõi gồm: Công ty Cổ phần Cơ khí Phổ Yên (FOMECO), Công ty TNHH MTV Diesel Sông Công (DISOCO), Công ty Cổ phần Phụ tùng Máy số 1 (FUTU1) và Tổng công ty Máy nông nghiệp Miền Nam (SVEAM). Báo cáo tại ĐHĐCĐ 2026 cho biết bốn đơn vị này đóng góp trên 80% tổng doanh thu sản xuất công nghiệp của toàn tổng công ty năm 2025. Bước sang 6 tháng đầu năm 2026, nhóm này tiếp tục duy trì tỷ trọng chiếm khoảng 75% doanh thu công nghiệp.
Điểm sáng nổi bật nhất trong nửa đầu năm 2026 là sự tăng trưởng ấn tượng của các dòng sản phẩm linh kiện. Doanh thu mảng công nghiệp hỗ trợ 6 tháng đầu năm 2026 đạt 1.385,9 tỷ đồng, tăng 18% so với cùng kỳ và chiếm khoảng 55% tổng doanh thu công nghiệp toàn tổng công ty. Trong đó, phân khúc phụ tùng ô tô bứt phá ngoạn mục đạt 60,2 tỷ đồng (tăng tới 101% so cùng kỳ), phân khúc phụ tùng động cơ tăng 44%, và phụ tùng xe máy tăng 12%. Hai đơn vị ghi nhận quy mô doanh thu dẫn đầu là FOMECO đạt 626 tỷ đồng và DISOCO đạt 549 tỷ đồng. Đáng mừng hơn, trong 6 tháng đầu năm 2026, toàn bộ các đơn vị thành viên đều không bị lỗ; những đơn vị từng chìm trong thua lỗ nhiều năm trước như TAMAC, Cơ khí Trần Hưng Đạo hay VCN đều đã kinh doanh có lãi, trong đó Cơ khí Trần Hưng Đạo chính thức cắt lỗ thành công.
Nhà máy Ô tô VEAM (VM): Nỗ lực dọn kho và mục tiêu xe tải năm 2030
Nếu có một đơn vị nào khiến ban lãnh đạo VEAM trăn trở nhiều nhất trong thập kỷ qua, thì đó chính là Nhà máy Ô tô VEAM (VM) tọa lạc tại thị xã Bỉm Sơn, tỉnh Thanh Hoá. Được đầu tư hàng nghìn tỷ đồng với kỳ vọng trở thành trung tâm sản xuất xe tải hàng đầu Việt Nam sở hữu các dây chuyền dập tấm vỏ lớn, hàn robot tự động và sơn nhúng tĩnh điện hiện đại, nhưng VM lại rơi vào cảnh khốn đốn kéo dài. Nguyên nhân chủ yếu xuất phát từ sai lầm trong việc lập kế hoạch nhập khẩu ồ ạt linh kiện và lắp ráp hàng nghìn xe tải đạt tiêu chuẩn khí thải Euro 2 trước khi quy chuẩn Euro 4 và sau này là Euro 5 chính thức áp dụng bắt buộc, dẫn tới việc hàng nghìn xe bị tồn kho, phơi nắng phơi sương suốt nhiều năm và bị kiểm toán yêu cầu trích lập dự phòng giảm giá nặng nề.
Dưới sự chỉ đạo quyết liệt của bộ máy lãnh đạo mới, công cuộc “dọn kho” lịch sử đã mang lại những kết quả đột phá. Trong năm 2025, VEAM đã tổ chức đấu giá thành công và bàn giao hơn 1.600 xe ô tô tồn kho lâu năm, thu hồi dòng tiền quý giá và giải phóng mặt bằng nhà xưởng. Bước sang 6 tháng đầu năm 2026, Nhà máy VM ghi nhận sự hồi sinh mạnh mẽ: giá trị sản xuất công nghiệp đạt 154,2 tỷ đồng (tăng 70% so cùng kỳ), tổng doanh thu đạt 316,2 tỷ đồng (tăng vọt 257%), và số lượng xe tiêu thụ đạt 1.316 xe (tăng tới 316%). Lượng xe bán ra này bao gồm 718 xe sản xuất mới đạt chuẩn khí thải Euro 5 và các dòng xe điện thế hệ mới, kết hợp tiêu thụ 598 xe tồn kho cũ; đồng thời VM đã hoàn tất đấu giá dứt điểm 141 xe tồn mang nhãn hiệu Changan.
Trong 6 tháng cuối năm 2026, VM đặt mục tiêu đưa ra thị trường các mẫu xe tải nhẹ K01S, xe tải T25 với chiều dài thùng hàng 2,8 mét tối ưu cho vận tải đô thị, cùng các dòng xe năng lượng sạch gồm xe tải điện VEK1 và xe van điện VEK2. Trong Kế hoạch 5 năm 2026–2030 trình đại hội, VEAM khẳng định tiếp tục coi ô tô tải là ngành kinh doanh trọng tâm, hướng tới mục tiêu đạt sản lượng từ 7.000 đến 8.000 xe vào năm 2030, đồng thời tích cực đàm phán nhận gia công sản xuất cho các hãng xe ngoại để tận dụng tối đa công suất máy móc dập hàn sẵn có.
Mảng máy nông nghiệp: Vùng trũng phục hồi chậm và bài toán đầu ra
Đối lập với nhịp đập hồi sinh của xe tải và phụ tùng ô tô, mảng máy nông nghiệp truyền thống — cái nôi khai sinh ra thương hiệu VEAM — lại đang chứng kiến sự trầm lắng kéo dài. Tại các vùng đồng bằng trọng điểm như Đồng bằng sông Cửu Long và Đồng bằng sông Hồng, nhu cầu máy nông nghiệp đã dịch chuyển hoàn toàn sang các thiết bị cơ giới hóa hiện đại công suất lớn như máy kéo bốn bánh cabin kín, máy cấy tự động và máy gặt đập liên hợp đa năng. Ở phân khúc này, các thương hiệu nhập khẩu đã qua sử dụng từ Nhật Bản (như Kubota, Yanmar bãi) và các sản phẩm giá siêu rẻ từ Trung Quốc chiếm ưu thế áp đảo về mẫu mã và giá bán, khiến các sản phẩm máy nông nghiệp của VEAM rất khó cạnh tranh.
Báo cáo hoạt động 6 tháng đầu năm 2026 thừa nhận mảng máy nông nghiệp phục hồi rất chậm, hiện tổng công ty vẫn còn tồn đọng 113 máy kéo mang nhãn hiệu ISEKI chưa tiêu thụ được. Hoạt động xuất khẩu máy móc cơ khí trong nửa đầu năm 2026 chỉ đạt khoảng 20,5 triệu USD (tương đương 55% kế hoạch cả năm nhưng giảm 8% so với cùng kỳ năm 2025), với các thị trường chính vẫn bó hẹp trong khu vực Đông Nam Á như Myanmar, Malaysia và Philippines.
Để thích ứng với thời cuộc, Tổng công ty Máy nông nghiệp Miền Nam (SVEAM) đang chuyển hướng tập trung thử nghiệm các dòng động cơ điện công suất từ 1,5 kW đến 25 kW dùng cho máy bơm nước, máy xới đất và phương tiện nông nghiệp cỡ nhỏ nhằm thay thế dần động cơ nổ chạy xăng dầu truyền thống. Đồng thời, VEAM đang xúc tiến mang các sản phẩm mẫu tham gia các sự kiện triển lãm cơ khí lớn như Autotech và Vimexpo 2026 để tìm kiếm bạn hàng mới, quyết tâm không để mảng máy nông nghiệp trở thành gánh nặng bào mòn lợi nhuận chung.
Dưới đây là bảng tổng hợp và so sánh chi tiết vị thế của ba liên doanh chủ lực mang lại nguồn thu cổ tức cho VEAM:
| Liên doanh | Năm bắt đầu góp vốn | Tỷ lệ sở hữu của VEAM | Doanh số xe năm 2025 (xe) | Cổ tức trả cho VEAM năm 2025 (tỷ đồng) | Cổ tức lũy kế 2018–6T/2026 (tỷ đồng) |
|---|---|---|---|---|---|
| Honda Việt Nam | 1996 | 30% (trực tiếp) | Thị phần xe máy ~84–86% | ~5.932 | Gần 48.000 |
| Toyota Việt Nam | 1995 | 20% (trực tiếp) | 71.954 (dẫn đầu VAMA) | >264 (giữ lại đầu tư) | Gần 4.920 |
| Ford Việt Nam | 1995 | 25% (qua DISOCO) | 50.450 (top đầu xe bán tải/SUV) | 358,5 | ~1.470 |
| Tổng cộng ba liên doanh | 1995–1996 | Vốn gốc >1.020 tỷ | Thị phần ô tô 49,9% | ~6.554 (~18 tỷ/ngày) | >54.000 (>2 tỷ USD) |
Ngành ô tô – xe máy Việt Nam và cú rẽ xe điện: lợi thế của VEAM có còn?
Để đánh giá triển vọng tương lai của bất kỳ cổ phiếu nào, việc phân tích nội tại doanh nghiệp thôi chưa bao giờ là đủ; bạn bắt buộc phải đặt doanh nghiệp đó vào dòng chảy biến động của cả ngành công nghiệp. Với VEAM, câu hỏi này càng trở nên cấp bách bởi toàn bộ ngành giao thông vận tải đường bộ Việt Nam đang bước vào một cuộc cách mạng mang tính thế kỷ: cuộc chuyển dịch từ động cơ đốt trong sử dụng nhiên liệu hóa thạch sang các phương tiện năng lượng xanh như xe điện và xe hybrid. Liệu những lợi thế độc quyền mà VEAM được hưởng suốt 30 năm qua có bị cuốn phăng trước làn sóng chuyển đổi này?
Bức tranh thị trường ô tô Việt Nam 2025: Toyota, Ford dẫn dắt
Năm 2025 đánh dấu một năm khởi sắc của thị trường ô tô Việt Nam sau giai đoạn trầm lắng do ảnh hưởng suy thoái kinh tế. Theo báo cáo chính thức được Hiệp hội các Nhà sản xuất Ô tô Việt Nam (VAMA) công bố ngày 13/01/2026, toàn thị trường ô tô trong nước đã tiêu thụ đạt 375.736 xe các loại, tăng trưởng hai con số ở mức 10,5% so với năm 2024. Sự phục hồi của nền kinh tế, tầng lớp trung lưu gia tăng nhanh chóng cùng mạng lưới đường cao tốc Bắc – Nam dần hoàn thiện đã tạo động lực mạnh mẽ thúc đẩy người dân sở hữu ô tô cá nhân.
Trong bức tranh chung rực rỡ ấy, hai liên doanh mà VEAM góp vốn giữ vai trò đầu tàu dẫn dắt. Toyota Việt Nam tiếp tục khẳng định vị thế thương hiệu ô tô số một tại Việt Nam với tổng lượng xe bán ra đạt 71.954 xe. Trong khi đó, Ford Việt Nam đứng vững chãi ở nhóm đầu với 50.450 xe được bàn giao. Theo báo cáo tại ĐHĐCĐ thường niên 2026, thị phần cộng gộp của các liên doanh mà VEAM sở hữu cổ phần đã đạt tới 49,9% toàn thị trường ô tô Việt Nam, tăng 3 điểm phần trăm so với năm trước. Nghĩa là cứ hai chiếc xe ô tô mới lăn bánh trên đường phố Việt Nam trong năm 2025 thì có một chiếc được sản xuất hoặc phân phối bởi các liên doanh của VEAM.
Vị thế thượng nguồn vững chắc này tạo cho VEAM một lợi thế phòng thủ hoàn toàn vượt trội so với các doanh nghiệp niêm yết thuần về thương mại phân phối xe hay dịch vụ hạ tầng ô tô khác trên sàn chứng khoán. Chẳng hạn, nếu như các doanh nghiệp đại lý như Hoàng Huy (cổ phiếu HHS) hay các đơn vị vận hành hạ tầng thu phí và dịch vụ xe hơi như Tasco (cổ phiếu HUT) phải chịu áp lực cạnh tranh khốc liệt về chiết khấu hoa hồng và chi phí mặt bằng đại lý, thì VEAM ở vị thế cổ đông nhà sản xuất gốc, thu tiền cổ tức trực tiếp từ chính sách giá bán buôn của hãng sản xuất.
Thách thức xe máy xăng: Áp lực siết khí thải và sự chững lại của Honda
Nếu như mảng ô tô mang lại nhiều gam màu tươi sáng, thì mảng xe máy — nguồn cung cấp tới 90,5% tiền cổ tức cho VEAM năm 2025 — lại đang phải đối mặt với một “cơn gió ngược” khổng lồ. Xe máy xăng truyền thống, thứ phương tiện từng là biểu tượng làm giàu cho Honda suốt ba thập kỷ qua, đang bước vào giai đoạn bão hòa và chịu áp lực cực lớn từ các chính sách bảo vệ môi trường của Chính phủ và các thành phố lớn.
Biến số mang tính bước ngoặt chính là việc Thủ đô Hà Nội chính thức bắt đầu lộ trình hạn chế xe máy xăng từ năm 2026 tại một số khu vực nội thành trung tâm nhằm giảm thiểu ô nhiễm không khí. Tác động của chính sách này diễn ra ngay lập tức trên thị trường tiêu dùng: tâm lý người dân tại các đô thị lớn bắt đầu dao động, xuất hiện xu hướng hoãn kế hoạch mua sắm xe máy chạy xăng mới để nghe ngóng quy định cụ thể hoặc cân nhắc chuyển hẳn sang các phương tiện xanh. Chính ban lãnh đạo cấp cao của Tập đoàn Honda Motor tại Nhật Bản cũng đã thừa nhận trên truyền thông quốc tế rằng chính sách hạn chế phương tiện dùng xăng tại các đô thị của Việt Nam đã tạo nên sự chần chừ rõ rệt ở người tiêu dùng trong nước.
Hệ quả phản ánh thẳng vào số liệu kinh doanh: theo ghi nhận của các báo tài chính, doanh số bán xe máy của Honda Việt Nam trong những tháng cuối năm 2025 đã sụt giảm từ 10% đến 15% so với cùng kỳ năm trước. Trước đó, báo cáo của Công ty Chứng khoán SSI cũng chỉ ra rằng doanh số xe máy của Honda trong quý 3/2025 đã giảm 7% so cùng kỳ. Trước áp lực thị trường, Honda Việt Nam đã phải chủ động hạ mục tiêu sản lượng cả năm khoảng 200.000 xe máy, tương đương cắt giảm khoảng 10% quy mô sản xuất thường niên. Khi một doanh nghiệp đã chiếm tới gần 86% thị phần xe máy như Honda bị sụt giảm sản lượng, đó là tín hiệu cho thấy cỗ máy tạo tiền của VEAM khó lòng duy trì tốc độ tăng trưởng phi mã như những năm trước.
Cơn lốc xe điện: VinFast bán hơn 406.000 xe và thế cờ mới của xe máy điện
Trong khi Honda Việt Nam đang phải loay hoay trước bài toán hạn chế xe máy xăng, thì một thế lực mới đã trỗi dậy làm thay đổi vĩnh viễn bức tranh phương tiện hai bánh: các nhà sản xuất xe máy điện. Đi đầu trong làn sóng này là thương hiệu xe điện quốc dân VinFast.
Số liệu thị trường năm 2025 cho thấy một sự bùng nổ chưa từng có: VinFast đã bán ra hơn 406.000 xe máy điện trong năm 2025, ghi nhận mức tăng trưởng gấp khoảng 5 lần so với năm trước, qua đó chính thức vươn lên chiếm lĩnh vị trí số một tuyệt đối tại phân khúc xe máy điện Việt Nam. Với hệ sinh thái trạm sạc phủ rộng khắp các tỉnh thành, chính sách thuê bao pin linh hoạt và dải sản phẩm trải dài từ phổ thông đến cao cấp, VinFast cùng với các thương hiệu ngoại nhập như Yadea đang nhanh chóng chiếm trọn cảm tình của thế hệ người tiêu dùng trẻ.
Ở chiều ngược lại, sự chuyển dịch của “ông vua xe máy” Honda diễn ra tương đối thận trọng. Các mẫu xe máy điện mang thương hiệu Honda được giới thiệu tại thị trường Việt Nam có mức giá bán cao hơn từ 18% đến 20% so với các sản phẩm xe điện tương đương của VinFast hay Yadea, tạo nên một rào cản tài chính không nhỏ đối với người tiêu dùng phổ thông. Đáng ngại hơn từ góc nhìn của một cổ đông nhận cổ tức như VEAM: biên lợi nhuận của các dòng xe máy điện trong giai đoạn đầu thâm nhập thị trường thấp hơn rất nhiều so với biên lợi nhuận siêu ngạch của các dòng xe tay ga chạy xăng truyền thống (như SH, Air Blade hay Vision). Để sản xuất một chiếc xe máy điện, liên doanh phải chịu chi phí đắt đỏ cho bộ pin lithium, hệ thống quản lý năng lượng điện tử và khấu hao nghiên cứu phát triển. Do đó, ngay cả khi Honda có thể giành lại thị phần xe điện trong tương lai, lượng tiền mặt ròng dôi dư để chia cổ tức cho VEAM cũng khó lòng duy trì ở mức cao ngất ngưởng như trước.
Lộ trình chuyển đổi xanh của ba liên doanh: Hybrid và xe điện
Dù gặp phải nhiều thách thức, cả ba liên doanh mà VEAM góp vốn đều không đứng ngoài cuộc đua xanh. Tại Đại hội đồng cổ đông thường niên ngày 15/6/2026, ban lãnh đạo VEAM đã cung cấp cho các cổ đông một bức tranh toàn cảnh về chiến lược công nghệ mà các đối tác ngoại đang triển khai để bảo vệ thị phần:
Đối với Honda Việt Nam: Trong phân khúc xe hai bánh, hãng bắt đầu tung ra các dòng sản phẩm xe máy điện mới như mẫu ICON e: (nhắm vào giới học sinh, sinh viên không cần bằng lái) và CUV e: (dòng xe điện đô thị cao cấp có thể đổi pin). Ở phân khúc ô tô, Honda chọn lối đi chắc chắn bằng việc phổ cập công nghệ hybrid xăng lai điện e:HEV trên các dòng xe ăn khách bậc nhất của mình gồm CR-V e:HEV, HR-V e:HEV và mẫu sedan thể thao Civic e:HEV, kết hợp giữa khả năng tiết kiệm nhiên liệu vượt trội với sự tiện lợi không phụ thuộc vào hạ tầng trạm sạc công cộng.
Đối với Toyota Việt Nam: Hãng xe Nhật Bản kiên định với chiến lược dẫn đầu phân khúc xe hybrid (HEV) tại Việt Nam. Không một hãng xe nào trên thị trường sở hữu dải sản phẩm hybrid đa dạng như Toyota: từ các dòng SUV đô thị Yaris Cross HEV, Corolla Cross HEV, sedan hạng sang Corolla Altis HEV, Camry HEV cho đến xe đa dụng MPV gia đình Innova Cross HEV và dòng xe thương gia cao cấp Alphard HEV. Chiến lược hybrid giúp Toyota đáp ứng trúng nhu cầu của nhóm khách hàng muốn tiết kiệm xăng và giảm phát thải nhưng chưa sẵn sàng chuyển hẳn sang xe thuần điện do lo ngại hạ tầng sạc đường dài.
Đối với Ford Việt Nam: Hãng xe Mỹ đã chính thức đưa dòng xe thuần điện thể thao toàn cầu Mustang Mach-E về giới thiệu tại thị trường Việt Nam để khẳng định đẳng cấp công nghệ, đồng thời công bố chiến lược ưu tiên nghiên cứu, ứng dụng các hệ thống truyền động hybrid trên các dòng xe thương mại và SUV chủ lực trong giai đoạn 2026–2030.
Tuy nhiên, nhà đầu tư của VEA cần ghi nhớ một quy luật kinh tế cốt lõi: chuyển đổi công nghệ đồng nghĩa với việc các liên doanh phải đổ một lượng vốn đầu tư khổng lồ vào khuôn mẫu mới, dây chuyền lắp ráp pin và đào tạo lại nhân lực. Đó chính là lý do vì sao Toyota Việt Nam đã quyết định giữ lại phần lớn lợi nhuận tích lũy năm 2025 (khiến cổ tức trả cho VEAM giảm về 264 tỷ đồng), và cũng là nguồn cơn để VEAM cùng các đối tác chuẩn bị cho kế hoạch đầu tư trị giá khoảng 260 triệu USD giai đoạn 2026–2029 từ nguồn lợi nhuận giữ lại nhằm phục vụ cho cuộc chuyển mình công nghệ này.
Cơ khí nội địa và cơ hội quốc phòng, lưỡng dụng theo chỉ đạo Bộ Công Thương
Giữa cơn lốc chuyển đổi phương tiện xanh của ngành dân dụng, mảng cơ khí nội địa do các công ty con của VEAM tự tay vận hành lại đang tìm thấy một lối đi chiến lược mới từ sự định hướng của cơ quan chủ quản nhà nước. Ngày 23/7/2026, Thứ trưởng Bộ Công Thương Phan Thị Thắng đã có buổi làm việc chính thức tại trụ sở VEAM để rà soát tình hình sản xuất kinh doanh và định hướng chiến lược tương lai cho tổng công ty.
Tại buổi làm việc, Thứ trưởng Phan Thị Thắng đã biểu dương những nỗ lực bứt phá của VEAM trong việc giải phóng dứt điểm lượng xe tồn kho nhiều năm, đồng thời đưa ra chỉ đạo mang tính định hướng chiến lược then chốt: VEAM cần phát huy tối đa bề dày truyền thống và cơ sở vật chất sẵn có về đúc kim loại, gia công cơ khí chính xác, dập tấm lớn của các đơn vị thành viên để nghiên cứu, phát triển các sản phẩm cơ khí phục vụ cho Bộ Quốc phòng, Bộ Công an và các sản phẩm công nghiệp mang tính lưỡng dụng (phục vụ kết hợp cả mục đích dân sự lẫn bảo đảm an ninh quốc phòng).
Đây là một hướng đi vô cùng thiết thực đối với một tổng công ty quốc doanh như VEAM. Khác với thị trường dân dụng nơi các sản phẩm cơ khí phải cạnh tranh từng đồng giá bán với hàng nhập lậu và hàng giá rẻ, các đơn hàng cơ khí phục vụ an ninh quốc phòng luôn đòi hỏi tính bảo mật, chất lượng vật liệu nghiêm ngặt và sự ổn định dài hạn. Năng lực gia công cơ khí nặng của Diesel Sông Công (DISOCO), kỹ thuật sản xuất bánh răng phụ tùng của Phụ tùng Máy số 1 (FUTU1) hay công nghệ dập vòng bi của Cơ khí Phổ Yên (FOMECO) hoàn toàn đáp ứng được các tiêu chuẩn này. Nếu khai thác thành công phân khúc lưỡng dụng và quốc phòng, các nhà máy của VEAM sẽ có thêm nguồn doanh thu tự thân ổn định, giảm bớt sự phụ thuộc một chiều vào sự thăng trầm của thị trường tiêu thụ ô tô xe máy dân sinh.
Đọc báo cáo tài chính VEAM: lãi nghìn tỷ, tiền gửi 18.000 tỷ và những khoản ngoại trừ
Đối với giới phân tích chuyên nghiệp, đọc báo cáo tài chính của VEAM vừa là một trải nghiệm thú vị vừa là một bài kiểm tra tính kiên nhẫn. Thú vị là bởi bạn hiếm khi tìm thấy một doanh nghiệp nào trên sàn chứng khoán Việt Nam có lượng tiền gửi ngân hàng lớn đến vậy, đòn bẩy nợ vay thấp đến thế và dòng cổ tức tiền mặt chảy về đều như vắt chanh. Nhưng kiên nhẫn là vì bạn phải bóc tách từng tầng lớp dự phòng nợ xấu, những khoản chi phí quản lý phình to đột biến và đặc biệt là bốn dấu hoa thị ngoại trừ của đơn vị kiểm toán độc lập — thứ đã níu chân VEA trên sàn UPCoM suốt tám năm qua.
Hành trình lợi nhuận 2023–2025: Duy trì mức đỉnh trên 7.000 tỷ đồng
Giai đoạn ba năm 2023–2025 chứng kiến sự ổn định đáng kinh ngạc về quy mô lợi nhuận của VEAM bất chấp những biến động dữ dội của nền kinh tế vĩ mô toàn cầu. Năm 2023, giữa lúc thị trường tiêu thụ ô tô xe máy trầm lắng sau đại dịch, VEAM vẫn ghi nhận doanh thu thuần hợp nhất đạt khoảng gần 4.000 tỷ đồng và lợi nhuận sau thuế hợp nhất đạt 6.233 tỷ đồng (giảm 18% so với mức đỉnh của năm 2022). Đến cuối năm 2023, tổng lượng tiền gửi ngân hàng của tổng công ty đã tích lũy lên tới 12.913 tỷ đồng.
Bước sang năm 2024, hoạt động kinh doanh bứt phá mạnh mẽ: doanh thu thuần hợp nhất đạt 4.103,4 tỷ đồng (tăng 8% so với năm 2023), và lợi nhuận sau thuế hợp nhất thiết lập đỉnh cao mới với 7.431,7 tỷ đồng, ghi nhận mức tăng trưởng 19% so với năm trước. Đây là kết quả của sự bùng nổ doanh số từ cả ba liên doanh xe hơi và xe máy.
Đến năm tài chính 2025, VEAM tiếp tục duy trì mặt bằng lợi nhuận trên bảy nghìn tỷ. Doanh thu thuần hợp nhất cả năm đạt 4.465 tỷ đồng (theo báo cáo ĐHĐCĐ) hoặc 4.466 tỷ đồng (theo BCTC quý IV tự lập), tăng khoảng 8,8% đến 9%. Về lợi nhuận sau thuế hợp nhất, có một sự chênh lệch nhỏ giữa các bản báo cáo cần được giải thích rõ: theo Báo cáo tài chính quý IV/2025 tự lập được báo Tuổi Trẻ phản ánh, LNST hợp nhất đạt hơn 7.395 tỷ đồng (tương đương bình quân mỗi ngày làm ra hơn 20,3 tỷ đồng lãi ròng); tuy nhiên, theo Báo cáo tài chính kiểm toán hợp nhất chính thức được Hội đồng quản trị trình tại ĐHĐCĐ thường niên ngày 15/6/2026 (được Tạp chí Kinh tế Tài chính đưa tin), LNST hợp nhất là 7.219 tỷ đồng (bằng 97% năm trước). Sự chênh lệch khoảng 176 tỷ đồng này chủ yếu xuất phát từ việc sau kiểm toán, tổng công ty đã trích lập bổ sung chi phí dự phòng nợ phải thu khó đòi thêm khoảng 155 tỷ đồng và điều chỉnh chi phí quản lý doanh nghiệp. Trong đó, phần lãi từ các công ty liên doanh, liên kết đạt khoảng 6.625 đến 6.630 tỷ đồng.
Xét riêng kết quả kinh doanh của công ty mẹ VEAM năm 2025 — nơi trực tiếp nhận tiền cổ tức và thực hiện chia lại cho cổ đông — các chỉ tiêu đều vượt xa kế hoạch ĐHĐCĐ giao. Tổng doanh thu công ty mẹ đạt 8.051,1 tỷ đồng (đạt 118% so với năm 2024 và 113% kế hoạch); trong đó doanh thu tài chính đạt 7.497,6 tỷ đồng (đạt 115% so 2024 và 112% KH). Doanh thu thuần bán hàng và dịch vụ đạt 553,5 tỷ đồng (175% năm 2024, 123% KH). Lợi nhuận trước thuế công ty mẹ đạt 7.150,6 tỷ đồng và lợi nhuận sau thuế đạt 7.005,7 tỷ đồng (đạt 112% so với năm 2024 và 111% kế hoạch năm). Một kết quả kinh doanh vô cùng rực rỡ xét trên phương diện dòng tiền thu về.
Bức tranh 6 tháng đầu năm 2026: Công ty mẹ bứt tốc vượt kế hoạch cả năm
Bước sang năm 2026, đà tăng trưởng tiếp tục được khẳng định qua các con số tài chính của hai quý đầu năm. Trong quý 1/2026, theo dữ liệu từ VnBusiness, lợi nhuận sau thuế hợp nhất của VEAM đạt 1.742 tỷ đồng, tăng tới 38% so với cùng kỳ năm 2025; LNST công ty mẹ tăng 35,9%; phần lãi từ công ty liên doanh liên kết đạt 1.531,2 tỷ đồng, tăng 39%.
Đến quý 2/2026, theo phản ánh của VietnamFinance, doanh thu thuần hợp nhất đạt hơn 1.297 tỷ đồng (tăng 24,6% so với cùng kỳ); lợi nhuận sau thuế hợp nhất đạt khoảng 2.218 tỷ đồng (tăng 4%); trong đó phần LNST thuộc về cổ đông công ty mẹ đạt 2.210 tỷ đồng. Lũy kế 6 tháng đầu năm 2026, doanh thu thuần hợp nhất đạt hơn 2.571 tỷ đồng (tăng 23%); lợi nhuận sau thuế hợp nhất đạt 3.982 tỷ đồng (tăng gần 17% so với 6 tháng đầu năm 2025). Trong đó, lãi từ công ty liên doanh, liên kết mang về 3.521 tỷ đồng (tăng hơn 14% so cùng kỳ), tiếp tục đóng góp tới gần 88% tổng lợi nhuận sau thuế của toàn hệ thống. Doanh thu tài chính hợp nhất đạt hơn 287 tỷ đồng, phần lớn đến từ lãi tiền gửi ngân hàng.
Cú bứt phá ngoạn mục nhất diễn ra ở báo cáo tài chính của riêng công ty mẹ VEAM 6 tháng đầu năm 2026 (được ghi nhận trong buổi làm việc chính thức với Bộ Công Thương ngày 23/7/2026): doanh thu bán hàng và cung cấp dịch vụ đạt 419,2 tỷ đồng (tăng 122% so cùng kỳ); doanh thu tài chính đạt tới 6.684,7 tỷ đồng (đạt 99% kế hoạch cả năm); lợi nhuận trước thuế đạt 6.635,1 tỷ đồng (đạt 103% kế hoạch năm); và lợi nhuận sau thuế đạt 6.545,3 tỷ đồng (đạt 104% kế hoạch cả năm ĐHĐCĐ giao là 6.312,1 tỷ đồng). Như vậy chỉ sau nửa năm, công ty mẹ VEAM đã chính thức “về đích” kế hoạch lợi nhuận của cả năm 2026! Động lực chính tạo nên cú nhảy vọt này là việc Honda Việt Nam đã chuyển về cho VEAM hơn 6.183 tỷ đồng tiền cổ tức ngay trong 6 tháng đầu năm.
Lưu ý cập nhật: Tính đến ngày 28/10/2026, trên cổng thông tin công bố của VEAM mới đăng tải báo cáo tài chính bán niên soát xét năm 2026, công ty chưa công bố báo cáo tài chính quý III/2026. Do đó, toàn bộ nhận định tài chính trong bài viết được căn cứ chuẩn xác trên số liệu 6 tháng đầu năm 2026 đã qua soát xét.
Bảng cân đối kế toán “ngập trong tiền”: 18.000 tỷ đồng tiền gửi và nợ vay tượng trưng
Nếu bạn muốn tìm một hình mẫu chuẩn mực về bảng cân đối kế toán siêu an toàn, hãy nhìn vào cơ cấu tài sản của VEAM. Tại thời điểm 31/12/2025, tổng tài sản hợp nhất của VEAM đạt 28.542 tỷ đồng, tăng 3% so với đầu năm. Trong đó, lượng tiền mặt và các khoản đầu tư tài chính ngắn hạn lên tới 14.166 tỷ đồng, chiếm tới 49,6% tổng tài sản. Riêng tiền gửi tiết kiệm có kỳ hạn tại các ngân hàng thương mại đạt 13.766 tỷ đồng, được chia nhỏ và gửi an toàn tại các ngân hàng thương mại cổ phần quốc doanh hàng đầu như Agribank, BIDV, Vietcombank và VietinBank. Hàng tồn kho chỉ ghi nhận 1.151 tỷ đồng (giảm 8% và chỉ chiếm khoảng 4% tổng tài sản). Ở phía nguồn vốn, nợ phải trả chỉ hơn 1.325 tỷ đồng, trong khi vốn chủ sở hữu đạt tới 27.217 tỷ đồng, trong đó khoản lợi nhuận sau thuế chưa phân phối tích lũy lên tới 13.718 tỷ đồng.
Đến ngày 30/6/2026, quy mô tài sản của VEAM tiếp tục phình to lên mức kỷ lục: tổng tài sản hợp nhất vượt mốc 32.171 tỷ đồng, tăng gần 4.000 tỷ đồng chỉ sau đúng 6 tháng đầu năm. Sự gia tăng tài sản này hoàn toàn nằm ở khoản mục tiền và tiền gửi ngân hàng, khi con số này vọt lên mức gần 18.000 tỷ đồng (trong đó riêng lãi tiền gửi thu về trong 6 tháng đã đạt khoảng 535 tỷ đồng). Đặt cạnh khoản tiền gửi 18.000 tỷ đồng, tổng dư nợ vay tài chính ngắn hạn của toàn bộ tổng công ty chỉ vỏn vẹn hơn 114 tỷ đồng, còn nợ dài hạn gần như bằng 0. Tỷ lệ tiền mặt trên nợ vay lên tới hơn 150 lần [ước tính của vwealth: 18.000 ÷ 114 ≈ 157,8 lần]. VEAM hoàn toàn miễn nhiễm trước mọi rủi ro thanh khoản hay biến động lãi suất trên thị trường tiền tệ.
Chính sách cổ tức tiền mặt kỷ lục: Dòng tiền dồi dào chảy về túi cổ đông
Chính lượng tiền mặt tích lũy khổng lồ không cần tái đầu tư lớn đã giúp VEAM duy trì một chính sách chi trả cổ tức tiền mặt đều đặn và hào phóng bậc nhất sàn chứng khoán. Không có cổ phiếu thưởng, không có phát hành tăng vốn ép cổ đông nộp thêm tiền, VEAM chỉ chia sẻ lợi ích bằng tiền mặt tươi rói chuyển thẳng vào tài khoản nhà đầu tư.
Nhìn lại lịch sử chi trả cổ tức:
- Năm tài chính 2019: VEAM chi trả cổ tức bằng tiền mặt tỷ lệ 52,529% (tương ứng 5.252,9 đồng/cổ phiếu), tổng số tiền chi ra gần 6.980 tỷ đồng (chốt danh sách ngày 05/1/2021 và chi trả ngày 05/2/2021).
- Năm tài chính 2024: VEAM thực hiện chi trả cổ tức tỷ lệ 46,5808% (tương ứng khoảng 4.658 đồng/cổ phiếu), tổng số tiền chi trả gần 6.190 tỷ đồng trên tổng số 1,3288 tỷ cổ phiếu lưu hành (chốt danh sách ngày 19/11/2025 và chi trả ngày 19/12/2025).
- Năm tài chính 2025: Nghị quyết ĐHĐCĐ thường niên ngày 15/6/2026 đã chính thức thông qua phương án phân phối lợi nhuận với tỷ lệ cổ tức tiền mặt lên tới 52,4% (tương ứng 5.240 đồng cho mỗi cổ phiếu), mức cao nhất trong vòng 4 năm qua. Tổng số tiền chi trả cổ tức năm 2025 lên tới hơn 6.962 tỷ đồng (hoặc 6.963 tỷ đồng tuỳ cách làm tròn). Sau khi trích hơn 40,2 tỷ đồng cho quỹ khen thưởng phúc lợi, lợi nhuận sau thuế chưa phân phối chuyển sang kỳ sau còn lại hơn 2,57 tỷ đồng (trên báo cáo công ty mẹ còn chuyển sau 2.578 tỷ đồng).
Để hiểu rõ hơn về cách các doanh nghiệp tạo ra dòng tiền và cơ chế vận hành của chính sách chi trả lợi nhuận, bạn có thể tham khảo bài viết chuyên sâu của chúng tôi về khái niệm cổ tức là gì. Việc sở hữu một cổ phiếu chi trả 4.658 đồng (2024) và 5.240 đồng (2025) tiền mặt mang lại một tỷ suất sinh lời tiền mặt rất hấp dẫn cho các nhà đầu tư kiên nhẫn. Tuy nhiên, tỷ suất cổ tức thực tế cao hay thấp phụ thuộc vào thị giá mà bạn mua vào tại từng thời điểm; bạn nên mở báo cáo định giá cập nhật trên nền tảng vwealth để có cái nhìn chính xác nhất.
Bốn khoản kiểm toán ngoại trừ: Tảng đá cản đường lên sàn HOSE
Nếu VEAM có một bảng cân đối kế toán “nhung lụa” và nguồn lợi nhuận nghìn tỷ như vậy, tại sao cổ phiếu VEA vẫn chưa thể niêm yết trên HOSE mà lại phải chịu cảnh nằm trong diện cảnh báo trên UPCoM? Câu trả lời nằm ở báo cáo kiểm toán độc lập với bốn khoản ý kiến ngoại trừ kéo dài suốt ba năm liên tiếp mà đơn vị kiểm toán đưa ra:
1. Khoản ngoại trừ về hàng tồn kho (101,8 tỷ đồng): Kiểm toán viên độc lập nêu rõ không thể thu thập được đầy đủ bằng chứng kiểm toán thích hợp để đánh giá tính đầy đủ của khoản dự phòng giảm giá hàng tồn kho đối với số dư 101,8 tỷ đồng hàng tồn kho chậm luân chuyển tại thời điểm khoá sổ. Đây là số hàng hoá, linh kiện tồn đọng qua nhiều năm mà tổng công ty chưa xử lý dứt điểm.
2. Khoản ngoại trừ về chi phí xây dựng cơ bản dở dang (53,5 tỷ đồng): Khoản chi phí 53,5 tỷ đồng này phát sinh từ dự án nghiên cứu phát triển mẫu máy kéo từ giai đoạn trước cổ phần hoá. Mặc dù bản án phúc thẩm của Tòa án nhân dân cấp cao tại Hà Nội đã tuyên buộc các cá nhân liên quan phải hoàn trả toàn bộ số tiền này cho VEAM, nhưng trên sổ sách kế toán, tổng công ty vẫn chưa thực hiện điều chỉnh chuyển số dư này sang khoản mục phải thu khác và chưa trích lập dự phòng rủi ro theo đúng quy định của chuẩn mực kế toán hiện hành.
3. Khoản ngoại trừ về công nợ phải trả (446,6 tỷ đồng): Kiểm toán viên chỉ ra khoản công nợ phải trả có giá trị lên tới 446,6 tỷ đồng chưa được đối chiếu hoặc chưa nhận được thư xác nhận đầy đủ từ các chủ nợ, nhà cung cấp tại ngày kết thúc kỳ kế toán.
4. Khoản ngoại trừ về chi phí trả trước và góp vốn đầu tư (103,6 tỷ đồng): Bao gồm 58,5 tỷ đồng chi phí trả trước dài hạn và 45,1 tỷ đồng giá trị đầu tư góp vốn vào đơn vị khác mà kiểm toán viên không đủ cơ sở để đánh giá khả năng thu hồi thực tế của các khoản tiền này.
Tổng giá trị của bốn nhóm ngoại trừ kiểm toán nêu trên là khoảng 705,5 tỷ đồng [ước tính của vwealth: 101,8 + 53,5 + 446,6 + 58,5 + 45,1 = 705,5 tỷ đồng]. So với quy mô tổng tài sản hơn 32.171 tỷ đồng của VEAM, con số 705,5 tỷ đồng chỉ chiếm khoảng 2,19% [ước tính của vwealth: 705,5 ÷ 32.171 ≈ 2,19%]. Về mặt tỷ trọng, đây là tỷ lệ rất nhỏ và hoàn toàn không đe dọa đến khả năng hoạt động liên tục của doanh nghiệp. Tuy nhiên, theo quy chế niêm yết của Sở Giao dịch Chứng khoán TP.HCM (HOSE), doanh nghiệp muốn nộp hồ sơ niêm yết bắt buộc báo cáo tài chính năm gần nhất phải nhận được ý kiến chấp nhận toàn phần (Clean Opinion). Khi nào bốn “hạt sạn” kiểm toán mang tính lịch sử này chưa được cơ quan chức năng phê duyệt quyết toán và xử lý dứt điểm trên sổ sách, cánh cửa lên sàn HOSE của VEA vẫn sẽ tiếp tục khép lại.
Chi phí quản lý phình to, dự phòng phải thu 800 tỷ và các vụ truy thu thuế
Bên cạnh các khoản ngoại trừ, báo cáo tài chính năm 2025 cũng bộc lộ gánh nặng dọn dẹp các di sản quá khứ thông qua khoản mục chi phí quản lý doanh nghiệp. Trong năm 2025, chi phí quản lý doanh nghiệp hợp nhất của VEAM đã tăng vọt lên mức 694,7 tỷ đồng, tăng gần 208 tỷ đồng (tương đương tăng khoảng 42,7%) so với mức 486,6 tỷ đồng của năm 2024.
Tại phiên họp ĐHĐCĐ thường niên 2026, bà Nguyễn Thị Hoa (Thành viên HĐQT) và đại diện đơn vị kiểm toán độc lập đã giải trình chi tiết: trong số gần 208 tỷ đồng chi phí quản lý tăng thêm, có tới khoảng 161 tỷ đồng (chiếm xấp xỉ 80% mức tăng) là chi phí trích lập bổ sung dự phòng nợ phải thu khó đòi. Tính đến ngày 31/12/2025, tổng số dư trích lập dự phòng phải thu khó đòi trên bảng cân đối kế toán hợp nhất đã lên tới khoảng 800 tỷ đồng, tăng khoảng 155 tỷ đồng so với mức 645 tỷ đồng hồi đầu năm. Đây là các khoản nợ tồn đọng khó đòi kéo dài nhiều năm tại các công ty con như Công ty Cổ phần Vận tải VEAM và Công ty Cơ khí Trần Hưng Đạo, cùng các khoản nợ đang nằm trong quá trình tranh chấp tố tụng. Ngoài ra, tổng công ty còn ghi nhận chi phí khác 35,5 tỷ đồng và lỗ khác 23,2 tỷ đồng do thanh lý tài sản cũ; đồng thời tiếp tục phải gánh chi phí khấu hao và lãi vay tại dự án Nhà máy gang MATEXIM đang đắp chiếu.
Chưa dừng lại ở đó, rủi ro thuế phát sinh từ quá khứ cũng là một điểm cần lưu tâm. Vào tháng 6/2026, Cục Thuế đã ban hành quyết định truy thu thuế thu nhập doanh nghiệp do kê khai thiếu từ năm tài chính 2010 cùng với tiền chậm nộp đối với VEAM với tổng số tiền khoảng 18,44 tỷ đồng (tổng công ty không bị xử phạt vi phạm hành chính do đã hết thời hiệu xử phạt). Trước đó, vào tháng 3/2019, Cục Hải quan TP Hà Nội cũng từng ra quyết định ấn định thuế số tiền lên tới hơn 352 tỷ đồng đối với VEAM do lỗi khai sai mã HS linh kiện nhập khẩu (thời điểm báo chí đưa tin tổng công ty đã nộp 172,9 tỷ đồng, số còn lại 179,5 tỷ đồng). Những sự kiện này cho thấy quá trình dọn dẹp sổ sách của VEAM vẫn cần thêm thời gian để hoàn toàn thanh thoát.
Dưới đây là bảng tổng hợp các chỉ tiêu tài chính cơ bản của VEAM giai đoạn 2023 đến 6 tháng đầu năm 2026:
| Chỉ tiêu tài chính (tỷ đồng) | Năm 2023 | Năm 2024 | Năm 2025 | 6 tháng đầu năm 2026 | Nguồn tài liệu |
|---|---|---|---|---|---|
| Doanh thu thuần hợp nhất | — | 4.103,4 | 4.465 (ĐHĐCĐ) / 4.466 (Q4) | >2.571 (+23%) | Báo Đầu Tư, Tuổi Trẻ, VietnamFinance |
| Lãi từ công ty liên doanh, liên kết | — | — | ~6.625–6.630 | 3.521 (+14%) | Tạp chí Kinh tế Tài chính, VietnamFinance |
| LNST hợp nhất | 6.233 | 7.431,7 | 7.219 (ĐHĐCĐ) / 7.395 (Q4) | 3.982 (+17%) | The Investor, Báo Đầu Tư, ĐHĐCĐ 2026 |
| LNST công ty mẹ | — | — | 7.005,7 | 6.545,3 (vượt KH cả năm) | NQ ĐHĐCĐ 2026, Báo Bộ Công Thương |
| Tiền và tiền gửi ngân hàng | 12.913 | — | ~13.766 (ngắn hạn 14.166) | Gần 18.000 | Tuổi Trẻ, VietnamFinance |
| Cổ tức tiền mặt thực hiện (đ/cp) | — | 4.658 (46,58%) | 5.240 (52,4%) | Chờ phân phối cả năm | Báo Văn Hóa, NQ ĐHĐCĐ 2026 |
Kế hoạch 2026 và chiến lược 2026–2030: VEAM muốn bớt sống nhờ cổ tức
Một doanh nghiệp dù có lượng tiền gửi ngân hàng lên tới 18.000 tỷ đồng và dòng cổ tức hàng năm ổn định đến đâu thì việc “ngồi mát ăn bát vàng” mãi mãi cũng không phải là chiến lược phát triển bền vững. Ban lãnh đạo mới của VEAM hiểu rất rõ điều đó. Dưới áp lực từ cơ quan chủ quản là Bộ Công Thương và làn sóng biến động của thị trường phương tiện giao thông, VEAM đang bước vào một cuộc đại phẫu chiến lược: vừa đặt kế hoạch kinh doanh thận trọng để thích ứng với chu kỳ tái đầu tư của các liên doanh FDI, vừa chủ động xây dựng đề án tái cơ cấu 2026–2030 nhằm đưa mảng cơ khí tự thân vươn lên thành một trụ cột vững chãi.
Kế hoạch kinh doanh 2026: Đặt mục tiêu thận trọng khi đối tác tái đầu tư
Tại phiên họp thường niên ngày 15/6/2026, Đại hội đồng cổ đông của VEAM đã chính thức thông qua Nghị quyết số 01/NQ-ĐHĐCĐ phê duyệt kế hoạch sản xuất kinh doanh năm 2026. Điểm đáng chú ý đầu tiên là việc ban lãnh đạo chủ động đề xuất một kế hoạch kinh doanh đầy thận trọng đối với công ty mẹ:
- Tổng doanh thu kế hoạch của công ty mẹ: Đặt mục tiêu 7.655,4 tỷ đồng, bằng 95% so với mức thực hiện 8.051,1 tỷ đồng của năm 2025.
- Doanh thu tài chính công ty mẹ: Kế hoạch 6.742,0 tỷ đồng, bằng 90% so với con số 7.497,6 tỷ đồng thực hiện trong năm 2025.
- Doanh thu thuần sản xuất kinh doanh tự làm: Ngược lại với mảng tài chính, doanh thu sản xuất công nghiệp của công ty mẹ lại đặt kế hoạch tăng trưởng mạnh lên 889,1 tỷ đồng (tăng 62% so với 549,9 tỷ đồng năm 2025); doanh thu thương mại dịch vụ mục tiêu 24,3 tỷ đồng (tăng 675% so với 3,6 tỷ đồng năm 2025). Tổng doanh thu thuần bán hàng và dịch vụ mục tiêu đạt khoảng 913,4 tỷ đồng [ước tính của vwealth: 889,1 + 24,3 = 913,4 tỷ đồng, tăng khoảng 65% so với mức 553,5 tỷ đồng năm 2025].
- Lợi nhuận sau thuế công ty mẹ: Mục tiêu 6.312,1 tỷ đồng, bằng 90% so với mức 7.005,7 tỷ đồng thực hiện năm 2025, tương ứng mức giảm dự kiến khoảng 10%. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) mục tiêu của công ty mẹ vẫn duy trì ở mức ấn tượng 32%.
- Chỉ tiêu hợp nhất toàn tổng công ty: ĐHĐCĐ thông qua kế hoạch doanh thu thuần bán hàng và cung cấp dịch vụ hợp nhất là 4.889,7 tỷ đồng (hoặc 4.900 tỷ đồng theo báo chí phản ánh, tăng khoảng 10% so với mức thực hiện 2025). Đáng chú ý, VEAM tiếp tục truyền thống không công bố kế hoạch chỉ tiêu lợi nhuận sau thuế hợp nhất cho năm 2026.
Nguyên nhân của việc đặt kế hoạch lợi nhuận sụt giảm 10% được ban lãnh đạo và các tổ chức phân tích chỉ rõ: liên doanh xe máy Honda Việt Nam chủ động cắt giảm sản lượng sản xuất trước xu hướng chuyển dịch xe điện của thị trường; trong khi đó Toyota Việt Nam tiếp tục chính sách giữ lại lợi nhuận để đầu tư. Công ty Chứng khoán Vietcap cũng đưa ra dự báo lợi nhuận sau thuế hợp nhất năm 2026 của VEAM sẽ suy giảm do dòng tiền cổ tức chia về từ các công ty liên kết thấp hơn các năm trước. Dù vậy, thực tế kết quả kinh doanh 6 tháng đầu năm 2026 cho thấy công ty mẹ VEAM đã bất ngờ bứt phá đạt LNST lên tới 6.545,3 tỷ đồng (vượt chỉ tiêu cả năm) nhờ việc Honda Việt Nam chuyển cổ tức sớm hơn dự kiến.
Dự án đầu tư 260 triệu USD: Nước cờ mới với đối tác Toyota
Một trong những thông tin chiến lược thu hút sự quan tâm lớn nhất của giới đầu tư tài chính được Báo Nhà Đầu Tư và Báo Pháp Luật tiết lộ: VEAM dự kiến sẽ giải ngân một gói đầu tư quy mô lớn lên tới khoảng 260 triệu USD trong giai đoạn từ năm 2026 đến năm 2029. Nguồn vốn phục vụ cho dự án này hoàn toàn được trích từ nguồn lợi nhuận giữ lại tích lũy dồi dào của tổng công ty.
Theo các thông tin công bố, kế hoạch đầu tư 260 triệu USD này gắn liền với chiến lược hợp tác sâu rộng cùng đối tác chiến lược Toyota Việt Nam. Để duy trì thị phần dẫn đầu và đón đầu các tiêu chuẩn phát thải khắt khe mới của Chính phủ, Toyota cần nguồn vốn lớn để mở rộng cơ sở hạ tầng nhà máy, lắp đặt dây chuyền công nghệ cao và chuẩn bị nền tảng sản xuất các dòng xe thế hệ mới, trọng tâm là các dòng xe hybrid (HEV) tiết kiệm nhiên liệu.
Nước cờ này cho thấy một sự thay đổi mang tính bản lề trong cách sử dụng vốn của VEAM. Trong nhiều năm trước, ban lãnh đạo VEAM chỉ đơn thuần gom tiền cổ tức về rồi đem toàn bộ gửi ngân hàng ăn lãi suất an toàn (năm 2025 thu về hơn 930 tỷ đồng tiền lãi gửi). Tuy nhiên, lãi tiền gửi ngân hàng là dòng tiền thụ động, không giúp gia tăng vị thế công nghệ. Việc VEAM quyết định trích khoảng 260 triệu USD từ lợi nhuận giữ lại để đồng hành đầu tư cùng Toyota trong chu kỳ 2026–2029 sẽ giúp bảo vệ vững chắc tỷ lệ sở hữu 20% vốn tại liên doanh xe hơi số một Việt Nam, đồng thời bảo đảm dòng lợi nhuận trong tương lai khi thị trường chuyển hẳn sang các dòng xe xanh.
Nhà máy VEAM Auto Thanh Hoá: Đàm phán đối tác chiến lược xe điện Trung Quốc
Song song với kế hoạch đầu tư tại các liên doanh, tương lai của Nhà máy Ô tô VEAM (VM) tại Bỉm Sơn, Thanh Hoá cũng đang được định hình lại một cách quyết liệt. Sau khi đã giải quyết dứt điểm hàng nghìn xe tồn kho cũ, nhiệm vụ cấp bách hiện nay là tìm kiếm công ăn việc làm mới để dây chuyền dập, hàn, sơn tĩnh điện hiện đại trị giá hàng nghìn tỷ đồng không bị lãng phí công suất.
Theo báo cáo tại ĐHĐCĐ thường niên ngày 15/6/2026 và thông tin trên Báo Pháp Luật, VEAM hiện đang trong quá trình tích cực tiến hành đàm phán với một đối tác sản xuất ô tô lớn đến từ Trung Quốc (chưa công bố danh tính thương hiệu cụ thể). Hướng hợp tác chiến lược nhắm tới việc tận dụng hạ tầng nhà xưởng sẵn có của Nhà máy VM Thanh Hoá để liên kết sản xuất và lắp ráp các dòng sản phẩm năng lượng mới, bao gồm: các dòng xe du lịch chạy điện từ 5 đến 7 chỗ ngồi, các dòng xe tải nhẹ và xe tải trung chạy điện, các dòng xe chuyên dụng phục vụ công nghiệp và có thể mở rộng nghiên cứu sang phân khúc xe tải hạng nặng chuyên dùng cho các mỏ khai khoáng.
Đây là một hướng đi vô cùng thực tế và khôn ngoan. Các tập đoàn sản xuất xe điện Trung Quốc hiện sở hữu công nghệ pin và hệ thống truyền động điện hàng đầu thế giới với chi phí sản xuất cực kỳ cạnh tranh, nhưng lại thiếu nhà máy sản xuất lắp ráp có sẵn tại Việt Nam để hưởng các ưu đãi thuế quan nội khối. Bằng việc hợp tác gia công và chia sẻ dây chuyền sản xuất, VEAM vừa không phải gánh chịu rủi ro vốn tự nghiên cứu phát triển công nghệ xe điện từ con số không, vừa có thể đưa Nhà máy VM Bỉm Sơn trở lại guồng quay sản xuất nhộn nhịp, tạo thêm nguồn doanh thu gia công cơ khí ổn định cho toàn tổng công ty.
Chiến lược 2026–2030 tầm nhìn 2045: Nghị quyết 57-NQ/TW và tái cấu trúc hệ thống
Ở tầm nhìn vĩ mô, ngày 23/7/2026, Thứ trưởng Bộ Công Thương Phan Thị Thắng đã có buổi làm việc toàn diện với Hội đồng quản trị và Ban Tổng Giám đốc VEAM. Báo cáo với lãnh đạo Bộ, Tổng Giám đốc Nguyễn Hoàng Giang và Chủ tịch HĐQT Ngô Khải Hoàn cho biết VEAM đang khẩn trương hoàn thiện Đề án cơ cấu lại tổng công ty giai đoạn 2026–2030, tầm nhìn đến năm 2045, cùng với Kế hoạch sản xuất kinh doanh 5 năm giai đoạn 2026–2030.
Đặc biệt, để bảo đảm tính an toàn tối đa cho nguồn vốn nhà nước, VEAM đã chủ động xây dựng ba kịch bản tăng trưởng (kịch bản cơ sở, kịch bản thận trọng và kịch bản cao). Sau khi cân nhắc kỹ lưỡng các yếu tố thị trường, ban lãnh đạo tổng công ty đã quyết định lựa chọn kịch bản thận trọng làm định hướng chủ đạo để xây dựng các chỉ tiêu kế hoạch giai đoạn tới. Thứ trưởng Phan Thị Thắng đã ghi nhận và ủng hộ định hướng thận trọng này, đồng thời yêu cầu VEAM phải bám sát các chỉ tiêu tăng trưởng hai con số trong những mảng có thế mạnh.
Đồng thời, VEAM đang tích cực triển khai Chương trình hành động thực hiện Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về tiếp tục đổi mới, phát triển và nâng cao hiệu quả doanh nghiệp nhà nước. Tổng công ty đã tiến hành thuê một đơn vị tư vấn chiến lược chuyên nghiệp độc lập, đặt mục tiêu hoàn thành toàn bộ đề án chiến lược tổng thể vào quý 3/2026. Để chuẩn bị nền tảng nguồn nhân lực và làm chủ công nghệ, VEAM đã chủ động ký kết thỏa thuận hợp tác nghiên cứu khoa học và chuyển giao công nghệ với ba trung tâm học thuật và đổi mới sáng tạo hàng đầu quốc gia: Đại học Bách khoa Hà Nội, Đại học Bách khoa TP.HCM và Trung tâm Đổi mới sáng tạo Quốc gia (NIC).
Tái cơ cấu công ty con và xử lý các điểm nghẽn tồn đọng
Một nội dung quan trọng không kém trong đề án tái cơ cấu 2026–2030 là việc sàng lọc lại mạng lưới 19 công ty con và đơn vị liên kết của VEAM. Tại Đại hội đồng cổ đông thường niên 2026, Đoàn Chủ tịch đã công bố nguyên tắc phân loại toàn bộ các đơn vị thành viên thành ba nhóm quản lý rõ rệt:
- Nhóm 1 — Duy trì và thúc đẩy phát triển: Tập trung tối đa nguồn vốn và công nghệ vào “bốn trụ cột” công nghiệp hỗ trợ có hiệu quả sản xuất kinh doanh tốt nhất gồm FOMECO, DISOCO, FUTU1 và SVEAM. Đây là những đơn vị nắm giữ khách hàng ổn định, dây chuyền sản xuất hiện đại và có tỷ suất sinh lời khả quan.
- Nhóm 2 — Tái cấu trúc toàn diện: Áp dụng đối với các công ty con có quy mô vừa phải, đang hoạt động cầm chừng hoặc biên lợi nhuận mỏng, cần cải tổ lại bộ máy điều hành và đổi mới danh mục sản phẩm (như trường hợp Cơ khí Trần Hưng Đạo vừa cắt lỗ thành công).
- Nhóm 3 — Rà soát xử lý và thoái vốn dứt điểm: Lập phương án thoái toàn bộ vốn nhà nước tại các doanh nghiệp hoạt động thua lỗ kéo dài nhiều năm, công nợ khó đòi lớn hoặc không còn phù hợp với chuỗi giá trị ngành nghề kinh doanh cốt lõi của tổng công ty.
Bên cạnh đó, vấn đề quản lý quỹ đất đai và nhà xưởng dôi dư cũng được quán triệt sâu sắc. Trước những ý kiến kiến nghị của một số cổ đông về việc thương mại hóa diện tích nhà xưởng trống (có nơi diện tích trống ước tính lên tới hơn 30%), Đoàn Chủ tịch ĐHĐCĐ 2026 đã nêu rõ quan điểm nhất quán: quỹ đất và nhà xưởng của VEAM là tài sản nhà nước, được ưu tiên phục vụ cho mục đích sản xuất công nghiệp cốt lõi; việc xem xét chuyển đổi mục đích sử dụng đất hoặc liên doanh khai thác thương mại sẽ được thực hiện một cách cực kỳ thận trọng, tuân thủ chặt chẽ các quy định pháp luật về quản lý tài sản công, tuyệt đối không chạy theo các mục tiêu đầu cơ ngắn hạn.
Song song đó, VEAM đang tập trung mọi nguồn lực để gỡ các “cục máu đông” tồn đọng lịch sử: tăng cường đôn đốc thu hồi nợ quá hạn tại Công ty Cổ phần Vận tải VEAM và Công ty Cơ khí Trần Hưng Đạo, tìm phương án tháo gỡ dứt điểm dự án Nhà máy gang MATEXIM đang đắp chiếu chịu khấu hao và lãi vay, đồng thời tích cực phối hợp với Bộ Công Thương xử lý dứt điểm các vướng mắc trong quyết toán cổ phần hoá để khơi thông đường lên sàn HOSE.
Bảng dưới đây so sánh chi tiết giữa Kế hoạch sản xuất kinh doanh năm 2026 và Kết quả thực hiện năm 2025 của VEAM theo các tài liệu Nghị quyết ĐHĐCĐ 2026 chính thức:
| Chỉ tiêu kế hoạch / thực hiện (tỷ đồng) | Thực hiện năm 2025 | Kế hoạch năm 2026 | Tỷ lệ so sánh (%) | Ghi chú nguồn tài liệu |
|---|---|---|---|---|
| Tổng doanh thu công ty mẹ | 8.051,1 | 7.655,4 | 95% | NQ 01/NQ-ĐHĐCĐ 2026 |
| Doanh thu thuần SXCN công ty mẹ | 549,9 | 889,1 | 162% (+62%) | Báo cáo TGĐ, NQ ĐHĐCĐ |
| Doanh thu thương mại & dịch vụ mẹ | 3,6 | 24,3 | 675% | NQ 01/NQ-ĐHĐCĐ 2026 |
| Doanh thu tài chính công ty mẹ | 7.497,6 | 6.742,0 | 90% | NQ 01/NQ-ĐHĐCĐ 2026 |
| LNST công ty mẹ | 7.005,7 | 6.312,1 | 90% (-10%) | Thực tế 6T/2026 đã đạt 6.545,3 |
| Tỷ suất ROE mục tiêu công ty mẹ | — | 32% | — | NQ 01/NQ-ĐHĐCĐ 2026 |
| Doanh thu thuần BH&DV hợp nhất | 4.465 | 4.889,7 (~4.900) | 110% (+10%) | Báo cáo ĐHĐCĐ, Báo Pháp Luật |
| LNST hợp nhất | 7.219 (kiểm toán) | Không đặt KH | — | Vietcap dự báo giảm nhẹ |
Rủi ro và ba kịch bản cho VEA
Mỗi quyết định đầu tư chứng khoán thông minh đều bắt đầu từ việc thấu hiểu rủi ro trước khi nghĩ đến lợi nhuận. Đối với cổ phiếu VEA, dù bề ngoài doanh nghiệp sở hữu một “két sắt” tiền mặt khổng lồ và nguồn cổ tức ngút ngàn, nhưng bên dưới tảng băng ấy là những rủi ro cấu trúc mang tính chiến lược mà bạn không thể nhắm mắt bỏ qua. Nhận diện chuẩn xác các rủi ro này sẽ giúp chúng ta xây dựng ba kịch bản tương lai khách quan cho cổ phiếu VEA.
Rủi ro “độc canh” cổ tức Honda trước làn sóng xe điện
Rủi ro lớn nhất và mang tính sống còn đối với mô hình kinh doanh của VEAM chính là sự phụ thuộc quá mức vào một liên doanh duy nhất: Honda Việt Nam. Như đã phân tích, trong tổng số 6.554 tỷ đồng tiền cổ tức mà ba liên doanh chuyển về cho VEAM trong năm 2025, riêng phần của Honda Việt Nam đã chiếm tới 5.932 tỷ đồng, tương đương tỷ trọng lên tới 90,5% [ước tính của vwealth: 5.932 ÷ 6.554 ≈ 90,51%].
Sự tập trung này biến VEAM thành một thực thể “độc canh” dòng tiền xe máy. Khi thị trường xe máy xăng bước vào giai đoạn bão hòa và đối mặt với lộ trình hạn chế khí thải tại Thủ đô Hà Nội từ năm 2026, cùng sự trỗi dậy vũ bão của các nhà sản xuất xe máy điện dẫn đầu là VinFast (với hơn 406.000 xe điện bán ra trong năm 2025), “bầu sữa” lợi nhuận của Honda Việt Nam chắc chắn sẽ chịu áp lực sụt giảm. Dòng xe máy điện của Honda có giá bán cao hơn từ 18% đến 20% so với đối thủ và biên lợi nhuận thấp hơn nhiều so với xe xăng truyền thống. Nếu Honda không thể nhanh chóng thích ứng và giành lại thị phần xe điện, dòng cổ tức chia về cho VEAM trong các năm tới sẽ bị thu hẹp đáng kể. Chính rủi ro này đã khiến Công ty Chứng khoán SSI hạ khuyến nghị đối với VEA về mức Trung lập vào cuối năm 2025, kèm theo dự báo lợi nhuận năm 2026 của tổng công ty có thể sụt giảm khoảng 14%.
Rủi ro “kẹt” lại UPCoM vì bốn nút thắt kiểm toán
Rủi ro thứ hai gắn liền với tính minh bạch và điều kiện niêm yết của cổ phiếu. Mặc dù là một trong những doanh nghiệp có quy mô lợi nhuận và vốn hoá lớn nhất thị trường, VEA vẫn phải chấp nhận giao dịch trên sàn UPCoM suốt tám năm qua và bị HNX đưa vào diện cảnh báo do báo cáo tài chính kiểm toán ba năm liên tiếp bị các tổ chức kiểm toán độc lập đưa ra ý kiến ngoại trừ.
Quy chế niêm yết hiện hành của Sở Giao dịch Chứng khoán TP.HCM (HOSE) quy định rõ: doanh nghiệp muốn được chấp thuận niêm yết bắt buộc báo cáo tài chính năm liền trước phải nhận được ý kiến chấp nhận toàn phần của kiểm toán viên. Bốn nhóm ý kiến ngoại trừ tại VEAM với tổng giá trị khoảng 705,5 tỷ đồng [ước tính của vwealth: 101,8 + 53,5 + 446,6 + 58,5 + 45,1 = 705,5 tỷ đồng] bắt nguồn từ những tồn tại phức tạp trong giai đoạn trước cổ phần hoá, liên quan đến quyết toán vốn nhà nước, công nợ khó đòi và các bản án toà án. Tại ĐHĐCĐ thường niên 2026, ban lãnh đạo VEAM đã thẳng thắn thừa nhận tổng công ty “chưa thể cam kết mốc thời gian cụ thể” để đưa cổ phiếu lên sàn HOSE, mà phải phụ thuộc vào tiến độ tháo gỡ dứt điểm các vướng mắc này từ các cơ quan nhà nước. Việc tiếp tục kẹt lại trên UPCoM khiến VEA không thể tiếp cận được dòng vốn lớn từ các quỹ đầu tư chỉ số (như VN30 ETF hay Diamond ETF) và không được cấp giao dịch ký quỹ (margin).
Rủi ro cơ cấu sở hữu: Room ngoại 0% và thanh khoản tự do mỏng
Rủi ro thứ ba xuất phát từ cơ cấu cổ đông cô đặc và những thay đổi về khung pháp lý sở hữu nước ngoài. Với việc Bộ Công Thương đại diện sở hữu tới 88,47% vốn điều lệ, lượng cổ phiếu lưu hành tự do thực tế ngoài tay Nhà nước chỉ tối đa khoảng 11,53% [ước tính của vwealth: 100% − 88,47% = 11,53%]. Lượng hàng trôi nổi thực sự rất mỏng khiến thanh khoản của VEA trên UPCoM thường ở mức thấp, nhà đầu tư lớn muốn gom một lượng cổ phiếu đáng kể hoặc thoái vốn nhanh sẽ gặp khó khăn vì dễ làm biến động mạnh giá khớp lệnh.
Đặc biệt, quyết định điều chỉnh tỷ lệ sở hữu nước ngoài tối đa từ 49% về 0% theo Công văn số 9261/UBCK-PTTT ngày 23/9/2026 của UBCKNN căn cứ Nghị định 245/2025/NĐ-CP đã đặt dấu chấm hết cho dòng vốn ngoại mới vào VEA. Các tổ chức tài chính nước ngoài không còn được phép mua thêm cổ phiếu VEA trên sàn giao dịch, làm triệt tiêu hoàn toàn một lực cầu ngoại quan trọng từng nâng đỡ giá trị cổ phiếu. VEA nay trở thành một cổ phiếu hoàn toàn phụ thuộc vào dòng tiền của các nhà đầu tư cá nhân và tổ chức trong nước.
Rủi ro pháp lý, thuế và chi phí trích lập dự phòng
Rủi ro thứ tư là những dư chấn pháp lý và nghĩa vụ tài chính phát sinh từ các sai phạm trong quá khứ. Mặc dù các vụ việc liên quan đến các cựu lãnh đạo (như bản án sơ thẩm năm 2022 đối với ông Trần Ngọc Hà, hay các quyết định khởi tố giai đoạn 2022–2024 đối với các ông Lâm Chí Quang, Nguyễn Thanh Giang, Hồ Mạnh Tuấn và nguyên Tổng Giám đốc Phan Phạm Hà) đang được các cơ quan tư pháp xử lý theo quy định và các cá nhân được bảo đảm nguyên tắc suy đoán vô tội, nhưng những bài học quản trị này để lại gánh nặng tài chính không nhỏ.
Khoản trích lập dự phòng nợ phải thu khó đòi tại thời điểm cuối năm 2025 đã lên tới khoảng 800 tỷ đồng, làm phình to chi phí quản lý doanh nghiệp và bào mòn lợi nhuận tự thân. Bên cạnh đó, các rủi ro về truy thu thuế từ các kỳ kế toán trước vẫn tiềm ẩn, như trường hợp bị truy thu 18,44 tỷ đồng thuế TNDN năm 2010 được công bố vào tháng 6/2026, hay khoản ấn định thuế hơn 352 tỷ đồng từ năm 2019. Tương tự như các tổng công ty nhà nước lớn khác trên sàn UPCoM như Tổng công ty Dầu Việt Nam (cổ phiếu OIL), quá trình rà soát và quyết toán bàn giao vốn nhà nước luôn tiềm ẩn những khoản điều chỉnh tài chính hồi tố ngoài dự kiến.
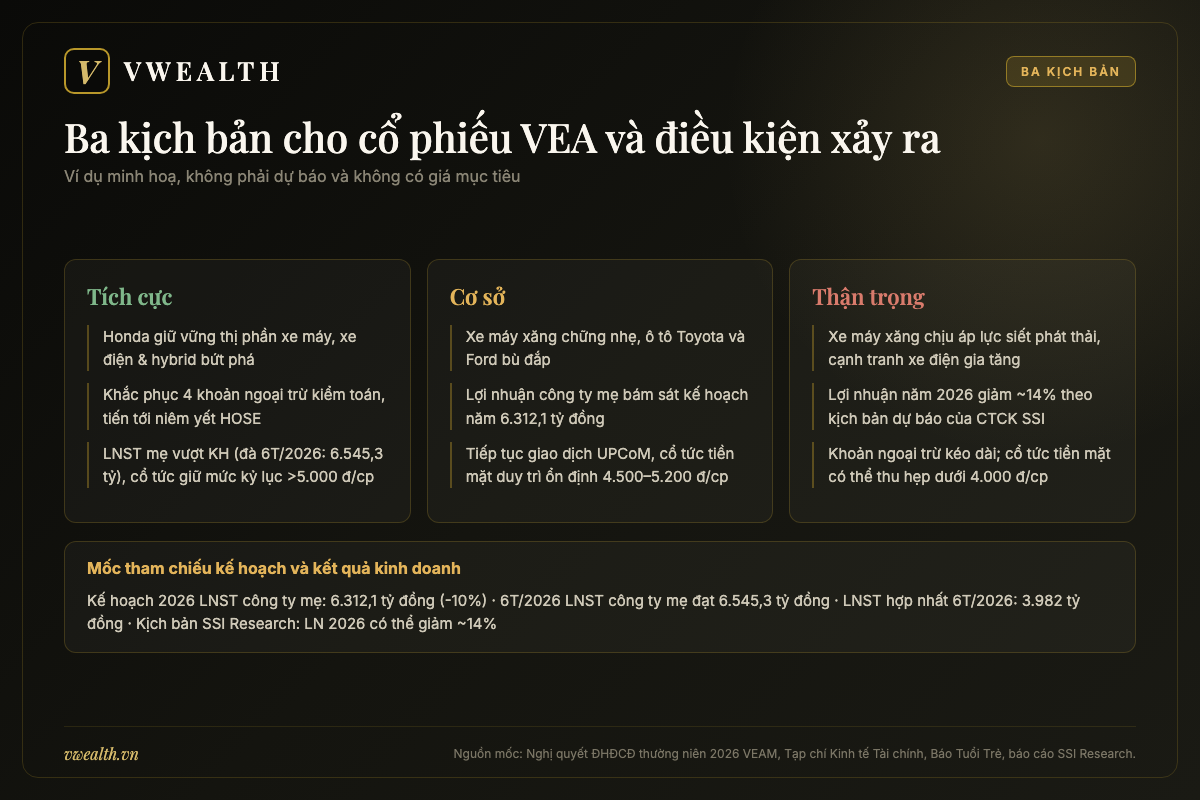
Ba kịch bản cho cổ phiếu VEA: Điều kiện và tín hiệu cần quan sát
Dựa trên các dữ liệu tài chính chính thức đã được công bố từ ĐHĐCĐ năm 2026 và các báo cáo phân tích uy tín, chúng tôi xây dựng ba kịch bản phát triển cho VEAM trong giai đoạn tới. Cần lưu ý rằng các kịch bản này là ví dụ minh hoạ định hướng nhằm giúp bạn nhận diện các điều kiện kích hoạt, tuyệt đối không phải là cam kết hay dự phóng chắc chắn về giá cổ phiếu.
1. Kịch bản Tích cực (Lạc quan):
- Điều kiện kích hoạt: Thị trường tiêu thụ ô tô xe máy giữ vững nhịp độ tăng trưởng; Honda Việt Nam nhanh chóng mở rộng thị phần xe máy điện với các mẫu ICON e:, CUV e: và dải xe hybrid e:HEV được người tiêu dùng đón nhận nồng nhiệt; Toyota giải ngân hiệu quả kế hoạch đầu tư 260 triệu USD giai đoạn 2026–2029 và duy trì thị phần dẫn đầu; Nhà máy VM Bỉm Sơn đàm phán thành công hợp đồng gia công với đối tác sản xuất xe điện Trung Quốc, đưa sản lượng xe tải bứt phá; và quan trọng nhất, VEAM phối hợp cùng Bộ Công Thương xử lý dứt điểm bốn khoản kiểm toán ngoại trừ, nhận báo cáo kiểm toán chấp thuận toàn phần và hoàn tất hồ sơ nộp niêm yết lên sàn HOSE.
- Tác động tới KQKD và cổ tức: Lợi nhuận sau thuế công ty mẹ tiếp tục vượt xa kế hoạch năm (như kết quả 6 tháng đầu năm 2026 đã đạt 6.545,3 tỷ đồng, vượt cả kế hoạch năm là 6.312,1 tỷ đồng); cổ tức tiền mặt duy trì vững chắc ở mức kỷ lục trên 5.000 đồng/cổ phiếu (tương đương hoặc vượt mức 5.240 đồng/cổ phiếu của năm 2025). Cổ phiếu VEA được thị trường tái định giá khi gỡ bỏ diện cảnh báo và chuẩn bị chào sàn HOSE.
- Tín hiệu quan sát: BCTC kiểm toán năm 2026 không còn ý kiến ngoại trừ; thông báo chính thức về hợp đồng hợp tác xe điện tại VM Thanh Hoá; doanh số VAMM của Honda phục hồi mạnh mẽ.
2. Kịch bản Cơ sở (Khả thi nhất):
- Điều kiện kích hoạt: Thị trường xe máy xăng chững lại nhẹ theo xu thế chung, doanh số xe máy của Honda giảm nhẹ nhưng dải sản phẩm ô tô của Toyota và Ford tiếp tục tăng trưởng bù đắp; các liên doanh giữ lại một phần lợi nhuận để đầu tư công nghệ xanh khiến dòng cổ tức về VEAM giảm khoảng 10% như kế hoạch ĐHĐCĐ giao; Nhà máy VM duy trì đà hồi phục ổn định với các dòng xe tải Euro 5 và xe tải điện VEK1; công tác xử lý kiểm toán ngoại trừ có tiến triển tích cực nhưng cần thêm thời gian để hoàn tất quyết toán vốn nhà nước, cổ phiếu VEA tạm thời tiếp tục giao dịch trên sàn UPCoM.
- Tác động tới KQKD và cổ tức: Lợi nhuận sau thuế công ty mẹ đạt hoặc vượt nhẹ kế hoạch ĐHĐCĐ 2026 đề ra là 6.312,1 tỷ đồng; chính sách cổ tức tiền mặt duy trì ổn định trong khoảng 4.500 đến 5.000 đồng/cổ phiếu (tương đương mức chi trả 4.658 đồng/cổ phiếu của năm 2024). VEA đóng vai trò là một tài sản phòng thủ chia cổ tức tiền mặt bền bỉ cho danh mục dài hạn.
- Tín hiệu quan sát: Kết quả kinh doanh công ty mẹ cả năm 2026 bám sát kế hoạch 6.312,1 tỷ đồng; cổ tức tiền mặt được thông qua tại ĐHĐCĐ 2027 duy trì trên 4.500 đồng/cổ phiếu; không phát sinh thêm các khoản phạt thuế hoặc nợ xấu lớn.
3. Kịch bản Thận trọng (Kém khả quan):
- Điều kiện kích hoạt: Chính sách hạn chế xe máy xăng tại Hà Nội được triển khai quyết liệt hơn dự kiến và lan rộng sang các đô thị khác; VinFast và các hãng xe điện tiếp tục gia tăng mạnh mẽ thị phần khiến doanh số xe xăng của Honda sụt giảm sâu; các mẫu xe máy điện của Honda gặp khó khăn do giá bán chênh lệch 18–20%; lợi nhuận hợp nhất của VEAM sụt giảm khoảng 14% theo đúng kịch bản cảnh báo của Công ty Chứng khoán SSI; các khoản nợ xấu tồn đọng tại công ty con buộc phải trích lập thêm hàng trăm tỷ đồng dự phòng; và bốn nút thắt kiểm toán ngoại trừ tiếp tục kéo dài sang năm thứ tư, VEA vẫn mắc kẹt ở diện cảnh báo UPCoM.
- Tác động tới KQKD và cổ tức: Lợi nhuận sau thuế công ty mẹ giảm sâu dưới mức kế hoạch 6.312,1 tỷ đồng; mức chi trả cổ tức tiền mặt bị co hẹp về dưới 4.000 đồng/cổ phiếu; dòng tiền đầu tư vào cổ phiếu trở nên thận trọng do room ngoại bị khoá 0% và thiếu vắng động lực chuyển sàn.
- Tín hiệu quan sát: Báo cáo doanh số quý của Honda Việt Nam sụt giảm trên 15%; chi phí dự phòng tiếp tục tăng vọt trong BCTC kiểm toán; các đối thủ xe điện gia tăng tốc độ phủ sóng trạm sạc.
Bảng dưới đây tổng hợp và so sánh ba kịch bản phát triển của cổ phiếu VEA để bạn dễ dàng theo dõi:
| Kịch bản phân tích | Giả định điều kiện thị trường | Tác động tới KQKD & Cổ tức | Dấu hiệu nhận biết cần theo dõi |
|---|---|---|---|
| Tích cực (Lạc quan) | Honda giữ vững thị phần xe máy, xe điện & hybrid bứt phá; Toyota đầu tư 260 triệu USD hiệu quả; VM hợp tác đối tác TQ; gỡ 4 khoản ngoại trừ, lên HOSE | LNST mẹ duy trì vượt KH (đà 6T/2026 đạt 6.545,3 tỷ); cổ tức tiền mặt duy trì kỷ lục >5.000 đ/cp | BCTC kiểm toán không còn ngoại trừ; công bố đối tác xe điện VM; doanh số Honda tăng trưởng |
| Cơ sở (Khả thi nhất) | Xe máy xăng chững nhẹ, ô tô Toyota/Ford bù đắp; dòng tiền cổ tức liên kết giảm 10% theo KH ĐHĐCĐ; VM bán xe Euro 5; VEA tiếp tục ở UPCoM | LNST mẹ đạt hoặc vượt nhẹ KH 6.312,1 tỷ; cổ tức tiền mặt duy trì ổn định 4.500–5.000 đ/cp (như 2024: 4.658 đ) | KQKD mẹ cả năm bám sát 6.312,1 tỷ; ĐHĐCĐ 2027 duyệt cổ tức >4.500 đ/cp; không phát sinh nợ xấu mới |
| Thận trọng (Kém khả quan) | Xe máy xăng bị siết mạnh tại HN; VinFast bán xe điện bùng nổ; SSI dự báo LN 2026 giảm ~14%; 4 khoản ngoại trừ kéo dài, kẹt diện cảnh báo | LNST mẹ giảm dưới mức KH 6.312,1 tỷ; cổ tức tiền mặt giảm về dưới 4.000 đ/cp; thanh khoản cô đặc do room ngoại 0% | Doanh số xe máy Honda giảm >15%; dự phòng nợ xấu tăng thêm; BCTC tiếp tục bị ngoại trừ năm thứ 4 |
Có nên mua cổ phiếu VEA? Ai hợp, ai không hợp và cần theo dõi gì
Sau khi đã đi qua toàn bộ bức tranh đa chiều từ cội nguồn lịch sử, cấu trúc thượng tầng lãnh đạo, cỗ máy liên doanh hái ra tiền, sức khỏe tài chính cho đến những rủi ro cốt tử, giờ là lúc chúng ta cùng quay trở lại với câu hỏi trọng tâm của cả bài viết: Có nên mua cổ phiếu VEA cho danh mục đầu tư của bạn hay không? Câu trả lời không bao giờ là một chữ “nên” hay “không nên” giản đơn, bởi trên thị trường tài chính, không có cổ phiếu hoàn hảo tuyệt đối, chỉ có cổ phiếu có phù hợp với khẩu vị rủi ro và triết lý đầu tư của riêng bạn hay không.
VEA hợp với ai: Nhà đầu tư “săn” dòng tiền cổ tức tiền mặt bền bỉ
VEA là một sự lựa chọn rất sáng giá cho một nhóm nhà đầu tư có triết lý và mục tiêu tài chính rõ ràng:
- Nhà đầu tư trường phái giá trị và thu nhập thụ động (Income Investors): Nếu bạn là người đề cao sự an toàn của dòng tiền, muốn tìm kiếm một cổ phiếu có thể đem lại lợi tức tiền mặt đều đặn hàng năm để tái đầu tư hoặc chi tiêu trang trải cuộc sống mà không phải bận tâm canh bảng điện tử mỗi ngày, VEA là một ứng viên hàng đầu. Với lịch sử chi trả cổ tức tiền mặt ổn định ở mức rất cao — từ 4.658 đồng/cổ phiếu năm 2024 đến 5.240 đồng/cổ phiếu năm 2025 — cổ phiếu VEA mang lại một dòng tiền thực tế hiếm có doanh nghiệp nào trên sàn sánh kịp.
- Nhà đầu tư xem cổ phiếu như một “sổ tiết kiệm lãi suất cao có bảo chứng”: Với lượng tiền gửi ngân hàng lên tới gần 18.000 tỷ đồng vào giữa năm 2026, nợ vay tài chính ngắn hạn chỉ vỏn vẹn hơn 114 tỷ đồng và được bảo chứng bởi cỗ máy kinh doanh của Honda, Toyota và Ford, VEAM sở hữu một cấu trúc tài chính phòng thủ gần như tuyệt đối trước các đợt suy thoái kinh tế hay khủng hoảng thanh khoản ngân hàng.
- Nhà đầu tư kiên nhẫn, chấp nhận sự chậm rãi: VEA phù hợp với những ai xem việc sở hữu cổ phiếu là việc đồng hành cùng một doanh nghiệp nắm giữ tài sản độc quyền dài hạn, sẵn sàng chờ đợi quá trình gỡ bỏ các rào cản kiểm toán và quá trình tái cấu trúc diễn ra từ từ theo quy trình quản lý nhà nước.
VEA không hợp với ai: Người tìm kiếm tăng trưởng đột biến và thanh khoản cao
Ngược lại, bạn nên cân nhắc đứng ngoài hoặc loại VEA ra khỏi danh mục nếu bạn thuộc các nhóm nhà đầu tư sau:
- Nhà đầu tư lướt sóng ngắn hạn (Swing Traders, Day Traders): Cổ phiếu VEA giao dịch trên sàn UPCoM với biên độ giá 15% mỗi phiên, nhưng thanh khoản thực tế lại khá cô đặc do Bộ Công Thương đã nắm giữ tới 88,47% vốn điều lệ. Cổ phiếu thường đi ngang tích lũy trong thời gian dài và chỉ biến động mạnh vào các đợt công bố thông tin cổ tức. Hơn nữa, vì nằm trong diện cảnh báo trên UPCoM, cổ phiếu VEA không được các công ty chứng khoán cấp dịch vụ giao dịch ký quỹ (margin), hoàn toàn không phù hợp cho chiến lược sử dụng đòn bẩy tài chính để tối ưu hoá lợi nhuận ngắn hạn.
- Nhà đầu tư tìm kiếm câu chuyện tăng trưởng thần tốc từ mảng kinh doanh tự thân: Nếu bạn kỳ vọng VEAM sẽ có những bước nhảy vọt bằng lần về doanh thu và lợi nhuận từ việc tự sản xuất máy nông nghiệp hay lắp ráp xe tải, bạn sẽ thất vọng. Mảng sản xuất cơ khí cốt lõi chỉ đóng góp khoảng 8% lợi nhuận hợp nhất [ước tính của vwealth: 100% − 91,84% = 8,16%], phần còn lại vẫn hoàn toàn lệ thuộc vào ba liên doanh. Sự phụ thuộc này đồng nghĩa với việc VEAM thiếu đi tính chủ động hoàn toàn về mô hình kinh doanh.
- Các nhà đầu tư và tổ chức tài chính nước ngoài mới: Với việc Ủy ban Chứng khoán Nhà nước đã chính thức khóa tỷ lệ sở hữu nước ngoài tối đa (room ngoại) của VEA về mức 0% từ ngày 23/9/2026 theo Nghị định 245/2025/NĐ-CP, cánh cửa dành cho các quỹ đầu tư quốc tế mới tham gia mua gom cổ phiếu VEA trên sàn đã chính thức khép lại.
Năm chỉ số và sự kiện trọng yếu cần theo dõi chặt chẽ
Nếu bạn đã quyết định nắm giữ hoặc đang theo dõi để tìm thời điểm giải ngân phù hợp, dưới đây là năm biến số trọng yếu mà bạn bắt buộc phải ghi vào nhật ký theo dõi định kỳ:
- Diễn biến sản lượng và doanh số của Honda Việt Nam: Vì Honda đóng góp tới hơn 90% dòng cổ tức thực nhận của VEAM, bạn cần theo dõi sát sao các báo cáo bán hàng định kỳ hàng tháng của Hiệp hội các Nhà sản xuất Xe máy Việt Nam (VAMM) cũng như tiến độ thực thi lộ trình hạn chế xe máy xăng tại Thủ đô Hà Nội. Bất kỳ sự sụt giảm kéo dài nào về doanh số xe máy của Honda đều sẽ tác động trực tiếp đến dòng tiền cổ tức của năm tài chính tiếp theo.
- Ý kiến của đơn vị kiểm toán độc lập tại Báo cáo tài chính kiểm toán năm 2026: Đây là biến số quyết định việc VEA có được gỡ bỏ diện cảnh báo trên UPCoM và đủ điều kiện nộp hồ sơ niêm yết lên sàn HOSE hay không. Bạn cần kiểm tra xem bốn khoản ngoại trừ lịch sử (với tổng giá trị khoảng 705,5 tỷ đồng) có được giải quyết triệt để và đơn vị kiểm toán có đưa ra ý kiến chấp nhận toàn phần hay không.
- Báo cáo tài chính quý III/2026 khi được công bố chính thức: Tính đến thời điểm hiện tại, VEAM mới chỉ công bố số liệu bán niên soát xét 2026 (với kết quả công ty mẹ lãi kỷ lục 6.545,3 tỷ đồng). Việc theo dõi BCTC quý III/2026 ngay khi đăng tải trên website tổng công ty sẽ giúp bạn cập nhật chính xác tiến độ doanh thu sản xuất công nghiệp và chi phí quản lý trong giai đoạn nửa cuối năm.
- Tiến độ đàm phán hợp tác xe điện tại Nhà máy VM Thanh Hoá và thử nghiệm tại SVEAM: Theo dõi các thông tin công bố chính thức về việc ký kết hợp đồng gia công với đối tác sản xuất ô tô điện Trung Quốc tại Nhà máy Ô tô VEAM Bỉm Sơn, cũng như kết quả thương mại hoá dòng động cơ điện 1,5–25 kW của SVEAM để đánh giá khả năng tự chủ của mảng cơ khí nội địa.
- Các chỉ đạo và văn bản hướng dẫn về thoái vốn nhà nước từ Bộ Công Thương: Mặc dù ban lãnh đạo khẳng định chưa có lộ trình cụ thể, nhưng bất kỳ chủ trương hoặc đề án phê duyệt mới nào từ Chính phủ về lộ trình giảm tỷ lệ sở hữu nhà nước tại VEAM cũng sẽ là một chất xúc tác cực mạnh tạo nên sự tái định giá đối với cổ phiếu.
Lịch sự kiện cần ghi nhớ trong chu kỳ đầu tư VEA
Để không bỏ lỡ những thời điểm ra quyết định quan trọng, bạn nên lưu lại chu kỳ các sự kiện thường niên của VEAM:
- Tháng 3 – Tháng 4 hàng năm: Thời điểm các tổ chức kiểm toán độc lập hoàn tất công tác kiểm toán báo cáo tài chính năm trước. Đây là lúc công chúng được tiếp cận Báo cáo tài chính kiểm toán hợp nhất chính thức để kiểm tra ý kiến kiểm toán viên và mức lợi nhuận sau thuế đã khép sổ.
- Tháng 6 hàng năm: Thời điểm VEAM tổ chức phiên họp Đại hội đồng cổ đông thường niên (như kỳ đại hội ngày 15/6/2026 vừa qua). Đây là sự kiện quan trọng nhất trong năm, nơi ban lãnh đạo trực tiếp giải trình các vướng mắc, công bố kế hoạch sản xuất kinh doanh cho năm tài chính mới và đặc biệt là chốt tỷ lệ chia cổ tức tiền mặt cho năm tài chính trước đó.
- Quý 3 – Quý 4 hàng năm: Thời điểm VEAM công bố ngày đăng ký cuối cùng để thực hiện quyền nhận cổ tức bằng tiền mặt (như đợt chốt ngày 19/11/2025 cho cổ tức năm 2024, hay thời điểm dự kiến thực hiện chi trả cổ tức 5.240 đồng/cổ phiếu của năm 2025).
- Tiến trình lựa chọn công ty kiểm toán: Theo dõi việc HĐQT lựa chọn đơn vị kiểm toán trong danh sách các công ty kiểm toán hàng đầu được ĐHĐCĐ 2026 phê chuẩn (gồm Deloitte, PwC, EY, KPMG, VAE, ICPA, VACO, RSM, AV). Việc lựa chọn các đơn vị kiểm toán thuộc nhóm Big 4 sẽ nâng cao uy tín minh bạch tài chính của VEAM trên thị trường.
Tổng kết: Cân nhắc lợi – hại trước khi đưa ra quyết định
Đặt toàn bộ bức tranh của VEAM lên bàn cân tài chính, bạn sẽ thấy sự giằng co rõ rệt giữa hai nhóm yếu tố:
Ở bên cán cân lợi thế: Bạn đang có cơ hội sở hữu cổ phần của một doanh nghiệp đang nắm giữ gần 18.000 tỷ đồng tiền mặt và tiền gửi ngân hàng, nợ vay tài chính gần như bằng 0, được nuôi dưỡng bởi ba cỗ máy kinh doanh ô tô xe máy hàng đầu Việt Nam chiếm tới 49,9% thị phần ô tô và khoảng 85% thị phần xe máy, cùng chính sách chi trả cổ tức tiền mặt trên dưới 5.000 đồng mỗi cổ phiếu đều đặn qua các năm.
Ở bên cán cân rủi ro: Bạn phải chấp nhận một doanh nghiệp chịu sự quản lý chi phối 88,47% của Nhà nước chưa có lộ trình thoái vốn cụ thể, cổ phiếu kẹt lại ở diện cảnh báo trên UPCoM suốt tám năm vì bốn khoản ngoại trừ kiểm toán tồn đọng lịch sử, room ngoại bị khóa chặt ở mức 0%, và cỗ máy tạo tiền Honda đang đứng trước bài toán sinh tử chuyển dịch từ xe máy xăng sang xe máy điện.
Quyết định cuối cùng thuộc về bạn: nếu bạn tìm kiếm một kênh trú ẩn an toàn mang lại dòng tiền cổ tức tiền mặt bền bỉ bất chấp sóng gió thị trường và sẵn sàng kiên nhẫn đồng hành cùng tiến trình tái cơ cấu của Nhà nước, VEA chắc chắn là một cái tên rất đáng cân nhắc trong danh mục đầu tư dài hạn. Để cập nhật liên tục các chỉ số định giá P/E, P/B và các báo cáo phân tích mới nhất về VEA, bạn có thể chủ động theo dõi trên nền tảng của chúng tôi.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.