Có nên mua cổ phiếu VAB — mã chứng khoán của Ngân hàng Thương mại Cổ phần Việt Á (VietABank) trên sàn HOSE — là câu hỏi thu hút sự chú ý của nhiều nhà đầu tư sau khi nhà băng này ghi nhận mức lợi nhuận trước thuế kỷ lục 1.646 tỷ đồng vào năm 2025, tăng gần 52% so với năm liền trước. Thế nhưng, đằng sau con số tăng trưởng lợi nhuận đầy ấn tượng ấy lại là một bài toán cấu trúc vốn không hề đơn giản: tỷ lệ an toàn vốn (CAR) cuối năm 2025 chỉ đạt 9,37%, tức là chỉ nhỉnh hơn một chút so với mức sàn tối thiểu 8% theo quy định tại Thông tư 41 của Ngân hàng Nhà nước. Chính biên độ đệm vốn mỏng này đã buộc VietABank phải kích hoạt một chiến lược tăng vốn điều lệ đầy tham vọng lên tới hơn 55% trong năm 2026 nhằm nới rộng dư địa cấp tín dụng. Để trả lời thấu đáo băn khoăn có nên mua cổ phiếu VAB ở thời điểm hiện tại, bạn cần nhìn xuyên qua những con số lãi kỷ lục để đánh giá thực chất chất lượng tài sản, dòng tiền kinh doanh và rủi ro pha loãng cổ phiếu. Bài phân tích chuyên sâu dưới đây của vwealth sẽ đồng hành cùng bạn bóc tách từng lớp dữ liệu từ báo cáo tài chính kiểm toán và tài liệu chính thức, giúp bạn xác định rõ mã ngân hàng này thực sự phù hợp với ai và ai nên cẩn trọng đứng ngoài.
Trước khi đi sâu vào các tầng lớp dữ liệu tài chính, chúng ta cần làm rõ một số quy ước cơ bản để bạn dễ dàng theo dõi mạch phân tích xuyên suốt bài viết. VAB là mã chứng khoán giao dịch chính thức của Ngân hàng Thương mại Cổ phần Việt Á (tên tiếng Anh là Vietnam Asia Commercial Joint Stock Bank, viết tắt là VietABank). Trên thị trường chứng khoán Việt Nam, cổ phiếu ngân hàng luôn chiếm một tỷ trọng vốn hóa áp đảo và đóng vai trò như hàn thử biểu của toàn bộ nền kinh tế. Nếu bạn muốn đặt VietABank vào bức tranh tương quan rộng lớn hơn của nhóm cổ phiếu vua và các định chế tài chính, chuyên trang vwealth đã xây dựng danh mục phân tích chuyên sâu về cổ phiếu ngân hàng chứng khoán cũng như bài viết nền tảng về phân tích ngành ngân hàng Việt Nam 2026 để bạn dễ dàng so sánh vị thế cạnh tranh của từng ngân hàng.
Quy ước thứ hai, cũng là nguyên tắc bất di bất dịch trong chuỗi bài nghiên cứu doanh nghiệp của vwealth: mọi mốc thời gian, tên tuổi nhân sự, con số tài chính và sự kiện pháp lý xuất hiện trong bài viết này đều được trích xuất trực tiếp từ các văn bản chính thức đã công bố công khai. Nguồn tài liệu gốc bao gồm Báo cáo thường niên năm 2025 đã được kiểm toán bởi Công ty TNHH Kiểm toán và Định giá Quốc tế (IAV), tài liệu phục vụ Đại hội đồng cổ đông thường niên năm 2026, các báo cáo tài chính định kỳ cùng những bài viết trên các cơ quan báo chí tài chính uy tín như Thời báo Tài chính Việt Nam, Mekong ASEAN, Tạp chí Kinh tế Tài chính, CafeLand và Báo Nhà Đầu Tư. Chúng tôi kiên quyết không đưa vào bài viết giá giao dịch của cổ phiếu VAB trong ngày hôm nay, chỉ số P/E hay vốn hóa tức thời tại thời điểm bạn đọc bài, bởi những con số này thay đổi liên tục theo từng nhịp đập của bảng điện tử. Chỗ nào xuất hiện phép tính toán của riêng đội ngũ biên tập, bài viết sẽ ghi chú rõ ràng là “ước tính của vwealth” hoặc “ví dụ minh hoạ” với công thức tính cụ thể đi kèm. Để tra cứu các định giá thời gian thực mới nhất, bạn có thể truy cập hệ thống báo cáo phân tích tự động trên nền tảng của vwealth.
Quy ước thứ ba chạm thẳng vào bản chất vận hành của một tổ chức tín dụng. Đánh giá một cổ phiếu ngân hàng khác hoàn toàn với việc đánh giá một công ty sản xuất hay một doanh nghiệp thương mại thuần túy. Ở một doanh nghiệp bình thường, doanh thu bán hàng và biên lợi nhuận gộp là chìa khóa then chốt. Nhưng ở một ngân hàng như VietABank, “nguyên liệu đầu vào” là tiền gửi của khách hàng và vốn huy động, còn “sản phẩm đầu ra” là các khoản cho vay tín dụng và đầu tư giấy tờ có giá. Lợi nhuận kiếm được từ chênh lệch lãi suất (NIM) tuy rất quan trọng, nhưng độ an toàn của khối tài sản, chất lượng các nhóm nợ và hệ số an toàn vốn (CAR) mới là yếu tố quyết định sự sống còn của doanh nghiệp. Câu hỏi có nên mua cổ phiếu VAB vì thế không chỉ dừng lại ở mức lãi hơn 1.600 tỷ đồng của năm 2025 hay hơn 1.191 tỷ đồng sau 9 tháng năm 2026, mà cốt lõi nằm ở chỗ: ngân hàng nhỏ này đang quản trị rủi ro ra sao khi đòn bẩy vốn mỏng, các khoản nợ xấu chuyển nhóm cần xử lý thế nào, và kế hoạch tăng vốn điều lệ thêm 55% sẽ đem lại cơ hội bứt phá hay rủi ro pha loãng cho túi tiền của bạn?
Từ hai tổ chức tín dụng nhỏ năm 2003 đến sàn HOSE 2025: hành trình 23 năm của VietABank
Để hiểu được vị thế và “tính cách” của VietABank ở thời điểm hiện tại, bạn không thể bỏ qua hành trình lịch sử hơn hai thập kỷ của nhà băng này. Khác với những ngân hàng thương mại cổ phần có quy mô hàng đầu được đỡ đầu bởi các tập đoàn kinh tế nhà nước lớn hoặc những ngân hàng bán lẻ tư nhân bứt phá nhờ công nghệ ngay từ giai đoạn đầu, VietABank chọn một lối đi riêng biệt, trải qua nhiều bước ngoặt tái cơ cấu từ quy mô địa phương vươn lên thành một định chế tài chính toàn quốc niêm yết trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE).
Khởi nguồn từ cuộc hợp nhất lịch sử năm 2003 tại Đà Nẵng và Sài Gòn
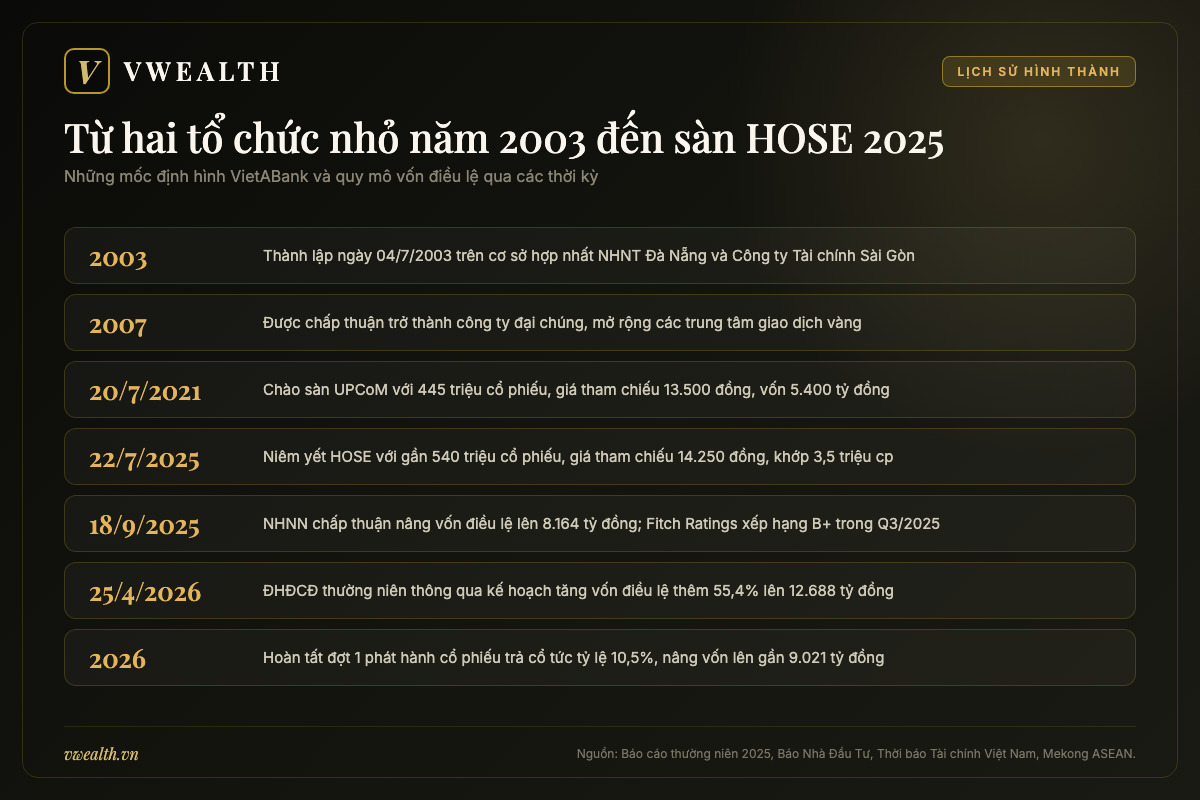
VietABank chính thức ra đời vào ngày 04/07/2003. Đây là kết quả của một thương vụ hợp nhất mang tính tiên phong trong giai đoạn đầu của tiến trình tái cơ cấu hệ thống ngân hàng thương mại cổ phần Việt Nam theo chủ trương của Ngân hàng Nhà nước. Cụ thể, VietABank được hình thành trên cơ sở sáp nhập hai thực thể tài chính riêng biệt: Ngân hàng Thương mại Cổ phần Nông thôn Đà Nẵng và Công ty Tài chính Cổ phần Sài Gòn. Thương vụ hợp nhất này được phê duyệt căn cứ theo Quyết định số 440/QĐ-NHNN và Giấy phép hoạt động số 12/NH-GP do Thống đốc Ngân hàng Nhà nước Việt Nam cấp ngày 09/05/2003, với thời hạn hoạt động được xác định kéo dài 99 năm. Giấy chứng nhận đăng ký doanh nghiệp số 0302963695 của ngân hàng được đăng ký lần đầu vào ngày 19/06/2003.
Sự kết hợp giữa một ngân hàng nông thôn có mạng lưới phục vụ bà con tiểu thương, hộ sản xuất kinh doanh tại khu vực miền Trung với một công ty tài chính đô thị năng động tại trung tâm kinh tế sôi động nhất cả nước là Thành phố Hồ Chí Minh đã định hình nên cấu trúc hoạt động sơ khai của VietABank. Ngay sau khi thành lập, ngân hàng nhanh chóng thực hiện các đợt tăng vốn điều lệ ban đầu, đưa quy mô vốn từ mức khiêm tốn 71 tỷ đồng lên 115 tỷ đồng. Đây là bước đi sống còn để đáp ứng các quy định pháp lý khắt khe về mức vốn pháp định đối với một ngân hàng thương mại cổ phần đô thị thời bấy giờ, đồng thời tạo bệ phóng để VietABank mở rộng vùng phủ sóng dịch vụ.
Đến năm 2007, theo dữ liệu từ Thời báo Tài chính Việt Nam và Báo cáo thường niên 2025, VietABank chính thức được cơ quan quản lý nhà nước chấp thuận trở thành công ty đại chúng. Việc trở thành công ty đại chúng đánh dấu một cột mốc trưởng thành quan trọng về tính minh bạch thông tin, mở rộng cơ cấu cổ đông và đặt nền móng cho những chiến lược huy động vốn quy mô lớn hơn trong tương lai.
Dấu ấn “Ngân hàng vàng của bạn” và cuộc chuyển dịch trọng tâm ra Hà Nội
Trong thập niên đầu tiên sau khi thành lập, VietABank từng được giới tài chính và người dân biết đến với định vị rất đặc thù: một nhà băng chuyên sâu về kinh doanh, giữ hộ và cung ứng dịch vụ vàng miếng. Khi vốn điều lệ của ngân hàng được nâng lên mốc 190 tỷ đồng, VietABank bắt đầu mở rộng mạng lưới giao dịch ra Hội An và Hà Nội. Đến giai đoạn vốn điều lệ chạm mức 500 tỷ đồng, khẩu hiệu “Ngân hàng vàng của bạn” đã trở thành một nhận diện thương hiệu quen thuộc trên thị trường tài chính tiêu dùng.
Với lợi thế kinh doanh vàng miếng nổi trội, ngân hàng tiếp tục nâng vốn điều lệ lên 1.360 tỷ đồng và thiết lập mạng lưới các Trung tâm giao dịch vàng quy mô lớn tại các đô thị trọng điểm gồm Đà Nẵng, Cần Thơ và Thủ đô Hà Nội. Vào thời điểm thị trường vàng trong nước còn hoạt động sôi động theo cơ chế giao dịch vật chất mở, mảng kinh doanh vàng đã đóng góp một phần đáng kể vào doanh thu và tạo dựng tệp khách hàng cá nhân rộng lớn cho VietABank. Tuy nhiên, cùng với sự thay đổi của chính sách quản lý thị trường vàng quốc gia thông qua Nghị định 24/2012/NĐ-CP của Chính phủ, VietABank cũng như các ngân hàng thương mại khác đã từng bước thu hẹp mảng kinh doanh này để quay trở lại tập trung vào các nghiệp vụ ngân hàng thương mại cốt lõi: huy động tiền gửi dân cư, cấp tín dụng cho nền kinh tế và phát triển dịch vụ thanh toán.
Cũng trong tiến trình tái định vị chiến lược, VietABank đã đưa ra một quyết định có tính chất bước ngoặt về địa bàn quản trị: chuyển đổi trụ sở chính từ Thành phố Hồ Chí Minh ra Thủ đô Hà Nội. Hiện nay, trụ sở chính của ngân hàng được đặt tại Tầng 4 và Tầng 5, Tòa nhà Samsora Premier, số 105 phố Chu Văn An, phường Hà Đông, thành phố Hà Nội. Dù đặt đại bản doanh đầu não tại Hà Nội, VietABank vẫn duy trì một mạng lưới hoạt động truyền thống rất mạnh tại khu vực phía Nam và miền Trung — nơi khởi nguồn lịch sử của hai tổ chức tín dụng tiền thân.
Giai đoạn tái cơ cấu “Đổi mới để phát triển”, chuẩn mực Basel II và nền tảng số Flexcube
Sau những thăng trầm của chu kỳ tín dụng bất động sản và sự chuyển đổi chính sách quản lý tiền tệ trong giai đoạn 2011–2015, VietABank bước vào giai đoạn tái cấu trúc toàn diện theo chiến lược được Hội đồng quản trị định danh là “Đổi mới để phát triển”. Mục tiêu cốt lõi của giai đoạn này là dọn dẹp các tồn đọng tài chính, chuẩn hóa hệ thống quản trị rủi ro theo các chuẩn mực quốc tế hiện đại và tái thiết nền tảng công nghệ thông tin phục vụ kinh doanh số.
Theo Báo cáo thường niên 2025, ngân hàng đã hoàn thành việc triển khai các trụ cột của hiệp ước vốn Basel II — một bộ khung chuẩn mực toàn cầu khắt khe về đo lường và quản trị rủi ro tín dụng, rủi ro thị trường và rủi ro hoạt động. Việc áp dụng Basel II đòi hỏi ngân hàng phải tính toán hệ số an toàn vốn (CAR) dựa trên tổng tài sản có rủi ro được lượng hóa chi tiết, thay vì cách tính cơ học đơn giản trước đây. Đồng thời, VietABank đã đầu tư nâng cấp hệ thống phần mềm ngân hàng lõi (core banking) lên phiên bản Oracle Flexcube 14.7 hiện đại. Nền tảng công nghệ này cho phép ngân hàng xử lý khối lượng giao dịch lớn với tốc độ cao, hỗ trợ quản lý tập trung dữ liệu tài khoản và tạo tiền đề để triển khai các sản phẩm ngân hàng số đa tiện ích cho khách hàng cá nhân lẫn doanh nghiệp vừa và nhỏ (SME).
Những nỗ lực đổi mới trong giai đoạn này cũng giúp VietABank ghi nhận 6 năm liên tiếp đón nhận giải thưởng “Best Bank for Sustainable Development” (Ngân hàng phát triển bền vững tốt nhất) do tổ chức quốc tế Global Banking and Finance Review bình chọn. Song song đó, quy mô vốn điều lệ của ngân hàng từng bước được bồi đắp từ mốc 3.098 tỷ đồng lên 5.400 tỷ đồng, chuẩn bị đầy đủ điều kiện pháp lý và tài chính để đưa cổ phiếu bước ra thị trường vốn tập trung.
Bốn năm thử lửa trên UPCoM: ngày đầu tăng trần 40% và bước chuẩn bị chuyển sàn
Sau nhiều năm vận hành dưới mô hình công ty đại chúng chưa niêm yết, ngày 20/07/2021, VietABank chính thức đưa 445 triệu cổ phiếu VAB lên giao dịch trên hệ thống sàn UPCoM thuộc Sở Giao dịch Chứng khoán Hà Nội (HNX). Sự kiện này mở ra một chương mới trong tính thanh khoản của cổ phiếu và sự giám sát của công chúng đầu tư.
Theo tư liệu ghi nhận từ Báo Nhà Đầu Tư, phiên chào sàn UPCoM ngày 20/07/2021 của cổ phiếu VAB đã diễn ra hết sức sôi động. Với mức giá tham chiếu được xác định trong ngày giao dịch đầu tiên là 13.500 đồng/cổ phiếu và biên độ dao động giá cho phép trên sàn UPCoM lên tới ±40%, chỉ trong vòng 30 phút mở cửa giao dịch, thị giá VAB đã tăng kịch trần lên mức 18.900 đồng/cổ phiếu. Kết thúc phiên giao dịch đầu tiên, đã có khoảng 1,45 triệu cổ phiếu được khớp lệnh thành công với tổng giá trị giao dịch đạt khoảng 26,3 tỷ đồng, đưa quy mô vốn hóa thị trường của ngân hàng tính theo giá tham chiếu vượt mốc 6.000 tỷ đồng.
Thời điểm lên sàn UPCoM, kết quả kinh doanh của VietABank cũng đang trên đà khởi sắc mạnh mẽ. Trong 6 tháng đầu năm 2021, lợi nhuận trước thuế của ngân hàng đạt 406,9 tỷ đồng, tăng tới 173% so với cùng kỳ năm 2020 và gần bằng kết quả lợi nhuận của cả năm 2020 cộng lại. Tổng huy động vốn từ các tổ chức kinh tế và dân cư tại thời điểm đó đạt 65.316 tỷ đồng, trong khi dư nợ tín dụng đạt 51.369 tỷ đồng. Cơ cấu cổ đông chốt ngày 25/06/2021 ghi nhận 1.913 cổ đông, 100% là cổ đông trong nước, trong đó có 2 cổ đông Nhà nước nắm giữ 3,74% vốn, 32 tổ chức nắm giữ 32,16% và 1.879 cá nhân sở hữu 64,1% vốn điều lệ. Hai cổ đông lớn nắm giữ trên 5% vốn thời điểm đó là CTCP Tập đoàn Đầu tư Việt Phương (12,21%) và CTCP Rạng Đông (7,35%).
Quãng thời gian hơn bốn năm giao dịch trên sàn UPCoM (từ 20/07/2021 đến 09/07/2025) là giai đoạn thử thách quan trọng. Ngân hàng vừa phải thích nghi với các yêu cầu công bố thông tin định kỳ, vừa phải củng cố cấu trúc tài chính trong một giai đoạn thị trường tiền tệ biến động mạnh mẽ bởi dịch bệnh và các biến cố thanh khoản trên thị trường trái phiếu doanh nghiệp. Dù vậy, kết quả kinh doanh giai đoạn 2022–2024 vẫn duy trì được sự ổn định: 9 tháng đầu năm 2022 báo lãi trước thuế gần 810 tỷ đồng (tăng 55% so với cùng kỳ); năm 2023 ghi nhận doanh thu thuần hợp nhất trên 9.655 tỷ đồng và lợi nhuận sau thuế hơn 744 tỷ đồng; năm 2024 doanh thu thuần đạt 7.737 tỷ đồng và lợi nhuận sau thuế đạt 867 tỷ đồng. Những bước tích lũy này đã tạo nền tảng vững chắc cho quyết định chuyển sàn mang tính lịch sử.
Cột mốc niêm yết HOSE tháng 7/2025 và bước nhảy vọt về quy mô vốn
Sau hơn 4 năm trui rèn trên thị trường UPCoM, ngày 22/07/2025, VietABank chính thức đánh cồng khai trương phiên giao dịch đầu tiên của cổ phiếu VAB trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE) theo Quyết định niêm yết số 514/QĐ-SGDHCM và Thông báo số 1268/TB-SGDHCM. Toàn bộ 539.960.043 cổ phiếu VAB, tương ứng tổng giá trị niêm yết theo mệnh giá hơn 5.399 tỷ đồng, đã chính thức hiện diện trên bảng điện tử của sàn giao dịch chứng khoán lớn nhất Việt Nam. Sự kiện này đưa VietABank trở thành ngân hàng thương mại thứ 21 có cổ phiếu niêm yết chính thức trên sàn HOSE.
Theo ghi nhận của Thời báo Tài chính Việt Nam, mức giá tham chiếu của cổ phiếu VAB trong ngày giao dịch đầu tiên trên sàn HOSE được xác định là 14.250 đồng/cổ phiếu, với biên độ dao động phiên đầu là ±20%. Đóng cửa phiên giao dịch lịch sử 22/07/2025, cổ phiếu VAB tăng lên mức 15.300 đồng/cổ phiếu (tương ứng mức tăng khoảng 7,4% so với giá tham chiếu), với khối lượng khớp lệnh bùng nổ đạt hơn 3,5 triệu đơn vị. Việc niêm yết trên HOSE không chỉ nâng cao vị thế và uy tín thương hiệu của VietABank mà còn mở ra cơ hội tiếp cận dòng vốn từ các quỹ đầu tư chuyên nghiệp trong nước và quốc tế.
Ngay sau khi đặt chân lên sàn HOSE, VietABank đã tiến hành một bước nhảy vọt về quy mô vốn điều lệ. Căn cứ theo Nghị quyết số 02/2025/NQ-ĐHĐCĐ ngày 26/04/2025, ngân hàng đã hoàn tất đợt phát hành cổ phiếu từ nguồn vốn chủ sở hữu với tỷ lệ lên tới 51,2%. Ngày 18/09/2025, Thống đốc Ngân hàng Nhà nước ban hành Quyết định số 3186/QĐ-NHNN chính thức sửa đổi nội dung vốn điều lệ trên Giấy phép hoạt động của VietABank từ mức 5.400 tỷ đồng lên gần 8.164 tỷ đồng (chính xác là 8.163.606.720.000 đồng). Quy mô vốn mới này đã tạo thêm tấm đệm quan trọng để ngân hàng mở rộng tài sản, tăng trưởng dư nợ và khép lại năm tài chính 2025 với mức lợi nhuận cao nhất trong lịch sử 23 năm hoạt động.
Để bạn có cái nhìn hệ thống và bao quát nhất về chặng đường phát triển hơn hai thập kỷ của VietABank, bảng tổng hợp dưới đây liệt kê các mốc thời gian bước ngoặt cùng các sự kiện cấu trúc trọng yếu:
| Thời điểm | Sự kiện bước ngoặt | Ý nghĩa và nguồn dữ liệu |
|---|---|---|
| 04/07/2003 | Thành lập Ngân hàng TMCP Việt Á (VietABank) | Hợp nhất Ngân hàng TMCP Nông thôn Đà Nẵng và Công ty Tài chính CP Sài Gòn theo Giấy phép 12/NH-GP, QĐ 440/QĐ-NHNN, thời hạn 99 năm. (BCTN 2025) |
| 2007 | Trở thành công ty đại chúng | Được cơ quan có thẩm quyền chấp thuận tư cách công ty đại chúng, mở rộng tính minh bạch thông tin. (Thời báo Tài chính Việt Nam) |
| Giai đoạn mở rộng | Tăng vốn từ 190 tỷ lên 500 tỷ và 1.360 tỷ đồng | Định vị thương hiệu “Ngân hàng vàng của bạn”, mở mạng lưới Trung tâm giao dịch vàng tại Đà Nẵng, Cần Thơ, Hà Nội; chuyển trụ sở chính ra Hà Nội. (BCTN 2025) |
| Tái cơ cấu | Tăng vốn lên 3.098 tỷ rồi 5.400 tỷ đồng | Thực hiện chiến lược “Đổi mới để phát triển”, hoàn thành các trụ cột Basel II, nâng cấp core banking Oracle Flexcube 14.7. (BCTN 2025) |
| 20/07/2021 | Cổ phiếu VAB giao dịch phiên đầu trên UPCoM | 445 triệu cổ phiếu chào sàn, giá tham chiếu 13.500 đ/cp, tăng trần 40% lên 18.900 đ/cp trong 30 phút đầu. (Báo Nhà Đầu Tư) |
| 22/07/2025 | Chính thức niêm yết trên sàn HOSE | 539,96 triệu cổ phiếu niêm yết theo QĐ 514/QĐ-SGDHCM, tham chiếu 14.250 đ/cp, đóng cửa 15.300 đ/cp (+7,4%), khớp lệnh >3,5 triệu cp. Trở thành ngân hàng thứ 21 trên HOSE. (Thời báo Tài chính Việt Nam) |
| 18/09/2025 | Vốn điều lệ tăng lên gần 8.164 tỷ đồng | Quyết định 3186/QĐ-NHNN sửa đổi giấy phép sau khi hoàn tất phát hành cổ phiếu từ nguồn vốn chủ sở hữu tỷ lệ 51,2%. (BCTN 2025) |
| 08/10/2025 | Ra mắt nền tảng ngân hàng số thế hệ mới | Nâng cấp dịch vụ Omni-channel, tài khoản nickname, tích hợp tiện ích thanh toán vé máy bay, tàu xe, Vietlott nhằm thúc đẩy CASA. (BCTN 2025) |
| Quý III/2025 | Fitch Ratings lần đầu xếp hạng tín nhiệm B+ | Moody’s duy trì B2 ổn định; Fitch Ratings lần đầu cấp xếp hạng B+ triển vọng ổn định cho VietABank. (BCTN 2025) |
| 25/04/2026 | ĐHĐCĐ thông qua kế hoạch tăng vốn hơn 55% | Kế hoạch tăng vốn điều lệ từ 8.163,6 tỷ lên 12.688,1 tỷ đồng thông qua trả cổ tức cổ phiếu, chào bán cổ đông hiện hữu và ESOP. (Mekong ASEAN) |
| Năm 2026 | Vốn điều lệ hoàn tất nâng lên gần 9.021 tỷ đồng | Hoàn tất đợt 1 tăng vốn thông qua phát hành cổ phiếu trả cổ tức tỷ lệ 10,5% cho cổ đông hiện hữu. (Mekong ASEAN, Thời báo Tài chính Việt Nam) |
Ai đứng sau VietABank: cổ đông, gia đình nhà sáng lập và Hội đồng quản trị
Khi bạn quyết định đầu tư vào cổ phiếu của một ngân hàng thương mại, câu hỏi quan trọng bậc nhất không chỉ là ngân hàng đó đang kiếm ra bao nhiêu lợi nhuận, mà là ai đang thực sự nắm giữ quyền lực chi phối, cấu trúc cổ đông được phân bổ ra sao, và những người ngồi trong phòng họp Hội đồng quản trị có năng lực cũng như mức độ gắn kết lợi ích như thế nào đối với sự phát triển lâu dài của định chế tài chính đó. Với VietABank, bức tranh sở hữu và nhân sự cấp cao phản ánh một câu chuyện chuyển giao thế hệ đầy thú vị, song hành cùng mối quan hệ mật thiết với tập đoàn sáng lập và những cổ đông tổ chức có nguồn gốc Nhà nước.
Tập đoàn Đầu tư Việt Phương: từ 12,21% đến 9,06% và vị thế cổ đông lớn duy nhất
Tại thời điểm VietABank đưa cổ phiếu lên sàn UPCoM vào tháng 7/2021, danh sách cổ đông chốt ngày 25/06/2021 ghi nhận hai cổ đông lớn sở hữu trên 5% vốn điều lệ của ngân hàng: Công ty Cổ phần Tập đoàn Đầu tư Việt Phương (nắm giữ 12,21%) và Công ty Cổ phần Rạng Đông (nắm giữ 7,35%). Trong đó, Tập đoàn Đầu tư Việt Phương là cái tên gắn liền hữu cơ với lịch sử phát triển của VietABank trong suốt hơn một thập kỷ tái cơ cấu.
Theo tài liệu công bố và dữ liệu từ Báo cáo thường niên 2025 cùng bài viết trên Thời báo Tài chính Việt Nam, Tập đoàn Đầu tư Việt Phương có quy mô vốn điều lệ 6.800 tỷ đồng, người đại diện theo pháp luật kiêm Tổng Giám đốc là bà Phương Minh Huệ (bà Huệ cũng từng là thành viên Hội đồng quản trị của VietABank trong các nhiệm kỳ trước). Đến thời điểm chốt sổ Báo cáo thường niên ngày 31/12/2025, cơ cấu cổ đông của VietABank ghi nhận toàn bộ ngân hàng chỉ còn duy nhất một cổ đông lớn sở hữu từ 5% vốn điều lệ trở lên, nắm giữ 73.951.760 cổ phiếu, tương ứng tỷ lệ 9,06% vốn điều lệ. Tỷ lệ 9,06% này hoàn toàn trùng khớp với tỷ lệ sở hữu của Tập đoàn Đầu tư Việt Phương được nêu trong tờ trình Đại hội đồng cổ đông năm 2026. Tỷ lệ sở hữu của Việt Phương giảm từ 12,21% xuống 9,06% chủ yếu là hệ quả của các đợt phát hành, điều chỉnh quy mô vốn của ngân hàng trong các năm qua.
Vị thế của một cổ đông tổ chức nắm giữ 9,06% vốn mang lại tiếng nói trọng lượng đặc biệt trong việc định hướng chiến lược kinh doanh của VietABank. Tuy nhiên, theo tờ trình kế hoạch tăng vốn trình Đại hội đồng cổ đông thường niên ngày 25/04/2026, sau khi hoàn tất toàn bộ các cấu phần chào bán cổ phiếu mới, tỷ lệ sở hữu của Tập đoàn Đầu tư Việt Phương dự kiến sẽ tiếp tục được điều chỉnh từ 9,06% xuống mức khoảng 8,92% vốn điều lệ. Việc duy trì tỷ lệ sở hữu dưới mức trần quy định của Luật Các tổ chức tín dụng cho thấy sự tuân thủ các chuẩn mực an toàn về sở hữu chéo và tập trung vốn của cổ đông lớn.
Ông Phương Hữu Việt và nhóm người liên quan: chuyển giao thế hệ và sở hữu
Nhắc đến sự chuyển mình của VietABank trong giai đoạn 2011–2021, giới tài chính không thể không nhắc đến vai trò của ông Phương Hữu Việt. Ông Phương Hữu Việt đảm nhiệm vị trí Chủ tịch Hội đồng quản trị VietABank trong suốt một thập kỷ, từ tháng 08/2011 cho đến tháng 09/2021. Dưới sự dẫn dắt của ông Việt, VietABank đã tiến hành hàng loạt bước đi tái cơ cấu quy mô lớn, từ việc dịch chuyển trọng tâm hoạt động ra phía Bắc đến việc đưa cổ phiếu lên sàn giao dịch tập trung UPCoM vào giữa năm 2021.
Đến tháng 09/2021, sau tròn 10 năm ngồi ghế nóng, ông Phương Hữu Việt chính thức chuyển giao vị trí Chủ tịch Hội đồng quản trị cho ông Phương Thành Long — người cháu ruột của ông (ông Long là con trai của ông Phương Hữu Lĩnh, anh trai ruột ông Phương Hữu Việt). Đây là bước chuyển giao thế hệ lãnh đạo đã được chuẩn bị kỹ lưỡng trong nội bộ ngân hàng nhằm đưa thế hệ nhân sự trẻ, được đào tạo bài bản về tài chính quốc tế vào vị trí đầu tàu quản trị.
Về cơ cấu sở hữu cá nhân và nhóm liên quan, số liệu công bố công khai vào thời điểm tháng 10/2024 (được phân tích chi tiết trên chuyên trang Viettimes) cho thấy bức tranh phân bổ như sau: ông Phương Hữu Việt trực tiếp sở hữu 24,55 triệu cổ phiếu VAB, tương ứng tỷ lệ 4,55% vốn điều lệ; nhóm người có liên quan tới ông Việt nắm giữ 75,8 triệu cổ phiếu, tương ứng 14,05% vốn điều lệ. Tổng cộng tại thời điểm tháng 10/2024, nhóm liên quan đến ông Phương Hữu Việt nắm giữ khoảng 18,6% vốn của VietABank. Trong nhóm người liên quan này, bên cạnh cổ phần do Tập đoàn Đầu tư Việt Phương trực tiếp sở hữu (65,9 triệu cổ phiếu, tương ứng 12,21% tại thời điểm trước đợt phát hành tăng vốn lớn), người liên quan tới tập đoàn còn nắm giữ thêm 41,18 triệu cổ phiếu (tương ứng 7,63% vốn điều lệ lúc đó). Một điểm đáng lưu ý là theo Báo cáo quản trị bán niên năm 2024 của VietABank, đương kim Chủ tịch Hội đồng quản trị Phương Thành Long không trực tiếp nắm giữ cổ phiếu VAB nào mang tên cá nhân mình. Theo tờ trình Đại hội đồng cổ đông năm 2026, sau các đợt tăng vốn dự kiến, tỷ lệ sở hữu cá nhân của ông Phương Hữu Việt ước tính sẽ biến động từ 4,55% xuống khoảng 4,48% vốn điều lệ.
Cần nhấn mạnh một nguyên tắc phân tích khách quan: dữ liệu về tỷ lệ sở hữu phản ánh mối liên kết lịch sử và vai trò đồng hành của gia đình nhà sáng lập đối với ngân hàng. Đối với một nhà đầu tư cá nhân trên sàn, sự hiện diện của một nhóm cổ đông sáng lập gắn bó lâu năm là một bảo chứng cho tính nhất quán của chiến lược kinh doanh, nhưng đồng thời bạn cũng cần theo dõi chặt chẽ tính minh bạch trong các giao dịch với các bên liên quan nhằm đảm bảo quyền lợi bình đẳng cho toàn thể cổ đông nhỏ lẻ.
Chân dung Hội đồng quản trị: Chủ tịch Phương Thành Long, Phó Chủ tịch Phan Văn Tới và Tổng Giám đốc Nguyễn Văn Trọng
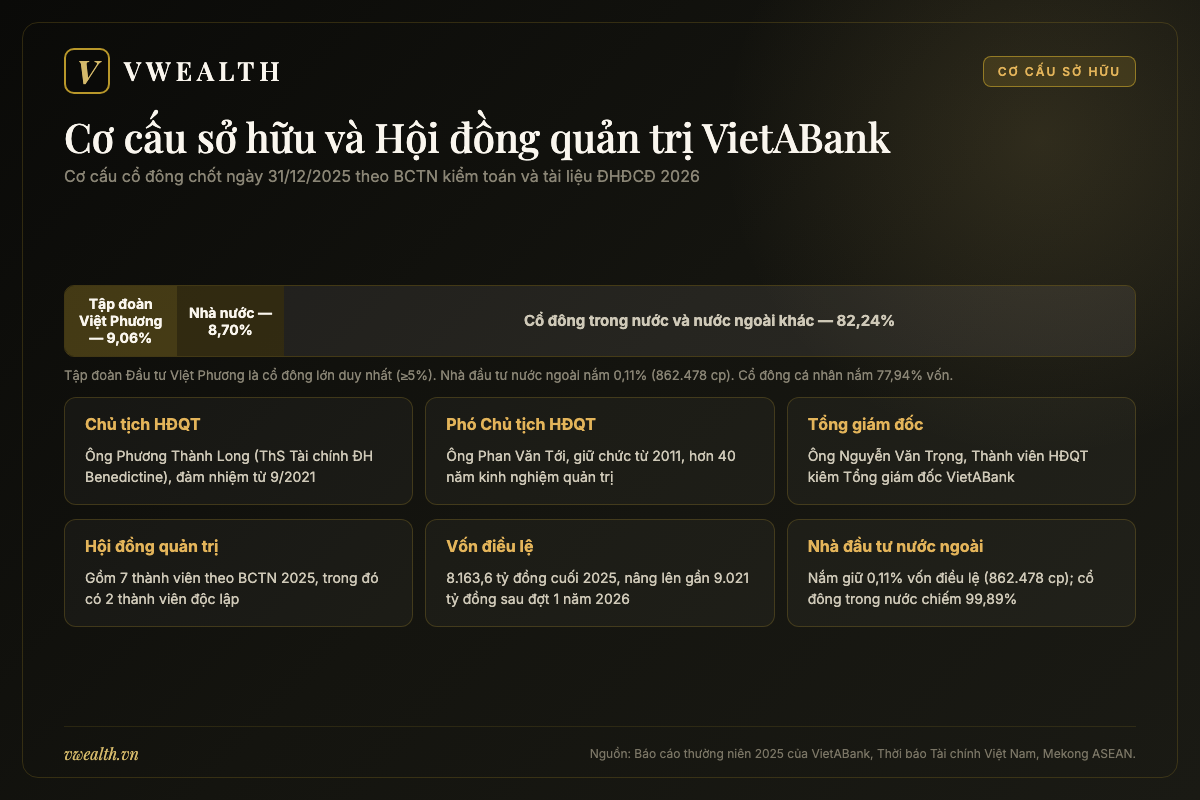
Cơ cấu quản trị thượng tầng của VietABank hiện nay được vận hành bởi một Hội đồng quản trị gồm 7 thành viên theo Báo cáo thường niên 2025, với sự phân vai rõ ràng giữa định hướng chiến lược dài hạn, quản trị rủi ro và điều hành kinh doanh thường nhật:
1. Ông Phương Thành Long — Chủ tịch Hội đồng quản trị kiêm Người đại diện theo pháp luật: Sinh năm 1983, ông Phương Thành Long sở hữu tấm bằng Thạc sĩ Tài chính tại Đại học Benedictine (Hoa Kỳ) và đã có hơn 15 năm kinh nghiệm hoạt động chuyên sâu trong lĩnh vực tài chính — ngân hàng. Đảm nhận vị trí Chủ tịch HĐQT từ tháng 09/2021 đến nay, ông Long là người kiến tạo các bước chuyển mình lớn của VietABank: chỉ đạo hoàn tất niêm yết trên HOSE vào tháng 07/2025, thúc đẩy chiến lược ngân hàng số thế hệ mới, mở rộng hợp tác tài chính quốc tế và đưa lợi nhuận ngân hàng cán mốc kỷ lục lịch sử.
2. Ông Phan Văn Tới — Phó Chủ tịch Hội đồng quản trị: Gắn bó với vị trí Phó Chủ tịch HĐQT VietABank liên tục từ năm 2011 đến nay, ông Phan Văn Tới là một nhà quản lý kỳ cựu với hơn 40 năm kinh nghiệm trong công tác quản trị doanh nghiệp. Ông Tới đồng thời là Chủ tịch HĐQT của Công ty Cổ phần Đầu tư Phát triển Công nghiệp – Thương mại Củ Chi (doanh nghiệp nắm giữ hơn 6,4 triệu cổ phiếu VAB, tương ứng 1,2% vốn điều lệ tại thời điểm tháng 10/2024). Kinh nghiệm dày dặn của ông Tới đóng vai trò quan trọng trong việc cân bằng quản trị và kết nối mạng lưới khách hàng doanh nghiệp truyền thống.
3. Ông Nguyễn Văn Trọng — Thành viên Hội đồng quản trị kiêm Tổng Giám đốc: Là nhân sự điều hành cốt cán tại VietABank qua nhiều giai đoạn, ông Nguyễn Văn Trọng từng đảm nhận cương vị Phó Tổng Giám đốc phụ trách tài chính và phụ trách điều hành trước khi chính thức được bổ nhiệm làm Tổng Giám đốc. Theo Báo cáo thường niên 2025, cá nhân ông Trọng không sở hữu cổ phiếu VAB. Tại Đại hội đồng cổ đông năm 2026, ông Trọng đã đưa ra những đánh giá rất thẳng thắn và thực tế khi nhận định rằng mục tiêu tăng trưởng lợi nhuận gần 20% trong năm 2026 là một “thách thức không nhỏ” đối với ngân hàng, cho thấy tinh thần quản trị cẩn trọng và sát sao với thực tế thị trường của ban điều hành.
4. Ông Trần Tiến Dũng — Thành viên Hội đồng quản trị kiêm Phó Tổng Giám đốc: Ông Dũng là thành viên ban điều hành có sự gắn bó lợi ích vốn rất lớn với ngân hàng. Theo Báo cáo thường niên 2025, ông Trần Tiến Dũng sở hữu trực tiếp 8.304.503 cổ phiếu VAB, tương ứng tỷ lệ 1,02% vốn điều lệ của ngân hàng (thời điểm tháng 10/2024 sở hữu hơn 5,4 triệu cp, tương ứng 1,02% trước khi chia tách tăng vốn). Việc một Phó Tổng Giám đốc sở hữu trên 1% cổ phần là một tín hiệu cho thấy sự gắn bó trực tiếp giữa quyền lợi của người điều hành với thành quả thị giá cổ phiếu.
5. Ông Nguyễn Hồng Hải — Thành viên Hội đồng quản trị: Đồng thời là Người được ủy quyền công bố thông tin của VietABank, chịu trách nhiệm kết nối thông tin giữa ngân hàng với Ủy ban Chứng khoán Nhà nước, Sở Giao dịch Chứng khoán và cộng đồng nhà đầu tư.
6. Hai thành viên Hội đồng quản trị độc lập: Điểm sáng trong cơ cấu quản trị của VietABank là việc duy trì hai thành viên độc lập có chuyên môn sâu sắc. Đó là ông Lê Hồng Phương (tham gia HĐQT từ tháng 04/2023, từng là lãnh đạo điều hành cấp cao tại Ngân hàng TMCP Quốc Dân — nếu bạn muốn tìm hiểu thêm về định chế mà ông Phương từng làm việc, có thể tham khảo bài phân tích có nên mua cổ phiếu NVB của NCB) và ông Thái Nguyễn Hoàng Nhã (tham gia HĐQT từ tháng 04/2025, chuyên gia công nghệ với hơn 25 năm kinh nghiệm trong lĩnh vực công nghệ thông tin). Sự hiện diện của ông Nhã là mảnh ghép then chốt hỗ trợ VietABank thực thi chiến lược chuyển đổi số và nâng cấp an ninh mạng trong giai đoạn mới.
Trong ban điều hành, ngoài Tổng Giám đốc Nguyễn Văn Trọng và Phó Tổng Giám đốc Trần Tiến Dũng, VietABank còn có Phó Tổng Giám đốc Bùi Xuân Dũng (sở hữu 0 cp) và Kế toán trưởng Nguyễn Thành Công (sở hữu 0 cp). Toàn bộ hệ thống điều hành được kiểm soát độc lập bởi Ban Kiểm soát và đơn vị kiểm toán độc lập uy tín là Công ty TNHH Kiểm toán và Định giá Quốc tế (IAV) trong năm tài chính 2025.
Cơ cấu cổ đông cuối 2025: cổ đông trong nước áp đảo, room ngoại 0,11% và khối Nhà nước 8,70%
Theo số liệu thống kê chính thức tại Báo cáo thường niên năm 2025 (chốt ngày 31/12/2025), cơ cấu sở hữu vốn điều lệ 8.163.606.720.000 đồng của VietABank thể hiện những đặc thù rất riêng biệt:
Thứ nhất, xét theo quy mô sở hữu: Cổ đông lớn (nắm giữ từ 5% vốn điều lệ trở lên) chỉ có 1 tổ chức duy nhất, sở hữu 73.951.760 cổ phiếu, tương đương 9,06% vốn. Trong khi đó, khối cổ đông nhỏ (sở hữu dưới 5% vốn) chiếm áp đảo tới 90,94% vốn điều lệ. Cấu trúc này cho thấy lượng cổ phiếu VAB trên danh nghĩa nằm rải rác trong tay hàng nghìn cổ đông cá nhân và tổ chức nhỏ.
Thứ hai, xét theo loại hình nhà đầu tư: Cổ đông tổ chức nắm giữ 22,06% vốn điều lệ, trong khi cổ đông cá nhân sở hữu tới 77,94% vốn. Tỷ trọng cá nhân áp đảo giải thích vì sao thanh khoản của cổ phiếu VAB có những giai đoạn bùng nổ rất nhanh theo tâm lý thị trường, nhưng cũng dễ chịu tác động khi thị trường chung biến động rung lắc.
Thứ ba, xét theo yếu tố sở hữu Nhà nước: Cổ đông Nhà nước tại ngày 31/12/2025 nắm giữ tổng cộng 71.058.784 cổ phiếu, tương ứng tỷ lệ 8,70% vốn điều lệ. Sự hiện diện của dòng vốn Nhà nước xuất phát từ các cổ đông sáng lập và các tổ chức lịch sử. Tại thời điểm tháng 10/2024, các báo cáo tài chính từng ghi nhận Văn phòng Thành ủy TP.HCM nắm giữ khoảng 27 triệu cổ phiếu (4,97% vốn lúc đó) và Công ty TNHH MTV Vàng bạc Đá quý Sài Gòn (SJC) nắm giữ khoảng 15 triệu cổ phiếu (2,77% vốn lúc đó). Sự góp mặt của khối cổ đông Nhà nước với tỷ lệ 8,70% tạo nên một điểm tựa vững chắc về uy tín pháp lý cho nhà băng.
Thứ tư, xét theo quốc tịch cổ đông: Cổ đông trong nước chiếm gần như tuyệt đối với 99,89% vốn điều lệ. Trong khi đó, nhà đầu tư nước ngoài tại ngày 31/12/2025 chỉ nắm giữ vỏn vẹn 862.478 cổ phiếu, tương đương 0,11% vốn điều lệ. Con số 0,11% sở hữu ngoại này mang một ý nghĩa kép cực kỳ quan trọng đối với nhà đầu tư đang cân nhắc có nên mua cổ phiếu VAB: một mặt, cổ phiếu VAB gần như không chịu bất kỳ áp lực bán ròng nào từ dòng vốn khối ngoại (vốn là nguyên nhân gây sức ép giảm giá lên nhiều cổ phiếu ngân hàng lớn trong các giai đoạn dòng vốn ngoại rút ròng khỏi các thị trường mới nổi). Nhưng ở chiều ngược lại, với việc khối ngoại chỉ nắm 0,11%, VietABank hoàn toàn vắng bóng các cổ đông chiến lược quốc tế — những định chế có thể chuyển giao công nghệ quản trị rủi ro tiên tiến, chia sẻ mạng lưới khách hàng toàn cầu và hỗ trợ tăng vốn trong những giai đoạn ngặt nghèo.
Kế hoạch tăng vốn hơn 55%: tham vọng nâng vốn lên 12.688 tỷ đồng và thách thức pha loãng
Tại Đại hội đồng cổ đông thường niên diễn ra ngày 25/04/2026 tại Hà Nội, một trong những nội dung trọng tâm và gây chú ý nhất đối với cổ đông VietABank là kế hoạch tăng vốn điều lệ đầy tham vọng. Ban lãnh đạo ngân hàng đã trình và được Đại hội thông qua phương án tăng vốn điều lệ thêm 4.524,5 tỷ đồng, tương ứng mức tăng trưởng lên tới 55,4%, đưa quy mô vốn điều lệ từ mức 8.163,6 tỷ đồng lên tới 12.688,1 tỷ đồng.
Kế hoạch tăng vốn khổng lồ này được cấu thành từ ba phương án cụ thể:
1. Phát hành cổ phiếu để trả cổ tức (tăng vốn đợt 1): Tờ trình ban đầu tại ĐHĐCĐ dự kiến phát hành khoảng 122,5 triệu cổ phiếu theo tỷ lệ 15% (tương ứng giá trị phát hành theo mệnh giá khoảng 1.225 tỷ đồng) từ nguồn lợi nhuận sau thuế chưa phân phối (hơn 1.022 tỷ đồng) và quỹ dự trữ bổ sung vốn điều lệ (khoảng 202 tỷ đồng) căn cứ trên Báo cáo tài chính kiểm toán năm 2025. Tuy nhiên, trong quá trình triển khai thực tế sau đó, VietABank đã được Ngân hàng Nhà nước chấp thuận phương án phát hành hơn 85,7 triệu cổ phiếu cho cổ đông hiện hữu với tỷ lệ chốt là 10,5% (cổ đông sở hữu 1.000 cổ phiếu được nhận thêm 105 cổ phiếu mới). Đợt phát hành này đã hoàn tất thành công, nâng vốn điều lệ của VietABank từ gần 8.164 tỷ đồng lên gần 9.021 tỷ đồng (chính xác khoảng 9.020,9 tỷ đồng).
2. Phát hành cổ phiếu theo chương trình lựa chọn cho người lao động (ESOP): Dự kiến phát hành 20 triệu cổ phiếu với giá bán ưu đãi 10.000 đồng/cổ phiếu, tương ứng giá trị huy động 200 tỷ đồng, chiếm khoảng 2,45% vốn điều lệ. Toàn bộ lượng cổ phiếu ESOP này bị hạn chế chuyển nhượng trong vòng 01 năm kể từ ngày hoàn tất phát hành nhằm gắn kết trách nhiệm của đội ngũ cán bộ nhân viên chủ chốt.
3. Chào bán cổ phiếu cho cổ đông hiện hữu: Dự kiến chào bán 310 triệu cổ phiếu với giá 10.000 đồng/cổ phiếu theo tỷ lệ gần 38% (cổ đông sở hữu 100 cổ phiếu có quyền mua thêm gần 38 cổ phiếu mới), dự kiến thu về 3.100 tỷ đồng tiền mặt. Tổng số tiền dự kiến thu được từ đợt chào bán cho cổ đông hiện hữu và phát hành ESOP là khoảng 3.300 tỷ đồng sẽ được ngân hàng phân bổ cho hoạt động cấp tín dụng, đầu tư giấy tờ có giá và mua sắm tài sản cố định trong giai đoạn 2026–2027.
Cần nhìn lại một diễn biến lịch sử quan trọng: đợt chào bán 3.100 tỷ đồng (giá 10.000 đồng/cổ phiếu) và phát hành 200 tỷ đồng ESOP thực chất đã được Ngân hàng Nhà nước chấp thuận chủ trương từ ngày 17/10/2025 (khi đó ngân hàng dự kiến nâng vốn lên 11.495 tỷ đồng). Tuy nhiên, theo lý giải của ban lãnh đạo trên Thời báo Tài chính Việt Nam, phần chào bán 3.100 tỷ đồng và ESOP 200 tỷ đồng đã hoãn từ năm 2025 vì thị trường chứng khoán vào giai đoạn cuối năm chưa thực sự thuận lợi và thanh khoản thị trường còn thấp. Bước sang năm 2026, do tài liệu Nghị quyết ĐHĐCĐ 2026 chưa tiếp cận được văn bản gốc, hai cấu phần này hiện ở trạng thái đã thông qua nhưng hoãn từ 2025, chưa có lịch triển khai mới. Việc tái khởi động phương án chào bán 3.100 tỷ đồng là một phép thử rất lớn đối với mức độ sẵn sàng rót thêm tiền của cổ đông hiện hữu.
Để bạn nắm bắt chi tiết từng nhân sự quản trị cũng như tiến độ thực hiện các cấu phần tăng vốn của VietABank, hai bảng dữ liệu dưới đây tổng hợp đầy đủ các thông tin đã được công bố:
| Họ và tên / Tổ chức | Chức vụ / Vai trò | Số lượng cổ phần và Tỷ lệ sở hữu | Nguồn dữ liệu & Thời điểm ghi nhận |
|---|---|---|---|
| CTCP Tập đoàn Đầu tư Việt Phương | Cổ đông lớn duy nhất (≥5%) | 73.951.760 cp (9,06%) | BCTN 2025 (chốt 31/12/2025). Trước đó 12,21% (2021). |
| Cổ đông Nhà nước | Khối sở hữu Nhà nước | 71.058.784 cp (8,70%) | BCTN 2025 (chốt 31/12/2025). Gồm đại diện Thành ủy TP.HCM, SJC… |
| Cổ đông nước ngoài | Nhà đầu tư ngoại | 862.478 cp (0,11%) | BCTN 2025 (chốt 31/12/2025). Cổ đông trong nước nắm 99,89%. |
| Ông Phương Hữu Việt & người liên quan | Nguyên Chủ tịch HĐQT (2011–2021) | Ông Việt 24,55 triệu cp (4,55%); nhóm liên quan 75,8 triệu cp (14,05%). Tổng nhóm ~18,6%. | Viettimes (thời điểm tháng 10/2024). |
| Ông Phương Thành Long | Chủ tịch HĐQT kiêm Người đại diện PL | 0 cp (0,00%) | BC quản trị bán niên 2024 & BCTN 2025. |
| Ông Phan Văn Tới | Phó Chủ tịch HĐQT | Đại diện CTCP ĐT&PT Củ Chi (>6,4 triệu cp, 1,2% tại 10/2024) | BCTN 2025 & Viettimes (tháng 10/2024). |
| Ông Nguyễn Văn Trọng | Thành viên HĐQT kiêm Tổng Giám đốc | 0 cp (0,00%) | BCTN 2025 (chốt 31/12/2025). |
| Ông Trần Tiến Dũng | Thành viên HĐQT kiêm Phó TGĐ | 8.304.503 cp (1,02%) | BCTN 2025 (chốt 31/12/2025). |
| Ông Nguyễn Hồng Hải | Thành viên HĐQT, Người CBTT | Thành viên HĐQT | BCTN 2025. |
| Ông Lê Hồng Phương | Thành viên HĐQT độc lập | Được bầu từ tháng 04/2023 | BCTN 2025 (nguyên lãnh đạo tại NCB). |
| Ông Thái Nguyễn Hoàng Nhã | Thành viên HĐQT độc lập | Được bầu từ tháng 04/2025 | BCTN 2025 (>25 năm kinh nghiệm CNTT). |
Kế hoạch tăng vốn điều lệ năm 2026 của VietABank được triển khai chi tiết qua ba cấu phần độc lập như sau:
| Cấu phần tăng vốn | Số lượng cổ phần phát hành | Giá phát hành (đồng/cp) | Tổng giá trị theo mệnh giá | Nguồn vốn / Trạng thái thực hiện |
|---|---|---|---|---|
| 1. Trả cổ tức bằng cổ phiếu (đợt 1) | 85.747.870 cp (tỷ lệ 10,5%) | 10.000 (ghi nhận mệnh giá) | ~857,5 tỷ đồng | Nguồn LNST chưa phân phối và quỹ dự trữ bổ sung VĐL. Đã hoàn tất, vốn nâng lên ~9.021 tỷ. (Mekong ASEAN) |
| 2. Phát hành cổ phiếu ESOP | 20.000.000 cp (tỷ lệ 2,45%) | 10.000 | 200 tỷ đồng | Đã thông qua nhưng hoãn từ 2025, chưa có lịch mới |
| 3. Chào bán cổ đông hiện hữu | 310.000.000 cp (tỷ lệ gần 38%) | 10.000 | 3.100 tỷ đồng | Đã thông qua nhưng hoãn từ 2025, chưa có lịch mới |
| kế hoạch tăng vốn lên 12.688 tỷ (+55%) | 452.450.000 cp (+55,4%) | — | 4.524,5 tỷ đồng | Mục tiêu nâng vốn điều lệ từ 8.163,6 tỷ lên 12.688,1 tỷ đồng. |
Một ngân hàng sống bằng lãi: cho vay chiếm ~90% thu nhập, phí dịch vụ đang tăng tốc
Hiểu được mô hình kinh doanh cốt lõi của một ngân hàng là chìa khóa để bạn nhìn thấy nguồn gốc của từng đồng lợi nhuận: ngân hàng đó đang kiếm tiền nhờ đâu, mảng kinh doanh nào đóng vai trò “cỗ máy in tiền” nuôi sống bộ máy, và đâu là những động cơ phụ trợ đang được kích hoạt để giảm bớt sự phụ thuộc vào tín dụng. Khi mổ xẻ cơ cấu thu nhập của VietABank, bức tranh hiện ra rất rõ nét: đây là một ngân hàng thương mại truyền thống điển hình với nguồn thu chủ lực phụ thuộc tới gần 90% vào hoạt động tín dụng, nhưng mảng thu dịch vụ ngoài lãi đang ghi nhận những bước tăng tốc đáng chú ý nhờ chuyển đổi số và khai thông dòng vốn quốc tế.
Thu nhập lãi thuần 3.401,9 tỷ năm 2025: cỗ máy chiếm 89,8% tổng thu nhập hoạt động
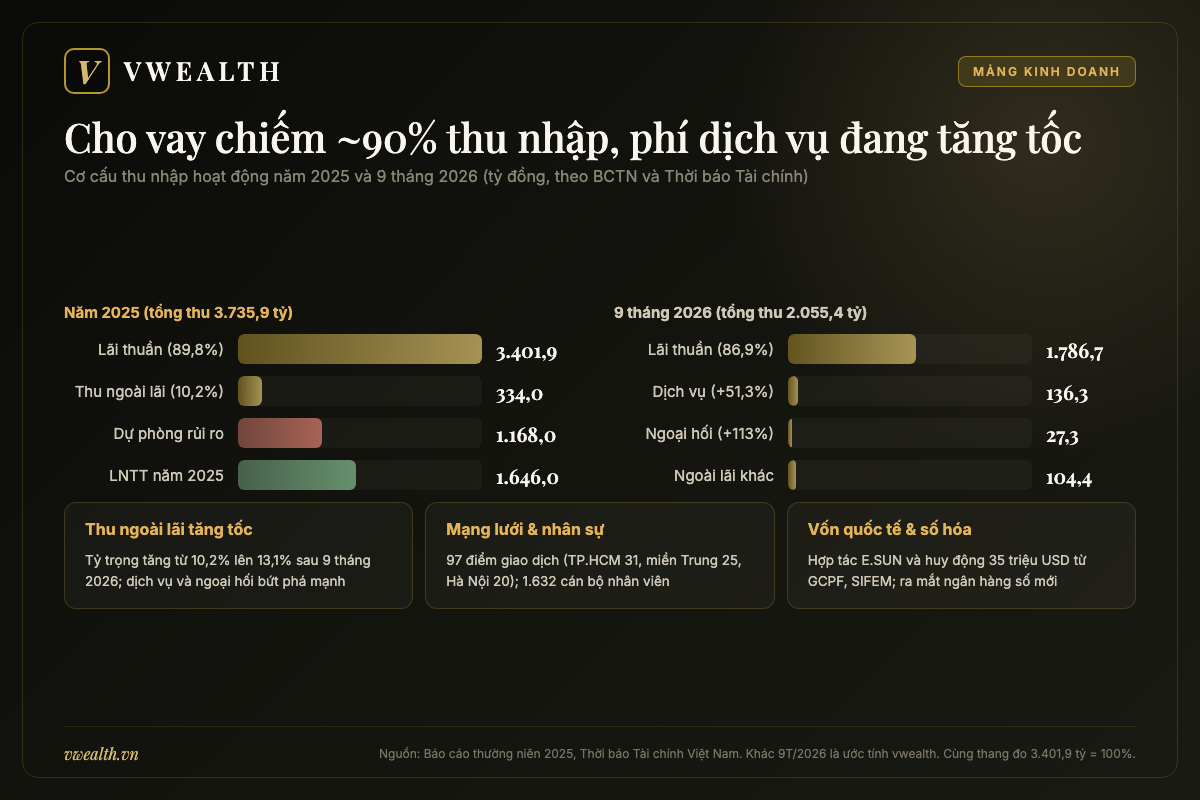
Theo báo cáo kết quả kinh doanh năm 2025 được Thời báo Tài chính Việt Nam phân tích, thu nhập lãi thuần (Net Interest Income – NII) của VietABank đạt 3.401,9 tỷ đồng, ghi nhận mức tăng trưởng vượt bậc 46,1% so với năm 2024 (tương ứng mức tăng thêm tới 1.073 tỷ đồng). Để bạn dễ hình dung, trong tổng thu nhập hoạt động (Total Operating Income – TOI) của ngân hàng năm 2025, thu nhập lãi thuần chiếm tỷ trọng áp đảo lên tới 89,8%. Con số này thậm chí còn tăng cao hơn so với mức tỷ trọng 87,4% của năm 2024.
Thu nhập lãi thuần là khoản chênh lệch giữa tổng số tiền lãi mà ngân hàng thu về từ các khoản cho vay khách hàng và đầu tư giấy tờ có giá, trừ đi tổng chi phí lãi mà ngân hàng phải trả cho người gửi tiền và các bên cung ứng vốn. Việc thu nhập lãi thuần chiếm xấp xỉ 90% tổng thu nhập nói lên hai điều rất quan trọng:
Thứ nhất, VietABank là một nhà băng “sống bằng lãi” theo đúng nghĩa đen. Thành quả kinh doanh của ngân hàng gắn chặt một cách mật thiết với quy mô tăng trưởng dư nợ cho vay và biên lãi ròng (NIM – Net Interest Margin). Khi mặt bằng lãi suất cho vay được duy trì tốt và chi phí vốn đầu vào giảm, lợi nhuận của VietABank sẽ bùng nổ rất nhanh. Trong năm 2025, chỉ số NIM của VietABank đã có sự bứt phá ngoạn mục từ 2,23% lên 2,83%, trực tiếp đưa thu nhập lãi thuần tăng thêm hơn một nghìn tỷ đồng.
Thứ hai, việc quá phụ thuộc vào thu nhập lãi thuần cũng đặt ngân hàng vào tình thế dễ bị tổn thương trước chu kỳ kinh tế và những biến động chính sách tiền tệ. Nếu chất lượng nợ vay suy giảm hoặc khi nền kinh tế bước vào chu kỳ nợ xấu gia tăng, ngân hàng sẽ vừa bị hụt thu lãi, vừa phải trích lập dự phòng rủi ro tín dụng khổng lồ, làm xói mòn lợi nhuận. Đó là lý do vì sao bất kỳ ngân hàng thương mại nào cũng nỗ lực mở rộng mảng thu ngoài lãi để tạo thế kiềng ba chân vững chắc hơn.
Thu ngoài lãi đang tăng tốc: bức tranh 9 tháng năm 2026 với dịch vụ và ngoại hối bứt phá
Nhận thức rõ điểm nghẽn của sự phụ thuộc tín dụng, ban lãnh đạo VietABank đã chủ động đẩy mạnh các hoạt động dịch vụ thanh toán, kinh doanh ngoại hối và hoạt động đầu tư. Năm 2025, tổng thu nhập ngoài lãi của VietABank (bao gồm lãi thuần từ hoạt động dịch vụ, kinh doanh ngoại hối, hoạt động khác và thu nhập từ góp vốn mua cổ phần) đạt 334 tỷ đồng.
Bước sang năm 2026, những nỗ lực này đã bắt đầu đem lại quả ngọt rõ nét hơn. Theo số liệu 6 tháng đầu năm 2026 được CafeLand phân tích, thu nhập lãi thuần đạt 1.252,6 tỷ đồng (tăng 8,5% so với cùng kỳ), nhưng lãi thuần từ hoạt động dịch vụ đã nhảy vọt lên 102,7 tỷ đồng (tăng 61,3%), lãi từ kinh doanh ngoại hối đạt 28,6 tỷ đồng (tăng tới 110,2%), và mảng chứng khoán đầu tư ghi nhận lãi 1,2 tỷ đồng (so với mức lỗ 9,4 tỷ đồng của 6 tháng đầu năm 2025).
Đến hết 9 tháng năm 2026, bức tranh thu ngoài lãi tiếp tục duy trì đà tăng trưởng ấn tượng. Theo Thời báo Tài chính Việt Nam (bài công bố ngày 28/10/2026), thu nhập ngoài lãi của VietABank đạt 268,7 tỷ đồng, tăng tới 25,6% so với cùng kỳ năm trước. Trong đó:
• Lãi thuần từ hoạt động dịch vụ đạt 136,3 tỷ đồng, tăng tới 51,3% so với 9 tháng năm 2025.
• Lãi thuần từ hoạt động kinh doanh ngoại hối đạt 27,3 tỷ đồng, tăng vọt 113,3% so với cùng kỳ.
• Hoạt động mua bán chứng khoán đầu tư ghi nhận mức lãi 0,7 tỷ đồng.
• Các khoản thu nhập thuần ngoài lãi khác ước tính đạt khoảng 104,4 tỷ đồng [ước tính của vwealth: 268,7 − 136,3 − 27,3 − 0,7 = 104,4 tỷ đồng].
Nhờ sự bứt phá của mảng dịch vụ và ngoại tệ, tỷ trọng thu nhập ngoài lãi trong 9 tháng năm 2026 đã được nâng lên mức 13,1% trên tổng thu nhập hoạt động 2.055,4 tỷ đồng (trong khi thu nhập lãi thuần đạt 1.786,7 tỷ đồng, chiếm 86,9% tổng thu nhập). Mặc dù thu nhập lãi thuần gần như đi ngang trong 9 tháng năm 2026, chính mảng ngoài lãi tăng 25,6% đã giúp tổng thu nhập hoạt động của VietABank duy trì được đà tăng trưởng dương (+2,4%), chứng minh hướng đi đa dạng hóa nguồn thu là hoàn toàn đúng đắn.
Mạng lưới 97 điểm giao dịch: thế chân kiềng miền Nam – miền Trung và 1.632 nhân sự
Một lợi thế cạnh tranh mang tính vật lý mà các ngân hàng số thuần túy không dễ sao chép chính là mạng lưới chi nhánh và phòng giao dịch. Theo Báo cáo thường niên năm 2025, VietABank sở hữu một hệ thống mạng lưới gồm 1 Trụ sở chính và 97 chi nhánh, phòng giao dịch trải rộng khắp các vùng kinh tế trọng điểm của đất nước:
• Thành phố Hồ Chí Minh: 31 điểm giao dịch (chiếm tỷ trọng lớn nhất, phản ánh cái nôi hoạt động lịch sử của Công ty Tài chính CP Sài Gòn).
• Miền Trung và Tây Nguyên: 25 điểm giao dịch (địa bàn truyền thống của Ngân hàng Nông thôn Đà Nẵng trước sáp nhập).
• Hà Nội và khu vực miền Bắc: 20 điểm giao dịch (địa bàn đặt trụ sở đầu não và tập trung khai thác các khách hàng doanh nghiệp lớn).
• Khu vực Tây Nam Bộ (Đồng bằng sông Cửu Long): 17 điểm giao dịch (phục vụ khách hàng nông nghiệp đô thị, thương mại xuất nhập khẩu).
• Khu vực Đông Nam Bộ: 04 điểm giao dịch.
Tổng quy mô nhân sự của VietABank tính đến cuối năm 2025 là 1.632 cán bộ nhân viên. Mạng lưới 97 điểm giao dịch này được ví như 97 “chiếc phễu” giúp VietABank thu hút tiền gửi tiết kiệm dân cư từ các khu vực đô thị và nông thôn, đồng thời là kênh thẩm định thực tế cho các khoản vay khách hàng cá nhân và doanh nghiệp vừa và nhỏ (SME) tại địa phương. Bạn có thể tham khảo thêm mô hình phát triển mạng lưới bán lẻ của các ngân hàng thương mại khác như cổ phiếu Nam A Bank (NAB) hay cổ phiếu BVBank (BVB) để thấy sự tương đồng và khác biệt trong chiến lược định vị thị trường ngách.
Nền tảng ngân hàng số thế hệ mới: cú hích gia tăng CASA và tối ưu chi phí
Ngày 08/10/2025, VietABank chính thức ra mắt nền tảng ngân hàng số thế hệ mới, đánh dấu bước chuyển mình quan trọng trong chiến lược phục vụ khách hàng trên không gian số. Được tích hợp trên nền tảng ngân hàng lõi Oracle Flexcube 14.7, ứng dụng ngân hàng số mới của VietABank mang lại trải nghiệm đa kênh (Omni-channel) liền mạch với hàng loạt tính năng hiện đại:
• Cho phép khách hàng mở tài khoản trực tuyến qua eKYC và cài đặt số tài khoản bằng nickname (tên riêng, biệt danh cá nhân) độc đáo.
• Tích hợp hệ sinh thái tiện ích sống toàn diện: đặt vé máy bay, vé tàu hỏa, vé xe khách, gọi taxi, mua vé số Vietlott, đặt vé xem phim và thanh toán hóa đơn điện nước tự động.
• Tối ưu giao diện quản lý tài chính cá nhân và giao dịch doanh nghiệp SME nhanh chóng, an toàn bằng xác thực sinh trắc học.
Mục tiêu chiến lược mà Hội đồng quản trị VietABank đặt ra khi đầu tư nền tảng số này không chỉ đơn thuần là theo kịp xu hướng công nghệ, mà là để giải quyết một bài toán tài chính cốt tử: gia tăng tỷ lệ tiền gửi không kỳ hạn (CASA – Current Account Savings Account). Trong hoạt động ngân hàng, tiền gửi không kỳ hạn là nguồn vốn có chi phí rẻ nhất (thường lãi suất chỉ quanh mức 0,2%–0,5%/năm). Một ngân hàng có tỷ lệ CASA càng cao thì chi phí huy động vốn bình quân (Cost of Funds – CoF) càng thấp, từ đó nới rộng biên lãi ròng (NIM) mà không cần phải đẩy lãi suất cho vay lên quá cao. Đồng thời, giao dịch số hóa giúp giảm thiểu chi phí vận hành tại các quầy giao dịch truyền thống, trực tiếp kéo giảm chỉ số chi phí trên thu nhập (CIR) của ngân hàng xuống mức tối ưu.
Khai thông vốn quốc tế, công ty con AMC và tham vọng mở rộng hệ sinh thái
Bên cạnh thị trường trong nước, một điểm sáng đặc biệt trong hoạt động kinh doanh của VietABank là năng lực thu hút các nguồn vốn ủy thác quốc tế với chi phí ưu đãi và tiêu chuẩn xanh:
1. Thỏa thuận tài trợ vốn với E.SUN (Đài Loan): Theo Báo cáo thường niên 2025, VietABank đã ký thỏa thuận hợp tác chiến lược và tài trợ vốn với Ngân hàng E.SUN — một định chế tài chính uy tín của Đài Loan. Thỏa thuận này nhằm tài trợ vốn và cung ứng các dịch vụ thanh toán chuyên biệt cho các doanh nghiệp có vốn đầu tư từ Đài Loan và Trung Quốc hoạt động tại Khu công nghiệp Cầu Kiền (Hải Phòng), mở ra một kênh tiếp cận tệp khách hàng FDI công nghiệp chất lượng cao.
2. Gói tài trợ 35 triệu USD từ GCPF và SIFEM: Theo thông tin công bố trên Thời báo Tài chính Việt Nam tháng 7/2026, VietABank đã mở rộng hợp tác quốc tế khi nhận gói tài trợ trị giá 35 triệu USD từ Quỹ Hợp tác Khí hậu Toàn cầu (Global Climate Partnership Fund – GCPF) và Quỹ Đầu tư Thụy Sĩ cho các thị trường mới nổi (SIFEM). Nguồn vốn quốc tế này được thiết kế riêng để VietABank tài trợ cho các doanh nghiệp do phụ nữ làm chủ, phân khúc bán lẻ gắn liền với an sinh xã hội (nhà ở, y tế, giáo dục) và các dự án năng lượng tái tạo, tài chính xanh. Việc đáp ứng các tiêu chuẩn thẩm định khắt khe của các quỹ tài chính châu Âu là một minh chứng khẳng định uy tín và năng lực quản trị rủi ro môi trường — xã hội (ESG) của VietABank.
3. Công ty con AMC VAB và kế hoạch hệ sinh thái tài chính: Về cấu trúc công ty thành viên, Báo cáo thường niên 2025 xác nhận VietABank hiện sở hữu một công ty con duy nhất là Công ty TNHH MTV Quản lý nợ và Khai thác tài sản VietABank (AMC VAB), với vốn điều lệ 500 tỷ đồng do ngân hàng nắm giữ 100% vốn, đặt trụ sở tại số 119-121 đường Nguyễn Công Trứ, Quận 1, Thành phố Hồ Chí Minh. AMC VAB đóng vai trò chuyên trách trong việc tiếp nhận, xử lý tài sản bảo đảm và thu hồi các khoản nợ xấu tồn đọng.
Không dừng lại ở đó, tờ trình Đại hội đồng cổ đông năm 2026 còn hé lộ tham vọng dài hạn của VietABank trong việc xây dựng một hệ sinh thái tài chính toàn diện. Cổ đông đã thông qua chủ trương cho phép Hội đồng quản trị thực hiện các phương án góp vốn, mua cổ phần, thành lập mới hoặc mua lại các công ty con, công ty liên kết trong các lĩnh vực: chứng khoán; cho thuê tài chính, bao thanh toán, phát hành thẻ, tín dụng tiêu dùng; bảo hiểm; quản lý tài sản, kiều hối, kinh doanh vàng và trung gian thanh toán. Tổng mức đầu tư cho các hoạt động mở rộng hệ sinh thái này được giới hạn không vượt quá 40% vốn điều lệ và quỹ dự trữ của ngân hàng. Nếu những mảnh ghép này được hiện thực hóa trong tương lai, VietABank sẽ có cơ hội bứt phá khỏi vị thế một ngân hàng thương mại đơn lẻ để trở thành một tập đoàn tài chính đa năng.
Đứng đâu trong nhóm ngân hàng nhỏ: CAR 9,37%, xếp hạng B và room ngoại gần như trống
Để đánh giá một cách công bằng và chuẩn xác sức mạnh nội tại của một cổ phiếu ngân hàng, chúng ta không thể chỉ quan sát riêng lẻ từng con số nội bộ của doanh nghiệp mà phải đặt ngân hàng đó vào không gian so sánh đa chiều: môi trường chung của toàn ngành, các chuẩn mực an toàn vốn bắt buộc của cơ quan quản lý, các thước đo xếp hạng tín nhiệm quốc tế và vị thế cạnh tranh tương đối so với các đối thủ cùng phân khúc. Với tổng tài sản hơn 140 nghìn tỷ đồng vào cuối năm 2025 và vượt 156 nghìn tỷ đồng sau 9 tháng năm 2026, VietABank thuộc nhóm ngân hàng thương mại quy mô nhỏ và vừa (small-to-mid cap bank) trên sàn chứng khoán. Ở phân khúc này, các chỉ số an toàn vốn và mức độ tín nhiệm mang tính sống còn đối với triển vọng tăng trưởng dài hạn.
Bối cảnh ngành ngân hàng năm 2025: sức bật vĩ mô và mặt bằng cạnh tranh mới
Bức tranh kinh doanh bùng nổ của VietABank trong năm tài chính 2025 diễn ra giữa điều kiện vĩ mô tương đối thuận lợi của ngành ngân hàng Việt Nam. Trong Thông điệp của Chủ tịch Hội đồng quản trị công bố tại Báo cáo thường niên 2025, bức tranh toàn cảnh của nền kinh tế và hệ thống tổ chức tín dụng được phác họa bằng những gam màu rất tích cực:
• Tăng trưởng kinh tế: Tổng sản phẩm quốc nội (GDP) của Việt Nam năm 2025 đạt mức tăng trưởng ấn tượng 8,02%, tạo môi trường kinh doanh thuận lợi cho các doanh nghiệp mở rộng sản xuất kinh doanh và gia tăng nhu cầu vay vốn.
• Tăng trưởng tín dụng: Tín dụng toàn ngành ngân hàng ghi nhận mức tăng trưởng cao lên tới 19,01%, phản ánh chính sách tiền tệ hỗ trợ phục hồi và thúc đẩy đầu tư của Ngân hàng Nhà nước.
• Huy động vốn: Tổng nguồn vốn huy động của toàn hệ thống tăng trưởng 14,5%, đảm bảo thanh khoản dồi dào cho hệ thống các tổ chức tín dụng.
• Chất lượng tài sản: Tỷ lệ nợ xấu nội bảng của toàn hệ thống ngân hàng có sự cải thiện rõ rệt, giảm từ mức 2,3% xuống còn khoảng 2,1% vào cuối năm 2025.
Đặt trong bức tranh chung ấy, VietABank đã tận dụng rất tốt làn sóng tăng trưởng tín dụng của nền kinh tế để gia tăng thu nhập lãi thuần. Tuy nhiên, khi toàn ngành bước vào giai đoạn cạnh tranh khốc liệt về thị phần bán lẻ, ngân hàng số và chất lượng dịch vụ, áp lực đặt lên các ngân hàng quy mô nhỏ như VietABank ngày càng lớn. Những ngân hàng lớn thuộc nhóm Big 4 hay các ngân hàng tư nhân tốp đầu có lợi thế quy mô tuyệt đối về mạng lưới, thương hiệu và nguồn vốn giá rẻ. Vì vậy, các ngân hàng ở nhóm sau buộc phải tìm kiếm thị trường ngách, tối ưu chi phí và đặc biệt là phải bảo vệ vững chắc tấm đệm an toàn vốn của mình.
Hệ số an toàn vốn CAR 9,37%: bài toán đệm vốn mỏng và lý do tăng vốn là bắt buộc
Một trong những khái niệm quan trọng nhất mà bất kỳ nhà đầu tư nào quan tâm đến cổ phiếu ngân hàng cũng cần phải nắm vững là Hệ số an toàn vốn (CAR – Capital Adequacy Ratio). CAR là tỷ lệ đo lường giữa quy mô vốn tự có (vốn cấp 1 và vốn cấp 2) của ngân hàng so với tổng tài sản có rủi ro (Risk-Weighted Assets – RWA). Nói một cách nôm na và dễ hiểu, CAR chính là “tấm đệm giảm xóc” tài chính: nếu ngân hàng cho vay bị mất vốn hoặc các tài sản đầu tư bị sụt giá, ngân hàng có đủ vốn dày để hấp thụ các khoản lỗ đó hay không trước khi tổn hại đến tiền gửi của người dân.
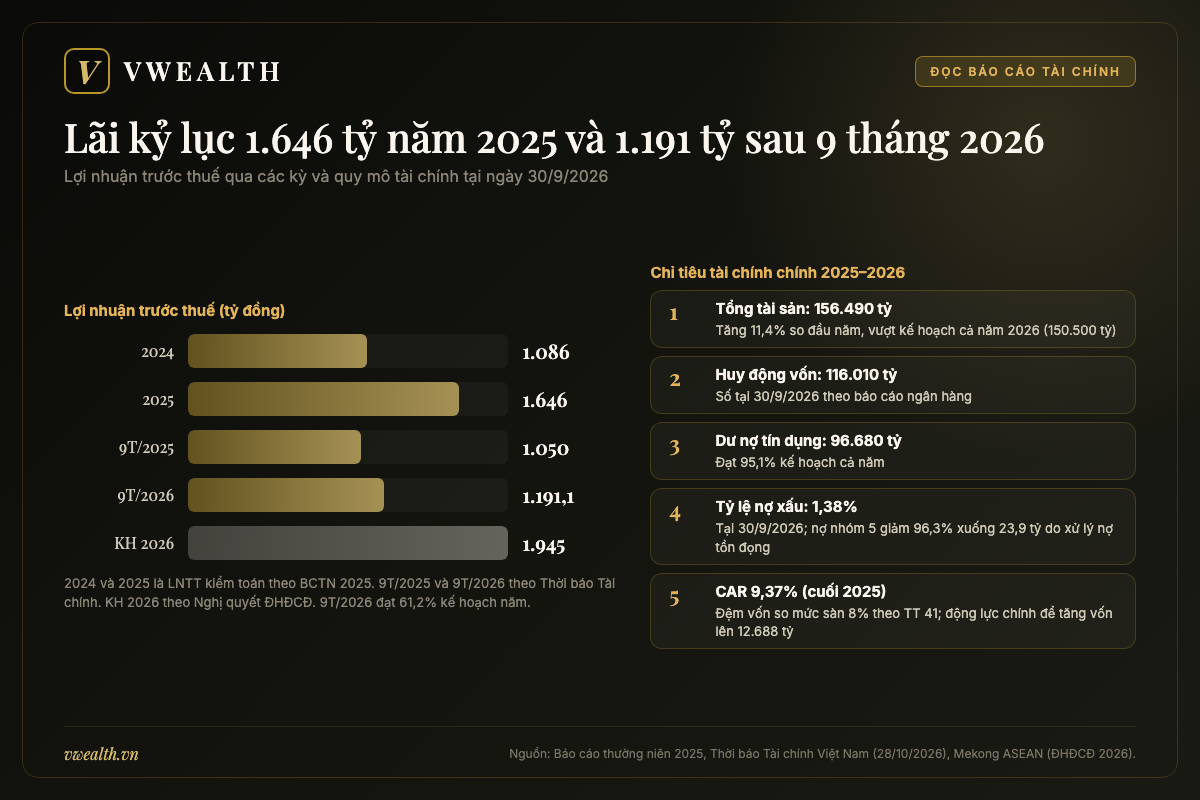
Theo Thông tư số 41/2016/TT-NHNN của Ngân hàng Nhà nước Việt Nam (văn bản quy định tỷ lệ an toàn vốn theo chuẩn mực Basel II, có hiệu lực từ ngày 01/01/2020), các ngân hàng thương mại tại Việt Nam phải duy trì tỷ lệ an toàn vốn tối thiểu là 8,0%. (Cần lưu ý thêm rằng Thông tư 41 sau đó đã được thay thế bởi Thông tư 14/2025/TT-NHNN; các mức quy định chi tiết mới cần tiếp tục được theo dõi trong các văn bản hướng dẫn tiếp theo). Theo số liệu chính thức từ Báo cáo thường niên 2025, tỷ lệ CAR của VietABank vào cuối năm 2024 đạt 9,32% và tăng nhẹ lên mức 9,37% vào cuối năm 2025.
Con số 9,37% này nói lên điều gì? Nếu so sánh với mức sàn tối thiểu 8% theo quy định của Thông tư 41, hệ số CAR của VietABank chỉ cao hơn mức tối thiểu khoảng 1,37 điểm phần trăm [ước tính của vwealth: 9,37% − 8,0% = 1,37 điểm %]. Đây là một khoảng đệm an toàn vốn tương đối mỏng nếu đặt cạnh mặt bằng bình quân của nhiều ngân hàng thương mại cổ phần tư nhân khác trên sàn chứng khoán (nơi nhiều ngân hàng duy trì CAR từ 11% đến trên 13%).
Một tấm đệm CAR mỏng 9,37% đặt VietABank vào một thế kẹt chiến lược: Nếu không tăng vốn điều lệ, ngân hàng sẽ không thể mở rộng mạnh mẽ dư nợ cho vay. Nguyên nhân là vì mỗi khi ngân hàng giải ngân thêm một khoản vay mới, mẫu số của công thức CAR (tài sản có rủi ro) sẽ tăng lên. Nếu tử số (vốn tự có) không tăng kịp, hệ số CAR sẽ lập tức tụt dốc và có nguy cơ vi phạm mức sàn 8% của Ngân hàng Nhà nước. Ngược lại, nếu bị nghẽn trần CAR, Ngân hàng Nhà nước sẽ không thể cấp hạn mức tăng trưởng tín dụng (room tín dụng) cao cho VietABank trong các năm tiếp theo. Chính vì thế, kế hoạch tăng vốn điều lệ thêm hơn 55% được Đại hội đồng cổ đông năm 2026 thông qua không phải là một lựa chọn “thích thì làm”, mà là một nhiệm vụ bắt buộc có tính sống còn để VietABank tiếp tục tồn tại và tăng trưởng trong chu kỳ kinh tế mới.
Moody’s B2 và Fitch Ratings B+: xếp hạng tín nhiệm quốc tế nói lên điều gì?
Để đánh giá mức độ uy tín của một định chế tài chính trên trường quốc tế, hai tổ chức xếp hạng tín nhiệm hàng đầu thế giới là Moody’s Investors Service và Fitch Ratings là những thước đo chuẩn mực nhất. Theo Báo cáo thường niên 2025:
• Tổ chức Moody’s tiếp tục duy trì xếp hạng tiền gửi dài hạn và nhà phát hành của VietABank ở mức B2 với triển vọng ổn định.
• Tổ chức Fitch Ratings lần đầu tiên công bố xếp hạng tín nhiệm đối với VietABank vào Quý III/2025, xếp hạng nhà phát hành dài hạn (IDR) ở mức B+ với triển vọng ổn định.
Trong thang đo xếp hạng quốc tế, mức xếp hạng B2 của Moody’s và B+ của Fitch Ratings đều thuộc nhóm “dưới mức đầu tư” (non-investment grade hay speculative grade). Đây là mức xếp hạng rất phổ biến đối với các ngân hàng thương mại cổ phần có quy mô vừa và nhỏ tại Việt Nam. Xếp hạng này phản ánh thực tế rằng VietABank là một ngân hàng có quy mô tài sản tương đối khiêm tốn, mạng lưới chi nhánh còn tập trung ở một số khu vực địa lý nhất định và bộ đệm vốn mỏng. Tuy nhiên, việc cả hai hãng xếp hạng đều duy trì “triển vọng ổn định” cho thấy các chuyên gia quốc tế đánh giá cao tính thanh khoản lành mạnh, năng lực thu hút tiền gửi dân cư ổn định và sự hỗ trợ chung từ môi trường kinh tế vĩ mô của Việt Nam.
Việc sở hữu xếp hạng tín nhiệm B+ từ Fitch Ratings là một tấm vé thông hành cực kỳ giá trị giúp VietABank tiếp cận các định chế tài chính toàn cầu. Nhờ xếp hạng này, ngân hàng mới có thể thuận lợi ký kết các gói tài trợ vốn quốc tế như khoản vay 35 triệu USD từ GCPF và SIFEM, cũng như hợp tác chiến lược với Ngân hàng E.SUN của Đài Loan.
Tỷ lệ LDR giảm về 69,24%: bức tranh thanh khoản và cơ cấu huy động tiền gửi
Chỉ số thứ hai phản ánh sức khỏe thanh khoản tức thời của một ngân hàng là Tỷ lệ cho vay trên tổng huy động (LDR – Loan to Deposit Ratio). Theo quy định của Ngân hàng Nhà nước, trần khống chế LDR tối đa của các ngân hàng thương mại thường được giới hạn ở mức 85% nhằm ngăn ngừa rủi ro mất cân đối kỳ hạn và rủi ro rút tiền hàng loạt.
Theo số liệu công bố tại Báo cáo thường niên 2025, tỷ lệ LDR của VietABank đã giảm từ mức 73,57% trong năm 2024 xuống còn 69,24% vào cuối năm 2025. Chỉ số LDR 69,24% nằm sâu dưới ngưỡng trần quy định 85% mang lại những ý nghĩa rất tích cực:
Thứ nhất, tính thanh khoản của VietABank đang ở trạng thái hết sức dồi dào. Ngân hàng huy động được lượng vốn tiền gửi lớn hơn rất nhiều so với quy mô cho vay thực tế. Tính đến ngày 31/12/2025, tổng tiền gửi của khách hàng tại VietABank đạt 99.080 tỷ đồng, tăng 9,7% so với cuối năm 2024. Nếu tính cả các loại giấy tờ có giá phát hành (như chứng chỉ tiền gửi và trái phiếu), tổng quy mô huy động vốn đạt tới 104.039 tỷ đồng, vượt 3% so với kế hoạch cả năm được Đại hội đồng cổ đông giao phó.
Thứ hai, LDR thấp tạo ra một dư địa thanh khoản an toàn. Ngân hàng không bị áp lực phải chạy đua lãi suất huy động bằng mọi giá để bù đắp thanh khoản cho vay, từ đó giúp kiểm soát chi phí vốn đầu vào một cách chủ động hơn. Tuy nhiên, LDR thấp cũng là một lời nhắc nhở: ngân hàng đang chưa tối ưu hóa hết toàn bộ nguồn vốn huy động vào các kênh cho vay có sinh lời cao, mà phải phân bổ một phần đáng kể vốn vào các tài sản có tính thanh khoản cao nhưng lợi suất thấp hơn như tiền gửi tại các tổ chức tín dụng khác và chứng khoán nợ chính phủ.
So sánh định tính với nhóm ngân hàng cùng phân khúc: NAB, KLB, BVB, NVB
Trên thị trường chứng khoán, VietABank thường được giới phân tích đặt chung bàn cân với các ngân hàng thương mại cổ phần có quy mô tài sản và vốn điều lệ tương đương. Để giúp bạn định vị rõ nét hơn các lựa chọn thay thế trong danh mục đầu tư, chúng ta có thể quan sát một số nét tương đồng và khác biệt về mặt định tính giữa VAB và các mã cổ phiếu ngân hàng cùng nhóm:
• So với Nam A Bank (mã NAB): NAB là một ngân hàng trong nhóm quy mô tương tự nhưng đã đi trước một bước trong việc chuyển sàn niêm yết lên HOSE và đẩy mạnh hệ sinh thái ngân hàng số OpenSky. Nam A Bank có thế mạnh vượt trội về độ phủ thương hiệu và hoạt động bán lẻ tại khu vực miền Trung và phía Nam. Bạn có thể tham khảo thêm bài phân tích chi tiết có nên mua cổ phiếu NAB của Nam A Bank để so sánh tương quan về tốc độ tăng trưởng và chiến lược phát triển hệ thống.
• So với KienlongBank (mã KLB): KLB cũng là một ngân hàng quy mô nhỏ có xuất phát điểm từ thị trường nông nghiệp nông thôn vùng Đồng bằng sông Cửu Long, sau đó chuyển mình mạnh mẽ sang các đô thị lớn và tái định vị thương hiệu công nghệ. Giống như VietABank, KLB cũng đối mặt với bài toán tăng vốn điều lệ và mở rộng tệp khách hàng ngoài địa bàn truyền thống. Bạn có thể đọc bài phân tích có nên mua cổ phiếu KLB của KienlongBank để thấy sự tương đồng trong thách thức mở rộng quy mô vốn.
• So với BVBank (mã BVB): BVBank (Ngân hàng Bản Việt) là cái tên nổi bật với định vị tập trung mạnh mẽ vào nhóm khách hàng cá nhân trẻ và các hộ kinh doanh đô thị thông qua các sản phẩm thẻ tín dụng và ngân hàng số linh hoạt. Bạn có thể tìm hiểu thêm qua bài phân tích có nên mua cổ phiếu BVB của BVBank để so sánh cơ cấu thu nhập dịch vụ giữa hai ngân hàng.
• So với NCB (mã NVB): NCB là ngân hàng đang trong diện tái cơ cấu toàn diện với sự hỗ trợ của các chuyên gia công nghệ và tài chính (như cựu lãnh đạo NCB hiện đang là thành viên HĐQT độc lập tại VietABank). Bài phân tích có nên mua cổ phiếu NVB của NCB mang đến một góc nhìn thực tế về sự chênh lệch trong chất lượng tài sản và tiến độ xử lý nợ tồn đọng giữa các nhà băng đang trong tiến trình tái thiết.
Bên cạnh đó, nếu muốn so sánh với các ngân hàng có quy mô vốn hóa nhỉnh hơn một chút trên sàn giao dịch chứng khoán, bạn cũng có thể tham khảo thêm các bài viết về cổ phiếu SeABank (SSB) hay cổ phiếu Eximbank (EIB) để thấy sự khác biệt về cơ cấu cổ đông chiến lược và tỷ lệ sở hữu nước ngoài.
Bảng tổng hợp dưới đây trích xuất nguyên văn toàn bộ các chỉ tiêu an toàn và hiệu quả tài chính cốt lõi của VietABank trong hai năm tài chính 2024 và 2025 theo Báo cáo thường niên 2025 đã được kiểm toán:
| Chỉ tiêu tài chính & an toàn | Năm 2024 | Năm 2025 | Biến động / Đánh giá |
|---|---|---|---|
| Vốn điều lệ (tỷ đồng) | 5.400 | 8.164 | +51,2% (phát hành từ nguồn vốn chủ sở hữu) |
| Vốn chủ sở hữu (tỷ đồng) | 8.857 | 10.155 | +14,7% |
| Tổng tài sản (tỷ đồng) | 119.832 | 140.486 | +17,2% |
| Lợi nhuận trước thuế (LNTT – tỷ đồng) | 1.086 | 1.646 | +51,6% (đạt mức kỷ lục lịch sử) |
| Lợi nhuận sau thuế (LNST – tỷ đồng) | 867 | 1.320 | +52,2% |
| Tỷ suất sinh lời trên tổng tài sản (ROA) | 0,75% | 1,01% | Cải thiện vượt mốc 1% |
| Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) | 10,29% | 13,90% | Tăng thêm 3,61 điểm phần trăm |
| Biên lãi ròng (NIM) | 2,23% | 2,83% | Tăng thêm 0,60 điểm phần trăm |
| Tỷ lệ chi phí trên thu nhập (CIR) | 38,36% | 25,68% | Tối ưu mạnh mẽ, giảm 12,68 điểm phần trăm |
| Tỷ lệ an toàn vốn (CAR) | 9,32% | 9,37% | Cao hơn sàn tối thiểu 8% TT41 khoảng 1,37 điểm % |
| Tỷ lệ dư nợ / tổng huy động (LDR) | 73,57% | 69,24% | Thanh khoản an toàn, sâu dưới trần 85% |
| Tỷ lệ nợ xấu (NPL nội bảng) | 1,37% | 1,31% | Kiểm soát dưới ngưỡng trần quy định 3% |
| Xếp hạng tín nhiệm quốc tế | Moody’s B2 | Moody’s B2; Fitch B+ | Cả hai tổ chức đều xác nhận Triển vọng ổn định |
Lãi kỷ lục 1.646 tỷ năm 2025 và 1.191 tỷ sau 9 tháng 2026: tăng trưởng đến từ đâu
Đối với phần đông nhà đầu tư trên thị trường chứng khoán, kết quả kinh doanh được phản ánh trên báo cáo kết quả hoạt động chính là kim chỉ nam đầu tiên để đánh giá tiềm năng tăng giá của một cổ phiếu. Năm 2025 và 9 tháng đầu năm 2026 ghi dấu ấn là giai đoạn kinh doanh rực rỡ nhất trong toàn bộ lịch sử 23 năm hoạt động của VietABank khi ngân hàng liên tiếp thiết lập những đỉnh cao lợi nhuận mới. Tuy nhiên, việc đọc báo cáo tài chính của một ngân hàng đòi hỏi bạn phải có con mắt sắc bén: lợi nhuận đó đến từ việc mở rộng quy mô tín dụng thực chất, từ sự giãn nở của biên lãi ròng (NIM) hay từ việc điều tiết chi phí dự phòng rủi ro? Bóc tách từng quý kinh doanh sẽ giúp bạn trả lời câu hỏi cốt lõi này.
Năm 2025: LNTT đạt đỉnh 1.646 tỷ đồng (+51,6%) và cú nhảy vọt của biên lãi ròng NIM
Theo Báo cáo thường niên năm 2025 đã được kiểm toán bởi Công ty TNHH Kiểm toán và Định giá Quốc tế (IAV), VietABank đã khép lại năm tài chính 2025 với mức lợi nhuận trước thuế hợp nhất đạt 1.646 tỷ đồng, tăng trưởng tới 51,6% so với con số 1.086 tỷ đồng của năm 2024. Lợi nhuận sau thuế đạt 1.320 tỷ đồng, tăng 52,2% so với mức 867 tỷ đồng năm liền trước. Con số 1.646 tỷ đồng này không chỉ vượt hơn 24% so với chỉ tiêu kế hoạch được Đại hội đồng cổ đông giao phó mà còn là mức lợi nhuận cao nhất kể từ ngày thành lập ngân hàng.
Động cơ chính thúc đẩy mức tăng trưởng lợi nhuận ngoạn mục này chính là sự bứt phá của biên lãi ròng (NIM). Theo số liệu kiểm toán, NIM của VietABank đã tăng mạnh từ mức 2,23% trong năm 2024 lên 2,83% trong năm 2025 (tăng thêm 0,60 điểm phần trăm). Trong ngành ngân hàng, tăng thêm 0,6% NIM trên một quy mô tổng tài sản sinh lời hơn một trăm nghìn tỷ đồng là một kỳ tích vận hành rất lớn. Nhờ NIM giãn nở kết hợp với quy mô dư nợ cho vay tăng trưởng khoảng 11% (đạt 88.742 tỷ đồng), thu nhập lãi thuần của VietABank năm 2025 đã đạt tới 3.401,9 tỷ đồng, tăng thêm tới 1.073 tỷ đồng (+46,1%) so với năm 2024.
Hiệu quả sinh lời của đồng vốn cổ đông theo đó cũng được cải thiện vượt bậc: Tỷ suất sinh lời trên vốn chủ sở hữu bình quân (ROE) nhảy vọt từ 10,29% lên 13,90%. Tỷ suất sinh lời trên tổng tài sản bình quân (ROA) cũng chính thức vượt mốc 1%, đạt 1,01% (so với mức 0,75% năm 2024). Với một ngân hàng quy mô nhỏ, đạt được ROE xấp xỉ 14% và ROA trên 1% là một kết quả vận hành rất ấn tượng, tiệm cận với hiệu suất sinh lời của nhiều ngân hàng thương mại tầm trung trên sàn chứng khoán.
Chi phí dự phòng rủi ro tín dụng 1.168 tỷ đồng: tấm đệm phòng thủ trong quý cuối năm
Tuy nhiên, nếu chỉ nhìn vào con số lợi nhuận trước thuế 1.646 tỷ đồng, bạn sẽ bỏ sót một chi tiết cực kỳ đắt giá trong báo cáo tài chính năm 2025: chi phí dự phòng rủi ro tín dụng của VietABank đã tăng tới 110,4%, chạm mức 1.168 tỷ đồng (so với mức hơn 555 tỷ đồng của năm 2024). Đáng chú ý, theo phân tích của Thời báo Tài chính Việt Nam, chỉ riêng trong Quý IV/2025, ngân hàng đã chủ động trích lập tới 914 tỷ đồng chi phí dự phòng rủi ro tín dụng — mức trích lập trong một quý cao chưa từng thấy trong lịch sử hoạt động của VietABank.
Cần giải thích rõ cơ chế trích lập này để bạn hiểu đúng bản chất kế toán ngân hàng: Chi phí dự phòng rủi ro tín dụng là khoản tiền mà ngân hàng phải khấu trừ trực tiếp vào lợi nhuận trước thuế để đưa vào quỹ dự phòng, nhằm sẵn sàng bù đắp cho những khoản nợ vay có nguy cơ mất vốn trong tương lai. Việc VietABank mạnh tay trích lập 914 tỷ đồng trong Quý IV/2025 và 1.168 tỷ đồng cho cả năm 2025 mang lại một hàm ý kép:
Một mặt, nó cho thấy ngân hàng đã đối mặt với áp lực gia tăng nợ xấu thực tế trong danh mục cho vay khi bước vào giai đoạn cuối năm 2025. Nợ xấu nội bảng của VietABank tại thời điểm 31/12/2025 ghi nhận ở mức 1.164 tỷ đồng (tỷ lệ nợ xấu 1,31%). Việc chủ động trích lập lớn giúp ngân hàng gia cố tấm đệm bao phủ nợ xấu, làm sạch bảng cân đối kế toán trước khi bước sang năm tài chính mới.
Mặt khác, chi tiết này còn khẳng định năng lực tạo ra lợi nhuận cốt lõi của VietABank trong năm 2025 là cực kỳ mạnh mẽ. Hãy thử làm một phép tính trực quan: nếu không phải gánh khoản trích lập dự phòng rủi ro khổng lồ 1.168 tỷ đồng, lợi nhuận thuần từ hoạt động kinh doanh trước trích lập của ngân hàng còn cao hơn thế rất nhiều. Việc ngân hàng vẫn tự tin báo lãi trước thuế kỷ lục 1.646 tỷ đồng ngay sau khi đã “nuốt trọn” cú trích lập 914 tỷ đồng trong quý cuối năm chứng minh cỗ máy kiếm tiền từ lãi thuần của VietABank đã vận hành với công suất rất cao.
Diễn biến 2026: Khởi sắc Quý I, chùng xuống Quý II và hoàn tất 9 tháng với 1.191 tỷ đồng
Bước sang năm tài chính 2026, đường ray lợi nhuận của VietABank tiếp tục diễn biến đầy sống động qua từng quý kinh doanh:
Quý I/2026: Theo công bố trên Thời báo Tài chính Việt Nam và Mekong ASEAN, VietABank khởi đầu năm mới với kết quả hết sức rực rỡ khi lợi nhuận trước thuế Quý I đạt 508,5 tỷ đồng, tăng vọt 44,1% so với Quý I/2025, hoàn thành xấp xỉ 26% kế hoạch lợi nhuận cả năm. Đà tăng này được thúc đẩy bởi sự khởi sắc mạnh mẽ của các hoạt động ngoài lãi và tối ưu hóa chi phí hoạt động.
Quý II/2026: Sang đến quý thứ hai, tốc độ tăng trưởng bất ngờ có nhịp chững lại. Báo cáo tài chính bán niên được CafeLand phân tích cho thấy thu nhập lãi thuần Quý II/2026 đạt 577 tỷ đồng (+6,4% so với cùng kỳ). Tuy nhiên, do chi phí dự phòng rủi ro tín dụng Quý II bị đẩy lên mức 95,8 tỷ đồng (so với mức trích lập tượng trưng chỉ 4,7 tỷ đồng của Quý II/2025), lợi nhuận trước thuế Quý II/2026 giảm 12,1% xuống còn 317,8 tỷ đồng và lợi nhuận sau thuế giảm 7,5% xuống 257,7 tỷ đồng. Tính chung 6 tháng đầu năm 2026, lợi nhuận trước thuế đạt 826,2 tỷ đồng (+15,7%) và lợi nhuận sau thuế đạt 666,2 tỷ đồng (+16,6%), hoàn thành khoảng 42,5% kế hoạch lợi nhuận cả năm 1.945 tỷ đồng [ước tính của vwealth: 826,2 ÷ 1.945 ≈ 42,5%].
9 tháng đầu năm 2026: Theo số liệu tài chính mới nhất được Thời báo Tài chính Việt Nam công bố ngày 28/10/2026, lũy kế 9 tháng đầu năm 2026, VietABank đạt 1.191,1 tỷ đồng lợi nhuận trước thuế, tăng trưởng 13,4% (tương ứng tăng thêm 141,1 tỷ đồng so với mức 1.050 tỷ đồng của 9 tháng năm 2025). Như vậy, tính riêng trong Quý III/2026, lợi nhuận trước thuế của ngân hàng ước tính đạt khoảng 364,9 tỷ đồng [ước tính của vwealth: 1.191,1 − 826,2 = 364,9 tỷ đồng]. Với kết quả 1.191,1 tỷ đồng sau 9 tháng, VietABank đã hoàn thành khoảng 61% mục tiêu kế hoạch lợi nhuận cả năm 1.945 tỷ đồng [ước tính của vwealth: 1.191,1 ÷ 1.945 ≈ 61,2%].
Quy mô tài sản vượt 156 nghìn tỷ đồng: về đích sớm trước kế hoạch Đại hội đồng cổ đông
Song hành cùng đà tăng trưởng lợi nhuận, quy mô bảng cân đối kế toán của VietABank đã ghi nhận những bước tiến dài, nhanh chóng vượt qua các mục tiêu mà Đại hội đồng cổ đông thường niên đặt ra cho cả năm 2026:
Tại thời điểm ngày 30/09/2026, tổng tài sản của VietABank chính thức cán mốc 156.490 tỷ đồng, tăng 11,4% so với thời điểm đầu năm và tăng tới 16,25% so với cùng kỳ năm 2025. Đáng chú ý, tại Đại hội đồng cổ đông ngày 25/04/2026, kế hoạch tổng tài sản được thông qua cho cả năm 2026 là 150.500 tỷ đồng. Như vậy, chỉ sau 9 tháng hoạt động, VietABank đã chính thức “về đích sớm” chỉ tiêu tổng tài sản trước thời hạn một quý (trước đó, tại ngày 30/06/2026, tổng tài sản đạt 149.131 tỷ đồng, tương đương xấp xỉ 99% kế hoạch năm [ước tính của vwealth: 149.131 ÷ 150.500 ≈ 99,1%]).
Về quy mô huy động vốn và dư nợ tín dụng tại ngày 30/09/2026:
• Tổng quy mô huy động vốn (bao gồm tiền gửi khách hàng và giấy tờ có giá) đạt 116.010 tỷ đồng, tăng 12,54% so với cùng kỳ năm trước, chính thức hoàn thành 100,49% chỉ tiêu kế hoạch cả năm (115.441 tỷ đồng). Trước đó, tại ngày 30/06/2026, tiền gửi khách hàng đạt 104.045 tỷ đồng và giấy tờ có giá phát hành đạt gần 7.000 tỷ đồng (tăng 41,1% so với đầu năm).
• Dư nợ cho vay khách hàng đạt 96.680 tỷ đồng, tăng 11,34% so với cùng kỳ năm trước và hoàn thành 95,13% chỉ tiêu kế hoạch cả năm (101.633 tỷ đồng). Trước đó, tại ngày 30/06/2026, dư nợ cho vay đạt 96.199 tỷ đồng (+8,4% so với đầu năm).
• Danh mục chứng khoán đầu tư tại ngày 30/06/2026 cũng ghi nhận mức tăng mạnh lên tới 25.470 tỷ đồng (tăng 32,7% so với mức 19.194 tỷ đồng đầu năm), trong khi khoản mục tiền gửi và cho vay các tổ chức tín dụng khác giảm 30,7% xuống còn 15.469 tỷ đồng nhằm tập trung nguồn lực tài trợ cho tín dụng và đầu tư giấy tờ có giá.
Chỉ số CIR 9 tháng năm 2026: chi phí hoạt động tăng nhanh hơn doanh thu
Bên cạnh những điểm sáng về quy mô tài sản, một chỉ số quản trị hiệu quả cần bạn theo dõi sát sao trong 9 tháng đầu năm 2026 là Tỷ lệ chi phí trên thu nhập (CIR – Cost to Income Ratio). Trong năm 2025, VietABank từng ghi nhận một con số CIR thấp đến ngỡ ngàng là 25,68% (giảm mạnh từ mức 38,36% của năm 2024), phản ánh hiệu quả tối ưu hóa bộ máy tuyệt vời trong năm bùng nổ lợi nhuận.
Tuy nhiên, trong 9 tháng đầu năm 2026, theo dữ liệu từ Thời báo Tài chính Việt Nam, chi phí hoạt động của VietABank đã tăng 9,8% lên mức 772,4 tỷ đồng. Trong khi đó, do thu nhập lãi thuần đi ngang nên tổng thu nhập hoạt động chỉ tăng nhẹ 2,4% lên mức 2.055,4 tỷ đồng. Hệ quả là tỷ lệ CIR trong 9 tháng đầu năm 2026 đã tăng lên mức 37,58%. Mặc dù mức CIR 37,58% vẫn nằm trong ngưỡng an toàn so với mặt bằng chung toàn ngành (thường dao động từ 35% đến 42%), nhưng sự gia tăng của CIR cho thấy ngân hàng đang phải tăng chi phí đầu tư cho hệ thống công nghệ số, mở rộng mạng lưới kinh doanh và chi phí nhân sự khi tốc độ tăng trưởng thu nhập hoạt động có phần chậm lại. Điểm đỡ cho lợi nhuận 9 tháng năm 2026 là chi phí dự phòng rủi ro tín dụng chỉ ở mức 92 tỷ đồng, giảm 63,8% (giảm 162 tỷ đồng) so với cùng kỳ năm trước.
Định giá tham chiếu: BVPS ước tính ~12.440 đồng và EPS năm 2025 ước tính ~1.617 đồng
Để đánh giá mức độ đắt hay rẻ của cổ phiếu VAB đối với quyết định đầu tư, các thước đo giá trị nội tại trên mỗi cổ phần là cơ sở phân tích nền tảng:
• Giá trị sổ sách trên mỗi cổ phần (BVPS – Book Value Per Share): Tại thời điểm 31/12/2025, vốn chủ sở hữu của VietABank theo báo cáo kiểm toán đạt 10.155 tỷ đồng. Với vốn điều lệ 8.163,6 tỷ đồng, số lượng cổ phiếu lưu hành của ngân hàng là khoảng 816,36 triệu cổ phiếu [ước tính của vwealth: 8.163.606.720.000 ÷ 10.000 đồng/cổ phiếu = 816.360.672 cổ phiếu]. Như vậy, giá trị sổ sách trên mỗi cổ phần của VietABank tại thời điểm kết thúc năm tài chính 2025 ước tính đạt khoảng 12.440 đồng/cổ phiếu [ước tính của vwealth: 10.155.027.138.318 đồng ÷ 816.360.672 cổ phiếu ≈ 12.439,37 đồng/cổ phiếu].
• Lãi cơ bản trên mỗi cổ phần (EPS – Earnings Per Share) năm 2025: Lợi nhuận sau thuế hợp nhất năm 2025 đạt 1.320 tỷ đồng. Chia cho lượng cổ phiếu bình quân lưu hành cuối năm 2025, chỉ số EPS của VietABank ước tính đạt khoảng 1.617 đồng/cổ phiếu [ước tính của vwealth: 1.320.000.000.000 đồng ÷ 816.360.672 cổ phiếu ≈ 1.616,93 đồng/cổ phiếu, số liệu chưa khấu trừ quỹ khen thưởng phúc lợi].
• Biến động lượng cổ phiếu lưu hành năm 2026: Sau khi hoàn tất đợt phát hành cổ phiếu để trả cổ tức tỷ lệ 10,5% trong năm 2026, vốn điều lệ của ngân hàng đã tăng lên mức khoảng 9.021 tỷ đồng, tương ứng quy mô cổ phiếu lưu hành tăng lên mức khoảng 902 triệu cổ phiếu [ước tính của vwealth: 9.020.900.000.000 ÷ 10.000 đồng ≈ 902,09 triệu cổ phiếu]. Sự gia tăng số lượng cổ phiếu này sẽ có tác động làm pha loãng chỉ số EPS và giá trị sổ sách trên mỗi cổ phần trong các kỳ báo cáo tiếp theo.
Tuân thủ đúng nguyên tắc khách quan và tính cập nhật của dữ liệu, chúng tôi không đưa ra mức giá thị trường hôm nay, chỉ số P/E tức thời hay P/B hiện tại trong bài viết này, bởi các chỉ số này phụ thuộc vào biến động giá từng phút trên sàn HOSE. Để tra cứu mức định giá P/E, P/B và điểm số chất lượng tài chính thời gian thực của cổ phiếu VAB, bạn hãy mở hệ thống báo cáo phân tích tự động trên nền tảng vwealth để có cái nhìn cập nhật chuẩn xác nhất.
Bảng tổng hợp dưới đây đối chiếu toàn bộ các chỉ tiêu kết quả kinh doanh trọng yếu của VietABank qua các mốc thời gian từ 2024, 2025, 6 tháng 2026, 9 tháng 2026 và kế hoạch cả năm 2026:
| Chỉ tiêu tài chính | Năm 2024 | Năm 2025 | 6T/2026 | 9T/2026 | Kế hoạch cả năm 2026 | Nguồn dữ liệu |
|---|---|---|---|---|---|---|
| Lợi nhuận trước thuế (tỷ đồng) | 1.086 | 1.646 | 826,2 | 1.191,1 | 1.945 (+18,2%) | BCTN 2025, CafeLand, Thời báo Tài chính VN |
| Lợi nhuận sau thuế (tỷ đồng) | 867 | 1.320 | 666,2 | — | — | BCTN 2025, CafeLand |
| Tổng tài sản (tỷ đồng) | 119.832 | 140.486 | 149.131 | 156.490 | 150.500 (Đã vượt KH) | BCTN 2025, Thời báo Tài chính VN |
| Dư nợ tín dụng / Cho vay KH (tỷ đồng) | — | 88.742 | 96.199 | 96.680 | 101.633 (+14,5%) | BCTN 2025, CafeLand, Thời báo Tài chính VN |
| Huy động KH & Giấy tờ có giá (tỷ đồng) | — | 104.039 | >111.042 | 116.010 | 115.441 (Đã vượt KH) | BCTN 2025, Thời báo Tài chính VN |
| Tỷ lệ nợ xấu nội bảng (%) | 1,37% | 1,31% | 1,22% | 1,38% | Kiểm soát nợ xấu | BCTN 2025, CafeLand, Thời báo Tài chính VN |
| Hệ số an toàn vốn (CAR) | 9,32% | 9,37% | — | — | Duy trì chuẩn TT41 | BCTN 2025 |
| Tiến độ hoàn thành kế hoạch LNTT | 109% KH | 124% KH | ≈42,5% KH | ≈61% KH | Mục tiêu 1.945 tỷ | Ước tính của vwealth & Mekong ASEAN |
Chất lượng tài sản và dòng tiền: nợ xấu chuyển nhóm, lãi dự thu và tiền âm
Một nguyên lý kinh điển mà các nhà đầu tư tổ chức lão luyện luôn tâm niệm khi phân tích cổ phiếu ngân hàng là: “Doanh thu là phù hoa, lợi nhuận là ảo tưởng, chỉ có chất lượng tài sản và dòng tiền mới là thực tế”. Một ngân hàng có thể báo lãi tăng trưởng hàng chục phần trăm trên giấy tờ kế toán dồn tích (accrual accounting), nhưng nếu các khoản nợ vay không thu hồi được gốc lãi đúng hạn, các khoản lãi dự thu bị dồn ứ và dòng tiền kinh doanh bị âm kéo dài, thì mức lợi nhuận đó sẽ sớm đối mặt với những đợt hiệu chỉnh khốc liệt. Khi đào sâu vào cơ cấu bảng cân đối kế toán của VietABank trong năm 2025 và 9 tháng đầu năm 2026, đây chính là chương quan trọng nhất mà bạn cần đọc thật chậm và nghiền ngẫm kỹ lưỡng.
Diễn biến nợ xấu: từ 1.164 tỷ cuối 2025 đến 1.333,8 tỷ sau 9 tháng năm 2026
Trước hết, hãy nhìn vào các con số nợ xấu nội bảng (Non-Performing Loans – NPL, tức các khoản nợ từ nhóm 3 đến nhóm 5) được ghi nhận trong các báo cáo chính thức của VietABank:
• Tại thời điểm 31/12/2025: Theo Báo cáo thường niên 2025 đã kiểm toán, tỷ lệ nợ xấu nội bảng của VietABank được kiểm soát ở mức 1,31%, giảm nhẹ so với mức 1,37% của cuối năm 2024. Quy mô nợ xấu tuyệt đối tại thời điểm cuối năm 2025 ghi nhận ở mức 1.164 tỷ đồng.
• Tại thời điểm 30/06/2026: Theo số liệu báo cáo tài chính bán niên được CafeLand phân tích, quy mô nợ xấu nội bảng của ngân hàng ở mức 1.172 tỷ đồng (chính xác là 1.172,1 tỷ đồng), chỉ tăng nhẹ 0,7% so với đầu năm. Do dư nợ cho vay khách hàng tăng trưởng tốt (+8,4%), tỷ lệ nợ xấu trên tổng dư nợ cho vay tại ngày 30/06/2026 thậm chí còn giảm xuống mức 1,22%.
• Tại thời điểm 30/09/2026: Theo công bố trên Thời báo Tài chính Việt Nam ngày 28/10/2026, tổng quy mô nợ xấu (nợ nhóm 3 đến nhóm 5) của VietABank ghi nhận ở mức 1.333,8 tỷ đồng. Tỷ lệ nợ xấu tương ứng ở mức 1,38% trên tổng dư nợ cho vay 96.680 tỷ đồng.
Nhìn một cách tổng thể, tỷ lệ nợ xấu nội bảng của VietABank trong suốt giai đoạn từ cuối năm 2024 đến hết tháng 9/2026 luôn dao động trong biên độ hẹp từ 1,22% đến 1,38%. Đây là một mức tỷ lệ nợ xấu tương đối thấp và an toàn, nằm sâu dưới ngưỡng trần quy định 3,0% của Ngân hàng Nhà nước. Tuy nhiên, nếu bạn chỉ dừng lại ở con số tổng 1,38%, bạn sẽ không nhìn thấy sự dịch chuyển quan trọng bên trong từng nhóm nợ.
Chuyển nhóm nợ giữa năm 2026: sự dịch chuyển khách quan từ nợ dưới tiêu chuẩn sang nợ nghi ngờ
Một chi tiết khiến không ít nhà đầu tư cá nhân hoang mang khi đọc báo chí tài chính vào giữa năm 2026 là việc nợ nhóm 4 (nợ nghi ngờ) của VietABank tăng vọt từ mức 5,9 tỷ đồng hồi đầu năm lên tới 505,2 tỷ đồng tại ngày 30/06/2026 (tăng gấp gần 86 lần). Tuy nhiên, một nhà phân tích tài chính chuyên nghiệp cần phải nhìn nhận sự việc một cách khách quan và chính xác dựa trên cấu trúc phân loại nợ của Thông tư 11/2021/TT-NHNN:
Để hiểu rõ bản chất, hãy nhìn vào sự biến động đồng thời của Nợ nhóm 3 (nợ dưới tiêu chuẩn): tại thời điểm 31/12/2025, nợ nhóm 3 của VietABank ở mức 505,8 tỷ đồng. Nhưng đến ngày 30/06/2026, nợ nhóm 3 đột ngột giảm mạnh xuống chỉ còn vỏn vẹn 3,4 tỷ đồng. Trong khi đó, nợ nhóm 4 lại tăng từ 5,9 tỷ đồng lên 505,2 tỷ đồng.
Điều này phản ánh một thực tế kế toán rõ ràng: đây là sự chuyển nhóm của chính các khoản nợ cũ từ nhóm 3 xuống nhóm 4 theo thời gian quá hạn quy định, chứ hoàn toàn không phải là ngân hàng phát sinh thêm một lượng nợ xấu mới khổng lồ. Khi một khách hàng vay vốn đã bị quá hạn từ 91 đến 180 ngày (nhóm 3) mà chưa thể tất toán và thời gian quá hạn tiếp tục kéo dài từ 181 đến 360 ngày, hệ thống quản trị rủi ro bắt buộc phải tự động chuyển khoản nợ đó xuống nhóm 4 (nợ nghi ngờ). Tổng quy mô nợ xấu của ngân hàng trong 6 tháng đầu năm 2026 thực chất chỉ biến động từ 1.164 tỷ đồng lên 1.172 tỷ đồng (+0,7%), tức là quy mô nợ xấu tổng thể gần như đi ngang.
Cũng trong diễn biến xử lý nợ, báo cáo tài chính đến ngày 30/09/2026 ghi nhận một bước ngoặt đáng chú ý: nợ nhóm 5 (nợ có khả năng mất vốn) đã giảm mạnh từ mức 663,5 tỷ đồng tại thời điểm giữa năm xuống chỉ còn 23,9 tỷ đồng vào ngày 30/09/2026, tương ứng mức giảm tới 96,3%. Thời báo Tài chính Việt Nam cho biết ngân hàng đã “chủ động đẩy mạnh xử lý các khoản nợ tồn đọng”. Sự sụt giảm mạnh mẽ của nợ nhóm 5 giúp làm sạch đáng kể rủi ro tiềm ẩn của danh mục tín dụng nội bảng.
Nợ ngoại bảng 4.244 tỷ đồng: “kho của để dành” tiềm năng từ thu hồi nợ
Bên cạnh các khoản nợ xấu đang nằm trên bảng cân đối kế toán, có một chỉ tiêu tài chính cực kỳ quan trọng mà nhà đầu tư thông minh luôn tìm kiếm: Các khoản nợ xấu đã được xử lý bằng dự phòng rủi ro và đang theo dõi ngoài bảng cân đối kế toán.
Theo tài liệu được Tạp chí Kinh tế Tài chính công bố, tính đến thời điểm 31/12/2025, quy mô nợ xấu đã được VietABank xử lý rủi ro và đang theo dõi ngoại bảng đạt 4.244 tỷ đồng, tăng thêm khoảng 1.000 tỷ đồng trong năm 2025. Về mặt kế toán, khi một khoản nợ xấu được trích lập dự phòng 100%, ngân hàng có quyền dùng nguồn dự phòng đó để “xóa nợ” khỏi bảng cân đối kế toán nội bảng, chuyển sang theo dõi ngoại bảng và tiếp tục các biện pháp pháp lý, phát mại tài sản thế chấp để thu hồi nợ.
Khoản nợ ngoại bảng 4.244 tỷ đồng này được ví như một “kho của để dành” của ngân hàng. Tại sao lại như vậy? Bởi vì toàn bộ chi phí tổn thất của những khoản nợ này đã được khấu trừ hết vào lợi nhuận của các năm trước thông qua việc trích lập dự phòng. Do đó, trong tương lai, bất kỳ khi nào Công ty AMC VAB hoặc các chi nhánh của VietABank thu hồi được nợ gốc hay bán đấu giá thành công tài sản bảo đảm (chủ yếu là bất động sản, nhà đất, nhà xưởng), toàn bộ số tiền thu về sẽ được hạch toán thẳng vào mục Thu nhập khác trên báo cáo kết quả hoạt động kinh doanh, mang lại một nguồn lợi nhuận đột biến thuần túy mà không tốn bất kỳ chi phí vốn nào.
Lãi và phí phải thu tăng 65% lên 7.991 tỷ: giải mã hiện tượng và rủi ro dồn ứ
Một điểm nóng tài chính mà bất kỳ bài phân tích chuyên sâu nào về VietABank cũng không thể né tránh là chỉ tiêu Lãi và phí phải thu (thường gọi là lãi dự thu – Accrued Interest and Fees). Theo bài viết phân tích trên Tạp chí Kinh tế Tài chính ngày 27/07/2026, tại thời điểm 30/06/2026, số dư lãi và phí phải thu của VietABank đã đạt gần 7.991 tỷ đồng, ghi nhận mức tăng thêm hơn 3.150 tỷ đồng, tương ứng mức tăng tới gần 65% so với thời điểm đầu năm.
Hãy cùng làm rõ khái niệm lãi dự thu để bạn nắm vững bản chất: Khi một ngân hàng cho khách hàng vay tiền, theo nguyên tắc kế toán dồn tích, dù khách hàng chưa thực sự trả tiền lãi hàng tháng (chẳng hạn hợp đồng quy định trả lãi vào cuối kỳ, hoặc khách hàng được ân hạn trả lãi), ngân hàng vẫn được phép ghi nhận số lãi đó vào “doanh thu thu nhập lãi” trên báo cáo kết quả kinh doanh, đồng thời ghi nhận một khoản tài sản tương ứng là “lãi và phí phải thu” trên bảng cân đối kế toán.
Con số 7.991 tỷ đồng lãi dự thu tại ngày 30/06/2026 chiếm khoảng 5,4% tổng tài sản của VietABank [ước tính của vwealth: 7.991 tỷ ÷ 149.131 tỷ ≈ 5,36%]. Việc lãi dự thu tăng mạnh 65% trong vòng 6 tháng phản ánh hai khía cạnh mà bạn cần lưu tâm:
Khía cạnh thứ nhất: Khi quy mô giải ngân cho vay khách hàng tăng trưởng nhanh và ngân hàng đẩy mạnh đầu tư vào các danh mục giấy tờ có giá, trái phiếu có kỳ hạn trả lãi định kỳ hàng năm, số dư lãi dồn tích tự nhiên sẽ tăng theo quy mô danh mục tài sản sinh lời.
Khía cạnh thứ hai (rủi ro tiềm ẩn): Nếu các khoản vay mà ngân hàng đang dự thu lãi thực chất là của những khách hàng đang gặp khó khăn về dòng tiền và không có khả năng thanh toán khi đến hạn, ngân hàng sẽ buộc phải ngừng dự thu và thực hiện thoái lãi dự thu (khấu trừ ngược lại vào thu nhập của các kỳ sau). Việc thoái lãi dự thu nếu diễn ra trên diện rộng sẽ tạo ra một cú sốc làm sụt giảm trực tiếp thu nhập lãi thuần. Đây là một biến số trọng yếu mà bạn cần theo dõi sát sao trong các báo cáo tài chính định kỳ tiếp theo của VietABank.
Dòng tiền thuần kinh doanh âm 5.072 tỷ và tỷ lệ bao phủ nợ xấu ~100%
Gắn liền với hiện tượng gia tăng lãi dự thu là bức tranh dòng tiền trên Báo cáo lưu chuyển tiền tệ. Theo phân tích của Tạp chí Kinh tế Tài chính, trong 6 tháng đầu năm 2026, dòng tiền thuần từ hoạt động kinh doanh của VietABank ghi nhận mức âm hơn 5.072 tỷ đồng (trong khi cùng kỳ 6 tháng đầu năm 2025 dòng tiền này dương hơn 2.048 tỷ đồng). Trước đó, dòng tiền kinh doanh Quý I/2026 cũng từng ghi nhận trạng thái âm sâu.
Nhiều nhà đầu tư thường có thói quen đánh đồng “dòng tiền kinh doanh âm” với việc doanh nghiệp làm ăn thua lỗ hoặc đứng trước nguy cơ phá sản. Tuy nhiên, đối với một ngân hàng thương mại, dòng tiền kinh doanh âm có bản chất vận hành rất đặc thù. Nguyên nhân chính khiến dòng tiền kinh doanh 6 tháng đầu năm 2026 của VietABank bị âm hơn 5.072 tỷ đồng đến từ hai hoạt động giải ngân chủ động:
• Ngân hàng đẩy mạnh giải ngân cho vay ròng đối với khách hàng với giá trị trên 7.457 tỷ đồng.
• Ngân hàng gia tăng nguồn vốn đầu tư vào danh mục chứng khoán nợ và giấy tờ có giá khoảng 6.276 tỷ đồng.
Nói cách khác, tiền mặt của ngân hàng không bị thất thoát mà được chuyển hóa thành các tài sản sinh lời (các khoản cho vay và trái phiếu đầu tư). Tuy nhiên, dòng tiền kinh doanh âm cũng là một tín hiệu cảnh báo rằng ngân hàng đang sử dụng lượng vốn tự có và vốn huy động để tài trợ cho tăng trưởng tài sản với tốc độ nhanh hơn tốc độ thu hồi tiền mặt từ các khoản nợ cũ. Nếu huy động tiền gửi từ dân cư không theo kịp tốc độ giải ngân, ngân hàng sẽ chịu áp lực thanh khoản ngắn hạn.
Về bộ đệm phòng thủ rủi ro, tại ngày 30/06/2026, quỹ dự phòng rủi ro cho vay khách hàng của VietABank đạt 1.177 tỷ đồng, tăng 10,9% so với mức 1.061 tỷ đồng đầu năm. So với quy mô nợ xấu 1.172 tỷ đồng cùng thời điểm, tỷ lệ bao phủ nợ xấu (LLR – Loan Loss Coverage Ratio) của VietABank ước tính đạt xấp xỉ 100% [ước tính của vwealth: 1.177 tỷ ÷ 1.172 tỷ ≈ 100,4%]. Tỷ lệ bao phủ nợ xấu 100% đồng nghĩa với việc ngân hàng đã trích lập dự phòng đầy đủ tương đương với toàn bộ giá trị các khoản nợ xấu nội bảng. Đây là một tấm lá chắn vững chắc giúp ngân hàng giảm thiểu áp lực phải trích lập đột biến trong tương lai nếu các khoản nợ xấu này không thể thu hồi được.
Bảng phân loại chi tiết các nhóm nợ của VietABank tại hai mốc thời gian chốt sổ cuối năm 2025 và giữa năm 2026 giúp bạn nhìn thấy rõ nét sự dịch chuyển nội bộ giữa các nhóm nợ:
| Phân loại nhóm nợ (theo Thông tư 11) | Số dư cuối năm 2025 (tỷ đồng) | Số dư ngày 30/06/2026 (tỷ đồng) | Bản chất biến động / Nhận định |
|---|---|---|---|
| Nợ nhóm 2 (Nợ cần chú ý – quá hạn 10 đến 90 ngày) | 18,5 | 75,6 | Tăng thêm 57,1 tỷ đồng; cần theo dõi chặt khả năng trả nợ của khách hàng. |
| Nợ nhóm 3 (Nợ dưới tiêu chuẩn – quá hạn 91 đến 180 ngày) | 505,8 | 3,4 | Giảm mạnh 502,4 tỷ đồng (-99,3%) do chuyển dịch thời gian quá hạn xuống nhóm 4. |
| Nợ nhóm 4 (Nợ nghi ngờ – quá hạn 181 đến 360 ngày) | 5,9 | 505,2 | Tăng mạnh 499,3 tỷ đồng do tiếp nhận các khoản nợ chuyển dịch từ nhóm 3 sang. |
| Nợ nhóm 5 (Nợ có khả năng mất vốn – quá hạn >360 ngày) | 652,0 | 663,5 | Biến động nhẹ (+1,8%); đến 30/09/2026 đã giảm mạnh về còn 23,9 tỷ đồng. |
| Tổng nợ xấu nội bảng (Nhóm 3 + 4 + 5) | 1.164,0 | 1.172,0 | Quy mô nợ xấu đi ngang (+0,7%); tỷ lệ NPL giảm từ 1,31% về 1,22%. |
| Quỹ dự phòng rủi ro cho vay khách hàng | 1.061,0 | 1.177,0 | Tăng 10,9%; Tỷ lệ bao phủ nợ xấu ước tính đạt ≈100%. (CafeLand) |
| Nợ xấu ngoại bảng đang theo dõi xử lý | 4.244,0 | — | “Của để dành” thu hồi nợ, ghi nhận thẳng vào thu nhập khác khi thu hồi được. (Tạp chí Kinh tế Tài chính) |
| Lãi và phí phải thu (lãi dự thu) | — | 7.991,0 | Tăng >3.150 tỷ (+65%), chiếm ~5,4% tổng tài sản; cần theo dõi thoái lãi. |
Ba kịch bản cho VAB đến 2027
Đầu tư vào một cổ phiếu ngân hàng đang trong giai đoạn tái cấu trúc và tăng vốn mạnh mẽ như VietABank đòi hỏi bạn phải có tư duy xác suất thay vì đặt cược vào một kết quả duy nhất. Tương lai của VietABank trong giai đoạn 2026–2027 không phải là một con đường được định sẵn, mà phụ thuộc vào sự tương tác giữa các biến số vĩ mô của nền kinh tế, tiến độ thực thi kế hoạch tăng vốn và năng lực kiểm soát chất lượng tài sản của ban lãnh đạo. Dưới đây là phân tích chi tiết về biến số then chốt mang tính quyết định, ba kịch bản phát triển có thể xảy ra và bài toán rủi ro pha loãng mà mọi cổ đông cần tính toán trước khi giải ngân.
Biến số then chốt: tiến độ chào bán 3.100 tỷ đồng và phát hành 200 tỷ đồng ESOP
Biến số mang tính bước ngoặt và chi phối toàn bộ triển vọng tăng trưởng của VietABank trong chu kỳ 2026–2027 chính là: Liệu ngân hàng có hoàn tất thành công đợt chào bán 310 triệu cổ phiếu cho cổ đông hiện hữu (thu về 3.100 tỷ đồng) và đợt phát hành 20 triệu cổ phiếu ESOP (thu về 200 tỷ đồng) hay không?
Như chúng ta đã bóc tách ở Chương 2 và Chương 4, với hệ số an toàn vốn CAR chỉ ở mức 9,37% vào cuối năm 2025, VietABank đang vận hành với một bộ đệm vốn tự có khá sát ngưỡng tối thiểu 8% của Thông tư 41. Đợt tăng vốn đợt 1 thông qua chia cổ tức bằng cổ phiếu tỷ lệ 10,5% (nâng vốn lên gần 9.021 tỷ đồng) thực chất chỉ là việc kết chuyển các khoản mục nội bộ từ Lợi nhuận chưa phân phối và Quỹ dự trữ sang Vốn điều lệ, chứ không làm tăng thêm một đồng vốn chủ sở hữu mới nào từ bên ngoài.
Chỉ khi đợt chào bán cho cổ đông hiện hữu và ESOP được thực hiện thành công, VietABank mới thực sự hút thêm được 3.300 tỷ đồng tiền mặt mới chảy vào bảng cân đối kế toán. 3.300 tỷ đồng tiền tươi này sẽ trực tiếp làm dày vốn chủ sở hữu, kéo hệ số CAR nới rộng lên mức an toàn hơn rất nhiều, từ đó mở toang cánh cửa để Ngân hàng Nhà nước cấp hạn mức tăng trưởng tín dụng cao cho ngân hàng trong các năm tới. Cần nhớ rằng, đợt chào bán này từng bị tạm hoãn vào cuối năm 2025 vì diễn biến thị trường chứng khoán chưa thuận lợi. Do đó, phản ứng của thị trường và mức độ sẵn sàng nộp tiền của cổ đông hiện hữu trong đợt phát hành này là hàn thử biểu quan trọng nhất quyết định vận mệnh tăng trưởng của VietABank.
Kịch bản tích cực: đệm vốn được giải tỏa, tín dụng bứt phá và kiểm soát tốt tài sản
Kịch bản tích cực là kịch bản trong đó toàn bộ các yếu tố nội tại và môi trường kinh doanh bên ngoài đều diễn biến theo hướng thuận lợi nhất đối với VietABank:
• Điều kiện xảy ra: Ngân hàng thực hiện thành công trọn vẹn cả hai cấu phần chào bán cho cổ đông hiện hữu và ESOP, đưa quy mô vốn điều lệ chạm mức tối đa 12.688,1 tỷ đồng theo kế hoạch tăng vốn lên 12.688 tỷ (+55%). Môi trường kinh tế vĩ mô duy trì đà tăng trưởng cao, thị trường bất động sản phục hồi tích cực giúp các tài sản bảo đảm nợ xấu dễ dàng phát mại và thanh khoản thị trường chứng khoán sôi động hỗ trợ quá trình phát hành cổ phiếu mới.
• Hệ quả vận hành: Khi vốn điều lệ vươn lên mốc gần 12.700 tỷ đồng, hệ số an toàn vốn CAR của VietABank sẽ được nới rộng một cách mạnh mẽ, xóa bỏ hoàn toàn điểm nghẽn về trần an toàn vốn. Ngân hàng sẽ dễ dàng hấp thụ mức tăng trưởng tín dụng 14,5% theo kế hoạch (đưa dư nợ vượt mốc 101.633 tỷ đồng) và tiếp tục được giao hạn mức tín dụng cao trong năm 2027. Tỷ lệ nợ xấu nội bảng tiếp tục được giữ vững quanh mức 1,3% như các năm trước, các khoản nợ xấu ngoại bảng 4.244 tỷ đồng được thu hồi tích cực mang lại nguồn thu nhập khác đột biến, và mảng thu phí dịch vụ tiếp tục duy trì mức tăng trưởng ấn tượng trên 50% nhờ sự lan tỏa của nền tảng ngân hàng số thế hệ mới.
• Góc nhìn định giá: Trong kịch bản này, VietABank sẽ chuyển mình từ một ngân hàng quy mô vốn nhỏ thành một ngân hàng thương mại quy mô tầm trung với nền tảng vốn vững chãi, tạo tiền đề để thị trường định giá lại cổ phiếu VAB theo mặt bằng P/B cao hơn của các ngân hàng thương mại niêm yết hàng đầu.
Kịch bản cơ sở: tăng vốn từng phần, bám sát kế hoạch ĐHĐCĐ và củng cố nền tảng
Kịch bản cơ sở là kịch bản có xác suất xảy ra cao nhất, phản ánh tiến trình vận hành thực tế thận trọng của ban điều hành VietABank:
• Điều kiện xảy ra: Ngân hàng hoàn tất việc tăng vốn từng phần (ước tính quy mô vốn điều lệ đạt từ 9.021 tỷ đồng lên mức khoảng 10.700 tỷ đồng [ước tính của vwealth: bao gồm phần vốn sau chia cổ tức cổ phiếu và thực hiện được chương trình ESOP cùng một phần chào bán cho cổ đông]). Thị trường tín dụng tăng trưởng ở mức vừa phải, lãi suất huy động và cho vay giữ ở trạng thái cân bằng ổn định.
• Hệ quả vận hành: VietABank tập trung nguồn lực bám sát mục tiêu lợi nhuận trước thuế cả năm 2026 là 1.945 tỷ đồng (tương ứng mức tăng trưởng 18,2% so với mức đỉnh của năm 2025). Biên lãi ròng (NIM) được duy trì ổn định quanh mức 2,8% như năm 2025. Ngân hàng kiểm soát chặt chẽ việc giải ngân vào các lĩnh vực rủi ro cao như bất động sản mới, tập trung vào phân khúc khách hàng cá nhân, hộ kinh doanh và SME theo định hướng của Tổng Giám đốc Nguyễn Văn Trọng. Tỷ lệ nợ xấu được kiểm soát chặt chẽ theo mục tiêu của Đại hội đồng cổ đông, trong khi các khoản lãi dự thu được thu hồi dần dần mà không gây áp lực thoái lãi đột biến.
• Góc nhìn định giá: Đây là kịch bản mang lại sự tích lũy ổn định và bền vững cho cổ đông. Giá trị sổ sách trên mỗi cổ phần (BVPS) tiếp tục tăng trưởng đều đặn qua các năm nhờ việc giữ lại phần lớn lợi nhuận để bổ sung vốn tự có, biến VAB thành một lựa chọn đầu tư tích sản giá trị cho những ai tin tưởng vào quá trình tái cấu trúc dài hạn của ngân hàng.
Kịch bản tiêu cực: chào bán gặp khó, đệm vốn mỏng hạn chế tăng trưởng và áp lực dự phòng
Kịch bản tiêu cực là kịch bản cảnh báo các rủi ro mà nhà đầu tư phải chuẩn bị tâm lý đối mặt nếu những điều kiện thị trường không thuận lợi lặp lại:
• Điều kiện xảy ra: Đợt chào bán cổ phiếu cho cổ đông hiện hữu gặp trở ngại do thị trường chứng khoán chung điều chỉnh sâu hoặc cổ đông không thực hiện quyền mua với tỷ lệ cao, khiến quy mô vốn điều lệ mới chỉ dừng lại ở mức gần 9.021 tỷ đồng. Đồng thời, nền kinh tế phục hồi chậm lại khiến khả năng trả nợ của các khách hàng vay vốn gặp khó khăn.
• Hệ quả vận hành: Khi không huy động được 3.300 tỷ đồng vốn mới, bộ đệm CAR 9,37% sẽ tiếp tục bị căng cứng, buộc VietABank phải chủ động hãm phanh tốc độ tăng trưởng tín dụng để không vi phạm quy định an toàn vốn. Tăng trưởng thu nhập lãi thuần theo đó sẽ bị đình trệ. Nghiêm trọng hơn, nếu khoản lãi và phí phải thu gần 7.991 tỷ đồng (ghi nhận giữa năm 2026) không thu hồi được tiền mặt đúng hạn và bị phân loại lại, ngân hàng sẽ phải thực hiện thoái lãi dự thu, trực tiếp làm sụt giảm lợi nhuận kế toán. Đồng thời, các khoản nợ nhóm 4 nếu chuyển dịch tiếp xuống nhóm 5 sẽ đòi hỏi ngân hàng phải tăng mạnh chi phí trích lập dự phòng rủi ro, gây áp lực bào mòn lợi nhuận trước thuế.
• Góc nhìn định giá: Trong kịch bản này, thị giá cổ phiếu VAB có thể chịu áp lực điều chỉnh do tâm lý e ngại về chất lượng tài sản và triển vọng tăng trưởng bị thu hẹp.
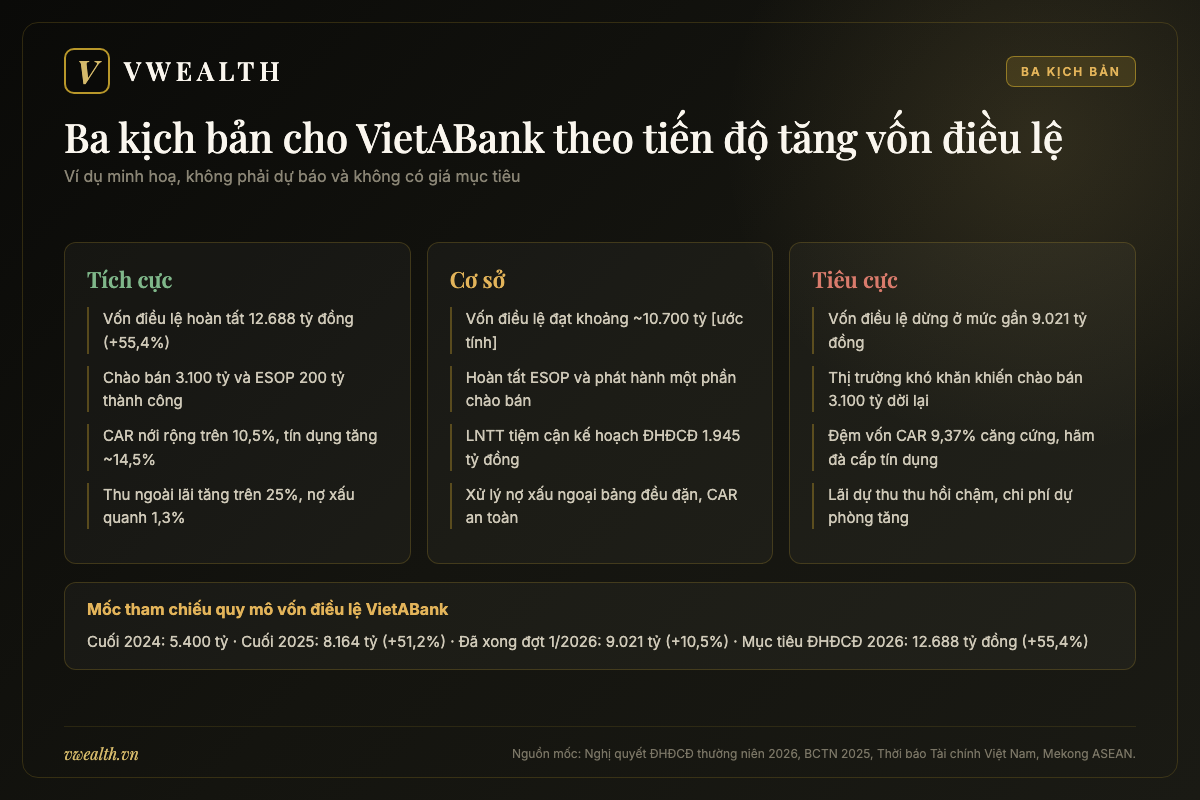
Rủi ro pha loãng cổ phiếu: bài toán định giá và ví dụ minh họa trực quan
Một câu hỏi kỹ thuật nhưng có ý nghĩa sống còn đối với túi tiền của nhà đầu tư khi đối diện với kế hoạch tăng vốn hơn 55% là: Cổ phiếu VAB sẽ bị pha loãng ra sao, và điều đó tác động như thế nào đến chỉ số EPS và BVPS?
Hãy xem xét một ví dụ minh họa cụ thể dựa trên các con số tài chính thực tế đã được công bố của VietABank:
Trước đợt tăng vốn năm 2026, VietABank có vốn điều lệ 8.163,6 tỷ đồng, tương ứng khoảng 816,36 triệu cổ phiếu lưu hành. Vốn chủ sở hữu cuối năm 2025 là 10.155 tỷ đồng, tương ứng giá trị sổ sách mỗi cổ phần (BVPS) ước tính khoảng 12.440 đồng/cổ phiếu. Lợi nhuận sau thuế năm 2025 đạt 1.320 tỷ đồng, tương ứng chỉ số EPS ước tính đạt khoảng 1.617 đồng/cổ phiếu.
Theo kế hoạch tăng vốn tổng thể được Đại hội đồng cổ đông năm 2026 thông qua, ngân hàng dự kiến phát hành thêm 452,45 triệu cổ phiếu mới (gồm cổ tức cổ phiếu, ESOP và chào bán cổ đông hiện hữu) để nâng tổng lượng cổ phiếu lưu hành lên mức khoảng 1.268,8 triệu cổ phiếu (vốn điều lệ 12.688,1 tỷ đồng):
• Về phương diện giá trị sổ sách (BVPS): Trong đợt chào bán cho cổ đông hiện hữu (310 triệu cổ phiếu) và ESOP (20 triệu cổ phiếu), giá phát hành được xác định là 10.000 đồng/cổ phiếu — tức là thấp hơn mức giá trị sổ sách 12.440 đồng/cổ phiếu tại thời điểm cuối năm 2025. Về mặt số học thuần túy, khi một doanh nghiệp phát hành một lượng lớn cổ phiếu mới với mức giá phát hành thấp hơn giá trị sổ sách hiện tại, giá trị sổ sách bình quân trên mỗi cổ phần sau phát hành sẽ có xu hướng bị kéo giảm nhẹ (hiện tượng pha loãng giá trị sổ sách), trừ khi lợi nhuận tích lũy tạo ra trong năm tài chính đủ lớn để bù đắp phần sụt giảm này.
• Về phương diện lãi cơ bản trên mỗi cổ phần (EPS): Hãy hình dung rằng “chiếc bánh lợi nhuận” của ngân hàng giờ đây sẽ phải chia cho 1.268,8 triệu phần thay vì 816,36 triệu phần như trước đây (lượng cổ phiếu lưu hành tăng tới hơn 55%). Để chỉ số EPS không bị sụt giảm sau đợt phát hành, lợi nhuận sau thuế của VietABank trong các năm tới bắt buộc phải tăng trưởng với tốc độ tương ứng trên 55% (tức là phải đạt trên 2.000 tỷ đồng lợi nhuận sau thuế). Nếu lợi nhuận chỉ tăng trưởng ở mức 15%–18% theo kế hoạch, chỉ số EPS trên mỗi cổ phiếu chắc chắn sẽ bị suy giảm tương đối do hiệu ứng pha loãng số lượng cổ phiếu lưu hành.
Hiểu rõ bài toán pha loãng này sẽ giúp bạn không bị choáng ngợp bởi những con số vốn điều lệ hàng chục nghìn tỷ đồng, từ đó đưa ra quyết định cân nhắc thực tế về quyền mua và mức giá vốn đầu tư hợp lý cho danh mục của mình.
Có nên mua cổ phiếu VAB? Ai hợp, ai nên đứng ngoài
Sau khi đã cùng nhau đi qua trọn vẹn 7 chương phân tích chuyên sâu — từ lịch sử 23 năm hình thành và cấu trúc sở hữu của gia đình nhà sáng lập, đến mô hình kinh doanh sống bằng lãi, các chỉ số an toàn vốn, chất lượng tài sản thực chất và ba kịch bản tương lai — bây giờ là thời điểm chúng ta quay trở lại câu hỏi cốt lõi ban đầu: Có nên mua cổ phiếu VAB ở thời điểm hiện tại hay không?
Thị trường chứng khoán không có một đáp án chung hoàn hảo cho tất cả mọi người. Một mã cổ phiếu có thể là cơ hội đầu tư sinh lời tuyệt vời cho một nhà đầu tư có khẩu vị rủi ro cao và tầm nhìn dài hạn, nhưng lại có thể là một lựa chọn sai lầm cho người đang tìm kiếm dòng thu nhập ổn định và tính an toàn thanh khoản tuyệt đối. Với VietABank, quyết định giải ngân của bạn cần được cân đo đong đếm dựa trên những tiêu chí sàng lọc hết sức rõ ràng.
Cổ phiếu VAB phù hợp với những ai: khẩu vị rủi ro vừa phải, ưa thích ngân hàng nhỏ bứt phá
Cổ phiếu VAB sẽ là một mảnh ghép đáng cân nhắc trong danh mục đầu tư nếu phong cách của bạn thuộc các nhóm đặc điểm sau:
1. Nhà đầu tư tin tưởng vào câu chuyện tăng trưởng từ tái cơ cấu và tăng vốn: Nếu bạn là người yêu thích câu chuyện “hóa rồng” của những ngân hàng quy mô nhỏ đang nỗ lực chuyển mình lên nhóm tầm trung, VietABank mang lại một tiền đề rất hấp dẫn. Với mức lợi nhuận trước thuế kỷ lục 1.646 tỷ đồng trong năm 2025 (+51,6%) và tiếp tục đạt 1.191,1 tỷ đồng sau 9 tháng năm 2026, ngân hàng đã chứng minh được hiệu quả sinh lời cốt lõi với ROE đạt 13,90% và ROA vượt 1,01%. Kế hoạch tăng vốn điều lệ lên 12.688 tỷ đồng nếu được thực thi thành công sẽ mở toang dư địa tăng trưởng mới cho ngân hàng.
2. Nhà đầu tư tìm kiếm cổ phiếu có định giá tương đối hấp dẫn theo giá trị sổ sách: Với giá trị sổ sách mỗi cổ phần (BVPS) cuối năm 2025 ước tính khoảng 12.440 đồng/cổ phiếu và EPS năm 2025 ước tính khoảng 1.617 đồng/cổ phiếu, VietABank thường được giao dịch ở vùng định giá P/B và P/E có chiết khấu nhất định so với các ngân hàng thương mại cổ phần tư nhân quy mô lớn. Với những ai ưa thích trường phái đầu tư giá trị, mua cổ phiếu của một ngân hàng đang có lãi tăng trưởng ở mức định giá hợp lý là một cơ hội tích sản dài hạn.
3. Nhà đầu tư kỳ vọng vào nguồn thu nhập đột biến từ xử lý nợ tồn đọng: Khoản nợ xấu đã xử lý rủi ro và đang theo dõi ngoại bảng lên tới 4.244 tỷ đồng (tính đến cuối năm 2025) là một tài sản tiềm năng đáng giá. Nếu trong các năm tới, Công ty AMC VAB đẩy mạnh thu hồi thành công các khoản nợ này, số tiền thu về sẽ được ghi nhận trực tiếp vào lợi nhuận thuần, tạo ra những đợt sóng tăng trưởng lợi nhuận bất ngờ cho cổ đông.
Ai nên đứng ngoài: nhà đầu tư cần cổ tức tiền mặt, thanh khoản lớn và dòng tiền khối ngoại
Ở chiều ngược lại, bạn nên cẩn trọng đứng ngoài hoặc tìm kiếm các cơ hội đầu tư khác trên thị trường chứng khoán nếu các tiêu chí sau là ưu tiên hàng đầu của bạn:
1. Nhà đầu tư tìm kiếm dòng thu nhập từ cổ tức tiền mặt đều đặn: Nếu mục tiêu tài chính của bạn là mua cổ phiếu để nhận tiền mặt hàng năm nhằm trang trải chi phí sinh hoạt, VAB không phải là lựa chọn phù hợp ở giai đoạn này. Trong hai đợt chia cổ tức gần đây nhất (năm 2025 với tỷ lệ 51,2% và năm 2026 với tỷ lệ 10,5%), VietABank đều thực hiện chi trả hoàn toàn bằng cổ phiếu từ nguồn lợi nhuận giữ lại để phục vụ mục tiêu tăng vốn điều lệ. Do đang chịu áp lực phải tăng cường hệ số an toàn vốn CAR và tài trợ cho việc mở rộng mạng lưới, ngân hàng cần giữ lại toàn bộ nguồn lực tài chính thay vì chi trả tiền mặt cho cổ đông (dù các tài liệu không khẳng định ngân hàng sẽ không bao giờ trả cổ tức tiền mặt trong tương lai, nhưng trong ngắn và trung hạn, ưu tiên số một chắc chắn vẫn là tích tụ vốn tự có).
2. Nhà đầu tư yêu cầu thanh khoản giao dịch lớn và sự bảo trợ của dòng vốn ngoại: Như đã phân tích ở Chương 2, nhà đầu tư nước ngoài tại thời điểm 31/12/2025 chỉ nắm giữ vỏn vẹn 0,11% vốn điều lệ của VietABank (tương ứng 862.478 cổ phiếu). Cổ phiếu VAB gần như không nằm trong danh mục giải ngân của các quỹ đầu tư ngoại lớn (như các quỹ ETF hay quỹ mở quốc tế). Đồng thời, với cơ cấu cổ đông tập trung và tỷ lệ cổ phiếu trôi nổi ngoài thị trường biến động theo từng đợt sóng, thanh khoản hàng ngày của VAB có thể biến động rất mạnh: có những giai đoạn giao dịch hàng triệu cổ phiếu mỗi phiên, nhưng cũng có những khoảng thời gian thanh khoản sụt giảm sâu khiến việc giải ngân hay thoái vốn quy mô lớn gặp khó khăn.
3. Nhà đầu tư e ngại rủi ro pha loãng và biến động chất lượng tài sản: Nếu bạn không muốn phải nộp thêm tiền mặt để thực hiện quyền mua cổ phiếu trong đợt chào bán 310 triệu cổ phiếu (tỷ lệ gần 38%) với giá 10.000 đồng/cổ phiếu, số lượng cổ phần của bạn sẽ bị pha loãng đáng kể. Đồng thời, những ai có khẩu vị rủi ro thấp, nhạy cảm với các chỉ tiêu nợ nhóm 4 chuyển nhóm hay số dư lãi dự thu 7.991 tỷ đồng nên chọn những ngân hàng lớn có tỷ lệ bao phủ nợ xấu vượt 150%–200% để đảm bảo tính an toàn tối đa cho dòng vốn.
Nếu bạn muốn cân nhắc thêm các cơ hội đầu tư khác trong nhóm ngân hàng thương mại cổ phần có các đặc tính đa dạng, hãy tham khảo thêm bài phân tích chuyên sâu về có nên mua cổ phiếu OCB để có thêm sự lựa chọn so sánh đa chiều trước khi đưa ra quyết định cuối cùng.
Năm câu hỏi cốt tử bạn phải tự trả lời trước khi bấm lệnh mua cổ phiếu VAB
Trước khi đưa ra quyết định giải ngân vào mã cổ phiếu VAB, chúng tôi khuyến nghị bạn hãy tự mình rà soát và trả lời dứt khoát 5 câu hỏi trọng tâm sau đây:
Câu hỏi 1: Hệ số an toàn vốn CAR của VietABank có tiếp tục được duy trì trên ngưỡng tối thiểu 8% và được nới rộng sau các đợt phát hành mới hay không?
Hệ số CAR 9,37% vào cuối năm 2025 là một khoảng đệm mỏng. Bạn cần theo dõi xem trong các báo cáo thường niên và tài liệu đại hội tiếp theo, tỷ lệ CAR có được cải thiện lên trên 10%–11% hay không để đảm bảo ngân hàng không bị nghẽn hạn mức tăng trưởng tín dụng.
Câu hỏi 2: Tiến độ triển khai đợt chào bán 310 triệu cổ phiếu cho cổ đông hiện hữu (thu 3.100 tỷ đồng) đạt kết quả như thế nào?
Cổ đông hiện hữu có sẵn sàng nộp tiền mua hết lượng cổ phần chào bán hay không? Nếu tỷ lệ phát hành thành công đạt trên 80%–90%, ngân hàng sẽ có thêm nguồn vốn dày dặn để tăng tốc. Ngược lại, nếu tỷ lệ thành công thấp, bài toán thiếu vốn tự có sẽ tiếp tục đè nặng lên chiến lược kinh doanh.
Câu hỏi 3: Sự dịch chuyển giữa nợ nhóm 4 và nợ nhóm 5 trong các quý tới có được xử lý dứt điểm?
Khoản nợ nhóm 4 quy mô 505,2 tỷ đồng ghi nhận tại ngày 30/06/2026 sẽ diễn biến ra sao? Khách hàng có tất toán được nợ để chuyển ngược về nhóm nợ đủ tiêu chuẩn, hay ngân hàng sẽ phải dùng dự phòng để xử lý đưa ra ngoại bảng? Tỷ lệ nợ xấu nội bảng có tiếp tục được kiểm soát dưới mức 1,5% hay không?
Câu hỏi 4: Khoản lãi và phí phải thu (lãi dự thu gần 7.991 tỷ đồng) có được chuyển hóa thực chất thành dòng tiền mặt hay không?
Dòng tiền thuần từ hoạt động kinh doanh có đảo chiều từ trạng thái âm hơn 5.072 tỷ đồng sang trạng thái dương trong các kỳ báo cáo tới? Liệu ngân hàng có phải đối mặt với nguy cơ thoái lãi dự thu làm sụt giảm thu nhập lãi thuần hay không?
Câu hỏi 5: Biên lãi ròng (NIM) có duy trì được mức cao quanh 2,8% trong môi trường lãi suất mới?
Liệu nền tảng ngân hàng số thế hệ mới có giúp VietABank thu hút thêm tiền gửi không kỳ hạn giá rẻ (CASA) để bù đắp chi phí vốn, giữ vững biên lãi ròng và tạo ra tăng trưởng thu nhập lãi thuần bền vững hay không?
Chiến lược theo dõi định kỳ mỗi quý và lời kết cho nhà đầu tư
Đầu tư chứng khoán không phải là một hành động “mua rồi bỏ quên”, mà là một tiến trình đồng hành liên tục cùng doanh nghiệp. Nếu bạn đã quyết định nắm giữ cổ phiếu VAB, hãy xây dựng cho mình một danh mục kiểm tra (checklist) định kỳ để cập nhật ngay khi ngân hàng công bố Báo cáo tài chính quý:
• Kiểm tra tốc độ tăng trưởng tín dụng và huy động tiền gửi: So sánh dư nợ cho vay và huy động khách hàng xem ngân hàng đã hoàn thành được bao nhiêu phần trăm kế hoạch năm, tỷ lệ LDR có duy trì trong vùng an toàn dưới 80% hay không.
• Theo dõi chỉ số CIR và chi phí dự phòng: Đánh giá xem chi phí hoạt động có được tối ưu hóa (CIR quanh mức 30%–35%) và chi phí dự phòng rủi ro tín dụng có tạo ra cú sốc bào mòn lợi nhuận như trong Quý IV/2025 hay không.
• Theo dõi tiến độ thu hồi nợ ngoại bảng: Xem xét khoản mục “Thu nhập khác” trên báo cáo kết quả hoạt động kinh doanh để nhận diện xem có các khoản hoàn nhập dự phòng hoặc tiền thu hồi nợ tồn đọng đột biến hay không.
• Cập nhật các bước đi M&A và hệ sinh thái: Theo dõi các thông tin công bố chính thức về việc góp vốn, thành lập công ty con trong mảng chứng khoán, bảo hiểm hoặc tín dụng tiêu dùng theo chủ trương đã được Đại hội đồng cổ đông năm 2026 phê duyệt.
Tựu trung lại, VietABank (mã VAB) là một trường hợp đầu tư mang đậm màu sắc tái thiết: một ngân hàng thương mại nhỏ với lịch sử hơn hai thập kỷ, đang sở hữu động lực tăng trưởng lợi nhuận mạnh mẽ từ việc phục hồi kinh tế và tối ưu hóa vận hành, nhưng cũng đồng thời đứng trước những thách thức không nhỏ về bộ đệm an toàn vốn, chất lượng tài sản dồn tích và bài toán pha loãng cổ phiếu từ kế hoạch tăng vốn quy mô lớn. Quyết định mua hay đứng ngoài, suy cho cùng, phụ thuộc hoàn toàn vào mức độ am hiểu, khẩu vị rủi ro và khả năng theo sát từng chuyển động tài chính của chính bạn.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.