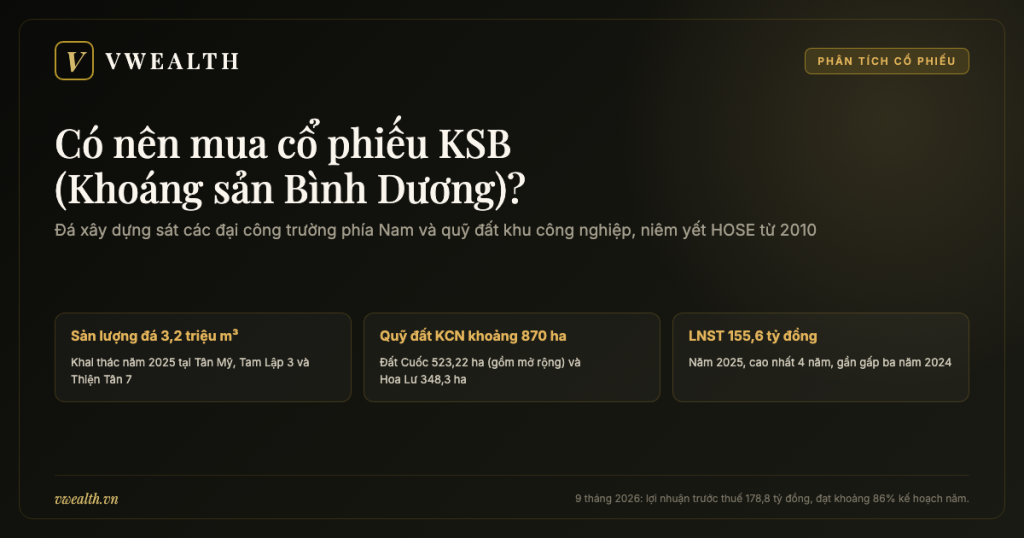
Có nên mua cổ phiếu KSB — mã của Công ty Cổ phần Khoáng sản và Xây dựng Bình Dương trên sàn HOSE — là câu hỏi mà bạn khó trả lời nếu chỉ nhìn một con số lợi nhuận. KSB ra đời năm 1993 như một doanh nghiệp nhà nước khai thác đá của tỉnh Sông Bé, từng cung cấp vật liệu xây dựng cho tòa nhà Landmark 81, và năm 2025 vừa báo lãi sau thuế hợp nhất 155,60 tỷ đồng — gần gấp ba năm trước, cao nhất bốn năm. Nhưng cùng lúc, công ty đang ôm hai khu công nghiệp cần hàng nghìn tỷ đồng vốn, tiền và tương đương tiền hợp nhất cuối quý 3/2026 chưa tới 20 tỷ đồng, và gần 59% lợi nhuận trước thuế 9 tháng 2026 đến từ một công ty liên kết chứ không phải từ mỏ đá của chính mình. Thêm vào đó, Thông tư 99 của Bộ Tài chính khiến tiền cho thuê đất khu công nghiệp không còn được ghi nhận một lần như trước. Bài viết này đi từng lớp — lịch sử, con người, cỗ máy kiếm tiền và sức khỏe tài chính — để bạn tự cân KSB có hợp với mình hay không.
Trước khi kể chuyện, có vài quy ước cần nói rõ. KSB vừa là mã chứng khoán, vừa là cách giới đầu tư gọi tắt Công ty Cổ phần Khoáng sản và Xây dựng Bình Dương (tên tiếng Anh: Binh Duong Mineral And Construction Joint Stock Company). Cổ phiếu có mệnh giá 10.000 đồng, giao dịch trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) từ ngày 20/01/2010. Văn bản công bố thông tin gần nhất của công ty, ký ngày 29/10/2026, ghi trụ sở tại số 8 Nguyễn Thị Minh Khai, khu phố Hòa Lân 1, phường Thuận Giao, TP.HCM — bởi sau đợt sáp nhập tỉnh năm 2025, vùng Bình Dương cũ nơi KSB lớn lên nay thuộc TP.HCM. Các con số trong bài lấy từ báo cáo thường niên 2025 kèm báo cáo tài chính hợp nhất đã kiểm toán, các công văn và báo cáo công bố thông tin của KSB, dữ liệu hồ sơ doanh nghiệp trên Vietstock và VNDirect, cùng báo chí tài chính trong nước. Những năm đã khép sổ được dùng làm mốc lịch sử; còn những thứ thay đổi mỗi ngày như giá cổ phiếu, vốn hóa hay P/E hiện tại, bài cố ý không ghi — bạn nên mở báo cáo phân tích cập nhật trên vwealth để xem số mới nhất. Chỗ nào là phép tính của chúng tôi, bài ghi rõ “ước tính của vwealth”.
KSB thuộc nhóm cổ phiếu công nghiệp – vật liệu xây dựng – hạ tầng trên vwealth. Nếu bạn muốn nhìn rộng cả nhóm trước khi đi sâu vào một mã, trang tổng hợp cổ phiếu công nghiệp và năng lượng là điểm xuất phát tốt. Còn ở đây, chúng ta chỉ nói về một công ty đào đá ở Bắc Tân Uyên — và câu hỏi trung tâm của cả bài là: KSB là cổ phiếu “đá”, sống bằng dòng tiền ngắn hạn từ đầu tư công, hay là cổ phiếu “đất khu công nghiệp”, giá trị dài hạn nhưng cần rất nhiều vốn và chịu cách ghi sổ mới — và bạn có sẵn lòng chấp nhận pha loãng để đổi lấy quỹ đất đó không?
Từ công ty khai khoáng tỉnh Sông Bé đến nhà cung cấp đá cho các đại công trường phía Nam: 33 năm của KSB
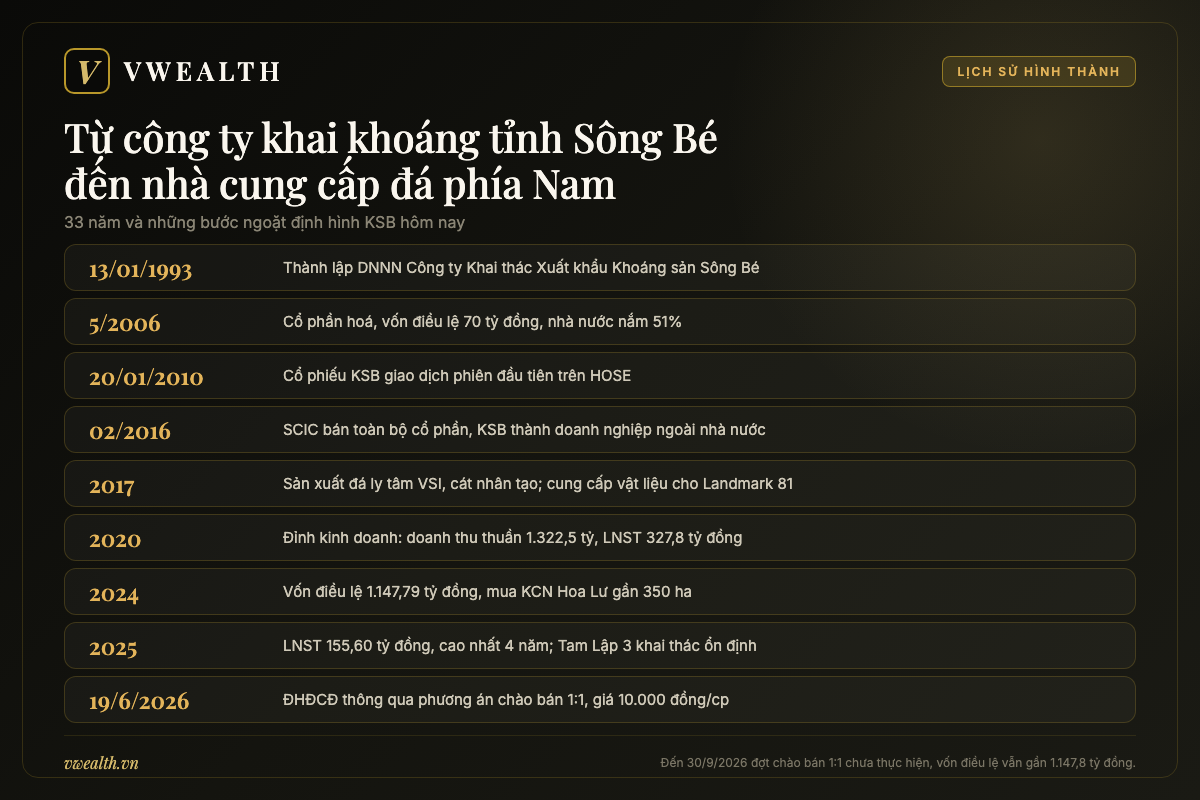
Có những doanh nghiệp mà lịch sử của họ chỉ là một dòng trong bản cáo bạch. KSB thì khác: muốn hiểu vì sao hôm nay công ty vừa bán đá vừa làm khu công nghiệp, vừa có lợi nhuận chưa phân phối hơn một nghìn tỷ mà vẫn xin phát hành thêm cổ phiếu, bạn cần đi lại con đường 33 năm của nó. Con đường ấy có ba khúc quanh lớn: từ doanh nghiệp nhà nước sang công ty cổ phần, từ có Nhà nước làm cổ đông chi phối sang doanh nghiệp tư nhân, và từ một công ty thuần khai khoáng sang mô hình “đá + đất khu công nghiệp”.
Một doanh nghiệp nhà nước ra đời cùng tỉnh Sông Bé (1993–2000)
Ngày 13/01/1993, Ủy ban nhân dân tỉnh Sông Bé ký Quyết định 62/QĐ-UB thành lập một doanh nghiệp nhà nước mang tên Công ty Khai thác Xuất khẩu Khoáng sản Sông Bé. Nếu bạn sinh sau thập niên 1990, có thể cái tên “Sông Bé” nghe lạ: đó là tỉnh cũ gồm cả vùng đất Bình Dương và Bình Phước ngày nay. Ngay trong cái tên đầu tiên đã có hai chữ quan trọng: “khai thác” và “xuất khẩu”. Công ty sinh ra để đào khoáng sản lên và bán đi, chưa phải để chế biến sâu hay làm hạ tầng.
Bốn năm sau, ngày 01/03/1997, khi tỉnh Sông Bé được tách thành hai tỉnh Bình Dương và Bình Phước, công ty theo Quyết định 568/QĐ-UB đổi tên thành Công ty Khai thác và Xuất khẩu Khoáng sản tỉnh Bình Dương. Đây là chi tiết nhỏ nhưng thú vị khi nhìn từ năm 2026: lần tách tỉnh 1997 đưa công ty về hẳn Bình Dương, còn gần 30 năm sau, một trong hai dự án khu công nghiệp lớn nhất của KSB — KCN Hoa Lư — lại nằm ở Lộc Ninh, tức vùng Bình Phước cũ. Như thể công ty đang đi lại đường biên của tỉnh mẹ Sông Bé năm xưa.
Ngày 29/12/2000, theo Quyết định 179/2000/QĐ-UB, doanh nghiệp đổi tên lần nữa thành Công ty Khoáng sản và Xây dựng Bình Dương. Chữ “xuất khẩu” biến mất, chữ “xây dựng” xuất hiện. Sự thay đổi tên gọi phản ánh đúng hướng đi của thị trường: cuối thập niên 1990, đầu những năm 2000, Bình Dương bước vào giai đoạn công nghiệp hóa nhanh, khu công nghiệp mọc lên, đường sá được mở rộng, và nhu cầu đá xây dựng ngay tại chỗ trở thành nguồn khách hàng lớn hơn nhiều so với xuất khẩu. Cũng trong năm 2000, ông Trần Đình Hà — người sau này làm Tổng giám đốc — bắt đầu tham gia quản lý, điều hành tại công ty. Kế toán trưởng hiện tại, ông Nguyễn Hoàng Tâm, giữ vị trí này từ năm 2003. Hai con người gắn bó hơn hai thập kỷ ấy là sợi chỉ nối giữa “KSB doanh nghiệp nhà nước” và “KSB tư nhân” mà bạn sẽ gặp lại ở chương 2.
Cổ phần hóa 2006 và ngày lên sàn HOSE năm 2010
Tháng 5/2006, công ty cổ phần hóa và đổi tên thành Công ty Cổ phần Khoáng sản và Xây dựng Bình Dương — cái tên được giữ nguyên tới hôm nay. Giấy chứng nhận đăng ký doanh nghiệp lần đầu được cấp ngày 27/04/2006, và hồ sơ trên Vietstock ghi ngày chính thức hoạt động dưới mô hình công ty cổ phần là 01/05/2006. Vốn điều lệ lúc ấy là 70 tỷ đồng, trong đó Nhà nước nắm 51%. Nói nôm na, sau cổ phần hóa KSB đã có cổ đông bên ngoài, nhưng người quyết định cuối cùng vẫn là Nhà nước.
Năm 2007, Ủy ban Chứng khoán Nhà nước chấp thuận KSB là công ty đại chúng — tức một doanh nghiệp có đủ số cổ đông và quy mô để phải công khai thông tin như công ty niêm yết, dù chưa lên sàn. Đến năm 2009 – tháng 1/2010, công ty tăng vốn lần thứ nhất lên 107 tỷ đồng bằng cách phát hành cho cổ đông hiện hữu và cán bộ chủ chốt. Ngày 20/01/2010, cổ phiếu KSB chính thức giao dịch trên HOSE với khối lượng niêm yết lần đầu 10,7 triệu cổ phiếu; tỷ lệ vốn nhà nước lúc ấy còn 50,5%. Ngày 09/03/2012, KSB tăng vốn lần hai lên 180 tỷ đồng.
Điều đáng chú ý ở giai đoạn này là nhịp tăng vốn chậm và đều. Từ 70 tỷ năm 2006 lên 180 tỷ năm 2012 mất sáu năm. Một doanh nghiệp khai thác đá có tài sản chính là quyền khai thác mỏ, máy móc và đất — không cần quá nhiều vốn lưu động như doanh nghiệp thương mại — nên chuyện vốn tăng chậm không phải dấu hiệu xấu. Ngược lại, như bạn sẽ thấy, chính khi KSB bước sang làm khu công nghiệp thì nhu cầu vốn mới bắt đầu phình ra.
SCIC rút lui năm 2016: KSB thành doanh nghiệp tư nhân
Tháng 7/2015, KSB phát hành thêm 5.400.000 cổ phiếu từ nguồn vốn chủ sở hữu, nâng vốn điều lệ lên 234 tỷ đồng. Lúc này, phần vốn nhà nước do Tổng Công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) đại diện, nắm 50,05% — vừa đủ trên ngưỡng chi phối.
Bước ngoặt đến chỉ vài tháng sau: trong các ngày 24–26/02/2016, SCIC bán toàn bộ số cổ phiếu KSB đang nắm giữ. Từ thời điểm ấy, theo chính báo cáo thường niên của công ty, KSB trở thành doanh nghiệp ngoài nhà nước. Cũng trong năm 2016, ông Phan Tấn Đạt — một người xuất thân từ ngành ngân hàng — bắt đầu giữ ghế Chủ tịch Hội đồng quản trị (HĐQT) kiêm Tổng giám đốc. Báo cáo tình hình quản trị 6 tháng đầu năm 2026 của KSB ghi CTCP DRH Holdings là người có liên quan với công ty kể từ ngày 30/5/2016, với lý do ông Phan Tấn Đạt là Chủ tịch HĐQT của DRH.
Với nhà đầu tư, việc Nhà nước thoái vốn thường mang hai ý nghĩa song song. Một mặt, doanh nghiệp linh hoạt hơn trong quyết định đầu tư, tăng vốn, mở ngành nghề mới — không phải xin ý kiến chủ sở hữu nhà nước cho từng bước. Mặt khác, công ty cũng mất đi một cổ đông “ổn định” luôn đòi cổ tức tiền mặt đều đặn. Câu chuyện của KSB sau 2016 cho thấy cả hai mặt đó: tốc độ tăng vốn nhanh hơn hẳn, công ty bước sang lĩnh vực khu công nghiệp, nhưng chính sách cổ tức cũng thay đổi theo nhu cầu đầu tư.
Đá ly tâm, cát nhân tạo và Landmark 81 (2017–2020)
Năm 2017 có lẽ là năm “rực rỡ” nhất trong ký ức của người KSB. Công ty phát hành 23.400.000 cổ phiếu từ nguồn vốn chủ sở hữu, đưa vốn điều lệ lên 468 tỷ đồng — gấp đôi chỉ sau hai năm. Doanh thu năm ấy vượt 1.100 tỷ đồng. KSB kỷ niệm 25 năm thành lập và nhận Huân chương Lao động hạng II lần thứ hai. Và quan trọng hơn với câu chuyện kinh doanh: công ty bắt đầu sản xuất đá ly tâm VSI và cát nhân tạo để thay thế cát tự nhiên, đồng thời cung cấp vật liệu xây dựng cho tòa nhà Landmark 81.
Nếu bạn chưa quen với thuật ngữ, “đá ly tâm VSI” là đá được nghiền bằng máy nghiền trục đứng (Vertical Shaft Impactor): đá được ném văng ở tốc độ cao vào thành máy, vỡ theo thớ, cho ra hạt có hình dạng đều, góc cạnh tốt, thích hợp cho bê tông cường độ cao. Còn “cát nhân tạo” là cát nghiền từ đá — thứ vật liệu ngày càng được quan tâm khi cát sông khan hiếm và bị siết khai thác. Hồ sơ doanh nghiệp trên Vietstock đánh giá sản phẩm đá xây dựng của KSB được đánh giá cao, nhất là các vật liệu cao cấp như đá ly tâm, cát nhân tạo. Chi tiết Landmark 81 không chỉ là chuyện để khoe: một công trình cao nhất Việt Nam ở thời điểm hoàn thành đòi hỏi bê tông chất lượng ổn định, nên việc được chọn cung cấp vật liệu là một dạng “chứng nhận” thực tế cho năng lực chế biến.
Cũng năm 2017, KSB thành lập Công ty TNHH MTV Phát triển Công nghiệp KSB với vốn điều lệ 300 tỷ đồng để đầu tư vào hệ sinh thái khu công nghiệp. Đây là hạt giống của trụ cột thứ hai — và là lý do bạn không thể đọc KSB như một cổ phiếu khai khoáng thuần túy. Năm 2018, công ty phát hành cổ phiếu trả cổ tức và cổ phiếu ESOP (cổ phiếu phát hành cho người lao động theo chương trình lựa chọn), đưa vốn lên hơn 537,80 tỷ đồng. Năm 2019, KSB lập thêm Công ty TNHH Đầu tư KSB để mở rộng mảng bất động sản khu công nghiệp, và Công ty TNHH Cao lanh Minh Long KSB chuyên khai thác, chế biến cao lanh.
Đỉnh của giai đoạn này là năm 2020. Báo cáo thường niên 2025 ghi lại: doanh thu thuần năm 2020 đạt 1.322,5 tỷ đồng, lợi nhuận sau thuế 327,8 tỷ đồng, vốn chủ sở hữu gần 1.584 tỷ đồng. Công ty còn nhận giải Top 10 báo cáo thường niên tốt nhất nhóm vốn hóa vừa (Mid Cap) và danh hiệu Doanh nghiệp tiêu biểu Việt Nam – ASEAN+3. Hãy ghi nhớ hai con số 1.322,5 tỷ và 327,8 tỷ: chúng là “trần” lịch sử để bạn so mọi kết quả về sau.
Ba năm đi xuống và cú bật năm 2025
Sau đỉnh 2020, KSB đi vào một đoạn dốc kéo dài. Năm 2021, dịch Covid-19 khiến nhiều công trình đình trệ; doanh thu còn 884,27 tỷ đồng, lợi nhuận sau thuế 252,81 tỷ, đạt 90,3% kế hoạch. Năm 2022, doanh thu thuần 859,1 tỷ (giảm 2,8%), lợi nhuận trước thuế 184,1 tỷ, lợi nhuận sau thuế 152,1 tỷ. Năm 2023 là đáy sâu hơn: doanh thu sản xuất kinh doanh 528,62 tỷ, lợi nhuận trước thuế 105,28 tỷ, lợi nhuận sau thuế 73,77 tỷ. Năm 2024 còn thấp hơn nữa: theo báo cáo tài chính hợp nhất kiểm toán, doanh thu thuần 401,28 tỷ, lợi nhuận sau thuế 52,96 tỷ đồng.
Nói cách khác, chỉ trong bốn năm, doanh thu thuần từ 1.322,5 tỷ (2020) xuống 401,28 tỷ (2024) — còn khoảng 30% — và lợi nhuận sau thuế từ 327,8 tỷ xuống 52,96 tỷ, còn khoảng 16% (ước tính của vwealth, phép chia hai cặp số trên). Bạn đọc kỹ sẽ thấy đây không phải câu chuyện của riêng KSB: giai đoạn 2022–2023 là lúc thị trường bất động sản và xây dựng dân dụng phía Nam chững lại, nhiều dự án dừng, nhu cầu vật liệu giảm. Với một công ty khai thác đá, sản lượng giảm thì chi phí cố định (khấu hao máy, lương, lãi vay) chia trên mỗi mét khối tăng lên, lợi nhuận co lại nhanh hơn doanh thu.
Rồi năm 2025, KSB bật lên. Doanh thu thuần hợp nhất đạt 710,88 tỷ đồng (tăng khoảng 77%), lợi nhuận sau thuế 155,60 tỷ — gần gấp ba năm 2024 và cao nhất bốn năm. Báo chí gọi đây là năm “mảng đá xây dựng và khu công nghiệp bứt tốc”: doanh thu đá đạt 538 tỷ, mảng bất động sản khu công nghiệp khoảng 170,6 tỷ. Sản lượng khai thác đá năm 2025 đạt 3.205.106 m3. Nhưng như chương 4 sẽ phân tích, một phần đáng kể của cú bật ấy đến từ doanh thu cho thuê đất khu công nghiệp ghi nhận một lần và lãi từ công ty liên kết — hai nguồn không đều đặn như bán đá. Vì vậy, khi đặt 155,60 tỷ cạnh đỉnh 327,8 tỷ của năm 2020, bạn nên hiểu: KSB đã hồi phục được khoảng một nửa đỉnh cũ về lợi nhuận, nhưng cấu trúc lợi nhuận hôm nay khác hẳn năm 2020.
Tam Lập 3, Hoa Lư và đợt tăng vốn 2024–2026
Song song với đoạn dốc lợi nhuận, KSB lại chuẩn bị cho chặng đường kế tiếp. Cuối năm 2023, UBND tỉnh Bình Dương chấp thuận chủ trương đầu tư mỏ đá lộ thiên Tam Lập 3. Năm 2024, công ty tăng vốn điều lệ lên 1.147,79 tỷ đồng (mốc tháng 6/2024 theo Vietstock), mua lại dự án KCN Hoa Lư ở Bình Phước với tổng diện tích gần 350 ha, đưa mỏ Tam Lập 3 vào hoạt động và chuẩn bị giai đoạn mở rộng KCN Đất Cuốc. Các nguồn ghi thời điểm Tam Lập 3 vào khai thác hơi khác nhau — báo cáo thường niên nói năm 2024, báo chí từ ĐHĐCĐ 2026 nói từ giữa 2025 — nên cách đọc an toàn là mỏ được đưa vào hoạt động trong giai đoạn 2024–2025 và đã khai thác ổn định trong năm 2025.
Từ 70 tỷ năm 2006, vốn điều lệ KSB đã lên 1.147,79 tỷ năm 2024, tức gấp khoảng 16,4 lần (ước tính của vwealth). Số cổ phiếu niêm yết hiện là 114.779.103, số lưu hành 114.443.703 cổ phiếu; phần chênh 335.400 cổ phiếu là khoảng cách giữa hai chỉ tiêu mà Vietstock công bố (ước tính của vwealth bằng phép trừ).
Ngày 29/6/2025, dự án KCN Đất Cuốc mở rộng nhận quyết định chấp thuận chủ trương đầu tư với vốn khoảng 4.200 tỷ đồng. Cũng năm 2025, KSB đổi mới nhận diện thương hiệu, củng cố tài chính và đẩy mạnh đầu tư khu công nghiệp. Để có tiền cho các dự án này, ĐHĐCĐ tháng 4/2025 trình phương án chào bán hơn 114,4 triệu cổ phiếu ra công chúng theo tỷ lệ 1:1, giá 10.000 đồng/cổ phiếu. Ngày 23/12/2025, HĐQT thông qua hồ sơ đăng ký chào bán. Đến ĐHĐCĐ thường niên ngày 19/6/2026, cổ đông thông qua phương án điều chỉnh với tỷ lệ tán thành 94,45%: số tiền dự thu hơn 1.144 tỷ đồng được dùng để trả nợ, bổ sung vốn lưu động và đầu tư KCN Đất Cuốc. Tuy vậy, tới ngày 30/9/2026 vốn điều lệ vẫn ở mức gần 1.147,8 tỷ đồng — nghĩa là đợt chào bán đã được thông qua nhưng chưa thực hiện. Chương 4 và phần B của bài sẽ quay lại câu chuyện này kỹ hơn.
Bảng dưới đây gom các mốc chính để bạn nhìn cả hành trình trên một trang.
| Năm | Sự kiện | Vốn điều lệ / số liệu | Nguồn |
|---|---|---|---|
| 13/01/1993 | Thành lập DNNN Công ty Khai thác Xuất khẩu Khoáng sản Sông Bé (QĐ 62/QĐ-UB) | — | BCTN 2025 |
| 01/03/1997 | Tách tỉnh, đổi tên Công ty Khai thác và Xuất khẩu Khoáng sản tỉnh Bình Dương | — | BCTN 2025 |
| 29/12/2000 | Đổi tên Công ty Khoáng sản và Xây dựng Bình Dương | — | BCTN 2025 |
| 5/2006 | Cổ phần hóa | 70 tỷ; Nhà nước 51% | BCTN 2025, Vietstock |
| 2007 | Trở thành công ty đại chúng | — | BCTN 2025 |
| 20/01/2010 | Niêm yết HOSE, mã KSB | 107 tỷ; 10,7 triệu cp niêm yết lần đầu; Nhà nước 50,5% | Vietstock, BCTN 2025 |
| 09/03/2012 | Tăng vốn lần hai | 180 tỷ | Vietstock |
| 7/2015 | Phát hành 5,4 triệu cp từ vốn chủ sở hữu | 234 tỷ; SCIC 50,05% | BCTN 2025 |
| 24–26/02/2016 | SCIC bán toàn bộ cổ phần, KSB thành doanh nghiệp ngoài nhà nước | — | BCTN 2025 |
| 2017 | Đá ly tâm VSI, cát nhân tạo; cung cấp VLXD Landmark 81; lập Cty Phát triển Công nghiệp KSB | 468 tỷ; doanh thu vượt 1.100 tỷ | BCTN 2025 |
| 2020 | Đỉnh kết quả kinh doanh | DT thuần 1.322,5 tỷ; LNST 327,8 tỷ | BCTN 2025 |
| Cuối 2023 | Chấp thuận chủ trương đầu tư mỏ Tam Lập 3 | LNST 2023: 73,77 tỷ | BCTN 2025 |
| 2024 | Mua KCN Hoa Lư (~350 ha); Tam Lập 3 vào hoạt động | 1.147,79 tỷ | BCTN 2025, Vietstock |
| 2025 | Đất Cuốc mở rộng được chấp thuận chủ trương (29/6); đổi nhận diện | DT thuần 710,88 tỷ; LNST 155,60 tỷ | BCTN 2025, TheLeader |
| 19/6/2026 | ĐHĐCĐ thông qua điều chỉnh phương án chào bán 1:1, giá 10.000 đ | Dự thu ~1.144 tỷ; chưa thực hiện tới 30/9/2026 | Vietstock, FiLi |
Ai lái KSB: Chủ tịch Phan Tấn Đạt, DRH Holdings và Hội đồng quản trị sáu người
Một mỏ đá có thể nằm yên dưới đất hàng triệu năm; thứ quyết định nó thành tiền nhanh hay chậm là những người ngồi trong phòng họp HĐQT. Với KSB, phòng họp ấy có một đặc điểm dễ nhận ra: người đứng đầu đến từ ngành tài chính – ngân hàng, còn người điều hành hằng ngày là một “người trong nghề” đã gắn bó với công ty từ năm 2000. Chương này giới thiệu từng người, rồi nhìn sang cổ đông lớn và chính sách cổ tức.
Chủ tịch Phan Tấn Đạt: từ ngân hàng sang mỏ đá
Theo báo cáo thường niên 2025, ông Phan Tấn Đạt từng làm Phó Giám đốc Đầu tư Tài chính tại Ngân hàng Eximbank giai đoạn 2009–2014. Từ năm 2016 đến tháng 8/2020, ông giữ cùng lúc hai vai: Chủ tịch HĐQT kiêm Tổng giám đốc KSB. Từ tháng 8/2020, ông chỉ còn giữ ghế Chủ tịch HĐQT, nhường vai điều hành cho ông Trần Đình Hà. Hồ sơ Vietstock ghi ông Đạt 42 tuổi. Ông đồng thời là Chủ tịch HĐQT CTCP DRH Holdings — doanh nghiệp niêm yết trên HOSE với mã DRH và là cổ đông lớn nhất của KSB.
Cuối năm 2025, cá nhân ông Đạt sở hữu 5.288.159 cổ phiếu KSB, tương đương 4,61% vốn. Ngoài vai trò trong doanh nghiệp, tháng 8/2026, ông được bầu làm Chủ tịch Hội Doanh nhân trẻ TP.HCM nhiệm kỳ I (2026–2029) — hội được hình thành sau khi hợp nhất Hội Doanh nhân trẻ TP.HCM, Bình Dương và Bà Rịa – Vũng Tàu, với Ban Chấp hành 68 thành viên.
Vì sao xuất thân tài chính của Chủ tịch lại đáng chú ý với nhà đầu tư? Vì giai đoạn ông lãnh đạo trùng đúng với lúc KSB chuyển từ “công ty đá” sang mô hình có thêm khu công nghiệp — một lĩnh vực mà cấu trúc vốn, đòn bẩy, kỳ hạn nợ và cách huy động (cổ phiếu, trái phiếu, vay ngân hàng) quan trọng không kém kỹ thuật khai thác. Những quyết định như mua KCN Hoa Lư, mở rộng Đất Cuốc, phát hành trái phiếu hay chào bán cổ phiếu 1:1 đều là quyết định tài chính nhiều hơn là quyết định kỹ thuật. Bạn không cần đánh giá con người, chỉ cần hiểu: chiến lược của KSB hiện nay nghiêng về “phân bổ vốn” — và vì vậy, chất lượng phân bổ vốn là điều bạn nên theo dõi qua từng báo cáo.
Tổng giám đốc Trần Đình Hà: người trong nghề 26 năm
Nếu ông Đạt là người vẽ chiến lược tài chính, thì ông Trần Đình Hà là người giữ cho máy nghiền chạy đều. Ông tham gia quản lý, điều hành tại KSB từ năm 2000 — tức từ khi công ty còn là doanh nghiệp nhà nước. Năm 2013, ông làm Phó Tổng giám đốc, trực tiếp quản lý bốn đơn vị trực thuộc, đồng thời là thành viên HĐQT từ năm này. Từ tháng 8/2020, ông là Tổng giám đốc. Hồ sơ Vietstock ghi ông 51 tuổi. Cuối năm 2025, ông sở hữu 496.455 cổ phiếu, tương đương 0,43% vốn.
Năm 2026 có một sự kiện gắn với ông Hà mà bạn có thể đã thấy trên bảng tin: đầu tháng 8/2026, ông đăng ký mua 1.000.000 cổ phiếu KSB theo phương thức khớp lệnh, thời gian giao dịch từ ngày 05/8 đến 03/9/2026. Theo báo cáo kết quả giao dịch ký ngày 04/9/2026 gửi cơ quan quản lý, kết quả là ông mua 0 cổ phiếu và số cổ phiếu sở hữu giữ nguyên 496.455 (0,43%). Đây là dữ kiện từ văn bản công bố thông tin; báo cáo này không nêu thêm lý do. Với nhà đầu tư cá nhân, cách đọc hợp lý là tách hai thứ: thông báo đăng ký là ý định, còn báo cáo kết quả mới là giao dịch thực tế. Mỗi khi thấy tin “lãnh đạo đăng ký mua”, bạn nên chờ báo cáo kết quả trước khi coi đó là tín hiệu.
Hội đồng quản trị có Ủy ban Kiểm toán thay Ban kiểm soát
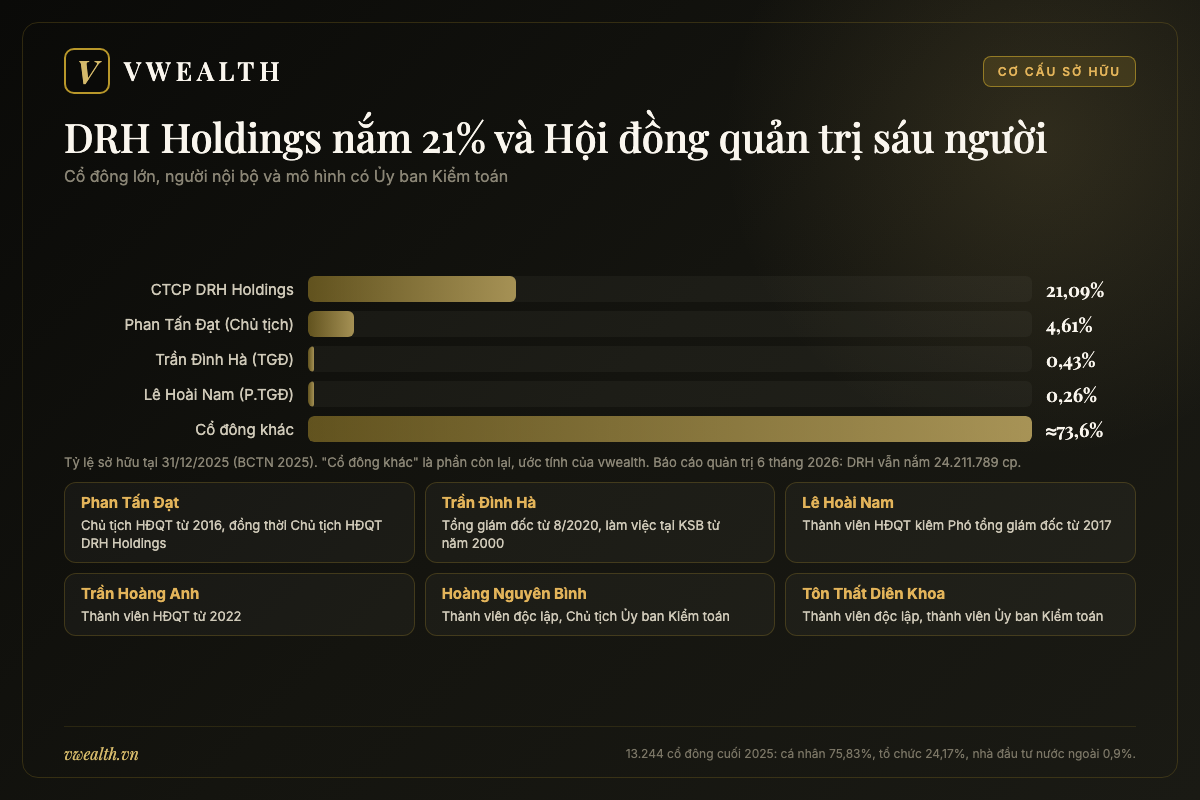
HĐQT của KSB có sáu thành viên. Ngoài ông Đạt và ông Hà, còn có ông Lê Hoài Nam — thành viên HĐQT kiêm Phó Tổng giám đốc từ năm 2017, sở hữu 296.832 cổ phiếu (0,26%) cuối năm 2025 — và ông Trần Hoàng Anh, thành viên HĐQT từ năm 2022. Hai thành viên còn lại là thành viên độc lập.
Ông Hoàng Nguyên Bình, Thạc sĩ Quản trị kinh doanh, từng làm kế toán trưởng CTCP Môi giới Thương mại Châu Á và phụ trách tư vấn tài chính doanh nghiệp tại Công ty Chứng khoán Vietcombank chi nhánh TP.HCM; từ năm 2019 ông là thành viên HĐQT độc lập kiêm Chủ tịch Ủy ban Kiểm toán của KSB. Ông Tôn Thất Diên Khoa từng công tác tại Eximbank từ 8/1995 đến 6/2006, hiện là Giám đốc Đầu tư Tài chính – Ngân hàng Eximbank chi nhánh TP.HCM, và là thành viên Ủy ban Kiểm toán.
Điểm cần hiểu ở đây là mô hình quản trị. Doanh nghiệp Việt Nam có thể chọn một trong hai mô hình: có Ban kiểm soát do ĐHĐCĐ bầu ra, hoặc không có Ban kiểm soát nhưng HĐQT phải có thành viên độc lập và lập Ủy ban Kiểm toán trực thuộc HĐQT. KSB đi theo mô hình thứ hai. Ủy ban Kiểm toán có nhiệm vụ giám sát báo cáo tài chính, kiểm toán nội bộ và giao dịch với bên liên quan — một vai trò đặc biệt đáng để ý khi KSB có nhiều giao dịch với công ty con và công ty liên kết, như khoản hợp tác kinh doanh với chủ đầu tư KCN Hoa Lư mà chương 3 sẽ nói.
Ban điều hành còn có ba Phó Tổng giám đốc khác là các ông Lê Đình Vũ Long, Nguyễn Đình Đông, Nguyễn Văn Nhật, cùng Kế toán trưởng Nguyễn Hoàng Tâm (từ năm 2003). Bộ máy công ty mẹ gọn: cuối năm 2025, KSB có 195 lao động sau đợt tái cấu trúc tinh gọn bộ máy. Con số này nhỏ so với quy mô tài sản hơn 5.000 tỷ đồng — phản ánh đặc thù ngành khai thác đá cơ giới hóa và việc nhiều khâu (vận tải, bốc xúc) có thể thuê ngoài hoặc do đơn vị liên kết đảm nhận.
| Họ tên | Chức vụ | Năm bắt đầu | Sở hữu cuối 2025 | Ghi chú |
|---|---|---|---|---|
| Phan Tấn Đạt | Chủ tịch HĐQT | 2016 (CT kiêm TGĐ đến 8/2020) | 5.288.159 cp (4,61%) | Chủ tịch HĐQT DRH Holdings; từng làm tại Eximbank 2009–2014 |
| Trần Đình Hà | TV HĐQT – Tổng giám đốc | Tại KSB từ 2000; TV HĐQT 2013; TGĐ 8/2020 | 496.455 cp (0,43%) | Đăng ký mua 1 triệu cp (5/8–3/9/2026), kết quả 0 cp |
| Lê Hoài Nam | TV HĐQT – Phó TGĐ | 2017 | 296.832 cp (0,26%) | — |
| Trần Hoàng Anh | TV HĐQT | 2022 | — | — |
| Hoàng Nguyên Bình | TV HĐQT độc lập | 2019 | — | Chủ tịch Ủy ban Kiểm toán |
| Tôn Thất Diên Khoa | TV HĐQT độc lập | — | — | TV Ủy ban Kiểm toán; Giám đốc Đầu tư Tài chính – Eximbank CN TP.HCM |
| Nguyễn Hoàng Tâm | Kế toán trưởng | 2003 | — | — |
DRH Holdings nắm 21%: cổ đông lớn nghĩa là gì với bạn
Theo báo cáo thường niên 2025, tại ngày 31/12/2025, KSB chỉ có một cổ đông lớn sở hữu trên 10% vốn: CTCP DRH Holdings với 24.211.789 cổ phiếu, tương đương 21,09%. Báo cáo tình hình quản trị 6 tháng đầu năm 2026 xác nhận DRH vẫn giữ nguyên 24.211.789 cổ phiếu (khoảng 21%). Nếu tính trên số cổ phiếu lưu hành 114.443.703, tỷ lệ này khoảng 21,2% (ước tính của vwealth). DRH có trụ sở tại 67 Hàm Nghi, phường Sài Gòn, TP.HCM, và là người có liên quan của KSB từ ngày 30/5/2016 vì ông Phan Tấn Đạt làm Chủ tịch HĐQT ở cả hai nơi.
Cổ đông lớn mang ý nghĩa gì với một nhà đầu tư nhỏ như bạn? Thứ nhất, với hơn 21% vốn, DRH có tiếng nói đáng kể ở ĐHĐCĐ, nhất là với các nghị quyết cần tỷ lệ tán thành cao như phát hành cổ phiếu hay thay đổi điều lệ. Thứ hai, tổng sở hữu của DRH cộng phần cá nhân ông Đạt (4,61%) vào khoảng 25,7% (ước tính của vwealth, cộng hai tỷ lệ cuối 2025). Đây là mô tả cơ học của tỷ lệ sở hữu, không phải nhận định về cách nhóm cổ đông này bỏ phiếu; khi đọc biên bản ĐHĐCĐ, bạn có thể đối chiếu tỷ lệ tán thành của từng nghị quyết với con số này để hiểu phần ý kiến đến từ cổ đông bên ngoài nhóm lãnh đạo
Thứ ba, sức khỏe của cổ đông lớn đôi khi là một biến số cần theo dõi. Theo CafeF ngày 28/10/2026, DRH chưa tổ chức được ĐHĐCĐ thường niên 2026 sau hai lần triệu tập do không đủ tỷ lệ cổ đông tham dự (lần một 46,13%, lần hai ngày 23/10/2026 đạt 31,2%), và đã chốt lịch họp lần ba theo hình thức trực tuyến lúc 14h ngày 3/12/2026. Kế hoạch 2026 mà DRH trình cổ đông dự kiến doanh thu 737 tỷ đồng và lỗ trước thuế 15 tỷ đồng, do chi phí tài chính tích lũy từ trái phiếu. Bài viết dừng ở mức dẫn dữ kiện: DRH là một pháp nhân riêng, kết quả kinh doanh của DRH không tự động chuyển sang KSB, và tới báo cáo quản trị giữa năm 2026, tỷ lệ sở hữu của DRH tại KSB không đổi.
Cơ cấu cổ đông và chính sách cổ tức
Ngoài nhóm DRH và lãnh đạo, phần lớn cổ phiếu KSB nằm trong tay nhà đầu tư nhỏ lẻ. Tại ngày 31/12/2025, KSB có 13.244 cổ đông với tổng 114.779.103 cổ phiếu. Cổ đông trong nước nắm 99,1%, nước ngoài chỉ 0,9% (103 cổ đông, 1.031.597 cổ phiếu). Cá nhân nắm 75,83%, tổ chức 24,17%. Nếu trừ DRH (21,09%), Chủ tịch Đạt (4,61%), TGĐ Hà (0,43%) và Phó TGĐ Nam (0,26%), phần còn lại khoảng 73,6% thuộc các cổ đông khác (ước tính của vwealth, lấy 100% trừ tổng bốn tỷ lệ).
Cơ cấu này giải thích “tính cách” của cổ phiếu mà phần B của bài sẽ phân tích kỹ: khi gần ba phần tư cổ phiếu nằm trong tay cá nhân và khối ngoại gần như vắng mặt, giá cổ phiếu dễ phản ứng mạnh với tin tức ngắn hạn, trong khi dòng vốn tổ chức dài hạn — thứ thường giúp giá ổn định — rất mỏng.
Về cổ tức, theo tường thuật ĐHĐCĐ thường niên 2026 của Vietstock, KSB không chia cổ tức cho năm 2025; công ty dự kiến có chia cổ tức cho năm 2026–2027, với tỷ lệ sẽ trình ĐHĐCĐ năm 2027. Ban lãnh đạo cũng cho biết chưa có chủ trương mua cổ phiếu quỹ, vì theo quy định mới, mua lại cổ phiếu sẽ làm giảm vốn điều lệ. Điều này thoạt nghe có vẻ lạ khi tại ngày 31/3/2026, lợi nhuận sau thuế chưa phân phối hợp nhất lên tới 1.216,8 tỷ đồng. Nhưng lợi nhuận chưa phân phối là con số kế toán, không phải tiền mặt nằm trong két: như chương 4 sẽ cho thấy, tiền và tương đương tiền của KSB cuối quý 3/2026 chưa tới 20 tỷ đồng, còn nhu cầu vốn cho đền bù và hạ tầng hai khu công nghiệp lên tới hàng nghìn tỷ. Ban lãnh đạo giải thích tại ĐHĐCĐ rằng công ty cần vốn cho giai đoạn 2026–2027 để đền bù, giải phóng mặt bằng và làm hạ tầng Đất Cuốc, Hoa Lư.
Với bạn, bài học ở đây là: đừng nhìn dòng “lợi nhuận chưa phân phối” rồi kết luận công ty “giàu tiền mà không chia”. Hãy luôn đặt nó cạnh dòng tiền mặt và kế hoạch đầu tư. Một công ty đang xây dở hai khu công nghiệp thường chọn giữ lại lợi nhuận — và nhà đầu tư thích cổ tức đều đặn cần biết trước điều đó.
Hai trụ cột của KSB: mỏ đá sát đại công trường và quỹ đất khu công nghiệp
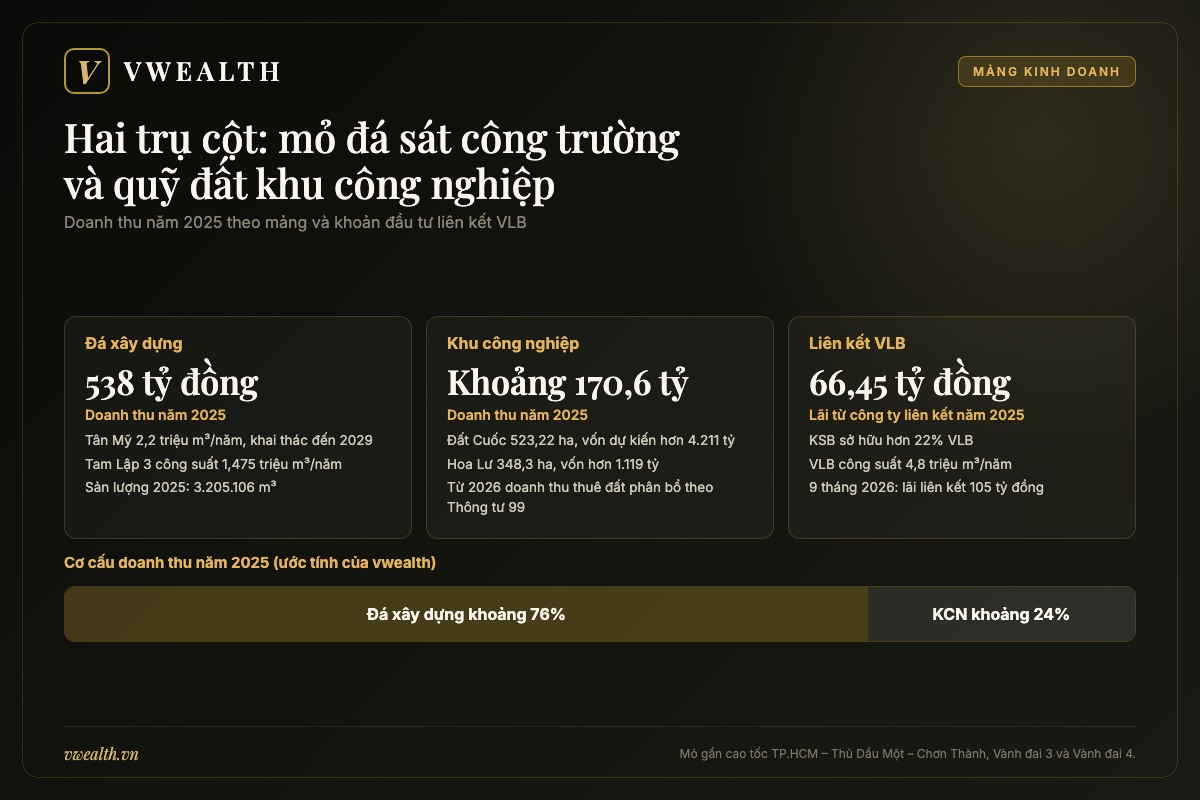
Hình dung KSB như một chiếc ghế có hai chân chính và một chân phụ. Chân thứ nhất là mỏ đá — nguồn doanh thu lớn nhất, gắn với chu kỳ đầu tư công và xây dựng ở phía Nam. Chân thứ hai là khu công nghiệp — quỹ đất lớn, giá trị dài hạn, nhưng ngốn vốn và ghi nhận doanh thu chậm. Chân phụ là khoản đầu tư vào công ty liên kết VLB — không nằm trong doanh thu của KSB nhưng ngày càng đóng góp nhiều vào lợi nhuận. Năm 2025, doanh thu mảng đá xây dựng đạt 538 tỷ đồng, mảng bất động sản khu công nghiệp khoảng 170,6 tỷ đồng; tức đá chiếm khoảng 76% và khu công nghiệp khoảng 24% doanh thu thuần (ước tính của vwealth, chia cho tổng 710,88 tỷ). Chương này đi lần lượt từng chân.
Bản đồ mỏ: Tân Mỹ, Tam Lập 3, Phước Vĩnh và Thiện Tân 7
Với một công ty đá, giấy phép khai thác chính là “hạn sử dụng” của doanh thu. Vì vậy, thay vì bắt đầu bằng sản lượng, hãy bắt đầu bằng danh sách mỏ và thời hạn của từng mỏ.
Mỏ Tân Mỹ là mỏ chủ lực. Theo chia sẻ của Chủ tịch Phan Tấn Đạt tại ĐHĐCĐ 2026, mỏ có công suất khai thác 2,2 triệu m3/năm, và công ty đặt mục tiêu nâng lên 2,7 triệu m3, tùy nhu cầu thị trường và điều kiện áp dụng cơ chế đặc thù. Thời hạn khai thác của Tân Mỹ đến năm 2029. Năm 2025, Tân Mỹ đóng góp 2,2 triệu m3 trong tổng sản lượng khai thác của công ty.
Mỏ Tam Lập 3 là mỏ mới. Công suất thiết kế theo biên bản ĐHĐCĐ là 1,475 triệu m3 đá nguyên khai/năm (một số bài báo làm tròn 1,5 triệu m3), thời gian khai thác 9 năm, hiện đang khai thác ở cốt dương — tức phần đá nằm trên mặt đất tự nhiên. Năm 2025, Tam Lập 3 đóng góp 777 nghìn m3. Báo cáo thường niên giải thích rằng sản lượng 2025 không đạt kế hoạch chủ yếu do khó khăn hiện trường trong giai đoạn mở moong (đào hố khai thác ban đầu) ở Tam Lập. Nửa đầu 2026, vướng thủ tục thuê đất khiến Tam Lập chỉ đạt khoảng 80 nghìn m3/tháng; công ty dự kiến từ tháng 7/2026 nâng lên 120 nghìn m3/tháng sau khi hoàn tất pháp lý.
Mỏ Phước Vĩnh là mỏ cần theo dõi sát nhất. Giấy phép khai thác hết hạn ngày 21/6/2027 và trữ lượng còn lại không nhiều. Tin tốt, theo tường thuật ĐHĐCĐ, là UBND TP.HCM đã có chủ trương đưa Phước Vĩnh vào khu vực không đấu giá quyền khai thác khi khai thác xuống sâu, và công ty đang chuẩn bị hồ sơ thăm dò xuống sâu. Tân Mỹ và Phước Vĩnh đã được quy hoạch khai thác xuống sâu lần lượt 120 m và 100 m.
Mỏ Thiện Tân 7 đóng góp 218 nghìn m3 năm 2025. Ngoài đá, KSB còn có mỏ sét Phước Hòa (đang đầu tư) và mỏ cao lanh Minh Long ở Đồng Nai. Theo Nghị quyết số 37/2025, quyền khai thác mỏ cao lanh Minh Long được chuyển từ công ty mẹ sang Công ty TNHH MTV Chế biến Khoáng sản Minh Long.
Tại sao “khai thác xuống sâu” và “không đấu giá” lại quan trọng? Một mỏ đá lộ thiên thường được cấp phép đến một độ sâu nhất định. Khi khai thác hết phần trên, doanh nghiệp có hai lựa chọn: tìm mỏ mới — thường phải qua đấu giá quyền khai thác, cạnh tranh với nhiều đơn vị khác và trả tiền cao — hoặc xin khai thác tiếp xuống sâu ở chính mỏ cũ, tận dụng hạ tầng, đường vận chuyển, máy móc sẵn có. Việc Tân Mỹ và Phước Vĩnh nằm trong danh mục khu vực không đấu giá giúp KSB có cơ hội kéo dài đời mỏ mà không phải tham gia đấu giá. Tuy vậy, “có chủ trương” và “có giấy phép mới” là hai bước khác nhau; mốc 21/6/2027 của Phước Vĩnh vì thế là một chỉ báo bạn nên ghi vào lịch.
Từ bán đá nguyên khai sang tự chế biến
Có một thay đổi mô hình mà nhiều người đọc lướt dễ bỏ qua. Theo hỏi đáp tại ĐHĐCĐ 2026 do VietnamBiz ghi lại, trước đây KSB bán đá sau khai thác cho đơn vị khác chế biến; nay, theo Nghị quyết số 19/2025, công ty tự chế biến đá thành phẩm và bán ra, ưu tiên cung cấp cho các công trình trọng điểm. Chuyển từ bán “đá nguyên khai” sang bán “đá thành phẩm” giống như một nông dân thôi bán lúa tươi, chuyển sang tự xay xát bán gạo: doanh thu trên mỗi đơn vị cao hơn, nhưng chi phí chế biến, vận hành và vốn lưu động cũng tăng theo. Đây là một lý do khiến doanh thu bán hàng tăng trong khi biên lợi nhuận gộp quý 3/2026 lại giảm — chương 4 sẽ giải thích.
Về sản lượng, năm 2025 KSB khai thác 3.205.106 m3 đá, đạt 91,03% kế hoạch 3.521.000 m3. Kế hoạch 2026 được ĐHĐCĐ thông qua là 3.975.000 m3, tăng gần 770.000 m3 so với 2025, tập trung ở Tân Mỹ và Tam Lập 3. Sáu tháng đầu 2026, sản lượng đá khai thác và tiêu thụ đạt hơn 1,7 triệu m3, cùng gần 241 nghìn m3 đất tầng phủ (lớp đất phải bóc đi trước khi tới đá). Nếu bạn muốn tự theo dõi KSB qua từng quý, sản lượng đá là con số đầu tiên nên tìm: nó cho biết “động cơ chính” chạy nhanh hay chậm, trước khi các yếu tố kế toán như khu công nghiệp hay công ty liên kết làm nhiễu bức tranh.
Sản phẩm đá của KSB không chỉ là đá dăm thông thường. Từ năm 2017, công ty sản xuất đá ly tâm VSI và cát nhân tạo — hai sản phẩm có giá trị cao hơn và phù hợp xu hướng thay cát sông. Chiến lược công bố trên hồ sơ doanh nghiệp vẫn nhấn mạnh khai thác, chế biến khoáng sản là cốt lõi: duy trì mỏ hiện có, tìm mỏ mới và đổi mới công nghệ khai thác.
Lợi thế vị trí và câu chuyện giá bán
Đá xây dựng là loại hàng “nặng mà rẻ”: giá trị mỗi tấn không cao, nhưng chi phí chở đi xa lại rất lớn. Vì vậy, trong ngành đá, vị trí mỏ gần công trình gần như quyết định khả năng cạnh tranh. Theo tường thuật ĐHĐCĐ 2026, các mỏ của KSB nằm gần các tuyến cao tốc TP.HCM – Thủ Dầu Một – Chơn Thành, Vành đai 3, Vành đai 4 — giúp giảm chi phí vận chuyển. Hồ sơ Vietstock cũng mô tả mỏ đá của KSB ở vị trí gần khu đô thị và khu công nghiệp. Báo Đầu tư, khi đưa tin kết quả 9 tháng 2026, còn nhắc sân bay Long Thành và cao tốc Bắc – Nam là nguồn cầu.
Giá bán cũng có câu chuyện riêng. Trong tháng 2–4/2026, chi phí nhiên liệu và vận chuyển tăng mạnh; KSB đã tăng giá bán thêm 5.000–8.000 đồng/tấn, và cho biết sẽ điều chỉnh giảm khi giá đầu vào ổn định. Điều này cho thấy công ty có khả năng chuyển một phần chi phí sang khách hàng — một dấu hiệu của sức mạnh định giá ở thị trường đang thiếu đá — nhưng cũng cho thấy giá bán không cố định và có thể đi xuống.
Mặt trái của việc bán nhiều hơn cho các công trình lớn là khoản phải thu. Theo FiLi, phải thu khách hàng của mảng khoáng sản tăng từ 31,6 tỷ đồng đầu năm 2026 lên 103,3 tỷ đồng tại 30/9/2026. Khách hàng công trình thường thanh toán theo tiến độ nghiệm thu, nên bán được hàng chưa có nghĩa là thu được tiền ngay — một mảnh ghép giúp bạn hiểu vì sao dòng tiền kinh doanh 9 tháng 2026 âm, sẽ được phân tích ở chương 4.
KCN Đất Cuốc: 98 ha đã đền bù và phần mở rộng hơn 310 ha
Trụ cột thứ hai của KSB nằm ở xã Bắc Tân Uyên — nơi có KCN Đất Cuốc. Đây cũng là địa chỉ của khu A KCN Đất Cuốc mà báo cáo thường niên ghi cho công ty con. Dự án mở rộng Đất Cuốc rộng 310,38 ha, nâng tổng diện tích khu công nghiệp lên 523,22 ha, với tổng vốn đầu tư dự kiến hơn 4.211 tỷ đồng. Chủ trương đầu tư phần mở rộng được chấp thuận ngày 29/6/2025; quy hoạch phân khu 1/2.000 được phê duyệt tháng 6/2026; công ty đang phê duyệt thiết kế cơ sở, xin giấy phép xây dựng, và dự kiến đền bù trong 2026–2027.
Phần có thể mang lại tiền sớm nhất là 98 ha đã hoàn tất đền bù: theo ĐHĐCĐ 2026, khu vực này đang làm thủ tục thuê đất và nghiệm thu hạ tầng để khai thác thương mại. Trả lời cổ đông, lãnh đạo nêu mục tiêu đưa phần Đất Cuốc đã đền bù vào khai thác trong ba năm. Hai khu công nghiệp được triển khai theo phương thức “cuốn chiếu”: vừa đền bù vừa cho thuê, thu tiền về để tái đầu tư phần tiếp theo, hướng tới khách thuê công nghệ cao, ít lao động.
Kết quả cho thuê thực tế vẫn còn khiêm tốn. Năm 2025, KSB cho thuê được 3,1 ha đất khu công nghiệp so với kế hoạch 5,0 ha (đạt 62%). Kế hoạch 2026 là gần 5 ha. Theo đánh giá định tính mà Báo Pháp luật Việt Nam dẫn từ một báo cáo phân tích, diện tích cho thuê mới thời gian qua chậm lại do vướng chi phí bồi thường và thủ tục đất đai. Thêm một chi tiết từ báo cáo tài chính bán niên 2026: quyền sử dụng đất và tài sản hình thành trong tương lai tại Đất Cuốc đang được dùng làm tài sản bảo đảm cho khoản tín dụng ngân hàng — tức quỹ đất này vừa là “hàng để bán”, vừa là “tài sản thế chấp” để vay vốn.
Một chi tiết kỹ thuật rất quan trọng: theo VietnamBiz, thời hạn còn lại của dự án Đất Cuốc là 32 năm. Con số này quyết định cách KSB ghi nhận doanh thu cho thuê đất kể từ năm 2026, khi Thông tư 99 có hiệu lực — chương 4 sẽ nói kỹ. Nếu bạn muốn so sánh với một doanh nghiệp hạ tầng khu công nghiệp quy mô lớn hơn nhiều, bài có nên mua cổ phiếu IDC (IDICO) trên vwealth giải thích cách một công ty KCN chuyên nghiệp ghi nhận doanh thu và quản lý quỹ đất.
KCN Hoa Lư: 348 ha ở Lộc Ninh
Dự án thứ hai là KCN Hoa Lư ở huyện Lộc Ninh, thuộc tỉnh Bình Phước cũ — nay thuộc tỉnh Đồng Nai sau sáp nhập. Thủ tướng chấp thuận chủ trương đầu tư năm 2021, quy mô 348,3 ha, tổng vốn hơn 1.119 tỷ đồng. KSB mua lại dự án này năm 2024. Chủ đầu tư là CTCP Đầu tư Hoa Lư Bình Phước, công ty con mà KSB sở hữu gián tiếp 93,24%.
Về pháp lý, Hoa Lư đã có quy hoạch 1/2.000, chủ trương đầu tư, giấy chứng nhận đăng ký đầu tư, đánh giá tác động môi trường (ĐTM), chủ trương chuyển mục đích sử dụng đất rừng và đã trồng rừng thay thế. Vướng mắc lớn nhất là giải phóng mặt bằng: theo ĐHĐCĐ 2026, việc này khó khăn do tình trạng lấn chiếm đất và giá bồi thường tăng. Dự án được chia hai giai đoạn, công ty đang làm việc với ngân hàng cho giai đoạn đầu.
Báo cáo tài chính quý 3/2026 lần đầu cho thấy rõ trên sổ sách dòng vốn chảy vào Hoa Lư. Theo FiLi, lần đầu xuất hiện số dư hợp tác kinh doanh gần 515,6 tỷ đồng với CTCP Đầu tư Hoa Lư Bình Phước, kèm 431,3 tỷ đồng trả trước cho người bán và hơn 3,5 tỷ đồng cho vay. Giữa tháng 7/2026, HĐQT nâng hạn mức giao dịch với đơn vị này trong năm 2026 lên tối đa 1.000 tỷ đồng. Chi phí xây dựng cơ bản dở dang của dự án Hoa Lư là 457,1 tỷ đồng tại 30/9/2026 (khoảng 452,1 tỷ tại 30/6/2026). Hiểu đơn giản: công ty mẹ đang dồn tiền xuống công ty con để làm Hoa Lư, và vì đây là giao dịch giữa các đơn vị trong cùng tập đoàn, đây là loại giao dịch mà Ủy ban Kiểm toán ở chương 2 có nhiệm vụ giám sát.
VLB — khoản đầu tư liên kết đang gánh nhiều lợi nhuận
Chân phụ của chiếc ghế là CTCP Xây dựng và Sản xuất Vật liệu Xây dựng Biên Hòa (VLB, giao dịch trên UPCoM). KSB sở hữu hơn 22% VLB và cho biết có kế hoạch nâng tỷ lệ khi thời điểm phù hợp. VLB cũng là doanh nghiệp đá: theo FiLi (11/2025), VLB khai thác các mỏ Tân Cang 1, Thạnh Phú 1, Thiện Tân 2 ở Đồng Nai, công suất 4,8 triệu m3/năm, trữ lượng được cấp phép lớn nhất Đồng Nai với 77 triệu m3.
Vì KSB nắm hơn 20% nhưng không chi phối, VLB được hạch toán là công ty liên kết theo phương pháp vốn chủ sở hữu: doanh thu của VLB không cộng vào doanh thu KSB, nhưng phần lợi nhuận tương ứng tỷ lệ sở hữu được ghi vào dòng “lãi từ công ty liên kết” trên báo cáo kết quả kinh doanh hợp nhất. Năm 2025, khoản này là 66,45 tỷ đồng (2024: 34,23 tỷ), tương đương khoảng 38% lợi nhuận trước thuế (ước tính của vwealth: 66,45/174,87). Chín tháng 2026, lãi từ VLB đạt 105 tỷ đồng, gấp 2,4 lần cùng kỳ, chiếm gần 59% lợi nhuận trước thuế hợp nhất theo FiLi.
Đây là điểm bạn cần đọc thật trung tính. Lãi liên kết là lợi nhuận thật trên sổ sách, phản ánh hiệu quả của một khoản đầu tư mà KSB đã chọn đúng. Nhưng nó có hai đặc điểm khác với lợi nhuận từ mỏ của chính KSB: thứ nhất, KSB không trực tiếp điều hành VLB; thứ hai, lãi liên kết chỉ trở thành tiền mặt khi VLB chia cổ tức. Khi gần 59% lợi nhuận trước thuế đến từ một nguồn như vậy, bạn nên đọc kết quả kinh doanh của VLB song song với KSB.
| Tài sản | Quy mô | Thời hạn / pháp lý | Vốn / dở dang có nguồn |
|---|---|---|---|
| Mỏ đá Tân Mỹ | 2,2 triệu m3/năm (mục tiêu 2,7 triệu) | Khai thác đến 2029; quy hoạch xuống sâu 120 m; khu vực không đấu giá | Dở dang 2,4 → 62,2 tỷ (đầu năm → 30/9/2026) |
| Mỏ đá Tam Lập 3 | 1,475 triệu m3 nguyên khai/năm; 9 năm | Vào hoạt động 2024–2025; khai thác cốt dương | Dở dang 163,4 → 190,7 tỷ (đầu năm → 30/9/2026) |
| Mỏ đá Phước Vĩnh | Trữ lượng còn lại không nhiều | Giấy phép hết hạn 21/6/2027; quy hoạch xuống sâu 100 m; chủ trương không đấu giá | — |
| Mỏ đá Thiện Tân 7 | 218 nghìn m3 khai thác năm 2025 | — | — |
| KCN Đất Cuốc (gồm mở rộng) | 523,22 ha (mở rộng 310,38 ha) | Chủ trương mở rộng 29/6/2025; QH 1/2.000 duyệt 6/2026; còn 32 năm | Vốn dự kiến >4.211 tỷ; dở dang 194,1 tỷ (30/6/2026) |
| KCN Hoa Lư | 348,3 ha | Chủ trương 2021; vướng GPMB; KSB sở hữu gián tiếp 93,24% chủ đầu tư | Vốn >1.119 tỷ; dở dang 457,1 tỷ (30/9/2026) |
| VLB (liên kết) | KSB nắm >22%; VLB 4,8 triệu m3/năm | Trữ lượng cấp phép 77 triệu m3 | Lãi liên kết 66,45 tỷ (2025); 105 tỷ (9T/2026) |
Có nên mua cổ phiếu KSB khi Thông tư 99 dời lợi nhuận khu công nghiệp? Đọc báo cáo tài chính
Nếu bạn chỉ đọc tiêu đề báo chí, bạn sẽ thấy năm 2025 “lãi gấp ba”, chín tháng 2026 “lợi nhuận tăng 40%”, nhưng quý 3/2026 lợi nhuận riêng công ty mẹ “giảm 93%”. Ba con số nghe như mâu thuẫn, nhưng thật ra đều đúng — chúng chỉ đo những thứ khác nhau. Chương này giúp bạn đọc báo cáo tài chính của chính KSB: tách lợi nhuận thành từng dòng, hiểu tác động của Thông tư 99, rồi nhìn nợ vay và dòng tiền.
Năm 2025: doanh thu tăng 77%, lợi nhuận gần gấp ba
Theo báo cáo tài chính hợp nhất kiểm toán năm 2025, doanh thu thuần đạt 710,88 tỷ đồng (2024: 401,28 tỷ). Giá vốn 421,41 tỷ, lợi nhuận gộp 289,47 tỷ (2024: 177,68 tỷ), tương ứng biên lợi nhuận gộp 40,7%. Doanh thu tài chính giảm còn 43,81 tỷ (2024: 122,36 tỷ); chi phí lãi vay giảm còn 116,71 tỷ (2024: 141,48 tỷ); lãi từ công ty liên kết tăng lên 66,45 tỷ (2024: 34,23 tỷ). Lợi nhuận thuần từ hoạt động kinh doanh là 187,17 tỷ, lỗ khác 12,31 tỷ, lợi nhuận trước thuế 174,87 tỷ (2024: 83,69 tỷ), lợi nhuận sau thuế 155,60 tỷ (2024: 52,96 tỷ), trong đó thuộc cổ đông công ty mẹ 155,90 tỷ. Lãi cơ bản trên mỗi cổ phiếu (EPS) năm 2025 là 1.175 đồng, so với 477 đồng năm 2024.
So với kế hoạch, tổng doanh thu thực hiện 779,27 tỷ đồng, đạt 113,33% kế hoạch 687,6 tỷ; lợi nhuận trước thuế 174,87 tỷ, đạt 116,58% kế hoạch 150 tỷ. (Lưu ý nhỏ cho người thích đọc tài liệu gốc: bảng kế hoạch – thực hiện trong báo cáo thường niên ghi đơn vị “tỷ đồng” nhưng các con số được viết theo dạng triệu đồng; bài này quy về tỷ đồng.) Các tỷ số khác trong báo cáo thường niên: lợi nhuận sau thuế trên doanh thu 21,9%; giá vốn bằng 59,3% doanh thu thuần; chi phí tài chính còn 16,5% doanh thu thuần (2024: 35,3%); chi phí quản lý doanh nghiệp 10,3% và chi phí bán hàng 3,1% doanh thu.
Một chỉ số đáng để ý là chi phí lãi vay 116,71 tỷ đồng, tương đương khoảng 40% lợi nhuận gộp năm 2025 (ước tính của vwealth: 116,71/289,47). Nói cách khác, cứ 100 đồng lãi gộp từ bán đá và cho thuê đất, khoảng 40 đồng đi trả lãi ngân hàng và trái chủ. Con số này đã giảm so với 2024, nhưng vẫn cho thấy đòn bẩy là một phần không thể bỏ qua khi đọc KSB.
Ba dòng lợi nhuận cần tách riêng
Cách đọc hữu ích nhất với KSB là chia lợi nhuận thành ba dòng có “tính cách” khác nhau.
Dòng một — đá xây dựng. Doanh thu 538 tỷ đồng năm 2025, chiếm khoảng 76% doanh thu thuần (ước tính của vwealth). Đây là dòng lặp lại: năm nào cũng có, phụ thuộc vào sản lượng, giá bán và nhu cầu công trình. Nó là “lương tháng” của KSB.
Dòng hai — khu công nghiệp. Doanh thu khoảng 170,6 tỷ đồng năm 2025. Theo VietnamBiz, trong đó khoảng 104 tỷ là doanh thu ghi nhận một lần từ hợp đồng thuê đất. Dòng này giống “tiền thưởng”: có năm nhiều, có năm ít, tùy số hợp đồng ký và cách ghi nhận.
Dòng ba — lãi từ công ty liên kết VLB. 66,45 tỷ đồng năm 2025, khoảng 38% lợi nhuận trước thuế (ước tính của vwealth). Dòng này không nằm trong doanh thu, phụ thuộc vào kết quả kinh doanh của VLB.
Khi tách như vậy, bạn sẽ thấy lợi nhuận 2025 của KSB được cộng hưởng bởi cả ba dòng cùng lúc thuận lợi: đá phục hồi, có hợp đồng thuê đất ghi nhận một lần, và VLB lãi tốt. Đó là lý do bạn không nên ngoại suy con số 155,60 tỷ thành “mức lãi bình thường” cho các năm sau, nhất là khi dòng hai bị thay đổi cách ghi sổ ngay từ năm 2026.
Thông tư 99 và con số khoảng 60 tỷ đồng
Từ ngày 01/01/2026, Thông tư 99/2025/TT-BTC của Bộ Tài chính có hiệu lực. Theo CafeLand, doanh thu cho thuê tài sản nhận trước tiền nhiều kỳ phải được phân bổ theo thời hạn thuê. Trước đây, doanh nghiệp khu công nghiệp được chọn giữa phân bổ dần và ghi nhận một lần; nhóm chọn ghi nhận một lần thường có kết quả kinh doanh “đột biến” theo kỳ — quý nào ký được hợp đồng lớn thì lãi vọt lên. Sonadezi (SNZ) nhận định quy định này khiến doanh thu mảng khu công nghiệp của các công ty hạ tầng từ năm 2026 giảm mạnh.
Với KSB, tác động cụ thể thế này: quý 3/2025 công ty từng ghi nhận hơn 60 tỷ đồng doanh thu cho thuê đất khu công nghiệp theo phương thức ghi nhận một lần; từ năm 2026, khoản tương tự phải phân bổ theo thời hạn còn lại của dự án. Ban lãnh đạo ước việc thay đổi phương pháp ghi nhận có thể khiến lợi nhuận năm 2026 giảm khoảng 60 tỷ đồng so với năm trước, và cho biết kế hoạch lợi nhuận trước thuế 208 tỷ đồng của năm 2026 đã tính phần sụt giảm này. Ví dụ mà lãnh đạo đưa ra tại ĐHĐCĐ: một hợp đồng thuê đất ở Đất Cuốc — nơi dự án còn 32 năm — giờ phải chia đều doanh thu ra 32 năm.
Để hình dung, hãy làm một ví dụ minh hoạ với con số giả định: nếu một khách thuê trả trước 32 tỷ đồng cho hợp đồng 32 năm, cách cũ cho phép ghi 32 tỷ doanh thu ngay trong quý ký hợp đồng; cách mới chỉ ghi khoảng 1 tỷ mỗi năm, phần còn lại nằm trên bảng cân đối dưới dạng doanh thu chưa thực hiện. Tiền mặt về tài khoản vẫn y nguyên; chỉ có lợi nhuận kế toán bị “dời” sang các năm sau. Đây là thay đổi về cách ghi sổ, không phải về việc khách thuê có đến hay không.
Thông tư 99 cũng giải thích con số “giảm 93%” khiến nhiều người giật mình. Công văn giải trình ký ngày 29/10/2026 gửi Ủy ban Chứng khoán Nhà nước và HOSE cho biết lợi nhuận sau thuế trên báo cáo tài chính riêng quý 3/2026 của công ty mẹ là 14,76 tỷ đồng, so với 217,57 tỷ đồng quý 3/2025, giảm 93%. Lý do: doanh thu tài chính của công ty mẹ giảm 92% (khoảng 175,6 tỷ đồng), chủ yếu do giảm lợi nhuận được chia từ công ty con, và quý 3/2026 không còn doanh thu cho thuê đất có hạ tầng ghi nhận một lần. Trong khi đó, lợi nhuận ròng hợp nhất quý 3/2026 gần 35 tỷ đồng, chỉ giảm khoảng 1% so với cùng kỳ. Bài học: báo cáo riêng của công ty mẹ phản ánh cả dòng cổ tức nội bộ từ công ty con chuyển lên, nên có thể dao động rất mạnh; với nhà đầu tư cổ phiếu, báo cáo hợp nhất mới là bức tranh của cả tập đoàn.
Chín tháng 2026: đá tăng tốc, biên gộp mỏng lại
Quý 3/2026, theo Báo Đầu tư, doanh thu thuần hợp nhất của KSB hơn 259 tỷ đồng, tương đương cùng kỳ. Nhưng nếu tách riêng, doanh thu bán hàng và cung cấp dịch vụ đạt gần 242,4 tỷ đồng, tăng hơn 30% — tức phần “lương tháng” từ đá đang tăng mạnh, chỉ bị che đi vì quý 3/2025 có khoản cho thuê đất ghi nhận một lần. Lợi nhuận gộp quý 3/2026 hơn 92,4 tỷ đồng, giảm 16%; biên lợi nhuận gộp từ 42,3% xuống 35,6%. Chi phí bán hàng tăng gấp đôi lên gần 18,7 tỷ đồng; chi phí lãi vay 43 tỷ đồng. Bù lại, doanh thu tài chính tăng 4,5 lần lên 14,3 tỷ đồng (chủ yếu là lãi cho vay, theo FiLi) và lãi từ VLB tăng 48% lên 20,5 tỷ đồng. Kết quả, lợi nhuận ròng quý 3/2026 gần 35 tỷ đồng, giảm khoảng 1%.
Vì sao biên gộp giảm khi doanh thu đá tăng? Báo chí không đưa ra một lý do duy nhất, nhưng các dữ kiện đã công bố gợi ý vài mảnh ghép để bạn tự theo dõi: quý 3/2025 có khoản doanh thu cho thuê đất (thường biên cao) mà quý 3/2026 không còn; công ty chuyển sang tự chế biến và bán đá thành phẩm; và chi phí nhiên liệu, vận chuyển từng tăng mạnh hồi đầu năm. Đây là các yếu tố để soi ở báo cáo quý sau, không phải kết luận.
Cộng dồn chín tháng 2026, doanh thu thuần hợp nhất gần 733,7 tỷ đồng (tăng 38%), lợi nhuận sau thuế hơn 160 tỷ đồng (tăng 40%), lợi nhuận trước thuế hơn 178,8 tỷ đồng — khoảng 86% kế hoạch năm 208 tỷ, còn cách mục tiêu khoảng 29,2 tỷ. Công ty ước tính 10 tháng 2026 doanh thu đạt 88,9% và lợi nhuận trước thuế đạt 90,8% kế hoạch năm (số ước của doanh nghiệp, chưa kiểm toán). Chín tháng đã vượt cả lợi nhuận sau thuế của cả năm 2025.
Nhưng hãy nhớ dòng ba: chín tháng 2026, lãi từ VLB đạt 105 tỷ đồng, gần 59% lợi nhuận trước thuế. Nếu bỏ phần này ra, lợi nhuận trước thuế từ các hoạt động còn lại vào khoảng 73,8 tỷ đồng (ước tính của vwealth: 178,8 − 105). Con số này không “tốt” hay “xấu” tự thân — nó chỉ cho bạn biết phần đóng góp của mỏ đá và khu công nghiệp do chính KSB vận hành, sau khi trừ lãi vay, vào đúng năm Thông tư 99 dời phần lớn doanh thu đất sang các năm sau.
Nợ vay, lãi vay và tái cơ cấu kỳ hạn
Đòn bẩy của KSB đã giảm đáng kể trong năm năm. Theo báo cáo thường niên 2025, hệ số nợ phải trả trên vốn chủ sở hữu là 122,9% năm 2021, 118,6% năm 2022, 114,1% năm 2023, 85,9% năm 2024 và 86,0% năm 2025; nợ trên tổng tài sản năm 2025 là 46,2%. Bước giảm mạnh năm 2024 trùng với đợt tăng vốn lên 1.147,79 tỷ đồng. Cuối quý 1/2026, nợ phải trả 2.733,1 tỷ đồng so với vốn chủ sở hữu 2.806,5 tỷ, tương đương khoảng 0,97 lần (ước tính của vwealth) — nhích lên so với cuối 2025. Chi phí lãi vay giảm từ 141,48 tỷ (2024) xuống 116,71 tỷ (2025), nhưng theo quý lại tăng từ gần 31 tỷ (quý 1/2026) lên khoảng 43 tỷ (quý 3/2026).
Đến 30/9/2026, theo FiLi, tổng dư nợ vay hợp nhất là 1.148,7 tỷ đồng, giảm gần 30 tỷ so với đầu năm. Điều thay đổi lớn là cơ cấu kỳ hạn: vay dài hạn tăng từ 481,8 lên 857,1 tỷ, vay ngắn hạn giảm từ 696,4 xuống 291,6 tỷ. Riêng tại Vietbank chi nhánh Sài Gòn, dư nợ dài hạn tăng từ 116 lên 602,7 tỷ, ngắn hạn giảm từ 517 xuống 17,7 tỷ. Nói cách khác, KSB đã chuyển phần lớn nợ ngắn hạn sang dài hạn — giảm áp lực trả nợ trong 12 tháng tới, đổi lại là cam kết vay dài hơn. Ngoài vay ngân hàng, công ty có lô trái phiếu KSBH2429001 trị giá 300 tỷ đồng, trong đó 100 tỷ đã chuyển sang nợ đến hạn trong 12 tháng tới.
Phương án chào bán cổ phiếu 1:1 được thiết kế để giải quyết chính bài toán này: trong 1.144,437 tỷ đồng dự kiến thu về, 740 tỷ dùng trả nợ gốc và lãi vay ngân hàng, 280 tỷ đầu tư KCN Đất Cuốc, 87,5 tỷ trả nợ đối tác và nợ vay khác, 36,937 tỷ bổ sung vốn lưu động và chi phí phát hành. Ban lãnh đạo giải thích việc trả nợ ngân hàng cũ là để làm cơ sở vay tiếp cho dự án, và cho biết sẽ dự phòng kênh trái phiếu tùy điều kiện thị trường. Như đã nói, tới 30/9/2026 đợt chào bán chưa thực hiện, nên kế hoạch dùng vốn này vẫn là kế hoạch.
Dòng tiền và tài sản dở dang
Nếu chỉ được chọn một phần của báo cáo tài chính KSB để đọc, hãy chọn báo cáo lưu chuyển tiền tệ. Tiền và tương đương tiền hợp nhất là 404,3 tỷ đồng đầu năm 2026, còn 225,4 tỷ tại 31/3/2026, và dưới 20 tỷ đồng tại 30/9/2026 — giảm 384,7 tỷ so với đầu năm. Chín tháng 2026, dòng tiền từ hoạt động kinh doanh âm 229,4 tỷ đồng (cùng kỳ dương 306,4 tỷ), dòng tiền đầu tư âm 121,9 tỷ, dòng tiền tài chính âm 33,3 tỷ.
Vì sao lãi 160 tỷ mà dòng tiền kinh doanh âm hơn 229 tỷ? Ba mảnh ghép đã có trong các phần trên: lợi nhuận có phần lớn từ lãi liên kết VLB — khoản ghi sổ chưa phải tiền về; doanh thu đất theo Thông tư 99 là phân bổ, còn năm trước có tiền thuê đất thu về; và tiền đang bị “giữ” ở phải thu khách hàng mảng khoáng sản (tăng từ 31,6 lên 103,3 tỷ) cùng trả trước cho người bán (hợp nhất tăng 4,5 lần lên 688,6 tỷ đồng, phần ở công ty mẹ khoảng 585 tỷ gần như không đổi). Cùng lúc, các dự án hút vốn: chi phí xây dựng cơ bản dở dang tăng từ 428,3 tỷ (cuối 2023) lên 894,9 tỷ (2024), 900,5 tỷ (cuối 2025) và hơn 1.016 tỷ đồng (30/9/2026). Theo báo Nhà đầu tư, tổng phải thu ngắn và dài hạn tại 31/3/2026 hơn 3.300 tỷ đồng.
Đặt cạnh lợi nhuận sau thuế chưa phân phối 1.216,8 tỷ đồng và vốn chủ sở hữu 2.806,5 tỷ đồng tại 31/3/2026, bạn sẽ thấy KSB là một doanh nghiệp “giàu tài sản, mỏng tiền mặt”: tài sản nằm ở mỏ, đất khu công nghiệp, khoản phải thu và vốn góp vào dự án, chứ không nằm ở tài khoản ngân hàng. Đây không phải trạng thái hiếm ở doanh nghiệp hạ tầng khu công nghiệp đang ở giai đoạn đầu tư — bạn có thể so với cách đọc bảng cân đối ở bài có nên mua cổ phiếu SIP (Sài Gòn VRG) — nhưng nó khiến tiến độ chào bán cổ phiếu, khả năng gia hạn nợ và tốc độ cho thuê 98 ha Đất Cuốc trở thành các biến số then chốt. Khi đọc báo cáo quý 4/2026, ba dòng bạn nên tìm đầu tiên là: tiền và tương đương tiền cuối kỳ, dòng tiền kinh doanh cả năm và phần lãi từ công ty liên kết.
| Chỉ tiêu (tỷ đồng) | 2022 | 2023 | 2024 | 2025 | 9T/2026 |
|---|---|---|---|---|---|
| Doanh thu thuần | 859,1 | 528,62* | 401,28 | 710,88 | ~733,7 |
| Lợi nhuận trước thuế | 184,1 | 105,28 | 83,69 | 174,87 | >178,8 |
| Lợi nhuận sau thuế | 152,1 | 73,77 | 52,96 | 155,60 | >160 |
| Biên lợi nhuận gộp | 36,9% | 45,2% | 44,3% | 40,7% | Q3/2026: 35,6% |
| Lãi từ công ty liên kết | — | — | 34,23 | 66,45 | 105 |
| Tổng tài sản | 4.242,8 | 4.276,6 | 4.927,3 | 5.171,0 | — |
| Vốn chủ sở hữu | 1.940,9 | 1.997,7 | 2.650,8 | 2.779,9 | 2.806,5 (31/3) |
| Nợ phải trả / VCSH | 118,6% | 114,1% | 85,9% | 86,0% | ~0,97 lần (31/3, ước tính vwealth) |
*Năm 2023: doanh thu sản xuất kinh doanh theo báo cáo thường niên 2025. Nguồn: BCTN 2025 kèm BCTC hợp nhất kiểm toán; Báo Đầu tư 30/10/2026; FiLi 29/10/2026; Nhà đầu tư 19/6/2026. Ô “—” là chưa có số công bố trong nguồn đã đối chiếu.
Cổ phiếu KSB trên sàn: thanh khoản, pha loãng và câu hỏi “dưới giá trị sổ sách”
Bốn chương trước đã đưa bạn đi một vòng quanh doanh nghiệp: từ công ty khai khoáng của tỉnh Sông Bé đến các mỏ đá Tân Mỹ, Tam Lập 3, rồi sang hai khu công nghiệp Đất Cuốc và Hoa Lư, và cuối cùng là những trang báo cáo tài chính nơi Thông tư 99 làm lợi nhuận khu công nghiệp “dời” sang nhiều năm. Chương này đổi góc nhìn. Thay vì nhìn mỏ đá và quỹ đất, ta nhìn tờ cổ phiếu. Hai thứ này liên quan chặt nhưng không trùng nhau: một doanh nghiệp có thể bán đá nhiều hơn mỗi năm trong khi cổ phiếu của nó đứng ngoài đà tăng chung của thị trường, và ngược lại, cổ phiếu có thể bật lên chỉ vì một tin của người nội bộ, trước cả khi kết quả kinh doanh kịp thay đổi.
Bài viết này sẽ không ghi giá cổ phiếu KSB hôm nay, vốn hoá hôm nay hay P/E hôm nay. Những con số đó đổi mỗi phiên, và một bài phân tích dài mà gắn chặt vào một mức giá thì chỉ vài tuần sau đã cũ. Điều chương này làm là chỉ cho bạn cách tự tính từ chính số liệu KSB đã công bố, để khi mở bảng giá bạn biết mình đang trả bao nhiêu cho một đồng lợi nhuận, một đồng tài sản, và mình đang đứng ở đâu trước một đợt chào bán có thể làm số cổ phiếu tăng gấp đôi.
Tính cách cổ phiếu KSB: 114,44 triệu cổ phiếu, phần lớn trong tay nhà đầu tư cá nhân
Theo hồ sơ trên Vietstock, KSB có 114.779.103 cổ phiếu niêm yết và 114.443.703 cổ phiếu đang lưu hành. Hai con số chênh nhau 335.400 cổ phiếu (phép trừ của vwealth). Khi tính các chỉ số trên mỗi cổ phiếu, bạn nên dùng số lưu hành, vì đó là phần thật sự chia nhau lợi nhuận và tài sản. Với mệnh giá 10.000 đồng, vốn điều lệ của KSB là khoảng 1.147,79 tỷ đồng kể từ đợt tăng vốn tháng 6/2024, và đến ngày 30/9/2026 vốn điều lệ vẫn gần 1.147,8 tỷ đồng theo báo cáo tài chính quý 3 mà FiLi dẫn lại.
Ai đang cầm những cổ phiếu này? Báo cáo thường niên 2025 cho biết tại ngày 31/12/2025 KSB có 13.244 cổ đông. Cổ đông cá nhân nắm 75,83%, tổ chức nắm 24,17%. Nhà đầu tư trong nước chiếm 99,1%, nhà đầu tư nước ngoài chỉ 0,9%, tương đương 1.031.597 cổ phiếu chia cho 103 cổ đông ngoại. Phần tổ chức gần như trùng với cổ đông lớn nhất là CTCP DRH Holdings, nắm 24.211.789 cổ phiếu, tức 21,09% vào cuối năm 2025 và khoảng 21% tại báo cáo quản trị 6 tháng đầu năm 2026.
Bức tranh này nói gì về “tính cách” cổ phiếu? Thứ nhất, một cổ phiếu mà ba phần tư nằm trong tay cá nhân thường phản ứng nhanh với tin tức, cả tin tốt lẫn tin xấu. Nhà đầu tư cá nhân hay giao dịch theo kết quả quý, theo tin người nội bộ, theo nhịp chung của nhóm ngành, nên biên độ dao động trong ngắn hạn có thể rộng hơn những cổ phiếu có quỹ lớn nắm dài hạn. Thứ hai, tỷ lệ sở hữu nước ngoài 0,9% là rất thấp. Khối ngoại gần như vắng mặt, nên bạn khó dựa vào dòng tiền ngoại như một lực đỡ hay một chất xúc tác. Nếu sau này có quỹ ngoại để ý đến KSB, đó sẽ là thay đổi đáng ghi nhận, nhưng hiện tại số liệu chưa cho thấy điều đó.
Về diễn biến giá, các nguồn báo chí mô tả bằng lời khá rõ. Vietstock tháng 12/2025 xếp KSB vào nhóm cổ phiếu kém trong năm 2025, đứng ngoài đà tăng chung của thị trường, dù chính năm đó lợi nhuận của công ty gấp gần ba lần năm 2024. Theo VnBusiness, cuối tháng 7/2026 cổ phiếu từng về vùng thấp nhất kể từ năm 2021. Rồi đến phiên 12/8/2026, sau khi tin Tổng giám đốc Trần Đình Hà đăng ký mua 1 triệu cổ phiếu xuất hiện, KSB tăng trần, thanh khoản khớp lệnh cao hơn 7 lần phiên trước và “trắng bên bán”. Một cổ phiếu có thể nằm im cả năm rồi bật trần chỉ vì một thông báo giao dịch của người nội bộ: đó chính là tính cách bạn cần biết trước khi đặt lệnh.
Bài học rút ra ở đây không phải là “chờ tin rồi mua”, mà là hiểu rằng giá cổ phiếu KSB có những giai đoạn tách khỏi kết quả kinh doanh khá xa. Năm 2025 là ví dụ rõ nhất: lợi nhuận tăng mạnh nhưng giá không theo. Lý do có thể đến từ nhiều phía mà chương này sẽ lần lượt bàn: lo ngại pha loãng khi phương án chào bán 1:1 được trình từ tháng 4/2025, thị trường chưa tin vào chất lượng lợi nhuận khi một phần đến từ ghi nhận một lần và từ công ty liên kết, và dòng tiền mỏng của chính doanh nghiệp. Bạn không cần đoán đúng lý do nào nặng hơn; bạn chỉ cần biết những yếu tố đó tồn tại và theo dõi chúng.
Tự tính P/E, P/B cho KSB mà không cần ai đưa giá mục tiêu
Hai chỉ số định giá phổ biến nhất là P/E và P/B. Nếu bạn chưa quen, bài chỉ số P/E nói lên điều gì trên vwealth giải thích khá kỹ. Ở đây ta áp vào KSB bằng số thật.
P/E bằng giá cổ phiếu chia cho lợi nhuận trên mỗi cổ phiếu (EPS). Theo thuyết minh báo cáo tài chính hợp nhất kiểm toán năm 2025, lãi cơ bản trên cổ phiếu của KSB là 1.175 đồng, so với 477 đồng năm 2024. Vậy khi bạn mở bảng giá, cách tính rất đơn giản: lấy giá đang giao dịch chia cho 1.175. Kết quả cho bạn biết thị trường đang trả bao nhiêu đồng cho mỗi đồng lợi nhuận năm 2025. Nhưng với KSB, có ba điều bạn phải nhớ trước khi đọc con số đó.
Điều thứ nhất: EPS 2025 chứa một phần lợi nhuận từ cho thuê đất khu công nghiệp ghi nhận một lần. Theo VietnamBiz dẫn lời lãnh đạo tại đại hội cổ đông 2026, doanh thu ghi nhận một lần từ hợp đồng thuê đất năm 2025 vào khoảng 104 tỷ đồng. Từ năm 2026, Thông tư 99/2025/TT-BTC buộc phần này phân bổ đều theo thời hạn còn lại của dự án, và ban lãnh đạo ước tính thay đổi này có thể khiến lợi nhuận năm 2026 giảm khoảng 60 tỷ đồng so với năm trước. Nói cách khác, một phần EPS 2025 sẽ không lặp lại theo cùng cách. P/E tính trên EPS 2025 vì thế có thể trông “rẻ” hơn so với P/E tính trên một năm không có khoản ghi nhận một lần.
Điều thứ hai: lãi từ công ty liên kết VLB chiếm tỷ trọng lớn. Năm 2025, lãi liên kết là 66,45 tỷ đồng, khoảng 38% lợi nhuận trước thuế (ước tính của vwealth: 66,45 chia 174,87). Chín tháng 2026, theo FiLi, lãi từ VLB đạt 105 tỷ đồng, chiếm gần 59% lợi nhuận trước thuế. Phần lợi nhuận này là thật, được ghi theo phương pháp vốn chủ sở hữu, nhưng nó không đi kèm dòng tiền tương ứng vào KSB trừ khi VLB chia cổ tức. Khi tính P/E, bạn có thể tự tách: P/E trên toàn bộ lợi nhuận, và một phép thử khác chỉ trên phần lợi nhuận “của riêng” KSB. Theo phép trừ của vwealth, lợi nhuận trước thuế 9 tháng 2026 không kể phần VLB vào khoảng 73,8 tỷ đồng (178,8 trừ 105).
Điều thứ ba: số cổ phiếu có thể thay đổi. Nếu đợt chào bán 1:1 hoàn tất, số cổ phiếu lưu hành sẽ gần gấp đôi. EPS khi đó sẽ được chia cho mẫu số lớn hơn, trong khi lợi nhuận chỉ tăng nếu số tiền huy động sinh lời. Phần sau của chương bàn kỹ hơn.
Còn P/B? P/B bằng giá cổ phiếu chia cho giá trị sổ sách mỗi cổ phiếu (BVPS). Cuối năm 2025, vốn chủ sở hữu hợp nhất của KSB là 2.779,9 tỷ đồng. Chia cho 114,44 triệu cổ phiếu lưu hành, BVPS vào khoảng 24.300 đồng (ước tính của vwealth; con số này gồm cả lợi ích cổ đông không kiểm soát nên chỉ mang tính tham khảo). Tại ngày 31/3/2026, vốn chủ sở hữu theo Nhà đầu tư dẫn báo cáo quý 1 là 2.806,5 tỷ đồng. Khi mở bảng giá, bạn lấy giá chia cho con số khoảng 24.300 để có P/B gần đúng. Với số định giá cập nhật theo báo cáo mới nhất, bạn có thể mở báo cáo phân tích cổ phiếu trên vwealth thay vì tự tính tay mỗi quý.
Tại đại hội cổ đông ngày 19/6/2026, theo VietnamBiz, một cổ đông hỏi thẳng vì sao giá cổ phiếu thấp hơn giá trị sổ sách. Lãnh đạo trả lời rằng giá phụ thuộc vào thị trường và công ty không can thiệp, rồi nêu ba lợi thế: nhu cầu vật liệu xây dựng phía Nam trong 5 năm tới, các mỏ đủ điều kiện khai thác xuống sâu, và kế hoạch đưa phần Đất Cuốc đã đền bù vào khai thác trong ba năm. Bạn không cần đồng ý hay phản đối câu trả lời đó. Điều đáng học là: P/B dưới 1 không tự động có nghĩa là “rẻ”. Nó có thể phản ánh việc thị trường chiết khấu những tài sản chưa sinh tiền, như khoản chi phí xây dựng dở dang vượt 1.000 tỷ đồng, các khoản phải thu lớn và khoản hợp tác kinh doanh với công ty con. Giá trị sổ sách chỉ có ý nghĩa khi tài sản phía sau nó sớm biến thành dòng tiền.
Phương án chào bán 1:1 giá 10.000 đồng: đọc từng dòng trong tờ trình
Đây là sự kiện lớn nhất đang treo trên cổ phiếu KSB. Câu chuyện bắt đầu từ đại hội cổ đông tháng 4/2025, khi công ty trình phương án chào bán hơn 114,4 triệu cổ phiếu ra công chúng theo tỷ lệ 1:1, tức cứ một cổ phiếu đang nắm thì bạn có quyền mua thêm một cổ phiếu mới, với mệnh giá 10.000 đồng. Báo Đầu tư ghi con số chính xác là 114.443.703 cổ phiếu, bằng đúng số cổ phiếu đang lưu hành. Ngày 23/12/2025, theo Vietstock, HĐQT thông qua hồ sơ đăng ký chào bán và khi đó dự kiến chào bán trong quý 1 đến quý 2/2026 sau khi Ủy ban Chứng khoán Nhà nước chấp thuận.
Đến đại hội ngày 19/6/2026, phương án được điều chỉnh. Giá chào bán vẫn 10.000 đồng mỗi cổ phiếu, tổng tiền dự kiến thu về là 1.144,437 tỷ đồng. Theo tờ trình mà Nhà đầu tư dẫn lại, số tiền này chia làm bốn phần: 740 tỷ đồng trả nợ gốc và lãi vay ngân hàng; 280 tỷ đồng đầu tư khu công nghiệp Đất Cuốc; 87,5 tỷ đồng trả nợ đối tác và các khoản vay khác; 36,937 tỷ đồng bổ sung vốn lưu động và chi phí phát hành. So với phương án năm 2025, phần trả nợ ngân hàng tăng từ 690 tỷ lên 740 tỷ đồng, và có thêm khoản 280 tỷ đồng cho Đất Cuốc, thay cho phương án trước là trả nợ thay công ty con. Một lý do điều chỉnh được nêu là Công ty TNHH Phát triển Công nghiệp KSB đã được sáp nhập vào công ty mẹ. Phương án được thông qua với tỷ lệ tán thành 94,45%.
| Mục đích sử dụng tiền | Số tiền (tỷ đồng) | Tỷ trọng | Ghi chú |
|---|---|---|---|
| Trả nợ gốc và lãi vay ngân hàng | 740 | khoảng 64,7% | Tăng từ 690 tỷ trong phương án 2025 |
| Đầu tư KCN Đất Cuốc | 280 | khoảng 24,5% | Khoản mới trong phương án 2026 |
| Trả nợ đối tác, nợ vay khác | 87,5 | khoảng 7,6% | |
| Bổ sung vốn lưu động, chi phí phát hành | 36,937 | khoảng 3,2% | |
| Tổng | 1.144,437 | 100% | Tỷ lệ tán thành 94,45% |
Nguồn: Nhà đầu tư 19/6/2026 dẫn tờ trình ĐHĐCĐ 2026. Cột tỷ trọng là ước tính của vwealth (từng khoản chia tổng).
Nếu hoàn tất, vốn điều lệ sẽ tăng từ khoảng 1.144 tỷ lên khoảng 2.288 tỷ đồng, như lãnh đạo nói tại đại hội theo VietnamBiz, và thời điểm phát hành do HĐQT quyết sau khi được chấp thuận. Vietstock ghi nhận hồ sơ đã nộp Ủy ban Chứng khoán nhưng cần điều chỉnh, và công ty có tính phương án dự phòng là kênh trái phiếu tuỳ điều kiện thị trường. Điểm quan trọng nhất với bạn: đến ngày 30/9/2026 vốn điều lệ vẫn gần 1.147,8 tỷ đồng, nghĩa là đợt chào bán chưa thực hiện. Bài này không đoán thời điểm. Bạn chỉ cần coi đây là một điều kiện cần theo dõi qua các công bố thông tin của công ty.
Vậy pha loãng hoạt động thế nào với một cổ đông như bạn? Hãy hình dung theo công thức, không gắn với một mức giá cụ thể nào. Khi có quyền mua tỷ lệ 1:1 ở giá 10.000 đồng, giá tham chiếu điều chỉnh vào ngày giao dịch không hưởng quyền sẽ xấp xỉ bằng: (giá trước ngày không hưởng quyền + 10.000 × 1) chia (1 + 1). Ví dụ minh hoạ bằng lời: nếu giá thị trường trước ngày chốt quyền cao hơn 10.000 đồng, giá sau điều chỉnh sẽ nằm khoảng giữa giá cũ và 10.000 đồng. Nếu bạn thực hiện quyền, bạn bỏ thêm tiền và giữ nguyên tỷ lệ sở hữu. Nếu bạn không thực hiện quyền và không bán quyền, tỷ lệ sở hữu của bạn giảm khoảng một nửa và phần giá trị bị điều chỉnh không được bù. Còn nếu bạn bán quyền mua trong thời hạn chuyển nhượng, bạn thu về một phần giá trị đó. Với một cổ phiếu mà 75,83% nằm trong tay cá nhân, cách mỗi người xử lý quyền mua sẽ ảnh hưởng đáng kể tới cung cầu trong giai đoạn phát hành.
Ngoài phép tính giá, còn một phép tính khác quan trọng hơn: tiền huy động có làm lợi nhuận trên mỗi cổ phiếu tốt lên không? Nếu 740 tỷ đồng dùng trả nợ ngân hàng, chi phí lãi vay sẽ giảm. Năm 2025, chi phí lãi vay là 116,71 tỷ đồng, bằng khoảng 40% lợi nhuận gộp (ước tính của vwealth: 116,71 chia 289,47). Quý 3/2026, chi phí lãi vay là khoảng 43 tỷ đồng, cao hơn mức gần 31 tỷ đồng của quý 1. Giảm nợ đồng nghĩa với bớt gánh lãi. Nhưng lợi nhuận tiết kiệm được từ lãi vay phải chia cho số cổ phiếu gần gấp đôi. Phần 280 tỷ đồng cho Đất Cuốc chỉ sinh lời khi đất được cho thuê, và theo Thông tư 99 doanh thu cho thuê sẽ phân bổ dần qua nhiều năm. Vì vậy, trong ngắn hạn EPS có thể bị pha loãng trước khi lợi ích từ khoản đầu tư hiện ra trên sổ sách. Đây không phải điều xấu tự thân, nhưng là điều bạn phải chấp nhận nếu tin vào câu chuyện quỹ đất dài hạn.
Cổ tức: vì sao lợi nhuận chưa phân phối hơn 1.200 tỷ mà năm 2025 không chia
Tại ngày 31/3/2026, theo Nhà đầu tư dẫn báo cáo tài chính hợp nhất quý 1, lợi nhuận sau thuế chưa phân phối của KSB là 1.216,8 tỷ đồng. Nghe con số này, nhiều nhà đầu tư nghĩ ngay đến cổ tức. Nhưng đại hội 2026 quyết định không chia cổ tức năm 2025; năm 2026–2027 dự kiến có chia, tỷ lệ cụ thể sẽ trình đại hội cổ đông năm 2027.
Lý do nằm ở khoảng cách giữa “lợi nhuận trên sổ” và “tiền trong két”. Lợi nhuận chưa phân phối là con số tích luỹ kế toán, không phải tiền mặt. Cuối quý 3/2026, theo FiLi, tiền và tương đương tiền hợp nhất của KSB dưới 20 tỷ đồng, giảm 384,7 tỷ so với đầu năm, và dòng tiền từ hoạt động kinh doanh 9 tháng âm 229,4 tỷ đồng (cùng kỳ dương 306,4 tỷ). Lãnh đạo giải thích tại đại hội rằng nhu cầu đầu tư 2026–2027 cho đền bù, giải phóng mặt bằng và hạ tầng ở Đất Cuốc và Hoa Lư rất lớn, đồng thời công ty cần trả nợ ngân hàng cũ để làm cơ sở vay tiếp cho dự án. Với nhu cầu vốn như vậy, giữ lại lợi nhuận thay vì chia là lựa chọn có lý của ban điều hành. Còn với bạn, nó có nghĩa là KSB hiện không phải cổ phiếu cổ tức đều đặn.
Thêm một chi tiết: theo Vietstock, công ty chưa có chủ trương mua cổ phiếu quỹ vì theo quy định mới, mua lại cổ phiếu sẽ làm giảm vốn điều lệ. Như vậy, trong giai đoạn này cả hai kênh trả lại giá trị cho cổ đông là cổ tức tiền mặt và mua lại cổ phiếu đều chưa được dùng. Giá trị cho cổ đông, nếu có, sẽ đến qua việc doanh nghiệp tăng trưởng và qua chính đợt chào bán giá 10.000 đồng.
Người nội bộ và những chất xúc tác cần đánh dấu trên lịch
Ngày 04/9/2026, KSB công bố báo cáo kết quả giao dịch của ông Trần Đình Hà, thành viên HĐQT kiêm Tổng giám đốc. Ông đăng ký mua 1.000.000 cổ phiếu trong thời gian từ 05/8 đến 03/9/2026 theo phương thức khớp lệnh. Kết quả: mua 0 cổ phiếu, sở hữu giữ nguyên 496.455 cổ phiếu, tương đương 0,43%. Báo cáo không nêu lý do chi tiết. Như đã kể ở trên, phiên 12/8/2026 cổ phiếu tăng trần sau khi tin đăng ký mua xuất hiện.
Bạn nên đọc chuyện này một cách bình tĩnh. Đăng ký mua mà không mua là chuyện không hiếm trên thị trường Việt Nam: người nội bộ có thể không mua vì giá đi nhanh hơn dự kiến, vì sắp xếp tài chính cá nhân, hoặc vì lý do khác. Quy định chỉ yêu cầu họ đăng ký trước và báo cáo kết quả sau, và ông Hà đã báo cáo đúng hạn. Điều bạn rút ra được là: đừng mua cổ phiếu chỉ vì tin “lãnh đạo đăng ký mua”. Hãy chờ báo cáo kết quả, và quan trọng hơn, đặt tin đó cạnh các con số kinh doanh. Giao dịch của người nội bộ là một tín hiệu phụ, không thay được việc đọc báo cáo tài chính.
Ngoài giao dịch nội bộ, có năm mốc mà người theo dõi KSB nên đánh dấu, tất cả đều dựa trên thông tin đã công bố:
- Báo cáo tài chính quý 4/2026 và cả năm 2026. Đây là lúc biết lợi nhuận trước thuế cả năm so với kế hoạch 208 tỷ đồng. Đến hết 9 tháng, công ty đạt khoảng 178,8 tỷ đồng, tức khoảng 86% kế hoạch, và ước 10 tháng đạt 90,8% kế hoạch lợi nhuận trước thuế (số ước của công ty, chưa kiểm toán, theo Báo Đầu tư). Bạn cũng nên xem dòng tiền kinh doanh cả năm có cải thiện so với mức âm 229,4 tỷ đồng của 9 tháng hay không.
- Kết quả đợt chào bán 1:1. Mỗi bước, từ việc Ủy ban Chứng khoán chấp thuận đến ngày chốt quyền và kết quả phân phối, đều sẽ được công bố. Đây là thông tin trực tiếp nhất quyết định số cổ phiếu và mức nợ của KSB.
- Giấy phép mỏ Phước Vĩnh. Giấy phép hiện hành hết hạn ngày 21/6/2027. Mỏ đã được quy hoạch khai thác xuống sâu 100 m, nằm trong danh mục khu vực không đấu giá, và công ty đang chuẩn bị hồ sơ thăm dò xuống sâu.
- Tiến độ cho thuê đất Đất Cuốc. 98 ha đã đền bù đang làm thủ tục thuê đất và nghiệm thu hạ tầng. Kế hoạch 2026 là cho thuê gần 5 ha; năm 2025 thực hiện 3,1 ha.
- Đại hội cổ đông 2027. Nơi trình tỷ lệ cổ tức cho năm 2026–2027 như đã hứa tại đại hội 2026.
Để thấy rõ chặng đường lợi nhuận mà những chất xúc tác này đang “đặt cược” vào, hãy nhìn lại sáu năm doanh thu và lợi nhuận của KSB. Từ đỉnh năm 2020 với doanh thu thuần 1.322,5 tỷ đồng và lợi nhuận sau thuế 327,8 tỷ đồng, KSB đi xuống liên tục ba năm: 884,27 tỷ và 252,81 tỷ năm 2021, 859,1 tỷ và 152,1 tỷ năm 2022, rồi 528,62 tỷ và 73,77 tỷ năm 2023. Đáy là năm 2024 với doanh thu thuần 401,28 tỷ và lợi nhuận sau thuế 52,96 tỷ. Năm 2025 bật lên 710,88 tỷ và 155,60 tỷ. Chín tháng 2026, doanh thu thuần hợp nhất gần 733,7 tỷ đồng, tức đã vượt cả năm 2025, và lợi nhuận sau thuế hơn 160 tỷ đồng.
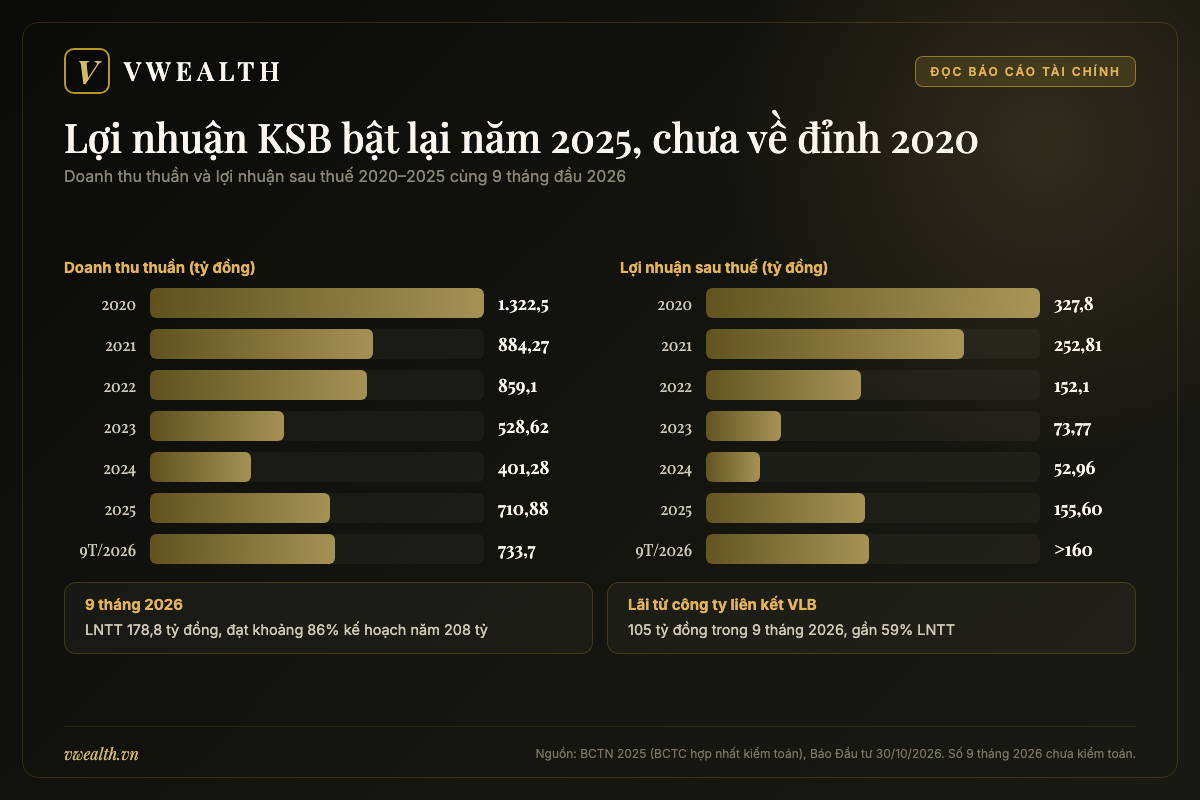
Biểu đồ trên cho thấy KSB đang ở pha hồi phục, nhưng chưa trở về đỉnh 2020. Điều đáng chú ý là cấu trúc lợi nhuận hôm nay khác hẳn năm 2020: khi đó lợi nhuận đến chủ yếu từ đá và các hoạt động của chính công ty, còn giai đoạn 2025–2026 có phần lớn lợi nhuận đến từ công ty liên kết VLB và, năm 2025, từ khoản ghi nhận một lần ở khu công nghiệp. Cùng một con số lợi nhuận, nhưng “chất” khác nhau. Khi bạn so P/E hôm nay với P/E những năm trước, hãy nhớ sự khác biệt đó.
Một ghi chú nhỏ về cách đọc báo cáo: lợi nhuận sau thuế trên báo cáo tài chính riêng của công ty mẹ có thể khác rất xa báo cáo hợp nhất. Quý 3/2026, theo công văn giải trình ký số ngày 29/10/2026, lợi nhuận sau thuế riêng của KSB chỉ còn 14,76 tỷ đồng, giảm 93% so với 217,57 tỷ đồng cùng kỳ, chủ yếu do doanh thu tài chính của công ty mẹ giảm 92% khi lợi nhuận được chia từ công ty con giảm và không còn doanh thu cho thuê đất ghi nhận một lần. Trong khi đó, lợi nhuận ròng hợp nhất quý 3 vẫn gần 35 tỷ đồng, chỉ giảm khoảng 1%. Nếu bạn đọc một tiêu đề “lợi nhuận giảm 93%”, hãy kiểm tra xem đó là báo cáo riêng hay hợp nhất trước khi phản ứng. Với nhà đầu tư cổ phiếu, báo cáo hợp nhất mới là bức tranh của cả tập đoàn.
Ngành đá xây dựng phía Nam: đầu tư công, luật khoáng sản mới và cuộc đua giấy phép
Đá xây dựng là một trong những thứ hàng hoá “nặng mà rẻ”: một khối đá không đắt, nhưng chở nó đi xa thì chi phí vận chuyển nhanh chóng ăn hết lợi nhuận. Vì vậy, ngành đá là ngành của vị trí. Mỏ nằm gần công trường thắng mỏ nằm xa, và giấy phép khai thác là thứ tài sản quý nhất, bởi không ai có thể mở thêm một mỏ đá cạnh đường vành đai chỉ vì nhu cầu đang tăng. Chương này đặt KSB vào bức tranh rộng hơn: ai là người mua đá, luật chơi đang thay đổi ra sao, đối thủ là ai, và vì sao một quy định kế toán về khu công nghiệp lại khiến cả nhóm cổ phiếu hạ tầng phải đọc lại báo cáo.
Đầu tư công là “người mua” lớn nhất của đá xây dựng
Nếu phải gọi tên một động lực duy nhất cho ngành đá phía Nam, đó là đầu tư công. Theo FiLi, năm 2025 tổng vốn đầu tư công được Quốc hội phê duyệt là 791.000 tỷ đồng, tương đương 6,4% GDP; đến cuối tháng 9/2025 giải ngân hơn 550.000 tỷ đồng, tăng gần 30%. Cùng bài viết ghi nhận nhu cầu đá tăng mạnh, nguồn cung khan hiếm ở nhiều địa phương, đặc biệt miền Nam, với các dự án như sân bay Long Thành, đường Vành đai 3 và các tuyến cao tốc.
Sang năm 2026, quy mô còn lớn hơn. Theo Báo Chính phủ ngày 27/10/2026, kế hoạch đầu tư công vốn ngân sách nhà nước năm 2026 mà Chính phủ và Thủ tướng giao là 1.022.607 tỷ đồng, gồm 372.380,4 tỷ ngân sách trung ương và 650.226,6 tỷ ngân sách địa phương. Tổng kế hoạch giao đến ngày 22/10/2026 là 1.071.555,6 tỷ đồng. Từ đầu năm đến 22/10/2026, giải ngân đạt 673.970,1 tỷ đồng, bằng 65,9% kế hoạch Thủ tướng giao. Cùng báo cáo nêu 27 bộ, cơ quan trung ương và 13 địa phương giải ngân dưới mức bình quân cả nước.
Hai con số này cho bạn hai thông điệp. Thông điệp thứ nhất là “cầu” rất lớn: hơn một triệu tỷ đồng vốn đầu tư công kế hoạch trong một năm, phần lớn chảy vào giao thông và hạ tầng, nghĩa là cần rất nhiều đá, cát, bê tông. Thông điệp thứ hai là “nhịp” không đều: giải ngân thường dồn về cuối năm, và có địa phương chậm hơn mức chung. Với một doanh nghiệp bán đá như KSB, nhịp giải ngân ảnh hưởng trực tiếp đến sản lượng tiêu thụ từng quý và đến khả năng thu tiền từ nhà thầu. Bạn thấy điều đó trong chính báo cáo KSB: phải thu khách hàng mảng khoáng sản tăng từ 31,6 tỷ đồng đầu năm lên 103,3 tỷ đồng vào cuối quý 3/2026, theo FiLi.
Vị trí các mỏ của KSB khớp với bản đồ đầu tư công khu vực. Theo lời Chủ tịch Phan Tấn Đạt tại đại hội 2026, các mỏ nằm gần cao tốc TP.HCM – Thủ Dầu Một – Chơn Thành, Vành đai 3 và Vành đai 4, nên có lợi thế chi phí vận chuyển. Báo Đầu tư tháng 10/2026 cũng nhắc đến sân bay Long Thành và cao tốc Bắc – Nam như nguồn cầu cho mục tiêu nâng sản lượng đá năm 2026 lên khoảng 3,9 triệu m3. Nếu bạn muốn xem phía “người dùng đá” làm ăn ra sao, có thể đọc thêm các bài phân tích nhà thầu trên vwealth như cổ phiếu HUT (Tasco) ở mảng hạ tầng giao thông, hoặc cổ phiếu CTD (Coteccons) ở mảng xây dựng dân dụng và công nghiệp. Sức khoẻ của nhà thầu cũng là sức khoẻ của khách hàng mua đá.
Một điều nữa nên nhớ: chi phí đầu vào của ngành đá chịu ảnh hưởng mạnh của nhiên liệu. Từ tháng 2 đến tháng 4/2026, theo Vietstock, chi phí nhiên liệu và vận chuyển tăng mạnh, khiến KSB tăng giá bán 5.000–8.000 đồng mỗi tấn và cho biết sẽ điều chỉnh giảm khi giá đầu vào ổn định. Đá là ngành có quyền định giá nhất định khi cung khan hiếm, nhưng quyền đó không vô hạn: nhà thầu có thể chuyển sang mỏ khác nếu chênh lệch đủ lớn để bù chi phí chở xa. Biên lợi nhuận gộp quý 3/2026 của KSB giảm từ 42,3% xuống 35,6% cho thấy việc chuyển chi phí sang giá bán không trọn vẹn.
Luật Địa chất và Khoáng sản 2024: giấy phép, đấu giá và cơ chế đặc thù
Ngành đá vận hành dưới một khung pháp lý riêng, và khung này vừa thay đổi. Luật Địa chất và Khoáng sản số 54/2024/QH15 có hiệu lực từ ngày 1/7/2025. Theo Bộ Nông nghiệp và Môi trường (bài ngày 09/9/2025), luật này cùng Luật Đất đai 31/2024/QH15 và Nghị định 193/2025/NĐ-CP được kỳ vọng tháo gỡ thủ tục cấp phép cho nguồn vật liệu xây dựng.
Ba điểm có liên quan trực tiếp đến KSB. Thứ nhất, khu vực khoáng sản phục vụ dự án quan trọng quốc gia tiếp tục không phải đấu giá quyền khai thác. Thứ hai, tiền đặt trước khi đấu giá được điều chỉnh tăng để hạn chế tình trạng bỏ cọc, tức là giảm bớt những người đấu giá cho vui rồi bỏ. Thứ ba, Bộ đề xuất cho phép tăng công suất mỏ vật liệu xây dựng thông thường với thủ tục đơn giản khi phục vụ dự án trọng điểm, thường được gọi là “cơ chế đặc thù”. Trước đó, Chỉ thị 05/CT-TTg ngày 1/3/2025 đã yêu cầu dứt điểm khó khăn trong cung ứng vật liệu thi công.
Bây giờ đặt các điểm này cạnh các mỏ của KSB. Theo Vietstock, mỏ Tân Mỹ và mỏ Phước Vĩnh đã được quy hoạch khai thác xuống sâu lần lượt 120 m và 100 m, và cả hai nằm trong danh mục khu vực không đấu giá quyền khai thác. Thời hạn khai thác Tân Mỹ đến năm 2029, Phước Vĩnh đến năm 2027 (VietnamBiz ghi cụ thể ngày 21/6/2027). Với Phước Vĩnh, UBND TP.HCM đã có chủ trương đưa vào khu vực không đấu giá khi khai thác xuống sâu và công ty đang chuẩn bị hồ sơ thăm dò. Tân Mỹ hiện có công suất 2,2 triệu m3/năm, và công ty đặt mục tiêu nâng lên 2,7 triệu m3, tuỳ nhu cầu thị trường và điều kiện cơ chế đặc thù.
Bạn hiểu điều này thế nào? Với một công ty khai khoáng, “không đấu giá” không có nghĩa là “không tốn tiền” hay “chắc chắn được cấp”. Nó có nghĩa là công ty không phải cạnh tranh giá với người khác để giữ quyền khai thác tại mỏ đang có, nhưng vẫn phải hoàn tất thủ tục thăm dò, đánh giá trữ lượng, thẩm định môi trường và các nghĩa vụ tài chính theo luật. Mỗi thủ tục có thể nhanh hoặc chậm. Bài phân tích cổ phiếu KSV (Vimico) trên vwealth là ví dụ khác cho thấy giấy phép mỏ quan trọng thế nào với định giá một doanh nghiệp khai khoáng, dù khoáng sản khác hẳn đá xây dựng.
Đối thủ cùng vùng: VLB, Hóa An, Đá Núi Nhỏ và Cường Thuận IDICO
Đá xây dựng phía Nam không phải sân chơi một người. Bài của FiLi tháng 11/2025 điểm qua một nhóm doanh nghiệp niêm yết cùng ngành, và số liệu quý 3/2025 cho bạn hình dung quy mô tương đối của họ. Lưu ý rằng đây là số quý 3/2025, không phải số mới nhất; bảng dưới chỉ dùng để so quy mô và đặc điểm, không để so định giá.
| Doanh nghiệp | Mỏ / vùng | Công suất, trữ lượng (theo nguồn) | Q3/2025 (doanh thu / lãi ròng) | Điểm khác |
|---|---|---|---|---|
| KSB | Tân Mỹ, Tam Lập 3, Phước Vĩnh, Thiện Tân 7 (Bình Dương cũ, nay TP.HCM) | Tân Mỹ 2,2 triệu m3/năm; Tam Lập 3 1,475 triệu m3/năm | 260 tỷ / 36 tỷ | Có thêm KCN Đất Cuốc, Hoa Lư; nắm hơn 22% VLB |
| VLB (Biên Hòa) | Tân Cang 1, Thạnh Phú 1, Thiện Tân 2 (Đồng Nai) | 4,8 triệu m3/năm; trữ lượng được cấp phép 77 triệu m3, lớn nhất Đồng Nai | 328 tỷ / 63 tỷ | Công ty liên kết của KSB |
| DHA (Hóa An) | 3 mỏ ở Đồng Nai; Tân Cang 3, Thạnh Phú 2 | Trữ lượng còn lại khoảng 17 triệu m3 | — | Mỏ cách sân bay Long Thành 25–30 km |
| NNC (Đá Núi Nhỏ) | — | — | 100 tỷ / 43 tỷ | Doanh thu +50%, lãi +163% so cùng kỳ |
| CTI (Cường Thuận IDICO) | — | — | 363 tỷ / 39 tỷ |
Nguồn: FiLi 12/11/2025 (số Q3/2025, trữ lượng, công suất VLB, DHA); Vietstock và BCTN 2025 (mỏ KSB). Ô ghi “—” là chỗ vwealth chưa có số đã kiểm.
Điều thú vị nhất trong bảng là quan hệ giữa KSB và VLB. Hai công ty vừa là đối thủ trong cùng thị trường đá phía Nam, vừa là “người nhà”: KSB sở hữu hơn 22% VLB và cho biết có kế hoạch nâng tỷ lệ khi thời điểm phù hợp. Theo FiLi, VLB có công suất 4,8 triệu m3/năm và trữ lượng được cấp phép 77 triệu m3, lớn hơn đáng kể quy mô mỏ của chính KSB. Vì vậy, khi đá phía Nam được giá, KSB hưởng lợi theo hai đường: bán đá của mình, và nhận phần lãi từ VLB. Đó cũng là lý do lãi liên kết từ VLB chiếm gần 59% lợi nhuận trước thuế 9 tháng 2026 của KSB. Mặt trái là khi bạn mua KSB, một phần lớn rủi ro và cơ hội của bạn thực chất nằm ở một doanh nghiệp khác mà KSB không kiểm soát.
FiLi cũng nêu nhận định rằng nhóm được hưởng lợi là các doanh nghiệp có trữ lượng lớn và giấy phép dài, trong đó nhắc tên KSB, VLB, DHA và CTI. Đây là nhận định của bài báo, không phải khuyến nghị. Điều bạn nên giữ lại là tiêu chí: trữ lượng và thời hạn giấy phép. Áp tiêu chí đó vào KSB, bạn thấy hai điểm cần theo dõi: Phước Vĩnh hết hạn giữa năm 2027, Tân Mỹ hết hạn năm 2029, nên giá trị dài hạn của mảng đá phụ thuộc vào việc các hồ sơ khai thác xuống sâu có được chấp thuận đúng nhịp hay không. Tam Lập 3 có thời gian khai thác 9 năm theo Vietstock, là phần ổn định hơn trong danh mục mỏ.
Thông tư 99 thay đổi cách đọc cổ phiếu khu công nghiệp
KSB không chỉ là cổ phiếu đá. Mảng khu công nghiệp chiếm khoảng 24% doanh thu năm 2025 (ước tính của vwealth: 170,6 chia 710,88), và chiếm phần lớn kế hoạch đầu tư những năm tới. Vì vậy, một quy định kế toán dành cho nhóm bất động sản khu công nghiệp tác động thẳng vào cách bạn đọc KSB.
Theo CafeLand ngày 07/4/2026, từ ngày 01/01/2026 Thông tư 99/2025/TT-BTC có hiệu lực, theo đó doanh thu cho thuê tài sản nhận trước nhiều kỳ phải phân bổ theo thời hạn thuê. Trước đây, doanh nghiệp khu công nghiệp được chọn giữa phân bổ dần và ghi nhận một lần; nhóm chọn ghi nhận một lần thường có kết quả kinh doanh “đột biến” theo kỳ, quý nào ký được hợp đồng lớn thì lợi nhuận tăng vọt. Sonadezi (SNZ) nhận định quy định này khiến doanh thu mảng khu công nghiệp của các công ty hạ tầng từ năm 2026 giảm mạnh.
Với KSB, ví dụ cụ thể được lãnh đạo đưa ra tại đại hội theo VietnamBiz: một hợp đồng còn 32 năm thì phải chia doanh thu đều cho 32 năm, và thời hạn còn lại của Đất Cuốc là 32 năm. Quý 3/2025, KSB từng ghi nhận hơn 60 tỷ đồng doanh thu cho thuê đất theo phương thức một lần; quý 3/2026 không còn khoản như vậy. Ban lãnh đạo ước thay đổi phương pháp ghi nhận có thể khiến lợi nhuận năm 2026 giảm khoảng 60 tỷ đồng so với năm trước, và theo Vietstock, kế hoạch lợi nhuận trước thuế 208 tỷ đồng đã tính phần sụt giảm này.
Điều quan trọng là Thông tư 99 không làm thay đổi tiền khách thuê trả. Nếu khách trả trước tiền thuê đất cho cả thời hạn, tiền vẫn vào tài khoản doanh nghiệp như cũ; chỉ có cách ghi doanh thu trên báo cáo kết quả kinh doanh thay đổi. Phần tiền nhận trước sẽ nằm ở khoản doanh thu chưa thực hiện, rồi được “nhả” dần vào lợi nhuận mỗi năm. Vì vậy, với cổ phiếu khu công nghiệp từ năm 2026, bạn nên đọc thêm báo cáo lưu chuyển tiền tệ và khoản doanh thu chưa thực hiện, thay vì chỉ nhìn lợi nhuận quý. Bạn có thể đối chiếu cách các doanh nghiệp khu công nghiệp khác trên sàn xử lý cùng vấn đề qua các bài như cổ phiếu IDC (IDICO) và cổ phiếu SIP (Sài Gòn VRG), hoặc xem bức tranh rộng hơn ở trang cổ phiếu công nghiệp – năng lượng của vwealth. Khác biệt lớn nhất là quy mô: KSB có quỹ đất khu công nghiệp lớn nhưng diện tích cho thuê hằng năm còn nhỏ, chỉ 3,1 ha năm 2025 so với kế hoạch 5 ha.
Sáp nhập tỉnh 2025 và địa bàn mới của KSB
Một thay đổi hành chính cũng đáng ghi lại để bạn không bị rối khi đọc tin. Sau đợt sắp xếp đơn vị hành chính năm 2025, địa bàn Bình Dương cũ, nơi có các mỏ chính của KSB, nay thuộc TP.HCM. Vietstock tháng 6/2026 dẫn “UBND TP.HCM” khi nói về chủ trương đưa mỏ Phước Vĩnh vào khu vực không đấu giá. Công văn giải trình ngày 29/10/2026 của KSB ghi trụ sở tại số 8 Nguyễn Thị Minh Khai, phường Thuận Giao, TP.HCM. Còn KCN Hoa Lư ở Lộc Ninh, thuộc Bình Phước cũ, nay thuộc tỉnh Đồng Nai, theo FiLi.
Với nhà đầu tư, điều này có hai ý nghĩa thực tế. Thứ nhất, khi tra cứu thủ tục, quyết định hay quy hoạch liên quan đến mỏ và khu công nghiệp của KSB, bạn cần tìm theo tên cơ quan mới. Thứ hai, các mỏ và khu công nghiệp của KSB giờ nằm trong ranh giới của một đô thị lớn hơn, với nhu cầu hạ tầng lớn hơn. Theo Báo Đầu tư ngày 21/8/2026, chính Chủ tịch Phan Tấn Đạt được bầu làm Chủ tịch Hội Doanh nhân trẻ TP.HCM nhiệm kỳ 2026–2029 sau khi hợp nhất hội doanh nhân trẻ của TP.HCM, Bình Dương và Bà Rịa – Vũng Tàu, một chi tiết cho thấy địa bàn kinh doanh của KSB đã “chuyển hộ khẩu” thế nào. Tuy vậy, sáp nhập hành chính không tự làm thủ tục đất đai nhanh hơn; theo các nguồn đã dẫn, đền bù và giải phóng mặt bằng vẫn là nút thắt lớn nhất ở cả Đất Cuốc lẫn Hoa Lư.
Ba kịch bản cho KSB khi đá chạy trước, khu công nghiệp chạy sau
Đến đây bạn đã có đủ mảnh ghép: một doanh nghiệp bán đá gần các đại công trường, ôm hai khu công nghiệp lớn đang cần nhiều vốn, nhận phần lãi lớn từ công ty liên kết VLB, và đang chờ một đợt chào bán có thể làm số cổ phiếu gần gấp đôi. Chương này không dự báo lợi nhuận hay giá cổ phiếu. Chẳng ai biết chắc tương lai, và một con số dự phóng đặt trong bài viết rất dễ được đọc như lời hứa. Thay vào đó, chương này làm việc mà nhà đầu tư cẩn trọng nên tự làm: liệt kê những điều kiện có thể kéo KSB về phía tốt hơn hoặc xấu hơn, rồi dùng những mốc đã công bố làm thước đo để bạn tự soi theo từng quý.
Những mốc đã công bố để làm thước đo
Mốc đầu tiên là kế hoạch kinh doanh năm 2026 mà đại hội cổ đông ngày 19/6/2026 thông qua: doanh thu 1.018 tỷ đồng và lợi nhuận trước thuế 208 tỷ đồng, tăng lần lượt 43% và 19% so với thực hiện 2025 theo Vietstock. Sản lượng đá kế hoạch là 3.975.000 m3, tăng gần 770.000 m3 so với năm 2025, tập trung ở Tân Mỹ và Tam Lập 3. Diện tích cho thuê đất khu công nghiệp kế hoạch gần 5 ha.
Mốc thứ hai là số thực tế đã công bố. Theo Báo Đầu tư ngày 30/10/2026, chín tháng 2026 KSB đạt doanh thu thuần hợp nhất gần 733,7 tỷ đồng, tăng 38%; lợi nhuận sau thuế hợp nhất hơn 160 tỷ đồng, tăng 40%; lợi nhuận trước thuế hơn 178,8 tỷ đồng, khoảng 86% kế hoạch, còn cách mục tiêu khoảng 29,2 tỷ đồng. Công ty ước 10 tháng đạt 88,9% kế hoạch doanh thu và 90,8% kế hoạch lợi nhuận trước thuế, đây là số ước của công ty, chưa kiểm toán. Về sản lượng, 6 tháng đầu năm 2026 KSB khai thác và tiêu thụ hơn 1,7 triệu m3 đá.
Mốc thứ ba là những con số về sức khoẻ tài chính tại ngày 30/9/2026, theo FiLi: tiền và tương đương tiền hợp nhất dưới 20 tỷ đồng; dòng tiền kinh doanh 9 tháng âm 229,4 tỷ đồng; tổng dư nợ vay hợp nhất 1.148,7 tỷ đồng, trong đó vay dài hạn 857,1 tỷ và vay ngắn hạn 291,6 tỷ; lô trái phiếu KSBH2429001 trị giá 300 tỷ đồng có 100 tỷ chuyển sang nợ đến hạn trong 12 tháng tới. Và một mốc nữa: lãi từ VLB 105 tỷ đồng, gần 59% lợi nhuận trước thuế 9 tháng.
Ba nhóm mốc này là “thước kẻ” cho cả ba kịch bản bên dưới. Mỗi quý, khi KSB công bố báo cáo, bạn chỉ cần hỏi: sản lượng đá có đi đúng nhịp kế hoạch không, dòng tiền kinh doanh có quay lại dương không, nợ vay và tiền mặt thay đổi ra sao, đợt chào bán đã đi tới bước nào, và tỷ trọng lãi từ VLB có giảm dần khi lợi nhuận “của riêng” KSB tăng lên không. Câu trả lời cho những câu hỏi đó sẽ cho bạn biết KSB đang nghiêng về kịch bản nào.
Kịch bản thuận lợi: mọi nút thắt được tháo cùng lúc
Kịch bản thuận lợi không đòi hỏi điều gì phi thường, nhưng đòi hỏi nhiều điều tốt xảy ra cùng một lúc. Điều kiện thứ nhất là đợt chào bán 1:1 được chấp thuận và phân phối thành công. Khi đó, theo tờ trình, 740 tỷ đồng sẽ dùng trả nợ ngân hàng, giúp chi phí lãi vay giảm rõ rệt so với mức khoảng 43 tỷ đồng của quý 3/2026, và 280 tỷ đồng được rót vào Đất Cuốc. Nợ ngắn hạn bớt áp lực, khoản trái phiếu đến hạn được xử lý, và công ty có “đệm” tiền mặt dày hơn mức dưới 20 tỷ đồng của cuối quý 3.
Điều kiện thứ hai thuộc về mỏ. Tam Lập 3 đạt nhịp khai thác cao hơn sau khi hoàn tất pháp lý thuê đất, đúng như công ty dự kiến nâng từ khoảng 80 nghìn lên 120 nghìn m3 mỗi tháng từ tháng 7/2026. Tân Mỹ được nâng công suất theo cơ chế đặc thù, tiến về mục tiêu 2,7 triệu m3/năm mà ban lãnh đạo nêu. Phước Vĩnh hoàn tất hồ sơ khai thác xuống sâu trước khi giấy phép hiện hành hết hạn ngày 21/6/2027, nên không bị gián đoạn sản lượng.
Điều kiện thứ ba là nhu cầu. Giải ngân đầu tư công tiếp tục đều tay sau mức 65,9% kế hoạch tính đến 22/10/2026, các dự án như Vành đai 3, Vành đai 4, cao tốc TP.HCM – Thủ Dầu Một – Chơn Thành và sân bay Long Thành cần đá đều đặn, và chi phí nhiên liệu ổn định để biên lợi nhuận gộp hồi lại sau cú giảm từ 42,3% xuống 35,6% của quý 3/2026.
Điều kiện thứ tư là khu công nghiệp. 98 ha đã đền bù ở Đất Cuốc hoàn tất thủ tục thuê đất, nghiệm thu hạ tầng và bắt đầu có khách thuê theo đúng chiến lược “cuốn chiếu”, tức vừa đền bù vừa cho thuê để thu hồi vốn tái đầu tư. Khách thuê trả trước tạo dòng tiền thật, dù doanh thu phân bổ dần theo Thông tư 99. Ở Hoa Lư, giải phóng mặt bằng giai đoạn đầu có tiến triển và khoản vay ngân hàng cho giai đoạn này được thu xếp.
Trong kịch bản này, câu chuyện của KSB chuyển dần từ “cổ phiếu đá có lãi liên kết” sang “cổ phiếu đá cộng quỹ đất đang bắt đầu sinh tiền”. Dòng tiền kinh doanh quay lại dương, phần lợi nhuận tự thân của KSB tăng nhanh hơn phần lãi từ VLB, và lời hứa chia cổ tức cho năm 2026–2027 có cơ sở tài chính để thực hiện. Bài viết không gắn con số nào cho kịch bản này, vì mọi con số như vậy đều là dự phóng.
Kịch bản cơ sở: đá gánh doanh thu, khu công nghiệp đi chậm mà chắc
Kịch bản cơ sở là kịch bản bám sát những gì ban lãnh đạo đã đặt ra và những gì số liệu 9 tháng đang cho thấy. Đá tiếp tục là trụ chính của doanh thu. Năm 2025, mảng đá xây dựng mang về 538 tỷ đồng, khoảng 76% doanh thu (ước tính của vwealth: 538 chia 710,88). Quý 3/2026, doanh thu bán hàng và cung cấp dịch vụ gần 242,4 tỷ đồng, tăng hơn 30%, trong khi tổng doanh thu thuần tương đương cùng kỳ vì không còn khoản cho thuê đất ghi nhận một lần. Nói cách khác, phần “đá” đang lớn lên đủ để bù cho phần “đất” bị Thông tư 99 dời sang các năm sau.
Trong kịch bản này, KSB đi gần với kế hoạch 208 tỷ đồng lợi nhuận trước thuế năm 2026, như mức 86% sau 9 tháng và ước 90,8% sau 10 tháng đang gợi ý; nhưng việc chạm hay không chạm kế hoạch chỉ được xác nhận khi có báo cáo năm. Mảng khu công nghiệp ghi nhận doanh thu phân bổ đều, đóng góp nhỏ nhưng ổn định. Đợt chào bán có thể hoàn tất hoặc tiếp tục kéo dài, và nếu chưa xong, công ty dùng các khoản vay ngân hàng, kênh trái phiếu như đã nêu tại đại hội để duy trì đầu tư với tốc độ vừa phải. Nợ vay quanh mức 1.148,7 tỷ đồng như cuối quý 3/2026, cơ cấu đã chuyển dần từ ngắn hạn sang dài hạn: vay dài hạn tăng từ 481,8 tỷ lên 857,1 tỷ, vay ngắn hạn giảm từ 696,4 tỷ xuống 291,6 tỷ; riêng tại Vietbank chi nhánh Sài Gòn, dư nợ dài hạn tăng từ 116 tỷ lên 602,7 tỷ trong khi dư nợ ngắn hạn giảm từ 517 tỷ xuống 17,7 tỷ.
Lãi liên kết từ VLB tiếp tục đóng góp đáng kể. Đây là điểm vừa đỡ vừa gánh trong kịch bản cơ sở: đỡ vì nó giúp lợi nhuận hợp nhất đẹp hơn, gánh vì nó không mang tiền mặt về trực tiếp. Trong kịch bản cơ sở, bạn có thể thấy lợi nhuận hợp nhất khá tốt nhưng dòng tiền kinh doanh vẫn chưa thật sự khoẻ, tiền mặt mỏng, và quyết định cổ tức cho năm 2026–2027 được cân nhắc thận trọng tại đại hội 2027. Với người nắm cổ phiếu, đây là kịch bản “đi ngang có tiến bộ”: doanh nghiệp tốt dần lên, nhưng câu chuyện quỹ đất cần nhiều năm mới thể hiện rõ trên sổ sách.
Kịch bản bất lợi: khi nhiều nút thắt cùng siết lại
Kịch bản bất lợi cũng không cần điều gì quá đặc biệt. Nó chỉ cần một vài điều kiện xấu xảy ra cùng lúc. Điều kiện thứ nhất là đợt chào bán bị chậm hoặc không phân phối hết. Hồ sơ đã nộp Ủy ban Chứng khoán nhưng cần điều chỉnh; nếu quá trình này kéo dài, KSB vẫn phải lo nguồn vốn cho cả hai khu công nghiệp và các khoản nợ đến hạn, trong đó có 100 tỷ đồng trái phiếu đến hạn trong 12 tháng tính từ cuối quý 3/2026. Với tiền mặt dưới 20 tỷ đồng, công ty khi đó phải dựa nhiều hơn vào vay mới hoặc kênh trái phiếu, đồng nghĩa với chi phí lãi vay tiếp tục cao.
Điều kiện thứ hai là dòng tiền kinh doanh âm kéo dài. Chín tháng 2026 âm 229,4 tỷ đồng, trong khi cùng kỳ dương 306,4 tỷ đồng. Theo FiLi, cùng giai đoạn xuất hiện khoản hợp tác kinh doanh gần 515,6 tỷ đồng với công ty con CTCP Đầu tư Hoa Lư Bình Phước, cùng khoản trả trước người bán ngắn hạn hợp nhất tăng 4,5 lần lên 688,6 tỷ đồng, và phải thu khách hàng mảng khoáng sản tăng lên 103,3 tỷ đồng. Nếu những khoản này chậm chuyển thành tài sản sinh lời hoặc chậm thu về, áp lực vốn lưu động sẽ lớn dần.
Điều kiện thứ ba là pháp lý và đất đai. Giá bồi thường tăng và tình trạng lấn chiếm đất làm giải phóng mặt bằng ở Hoa Lư khó hơn, như chính công ty nêu tại đại hội; diện tích cho thuê mới chậm lại do vướng chi phí bồi thường và thủ tục đất đai, theo đánh giá định tính mà Báo Pháp luật dẫn lại. Nếu hồ sơ khai thác xuống sâu ở Phước Vĩnh không kịp trước ngày 21/6/2027, sản lượng của mỏ này có thể gián đoạn. Nhắc lại từ nửa đầu 2026: vướng thủ tục thuê đất từng khiến Tam Lập 3 chỉ đạt khoảng 80 nghìn m3 mỗi tháng, và năm 2025 sản lượng đá chỉ đạt 91,03% kế hoạch vì khó khăn ở giai đoạn mở moong khai thác Tam Lập.
Điều kiện thứ tư là chi phí và đối tác. Giá nhiên liệu tăng trở lại khiến biên lợi nhuận gộp tiếp tục thu hẹp, và lãi từ VLB giảm do chính VLB gặp khó khăn. Vì lãi liên kết chiếm gần 59% lợi nhuận trước thuế 9 tháng 2026, bất kỳ thay đổi nào ở VLB cũng tác động mạnh đến lợi nhuận hợp nhất của KSB. Trong kịch bản bất lợi, lợi nhuận kế toán có thể vẫn dương nhưng chất lượng lợi nhuận giảm, dòng tiền căng, và lời hứa cổ tức bị lùi lại.
Ba kịch bản được tóm lại trong hình dưới đây. Lưu ý rằng hình chỉ ghi điều kiện và các mốc đã công bố, không có con số dự phóng.
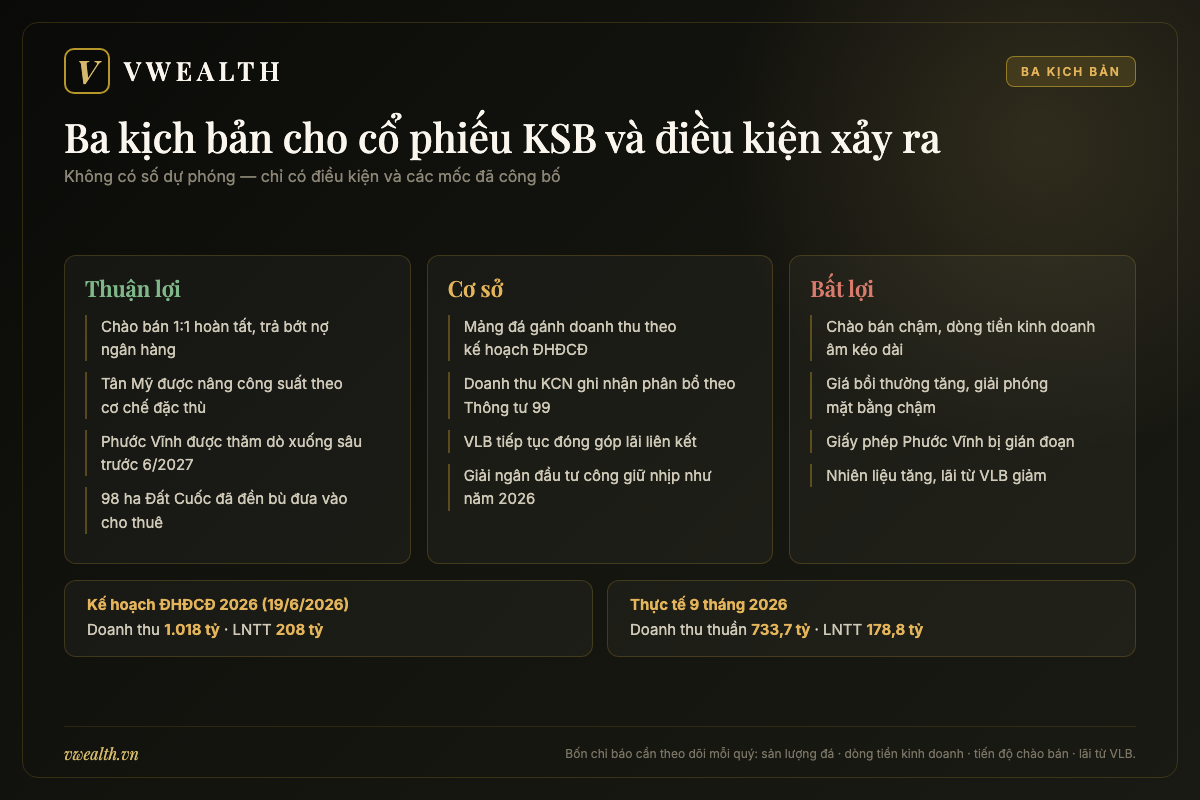
| Yếu tố theo dõi | Thuận lợi | Cơ sở | Bất lợi | Mốc hiện tại (đã công bố) |
|---|---|---|---|---|
| Chào bán 1:1 | Hoàn tất, trả nợ 740 tỷ | Hoàn tất muộn hoặc dùng kênh vay, trái phiếu | Kéo dài, không phân phối hết | Chưa thực hiện đến 30/9/2026 |
| Sản lượng đá | Tân Mỹ nâng công suất, Tam Lập 3 đạt nhịp mới | Bám kế hoạch 3.975.000 m3 | Vướng pháp lý, Phước Vĩnh gián đoạn | 6T/2026: hơn 1,7 triệu m3 |
| Dòng tiền kinh doanh | Quay lại dương | Cải thiện chậm | Âm kéo dài | 9T/2026: âm 229,4 tỷ |
| KCN Đất Cuốc, Hoa Lư | 98 ha có khách thuê, Hoa Lư giải phóng mặt bằng giai đoạn đầu | Cho thuê nhỏ, phân bổ đều | Bồi thường tăng, chậm cho thuê | KH 2026 cho thuê gần 5 ha |
| Lãi từ VLB | Ổn định, tỷ trọng giảm dần nhờ lợi nhuận tự thân tăng | Tiếp tục đóng góp lớn | Giảm do VLB gặp khó | 9T/2026: 105 tỷ, gần 59% LNTT |
Nguồn mốc: Vietstock 20/6/2026, Báo Đầu tư 30/10/2026, FiLi 29/10/2026. Các cột kịch bản là điều kiện định tính do vwealth tổng hợp, không phải dự phóng.
Có nên mua cổ phiếu KSB? Cân lợi – hại cho từng kiểu nhà đầu tư
Sau bảy chương, câu hỏi ở đầu bài quay trở lại: có nên mua cổ phiếu KSB không? Bài viết không đưa ra khuyến nghị mua hay bán. Câu trả lời đúng phụ thuộc vào bạn là ai, bạn cần gì từ khoản đầu tư, bạn chịu được biến động đến đâu, và bạn mua ở mức giá nào. Điều chương này làm được là đặt các điểm cộng và điểm trừ lên bàn cân, có số liệu đi kèm, rồi gợi ý mỗi kiểu nhà đầu tư nên nhìn KSB qua lăng kính nào.
Nếu cần nhắc lại một câu về doanh nghiệp: KSB là công ty khai thác đá có lịch sử từ năm 1993, niêm yết trên HOSE từ năm 2010, rời khỏi vốn nhà nước năm 2016, và hiện vừa bán đá cho các công trình phía Nam vừa phát triển hai khu công nghiệp. Mọi điểm cộng và điểm trừ dưới đây xoay quanh sự giằng co giữa hai trụ cột đó.
Điểm cộng: mỏ sát công trường, quỹ đất lớn và bảng cân đối đã nhẹ hơn
Điểm cộng thứ nhất là vị trí mỏ. Các mỏ Tân Mỹ, Tam Lập 3, Phước Vĩnh nằm gần cao tốc TP.HCM – Thủ Dầu Một – Chơn Thành, Vành đai 3, Vành đai 4. Trong ngành đá, gần công trường là lợi thế bền vì đối thủ ở xa phải gánh chi phí vận chuyển. Sản lượng đá năm 2025 đạt 3.205.106 m3, kế hoạch 2026 là 3.975.000 m3, và 6 tháng đầu năm 2026 đã khai thác và tiêu thụ hơn 1,7 triệu m3.
Điểm cộng thứ hai là con đường giấy phép. Tân Mỹ và Phước Vĩnh đã được quy hoạch khai thác xuống sâu 120 m và 100 m, nằm trong danh mục khu vực không đấu giá quyền khai thác. Tam Lập 3 có công suất thiết kế 1,475 triệu m3 đá nguyên khai mỗi năm, thời gian khai thác 9 năm. Luật Địa chất và Khoáng sản 2024 cùng cơ chế đặc thù cho dự án trọng điểm tạo thêm dư địa nâng công suất.
Điểm cộng thứ ba là quỹ đất khu công nghiệp. Đất Cuốc sau mở rộng có tổng diện tích 523,22 ha với tổng vốn dự kiến hơn 4.211 tỷ đồng, quy hoạch phân khu 1/2.000 đã được phê duyệt tháng 6/2026, và 98 ha đã hoàn tất đền bù. Hoa Lư rộng 348,3 ha, vốn hơn 1.119 tỷ đồng, đã có quy hoạch 1/2.000, chủ trương đầu tư và giấy chứng nhận đăng ký đầu tư. Cộng lại, KSB có gần 870 ha quỹ đất khu công nghiệp (ước tính của vwealth: 523,22 cộng 348,3), một tài sản dài hạn hiếm thấy ở một doanh nghiệp có vốn điều lệ khoảng 1.148 tỷ đồng.
Điểm cộng thứ tư là bảng cân đối đã nhẹ hơn so với vài năm trước. Theo báo cáo thường niên 2025, hệ số nợ trên vốn chủ sở hữu giảm từ 122,9% năm 2021 xuống 86,0% năm 2025. Chi phí tài chính so với doanh thu thuần giảm từ 35,3% năm 2024 xuống 16,5% năm 2025, chi phí lãi vay giảm từ 141,48 tỷ xuống 116,71 tỷ đồng. Cơ cấu nợ vay cũng đã chuyển dần sang dài hạn trong 9 tháng 2026.
Điểm cộng thứ năm là lợi nhuận đã hồi phục. Năm 2025, lợi nhuận sau thuế 155,60 tỷ đồng, gấp gần ba lần năm 2024 và cao nhất 4 năm. Chín tháng 2026, lợi nhuận sau thuế hợp nhất hơn 160 tỷ đồng, đã vượt cả năm 2025, dù Thông tư 99 lấy đi khoản ghi nhận một lần. Thêm vào đó là khoản đầu tư hơn 22% vào VLB, một doanh nghiệp đá có trữ lượng được cấp phép 77 triệu m3, lớn nhất Đồng Nai.
Điểm trừ: lợi nhuận dựa nhiều vào công ty liên kết, tiền mặt mỏng và nhu cầu vốn lớn
Điểm trừ thứ nhất là chất lượng lợi nhuận. Lãi từ VLB đạt 105 tỷ đồng trong 9 tháng 2026, gần 59% lợi nhuận trước thuế. Phần lợi nhuận trước thuế không kể VLB chỉ khoảng 73,8 tỷ đồng (ước tính của vwealth). Lãi liên kết là lợi nhuận thật trên sổ sách, nhưng không mang tiền về KSB trừ khi VLB chia cổ tức, và nó phụ thuộc vào một doanh nghiệp mà KSB không nắm quyền kiểm soát.
Điểm trừ thứ hai là dòng tiền và tiền mặt. Dòng tiền từ hoạt động kinh doanh 9 tháng 2026 âm 229,4 tỷ đồng, trong khi cùng kỳ dương 306,4 tỷ. Tiền và tương đương tiền hợp nhất tại 30/9/2026 dưới 20 tỷ đồng, giảm 384,7 tỷ so với đầu năm. Song song là khoản hợp tác kinh doanh gần 515,6 tỷ đồng với công ty con chủ đầu tư KCN Hoa Lư và khoản trả trước người bán hợp nhất 688,6 tỷ đồng. Với một doanh nghiệp đang có 1.148,7 tỷ đồng nợ vay, mức tiền mặt này là một điểm cần theo dõi sát.
Điểm trừ thứ ba là nhu cầu vốn rất lớn so với quy mô hiện tại. Riêng Đất Cuốc mở rộng cần hơn 4.211 tỷ đồng, Hoa Lư hơn 1.119 tỷ đồng, trong khi chi phí xây dựng cơ bản dở dang hợp nhất đã vượt 1.016 tỷ đồng tại 30/9/2026. Báo cáo thường niên 2025 cho thấy năm 2025 công ty mới thực hiện 35,385 tỷ đồng trên kế hoạch đầu tư 813,77 tỷ đồng, tức khoảng 4,3%. Khoảng cách giữa tham vọng đầu tư và khả năng giải ngân thực tế là điều bạn phải chấp nhận.
Điểm trừ thứ tư là pha loãng và cổ tức. Đợt chào bán 1:1 nếu hoàn tất sẽ làm số cổ phiếu gần gấp đôi. Năm 2025 không chia cổ tức dù lợi nhuận chưa phân phối tại 31/3/2026 là 1.216,8 tỷ đồng, và công ty chưa có chủ trương mua cổ phiếu quỹ. Điểm trừ thứ năm là rủi ro pháp lý mỏ và đất đai: giấy phép Phước Vĩnh hết hạn 21/6/2027, giải phóng mặt bằng ở Hoa Lư gặp khó vì lấn chiếm đất và giá bồi thường tăng.
| Yếu tố | Lợi | Hại | Số liệu dẫn chứng |
|---|---|---|---|
| Mỏ đá | Gần cao tốc, vành đai; mỏ được quy hoạch xuống sâu, không đấu giá | Phước Vĩnh hết hạn 21/6/2027; thủ tục từng làm chậm Tam Lập 3 | Sản lượng 2025: 3.205.106 m3; KH 2026: 3.975.000 m3 |
| Khu công nghiệp | Gần 870 ha quỹ đất (ước tính vwealth) | Cần vốn lớn; doanh thu phân bổ theo Thông tư 99 | Đất Cuốc 523,22 ha, hơn 4.211 tỷ; Hoa Lư 348,3 ha, hơn 1.119 tỷ |
| Lợi nhuận | Hồi phục mạnh từ đáy 2024 | Phụ thuộc lãi liên kết VLB | LNST 2025: 155,60 tỷ; lãi VLB 9T/2026: 105 tỷ, gần 59% LNTT |
| Đòn bẩy | Nợ/VCSH giảm, nợ vay chuyển sang dài hạn | Chi phí lãi vay quý vẫn cao | Nợ/VCSH 122,9% (2021) → 86,0% (2025); lãi vay Q3/2026 khoảng 43 tỷ |
| Dòng tiền | Lợi nhuận chưa phân phối lớn | Dòng tiền KD âm, tiền mặt mỏng | CFO 9T/2026: âm 229,4 tỷ; tiền 30/9/2026: dưới 20 tỷ |
| Cổ đông | Có thể có cổ tức 2026–2027 (trình ĐHĐCĐ 2027) | Không chia 2025; pha loãng nếu chào bán 1:1 | 114.443.703 cp chào bán, giá 10.000 đ; chưa thực hiện đến 30/9/2026 |
Nguồn: BCTN 2025, Vietstock 20/6/2026, Báo Đầu tư 30/10/2026, FiLi 29/10/2026, Nhà đầu tư 19/6/2026, VietnamBiz 19/6/2026.
Có nên mua cổ phiếu KSB nếu bạn là nhà đầu tư cổ tức, giá trị hay theo chu kỳ đầu tư công?
Nếu bạn là nhà đầu tư cổ tức. Bạn cần dòng tiền đều đặn mỗi năm, và bạn ưu tiên doanh nghiệp có lịch sử chia tiền ổn định. Ở thời điểm hiện tại, KSB chưa đáp ứng tiêu chí đó: năm 2025 không chia cổ tức, năm 2026–2027 mới “dự kiến có chia” và tỷ lệ chờ đại hội 2027. Với tiền mặt dưới 20 tỷ đồng và nhu cầu đầu tư khu công nghiệp lớn, khả năng chi trả tiền mặt cao trong ngắn hạn là điều cần chứng minh. Nếu bạn vẫn quan tâm, hãy chờ đến khi dòng tiền kinh doanh quay lại dương và đại hội 2027 công bố tỷ lệ cụ thể. Khi đó, tỷ suất cổ tức bạn tự tính bằng công thức: cổ tức tiền mặt mỗi cổ phiếu chia cho giá thị trường, với giá lấy ở thời điểm bạn xem.
Nếu bạn là nhà đầu tư giá trị. Bạn quan tâm đến tài sản phía sau cổ phiếu và sẵn sàng chờ lâu. KSB có những tài sản đáng chú ý: mỏ đá có giấy phép, quỹ đất khu công nghiệp gần 870 ha và cổ phần hơn 22% tại VLB. Giá trị sổ sách mỗi cổ phiếu khoảng 24.300 đồng theo ước tính của vwealth trên số cuối năm 2025. Câu hỏi bạn phải tự trả lời là: những tài sản này mất bao lâu để chuyển thành tiền, và trong thời gian đó, đợt chào bán 1:1 sẽ chia giá trị cho bao nhiêu cổ phiếu? Nhà đầu tư giá trị không thể bỏ qua việc tài sản dở dang hơn 1.000 tỷ đồng chưa sinh lời và khoản hợp tác kinh doanh với công ty con chưa rõ thời gian thu hồi. Nếu bạn tin vào quỹ đất và chấp nhận pha loãng để đổi lấy nó, KSB có thể nằm trong danh sách theo dõi của bạn; nếu bạn cần biên an toàn từ dòng tiền hiện tại, bạn có thể thấy chưa đủ.
Nếu bạn đầu tư theo chu kỳ đầu tư công. Bạn muốn nắm cổ phiếu hưởng lợi khi Nhà nước đẩy mạnh xây dựng hạ tầng. KSB là một cái tên phù hợp với câu chuyện đó: mỏ gần các tuyến vành đai và cao tốc, doanh thu bán hàng quý 3/2026 tăng hơn 30%, và kế hoạch đầu tư công năm 2026 vượt một triệu tỷ đồng. Nhưng bạn cần nhớ ba điều. Một, phần lợi nhuận lớn của KSB đến từ VLB, nên bạn thực chất đang “mua chu kỳ đá” qua hai doanh nghiệp. Hai, chu kỳ đầu tư công thường dồn giải ngân vào cuối năm, nên kết quả quý có thể không đều. Ba, câu chuyện khu công nghiệp và pha loãng có thể làm giá cổ phiếu đi khác nhịp với chu kỳ đá, như chính năm 2025 đã cho thấy.
Nếu bạn là nhà đầu tư lướt sóng. Tính cách cổ phiếu KSB, với ba phần tư cổ đông là cá nhân và những phiên tăng trần theo tin, có thể hấp dẫn người giao dịch ngắn hạn. Nhưng chính tính cách đó cũng khiến rủi ro đảo chiều cao. Phiên tăng trần ngày 12/8/2026 diễn ra sau tin Tổng giám đốc đăng ký mua 1 triệu cổ phiếu, và kết quả báo cáo sau đó là ông mua 0 cổ phiếu. Nếu bạn giao dịch theo tin, hãy luôn kiểm tra tin đó đã được xác nhận bằng văn bản công bố chính thức hay chưa.
Sáu câu hỏi tự kiểm trước khi xuống tiền
Thay vì một khuyến nghị, đây là sáu câu hỏi mà bạn có thể mang theo mỗi khi KSB công bố báo cáo quý. Mỗi câu gắn với một con số cụ thể mà bạn tìm được trong báo cáo tài chính hoặc công bố thông tin của công ty.
Câu 1: Sản lượng đá có theo kịp kế hoạch không? Kế hoạch 2026 là 3.975.000 m3, 6 tháng đầu năm đạt hơn 1,7 triệu m3. Hãy xem sản lượng cả năm và, quan trọng hơn, nhịp khai thác ở Tam Lập 3 sau khi hoàn tất pháp lý thuê đất. Năm 2025 sản lượng chỉ đạt 91,03% kế hoạch, nên đây là chỉ số cần kiểm tra mỗi kỳ.
Câu 2: Doanh thu khu công nghiệp được phân bổ ra sao? Từ năm 2026, doanh thu cho thuê đất phân bổ theo thời hạn còn lại của dự án. Hãy tìm trong thuyết minh báo cáo tài chính khoản doanh thu chưa thực hiện và tiền khách thuê trả trước. Đây là nơi bạn thấy hợp đồng mới thật sự, thay vì nhìn vào lợi nhuận quý đã bị “làm phẳng”.
Câu 3: Đợt chào bán đã đi đến đâu? Hồ sơ đã nộp Ủy ban Chứng khoán, cần điều chỉnh. Mỗi bước chấp thuận, chốt quyền, phân phối đều phải công bố. Đến 30/9/2026, vốn điều lệ vẫn gần 1.147,8 tỷ đồng. Khi có lịch chốt quyền, bạn sẽ cần quyết định thực hiện quyền, bán quyền hay để quyền trôi qua, và cả ba lựa chọn đều có hệ quả khác nhau cho tỷ lệ sở hữu của bạn.
Câu 4: Dòng tiền kinh doanh đã quay lại dương chưa? Chín tháng 2026 âm 229,4 tỷ đồng. Lợi nhuận đẹp mà dòng tiền âm kéo dài là tín hiệu cần giải thích. Hãy đọc báo cáo lưu chuyển tiền tệ để xem tiền đang đi đâu: vào trả trước người bán, vào hợp tác kinh doanh với công ty con, hay vào phải thu khách hàng.
Câu 5: Giấy phép Phước Vĩnh có được gia hạn hoặc chuyển sang khai thác xuống sâu đúng hạn không? Mốc là ngày 21/6/2027. Bất kỳ công bố nào về hồ sơ thăm dò, phê duyệt trữ lượng hay giấy phép mới đều đáng chú ý.
Câu 6: Lãi từ VLB chiếm bao nhiêu phần lợi nhuận? Chín tháng 2026 là gần 59% lợi nhuận trước thuế. Hãy tự chia mỗi quý: lãi từ công ty liên kết chia cho lợi nhuận trước thuế. Nếu tỷ lệ này giảm vì lợi nhuận tự thân của KSB tăng, đó là dấu hiệu chất lượng lợi nhuận đang cải thiện. Nếu tỷ lệ này giảm vì VLB đi xuống, đó là chuyện khác hẳn.
Nếu bạn không có thời gian tự làm sáu phép kiểm này mỗi quý, các báo cáo phân tích trên vwealth cập nhật số liệu định giá, lợi nhuận và dòng tiền theo báo cáo mới nhất. Bạn có thể đăng ký tài khoản vwealth miễn phí để theo dõi KSB cùng các cổ phiếu đá, xây dựng và khu công nghiệp khác trong một chỗ.
Lời kết: KSB là cổ phiếu “đá” hay cổ phiếu “đất”?
Câu hỏi trung tâm của cả bài là đây. Nếu bạn nhìn KSB như cổ phiếu “đá”, bạn thấy một doanh nghiệp có mỏ đẹp, sản lượng tăng, doanh thu bán hàng quý 3/2026 tăng hơn 30%, hưởng lợi trực tiếp từ hơn một triệu tỷ đồng kế hoạch đầu tư công năm 2026, và nhận thêm phần lãi lớn từ VLB. Nếu bạn nhìn KSB như cổ phiếu “đất”, bạn thấy gần 870 ha quỹ đất khu công nghiệp có giá trị dài hạn, nhưng cần hàng nghìn tỷ đồng vốn, nhiều năm đền bù và một quy định kế toán khiến lợi nhuận đến chậm hơn trước.
Thực tế, KSB là cả hai, và đó vừa là sức hút vừa là thách thức. Đá đang chạy trước, tạo doanh thu và lợi nhuận; khu công nghiệp chạy sau, hút vốn và chờ ngày sinh tiền. Cầu nối giữa hai trụ cột là đợt chào bán 1:1: nếu thành công, nó giúp KSB giảm nợ và có vốn cho Đất Cuốc, đổi lại cổ đông hiện hữu phải bỏ thêm tiền hoặc chấp nhận bị pha loãng. Bạn có chấp nhận đánh đổi đó để đổi lấy quỹ đất hay không, đó là câu hỏi chỉ bạn trả lời được.
Bài viết này không khuyến nghị mua hay bán cổ phiếu KSB. Nó chỉ cho bạn bản đồ: KSB kiếm tiền từ đâu, đọc số của KSB thế nào, những rủi ro nào đang hiện diện và những mốc nào cần theo dõi. Quyết định cuối cùng là của bạn, dựa trên mục tiêu, khẩu vị rủi ro và mức giá tại thời điểm bạn xem. Để có số định giá, lợi nhuận và điểm chấm cập nhật, bạn có thể mở báo cáo phân tích cổ phiếu mới nhất trên vwealth, hoặc đọc thêm các bài cùng nhóm ngành tại trang cổ phiếu công nghiệp – năng lượng.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.