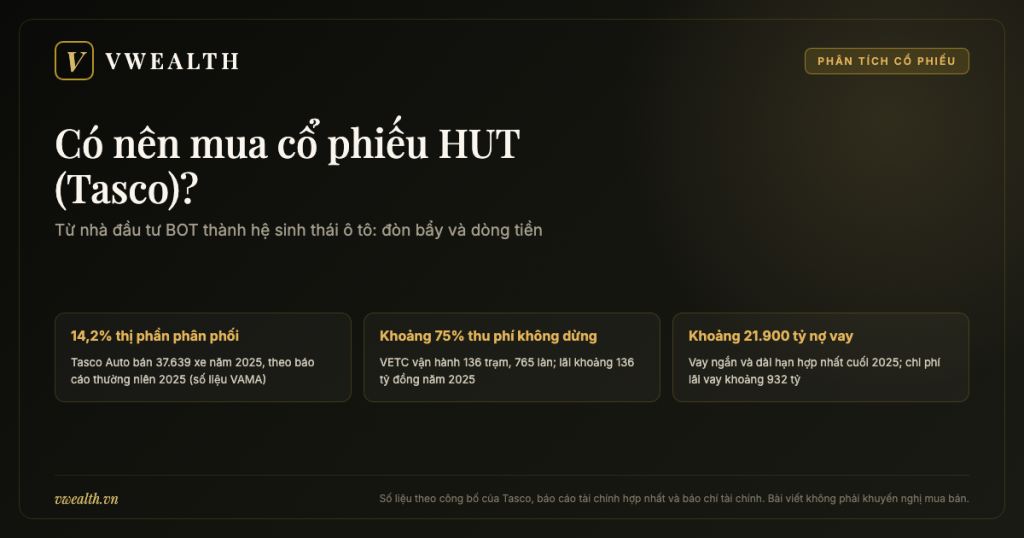
Có nên mua cổ phiếu HUT — mã của Công ty Cổ phần Tasco, niêm yết trên Sở Giao dịch Chứng khoán Hà Nội (HNX) từ năm 2008 — là câu hỏi về một doanh nghiệp đã thay da đổi thịt nhiều lần tới mức cái tên gần như là thứ duy nhất còn giữ nguyên. Khởi nguồn là một đội cầu của tỉnh Nam Hà năm 1971, Tasco từng được báo chí gọi là “ông trùm BOT” của miền Bắc, rồi có lúc tưởng như sa lầy vì chính những trạm thu phí ấy. Năm 2023, bằng một thương vụ hoán đổi gần 544 triệu cổ phiếu, Tasco nắm trọn SVC Holdings, công ty mẹ của Savico, và từ đó doanh thu hợp nhất nhảy từ khoảng một nghìn tỷ đồng lên hơn 36 nghìn tỷ đồng năm 2025. Hôm nay, Tasco tự giới thiệu là hệ thống phân phối và dịch vụ ô tô lớn nhất Việt Nam, kiêm luôn thu phí không dừng VETC, bảo hiểm, tài chính mua xe, nước sạch và bất động sản. Nhưng đằng sau con số doanh thu ấy là một bảng cân đối dùng nhiều nợ vay, một phần lợi nhuận đáng kể thuộc về cổ đông thiểu số ở các công ty con, và một chuỗi thương vụ M&A để lại khoản lợi thế thương mại phải phân bổ dần. Hiểu hệ sinh thái này kiếm tiền ra sao, ai trả tiền cho cuộc mở rộng, và phần nào của lợi nhuận thật sự thuộc về người cầm cổ phiếu HUT, là bước đầu tiên để trả lời câu hỏi có nên mua cổ phiếu HUT.
Trước khi đi tiếp, xin nói rõ quy ước của bài viết, giống mọi bài trong series phân tích doanh nghiệp của vwealth. Các mốc lịch sử, tên người, số trạm thu phí, số showroom và con số tài chính trong bài lấy từ thông tin đã công bố: trang giới thiệu và quan hệ cổ đông của Tasco, báo cáo thường niên 2025 (kèm báo cáo tài chính hợp nhất đã kiểm toán), báo cáo tài chính hợp nhất giữa niên độ 2026 đã soát xét, biên bản và nghị quyết đại hội cổ đông năm 2026, các thông tin công bố gửi HNX, dữ liệu tài chính và giá công khai của VNDirect, cùng các bài tường thuật của báo chí như CafeF, VnExpress, Báo Đầu tư, Vietstock, Tuổi Trẻ, Dân trí, VietNamNet, Người Quan Sát, Vietnambiz, VietnamFinance, Tài chính Doanh nghiệp. Chỗ nào các nguồn ghi khác nhau, bài sẽ ghi cả hai. Con số nào do vwealth tự chia, nhân từ số công bố sẽ được ghi rõ là “ước tính của vwealth”. Bài không ghi giá cổ phiếu hôm nay, P/E hay P/B hiện tại, vốn hoá hiện tại hay lợi nhuận quý gần nhất, vì những con số ấy đổi hằng ngày; khi cần số mới, bạn hãy mở báo cáo phân tích cập nhật trên vwealth.
Tasco là một trường hợp khó xếp ngăn. Nếu bạn đã đọc bài phân tích cổ phiếu CII hay bài về HHV của Đèo Cả, bạn sẽ nhận ra gốc gác chung của những nhà đầu tư hạ tầng giao thông tư nhân: vay dài, thu phí từng đồng, sống chết theo lưu lượng xe và chính sách phí. Nhưng Tasco hôm nay kiếm phần lớn doanh thu từ việc bán ô tô, tức là gần với Thế Giới Di Động hay FPT Retail hơn: biên lợi nhuận mỏng, vòng quay hàng tồn kho quyết định tất cả, và quyền lực nằm nhiều ở phía hãng sản xuất. Vì thế bài này sẽ đọc Tasco bằng cả hai cặp kính. Nếu muốn xem toàn cảnh nhóm ngành trước, trang tổng hợp cổ phiếu công nghiệp và năng lượng của vwealth là điểm xuất phát tốt.
Từ Đội cầu Nam Hà năm 1971 đến hệ sinh thái ô tô: hơn nửa thế kỷ đổi vai của Tasco
Có những doanh nghiệp đi một đường thẳng: làm một nghề, làm giỏi dần, lớn dần. Tasco thì ngược lại. Lịch sử của nó là chuỗi những lần đổi nghề, đổi chủ và đổi trọng tâm, mỗi lần để lại một lớp tài sản, một lớp nợ và một lớp cổ đông mới. Người mua cổ phiếu HUT hôm nay đang mua cả mấy lớp trầm tích ấy cùng lúc: những dự án BOT còn thu phí, một hệ thống thu phí không dừng từng lỗ nhiều năm, quỹ đất bất động sản từ thời “đổi đất lấy hạ tầng”, và một đế chế phân phối ô tô được ghép vào bằng cổ phiếu. Vì vậy, đi lại con đường lịch sử không phải chuyện hoài cổ; nó là cách nhanh nhất để hiểu vì sao bảng cân đối của Tasco lại có hình dạng như hôm nay.
1971–2000: đội cầu tỉnh Nam Hà và nghề xây lắp giao thông
Theo trang lịch sử của công ty, năm 1971, Đội cầu Nam Hà được thành lập, làm nhiệm vụ xây cầu, làm đường cho tỉnh Nam Hà cũ (vùng Nam Định, Hà Nam ngày nay). Năm 1976, khi các tỉnh sáp nhập, đơn vị được tổ chức lại; thuyết minh báo cáo tài chính của Tasco ghi công ty chính thức thành lập ngày 27/3/1976 với tên Công ty Cầu Hà Nam Ninh, trên cơ sở sáp nhập đội cầu Nam Hà và Xí nghiệp Xây dựng Cầu đường Ninh Bình. Năm 1992, theo trang lịch sử, đơn vị đổi tên thành Công ty Công trình Giao thông Nam Hà. Suốt gần ba thập kỷ đầu, đây là một doanh nghiệp nhà nước địa phương điển hình: nhận thầu công trình giao thông, sống bằng khối lượng xây lắp, quy mô nhỏ và gắn với ngân sách tỉnh.
Bước ngoặt đầu tiên đến vào năm 2000, khi công ty cổ phần hoá và mang tên Công ty Cổ phần Xây dựng Giao thông và Cơ sở Hạ tầng Nam Định. Thuyết minh báo cáo tài chính ghi việc cổ phần hoá thực hiện vào tháng 11/2000, theo Quyết định số 2616/2000/QĐ-UB ngày 20/11/2000 của UBND tỉnh Nam Định; bảng lịch sử vốn trong báo cáo thường niên ghi vốn điều lệ lúc cổ phần hoá chỉ 7 tỷ đồng. Nói cách khác, Tasco khi ấy là một nhà thầu nhỏ: có việc thì có doanh thu, hết việc thì co lại. Cái nghề ấy dạy cho doanh nghiệp hai thứ về sau trở thành lợi thế, là quan hệ với chính quyền các tỉnh đồng bằng Bắc Bộ và năng lực thi công đường bộ, nhưng cũng để lại một đặc điểm cố hữu: dòng tiền phụ thuộc vào tiến độ nghiệm thu, thanh toán của chủ đầu tư.
2007–2008: đổi tên thành Tasco, lên Hà Nội và lên sàn HNX
Ngày 26/12/2007, công ty đổi tên thành Công ty Cổ phần Tasco; trang lịch sử ghi việc chuyển trụ sở từ Nam Định lên Hà Nội gắn với năm 2007, còn thuyết minh báo cáo tài chính ghi việc chuyển đăng ký kinh doanh và trụ sở chính về Hà Nội chính thức hoàn tất trong năm 2008. Năm 2008, cổ phiếu HUT chính thức niêm yết trên Sở Giao dịch Chứng khoán Hà Nội; theo thuyết minh báo cáo tài chính, cổ phiếu giao dịch trên HNX từ ngày 11/04/2008, đúng lúc thị trường chứng khoán Việt Nam đang rơi tự do sau đỉnh năm 2007 — một thời điểm chẳng mấy thuận lợi để ra mắt nhà đầu tư.
Điều quan trọng hơn cả việc lên sàn là sự đổi vai. Cũng theo trang lịch sử của Tasco, từ năm 2008 công ty “trở thành nhà đầu tư các dự án BT, BOT”. Đây là khác biệt căn bản giữa nhà thầu và nhà đầu tư: nhà thầu làm thuê và nhận tiền theo khối lượng; nhà đầu tư BOT (xây dựng – kinh doanh – chuyển giao) tự bỏ vốn, chủ yếu là vốn vay ngân hàng, để xây hoặc nâng cấp một con đường, rồi được thu phí trong nhiều năm để hoàn vốn và có lãi, sau đó chuyển giao lại cho Nhà nước. BT (xây dựng – chuyển giao) thì được thanh toán bằng quỹ đất thay vì tiền. Cả hai mô hình đều biến Tasco thành một doanh nghiệp dùng đòn bẩy cao, thu tiền chậm và rải đều trong hàng chục năm.
2008–2018: “ông trùm BOT” của đồng bằng Bắc Bộ
Trong mười năm sau đó, Tasco trở thành một trong những cái tên quen thuộc của làn sóng BOT giao thông ở đồng bằng Bắc Bộ và miền Trung. Trang lịch sử của Tasco ghi năm 2015 hoàn thành BOT Quốc lộ 1 – Quảng Bình, triển khai các dự án bất động sản như Foresa Villa và tòa nhà Pháp Vân, đầu tư vào Tổng công ty Thăng Long (một doanh nghiệp xây dựng cầu đường lớn); năm 2018 hoàn thành BOT Hải Phòng và nâng vốn điều lệ lên 2.686 tỷ đồng. Bảng lịch sử vốn trong báo cáo thường niên cho thấy nhịp huy động dày đặc của giai đoạn này: phát hành riêng lẻ cho cổ đông chiến lược năm 2014 và 2015, chào bán ra công chúng năm 2016, chuyển đổi nhiều đợt trái phiếu chuyển đổi thành cổ phiếu, và năm 2017 phát hành 50 triệu cổ phiếu cho Winstar với số vốn góp 500 tỷ đồng.
Mô hình ấy tạo ra dòng doanh thu thu phí đều đặn nhưng đi kèm một bảng cân đối nặng nợ. Dữ liệu báo cáo tài chính hợp nhất cho thấy ngay cả cuối năm 2019, khi doanh thu chỉ khoảng 1.107 tỷ đồng, Tasco đã mang khoản vay ngắn và dài hạn khoảng 5.601 tỷ đồng, phần lớn là vay dài hạn gắn với các dự án hạ tầng, trong khi vốn chủ sở hữu khoảng 3.215 tỷ đồng. Với một nhà đầu tư BOT, đó là cấu trúc bình thường: vay trước, thu phí trả dần trong nhiều năm. Nhưng nó cũng có nghĩa là mọi biến động về lưu lượng xe, mức phí hay chính sách miễn giảm đều đi thẳng vào khả năng trả nợ.
Từ năm 2017, làn sóng phản đối trạm thu phí đặt sai vị trí lan rộng trên cả nước, chính sách miễn giảm phí thay đổi liên tục, và các nhà đầu tư BOT nói chung gặp khó trong việc đạt lưu lượng xe như phương án tài chính. Trang lịch sử của Tasco gọi giai đoạn 2008–2020 là thời kỳ “tái cấu trúc từ kinh doanh sang đầu tư”, khi doanh nghiệp mở rộng sang bất động sản và nhiều lĩnh vực khác bên cạnh BOT. Nhưng lợi nhuận bắt đầu giảm sút: dữ liệu báo cáo tài chính hợp nhất cho thấy năm 2020 Tasco lỗ sau thuế khoảng 243 tỷ đồng.
2015–2022: VETC, canh bạc thu phí không dừng từng suýt bị trả lại
Song song với các con đường, Tasco đặt cược vào một thứ khó thấy hơn: công nghệ thu phí tự động. Theo Dân trí, VETC bắt đầu triển khai thu phí tự động từ năm 2015; trang lịch sử và báo cáo thường niên của Tasco ghi năm 2016 hệ thống thu phí tự động không dừng VETC chính thức đi vào vận hành. Khác với các con đường BOT, đây là một hạ tầng công nghệ: thẻ dán trên xe, thiết bị ở làn thu phí, hệ thống đối soát và tài khoản của chủ xe.
Những năm đầu của VETC là một bài học về chi phí đi trước doanh thu. Theo Báo Đầu tư, trong gần tám năm đầu VETC duy trì chính sách dán thẻ eTag miễn phí để phổ cập thu phí không dừng, trong khi số lượng dự án BOT ký hợp đồng tăng chậm. Theo Doanh nhân (Báo Pháp luật) và Dân trí, giai đoạn 2016–2022 VETC liên tục thua lỗ, năm lỗ nặng nhất là 2020 với khoảng 300 tỷ đồng, và năm 2019 Tasco thậm chí từng đề xuất trả lại dự án cho Bộ Giao thông Vận tải vì lo ngại nguy cơ phá sản. Bước ngoặt đến từ tháng 8/2022, khi thu phí không dừng được triển khai đồng bộ trên các tuyến cao tốc và VETC bắt đầu thu phí dán thẻ. Số liệu mảng ETC trong báo cáo tài chính của Tasco, theo CafeF tổng hợp, cho thấy doanh thu tăng từ 131 tỷ đồng năm 2020 lên 346 tỷ năm 2022 và khoảng 504 tỷ năm 2025, còn kết quả chuyển từ lỗ khoảng 300 tỷ (2020) sang lãi khoảng 33 tỷ (2024) và khoảng 140 tỷ (2025). Tháng 4/2023, VETC được cấp phép dịch vụ trung gian thanh toán, mở ra mảng ví điện tử giao thông.
2021–2022: đổi người cầm lái, nhóm nhà đầu tư từ DNP Holding bước vào
Năm 2021 là năm Tasco bắt đầu đổi chủ trên thực tế. Trang lịch sử và báo cáo thường niên của Tasco ghi năm 2021 là năm “tái cấu trúc mạnh mẽ công ty, thoái vốn các mảng kinh doanh không cốt lõi nhằm tinh gọn bộ máy, tập trung cho lĩnh vực chính”. Cũng trong năm 2021, bảng lịch sử vốn cho thấy vốn điều lệ tăng từ 2.686 tỷ lên khoảng 3.486 tỷ đồng (dòng tiền thu từ phát hành cổ phiếu năm 2021 khoảng 800 tỷ đồng theo báo cáo lưu chuyển tiền tệ hợp nhất) — một mốc tăng vốn nằm ngay trong giai đoạn tái cấu trúc.
Quá trình chuyển đổi được đẩy mạnh khi nhóm nhà đầu tư liên quan đến Công ty Cổ phần DNP Holding (gắn với thương hiệu Nhựa Đồng Nai, sau này là hệ thống cấp nước, vật liệu và đồ gia dụng) tham gia quản trị, điều hành. Tại đại hội cổ đông cuối tháng 4/2022, theo Báo Đầu tư, ông Vũ Đình Độ, người mà trang giới thiệu của Tasco mô tả là nhà đầu tư, đồng sáng lập và đồng hành cùng các công ty trong hệ thống DNP Holding, được bầu làm Chủ tịch HĐQT Tasco; báo cáo thường niên ghi ông Hồ Việt Hà và ông Nguyễn Thế Minh cùng làm Phó Chủ tịch HĐQT từ tháng 4/2022. Đại hội này cũng thông qua chủ trương tăng vốn lớn, tiền đề cho thương vụ năm 2023. Trang lịch sử của công ty ghi giai đoạn 2021–2022 cũng là lúc thành lập Tasco Land và Bảo hiểm Tasco, và xây dựng tầm nhìn “trở thành sự lựa chọn số 1 về dịch vụ ô tô và hạ tầng giao thông thông minh tại Việt Nam”.
Thị trường phản ứng dữ dội với câu chuyện đổi chủ. Dữ liệu giá của VNDirect cho thấy cổ phiếu HUT tăng gấp khoảng năm lần trong sáu tháng, từ quanh 10.000 đồng cuối tháng 9/2021 lên 46.700 đồng/cổ phiếu vào phiên 18/3/2022. Cũng theo dữ liệu này, HUT đóng cửa cao nhất ở 51.300 đồng ngày 21/3/2022, rồi rơi xuống 10.800 đồng vào giữa tháng 11/2022, khi thị trường chung lao dốc. Chúng ta sẽ quay lại cơn sóng ấy ở chương năm, vì nó định hình “tính cách” của cổ phiếu HUT trong mắt nhà đầu tư cá nhân.
2023: thương vụ SVC Holdings — biến nhà đầu tư BOT thành nhà phân phối ô tô
Nếu phải chọn một sự kiện giải thích Tasco hôm nay, đó là thương vụ hoán đổi cổ phần với Công ty Cổ phần SVC Holdings năm 2023. Theo CafeF, tháng 9/2023 Tasco hoàn tất phát hành riêng lẻ 543,9 triệu cổ phiếu để hoán đổi toàn bộ cổ phần SVC Holdings từ 21 cổ đông cá nhân, với tỷ lệ hoán đổi 1:1 (một cổ phần SVC Holdings đổi lấy một cổ phiếu HUT), qua đó vốn điều lệ tăng thêm gần 5.439 tỷ đồng theo mệnh giá. Dữ liệu bảng cân đối cho thấy vốn góp tăng từ khoảng 3.486 tỷ đồng cuối 2022 lên khoảng 8.925 tỷ đồng cuối 2023; như vậy nhóm 21 cổ đông mới nắm khoảng 61% vốn Tasco ngay sau hoán đổi (ước tính của vwealth: 5.439 chia 8.925). Theo Tài chính Doanh nghiệp, SVC Holdings khi đó nắm 54,07% vốn Savico (Công ty Cổ phần Dịch vụ Tổng hợp Sài Gòn, mã SVC trên HOSE), một trong những hệ thống đại lý ô tô lâu đời nhất phía Nam, phân phối Toyota, Ford, Mitsubishi, Hyundai và nhiều hãng khác. Theo Vietnambiz, tháng 1/2024 SVC Holdings đổi tên thành Công ty TNHH Tasco Auto, rồi giữa năm 2024 chuyển thành CTCP Tasco Auto.
Hãy dừng lại ở cấu trúc của thương vụ, vì nó quan trọng hơn con số. Tasco không trả tiền mặt để mua SVC Holdings; nó trả bằng chính cổ phiếu HUT. Cổ đông cũ của Tasco bị pha loãng mạnh, còn những người chủ cũ của SVC Holdings trở thành nhóm cổ đông nắm quá bán vốn Tasco. Về kế toán, thương vụ đưa toàn bộ doanh thu, tài sản và nợ của Tasco Auto vào báo cáo hợp nhất, đồng thời ghi nhận một khoản lợi thế thương mại — phần chênh giữa giá mua và giá trị hợp lý của tài sản thuần — mà Tasco phải phân bổ vào chi phí qua nhiều năm. Theo báo cáo tài chính hợp nhất, cuối năm 2023 tổng tài sản của Tasco đạt 26.749 tỷ đồng; vốn chủ sở hữu (gồm cả lợi ích cổ đông không kiểm soát) tăng từ 3.873 tỷ lên khoảng 11.313 tỷ đồng. Báo cáo thường niên ghi năm 2023 là năm doanh thu vượt mốc một tỷ USD. Dữ liệu báo cáo hợp nhất cho thấy doanh thu thuần năm 2023 khoảng 10.982 tỷ đồng, gấp khoảng mười lần năm 2022, dù chỉ hợp nhất Tasco Auto trong vài tháng cuối năm.
2024–2026: Volvo, Mitsui, Geely, tăng vốn, DNP và VM Motors
Ba năm sau thương vụ SVC là một chuỗi mở rộng liên tục. Tháng 7/2024, theo Hànộimới, Tasco thâu tóm Sweden Auto, nhà nhập khẩu và phân phối độc quyền Volvo tại Việt Nam; danh sách công ty con trong báo cáo tài chính 2025 ghi Sweden Auto thuộc sở hữu 100% của Tasco Auto. Cũng năm 2024, theo trang lịch sử và báo cáo thường niên, Mitsui & Co. — một trong những tập đoàn thương mại lớn nhất Nhật Bản — trở thành cổ đông chiến lược của Tasco Auto; các nguồn vwealth tra được không công bố tỷ lệ sở hữu cụ thể của Mitsui (Tasco nắm 94,87% Tasco Auto theo báo cáo tài chính, nên phần còn lại của các cổ đông khác chỉ khoảng 5%, ước tính của vwealth). Tháng 9/2024, Tasco và Geely ký hợp đồng liên doanh lắp ráp và phân phối ô tô, kèm dự án nhà máy CKD (lắp ráp từ bộ linh kiện rời nhập khẩu) tổng vốn khoảng 168 triệu USD, công suất giai đoạn một 75.000 xe mỗi năm, Tasco góp 64% và Geely 36%.
Tháng 8/2025, Tasco hoàn tất chào bán hơn 175,8 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 5:1, huy động hơn 1.757 tỷ đồng (báo cáo lưu chuyển tiền tệ ghi khoảng 1.763 tỷ đồng thu từ phát hành cổ phiếu năm 2025), nâng vốn điều lệ lên gần 10.683 tỷ đồng, tương ứng 1.068.285.581 cổ phiếu có quyền biểu quyết. Cũng năm 2025, DNP Holding chính thức trở thành công ty con của Tasco: theo CafeF, ngày 24/12/2025, Công ty TNHH Tasco Investment công bố sở hữu 72.522.667 cổ phiếu, tương đương 51,4% vốn DNP Holding, và DNP được hợp nhất vào báo cáo của Tasco từ tháng 12/2025. Tasco đưa thương hiệu Geely vào Việt Nam, và doanh nghiệp công bố quy mô doanh thu, tổng tài sản toàn hệ thống vượt hai tỷ USD. Sang năm 2026, theo CafeF dẫn thông tin từ Văn phòng UBND TP.HCM ngày 19/01/2026, Tasco Auto đề xuất mua lại 70% cổ phần của Mercedes-Benz Group AG tại liên doanh Mercedes-Benz Việt Nam; đến cuối tháng 9/2026, các nguồn vwealth tra được chưa thấy công bố kết quả của đề xuất này. Ngày 18/9/2026, Tasco Auto cho biết đã hoàn tất mua một phần vốn Công ty TNHH Vĩnh Phát Motors (VM Motors), một nhà lắp ráp xe tải tại TP.HCM, để hướng tới lô xe thương mại chạy điện đầu tiên trong năm 2027.
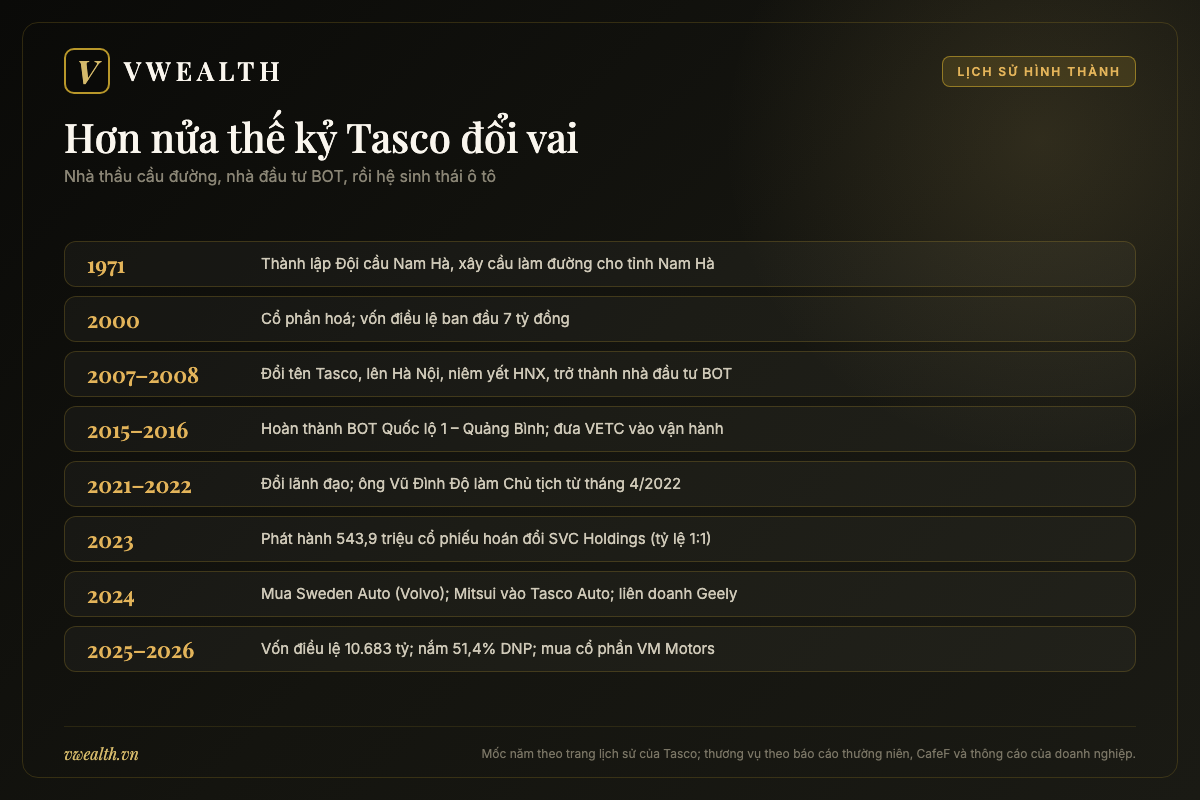
Bảng dưới đây gom những mốc chính. Hãy để ý nhịp độ: gần 40 năm đầu Tasco chỉ đổi nghề hai lần, còn năm năm gần nhất thì năm nào cũng có một thương vụ lớn.
| Năm | Sự kiện | Ý nghĩa với cổ đông HUT |
|---|---|---|
| 1971 | Thành lập Đội cầu Nam Hà | Gốc nhà thầu cầu đường địa phương |
| 2000 | Cổ phần hoá, thành CTCP XDGT và CSHT Nam Định | Vốn điều lệ ban đầu 7 tỷ đồng, nghề chính là xây lắp |
| 2007–2008 | Đổi tên Tasco, lên Hà Nội, niêm yết HNX | Chuyển vai sang nhà đầu tư BOT, BT |
| 2015–2016 | Hoàn thành BOT Quốc lộ 1 – Quảng Bình; đưa hệ thống thu phí không dừng VETC vào vận hành | Thêm một mảng đốt tiền nhiều năm trước khi có lãi |
| 2017–2018 | Hoàn thành BOT Hải Phòng; vốn điều lệ 2.686 tỷ đồng | Làn sóng phản đối BOT, lợi nhuận bắt đầu đi xuống |
| 2021–2022 | Đổi lãnh đạo; ông Vũ Đình Độ làm Chủ tịch (4/2022); tái cấu trúc | Nhóm nhà đầu tư từ DNP Holding nắm quyền điều hành |
| 2023 | Phát hành 543,9 triệu cổ phiếu hoán đổi SVC Holdings (tỷ lệ 1:1) | Doanh thu hợp nhất tăng khoảng 10 lần; cổ đông cũ bị pha loãng |
| 2024 | Mua Sweden Auto (Volvo); Mitsui vào Tasco Auto; liên doanh Geely | Mở rộng sang xe sang và xe Trung Quốc |
| 2025 | Chào bán 175,8 triệu cổ phiếu, vốn điều lệ 10.683 tỷ; VII Holding mua 30% vốn HUT; nắm 51,4% DNP (12/2025) | Tổng tài sản hợp nhất lên khoảng 52.231 tỷ đồng |
| 2026 | Đề xuất mua 70% Mercedes-Benz Việt Nam (1/2026); mua cổ phần VM Motors (9/2026); nhà máy CKD với Geely vẫn trong kế hoạch | Bước lên thượng nguồn: sản xuất, lắp ráp |
Ban lãnh đạo và cơ cấu sở hữu cổ phiếu HUT: nhóm nhà đầu tư DNP, cổ đông SVC Holdings và VII Holding
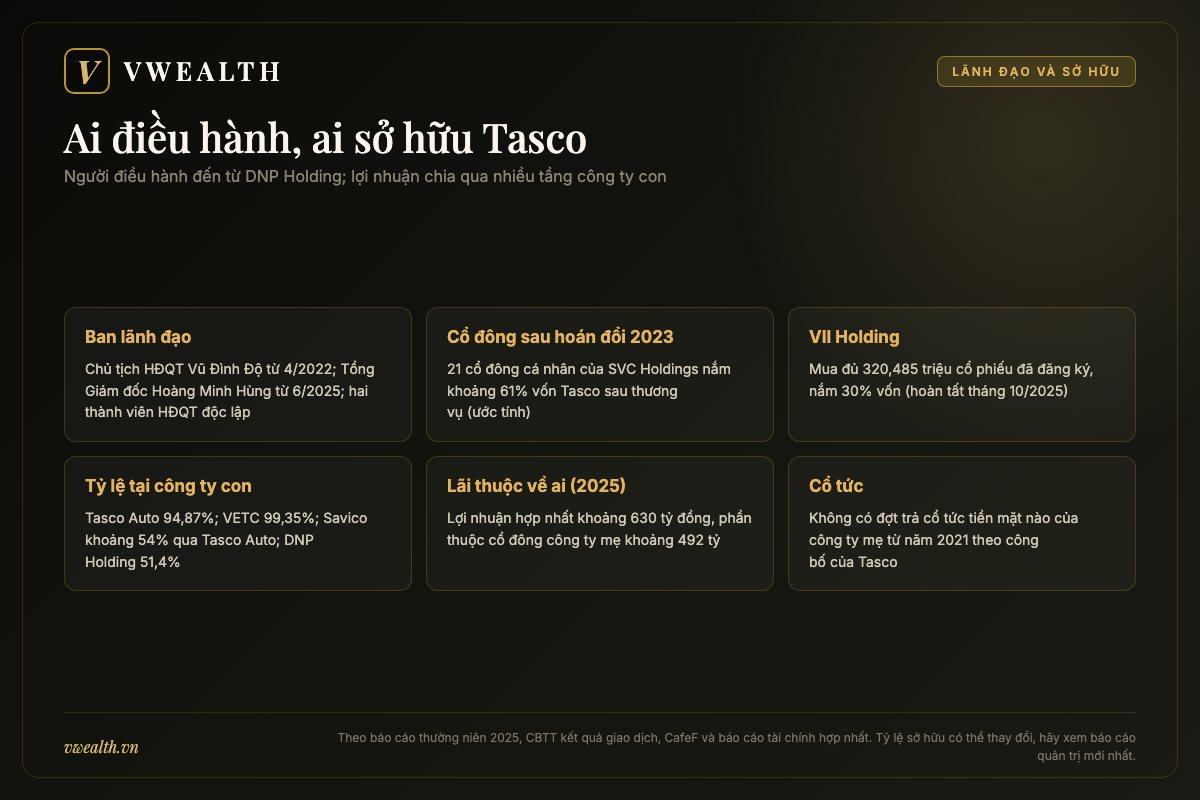
Với nhiều doanh nghiệp, phần “ban lãnh đạo” là chương dễ viết nhất: một người sáng lập, một gia đình, một câu chuyện. Với Tasco, đây lại là chương cần đọc chậm, vì cấu trúc sở hữu của HUT được tạo ra bởi các thương vụ chứ không phải bởi quá trình tích luỹ tự nhiên. Người điều hành hiện nay không phải người sáng lập đội cầu năm 1971, cũng không phải ban lãnh đạo thời BOT, mà là một nhóm nhà đầu tư đến từ hệ sinh thái DNP Holding. Còn nhóm cổ đông nắm quá bán vốn sau năm 2023 lại là những người chủ cũ của SVC Holdings. Hiểu ai đang cầm lái và ai đang nắm cổ phần giúp bạn đoán được doanh nghiệp sẽ ưu tiên điều gì: tăng trưởng quy mô, chia cổ tức, hay tiếp tục M&A.
Ông Vũ Đình Độ và nhóm nhà đầu tư đến từ DNP Holding
Theo trang giới thiệu của Tasco, ông Vũ Đình Độ được bầu làm Chủ tịch HĐQT từ tháng 4/2022. Tasco mô tả ông là nhà đầu tư, người đồng sáng lập và đồng hành cùng sự phát triển của các công ty hạ tầng cấp nước, sản xuất vật tư ngành nước và vật liệu hoàn thiện trong hệ thống CTCP DNP Holding, với gần 20 năm kinh nghiệm xây dựng chiến lược, tổ chức, đầu tư và quản trị vận hành. Theo Tài chính Doanh nghiệp, tại đại hội cổ đông Savico cuối tháng 4/2023, khi quyền kiểm soát đang chuyển sang Tasco, ông Độ được bầu làm Chủ tịch Savico, vị trí sau đó được chuyển cho người khác trong các đợt sắp xếp nhân sự.
Điều đáng chú ý không nằm ở một cá nhân mà ở cách làm việc của cả nhóm. Hệ thống DNP từng lớn lên bằng chiến lược mua lại các công ty cấp nước địa phương, ghép chúng vào một nền tảng chung, chuẩn hoá quản trị, rồi mời đối tác chiến lược nước ngoài vào ở tầng công ty con. Nếu bạn nhìn vào Tasco giai đoạn 2022–2026, bạn thấy lại đúng công thức ấy: mua SVC Holdings, mua Sweden Auto, mua VM Motors, mời Mitsui vào Tasco Auto, có Samsung E&A làm cổ đông chiến lược tại DNP Water (theo báo cáo thường niên và CafeF), và nói về kế hoạch IPO các công ty con. Đó là mô hình “tập đoàn đầu tư” hơn là “doanh nghiệp vận hành một ngành”. Nó có ưu điểm là tốc độ và khả năng huy động vốn ở nhiều tầng; nhược điểm là báo cáo hợp nhất trở nên phức tạp và cổ đông công ty mẹ phải chia lợi nhuận với nhiều lớp cổ đông thiểu số.
Hội đồng quản trị và ban điều hành: kiểm toán, chứng khoán, nước sạch và công nghệ
Danh sách HĐQT trong báo cáo thường niên 2025 và trên trang của Tasco phản ánh rõ mô hình tập đoàn đầu tư. Ông Hồ Việt Hà, Phó Chủ tịch từ tháng 4/2022, có gần 25 năm giữ các vị trí điều hành cấp cao, trong đó 10 năm làm giám đốc kiểm toán tại các hãng kiểm toán như KPMG, AA, từng là giám đốc điều hành cấp tập đoàn ở lĩnh vực du lịch cao cấp, chủ tịch điều hành về hạ tầng ngành nước, và hơn 5 năm điều hành các chuỗi nhập khẩu, phân phối xe sang trong hệ thống Tasco. Ông Nguyễn Thế Minh, Phó Chủ tịch từ tháng 4/2022 (kiêm Phó Tổng Giám đốc theo trang của Tasco), có gần 30 năm kinh nghiệm, từng là tổng giám đốc các công ty chứng khoán Sài Gòn – Hà Nội, Maritime Bank và SHB. Ông Ngô Đức Vũ trở thành Phó Chủ tịch giữa năm 2025 (báo cáo thường niên ghi tháng 5/2025, còn thông tin công bố trên HNX ghi từ ngày 20/6/2025); ông từng là Tổng Giám đốc, Phó Chủ tịch DNP Holding, Chủ tịch Nhựa Đồng Nai và Tổng Giám đốc Chứng khoán Sao Việt. Ông Hoàng Minh Hùng, Tổng Giám đốc từ ngày 20/6/2025, từng là Tổng Giám đốc và Chủ tịch DNP Water, làm thiết kế kiến trúc giải pháp công nghệ tại FPT IS; ông được đại hội cổ đông ngày 20/4/2026 bầu bổ sung vào HĐQT.
Hai thành viên độc lập có lý lịch tài chính dày: bà Đàm Bích Thủy, từng là Chủ tịch Trường Đại học Fulbright Việt Nam hơn tám năm, trước đó là Tổng Giám đốc ANZ Việt Nam và Ngân hàng Quốc tế (VIB); ông Bùi Quang Bách, hơn 20 năm trong ngành tài chính, từng là Phó Tổng Giám đốc các công ty chứng khoán Bảo Việt, Sài Gòn – Hà Nội và Kim Long; cả hai tham gia HĐQT từ tháng 4/2023. Năm 2026, HĐQT có thay đổi: ngày 1/4/2026, Phó Chủ tịch Nguyễn Danh Hiếu và thành viên Phan Thị Thu Thảo nộp đơn từ nhiệm; đại hội thường niên ngày 20/4/2026 thông qua việc miễn nhiệm hai người, điều chỉnh số thành viên HĐQT còn 7 cho phần còn lại của nhiệm kỳ 2022–2027 và bầu bổ sung ông Hoàng Minh Hùng. Ở tầng công ty con, Savico có đợt thay nhân sự cấp cao mới nhất ngày 20/7/2026: theo Tài chính Doanh nghiệp, ông Ngô Đức Vũ thôi Chủ tịch, ông Nguyễn Hải Hà chuyển từ Tổng Giám đốc lên Chủ tịch và ông Diệp Trần Bảo được bổ nhiệm Tổng Giám đốc.
Đọc danh sách này, bạn thấy một ban lãnh đạo mạnh về tài chính, M&A, quản trị và công nghệ, nhưng mỏng hơn về kinh nghiệm bán lẻ ô tô thuần tuý ở tầng công ty mẹ — kinh nghiệm ấy nằm chủ yếu ở đội ngũ Savico và Tasco Auto. Việc Savico thay lãnh đạo nhiều lần trong ba năm, như Tài chính Doanh nghiệp tổng hợp, là dấu hiệu công ty mẹ đang chủ động tái cấu trúc bộ máy phân phối; với nhà đầu tư, đó vừa là tín hiệu quyết tâm, vừa là yếu tố cần theo dõi về tính ổn định điều hành.
Cơ cấu cổ đông: 21 cổ đông SVC Holdings, cơ chế chuyển nhượng đặc thù và VII Holding
Sau thương vụ hoán đổi năm 2023, cổ đông của HUT chia thành hai nhóm lớn: cổ đông cũ của Tasco (bao gồm nhà đầu tư cá nhân trên sàn) và 21 cổ đông cá nhân từng sở hữu SVC Holdings, nắm khoảng 61% vốn ngay sau hoán đổi (ước tính của vwealth). Theo tờ trình của HĐQT Tasco được CafeF tường thuật, trên cơ sở Nghị quyết HĐQT số 23/2023, nhóm cổ đông này sau một năm nắm giữ chỉ được chuyển nhượng cho người cùng nhóm hoặc cho nhà đầu tư khác nếu được đại hội cổ đông thông qua, và giai đoạn cam kết nắm giữ kéo dài tới ngày 31/8/2028. Nghị quyết đại hội cổ đông ngày 31/5/2024 cho phép nhóm này chuyển nhượng một phần hoặc toàn bộ cho Công ty Cổ phần VII Holding; tháng 10/2025, Tasco lấy ý kiến cổ đông để tiếp tục cơ chế này với VII Holding và bổ sung một nhà đầu tư mới là quỹ VIAC Limited Partnership (Singapore), kèm miễn chào mua công khai. Theo CafeF tường thuật đại hội năm 2026, các thủ tục pháp lý cho việc chuyển nhượng sang VIAC đã hoàn tất vào đầu tháng 12/2025; các nguồn vwealth tra được chưa công bố VIAC đã nhận bao nhiêu cổ phiếu.
VII Holding, theo CafeF, thành lập tháng 5/2024 với vốn điều lệ 1.000 tỷ đồng; ông Vũ Đình Độ góp 65% vốn và giữ chức Chủ tịch HĐQT kiêm người đại diện theo pháp luật (hai cổ đông còn lại nắm 25% và 10%). Báo cáo thường niên 2025 của Tasco ghi doanh nghiệp này nay mang tên Công ty Cổ phần Tasco Holding. Đầu tháng 9/2025, VII Holding đăng ký mua 320.485.000 cổ phiếu HUT, tương đương 30% vốn điều lệ, trong thời gian từ 10/9 đến 9/10/2025. Phiên 5/9/2025, cổ phiếu HUT có lúc tăng trần lên 20.000 đồng trước khi đóng cửa tăng gần 5% (dữ liệu giá VNDirect). Kết quả thực hiện: theo CafeF, VII Holding mua thoả thuận 83 triệu cổ phiếu ngày 10/9, 77,95 triệu ngày 15/9, hơn 106,1 triệu ngày 17/9 và 35,5 triệu ngày 18/9/2025, tổng cộng khoảng 302,6 triệu cổ phiếu (28,32%), rồi mua tiếp phần còn lại; báo cáo kết quả giao dịch công bố ngày 15/10/2025 xác nhận VII Holding đã mua đủ 320.485.000 cổ phiếu, nâng sở hữu từ 0% lên 30% và trở thành cổ đông tổ chức lớn nhất của Tasco. CafeF ước tính số tiền bỏ ra hơn 6.000 tỷ đồng nếu tính theo giá thị trường lúc đó; đây là ước tính của báo, doanh nghiệp không công bố giá thực hiện. Đợt đầu 83 triệu cổ phiếu (7,77%) từng được một số báo đưa tin như kết quả cuối cùng, nhưng tài liệu gốc cho thấy VII Holding đã mua đủ khối lượng đăng ký.
Về mặt quản trị, việc một doanh nghiệp do Chủ tịch góp vốn chi phối nắm cổ phần trực tiếp có hai mặt, và cả hai đều đáng ghi nhận một cách khách quan. Mặt tích cực: lợi ích tài chính của người điều hành gắn chặt hơn với giá trị cổ phiếu HUT, và việc một doanh nghiệp liên quan Chủ tịch nhận chuyển nhượng 30% vốn ở vùng giá năm 2025 là một tín hiệu cam kết. Mặt cần theo dõi: khi cổ đông lớn, HĐQT và ban điều hành có quan hệ gần với nhau, vai trò của thành viên độc lập và việc công bố giao dịch với bên liên quan trở nên quan trọng hơn. Đây là nguyên tắc chung áp dụng cho mọi doanh nghiệp có cổ đông chi phối, không phải nhận xét riêng về Tasco. Bạn có thể đọc thêm về khung quản trị công ty ở Việt Nam trong bài Vietnam corporate governance của vwealth (bản tiếng Anh).
Một điểm kỹ thuật nhỏ nhưng có ích: dữ liệu cổ đông lớn trên một số cổng thông tin tài chính vẫn còn lưu những dòng từ năm 2017–2022 (ví dụ tên các cá nhân từng là cổ đông lớn thời trước tái cấu trúc). Những dòng ấy không phản ánh cơ cấu sở hữu sau năm 2023. Khi tra cứu, bạn nên ưu tiên báo cáo quản trị công ty bán niên và báo cáo thường niên gần nhất do chính Tasco công bố.
Cổ tức: nhiều năm giữ lại lợi nhuận để mở rộng
Nếu bạn tìm cổ phiếu để nhận cổ tức tiền mặt đều đặn, HUT không phải ứng viên tự nhiên. Bảng lịch sử vốn trong báo cáo thường niên 2025 cho thấy các lần chia cổ tức gần nhất của Tasco đều bằng cổ phiếu (cổ tức năm 2016 và năm 2017 cùng tỷ lệ 7%), và danh mục thông tin công bố từ năm 2021 đến nay chỉ ghi các sự kiện họp đại hội, lấy ý kiến cổ đông, niêm yết bổ sung và phát hành thêm cổ phiếu; vwealth không tìm thấy đợt trả cổ tức tiền mặt nào của công ty mẹ trong giai đoạn này. Điều này nhất quán với chiến lược: một doanh nghiệp đang mua lại công ty, xây showroom, xây nhà máy, bơm vốn cho bảo hiểm và đi vay hàng chục nghìn tỷ đồng khó có dư địa chia tiền cho cổ đông. Trong báo cáo lưu chuyển tiền tệ hợp nhất có dòng “cổ tức, lợi nhuận đã trả cho chủ sở hữu” khoảng 131 tỷ đồng năm 2024 và 82 tỷ đồng năm 2025; theo suy luận của vwealth, phần lớn khoản này là tiền các công ty con (chẳng hạn Savico) chia cho cổ đông thiểu số của chính chúng, chứ không phải cổ tức HUT trả cho cổ đông của mình — bạn nên đối chiếu thuyết minh báo cáo tài chính để chắc chắn.
Thay vì cổ tức, cổ đông HUT gần đây nhận được “quyền mua”: đợt chào bán năm 2025 cho phép cổ đông hiện hữu mua thêm cổ phiếu theo tỷ lệ 5:1 ở mệnh giá 10.000 đồng. Với người không thực hiện quyền, đó là một lần bị pha loãng; với người thực hiện, đó là thêm vốn bỏ vào doanh nghiệp. Cả hai trường hợp đều cho thấy dòng tiền đang chảy từ cổ đông vào Tasco chứ không phải ngược lại, một đặc điểm của giai đoạn đầu tư mạnh.
Cổ đông thiểu số ở các công ty con: phần lãi không về tay cổ đông HUT
Đây có lẽ là điểm quan trọng nhất của chương này, và cũng dễ bị bỏ qua nhất. Tasco không sở hữu 100% mọi thứ nó hợp nhất. Theo danh sách công ty con trong báo cáo tài chính hợp nhất 2025, Tasco nắm 94,87% Tasco Auto và 99,35% lợi ích tại VETC; Tasco Auto lại nắm khoảng 54% Savico (Tài chính Doanh nghiệp ghi 54,07% lúc thương vụ). Với DNP Holding, tỷ lệ công bố tháng 12/2025 là 51,4%, và bên dưới DNP Holding còn các công ty cấp nước có cổ đông khác, như DNP Water có Samsung E&A là cổ đông chiến lược. Mỗi tầng sở hữu không trọn vẹn là một lần lợi nhuận bị chia bớt trước khi về tới cổ đông HUT.
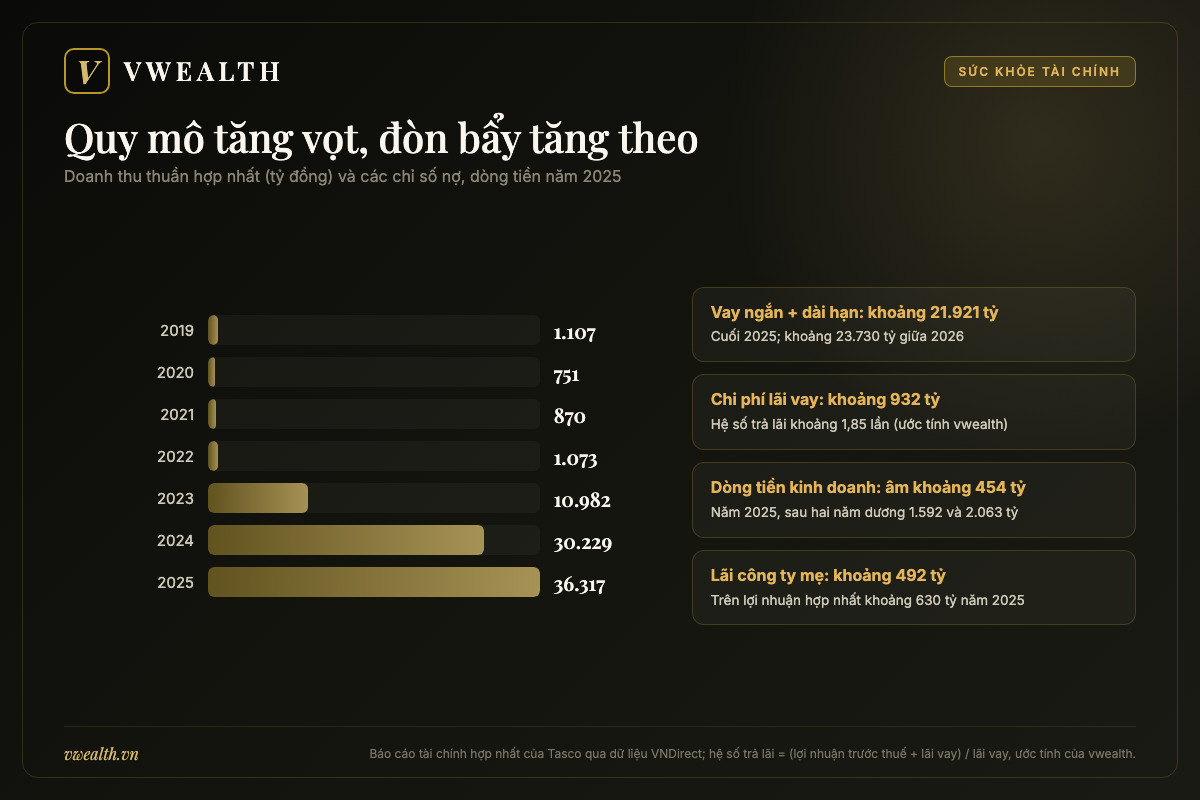
Con số trên báo cáo hợp nhất nói rõ điều đó. Năm 2025, lợi nhuận sau thuế hợp nhất khoảng 630 tỷ đồng, nhưng lợi nhuận thuộc cổ đông công ty mẹ khoảng 492 tỷ đồng (theo dữ liệu báo cáo hợp nhất trên VNDirect và VietNamNet). Năm 2024, hai con số tương ứng là khoảng 305 tỷ và 156 tỷ đồng. Cuối năm 2025, lợi ích cổ đông không kiểm soát trên bảng cân đối khoảng 7.173 tỷ đồng trong tổng vốn chủ sở hữu khoảng 17.942 tỷ, tức khoảng 40% (ước tính của vwealth). Sang nửa đầu năm 2026, báo cáo tài chính hợp nhất giữa niên độ đã soát xét ghi lợi nhuận sau thuế hợp nhất khoảng 310,5 tỷ đồng, trong đó phần của cổ đông công ty mẹ chỉ khoảng 91,1 tỷ đồng, còn khoảng 219,4 tỷ đồng thuộc cổ đông không kiểm soát. Tức là chưa đến 30% lãi hợp nhất về tay cổ đông HUT (ước tính của vwealth). Lưu ý: báo cáo quý II trước soát xét từng ghi lãi 6 tháng hơn 324 tỷ đồng, nên các bài báo tháng 8/2026 và tháng 9/2026 có thể dùng hai con số khác nhau. Dù dùng số nào, xu hướng vẫn là một: sau khi hợp nhất DNP, phần lãi chảy về cổ đông thiểu số tăng mạnh.
Bài học rút ra đơn giản mà hay bị quên: khi đọc tin “Tasco lãi gấp ba cùng kỳ”, hãy tìm ngay dòng “lợi nhuận sau thuế của cổ đông công ty mẹ”. Đó mới là con số dùng để tính EPS và P/E của cổ phiếu HUT. Chúng ta sẽ quay lại chuyện này kỹ hơn ở chương bốn.
| Đơn vị | Vai trò | Tỷ lệ sở hữu theo nguồn công bố | Nguồn |
|---|---|---|---|
| Tasco Auto | Phân phối, nhập khẩu, dịch vụ ô tô | Tasco nắm 94,87% | BCTC hợp nhất 2025 của Tasco; Vietnambiz |
| Savico (SVC, HOSE) | Hệ thống đại lý ô tô lâu đời phía Nam | Tasco Auto nắm khoảng 54% | Tài chính Doanh nghiệp |
| VETC | Thu phí không dừng, ví giao thông | Tasco nắm 99,35% lợi ích | BCTC hợp nhất 2025 |
| DNP Holding | Nước sạch, vật liệu, gia dụng | 51,4% (qua Tasco Investment, 24/12/2025) | CafeF |
| DNP Water | Hạ tầng cấp nước (thuộc DNP Holding) | Samsung E&A là cổ đông chiến lược | BCTN 2025, CafeF |
| NVT Holdings | Liên quan Ninh Vân Bay (Six Senses, Ana Mandara) | 20% lợi ích, 50% quyền biểu quyết | BCTC hợp nhất 2025 |
| VII Holding (nay là Tasco Holding) tại HUT | Cổ đông lớn nhất, liên quan Chủ tịch | 30% vốn HUT (320.485.000 cổ phiếu, 10/2025) | CBTT kết quả giao dịch, BCTN 2025 |
Tasco kiếm tiền bằng gì: bán xe là thân cây, còn lại là cành
Hãy hình dung một người mua ô tô ở Việt Nam. Anh ta bước vào showroom Toyota của Savico, ký hợp đồng, vay mua xe qua một gói tài chính do đại lý giới thiệu, mua bảo hiểm vật chất ngay tại quầy, dán thẻ eTag để đi cao tốc, định kỳ mang xe đi bảo dưỡng, gọi cứu hộ khi hỏng giữa đường, và năm năm sau bán lại xe cũ. Mỗi bước trong hành trình ấy là một dòng doanh thu. Chiến lược của Tasco, như doanh nghiệp tự mô tả, là có mặt ở càng nhiều bước càng tốt — “phục vụ khách hàng trọn vòng đời sử dụng dịch vụ ô tô”. Nghe thì hợp lý; câu hỏi của nhà đầu tư là mỗi bước ấy lớn cỡ nào, lãi bao nhiêu, và bước nào thực sự tạo ra lợi thế khó sao chép.
Tasco Auto và Savico: khoảng 150 showroom và 14,2% thị phần phân phối
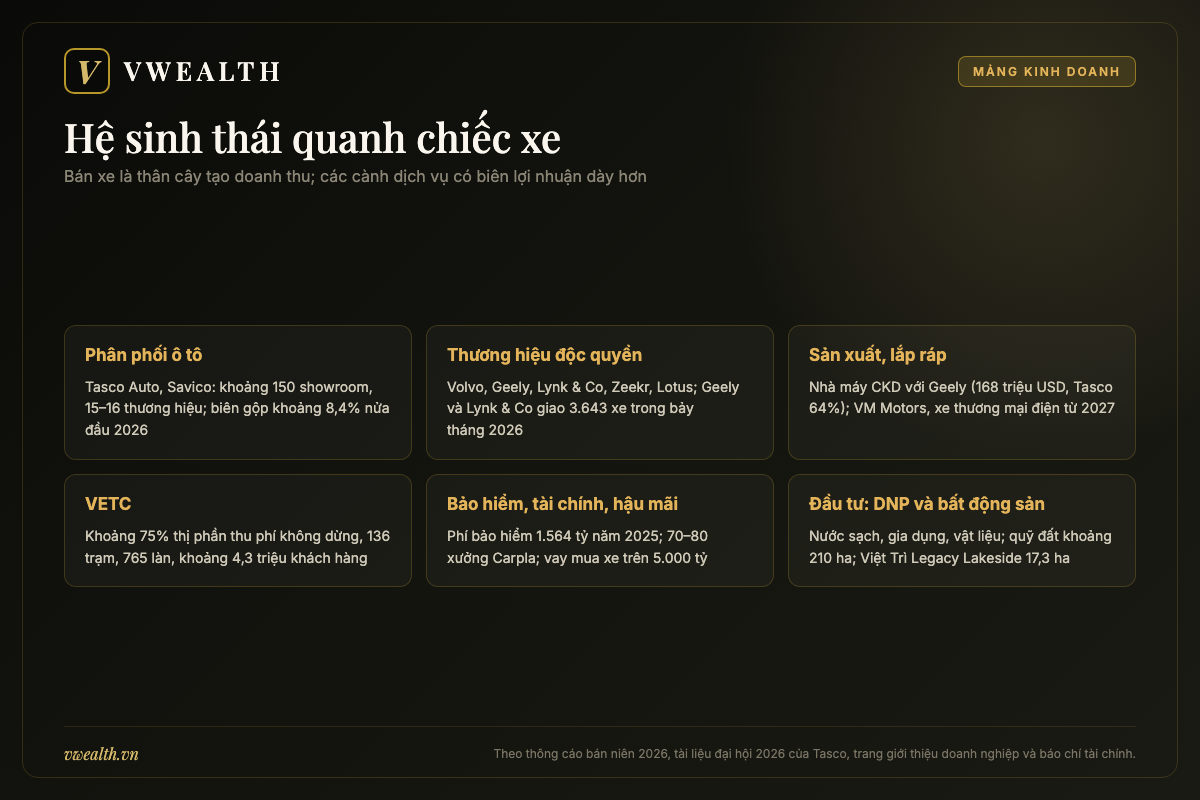
Mảng ô tô là thân cây của Tasco. Theo thông cáo kết quả bán niên 2026, doanh thu thuần từ kinh doanh ô tô 6 tháng đầu năm đạt khoảng 14.304,8 tỷ đồng, chiếm khoảng 64,5% doanh thu thuần hợp nhất. Theo báo cáo thường niên 2025, năm 2025 Tasco Auto tiêu thụ 37.639 xe, tương ứng 14,2% thị phần theo Hiệp hội các nhà sản xuất ô tô Việt Nam (VAMA), với hệ thống hơn 200 điểm kinh doanh gồm 150 showroom và hơn 70 xưởng dịch vụ Carpla. Đến giữa năm 2026, theo CafeF, hệ thống có gần 230 điểm kinh doanh gồm 155 showroom và 72 xưởng dịch vụ. Năm 2024, theo VietNamNet, con số là 40.555 xe và thị phần khoảng 13,7%. Sản lượng năm 2025 thấp hơn năm 2024 trong khi thị phần tăng; một phần nguyên nhân là Tasco thoái vốn một số đơn vị ô tô hiệu quả chưa tốt (thông cáo bán niên 2026 nói rõ việc thoái vốn này), nên bạn cần cẩn thận khi so sánh số xe qua các năm.
Hệ thống phân phối hiện có khoảng 15–16 thương hiệu, tuỳ thời điểm và nguồn (Vietnambiz ghi 15, CafeF ghi 16): Toyota, Ford, Mitsubishi, Hyundai và một số hãng khác ở nhóm đại lý, và Volvo, Lotus, Zeekr, Lynk & Co, Geely ở nhóm Tasco làm nhà phân phối độc quyền. Hai vai trò này khác nhau về bản chất. Làm đại lý cho Toyota hay Ford, Tasco mua xe từ hãng và bán lẻ, ăn chênh lệch cộng hoa hồng, thưởng doanh số và dịch vụ sau bán hàng; hãng quyết định giá bán lẻ đề xuất, chính sách khuyến mại và phân bổ xe. Làm nhà phân phối độc quyền, Tasco đứng giữa hãng và thị trường Việt Nam: tự nhập khẩu, tự làm marketing, tự xây mạng lưới đại lý, chịu rủi ro tồn kho lớn hơn nhưng cũng giữ phần biên lợi nhuận dày hơn.
Biên lợi nhuận của nghề bán xe mỏng như thế nào? Theo thông cáo bán niên 2026 (Báo Đầu tư đăng lại), biên lợi nhuận gộp mảng ô tô của Tasco cải thiện từ 7,53% lên 8,42%, lợi nhuận gộp khoảng 1.234 tỷ đồng. Tức là với mỗi 100 đồng doanh thu bán xe và dịch vụ, Tasco giữ lại khoảng 8 đồng trước khi trả lương nhân viên showroom, thuê mặt bằng, quảng cáo, lãi vay tồn kho. Với các thương hiệu truyền thống, Tasco cho biết lợi nhuận gộp nửa đầu 2026 của Toyota bằng khoảng 115% cùng kỳ, Ford 118% và Volvo 132%. Doanh nghiệp so sánh “sau điều chỉnh thoái vốn”, nghĩa là loại các đơn vị đã bán ra khỏi số cùng kỳ để so cho công bằng.
Volvo, Geely, Lynk & Co, Zeekr, Lotus: canh bạc thương hiệu độc quyền
Mảnh ghép tăng trưởng mà Tasco nhấn mạnh nhất là nhóm thương hiệu độc quyền, đặc biệt là hai thương hiệu thuộc tập đoàn Geely của Trung Quốc. Theo thông cáo bán niên 2026, cả năm 2025 Geely và Lynk & Co giao 2.473 xe; riêng bảy tháng đầu năm 2026 đạt 3.643 xe, vượt cả năm trước. Doanh thu hai thương hiệu này nửa đầu 2026 tăng 381,6% và lợi nhuận gộp tăng 608,3% so với cùng kỳ. Tasco cho biết nhóm thương hiệu mới “bắt đầu có hiệu quả dương từ tháng 6/2026”, và tính đến cuối tháng 8/2026 có 2.624 đơn đặt cọc. Mạng lưới của hai thương hiệu sau hơn hai năm có gần 100 showroom, dựa trên khoảng 80 xưởng Carpla Service.
Câu “bắt đầu có hiệu quả dương từ tháng 6/2026” đáng đọc hai lần. Nó có nghĩa là trong gần hai năm trước đó, việc xây dựng thương hiệu Geely và Lynk & Co là một khoản đầu tư tiêu tốn tiền: mở showroom, quảng cáo, khuyến mại để thuyết phục người Việt mua xe Trung Quốc. Tại đại hội cổ đông ngày 20/4/2026, lãnh đạo Tasco nói rõ điều này: năm 2025 doanh nghiệp xây hơn 90 showroom và 70 xưởng dịch vụ cho thương hiệu mới, chấp nhận lỗ trong giai đoạn chạy đà, và đặt kế hoạch nội bộ để hệ thống thương hiệu mới đạt hoà vốn từ ngày 30/6/2026; quý I/2026, Geely bán khoảng 570 xe (kèm khoảng 1.200 đơn đặt cọc), Lynk & Co khoảng 350 xe. Theo CafeF, trong 6 tháng đầu năm 2026 hai thương hiệu ghi nhận hơn 4.300 xe bán ra và đơn hàng, trong đó hơn 2.000 xe đã bàn giao. Việc thương hiệu mới chuyển sang có lãi đúng mốc kế hoạch là tín hiệu tích cực, nhưng một tháng hay một quý chưa đủ để khẳng định xu hướng; bạn nên theo dõi thêm vài quý.
Volvo là câu chuyện khác. Sweden Auto, đơn vị nhập khẩu Volvo mà Tasco mua trọn năm 2024, mang về một thương hiệu xe sang có biên lợi nhuận cao hơn xe phổ thông. Tại đại hội 2026, lãnh đạo Tasco cho biết Volvo đã vào thị trường trên tám năm và vẫn có lãi; thông cáo bán niên 2026 ghi lợi nhuận gộp của Volvo nửa đầu năm bằng khoảng 132% cùng kỳ.
Mặt trái của cuộc mở rộng hiện rõ trên báo cáo của chính Tasco Auto. Theo Vietnambiz và VnExpress dẫn thông tin tài chính bán niên 2026 của Tasco Auto, doanh nghiệp lãi sau thuế khoảng 31 tỷ đồng trong 6 tháng (cùng kỳ 2025 chưa đến 4,9 tỷ đồng theo VietNamNet; Vietnambiz ghi mức tăng khoảng 5,4 lần, VnExpress và Vietstock ghi khoảng 6 lần), nhưng còn lỗ luỹ kế gần 2.084 tỷ đồng. Nợ phải trả khoảng 12.971 tỷ, trong đó vay ngân hàng gần 7.689 tỷ đồng, tăng gần gấp đôi so với một năm trước; hệ số khả năng thanh toán lãi vay chỉ khoảng 1,15 lần (theo Vietnambiz). VietNamNet năm 2025 giải thích khoản lỗ luỹ kế chủ yếu đến từ việc ghi nhận, phân bổ lợi thế thương mại khi Tasco Auto thực hiện các thương vụ M&A; nếu loại trừ yếu tố này, doanh nghiệp báo lãi khoảng 175 tỷ đồng trong nửa đầu 2025. Dù lý do là kế toán, hệ số thanh toán lãi vay quanh một lần là con số bạn không nên bỏ qua.
Từ bán xe lên sản xuất: nhà máy CKD với Geely và thương vụ VM Motors
Một nhà phân phối ô tô luôn có một nỗi sợ: hãng có thể rút quyền phân phối, tự mở công ty con, hoặc đổi đối tác. Cách giảm nỗi sợ đó là tham gia vào khâu sản xuất. Tasco đang đi theo hướng này bằng hai mũi. Mũi thứ nhất là liên doanh với Geely: theo Người Quan Sát (bài ngày 25/9/2026), nhà máy lắp ráp CKD đặt tại Khu công nghiệp Tiền Hải (thuộc Thái Bình cũ, nay thuộc tỉnh Hưng Yên), diện tích khoảng 30 ha, tổng vốn đầu tư khoảng 168 triệu USD, Tasco góp 64% và Geely Auto 36%, công suất thiết kế giai đoạn một 75.000 xe mỗi năm, sản xuất Geely và Lynk & Co cho thị trường trong nước và xuất khẩu.
Dự án này đã chậm so với kế hoạch ban đầu. VietNamNet tháng 9/2025 ghi rằng nhà máy dự kiến khởi công nửa đầu năm 2025 và bàn giao mẫu xe đầu tiên đầu năm 2026, nhưng khi đó “vẫn chưa có thông tin về việc khởi công”, và Tasco đang chờ quyết định của Geely. Theo Vietstock, tại đại hội năm 2026 Tasco tiếp tục đưa dự án lắp ráp CKD vào kế hoạch triển khai trong năm. Báo cáo tài chính 2025 cũng cho thấy tiền đã bắt đầu được bỏ vào: chi phí xây dựng cơ bản dở dang của “dự án nhà máy CKD” tăng từ khoảng 29 tỷ đồng đầu năm lên khoảng 381 tỷ đồng cuối năm 2025. Với nhà đầu tư, đây là một chất xúc tác có thể tạo giá trị lớn nếu thành, nhưng cũng là một khoản chi vốn lớn: theo cách đọc của vwealth, quy mô 168 triệu USD với phần góp 64% của Tasco sẽ làm tăng nhu cầu vốn trong những năm tới.
Mũi thứ hai là xe thương mại. Ngày 18/9/2026, theo Vietstock, Tuổi Trẻ, VnExpress và VietnamFinance, Tasco Auto cho biết đã hoàn tất mua một phần vốn Vĩnh Phát Motors. VM Motors thành lập năm 2015, có nhà máy tại Khu công nghiệp Cơ khí ô tô TP.HCM hoạt động từ năm 2017, được Qingling Motors (đối tác lâu năm của Isuzu tại Trung Quốc) chọn làm đối tác chuyển giao công nghệ lắp ráp xe tải dùng linh kiện đồng bộ Isuzu/Qingling, với các dòng xe tải nhẹ NK, FN và xe tải nặng GINGA; cuối năm 2024 doanh nghiệp đã bàn giao những chiếc van điện đầu tiên. Sau thương vụ, hai bên dự kiến nâng cấp dây chuyền để lắp ráp, kiểm định xe điện, hướng tới xe tải, xe van và xe chuyên dùng chạy điện hoặc năng lượng mới, đặt mục tiêu có lô sản phẩm đầu tiên năm 2027 và tính phát triển một thương hiệu riêng. Tasco Auto không công bố tỷ lệ sở hữu sau giao dịch, bên chuyển nhượng hay giá trị thương vụ.
VETC: thu phí không dừng, ví giao thông và nền tảng dữ liệu chủ xe
VETC là mảng nhỏ về doanh thu nhưng có vị thế gần như độc quyền nhóm. Theo báo cáo thường niên 2025 của Tasco, VETC chiếm khoảng 75% thị phần thu phí không dừng, kết nối 136 trạm thu phí với 765 làn, có khoảng 4,3 triệu khách hàng trên ứng dụng và xử lý bình quân 1,8 triệu giao dịch mỗi ngày (cao điểm 2,3 triệu), tổng cộng hơn 700 triệu giao dịch trong năm 2025. Theo CafeF dẫn cùng tài liệu, khoảng 3 triệu khách hàng đang dùng ví VETC. Giữa năm 2026, Tasco cho biết VETC phục vụ khoảng 4,8 triệu phương tiện. Tại đại hội 2026, lãnh đạo cho biết từ nay tới năm 2027 Việt Nam dự kiến đưa vào khai thác tổng cộng 27 tuyến cao tốc thu phí, riêng năm 2026 và đầu năm 2027 là 11 tuyến, trong đó VETC đã vận hành khoảng hai phần ba.
Sau những năm lỗ, VETC đã có lãi. Theo thông tin công bố gửi HNX được Doanh nhân (Báo Pháp luật) tường thuật, năm 2025 VETC lãi sau thuế khoảng 136,3 tỷ đồng, gấp khoảng sáu lần năm trước; lỗ luỹ kế giảm từ hơn 589 tỷ cuối 2024 xuống khoảng 468 tỷ cuối 2025. Tháng 7/2025, theo báo cáo thường niên, Tổ chức Tài chính Quốc tế (IFC) thuộc Nhóm Ngân hàng Thế giới đầu tư 500 tỷ đồng vào VETC qua trái phiếu chuyển đổi kỳ hạn 5 năm; lãnh đạo Tasco cho biết khoản tiền này dùng để mua sắm thiết bị trạm thu phí giai đoạn 2025–2027, xây trung tâm dữ liệu dự phòng và trả một phần nợ cũ. Nửa đầu 2026, theo Tasco và Dân trí, VETC có doanh thu khoảng 327,1 tỷ đồng và lãi sau thuế 53,2 tỷ đồng; lỗ luỹ kế còn hơn 420 tỷ. Về doanh thu cả năm 2025, các nguồn ghi khác nhau vì phạm vi khác nhau: báo cáo thường niên ghi doanh thu VETC khoảng 666 tỷ đồng (tăng 35%), còn số liệu mảng ETC trong báo cáo tài chính hợp nhất, theo CafeF, là khoảng 504 tỷ đồng.
Tháng 8/2026, VETC trở thành tâm điểm dư luận. Theo VietNamNet và CafeF, doanh nghiệp công bố áp dụng phí duy trì ví điện tử 6.600 đồng/tháng với cá nhân và 66.000 đồng/tháng với tổ chức từ 01/8/2026, trong bối cảnh tài khoản giao thông phải gắn với một phương tiện thanh toán không dùng tiền mặt theo quy định mới. Sau nhiều phản ánh của khách hàng, sáng 20/8/2026 VETC thông báo chưa áp dụng và tạm dừng chính sách này, khẳng định chưa thu khoản phí nào, và thừa nhận việc xây dựng, truyền thông chính sách chưa tạo được đồng thuận. Ngày 24/8/2026, theo VnExpress, Phó Thủ tướng Thường trực yêu cầu Bộ Xây dựng chủ trì cùng các bộ, ngành kiểm tra, chấn chỉnh vi phạm (nếu có) trong hoạt động thu phí điện tử không dừng và các ứng dụng liên quan. Sự việc cho thấy hai điều: tập khách hàng hàng triệu tài khoản có giá trị thương mại lớn, nhưng khả năng “kiếm tiền” từ nó bị giới hạn bởi dư luận và cơ quan quản lý, vì thu phí đường bộ là dịch vụ gần như thiết yếu.
Tasco đang biến VETC từ một cái cổng thu phí thành một ứng dụng giao thông: thanh toán đỗ xe, xăng dầu, bảo hiểm trách nhiệm dân sự, cứu hộ 24/7 với hơn 300 xe chuyên dụng và 500 xe cứu hộ liên kết, chương trình tích điểm, và từ tháng 6/2026 là tính năng VETC Trạm sạc cho xe điện, cho phép tìm, kích hoạt và thanh toán ở trạm sạc của nhiều thương hiệu. Giá trị lớn nhất của VETC với Tasco, theo cách đọc của vwealth, nằm ở dữ liệu: biết ai có ô tô, đi đâu, bao nhiêu, và có thể bán thêm bảo hiểm, cứu hộ, bảo dưỡng cho họ.
Carpla, cứu hộ, Bảo hiểm Tasco và tài chính mua xe: kiếm tiền trọn vòng đời chiếc xe
Phần “dịch vụ quanh chiếc xe” của Tasco gồm nhiều mảnh nhỏ. Carpla khởi đầu là nền tảng mua bán ô tô đã qua sử dụng; Carpla Service là chuỗi xưởng sửa chữa, bảo dưỡng, đồng sơn. Số xưởng khác nhau theo cách đếm: báo cáo thường niên 2025 ghi hơn 70 xưởng dịch vụ Carpla trong hệ thống, còn thông cáo bán niên 2026 nói khoảng 80 xưởng Carpla Services hỗ trợ hai thương hiệu Geely, Lynk & Co. Theo thông cáo này, Carpla Services không chỉ phục vụ xe do Tasco bán mà còn từng bước trở thành đơn vị sửa chữa, bảo dưỡng, cung cấp phụ tùng cho nhiều thương hiệu ô tô quốc tế và các công ty bảo hiểm. Theo VnExpress, Tasco Auto vận hành tổng kho phụ tùng khoảng 2.500 m² ở Hà Nội và dự kiến thêm một tổng kho khoảng 1.000 m² ở TP.HCM.
Bảo hiểm Tasco là mảnh tăng trưởng nhanh nhất về phần trăm. Theo báo cáo thường niên 2025, tổng phí bảo hiểm năm 2025 khoảng 1.564 tỷ đồng, tăng 141%, đưa doanh nghiệp vào nhóm bảy công ty dẫn đầu thị phần bảo hiểm xe cơ giới, với mạng lưới 35 chi nhánh sau hơn hai năm hoạt động. Nửa đầu 2026, doanh thu bảo hiểm khoảng 950 tỷ đồng, bằng 218% cùng kỳ, tổng phí bảo hiểm gốc khoảng 1.263,5 tỷ đồng, và mục tiêu năm 2026 là 3.000 tỷ đồng doanh thu. Logic kinh doanh rõ ràng: người mua xe ở showroom Tasco là khách hàng bảo hiểm vật chất tự nhiên, và dữ liệu VETC giúp bán bảo hiểm trách nhiệm dân sự. Rủi ro cũng rõ: bảo hiểm xe cơ giới là mảng cạnh tranh gay gắt, tỷ lệ bồi thường cao, và tăng trưởng phí quá nhanh đôi khi đi kèm chất lượng hợp đồng kém hơn. Bạn nên theo dõi tỷ lệ bồi thường và kết quả kinh doanh bảo hiểm gốc, không chỉ doanh thu.
Mảng tài chính mua xe của Tasco không phải một ngân hàng; theo báo cáo thường niên, Tasco hoàn thiện mảng này qua các giải pháp hợp tác với ngân hàng đối tác, và năm 2025 tổng dư nợ cho vay mua xe của Tasco đạt hơn 5.000 tỷ đồng. Con số này nên được hiểu là quy mô khoản vay mua xe mà Tasco kết nối hoặc tham gia, và bạn cần đọc thuyết minh để biết phần nào nằm trên bảng cân đối của Tasco.
DNP Holding, bất động sản và BOT còn lại: mảng “đầu tư” nằm ngoài câu chuyện ô tô
Từ khi hợp nhất DNP Holding, Tasco có thêm một khối kinh doanh lớn không liên quan tới ô tô. Theo thông cáo bán niên 2026, mảng đầu tư dịch vụ thiết yếu (nước sạch, đồ gia dụng cao cấp, vật liệu xây dựng) đóng góp khoảng 6.072 tỷ đồng doanh thu thuần trong 6 tháng, và lợi nhuận sau thuế hợp nhất của DNP Holding bằng 242% cùng kỳ, nhờ biên lợi nhuận gộp tăng khi đẩy mạnh xuất khẩu (thương hiệu gia dụng inochi đã xuất khẩu tới 20 nước) và tập trung hoá sản xuất. DNP Water, công ty con trong hệ thống DNP, theo CafeF vận hành hơn 30 nhà máy nước tại 11 tỉnh thành với tổng công suất thiết kế khoảng 1.000.000 m³/ngày đêm. Thông cáo bán niên 2026 cho biết Tasco muốn dồn nguồn lực cho các dự án nước liên vùng quy mô lớn ở đồng bằng sông Cửu Long: Vùng 1 (Đồng Tháp – Tây Ninh – Vĩnh Long) và Vùng 2 (Cần Thơ – Cà Mau); báo cáo thường niên ghi năm 2025 DNP Water đã khởi công nhà máy nước thô liên vùng. Theo Vietnambiz, một đơn vị trong hệ sinh thái Tasco đang tính chuyện IPO từ năm 2027.
Mảng bất động sản do Tasco Land quản lý có quỹ đất khoảng 210 ha theo báo cáo thường niên. Tại đại hội 2026, lãnh đạo liệt kê các dự án chính: Chi Đông (khoảng 46,9 ha ở Mê Linh cũ, đã được phê duyệt điều chỉnh quy hoạch 1/500, giải phóng mặt bằng khoảng 64%, mục tiêu khởi công cuối 2026 hoặc đầu 2027), Xuân Phương (31,4 ha, gắn với một dự án BT còn vướng mắc, đang chờ cơ chế tháo gỡ), khoảng 17 ha dọc biển Mỹ Khê và 6 ha ở bán đảo Sơn Trà (Đà Nẵng). Dự án Việt Trì Legacy Lakeside khoảng 17,3 ha tại Phú Thọ, gồm 92 căn biệt thự, khởi công tháng 3/2026 và theo CafeF có thể mở bán trong năm 2026. Chủ tịch Vũ Đình Độ nói Tasco sẽ tập trung khai thác các dự án hiện có trong giai đoạn 2026–2028 thay vì mở rộng dự án mới; năm 2025, theo CafeF, Tasco đã chuyển nhượng phần vốn góp dự án khu dân cư cao cấp Cần Giờ cho Gelex với giá 619 tỷ đồng. Ở mảng nghỉ dưỡng, báo cáo tài chính ghi Tasco nắm 20% lợi ích và 50% quyền biểu quyết tại NVT Holdings, liên quan tới Six Senses Ninh Van Bay và Ana Mandara Villas Đà Lạt; theo báo cáo thường niên, doanh thu mảng nghỉ dưỡng năm 2025 khoảng 467 tỷ đồng, lợi nhuận gộp hơn 282 tỷ đồng. Cuối cùng, di sản BOT vẫn còn: theo CafeF tường thuật đại hội 2026, Tasco dự kiến tham gia dự án mở rộng cao tốc TP.HCM – Trung Lương – Mỹ Thuận theo hình thức PPP (tổng mức đầu tư hơn 36.000 tỷ đồng) với phần vốn góp khoảng 810 tỷ đồng (xem thêm trong bài phân tích CII).
Với cổ đông HUT, khối “đầu tư” này là con dao hai lưỡi. Nó đa dạng hoá nguồn thu, có những tài sản dòng tiền ổn định (nước sạch) và những tài sản có thể bán để tạo lợi nhuận (bất động sản, cổ phần). Nhưng nó cũng khiến Tasco giống một quỹ đầu tư có đòn bẩy hơn là một doanh nghiệp ô tô thuần tuý, làm việc định giá khó hơn và kéo thêm nhiều lớp cổ đông thiểu số. Tasco nói rõ định hướng “tái cơ cấu danh mục thông qua thoái vốn tại một số dự án đang vận hành tạo ra lợi nhuận từ thoái vốn”, và huy động thêm qua trái phiếu chuyển đổi — nghĩa là một phần lợi nhuận tương lai có thể đến từ bán tài sản, loại lợi nhuận không lặp lại đều đặn.
Mảng nào nuôi mảng nào, và con hào của Tasco nằm ở đâu
Ghép các mảnh lại, bức tranh như sau. Bán xe tạo ra phần lớn doanh thu và phần lớn lợi nhuận gộp tuyệt đối, nhưng biên mỏng và cần nhiều vốn lưu động (tồn kho xe, trả trước cho hãng). VETC có biên tốt hơn và gần độc quyền nhóm, nhưng quy mô nhỏ và bị chính sách kiểm soát chặt. Bảo hiểm, tài chính, dịch vụ hậu mãi là những mảng có biên cao hơn bán xe, “ăn theo” tập khách hàng mua xe và dùng VETC. DNP và bất động sản là trụ riêng, mang lại doanh thu và lợi nhuận nhưng phần lớn lợi ích chia với cổ đông thiểu số. Công ty mẹ Tasco đóng vai ngân hàng nội bộ: theo VietNamNet, nửa đầu 2025 HUT cho Tasco Auto vay hơn 869 tỷ đồng và thu lãi hơn 77 tỷ; cuối tháng 6/2025, khoản phải thu cho vay ngắn hạn với Tasco Auto là 1.671 tỷ đồng.
Con hào (moat) của Tasco, theo cách nhìn của vwealth, không nằm ở một mảng riêng lẻ nào — bán xe thì ai có vốn cũng mở được showroom, bảo hiểm xe thì có hàng chục công ty — mà ở sự kết hợp: quy mô mạng lưới đủ lớn để các hãng mới như Geely chọn làm đối tác, cộng với tập dữ liệu hàng triệu chủ xe từ VETC. Nếu Tasco biến được sự kết hợp ấy thành tỷ lệ bán chéo cao (mỗi chiếc xe bán ra kéo theo bảo hiểm, tài chính, bảo dưỡng), biên lợi nhuận hợp nhất sẽ dày lên theo thời gian. Nếu không, Tasco chỉ là một nhà phân phối lớn với nhiều mảng phụ, và biên sẽ tiếp tục mỏng. Câu hỏi này chưa có lời đáp dứt khoát; bài học từ bài phân tích Điện Máy Xanh (DMX) là quy mô bán lẻ chỉ thành lợi thế khi nó chuyển được thành quyền đàm phán với nhà cung cấp và chi phí vận hành thấp hơn đối thủ.
| Mảng | Quy mô công bố gần nhất | Đặc điểm lợi nhuận | Rủi ro chính |
|---|---|---|---|
| Phân phối ô tô (Tasco Auto, Savico) | Khoảng 14.305 tỷ doanh thu 6T/2026; 37.639 xe năm 2025; 14,2% thị phần | Biên gộp khoảng 8,4% (6T/2026) | Cạnh tranh giá, tồn kho, phụ thuộc hãng |
| Thương hiệu độc quyền (Geely, Lynk & Co, Volvo…) | 3.643 xe Geely + Lynk & Co trong 7T/2026 | Có lãi từ 6/2026 theo Tasco | Tâm lý với xe Trung Quốc, chi phí xây thương hiệu |
| VETC | 136 trạm, 765 làn, khoảng 75% thị phần; lãi 136,3 tỷ năm 2025 | Biên cao, gần độc quyền nhóm | Chính sách phí, dư luận, lỗ luỹ kế còn lại |
| Bảo hiểm Tasco | Phí 1.564 tỷ năm 2025; mục tiêu 3.000 tỷ năm 2026 | Phụ thuộc tỷ lệ bồi thường | Tăng trưởng nóng, cạnh tranh |
| Hậu mãi, Carpla, tài chính | Hơn 70–80 xưởng Carpla; dư nợ vay mua xe trên 5.000 tỷ (2025) | Biên cao hơn bán xe | Hiệu quả bán chéo chưa được công bố chi tiết |
| DNP Holding (nước, gia dụng, vật liệu) | Khoảng 6.072 tỷ doanh thu 6T/2026 | Ổn định, chia với cổ đông thiểu số | Vốn đầu tư dự án nước lớn |
| Bất động sản, nghỉ dưỡng, BOT | Quỹ đất khoảng 210 ha; Việt Trì Legacy Lakeside 17,3 ha; nghỉ dưỡng doanh thu 467 tỷ (2025) | Không đều, theo năm bàn giao, thoái vốn | Pháp lý, chu kỳ nhà đất |
Sức khỏe tài chính: đòn bẩy, dòng tiền và chất lượng lợi nhuận trước khi quyết có nên mua cổ phiếu HUT
Báo cáo tài chính của Tasco không dễ đọc, và lý do không nằm ở chỗ doanh nghiệp giấu giếm gì, mà ở chỗ nó là kết quả của quá nhiều thương vụ trong thời gian ngắn. Doanh thu nhảy vọt vì hợp nhất công ty mới chứ không phải vì bán được nhiều hơn; lợi nhuận bị kéo xuống vì phân bổ lợi thế thương mại chứ không phải vì kinh doanh kém; nợ vay tăng gấp đôi trong một năm vì hợp nhất DNP chứ không hẳn vì đi vay thêm. Nếu bạn đọc số của Tasco như đọc số của một doanh nghiệp ổn định, bạn sẽ rút ra kết luận sai theo cả hai hướng: quá lạc quan vì doanh thu, hoặc quá bi quan vì biên lợi nhuận. Chương này đi qua từng lớp, và cố gắng dạy bạn cách đọc số của chính Tasco.
Doanh thu nhảy từ một nghìn tỷ lên 36 nghìn tỷ: đọc đúng “hợp nhất” và “hợp cộng”
Bảng dưới đây lấy số từ báo cáo tài chính hợp nhất năm (dữ liệu công khai trên VNDirect, làm tròn đến tỷ đồng). Hãy nhìn cột doanh thu: từ khoảng 1.073 tỷ năm 2022 lên 10.982 tỷ năm 2023, 30.229 tỷ năm 2024 và khoảng 36.317 tỷ năm 2025. Đây không phải tăng trưởng hữu cơ; đó là hiệu ứng hợp nhất Tasco Auto (từ cuối 2023) và sau đó là DNP (từ cuối 2025). Một số báo ghi doanh thu năm 2025 hơn 37.000 tỷ đồng (CafeF dẫn Markettimes), trong khi báo cáo thường niên ghi doanh thu hợp nhất 36.380 tỷ đồng, tăng 20% (con số 36.380 là tổng doanh thu hoạt động kinh doanh, còn doanh thu thuần là 36.317 tỷ); chênh lệch có thể do cách cộng các khoản doanh thu khác nhau hoặc do số trước và sau kiểm toán. Báo cáo thường niên 2025 còn dùng một con số khác nữa, “doanh thu hợp cộng” 52.533 tỷ đồng — đây là tổng doanh thu cộng dồn của các đơn vị trong hệ thống, chưa loại trừ giao dịch nội bộ và chưa phản ánh tỷ lệ sở hữu, nên không dùng để so với doanh thu hợp nhất hay để tính định giá.
| Năm | Doanh thu thuần | Lợi nhuận gộp | LNST hợp nhất | LNST cổ đông công ty mẹ | Tổng tài sản | Vay ngắn + dài hạn | Vốn chủ sở hữu |
|---|---|---|---|---|---|---|---|
| 2019 | 1.107 | 342 | 45 | 54 | 11.018 | 5.601 | 3.215 |
| 2020 | 751 | 85 | -243 | -235 | 10.158 | 5.510 | 2.961 |
| 2021 | 870 | 280 | 44 | 62 | 10.725 | 5.238 | 3.718 |
| 2022 | 1.073 | 390 | 144 | 145 | 11.632 | 4.834 | 3.873 |
| 2023 | 10.982 | 1.032 | 56 | 47 | 26.749 | 8.224 | 11.313 |
| 2024 | 30.229 | 2.674 | 305 | 156 | 28.987 | 10.215 | 11.551 |
| 2025 | 36.317 | 3.374 | 630 | 492 | 52.231 | 21.921 | 17.942 |
Đơn vị: tỷ đồng. Nguồn: báo cáo tài chính hợp nhất của Tasco qua dữ liệu VNDirect; cột “vay ngắn + dài hạn” là tổng hai khoản mục vay và nợ thuê tài chính do vwealth cộng lại. Vốn chủ sở hữu đã bao gồm lợi ích cổ đông không kiểm soát.
Ba điều nổi lên từ bảng. Một: giai đoạn 2019–2022, Tasco là một doanh nghiệp doanh thu khoảng một nghìn tỷ, lợi nhuận bấp bênh, có năm lỗ nặng. Hai: sau 2023, quy mô tăng hàng chục lần nhưng lợi nhuận thuộc cổ đông công ty mẹ chỉ tăng từ vài chục lên vài trăm tỷ, vì số cổ phiếu cũng tăng gấp khoảng ba lần qua hoán đổi và chào bán. Ba: năm 2025, tổng tài sản và nợ vay gần như tăng gấp đôi trong một năm, chủ yếu do hợp nhất DNP; điều này làm mọi chỉ số tính trên tài sản (ROA, vòng quay tài sản) của năm 2025 khó so với năm trước.
Biên lợi nhuận mỏng và câu hỏi lãi đến từ đâu
Năm 2025, biên lợi nhuận gộp hợp nhất khoảng 9,3% (3.374 chia 36.317, ước tính của vwealth), năm 2024 khoảng 8,8%. Chi phí bán hàng và quản lý doanh nghiệp năm 2025 cộng lại khoảng 2.944 tỷ đồng, tương đương khoảng 8,1% doanh thu. Nghĩa là nếu chỉ lấy lợi nhuận gộp trừ chi phí bán hàng và quản lý, phần còn lại chỉ khoảng 430 tỷ đồng (ước tính của vwealth). Trong khi đó, doanh thu hoạt động tài chính năm 2025 khoảng 1.269 tỷ đồng, chi phí tài chính khoảng 1.145 tỷ (trong đó lãi vay khoảng 932 tỷ), và lợi nhuận khác khoảng 271 tỷ. Lợi nhuận kế toán trước thuế khoảng 788 tỷ đồng.
Cách đọc: một phần đáng kể lợi nhuận trước thuế của Tasco đến từ hoạt động tài chính và đầu tư — lãi tiền gửi, lãi cho vay, lãi từ thoái vốn, cổ tức — và từ thu nhập khác, chứ không chỉ từ bán xe, bán bảo hiểm hay thu phí. Báo cáo lưu chuyển tiền tệ năm 2025 ghi dòng “lãi, lỗ từ hoạt động đầu tư” khoảng 1.262 tỷ đồng (được điều chỉnh ra khỏi lợi nhuận khi tính dòng tiền kinh doanh). Điều này không có nghĩa lợi nhuận là “ảo”; một tập đoàn đầu tư có quyền kiếm tiền bằng cách mua bán tài sản. Nhưng loại lợi nhuận này ít lặp lại hơn, và thị trường thường trả định giá thấp hơn cho nó. Khi Tasco nói định hướng “thoái vốn tại một số dự án đang vận hành tạo ra lợi nhuận từ thoái vốn”, bạn nên hiểu rằng lợi nhuận các năm tới có thể tiếp tục mang thành phần này.
Lợi thế thương mại, “lợi nhuận loại trừ” và phần lãi thuộc về ai
Tasco thường công bố hai con số lợi nhuận. Năm 2025, theo báo cáo thường niên, lợi nhuận sau thuế hợp nhất 630 tỷ đồng; nếu loại trừ phân bổ lợi thế thương mại và đánh giá lại tài sản, con số là 993 tỷ đồng. Nửa đầu 2026, theo thông cáo sau soát xét, lợi nhuận sau thuế 310,5 tỷ, loại trừ các yếu tố trên là 553 tỷ (bản trước soát xét ghi 585,5 tỷ). Kế hoạch 2026: báo cáo thường niên ghi doanh thu hợp nhất 54.980 tỷ đồng (tăng 51%) và lợi nhuận hợp nhất trước thuế 1.599 tỷ đồng; CafeF tường thuật đại hội ghi mục tiêu lợi nhuận trước thuế 1.083 tỷ đồng, tăng 37,5%. Theo cách đọc của vwealth, hai con số này tương ứng với hai lớp lợi nhuận mà Tasco hay trình bày (trước và sau phân bổ lợi thế thương mại, đánh giá lại tài sản), nhưng tài liệu vwealth tra được không ghi rõ điều đó; khi so kết quả với kế hoạch, bạn nên dùng đúng lớp tương ứng.
Lợi thế thương mại là gì? Khi Tasco (hay Tasco Auto) mua một công ty với giá cao hơn giá trị hợp lý của tài sản thuần, phần chênh được ghi là lợi thế thương mại, còn phần tài sản được đánh giá lại lên giá trị hợp lý (ví dụ bất động sản của Savico) sẽ được khấu hao ở mức cao hơn. Theo chuẩn mực kế toán Việt Nam, lợi thế thương mại được phân bổ dần vào chi phí trong tối đa mười năm, khác với chuẩn mực quốc tế IFRS vốn chỉ kiểm tra suy giảm giá trị. Vì vậy, con số “loại trừ” giúp bạn hình dung năng lực tạo lợi nhuận hoạt động, nhưng con số “tính đủ” mới là thứ hình thành lợi nhuận chưa phân phối và EPS. Cả hai đều có ích; điều quan trọng là đừng so con số “loại trừ” của Tasco với con số “tính đủ” của doanh nghiệp khác.
Rồi đến câu hỏi lãi thuộc về ai, như đã phân tích ở chương hai: năm 2025 khoảng 78% lợi nhuận hợp nhất thuộc cổ đông công ty mẹ (492 chia 630, ước tính của vwealth), còn nửa đầu 2026 tỷ lệ này chỉ khoảng 29% theo báo cáo đã soát xét (91,1 tỷ trên 310,5 tỷ, ước tính của vwealth). Nếu bạn muốn tự tính EPS gần đúng, hãy lấy lợi nhuận thuộc cổ đông công ty mẹ chia cho số cổ phiếu lưu hành bình quân; với khoảng 1.068 triệu cổ phiếu tương ứng vốn điều lệ 10.683 tỷ đồng, mỗi 100 tỷ đồng lãi thuộc công ty mẹ tương đương khoảng 94 đồng EPS (ví dụ minh hoạ, ước tính của vwealth). Con số này cho thấy vì sao P/E của HUT thường trông cao: lợi nhuận thuộc cổ đông công ty mẹ còn nhỏ so với số cổ phiếu đã phát hành qua các thương vụ.
Nợ vay và chi phí lãi vay: đòn bẩy của cả hệ sinh thái
Đây là trục chính của câu chuyện Tasco: từ nhà thầu BOT thành hệ sinh thái ô tô, nhưng thói quen dùng đòn bẩy vẫn còn nguyên, chỉ đổi hình dạng. Thời BOT, nợ là nợ dài hạn tài trợ cho những con đường, trả dần bằng phí thu được trong hàng chục năm. Thời ô tô, nợ chuyển dần sang ngắn hạn, tài trợ cho tồn kho xe và vốn lưu động, quay vòng theo tháng. Theo dữ liệu báo cáo hợp nhất, vay ngắn hạn tăng từ khoảng 280 tỷ đồng cuối 2022 lên khoảng 3.320 tỷ cuối 2023, 4.074 tỷ cuối 2024 và 9.694 tỷ cuối 2025; vay dài hạn cuối 2025 khoảng 12.227 tỷ. Giữa năm 2026, tổng vay ngắn và dài hạn khoảng 23.730 tỷ đồng (11.283 tỷ ngắn hạn và 12.447 tỷ dài hạn) theo báo cáo đã soát xét. Chi phí lãi vay chỉ riêng nửa đầu 2026 đã khoảng 931 tỷ đồng, xấp xỉ cả năm 2025, một phần do hợp nhất DNP.
Một vài tỷ số giúp bạn định vị (tất cả là ước tính của vwealth từ số công bố cuối năm 2025): tổng vay trên vốn chủ sở hữu khoảng 1,22 lần; nợ vay ròng (vay trừ tiền và tương đương tiền khoảng 4.843 tỷ) khoảng 17.000 tỷ đồng; nợ phải trả trên tổng tài sản khoảng 66%. Chi phí lãi vay tăng từ khoảng 386 tỷ đồng năm 2023 lên 623 tỷ năm 2024 và 932 tỷ năm 2025. Nếu lấy lợi nhuận trước thuế cộng lãi vay chia cho lãi vay, hệ số khả năng trả lãi khoảng 1,15 lần năm 2023, 1,7 lần năm 2024 và 1,85 lần năm 2025. Hệ số này cải thiện qua ba năm, nhưng vẫn ở vùng mỏng, và nửa đầu 2026 lại lùi về khoảng 1,43 lần (lợi nhuận trước thuế khoảng 400 tỷ cộng lãi vay 931 tỷ, chia cho 931 tỷ; ước tính của vwealth). Một cú sốc làm lợi nhuận trước thuế cả năm giảm một nửa so với 2025 cũng sẽ đưa hệ số về quanh 1,4 lần. Ở cấp công ty con, như đã nói, Tasco Auto nửa đầu 2026 có hệ số thanh toán lãi vay khoảng 1,15 lần theo số liệu doanh nghiệp công bố (Vietnambiz dẫn lại). Để có thêm nguồn vốn dài hạn, đại hội 2026 đã thông qua phương án phát hành trái phiếu chuyển đổi ra công chúng; lãnh đạo nói tổng giá trị khoảng 3.560 tỷ đồng, kỳ hạn 5 năm, và ngày 25/5/2026 HĐQT thông qua phương án chi tiết, hồ sơ chào bán và việc niêm yết trái phiếu.
Vì sao đòn bẩy của một nhà phân phối ô tô nhạy cảm? Vì xe là hàng tồn kho đắt tiền, nhập về phải trả trước cho hãng hoặc vay ngân hàng để trả, rồi nằm trong kho chờ bán. Khi thị trường chậm, xe tồn lâu hơn, lãi vay cộng dồn, và đại lý phải giảm giá để giải phóng hàng — biên đã mỏng lại càng mỏng. Hàng tồn kho hợp nhất của Tasco tăng từ khoảng 3.177 tỷ cuối 2024 lên khoảng 5.936 tỷ cuối 2025 và khoảng 6.174 tỷ giữa 2026 (một phần do hợp nhất DNP). Lãi suất cho vay mua xe và lãi suất đại lý vay vốn là hai biến số vĩ mô mà cổ đông HUT phải để mắt.
Dòng tiền: ai trả tiền cho cuộc mở rộng
Báo cáo lưu chuyển tiền tệ hợp nhất kể một câu chuyện rõ ràng. Năm 2023 và 2024, dòng tiền thuần từ hoạt động kinh doanh dương khá, khoảng 1.592 tỷ và 2.063 tỷ đồng. Năm 2025, dòng tiền kinh doanh âm khoảng 454 tỷ đồng, do tiền bị giữ lại trong hàng tồn kho (tăng khoảng 1.103 tỷ), các khoản phải thu (tăng khoảng 831 tỷ) và tiền lãi vay đã trả khoảng 723 tỷ. Cùng năm, Tasco chi khoảng 2.112 tỷ đồng mua sắm tài sản cố định và khoảng 3.239 tỷ góp vốn, mua cổ phần các đơn vị khác, trong khi thu về khoảng 1.919 tỷ từ thoái vốn. Để bù, dòng tiền tài chính dương khoảng 5.133 tỷ đồng: vay mới khoảng 29.180 tỷ, trả nợ gốc khoảng 25.714 tỷ, và thu khoảng 1.763 tỷ từ phát hành cổ phiếu.
Nói ngắn gọn: năm 2025, cuộc mở rộng của Tasco được trả bằng tiền vay thêm và tiền cổ đông góp thêm, không phải bằng tiền kinh doanh tự tạo ra. Đây là đặc điểm bình thường của một doanh nghiệp đang ở giai đoạn đầu tư mạnh, nhưng nó chỉ bền vững nếu các khoản đầu tư sớm tạo ra dòng tiền. Hai năm tới là giai đoạn kiểm chứng: nếu dòng tiền kinh doanh trở lại dương ổn định và đủ trang trải chi đầu tư, đòn bẩy sẽ tự giảm; nếu không, Tasco sẽ phải tiếp tục vay, phát hành cổ phiếu hoặc trái phiếu chuyển đổi (doanh nghiệp đã nói đến phương án này), hoặc bán tài sản.
Một điểm cần đọc thuyết minh: các khoản phải thu ngắn hạn hợp nhất tăng từ khoảng 5.494 tỷ cuối 2024 lên khoảng 14.752 tỷ cuối 2025, trong đó “phải thu khác” khoảng 7.399 tỷ và “trả trước cho người bán” khoảng 2.359 tỷ. Cộng cả phải thu ngắn hạn và phải thu dài hạn khác (khoảng 1.184 tỷ), tổng các khoản phải thu cuối 2025 vượt 15.900 tỷ đồng (ước tính của vwealth). Đến giữa năm 2026, phải thu ngắn hạn giảm còn khoảng 7.254 tỷ, trong khi khoản “đầu tư nắm giữ đến ngày đáo hạn” tăng lên khoảng 10.049 tỷ đồng; sự dịch chuyển này có thể phản ánh việc thu hồi, phân loại lại hoặc chuyển tiền sang tiền gửi có kỳ hạn — bạn cần đọc thuyết minh báo cáo bán niên để biết chính xác. Với một tập đoàn có nhiều công ty con và bên liên quan, chất lượng các khoản phải thu khác và khoản trả trước là nơi đáng soi nhất.
Bảy câu hỏi nên đặt ra mỗi khi Tasco ra báo cáo
Tổng hợp lại, đây là danh sách kiểm tra vwealth gợi ý bạn dùng mỗi quý, thay cho việc chỉ đọc tiêu đề “lãi tăng gấp mấy lần”:
Một, lợi nhuận thuộc cổ đông công ty mẹ là bao nhiêu? Đây là con số quyết định EPS. Hai, lợi nhuận đến từ đâu? Tách lợi nhuận gộp trừ chi phí bán hàng, quản lý (phần kinh doanh cốt lõi) khỏi doanh thu tài chính, lãi thoái vốn và thu nhập khác. Ba, biên gộp mảng ô tô có giữ được quanh mức 8% hay không? Đặc biệt với nhóm thương hiệu Geely, Lynk & Co. Bốn, dòng tiền kinh doanh dương hay âm? Và nó có đủ bù chi đầu tư không. Năm, tổng vay và chi phí lãi vay đi theo hướng nào? So với lợi nhuận trước thuế cộng lãi vay. Sáu, hàng tồn kho và phải thu khác thay đổi ra sao? Tồn kho tăng nhanh hơn doanh thu là tín hiệu cần chú ý. Bảy, có thương vụ M&A, phát hành cổ phiếu hay trái phiếu chuyển đổi mới không? Mỗi thương vụ đều có thể thay đổi số cổ phiếu và cấu trúc lợi nhuận.
Nếu bạn muốn làm quen với cách đọc báo cáo tài chính doanh nghiệp Việt Nam nói chung, bài chỉ số P/E nói lên điều gì của vwealth là điểm khởi đầu dễ hiểu; còn nếu bạn đọc tiếng Anh, bài hướng dẫn đọc báo cáo tài chính doanh nghiệp Việt Nam giải thích các khoản mục đặc thù như lợi thế thương mại và lợi ích cổ đông không kiểm soát.
Thị trường đón nhận cổ phiếu HUT: từ mã BOT dưới mệnh giá đến cổ phiếu hệ sinh thái
Nếu có một từ để mô tả hành vi giá của HUT trong mười năm qua, đó là “chu kỳ kỳ vọng”. Cổ phiếu này hiếm khi tăng đều theo lợi nhuận; nó tăng vọt khi có câu chuyện mới — đổi chủ, thương vụ lớn, cổ đông lớn mua vào — rồi điều chỉnh sâu khi thị trường chờ con số chứng minh. Hiểu tính cách ấy quan trọng không kém việc hiểu doanh nghiệp, vì nó quyết định trải nghiệm thực tế của người nắm giữ: bạn có chịu nổi một đợt giảm 70–80% từ đỉnh hay không.
Những chặng giá đáng nhớ
Bảng dưới đây liệt kê một số mốc giá đóng cửa theo dữ liệu VNDirect. Lưu ý đây là giá đóng cửa thực tế tại thời điểm đó, chưa điều chỉnh cho các đợt phát hành thêm cổ phiếu; khi so sánh dài hạn, bạn nên dùng giá điều chỉnh.
| Thời điểm | Giá đóng cửa (đồng/cổ phiếu) | Bối cảnh |
|---|---|---|
| 16/01/2018 | 11.700 | Đỉnh năm 2018, cuối thời kỳ BOT |
| 28/12/2018 | 3.800 | Lợi nhuận giảm, BOT gặp khó |
| 31/03/2020 | 1.300 | Đáy thời Covid; năm 2020 lỗ khoảng 243 tỷ đồng |
| 31/12/2021 | 20.800 | Đổi lãnh đạo, tái cấu trúc |
| 21/03/2022 | 51.300 | Đỉnh của đợt tăng khoảng 5 lần trong 6 tháng |
| 15/11/2022 | 10.800 | Thị trường chung lao dốc cuối 2022 |
| 06/09/2023 | 28.500 | Quanh thời điểm hoàn tất hoán đổi SVC Holdings |
| 22/04/2025 | 12.100 | Thị trường chung điều chỉnh mạnh tháng 4/2025 |
| 14/08/2025 | 20.500 | Sau chuỗi tăng khoảng 70% trong bốn tháng, trước đăng ký mua của VII Holding |
Từ 1.300 đồng tháng 3/2020 lên 51.300 đồng tháng 3/2022 là mức tăng khoảng 39 lần trong hai năm (ước tính của vwealth trên giá chưa điều chỉnh); từ 51.300 đồng xuống 10.800 đồng tám tháng sau là mức giảm khoảng 79%. Rất ít cổ phiếu thuộc nhóm thanh khoản hàng đầu sàn Hà Nội có biên độ dao động như vậy. Đợt tăng 2021–2022 diễn ra khi doanh thu năm 2021 của Tasco chỉ khoảng 870 tỷ đồng và lợi nhuận vài chục tỷ; tức là giá chạy trước kết quả kinh doanh rất xa. Đợt tăng năm 2025, từ 12.100 đồng ngày 22/4 lên 20.500 đồng ngày 14/8, là khoảng 70% trong gần bốn tháng (ước tính của vwealth trên giá đóng cửa), trước khi thông tin VII Holding đăng ký mua 30% vốn được công bố. Bài học không phải là “HUT là cổ phiếu đầu cơ” — đó là một nhận xét quá đơn giản — mà là: giá HUT nhạy với câu chuyện sở hữu và thương vụ hơn là với lợi nhuận quý.
Tính cách cổ phiếu: sàn HNX, quy mô cổ phiếu và thanh khoản
HUT giao dịch trên HNX, nơi biên độ dao động giá mỗi phiên là ±10% (rộng hơn mức ±7% của HOSE). Với khoảng 1.068 triệu cổ phiếu lưu hành, HUT thuộc nhóm doanh nghiệp có quy mô vốn điều lệ lớn nhất trên sàn Hà Nội; bạn có thể kiểm tra thành phần rổ HNX30 kỳ gần nhất trên trang của HNX nếu cần. Khối lượng khớp lệnh bình quân mỗi phiên theo dữ liệu VNDirect đạt đỉnh khoảng 5,3 triệu cổ phiếu năm 2021, khoảng 3,3–3,8 triệu năm 2022–2023, khoảng 2,4–2,5 triệu năm 2024–2025, và thấp hơn trong năm 2026 (ước tính trung bình theo năm của vwealth). Thanh khoản giảm dần trong khi số cổ phiếu lưu hành tăng gấp ba cho thấy một phần lớn cổ phiếu nằm trong tay các cổ đông nắm giữ dài hạn (nhóm cổ đông SVC Holdings cũ có cam kết nắm giữ tới 31/8/2028, VII Holding với 30% vốn), khiến lượng cổ phiếu tự do chuyển nhượng thực tế trên sàn nhỏ hơn con số vốn điều lệ gợi ý. Báo cáo thường niên cũng cho thấy khối ngoại chỉ nắm khoảng 1,11% vốn, và danh sách chốt ngày 18/3/2026 có 14.901 cổ đông.
Hệ quả thực tế cho bạn: giá HUT có thể biến động mạnh khi có dòng tiền lớn vào hoặc ra, và việc mua bán khối lượng lớn có thể tác động đáng kể lên giá. Với nhà đầu tư nước ngoài, HUT là cổ phiếu HNX, không phải mã quen thuộc trong các danh mục chỉ số lớn của HOSE; bạn có thể tham khảo bài How to invest in Vietnam stock market để hiểu khác biệt giữa các sàn.
Định giá: vì sao P/E của HUT khó đọc
Bài này không ghi P/E hay P/B hiện tại; bạn có thể mở báo cáo phân tích cập nhật của vwealth để xem. Nhưng có ba lý do khiến các chỉ số định giá quen thuộc dễ đánh lừa khi áp vào Tasco. Thứ nhất, P/E tính trên lợi nhuận thuộc cổ đông công ty mẹ vốn còn nhỏ và dao động mạnh giữa các quý vì phân bổ lợi thế thương mại, lãi thoái vốn và phần chia cho cổ đông thiểu số; một quý có lãi thoái vốn có thể làm P/E trông rẻ, một quý khác lại làm nó trông rất đắt. Thứ hai, P/B tính trên vốn chủ sở hữu thuộc công ty mẹ, trong khi vốn chủ sở hữu ấy chứa một phần lợi thế thương mại từ các thương vụ — một tài sản vô hình sẽ bị phân bổ dần. Thứ ba, doanh thu lớn làm P/S (giá trên doanh thu) trông cực thấp, nhưng với biên lợi nhuận ròng khoảng 1,7% năm 2025 (630 chia 36.317, ước tính của vwealth), P/S thấp là điều hiển nhiên của nghề bán xe chứ không phải tín hiệu rẻ.
Cách tiếp cận hợp lý hơn với một tập đoàn nhiều tầng là “định giá từng phần” (sum-of-the-parts): ước tính giá trị từng mảng — phân phối ô tô theo bội số lợi nhuận của nhà phân phối, VETC theo dòng tiền của một hạ tầng gần độc quyền, bảo hiểm theo giá trị sổ sách, phần sở hữu DNP theo giá thị trường của cổ phiếu DNP, bất động sản theo giá trị quỹ đất — nhân với tỷ lệ sở hữu của Tasco, rồi trừ nợ vay ở công ty mẹ. Cách này đòi hỏi nhiều giả định, nhưng buộc bạn phải trả lời câu hỏi đúng: mình đang trả tiền cho mảng nào. Nếu bạn cần ôn lại khái niệm, bài P/E nói lên điều gì giải thích vì sao cùng một P/E có thể rẻ ở doanh nghiệp này và đắt ở doanh nghiệp khác.
Pha loãng: số cổ phiếu tăng gần bốn lần trong sáu năm
Vốn điều lệ của Tasco, theo dữ liệu bảng cân đối, là khoảng 2.686 tỷ đồng giai đoạn 2019–2020, khoảng 3.486 tỷ năm 2021–2022, khoảng 8.925 tỷ năm 2023–2024 và khoảng 10.683 tỷ từ năm 2025. Với mệnh giá 10.000 đồng, số cổ phiếu tăng từ khoảng 268,6 triệu lên khoảng 1.068 triệu, gấp gần bốn lần (ước tính của vwealth). Đợt tăng lớn nhất là hoán đổi SVC Holdings năm 2023, đổi cổ phiếu lấy doanh nghiệp; đợt năm 2025 là chào bán cho cổ đông hiện hữu lấy tiền mặt.
Pha loãng không tự động là xấu: nếu Tasco nhận về tài sản tạo ra lợi nhuận lớn hơn phần cổ phiếu đã phát hành, EPS vẫn tăng. Nhưng nó đặt ra một chuẩn mực để đánh giá: đừng chỉ hỏi “lợi nhuận tăng bao nhiêu lần”, hãy hỏi “lợi nhuận trên mỗi cổ phiếu tăng bao nhiêu”. Năm 2022, lợi nhuận thuộc công ty mẹ khoảng 145 tỷ đồng trên khoảng 348,6 triệu cổ phiếu; năm 2025 khoảng 492 tỷ trên khoảng 1.068 triệu cổ phiếu cuối kỳ. Tính thô, lợi nhuận trên mỗi cổ phiếu tăng khoảng 10% sau ba năm, trong khi lợi nhuận tuyệt đối tăng khoảng 3,4 lần (ước tính của vwealth, chưa dùng số cổ phiếu bình quân gia quyền). Đó là cách đo đúng thành quả của cuộc tái cấu trúc đối với cổ đông cũ.
Những chất xúc tác có thể thay đổi cách thị trường nhìn HUT
Với một cổ phiếu nhạy với câu chuyện như HUT, biết trước những sự kiện có thể làm thay đổi kỳ vọng là điều hữu ích. Vwealth liệt kê các chất xúc tác theo hai chiều, không xếp hạng khả năng xảy ra:
Chiều tích cực. Nhóm thương hiệu Geely, Lynk & Co duy trì có lãi nhiều quý liên tiếp và lượng đặt cọc chuyển thành doanh số; nhà máy CKD tại Hưng Yên chính thức khởi công và có lộ trình sản xuất rõ ràng; VM Motors ra được lô xe thương mại điện đầu tiên năm 2027 như kế hoạch; một công ty con trong hệ thống (như mảng nước) tiến hành IPO, giúp thị trường có một mốc giá trị tham chiếu; VETC công bố phương án phí ví điện tử được khách hàng và cơ quan quản lý chấp nhận, hoặc mở ra nguồn thu dịch vụ mới; dòng tiền kinh doanh hợp nhất quay lại dương ổn định; tỷ lệ lợi nhuận thuộc cổ đông công ty mẹ tăng lên.
Chiều tiêu cực. Thị trường ô tô chững lại hoặc cuộc chiến giá giữa các hãng (đặc biệt xe Trung Quốc và xe điện) bào mòn biên của đại lý; nhà máy CKD tiếp tục chậm hoặc tăng vốn đầu tư; đợt trái phiếu chuyển đổi khoảng 3.560 tỷ đồng khi chuyển đổi thành cổ phiếu sẽ làm pha loãng; lãi suất tăng làm chi phí vốn của cả hệ thống đội lên; Savico — công ty con niêm yết trên HOSE — gặp vướng mắc về tư cách công ty đại chúng (theo CafeF, Savico công bố chưa đáp ứng điều kiện công ty đại chúng vì Tasco Auto và Tổng Công ty Bến Thành nắm tới 94,88% cổ phiếu có quyền biểu quyết theo danh sách chốt ngày 15/4/2026, và cam kết khắc phục trong vòng một năm); hoặc một sự việc dư luận như vụ phí ví VETC lặp lại.
Có một chất xúc tác trung tính cần theo dõi: các giao dịch của cổ đông lớn. Trường hợp VII Holding năm 2025 là bài học về cách đọc tin: đợt mua đầu tiên 83 triệu cổ phiếu (7,77%) từng được một số báo đưa như kết quả, trong khi báo cáo kết quả giao dịch sau cùng xác nhận doanh nghiệp đã mua đủ 30%. Khi đọc tin về giao dịch cổ đông lớn, hãy chờ báo cáo kết quả giao dịch chính thức. Tương tự, việc quỹ VIAC được phép nhận chuyển nhượng cổ phần hoán đổi, và kết quả đề xuất mua 70% Mercedes-Benz Việt Nam, là những thông tin nên chờ công bố chính thức.
Bối cảnh ngành: thị trường ô tô Việt Nam, xe Trung Quốc và hạ tầng thu phí
Không doanh nghiệp nào lớn hơn thị trường của nó. Tasco có thể giành thị phần, mở thêm showroom, thêm thương hiệu, nhưng về dài hạn, doanh số xe của Tasco vẫn gắn với số xe người Việt mua mỗi năm, với giá xe, lãi suất vay mua xe, phí trước bạ và cuộc cạnh tranh giữa các hãng. Mảng VETC gắn với chính sách thu phí đường bộ và mạng lưới cao tốc. Mảng DNP gắn với đầu tư hạ tầng nước. Chương này đặt Tasco vào những bức tranh lớn ấy.
Thị trường ô tô Việt Nam: tỷ lệ sở hữu xe thấp và chu kỳ sức mua
Việt Nam vẫn là một thị trường ô tô ở giai đoạn đầu: phần lớn gia đình còn đi xe máy, và việc sở hữu ô tô gắn chặt với thu nhập trung lưu đang tăng. Đây là câu chuyện dài hạn mà mọi nhà phân phối ô tô đều dựa vào. Nhưng trong ngắn hạn, sức mua ô tô biến động mạnh theo kinh tế và chính sách. Tại đại hội cổ đông 2026, lãnh đạo Tasco nêu rằng năm 2025 thị trường có hơn 600.000 xe mới, tăng trên 14%; báo cáo thường niên của Tasco dự báo thị trường tăng khoảng 14–15% mỗi năm và có thể đạt khoảng 1,1 triệu xe vào năm 2030. Đó là con số do doanh nghiệp đưa ra, và bạn nên xem như một kịch bản lạc quan chứ không phải chắc chắn. Các đợt giảm lệ phí trước bạ do Chính phủ ban hành trong những năm gần đây từng tạo ra các cú hích doanh số ngắn hạn, rồi doanh số chững lại khi ưu đãi hết hạn.
Với Tasco, điều quan trọng không chỉ là thị trường tăng bao nhiêu, mà là cơ cấu tăng trưởng nằm ở đâu. Nếu tăng trưởng đến từ xe phổ thông giá rẻ, xe điện nội địa hay các thương hiệu Tasco không phân phối, thị phần 14,2% của Tasco có thể bị pha loãng. Nếu tăng trưởng đến từ các thương hiệu Tasco đang nắm (Toyota, Ford, Hyundai, Volvo, Geely), Tasco hưởng lợi trực tiếp. Số liệu VAMA cũng có một giới hạn cần biết: nó không bao gồm đầy đủ doanh số của một số hãng không phải thành viên, nên thị phần “theo VAMA” có thể khác với thị phần trên toàn thị trường.
Xe Trung Quốc, xe điện và cuộc chiến giá
Điểm nóng lớn nhất của thị trường ô tô Việt Nam những năm 2024–2026 là sự xuất hiện của các hãng Trung Quốc và xe điện. Nhiều thương hiệu Trung Quốc đã vào Việt Nam qua các nhà phân phối khác nhau, và cạnh tranh bằng giá, trang bị và công nghệ. Ở trong nước, VinFast tiếp tục đẩy mạnh xe điện. Tasco đặt cược vào Geely, tập đoàn mà báo cáo thường niên của Tasco giới thiệu là một trong bảy nhà sản xuất ô tô hàng đầu thế giới; tại đại hội 2026, lãnh đạo cho biết Geely vừa ra mắt hai mẫu xe mới cuối tháng 3/2026 và nhận khoảng 1.200 đơn đặt cọc chỉ trong năm ngày.
Canh bạc này có logic, nhưng cũng có ba rủi ro cụ thể. Một là tâm lý người mua Việt với xe Trung Quốc vẫn đang hình thành; giá trị bán lại xe cũ là mối lo lớn. Hai là cuộc chiến giá: khi nhiều hãng cùng giảm giá để giành thị phần, nhà phân phối độc quyền phải chia gánh nặng khuyến mại. Ba là quan hệ với hãng: một nhà phân phối độc quyền luôn đối mặt khả năng hãng thay đổi chiến lược thị trường. Liên doanh nhà máy CKD với tỷ lệ Tasco 64% là cách Tasco “khoá” quan hệ với Geely sâu hơn, nhưng như đã nói, dự án đã chậm so với kế hoạch ban đầu.
Thu phí không dừng và tài khoản giao thông: chính sách là biến số số một của VETC
VETC sống trong một khung chính sách do Nhà nước đặt ra. Việc chuyển sang thu phí tự động hoàn toàn trên cao tốc từ tháng 8/2022 là thứ đã cứu VETC khỏi những năm lỗ; ngược lại, quy định mới buộc tài khoản giao thông phải gắn với phương tiện thanh toán không dùng tiền mặt, cùng phản ứng của dư luận với khoản phí ví 6.600 đồng/tháng, cho thấy mọi thay đổi về cách thu tiền từ chủ xe đều bị soi kỹ. Bên cạnh VETC, thị trường còn có ePass; theo CafeF, 24h và VnExpress, phía ePass (qua ví Viettel Money) cũng công bố rồi dừng thu khoản phí tương tự trong cùng ngày 20/8/2026, và sau đó Phó Thủ tướng Thường trực yêu cầu các bộ, ngành kiểm tra hoạt động thu phí điện tử không dừng — cho thấy đây là vấn đề chung của mô hình ví giao thông chứ không riêng một doanh nghiệp.
Mặt thuận lợi là mạng lưới cao tốc Việt Nam đang mở rộng nhanh nhờ đầu tư công — mỗi km cao tốc mới là thêm làn thu phí, thêm giao dịch. Chủ đề này được vwealth phân tích kỹ trong bài đầu tư công và các nhóm cổ phiếu hưởng lợi. Nhưng VETC không sở hữu các con đường; nó thu một khoản phí dịch vụ trên mỗi giao dịch hoặc theo hợp đồng với nhà đầu tư BOT và cơ quan quản lý. Quy mô lợi nhuận của VETC, vì thế, sẽ luôn nhỏ so với tổng doanh thu của Tasco; vai trò của nó là cửa ngõ dữ liệu và khách hàng hơn là cỗ máy lợi nhuận chính.
Lãi suất, tín dụng mua xe và bảo hiểm xe cơ giới
Ba biến số vĩ mô tác động trực tiếp lên Tasco cùng một lúc. Lãi suất cho vay mua xe quyết định sức mua của khách hàng, vì phần lớn người mua ô tô ở Việt Nam vay một phần giá trị xe. Lãi suất vay vốn lưu động quyết định chi phí giữ tồn kho của đại lý. Và lãi suất nói chung quyết định chi phí của khoản nợ vay hơn hai mươi nghìn tỷ đồng trên bảng cân đối hợp nhất. Một chu kỳ lãi suất thấp là “gió xuôi” kép cho Tasco; một chu kỳ lãi suất tăng là “gió ngược” kép.
Thị trường bảo hiểm xe cơ giới thì có nhiều doanh nghiệp lớn đã có mặt từ lâu, và cạnh tranh chủ yếu qua kênh phân phối — chính là nơi Tasco có lợi thế nhờ showroom. Rủi ro của mảng này là chu kỳ bồi thường: năm nào tai nạn, thiên tai nhiều, tỷ lệ bồi thường tăng vọt. Tăng trưởng phí bảo hiểm nhanh như Bảo hiểm Tasco đang có là điều tích cực, nhưng bạn nên kiểm tra thêm kết quả kinh doanh bảo hiểm gốc và biên khả năng thanh toán của doanh nghiệp bảo hiểm khi các con số này được công bố.
Đặt Tasco cạnh các cổ phiếu hạ tầng và bán lẻ trên sàn
Vì Tasco là con lai giữa nhà đầu tư hạ tầng và nhà bán lẻ, cách tốt nhất để định vị nó là so với cả hai nhóm. Bảng dưới đây so sánh định tính, dựa trên các bài phân tích doanh nghiệp đã đăng trên vwealth; bạn có thể đọc chi tiết từng mã qua các liên kết.
| Doanh nghiệp | Mô hình chính | Nguồn lợi nhuận | Điểm giống Tasco | Điểm khác Tasco |
|---|---|---|---|---|
| CII | Nhà đầu tư BOT, bất động sản | Thu phí, chuyển nhượng dự án | Đòn bẩy cao, gốc BOT, cùng quan tâm các dự án cao tốc PPP | Không có mảng bán lẻ ô tô |
| HHV | Nhà đầu tư hạ tầng giao thông | Thu phí, xây lắp | Sống theo chính sách phí và lưu lượng | Tập trung hạ tầng, không đa ngành tiêu dùng |
| VCG | Tổng thầu, đầu tư đa ngành | Xây lắp, bất động sản | Gốc xây dựng, có quỹ đất | Không phụ thuộc chu kỳ ô tô |
| CTD | Tổng thầu xây dựng dân dụng | Biên xây lắp | Biên mỏng, cần quản trị vốn lưu động | Ít nợ vay hơn, không có mảng thu phí |
| MWG / DMX | Bán lẻ điện thoại, điện máy, bách hoá | Biên bán lẻ, quy mô chuỗi | Biên mỏng, vòng quay tồn kho quyết định | Hàng hoá giá trị thấp hơn, không có đòn bẩy BOT |
| FRT | Bán lẻ thiết bị và chuỗi nhà thuốc | Biên bán lẻ, mảng tăng trưởng mới | Có mảng “nuôi” và mảng “được nuôi” | Không phải tập đoàn đầu tư nhiều tầng |
Nhìn bảng, bạn sẽ thấy Tasco có đủ rủi ro của cả hai nhóm: đòn bẩy và sự phụ thuộc chính sách của nhóm hạ tầng, biên mỏng và áp lực tồn kho của nhóm bán lẻ. Đổi lại, nó cũng có tiềm năng của cả hai: dòng tiền kiểu hạ tầng từ VETC và nước sạch, cộng với đòn bẩy hoạt động của một chuỗi bán lẻ khi doanh số tăng. Nếu muốn so sánh rộng hơn với các cổ phiếu bán lẻ, bài phân tích cổ phiếu bán lẻ của vwealth tổng hợp cách đánh giá chung cho nhóm này.
Dự đoán xu hướng: ba kịch bản cho cổ phiếu HUT và điều kiện xảy ra từng kịch bản
Dự đoán giá cổ phiếu là việc vwealth không làm; dự đoán điều kiện thì làm được. Với Tasco, tương lai phụ thuộc vào một số ít biến số có thể theo dõi hằng quý. Phần này trình bày ba kịch bản — lạc quan, cơ sở và xấu — kèm điều kiện để mỗi kịch bản xảy ra. Không có giá mục tiêu, không có xác suất; chỉ có những cột mốc để bạn tự đánh giá doanh nghiệp đang đi về phía nào.
Năm biến số quyết định tương lai của Tasco
Biến số một: biên lợi nhuận gộp mảng ô tô. Mức 8,42% nửa đầu 2026 là điểm tham chiếu. Giữ hoặc nâng được mức này khi quy mô tăng là dấu hiệu Tasco có quyền đàm phán với hãng và kiểm soát được khuyến mại. Biến số hai: hiệu quả nhóm thương hiệu Geely, Lynk & Co. Tasco nói nhóm này có lãi từ tháng 6/2026; câu hỏi là trạng thái ấy kéo dài bao lâu, và đơn đặt cọc có chuyển thành doanh số bền vững không. Biến số ba: đòn bẩy và chi phí lãi vay. Tổng vay khoảng 23.730 tỷ đồng giữa năm 2026; hệ số trả lãi cải thiện hay xấu đi sẽ quyết định Tasco có dư địa để đầu tư tiếp hay phải bán tài sản, phát hành thêm. Biến số bốn: tiến độ các dự án thượng nguồn — nhà máy CKD với Geely và VM Motors — vì chúng vừa là cơ hội vừa là khoản chi vốn lớn. Biến số năm: tỷ lệ lợi nhuận về cổ đông công ty mẹ, vì đó là thứ cuối cùng quyết định giá trị cổ phiếu HUT.
Kịch bản lạc quan: hệ sinh thái bắt đầu “ăn khớp”
Trong kịch bản này, thị trường ô tô Việt Nam tăng trưởng ổn định nhờ lãi suất thấp và thu nhập trung lưu tăng; Tasco giữ thị phần quanh hoặc trên 14% và biên gộp mảng ô tô nhích lên trên mức 8,4% nhờ tỷ trọng thương hiệu độc quyền và dịch vụ hậu mãi tăng. Geely và Lynk & Co duy trì có lãi, nhà máy CKD khởi công và có lộ trình sản xuất rõ ràng, VM Motors ra mắt xe thương mại điện đúng hạn năm 2027. VETC mở được nguồn thu dịch vụ mới được khách hàng chấp nhận; Bảo hiểm Tasco đạt mục tiêu 3.000 tỷ đồng doanh thu mà không làm xấu tỷ lệ bồi thường. Một công ty con trong hệ thống IPO thành công, tạo mốc giá trị tham chiếu cho từng mảng.
Điều kiện để kịch bản này xảy ra: dòng tiền kinh doanh hợp nhất dương đủ để trang trải phần lớn chi đầu tư, nợ vay ngừng tăng hoặc giảm, hệ số trả lãi vượt 2,5–3 lần, và lợi nhuận thuộc cổ đông công ty mẹ tăng nhanh hơn số cổ phiếu. Khi ấy, thị trường có thể bắt đầu nhìn Tasco như một doanh nghiệp dịch vụ ô tô tích hợp chứ không chỉ là một nhà phân phối nhiều nợ, và mức định giá có thể được nâng lên. Hãy nhớ rằng ngay cả trong kịch bản này, HUT vẫn sẽ biến động mạnh theo tính cách lịch sử của nó.
Kịch bản cơ sở: doanh thu tăng, biên cải thiện chậm, đòn bẩy đi ngang
Đây là kịch bản mà nhiều doanh nghiệp tập đoàn đa ngành rơi vào sau giai đoạn M&A: quy mô tiếp tục lớn lên, lợi nhuận “loại trừ” tăng, nhưng lợi nhuận “tính đủ” và phần thuộc cổ đông công ty mẹ cải thiện chậm vì phân bổ lợi thế thương mại, chi phí lãi vay và phần chia cho cổ đông thiểu số. Thị phần ô tô dao động quanh mức hiện tại, biên gộp quanh 8%, thương hiệu mới có lãi nhưng không đột biến. Các dự án thượng nguồn tiến triển nhưng chậm hơn kế hoạch. Tasco tiếp tục thoái vốn một số tài sản để tạo lợi nhuận và nguồn tiền, đồng thời vay thêm hoặc phát hành công cụ vốn để tài trợ dự án mới.
Điều kiện: kinh tế và thị trường ô tô tăng trưởng vừa phải, lãi suất không biến động lớn, không có cú sốc chính sách nào với VETC. Trong kịch bản này, câu chuyện của HUT chủ yếu được quyết định bởi các sự kiện (thương vụ, IPO công ty con, giao dịch cổ đông lớn) hơn là bởi lợi nhuận quý, và cổ phiếu có xu hướng dao động trong biên độ rộng theo kỳ vọng.
Kịch bản xấu: thị trường ô tô chững lại đúng lúc đòn bẩy cao
Kịch bản xấu không cần một thảm hoạ; nó chỉ cần vài điều bất lợi xảy ra cùng lúc. Sức mua ô tô chậm lại vì kinh tế yếu hoặc lãi suất tăng; cuộc chiến giá giữa các hãng, đặc biệt xe Trung Quốc và xe điện, buộc đại lý chia gánh nặng khuyến mại; tồn kho xe tăng, lãi vay tồn kho đội lên. Nhóm thương hiệu mới quay lại lỗ. Nhà máy CKD tiếp tục bị trì hoãn hoặc đội vốn. Chính sách phí của VETC bị siết thêm. Bảo hiểm Tasco gặp một năm bồi thường cao. Khi ấy, với tổng vay hơn hai mươi nghìn tỷ đồng và hệ số trả lãi chưa tới hai lần, lợi nhuận hợp nhất có thể giảm mạnh, và phần thuộc cổ đông công ty mẹ có thể về gần hoà vốn hoặc âm.
Điều kiện để nhận ra sớm kịch bản này: biên gộp mảng ô tô giảm liên tiếp hai quý, hàng tồn kho tăng nhanh hơn doanh thu, dòng tiền kinh doanh âm kéo dài, chi phí lãi vay tăng nhanh hơn lợi nhuận trước thuế, và doanh nghiệp phải dựa nhiều hơn vào lãi thoái vốn để giữ lợi nhuận. Lịch sử giá của HUT — từ 51.300 đồng xuống 10.800 đồng trong tám tháng năm 2022 — nhắc bạn rằng khi kỳ vọng đảo chiều, mức giảm có thể rất sâu.
Ví dụ minh hoạ: lợi nhuận của Tasco nhạy với biên gộp và lãi suất đến mức nào
Để thấy vì sao hai biến số biên gộp và lãi suất quan trọng, hãy làm một phép tính minh hoạ đơn giản (ví dụ minh hoạ, ước tính của vwealth, không phải dự báo). Giả sử doanh thu mảng ô tô cả năm gấp đôi con số nửa đầu 2026, tức khoảng 28.600 tỷ đồng. Mỗi 1 điểm phần trăm biên gộp tăng hoặc giảm tương đương khoảng 286 tỷ đồng lợi nhuận gộp. Với thuế thu nhập doanh nghiệp 20%, đó là khoảng 229 tỷ đồng lợi nhuận sau thuế — xấp xỉ một nửa lợi nhuận thuộc cổ đông công ty mẹ năm 2025. Tương tự, với tổng vay khoảng 23.730 tỷ đồng, mỗi 1 điểm phần trăm lãi suất bình quân thay đổi tương đương khoảng 237 tỷ đồng chi phí lãi vay trước thuế mỗi năm.
Hai con số này gần bằng nhau, và đều lớn so với lợi nhuận thuộc cổ đông công ty mẹ. Đó chính là bản chất của đòn bẩy: một thay đổi nhỏ ở biên hoặc lãi suất tạo ra thay đổi lớn ở lợi nhuận cuối cùng, theo cả hai chiều. Đây cũng là lý do bài này nhấn mạnh việc theo dõi biên gộp và chi phí lãi vay mỗi quý thay vì chỉ nhìn doanh thu.
| Yếu tố | Kịch bản lạc quan | Kịch bản cơ sở | Kịch bản xấu |
|---|---|---|---|
| Thị trường ô tô | Tăng ổn định, lãi suất thấp | Tăng vừa phải | Chững lại, chiến giá gay gắt |
| Biên gộp mảng ô tô | Trên mức 8,4% của 6T/2026 | Quanh 8% | Giảm liên tiếp |
| Geely, Lynk & Co | Có lãi bền vững, doanh số tăng | Có lãi nhưng mỏng | Quay lại lỗ |
| Dự án CKD, VM Motors | Đúng tiến độ | Chậm hơn kế hoạch | Trì hoãn, đội vốn |
| Nợ vay, lãi vay | Nợ giảm, hệ số trả lãi trên 2,5–3 lần | Đi ngang, quanh 2 lần | Tăng, dưới 1,5 lần |
| Lợi nhuận về công ty mẹ | Tăng nhanh hơn số cổ phiếu | Tăng chậm | Về gần hoà vốn |
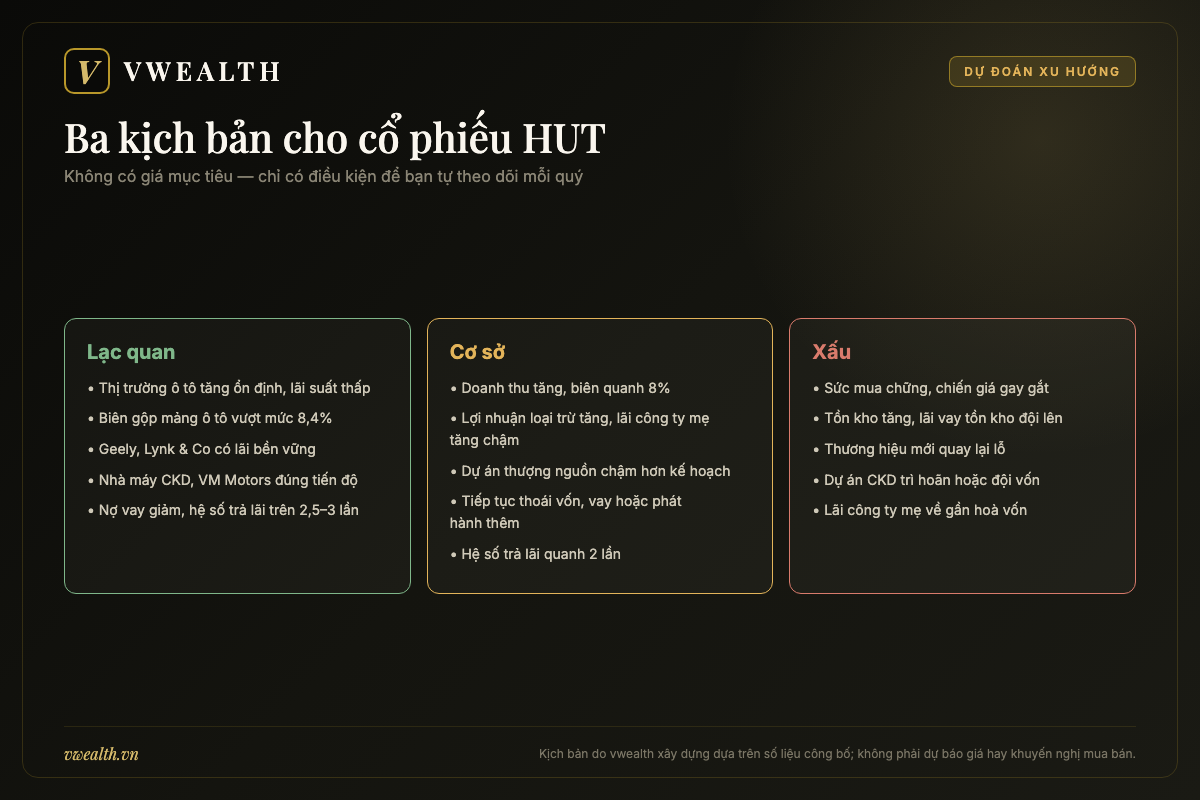
Vậy có nên mua cổ phiếu HUT không? Cân lợi, cân hại một cách sòng phẳng
Đến đây, bạn đã có đủ nguyên liệu: một doanh nghiệp đi từ đội cầu tỉnh lên nhà đầu tư BOT, rồi thành hệ sinh thái ô tô bằng một thương vụ hoán đổi cổ phiếu; một ban lãnh đạo mạnh về tài chính và M&A; một mô hình kinh doanh có thân cây bán xe biên mỏng và nhiều cành dịch vụ biên dày hơn; một bảng cân đối đòn bẩy cao; và một cổ phiếu có lịch sử dao động dữ dội. Câu hỏi có nên mua cổ phiếu HUT không có một đáp án chung cho mọi người. Nó phụ thuộc vào việc bạn tin điều gì về tương lai của hệ sinh thái Tasco, và bạn chịu được rủi ro ở mức nào.
Những điểm cộng thuyết phục
Quy mô và vị thế. Với khoảng 150 showroom, 14,2% thị phần phân phối theo VAMA năm 2025 và quyền phân phối độc quyền nhiều thương hiệu, Tasco là một trong những nhà phân phối ô tô lớn nhất Việt Nam — quy mô đủ để các hãng quốc tế như Geely chọn làm đối tác liên doanh, và để Mitsui chọn làm cổ đông chiến lược của Tasco Auto. VETC gần như độc quyền nhóm. Khoảng 75% thị phần thu phí không dừng, hàng triệu tài khoản chủ xe, đã qua giai đoạn lỗ và có lãi hơn trăm tỷ đồng năm 2025 — một tài sản khó sao chép. Tăng trưởng thực ở các mảng dịch vụ. Bảo hiểm tăng phí hơn gấp đôi, Carpla Service mở rộng lên khoảng 80 xưởng, thương hiệu mới bắt đầu có lãi: nếu tỷ trọng các mảng biên cao tăng lên, biên hợp nhất có thể cải thiện theo thời gian. Có đối tác chiến lược quốc tế ở nhiều tầng (Mitsui, Geely, Samsung E&A, IFC), vừa là nguồn vốn vừa là một dạng kiểm chứng từ bên ngoài. Người điều hành có lợi ích gắn với cổ phiếu, thông qua việc VII Holding (nay là Tasco Holding), doanh nghiệp do Chủ tịch góp 65% vốn, nhận chuyển nhượng 320.485.000 cổ phiếu, tương đương 30% vốn, trong năm 2025.
Những điểm trừ không thể bỏ qua
Đòn bẩy cao và hệ số trả lãi mỏng. Tổng vay khoảng 23.730 tỷ đồng giữa năm 2026, hệ số trả lãi năm 2025 dưới hai lần (ước tính của vwealth); Tasco Auto riêng lẻ có hệ số khoảng 1,15 lần nửa đầu 2026. Chất lượng lợi nhuận phức tạp. Một phần đáng kể lợi nhuận đến từ hoạt động tài chính, thoái vốn và thu nhập khác; lợi nhuận “tính đủ” bị kéo xuống bởi phân bổ lợi thế thương mại. Phần lãi thuộc cổ đông công ty mẹ còn nhỏ so với lợi nhuận hợp nhất, nhất là sau khi hợp nhất DNP. Dòng tiền kinh doanh âm năm 2025 và cuộc mở rộng đang được tài trợ bằng vay nợ, phát hành cổ phiếu. Pha loãng lịch sử và sắp tới: số cổ phiếu gần gấp bốn lần sau sáu năm, và đại hội 2026 đã thông qua phương án trái phiếu chuyển đổi ra công chúng khoảng 3.560 tỷ đồng, có thể chuyển thành cổ phiếu trong 5 năm. Không chia cổ tức tiền mặt trong nhiều năm. Rủi ro thực thi ở các dự án thượng nguồn, đặc biệt nhà máy CKD đã chậm so với kế hoạch ban đầu. Cổ phiếu biến động rất mạnh, từng giảm khoảng 79% trong tám tháng năm 2022.
| Cân lợi | Cân hại |
|---|---|
| Nhà phân phối ô tô lớn, 14,2% thị phần (VAMA, 2025) | Biên gộp mảng ô tô chỉ khoảng 8,4% |
| VETC khoảng 75% thị phần thu phí không dừng, đã có lãi | Chính sách phí và dư luận giới hạn khả năng kiếm tiền |
| Bảo hiểm, hậu mãi, tài chính tăng nhanh | Chưa có số liệu công khai chi tiết về hiệu quả bán chéo |
| Đối tác quốc tế: Mitsui, Geely, Samsung E&A, IFC | Tổng vay khoảng 23.730 tỷ đồng, hệ số trả lãi dưới 2 lần |
| Lợi nhuận “loại trừ” năm 2025 đạt 993 tỷ đồng | Lợi nhuận thuộc công ty mẹ 2025 khoảng 492 tỷ; tỷ lệ thấp hơn nhiều ở 6T/2026 |
| Doanh nghiệp liên quan Chủ tịch nắm 30% vốn (VII Holding, nay là Tasco Holding) | Pha loãng lớn, không chia cổ tức tiền mặt nhiều năm |
Cổ phiếu HUT hợp với ai, và không hợp với ai
HUT phù hợp hơn với nhà đầu tư chấp nhận rủi ro cao, có niềm tin vào luận điểm “hệ sinh thái ô tô” của Tasco và sẵn sàng theo dõi báo cáo từng quý với danh sách bảy câu hỏi ở chương bốn. Nó phù hợp với người hiểu rằng mình đang mua một tập đoàn đầu tư nhiều tầng có đòn bẩy, chứ không phải một nhà bán lẻ đơn giản, và chấp nhận rằng phần lớn giá trị có thể đến từ các sự kiện như IPO công ty con, thương vụ, hay bước ngoặt về lợi nhuận của thương hiệu mới. Nó cũng phù hợp với người có kỷ luật về tỷ trọng: vì biến động lớn, HUT hợp làm một phần nhỏ trong danh mục hơn là vị thế chủ lực. Nếu bạn là nhà đầu tư quan tâm đến chu kỳ tiêu dùng Việt Nam và tầng lớp trung lưu mua ô tô, HUT là một trong số ít cổ phiếu trên sàn cho bạn tiếp xúc trực tiếp với chủ đề này.
Ngược lại, HUT không hợp với người tìm cổ tức tiền mặt đều đặn, người cần một bảng cân đối an toàn, hay người không muốn đọc báo cáo hợp nhất nhiều tầng. Nó cũng không hợp với người dùng margin (vay ký quỹ) nhiều: một cổ phiếu từng giảm gần 80% trong tám tháng, lại có thanh khoản không quá dồi dào, kết hợp với đòn bẩy cá nhân là công thức rủi ro kép. Nếu bạn thích hạ tầng nhưng muốn mô hình đơn giản hơn, các bài CII hay HHV có thể đáng đọc hơn; nếu bạn thích bán lẻ nhưng muốn đòn bẩy thấp hơn, hãy xem MWG hoặc FRT.
Lời kết
Tasco là một câu chuyện hiếm có trên sàn chứng khoán Việt Nam: một nhà thầu BOT tỉnh lẻ tự biến mình thành một trong những hệ sinh thái ô tô lớn nhất cả nước chỉ trong vài năm, bằng cổ phiếu, bằng nợ vay và bằng đối tác. Cuộc biến đổi ấy đã thành công ở vế quy mô: doanh thu hợp nhất tăng hàng chục lần, thị phần, mạng lưới và danh mục thương hiệu đều ở hàng đầu. Vế còn lại — biến quy mô thành lợi nhuận bền vững trên mỗi cổ phiếu và dòng tiền tự do — vẫn đang được kiểm chứng. Nếu so với câu hỏi mở đầu, lời đáp của vwealth là: HUT là cổ phiếu của một luận điểm, chưa phải của một kết quả. Bạn mua HUT tức là đặt cược rằng các cành dịch vụ sẽ lớn lên đủ nhanh để trả được nợ cho thân cây bán xe, trước khi chu kỳ ô tô hay lãi suất quay đầu.
Bài viết này không phải khuyến nghị mua hay bán. Trước khi quyết định, hãy kiểm tra số liệu cập nhật — giá, P/E, P/B, lợi nhuận quý gần nhất, lợi nhuận thuộc cổ đông công ty mẹ, tổng vay và dòng tiền kinh doanh — trong báo cáo phân tích của vwealth, và cân nhắc khả năng chịu rủi ro của chính bạn. Nếu bạn muốn so sánh HUT với các doanh nghiệp cùng nhóm, trang cổ phiếu công nghiệp và năng lượng tổng hợp các bài về hạ tầng, xây dựng và nhiều mã khác. Bạn có thể đăng ký tài khoản vwealth để theo dõi báo cáo HUT cập nhật theo từng quý.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.