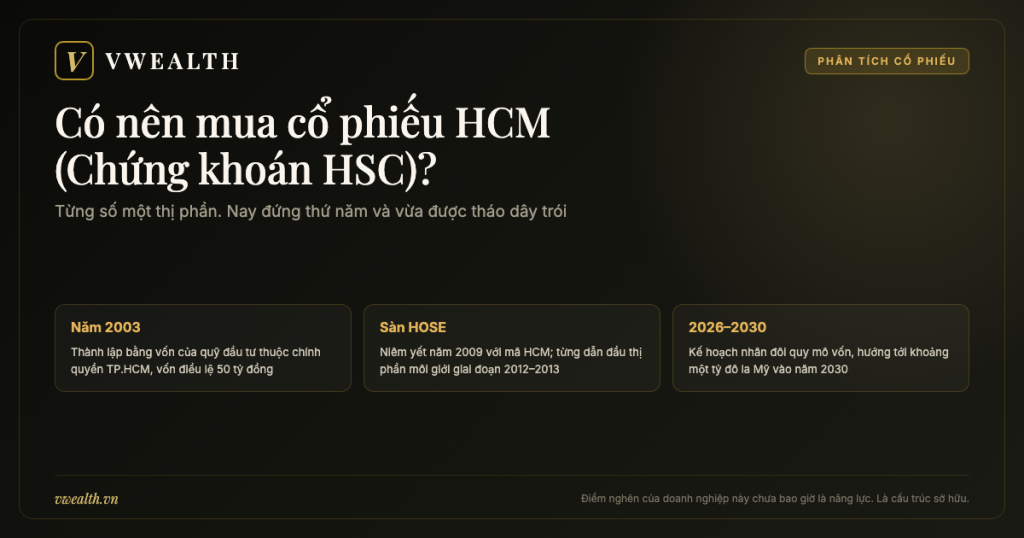
Có nên mua cổ phiếu HCM — mã của Công ty Cổ phần Chứng khoán Thành phố Hồ Chí Minh, thương hiệu HSC — là câu hỏi mà bạn không thể trả lời nếu chỉ nhìn vào bảng điện. Bởi đây là công ty chứng khoán duy nhất ở Việt Nam được sinh ra từ tiền của một chính quyền thành phố, lớn lên trong tay một quỹ đầu tư nước ngoài, và hiện đang ở giữa một cuộc chuyển giao quyền sở hữu chậm rãi mà rất ít nhà đầu tư cá nhân để ý. Đây cũng là doanh nghiệp từng đứng số một thị phần môi giới sàn TP.HCM, rồi tụt xuống thứ năm — không phải vì làm dở, mà vì mỗi lần muốn tăng vốn phải chờ hàng trăm văn bản đi qua đi lại giữa các cơ quan nhà nước. Và đây là cổ phiếu chứng khoán hiếm hoi vượt đỉnh lịch sử đúng vào giai đoạn phần lớn cổ phiếu cùng ngành mất ba mươi đến năm mươi phần trăm giá trị. Bài viết này đi hết câu chuyện đó: hai mươi ba năm lịch sử, cấu trúc sở hữu đang thay đổi, cách HSC thực sự kiếm tiền, tám chỗ bạn phải nhìn khi mở báo cáo tài chính của công ty này, và cuối cùng là câu trả lời sòng phẳng về việc cổ phiếu HCM hợp với ai và không hợp với ai.
Trước khi vào bài, thống nhất với nhau một quy ước. Bạn sẽ gặp rất nhiều mốc lịch sử, tên người, các đợt chào bán, các tỷ lệ sở hữu — tất cả đều là thông tin đã công bố công khai và có thể kiểm chứng. Nhưng bạn sẽ gần như không thấy con số của quý gần nhất: lãi bao nhiêu tỷ đồng, P/B đang ở mấy lần, dư nợ cho vay ký quỹ hôm nay là bao nhiêu. Lý do rất thực tế. Với một công ty chứng khoán, những con số ấy đổi chiều theo từng quý, đôi khi lộn ngược hoàn toàn sau ba tháng. Một bài viết ghi cứng con số của tháng 8/2026 sẽ thành thông tin sai lệch vào tháng 11. Thay vì đưa cho bạn con số sắp hết hạn, bài này dạy bạn cách đọc con số của riêng doanh nghiệp này — để mỗi quý bạn tự mở báo cáo lên và tự biết mình đang nhìn thấy cái gì. Số liệu cập nhật, bạn tra ở báo cáo phân tích của vwealth.
Còn một điều nữa nên nói ngay từ đầu, để bạn khỏi nhầm khi đọc các chương sau. Cái tên “Chứng khoán Thành phố Hồ Chí Minh” khiến nhiều người nghĩ đây là doanh nghiệp nhà nước. Đúng một nửa. Đúng ở chỗ công ty được thành lập bằng vốn của một định chế tài chính thuộc Ủy ban nhân dân TP.HCM, và cơ quan ấy vẫn còn là cổ đông lớn cho tới hôm nay. Sai ở chỗ tỷ lệ sở hữu nhà nước đã giảm liên tục nhiều năm, và cổ đông lớn nhất hiện nay là một tập đoàn quản lý quỹ nước ngoài đã gắn bó với công ty này từ năm 2005. Toàn bộ chương hai dành để làm rõ chuyện đó, vì nếu bạn hiểu sai cấu trúc sở hữu, bạn sẽ hiểu sai luôn cả rủi ro lẫn cơ hội của cổ phiếu.
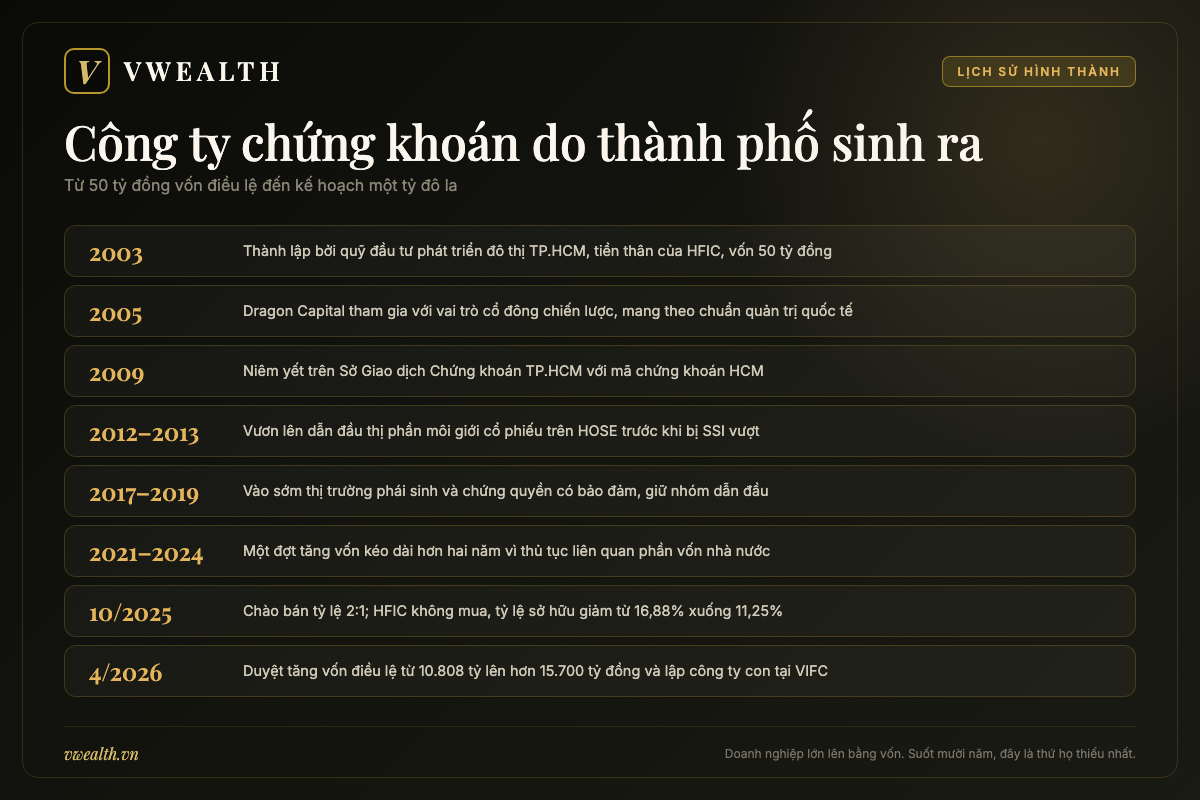
Hai mươi ba năm của một công ty chứng khoán do thành phố sinh ra: lịch sử hình thành HSC
Phần lớn công ty chứng khoán Việt Nam ra đời theo một trong ba kiểu: một ngân hàng lập ra công ty con để bán chéo, một nhóm doanh nhân góp vốn để có chỗ đứng trên thị trường vốn, hoặc một tập đoàn dựng lên cánh tay tài chính cho chính mình. HSC không thuộc kiểu nào trong ba kiểu ấy. Nó được lập ra bởi một quỹ đầu tư của chính quyền TP.HCM, với mục tiêu ban đầu mang màu sắc chính sách nhiều hơn màu sắc thương mại: giúp thành phố có một công cụ trên thị trường vốn non trẻ vừa mới hình thành. Chính xuất phát điểm lạ lùng đó tạo ra cả điểm mạnh lẫn điểm yếu lớn nhất mà cổ phiếu HCM mang theo suốt hai thập kỷ.
Năm 2003: năm mươi tỷ đồng và một quỹ đầu tư của thành phố
HSC được thành lập năm 2003 bởi Quỹ Đầu tư Phát triển Đô thị TP.HCM — viết tắt là HIFU, tổ chức sau này được chuyển đổi thành Công ty Đầu tư Tài chính Nhà nước TP.HCM, tức HFIC. Vốn điều lệ ban đầu: 50 tỷ đồng.
Bạn hãy dừng lại ở con số 50 tỷ ấy một nhịp, vì nó nói rất nhiều về thời điểm. Năm 2003, thị trường chứng khoán Việt Nam mới ba tuổi. Sàn giao dịch TP.HCM khai trương tháng 7/2000 với vỏn vẹn hai mã cổ phiếu niêm yết. Đến năm 2003, cả thị trường mới có hơn hai chục doanh nghiệp niêm yết, vốn hóa nhỏ tới mức nếu quy ra tiền hôm nay thì chưa bằng một doanh nghiệp tầm trung. Số công ty chứng khoán đang hoạt động đếm chưa hết hai bàn tay. Lập một công ty chứng khoán vào năm 2003 không phải là đi kiếm tiền, mà là đặt cược rằng cái thị trường bé xíu kia rồi sẽ lớn.
Và người đặt cược không phải một doanh nhân, mà là một quỹ của thành phố. Điều này quan trọng hơn bạn tưởng. Nó có nghĩa là ngay từ ngày đầu, HSC không có áp lực phải tăng trưởng bằng mọi giá để làm hài lòng một ông chủ tư nhân, cũng không có một hệ sinh thái doanh nghiệp nào cần được phục vụ. Không có công ty mẹ nào cần vay vốn qua trái phiếu. Không có dự án bất động sản nào cần được thu xếp tiền. HSC lớn lên như một định chế trung gian đúng nghĩa — và cái nếp đó, bạn sẽ thấy, vẫn còn nguyên trong cách công ty này vận hành năm 2026.
Mặt trái xuất hiện gần như cùng lúc, chỉ là phải mất mười lăm năm nữa mới lộ ra hết mức độ nghiêm trọng: khi cổ đông sáng lập là một cơ quan quản lý vốn nhà nước, mọi quyết định tăng vốn của công ty đều bị cuốn vào quy trình phê duyệt của khu vực công. Chúng ta sẽ quay lại chuyện này ở phần nói về giai đoạn 2021–2024, đoạn đau nhất trong toàn bộ tiểu sử của doanh nghiệp.
Năm 2005–2008: Dragon Capital bước vào và cỗ máy bắt đầu chạy
Năm 2005, Công ty Quản lý Quỹ Dragon Capital tham gia HSC với vai trò cổ đông chiến lược. Đây là mốc mà nhìn lại thì thấy nó quyết định số phận doanh nghiệp nhiều hơn bất kỳ mốc nào khác.
Dragon Capital là tập đoàn quản lý quỹ nước ngoài hoạt động ở Việt Nam từ năm 1994, tức là từ trước khi thị trường chứng khoán tồn tại. Trong nhiều năm, đây là cửa ngõ chính để tiền của nhà đầu tư quốc tế chảy vào cổ phiếu Việt Nam. Khi một tổ chức như vậy trở thành cổ đông chiến lược của một công ty chứng khoán còn non, thứ họ mang vào không chỉ là tiền. Họ mang theo chuẩn quản trị của một nhà quản lý quỹ quốc tế, mang theo mạng lưới khách hàng tổ chức nước ngoài, và mang theo một triết lý rất khác với phần đông thị trường lúc đó: đặt nghiên cứu phân tích làm nền tảng để bán dịch vụ, thay vì đặt việc kéo khách mở tài khoản làm nền tảng.
Vốn điều lệ đi lên đều đặn theo từng năm sau đó: 100 tỷ đồng năm 2006, 200 tỷ đồng năm 2007, 395 tỷ đồng năm 2008, và xấp xỉ 600 tỷ đồng vào cuối năm 2009. Trong khoảng thời gian ấy, thị trường chứng khoán Việt Nam trải qua cơn sốt đầu tiên trong lịch sử — VN-Index lập đỉnh tháng 3/2007 — rồi lao thẳng vào khủng hoảng tài chính toàn cầu 2008. HSC vừa kịp lớn để hưởng một phần cơn sốt, và cũng đủ nhỏ để không chết trong cơn bão.
Năm 2007 còn có một sự kiện nhân sự mà lúc đó ít ai chú ý: ông Johan Nyvene về làm tổng giám đốc. Ông là người mang hai quốc tịch Mỹ và Việt Nam, tên tiếng Việt là Nguyễn Quốc Huân, và sẽ ngồi ghế điều hành cao nhất của HSC suốt mười ba năm liền trước khi chuyển sang ghế chủ tịch. Một công ty chứng khoán Việt Nam giữ nguyên một tổng giám đốc trong mười ba năm là chuyện gần như không có thứ hai trong ngành. Tính ổn định ấy là một phần lời giải cho câu hỏi vì sao HSC luôn được đánh giá cao ở mảng khách hàng tổ chức.
Năm 2009: cổ phiếu HCM lên sàn TP.HCM
Năm 2009, HSC chính thức niêm yết trên Sở Giao dịch Chứng khoán TP.HCM với mã chứng khoán HCM. Ba chữ cái ấy — trùng với tên viết tắt của thành phố — là một trong những mã dễ nhớ nhất bảng điện, và cũng là nguồn gốc của một nhầm lẫn kéo dài: rất nhiều nhà đầu tư mới tưởng HCM là một mã liên quan đến hạ tầng hay bất động sản của thành phố.
Việc chọn HOSE thay vì HNX là quyết định hợp lý và cũng gần như bắt buộc: công ty đặt trụ sở tại TP.HCM, cổ đông sáng lập là định chế của thành phố, và tệp khách hàng mục tiêu là nhà đầu tư tổ chức — nhóm gần như chỉ giao dịch cổ phiếu lớn trên sàn TP.HCM. Đây là điểm khác biệt đầu tiên so với hai công ty chứng khoán mà chúng ta đã phân tích trong cùng series: SHS chọn sàn Hà Nội và mắc kẹt ở đó suốt mười bảy năm, còn VIX phải mất hơn một thập kỷ mới chuyển được sang HOSE. HSC ở đúng chỗ ngay từ đầu.
Năm 2009 cũng là năm thị trường hồi phục dữ dội sau đáy tháng 2. VN-Index tăng gấp hơn hai lần chỉ trong vài tháng, thanh khoản bùng nổ, và nhóm cổ phiếu chứng khoán bay theo. HSC lên sàn đúng vào giữa con sóng ấy — một khởi đầu thuận lợi hiếm có.
Năm 2010–2013: bốn năm đứng trên đỉnh ngành
Giai đoạn 2010–2013 là thời hoàng kim của HSC, và nếu bạn muốn hiểu vì sao thị trường vẫn dành cho cổ phiếu này một sự tôn trọng nhất định cho tới hôm nay, bạn phải hiểu giai đoạn này.
Trong khi phần lớn ngành lao vào cuộc đua mở phòng giao dịch và tuyển môi giới để gom khách cá nhân, HSC làm một thứ khác: xây trung tâm phân tích. Công ty đầu tư vào đội ngũ nghiên cứu thuộc hàng lớn nhất thị trường, xuất bản báo cáo bằng cả tiếng Việt lẫn tiếng Anh, và dùng chính chất lượng nghiên cứu ấy làm vũ khí để giành khách hàng tổ chức và quỹ ngoại — nhóm khách không quan tâm phí rẻ, mà quan tâm ai cho họ thông tin đúng và ai thực hiện lệnh lớn mà không làm động giá.
Kết quả đến rất rõ. HSC được Thomson Reuters vinh danh trong khảo sát Extel năm 2010, được tạp chí Institutional Investor xếp hạng trong khảo sát đội ngũ nghiên cứu toàn châu Á năm 2011, được FinanceAsia trao giải trong hệ thống giải thưởng quốc gia năm 2012, và liên tục đứng đầu các cuộc bình chọn nhà môi giới tốt nhất Việt Nam của AsiaMoney. Năm 2014, The Asian Banker trao cho HSC danh hiệu nhà môi giới được quản trị tốt nhất khu vực châu Á – Thái Bình Dương. Năm 2019, tạp chí Alpha Southeast Asia gọi HSC là nhà môi giới phục vụ khách hàng tổ chức tốt nhất.
Quan trọng hơn giải thưởng là con số thị phần. Giai đoạn 2012–2013, HSC vươn lên dẫn đầu thị phần môi giới cổ phiếu trên HOSE — vị trí số một tuyệt đối — trước khi bị SSI đẩy xuống hạng hai. Và cơ cấu lợi nhuận năm tài chính 2013 cho thấy một điều đáng chú ý: mảng môi giới đóng góp 31% lợi nhuận, tức là công ty này thực sự sống bằng phí dịch vụ chứ không phải bằng đánh chứng khoán cho chính mình. Đây là chỗ HSC khác hẳn nhóm công ty chứng khoán mà tự doanh chiếm phần lớn thu nhập.
Bạn hãy ghi nhớ hai chữ “số một” đó, vì phần còn lại của tiểu sử này là câu chuyện về việc đánh mất nó — và về việc doanh nghiệp mất nó vì lý do gì.
Năm 2014–2020: giữ nghề, mất hạng
Từ khoảng năm 2014 trở đi, cấu trúc cuộc chơi thay đổi. Số tài khoản cá nhân mở mới tăng nhanh, thị trường bắt đầu nghiêng về phía nhà đầu tư nhỏ lẻ, và các công ty chứng khoán nhận ra rằng người quyết định thị phần môi giới không phải là quỹ ngoại mà là hàng triệu nhà đầu tư cá nhân giao dịch mỗi ngày. Muốn phục vụ nhóm đó, bạn cần ba thứ: phí rẻ, hạn mức cho vay ký quỹ lớn, và một ứng dụng dễ dùng. Cả ba đều cần vốn.
HSC giữ được nghề — chất lượng nghiên cứu, quan hệ với khách hàng tổ chức, năng lực thực hiện lệnh lớn, mảng ngân hàng đầu tư — nhưng bắt đầu hụt hơi trong cuộc đua vốn. Trong khi Vietcap gần như thống trị nhóm ba dẫn đầu từ quý III/2014 đến giữa 2020, còn SSI mở rộng sang quản lý quỹ và các mảng mới, HSC đứng yên ở một quy mô vốn ngày càng nhỏ so với tham vọng.
Đây cũng là giai đoạn HSC xây được hai thế mạnh mà đến 2026 vẫn còn giá trị lớn. Thứ nhất là chứng khoán phái sinh: thị trường hợp đồng tương lai chỉ số VN30 khai trương tháng 8/2017, và HSC là một trong những công ty vào cuộc sớm nhất, sau này giữ vững vị trí nhóm ba về thị phần. Thứ hai là chứng quyền có bảo đảm — sản phẩm ra mắt năm 2019 mà chỉ những công ty có năng lực định giá và phòng vệ rủi ro mới dám phát hành ở quy mô lớn.
Tháng 1/2020, hội đồng quản trị bổ nhiệm ông Trịnh Hoài Giang — khi đó là phó tổng giám đốc — vào ghế tổng giám đốc, hiệu lực từ ngày 1/4/2020, thay ông Johan Nyvene. Ông Nyvene chuyển sang hội đồng quản trị và giữ ghế chủ tịch từ năm 2021. Một cuộc chuyển giao nội bộ êm ả, không xáo trộn, không thay máu — lại một chi tiết nữa về tính cách của doanh nghiệp này.
Năm 2021–2024: hai năm, hàng trăm văn bản và một cái giá rất đắt
Đây là đoạn quan trọng nhất trong toàn bộ chương này. Nếu bạn chỉ có thời gian đọc một phần của lịch sử HSC, hãy đọc phần này.
Giai đoạn 2020–2022 là cơn sốt lớn nhất lịch sử thị trường chứng khoán Việt Nam. Lãi suất tiết kiệm xuống thấp kỷ lục, dịch bệnh khiến hàng triệu người ở nhà, và tiền chảy ồ ạt vào chứng khoán. Số tài khoản mở mới lập kỷ lục liên tục, thanh khoản toàn thị trường có phiên vượt một tỷ đô la Mỹ. Với công ty chứng khoán, đây là mỏ vàng ở cả hai đầu: phí môi giới tăng theo thanh khoản, và nhu cầu vay ký quỹ tăng theo lòng tham.
Nhưng cho vay ký quỹ cần vốn. Pháp luật giới hạn dư nợ cho vay ký quỹ của một công ty chứng khoán không được vượt quá hai lần vốn chủ sở hữu. Muốn cho vay nhiều hơn, chỉ có một cách: tăng vốn. Cả ngành lao vào cuộc đua phát hành cổ phiếu.
HSC cũng lao vào. Và HSC bị mắc kẹt.
Tháng 12/2021, công ty phát hành thành công 152,5 triệu cổ phiếu, thu về 2.135 tỷ đồng. Nhưng đến tháng 1/2022, Ủy ban Chứng khoán Nhà nước yêu cầu chưa được sử dụng phần vốn góp của HFIC — 459,2 tỷ đồng — vì vướng thủ tục liên quan đến vốn nhà nước. Đợt chào bán tiếp theo, được đại hội cổ đông thông qua từ năm 2022 với quy mô 228,7 triệu cổ phiếu, mãi tới tháng 4/2024 mới hoàn tất. Hơn hai năm cho một đợt tăng vốn.
Nguyên nhân gốc rễ nằm ở chỗ này: HFIC khi đó nắm 121,6 triệu cổ phiếu, tương đương 17,26% vốn điều lệ, và theo quy định về quản lý vốn nhà nước, quyết định góp thêm vốn vào doanh nghiệp chứng khoán phải đi qua nhiều cấp phê duyệt, lên tới cấp Thủ tướng Chính phủ. Mỗi lần HSC muốn phát hành cổ phiếu, cả bộ máy ấy phải chạy.
Tháng 4/2023, tại đại hội cổ đông, chủ tịch Johan Nyvene nói thẳng một câu mà giới đầu tư nhắc lại nhiều năm sau: mất hàng trăm văn bản qua lại giữa HSC và các cơ quan liên quan, và khoảng hai năm, để hoàn tất một đợt tăng vốn. Tổng giám đốc Trịnh Hoài Giang thì chỉ ra hệ quả kinh doanh trực tiếp: thị phần môi giới cổ phiếu của HSC trên HOSE rơi từ mức trên 10% — vị trí thứ hai toàn thị trường — xuống quanh 6%.
Con số cụ thể theo công bố: 5,32% năm 2023, xếp thứ năm; 6,17% trong nửa đầu năm 2024, vẫn thứ năm. Cùng thời điểm, dư nợ cho vay ký quỹ của HSC đã chạm 1,73 lần vốn chủ sở hữu, gần sát trần hai lần, trong khi nhiều đối thủ chỉ ở mức 0,33 đến 1,2 lần — nghĩa là họ còn dư địa cho vay, còn HSC thì hết chỗ.
Hãy đọc lại đoạn trên một lần nữa. Đây không phải câu chuyện một doanh nghiệp yếu kém. Đây là câu chuyện một doanh nghiệp bị trói tay đúng lúc cuộc đua diễn ra sôi động nhất. Toàn bộ luận điểm đầu tư về cổ phiếu HCM trong giai đoạn 2025–2030 xoay quanh một câu hỏi duy nhất: nếu bây giờ sợi dây trói được tháo ra, doanh nghiệp này chạy nhanh tới đâu?
Năm 2025–2026: sợi dây bắt đầu được tháo
Tháng 10/2025, HSC hoàn tất đợt chào bán gần 360 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 2:1. Lần này có một khác biệt căn bản: HFIC không thực hiện quyền mua, và chuyển nhượng toàn bộ quyền mua phát sinh. Kết quả, tỷ lệ sở hữu của cơ quan này giảm từ 16,88% xuống còn 11,25%.
Đó không phải sơ suất. Đó là chủ trương. Phương án tái cơ cấu vốn nhà nước được Ủy ban nhân dân TP.HCM phê duyệt xác định HFIC sẽ thoái toàn bộ vốn tại HSC theo lộ trình chia thành nhiều giai đoạn. Nói cách khác, cổ đông sáng lập đang chuẩn bị rời đi, và mỗi đợt tăng vốn mà HFIC không tham gia lại làm tỷ lệ của họ nhỏ đi một bậc.
Tháng 4/2026, đại hội cổ đông thường niên thông qua một loạt quyết định mang tính bước ngoặt. Kế hoạch kinh doanh 2026 đặt mục tiêu doanh thu 6.576 tỷ đồng, tăng 50%, và lợi nhuận trước thuế 2.302 tỷ đồng, tăng 56%, với chỉ tiêu ROE 13%. Phương án tăng vốn gồm ba cấu phần: chào bán khoảng 270 triệu cổ phiếu cho cổ đông hiện hữu, phát hành khoảng 22 triệu cổ phiếu ESOP cho người lao động, và chào bán riêng lẻ khoảng 200 triệu cổ phiếu cho nhà đầu tư chuyên nghiệp. Tổng cộng hơn 490 triệu cổ phiếu, đưa vốn điều lệ từ 10.808 tỷ đồng lên hơn 15.700 tỷ đồng, huy động gần 5.600 tỷ đồng.
Và tổng giám đốc Trịnh Hoài Giang công bố một mục tiêu dài hạn: nhân đôi quy mô vốn trong năm năm, với các đợt tăng vốn dự kiến vào 2026, 2028 và 2030, để đạt quy mô khoảng một tỷ đô la Mỹ vào năm 2030. Cùng đại hội đó, cổ đông thông qua việc lập một công ty con vốn khoảng 800 tỷ đồng để tham gia Trung tâm Tài chính Quốc tế tại TP.HCM, và thay đổi mô hình quản trị từ ban kiểm soát sang ủy ban kiểm toán trực thuộc hội đồng quản trị.
Từ một công ty 50 tỷ đồng của quỹ đầu tư thành phố năm 2003, đến kế hoạch một tỷ đô la vào năm 2030. Đó là toàn bộ cung đường hai mươi ba năm.
| Mốc thời gian | Sự kiện | Ý nghĩa với nhà đầu tư hôm nay |
|---|---|---|
| 2003 | Thành lập bởi HIFU (nay là HFIC), vốn điều lệ 50 tỷ đồng | Gốc gác nhà nước — nguồn của cả kỷ luật lẫn thủ tục |
| 2005 | Dragon Capital trở thành cổ đông chiến lược | Mang vào chuẩn quản trị và mạng lưới khách tổ chức nước ngoài |
| 2007 | Ông Johan Nyvene làm tổng giám đốc, giữ ghế 13 năm | Tính ổn định hiếm có trong ngành |
| 2009 | Niêm yết trên HOSE với mã HCM, vốn xấp xỉ 600 tỷ đồng | Ở đúng sàn của khách hàng tổ chức ngay từ đầu |
| 2012–2013 | Dẫn đầu thị phần môi giới cổ phiếu HOSE | Đỉnh cao vị thế — cột mốc để so sánh hiện tại |
| 2017–2019 | Vào sớm mảng phái sinh và chứng quyền có bảo đảm | Hai nguồn thu mà nhiều đối thủ không làm được |
| 2021–2024 | Tăng vốn kéo dài hơn hai năm vì thủ tục vốn nhà nước | Nguyên nhân trực tiếp của việc mất thị phần |
| 10/2025 | Chào bán 2:1; HFIC không mua, tỷ lệ giảm còn 11,25% | Cuộc thoái vốn nhà nước bắt đầu lộ diện |
| 4/2026 | Duyệt tăng vốn lên hơn 15.700 tỷ đồng, lập công ty con tại VIFC | Sợi dây trói được tháo — giai đoạn mới bắt đầu |
Tiểu sử này nói gì về cổ phiếu HCM của năm 2026
Ba kết luận rút ra được, và bạn nên mang cả ba theo suốt phần còn lại của bài.
Thứ nhất, HSC là một doanh nghiệp có nghề. Không phải công ty chứng khoán nào cũng từng đứng số một thị phần, cũng từng được các tổ chức quốc tế xếp hạng đội ngũ nghiên cứu, cũng từng dẫn dắt những thương vụ ngân hàng đầu tư lớn. Cái nghề ấy không mất đi khi thị phần rơi — nó chỉ tạm không quy đổi được thành tiền vì thiếu vốn.
Thứ hai, điểm nghẽn của HSC suốt mười năm qua là cấu trúc sở hữu chứ không phải năng lực vận hành. Đây là dạng vấn đề có thể tháo gỡ được, và đang được tháo gỡ. Nhưng bạn cần theo dõi tiến độ tháo gỡ ấy bằng bằng chứng cụ thể, không phải bằng niềm tin.
Thứ ba, cái giá của việc tháo gỡ là pha loãng. Từ 10.808 tỷ lên hơn 15.700 tỷ đồng vốn điều lệ chỉ trong một năm là mức tăng khoảng 45%. Nếu lợi nhuận không tăng tương ứng, phần của bạn trong mỗi đồng lãi sẽ nhỏ đi. Chương bốn và chương năm sẽ chỉ cho bạn cách theo dõi chuyện đó.
Ai đang cầm cổ phiếu HCM: một quỹ ngoại đi lên, một cơ quan nhà nước đi ra
Ở phần lớn cổ phiếu Việt Nam, câu chuyện sở hữu là câu chuyện tĩnh: ai nắm bao nhiêu phần trăm, gia đình nào chi phối, tập đoàn nào đứng sau. Ở HCM, câu chuyện sở hữu là câu chuyện động — một cuộc chuyển giao đang diễn ra ngay lúc bạn đọc bài này, chậm rãi, qua từng đợt phát hành cổ phiếu, và gần như không gây tiếng động nào trên bảng điện. Hiểu cuộc chuyển giao ấy là hiểu được phần lớn rủi ro và cơ hội của cổ phiếu này trong ba đến năm năm tới.
Ông Johan Nyvene: mười ba năm điều hành, rồi ghế chủ tịch
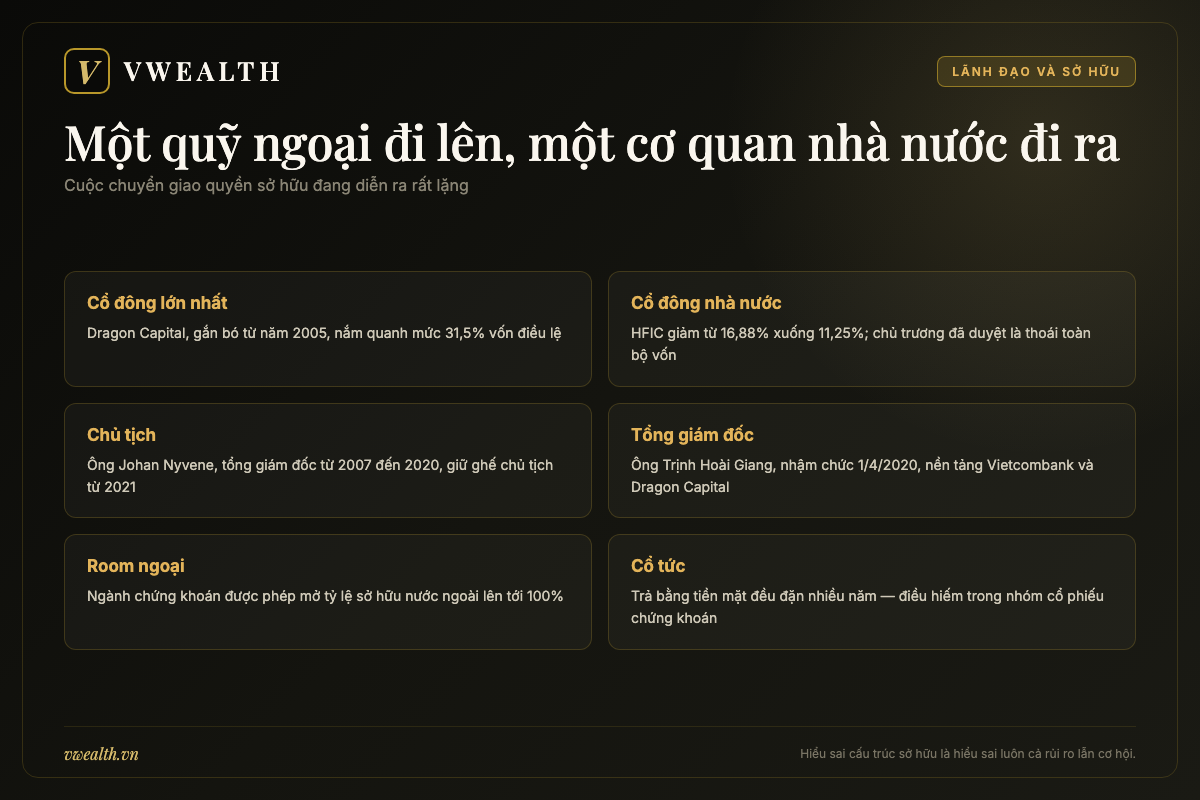
Nếu phải chọn một người đại diện cho tính cách của HSC, đó là ông Johan Nyvene. Ông mang hai quốc tịch Mỹ và Việt Nam, tên tiếng Việt là Nguyễn Quốc Huân. Ông về HSC năm 2007 với vai trò tổng giám đốc kiêm thành viên hội đồng quản trị, giữ ghế điều hành cao nhất tới năm 2020, rồi trở thành chủ tịch hội đồng quản trị từ năm 2021.
Mười ba năm liên tục ở ghế tổng giám đốc của một công ty chứng khoán niêm yết là con số gần như không có thứ hai trong ngành này ở Việt Nam. Ngành chứng khoán vốn nổi tiếng với vòng đời lãnh đạo ngắn: một chu kỳ giảm giá là đủ để một tổng giám đốc phải rời ghế. Nhưng bạn hãy nhìn từ hướng ngược lại. Với khách hàng tổ chức nước ngoài — nhóm mà HSC đặt cược vào — sự ổn định của người đứng đầu không phải chi tiết nhân sự, đó là một phần của hồ sơ rủi ro đối tác. Một quỹ quản lý vài trăm triệu đô la không muốn mỗi hai năm lại phải làm quen một ban điều hành mới.
Tính cách của ông Nyvene thể hiện rõ nhất qua cách ông nói về chuyện tăng vốn năm 2023: không quy trách nhiệm cho ai, không than vãn, chỉ nêu con số — hàng trăm văn bản, hai năm. Đó là kiểu ngôn ngữ của người quen làm việc với nhà đầu tư tổ chức: nói vấn đề bằng dữ kiện đo được, để người nghe tự đánh giá.
Với bạn, điều cần rút ra là: HCM không phải cổ phiếu “của một ông chủ”. Không có nhân vật trung tâm nào mà mọi thứ xoay quanh, không có câu chuyện gia tộc, không có một tập đoàn mẹ cần phục vụ. Điều đó lấy đi của cổ phiếu này chất kịch tính mà nhà đầu tư cá nhân thường bị hút vào, nhưng cũng lấy đi luôn một loại rủi ro rất nặng: rủi ro cổ đông lớn dùng công ty chứng khoán như một cái ví.
Ông Trịnh Hoài Giang: người đi qua cả Vietcombank, Dragon Capital rồi HSC
Người điều hành HSC hôm nay là ông Trịnh Hoài Giang, nhậm chức tổng giám đốc từ ngày 1/4/2020 sau mười ba năm làm phó tổng giám đốc phụ trách đầu tư và vận hành tại chính công ty này.
Lý lịch của ông có ba chặng đáng chú ý. Trước khi về HSC, ông phụ trách quản lý nguồn vốn tại Vietcombank — nơi dạy người ta cách nhìn bảng cân đối và cách quản lý thanh khoản, hai kỹ năng mà rất nhiều lãnh đạo công ty chứng khoán Việt Nam thiếu. Sau đó ông làm giám đốc vận hành tại Dragon Capital — nơi dạy người ta cách một nhà quản lý quỹ quốc tế đánh giá đối tác. Ông là học giả Fulbright và có bằng thạc sĩ quản trị kinh doanh tại Mỹ năm 2005.
Ba chặng ấy giải thích rất nhiều thứ về HSC của giai đoạn 2020–2026: vì sao công ty quản lý rủi ro danh mục tự doanh chặt tay hơn phần lớn đối thủ, vì sao công ty nói về vốn và đòn bẩy bằng ngôn ngữ của ngân hàng chứ không phải ngôn ngữ của nhà môi giới, và vì sao chiến lược 2026–2030 lại đặt trọng tâm vào quy mô vốn thay vì vào số lượng tài khoản mở mới.
Một chi tiết nhỏ nhưng đáng để bạn để ý: cả chủ tịch lẫn tổng giám đốc của HSC đều có gốc từ hoặc gắn với Dragon Capital. Đây không phải chuyện ngẫu nhiên, và nó dẫn thẳng tới phần tiếp theo.
Dragon Capital: từ cổ đông chiến lược 2005 thành cổ đông lớn nhất
Dragon Capital vào HSC năm 2005 với tư cách cổ đông chiến lược. Hai mươi mốt năm sau, nhóm này là cổ đông lớn nhất của công ty với tỷ lệ quanh mức 31,5% vốn điều lệ — theo các công bố trong năm 2026, con số cụ thể là 31,48% và được duy trì ở mức 31,51% sau khi thực hiện quyền mua trong đợt phát hành mới.
Con số 31,5% cần được đọc đúng. Đây chưa phải mức chi phối tuyệt đối, nhưng là mức đủ để có tiếng nói quyết định trong hầu hết vấn đề của đại hội cổ đông, và là mức cao vượt trội so với cổ đông lớn thứ hai. Quan trọng hơn con số là hành vi: Dragon Capital không đứng ngoài nhìn công ty tăng vốn. Trong các đợt phát hành gần đây, nhóm này liên tục bỏ tiền thực hiện quyền mua — có đợt chi gần 700 tỷ đồng, có đợt đăng ký mua thêm tới 85 triệu cổ phiếu với số tiền hơn 850 tỷ đồng.
Với nhà đầu tư cá nhân, đây là một tín hiệu đáng giá hơn bất kỳ báo cáo phân tích nào. Một nhà quản lý quỹ chuyên nghiệp, đã theo doanh nghiệp hai mươi mốt năm, hiểu công ty từ bên trong hội đồng quản trị, và vẫn tiếp tục bỏ thêm tiền thật vào mỗi đợt tăng vốn — đó là cách bỏ phiếu tin cậy nhất mà một cổ đông có thể làm. Nhưng bạn cũng phải đọc mặt sau của nó: quỹ đầu tư nào rồi cũng có ngày thoái vốn. Dragon Capital là nhà quản lý quỹ, không phải một gia tộc sáng lập. Nếu tới một ngày nhóm này bắt đầu giảm tỷ lệ, đó là biến số lớn nhất mà cổ phiếu HCM phải đối mặt — lớn hơn nhiều so với một quý lợi nhuận không đạt kế hoạch.
Đây cũng chính là điểm khác biệt căn bản giữa HCM và các mã chứng khoán khác trong series. VIX là công ty chứng khoán gần như không còn cổ đông lớn nào, sở hữu phân tán tới mức không ai chịu trách nhiệm định hướng dài hạn. SHS gắn với một hệ sinh thái doanh nghiệp trong nước. HCM thì có một cổ đông lớn duy nhất, chuyên nghiệp, nước ngoài, và đã ở cùng doanh nghiệp qua ba chu kỳ thị trường.
HFIC: cổ đông sáng lập đang rời đi theo lộ trình
Phần này là phần bạn phải đọc kỹ nhất trong cả chương.
Công ty Đầu tư Tài chính Nhà nước TP.HCM — HFIC — là hậu thân của HIFU, tổ chức đã sinh ra HSC năm 2003. Trong nhiều năm, HFIC nắm khoảng 17% vốn điều lệ, cụ thể là 121,6 triệu cổ phiếu tương đương 17,26% tại thời điểm năm 2024. Chính tỷ lệ ấy là nguyên nhân khiến mọi đợt tăng vốn của HSC phải đi qua bộ máy phê duyệt vốn nhà nước.
Sau đợt chào bán tháng 10/2025 theo tỷ lệ 2:1, HFIC không thực hiện quyền mua và chuyển nhượng toàn bộ quyền mua phát sinh. Tỷ lệ sở hữu giảm từ 16,88% xuống 11,25%. Đây là hệ quả trực tiếp của định hướng tái cơ cấu vốn nhà nước đã được Ủy ban nhân dân TP.HCM phê duyệt: HFIC sẽ thoái toàn bộ vốn tại HSC theo lộ trình, chia thành nhiều giai đoạn phù hợp tình hình thực tế.
Nhưng câu chuyện có một khúc quanh mà nhiều người bỏ sót. Trong đợt phát hành năm 2026, theo công bố, HFIC lại đăng ký mua hơn 30,4 triệu cổ phiếu theo tỷ lệ quyền mua 4:1 với giá 10.000 đồng mỗi cổ phiếu, qua đó giữ tỷ lệ sở hữu quanh mức 11,26% sau phát hành. Nghĩa là lần này cơ quan này chọn tham gia để không bị pha loãng thêm.
Bạn nên hiểu điều đó thế nào? Hợp lý nhất là hiểu như một quyết định quản lý tài sản, không phải một sự đảo chiều chiến lược. Nếu chủ trương là thoái vốn, thì giữ nguyên tỷ lệ trước khi bán sẽ giúp bảo toàn giá trị phần vốn nhà nước tốt hơn là để bị pha loãng rồi mới bán. Nhưng đây là suy luận, không phải công bố chính thức. Điều duy nhất bạn cần theo dõi là các công bố thông tin về giao dịch của HFIC — mỗi lần cơ quan này bán ra một lô lớn, thị trường sẽ phải hấp thụ một lượng cung đáng kể, và đó là biến số ngắn hạn có thật với giá cổ phiếu.
Có một dấu vết đáng chú ý trên bảng điện. Trong quý II/2026, khối lượng giao dịch thỏa thuận cổ phiếu HCM lên tới gần 224 triệu đơn vị, tương đương khoảng 20,7% vốn điều lệ công ty — riêng ngày 3/6/2026 có gần 21 triệu cổ phiếu được sang tay thỏa thuận. Giao dịch thỏa thuận với khối lượng lớn như vậy thường là dấu hiệu của việc các tổ chức đang sắp xếp lại vị thế, chứ không phải nhà đầu tư cá nhân mua bán trên sàn. Bạn không cần biết chính xác ai bán cho ai. Bạn chỉ cần biết rằng cấu trúc cổ đông của doanh nghiệp này đang được viết lại, và mỗi quý bạn nên đọc lại danh sách cổ đông lớn.
| Bên liên quan | Vai trò | Xu hướng | Điều cần theo dõi |
|---|---|---|---|
| Dragon Capital | Cổ đông lớn nhất, gắn bó từ 2005, quanh mức 31,5% vốn | Duy trì và bơm thêm tiền qua các đợt quyền mua | Bất kỳ động thái giảm tỷ lệ nào — biến số lớn nhất của cổ phiếu |
| HFIC | Cổ đông sáng lập, đại diện vốn nhà nước TP.HCM | Giảm từ 17,26% xuống quanh 11,25%; chủ trương thoái toàn bộ | Công bố giao dịch từng đợt và lượng cung ra thị trường |
| Ông Johan Nyvene | Chủ tịch hội đồng quản trị từ 2021, nguyên tổng giám đốc 2007–2020 | Ổn định, gắn bó gần hai thập kỷ | Kế hoạch kế nhiệm ở cấp hội đồng quản trị |
| Ông Trịnh Hoài Giang | Tổng giám đốc từ 1/4/2020, nền tảng Vietcombank và Dragon Capital | Đang dẫn chiến lược tăng vốn 2026–2030 | Mức độ hoàn thành các cam kết về vốn và thị phần |
| Nhà đầu tư chuyên nghiệp mới | Đối tượng của đợt chào bán riêng lẻ khoảng 200 triệu cổ phiếu | Chưa lộ diện tại thời điểm phương án được duyệt | Danh tính, giá phát hành và thời gian hạn chế chuyển nhượng |
Cổ tức tiền mặt: chỗ HCM khác hẳn phần còn lại của nhóm ngành
Nếu bạn từng đọc chuyên trang cổ phiếu ngân hàng và chứng khoán của vwealth, bạn sẽ nhận ra một điểm chung của nhóm chứng khoán Việt Nam trong năm năm qua: gần như không ai trả cổ tức tiền mặt. Lý do rất hợp lý về mặt kinh doanh — mọi đồng vốn giữ lại đều có thể quay vòng thành dư nợ cho vay ký quỹ sinh lãi, nên chia tiền mặt bị coi là lãng phí. Cả ngành chia cổ tức bằng cổ phiếu, tức là chia giấy.
HSC làm khác. Công ty duy trì trả cổ tức tiền mặt gần như liên tục nhiều năm. Theo các công bố: năm 2023 tổng tỷ lệ chi trả là 11,78% mệnh giá — gồm phần đợt hai của năm 2022 là 6,56% và phần của năm 2023 là 5,22%, tương ứng 1.178 đồng cho mỗi cổ phiếu. Cho năm 2025, công ty tạm ứng đợt một tỷ lệ 4% rồi chi trả tiếp 4%, nâng tổng mức lên 8% mệnh giá, tương ứng số tiền chi ra khoảng 864 tỷ đồng. Cho năm 2026, kế hoạch là 7% mệnh giá; ngày 17/7/2026, công ty chốt danh sách cổ đông để trả 4% tiền mặt đồng thời thực hiện quyền mua gần 270 triệu cổ phiếu phát hành thêm.
Bạn hãy chú ý cấu trúc của cái ngày 17/7 ấy, vì nó rất đặc trưng cho HSC: cùng một ngày, công ty vừa trả tiền cho cổ đông vừa mời cổ đông nộp tiền vào. Nhìn thoáng qua thì có vẻ mâu thuẫn. Nhưng đây là cách một doanh nghiệp giữ kỷ luật với cam kết cổ tức trong khi vẫn huy động vốn cho tăng trưởng — và nó gửi đi một thông điệp rõ ràng về tệp cổ đông mà công ty muốn giữ: những người ở lại dài hạn, sẵn sàng bỏ thêm tiền, và coi dòng tiền mặt đều đặn là một phần của lợi suất.
Đừng hiểu nhầm rằng tỷ lệ 7–8% mệnh giá là lợi suất cổ tức 7–8%. Cổ tức tính trên mệnh giá 10.000 đồng, còn thị giá cổ phiếu cao hơn mệnh giá nhiều lần. Lợi suất thực tế mà bạn nhận được bằng số tiền cổ tức chia cho giá bạn mua, và con số đó khiêm tốn hơn nhiều. Giá trị thật của chính sách này không nằm ở lợi suất, mà nằm ở tín hiệu: một công ty chứng khoán chịu chi tiền mặt đều đặn là công ty tự tin vào dòng tiền thật của mình, chứ không phải chỉ có lợi nhuận trên giấy từ đánh giá lại danh mục.
HSC kiếm tiền bằng gì: bốn nguồn thu trên báo cáo và một tài sản không nằm trong báo cáo
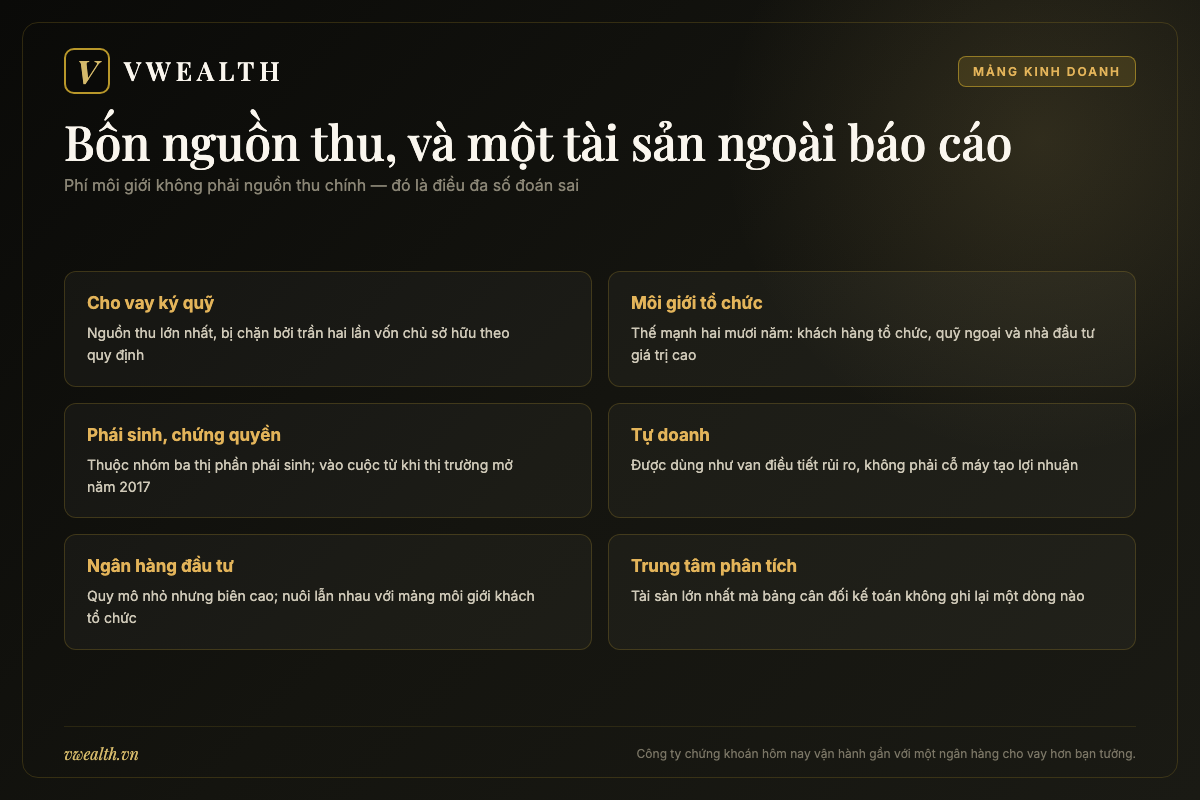
Có một hiểu lầm phổ biến đến mức gần như phổ quát: người ta nghĩ công ty chứng khoán sống bằng phí môi giới. Thực tế, ở hầu hết công ty chứng khoán Việt Nam năm 2026, phí môi giới là nguồn thu nhỏ. Nguồn thu lớn nhất là lãi cho vay ký quỹ — nghĩa là công ty chứng khoán thực chất hoạt động như một ngân hàng chuyên cho vay mua cổ phiếu. Hiểu điều đó là điều kiện tiên quyết để đọc bất kỳ báo cáo tài chính nào của ngành này. Nếu bạn muốn nắm nền tảng, hãy đọc bài tổng quan nhóm cổ phiếu ngân hàng và chứng khoán trước khi quay lại đây.
HSC vận hành trên bốn nguồn thu chính, cộng thêm một thứ tài sản không xuất hiện ở bất kỳ dòng nào trên bảng cân đối nhưng lại quyết định phần lớn vị thế của công ty.
Cho vay ký quỹ: cỗ máy lớn nhất và cái trần bằng bê tông
Cho vay ký quỹ, hay margin, hoạt động thế này. Bạn có 100 triệu đồng và muốn mua 200 triệu đồng cổ phiếu. Công ty chứng khoán cho bạn vay 100 triệu, giữ chính số cổ phiếu ấy làm tài sản bảo đảm, và thu lãi. Lãi suất margin ở Việt Nam thường cao hơn lãi vay ngân hàng đáng kể — giai đoạn lãi suất tăng năm 2026, mặt bằng chung của thị trường được ghi nhận quanh mức 14% một năm, so với 11–12% trước đó. Nếu giá cổ phiếu rơi tới ngưỡng nhất định, công ty chứng khoán bán giải chấp để thu hồi vốn. Về bản chất, đây là nghiệp vụ cho vay có tài sản bảo đảm với thanh khoản rất cao.
Với HSC, đây là nguồn thu số một. Trong nửa đầu năm 2026, lãi từ cho vay và phải thu đóng góp phần lớn nhất trong doanh thu hoạt động, và tính chung với phí môi giới thì hai mảng này chiếm khoảng ba phần tư doanh thu hoạt động của công ty. Dư nợ cho vay ở thời điểm ấy vượt 29.000 tỷ đồng.
Nhưng cỗ máy này có một cái trần bằng bê tông: quy định pháp luật giới hạn tổng dư nợ cho vay ký quỹ của công ty chứng khoán không được vượt quá hai lần vốn chủ sở hữu. Đây là con số cứng, không thương lượng, và nó biến chiến lược của cả ngành thành một bài toán rất đơn giản: muốn cho vay thêm một đồng, phải có thêm nửa đồng vốn chủ.
Đó là lý do vì sao câu chuyện tăng vốn của HSC không phải chuyện tài chính doanh nghiệp khô khan, mà là chuyện sống còn của mảng kinh doanh lớn nhất. Khi dư nợ đã ở mức 1,73 lần vốn chủ như giai đoạn 2024, công ty gần như không còn chỗ để phục vụ thêm khách hàng. Mỗi khách mới nhận vào là một khách cũ phải bị cắt hạn mức. Bạn hãy tưởng tượng một nhà hàng có đầu bếp giỏi, thực đơn ngon, khách xếp hàng ngoài cửa — nhưng chỉ có mười cái bàn và không được phép kê thêm. Đó chính xác là HSC của giai đoạn 2022–2025.
Kế hoạch tăng vốn 2026 đặt mục tiêu tăng trưởng cho vay ký quỹ tới 61%. Con số ấy nghe rất mạnh, nhưng thực chất chỉ là hệ quả số học của việc vốn chủ tăng thêm gần 5.600 tỷ đồng. Trần cho vay nới ra, và nhu cầu vốn của khách hàng thì đã có sẵn từ lâu.
Môi giới: hai tệp khách hoàn toàn khác nhau nằm chung một dòng doanh thu
Ở dòng “doanh thu môi giới” trên báo cáo tài chính của HSC có hai thứ hoàn toàn khác nhau bị gộp làm một, và nếu không tách ra bạn sẽ đánh giá sai doanh nghiệp.
Thứ nhất là môi giới khách hàng cá nhân. Đây là cuộc chiến khốc liệt nhất thị trường: cạnh tranh bằng phí, bằng lãi suất margin, bằng ứng dụng, bằng lực lượng môi giới đi kéo tài khoản. Đây cũng là nơi HSC bị đẩy lùi rõ rệt nhất trong mười năm qua, và là nơi các công ty chứng khoán có ngân hàng mẹ hoặc có chiến lược miễn phí giao dịch đang chiếm ưu thế.
Thứ hai là môi giới khách hàng tổ chức và nhà đầu tư nước ngoài. Đây là một nghề khác hẳn. Khách ở đây không hỏi phí bao nhiêu; họ hỏi anh có báo cáo phân tích về ngành này không, anh có thu xếp được một lô lớn mà không làm động giá không, anh có bộ phận hỗ trợ bằng tiếng Anh và có tuân thủ chuẩn quốc tế không. Biên lợi nhuận ở mảng này cao hơn, quan hệ bền hơn, và rào cản gia nhập lớn hơn nhiều — bạn không thể xây một đội bán hàng tổ chức trong sáu tháng.
HSC mạnh ở tệp thứ hai và yếu tương đối ở tệp thứ nhất. Ban lãnh đạo cũng công khai chọn hướng này: kế hoạch 2026 đặt mục tiêu tăng trưởng môi giới 38%, với trọng tâm nêu rõ là nhóm khách hàng giá trị cao và nhà đầu tư tổ chức, và ghi nhận rằng hoạt động giao dịch của các tổ chức lớn đã sôi động lên từ giữa năm 2025.
Đây là chiến lược đúng với năng lực của doanh nghiệp, nhưng bạn phải hiểu cái giá của nó: thị phần môi giới tính theo giá trị giao dịch — con số mà các sở giao dịch công bố mỗi quý — sẽ khó tăng nhanh, vì phần lớn giá trị giao dịch trên thị trường Việt Nam vẫn đến từ nhà đầu tư cá nhân. HSC có thể kiếm nhiều tiền hơn từ mảng môi giới mà thứ hạng thị phần vẫn không cải thiện bao nhiêu. Nếu bạn chỉ chấm điểm doanh nghiệp bằng bảng xếp hạng thị phần, bạn sẽ chấm sai.
Phái sinh và chứng quyền: hơn một triệu tỷ đồng và cái bẫy của con số đó
Đây là mảng mà HSC vượt trội so với đa số đối thủ, và cũng là mảng dễ bị hiểu sai nhất.
Thị trường chứng khoán phái sinh Việt Nam khai trương tháng 8/2017 với sản phẩm hợp đồng tương lai chỉ số VN30. HSC vào cuộc sớm và giữ vị trí trong nhóm ba công ty dẫn đầu thị phần, với mức được ghi nhận là 9,45%. Trong nửa đầu năm 2026, giá trị giao dịch hợp đồng tương lai qua HSC đạt khoảng 1,05 triệu tỷ đồng — trong khi giá trị giao dịch cổ phiếu qua công ty ở cùng kỳ là khoảng 252.100 tỷ đồng. Chênh lệch hơn bốn lần.
Cái bẫy nằm ở chỗ này: con số 1,05 triệu tỷ đồng không có nghĩa là khách hàng của HSC bỏ ra ngần ấy tiền. Giao dịch phái sinh dùng ký quỹ, nghĩa là bạn chỉ cần đặt cọc một phần nhỏ giá trị hợp đồng, và bạn có thể mở rồi đóng vị thế nhiều lần trong cùng một ngày. Một khoản tiền nhỏ quay vòng liên tục sẽ tạo ra giá trị giao dịch danh nghĩa khổng lồ. Con số ấy đo mức độ sôi động, không đo quy mô vốn của khách.
Nhưng nó vẫn nói lên hai điều thật. Một là, HSC nắm được tệp khách hàng giao dịch chuyên nghiệp và tần suất cao — nhóm mang lại phí đều đặn bất kể thị trường lên hay xuống, vì phái sinh cho phép kiếm tiền ở cả hai chiều. Đây là nguồn thu có tính phòng thủ mà những công ty chỉ mạnh về cổ phiếu không có. Hai là, để phục vụ được nhóm này, công ty phải có hạ tầng công nghệ, năng lực quản trị rủi ro và tư cách thành viên bù trừ — những thứ không mua được bằng tiền quảng cáo.
Chứng quyền có bảo đảm là mảng cùng họ. Đây là sản phẩm mà công ty chứng khoán phát hành, cho phép nhà đầu tư đặt cược vào biến động giá của một cổ phiếu cơ sở với vốn nhỏ. Muốn phát hành, công ty phải định giá đúng và phải tự phòng vệ rủi ro cho vị thế của mình — nếu làm sai, chính công ty lỗ. Số công ty chứng khoán Việt Nam đủ năng lực làm mảng này ở quy mô lớn đếm trên đầu ngón tay, và HSC nằm trong số đó từ những ngày đầu sản phẩm ra mắt năm 2019.
Tự doanh: HSC dùng tự doanh khác hẳn phần còn lại của ngành
Tự doanh là việc công ty chứng khoán dùng tiền của chính mình mua bán chứng khoán. Ở nhiều công ty Việt Nam, đây là nguồn thu lớn nhất và là nguồn rủi ro lớn nhất — kết quả kinh doanh của cả doanh nghiệp lên xuống theo danh mục cổ phiếu mà ban lãnh đạo đang nắm. Bạn có thể xem một ví dụ điển hình ở bài phân tích cổ phiếu VIX, nơi tự doanh chi phối gần như toàn bộ bức tranh lợi nhuận.
HSC không chơi kiểu đó, và có một bằng chứng rất cụ thể cho chuyện này.
Đầu năm 2026, danh mục cổ phiếu tự doanh của HSC ở mức khoảng 3.900 tỷ đồng. Đến cuối quý I/2026, theo báo cáo đã công bố, con số ấy còn khoảng 18 tỷ đồng. Nói cách khác, công ty gần như bán sạch danh mục cổ phiếu tự doanh trong vòng một quý, ngay trước và trong giai đoạn thị trường rung lắc mạnh vì căng thẳng địa chính trị từ cuối tháng 2.
Hãy dừng lại ở con số đó. Bán gần bốn nghìn tỷ đồng cổ phiếu trong ba tháng không phải là một quyết định giao dịch, đó là một quyết định quản trị rủi ro ở cấp cao nhất. Và nó cho bạn biết ban lãnh đạo HSC nhìn tự doanh như thế nào: không phải như một cỗ máy tạo lợi nhuận, mà như một công cụ có thể tắt đi khi rủi ro tăng, để bảo vệ vốn chủ — thứ vốn đang là nút thắt của mảng cho vay ký quỹ.
Phần còn lại trong danh mục tài sản tài chính của HSC nghiêng nhiều về công cụ nợ và các tài sản phục vụ nghiệp vụ phòng vệ cho chứng quyền và phái sinh, chứ không phải các khoản đặt cược theo hướng giá cổ phiếu. Đây là điểm mà bạn cần tự kiểm chứng mỗi quý bằng cách mở thuyết minh danh mục tài sản tài chính ghi nhận theo giá trị hợp lý — chương bốn sẽ hướng dẫn cụ thể.
Lưu ý một điều quan trọng: kỷ luật này có mặt trái. Khi thị trường tăng mạnh, công ty giữ ít cổ phiếu tự doanh sẽ không có khoản lãi đột biến mà các đối thủ liều hơn ghi nhận được. Nếu bạn kỳ vọng HCM sẽ nhân đôi lợi nhuận trong một quý nhờ danh mục tự doanh, bạn đang kỳ vọng vào thứ mà doanh nghiệp này cố tình không làm.
Ngân hàng đầu tư: mảng nhỏ, biên cao, và phụ thuộc vào chu kỳ vốn
Ngân hàng đầu tư — tư vấn phát hành cổ phiếu, tư vấn trái phiếu doanh nghiệp, tư vấn mua bán sáp nhập, bảo lãnh phát hành — là mảng nhỏ về doanh thu nhưng cao về biên lợi nhuận và rất cao về giá trị thương hiệu. Một thương vụ niêm yết lớn hay một đợt phát hành cho nhà đầu tư nước ngoài đưa tên công ty tư vấn lên mọi mặt báo tài chính, và mở đường cho hàng loạt hợp đồng tiếp theo.
HSC có lịch sử lâu năm ở mảng này, từng được FinanceAsia bình chọn là ngân hàng đầu tư tốt nhất Việt Nam. Kế hoạch 2026 đặt mục tiêu tăng trưởng mảng này tới 136% — mức tăng cao nhất trong các mảng — với lý do được nêu là danh mục thương vụ đang chờ triển khai ở cả thị trường vốn cổ phần lẫn thị trường vốn nợ khá dày.
Bạn nên đọc con số 136% ấy với hai lưu ý. Thứ nhất, nền so sánh thấp: khi một mảng có quy mô nhỏ, tăng gấp hơn hai lần không khó bằng việc mảng lớn tăng 20%. Thứ hai, doanh thu ngân hàng đầu tư có tính chu kỳ rất cao và rất khó dự báo — nó phụ thuộc vào việc doanh nghiệp có muốn huy động vốn hay không, mà điều đó lại phụ thuộc vào thị trường có thuận lợi hay không. Một năm thị trường xấu, mảng này có thể co lại quá nửa.
Điểm cộng thật sự nằm ở chỗ khác: mảng ngân hàng đầu tư và mảng môi giới khách hàng tổ chức nuôi nhau. Đội nghiên cứu viết báo cáo về một ngành, đội môi giới tổ chức mang báo cáo ấy đi gặp quỹ, và khi một doanh nghiệp trong ngành cần phát hành cổ phiếu, họ tìm đến chính công ty đang có quan hệ với những quỹ ấy. Vòng tuần hoàn này là thứ mà một công ty chứng khoán mới nổi không thể sao chép trong vài năm.
Trung tâm phân tích: tài sản lớn nhất không nằm trên bảng cân đối
Nếu bạn mở bảng cân đối kế toán của HSC, bạn sẽ không tìm thấy dòng nào ghi giá trị của đội ngũ nghiên cứu. Nhưng đó là tài sản đã tạo ra vị thế của doanh nghiệp này trong hai mươi năm.
HSC xây một trong những trung tâm phân tích lớn nhất thị trường Việt Nam, xuất bản báo cáo song ngữ, phủ hàng trăm mã cổ phiếu và toàn bộ các ngành lớn. Chính chất lượng nghiên cứu ấy là lý do các tổ chức quốc tế liên tục xếp hạng HSC trong các khảo sát về đội ngũ phân tích ở châu Á — từ Thomson Reuters Extel năm 2010 tới Institutional Investor năm 2011 — và là lý do công ty giữ được tệp khách hàng tổ chức bền bỉ qua nhiều chu kỳ.
Vì sao nghiên cứu lại quy đổi được thành tiền? Vì mô hình kinh doanh với khách hàng tổ chức vận hành theo nguyên tắc rất cụ thể: quỹ đầu tư trả phí giao dịch cao hơn mức tối thiểu cho công ty chứng khoán nào cung cấp cho họ giá trị thông tin. Ở các thị trường phát triển, cơ chế này được gọi tên rõ ràng và có cả quy định riêng. Ở Việt Nam nó không được đặt tên, nhưng vận hành tương tự.
Điều bạn cần cân nhắc là moat này đang bị bào mòn hay đang dày lên. Có hai lực ngược chiều. Lực bào mòn: thông tin ngày càng miễn phí, các nền tảng dữ liệu tự động và trí tuệ nhân tạo đang làm phần việc mà trước đây cần một chuyên viên phân tích — đây chính là lý do các nền tảng phân tích bằng AI như vwealth ra đời và tăng trưởng nhanh. Lực bồi đắp: khi thị trường được nâng hạng và dòng vốn tổ chức nước ngoài vào nhiều hơn, nhu cầu về nghiên cứu chuẩn quốc tế bằng tiếng Anh tăng lên, và số công ty đáp ứng được thì vẫn rất ít.
Quan điểm hợp lý là moat này còn giá trị trong ít nhất một chu kỳ nữa, nhưng không nên coi nó là vĩnh cửu.
| Mảng kinh doanh | Vai trò trong bức tranh doanh thu | Thế mạnh của HSC | Rủi ro riêng của mảng |
|---|---|---|---|
| Cho vay ký quỹ | Nguồn thu lớn nhất | Tệp khách giá trị cao, quản trị rủi ro chặt | Trần hai lần vốn chủ; rủi ro giải chấp khi thị trường rơi |
| Môi giới cá nhân | Đóng góp vừa phải, cạnh tranh gay gắt | Thương hiệu lâu năm | Bị nhóm phí thấp và nhóm có ngân hàng mẹ lấn át |
| Môi giới tổ chức và khối ngoại | Biên cao, quan hệ bền | Nghiên cứu, năng lực thực hiện lệnh lớn, chuẩn quốc tế | Phụ thuộc dòng vốn ngoại vào hay ra |
| Phái sinh và chứng quyền | Phí đều, kiếm được ở cả hai chiều thị trường | Nhóm ba thị phần phái sinh, vào sớm từ 2017 | Rủi ro phòng vệ vị thế nếu định giá sai |
| Tự doanh | Được dùng như van điều tiết rủi ro, không phải cỗ máy lợi nhuận | Kỷ luật cắt danh mục nhanh khi rủi ro tăng | Bỏ lỡ lợi nhuận đột biến khi thị trường tăng mạnh |
| Ngân hàng đầu tư | Nhỏ về quy mô, cao về biên và thương hiệu | Lịch sử thương vụ, quan hệ với nhà đầu tư tổ chức | Tính chu kỳ rất cao, khó dự báo |
Vậy lợi thế cạnh tranh thật sự của HSC nằm ở đâu?
Gộp lại, moat của HSC không nằm ở phí rẻ, không nằm ở ứng dụng đẹp, và không nằm ở một hệ sinh thái doanh nghiệp nào cung cấp khách hàng miễn phí. Nó nằm ở ba lớp chồng lên nhau.
Lớp thứ nhất là quan hệ với nhà đầu tư tổ chức và nước ngoài, được xây trong hai mươi năm và được củng cố bởi việc cổ đông lớn nhất chính là một nhà quản lý quỹ quốc tế. Lớp này không sao chép được bằng tiền.
Lớp thứ hai là năng lực kỹ thuật ở các sản phẩm khó: phái sinh, chứng quyền, thực hiện lệnh khối lượng lớn, và sắp tới là các nghiệp vụ phục vụ cơ chế không yêu cầu ký quỹ trước cho nhà đầu tư tổ chức nước ngoài. Đây là những mảng mà số đối thủ đủ sức làm rất ít.
Lớp thứ ba là uy tín quản trị. Một công ty chứng khoán đi qua hai mươi ba năm mà không dính bê bối lớn, không bị dùng làm công cụ tài chính cho một hệ sinh thái nào, và giữ được ban lãnh đạo ổn định — trong ngành này, đó là một tài sản thật.
Điểm yếu thì cũng rõ không kém: HSC không thắng được cuộc chiến giành nhà đầu tư cá nhân đại chúng, và chưa bao giờ thắng. Toàn bộ câu hỏi đầu tư nằm ở chỗ bạn tin rằng thị trường Việt Nam năm 2030 sẽ giống thị trường Việt Nam năm 2021 — nơi nhà đầu tư cá nhân quyết định tất cả — hay sẽ giống các thị trường mới nổi khác, nơi tổ chức và khối ngoại chiếm tỷ trọng ngày càng lớn. HSC đang đặt cược vào vế thứ hai.
Vị thế và sức khỏe tài chính: tám chỗ phải nhìn trước khi quyết có nên mua cổ phiếu HCM
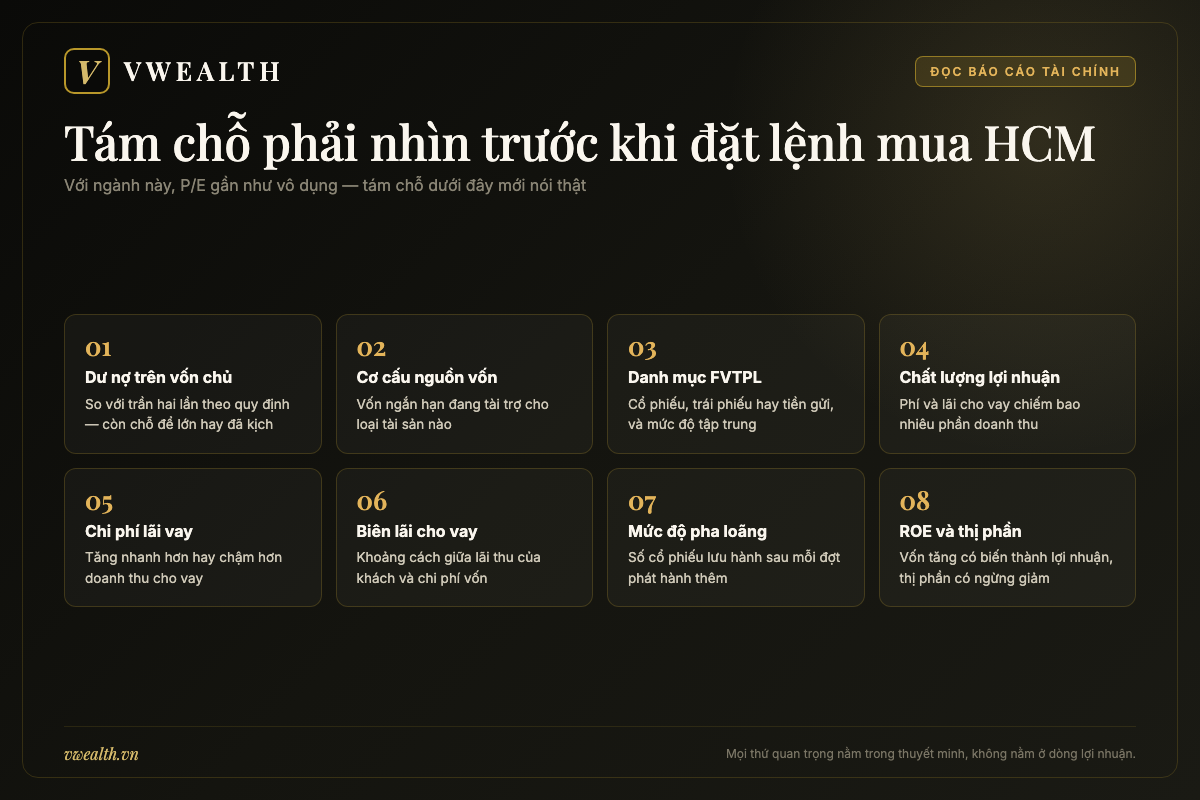
Chương này là chương thực dụng nhất của bài. Mục tiêu không phải đưa cho bạn con số của quý gần nhất — con số ấy sẽ hết hạn trước khi bạn kịp dùng. Mục tiêu là dạy bạn mở báo cáo tài chính của HSC lên và biết chính xác phải nhìn vào đâu, theo thứ tự nào, và một con số như thế nào thì đáng lo.
Trước hết, một cảnh báo về công cụ. Đa số nhà đầu tư mở bảng dữ liệu, nhìn P/E, thấy P/E thấp thì bảo rẻ. Với công ty chứng khoán, cách làm đó không chỉ vô ích mà còn nguy hiểm.
Vì sao P/E gần như vô dụng và P/B mới là thước đo — nhưng P/B của HSC có một đặc thù
P/E là giá cổ phiếu chia cho lợi nhuận trên mỗi cổ phiếu. Nó hữu ích khi lợi nhuận của doanh nghiệp tương đối ổn định qua các năm — như một công ty bán lẻ hay một nhà máy phân bón. Với công ty chứng khoán, lợi nhuận dao động theo thanh khoản thị trường, và biên độ dao động ấy có thể lên tới vài lần.
Hệ quả là một nghịch lý mà bạn phải nhớ nằm lòng: P/E của cổ phiếu chứng khoán thấp nhất đúng vào lúc thị trường ở đỉnh — vì lợi nhuận đang đạt cực đại — và cao nhất đúng vào lúc thị trường ở đáy, khi lợi nhuận gần bằng không. Mua theo P/E thấp trong ngành này nghĩa là mua ở đỉnh chu kỳ. Đây là cái bẫy đã nuốt rất nhiều nhà đầu tư mới trong năm 2022.
Thước đo hợp lý hơn là P/B — giá cổ phiếu chia cho giá trị sổ sách trên mỗi cổ phiếu. Nó ổn định hơn vì vốn chủ sở hữu không nhảy múa như lợi nhuận. Cách dùng đúng là so P/B hiện tại của HCM với chính lịch sử P/B của nó qua các chu kỳ, và so với nhóm công ty chứng khoán cùng quy mô.
Nhưng P/B của HSC có một đặc thù cần lưu ý, và đây là chỗ hiếm khi được nói tới. Với một công ty chứng khoán mà tài sản chủ yếu là dư nợ cho vay ký quỹ và tiền, giá trị sổ sách phản ánh khá sát giá trị thật — vì các khoản cho vay đều có tài sản bảo đảm là cổ phiếu niêm yết, thanh khoản cao, định giá hằng ngày. Điều đó khiến P/B của HSC là một thước đo tương đối đáng tin. Ngược lại, ở những công ty chứng khoán mà tài sản nghiêng nhiều về trái phiếu doanh nghiệp chưa niêm yết hoặc cổ phiếu chưa đại chúng, giá trị sổ sách có thể chứa những khoản chưa được định giá sát thị trường, và P/B thấp có khi chỉ là ảo giác.
Đặc thù thứ hai: HSC đang trong chu kỳ tăng vốn dồn dập. Mỗi đợt phát hành làm vốn chủ tăng lên ngay lập tức, trong khi lợi nhuận cần thời gian mới bắt kịp. Nghĩa là P/B sẽ tự động giảm sau mỗi đợt phát hành mà không có gì thay đổi về chất. Khi bạn thấy P/B của HCM giảm, câu hỏi đúng không phải “cổ phiếu rẻ đi phải không” mà là “vốn chủ vừa tăng thêm bao nhiêu, và lợi nhuận đã bắt kịp chưa”.
Chỗ số một và số hai: dư nợ cho vay trên vốn chủ, và cơ cấu nguồn vốn
Chỗ số một là tỷ lệ dư nợ cho vay ký quỹ trên vốn chủ sở hữu. Lấy dư nợ cho vay ở phần tài sản, chia cho vốn chủ sở hữu. Trần pháp lý là hai lần.
Với HSC, đây là chỉ số quan trọng bậc nhất vì nó nói cho bạn biết doanh nghiệp còn dư địa tăng trưởng hay đã kịch trần. Cách đọc:
Nếu tỷ lệ trên 1,6 lần, công ty đang gần trần — mảng kinh doanh lớn nhất hết chỗ để lớn, và bạn nên chờ đợt tăng vốn kế tiếp thay vì kỳ vọng tăng trưởng ngay. Đây chính là tình cảnh của HSC giai đoạn 2024, khi tỷ lệ ở mức 1,73 lần trong lúc nhiều đối thủ chỉ ở 0,33 đến 1,2 lần.
Nếu tỷ lệ dưới 1 lần ngay sau một đợt tăng vốn lớn, công ty còn nhiều chỗ để cho vay — nhưng bạn cần theo dõi tốc độ lấp đầy. Vốn huy động về mà nằm im trong tài khoản tiền gửi thì chỉ sinh lãi bằng lãi suất ngân hàng, thấp hơn hẳn lãi margin, và sẽ kéo tỷ suất sinh lời trên vốn chủ xuống. Sau đợt tăng vốn 2026, đây là chỉ số bạn phải soi mỗi quý.
Chỗ số hai là cơ cấu nguồn vốn. Công ty chứng khoán không chỉ cho vay bằng vốn chủ; họ vay ngân hàng và phát hành giấy tờ có giá rồi cho khách vay lại, ăn chênh lệch. Bạn cần nhìn phần nợ vay trong bảng cân đối và so với vốn chủ. Câu hỏi cốt lõi: nguồn vốn ngắn hạn đang tài trợ cho tài sản nào? Nếu tiền vay ngắn hạn được dùng để cho vay ký quỹ — tài sản có thể thu hồi nhanh — thì rủi ro kỳ hạn thấp. Nếu tiền vay ngắn hạn được dùng để mua tài sản kém thanh khoản, đó là rủi ro thật.
Ở HSC, cấu trúc tài sản nghiêng hẳn về cho vay ký quỹ và tiền, nên rủi ro kỳ hạn tương đối thấp. Nhưng đừng coi đó là điều hiển nhiên, hãy kiểm tra lại mỗi quý — đặc biệt sau khi công ty lập công ty con và mở rộng sang các nghiệp vụ mới.
Chỗ số ba và số bốn: cơ cấu tài sản tài chính và chất lượng lợi nhuận
Chỗ số ba là mục “tài sản tài chính ghi nhận thông qua lãi lỗ” — trên báo cáo thường viết tắt là FVTPL. Đây là danh mục tự doanh của công ty. Bạn mở thuyết minh và trả lời ba câu hỏi: trong đó là cổ phiếu niêm yết, trái phiếu, chứng chỉ tiền gửi hay tài sản khác? Mức độ tập trung ra sao, có mã nào chiếm tỷ trọng quá lớn không? Và chênh lệch giữa giá gốc với giá trị đánh giá lại là bao nhiêu?
Câu hỏi thứ ba đặc biệt quan trọng và ít người để ý. Nếu danh mục đang lãi trên giấy một khoản lớn, phần lãi ấy đã được ghi vào kết quả kinh doanh dù công ty chưa bán ra đồng nào. Nếu thị trường quay đầu, khoản lãi trên giấy ấy bốc hơi và kéo lợi nhuận âm — mà không có một đồng tiền thật nào chảy ra hay chảy vào.
Với HSC, như đã nói ở chương ba, danh mục cổ phiếu tự doanh đã bị cắt xuống mức rất nhỏ trong quý I/2026. Điều đó làm giảm mạnh rủi ro loại này, nhưng bạn phải kiểm tra lại mỗi quý xem công ty có gây dựng lại danh mục hay không. Một sự chuyển hướng ở đây là chuyển hướng chiến lược, và nó thay đổi hoàn toàn hồ sơ rủi ro của doanh nghiệp.
Chỗ số bốn là chất lượng lợi nhuận: bao nhiêu phần lợi nhuận đến từ phí dịch vụ và lãi cho vay — tức nguồn thu lặp lại, dự báo được — và bao nhiêu đến từ đánh giá lại danh mục tự doanh, tức nguồn thu một lần.
Cách làm rất đơn giản. Bạn mở báo cáo kết quả kinh doanh, cộng doanh thu môi giới với lãi từ cho vay và phải thu, rồi chia cho tổng doanh thu hoạt động. Tỷ lệ càng cao, chất lượng lợi nhuận càng tốt. Ở HSC nửa đầu năm 2026, hai mảng này chiếm khoảng ba phần tư doanh thu hoạt động — một tỷ lệ cao so với mặt bằng ngành, và là một trong những lý do thị trường sẵn sàng trả mức định giá cao hơn cho HCM so với vài công ty cùng quy mô.
Chỗ số năm và số sáu: chi phí lãi vay và biên lãi cho vay
Đây là hai chỗ mà rất ít nhà đầu tư cá nhân nhìn, nhưng lại quyết định lợi nhuận thật của mảng lớn nhất.
Chỗ số năm là chi phí lãi vay của chính công ty. Công ty chứng khoán vay tiền từ ngân hàng và từ thị trường trái phiếu để có nguồn cho khách vay lại. Khi mặt bằng lãi suất trong nền kinh tế tăng, chi phí này tăng theo, và nếu công ty không kịp tăng lãi suất cho vay với khách, biên lợi nhuận bị bóp lại.
Điều này đã xảy ra rất rõ trong năm 2026. Chi phí lãi vay của toàn ngành tăng mạnh — ở SSI, con số này đi từ khoảng 469 tỷ lên khoảng 754 tỷ đồng so với cùng kỳ, còn ở HSC tăng khoảng 73% lên khoảng 522 tỷ đồng. Phần lớn công ty chứng khoán phản ứng bằng cách nâng lãi suất margin lên quanh 14% một năm, so với mức 11–12% trước đó.
Chỗ số sáu là biên lãi cho vay: chênh lệch giữa lãi suất công ty thu của khách và chi phí vốn của công ty. Bạn không tính được con số này chính xác từ báo cáo tài chính công khai, nhưng bạn có thể ước lượng xu hướng: lấy lãi từ cho vay và phải thu chia cho dư nợ cho vay bình quân để ra tỷ suất thu, rồi lấy chi phí lãi vay chia cho tổng nợ vay bình quân để ra tỷ suất chi. Xu hướng của khoảng cách giữa hai con số quan trọng hơn bản thân con số.
Vì sao điều này đặc biệt quan trọng với HSC? Vì tệp khách hàng của công ty nghiêng về nhóm giá trị cao và tổ chức — nhóm có sức mặc cả lớn về lãi suất. Phục vụ khách lớn có nghĩa là biên mỏng hơn nhưng rủi ro tín dụng thấp hơn và quy mô lớn hơn. Đây là một sự đánh đổi có chủ ý, và bạn cần theo dõi xem sự đánh đổi ấy còn có lợi hay không khi lãi suất biến động.
Chỗ số bảy và số tám: pha loãng, tỷ suất sinh lời trên vốn chủ, và thước đo không tô vẽ được
Chỗ số bảy là mức độ pha loãng. Đây là rủi ro trực tiếp nhất với ví tiền của bạn trong hai đến ba năm tới.
Hãy làm một phép tính minh họa, hoàn toàn là ví dụ để bạn hiểu cơ chế chứ không phải dự báo. Giả sử một công ty có 100 cổ phiếu và lãi 100 đồng, tức mỗi cổ phiếu lãi 1 đồng. Công ty phát hành thêm 45 cổ phiếu để tăng vốn 45%. Nếu năm sau lãi tăng lên 130 đồng — tức tăng 30%, một mức rất tốt — thì lãi trên mỗi cổ phiếu là 130 chia 145, bằng khoảng 0,90 đồng. Lợi nhuận tăng 30% nhưng phần của bạn giảm 10%.
Đó chính xác là bài toán mà cổ đông HCM đang đối mặt. Vốn điều lệ dự kiến tăng từ 10.808 tỷ lên hơn 15.700 tỷ đồng, tức khoảng 45%, chỉ trong một năm. Kế hoạch lợi nhuận trước thuế 2026 là tăng 56% và chỉ tiêu lãi trên mỗi cổ phiếu được đặt ở mức 1.705 đồng, tăng 16%. Nghĩa là ngay trong kế hoạch của chính doanh nghiệp, tốc độ tăng lợi nhuận trên mỗi cổ phiếu đã thấp hơn nhiều so với tốc độ tăng lợi nhuận tổng. Đó là cái giá của vốn, và nó được ghi rõ ràng chứ không giấu ở đâu cả.
Chỗ số tám là tỷ suất sinh lời trên vốn chủ sở hữu — ROE. Đây là thước đo tổng hợp nhất, vì nó trả lời câu hỏi duy nhất mà bạn quan tâm: mỗi đồng vốn chủ tạo ra bao nhiêu đồng lãi. Chỉ tiêu ROE mà đại hội cổ đông 2026 đặt ra là 13%.
Bạn hãy dùng con số 13% ấy như một cột mốc để chấm điểm doanh nghiệp trong ba năm tới. Nếu vốn tăng gấp rưỡi mà ROE giữ được quanh 13% hoặc cao hơn, nghĩa là ban lãnh đạo đã biến vốn thành lợi nhuận thành công, và luận điểm đầu tư đúng. Nếu vốn tăng gấp rưỡi mà ROE tụt xuống dưới 10%, nghĩa là công ty đang huy động vốn nhanh hơn khả năng sử dụng vốn — và bạn đang trả tiền cho một bảng cân đối phình to chứ không phải cho một doanh nghiệp tốt lên.
Cuối cùng, có một thước đo không nằm trong báo cáo tài chính nhưng không thể tô vẽ được: thị phần môi giới do sở giao dịch công bố mỗi quý. Không có phép kế toán nào can thiệp được vào con số này. Với HSC, đây vừa là thước đo vừa là bản án. Theo công bố của HOSE, thị phần môi giới cổ phiếu của HSC là 7,30% trong quý I/2026, xếp thứ năm, sau khi Vietcap vượt lên với 7,35%; sang quý II/2026, con số giảm còn 6,80%, vẫn giữ vị trí thứ năm. So với mức trên 10% và vị trí thứ hai của giai đoạn cách đây khoảng năm năm, khoảng cách là rất rõ.
| Chỗ cần nhìn | Tìm ở đâu trong báo cáo | Dấu hiệu tốt | Dấu hiệu đáng lo |
|---|---|---|---|
| 1. Dư nợ cho vay trên vốn chủ | Bảng cân đối, phần cho vay và vốn chủ sở hữu | Dưới 1,5 lần và đang được lấp đầy đều | Trên 1,7 lần — hết chỗ tăng trưởng |
| 2. Cơ cấu nguồn vốn | Bảng cân đối, phần nợ vay và giấy tờ có giá | Vốn ngắn hạn tài trợ tài sản thu hồi nhanh | Vốn ngắn hạn tài trợ tài sản kém thanh khoản |
| 3. Cơ cấu danh mục FVTPL | Thuyết minh tài sản tài chính | Ít cổ phiếu, phân tán, minh bạch | Gây dựng lại danh mục cổ phiếu lớn, tập trung vài mã |
| 4. Chất lượng lợi nhuận | Báo cáo kết quả kinh doanh | Phí và lãi cho vay chiếm phần lớn doanh thu | Lợi nhuận phụ thuộc đánh giá lại danh mục |
| 5. Chi phí lãi vay | Báo cáo kết quả kinh doanh, mục chi phí tài chính | Tăng chậm hơn tăng trưởng dư nợ | Tăng nhanh hơn doanh thu cho vay |
| 6. Biên lãi cho vay | Tự ước lượng từ hai chỉ số trên | Ổn định hoặc mở rộng | Thu hẹp liên tục nhiều quý |
| 7. Mức độ pha loãng | Số cổ phiếu lưu hành và nghị quyết phát hành | Lợi nhuận trên mỗi cổ phiếu vẫn tăng sau phát hành | Lợi nhuận tổng tăng nhưng phần mỗi cổ phiếu giảm |
| 8. ROE và thị phần | Báo cáo tài chính và công bố của sở giao dịch | ROE giữ quanh 13% khi vốn tăng; thị phần đi lên | ROE tụt dưới 10%; thị phần giảm nhiều quý liên tiếp |
Thị trường đón nhận cổ phiếu HCM thế nào: mã chứng khoán mà tổ chức mua khi họ sợ
Mỗi cổ phiếu có một tính cách, và tính cách ấy được hình thành bởi việc ai mua nó và họ mua vì lý do gì. Cổ phiếu HCM có một tính cách rất riêng trong nhóm ngành chứng khoán — nhóm vốn nổi tiếng là nơi tập trung những mã biến động mạnh nhất bảng điện. Và cách nhanh nhất để hiểu tính cách ấy là nhìn vào chuyện đã xảy ra trong nửa đầu năm 2026.
Vì sao HCM vượt đỉnh lịch sử đúng lúc cả nhóm ngành mất ba mươi đến năm mươi phần trăm
Đây là câu chuyện đáng kể nhất về cổ phiếu này trong nhiều năm, và nó gói gọn toàn bộ luận điểm đầu tư.
Giai đoạn từ cuối tháng 2/2026, thị trường chứng khoán Việt Nam rung lắc mạnh vì căng thẳng địa chính trị ở Trung Đông và vì mặt bằng lãi suất đi lên. Nhóm cổ phiếu chứng khoán — vốn là nhóm nhạy nhất với cả hai yếu tố này — bị bán tháo. Phần lớn mã trong ngành mất từ ba mươi đến năm mươi phần trăm giá trị so với đỉnh.
Cổ phiếu HCM đi ngược. Nó tăng khoảng 55% trong chưa đầy hai tháng và phá đỉnh lịch sử vào ngày 18/5/2026 — vượt qua cả vùng đỉnh cũ hơn 32.000 đồng thiết lập hồi tháng 11/2021, thời điểm cơn sốt chứng khoán lên cao nhất.
Ba lý do đứng sau chuyện này, và cả ba đều là những gì chúng ta đã nói ở các chương trước.
Thứ nhất là kỷ luật danh mục. Việc HSC cắt danh mục cổ phiếu tự doanh từ khoảng 3.900 tỷ đồng đầu năm xuống còn khoảng 18 tỷ đồng vào cuối quý I có nghĩa là khi thị trường rơi, công ty gần như không chịu thiệt hại từ tự doanh — trong khi nhiều đối thủ phải ghi nhận lỗ đánh giá lại danh mục.
Thứ hai là cơ cấu doanh thu. Khi phần lớn doanh thu đến từ lãi cho vay và phí dịch vụ chứ không từ tự doanh, kết quả kinh doanh của công ty ít bị tổn thương bởi một đợt giảm giá. Thị trường trả giá cao hơn cho sự ổn định ấy đúng vào lúc sự ổn định trở nên khan hiếm.
Thứ ba là câu chuyện tăng vốn. Trong khi nhiều doanh nghiệp phải huy động vốn để vá bảng cân đối, HSC huy động vốn để nới trần cho vay — một lý do tăng trưởng, không phải một lý do phòng thủ. Nhà đầu tư phân biệt được hai loại phát hành ấy.
Một chi tiết đáng chú ý: theo ghi nhận về dòng tiền trong giai đoạn đó, lực mua chủ yếu đến từ nhà đầu tư cá nhân chứ không phải tổ chức hay quỹ ngoại. Nghe có vẻ nghịch lý với tất cả những gì chúng ta vừa nói về HSC như một công ty của khách hàng tổ chức. Nhưng nó hợp lý: khi thị trường sợ hãi, chính nhà đầu tư cá nhân có kinh nghiệm sẽ đi tìm mã phòng thủ nhất trong một ngành mang tính chu kỳ — và trong nhóm chứng khoán, HCM là mã gần nhất với định nghĩa ấy.
Bạn nên rút ra bài học gì? Rằng cổ phiếu HCM không phải mã đi nhanh nhất khi thị trường tăng, nhưng là mã giữ được giá tốt hơn hẳn khi thị trường xấu. Nếu bạn tìm bản khuếch đại của VN-Index, đây không phải mã dành cho bạn. Nếu bạn tìm cách có mặt trong ngành chứng khoán mà không phải chịu toàn bộ độ rung của ngành, thì đây đúng là chỗ cần nhìn.
Ba con sóng lớn trong lịch sử giá cổ phiếu HCM
Nhìn lại lịch sử giá của một mã là cách tốt nhất để biết nó phản ứng thế nào với các loại tin tức khác nhau.
Con sóng thứ nhất là giai đoạn 2012–2013, khi HSC vươn lên số một thị phần môi giới HOSE và thị trường bắt đầu hồi phục sau nhiều năm suy thoái. Đây là con sóng của vị thế: giá đi lên vì doanh nghiệp thắng đối thủ trên chính sân chơi của mình.
Con sóng thứ hai là 2020–2021, con sóng của thanh khoản. Từ vùng khoảng 12.000–14.000 đồng cuối năm 2020, cổ phiếu tăng gần gấp ba lên trên 32.000 đồng vào tháng 11/2021, rồi duy trì quanh 28.000–30.000 đồng trong quý I/2022. Sau đó, từ tháng 4/2022, thị trường bước vào chu kỳ điều chỉnh mạnh do chính sách tiền tệ thắt chặt, và HCM rơi cùng cả nhóm ngành. Con sóng này không liên quan gì tới năng lực doanh nghiệp — nó chỉ đơn giản là dòng tiền vào rồi dòng tiền ra.
Con sóng thứ ba là giai đoạn 2025–2026, và đây là con sóng thú vị nhất vì nó có tới ba lớp động lực chồng lên nhau: kỳ vọng nâng hạng thị trường, việc sợi dây trói về vốn được tháo, và sự ghi nhận của thị trường đối với kỷ luật quản trị rủi ro. Đỉnh lịch sử ngày 18/5/2026 nằm trong con sóng này.
Điều đáng suy nghĩ là cả ba con sóng đều dài — tính bằng quý chứ không phải bằng tuần. HCM không phải mã của những cú bùng nổ vài phiên. Nó là mã cần thời gian, và nó thưởng cho người kiên nhẫn nhiều hơn thưởng cho người nhanh tay.
Ai đang mua HCM: một tệp cổ đông rất khác phần còn lại của ngành
Tệp cổ đông quyết định biến động giá nhiều hơn bạn tưởng, và tệp cổ đông của HCM có ba lớp rõ rệt.
Lớp thứ nhất là cổ đông tổ chức dài hạn, dẫn đầu là Dragon Capital với khoảng 31,5% vốn, cộng với phần vốn nhà nước của HFIC. Cộng lại, hơn bốn mươi phần trăm cổ phiếu nằm trong tay hai chủ thể gần như không giao dịch hằng ngày. Điều đó làm lượng cổ phiếu thực sự lưu hành tự do trên sàn nhỏ hơn con số vốn điều lệ gợi ý, và giải thích vì sao giá HCM ít bị đánh xuống bởi những đợt bán tháo ngắn hạn.
Lớp thứ hai là nhà đầu tư cá nhân dài hạn, bị hút vào bởi chính sách cổ tức tiền mặt đều đặn và bởi danh tiếng quản trị. Đây là tệp cổ đông ít bán khi giá giảm, vì lý do họ mua không phải là kỳ vọng giá tăng nhanh.
Lớp thứ ba là dòng tiền giao dịch ngắn hạn, xuất hiện mỗi khi có tin tức về nâng hạng thị trường hoặc về các đợt phát hành. Đây là lớp tạo ra biến động, nhưng nó mỏng hơn nhiều so với ở các mã như VIX hay các mã chứng khoán thiên về đầu cơ.
Cấu trúc ba lớp này tạo ra một hệ quả thực tế mà bạn cần biết trước khi đặt lệnh: thanh khoản của HCM tốt nhưng không thuộc nhóm cao nhất ngành, và giá thường đi theo những đợt dài, ít có phiên tăng trần giảm sàn liên tiếp. Với người muốn lướt sóng, đó là nhược điểm. Với người muốn tích lũy dần một vị thế lớn, đó là ưu điểm.
Một biến số cần theo dõi sát: khối lượng giao dịch thỏa thuận. Như đã nói ở chương hai, trong quý II/2026 có gần 224 triệu cổ phiếu HCM được sang tay qua kênh thỏa thuận, tương đương khoảng 20,7% vốn điều lệ. Khi một khối lượng lớn như vậy đổi chủ, cấu trúc cổ đông thay đổi, và tính cách của cổ phiếu có thể thay đổi theo. Đây là chỗ bạn nên kiểm tra định kỳ thay vì giả định mọi thứ đứng yên.
Room ngoại và một đặc quyền mà chỉ ngành chứng khoán có
Với hầu hết doanh nghiệp Việt Nam, tỷ lệ sở hữu tối đa của nhà đầu tư nước ngoài — thường gọi là room ngoại — bị giới hạn ở 49%, và với ngân hàng thì còn thấp hơn. Ngành chứng khoán là ngoại lệ: công ty chứng khoán được phép mở room lên 100%.
Đây là một đặc quyền lớn, và với HCM nó có ý nghĩa cụ thể hơn nhiều so với các mã cùng ngành. Bởi vì cổ đông lớn nhất của công ty đã là một tổ chức nước ngoài, và bởi vì mảng kinh doanh cốt lõi của công ty là phục vụ nhà đầu tư tổ chức nước ngoài. Nếu tới một ngày có một định chế tài chính khu vực muốn mua cổ phần chi phối tại một công ty chứng khoán Việt Nam có nền khách hàng tổ chức tốt nhất, HCM là một trong số rất ít cái tên đủ tiêu chuẩn để họ nhìn tới.
Điều đó không có nghĩa là chuyện ấy sẽ xảy ra. Đây là một khả năng, không phải một dự báo, và bạn tuyệt đối không nên mua cổ phiếu chỉ vì khả năng này. Nhưng nó là một lớp giá trị tiềm ẩn có thật, nhất là khi HFIC đang thoái vốn và đợt chào bán riêng lẻ khoảng 200 triệu cổ phiếu cho nhà đầu tư chuyên nghiệp vẫn chưa lộ diện người mua tại thời điểm phương án được thông qua.
Ở chiều ngược lại, room mở rộng cũng là con dao hai lưỡi. Khi khối ngoại bán ra, không có cái trần nào chặn đà bán lại, và cổ phiếu chịu áp lực cung trực tiếp. Trong các giai đoạn khối ngoại rút vốn khỏi thị trường Việt Nam, nhóm cổ phiếu có tỷ lệ sở hữu nước ngoài cao thường chịu áp lực nặng hơn mặt bằng chung.
Đặt HCM cạnh năm đối thủ: năm cách kiếm tiền rất khác nhau
Cách hiểu một doanh nghiệp nhanh nhất là đặt nó cạnh những doanh nghiệp cùng ngành và hỏi: điểm khác nhau nằm ở đâu? Trong nhóm công ty chứng khoán Việt Nam, sự khác biệt không nằm ở quy mô mà nằm ở mô hình kinh doanh — và điều đó khiến việc so sánh trực tiếp P/B giữa các mã trở nên gần như vô nghĩa nếu bạn không hiểu mỗi công ty sống bằng gì.
| Công ty | Cỗ máy chính | Nền khách hàng | Điểm mạnh nhất | Rủi ro đặc trưng |
|---|---|---|---|---|
| HCM — HSC | Cho vay ký quỹ và phí dịch vụ | Tổ chức, khối ngoại, khách cá nhân giá trị cao | Nghiên cứu, phái sinh, quản trị rủi ro kỷ luật | Pha loãng do tăng vốn liên tục; cổ đông lớn có thể thoái |
| SSI | Đa mảng, quy mô lớn nhất | Rộng, cả cá nhân lẫn tổ chức | Quy mô vốn và độ phủ nghiệp vụ | Chi phí vốn tăng nhanh khi lãi suất lên |
| VCI — Vietcap | Ngân hàng đầu tư và môi giới tổ chức | Tổ chức và khối ngoại | Thương vụ tư vấn lớn, vừa vượt HSC về thị phần | Doanh thu tư vấn có tính chu kỳ cao |
| VND — VNDirect | Môi giới cá nhân và sản phẩm tài chính | Nhà đầu tư cá nhân đại chúng | Nền tảng công nghệ và tệp khách rộng | Nhạy với biến động thanh khoản và rủi ro trái phiếu |
| VIX | Tự doanh | Mỏng so với quy mô vốn | Vốn lớn, thanh khoản cổ phiếu rất cao | Lợi nhuận phụ thuộc danh mục tự doanh |
| SHS | Tự doanh và cho vay, đang chuyển hướng | Thị phần môi giới rất nhỏ so với vốn | Vốn chủ thuộc nhóm đầu ngành | Vốn lớn chưa quy đổi được thành thị phần |
Đọc bảng trên, bạn sẽ thấy vị trí của HCM khá rõ: đây là công ty có mô hình kinh doanh gần với một định chế tài chính chuyên nghiệp nhất trong nhóm, sống bằng phí và lãi thay vì bằng đặt cược giá cổ phiếu, nhưng cũng là công ty có ít dư địa bất ngờ nhất. Bạn sẽ không thức dậy vào một sáng và thấy HCM báo lãi gấp ba vì trúng một mã cổ phiếu. Bạn cũng sẽ không thức dậy và thấy công ty lỗ nặng vì danh mục bốc hơi.
Ngành chứng khoán Việt Nam 2026: cuộc nâng hạng rơi đúng vào thế mạnh của HSC
Có những năm mà bối cảnh ngành quan trọng hơn bản thân doanh nghiệp. 2026 là một năm như vậy với ngành chứng khoán Việt Nam. Và điều đặc biệt với HSC là sự kiện lớn nhất của ngành trong cả thập kỷ lại rơi đúng vào chỗ mà công ty này mạnh nhất — trong khi vẫn không giải quyết được chỗ mà công ty yếu nhất.
Nâng hạng FTSE hiệu lực ngày 21/9/2026: bốn đợt và một con số 1,7 tỷ đô la
Sau nhiều năm nằm trong danh sách theo dõi, thị trường chứng khoán Việt Nam được tổ chức xếp hạng FTSE Russell nâng từ nhóm cận biên lên nhóm mới nổi thứ cấp. Quyết định được công bố ngày 8/10 và có hiệu lực từ ngày 21/9/2026, sau khi tổ chức này xác nhận Việt Nam đã vượt qua kỳ đánh giá chính thức. Cổ phiếu Việt Nam sẽ được đưa vào các rổ chỉ số của FTSE theo bốn đợt, bắt đầu từ 21/9/2026 và hoàn tất vào khoảng tháng 9/2027.
Vì sao chuyện này quan trọng? Vì có một lượng tiền rất lớn trên thế giới không được phép mua cổ phiếu ở thị trường cận biên. Các quỹ chỉ số, quỹ hưu trí, quỹ bảo hiểm ở các nước phát triển thường bị điều lệ ràng buộc chỉ được đầu tư vào những thị trường đạt chuẩn nhất định. Khi một thị trường được nâng hạng, cánh cửa mở ra và tiền chảy vào — không phải vì ai đó thích cổ phiếu Việt Nam, mà vì rổ chỉ số thay đổi và các quỹ mô phỏng chỉ số buộc phải mua theo.
Quy mô dòng tiền là bao nhiêu? Theo ước tính của SSI Research, dòng vốn từ các quỹ thụ động có thể đạt khoảng 1,7 tỷ đô la Mỹ, giải ngân rải trong khoảng ba đến năm quý — mô hình tương tự trường hợp Ả Rập Xê Út trước đây. Đây là ước tính của một tổ chức nghiên cứu, không phải con số cam kết, và bạn nên đối xử với nó như vậy.
Một yếu tố kỹ thuật quan trọng được FTSE Russell nhắc tới: Thông tư 08/2026/TT-BTC đã thiết lập khung pháp lý bảo đảm nhà đầu tư nước ngoài tiếp cận thị trường chứng khoán Việt Nam thông qua các công ty chứng khoán toàn cầu. Nghĩa là hạ tầng pháp lý cho dòng vốn ngoại đã được lắp đặt, chứ không còn là lời hứa.
Với HSC, đây là chất xúc tác đúng chỗ. Dòng vốn ngoại vào thị trường Việt Nam không đi thẳng vào tài khoản của nhà đầu tư cá nhân; nó đi qua các công ty chứng khoán có năng lực phục vụ khách hàng tổ chức nước ngoài. Số công ty làm được việc đó ở Việt Nam đếm được trên một bàn tay, và HSC nằm trong nhóm đầu bảng suốt hai mươi năm. Nếu bạn muốn hiểu sâu hơn về cơ chế nâng hạng và các nhóm ngành hưởng lợi, bài tổng quan nhóm ngân hàng và chứng khoán của vwealth có phần phân tích riêng về chuyện này.
Bỏ ký quỹ trước giao dịch: vì sao đây là cuộc chơi của những công ty vốn lớn
Đây là thay đổi kỹ thuật mà rất ít nhà đầu tư cá nhân hiểu, nhưng nó định hình lại tương quan cạnh tranh trong ngành nhiều hơn bất kỳ chính sách nào khác.
Trước đây, mọi nhà đầu tư mua cổ phiếu ở Việt Nam đều phải có đủ tiền trong tài khoản trước khi đặt lệnh. Với nhà đầu tư cá nhân trong nước, đó là chuyện bình thường. Với một quỹ đầu tư ở London hay Singapore, đó là rào cản nghiêm trọng: họ phải chuyển tiền sang Việt Nam, đổi ngoại tệ, để tiền nằm chờ trong tài khoản trước khi biết lệnh có khớp hay không. Chi phí cơ hội rất lớn, và đây từng là một trong những lý do chính khiến các tổ chức xếp hạng chưa nâng hạng Việt Nam.
Thông tư 68/2024/TT-BTC được Bộ Tài chính ban hành ngày 18/9/2024, hiệu lực từ ngày 2/11/2024, gỡ đúng nút thắt này. Theo quy định mới, nhà đầu tư là tổ chức nước ngoài được mua cổ phiếu mà không cần có đủ tiền khi đặt lệnh; công ty chứng khoán cấp hạn mức giao dịch trước và việc thanh toán được thực hiện sau khi lệnh khớp.
Bây giờ hãy đọc câu trên một lần nữa và tự hỏi: ai gánh rủi ro trong khoảng thời gian từ lúc lệnh khớp đến lúc tiền về?
Câu trả lời là công ty chứng khoán. Nếu khách hàng nước ngoài không thanh toán đúng hạn, công ty chứng khoán phải chịu. Nghĩa là để làm được nghiệp vụ này ở quy mô lớn, một công ty cần ba thứ: vốn chủ đủ dày để chịu rủi ro, hệ thống quản trị rủi ro đối tác đủ tốt để cấp hạn mức đúng người, và quan hệ đủ lâu với các tổ chức nước ngoài để biết ai đáng tin.
Ba thứ đó chính là mô tả của HSC. Và đây là lý do sâu xa nhất giải thích vì sao công ty này gấp rút tăng vốn trong giai đoạn 2025–2026: không chỉ để cho vay ký quỹ nhiều hơn, mà để đủ tư cách phục vụ dòng vốn tổ chức nước ngoài sắp vào. Cuộc chơi mới là cuộc chơi của bảng cân đối lớn, và một công ty chứng khoán vốn nhỏ dù giỏi đến mấy cũng không được mời tham gia.
Cuộc chiến phí về không và nhóm công ty có ngân hàng mẹ
Trong khi cánh cửa quốc tế mở ra, cánh cửa trong nước lại hẹp lại. Và đây là chỗ HSC gặp khó.
Từ khoảng năm 2021, một số công ty chứng khoán bắt đầu chiến lược miễn hoặc gần như miễn phí giao dịch để giành thị phần. Logic rất đơn giản và rất tàn nhẫn: phí môi giới không phải nguồn thu chính, nguồn thu chính là lãi cho vay ký quỹ, vậy hãy cho miễn phí giao dịch để kéo khách về rồi kiếm tiền từ cho vay. Chiến lược này hiệu quả tới mức nó định hình lại toàn bộ bảng xếp hạng thị phần. Nếu bạn muốn hiểu chi tiết cấu trúc phí và các khoản phí ẩn trong ngành, bài phân tích nhóm cổ phiếu tài chính của vwealth có mổ xẻ riêng.
Nhóm thứ hai nguy hiểm hơn: các công ty chứng khoán có ngân hàng mẹ hoặc có tập đoàn tài chính đứng sau. Lợi thế của họ là chi phí vốn — họ vay được rẻ hơn — cộng với sẵn tệp khách hàng hàng triệu người từ ngân hàng mẹ, và khả năng bán chéo sản phẩm. Trong bảng thị phần môi giới HOSE quý II/2026, bạn thấy rõ tác động: TCBS tăng lên 9,36%, VPBankS tăng từ 2,94% lên 3,57% — đều là những cái tên gắn với một ngân hàng.
Cùng kỳ đó, HSC giảm từ 7,30% xuống 6,80%. Vietcap giảm nhẹ về 7,00% nhưng vẫn giữ vị trí trên HSC. Bức tranh chung của quý II/2026 còn cho thấy một xu hướng đáng suy nghĩ: tổng thị phần của nhóm mười công ty dẫn đầu giảm từ khoảng 69% xuống khoảng 64%, nghĩa là thị phần đang phân tán về phía các công ty nhỏ hơn thay vì tập trung vào nhóm đầu.
HSC chọn không tham chiến trong cuộc đua phí. Đó là lựa chọn có lý — công ty không có ngân hàng mẹ để bù lỗ, và tệp khách hàng tổ chức không chọn nhà môi giới theo phí. Nhưng lựa chọn ấy có nghĩa là thị phần môi giới của HSC nhiều khả năng sẽ không quay lại mức trên 10% của một thập kỷ trước. Bạn nên chấp nhận điều đó như một giả định nền, thay vì kỳ vọng vào một cuộc lật ngược.
Trung tâm Tài chính Quốc tế TP.HCM: một cánh cửa mới đang được mở
Một diễn biến chính sách khác đang định hình lại ngành, và HSC ở vị trí rất thuận lợi để hưởng lợi: Trung tâm Tài chính Quốc tế Việt Nam đặt tại TP.HCM, viết tắt là VIFC.
Ý tưởng của một trung tâm tài chính quốc tế là tạo ra một khu vực có khung pháp lý, thuế và quản lý ngoại hối riêng, gần với chuẩn quốc tế hơn phần còn lại của nền kinh tế, để thu hút các định chế tài chính nước ngoài đặt chân. Nhiều ngân hàng và công ty chứng khoán lớn của Việt Nam đã bày tỏ ý định tham gia.
HSC hành động sớm. Đại hội cổ đông tháng 4/2026 thông qua việc lập một công ty con sở hữu 100% với vốn điều lệ khoảng 800 tỷ đồng để tham gia VIFC với tư cách thành viên. Lý do phải lập công ty con thay vì tham gia trực tiếp cũng đáng chú ý: quy định hiện hành của VIFC chưa cho phép công ty chứng khoán đăng ký thành viên trực tiếp, nên phải qua một pháp nhân do công ty sở hữu.
Ban lãnh đạo mô tả đây là bước đi chiến lược nhằm nâng năng lực cạnh tranh và vị thế dài hạn, giúp mở rộng khả năng tiếp cận dòng vốn, khách hàng và đối tác quốc tế, đồng thời tận dụng các chính sách ưu đãi và áp dụng chuẩn mực quốc tế trong vận hành và quản trị.
Bạn nên đánh giá bước đi này thế nào? Thận trọng. VIFC là dự án dài hạn, khung pháp lý còn đang hoàn thiện, và 800 tỷ đồng vốn cho một công ty con là khoản đầu tư có thể mất nhiều năm mới sinh lời. Nhưng logic chiến lược thì rất phù hợp với ADN của HSC: nếu có một doanh nghiệp chứng khoán Việt Nam mà việc tiếp cận vốn và khách hàng quốc tế là cốt lõi chứ không phải trang trí, thì đó là công ty này. Đồng thời, việc công ty đặt trụ sở tại TP.HCM và có gốc gác từ chính quyền thành phố cũng không phải bất lợi ở chuyện này.
Những cơn gió ngược không ai nên quên
Chương này đến giờ nghe khá thuận. Hãy cân lại.
Gió ngược thứ nhất là lãi suất. Ngành chứng khoán sống bằng tiền rẻ. Khi lãi suất huy động tăng, hai chuyện xảy ra cùng lúc: chi phí vốn của công ty chứng khoán tăng, và một phần tiền của nhà đầu tư rút khỏi chứng khoán quay về gửi tiết kiệm. Năm 2026 đã cho thấy tác động này rất rõ qua việc chi phí lãi vay toàn ngành tăng mạnh và mặt bằng lãi margin bị đẩy lên quanh 14%.
Gió ngược thứ hai là bản chất chu kỳ của ngành. Công ty chứng khoán có đòn bẩy vận hành rất cao: chi phí phần lớn cố định, còn doanh thu dao động theo thanh khoản thị trường. Khi thị trường tốt, lợi nhuận phình nhanh. Khi thị trường xấu, lợi nhuận không giảm — nó âm. Lịch sử ngành đã chứng minh điều này ít nhất hai lần, năm 2011 và năm 2022.
Gió ngược thứ ba là chính dòng vốn nâng hạng. Tiền vào thì tiền cũng ra được. Dòng vốn thụ động theo chỉ số vào một cách cơ học, và cũng có thể ra một cách cơ học nếu chỉ số bị điều chỉnh hoặc nếu dòng tiền toàn cầu đảo chiều. Việc thị trường được nâng hạng làm tăng độ mở, mà độ mở là con dao hai lưỡi.
Gió ngược thứ tư, và cụ thể nhất với HCM: cuộc thoái vốn của HFIC. Mỗi lô lớn bán ra là một lượng cung thật đổ vào thị trường. Nếu quá trình này diễn ra vào lúc thị trường yếu, tác động lên giá sẽ rõ rệt.
Dự đoán xu hướng: ba kịch bản cho cổ phiếu HCM và điều kiện để từng kịch bản thành hiện thực
Đến đây, bạn đã có đủ dữ kiện để tự dựng bức tranh tương lai. Phần này không đưa ra giá mục tiêu — không ai dự báo được giá cổ phiếu, và bất kỳ ai nói với bạn rằng họ làm được đều đang bán cho bạn một thứ gì đó. Cái bạn cần là ba kịch bản với điều kiện quan sát được, để mỗi quý bạn tự đánh dấu xem thực tế đang trôi về cột nào.
Ba động lực có thật ở phía trước
Động lực thứ nhất là vốn. Sau khi vốn điều lệ tăng từ 10.808 tỷ lên hơn 15.700 tỷ đồng, trần cho vay ký quỹ — vốn là nút thắt siết chặt doanh nghiệp này suốt bốn năm — được nới ra đáng kể. Đây không phải kỳ vọng mơ hồ; đây là hệ quả số học của một phương án đã được đại hội cổ đông thông qua. Câu hỏi duy nhất là công ty lấp đầy hạn mức mới nhanh tới đâu.
Động lực thứ hai là nâng hạng thị trường. Từ ngày 21/9/2026, cổ phiếu Việt Nam bắt đầu được đưa vào các rổ chỉ số của FTSE theo bốn đợt kéo dài tới tháng 9/2027. Dòng vốn thụ động ước tính khoảng 1,7 tỷ đô la sẽ đi qua các công ty chứng khoán có năng lực phục vụ khách hàng tổ chức nước ngoài — và HSC là một trong số ít cái tên đủ điều kiện. Cộng thêm cơ chế không yêu cầu ký quỹ trước theo Thông tư 68, mảng dịch vụ cho tổ chức nước ngoài chuyển từ một mảng biên cao nhưng nhỏ thành một mảng có thể mở rộng thật.
Động lực thứ ba là việc gỡ nút thắt sở hữu. Khi tỷ lệ vốn nhà nước giảm dần và cuối cùng biến mất, doanh nghiệp không còn phải đi qua bộ máy phê duyệt vốn nhà nước cho mỗi quyết định lớn. Tốc độ ra quyết định tăng lên, và cái bất lợi cấu trúc kéo dài mười năm biến mất.
Ba động lực này đều có thật và đều đã bắt đầu. Nhưng chúng không tự động biến thành lợi nhuận cho cổ đông — đó là lý do chúng ta cần ba kịch bản.
Kịch bản lạc quan: vốn và nâng hạng cùng biến thành lợi nhuận trên mỗi cổ phiếu
Trong kịch bản này, mọi thứ khớp nhau.
Đợt tăng vốn 2026 hoàn tất trọn vẹn cả ba cấu phần, bao gồm cả đợt chào bán riêng lẻ, và nhà đầu tư chuyên nghiệp mua vào là một cái tên có giá trị chiến lược chứ không chỉ có tiền. Dư nợ cho vay ký quỹ được lấp đầy trong vòng ba đến bốn quý, đưa tỷ lệ dư nợ trên vốn chủ trở lại vùng 1,4–1,6 lần mà không phải hạ chuẩn tín dụng.
Dòng vốn nâng hạng vào thật và vào đều. Mảng môi giới khách hàng tổ chức nước ngoài của HSC tăng trưởng rõ rệt, và nghiệp vụ giao dịch không yêu cầu ký quỹ trước trở thành nguồn thu có ý nghĩa. Mảng ngân hàng đầu tư bắt được vài thương vụ lớn khi doanh nghiệp Việt Nam tận dụng cửa sổ định giá tốt để phát hành cổ phiếu.
Kết quả nhìn thấy được: ROE giữ được mức 13% hoặc cao hơn dù vốn chủ đã tăng gần một nửa, lợi nhuận trên mỗi cổ phiếu tăng qua từng năm chứ không đứng yên, thị phần môi giới ngừng giảm và nhích lên trong bốn quý liên tiếp, cổ tức tiền mặt được duy trì. HFIC hoàn tất thoái vốn cho một đối tác có tính chiến lược thay vì bán rải trên sàn.
Điều kiện cần để kịch bản này xảy ra: thanh khoản thị trường lập mặt bằng mới cao hơn, lãi suất ổn định hoặc giảm, và ban lãnh đạo giữ được kỷ luật rủi ro trong lúc mở rộng nhanh — điều khó nhất trong ba.
Kịch bản cơ sở: lớn hơn, an toàn hơn, nhưng phần của bạn không lớn nhanh
Đây là kịch bản mà tôi cho là dễ xảy ra nhất, và bạn nên dùng nó làm mặc định.
Vốn tăng đúng kế hoạch. Dư nợ cho vay tăng theo, nhưng chậm hơn kỳ vọng vì mặt bằng lãi suất cao khiến nhu cầu vay của khách hàng không bùng nổ. Dòng vốn nâng hạng vào từ từ, rải qua nhiều quý, và một phần đáng kể chảy vào các mã vốn hóa lớn thay vì chảy vào doanh thu môi giới của các công ty chứng khoán.
Mảng tổ chức và khối ngoại của HSC cải thiện thật, nhưng không đủ để bù cho việc thị phần môi giới cá nhân tiếp tục bị nhóm công ty có ngân hàng mẹ và nhóm phí thấp bào mòn. Thứ hạng thị phần dao động quanh vị trí thứ năm, có quý lên có quý xuống.
Lợi nhuận tuyệt đối tăng, cổ tức tiền mặt được giữ, doanh nghiệp an toàn hơn vì bảng cân đối dày hơn. Nhưng lợi nhuận trên mỗi cổ phiếu tăng chậm vì pha loãng, và ROE trôi về vùng 10–12% thay vì giữ ở 13%. Cổ phiếu đi ngang trong biên rộng, thỉnh thoảng có sóng theo tin tức nâng hạng hoặc tin tức thoái vốn.
Trong kịch bản này, HCM không phải một khoản đầu tư tệ — bạn vẫn nhận cổ tức, vẫn sở hữu một doanh nghiệp có nghề và ít rủi ro tai nạn. Nhưng nó cũng không phải khoản đầu tư làm bạn giàu nhanh. Đây là điều bạn cần thành thật với chính mình trước khi đặt lệnh.
Kịch bản xấu: chu kỳ đảo chiều đúng lúc bảng cân đối lớn nhất lịch sử
Kịch bản xấu không cần doanh nghiệp làm gì sai. Nó chỉ cần thị trường đổi chiều.
Lãi suất tiếp tục tăng, tiền rút khỏi chứng khoán quay về kênh tiết kiệm, thanh khoản co lại nhanh. Doanh thu môi giới giảm theo thanh khoản. Nhu cầu vay ký quỹ giảm, và tệ hơn, khi giá cổ phiếu rơi thì công ty phải bán giải chấp diện rộng — đúng vào lúc dư nợ cho vay đang ở quy mô lớn nhất từ trước tới nay nhờ vừa tăng vốn.
Chi phí lãi vay của công ty tăng trong khi doanh thu cho vay giảm, biên lãi bị bóp từ hai đầu. Vốn huy động về nằm im vì không có nhu cầu vay, kéo ROE xuống sâu. Dòng vốn ngoại đảo chiều, và vì room ngoại của ngành chứng khoán mở tới 100% nên áp lực bán không có trần chặn. Nếu HFIC bán ra đúng giai đoạn này, lượng cung càng nặng.
Điểm sáng duy nhất trong kịch bản xấu — và đây là lý do chính khiến nhiều nhà đầu tư tổ chức chọn HCM thay vì các mã chứng khoán khác — là việc công ty không giữ danh mục cổ phiếu tự doanh lớn. Khi thị trường sập, HSC không phải ghi nhận khoản lỗ đánh giá lại hàng nghìn tỷ đồng như một số đối thủ. Doanh nghiệp sẽ lãi ít đi rất nhiều, nhưng khả năng lỗ nặng thấp hơn mặt bằng ngành.
Nói cách khác: trong kịch bản xấu, HCM vẫn rơi, nhưng rơi ít hơn nhóm. Đó là toàn bộ giá trị phòng thủ mà bạn mua khi chọn mã này.
Cách dùng ba kịch bản này trong thực tế
Đừng chọn một kịch bản để tin. Hãy dùng cả ba như một bảng chấm điểm.
Mỗi quý, khi báo cáo tài chính của HSC được công bố, bạn mở lên và đánh dấu năm chỉ số: tỷ lệ dư nợ cho vay trên vốn chủ sở hữu, tỷ trọng phí và lãi cho vay trong doanh thu, ROE lũy kế, thị phần môi giới do sở giao dịch công bố, và bất kỳ thay đổi nào trong danh sách cổ đông lớn. Ghi năm con số ấy vào một bảng đơn giản, quý này cạnh quý trước.
Sau ba đến bốn quý, bảng của bạn sẽ tự nói. Nếu dư nợ được lấp đầy đều, ROE giữ vững, thị phần ngừng giảm — bạn đang ở kịch bản lạc quan. Nếu dư nợ tăng chậm, ROE trôi xuống, thị phần vẫn giảm — bạn đang ở kịch bản cơ sở, và cần điều chỉnh kỳ vọng thay vì điều chỉnh niềm tin. Nếu chi phí lãi vay tăng nhanh hơn doanh thu cho vay trong hai quý liên tiếp, đó là tín hiệu sớm của kịch bản xấu.
Cách làm này nghe có vẻ tốn công, nhưng nó là khác biệt giữa đầu tư và đoán. Nếu bạn không muốn tự làm thủ công, báo cáo phân tích cập nhật trên vwealth đã tổng hợp sẵn phần lớn các chỉ số này theo từng quý.
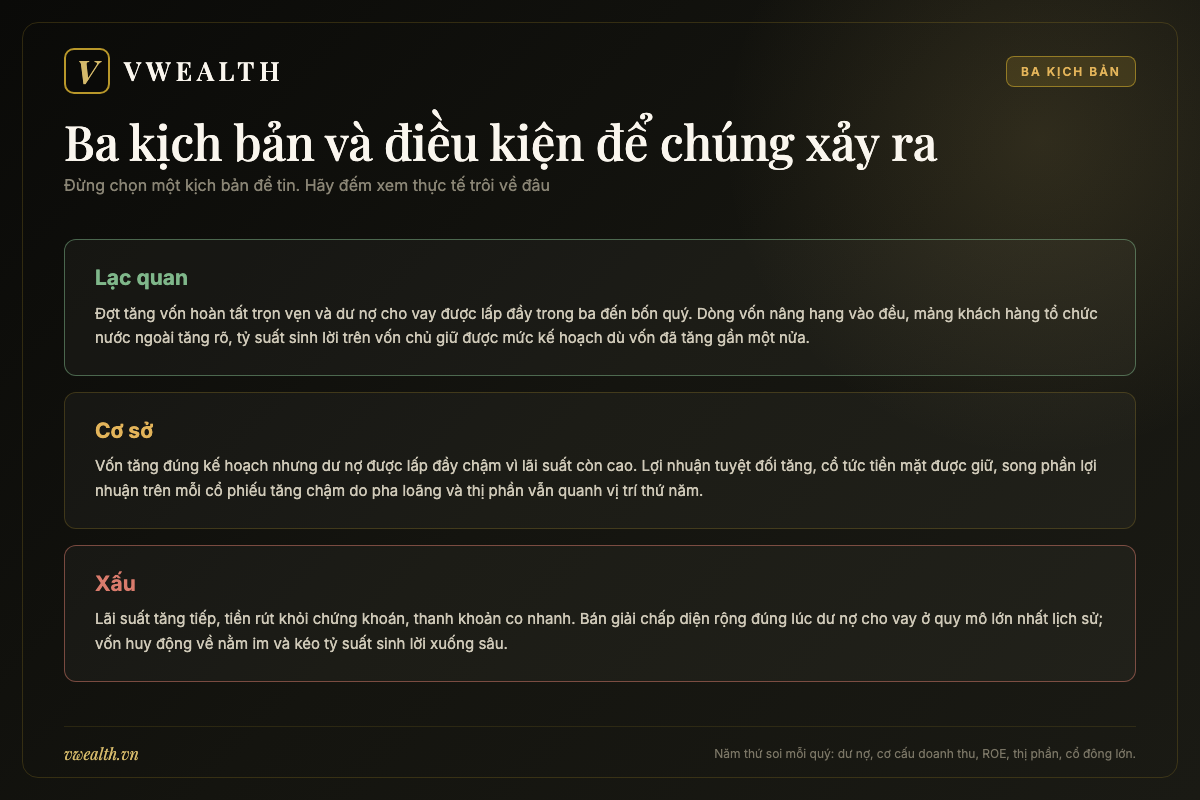
Có nên mua cổ phiếu HCM không? Câu trả lời sòng phẳng
Đã đến lúc trả lời câu hỏi ở tiêu đề bài viết. Sẽ không có kết luận kiểu “nên mua” hay “không nên mua”, vì một câu trả lời như vậy chỉ đúng khi biết bạn là ai, bạn có bao nhiêu tiền, bạn định giữ bao lâu và bạn chịu được mức lỗ nào. Cái tôi có thể làm là đặt hết mọi lá bài lên bàn, gọi tên rõ ràng từng ưu điểm và từng rủi ro, rồi mô tả chính xác kiểu nhà đầu tư mà cổ phiếu này phù hợp.
Cân lợi: những điểm khiến HCM thật sự đáng nhìn
Thứ nhất, đây là công ty chứng khoán có mô hình kinh doanh sạch nhất nhóm ngành. Sống bằng phí dịch vụ và lãi cho vay, với hai mảng này chiếm khoảng ba phần tư doanh thu hoạt động trong nửa đầu năm 2026. Không có hệ sinh thái doanh nghiệp nào cần được phục vụ, không có công ty mẹ nào cần thu xếp vốn, không có danh mục trái phiếu doanh nghiệp mập mờ. Trong một ngành mà rủi ro lớn nhất thường đến từ việc công ty chứng khoán bị dùng làm công cụ tài chính cho ai đó, sự vắng mặt của rủi ro này là một tài sản.
Thứ hai, kỷ luật quản trị rủi ro đã được chứng minh bằng hành động chứ không phải bằng lời. Việc cắt danh mục cổ phiếu tự doanh từ khoảng 3.900 tỷ đồng xuống khoảng 18 tỷ đồng trong quý I/2026, ngay trước một giai đoạn thị trường rung lắc, là bằng chứng cụ thể. Kết quả trực tiếp: cổ phiếu vượt đỉnh lịch sử vào ngày 18/5/2026 trong khi phần lớn nhóm ngành mất ba mươi đến năm mươi phần trăm.
Thứ ba, nút thắt lớn nhất suốt một thập kỷ đang được tháo. Vốn điều lệ đi từ 10.808 tỷ lên hơn 15.700 tỷ đồng, và tỷ lệ sở hữu nhà nước giảm dần theo lộ trình thoái vốn đã được phê duyệt. Cái làm HSC tụt hạng không phải năng lực mà là cấu trúc sở hữu — và cấu trúc ấy đang thay đổi.
Thứ tư, sự kiện lớn nhất của ngành trong một thập kỷ rơi đúng vào thế mạnh của công ty. Nâng hạng FTSE hiệu lực từ 21/9/2026, cơ chế bỏ ký quỹ trước cho tổ chức nước ngoài theo Thông tư 68, khung pháp lý tiếp cận thị trường theo Thông tư 08/2026 — tất cả đều đòi hỏi một công ty chứng khoán có vốn dày, có quan hệ lâu năm với tổ chức nước ngoài, và có chuẩn vận hành quốc tế.
Thứ năm, cổ đông lớn nhất là một nhà quản lý quỹ quốc tế đã gắn bó hai mươi mốt năm, nắm quanh 31,5% vốn, và vẫn tiếp tục bỏ tiền thật vào mỗi đợt tăng vốn.
Thứ sáu, cổ tức tiền mặt đều đặn — thứ gần như không tồn tại ở phần còn lại của nhóm ngành chứng khoán Việt Nam.
Cân hại: những điểm khiến bạn phải dè chừng
Thứ nhất, pha loãng là rủi ro trực tiếp nhất. Vốn điều lệ tăng khoảng 45% chỉ trong một năm, và ban lãnh đạo đã công bố kế hoạch tiếp tục tăng vốn vào 2028 và 2030 để đạt quy mô khoảng một tỷ đô la Mỹ. Chính kế hoạch của doanh nghiệp cho thấy lợi nhuận trước thuế 2026 dự kiến tăng 56% nhưng lãi trên mỗi cổ phiếu chỉ tăng 16%. Nếu bạn mua và giữ mười năm, bạn phải chấp nhận rằng phần sở hữu của bạn sẽ liên tục bị làm nhỏ đi trừ khi bạn bỏ thêm tiền theo mỗi đợt quyền mua.
Thứ hai, thị phần môi giới đang giảm chứ không tăng. Từ trên 10% và vị trí thứ hai cách đây khoảng năm năm, xuống 7,30% quý I/2026 rồi 6,80% quý II/2026, giữ vị trí thứ năm sau khi bị Vietcap vượt. Đây là chỉ số không thể tô vẽ, và xu hướng của nó đang đi sai hướng.
Thứ ba, HSC không có ngân hàng mẹ. Trong một ngành mà chi phí vốn quyết định biên lợi nhuận và tệp khách hàng ngân hàng quyết định thị phần, việc đứng một mình là bất lợi cấu trúc lâu dài — bất lợi này không biến mất kể cả khi tăng vốn thành công.
Thứ tư, cuộc thoái vốn của HFIC tạo áp lực cung. Từ 17,26% xuống 11,25% và còn tiếp tục, mỗi lô lớn bán ra là một lượng cung thật đổ vào thị trường. Đồng thời, gần 224 triệu cổ phiếu đã sang tay qua giao dịch thỏa thuận chỉ trong quý II/2026 — cấu trúc cổ đông đang được viết lại và bạn chưa biết kết quả cuối cùng.
Thứ năm, rủi ro cổ đông lớn. Dragon Capital là nhà quản lý quỹ, không phải gia tộc sáng lập. Mọi quỹ đầu tư đều có ngày thoái vốn, và với tỷ lệ quanh 31,5%, một động thái giảm tỷ lệ sẽ là sự kiện lớn nhất mà cổ phiếu này từng đối mặt.
Thứ sáu, bản chất chu kỳ không biến mất. Dù mô hình kinh doanh sạch hơn, HSC vẫn là công ty chứng khoán: doanh thu phụ thuộc thanh khoản thị trường, chi phí phần lớn cố định, và khi chu kỳ đảo chiều thì lợi nhuận co lại rất nhanh.
| Cân lợi | Cân hại |
|---|---|
| Doanh thu dựa trên phí và lãi cho vay, chất lượng lợi nhuận cao | Pha loãng liên tục theo lộ trình tăng vốn tới 2030 |
| Kỷ luật rủi ro đã chứng minh bằng việc cắt danh mục tự doanh | Thị phần môi giới giảm nhiều quý, đã tụt xuống vị trí thứ năm |
| Nút thắt sở hữu nhà nước đang được tháo theo lộ trình | Không có ngân hàng mẹ hỗ trợ chi phí vốn và tệp khách hàng |
| Nâng hạng thị trường rơi đúng vào thế mạnh khách tổ chức và khối ngoại | Lượng cung từ cuộc thoái vốn của HFIC và các giao dịch thỏa thuận lớn |
| Cổ đông lớn nhất là nhà quản lý quỹ quốc tế gắn bó 21 năm | Chính cổ đông ấy cũng có ngày phải thoái vốn |
| Cổ tức tiền mặt đều đặn, hiếm trong nhóm ngành | Bản chất chu kỳ và đòn bẩy vận hành cao không thay đổi |
Cổ phiếu HCM hợp với kiểu nhà đầu tư nào?
Nhóm thứ nhất: người muốn có mặt trong ngành chứng khoán để đón chu kỳ nâng hạng, nhưng không chịu nổi độ rung của các mã đầu cơ trong ngành. HCM cho bạn phần lớn cơ hội của ngành với một phần rủi ro thấp hơn đáng kể, đổi lại bạn từ bỏ khả năng nhân đôi tài khoản trong vài tháng.
Nhóm thứ hai: người đầu tư theo chất lượng doanh nghiệp và giữ nhiều năm. Nếu bạn thuộc trường phái mua doanh nghiệp tốt rồi để yên, HCM là một trong số ít mã trong ngành chứng khoán đáp ứng được tiêu chí “doanh nghiệp tốt” theo nghĩa cổ điển: quản trị minh bạch, ban lãnh đạo ổn định, mô hình kinh doanh dễ hiểu, không có bê bối.
Nhóm thứ ba: người muốn đặt cược cụ thể vào luận điểm dòng vốn ngoại. Nếu bạn tin rằng thị trường Việt Nam sẽ chuyển dần từ chỗ do nhà đầu tư cá nhân chi phối sang chỗ có tỷ trọng tổ chức và khối ngoại lớn hơn — như đã xảy ra ở mọi thị trường mới nổi khác — thì HCM là cách trực tiếp nhất để đặt cược vào chuyển dịch ấy.
Nhóm thứ tư: người xây danh mục có kỷ luật và cần một mã ngành tài chính có cổ tức tiền mặt. Với tỷ trọng vừa phải và phương pháp mua rải đều theo thời gian, HCM phù hợp với vai trò này.
Cổ phiếu HCM không hợp với ai?
Không hợp với người tìm cổ phiếu tăng nhanh trong vài tuần. Ba con sóng lớn trong lịch sử của mã này đều tính bằng quý. Cấu trúc cổ đông cô đặc và tệp nhà đầu tư dài hạn làm giảm biến động — điều tốt với người giữ lâu, và là điều chán với người lướt sóng.
Không hợp với người ghét bị pha loãng. Nếu bạn thuộc kiểu nhà đầu tư cảm thấy bị lấy mất phần mỗi khi doanh nghiệp phát hành thêm cổ phiếu, thì lộ trình tăng vốn 2026, 2028, 2030 của HSC sẽ khiến bạn khó chịu suốt nhiều năm.
Không hợp với người không theo dõi được doanh nghiệp định kỳ. Cổ phiếu này có ba biến số phải giám sát — tiến độ lấp đầy dư nợ cho vay, diễn biến thoái vốn của HFIC, và tỷ lệ sở hữu của Dragon Capital. Nếu bạn không có thời gian đọc công bố thông tin mỗi quý, bạn sẽ bỏ lỡ đúng những tín hiệu quan trọng nhất.
Không hợp với người đặt cược toàn bộ vào một mã. Ngành chứng khoán là ngành chu kỳ với đòn bẩy vận hành cao. Dù HCM là mã phòng thủ nhất nhóm, nó vẫn thuộc nhóm ấy, và không có mã chứng khoán nào xứng đáng chiếm phần lớn danh mục của bạn.
Và đây là bốn câu hỏi bạn nên tự trả lời trước khi đặt lệnh.
Câu thứ nhất: bạn định giữ bao lâu? Nếu câu trả lời dưới sáu tháng, hãy cân nhắc lại — tính cách của mã này không phù hợp với khung thời gian ngắn.
Câu thứ hai: bạn có sẵn tiền để tham gia các đợt quyền mua tiếp theo không? Nếu không, hãy chấp nhận trước rằng tỷ lệ sở hữu của bạn sẽ giảm dần và lợi nhuận trên mỗi cổ phiếu sẽ tăng chậm hơn lợi nhuận tổng.
Câu thứ ba: bạn đang mua vì luận điểm nào? Nếu vì kỳ vọng nâng hạng thị trường, bạn cần biết dòng vốn được ước tính giải ngân rải trong ba đến năm quý chứ không vào một lần. Nếu vì kỳ vọng thị phần quay lại top ba, hãy đọc lại chương sáu — nhiều khả năng điều đó không xảy ra.
Câu thứ tư: mức giảm bao nhiêu phần trăm sẽ khiến bạn bán? Hãy trả lời trước khi mua, viết ra giấy, và tôn trọng nó. Cổ phiếu chứng khoán, kể cả mã phòng thủ nhất nhóm, vẫn có thể giảm sâu khi chu kỳ đảo chiều.
Lời kết: một doanh nghiệp giỏi vừa được tháo dây trói
Nếu phải tóm cả bài này vào một câu, đó sẽ là: HSC là một công ty chứng khoán có nghề, bị trói tay suốt một thập kỷ bởi chính cổ đông đã sinh ra nó, và bây giờ sợi dây ấy đang được tháo — đúng vào lúc thị trường Việt Nam bước vào giai đoạn cần đúng loại năng lực mà công ty này có.
Đó là một câu chuyện đẹp. Nhưng câu chuyện đẹp không tự động thành lợi nhuận cho cổ đông. Giữa “doanh nghiệp tốt lên” và “cổ phiếu của bạn sinh lời” có một khoảng cách tên là pha loãng, và HSC đang đi qua khoảng cách ấy với tốc độ nhanh: 45% vốn tăng thêm trong một năm, và còn hai đợt nữa trong lộ trình tới 2030.
Vì vậy, câu trả lời cho câu hỏi có nên mua cổ phiếu HCM không nằm ở việc bạn có tin vào doanh nghiệp hay không. Nó nằm ở việc bạn có kiên nhẫn đủ để chờ vốn biến thành lợi nhuận hay không, và có kỷ luật đủ để mỗi quý mở báo cáo ra kiểm tra năm chỉ số ở chương bảy hay không. Nếu có, đây là một trong những cổ phiếu chất lượng nhất mà ngành chứng khoán Việt Nam đang có. Nếu không, có những cách đơn giản hơn để đầu tư.
Điều tốt nhất bạn có thể làm ngay bây giờ không phải là quyết định mua hay không mua. Mà là mở báo cáo tài chính gần nhất của HSC, tìm đúng tám chỗ đã liệt kê ở chương bốn, và tự chấm điểm doanh nghiệp bằng số liệu của chính hôm nay — chứ không phải bằng câu chuyện của một bài viết.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.