Có nên mua cổ phiếu VIX — mã của Công ty Cổ phần Chứng khoán VIX trên sàn HOSE — là câu hỏi mà hầu như nhà đầu tư cá nhân Việt Nam nào cũng từng đặt ra ít nhất một lần, thường là vào đúng lúc bảng điện đỏ rực hoặc xanh mướt và VIX nằm chình ình ở nhóm dẫn đầu thanh khoản. Đây là một trong số ít cổ phiếu mà bạn có thể nhìn khối lượng khớp lệnh của nó để đoán tâm trạng của cả thị trường: khi dòng tiền đầu cơ hưng phấn, VIX gần như luôn có mặt trong top mã giao dịch sôi động nhất sàn; khi thị trường nguội, nó im lìm và mất giá nhanh hơn phần đông. Nhưng phía sau cái danh “cổ phiếu quốc dân của dân lướt sóng” ấy là một doanh nghiệp có tiểu sử lạ lùng bậc nhất ngành: mười chín năm tồn tại với bốn cái tên khác nhau, ba lần đổi chủ, một cỗ máy tăng vốn đưa vốn điều lệ từ vài trăm tỷ lên trên hai mươi bốn nghìn tỷ đồng, và ở thời điểm hiện tại là một công ty chứng khoán quy mô top đầu mà trên sổ sách không có bất kỳ cổ đông nào nắm từ 5% vốn trở lên. Bài viết này sẽ đi hết câu chuyện đó, chỉ cho bạn cách đọc báo cáo tài chính của một công ty chứng khoán mà lợi nhuận phụ thuộc chủ yếu vào tự doanh, và kết lại bằng một câu trả lời sòng phẳng: VIX hợp với kiểu nhà đầu tư nào, và tuyệt đối không hợp với ai.
Trước khi bắt đầu, có một quy ước cần thống nhất giữa bạn và bài viết này. Bạn sẽ thấy rất nhiều mốc lịch sử, tên người, các đợt đổi tên, đổi chủ, tăng vốn — tất cả đều là thông tin đã công bố công khai trên các kênh chính thức và báo chí tài chính. Nhưng bạn sẽ gần như không thấy con số của quý gần nhất: P/B hôm nay bao nhiêu, lãi quý vừa rồi bao nhiêu tỷ, dư nợ cho vay ký quỹ đang ở mức nào. Lý do rất thực tế. Với một công ty chứng khoán mà phần lớn lợi nhuận đến từ danh mục tự doanh, những con số ấy có thể đảo chiều hoàn toàn chỉ sau một quý — thậm chí sau một tháng thị trường biến động mạnh. Một con số viết ra hôm nay có nguy cơ sai hoàn toàn khi bạn đọc lại sau ba tháng, và điều đó còn tệ hơn là không đưa số. Thay vào đó, bài viết sẽ dạy bạn cách tự đọc con số của chính doanh nghiệp này: nhìn vào đâu, so với cái gì, và khi nào thì một chỉ số đẹp lại là dấu hiệu cần cảnh giác. Khi cần dữ liệu cập nhật, bạn mở báo cáo phân tích VIX trên nền tảng vwealth để xem bộ chỉ số mới nhất. Bài viết cho bạn khung tư duy; báo cáo cho bạn số liệu của ngày hôm nay.
Và nếu bạn đang cân nhắc VIX như một phần trong danh mục nhóm tài chính, hãy đọc nó cạnh những mã cùng ngành thay vì đọc một mình. Bức tranh chỉ thật sự rõ khi bạn đặt VIX bên cạnh SSI — công ty chứng khoán lớn nhất thị trường xét về quy mô tổng thể, bên cạnh Vietcap với thế mạnh ngân hàng đầu tư và khách hàng tổ chức, và bên cạnh VNDirect — một doanh nghiệp cũng từng đi qua giai đoạn thị trường hoài nghi nặng nề. Nếu bạn chưa nắm rõ một công ty chứng khoán thực chất kiếm tiền bằng cách nào, hãy đọc trước bài mô hình kinh doanh của công ty chứng khoán; còn toàn cảnh nhóm ngành nằm ở trang tổng hợp cổ phiếu ngân hàng và chứng khoán. Bây giờ, chúng ta bắt đầu từ một chỗ mà rất ít nhà đầu tư mới biết: cái tên đầu tiên của VIX không phải là VIX, mà là Vincom.
Bốn cái tên trong mười chín năm: lịch sử hình thành của Chứng khoán VIX
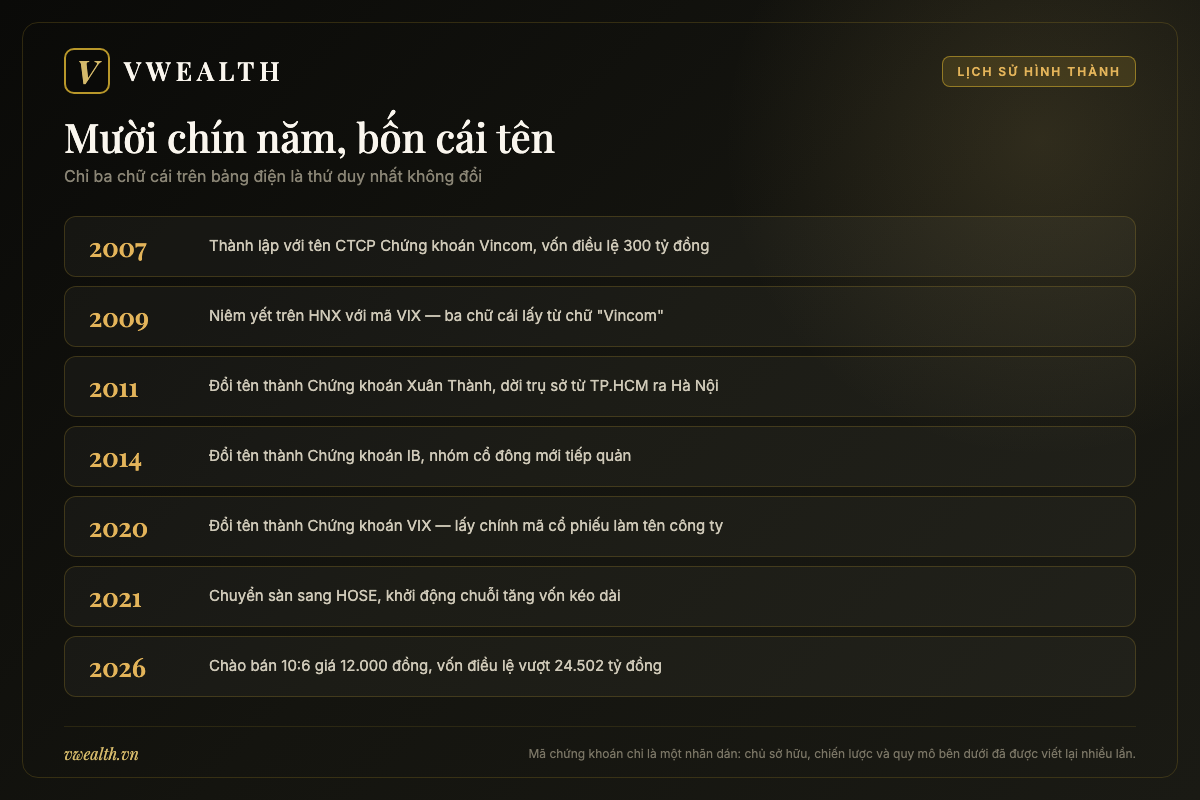
Hầu hết doanh nghiệp niêm yết đều có một câu chuyện tuyến tính: một người sáng lập, một ý tưởng, một hành trình dài lên sàn. VIX thì không. Nếu bạn vẽ tiểu sử của công ty này ra giấy, nó trông giống một con đường bị bẻ gãy ba lần, mỗi lần lại đổi cả tên lẫn chủ lẫn trụ sở, và điều duy nhất đi xuyên suốt là ba chữ cái trên bảng điện. Đây là một chi tiết quan trọng hơn vẻ ngoài của nó rất nhiều: khi bạn mua cổ phiếu VIX, bạn không mua một thương hiệu được bồi đắp qua hai thập kỷ như cách bạn mua một ngân hàng trăm tuổi. Bạn mua một pháp nhân có giấy phép, có vốn, có bảng cân đối kế toán — và bản chất doanh nghiệp ấy đã được viết lại vài lần theo ý chí của những nhóm chủ khác nhau. Hiểu điều đó ngay từ đầu sẽ giúp bạn tránh được rất nhiều ảo tưởng về sau.
2007–2009: đứa con của Vincom và ba chữ cái trên bảng điện
Công ty được thành lập ngày 10/12/2007 với tên gọi Công ty Cổ phần Chứng khoán Vincom, viết tắt là VincomSC, vốn điều lệ 300 tỷ đồng. Ba cổ đông sáng lập gồm Công ty Cổ phần Vincom, Tổng công ty Bảo hiểm BIDV và ông Phạm Khắc Phương. Bối cảnh năm 2007 giải thích gần như mọi thứ: đó là đỉnh của cơn sốt chứng khoán đầu tiên trong lịch sử Việt Nam, VN-Index vượt 1.170 điểm vào tháng 3/2007, và mở một công ty chứng khoán khi ấy được xem là bước đi đương nhiên của bất kỳ tập đoàn lớn nào muốn hoàn thiện hệ sinh thái tài chính của mình. Trong năm 2007, hàng loạt công ty chứng khoán mới ra đời, phần lớn gắn tên với một ngân hàng, một tập đoàn bất động sản hoặc một tổng công ty nhà nước.
Điều đáng chú ý là VincomSC ra đời gần như đúng vào lúc con sóng ấy sắp vỡ. Chỉ vài tháng sau, khủng hoảng tài chính toàn cầu 2008 quét qua, VN-Index rơi về vùng 235 điểm vào tháng 2/2009, và cả ngành chứng khoán Việt Nam bước vào giai đoạn thua lỗ kéo dài. Rất nhiều công ty chứng khoán thành lập trong giai đoạn 2006–2008 sau đó phải giải thể, sáp nhập hoặc bị rút giấy phép nghiệp vụ. VincomSC sống sót, nhưng cái giá là nó không bao giờ trở thành mảnh ghép chiến lược trong hệ sinh thái của cổ đông sáng lập.
Ngày 14/07/2009, Vincom mua lại toàn bộ phần vốn của Bảo hiểm BIDV, nâng tỷ lệ sở hữu tại công ty chứng khoán này lên 75%. Trên giấy tờ, đó là động tác tập trung quyền kiểm soát. Nhưng nếu nhìn theo dòng sự kiện sau đó, nó giống một bước dọn dẹp trước khi thoái vốn hơn là một cam kết đầu tư dài hạn.
Ngày 29/12/2009, cổ phiếu của công ty chính thức niêm yết trên Sở Giao dịch Chứng khoán Hà Nội (HNX) với mã VIX. Đây là chi tiết nhỏ nhưng thú vị bậc nhất trong tiểu sử doanh nghiệp này: mã chứng khoán VIX ra đời từ chữ “Vincom” — cách đặt mã thông dụng lúc bấy giờ là lấy vài chữ cái đầu của tên công ty. Sau này, khi công ty đã hai lần đổi tên và không còn liên quan gì tới Vincom nữa, ba chữ cái ấy vẫn còn nguyên trên bảng điện. Và đến năm 2020, doanh nghiệp làm một việc ngược đời: thay vì đổi mã cho khớp tên, họ đổi tên công ty cho khớp mã.
Với nhà đầu tư, bài học rút ra ở đây không phải chuyện chữ nghĩa. Nó là lời nhắc rằng mã chứng khoán chỉ là một nhãn dán. Một mã có thể giữ nguyên trong khi toàn bộ chủ sở hữu, ban lãnh đạo, chiến lược, quy mô vốn và cả ngành nghề trọng tâm bên dưới đã thay đổi hoàn toàn. Nếu bạn định mua VIX dựa trên “cảm giác quen thuộc” vì đã thấy mã này trên bảng điện nhiều năm, bạn đang mua một cảm giác chứ không phải một doanh nghiệp.
2011–2014: bầu Thụy, rồi Chứng khoán IB — hai lần đổi chủ trong ba năm
Tháng 5/2011, công ty đổi tên thành Công ty Cổ phần Chứng khoán Xuân Thành (XuanThanhSC) và dời trụ sở chính từ TP.HCM ra Hà Nội. Trước đó, từ tháng 1/2011, ông Nguyễn Đức Thụy — thường được gọi là bầu Thụy, doanh nhân gắn với Tập đoàn Xuân Thành và bóng đá Việt Nam giai đoạn ấy — đã giữ chức Chủ tịch Hội đồng quản trị, sau khi mua vào 23,8% vốn từ nhóm cổ đông cũ.
Giai đoạn Xuân Thành là giai đoạn tỷ lệ sở hữu tập trung cao nhất trong lịch sử doanh nghiệp. Ông Thụy nâng sở hữu lên 81,5% vào cuối năm 2012, rồi 74,17% vào cuối năm 2013. Nói cách khác, có thời điểm hơn bốn phần năm công ty nằm trong tay một cá nhân — một cấu trúc mà giới đầu tư gọi là “công ty một người”, nơi lượng cổ phiếu thực sự trôi nổi trên thị trường rất mỏng, giá dễ bị đẩy lên hoặc dìm xuống bằng khối lượng nhỏ, và mọi quyết định lớn đều là quyết định của một người.
Điều đáng nói là giai đoạn 2011–2013 cũng là đáy sâu nhất của ngành chứng khoán Việt Nam sau khủng hoảng. Thanh khoản HOSE có những phiên chỉ vài trăm tỷ đồng, hàng loạt công ty chứng khoán âm vốn chủ sở hữu, và Ủy ban Chứng khoán Nhà nước liên tục công bố danh sách các công ty bị đưa vào diện kiểm soát đặc biệt. Việc một doanh nghiệp nhỏ như XuanThanhSC tồn tại qua giai đoạn ấy phần lớn nhờ vào việc nó gần như không hoạt động mạnh — không mở rộng môi giới, không đẩy margin, không gánh nợ lớn. Đó là kiểu sống sót bằng cách nằm im.
Tháng 4/2014, bầu Thụy thoái vốn, chuyển cổ phần cho một nhóm cổ đông mới. Ngày 28/04/2014, công ty đổi tên lần thứ hai, thành Công ty Cổ phần Chứng khoán IB (IBSC) — chữ IB gợi tới “investment banking”, ngân hàng đầu tư, phản ánh tham vọng định vị mà nhóm chủ mới muốn xây dựng.
Nhóm cổ đông mới xuất hiện quanh ông Nguyễn Văn Tuấn, người sau này được biết đến rộng rãi với vai trò Tổng giám đốc Tập đoàn Gelex. Cơ cấu sở hữu công bố thời điểm đó gồm Công ty Cổ phần FTG Việt Nam nắm 15%, ông Tuấn nắm 10% và bà Dương Thị Hồng Hạnh — vợ ông — nắm 1,67%. Từ năm 2016, bà Nguyễn Thị Tuyết tham gia Hội đồng quản trị và trong nhiều năm sau đó luân phiên giữ vai trò Chủ tịch hoặc Phó Chủ tịch, có giai đoạn kiêm nhiệm Tổng giám đốc.
Giai đoạn IBSC kéo dài sáu năm và là quãng thời gian doanh nghiệp bắt đầu tích lũy lại nội lực. Nhưng công ty vẫn thuộc nhóm nhỏ trong ngành, thị phần môi giới không đáng kể, và tên tuổi gần như không xuất hiện trong các bảng xếp hạng. Nếu bạn nhìn vào biểu đồ giá cổ phiếu VIX giai đoạn 2014–2019, bạn sẽ thấy một đường gần như đi ngang trong biên độ hẹp, thanh khoản thấp — hình ảnh điển hình của một cổ phiếu không ai quan tâm.
2020: lấy chính mã cổ phiếu làm tên công ty
Tháng 10/2020, công ty đổi tên lần thứ ba và là lần cuối cùng cho đến nay: Công ty Cổ phần Chứng khoán VIX. Đây là bước đi mang tính biểu tượng nhiều hơn là kỹ thuật. Sau ba lần mang tên của một tập đoàn khác — Vincom, Xuân Thành, rồi cái tên viết tắt IB — doanh nghiệp chọn định danh bằng chính thứ mà thị trường vẫn gọi nó suốt mười một năm: ba chữ cái trên bảng điện.
Về mặt kinh doanh, 2020 cũng là năm bản lề. Đại dịch khiến lãi suất tiền gửi giảm sâu, một lượng lớn nhà đầu tư cá nhân mới — thị trường gọi là “nhà đầu tư F0” — mở tài khoản chứng khoán lần đầu. Số tài khoản mở mới tăng vọt, thanh khoản thị trường bùng nổ, và toàn ngành chứng khoán bước vào chu kỳ lãi lớn nhất lịch sử. Trong năm đó, vốn điều lệ của VIX đạt 1.277 tỷ đồng và công ty lần đầu tiên xuất hiện trong nhóm dẫn đầu về chỉ số lợi nhuận trên mỗi cổ phần. Sau mười ba năm gần như vô danh, VIX bất ngờ trở thành một cái tên được nhắc tới.
2021: chuyển sàn sang HOSE và khởi động cỗ máy tăng vốn
Cuối tháng 12/2020, VIX công bố kế hoạch rời HNX. Ngày 08/01/2021, cổ phiếu VIX chính thức giao dịch phiên đầu tiên trên Sở Giao dịch Chứng khoán TP.HCM (HOSE). Việc chuyển sàn không chỉ là chuyện đổi địa chỉ. HOSE có thanh khoản cao hơn hẳn, tập trung phần lớn dòng tiền nội và ngoại, và quan trọng nhất là cửa ngõ để một cổ phiếu được đưa vào các rổ chỉ số lớn — điều kiện cần để thu hút dòng vốn từ các quỹ đầu tư theo chỉ số.
Cùng với việc chuyển sàn, VIX nâng vốn điều lệ lên mức 2.746 tỷ đồng. Đây là điểm khởi đầu của một chuỗi tăng vốn liên tục kéo dài suốt năm năm sau đó và trở thành đặc điểm nhận dạng rõ nhất của doanh nghiệp này. Với một công ty chứng khoán, vốn không phải thứ trang trí trên báo cáo: vốn chủ sở hữu quyết định trực tiếp hạn mức cho vay ký quỹ được phép (theo quy định, dư nợ cho vay ký quỹ không vượt quá hai lần vốn chủ sở hữu), quyết định quy mô danh mục tự doanh có thể gánh, và quyết định năng lực bảo lãnh phát hành. Muốn lớn, bắt buộc phải tăng vốn. Nhưng mỗi lần tăng vốn là một lần cổ đông hiện hữu bị pha loãng nếu không bỏ thêm tiền — và đây sẽ là một trong những chủ đề trung tâm của bài viết này.
2022–2026: từ nghìn tỷ lên hơn hai mươi bốn nghìn tỷ đồng vốn điều lệ
Tốc độ tăng vốn của VIX trong nửa thập kỷ gần đây thuộc hàng nhanh nhất ngành. Từ mức 1.277 tỷ đồng năm 2020, vốn điều lệ lên 2.746 tỷ đồng năm 2021, rồi tiếp tục qua nhiều đợt phát hành cho cổ đông hiện hữu, chia cổ tức bằng cổ phiếu và phát hành thêm để đạt 15.314 tỷ đồng vào năm 2025.
Bước nhảy lớn nhất diễn ra trong năm 2026. Công ty chào bán cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 10:6 — tức mỗi 10 cổ phiếu đang nắm giữ được quyền mua thêm 6 cổ phiếu mới — với giá 12.000 đồng một cổ phiếu, huy động khoảng 11.026 tỷ đồng. Cuối tháng 5/2026, gần 919 triệu cổ phiếu mới chính thức được đưa vào giao dịch, nâng tổng số cổ phiếu lưu hành lên khoảng 2,45 tỷ đơn vị, tương ứng vốn điều lệ trên 24.502 tỷ đồng. Ngày 24/07/2026, Hội đồng quản trị tiếp tục thông qua phương án phát hành hơn 122,5 triệu cổ phiếu để trả cổ tức năm 2025 theo tỷ lệ 20:1, dự kiến thực hiện trong quý 3/2026, đưa vốn điều lệ lên khoảng 25.728 tỷ đồng.
Hãy dừng lại một chút để cảm nhận độ lớn của con số. Trong sáu năm, vốn điều lệ của doanh nghiệp này tăng khoảng hai mươi lần. Đó không còn là tăng trưởng, đó là tái sinh về mặt quy mô. Một công ty chứng khoán từng vô danh giờ đứng trong nhóm dẫn đầu ngành xét theo vốn điều lệ và vốn chủ sở hữu. Nhưng bạn cần nhớ một điều rất quan trọng: vốn lớn không tự động tạo ra lợi nhuận lớn trên mỗi cổ phần. Nếu công ty huy động thêm mười nghìn tỷ đồng mà lợi nhuận tuyệt đối không tăng tương ứng, thì lãi trên mỗi cổ phiếu sẽ giảm, và giá cổ phiếu sẽ phải điều chỉnh theo. Vốn là nhiên liệu, không phải kết quả.
| Thời điểm | Sự kiện | Ý nghĩa với nhà đầu tư |
|---|---|---|
| 10/12/2007 | Thành lập với tên CTCP Chứng khoán Vincom, vốn 300 tỷ đồng | Ra đời đúng đỉnh sóng 2007, ngay trước khủng hoảng |
| 14/07/2009 | Vincom mua lại phần vốn của Bảo hiểm BIDV, nâng sở hữu lên 75% | Tập trung quyền kiểm soát trước khi thoái vốn |
| 29/12/2009 | Niêm yết trên HNX với mã VIX | Ba chữ cái sẽ sống lâu hơn mọi cái tên công ty |
| Tháng 5/2011 | Đổi tên thành CTCP Chứng khoán Xuân Thành, dời trụ sở ra Hà Nội | Đổi chủ lần một, sở hữu tập trung cao |
| 2012–2013 | Ông Nguyễn Đức Thụy nâng sở hữu lên 81,5% rồi 74,17% | Cổ phiếu trôi nổi rất mỏng, thanh khoản thấp |
| 28/04/2014 | Đổi tên thành CTCP Chứng khoán IB, nhóm cổ đông mới xuất hiện | Đổi chủ lần hai, định hướng ngân hàng đầu tư |
| Từ 2016 | Bà Nguyễn Thị Tuyết tham gia HĐQT | Bắt đầu giai đoạn quản trị ổn định kéo dài |
| Tháng 10/2020 | Đổi tên thành CTCP Chứng khoán VIX, vốn điều lệ 1.277 tỷ đồng | Lấy mã cổ phiếu làm tên công ty |
| 08/01/2021 | Phiên giao dịch đầu tiên trên HOSE, vốn nâng lên 2.746 tỷ đồng | Bước vào sân chơi thanh khoản lớn |
| 2025 | Vốn điều lệ đạt 15.314 tỷ đồng | Lọt nhóm dẫn đầu ngành về quy mô vốn |
| Tháng 5/2026 | Niêm yết bổ sung gần 919 triệu cổ phiếu từ đợt chào bán 10:6 giá 12.000 đồng | Vốn điều lệ vượt 24.502 tỷ đồng, pha loãng mạnh |
| 24/07/2026 | Thông qua phát hành hơn 122,5 triệu cổ phiếu trả cổ tức 2025 tỷ lệ 20:1 | Vốn điều lệ dự kiến lên khoảng 25.728 tỷ đồng |
Cái tiểu sử này nói gì về doanh nghiệp hôm nay
Nếu phải rút ra một kết luận duy nhất từ mười chín năm lịch sử ấy, thì đó là: VIX là một doanh nghiệp được định hình bởi nhóm chủ sở hữu tại từng thời điểm, chứ không phải bởi một bản sắc kinh doanh cố định. Nó không có “cách làm VIX” giống như cách một số ngân hàng có văn hóa tín dụng riêng, hay một số công ty chứng khoán có truyền thống nghiên cứu mạnh. Điều VIX có là một giấy phép đầy đủ nghiệp vụ, một bảng cân đối kế toán được bơm vốn liên tục và một khả năng xoay chuyển nhanh theo cơ hội thị trường.
Đặc điểm ấy có hai mặt. Mặt tích cực: doanh nghiệp linh hoạt, không bị trói vào một mô hình lỗi thời, có thể dồn nguồn lực vào chỗ sinh lời nhất trong từng chu kỳ — như cách họ dồn vào tự doanh trong giai đoạn thị trường thuận lợi, hoặc mở hướng sang tài sản mã hóa khi khung pháp lý bắt đầu hình thành. Mặt tiêu cực: bạn khó dự báo doanh nghiệp sẽ làm gì trong năm năm tới, vì lịch sử cho thấy chiến lược có thể đổi cùng với chủ sở hữu. Với nhà đầu tư dài hạn quen nắm giữ mười năm, đây là một điểm trừ nghiêm trọng. Với nhà đầu tư theo chu kỳ, nó lại không phải vấn đề lớn.
Ai đang sở hữu VIX? Câu chuyện một công ty chứng khoán không có cổ đông lớn
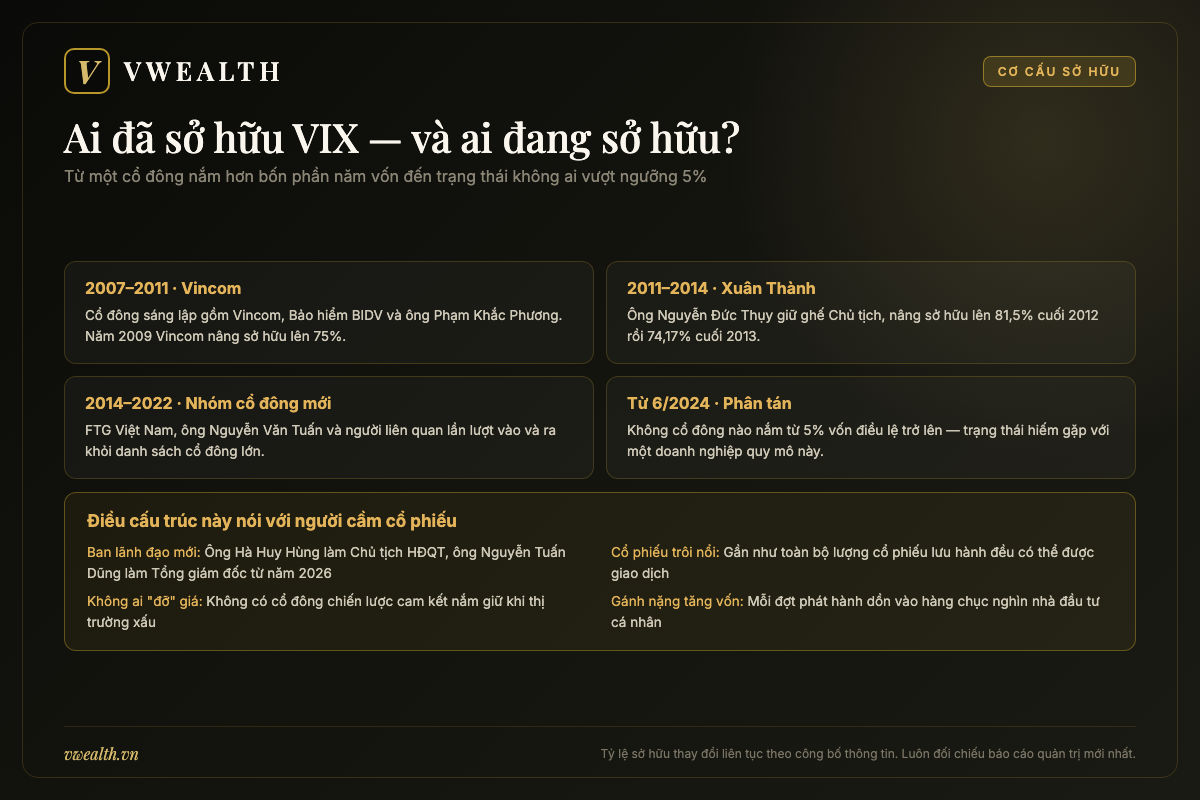
Có một dòng thông tin trong báo cáo quản trị của VIX mà lần đầu đọc, nhiều nhà đầu tư phải kiểm tra lại xem mình có nhìn nhầm không: công ty này không có cổ đông nào sở hữu từ 5% vốn điều lệ trở lên. Với một doanh nghiệp có vốn điều lệ trên hai mươi bốn nghìn tỷ đồng và nằm trong nhóm dẫn đầu ngành, đó là một trạng thái hiếm gặp đến mức báo chí tài chính từng gọi là “hiện tượng”. Ở Việt Nam, tuyệt đại đa số doanh nghiệp niêm yết đều có một nhóm cổ đông chi phối rõ ràng — một gia đình, một tập đoàn mẹ, hoặc phần vốn nhà nước. VIX thì không, ít nhất là trên hồ sơ công bố. Chương này kể lại con đường dẫn tới trạng thái ấy, và quan trọng hơn, giải thích nó có ý nghĩa gì với người cầm cổ phiếu.
Giai đoạn 2014–2022: nhóm cổ đông liên quan ông Nguyễn Văn Tuấn
Sau khi bầu Thụy thoái vốn năm 2014, nhóm cổ đông mới xuất hiện tại công ty gắn với tên ông Nguyễn Văn Tuấn. Ông Tuấn là gương mặt quen thuộc trên thị trường với vai trò Tổng giám đốc Tập đoàn Gelex (mã GEX) — một tập đoàn đa ngành hoạt động trong thiết bị điện, hạ tầng, nước sạch và bất động sản khu công nghiệp.
Cơ cấu sở hữu của nhóm này thay đổi khá nhiều qua các năm, và toàn bộ đều được công bố công khai theo quy định về giao dịch của cổ đông lớn và người nội bộ. Tại thời điểm đổi tên thành Chứng khoán VIX vào tháng 10/2020, CTCP FTG Việt Nam nắm 17,23% và bà Nguyễn Thị Tuyết nắm 7,71%. Đến tháng 7/2021, tỷ lệ có sự dịch chuyển: FTG Việt Nam còn 9,22%, bà Tuyết còn 5,16%, trong khi ông Tuấn nắm 10,56%. Tháng 3/2022, ông Tuấn mua thêm gần 52,5 triệu cổ phiếu, nâng tỷ lệ lên 14,84%, còn bà Tuyết và FTG Việt Nam giảm xuống dưới ngưỡng 5%.
Có một điểm cần nói rõ ngay ở đây để tránh hiểu lầm. Việc một cá nhân là lãnh đạo của tập đoàn A đồng thời sở hữu cổ phần tại doanh nghiệp B không đồng nghĩa với việc B là công ty thành viên của A. Về mặt pháp lý và hạch toán, đó là hai chuyện hoàn toàn khác nhau. Phía Gelex từng có văn bản khẳng định VIX không phải công ty thành viên trong hệ thống của tập đoàn. Nhà đầu tư nên bám vào công bố thông tin chính thức thay vì suy diễn từ các mối quan hệ cá nhân — đây là nguyên tắc quan trọng khi đọc bất kỳ doanh nghiệp niêm yết nào tại Việt Nam, không riêng gì VIX.
Bà Nguyễn Thị Tuyết, và cuộc thoái vốn dứt điểm tháng 12/2022
Trong toàn bộ mười chín năm của doanh nghiệp, người gắn bó lâu nhất với ghế lãnh đạo là bà Nguyễn Thị Tuyết. Bà tham gia Hội đồng quản trị từ năm 2016 và trong giai đoạn 2017–2023 luân phiên giữ vai trò Chủ tịch hoặc Phó Chủ tịch, có thời kỳ kiêm nhiệm cả vị trí Tổng giám đốc. Ngày 02/11/2022, bà được bầu làm Chủ tịch Hội đồng quản trị cho phần thời gian còn lại của nhiệm kỳ 2021–2026.
Giai đoạn bà Tuyết giữ vai trò trung tâm cũng chính là giai đoạn VIX chuyển mình mạnh nhất: chuyển sàn sang HOSE, tăng vốn liên tục, mở rộng danh mục tự doanh và bước vào nhóm công ty chứng khoán quy mô lớn. Đây là quãng thời gian mà nếu bạn nhìn vào đồ thị vốn chủ sở hữu của doanh nghiệp, bạn sẽ thấy một đường dốc lên gần như thẳng đứng so với mười năm trước đó.
Cuối năm 2022 là thời điểm bản lề. Từ ngày 30/11 đến 07/12/2022, ông Nguyễn Văn Tuấn bán ra toàn bộ hơn 87,4 triệu cổ phiếu VIX, tương đương 15,02% vốn điều lệ, qua cả khớp lệnh lẫn thỏa thuận. FTG Việt Nam cũng bán hết phần cổ phiếu còn nắm giữ trong cùng giai đoạn.
Bối cảnh thị trường lúc đó cần được nhắc lại để hiểu đúng: cuối năm 2022 là giai đoạn khủng hoảng niềm tin trên thị trường trái phiếu doanh nghiệp Việt Nam, VN-Index rơi từ vùng 1.500 điểm hồi đầu năm xuống dưới 900 điểm vào tháng 11, hàng loạt cổ phiếu bị bán giải chấp và nhiều lãnh đạo doanh nghiệp buộc phải bán cổ phiếu để xử lý nghĩa vụ tài chính cá nhân. Việc một cổ đông lớn thoái vốn trong giai đoạn ấy có thể đến từ rất nhiều nguyên nhân, và bài viết này không suy đoán về động cơ. Điều duy nhất chắc chắn và đã được công bố là: sau tháng 12/2022, nhóm cổ đông này không còn xuất hiện trong danh sách cổ đông lớn của VIX.
Tháng 7/2023, bà Nguyễn Thị Tuyết quay lại danh sách cổ đông lớn với tỷ lệ 5,03%. Nhưng đến tháng 6/2024, tỷ lệ này giảm còn 4,98% — chỉ thấp hơn ngưỡng 5% một chút, đủ để bà không còn là cổ đông lớn theo định nghĩa pháp lý. Từ thời điểm đó đến nay, VIX chính thức bước vào trạng thái không có cổ đông nào nắm từ 5% vốn trở lên.
Không cổ đông lớn nghĩa là gì với người cầm cổ phiếu
Đây là phần bạn cần đọc kỹ, vì nó bị hiểu sai rất thường xuyên theo cả hai hướng.
Hướng hiểu sai thứ nhất là cho rằng không có cổ đông lớn thì cổ phiếu “sạch”, minh bạch, không bị ai thao túng. Thực tế không đơn giản như vậy. Ngưỡng 5% chỉ là ngưỡng công bố thông tin theo Luật Chứng khoán. Việc không ai vượt ngưỡng đó không loại trừ khả năng nhiều tài khoản riêng lẻ cùng hành động theo một hướng — điều mà nhà đầu tư bên ngoài không thể quan sát được và cũng không nên võ đoán. Điều bạn có thể chắc chắn chỉ là: không có ai công khai nắm quyền chi phối.
Hướng hiểu sai thứ hai là cho rằng không có cổ đông lớn thì doanh nghiệp vô chủ, không ai chịu trách nhiệm. Cũng không hẳn. Hội đồng quản trị và ban điều hành vẫn hoạt động theo điều lệ, vẫn phải trình đại hội cổ đông thông qua các quyết định lớn như phương án tăng vốn hay chia cổ tức. Cơ chế quản trị không biến mất chỉ vì cơ cấu sở hữu phân tán.
Vậy ý nghĩa thực tế là gì? Có ba điều đáng lưu tâm. Thứ nhất, cấu trúc sở hữu phân tán khiến lượng cổ phiếu tự do chuyển nhượng rất lớn — đây là một trong những lý do khiến VIX thường xuyên đứng đầu bảng về khối lượng khớp lệnh. Thanh khoản cao là ưu điểm với người giao dịch ngắn hạn, nhưng đồng thời khiến giá nhạy cảm hơn với dòng tiền đầu cơ. Thứ hai, không có cổ đông chiến lược dài hạn nghĩa là không có ai đứng ra “đỡ” cổ phiếu bằng cam kết nắm giữ khi thị trường xấu. Thứ ba, các đợt tăng vốn lớn sẽ khó có một cổ đông nào đủ sức bao tiêu, nên gánh nặng nộp tiền rơi vào hàng chục nghìn nhà đầu tư cá nhân — và tỷ lệ thực hiện quyền mua trở thành một chỉ báo đáng theo dõi.
Ban lãnh đạo mới từ năm 2026: Hà Huy Hùng và Nguyễn Tuấn Dũng
Ngay sau đại hội cổ đông thường niên năm 2026, VIX thay đổi đồng thời cả hai vị trí cao nhất. Ông Hà Huy Hùng được bầu làm Chủ tịch Hội đồng quản trị, còn ông Nguyễn Tuấn Dũng giữ chức Tổng giám đốc, thay ông Trương Ngọc Lân. Đây là lần chuyển giao trọn gói hiếm hoi — thường doanh nghiệp chỉ thay một trong hai vị trí để giữ tính liên tục.
Với nhà đầu tư, một cuộc thay tướng đồng thời như vậy vừa là cơ hội vừa là ẩn số. Cơ hội, vì ban lãnh đạo mới thường đi kèm chiến lược mới và động lực chứng minh năng lực. Ẩn số, vì bạn chưa có đủ dữ liệu để đánh giá cách họ ra quyết định, đặc biệt là những quyết định khó — chẳng hạn cắt lỗ một khoản đầu tư tự doanh lớn, hay siết margin khi thị trường nóng. Cách thực tế nhất để theo dõi là quan sát ba thứ trong bốn đến sáu quý tới: tốc độ thay đổi cơ cấu danh mục tự doanh, mức độ tăng trưởng dư nợ cho vay ký quỹ, và chính sách cổ tức. Ba thứ đó nói về triết lý điều hành nhiều hơn bất kỳ bài phát biểu nào.
Cổ tức: VIX trả cho cổ đông bằng gì?
Đây là chỗ mà nhà đầu tư mới hay thất vọng. Trong nhiều năm gần đây, chính sách phân phối lợi nhuận của VIX nghiêng hẳn về phát hành cổ phiếu — cổ tức bằng cổ phiếu, cổ phiếu thưởng — thay vì chi tiền mặt. Phương án gần nhất là phát hành hơn 122,5 triệu cổ phiếu trả cổ tức năm 2025 theo tỷ lệ 20:1, tức cứ nắm 20 cổ phiếu thì nhận thêm 1 cổ phiếu.
Bạn cần hiểu bản chất của việc này. Cổ tức bằng cổ phiếu không làm bạn giàu thêm tại thời điểm nhận. Khi doanh nghiệp phát hành thêm cổ phiếu để chia, giá tham chiếu trong ngày giao dịch không hưởng quyền sẽ được điều chỉnh giảm tương ứng. Bạn có nhiều cổ phiếu hơn nhưng mỗi cổ phiếu đại diện cho một phần nhỏ hơn của cùng một doanh nghiệp. Giá trị khoản đầu tư của bạn ngay lúc đó không đổi. Lợi ích thật sự chỉ đến nếu doanh nghiệp dùng khoản lợi nhuận giữ lại ấy để tạo ra lợi nhuận mới cao hơn chi phí vốn.
Với một công ty chứng khoán đang mở rộng, việc giữ lại lợi nhuận là hợp lý về mặt kinh doanh: vốn chủ sở hữu càng dày thì hạn mức cho vay ký quỹ càng lớn, khả năng gánh danh mục tự doanh càng cao. Nhưng nếu bạn là nhà đầu tư tìm dòng tiền đều đặn — người về hưu, người sống bằng cổ tức — thì đây rõ ràng không phải cổ phiếu dành cho bạn. Bạn nên nhìn sang nhóm ngân hàng hoặc các doanh nghiệp có truyền thống chi tiền mặt ổn định; bài phân tích MBB là một điểm so sánh tốt về chính sách cổ tức.
VIX kiếm tiền bằng gì: bốn nghiệp vụ trên giấy phép, hai cỗ máy trên thực tế
Nếu bạn hỏi mười nhà đầu tư cá nhân rằng công ty chứng khoán kiếm tiền bằng cách nào, chín người sẽ trả lời “phí giao dịch”. Đó là câu trả lời đúng cho năm 2010 và sai nghiêm trọng cho năm 2026. Cuộc đua hạ phí trong ngành đã kéo phí môi giới về mức gần như tượng trưng, nhiều công ty còn miễn phí hoàn toàn để hút tài khoản. Doanh thu thật của một công ty chứng khoán hiện đại đến từ chỗ khác: từ tiền lãi cho vay ký quỹ, và từ chính danh mục cổ phiếu, trái phiếu, giấy tờ có giá mà công ty tự bỏ tiền ra mua. Với VIX, sự dịch chuyển này còn cực đoan hơn phần lớn đối thủ — và đó là điều bạn bắt buộc phải hiểu trước khi đặt lệnh mua.
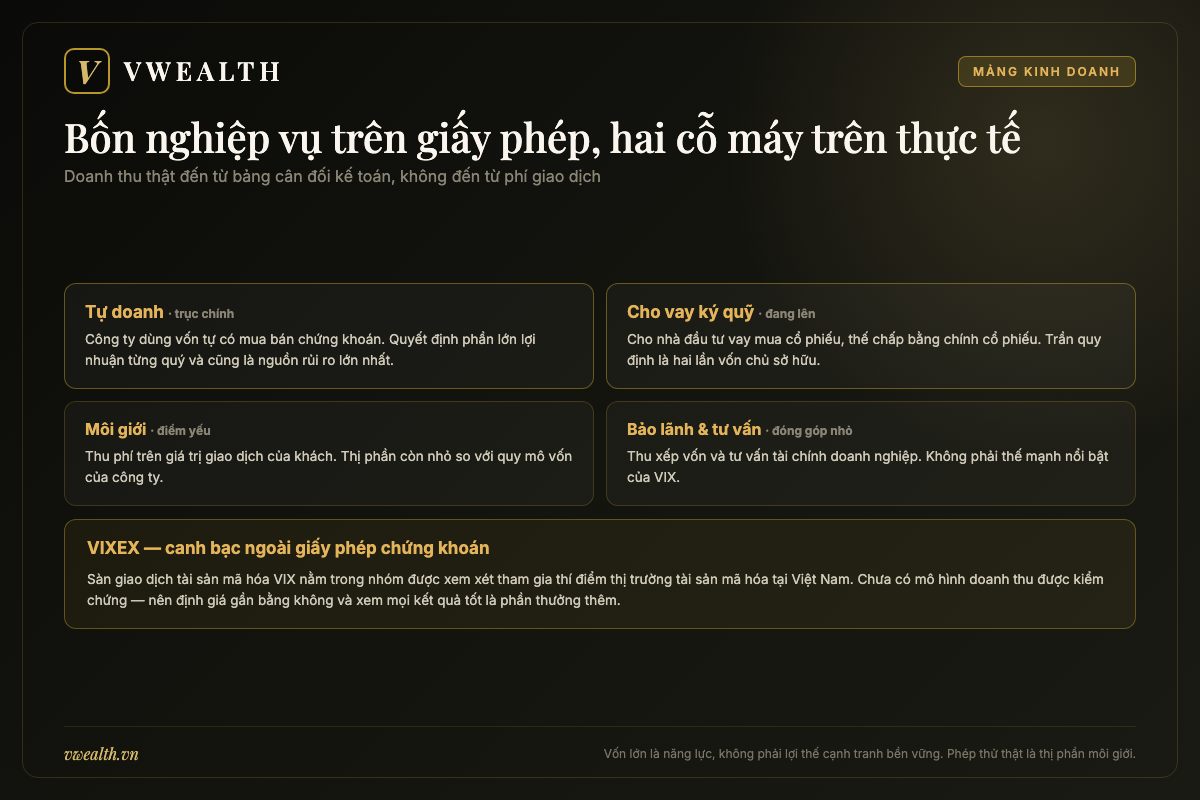
Trên hồ sơ pháp lý, VIX được cấp phép đầy đủ bốn nghiệp vụ mà một công ty chứng khoán có thể có tại Việt Nam: môi giới chứng khoán, tự doanh chứng khoán, bảo lãnh phát hành chứng khoán và tư vấn đầu tư chứng khoán. Có đủ bốn giấy phép là điều kiện cần để được xem là công ty chứng khoán “đầy đủ nghiệp vụ” — nhiều công ty nhỏ trong ngành chỉ có hai hoặc ba.
Nhưng giấy phép chỉ nói bạn được phép làm gì, không nói bạn thực sự làm gì. Cấu trúc doanh thu mới là thứ tiết lộ bản chất. Và ở VIX, cấu trúc ấy nghiêng rất mạnh về hai mảng: tự doanh và cho vay ký quỹ. Hai mảng còn lại — môi giới và bảo lãnh, tư vấn — đóng góp phần nhỏ hơn nhiều so với những gì bạn kỳ vọng ở một công ty có quy mô vốn top đầu.
Tự doanh: cỗ máy chính, và cũng là nguồn rủi ro chính
Tự doanh, nói đơn giản, là việc công ty chứng khoán dùng tiền của chính mình để mua bán chứng khoán, ăn chênh lệch giá và cổ tức. Nó khác hoàn toàn với môi giới — môi giới là làm dịch vụ cho khách, tự doanh là tự đánh bằng tiền túi. Khi thị trường lên, tự doanh là cỗ máy in tiền. Khi thị trường xuống, nó là cái hố.
Với VIX, tự doanh không phải một mảng phụ trợ mà là trục chính của kết quả kinh doanh. Điều này thể hiện rất rõ qua các giai đoạn: những quý thị trường thuận lợi, lợi nhuận công ty tăng vọt; những quý danh mục đầu tư giảm giá, lợi nhuận sụt sâu dù các mảng khác vẫn tăng trưởng bình thường. Nửa đầu năm 2026 là ví dụ điển hình đến mức gần như một bài giảng: doanh thu cho vay ký quỹ tăng mạnh, mảng môi giới đi ngang, nhưng lợi nhuận trước thuế bán niên vẫn giảm khoảng 90% so với cùng kỳ, do giá trị các cổ phiếu chiếm tỷ trọng lớn trong danh mục tự doanh giảm so với cuối năm 2025.
Hãy đọc lại câu trên một lần nữa. Hai mảng kinh doanh dịch vụ chạy tốt, nhưng vì danh mục đầu tư giảm giá mà lợi nhuận toàn công ty gần như bốc hơi. Đó chính là chân dung của một doanh nghiệp mà kết quả phụ thuộc vào diễn biến thị trường nhiều hơn phụ thuộc vào hoạt động vận hành. Nếu bạn mua VIX, bạn cần chấp nhận rằng bạn đang gián tiếp mua một danh mục cổ phiếu do người khác quản lý, với đòn bẩy từ bảng cân đối kế toán của công ty.
Trong danh mục tự doanh của VIX có gì
Đây là điểm cộng lớn về mặt minh bạch: theo quy định, công ty chứng khoán phải thuyết minh danh mục tài sản tài chính trong báo cáo tài chính, nên bạn hoàn toàn có thể biết công ty đang nắm những mã nào và giá gốc bao nhiêu. Rất ít loại hình doanh nghiệp cho phép bạn nhìn sâu vào “ruột” như vậy.
Theo các thuyết minh đã công bố, tại thời điểm 30/06/2026, tổng giá trị thị trường danh mục tài sản tài chính của VIX ở mức trên 20.800 tỷ đồng, trong đó phần cổ phiếu niêm yết khoảng 16.180 tỷ đồng. Các khoản đầu tư lớn nhất tập trung ở một số mã như GEX (Gelex), GEE (Gelex Electric), EIB (Eximbank), VPX (VPBankS) và VSC (Viconship). Riêng khoản đầu tư vào EIB có giá gốc khoảng 1.520 tỷ đồng và là khoản lớn nhất trong danh mục cổ phiếu niêm yết. Theo phân tích của một số công ty chứng khoán, tỷ lệ sở hữu của VIX tại Eximbank vào khoảng 4,83% tính đến tháng 4/2026 — dưới ngưỡng 5%, tức không phải cổ đông lớn theo định nghĩa pháp lý.
Bạn nên rút ra ba điều từ danh mục này. Thứ nhất, đây là danh mục tập trung, không phải danh mục phân tán kiểu quỹ chỉ số. Một vài mã chiếm tỷ trọng rất lớn, nghĩa là biến động của vài cổ phiếu có thể quyết định kết quả cả quý. Thứ hai, danh mục nghiêng nặng về nhóm tài chính và công nghiệp — những nhóm có beta cao, biến động mạnh theo chu kỳ. Thứ ba, tỷ trọng danh mục tự doanh so với vốn chủ sở hữu của VIX thuộc hàng cao trong ngành, nghĩa là mức độ “ăn theo thị trường” của cổ phiếu này lớn hơn phần đông đối thủ.
Một lưu ý về cách đọc: cơ cấu danh mục thay đổi liên tục theo từng quý, công ty có thể chốt lãi một mã và gom mã khác trong vài tuần. Những con số ở trên là ảnh chụp tại một thời điểm đã công bố, không phải trạng thái vĩnh viễn. Muốn biết danh mục hiện tại, bạn phải mở thuyết minh báo cáo tài chính của kỳ gần nhất — hoặc xem bản tổng hợp trên báo cáo phân tích VIX của vwealth để khỏi phải lần từng trang PDF.
Cho vay ký quỹ: mảng đang lên và có lý do để lên
Cho vay ký quỹ, quen gọi là cho vay margin, là việc công ty chứng khoán cho nhà đầu tư vay tiền để mua thêm cổ phiếu, lấy chính cổ phiếu làm tài sản bảo đảm. Đây là mảng kinh doanh có kinh tế học đẹp nhất trong ngành: về bản chất nó là nghiệp vụ cho vay có thế chấp bằng tài sản có tính thanh khoản cao và định giá theo thị trường hằng ngày, biên lãi tốt, rủi ro được kiểm soát bằng cơ chế gọi ký quỹ bổ sung và bán giải chấp.
Với VIX, đây là mảng đang tăng trưởng rõ rệt. Trong quý 2/2026, doanh thu từ cho vay ký quỹ đạt khoảng 347,9 tỷ đồng, tăng gần 63% so với cùng kỳ năm trước. Nguyên nhân không khó hiểu: sau đợt tăng vốn khổng lồ, vốn chủ sở hữu của công ty dày lên, kéo theo hạn mức cho vay được phép tăng mạnh. Theo quy định hiện hành, tổng dư nợ cho vay ký quỹ của một công ty chứng khoán không được vượt quá hai lần vốn chủ sở hữu. Vốn tăng gấp đôi thì trần cho vay cũng tăng gấp đôi.
Đây là logic quan trọng nhất để hiểu vì sao VIX tăng vốn dồn dập: tiền huy động từ cổ đông được chuyển thành năng lực cho vay, và năng lực cho vay được chuyển thành doanh thu lãi. Nếu công ty thực sự giải ngân hết dư địa cho vay, đây có thể trở thành nguồn thu ổn định, ít biến động hơn tự doanh rất nhiều — và về dài hạn có thể làm thay đổi tính cách của cả cổ phiếu. Nhưng chữ “nếu” ở đây rất nặng: giải ngân được hay không phụ thuộc vào việc công ty có thu hút được lượng khách hàng vay đủ lớn hay không, mà điều đó lại phụ thuộc vào thị phần môi giới — mảng mà VIX đang yếu.
Môi giới: mảng nhỏ đến mức bất ngờ so với quy mô vốn
Đây là nghịch lý lớn nhất trong mô hình kinh doanh của VIX. Doanh thu môi giới quý 2/2026 ở mức hơn 39 tỷ đồng, giảm hơn 7,8% so với cùng kỳ. Đặt con số ấy cạnh doanh thu cho vay ký quỹ gần 348 tỷ đồng trong cùng quý, bạn sẽ thấy tỷ lệ chênh lệch gần chín lần. Thị phần môi giới của VIX trên HOSE nhiều năm nay dao động quanh vùng dưới hoặc quanh 1% — rất nhỏ so với nhóm dẫn đầu.
Vì sao điều này quan trọng? Vì trong mô hình chuẩn của ngành, môi giới là cửa ngõ. Bạn hút khách bằng phí thấp và ứng dụng tốt, khách mở tài khoản, rồi bạn bán cho họ dịch vụ cho vay ký quỹ — nơi lợi nhuận thật sự nằm. Một công ty có thị phần môi giới nhỏ nhưng muốn cho vay lớn sẽ gặp bài toán khó: cho ai vay? Hoặc là phải tăng cường độ cạnh tranh bằng lãi suất và điều kiện dễ hơn, hoặc là tập trung vào một nhóm khách hàng lớn có nhu cầu vay tập trung. Cả hai hướng đều có đánh đổi riêng về rủi ro.
Nếu bạn muốn hiểu sâu hơn cơ chế cạnh tranh phí và thị phần trong ngành, bài phân tích ngành chứng khoán Việt Nam mổ xẻ khá kỹ cuộc đua này và giải thích vì sao vài công ty chấp nhận lỗ mảng môi giới trong nhiều năm.
Bảo lãnh phát hành, tư vấn và bước chân sang tài sản mã hóa
Mảng bảo lãnh phát hành và tư vấn tài chính doanh nghiệp của VIX không phải điểm mạnh nổi bật. Đây là sân chơi đòi hỏi quan hệ doanh nghiệp lâu năm, đội ngũ ngân hàng đầu tư dày dạn và uy tín tích lũy — những thứ mà các công ty như Vietcap hay SSI có lợi thế rõ rệt hơn nhờ lịch sử hoạt động liên tục và mạng lưới khách hàng tổ chức.
Hướng mở rộng đáng chú ý hơn nằm ở lĩnh vực tài sản mã hóa. Năm 2025, một pháp nhân liên quan tới VIX là Công ty Cổ phần Sàn giao dịch Tài sản mã hóa VIX (VIXEX) được thành lập với quy mô vốn nghìn tỷ đồng. VIXEX nằm trong nhóm các đơn vị nộp hồ sơ và được xem xét tham gia thí điểm thị trường giao dịch tài sản mã hóa tại Việt Nam. Trong năm 2026, VIXEX cũng có thay đổi nhân sự cấp cao, với ông Nguyễn Thanh Quế được bổ nhiệm làm Tổng giám đốc kiêm người đại diện pháp luật.
Đây là một canh bạc có tính chất rất khác với phần còn lại của doanh nghiệp. Nếu khung pháp lý thí điểm được triển khai thuận lợi và thị trường tài sản mã hóa hợp pháp tại Việt Nam hình thành với quy mô đáng kể, đơn vị nắm giấy phép sớm sẽ có lợi thế đi trước rất lớn. Nếu khung pháp lý chậm lại, siết chặt, hoặc thị trường không đạt quy mô kỳ vọng, đây sẽ là một khoản đầu tư tốn kém mà không sinh lời trong nhiều năm. Nhà đầu tư nên xem đây là một “quyền chọn” đính kèm cổ phiếu — có giá trị tiềm năng nhưng không nên là lý do chính để mua.
| Mảng | Bản chất | Vị thế của VIX | Mức độ biến động | Vai trò trong bức tranh chung |
|---|---|---|---|---|
| Tự doanh | Công ty dùng vốn tự có mua bán chứng khoán | Trục chính, tỷ trọng lớn so với vốn chủ sở hữu | Rất cao — theo sát VN-Index | Quyết định phần lớn lợi nhuận từng quý |
| Cho vay ký quỹ | Cho nhà đầu tư vay mua chứng khoán, thế chấp bằng cổ phiếu | Đang tăng trưởng nhanh, còn nhiều dư địa sau tăng vốn | Trung bình — phụ thuộc thanh khoản thị trường | Nguồn thu ổn định hơn, tiềm năng thành trụ mới |
| Môi giới | Thu phí trên giá trị giao dịch của khách hàng | Thị phần nhỏ so với quy mô vốn | Trung bình — theo thanh khoản | Cửa ngõ khách hàng, hiện là điểm yếu |
| Bảo lãnh & tư vấn | Thu phí thu xếp vốn, tư vấn tài chính doanh nghiệp | Không phải thế mạnh nổi bật | Thấp nhưng thất thường theo thương vụ | Đóng góp nhỏ |
| Tài sản mã hóa (qua VIXEX) | Vận hành sàn giao dịch tài sản số theo cơ chế thí điểm | Nằm trong nhóm được xem xét tham gia thí điểm | Chưa xác lập | Quyền chọn tăng trưởng, chưa đóng góp doanh thu |
Vậy lợi thế cạnh tranh của VIX nằm ở đâu?
Câu hỏi này cần được trả lời thẳng thắn, kể cả khi câu trả lời không đẹp. VIX không có lợi thế thương hiệu — mười chín năm đổi bốn cái tên khiến điều đó bất khả thi. Không có lợi thế thị phần môi giới. Không có lợi thế nghiên cứu hay ngân hàng đầu tư. Không có hệ sinh thái ngân hàng mẹ đưa khách sang như một số công ty chứng khoán thuộc ngân hàng.
Thứ VIX có là quy mô vốn. Trong ngành chứng khoán, vốn tự nó là một lợi thế thực sự, không phải lợi thế hình thức: vốn quyết định trần cho vay ký quỹ, quyết định khả năng gánh danh mục tự doanh lớn, quyết định năng lực chịu đựng một chu kỳ xấu mà không phải bán tháo tài sản. Một công ty chứng khoán vốn mỏng khi thị trường sập sẽ buộc phải cắt lỗ ở đáy; một công ty vốn dày có thể ngồi chờ. Đó là khác biệt sống còn.
Nhưng bạn cần phân biệt rạch ròi: vốn là năng lực, không phải lợi thế cạnh tranh bền vững theo nghĩa kinh điển. Vốn có thể mua được bằng cách phát hành cổ phiếu — bất kỳ công ty nào cũng có thể làm nếu thuyết phục được cổ đông. Nó không giống một thương hiệu ba mươi năm hay một mạng lưới khách hàng trung thành. Khi cả ngành cùng tăng vốn — và giai đoạn 2025–2026 đúng là như vậy — thì lợi thế tương đối từ vốn sẽ mòn đi. Điều VIX cần chứng minh trong vài năm tới là biến vốn thành thị phần thật, chứ không chỉ thành danh mục đầu tư lớn hơn.
Vị thế và sức khỏe tài chính: bảy chỗ phải nhìn trước khi quyết có nên mua cổ phiếu VIX
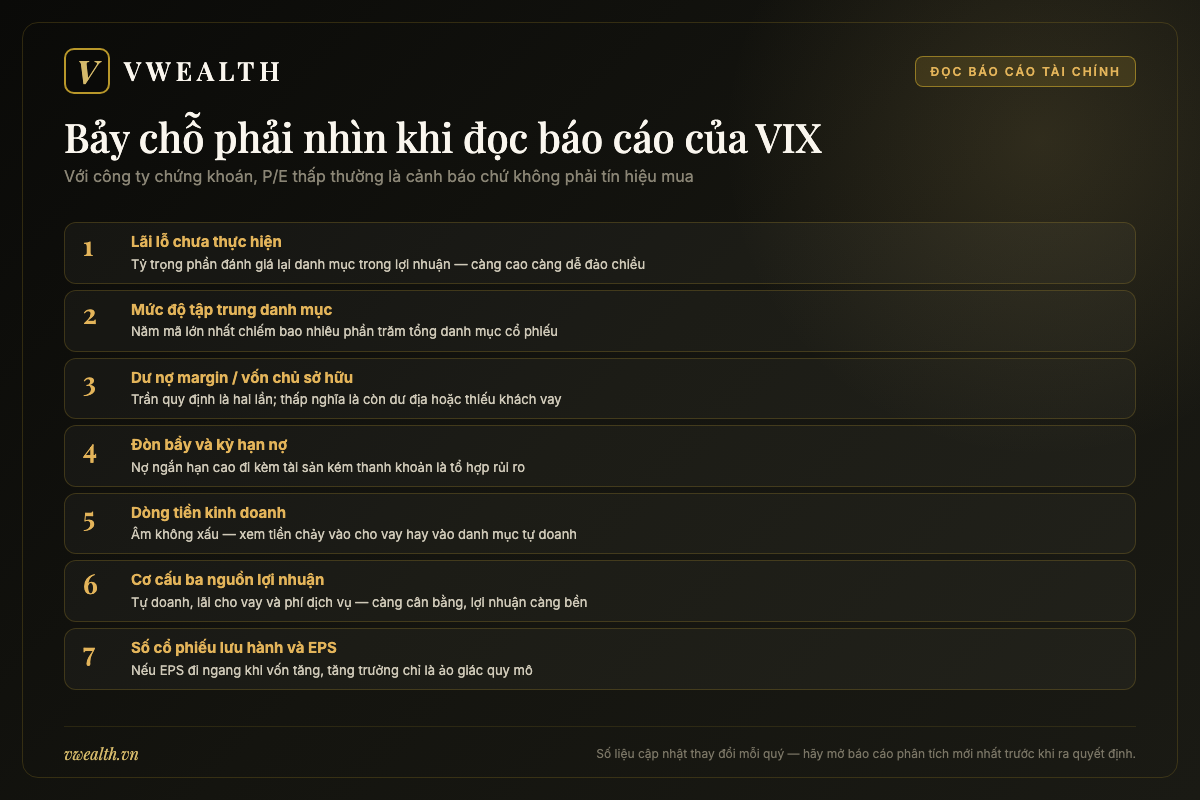
Có một sai lầm phổ biến khiến rất nhiều nhà đầu tư mất tiền với cổ phiếu chứng khoán: họ đọc báo cáo tài chính của công ty chứng khoán y hệt cách đọc báo cáo của một doanh nghiệp sản xuất. Nhìn doanh thu, nhìn lợi nhuận, chia ra tính P/E, thấy P/E thấp thì kết luận rẻ. Với VIX, cách làm này không chỉ vô dụng mà còn nguy hiểm — vì P/E thấp nhất thường rơi đúng vào lúc bạn nên bán, chứ không phải lúc nên mua. Chương này sẽ chỉ cho bạn bảy chỗ cần nhìn, và giải thích vì sao từng chỗ lại quan trọng đến vậy với riêng doanh nghiệp này.
P/E gần như vô dụng, P/B mới là thước đo — nhưng phải biết đọc
P/E là tỷ số giữa giá cổ phiếu và lợi nhuận trên mỗi cổ phần. Nó hoạt động tốt với doanh nghiệp có lợi nhuận ổn định, dự báo được — một chuỗi bán lẻ, một nhà máy sữa, một công ty điện. Nó hỏng hoàn toàn với doanh nghiệp có lợi nhuận chu kỳ mạnh, và công ty chứng khoán là ví dụ sách giáo khoa.
Cơ chế hỏng như sau. Đỉnh chu kỳ thị trường: VN-Index tăng mạnh, thanh khoản bùng nổ, danh mục tự doanh lãi đậm, lợi nhuận công ty đạt kỷ lục. Mẫu số của P/E phồng to, nên P/E hiện ra rất thấp — trông như cổ phiếu siêu rẻ. Nhưng đó chính là lúc rủi ro cao nhất, vì mức lợi nhuận ấy không lặp lại được. Ngược lại ở đáy chu kỳ: thị trường ảm đạm, tự doanh lỗ, lợi nhuận teo lại hoặc âm, P/E vọt lên vài chục lần hoặc không tính được — trông như cổ phiếu cực đắt. Nhưng đó lại thường là vùng giá tốt nhất để tích lũy.
Nói ngắn gọn: với cổ phiếu chứng khoán, P/E thấp là tín hiệu cảnh báo chứ không phải tín hiệu mua. Đây là điều ngược với trực giác của hầu hết nhà đầu tư mới, và là lý do nhóm cổ phiếu này “vặt” nhiều người đến thế.
Thước đo phù hợp hơn nhiều là P/B, tỷ số giữa giá thị trường và giá trị sổ sách trên mỗi cổ phần. Lý do khá trực quan: tài sản của một công ty chứng khoán gần như toàn bộ là tài sản tài chính — tiền, cổ phiếu, trái phiếu, các khoản cho vay ký quỹ. Chúng được định giá theo thị trường hoặc theo giá gốc có trích lập dự phòng, tức là giá trị sổ sách phản ánh khá sát giá trị thật. Điều này khác hẳn một doanh nghiệp sản xuất, nơi giá trị sổ sách của nhà xưởng cũ có thể chẳng liên quan gì tới giá trị kinh tế thật của nó.
Cách đọc P/B đúng gồm ba bước. Bước một, so P/B hiện tại của VIX với chính lịch sử P/B của nó trong năm đến bảy năm gần nhất, để biết thị trường đang trả cao hay thấp hơn thói quen. Bước hai, so với P/B của nhóm đối thủ cùng quy mô ở cùng thời điểm — vì cả ngành cùng lên xuống theo chu kỳ, so tuyệt đối sẽ lệch. Bước ba, đặt câu hỏi quan trọng nhất: mức P/B ấy có được biện minh bởi tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) hay không? Nguyên tắc chung là công ty tạo ROE cao bền vững xứng đáng P/B cao hơn. Nếu một công ty có P/B cao mà ROE thấp, bạn đang trả tiền cho kỳ vọng chứ không phải cho kết quả.
Với VIX, bước ba là bước gai góc nhất, vì ROE của công ty dao động rất mạnh giữa các năm do phụ thuộc tự doanh, và mẫu số vốn chủ sở hữu lại liên tục phình to vì tăng vốn. Bạn nên nhìn ROE trung bình qua trọn một chu kỳ — bao gồm cả năm tốt lẫn năm xấu — thay vì lấy ROE của một năm đỉnh làm chuẩn.
Chỗ số một: cơ cấu tài sản FVTPL và lãi lỗ chưa thực hiện
Trong báo cáo tài chính của công ty chứng khoán có một khoản mục bạn phải học cách đọc: tài sản tài chính ghi nhận thông qua lãi lỗ (viết tắt là FVTPL). Đây là nơi phần lớn danh mục tự doanh nằm. Đặc điểm của khoản mục này là được đánh giá lại theo giá thị trường tại mỗi kỳ báo cáo, và phần chênh lệch — dù chưa hề bán ra một cổ phiếu nào — vẫn chảy thẳng vào báo cáo kết quả kinh doanh.
Hệ quả rất lớn. Một quý mà VIX báo lãi nghìn tỷ có thể là quý công ty không bán gì cả, chỉ là danh mục cổ phiếu tăng giá và được đánh giá lại. Ngược lại, một quý lỗ nặng có thể chỉ là danh mục giảm giá tạm thời. Cả hai đều là lãi lỗ “trên giấy” cho tới khi công ty thực sự bán ra.
Vì vậy, khi đọc báo cáo VIX, bạn nên tách hai phần: lãi lỗ đã thực hiện (từ việc bán ra thật) và lãi lỗ chưa thực hiện (từ đánh giá lại). Một doanh nghiệp liên tục báo lãi lớn nhưng phần lớn là chưa thực hiện, trong khi dòng tiền hoạt động kinh doanh âm, là tình huống bạn phải đặt dấu hỏi. Không phải vì có gì sai, mà vì con số lợi nhuận ấy chưa biến thành tiền và có thể bay hơi trong quý sau.
Chỗ số hai: mức độ tập trung của danh mục
Hãy mở thuyết minh danh mục tài sản tài chính và tính một phép tính đơn giản: năm mã lớn nhất chiếm bao nhiêu phần trăm tổng giá trị danh mục cổ phiếu? Với VIX, con số này thuộc hàng cao — danh mục tập trung vào một nhóm mã nhất định thay vì rải mỏng.
Danh mục tập trung nghĩa là bạn phải hiểu những mã đó. Nếu VIX nắm tỷ trọng lớn ở một cổ phiếu ngân hàng, thì rủi ro ngành ngân hàng trở thành rủi ro của VIX. Nếu nắm lớn ở một cổ phiếu công nghiệp, chu kỳ ngành đó thành chu kỳ của VIX. Nói cách khác, khi mua VIX bạn đang mua một rổ cổ phiếu gián tiếp — và bạn nên biết trong rổ có gì thay vì mua mù.
Một mẹo thực tế: mỗi quý, sau khi báo cáo tài chính công bố, hãy dành mười phút so danh mục quý này với quý trước. Mã nào bị bán, mã nào được gom thêm, tỷ trọng dịch chuyển ra sao. Sự thay đổi ấy tiết lộ quan điểm thị trường của ban lãnh đạo rõ hơn mọi bản tin.
Chỗ số ba: dư nợ cho vay ký quỹ so với vốn chủ sở hữu
Quy định hiện hành giới hạn tổng dư nợ cho vay ký quỹ của công ty chứng khoán không vượt quá hai lần vốn chủ sở hữu. Tỷ lệ dư nợ margin trên vốn chủ sở hữu vì thế trở thành một chỉ báo kép: nó cho biết công ty đang khai thác bao nhiêu phần dư địa, và cho biết còn bao nhiêu chỗ để tăng trưởng.
Tỷ lệ thấp có hai cách hiểu trái ngược. Cách tích cực: công ty thận trọng, còn nhiều dư địa mở rộng, an toàn khi thị trường đảo chiều. Cách tiêu cực: công ty không có đủ khách hàng để cho vay, vốn huy động về đang nằm không hoặc bị đẩy sang tự doanh — nơi rủi ro cao hơn nhiều. Với VIX, sau đợt tăng vốn khổng lồ năm 2026, câu hỏi “vốn mới đi đâu” là câu hỏi trung tâm mà mỗi báo cáo quý đều trả lời một phần.
Ngược lại, tỷ lệ sát trần cũng có hai mặt: khai thác tốt nguồn lực, nhưng không còn đệm an toàn nếu thị trường giảm mạnh và phải bán giải chấp hàng loạt.
Chỗ số bốn đến bảy: đòn bẩy, dòng tiền, chất lượng lợi nhuận và pha loãng
Đòn bẩy tài chính. Công ty chứng khoán vay để cho vay và để đầu tư. Bạn cần nhìn tổng nợ phải trả trên vốn chủ sở hữu, và quan trọng hơn là cơ cấu kỳ hạn: nợ ngắn hạn nhiều mà tài sản lại là cổ phiếu khó bán nhanh trong thị trường xấu là một tổ hợp rủi ro. Đây chính là kiểu rủi ro từng khiến nhiều công ty tài chính gặp khó trong giai đoạn cuối 2022.
Dòng tiền hoạt động kinh doanh. Với công ty chứng khoán, dòng tiền này thường âm trong giai đoạn mở rộng — vì tiền đi vào danh mục đầu tư và các khoản cho vay. Bản thân việc âm không xấu. Điều bạn cần nhìn là nó âm vì lý do gì: âm vì đang giải ngân cho vay ký quỹ (tài sản sinh lãi, có thế chấp) khác hẳn với âm vì đang gom thêm cổ phiếu vào danh mục tự doanh (rủi ro thị trường thuần túy).
Chất lượng lợi nhuận. Hãy tách lợi nhuận thành ba nguồn: lãi từ tự doanh, lãi từ cho vay, và phí dịch vụ. Tỷ trọng ba nguồn này nói lên mọi thứ về độ bền của lợi nhuận. Một công ty có 80% lợi nhuận từ tự doanh sẽ không bao giờ được thị trường trả P/B cao như một công ty có 60% lợi nhuận từ lãi vay và phí dịch vụ, dù tổng lợi nhuận bằng nhau. Đây là lý do sâu xa vì sao VIX thường giao dịch với mức định giá khác biệt so với những công ty có cơ cấu doanh thu cân bằng hơn.
Mức độ pha loãng. Đây là chỉ tiêu riêng có mà nhà đầu tư VIX bắt buộc phải theo dõi. Hãy lập một cột trong bảng tính: số cổ phiếu lưu hành tại cuối mỗi năm. Bạn sẽ thấy con số này tăng liên tục. Bây giờ tính lợi nhuận trên mỗi cổ phần qua từng năm. Nếu lợi nhuận tuyệt đối tăng chậm hơn tốc độ tăng số cổ phiếu, thì dù công ty “lớn lên”, giá trị mỗi cổ phần bạn nắm giữ đang bị bào mòn. Đây là phép thử khắc nghiệt nhất và cũng trung thực nhất với mô hình tăng trưởng bằng tăng vốn.
| # | Chỉ tiêu | Tìm ở đâu | Đọc thế nào |
|---|---|---|---|
| 1 | Tỷ trọng lãi lỗ chưa thực hiện trong lợi nhuận | Thuyết minh tài sản FVTPL và báo cáo kết quả kinh doanh | Tỷ trọng càng cao, lợi nhuận càng dễ đảo chiều theo thị trường |
| 2 | Mức độ tập trung danh mục (5 mã lớn nhất / tổng danh mục cổ phiếu) | Thuyết minh danh mục tài sản tài chính | Càng tập trung, kết quả càng phụ thuộc vài mã; phải hiểu các mã đó |
| 3 | Dư nợ cho vay ký quỹ / vốn chủ sở hữu | Bảng cân đối kế toán, mục cho vay | Trần quy định là 2 lần; thấp = còn dư địa hoặc thiếu khách vay |
| 4 | Tổng nợ phải trả / vốn chủ sở hữu và cơ cấu kỳ hạn nợ | Bảng cân đối kế toán và thuyết minh nợ vay | Nợ ngắn hạn cao đi kèm tài sản kém thanh khoản là tổ hợp rủi ro |
| 5 | Dòng tiền từ hoạt động kinh doanh | Báo cáo lưu chuyển tiền tệ | Âm không xấu; xem tiền chảy vào cho vay hay vào tự doanh |
| 6 | Cơ cấu ba nguồn lợi nhuận: tự doanh / lãi vay / phí dịch vụ | Báo cáo kết quả kinh doanh, phần doanh thu hoạt động | Càng cân bằng, lợi nhuận càng bền, định giá càng được thị trường ưu ái |
| 7 | Số cổ phiếu lưu hành cuối mỗi kỳ và EPS tương ứng | Thuyết minh vốn chủ sở hữu | Nếu EPS đi ngang hoặc giảm khi vốn tăng, tăng trưởng chỉ là ảo giác quy mô |
Vị thế của VIX trong ngành: lớn về vốn, nhỏ về thị phần
Đặt tất cả lại với nhau, chân dung vị thế của VIX khá rõ và cũng khá đặc biệt. Xét quy mô vốn điều lệ và vốn chủ sở hữu, đây là một trong những công ty chứng khoán lớn nhất thị trường Việt Nam. Xét tổng tài sản, cũng nằm trong nhóm dẫn đầu. Nhưng xét thị phần môi giới — thước đo phản ánh số lượng khách hàng thực sự đang giao dịch qua công ty — VIX lại thuộc nhóm khiêm tốn.
Sự chênh lệch giữa “lớn về vốn” và “nhỏ về thị phần” chính là đặc trưng nhận dạng của mô hình VIX. Nó nói rằng doanh nghiệp này chọn con đường dùng bảng cân đối kế toán để kiếm tiền, thay vì dùng mạng lưới khách hàng. Đây không phải mô hình sai — nhiều định chế tài chính trên thế giới hoạt động đúng như vậy và rất thành công. Nhưng nó là mô hình đòi hỏi kỹ năng đầu tư xuất sắc và kỷ luật quản trị rủi ro cao, vì bạn không có nguồn thu phí đều đặn để đệm cho những năm đầu tư thất bại.
Muốn hình dung VIX nằm ở đâu trên bản đồ ngành, bạn có thể đọc thêm bài bản đồ ngành thị trường chứng khoán Việt Nam để thấy nhóm tài chính đang phân tầng thế nào.
Thị trường đón nhận cổ phiếu VIX thế nào: chân dung một mã đầu cơ hạng nặng
Mỗi cổ phiếu trên sàn đều có một “tính cách” — cách nó phản ứng với tin tức, với dòng tiền, với tâm lý đám đông. Có mã chậm rãi, ít biến động, được các quỹ nắm giữ nhiều năm. Có mã bốc đồng, hôm nay trần mai sàn. VIX thuộc nhóm thứ hai, và không có gì phải né tránh khi nói điều đó. Vấn đề không phải tính cách ấy tốt hay xấu, mà là bạn có phù hợp với nó hay không. Một chiếc xe đua không phải xe tệ chỉ vì nó không êm ái khi chở gia đình đi chơi cuối tuần. Chương này mô tả thẳng tính cách của VIX, để bạn tự soi xem mình có phải người lái được nó không.
Thanh khoản hàng đầu và beta rất cao: VIX là bản khuếch đại của VN-Index
VIX gần như thường trực trong nhóm cổ phiếu có khối lượng khớp lệnh cao nhất sàn HOSE. Có những giai đoạn thị trường sôi động, khối lượng giao dịch một phiên của VIX lên tới hàng chục triệu đơn vị. Nguyên nhân đến từ ba yếu tố cộng hưởng.
Thứ nhất là cấu trúc sở hữu phân tán. Khi không có cổ đông lớn nào nắm giữ dài hạn, gần như toàn bộ cổ phiếu đang lưu hành đều có thể được đem ra giao dịch bất cứ lúc nào. Lượng cổ phiếu tự do chuyển nhượng lớn là điều kiện cần cho thanh khoản cao. Thứ hai là mức giá. Sau nhiều đợt phát hành và chia thưởng, thị giá VIX nằm ở vùng mà nhà đầu tư cá nhân vốn nhỏ dễ tiếp cận — một tài khoản vài chục triệu đồng vẫn mua được vài nghìn cổ phiếu, tạo cảm giác “mua được nhiều”. Thứ ba là số lượng cổ phiếu lưu hành khổng lồ sau chuỗi tăng vốn: khi có hơn hai tỷ cổ phiếu ngoài thị trường, khối lượng giao dịch tuyệt đối tự nhiên sẽ lớn.
Thanh khoản cao là một lợi thế thật. Bạn vào lệnh và ra lệnh với khối lượng lớn mà không làm lệch giá nhiều, không bị kẹt hàng như với các mã nhỏ. Nhưng nó cũng đi kèm mặt trái: cổ phiếu thanh khoản cao thường là nơi dòng tiền đầu cơ tập trung, nghĩa là giá bị chi phối bởi tâm lý ngắn hạn nhiều hơn bởi giá trị nội tại. Điều này giải thích vì sao VIX có thể tăng mạnh trong những nhịp thị trường hưng phấn dù kết quả kinh doanh chưa hề cải thiện tương ứng, và giảm sâu trong những nhịp điều chỉnh dù doanh nghiệp không có tin xấu nào.
Beta là chỉ số đo mức độ biến động của một cổ phiếu so với chỉ số chung. Beta bằng 1 nghĩa là cổ phiếu dao động ngang thị trường. Beta lớn hơn 1 nghĩa là nó dao động mạnh hơn — thị trường tăng 1% thì nó tăng nhiều hơn 1%, và ngược lại.
Nhóm cổ phiếu chứng khoán nói chung có beta cao, và VIX nằm ở nhóm cao nhất trong nhóm cao đó. Lý do rất logic, không phải ngẫu nhiên: lợi nhuận của công ty phụ thuộc trực tiếp vào diễn biến thị trường thông qua danh mục tự doanh và thông qua thanh khoản chung. Khi VN-Index tăng, nhà đầu tư kỳ vọng cả hai nguồn thu này cùng bùng nổ, nên trả giá cao hơn ngay lập tức. Khi VN-Index giảm, kỳ vọng đảo chiều cũng nhanh như vậy.
Thị trường có một cách gọi khác cho hiện tượng này: nhóm chứng khoán là “cổ phiếu dẫn sóng”. Chúng thường tăng trước khi thị trường xác nhận xu hướng lên, và cũng thường quay đầu trước khi thị trường đạt đỉnh. Nhà đầu tư kinh nghiệm dùng nhóm này như một chỉ báo tâm lý: khi cổ phiếu chứng khoán ngừng tăng dù VN-Index vẫn lên, đó thường là dấu hiệu dòng tiền đang mỏi.
Với bạn, hệ quả thực tế là: nếu bạn không có quan điểm rõ ràng về xu hướng thị trường chung, bạn gần như không thể có quan điểm đúng về VIX. Mua VIX mà không có góc nhìn về VN-Index giống như đặt cược vào một con thuyền mà không nhìn thủy triều.
Ba con sóng lớn: 2021, 2023 và giai đoạn nâng hạng
Nếu nhìn lại đồ thị dài hạn của VIX, bạn sẽ thấy cổ phiếu này gần như im lìm suốt giai đoạn còn mang tên Chứng khoán IB, rồi bùng nổ theo đúng ba nhịp sóng lớn của thị trường Việt Nam.
Nhịp thứ nhất là con sóng 2020–2021, khi lãi suất tiết kiệm xuống thấp kỷ lục, nhà đầu tư cá nhân đổ vào chứng khoán và VN-Index lập đỉnh lịch sử trên 1.500 điểm. Đây cũng là lúc VIX chuyển sàn sang HOSE và bắt đầu chuỗi tăng vốn. Nhịp thứ hai là con sóng phục hồi 2023, sau khi thị trường tạo đáy cuối 2022 trong khủng hoảng trái phiếu doanh nghiệp — nhóm chứng khoán là nhóm hồi phục sớm và mạnh nhất, vì chúng là nhóm bị bán tháo nặng nhất trước đó. Nhịp thứ ba gắn với câu chuyện nâng hạng thị trường, khi FTSE Russell công bố quyết định nâng hạng Việt Nam vào tháng 10/2025 và ấn định thời điểm hiệu lực là tháng 9/2026.
Điểm chung của cả ba nhịp: động lực đến từ bối cảnh thị trường và dòng tiền, không phải từ một bước ngoặt nội tại của doanh nghiệp như ra mắt sản phẩm mới hay giành được thị phần lớn. Đây là điều bạn cần ghi nhớ khi dự báo tương lai — với VIX, câu hỏi “thị trường sẽ thế nào” quan trọng hơn câu hỏi “công ty sẽ làm gì”.
Cái giá của tăng vốn: pha loãng như một đặc điểm thường trực
Đây là phần khiến nhiều nhà đầu tư dài hạn của VIX cảm thấy chua chát nhất. Bạn mua cổ phiếu, doanh nghiệp mở rộng quy mô, tổng lợi nhuận có thể tăng — nhưng phần của bạn trong doanh nghiệp lại nhỏ đi sau mỗi đợt phát hành, trừ khi bạn liên tục bỏ thêm tiền để mua quyền.
Hãy lấy đợt chào bán năm 2026 làm ví dụ minh họa cho cơ chế này. Tỷ lệ 10:6 nghĩa là cứ 10 cổ phiếu bạn đang nắm, bạn được quyền mua thêm 6 cổ phiếu mới với giá 12.000 đồng. Giả sử bạn nắm 10.000 cổ phiếu. Để giữ nguyên tỷ lệ sở hữu, bạn phải bỏ ra 6.000 × 12.000 = 72 triệu đồng tiền mặt. Nếu bạn không có sẵn số tiền đó — hoặc không muốn tăng tỷ trọng cổ phiếu này trong danh mục — bạn có thể bán quyền mua, nhưng khi ấy tỷ lệ sở hữu của bạn trong công ty sẽ giảm khoảng 37,5%. Đây là ví dụ minh họa cơ chế, không phải khuyến nghị và cũng không phản ánh giá thị trường tại bất kỳ thời điểm nào.
Kết hợp với chính sách cổ tức bằng cổ phiếu thay vì tiền mặt, bạn có một bức tranh khá rõ: VIX là cổ phiếu liên tục đòi hỏi vốn từ cổ đông và gần như không trả lại tiền mặt. Với nhà đầu tư trẻ đang tích lũy tài sản và tin vào triển vọng ngành, điều này chấp nhận được. Với nhà đầu tư cần dòng tiền, đây là điểm loại trừ tuyệt đối.
Khối ngoại và câu chuyện room
Công ty chứng khoán tại Việt Nam thuộc nhóm ngành mà nhà đầu tư nước ngoài được phép sở hữu tỷ lệ cao — nhiều công ty trong ngành đã nới room lên mức tối đa, thậm chí có những công ty do đối tác ngoại nắm quyền chi phối hoàn toàn.
Tuy nhiên, dòng vốn ngoại có xu hướng tìm đến những doanh nghiệp có mô hình kinh doanh dễ dự báo, quản trị minh bạch theo chuẩn quốc tế và cơ cấu doanh thu nghiêng về phí dịch vụ. Một công ty mà lợi nhuận biến động mạnh theo danh mục tự doanh tập trung sẽ khó là lựa chọn ưu tiên của các quỹ đầu tư tổ chức dài hạn, dù cổ phiếu có thanh khoản rất tốt.
Điều này có thể thay đổi khi Việt Nam chính thức bước vào rổ thị trường mới nổi thứ cấp của FTSE Russell từ tháng 9/2026. Các quỹ đầu tư theo chỉ số buộc phải mua những cổ phiếu nằm trong rổ, bất kể quan điểm chủ quan về chất lượng doanh nghiệp — và tiêu chí quan trọng nhất để lọt rổ là vốn hóa và thanh khoản, hai thứ mà VIX đều có. Đây là một trong những catalyst đáng chú ý nhất với cổ phiếu này, và chúng ta sẽ quay lại kỹ hơn ở chương sau. Nếu bạn muốn hiểu tường tận cơ chế nâng hạng, bài nâng hạng thị trường chứng khoán Việt Nam 2026 giải thích chi tiết lộ trình và tác động.
So VIX với ba đối thủ: bốn cách kiếm tiền khác nhau
| Tiêu chí | VIX | SSI | VCI (Vietcap) | VND (VNDirect) |
|---|---|---|---|---|
| Trục kiếm tiền chính | Tự doanh, đang bổ sung cho vay ký quỹ | Cân bằng: môi giới, cho vay, tự doanh, dịch vụ tổ chức | Ngân hàng đầu tư và khách hàng tổ chức, tự doanh | Môi giới bán lẻ và cho vay ký quỹ |
| Thị phần môi giới | Nhỏ so với quy mô vốn | Nhóm dẫn đầu nhiều năm | Mạnh ở khối tổ chức và nước ngoài | Từng thuộc nhóm dẫn đầu bán lẻ |
| Độ ổn định lợi nhuận | Thấp — dao động mạnh theo thị trường | Cao hơn nhờ cơ cấu đa nguồn | Trung bình — phụ thuộc thương vụ và danh mục | Trung bình |
| Tính cách cổ phiếu | Đầu cơ mạnh, beta rất cao, thanh khoản top | Đại diện ngành, được tổ chức nắm giữ | Gắn với câu chuyện khối ngoại và IB | Biến động mạnh, gắn với tâm lý bán lẻ |
| Chính sách cổ tức | Chủ yếu bằng cổ phiếu | Kết hợp tiền mặt và cổ phiếu | Chủ yếu bằng cổ phiếu | Chủ yếu bằng cổ phiếu |
| Hợp với ai | Người giao dịch theo chu kỳ, chịu được biến động lớn | Người muốn tiếp cận ngành với rủi ro thấp hơn | Người tin vào câu chuyện nâng hạng và dòng vốn ngoại | Người theo dõi sát chu kỳ bán lẻ |
Bảng trên không nhằm xếp hạng ai hơn ai. Nó nhằm chỉ ra rằng bốn cổ phiếu này, dù cùng ngành, là bốn khoản đầu tư có bản chất khác nhau. Nếu bạn muốn tiếp cận chu kỳ ngành chứng khoán với biến động thấp nhất, VIX không phải lựa chọn. Nếu bạn muốn khuếch đại tối đa một nhịp sóng ngành mà bạn tin là sắp tới, VIX chính là công cụ khuếch đại.
Chốt lại: VIX là một đặt cược vào chu kỳ, không phải vào chất lượng vận hành
Nếu phải gói cả chương này thành một câu, thì đây: mua VIX là mua một vị thế đòn bẩy vào chu kỳ thị trường chứng khoán Việt Nam, chứ không phải mua một doanh nghiệp có lợi thế cạnh tranh vượt trội. Điều đó không làm nó thành cổ phiếu tệ. Rất nhiều nhà đầu tư kiếm được tiền lớn từ những khoản đặt cược chu kỳ, miễn là họ biết mình đang đặt cược vào cái gì và có kỷ luật thoát ra.
Nguy hiểm chỉ đến khi ai đó mua VIX với tâm thế mua một doanh nghiệp tăng trưởng bền vững để giữ mười năm, rồi bối rối khi thấy tài khoản mất một nửa trong một quý thị trường xấu, và bối rối lần nữa khi thấy số cổ phiếu mình nắm tăng lên mà giá trị lại không tăng. Sự lệch pha giữa kỳ vọng và bản chất tài sản mới là thứ làm mất tiền, không phải bản thân cổ phiếu.
Bối cảnh ngành chứng khoán Việt Nam 2026: cơ hội lớn nhất một thập kỷ, cạnh tranh khốc liệt nhất lịch sử
Có một nghịch lý thú vị đang diễn ra với ngành chứng khoán Việt Nam. Xét về triển vọng, đây có lẽ là giai đoạn sáng sủa nhất kể từ khi thị trường ra đời năm 2000: hạ tầng giao dịch mới đã vận hành, thị trường sắp được nâng hạng, khung pháp lý cho các lớp tài sản mới đang hình thành. Nhưng xét về hiệu quả kinh doanh, đây cũng là giai đoạn khó kiếm tiền nhất, vì gần như mọi công ty trong ngành đều đã hạ phí về sát 0 và đang cùng lúc bơm vốn để tranh giành cùng một tệp khách hàng. Cơ hội lớn và cạnh tranh khốc liệt xảy ra đồng thời — và VIX đứng giữa hai lực đó.
Cuộc đua về đáy của phí môi giới đã kết thúc như thế nào
Trong khoảng năm 2021 đến 2024, ngành chứng khoán Việt Nam trải qua một cuộc chiến giá mà kết cục gần như được biết trước: phí môi giới bị đẩy về mức tối thiểu, nhiều công ty tuyên bố miễn phí giao dịch vô thời hạn để hút tài khoản mới. Người hưởng lợi rõ ràng nhất là nhà đầu tư cá nhân — chi phí giao dịch hôm nay chỉ bằng một phần nhỏ so với mười năm trước.
Nhưng với các công ty chứng khoán, hệ quả là một sự dịch chuyển bắt buộc trong mô hình kinh doanh. Khi phí không còn là nguồn thu, môi giới trở thành một khoản chi phí thu hút khách hàng, và lợi nhuận phải đến từ hai chỗ khác: lãi cho vay ký quỹ và đầu tư tự doanh. Nói cách khác, cả ngành đang dần trở nên giống VIX hơn là ngược lại — chỉ khác ở mức độ.
Điều này có hai hàm ý. Thứ nhất, lợi thế tương đối của VIX từ việc “đi trước” trong mô hình dựa vào bảng cân đối kế toán sẽ mòn dần, vì đối thủ cũng đang đi cùng đường. Thứ hai, cả ngành sẽ trở nên nhạy cảm hơn với chu kỳ thị trường, vì nguồn thu ổn định nhất là phí đã bị bào mỏng. Nếu bạn đang cân nhắc nhóm cổ phiếu chứng khoán nói chung, bài viết về phí giao dịch và những khoản phí ẩn của các công ty chứng khoán cho bạn góc nhìn từ phía người dùng dịch vụ, giúp hiểu rõ hơn vì sao cuộc đua này diễn ra.
Nâng hạng thị trường và hệ thống KRX: sự kiện lớn nhất của thập kỷ
Ngày 07/10/2025, FTSE Russell công bố nâng hạng thị trường chứng khoán Việt Nam từ nhóm cận biên lên nhóm mới nổi thứ cấp, với thời điểm hiệu lực được ấn định vào ngày 21/09/2026. Đến năm 2026, FTSE Russell tiếp tục xác nhận Việt Nam đã vượt qua kỳ đánh giá và lộ trình được giữ nguyên.
Vì sao đây là chuyện lớn? Vì phân loại thị trường quyết định dòng vốn thụ động. Có một khối lượng tài sản khổng lồ trên thế giới được quản lý theo các chỉ số của FTSE Russell — các quỹ ETF và quỹ chỉ số phải mua đúng những cổ phiếu nằm trong rổ, theo đúng tỷ trọng, bất kể người quản lý quỹ nghĩ gì về từng doanh nghiệp. Khi Việt Nam vào rổ thị trường mới nổi, một phần dòng vốn ấy sẽ tự động chảy vào các cổ phiếu Việt Nam đủ tiêu chuẩn.
Nhóm hưởng lợi trực tiếp và rõ ràng nhất chính là các công ty chứng khoán, vì hai lý do cộng hưởng. Lý do thứ nhất mang tính cơ học: những cổ phiếu chứng khoán có vốn hóa và thanh khoản đủ lớn có cơ hội được đưa vào rổ chỉ số, nhận dòng tiền mua thụ động. Lý do thứ hai mang tính kinh doanh: dòng vốn ngoại vào thị trường làm tăng thanh khoản chung, tăng giá trị giao dịch, từ đó tăng doanh thu môi giới và nhu cầu vay ký quỹ cho toàn ngành.
Tuy nhiên, cần một liều thực tế ở đây. Nâng hạng không phải cây đũa thần. Kinh nghiệm từ các thị trường từng được nâng hạng cho thấy dòng vốn thường vào mạnh quanh thời điểm hiệu lực rồi ổn định lại; giá cổ phiếu thường phản ánh kỳ vọng từ rất sớm, thậm chí trước cả năm; và sau sự kiện, thị trường quay về với câu hỏi muôn thuở là doanh nghiệp có kiếm được tiền hay không. Với một cổ phiếu đã được thị trường định giá dựa trên kỳ vọng nâng hạng suốt nhiều quý, rủi ro “tin ra là bán” hoàn toàn có thật.
Ngày 05/05/2025, hệ thống công nghệ thông tin mới cho thị trường chứng khoán Việt Nam — thường được gọi tắt là hệ thống KRX theo tên nhà cung cấp Hàn Quốc — chính thức đi vào vận hành sau nhiều năm trì hoãn. Sau hơn một tháng triển khai, hệ thống hoạt động ổn định.
Ý nghĩa của KRX không nằm ở việc bảng giá đổi giao diện. Nó nằm ở năng lực xử lý: hệ thống mới cho phép mở rộng quy mô giao dịch, hỗ trợ triển khai các sản phẩm và cơ chế mà hệ thống cũ không kham nổi — chẳng hạn giao dịch trong ngày, bán khống có bảo đảm, hay rút ngắn chu kỳ thanh toán. Đây là những thứ mà các tổ chức nước ngoài coi là tiêu chuẩn cơ bản.
Song song đó, khung pháp lý cũng được hoàn thiện. Thông tư 08/2026/TT-BTC thiết lập cơ sở pháp lý bảo đảm khả năng tiếp cận thị trường của nhà đầu tư nước ngoài thông qua các công ty chứng khoán toàn cầu, đồng thời hoàn thiện quy định liên quan tới cơ chế không yêu cầu ký quỹ trước — cơ chế cho phép nhà đầu tư tổ chức nước ngoài đặt lệnh mua mà không cần có đủ tiền trong tài khoản tại thời điểm đặt lệnh, vốn là một trong những nút thắt lớn nhất mà các tổ chức quốc tế phàn nàn suốt nhiều năm.
Với công ty chứng khoán, cơ chế này vừa là cơ hội vừa là rủi ro. Cơ hội, vì nó mở cửa cho nhóm khách hàng tổ chức nước ngoài quy mô lớn. Rủi ro, vì công ty chứng khoán chính là bên đứng ra bảo đảm thanh toán cho lệnh của khách khi khách chưa nộp tiền — tức là gánh rủi ro đối tác. Ai muốn ăn miếng bánh này phải có vốn dày và hệ thống quản trị rủi ro tốt. Đây là chỗ mà quy mô vốn lớn của VIX về lý thuyết là một lợi thế, nhưng thị phần khách hàng tổ chức mỏng lại là rào cản.
Cuộc chạy đua tăng vốn toàn ngành
Nếu bạn nghĩ chỉ VIX tăng vốn dồn dập thì chưa đủ bức tranh. Cả ngành đang làm điều đó. Tổng nguồn vốn tăng thêm của các công ty chứng khoán được ghi nhận ở mức rất lớn, tạo dư địa cho vay ký quỹ dồi dào cho năm 2026. Lý do rõ ràng: ai cũng nhìn thấy cơ hội từ nâng hạng, ai cũng muốn có sẵn đạn dược khi dòng tiền đổ vào.
Hệ quả của cuộc chạy đua này là điều bạn phải cân nhắc rất kỹ. Khi tất cả cùng tăng vốn, cung vốn cho vay tăng nhanh hơn cầu vay, và cạnh tranh sẽ chuyển sang lãi suất cho vay ký quỹ. Biên lãi mỏng đi. Đồng thời, tổng số cổ phiếu của cả nhóm ngành tăng lên đáng kể, nghĩa là để giữ nguyên mức lợi nhuận trên mỗi cổ phần, tổng lợi nhuận toàn ngành phải tăng tương ứng — một yêu cầu không nhỏ.
Đây là lý do vì sao “ngành có triển vọng tốt” không tự động đồng nghĩa với “cổ phiếu ngành sẽ tăng”. Nếu quy mô thị trường tăng 50% nhưng số cổ phiếu của các công ty chứng khoán tăng 80%, cổ đông hiện hữu vẫn thiệt. Đây chính là bài toán mà mỗi nhà đầu tư nhóm chứng khoán cần tự làm.
Tài sản mã hóa: sân chơi mới đang được vẽ luật
Một trong những thay đổi đáng chú ý nhất của bối cảnh 2025–2026 là việc Việt Nam bắt đầu xây dựng khung pháp lý cho thị trường tài sản mã hóa, với cơ chế thí điểm và một số hồ sơ xin lập sàn giao dịch được đưa ra lấy ý kiến. VIXEX — pháp nhân liên quan tới VIX — nằm trong nhóm được xem xét tham gia thí điểm.
Về mặt cơ hội, đây là một thị trường có quy mô tiềm năng lớn với tệp người dùng Việt Nam vốn đã rất quen thuộc với tài sản số qua các kênh không chính thức. Được cấp phép sớm trong một thị trường như vậy là lợi thế đáng kể.
Về mặt rủi ro, cần thẳng thắn: đây là lĩnh vực chưa có tiền lệ tại Việt Nam, khung pháp lý còn đang hình thành, mô hình doanh thu chưa được kiểm chứng, và mức độ biến động của chính lớp tài sản này cao hơn cổ phiếu rất nhiều. Một doanh nghiệp mà lợi nhuận đã phụ thuộc mạnh vào biến động thị trường cổ phiếu, nay thêm một mảng gắn với thị trường còn biến động hơn, thì tổng mức rủi ro không giảm đi mà tăng lên. Nhà đầu tư nên định giá mảng này gần bằng 0 ở thời điểm hiện tại và coi mọi kết quả tích cực là phần thưởng thêm.
Các động lực vĩ mô và mặt trái của chu kỳ
Ngành chứng khoán là ngành phản ánh sức khỏe của cả nền kinh tế và của mặt bằng lãi suất. Ba yếu tố vĩ mô có ảnh hưởng trực tiếp nhất.
Lãi suất. Đây là biến số quan trọng nhất. Lãi suất tiết kiệm thấp đẩy tiền từ ngân hàng sang chứng khoán, đồng thời hạ chi phí vốn cho hoạt động cho vay ký quỹ. Lãi suất tăng làm điều ngược lại, và thường tác động kép: vừa hút tiền ra khỏi thị trường, vừa làm giảm định giá cổ phiếu nói chung. Bạn có thể đọc thêm bài lãi suất ảnh hưởng đến chứng khoán thế nào để nắm cơ chế truyền dẫn này.
Tăng trưởng kinh tế và thu nhập dân cư. Số tài khoản chứng khoán tại Việt Nam đã tăng mạnh trong nửa thập kỷ qua nhưng tỷ lệ so với dân số vẫn còn thấp so với các thị trường phát triển trong khu vực. Dư địa mở rộng tệp nhà đầu tư còn nhiều, và đây là động lực dài hạn thật sự của ngành.
Tỷ giá và dòng vốn quốc tế. Với một thị trường sắp bước vào nhóm mới nổi, biến động tỷ giá và mặt bằng lãi suất quốc tế sẽ ảnh hưởng trực tiếp tới quyết định phân bổ vốn của các quỹ nước ngoài.
Mặt trái của tất cả những điều trên là tính chu kỳ. Ngành chứng khoán không có “đáy cứng” như ngành thực phẩm hay điện nước. Khi thị trường xấu, thanh khoản có thể giảm bảy tám phần chỉ trong vài tháng, danh mục tự doanh lỗ, dư nợ cho vay co lại vì khách hàng bị giải chấp, và cả ba nguồn thu cùng suy giảm một lúc. Đây là hiện tượng mà giới phân tích gọi là rủi ro tương quan: các nguồn thu không độc lập với nhau mà cùng xấu đi trong cùng một điều kiện. Với VIX, do tỷ trọng tự doanh lớn, hiệu ứng này còn khuếch đại hơn.
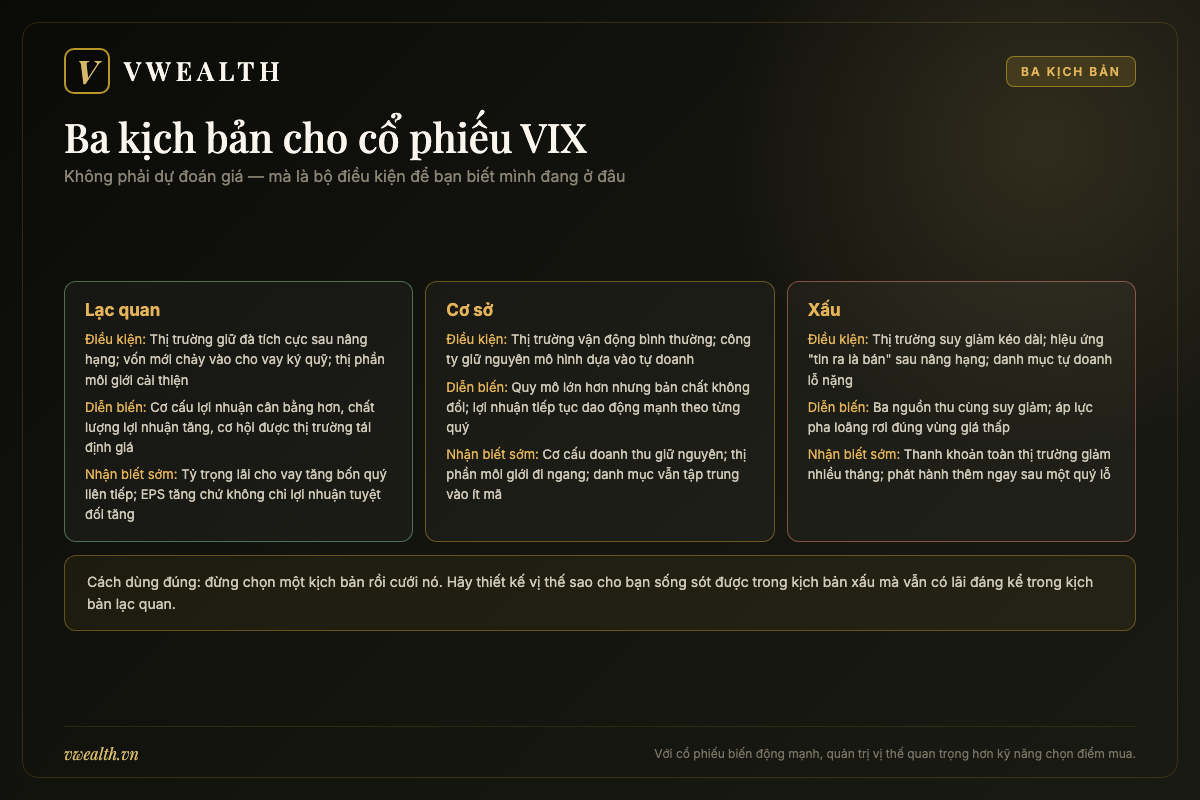
Dự đoán xu hướng: ba kịch bản cho cổ phiếu VIX và điều kiện xảy ra từng kịch bản
Phần này không có giá mục tiêu. Bất kỳ ai đưa cho bạn một con số kiểu “VIX sẽ về vùng X đồng trong sáu tháng tới” đều đang bán cho bạn sự chắc chắn giả tạo, đặc biệt là với một cổ phiếu mà lợi nhuận phụ thuộc vào biến động thị trường. Thứ có giá trị hơn nhiều là một bộ điều kiện: nếu A và B xảy ra thì câu chuyện sẽ đi theo hướng này, nếu C xảy ra thì đi theo hướng kia. Khi bạn có bộ điều kiện ấy trong đầu, bạn không cần dự đoán tương lai — bạn chỉ cần quan sát xem điều kiện nào đang thành hiện thực, rồi hành động tương ứng. Đó là cách chuyên nghiệp để đối phó với một tài sản có độ bất định cao.
Ba động lực có thật ở phía trước
Trước khi chia kịch bản, hãy liệt kê những động lực đã hiện diện, không phải phỏng đoán.
Động lực thứ nhất: dư địa cho vay ký quỹ khổng lồ sau đợt tăng vốn. Sau khi vốn điều lệ vượt 24.500 tỷ đồng, trần cho vay ký quỹ theo quy định tăng lên tương ứng. Nếu ban lãnh đạo mới ưu tiên giải ngân vào mảng này thay vì mở rộng danh mục tự doanh, cơ cấu lợi nhuận của công ty có thể dịch chuyển sang hướng ổn định hơn trong hai đến ba năm tới. Đây là biến số quan trọng nhất và cũng nằm trong tầm kiểm soát của doanh nghiệp nhiều nhất.
Động lực thứ hai: nâng hạng thị trường có hiệu lực tháng 9/2026. Thanh khoản chung tăng có lợi cho toàn ngành, và một cổ phiếu có vốn hóa lớn cùng thanh khoản hàng đầu như VIX là ứng viên tự nhiên cho các rổ chỉ số dành cho thị trường mới nổi.
Động lực thứ ba: giấy phép sớm ở thị trường tài sản mã hóa. Nếu cơ chế thí điểm được triển khai và VIXEX vận hành được, đây là nguồn doanh thu hoàn toàn mới, không cạnh tranh trực tiếp với hai mươi mấy công ty chứng khoán còn lại.
Kịch bản lạc quan: vốn biến thành thị phần
Điều kiện cần xảy ra: thị trường chứng khoán Việt Nam duy trì đà tích cực sau khi nâng hạng có hiệu lực, thanh khoản bình quân phiên tăng bền vững chứ không chỉ bùng nổ ngắn hạn. Ban lãnh đạo mới giải ngân phần lớn dư địa vốn vào cho vay ký quỹ, đồng thời đầu tư thực chất vào nền tảng công nghệ và đội ngũ để kéo thị phần môi giới lên. Danh mục tự doanh được cơ cấu theo hướng giảm mức độ tập trung. VIXEX được cấp phép chính thức và bắt đầu tạo doanh thu.
Diễn biến kỳ vọng: cơ cấu lợi nhuận dịch chuyển dần từ “chủ yếu tự doanh” sang “cân bằng hơn giữa lãi vay và tự doanh”. Đây là thay đổi có ý nghĩa lớn hơn nhiều so với việc lợi nhuận một quý tăng bao nhiêu phần trăm, vì nó thay đổi chất lượng lợi nhuận. Khi lợi nhuận bền hơn, thị trường có xu hướng chấp nhận trả mức P/B cao hơn cho cùng một mức ROE — hiện tượng mà giới đầu tư gọi là “tái định giá”.
Điều bạn phải theo dõi để biết kịch bản này đang thành hiện thực: tỷ trọng doanh thu từ lãi cho vay trong tổng doanh thu hoạt động tăng đều qua bốn quý liên tiếp; thị phần môi giới trên HOSE cải thiện rõ rệt so với cùng kỳ; và quan trọng nhất, lợi nhuận trên mỗi cổ phần tăng chứ không chỉ lợi nhuận tuyệt đối tăng.
Kịch bản cơ sở: lớn hơn nhưng không khác đi
Điều kiện cần xảy ra: thị trường vận động bình thường với các nhịp tăng giảm đan xen, không có cú sốc lớn. Công ty tiếp tục mô hình hiện tại: phần lớn vốn mới được đưa vào danh mục tự doanh và một phần vào cho vay ký quỹ, thị phần môi giới không cải thiện đáng kể, VIXEX vận hành nhưng chưa đóng góp doanh thu có ý nghĩa.
Diễn biến kỳ vọng: lợi nhuận tiếp tục dao động mạnh theo từng quý theo nhịp thị trường — có quý lãi rất lớn, có quý lãi teo hoặc lỗ, giống hệt những gì đã diễn ra trong các năm gần đây và đặc biệt rõ trong nửa đầu 2026. Quy mô doanh nghiệp lớn hơn nhưng bản chất không đổi. Cổ phiếu tiếp tục là công cụ giao dịch theo sóng ngành, chứ không trở thành khoản đầu tư nắm giữ dài hạn.
Đây là kịch bản mà bài viết này đánh giá là dễ xảy ra nhất, đơn giản vì nó là sự tiếp diễn của quán tính. Thay đổi cơ cấu lợi nhuận của một công ty chứng khoán đòi hỏi nhiều năm xây dựng nền tảng khách hàng, và không thể hoàn tất trong bốn đến sáu quý.
Hàm ý cho nhà đầu tư: nếu bạn tin vào kịch bản cơ sở, cách tiếp cận hợp lý là mua theo nhịp — tích lũy khi thị trường bi quan và định giá theo P/B về vùng thấp so với lịch sử, chốt lời khi thị trường hưng phấn và nhóm chứng khoán dẫn sóng. Nắm giữ thụ động qua nhiều năm trong kịch bản này sẽ cho kết quả kém hơn nhiều so với giao dịch theo chu kỳ, vì bạn vừa chịu biến động vừa chịu pha loãng mà không nhận cổ tức tiền mặt.
Kịch bản xấu: chu kỳ đảo chiều khi danh mục đang lớn
Điều kiện cần xảy ra: thị trường chứng khoán bước vào giai đoạn suy giảm kéo dài — có thể do lãi suất toàn cầu tăng trở lại, do một cú sốc vĩ mô trong nước, hoặc đơn giản là do hiện tượng “tin ra là bán” sau khi nâng hạng có hiệu lực và dòng vốn kỳ vọng không lớn như thị trường đã tính. Trong bối cảnh đó, danh mục tự doanh quy mô lớn và tập trung của VIX chịu lỗ đánh giá lại nặng, đồng thời dư nợ cho vay ký quỹ co lại do khách hàng bị giải chấp và ngừng vay.
Diễn biến kỳ vọng: ba nguồn thu cùng suy giảm đồng thời — đây chính là rủi ro tương quan đã nói ở chương trước. Lợi nhuận có thể giảm rất sâu hoặc chuyển sang lỗ trong một vài quý. Nửa đầu năm 2026 đã cho một bản xem trước có mức độ nhẹ hơn: lợi nhuận trước thuế giảm khoảng 90% so với cùng kỳ dù mảng cho vay tăng trưởng tốt. Trong một chu kỳ xấu thực sự và kéo dài, biên độ giảm có thể lớn hơn.
Rủi ro cộng thêm: nếu công ty vẫn tiếp tục kế hoạch tăng vốn trong bối cảnh thị trường xấu, cổ đông hiện hữu rơi vào thế khó — nộp thêm tiền vào một doanh nghiệp đang lỗ, hoặc chấp nhận bị pha loãng ở vùng giá thấp. Đây là kịch bản đau đớn nhất và cũng là kịch bản mà nhà đầu tư hay đánh giá thấp xác suất nhất.
Dấu hiệu cảnh báo sớm: thanh khoản bình quân toàn thị trường giảm liên tục nhiều tháng; nhóm cổ phiếu chứng khoán yếu hơn VN-Index trong các nhịp hồi; giá trị danh mục tự doanh của các công ty chứng khoán lớn đồng loạt giảm trong báo cáo quý; và công ty công bố kế hoạch phát hành thêm ngay sau một quý lỗ.
| Kịch bản | Điều kiện chính | Điều xảy ra với doanh nghiệp | Tín hiệu nhận biết sớm |
|---|---|---|---|
| Lạc quan | Thị trường duy trì đà tích cực sau nâng hạng; vốn mới chảy vào cho vay ký quỹ; thị phần môi giới cải thiện; VIXEX vận hành | Cơ cấu lợi nhuận cân bằng hơn, chất lượng lợi nhuận tăng, cơ hội được tái định giá | Tỷ trọng lãi cho vay trong doanh thu tăng 4 quý liên tiếp; EPS tăng chứ không chỉ lợi nhuận tuyệt đối tăng |
| Cơ sở | Thị trường vận động bình thường; công ty giữ nguyên mô hình dựa vào tự doanh | Quy mô lớn hơn, lợi nhuận vẫn dao động mạnh theo quý, bản chất cổ phiếu không đổi | Cơ cấu doanh thu giữ nguyên; thị phần môi giới đi ngang; danh mục tự doanh tiếp tục tập trung |
| Xấu | Thị trường suy giảm kéo dài; hiệu ứng “tin ra là bán” sau nâng hạng; danh mục tự doanh lỗ nặng | Ba nguồn thu cùng suy giảm; lợi nhuận giảm sâu hoặc lỗ; áp lực pha loãng ở vùng giá thấp | Thanh khoản toàn thị trường giảm nhiều tháng; nhóm chứng khoán yếu hơn chỉ số; phát hành thêm ngay sau quý lỗ |
Cách dùng ba kịch bản này trong thực tế
Đừng chọn một kịch bản rồi cưới nó. Cách dùng đúng là gán cho mỗi kịch bản một mức độ tin tưởng của riêng bạn, rồi thiết kế vị thế sao cho bạn sống sót được trong kịch bản xấu và vẫn có lãi đáng kể trong kịch bản lạc quan. Với một cổ phiếu biến động mạnh như VIX, điều đó thường có nghĩa là: tỷ trọng nhỏ trong danh mục tổng thể, mua rải chứ không mua một lần, và định trước ngưỡng cắt lỗ trước khi đặt lệnh mua đầu tiên.
Kỹ thuật quản trị vị thế quan trọng với cổ phiếu này hơn là kỹ năng chọn điểm mua. Bạn có thể đọc thêm bài quy tắc cắt lỗ nên đặt ở mức nào để có một khung kỷ luật cụ thể trước khi tham gia nhóm cổ phiếu có biên độ lớn.
Có nên mua cổ phiếu VIX không? Câu trả lời sòng phẳng
Đến đây bạn đã đi qua mười chín năm lịch sử, một cơ cấu sở hữu khác thường, một mô hình kinh doanh nghiêng hẳn về tự doanh, bảy chỉ tiêu tài chính cần theo dõi, tính cách của cổ phiếu và ba kịch bản phía trước. Giờ là lúc gộp tất cả lại thành một câu trả lời. Và câu trả lời sẽ không phải “nên” hay “không nên” theo kiểu chung chung — vì cùng một cổ phiếu có thể là lựa chọn hợp lý với người này và là sai lầm nghiêm trọng với người khác. Câu trả lời đúng phải bắt đầu bằng việc bạn là ai.
Cân lợi: những điểm khiến VIX hấp dẫn thật sự
Quy mô vốn thuộc nhóm dẫn đầu ngành. Sau chuỗi tăng vốn, VIX có nền vốn chủ sở hữu rất dày. Trong ngành chứng khoán, đây là năng lực thật: nó quyết định trần cho vay ký quỹ, khả năng gánh danh mục lớn và sức chịu đựng khi thị trường xấu. Một công ty vốn mỏng gặp chu kỳ xấu có thể phải bán tài sản ở đáy; công ty vốn dày có thể chờ.
Dư địa tăng trưởng mảng cho vay rất lớn. Nếu doanh nghiệp giải ngân được phần lớn dư địa cho vay ký quỹ, đây là nguồn thu có biên tốt và ổn định hơn nhiều so với tự doanh. Doanh thu mảng này tăng gần 63% trong quý 2/2026 cho thấy hướng đi đã bắt đầu.
Thanh khoản hàng đầu thị trường. Với nhà đầu tư có vốn lớn hoặc giao dịch chủ động, khả năng vào và ra vị thế mà không bị kẹt hàng là một giá trị thực tế mà nhiều cổ phiếu tốt hơn về cơ bản lại không có.
Đòn bẩy trực tiếp vào chu kỳ ngành. Nếu bạn tin thị trường chứng khoán Việt Nam đang bước vào một chu kỳ tăng trưởng dài hạn nhờ nâng hạng, hạ tầng KRX và tệp nhà đầu tư mở rộng, thì VIX là một trong những công cụ khuếch đại niềm tin ấy mạnh nhất trên sàn.
Minh bạch danh mục. Đây là điểm ít người nhắc nhưng đáng giá: bạn có thể mở thuyết minh báo cáo tài chính và biết công ty đang nắm những cổ phiếu nào, giá gốc bao nhiêu. Rất ít doanh nghiệp cho phép bạn nhìn vào nội tạng như vậy.
Quyền chọn miễn phí ở mảng tài sản mã hóa. Ở thời điểm hiện tại, mảng này gần như chưa được thị trường định giá. Nếu nó thành công, đó là phần thưởng thêm; nếu không, bạn cũng không mất gì vì bạn đã không trả tiền cho nó.
Cân hại: những điểm khiến bạn phải dè chừng
Lợi nhuận phụ thuộc quá nặng vào tự doanh. Đây là rủi ro lớn nhất và cũng là rủi ro cấu trúc, không phải rủi ro nhất thời. Nửa đầu 2026 là minh chứng rõ ràng: hai mảng dịch vụ chạy tốt mà lợi nhuận vẫn giảm khoảng 90% chỉ vì danh mục đầu tư giảm giá. Bạn không thể dự báo lợi nhuận của một doanh nghiệp như vậy, và điều gì không dự báo được thì không nên định giá bằng phương pháp dành cho doanh nghiệp ổn định.
Danh mục tập trung vào ít mã. Rủi ro không được phân tán. Vài cổ phiếu quyết định kết quả cả quý. Điều này khuếch đại cả chiều lên lẫn chiều xuống.
Pha loãng liên tục. Đây là đặc điểm thường trực chứ không phải sự cố. Số cổ phiếu lưu hành tăng khoảng hai mươi lần trong sáu năm. Nếu lợi nhuận tuyệt đối không tăng tương ứng, giá trị mỗi cổ phần của bạn bị bào mòn dù doanh nghiệp “lớn lên”.
Gần như không có cổ tức tiền mặt. Nếu bạn cần dòng tiền từ danh mục, cổ phiếu này không đáp ứng.
Thị phần môi giới nhỏ so với quy mô vốn. Không có cửa ngõ khách hàng mạnh thì việc chuyển vốn thành dư nợ cho vay sẽ khó khăn, và công ty dễ rơi vào lối mòn đưa vốn vào tự doanh vì đó là cách giải ngân nhanh nhất.
Không có lợi thế cạnh tranh bền vững theo nghĩa kinh điển. Không thương hiệu lâu năm, không mạng lưới khách hàng trung thành, không hệ sinh thái ngân hàng mẹ. Lợi thế lớn nhất là vốn — mà vốn thì đối thủ cũng đang huy động.
Không có cổ đông lớn cam kết dài hạn. Không ai đứng ra “đỡ” cổ phiếu khi thị trường xấu, và các đợt tăng vốn phụ thuộc hoàn toàn vào quyết định của hàng chục nghìn nhà đầu tư cá nhân.
Ban lãnh đạo mới chưa có đủ dữ liệu để đánh giá. Việc thay đồng thời cả Chủ tịch và Tổng giám đốc trong năm 2026 nghĩa là bạn đang đánh giá một đội ngũ mà bạn chưa từng thấy họ xử lý một chu kỳ xấu.
| Điểm mạnh | Điểm yếu tương ứng | Bạn nên làm gì với thông tin này |
|---|---|---|
| Vốn chủ sở hữu thuộc nhóm lớn nhất ngành | Vốn lớn nhưng thị phần môi giới nhỏ — chưa biến thành khách hàng | Theo dõi thị phần môi giới HOSE từng quý, đây là phép thử thật |
| Dư địa cho vay ký quỹ rất lớn, doanh thu mảng này đang tăng nhanh | Cần khách hàng để giải ngân; nếu không, vốn dồn sang tự doanh | Theo dõi tỷ lệ dư nợ margin trên vốn chủ sở hữu qua các quý |
| Thanh khoản cổ phiếu hàng đầu sàn | Thanh khoản cao đi kèm chi phối bởi dòng tiền đầu cơ | Chỉ dùng nếu bạn chủ động quản trị vị thế, không mua rồi quên |
| Đòn bẩy mạnh vào chu kỳ ngành và câu chuyện nâng hạng | Đòn bẩy hoạt động cả hai chiều; rủi ro “tin ra là bán” | Xác định trước ngưỡng cắt lỗ và tỷ trọng tối đa trong danh mục |
| Danh mục tự doanh minh bạch, có thể tra cứu | Danh mục tập trung, vài mã quyết định kết quả | Mỗi quý so danh mục với quý trước, hiểu các mã lớn nhất |
| Quyền chọn tăng trưởng ở mảng tài sản mã hóa | Chưa có tiền lệ, chưa có mô hình doanh thu kiểm chứng | Định giá gần bằng 0, coi mọi kết quả tốt là phần thưởng thêm |
| Chi trả bằng cổ phiếu giúp giữ lại vốn để mở rộng | Không có cổ tức tiền mặt, pha loãng liên tục | Nếu bạn cần dòng tiền, loại cổ phiếu này khỏi danh sách |
VIX hợp với kiểu nhà đầu tư nào?
Người giao dịch theo chu kỳ ngành. Đây là nhóm phù hợp nhất. Nếu bạn có quan điểm rõ ràng về xu hướng VN-Index, biết nhóm chứng khoán thường dẫn sóng, và có kỷ luật chốt lời khi thị trường hưng phấn, VIX là một trong những công cụ hiệu quả nhất để thể hiện quan điểm đó. Bạn không mua doanh nghiệp, bạn mua một vị thế đòn bẩy vào chu kỳ — và bạn biết rõ điều đó.
Nhà đầu tư chấp nhận rủi ro cao với tỷ trọng nhỏ. Nếu bạn dành một phần nhỏ trong danh mục — thường là mức mà nếu mất một nửa cũng không ảnh hưởng tới kế hoạch tài chính của bạn — cho những khoản đặt cược có biên độ lớn, VIX phù hợp với ngăn đó. Nguyên tắc đa dạng hóa danh mục trở nên quan trọng gấp bội với nhóm cổ phiếu kiểu này.
Người tin vào câu chuyện dài hạn của thị trường vốn Việt Nam và mua rải theo thời gian. Nếu bạn tin rằng tỷ lệ dân số tham gia thị trường chứng khoán sẽ còn tăng nhiều lần trong mười năm tới, và bạn mua đều đặn qua các chu kỳ thay vì mua một lần ở đỉnh, thì rủi ro thời điểm được giảm đáng kể. Phương pháp đầu tư tích sản theo phương pháp DCA là cách hợp lý để tiếp cận nhóm cổ phiếu biến động mạnh.
VIX không hợp với ai?
Người cần thu nhập từ cổ tức. Không có cổ tức tiền mặt đáng kể. Điểm loại trừ tuyệt đối.
Nhà đầu tư mới chưa từng trải qua một chu kỳ giảm. Đây là lời khuyên nghiêm túc nhất trong bài. Một cổ phiếu có thể giảm sâu trong thời gian ngắn sẽ thử thách tâm lý của bạn theo cách mà bạn không thể tưởng tượng trước khi thực sự trải qua. Nếu đây là một trong những cổ phiếu đầu tiên của bạn, xác suất bạn bán ở đúng đáy vì hoảng loạn là rất cao.
Người mua rồi để đó, không theo dõi. Với VIX, danh mục tự doanh thay đổi từng quý, cơ cấu vốn thay đổi sau mỗi đợt phát hành, và ban lãnh đạo vừa thay mới. Đây là cổ phiếu đòi hỏi bạn đọc báo cáo. Nếu bạn không có thời gian hoặc không muốn làm việc đó, hãy chọn một cổ phiếu khác hoặc một quỹ chỉ số.
Người dùng đòn bẩy để mua. Vay ký quỹ để mua một cổ phiếu vốn đã có beta rất cao là nhân đôi rủi ro trên một tài sản vốn đã rủi ro. Trong những nhịp giảm mạnh, đây là cách nhanh nhất để bị bán giải chấp ở đúng vùng giá tệ nhất.
Người không có quan điểm về thị trường chung. Như đã nói ở chương năm: nếu bạn không có góc nhìn về VN-Index, bạn khó có góc nhìn đúng về VIX.
Ba câu hỏi bạn nên tự trả lời trước khi đặt lệnh
Câu thứ nhất: bạn đang mua doanh nghiệp hay mua chu kỳ? Nếu câu trả lời là “doanh nghiệp”, hãy đọc lại chương ba và bốn. VIX chưa chứng minh được một lợi thế cạnh tranh bền vững; nó chứng minh được một bảng cân đối kế toán lớn. Đó là hai thứ khác nhau. Nếu câu trả lời là “chu kỳ”, bạn đã đúng hướng — và câu hỏi tiếp theo là bạn định thoát ra khi nào.
Câu thứ hai: bạn chịu được mức giảm bao nhiêu phần trăm mà vẫn ngủ được? Hãy trả lời bằng một con số cụ thể, viết ra giấy, trước khi mua. Sau đó tính tỷ trọng vị thế sao cho mức giảm ấy không phá vỡ kế hoạch tài chính của bạn. Đây là bước mà đa số nhà đầu tư bỏ qua và sau đó phải trả giá.
Câu thứ ba: bạn có sẵn sàng nộp thêm tiền ở mỗi đợt phát hành không? Với lịch sử tăng vốn của VIX, khả năng cao là bạn sẽ được chào quyền mua thêm trong tương lai. Nếu bạn không có kế hoạch cho việc đó, tỷ lệ sở hữu của bạn sẽ giảm dần. Hãy tính trước.
Lời kết: một cổ phiếu trung thực về bản chất của nó
Có một điều đáng khen ở VIX mà ít người nói tới: cổ phiếu này không giả vờ là thứ khác. Nó không tự nhận là doanh nghiệp tăng trưởng bền vững, không hứa hẹn cổ tức đều đặn, không xây dựng câu chuyện về một lợi thế cạnh tranh không tồn tại. Nó là cái nó là: một công ty chứng khoán có bảng cân đối kế toán rất lớn, kiếm tiền chủ yếu từ việc đầu tư trên thị trường, và có cổ phiếu biến động mạnh theo chu kỳ. Mọi thông tin cần thiết để hiểu điều đó đều nằm công khai trong báo cáo tài chính.
Vấn đề, nếu có, nằm ở phía người mua. Rất nhiều nhà đầu tư đến với VIX vì thấy nó ở đầu bảng thanh khoản, vì giá “rẻ”, vì bạn bè đang bàn tán về nó — chứ không phải vì họ có quan điểm về chu kỳ thị trường. Họ mua một tài sản đòn bẩy với tâm thế mua một khoản tiết kiệm. Và khi thực tế không khớp với kỳ vọng, họ đổ lỗi cho cổ phiếu.
Nếu bạn đọc đến dòng này, bạn đã có đủ khung tư duy để tránh cái bẫy đó. Bạn biết doanh nghiệp này từ đâu tới, ai từng sở hữu và ai đang điều hành, tiền được kiếm ra bằng cách nào, cần nhìn vào bảy chỉ tiêu nào trên báo cáo, cổ phiếu có tính cách ra sao và ba kịch bản nào có thể xảy ra. Việc còn lại — quyết định mua hay không, mua bao nhiêu, thoát ra khi nào — là việc của bạn, và nó phụ thuộc vào khẩu vị rủi ro cùng mục tiêu tài chính của riêng bạn, những thứ mà không bài viết nào biết thay bạn được.
Điều duy nhất bài viết này muốn bạn mang theo: hãy quyết định dựa trên số liệu cập nhật, không phải dựa trên câu chuyện. Lịch sử và mô hình kinh doanh thì ít thay đổi, nhưng danh mục tự doanh, dư nợ cho vay, số cổ phiếu lưu hành và mức định giá của VIX thay đổi mỗi quý. Trước khi đặt lệnh, hãy mở báo cáo phân tích mới nhất và kiểm tra bảy chỉ tiêu ở chương bốn. Mất mười lăm phút, nhưng đó là mười lăm phút đáng giá nhất trong toàn bộ quá trình ra quyết định của bạn.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.