Từ đầu năm, cụm từ nâng hạng thị trường chứng khoán Việt Nam 2026 xuất hiện dày đặc trên báo, trong nhóm chat, trong khuyến nghị của môi giới. Kèm theo nó gần như luôn là một lời hứa: hàng tỷ đô sắp đổ vào, mã này mã kia sắp bay.
Phần lớn những gì bạn đọc được đều đúng ở phần sự kiện và sai ở phần hệ quả. Quyết định nâng hạng là chuyện có thật, đã chốt, có ngày cụ thể. Nhưng quy mô dòng tiền, thời điểm tiền vào, và danh sách cổ phiếu hưởng lợi thì hầu hết bài viết đang nói theo cảm tính.
Bài này đi qua đúng những gì kiểm chứng được: mốc thời gian thật, tỷ trọng thật của Việt Nam trong các rổ chỉ số, thay đổi kỹ thuật nào là điều kiện tiên quyết, và chỗ nào vẫn còn là dự kiến chứ chưa chốt. Số nào không tra được thì bài ghi rõ là chưa có.
Nâng hạng thị trường chứng khoán Việt Nam 2026 là gì?
Trả lời gọn: Là việc FTSE Russell chuyển Việt Nam từ nhóm Thị trường cận biên lên nhóm Thị trường mới nổi hạng hai, hiệu lực từ ngày 21/9/2026. Đây là một cuộc kiểm tra kỹ thuật về hạ tầng giao dịch, không phải phần thưởng cho tăng trưởng kinh tế. Quyết định đã công bố ngày 7/10/2025 và được xác nhận lại tại đợt rà soát tháng 4/2026.
Năm mốc của một quyết định đã chốt
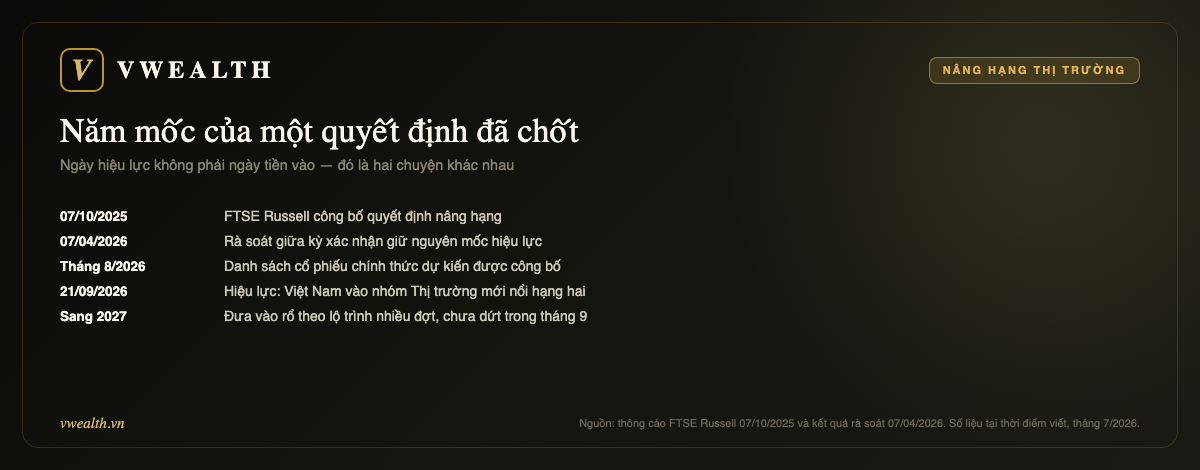
Trình tự này quan trọng vì nó cho thấy chuyện đã đi tới đâu, và phần nào còn chưa chắc.
7/10/2025 — công bố. FTSE Russell ra thông cáo xác nhận Việt Nam sẽ được chuyển lên nhóm mới nổi hạng hai. Đây là thời điểm quyết định được đưa ra, không phải thời điểm nó có hiệu lực.
7/4/2026 — rà soát giữa kỳ. FTSE công bố kết quả rà soát và giữ nguyên mốc hiệu lực. Đợt rà soát này là điểm mà quyết định có thể bị hoãn nếu hạ tầng chưa đạt; nó đã trôi qua mà không hoãn.
Tháng 8/2026 — danh sách chính thức. Danh sách cổ phiếu cụ thể dự kiến được công bố trong tháng này. Cho tới lúc đó, mọi danh sách đang lưu truyền đều là danh sách dự kiến.
21/9/2026 — hiệu lực. Ngày Việt Nam chính thức nằm trong nhóm mới nổi hạng hai.
Sang 2027 — vào rổ theo lộ trình. Đây là phần bị bỏ qua nhiều nhất. Việc đưa cổ phiếu Việt Nam vào các rổ chỉ số toàn cầu diễn ra theo nhiều đợt, kéo dài sang năm 2027, chứ không dứt trong một ngày.
Hệ quả thực tế: ai kỳ vọng một cú đổ tiền dồn dập vào ngày 21/9 là đang hiểu sai cơ chế. Dòng tiền bị động vào theo tỷ lệ của từng đợt.
Việt Nam chiếm bao nhiêu trong rổ FTSE?
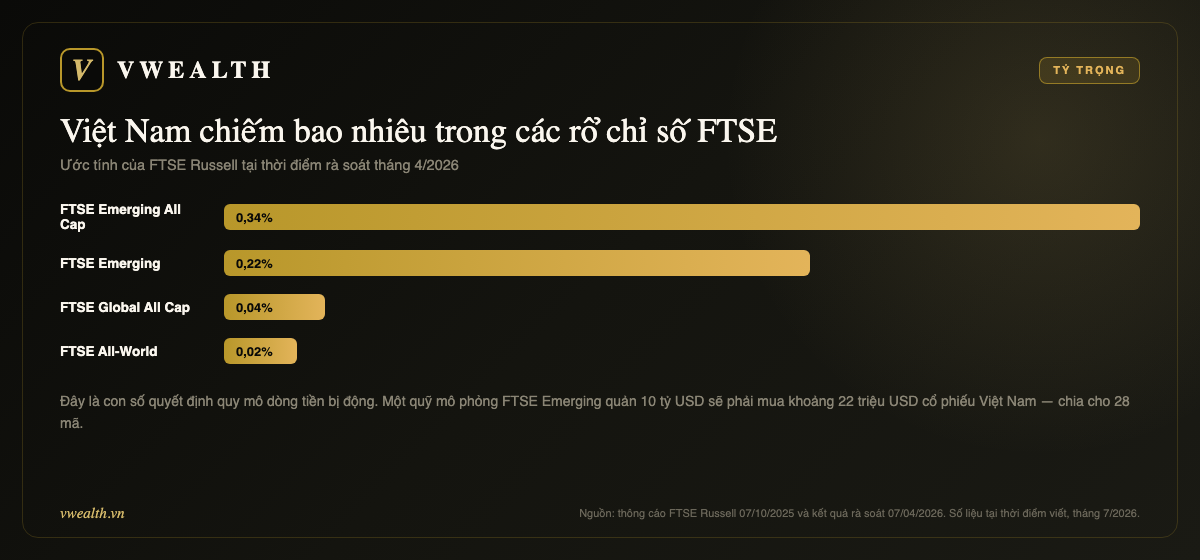
Đây là phần mà gần như không bài báo nào nói tới, và nó là phần quan trọng nhất nếu bạn định ra quyết định bằng tiền thật.
Theo ước tính của chính FTSE Russell tại thời điểm rà soát tháng 4/2026, sau khi vào nhóm mới nổi, Việt Nam sẽ chiếm khoảng 0,22% rổ FTSE Emerging và 0,34% rổ FTSE Emerging All Cap. Trong các rổ toàn cầu rộng hơn, con số còn nhỏ hơn nhiều: 0,04% với FTSE Global All Cap và 0,02% với FTSE All-World.
Con số đó nghĩa là gì bằng tiền
Cách hiểu đơn giản nhất: một quỹ chỉ số mô phỏng FTSE Emerging quản lý 10 tỷ đô sẽ phải mua khoảng 22 triệu đô cổ phiếu Việt Nam để bám sát rổ. Số tiền đó chia cho hàng chục mã trong danh sách.
Nhân lên với toàn bộ số tiền đang mô phỏng các rổ FTSE thì tổng vẫn là một con số lớn về mặt tuyệt đối. Nhưng nó không phải con số làm thay đổi mặt bằng định giá của cả thị trường, và nó càng không phải con số vào trong một ngày.
Vì sao tỷ trọng lại thấp như vậy
Ba lý do cộng lại.
Thứ nhất, tỷ trọng tính theo vốn hoá khả dụng cho nhà đầu tư nước ngoài, không phải vốn hoá toàn thị trường. Phần cổ phiếu do Nhà nước nắm, do cổ đông chiến lược nắm, và phần vượt room ngoại đều bị trừ ra.
Thứ hai, room ngoại ở nhiều ngành vẫn bị khống chế. Với ngân hàng, trần sở hữu nước ngoài là rào cản cứng, và nhiều mã ngân hàng lớn đã kín hoặc gần kín room.
Thứ ba, quy mô thị trường Việt Nam so với các thị trường mới nổi lớn như Trung Quốc, Ấn Độ, Đài Loan, Brazil vẫn nhỏ. Đây là chuyện quy mô, không phải chuyện chất lượng.
Bốn thứ thật sự thay đổi
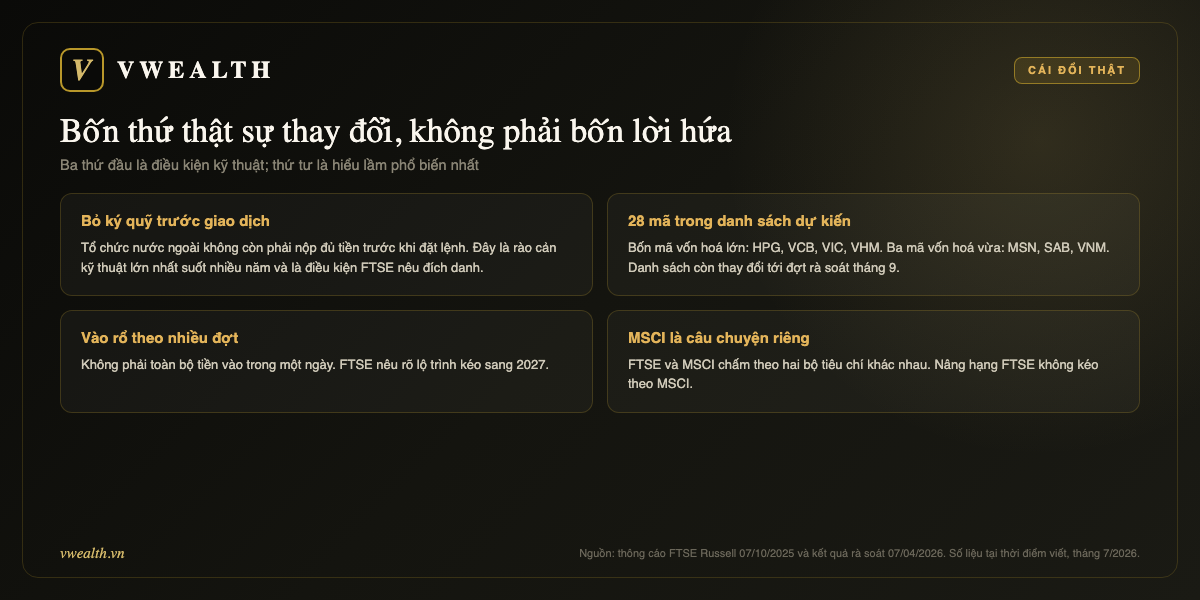
Một: bỏ yêu cầu ký quỹ trước giao dịch
Đây là thay đổi quan trọng nhất và ít được nói nhất, vì nó nghe như chuyện kỹ thuật của bộ phận vận hành.
Trước đây, tổ chức nước ngoài muốn mua cổ phiếu Việt Nam phải nộp đủ tiền vào tài khoản trước khi đặt lệnh. Với một quỹ quản lý nhiều tỷ đô giao dịch ở hàng chục thị trường, việc phải chuyển tiền sang trước, chờ, rồi mới được đặt lệnh là một chi phí vận hành thật và một rủi ro tỷ giá thật.
Nhiều quỹ lớn không phải là không muốn mua cổ phiếu Việt Nam. Họ bị chặn bởi quy trình nội bộ không cho phép ứng trước tiền vào một thị trường cận biên.
Việc chuyển sang mô hình không yêu cầu ký quỹ trước là điều kiện FTSE nêu đích danh, và nó đã được thực hiện. Đây là phần thay đổi có tác động dài hạn hơn cả việc vào rổ chỉ số — vì nó mở cửa cho cả dòng tiền chủ động, không chỉ dòng tiền bị động bám chỉ số.
Hai: 28 mã trong danh sách dự kiến
FTSE Russell đã nêu danh sách khoảng 28 cổ phiếu có khả năng vào rổ FTSE Global All Cap. Trong đó bốn mã thuộc nhóm vốn hoá lớn — HPG, VCB, VIC, VHM — và ba mã thuộc nhóm vốn hoá vừa — MSN, SAB, VNM.
Cần nói rõ một điều mà nhiều bài đang bỏ qua: đây là danh sách dự kiến, không phải danh sách chốt. FTSE ghi rõ danh sách mang tính tham khảo và có thể thay đổi. Danh sách chính thức dự kiến công bố trong tháng 8/2026, và được xác nhận tại đợt rà soát bán niên tháng 9.
Nếu bạn đang cân nhắc từng mã trong nhóm này, phần phân tích doanh nghiệp vẫn là phần phải làm — vì việc một cổ phiếu vào rổ chỉ số không nói gì về việc doanh nghiệp đó đang kinh doanh ra sao. Chúng tôi có bài phân tích riêng cho từng mã: HPG, VCB, VIC, VHM, MSN, SAB và VNM.
Ba: vào rổ theo nhiều đợt
Đã nói ở phần mốc thời gian, nhắc lại vì đây là chỗ dễ mất tiền nhất. Lộ trình đưa vào rổ kéo sang 2027. Mua trước ngày 21/9 với kỳ vọng bán lại cho quỹ chỉ số trong tuần đó là một cược về thời điểm, không phải một luận điểm đầu tư.
Bốn: MSCI là câu chuyện hoàn toàn riêng
FTSE Russell và MSCI là hai công ty khác nhau, chấm theo hai bộ tiêu chí khác nhau, theo lịch khác nhau. Nâng hạng ở FTSE không tự động kéo theo nâng hạng ở MSCI.
MSCI có bộ tiêu chí ngặt hơn ở vài điểm, đặc biệt là khả năng chuyển đổi ngoại tệ và mức độ mở của thị trường với nhà đầu tư nước ngoài. Việt Nam vẫn đang trong danh sách theo dõi của MSCI và chưa có quyết định tương đương.
Nếu bạn thấy một bài viết nói “nâng hạng lên thị trường mới nổi” mà không nói rõ là FTSE hay MSCI, hãy coi đó là dấu hiệu bài viết đó chưa đọc tài liệu gốc.
Bài học từ những thị trường đã đi qua
Chuyện nâng hạng không mới. Vài thị trường đã trải qua, và mẫu hình lặp lại đủ nhiều để rút ra được vài điều — dù cần nhấn mạnh rằng mỗi thị trường một hoàn cảnh, và quá khứ không đảm bảo cho tương lai.
Phần lớn mức tăng xảy ra trước ngày hiệu lực, không phải sau. Thị trường định giá kỳ vọng từ lúc có tin, chứ không chờ tới ngày tiền thật vào. Với Việt Nam, tin đã ra từ tháng 10/2025.
Sau khi vào rổ thường có giai đoạn đi ngang hoặc điều chỉnh. Lý do đơn giản: nhóm mua sớm chốt lời, còn dòng tiền bị động thì vào từ từ theo lộ trình chứ không dồn.
Cái ở lại lâu dài không phải dòng tiền một lần, mà là hạ tầng. Việc bỏ ký quỹ trước giao dịch, cải thiện thanh toán bù trừ, minh bạch thông tin — những thứ đó làm thị trường dễ tiếp cận hơn với mọi nhà đầu tư tổ chức, kể cả những người không mô phỏng chỉ số nào.
Nhà đầu tư cá nhân nên làm gì
Phần này cố tình không đưa ra khuyến nghị mua bán. Nó chỉ nêu cách nghĩ.
Việc đáng làm
Hiểu vì sao mình cầm mã đó. Nếu lý do duy nhất là “nó nằm trong danh sách 28 mã”, đó là luận điểm rất mỏng — vì danh sách chưa chốt, và vì việc vào rổ không cải thiện kết quả kinh doanh của doanh nghiệp.
Nhìn room ngoại của mã mình cầm. Với những mã đã kín room, dòng tiền ngoại mới không mua thêm được, nên tác động của việc vào rổ nhỏ hơn nhiều so với mã còn dư địa. Đây là chi tiết kỹ thuật nhưng nó quyết định hệ quả thực tế.
Chuẩn bị cho biến động quanh mốc. Các mốc rà soát chỉ số thường đi kèm khối lượng giao dịch bất thường trong vài phiên. Nếu bạn dùng đòn bẩy, đây là giai đoạn cần thận trọng hơn bình thường — xem thêm bài về vì sao ký quỹ nguy hiểm ở vùng đỉnh.
Việc nên tránh
Mua theo danh sách lan truyền trên mạng. Danh sách chính thức chưa công bố. Nhiều danh sách đang lưu hành là danh sách suy đoán dựa trên vốn hoá và thanh khoản, không phải danh sách của FTSE.
Dùng đòn bẩy để cược vào một ngày cụ thể. Ngày hiệu lực là ngày hành chính. Giá không nhất thiết phản ứng vào ngày đó, và đã có nhiều thị trường phản ứng ngược với kỳ vọng.
Bỏ qua phần phân tích doanh nghiệp. Một cổ phiếu vào rổ chỉ số mà kinh doanh sa sút thì vẫn là một cổ phiếu kinh doanh sa sút, chỉ khác là có thêm vài quỹ buộc phải cầm nó.
Ba hiểu lầm phổ biến
“Nâng hạng nghĩa là hàng tỷ đô đổ vào ngay”
Con số tỷ trọng ở phần trên đã trả lời. Dòng tiền bị động tỷ lệ thuận với tỷ trọng, mà tỷ trọng là 0,22% đến 0,34% tuỳ rổ. Phần dòng tiền chủ động thì lớn hơn nhiều về tiềm năng, nhưng nó vào theo đánh giá từng doanh nghiệp chứ không theo lịch chỉ số.
“Nâng hạng là phần thưởng cho tăng trưởng kinh tế”
Không. Phân loại thị trường là một cuộc kiểm tra hạ tầng: cách thanh toán bù trừ, mức độ mở với nhà đầu tư nước ngoài, chất lượng công bố thông tin, khả năng chuyển đổi ngoại tệ. GDP tăng bao nhiêu không nằm trong bộ tiêu chí.
Đây là lý do một nền kinh tế tăng trưởng tốt vẫn có thể bị giữ ở nhóm cận biên trong nhiều năm — và ngược lại.
“Vào rổ là cổ phiếu sẽ tăng”
Việc vào rổ tạo ra một lượng cầu bắt buộc từ quỹ chỉ số. Nhưng lượng cầu đó có thể đã được thị trường định giá trước từ nhiều tháng, và nó cũng đi kèm lượng cung từ những người mua sớm muốn chốt lời.
Room ngoại: chi tiết quyết định ai thật sự hưởng lợi
Phần này kỹ thuật nhưng nó là chỗ tách được mã hưởng lợi thật với mã chỉ được nhắc tên.
Room ngoại là tỷ lệ tối đa mà toàn bộ nhà đầu tư nước ngoài được sở hữu tại một doanh nghiệp. Mức trần khác nhau theo ngành: có ngành mở tới 100%, có ngành bị khống chế thấp hơn nhiều, và ngân hàng là nhóm bị siết chặt nhất.
Vì sao room quyết định tác động
Quỹ chỉ số phải mua cổ phiếu để bám rổ. Nếu mã đó đã kín room, họ không mua thêm được — dù rổ yêu cầu. Kết quả là tỷ trọng thực tế trong rổ bị điều chỉnh xuống, và tác động lên giá nhỏ hơn nhiều so với con số danh nghĩa.
Ngược lại, một mã còn dư địa room lớn và thanh khoản tốt thì lượng cầu bắt buộc chạm được vào giá.
Đây là lý do hai cổ phiếu cùng nằm trong danh sách dự kiến có thể chịu tác động rất khác nhau, và là lý do việc chép danh sách rồi mua đều tay là cách làm kém.
Cách tự kiểm tra
Room ngoại của từng mã được công bố hằng ngày trên trang của sở giao dịch và trên hầu hết bảng giá của công ty chứng khoán. Cái cần nhìn là tỷ lệ sở hữu nước ngoài hiện tại so với trần, và khoảng cách giữa hai con số đó.
Khoảng cách càng lớn thì dư địa càng nhiều. Khoảng cách bằng không nghĩa là mã đã kín, và mọi giao dịch nước ngoài chỉ còn là mua bán qua lại giữa các nhà đầu tư nước ngoài với nhau.
Số liệu vĩ mô có liên quan gì không
Câu trả lời ngắn: không liên quan tới quyết định nâng hạng, nhưng liên quan tới việc dòng tiền chủ động có ở lại hay không.
Bộ tiêu chí phân loại thị trường chấm hạ tầng — cách thanh toán, mức độ mở, chất lượng thông tin. Tăng trưởng GDP, xuất nhập khẩu, lạm phát đều không nằm trong đó.
Nhưng sau khi cửa đã mở, việc tiền ngoại vào bao nhiêu và ở lại bao lâu thì phụ thuộc vào chuyện khác hẳn: tăng trưởng lợi nhuận doanh nghiệp, ổn định tỷ giá, và mặt bằng định giá so với các thị trường cùng nhóm.
Nói cách khác: nâng hạng mở cửa, không kéo người vào. Ai bước qua cửa là chuyện của cơ bản doanh nghiệp.
Điều gì có thể làm chuyện này lệch đi
Quyết định đã chốt, nhưng vẫn có vài thứ đáng theo dõi từ nay tới tháng 9.
Danh sách cuối cùng khác danh sách dự kiến. Đây là khả năng có thật và FTSE đã nói rõ. Mã nào rớt khỏi danh sách vào phút cuối thì phần kỳ vọng đã được định giá vào giá sẽ bị rút ra.
Hạ tầng phát sinh vấn đề. Mô hình không yêu cầu ký quỹ trước mới vận hành, và bất kỳ sự cố vận hành đáng kể nào trong giai đoạn này cũng sẽ được các tổ chức quốc tế ghi nhận.
Biến động tỷ giá. Với nhà đầu tư nước ngoài, lợi nhuận tính bằng đô. Một đợt mất giá mạnh của tiền đồng có thể xoá phần lợi nhuận tính bằng tiền đồng — đây là rủi ro nằm ngoài mọi câu chuyện chỉ số.
Bối cảnh chung của nhóm thị trường mới nổi. Khi dòng tiền rút khỏi cả nhóm mới nổi, việc Việt Nam mới vào rổ không giúp gì. Thậm chí thị trường mới vào rổ thường chịu áp lực rút vốn mạnh hơn vì thanh khoản mỏng hơn.
Ba việc nên làm trong tháng này
Một — kiểm tra room ngoại của những mã đang cầm. Mười phút. Nó cho biết mã của bạn nằm ở nhóm chịu tác động thật hay nhóm chỉ được nhắc tên.
Hai — đọc lại luận điểm vì sao mình cầm từng mã. Nếu lý do có chữ “nâng hạng” mà không có gì khác, đó là luận điểm dựa trên một sự kiện đã được thị trường biết từ tháng 10/2025.
Ba — đánh dấu mốc tháng 8. Danh sách chính thức là thông tin mới thật sự duy nhất còn lại từ nay tới tháng 9. Mọi thứ khác đã nằm trên bàn.
Câu hỏi thường gặp
Ngày 21/9/2026 có phải ngày tiền vào không?
Không. Đó là ngày trạng thái phân loại có hiệu lực. Việc đưa cổ phiếu vào các rổ chỉ số diễn ra theo nhiều đợt và kéo sang 2027.
Danh sách 28 mã đã chốt chưa?
Chưa. FTSE ghi rõ đây là danh sách mang tính tham khảo. Danh sách chính thức dự kiến công bố tháng 8/2026 và xác nhận tại đợt rà soát tháng 9.
Còn MSCI thì sao?
MSCI chấm theo bộ tiêu chí riêng và chưa có quyết định nâng hạng tương đương. Hai câu chuyện tách rời nhau.
Mã nào hưởng lợi nhiều nhất?
Không có câu trả lời chắc chắn khi danh sách chưa chốt. Về mặt cơ chế, mã còn nhiều dư địa room ngoại và thanh khoản cao thì chịu tác động rõ hơn mã đã kín room. Nhưng đó là điều kiện cần, không phải lý do để mua.
Có nên mua trước ngày hiệu lực không?
Bài này không đưa khuyến nghị. Điều đáng lưu ý là phần lớn mức tăng ở các thị trường đi trước thường xảy ra trước ngày hiệu lực, tính từ lúc có tin — mà với Việt Nam, tin đã ra từ tháng 10/2025.
Nâng hạng có làm thị trường bớt biến động không?
Về lý thuyết, tỷ trọng nhà đầu tư tổ chức cao hơn thường đi kèm biến động thấp hơn. Nhưng đó là quá trình nhiều năm, không phải hệ quả xuất hiện ngay sau ngày hiệu lực.
Tóm lại
Nâng hạng thị trường chứng khoán Việt Nam 2026 là chuyện có thật và đã chốt: hiệu lực 21/9/2026, do FTSE Russell quyết định, sau khi Việt Nam bỏ được yêu cầu ký quỹ trước giao dịch cho tổ chức nước ngoài.
Nhưng quy mô thì nhỏ hơn nhiều so với những gì đang được kể: 0,22% đến 0,34% tuỳ rổ, vào theo nhiều đợt kéo sang 2027, với danh sách cổ phiếu chưa chốt tới tháng 8.
Phần đáng giá nhất của câu chuyện này không phải dòng tiền một lần. Nó là việc hạ tầng thị trường đã đủ tốt để một tổ chức nước ngoài không còn phải ứng tiền trước mới được đặt lệnh — thay đổi đó ở lại lâu hơn bất kỳ đợt vào rổ nào.
Đọc thêm: bối cảnh vĩ mô và danh sách theo dõi của MSCI, phân tích ngành ngân hàng 2026, và toàn bộ phân tích cổ phiếu ngân hàng và chứng khoán.
Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán. Số liệu tại thời điểm viết, tháng 7/2026, theo thông cáo của FTSE Russell ngày 7/10/2025 và kết quả rà soát ngày 7/4/2026.