Cứ mỗi lần có tin về nâng hạng, trên mạng lại xuất hiện một danh sách “cổ phiếu hưởng lợi”. Câu hỏi nâng hạng thị trường chứng khoán cổ phiếu nào hưởng lợi được trả lời bằng mười mã, hai mươi mã, có khi ba mươi mã — kèm lời hứa rằng tiền ngoại sắp vào.
Phần lớn những danh sách đó sai, và chúng sai theo một cách khá cụ thể: chúng chép lại nhóm vốn hoá lớn nhất thị trường rồi gọi đó là danh sách hưởng lợi. Thiếu mất bước quan trọng nhất — kiểm tra xem tiền ngoại có chỗ để vào mã đó hay không.
Bài này nói về cơ chế thật: room ngoại quyết định điều gì, vì sao hai mã cùng nằm trong danh sách lại chịu tác động khác hẳn nhau, và bốn câu hỏi để tự chấm một mã trước khi xuống tiền.
Nâng hạng thị trường chứng khoán cổ phiếu nào hưởng lợi?
Trả lời gọn: Mã hưởng lợi thật là mã hội đủ ba điều kiện cùng lúc — nằm trong danh sách chính thức của FTSE, còn dư địa room ngoại để nhà đầu tư nước ngoài mua thêm, và có thanh khoản đủ lớn để hấp thụ lệnh của quỹ. Thiếu điều kiện thứ hai thì việc vào rổ gần như không tác động tới giá.
Vì sao room ngoại là điều kiện quyết định
Room ngoại là tỷ lệ tối đa mà toàn bộ nhà đầu tư nước ngoài cộng lại được sở hữu tại một doanh nghiệp. Nó không phải con số doanh nghiệp tự chọn — nó do quy định ngành ấn định.
Cơ chế rất đơn giản
Quỹ chỉ số buộc phải mua cổ phiếu để bám sát rổ. Nếu mã đó đã kín room, họ không mua được — dù rổ yêu cầu, dù họ có tiền.
Khi đó tỷ trọng thực tế của mã trong rổ bị điều chỉnh xuống, lượng cầu bắt buộc gần như biến mất, và tác động lên giá nhỏ hơn nhiều so với con số danh nghĩa mà báo chí trích.
Ngược lại, một mã còn dư địa room lớn và thanh khoản tốt thì lượng cầu đó chạm được vào giá thật.
Trần room khác nhau theo ngành
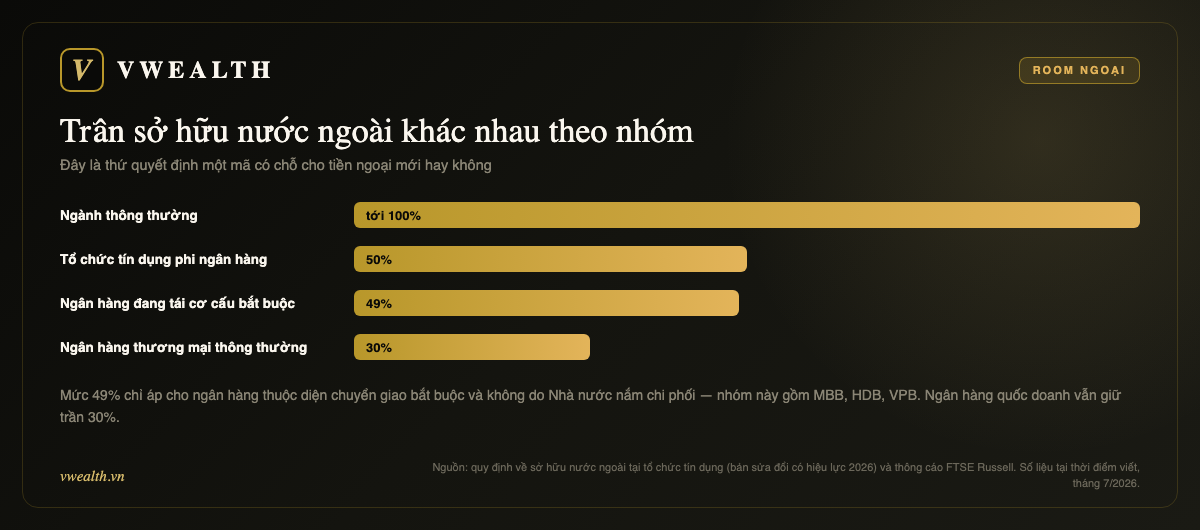
Với phần lớn ngành thông thường, trần có thể lên tới 100%. Với tổ chức tín dụng, quy định chặt hơn nhiều.
Ngân hàng thương mại thông thường: 30%. Đây là trần chung, áp cho phần lớn ngân hàng niêm yết, gồm cả nhóm ngân hàng có vốn Nhà nước chi phối.
Ngân hàng thuộc diện chuyển giao bắt buộc: tới 49%. Quy định sửa đổi cho phép nhóm ngân hàng nhận chuyển giao bắt buộc trong quá trình tái cơ cấu được nới trần lên tối đa 49% vốn điều lệ, với điều kiện ngân hàng đó không do Nhà nước nắm chi phối. Nhóm được nhắc tới gồm MBB, HDB và VPB.
Tổ chức tín dụng phi ngân hàng: 50%.
Chênh lệch giữa 30% và 49% là chênh lệch rất lớn về dư địa. Đây là lý do vì sao ba mã ngân hàng trên đứng ở vị thế khác hẳn so với các ngân hàng còn lại khi bàn về dòng tiền ngoại.
Trong 30% còn ba lớp trần nữa
Đây là chi tiết mà gần như không danh sách “cổ phiếu hưởng lợi” nào nhắc tới, và nó giải thích một hiện tượng nhiều người thấy khó hiểu: mã còn room mà khối ngoại vẫn không mua mạnh.
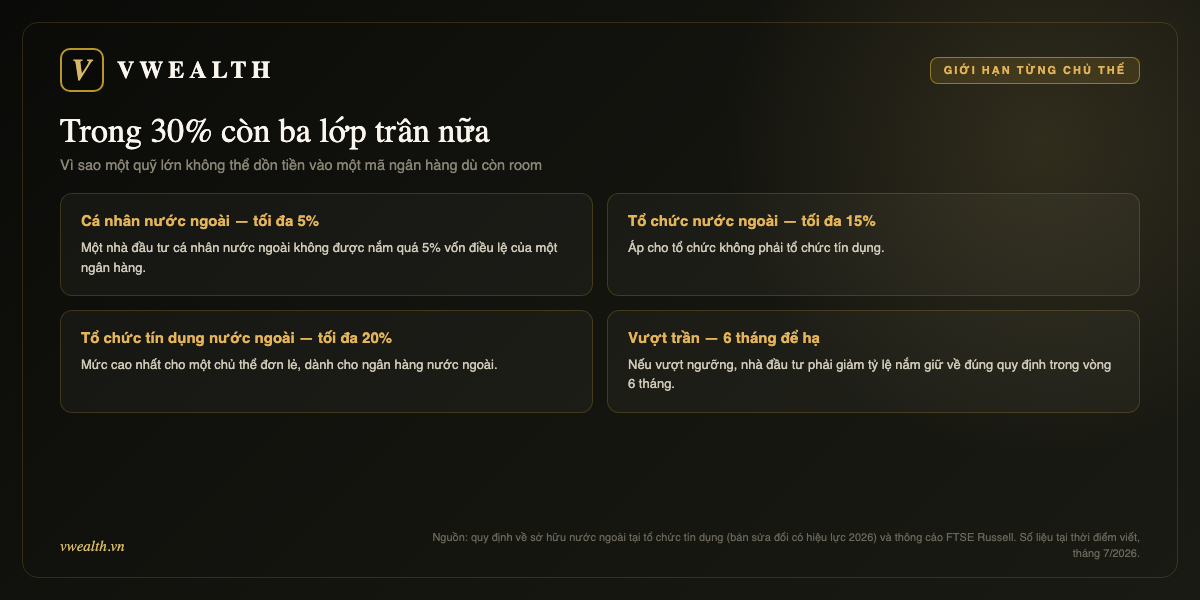
Trong trần tổng 30%, quy định còn giới hạn từng chủ thể:
Cá nhân nước ngoài: tối đa 5% vốn điều lệ.
Tổ chức nước ngoài không phải tổ chức tín dụng: tối đa 15%.
Tổ chức tín dụng nước ngoài: tối đa 20%.
Nghĩa là kể cả khi bảng điện hiển thị “còn room”, một quỹ đơn lẻ vẫn có thể đã chạm trần của chính nó. Phần room còn lại chỉ dùng được bởi một chủ thể khác chưa chạm trần.
Và nếu vượt ngưỡng, nhà đầu tư có sáu tháng để giảm tỷ lệ nắm giữ về đúng quy định — tức là có một cơ chế buộc bán, chứ không phải cứ mua được là giữ được.
Bảy mã được nêu tên, và cái bẫy khi đọc danh sách
FTSE Russell đã nêu khoảng 28 cổ phiếu có khả năng vào rổ FTSE Global All Cap. Trong đó bốn mã vốn hoá lớn là HPG, VCB, VIC, VHM và ba mã vốn hoá vừa là MSN, SAB, VNM.
Đây là thông tin thật, có nguồn. Nhưng đọc nó như một danh sách mua thì sai ở ba chỗ.
Bẫy một: danh sách chưa chốt
FTSE ghi rõ danh sách mang tính tham khảo và có thể thay đổi. Danh sách chính thức dự kiến công bố tháng 8/2026 và xác nhận tại đợt rà soát tháng 9. Mã nào rớt khỏi danh sách vào phút cuối thì phần kỳ vọng đã nằm trong giá sẽ bị rút ra.
Bẫy hai: nằm trong danh sách không đồng nghĩa với hưởng lợi
Một mã ngân hàng đã kín room 30% vẫn có thể nằm trong danh sách. Quỹ chỉ số ghi nhận nó trong rổ, nhưng không mua thêm được bao nhiêu. Tác động lên giá vì thế nhỏ hơn nhiều so với một mã cùng danh sách còn dư địa lớn.
Nói cách khác: danh sách trả lời câu hỏi “mã nào vào rổ”, không trả lời câu hỏi “mã nào có tiền mới vào”.
Bẫy ba: quy mô tiền nhỏ hơn nhiều so với hình dung
Việt Nam chiếm khoảng 0,22% rổ FTSE Emerging và 0,34% rổ FTSE Emerging All Cap. Một quỹ mô phỏng FTSE Emerging quản 10 tỷ đô sẽ mua khoảng 22 triệu đô cổ phiếu Việt Nam — chia cho 28 mã.
Chi tiết đầy đủ về tỷ trọng và mốc thời gian nằm ở bài nâng hạng thị trường chứng khoán Việt Nam 2026.
Bốn câu để tự chấm một mã
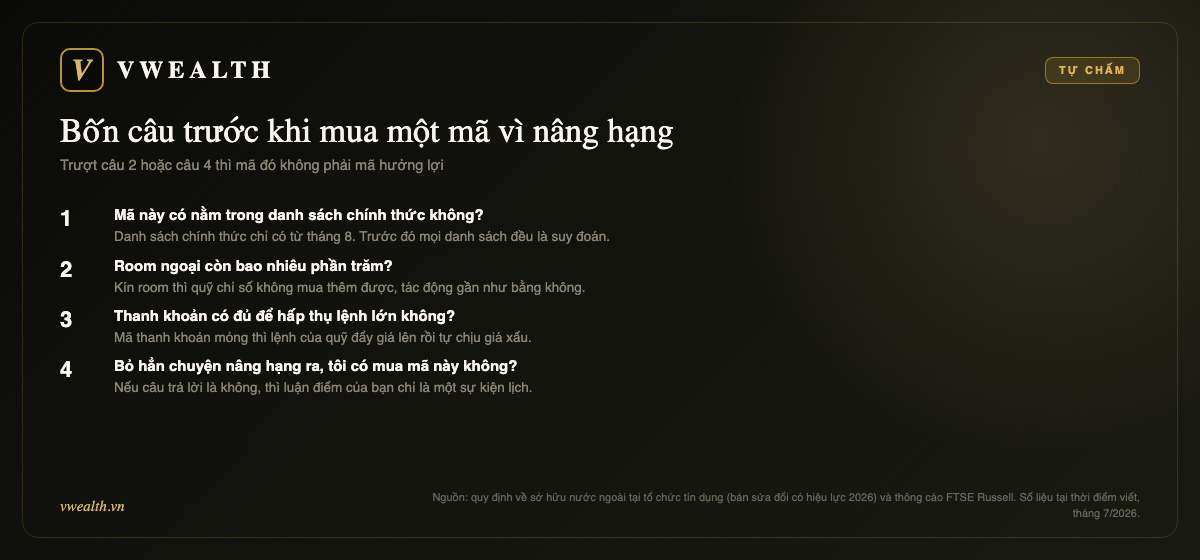
Câu 1: mã này có nằm trong danh sách chính thức không?
Trước tháng 8/2026 thì câu trả lời trung thực với mọi mã là “chưa biết”. Danh sách đang lưu truyền là danh sách suy đoán từ vốn hoá và thanh khoản.
Nếu người bán ý tưởng cho bạn nói chắc chắn, hỏi họ nguồn.
Câu 2: room ngoại còn bao nhiêu?
Đây là câu quan trọng nhất và cũng dễ kiểm tra nhất. Tỷ lệ sở hữu nước ngoài hiện tại được công bố hằng ngày trên bảng giá của hầu hết công ty chứng khoán và trên trang của sở giao dịch.
Cái cần nhìn là khoảng cách giữa tỷ lệ hiện tại và trần. Khoảng cách lớn nghĩa là còn dư địa. Khoảng cách bằng không nghĩa là mọi giao dịch nước ngoài ở mã đó chỉ là mua bán qua lại giữa các nhà đầu tư nước ngoài với nhau — không có tiền mới vào.
Câu 3: thanh khoản có đủ để hấp thụ lệnh lớn không?
Một quỹ cần mua vài triệu đô ở một mã thanh khoản mỏng sẽ tự đẩy giá lên trong lúc mua, rồi mua ở mức giá xấu hơn dự tính. Nhiều quỹ đơn giản là không mua những mã như vậy, kể cả khi rổ có.
Cách kiểm nhanh: nhìn giá trị giao dịch trung bình mỗi phiên trong ba tháng. So với số tiền một quỹ cần mua, nếu lệnh chiếm quá lớn so với thanh khoản ngày thì mã đó khó hấp thụ.
Câu 4: bỏ hẳn chuyện nâng hạng ra, tôi có mua mã này không?
Câu này lọc mạnh nhất.
Nếu bỏ yếu tố nâng hạng ra mà bạn không còn lý do nào để mua, thì luận điểm của bạn đang dựa hoàn toàn vào một sự kiện đã được thị trường biết từ tháng 10/2025 — và một danh sách chưa chốt.
Việc phân tích doanh nghiệp vẫn phải làm. Chúng tôi có bài riêng cho từng mã trong nhóm được nêu tên: HPG, VCB, VIC, VHM, MSN, SAB, VNM, và ba mã ngân hàng có trần 49%: MBB, HDB, VPB.
Nhóm ngành nào có cấu trúc thuận hơn
Nói theo cơ chế, không phải theo khuyến nghị.
Nhóm có dư địa room lớn
Các ngành thông thường không bị khống chế trần thấp — sản xuất, hàng tiêu dùng, bán lẻ, công nghiệp — có cấu trúc thuận hơn về mặt kỹ thuật, vì tiền ngoại còn chỗ để vào.
Đây là lý do nhóm bốn mã vốn hoá lớn được nêu tên gồm HPG (thép) và hai mã bất động sản, chứ không phải toàn ngân hàng.
Nhóm ngân hàng: phân hoá mạnh
Ngân hàng là nhóm chiếm tỷ trọng lớn nhất VN-Index nhưng lại bị trần chặt nhất. Trong nội bộ nhóm, ba mã có trần 49% đứng ở vị thế khác hẳn phần còn lại.
Chi tiết về cách đọc ngành này nằm ở bài phân tích ngành ngân hàng Việt Nam 2026 và cách định giá cổ phiếu ngân hàng.
Nhóm chứng khoán: hưởng lợi gián tiếp
Công ty chứng khoán không hưởng lợi từ việc được mua, mà từ việc khối lượng giao dịch toàn thị trường tăng lên. Đây là cơ chế khác hẳn và nó phụ thuộc vào việc thanh khoản có tăng thật hay không, chứ không phụ thuộc vào danh sách rổ.
Ba sai lầm hay gặp
Mua đều tay theo danh sách
Chia tiền đều cho hai mươi mã trong một danh sách chép trên mạng là cách chắc chắn để phần lớn tiền rơi vào những mã không có dư địa room.
Nhầm “khối ngoại mua ròng” với “hưởng lợi từ nâng hạng”
Khối ngoại mua ròng ở một mã có thể vì rất nhiều lý do khác. Nối hai chuyện đó với nhau mà không kiểm tra là cách dễ tự thuyết phục mình nhất.
Bỏ qua rủi ro tỷ giá
Với nhà đầu tư nước ngoài, lợi nhuận tính bằng đô. Một đợt biến động tỷ giá có thể xoá phần lợi nhuận tính bằng tiền đồng — và điều đó ảnh hưởng tới quyết định của chính dòng tiền mà bạn đang kỳ vọng.
Ba cơ chế khiến giá phản ứng, xếp theo mức chắc chắn
Khi nói “hưởng lợi”, người ta thường gộp ba thứ rất khác nhau vào một. Tách ra thì dễ đánh giá hơn nhiều.
Cơ chế 1 — dòng tiền bị động, chắc chắn nhất nhưng nhỏ nhất
Quỹ mô phỏng chỉ số buộc phải mua theo tỷ trọng. Đây là lượng cầu chắc chắn xuất hiện, tính được trước, và nó là phần duy nhất trong ba cơ chế có thể ước lượng bằng số học.
Nhưng nó cũng là phần nhỏ nhất, vì tỷ trọng Việt Nam chỉ 0,22–0,34% tuỳ rổ, và vì nó chia theo nhiều đợt kéo sang 2027.
Cơ chế 2 — dòng tiền chủ động, lớn hơn nhiều nhưng không chắc
Đây là các quỹ không mô phỏng chỉ số nhưng lấy chỉ số làm chuẩn so sánh. Khi Việt Nam vào nhóm mới nổi, thị trường này lọt vào phạm vi đầu tư của họ — nhiều quỹ có quy định nội bộ không được đầu tư vào thị trường cận biên.
Quy mô tiềm năng lớn hơn dòng bị động nhiều lần. Nhưng nó không tự động vào: mỗi quỹ tự quyết dựa trên định giá, tăng trưởng lợi nhuận và triển vọng tỷ giá. Không ai đảm bảo họ sẽ mua.
Cơ chế 3 — dòng tiền trong nước đón đầu, nhanh nhất và dễ đảo nhất
Phần này thường xuất hiện sớm nhất và mạnh nhất, vì nó chỉ cần một cái tin chứ không cần thủ tục nào. Nó cũng đảo chiều nhanh nhất khi kỳ vọng không thành.
Ba cơ chế này không cùng thời điểm và không cùng độ tin cậy. Trộn chung là nguồn gốc của phần lớn kỳ vọng sai.
Bài học từ những thị trường đã đi qua
Vài thị trường đã trải qua nâng hạng, và mẫu hình lặp lại đủ nhiều để đáng lưu ý — dù mỗi thị trường một hoàn cảnh.
Phần lớn mức tăng xảy ra trước ngày hiệu lực. Thị trường định giá kỳ vọng từ lúc có tin. Với Việt Nam, tin ra từ tháng 10/2025 — nghĩa là phần lớn quãng đường đó đã đi.
Giai đoạn sau khi vào rổ thường đi ngang hoặc điều chỉnh. Người mua sớm chốt lời trong khi dòng bị động vào nhỏ giọt theo lộ trình.
Mã hưởng lợi thật thường không phải mã được nhắc nhiều nhất. Vì mã được nhắc nhiều nhất thường là mã vốn hoá lớn nhất, mà nhóm đó ở Việt Nam lại hay là nhóm kín room.
Cách theo dõi từ nay tới tháng 9
Ba việc, mỗi việc vài phút.
Ghi lại room ngoại hôm nay của những mã đang quan tâm. Có con số gốc thì mới thấy được thay đổi. Không ghi thì một tháng sau bạn chỉ nhớ mang máng.
Theo dõi khối lượng giao dịch trung bình. Nếu thanh khoản toàn thị trường tăng bền trước mốc tháng 9, đó là dấu hiệu dòng tiền chủ động đang vào — thứ đáng quan tâm hơn nhiều so với dòng bị động.
Đánh dấu tháng 8. Danh sách chính thức là thông tin mới duy nhất còn lại. Đọc nó từ nguồn gốc chứ không đọc qua tóm tắt của người khác.
Một ví dụ tính bằng số, để thấy quy mô thật
Phần này làm phép tính đơn giản để bạn tự hình dung, thay vì tin vào chữ “hàng tỷ đô”.
Giả sử toàn bộ số tiền đang mô phỏng rổ FTSE Emerging là X. Tỷ trọng Việt Nam là 0,22%. Vậy lượng mua bắt buộc là 0,22% của X — chia tiếp cho 28 mã theo tỷ trọng vốn hoá khả dụng của từng mã.
Nghĩa là mã lớn nhất trong danh sách nhận phần lớn nhất, và phần đó vẫn chỉ là một lát của 0,22%.
Rồi trừ tiếp: mã nào kín room thì phần của nó không mua được, và tỷ trọng bị phân bổ lại. Rồi chia tiếp theo số đợt vào rổ kéo sang 2027.
Sau ba lần chia đó, con số chạm vào một mã cụ thể trong một quý cụ thể nhỏ hơn rất nhiều so với ấn tượng ban đầu. Đây không phải lập luận bi quan — đây là phép chia.
Điều này không có nghĩa nâng hạng vô nghĩa. Nó có nghĩa là nếu bạn định mua vì dòng tiền bị động, hãy tính ra con số trước, rồi so với vốn hoá của mã đó. Nếu lượng mua bắt buộc chỉ bằng vài phiên giao dịch bình thường, nó không đủ để làm thay đổi mặt bằng giá.
Cái gì mới thật sự thay đổi trong dài hạn
Nếu bỏ qua toàn bộ câu chuyện dòng tiền một lần, còn lại một thay đổi có sức nặng hơn nhiều: việc bỏ yêu cầu ký quỹ trước giao dịch cho tổ chức nước ngoài.
Trước đây tổ chức ngoại phải nộp đủ tiền trước khi đặt lệnh. Với quỹ quản lý nhiều tỷ đô giao dịch ở hàng chục thị trường, đó là chi phí vận hành thật và rủi ro tỷ giá thật — và nhiều quỹ bị quy định nội bộ cấm làm vậy ở thị trường cận biên.
Thay đổi này mở cửa cho cả dòng tiền chủ động, không chỉ dòng bị động bám rổ. Và nó không hết hiệu lực sau đợt rà soát nào cả.
Nói gọn: dòng tiền chỉ số là sự kiện. Hạ tầng là trạng thái. Cái thứ hai ở lại lâu hơn.
Câu hỏi thường gặp
Kín room thì cổ phiếu có tăng được không?
Có, nhưng không nhờ dòng tiền ngoại mới. Giá vẫn có thể tăng vì kết quả kinh doanh, vì dòng tiền trong nước. Chỉ là phần “hưởng lợi từ nâng hạng” gần như không có.
Ba ngân hàng có trần 49% chắc chắn hưởng lợi?
Trần cao hơn là điều kiện cần, không phải điều kiện đủ. Vẫn phải nhìn tỷ lệ sở hữu hiện tại còn cách trần bao xa, thanh khoản ra sao, và kết quả kinh doanh thế nào.
Có nên chờ tới tháng 8 mới quyết không?
Bài này không đưa khuyến nghị. Nhưng về mặt thông tin, tháng 8 là lúc thông tin mới thật sự duy nhất còn lại xuất hiện — danh sách chính thức. Mọi thứ khác đã nằm trên bàn từ tháng 10/2025.
Room ngoại tra ở đâu?
Trên bảng giá của hầu hết công ty chứng khoán có cột tỷ lệ sở hữu nước ngoài, và sở giao dịch công bố hằng ngày. Cái cần ghi lại là tỷ lệ hiện tại và trần, chứ không phải chỉ nhìn “còn room hay hết room”.
Nếu danh sách chính thức khác danh sách dự kiến thì sao?
Mã bị loại sẽ mất phần kỳ vọng đã nằm trong giá. Mã được thêm vào bất ngờ thì ngược lại. Đây là rủi ro hai chiều và là lý do chính để không dồn tiền trước tháng 8.
Tóm lại
Câu hỏi nâng hạng thị trường chứng khoán cổ phiếu nào hưởng lợi không trả lời được bằng một danh sách. Nó cần ba điều kiện cùng lúc: có trong danh sách chính thức, còn dư địa room ngoại, và đủ thanh khoản.
Điều kiện thứ hai là điều kiện bị bỏ qua nhiều nhất, và nó là điều kiện quyết định. Một mã kín room nằm trong rổ chỉ số vẫn là một mã mà tiền ngoại mới không vào được.
Còn câu hỏi thứ tư — bỏ nâng hạng ra thì bạn có mua không — là câu đáng hỏi nhất, vì nó đưa quyết định về lại chỗ nó thuộc về: doanh nghiệp làm ăn ra sao.
Đọc thêm: mốc tháng 9 và cái gì thật sự đổi, toàn bộ phân tích cổ phiếu ngân hàng và chứng khoán, và bối cảnh vĩ mô và danh sách theo dõi của MSCI.
Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán. Số liệu tại thời điểm viết, tháng 7/2026.