ETF là quỹ đầu tư mô phỏng một chỉ số chứng khoán, và chứng chỉ của nó được niêm yết để bạn mua bán ngay trên sàn giống hệt một mã cổ phiếu. Nói cách khác, thay vì tự chọn hai chục mã rồi cân đo tỷ trọng, bạn bỏ tiền vào một mã duy nhất và gián tiếp nắm cả rổ cổ phiếu mà chỉ số đó quy định. Đổi lại, quỹ chỉ đặt mục tiêu bám sát chỉ số chứ không hứa hẹn đánh bại thị trường, nên phí quản lý thường thấp hơn hẳn quỹ chủ động.
Bài viết này giải thích ETF ở tầng khái niệm: quỹ ETF là gì, cơ chế hoán đổi phía sau vận hành ra sao, ETF khác quỹ mở chủ động và khác việc tự mua cổ phiếu ở đâu, mua ETF ở đâu, phí thấp hơn ở mức nào, tracking error nghĩa là gì, rủi ro nằm ở chỗ nào và bán ra thì bị đánh thuế thế nào. Nếu bạn đang tìm danh sách các quỹ ETF đang có trên thị trường Việt Nam hay cách chấm điểm để chọn một quỹ cụ thể, hai bài riêng đã có sẵn và sẽ được dẫn ở đúng chỗ bên dưới.
ETF là gì? Định nghĩa gọn cho người mới nghe lần đầu
ETF là viết tắt của Exchange Traded Fund, tiếng Việt gọi là quỹ hoán đổi danh mục hoặc quỹ giao dịch trao đổi. Bản chất của nó gồm hai vế ghép lại, và bạn chỉ cần nắm đúng hai vế này là hiểu được phần lớn câu chuyện.
Vế thứ nhất: nó là một quỹ đầu tư. Nghĩa là có một công ty quản lý quỹ đứng ra huy động tiền của nhiều nhà đầu tư, gom lại thành một danh mục tài sản chung, rồi chia danh mục đó thành các phần bằng nhau gọi là chứng chỉ quỹ. Bạn cầm bao nhiêu chứng chỉ quỹ thì sở hữu bấy nhiêu phần trong danh mục.
Vế thứ hai: chứng chỉ quỹ đó được niêm yết trên sở giao dịch chứng khoán. Đây chính là điểm khiến ETF khác hẳn các loại quỹ khác. Bạn không cần đặt lệnh mua với công ty quản lý quỹ rồi chờ đến phiên định kỳ, mà mở bảng giá lên, gõ mã, đặt lệnh, khớp là xong, y như mua một cổ phiếu.
Vì sao lại gọi là quỹ hoán đổi danh mục
Chữ hoán đổi trong tên tiếng Việt không phải chỗ trang trí. Nó mô tả đúng cách chứng chỉ quỹ ETF được sinh ra: người ta không nộp tiền mặt vào quỹ để đổi lấy chứng chỉ quỹ như thông lệ, mà nộp vào đúng một rổ cổ phiếu để đổi lấy chứng chỉ quỹ. Đây là điểm kỹ thuật quan trọng nhất của ETF, và nó giải thích gần như mọi ưu điểm lẫn nhược điểm của loại quỹ này. Phần dưới sẽ mổ xẻ kỹ.
ETF không phải là một mã cổ phiếu, dù nó trông y hệt
Rất nhiều người mới nhìn bảng giá thấy mã ETF nằm chung danh sách với cổ phiếu, có giá tham chiếu, có trần sàn, có khối lượng khớp, nên mặc định đó là cổ phiếu của một doanh nghiệp nào đó. Không phải. Đằng sau mã ETF không có nhà máy, không có doanh thu, không có lợi nhuận sau thuế. Đằng sau nó là một danh mục cổ phiếu do công ty quản lý quỹ nắm giữ và một ngân hàng giám sát trông coi. Giá trị thật của một chứng chỉ quỹ được tính bằng giá trị tài sản ròng của toàn quỹ chia cho số chứng chỉ đang lưu hành. Nếu khái niệm này còn mới với bạn, hãy đọc thêm bài NAV là gì và vì sao nhà đầu tư quỹ phải theo dõi con số này trước khi đi tiếp, vì phần lớn nội dung phía sau đều xoay quanh nó.
Quỹ ETF hoạt động thế nào? Ba tầng bạn cần hình dung
Cơ chế của ETF nghe phức tạp nhưng thực ra chỉ gồm ba tầng xếp chồng lên nhau. Hiểu đủ ba tầng là bạn tự trả lời được hầu hết câu hỏi khó về ETF.
Tầng 1: chỉ số tham chiếu quyết định quỹ mua gì
Mỗi quỹ ETF gắn với đúng một chỉ số tham chiếu, và chỉ số đó là bản thiết kế của danh mục. Chỉ số quy định rổ gồm những mã nào, mỗi mã chiếm tỷ trọng bao nhiêu, khi nào thì thêm mã mới, khi nào thì loại mã cũ. Công ty quản lý quỹ không được tự ý thích mua gì thì mua. Việc của họ là bám theo bản thiết kế đó cho sát nhất có thể.
Ví dụ, quỹ ETF DCVFMVN DIAMOND do Dragon Capital quản lý lấy chỉ số VNDIAMOND Index làm tham chiếu, quỹ được thành lập ngày 22/04/2020, theo thông tin công bố trên trang chính thức của công ty quản lý quỹ tại thời điểm tra cứu 8/2026. Khi chỉ số cơ cấu lại rổ, quỹ cũng phải cơ cấu theo. Đó là lý do người ta gọi ETF là quỹ đầu tư thụ động: chiến lược đã được viết sẵn trong quy tắc của chỉ số, không phụ thuộc vào cảm hứng của người quản lý.
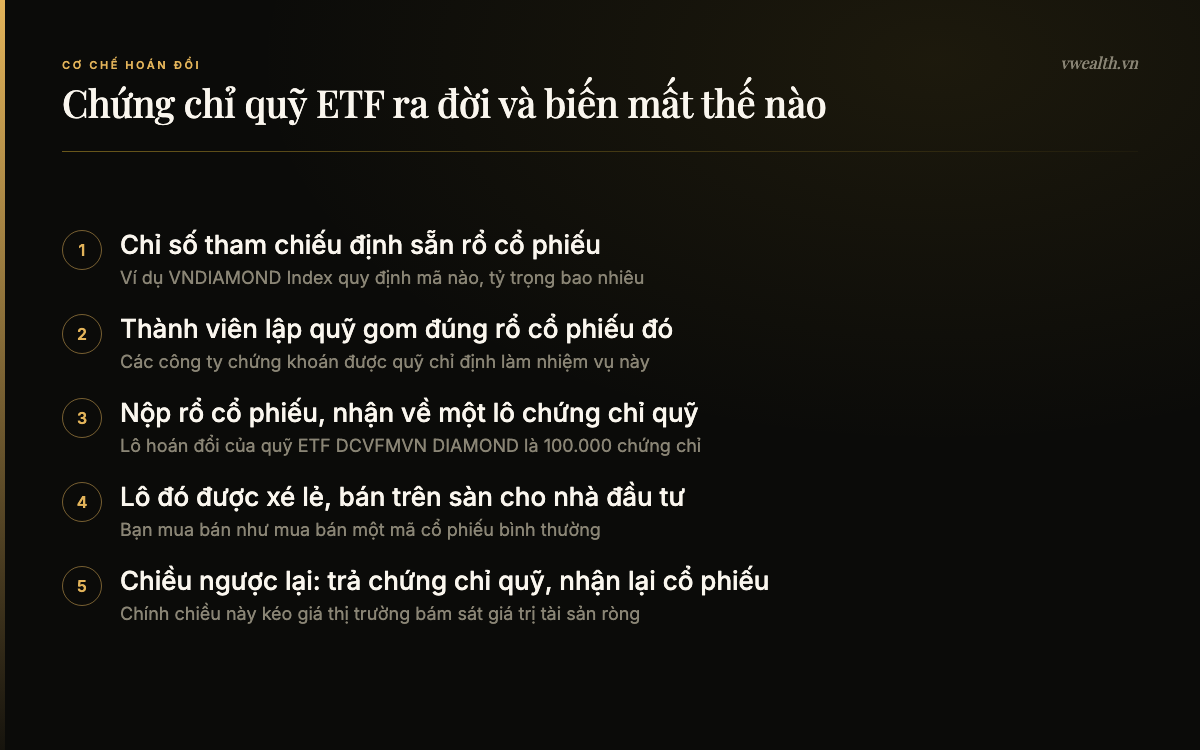
Tầng 2: cơ chế hoán đổi tạo và rút chứng chỉ quỹ
Đây là tầng ít ai giải thích cho người mới, nhưng lại là tầng làm nên ETF. Quỹ ETF không bán lẻ chứng chỉ quỹ trực tiếp cho bạn. Quỹ chỉ làm việc với một nhóm tổ chức trung gian được chỉ định, thường gọi là thành viên lập quỹ, hay nhà tạo lập, phần lớn là các công ty chứng khoán lớn.
Quy trình chạy như sau. Khi thị trường cần thêm chứng chỉ quỹ, thành viên lập quỹ đi gom đúng rổ cổ phiếu mà chỉ số quy định, mang nộp cho quỹ, và nhận về một lô chứng chỉ quỹ mới phát hành. Lô này rất lớn, không phải vài trăm đơn vị. Với quỹ ETF DCVFMVN DIAMOND, một lô hoán đổi là 100.000 chứng chỉ quỹ và giao dịch hoán đổi diễn ra hằng ngày, cũng theo thông tin công bố trên trang chính thức của quỹ tại thời điểm tra cứu 8/2026. Sau khi nhận lô đó, thành viên lập quỹ mới xé lẻ ra bán trên sàn, và đó là lúc nhà đầu tư cá nhân như bạn mua được.
Chiều ngược lại cũng có. Khi thị trường thừa chứng chỉ quỹ, thành viên lập quỹ gom chứng chỉ quỹ trên sàn, mang trả lại cho quỹ, và nhận về rổ cổ phiếu tương ứng. Chứng chỉ quỹ đã trả về bị huỷ. Nhờ hai chiều này mà số lượng chứng chỉ quỹ ETF đang lưu hành co giãn liên tục theo nhu cầu thị trường.
Tầng 3: vì sao cơ chế hoán đổi giữ giá ETF bám sát giá trị thật
Câu hỏi tự nhiên là: nếu chứng chỉ quỹ ETF mua bán tự do trên sàn theo cung cầu, sao giá của nó không trôi lung tung khỏi giá trị tài sản ròng của danh mục bên trong?
Câu trả lời nằm ở chính cơ chế hoán đổi. Giả sử giá ETF trên sàn đang cao hơn giá trị danh mục bên trong. Thành viên lập quỹ sẽ thấy ngay cơ hội: đi gom rổ cổ phiếu với chi phí rẻ hơn, nộp vào quỹ lấy chứng chỉ quỹ, rồi bán chứng chỉ quỹ ra sàn với giá đắt hơn để ăn chênh lệch. Nhưng chính hành động bán ra đó làm giá ETF trên sàn hạ xuống. Ngược lại, khi giá ETF trên sàn rẻ hơn giá trị danh mục, họ gom chứng chỉ quỹ giá rẻ, trả lại quỹ, nhận rổ cổ phiếu rồi bán ra thị trường. Hành động gom đó đẩy giá ETF lên.
Nói cách khác, cơ chế hoán đổi biến chênh lệch giá thành một cơ hội kiếm lời cho tổ chức trung gian, và chính việc họ đua nhau khai thác cơ hội đó lại kéo giá ETF về sát giá trị thật. Không có tầng này, ETF sẽ chỉ là một quỹ đóng và giá có thể lệch rất xa giá trị tài sản ròng trong thời gian dài.
ETF khác quỹ mở chủ động ở chỗ nào
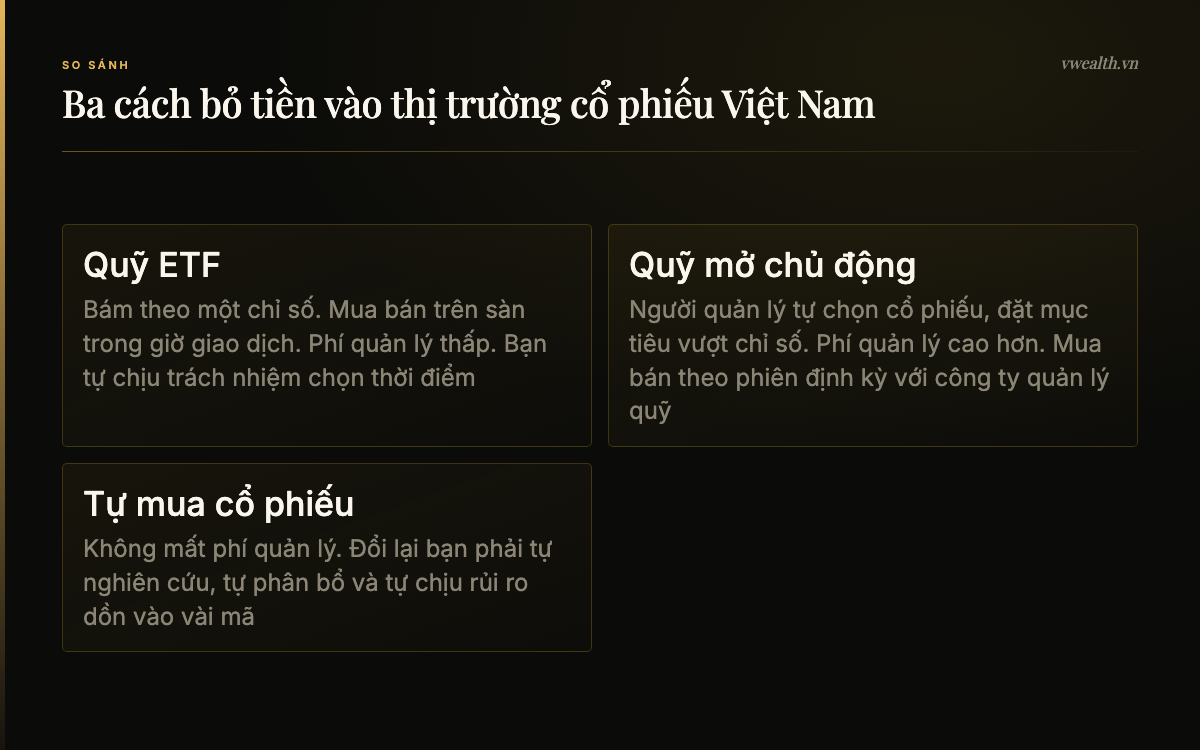
Đây là câu hỏi người mới hay hỏi nhất, vì cả hai đều là quỹ, đều do công ty quản lý quỹ vận hành, đều bán chứng chỉ quỹ. Khác biệt nằm ở ba chỗ.
Khác về mục tiêu: bám chỉ số so với vượt chỉ số
Quỹ ETF đặt mục tiêu mô phỏng chỉ số càng sát càng tốt. Nếu chỉ số tăng 12% trong năm, quỹ tăng khoảng 12% trừ đi phí là quỹ đó làm tốt việc của mình. Quỹ mở chủ động thì ngược lại: người quản lý được toàn quyền chọn mã, chọn tỷ trọng, chọn thời điểm, và mục tiêu là làm tốt hơn chỉ số tham chiếu. Nếu chỉ số tăng 12% mà quỹ chủ động tăng 18%, người quản lý đã tạo ra giá trị vượt trội. Nếu chỉ số tăng 12% mà quỹ chủ động chỉ tăng 6%, bạn vừa trả phí cao vừa nhận kết quả kém.
Từ khác biệt này suy ra một điều rất thực tế: với ETF, bạn mua sự chắc chắn tương đối rằng mình sẽ đi cùng thị trường. Với quỹ chủ động, bạn mua kỹ năng của một đội ngũ, và kỹ năng thì có năm tốt năm dở.
Khác về cách mua bán: trên sàn so với theo phiên định kỳ
Chứng chỉ quỹ ETF mua bán liên tục trên sàn trong giờ giao dịch. Bạn biết giá khớp ngay lúc đặt lệnh, muốn bán lúc 10 giờ sáng thì bán, giá là giá thị trường tại thời điểm đó.
Quỹ mở chủ động thì mua bán trực tiếp với công ty quản lý quỹ theo phiên giao dịch định kỳ, thường vài phiên một tuần tuỳ quỹ. Bạn đặt lệnh trước, giá thực hiện là giá trị tài sản ròng trên một chứng chỉ quỹ tại ngày giao dịch đó, và bạn chỉ biết con số chính xác sau khi quỹ công bố. Với người cần linh hoạt vào ra, khác biệt này khá lớn.
Khác về phí: con số thật tại thời điểm tra cứu 8/2026
Đây là chỗ dễ đo nhất, nên hãy nhìn số thật thay vì nói chung chung.
Theo trang thông tin chính thức của Dragon Capital, quỹ ETF DCVFMVN DIAMOND có phí quản lý 0,80% một năm, miễn phí mua, và tỷ lệ tổng chi phí 12 tháng ở mức 1,05%. Theo bản tin tháng do VinaCapital công bố cho quỹ đầu tư cổ phiếu chủ động VESAF, phí quản lý là 1,75% một năm, phí phát hành 0%, phí mua lại 2% nếu bán trong vòng 364 ngày đầu, 1% từ ngày 365 đến ngày 729, và 0% từ ngày thứ 730 trở đi. Tất cả các con số này được tra cứu tại thời điểm 8/2026 và có thể thay đổi, nên trước khi xuống tiền bạn vẫn nên mở bản cáo bạch của đúng quỹ mình định mua để kiểm tra lại.
Chênh lệch phí quản lý ở đây là 0,95 điểm phần trăm một năm. Nghe nhỏ, nhưng hãy thử một ví dụ giả định để thấy nó lớn cỡ nào. Ví dụ giả định: bạn bỏ 100 triệu đồng, giữ nguyên trong 10 năm, và tạm bỏ qua biến động giá để chỉ nhìn riêng phần phí. Mỗi năm khoản chênh 0,95% tương đương 950.000 đồng, mười năm là khoảng 9,5 triệu đồng, tức gần một phần mười số vốn ban đầu chỉ để trả cho khác biệt về phí quản lý. Con số thật sẽ khác vì phí tính trên giá trị tài sản biến động theo thời gian, nhưng độ lớn của vấn đề thì đúng như vậy.
Cần nói cho công bằng: phí cao hơn không tự động nghĩa là tệ hơn. Một quỹ chủ động làm tốt vẫn có thể bù thừa phần phí chênh lệch. Vấn đề là bạn phải chọn đúng quỹ và đúng giai đoạn, còn với ETF bạn không cần chọn đúng người quản lý, chỉ cần chọn đúng chỉ số mình muốn đi theo.
ETF khác gì với việc tự mua cổ phiếu
Nếu ETF chỉ là một rổ cổ phiếu, sao không tự mua rổ đó cho khỏi mất phí quản lý? Câu hỏi rất hợp lý, và câu trả lời gồm bốn ý.
Thứ nhất là vốn. Muốn tự sao chép một rổ vài chục mã theo đúng tỷ trọng, bạn cần số tiền đủ lớn để mua được lô tối thiểu của từng mã. Với vài chục triệu đồng, việc này gần như không làm nổi một cách cân đối.
Thứ hai là công sức duy trì. Chỉ số cơ cấu lại định kỳ, doanh nghiệp chia cổ tức, phát hành thêm, giá các mã chạy lệch nhau làm tỷ trọng trong danh mục của bạn méo dần. Muốn bám sát, bạn phải cân lại danh mục nhiều lần mỗi năm, mỗi lần đều tốn phí giao dịch và thời gian.
Thứ ba là kỷ luật. Tự mua cổ phiếu đồng nghĩa với việc bạn phải tự chống lại cám dỗ đoán đỉnh đoán đáy trên từng mã. ETF gói cả rổ vào một mã nên ít cho bạn cơ hội nghịch dại hơn. Nếu bạn muốn đi xa hơn về mặt kỷ luật, phương pháp mua đều đặn theo chu kỳ là một cách bổ trợ tốt cho ETF, và bài DCA trong chứng khoán là gì và áp dụng thế nào nói kỹ về cách làm này.
Thứ tư là điều ngược lại, và nó là điểm cộng cho việc tự mua: bạn toàn quyền loại bỏ mã mình không thích. Mua ETF nghĩa là chấp nhận nắm cả những mã trong rổ mà bạn thấy đắt hoặc không tin tưởng. Đó là cái giá của sự tiện lợi.
Mua ETF ở đâu và mua như thế nào
Câu trả lời ngắn: mua trên sàn, qua tài khoản chứng khoán, giống hệt cách bạn mua một cổ phiếu niêm yết. Không có kênh nào riêng biệt, không cần ký hợp đồng riêng với công ty quản lý quỹ.
Bước 1: mở tài khoản chứng khoán
Bạn cần một tài khoản tại công ty chứng khoán bất kỳ. Thủ tục hiện nay làm trực tuyến, xác thực bằng căn cước công dân, thường xong trong ngày. Nếu bạn chưa từng mở tài khoản và chưa từng đặt lệnh, hãy đọc cẩm nang cho nhà đầu tư F0 từ mở tài khoản đến lệnh đầu tiên để nắm trọn quy trình trước khi làm.
Bước 2: tìm mã và đặt lệnh
Mã ETF nằm ngay trong bảng giá của công ty chứng khoán, chung với cổ phiếu. Bạn gõ mã, chọn lệnh mua, nhập khối lượng và giá, rồi đặt như bình thường. Các loại lệnh áp dụng cho cổ phiếu cũng áp dụng cho chứng chỉ quỹ ETF, bao gồm cả lệnh trong phiên khớp lệnh định kỳ cuối ngày. Nếu bạn chưa rõ cơ chế của phiên này, bài phiên ATC là gì giải thích chi tiết.
Bước 3: nắm rõ các khoản phí phát sinh khi mua bán
Ngoài phí quản lý mà quỹ tự trừ dần vào giá trị tài sản, mỗi lần bạn mua hoặc bán trên sàn còn phát sinh phí giao dịch trả cho công ty chứng khoán, đúng như khi mua bán cổ phiếu. Mức phí khác nhau giữa các công ty và giữa các gói dịch vụ, nên bạn cần xem kỹ biểu phí trước khi giao dịch nhiều. Bài phí giao dịch của các công ty chứng khoán và những khoản phí ẩn liệt kê đầy đủ các khoản này.
Một lưu ý về thanh khoản: không phải mã ETF nào cũng có nhiều người mua bán. Với các quỹ ít giao dịch, khoảng cách giữa giá chào mua và giá chào bán có thể rộng, khiến bạn mua đắt hơn hoặc bán rẻ hơn giá trị thật một chút. Đây là chi phí ẩn mà bảng biểu phí không ghi ra.
Tracking error là gì và vì sao ETF không bao giờ bám chỉ số tuyệt đối
Tracking error, tạm dịch là sai lệch bám chỉ số, đo mức chênh lệch giữa hiệu suất của quỹ ETF và hiệu suất của chỉ số mà quỹ mô phỏng. Con số này càng nhỏ nghĩa là quỹ bám chỉ số càng khít.
Không quỹ ETF nào bám chỉ số một cách hoàn hảo, và lý do hoàn toàn cơ học chứ không phải do người quản lý làm dở. Có bốn nguồn gây sai lệch chính.
- Phí và chi phí vận hành. Quỹ trừ phí quản lý, phí giám sát, phí lưu ký khỏi tài sản, còn chỉ số thì không phải trả gì cả. Riêng khoản này đã kéo hiệu suất quỹ thấp hơn chỉ số một chút mỗi năm.
- Tiền mặt nằm trong quỹ. Quỹ luôn phải giữ một phần tiền mặt để xử lý các nghiệp vụ, mà tiền mặt thì không tăng theo thị trường.
- Kỳ cơ cấu danh mục. Khi chỉ số thay đổi thành phần, quỹ phải mua vào bán ra thật. Giá khớp thực tế hiếm khi trùng khít với giá mà chỉ số dùng để tính toán.
- Giới hạn kỹ thuật của thị trường. Room dành cho nhà đầu tư nước ngoài, thanh khoản của một số mã trong rổ, hay quy định về lô giao dịch đều có thể khiến quỹ không mua đủ đúng tỷ trọng mong muốn.
Về mức độ, quỹ ETF DCVFMVN DIAMOND công bố tracking error 0,75% trên trang thông tin chính thức của quỹ tại thời điểm tra cứu 8/2026. Đây là con số của riêng một quỹ tại một thời điểm, dùng để bạn hình dung độ lớn thường gặp chứ không phải chuẩn mực áp cho mọi quỹ. Khi so sánh nhiều quỹ với nhau, tracking error là một trong những tiêu chí đáng nhìn, và bài cách chọn quỹ ETF tốt nhất tại Việt Nam đi sâu vào bộ tiêu chí đầy đủ.
Rủi ro của quỹ ETF: năm thứ người mới hay bỏ qua
ETF được quảng bá là công cụ an toàn cho người mới, và ở mức độ nào đó điều này đúng vì nó phân tán rủi ro sang nhiều mã. Nhưng phân tán không có nghĩa là hết rủi ro. Có năm loại rủi ro bạn phải biết trước khi đặt lệnh.
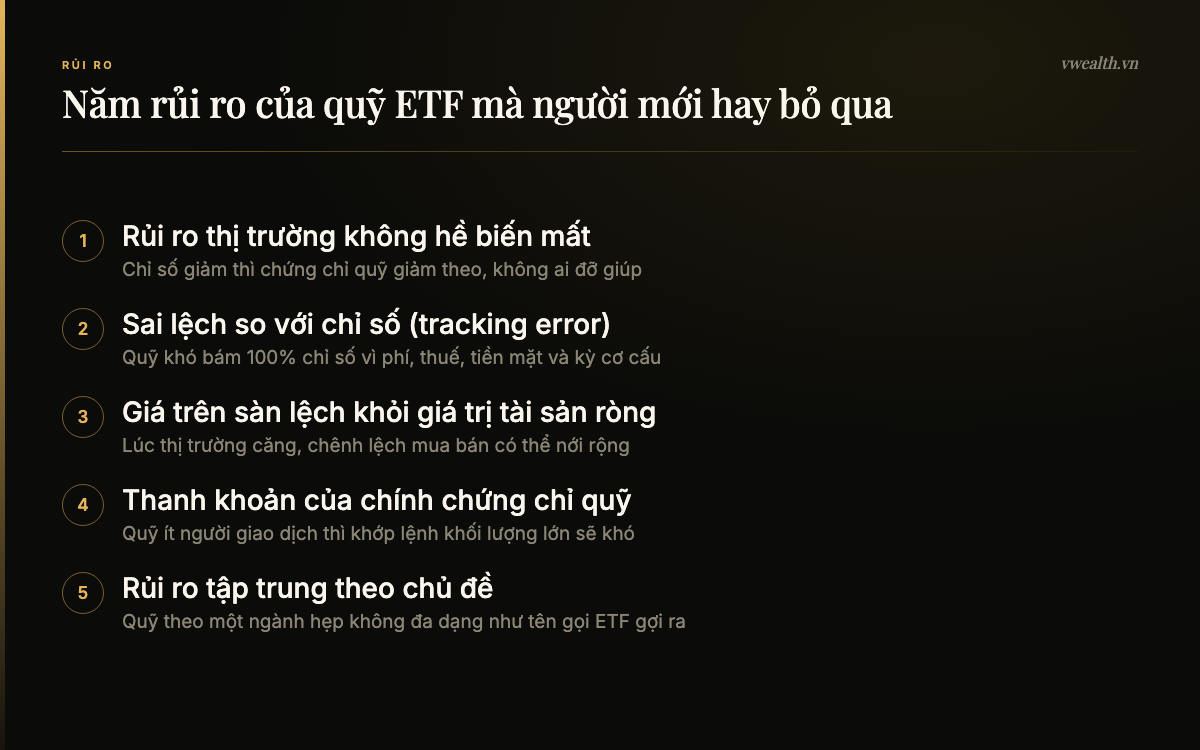
Rủi ro thị trường vẫn nguyên vẹn. Đây là điều bị hiểu nhầm nhiều nhất. ETF loại bỏ rủi ro đặc thù của một doanh nghiệp riêng lẻ, nhưng không loại bỏ rủi ro của cả thị trường. Chỉ số giảm 25% thì chứng chỉ quỹ cũng giảm khoảng chừng đó, và không có cơ chế nào đỡ giúp bạn.
Rủi ro sai lệch bám chỉ số. Như đã nói ở trên, hiệu suất thực nhận của bạn luôn thấp hơn hiệu suất chỉ số công bố trên báo chí một chút. Nếu bạn đầu tư dài hạn, hãy lấy con số sau phí làm mốc kỳ vọng thay vì con số chỉ số.
Rủi ro giá trên sàn lệch khỏi giá trị tài sản ròng. Cơ chế hoán đổi thường kéo hai con số này về sát nhau, nhưng trong những phiên thị trường biến động cực mạnh, hoặc khi thành viên lập quỹ gặp khó trong việc gom đủ rổ cổ phiếu, khoảng chênh có thể nới rộng tạm thời. Người mua đúng lúc đó chịu thiệt.
Rủi ro thanh khoản của chính chứng chỉ quỹ. Một quỹ có tài sản lớn chưa chắc có chứng chỉ quỹ giao dịch sôi động trên sàn. Nếu bạn cần bán nhanh một lượng lớn ở một mã ETF ít người quan tâm, bạn sẽ phải hạ giá để có người khớp.
Rủi ro tập trung theo chủ đề. Nhiều người nghe chữ ETF là mặc định danh mục đã đa dạng. Thực tế có những quỹ chỉ theo một nhóm ngành hẹp, và khi ngành đó gặp chuyện thì toàn bộ danh mục cùng chịu trận. Trước khi mua, hãy xem chỉ số tham chiếu của quỹ gồm những gì, tập trung vào bao nhiêu mã, mã lớn nhất chiếm bao nhiêu phần trăm. Bài các quỹ ETF phổ biến tại Việt Nam cùng ưu nhược điểm từng quỹ giúp bạn nhìn nhanh bức tranh này ở từng quỹ cụ thể.
Thuế khi bán chứng chỉ quỹ ETF
Đây là phần rất nhiều người mới bỏ qua cho đến lúc nhìn sao kê và thắc mắc vì sao tiền về ít hơn dự tính.
Chứng chỉ quỹ là một loại chứng khoán theo quy định của Luật Chứng khoán, nên việc bán chứng chỉ quỹ ETF chịu thuế thu nhập cá nhân giống như bán cổ phiếu: thuế suất 0,1% tính trên giá trị chuyển nhượng từng lần. Quy định này nằm ở Thông tư 111/2013/TT-BTC và được sửa đổi tại Điều 16 Thông tư 92/2015/TT-BTC.
Có ba điểm cần nhớ về khoản thuế này.
- Thuế tính trên giá bán, không tính trên lãi. Nghĩa là dù giao dịch đó bạn lỗ, bạn vẫn nộp 0,1% trên số tiền bán ra.
- Chỉ đánh khi bán, không đánh khi mua. Mua vào không phát sinh khoản thuế này.
- Công ty chứng khoán khấu trừ và nộp thay. Bạn không phải tự đi kê khai cho từng lệnh, tiền về tài khoản đã là tiền sau thuế.
Ví dụ giả định để dễ hình dung: bạn bán một lượng chứng chỉ quỹ ETF thu về 50 triệu đồng. Khoản thuế thu nhập cá nhân tương ứng là 50.000 đồng, cộng thêm phí giao dịch của công ty chứng khoán. Quy định thuế có thể thay đổi theo thời gian, nên với số tiền lớn bạn vẫn nên kiểm tra lại quy định hiện hành tại thời điểm giao dịch.
ETF hợp với ai và không hợp với ai
Không có công cụ đầu tư nào hợp với tất cả mọi người. ETF cũng vậy.
ETF thường hợp với người mới bắt đầu và chưa có khả năng phân tích doanh nghiệp, vì nó cho phép tham gia thị trường mà không cần chọn mã. Nó hợp với người bận, không có thời gian theo bảng giá hằng ngày. Nó hợp với người có số vốn vừa phải nhưng muốn danh mục trải rộng. Và nó hợp với người đầu tư dài hạn theo kiểu mua đều đặn, vì phí thấp giúp giữ lại phần lớn thành quả qua nhiều năm.
Ngược lại, ETF ít hợp với người muốn kiếm lợi nhuận vượt trội trong thời gian ngắn, vì theo thiết kế nó chỉ đi ngang thị trường. Nó cũng ít hợp với người có quan điểm rõ ràng về từng doanh nghiệp và muốn dồn vốn vào vài mã mình hiểu sâu. Và nó không hợp với người không chịu nổi việc nhìn tài khoản giảm theo thị trường chung, bởi vì đó là điều chắc chắn sẽ xảy ra trong những giai đoạn thị trường xấu.
Ba sai lầm phổ biến của người mới với ETF
Sai lầm thứ nhất là nghĩ ETF thì không thể lỗ. Chữ quỹ và chữ đa dạng hoá tạo cảm giác an toàn giả. ETF phân tán rủi ro doanh nghiệp chứ không phân tán rủi ro thị trường, và trong một đợt điều chỉnh sâu, tài khoản của bạn vẫn đỏ.
Sai lầm thứ hai là mua ETF nhưng giao dịch như đánh sóng ngắn. Lợi thế lớn nhất của ETF là phí thấp cộng thời gian dài. Nếu bạn mua bán liên tục, phí giao dịch và thuế 0,1% mỗi lần bán sẽ ăn mòn đúng cái lợi thế đó, và bạn còn lại một công cụ đắt hơn mà không linh hoạt bằng cổ phiếu riêng lẻ.
Sai lầm thứ ba là chọn quỹ chỉ vì tên nghe hay hoặc vì hiệu suất một năm gần nhất cao. Hiệu suất quá khứ của một ETF phần lớn phản ánh chỉ số nó bám chứ không phản ánh năng lực của quỹ. Câu hỏi đúng phải là bạn muốn đi theo chỉ số nào, rồi trong các quỹ cùng bám chỉ số đó thì quỹ nào phí thấp hơn, sai lệch bám chỉ số nhỏ hơn và thanh khoản trên sàn tốt hơn.
Tóm lại trong năm dòng
- ETF là quỹ mô phỏng một chỉ số, chứng chỉ quỹ niêm yết và mua bán trên sàn như cổ phiếu.
- Chứng chỉ quỹ được sinh ra và huỷ đi qua cơ chế hoán đổi với thành viên lập quỹ, và chính cơ chế đó giữ giá trên sàn bám sát giá trị tài sản ròng.
- So với quỹ mở chủ động, ETF đặt mục tiêu bám chỉ số thay vì vượt chỉ số, mua bán linh hoạt hơn và phí quản lý thấp hơn đáng kể.
- ETF không loại bỏ rủi ro thị trường, luôn có một mức sai lệch so với chỉ số, và có rủi ro riêng về thanh khoản lẫn mức độ tập trung của rổ.
- Bán chứng chỉ quỹ ETF chịu thuế thu nhập cá nhân 0,1% trên giá bán, tính cả khi giao dịch đó lỗ.
Câu hỏi thường gặp về ETF
ETF là gì nói ngắn gọn nhất?
ETF là quỹ đầu tư mô phỏng một chỉ số chứng khoán, có chứng chỉ quỹ niêm yết trên sàn để nhà đầu tư mua bán như mua bán cổ phiếu. Mua một mã ETF nghĩa là gián tiếp nắm cả rổ cổ phiếu mà chỉ số đó quy định.
Mua ETF ở đâu?
Mua trên sàn chứng khoán qua tài khoản mở tại công ty chứng khoán, giống hệt cách mua một cổ phiếu niêm yết. Bạn không cần ký hợp đồng riêng với công ty quản lý quỹ và không phải chờ phiên giao dịch định kỳ như khi mua quỹ mở.
ETF khác quỹ mở chủ động thế nào?
Ba khác biệt chính: ETF bám chỉ số còn quỹ chủ động đặt mục tiêu vượt chỉ số; ETF mua bán liên tục trên sàn còn quỹ mở giao dịch theo phiên định kỳ với công ty quản lý quỹ; phí quản lý của ETF thường thấp hơn nhiều so với quỹ chủ động.
Tracking error là gì?
Là mức sai lệch giữa hiệu suất của quỹ ETF và hiệu suất của chỉ số mà quỹ mô phỏng. Sai lệch sinh ra từ phí quản lý, phần tiền mặt quỹ phải giữ, chi phí mua bán khi cơ cấu danh mục và các giới hạn kỹ thuật của thị trường. Con số này càng nhỏ thì quỹ bám chỉ số càng sát.
Đầu tư ETF có bị lỗ không?
Có. ETF chỉ phân tán rủi ro của từng doanh nghiệp riêng lẻ, còn rủi ro của cả thị trường thì vẫn giữ nguyên. Khi chỉ số tham chiếu giảm, giá chứng chỉ quỹ giảm theo tương ứng.
Bán chứng chỉ quỹ ETF có phải nộp thuế không?
Có. Chứng chỉ quỹ là một loại chứng khoán nên khi bán chịu thuế thu nhập cá nhân 0,1% trên giá trị chuyển nhượng từng lần, theo Thông tư 111/2013/TT-BTC được sửa đổi tại Điều 16 Thông tư 92/2015/TT-BTC. Thuế tính trên giá bán chứ không tính trên lãi, và công ty chứng khoán khấu trừ nộp thay bạn.
Người mới nên bắt đầu với ETF hay với cổ phiếu riêng lẻ?
Nếu bạn chưa có khả năng đọc báo cáo tài chính và định giá doanh nghiệp, ETF là điểm khởi đầu hợp lý hơn vì bạn không phải chọn mã. Khi đã quen với thị trường và có phương pháp phân tích riêng, bạn có thể dần bổ sung cổ phiếu riêng lẻ bên cạnh phần ETF làm nền.
Hiểu ETF là gì mới là bước đầu tiên. Bước tiếp theo là chọn đúng chỉ số phù hợp với mục tiêu của mình, rồi chọn quỹ bám chỉ số đó với chi phí hợp lý nhất. Đội ngũ VWEALTH.VN thường xuyên cập nhật các phân tích về thị trường chứng khoán Việt Nam, từ cơ chế giao dịch, định giá cổ phiếu đến chiến lược phân bổ danh mục cho nhà đầu tư cá nhân. Hãy ghé VWEALTH.VN để đọc thêm các bài liên quan và trang bị đủ nền tảng trước khi đặt lệnh đầu tiên.
Nguồn tham khảo
- https://www.dragoncapital.com.vn/individual/vi/product/a0eJ2000001XA0ZIAW/vndiamond
- https://vinacapital.com/wp-content/uploads/2025/12/20251215-VINACAPITAL-VESAF_Monthly-Factsheet_Nov-2025-VN.pdf
- https://www1.hsx.vn/vi/quan-ly-niem-yet/etf/FUEVFVND/2881
- Thông tư 111/2013/TT-BTC của Bộ Tài chính hướng dẫn Luật Thuế thu nhập cá nhân
- Thông tư 92/2015/TT-BTC của Bộ Tài chính, Điều 16 sửa đổi quy định về thuế đối với chuyển nhượng chứng khoán