Hỏi mười người về quy tắc cắt lỗ chứng khoán, tám người sẽ đưa ra một con số: 7%, 8%, 10%. Hỏi tiếp con số đó ở đâu ra, gần như không ai trả lời được ngoài “sách viết vậy” hoặc “môi giới bảo thế”.
Vấn đề không nằm ở việc con số đó xấu. Vấn đề là một con số dùng chung cho mọi cổ phiếu thì chắc chắn sai với phần lớn cổ phiếu — quá lỏng với mã ít biến động, quá chặt với mã biến động mạnh.
Bài này đi từ phép tính gốc giải thích vì sao cắt lỗ đáng làm, rồi tới ba cách đặt ngưỡng dùng được, và cách sai phổ biến nhất mà gần như ai cũng từng mắc.
Quy tắc cắt lỗ chứng khoán nên đặt ở mức nào?
Trả lời gọn: Không có con số đúng chung. Mức cắt lỗ hợp lý phải xuất phát từ ba thứ: bạn chấp nhận mất tối đa bao nhiêu phần trăm tổng vốn cho một lệnh, biên độ dao động thường ngày của chính mã đó, và điều kiện nào khiến luận điểm mua của bạn không còn đúng. Con số 7% hay 8% là điểm khởi đầu, không phải kết luận.
Vì sao cắt lỗ đáng làm: phép tính không đối xứng
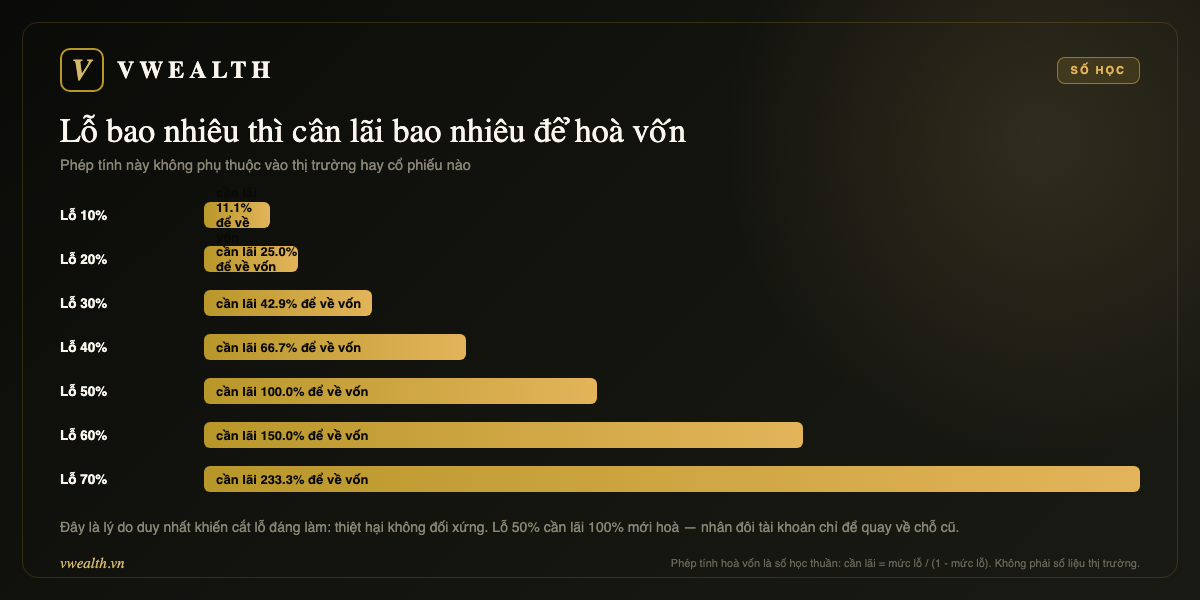
Trước khi bàn con số, phải hiểu vì sao chuyện này quan trọng. Lý do là số học, không phải tâm lý.
Khi bạn lỗ một tỷ lệ nào đó, mức lãi cần có để quay về vốn ban đầu không bằng mức lỗ. Nó luôn lớn hơn, và lớn hơn rất nhanh:
Lỗ 10% — cần lãi 11,1% để hoà.
Lỗ 20% — cần lãi 25%.
Lỗ 30% — cần lãi 42,9%.
Lỗ 50% — cần lãi 100%. Nhân đôi tài khoản chỉ để quay về chỗ cũ.
Lỗ 70% — cần lãi 233%.
Công thức rất đơn giản: mức lãi cần thiết bằng mức lỗ chia cho một trừ mức lỗ. Bạn tự kiểm được bằng máy tính trong ba mươi giây.
Đây là toàn bộ lý do cắt lỗ tồn tại. Không phải vì “kỷ luật là tốt”, mà vì đường về từ mức lỗ sâu dốc hơn nhiều so với đường đi xuống.
Hệ quả ít người rút ra
Nếu bạn giữ lỗ dưới 20%, tổn thất còn ở vùng có thể phục hồi bằng một nhịp tăng bình thường. Vượt qua 30%, bạn cần một nhịp tăng bất thường. Vượt 50%, bạn cần một cổ phiếu nhân đôi.
Nghĩa là điểm quan trọng không phải cắt ở 7% hay 10%, mà là đừng để rơi vào vùng 40-50%. Mọi ngưỡng nằm dưới vùng đó đều tốt hơn nhiều so với không có ngưỡng.
Vì sao một con số dùng chung là sai
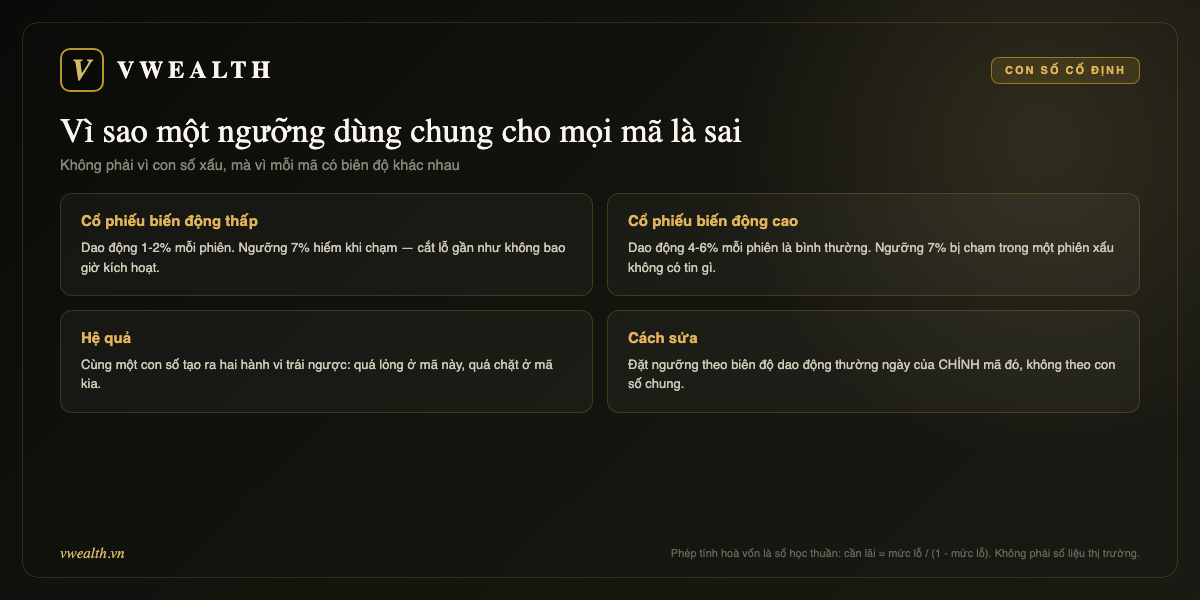
Lấy hai cổ phiếu.
Cổ phiếu A là doanh nghiệp lớn, ngành ổn định, mỗi phiên dao động chừng một tới hai phần trăm. Với mã này, ngưỡng 7% hiếm khi bị chạm — nghĩa là bạn đặt ngưỡng cho có, và khi nó thật sự chạm thì thường đã có chuyện lớn xảy ra.
Cổ phiếu B là mã vốn hoá vừa, ngành chu kỳ, dao động bốn tới sáu phần trăm mỗi phiên là bình thường. Với mã này, ngưỡng 7% bị chạm trong một phiên xấu mà không có tin tức gì — bạn bị đẩy ra khỏi vị thế bởi nhiễu, rồi nhìn giá hồi lại ngay hôm sau.
Cùng một con số, hai hành vi trái ngược. Đó là lý do con số dùng chung không dùng được.
Cách sửa
Đặt ngưỡng theo biên độ dao động thường ngày của chính mã đó, sao cho nhiễu hằng ngày không kích hoạt lệnh cắt.
Cách làm thủ công đủ dùng: lấy dữ liệu ba tháng, tính mức dao động trung bình mỗi phiên của mã đó, rồi đặt ngưỡng ở khoảng hai tới ba lần con số đó tính từ giá mua. Mã dao động 2% mỗi phiên thì ngưỡng quanh 5-6%; mã dao động 5% mỗi phiên thì ngưỡng phải rộng hơn nhiều, hoặc bạn phải mua ít lại.
Ba cách đặt ngưỡng dùng được
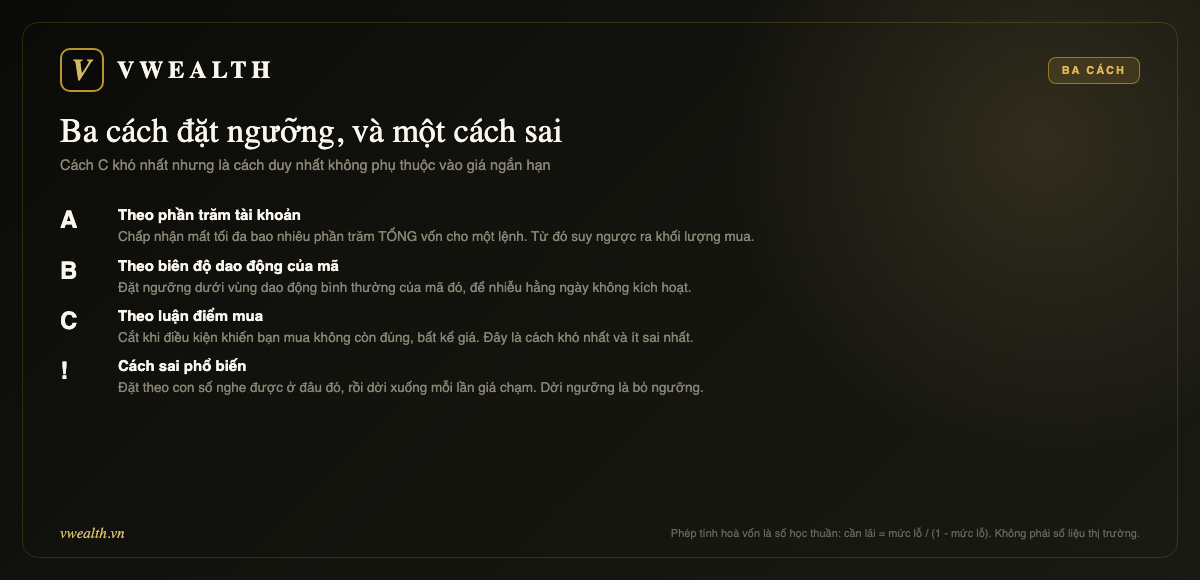
Cách A — theo phần trăm tổng vốn
Bắt đầu từ câu hỏi khác hẳn: một lệnh sai thì bạn chấp nhận mất tối đa bao nhiêu phần trăm tổng tài khoản?
Giả sử câu trả lời là 1%. Bạn có 500 triệu, vậy mức lỗ tối đa cho một lệnh là 5 triệu.
Nếu ngưỡng cắt lỗ của mã đó là 10% tính từ giá mua, thì khối lượng mua tối đa là 50 triệu — vì 10% của 50 triệu đúng bằng 5 triệu.
Cách này đảo ngược thứ tự thông thường: thay vì mua trước rồi mới nghĩ cắt ở đâu, bạn xác định mức chịu lỗ trước rồi suy ngược ra khối lượng.
Ưu điểm lớn nhất: nó tự động buộc bạn mua ít hơn ở những mã biến động mạnh, đúng như lẽ ra phải vậy.
Cách B — theo biên độ dao động của mã
Đã nói ở trên. Nguyên tắc: ngưỡng phải nằm ngoài vùng nhiễu bình thường của mã đó.
Cách này giải quyết đúng vấn đề bị đẩy ra bởi dao động vô nghĩa, nhưng nó không trả lời câu hỏi mua bao nhiêu. Vì vậy A và B thường dùng chung: B cho biết ngưỡng ở đâu, A cho biết mua bao nhiêu.
Cách C — theo luận điểm mua
Cách khó nhất và ít sai nhất.
Trước khi mua, viết ra một câu: tôi mua mã này vì điều gì. Rồi viết tiếp: điều gì xảy ra thì lý do đó không còn đúng.
Ví dụ: “Tôi mua vì biên lợi nhuận đang cải thiện ba quý liên tiếp” — thì điều kiện thoát là biên lợi nhuận quay đầu giảm hai quý. “Tôi mua vì doanh nghiệp sắp đưa nhà máy mới vào hoạt động” — điều kiện thoát là dự án bị hoãn.
Cắt theo cách này nghĩa là bạn thoát khi lý do sai, không phải khi giá giảm. Hai chuyện đó không phải lúc nào cũng trùng nhau.
Nhược điểm: nó đòi bạn theo dõi doanh nghiệp chứ không chỉ theo dõi bảng giá, và nó không bảo vệ được khi thị trường chung sập vì lý do vĩ mô.
Cách sai phổ biến nhất
Đặt ngưỡng theo một con số nghe được ở đâu đó, rồi mỗi lần giá chạm ngưỡng lại dời ngưỡng xuống thấp hơn.
Dời ngưỡng là bỏ ngưỡng. Và nó thường được biện minh bằng một câu nghe rất hợp lý: “cổ phiếu này tốt mà, chỉ là thị trường đang xấu thôi”.
Nếu bạn nhận ra mình đã dời ngưỡng hai lần cho cùng một mã, đó không còn là quyết định đầu tư nữa — đó là né tránh việc ghi nhận một khoản lỗ.
Một ví dụ đi trọn từ đầu tới cuối
Số trong ví dụ là số giả định để minh hoạ cách tính, không phải số của một mã cụ thể.
Bước 1 — xác định mức chịu lỗ cho một lệnh. Tài khoản 500 triệu. Bạn chấp nhận mất tối đa 1% tổng vốn cho một quyết định sai, tức 5 triệu.
Bước 2 — xem biên độ dao động của mã. Mã này ba tháng qua dao động trung bình khoảng 3% mỗi phiên. Đặt ngưỡng ở khoảng hai lần rưỡi con số đó, tức 8% tính từ giá mua.
Bước 3 — suy ngược ra khối lượng. Lỗ tối đa 5 triệu, ngưỡng 8%, vậy giá trị lệnh tối đa là 5 triệu chia 8%, bằng 62,5 triệu. Đó là số tiền tối đa được đưa vào mã này.
Bước 4 — viết luận điểm và điều kiện thoát. “Mua vì biên lợi nhuận cải thiện ba quý liên tiếp. Thoát nếu biên lợi nhuận giảm hai quý liên tiếp, bất kể giá.”
Bước 5 — ghi lại. Bốn dòng: mã, giá mua, ngưỡng cắt, điều kiện thoát theo luận điểm. Ghi vào đâu cũng được, miễn là bạn đọc lại được sau ba tháng.
Toàn bộ quy trình mất chừng mười phút và nó thay thế được câu hỏi “cắt ở mấy phần trăm” bằng bốn con số cụ thể của riêng bạn.
Vì sao bước ghi lại quan trọng hơn vẻ ngoài của nó
Trí nhớ về lý do mua thay đổi rất nhanh theo giá. Khi giá tăng, người ta nhớ mình đã phân tích kỹ. Khi giá giảm, người ta nhớ ra thêm những lý do mới để giữ.
Bản ghi tại thời điểm mua là thứ duy nhất không đổi. Nó cho phép bạn ba tháng sau đọc lại và hỏi một câu rất khó né: điều kiện tôi viết ra hồi đó đã xảy ra chưa?
Nếu rồi mà bạn vẫn đang giữ, thì đó là một quyết định mới, cần lý do mới — chứ không phải là tiếp tục quyết định cũ.
Bốn cột là đủ
Mã · ngày mua · ngưỡng cắt · điều kiện thoát theo luận điểm. Thêm một cột thứ năm nếu muốn: ngày thoát và lý do thật sự khi thoát.
Sau một năm, cột thứ năm là tài liệu học tập giá trị nhất mà bạn có — vì nó cho biết bạn thường thoát vì luận điểm sai hay vì chịu không nổi biến động. Hai nguyên nhân đó cần hai cách sửa khác nhau.
Cắt lỗ trong bối cảnh hiện tại
Có một lý do thời điểm khiến chuyện này đáng nghĩ lại ngay bây giờ.
Từ 21/9/2026, Việt Nam vào nhóm Thị trường mới nổi hạng hai theo phân loại FTSE Russell. Giai đoạn quanh các mốc rà soát chỉ số thường đi kèm khối lượng giao dịch bất thường trong vài phiên.
Với người đặt ngưỡng cắt lỗ chặt, những phiên như vậy dễ kích hoạt lệnh bán mà không có thay đổi nào về cơ bản doanh nghiệp. Đây đúng là loại tình huống mà ngưỡng đặt theo biên độ của mã hoạt động tốt hơn ngưỡng cố định.
Bối cảnh đầy đủ về mốc này nằm ở bài nâng hạng thị trường chứng khoán Việt Nam 2026, và phần cơ chế room ngoại ở bài room ngoại là gì.
Khi nào không nên cắt lỗ
Nói cho cân, vì cắt lỗ máy móc cũng gây hại.
Khi bạn đầu tư dài hạn theo cơ bản và luận điểm chưa sai. Một doanh nghiệp tốt có thể giảm 30% vì thị trường chung mà không có gì thay đổi trong nội tại. Nếu bạn mua với tầm nhìn nhiều năm và không dùng vốn vay, cắt lỗ theo giá có thể phản tác dụng.
Khi mức giảm nằm trong biên độ bình thường của mã. Đây chính là lỗi của ngưỡng cố định.
Khi bạn không thể mua lại. Với mã thanh khoản rất thấp, bán ra dễ hơn mua vào. Cắt lỗ rồi muốn quay lại có khi không mua được ở mức giá hợp lý.
Nhưng có một trường hợp cắt lỗ gần như luôn đúng: khi bạn đang dùng đòn bẩy. Với vốn vay, thời gian không còn đứng về phía bạn, và mức lỗ sâu có thể dẫn tới bán giải chấp — tức là bị bán ở đúng thời điểm xấu nhất. Chi tiết ở bài vì sao ký quỹ nguy hiểm ở vùng đỉnh.
Cắt lỗ theo loại nhà đầu tư
Cùng một mã, ngưỡng hợp lý khác nhau tuỳ vào bạn là ai và tiền của bạn đến từ đâu.
Người đầu tư bằng tiền nhàn rỗi, tầm nhìn nhiều năm
Ngưỡng theo giá ít quan trọng hơn ngưỡng theo luận điểm. Thời gian đứng về phía bạn, và việc bị đẩy ra bởi một nhịp điều chỉnh của thị trường chung thường gây hại nhiều hơn lợi.
Cái cần có là điều kiện thoát viết bằng ngôn ngữ doanh nghiệp: biên lợi nhuận, nợ vay, thị phần, ban lãnh đạo. Không phải phần trăm giá.
Người giao dịch ngắn hạn
Ngược lại hoàn toàn. Với khung thời gian tính bằng tuần, luận điểm doanh nghiệp gần như không kịp thay đổi, nên ngưỡng theo giá là công cụ chính.
Ở nhóm này, cách A — suy ngược từ mức chịu lỗ ra khối lượng — là quan trọng nhất, vì số lần vào lệnh nhiều nên một sai lầm về khối lượng bị nhân lên rất nhanh.
Người dùng vốn vay
Không có lựa chọn. Ngưỡng phải chặt và phải tự động, vì mức lỗ sâu không chỉ làm giảm tài khoản mà còn kích hoạt yêu cầu bổ sung ký quỹ — buộc bán ở đúng thời điểm xấu nhất.
Với nhóm này, câu hỏi đúng không phải “cắt ở mấy phần trăm” mà “có nên dùng đòn bẩy ở mã biến động thế này không”.
Người đầu tư định kỳ đều đặn
Nếu chiến lược của bạn là mua đều đặn theo thời gian, cắt lỗ theo giá mâu thuẫn trực tiếp với chiến lược — vì bản chất của mua định kỳ là mua nhiều hơn khi giá giảm.
Ở đây điều kiện thoát vẫn cần, nhưng phải là điều kiện về doanh nghiệp hoặc về việc thay đổi mục tiêu tài chính cá nhân, không phải về mức giá.
Ba sai lầm về tâm lý
Coi khoản lỗ chưa bán là chưa mất
Tài khoản của bạn đã giảm rồi, dù bạn có bấm bán hay không. Việc giữ không làm khoản lỗ nhỏ đi; nó chỉ trì hoãn thời điểm bạn phải thừa nhận.
Cắt lỗ mã tốt, giữ mã xấu
Khi cần bán bớt để giảm áp lực, người ta thường bán mã đang lãi vì dễ chịu hơn, và giữ mã đang lỗ vì chờ về bờ. Kết quả là danh mục dần chỉ còn toàn mã kém.
Cắt xong rồi mua lại ngay mã khác
Cắt lỗ để giảm rủi ro, rồi lập tức đưa toàn bộ tiền vào một mã khác cũng rủi ro tương đương, thì tổng rủi ro không đổi. Đây là một dạng cờ bạc mang hình thức kỷ luật.
Cắt lỗ và thuế, phí — phần ít ai tính
Mỗi lần cắt lỗ rồi mua lại là hai lần chịu phí giao dịch, cộng thuế trên giá trị bán. Với người giao dịch thưa thì không đáng kể; với người ra vào liên tục thì nó bào mòn tài khoản một cách âm thầm.
Phép tính đáng làm một lần: nếu bạn cắt lỗ trung bình bốn lần một tháng, tổng phí và thuế trong một năm bằng bao nhiêu phần trăm tài khoản? Con số đó thường lớn hơn nhiều so với cảm nhận, và nó là một lý do nữa để ngưỡng không nên quá chặt.
Chi tiết về cấu phần phí nằm ở bài phí giao dịch và những khoản phí ẩn.
Ba việc làm được ngay hôm nay
Một — tính lại mức chịu lỗ cho một lệnh. Một phần trăm tổng vốn là điểm khởi đầu hợp lý cho phần lớn người. Nhân ra tiền, ghi lại con số đó.
Hai — với mỗi mã đang cầm, viết một dòng: tôi mua vì gì, và điều gì xảy ra thì lý do đó sai. Mã nào không viết nổi một dòng là mã bạn đang giữ mà không có lý do rõ ràng.
Ba — kiểm xem có mã nào bạn đã dời ngưỡng xuống chưa. Nếu có, đó là mã cần xem lại trước tiên — không phải vì nó xấu, mà vì bạn đã ngừng áp dụng quy tắc lên nó.
Câu hỏi thường gặp
Con số 7% ở đâu ra?
Nó xuất phát từ một trường phái giao dịch theo đà tăng ở thị trường Mỹ, gắn với việc mua cổ phiếu tại điểm phá vỡ nền giá. Trong bối cảnh đó nó có logic riêng. Bê nguyên sang một cổ phiếu Việt Nam mua vì cổ tức thì con số mất hết ý nghĩa gốc.
Đặt lệnh cắt lỗ tự động hay cắt tay?
Lệnh tự động loại bỏ được yếu tố do dự, nhưng cũng dễ bị kích hoạt bởi một cú giật trong phiên rồi giá hồi ngay. Cắt tay linh hoạt hơn và đòi hỏi bạn thật sự nhìn bảng lúc đó.
Có nên dời ngưỡng lên khi giá tăng không?
Đây là chuyện khác hẳn với dời xuống. Nâng ngưỡng theo giá lên là cách bảo vệ phần lãi đã có, và nó hợp lý. Chỉ có dời xuống mới là bỏ ngưỡng.
Cắt lỗ rồi giá hồi ngay thì sao?
Chuyện đó sẽ xảy ra, và xảy ra nhiều lần. Cắt lỗ không phải công cụ để đúng từng lần — nó là công cụ để không bao giờ sai một lần quá nặng.
Mức nào là quá chặt?
Nếu ngưỡng của bạn bị chạm nhiều lần trong một tháng ở những phiên không có tin tức gì, ngưỡng đó quá chặt so với biên độ của mã.
Tóm lại
Quy tắc cắt lỗ chứng khoán không phải một con số mà là ba quyết định: mất tối đa bao nhiêu phần trăm tài khoản cho một lệnh, ngưỡng nằm ở đâu so với biên độ của mã, và điều kiện nào khiến luận điểm mua không còn đúng.
Phép tính hoà vốn là thứ duy nhất trong bài này không thể tranh cãi: lỗ 50% cần lãi 100% để về vốn. Mọi quy tắc cắt lỗ tồn tại chỉ để bạn không bao giờ phải đứng ở chỗ đó.
Đọc thêm: cắt lỗ — kỹ năng khó nhất, chốt lời và cắt lỗ dưới góc quản trị rủi ro, và nguyên tắc đa dạng hoá danh mục.
Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán. Số liệu tại thời điểm viết, tháng 7/2026.