Từ giờ tới cuối quý, mọi bài viết về thị trường đều sẽ nhắc tới nâng hạng thị trường tháng 9. Phần lớn sẽ kèm một con số dự báo cho chỉ số, và gần như không bài nào quay lại kiểm con số đó vào cuối năm.
Bài này không có dự báo. Không phải vì thận trọng, mà vì một con số mục tiêu là thứ ít dùng được nhất — bạn không hành động được với nó, và cũng không kiểm chứng được nó theo cách giúp lần sau đoán tốt hơn.
Thay vào đó: bốn mốc còn lại và mốc nào thật sự mang thông tin mới, ba kịch bản kèm điều kiện kiểm được, và bảng phân định rõ cái gì đã chốt với cái gì chưa ai biết.
Nâng hạng thị trường tháng 9 sẽ diễn ra thế nào?
Trả lời gọn: Ngày hiệu lực là 21/9/2026, đã được xác nhận tại kỳ rà soát tháng 4/2026. Danh sách cổ phiếu chính thức dự kiến công bố trong tháng 8, xác nhận tại kỳ rà soát tháng 9. Việc đưa vào rổ chỉ số diễn ra theo nhiều đợt và kéo sang 2027 — ngày hiệu lực không phải ngày tiền vào.
Bốn mốc còn lại
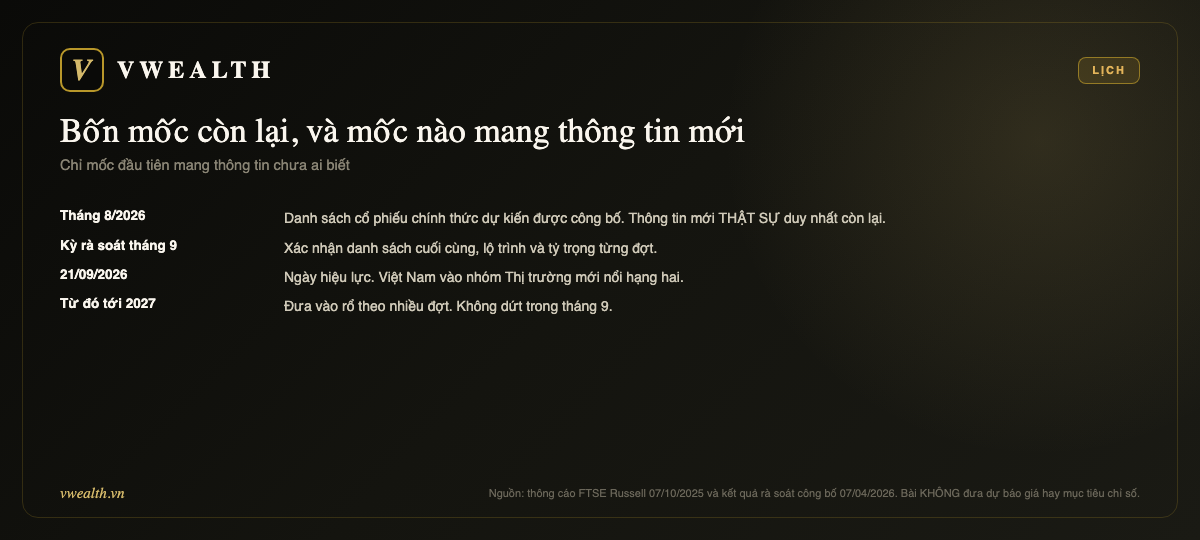
Tháng 8 — danh sách chính thức
Đây là thông tin mới thật sự duy nhất còn lại từ nay tới tháng 9.
FTSE Russell đã nêu khoảng 28 cổ phiếu có khả năng vào rổ, trong đó bốn mã vốn hoá lớn — HPG, VCB, VIC, VHM — và ba mã vốn hoá vừa — MSN, SAB, VNM. Nhưng danh sách đó được ghi rõ là mang tính tham khảo và có thể thay đổi.
Khi danh sách chính thức ra, hai thứ trở nên rõ: mã nào thật sự vào, và mã nào bị loại khỏi danh sách dự kiến.
Kỳ rà soát tháng 9 — lộ trình và tỷ trọng
Xác nhận danh sách cuối, số đợt đưa vào rổ và tỷ trọng mỗi đợt.
Phần lộ trình quan trọng hơn phần danh sách với người tính toán dòng tiền: nó quyết định lượng mua bắt buộc rải ra trong bao nhiêu quý.
21/9/2026 — ngày hiệu lực
Ngày Việt Nam chính thức nằm trong nhóm Thị trường mới nổi hạng hai theo phân loại của FTSE Russell.
Đây là mốc hành chính. Nó không đồng nghĩa với việc tiền vào trong ngày đó.
Từ đó tới 2027 — vào rổ theo đợt
Phần bị bỏ qua nhiều nhất. Lượng mua bắt buộc chia theo nhiều đợt kéo sang năm 2027.
Ba kịch bản, kèm điều kiện kiểm
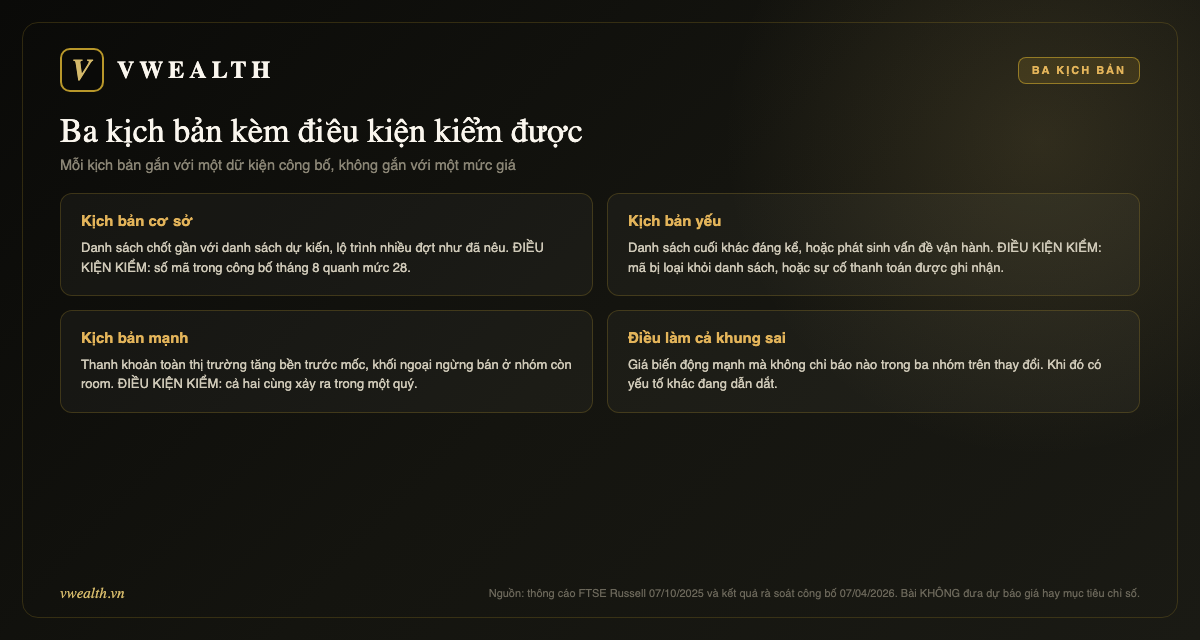
Điểm khác biệt của cách viết này: mỗi kịch bản gắn với một dữ kiện bạn kiểm được, không gắn với một mức chỉ số.
Kịch bản cơ sở
Nội dung: danh sách chính thức gần với danh sách dự kiến, lộ trình nhiều đợt như đã nêu.
Điều kiện kiểm: số mã trong công bố tháng 8 quanh mức 28, và bốn mã vốn hoá lớn được nêu tên vẫn có mặt.
Hệ quả: dòng tiền bị động diễn ra đúng như phép tính tỷ trọng cho thấy — nhỏ, rải đều, và nhỏ hơn nhiều so với cách nó được mô tả trên báo.
Kịch bản yếu
Nội dung: danh sách cuối khác đáng kể so với dự kiến, hoặc phát sinh vấn đề vận hành trong giai đoạn chuyển đổi.
Điều kiện kiểm: có mã bị loại khỏi danh sách, hoặc có sự cố thanh toán được ghi nhận trong giai đoạn này.
Hệ quả: phần kỳ vọng đã nằm trong giá của những mã bị loại sẽ bị rút ra. Đây là rủi ro hai chiều và là lý do chính để không dồn tiền trước tháng 8.
Kịch bản mạnh
Nội dung: dòng tiền chủ động — tức các quỹ không mô phỏng chỉ số nhưng lấy chỉ số làm chuẩn — bắt đầu vào.
Điều kiện kiểm: thanh khoản toàn thị trường tăng bền qua một quý, và khối ngoại ngừng bán ròng ở nhóm mã còn dư địa room. Cả hai cùng xảy ra mới tính.
Hệ quả: đây mới là kịch bản có quy mô đáng kể, vì dòng tiền chủ động lớn hơn dòng bị động nhiều lần. Nhưng không gì đảm bảo nó xảy ra.
Điều gì làm cả khung này sai
Nếu giá biến động mạnh mà không chỉ báo nào trong ba nhóm trên thay đổi, thì có một yếu tố khác đang dẫn dắt thị trường — và phản ứng đúng là đi tìm yếu tố đó, không phải chỉnh lại kịch bản cho khớp.
Cái đã chốt và cái chưa biết
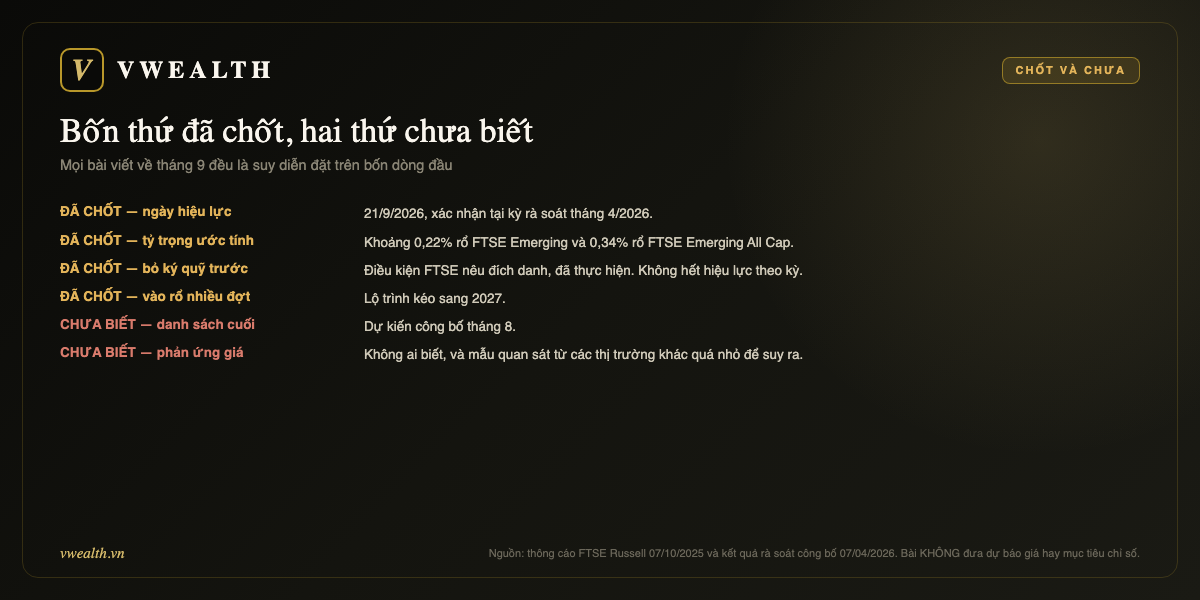
Đã chốt
Ngày hiệu lực: 21/9/2026, xác nhận tại kỳ rà soát công bố ngày 7/4/2026.
Tỷ trọng ước tính: khoảng 0,22% rổ FTSE Emerging và 0,34% rổ FTSE Emerging All Cap, theo ước tính của chính FTSE tại kỳ rà soát đó.
Bỏ yêu cầu ký quỹ trước giao dịch: điều kiện FTSE nêu đích danh, đã thực hiện. Đây là thay đổi cấu trúc và không hết hiệu lực theo kỳ rà soát nào.
Vào rổ theo nhiều đợt: lộ trình kéo sang 2027.
Chưa biết
Danh sách cuối cùng: dự kiến công bố tháng 8.
Phản ứng giá: không ai biết. Mẫu quan sát từ các thị trường đã nâng hạng quá nhỏ để suy ra quy luật, và mỗi thị trường một hoàn cảnh.
Đọc ra được gì
Bốn dòng đầu là dữ kiện. Mọi bài viết về tháng 9 mà bạn đọc — kể cả bài này — đều là suy diễn đặt trên bốn dòng đó cộng với một vài giả định.
Khi đọc bất kỳ nhận định nào, câu hỏi hữu ích là: phần nào trong đây là dữ kiện, và phần nào là giả định của người viết?
Ba cơ chế dòng tiền, tách riêng ra
Khi nói “dòng tiền vào”, người ta thường gộp ba thứ rất khác nhau. Tách ra thì đánh giá dễ hơn nhiều.
Dòng bị động — chắc chắn nhất, nhỏ nhất
Các quỹ mô phỏng chỉ số buộc phải mua theo tỷ trọng. Đây là lượng cầu chắc chắn xuất hiện và tính được trước bằng số học.
Nó cũng nhỏ nhất, vì tỷ trọng chỉ 0,22% tới 0,34% tuỳ rổ, chia cho khoảng 28 mã, rồi chia tiếp theo số đợt kéo sang 2027.
Sau ba lần chia đó, con số chạm vào một mã cụ thể trong một quý cụ thể nhỏ hơn nhiều so với ấn tượng ban đầu. Đây không phải lập luận bi quan — đây là phép chia.
Dòng chủ động — lớn hơn nhiều, không chắc
Các quỹ không mô phỏng chỉ số nhưng lấy chỉ số làm chuẩn so sánh. Khi Việt Nam vào nhóm mới nổi, thị trường này lọt vào phạm vi đầu tư của họ — nhiều quỹ có quy định nội bộ không được đầu tư vào thị trường cận biên.
Quy mô tiềm năng lớn hơn dòng bị động nhiều lần. Nhưng không gì ép họ vào: mỗi quỹ tự quyết dựa trên định giá, tăng trưởng lợi nhuận và triển vọng tỷ giá.
Dòng trong nước đón đầu — nhanh nhất, đảo nhanh nhất
Xuất hiện sớm nhất vì chỉ cần một cái tin chứ không cần thủ tục nào. Cũng đảo chiều nhanh nhất khi kỳ vọng không thành.
Ba cơ chế này không cùng thời điểm và không cùng độ tin cậy. Trộn chung là nguồn gốc của phần lớn kỳ vọng sai về tháng 9.
Cách theo dõi ba cơ chế bằng dữ liệu công bố
Dòng bị động: theo dõi công bố của FTSE về lộ trình và tỷ trọng từng đợt. Đây là thứ tính được, không cần đoán.
Dòng chủ động: theo dõi thanh khoản toàn thị trường và giao dịch ròng của khối ngoại ở nhóm mã còn dư địa room. Nếu thanh khoản tăng bền qua một quý mà không có sự kiện nào khác giải thích, đó là dấu hiệu đáng ghi nhận.
Dòng trong nước: theo dõi dư nợ cho vay ký quỹ toàn thị trường. Con số này tăng nhanh cho biết mức đòn bẩy trong hệ thống đang cao — và nó là chỉ báo về rủi ro chứ không phải về cơ hội.
Ba chỉ báo, công bố định kỳ, ghi lại mỗi tháng một dòng. Sau ba tháng bạn có thứ mà đọc tin tức không cho: một chuỗi số liệu về việc dòng tiền nào đang thật sự dịch chuyển.
Bài học từ các thị trường đã đi qua
Vài thị trường đã trải qua nâng hạng, và mẫu hình lặp lại đủ nhiều để đáng lưu ý — với điều kiện nhớ rằng mẫu quan sát nhỏ và mỗi thị trường một hoàn cảnh.
Phần lớn mức tăng xảy ra trước ngày hiệu lực. Thị trường định giá kỳ vọng từ lúc có tin, không chờ tới lúc tiền thật vào. Với Việt Nam, tin ra từ tháng 10/2025 — nghĩa là phần lớn quãng đường đó đã đi.
Giai đoạn sau khi vào rổ thường đi ngang hoặc điều chỉnh. Người mua sớm chốt lời trong khi dòng bị động vào nhỏ giọt theo lộ trình.
Cái ở lại lâu dài là hạ tầng, không phải dòng tiền một lần. Việc bỏ ký quỹ trước giao dịch mở cửa cho cả dòng tiền chủ động, và nó không có ngày hết hạn.
Bốn việc nên làm trong tháng 8
1. Ghi lại mốc gốc của chính mình
Trước khi danh sách ra, ghi lại: bạn đang cầm mã nào, room ngoại còn bao nhiêu, và bạn kỳ vọng gì.
Không có mốc gốc thì tháng 10 bạn sẽ nhớ lại theo hướng có lợi cho những gì đã xảy ra.
2. Kiểm room ngoại từng mã
Đây là biến quyết định mã nào thật sự chịu tác động từ dòng tiền chỉ số. Mã kín room thì lượng mua bắt buộc gần như không chạm tới.
Cách tra ở bài room ngoại là gì.
3. Đọc danh sách chính thức từ nguồn gốc
Khi công bố ra, đọc thông cáo của FTSE thay vì đọc lại qua bài tóm tắt. Ba thứ đáng đọc kỹ: số mã cuối cùng, lộ trình nhiều đợt, và bất kỳ điều kiện nào được nêu kèm.
Phần điều kiện kèm theo là chỗ rủi ro vòng sau nằm, và nó thường được viết bằng ngôn ngữ đủ nhẹ để người đọc lướt qua.
4. Không dùng đòn bẩy quanh mốc
Giai đoạn quanh các mốc rà soát chỉ số thường có khối lượng giao dịch bất thường trong vài phiên. Với vị thế có vay, một phiên biến động mạnh có thể đủ chạm ngưỡng gọi ký quỹ.
Phép tính cụ thể ở bài tính trước mức giá bị gọi ký quỹ.
Ba hiểu lầm cần dọn trước tháng 9
“Ngày 21/9 là ngày tiền vào”
Không. Đó là ngày trạng thái phân loại có hiệu lực. Việc đưa cổ phiếu vào các rổ diễn ra theo nhiều đợt kéo sang 2027.
“Nâng hạng làm doanh nghiệp tốt lên”
Nó không đổi doanh thu, lợi nhuận hay vị thế cạnh tranh của bất kỳ doanh nghiệp nào. Nó đổi thành phần người mua.
Nói theo ngôn ngữ định giá: nó có thể đẩy giá lên mà không đổi giá trị.
“Cứ trong danh sách là hưởng lợi”
Mã kín room vẫn nằm trong rổ nhưng quỹ chỉ số không mua thêm được bao nhiêu. Chi tiết ở bài cổ phiếu nào hưởng lợi.
Mẫu ghi chép một trang cho tháng 8
Thay vì đọc nhận định của người khác, đây là mẫu để bạn tự ghi. Một trang, cập nhật mỗi tháng.
Phần 1 — mốc gốc. Ngày ghi. Danh mục hiện tại. Với mỗi mã: room ngoại còn bao nhiêu, giá hiện tại, và bạn có kỳ vọng gì liên quan tới nâng hạng không.
Phần 2 — ba chỉ báo. Thanh khoản toàn thị trường trung bình tháng. Giao dịch ròng khối ngoại. Dư nợ cho vay ký quỹ toàn thị trường.
Phần 3 — ba kịch bản của bạn. Viết lại ba kịch bản ở trên bằng lời của mình, kèm điều kiện kiểm cụ thể.
Phần 4 — điều gì làm bạn sai. Một hoặc hai dòng. Viết trước, không viết sau.
Phần 5 — ngày xem lại. Sau khi danh sách chính thức ra, và sau kỳ rà soát tháng 9.
Vì sao mẫu này đáng làm
Vì tháng 10, khi mọi chuyện đã rõ, bạn sẽ đọc lại và biết chính xác mình đúng ở đâu và sai ở đâu.
Không có bản ghi thì trí nhớ tự sắp xếp lại theo hướng có lợi — người ta nhớ mình đã thận trọng nếu thị trường giảm, và nhớ mình đã tự tin nếu thị trường tăng.
Một trang giấy giải quyết được chuyện đó, và nó là thứ duy nhất trong bài này làm việc đoán của bạn tốt lên theo thời gian.
Sau tháng 9 thì sao
Câu ít được hỏi và đáng hỏi nhất, vì nó quyết định bạn nên nhìn sự kiện này theo khung nào.
Dòng bị động sẽ hết. Các đợt vào rổ hoàn tất trong 2027, và sau đó không còn lượng mua bắt buộc nào nữa từ sự kiện này.
Việc bỏ ký quỹ trước thì ở lại. Đây là thay đổi hạ tầng và nó không có ngày hết hạn. Nó mở cửa cho dòng tiền chủ động — phần lớn hơn nhiều — và phần đó vào theo đánh giá từng doanh nghiệp chứ không theo lịch chỉ số.
Nghĩa là câu chuyện thật bắt đầu sau tháng 9, không kết thúc ở đó. Từ 2027 trở đi, việc tiền ngoại có ở lại hay không phụ thuộc vào tăng trưởng lợi nhuận doanh nghiệp, ổn định tỷ giá và mặt bằng định giá so với các thị trường cùng nhóm — ba thứ không liên quan gì tới chỉ số.
Đó là lý do khung theo dõi trong bài này đặt trọng số vào thanh khoản và hành vi khối ngoại chứ không vào ngày hiệu lực.
Hai điều dễ bị nhầm về mốc thời gian
Ngày công bố quyết định khác ngày hiệu lực
Quyết định nâng hạng được công bố ngày 7/10/2025. Ngày hiệu lực là 21/9/2026 — cách nhau gần một năm.
Khoảng cách đó có ý nghĩa thực tế: thị trường đã có gần một năm để định giá thông tin này. Ai coi tháng 9 là thời điểm thông tin xuất hiện đang trễ mười một tháng.
Ngày hiệu lực khác ngày hoàn tất đưa vào rổ
Hiệu lực là 21/9/2026. Việc đưa vào rổ kéo sang 2027 theo nhiều đợt.
Nghĩa là có ba mốc khác nhau — công bố, hiệu lực, hoàn tất — và mỗi mốc có ý nghĩa khác nhau với dòng tiền. Gộp chung ba mốc là lỗi phổ biến nhất trong các bài viết về chủ đề này.
Câu hỏi thường gặp
Vì sao bài này không đưa dự báo chỉ số?
Vì một con số mục tiêu không hành động được nếu không kèm khung thời gian và đường đi, và không kiểm chứng được theo cách giúp lần sau đoán tốt hơn. Ba kịch bản kèm điều kiện thì kiểm được.
Có nên mua trước ngày hiệu lực không?
Bài này không đưa khuyến nghị. Điều đáng lưu ý là ở các thị trường đi trước, phần lớn mức tăng xảy ra trước ngày hiệu lực tính từ lúc có tin — và với Việt Nam, tin đã ra từ tháng 10/2025.
MSCI có nâng hạng theo không?
MSCI chấm theo bộ tiêu chí riêng, theo lịch riêng, và chưa có quyết định tương đương. Hai câu chuyện tách rời nhau.
Nếu danh sách cuối khác nhiều thì sao?
Mã bị loại mất phần kỳ vọng đã nằm trong giá; mã được thêm bất ngờ thì ngược lại. Đây là rủi ro hai chiều, và là nội dung của kịch bản yếu ở trên.
Sau tháng 9 thì theo dõi gì?
Ba thứ: tiến độ các đợt vào rổ, thanh khoản toàn thị trường, và diễn biến room ngoại ở những mã bạn quan tâm. Hai thứ sau nói nhiều hơn về dòng tiền chủ động — phần lớn hơn của câu chuyện.
Tóm lại
Với nâng hạng thị trường tháng 9, phần đã chốt gồm bốn dữ kiện: ngày hiệu lực 21/9/2026, tỷ trọng khoảng 0,22% tới 0,34% tuỳ rổ, việc bỏ ký quỹ trước giao dịch, và lộ trình vào rổ kéo sang 2027.
Phần chưa biết gồm hai: danh sách cuối cùng, và phản ứng giá. Mọi nhận định bạn đọc trong tháng tới đều là suy diễn đặt trên bốn dữ kiện đầu.
Việc đáng làm trong tháng 8 không phải đoán, mà là ghi lại mốc gốc của chính mình và kiểm room ngoại từng mã — hai việc mất chưa tới một giờ và giữ cho bạn đọc được tháng 10 một cách trung thực.
Đọc thêm: mốc tháng 9 và cái gì thật sự đổi, bối cảnh vĩ mô và danh sách theo dõi của MSCI, và toàn bộ phân tích cổ phiếu ngân hàng và chứng khoán.
Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán và không chứa dự báo giá. Số liệu tại thời điểm viết, tháng 7/2026, theo công bố của FTSE Russell.