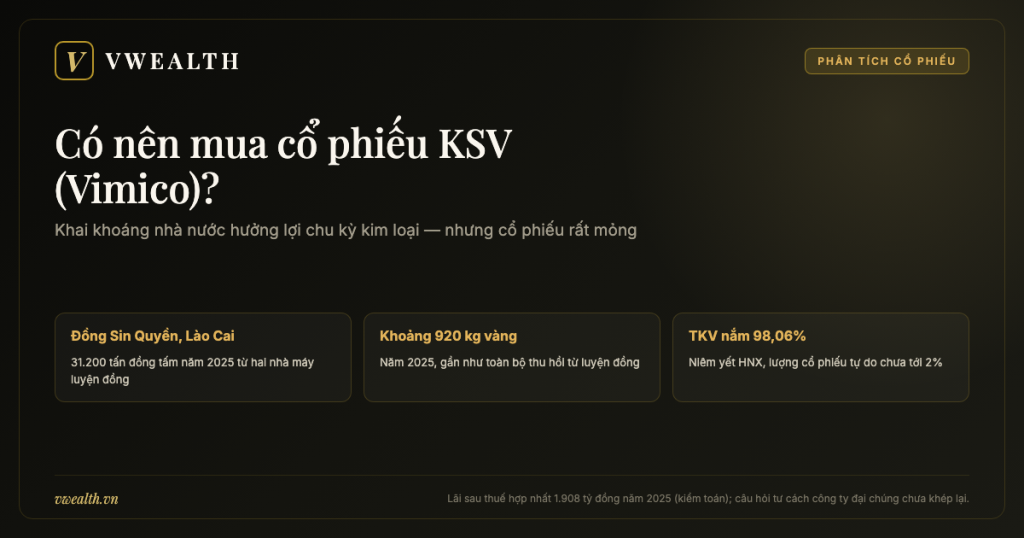
Có nên mua cổ phiếu KSV — mã của Tổng công ty Khoáng sản TKV – CTCP (Vimico) trên sàn HNX — là câu hỏi mà vài năm trước gần như không ai hỏi, vì chẳng có mấy người mua được. Trong những năm đầu trên UPCoM, có năm cổ phiếu này trải qua gần trọn năm giao dịch mà không khớp nổi một lệnh nào. Rồi giá vàng, giá bạc, giá đồng cùng leo lên những mức chưa từng thấy; doanh nghiệp đào vàng nhiều nhất Việt Nam báo lãi kỷ lục năm này nối năm khác, trình phương án cổ tức tiền mặt 119%, rồi chốt 40,5% tiền mặt cộng 50% cổ phiếu. Cổ phiếu KSV có những chuỗi tăng trần liên tiếp và cả những phiên mất hàng nghìn tỷ đồng vốn hoá chỉ sau một thông báo. Đằng sau tất cả là một nghịch lý: một doanh nghiệp khai khoáng nhà nước hưởng trọn chu kỳ kim loại quý, nhưng cổ phiếu lại mỏng đến mức Tập đoàn Công nghiệp Than – Khoáng sản Việt Nam (TKV) nắm 98,06% và phần còn lại chưa tới 2%. Bài viết này kể lại toàn bộ câu chuyện đó, và cuối bài, bạn sẽ có một câu trả lời sòng phẳng: cổ phiếu KSV hợp với ai, và không hợp với ai.
Trước hết, gọi cho đúng tên. KSV là mã chứng khoán; tên pháp nhân đầy đủ là Tổng công ty Khoáng sản TKV – CTCP; tên giao dịch quốc tế là Vinacomin – Minerals Holding Corporation; tên viết tắt mà báo chí và chính doanh nghiệp hay dùng là Vimico. Cổ phiếu KSV được đăng ký giao dịch trên UPCoM từ năm 2016, rồi chuyển sang niêm yết trên Sở Giao dịch Chứng khoán Hà Nội (HNX) từ ngày 2/2/2023. Đừng nhầm Vimico với TKV (tức Vinacomin) — TKV là tập đoàn mẹ, doanh nghiệp 100% vốn nhà nước, không niêm yết; Vimico là một công ty con của TKV chuyên về khoáng sản kim loại. Cũng đừng nhầm với những doanh nghiệp khác mang chữ “khoáng sản” trên sàn: KSV là doanh nghiệp giữ mỏ đồng Sin Quyền ở Lào Cai và hai nhà máy luyện đồng, và cũng là nơi sản xuất phần lớn lượng vàng khai thác công nghiệp mà báo chí gọi là “doanh nghiệp đào vàng lớn nhất Việt Nam”.
Quy ước thứ hai, giống mọi bài trong series phân tích doanh nghiệp của vwealth: mốc thời gian, tên người, con số trong bài đều lấy từ thông tin đã công bố — báo cáo tài chính đã kiểm toán, nghị quyết và tài liệu đại hội đồng cổ đông, báo cáo quản trị, các văn bản giải trình Vimico gửi Ủy ban Chứng khoán Nhà nước (UBCKNN) và HNX, cùng báo chí tài chính trong nước (VnExpress, CafeF, Vietstock, Dân trí, Công Thương…) và dữ liệu giao dịch của VNDirect. Con số của những kỳ đã khép sổ được dùng làm mốc lịch sử. Bài viết không ghi giá cổ phiếu hôm nay, P/E hiện tại hay lợi nhuận của quý gần nhất — với một doanh nghiệp mà lợi nhuận có thể nhân đôi hay chia đôi chỉ vì giá vàng và giá đồng, những con số ấy lỗi thời rất nhanh. Chỗ nào là phép tính của riêng vwealth, bài sẽ ghi rõ “ước tính của vwealth” hoặc “ví dụ minh hoạ”. Số cập nhật, bạn mở báo cáo phân tích trên vwealth để tra.
Và một điều cuối cùng, cũng là trục của cả bài. KSV không phải một cổ phiếu tăng trưởng theo kiểu bán lẻ hay công nghệ. Nó là một cổ phiếu hàng hoá có hai lớp đặc thù chồng lên nhau. Lớp thứ nhất nằm ở doanh nghiệp: lợi nhuận của Vimico trước hết phụ thuộc vào giá đồng, giá vàng, giá bạc thế giới và vào việc mỏ Sin Quyền có được cấp phép mở rộng kịp hay không. Lớp thứ hai nằm ở cổ phiếu: vì lượng cổ phiếu tự do chuyển nhượng quá ít, giá KSV trên sàn có thể dao động mạnh hơn rất nhiều so với những gì diễn ra bên trong doanh nghiệp. Câu hỏi có nên mua cổ phiếu KSV vì vậy phải được trả lời trên cả hai lớp: bạn có tin vào chu kỳ kim loại không, và bạn có chấp nhận nắm một cổ phiếu mà mỗi lệnh lớn đều có thể khiến giá xê dịch đáng kể không?
Từ Tổng công ty Khoáng sản Việt Nam năm 1995 đến cổ phiếu KSV trên HNX: ba mươi năm của Vimico
Có những doanh nghiệp trên sàn bắt đầu từ một người sáng lập và một ý tưởng. Vimico thì bắt đầu từ một quyết định hành chính: gom nhiều đơn vị khoáng sản nhà nước rải rác thành một tổng công ty đủ lớn để làm những việc mà từng đơn vị riêng lẻ không làm nổi — mở mỏ lớn, dựng nhà máy luyện kim, chế biến sâu. Ba mươi năm sau, cách xuất thân ấy vẫn in dấu lên mọi thứ: từ cơ cấu cổ đông, cách ra quyết định, đến việc ai là khách hàng lớn nhất của doanh nghiệp. Hiểu lịch sử của Vimico, vì thế, là cách nhanh nhất để hiểu vì sao cổ phiếu KSV có hình dạng như hôm nay.
1995–2005: hợp nhất các tổng công ty khoáng sản, sáp nhập mảng đá quý và vàng
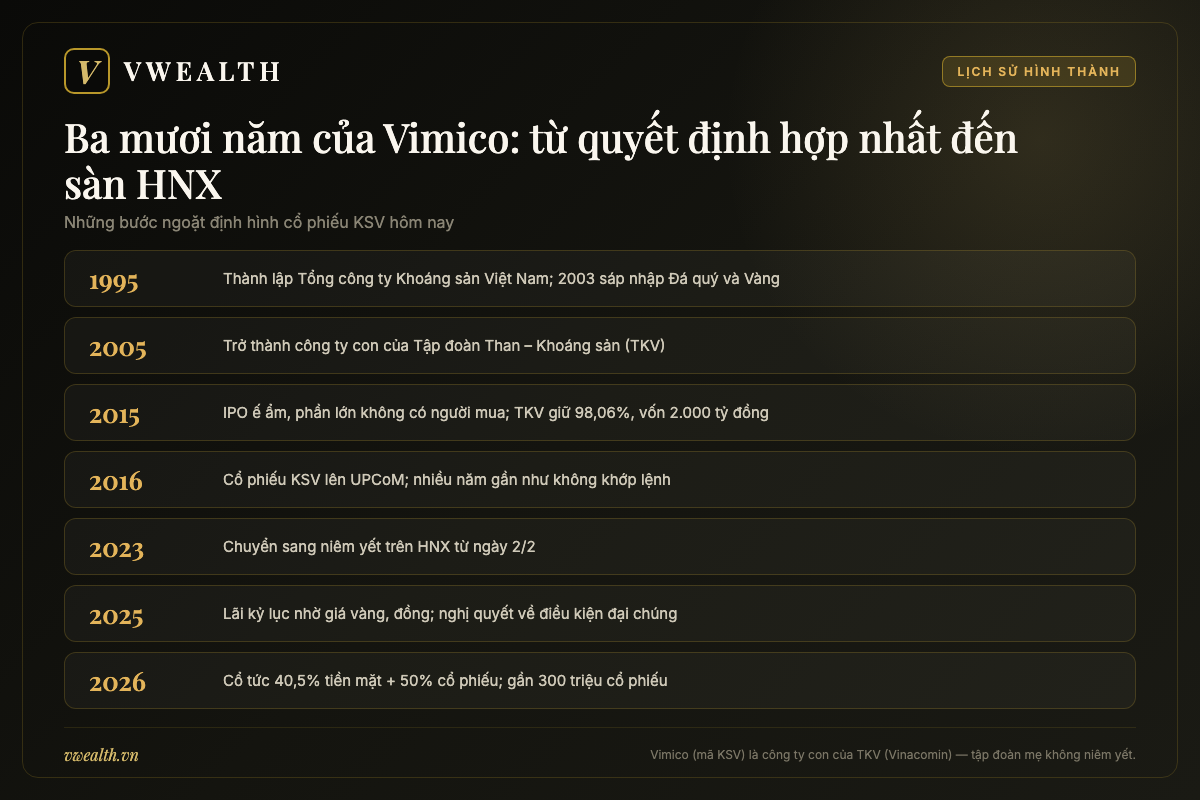
Theo phần lịch sử mà Vimico tự công bố, ngày 27/10/1995, Bộ trưởng Bộ Công nghiệp nặng ký Quyết định số 1118/QĐ-TCCBĐT thành lập Tổng công ty Khoáng sản Việt Nam trên cơ sở hợp nhất hai đơn vị: Tổng công ty Khoáng sản Quý hiếm Việt Nam và Tổng công ty Phát triển Khoáng sản. Đó là giai đoạn sau mười năm Đổi mới, khi Nhà nước chủ trương lập các tổng công ty lớn để “tích tụ vốn” và chuẩn bị hội nhập. Ngày 27/10 vì thế được Vimico lấy làm ngày truyền thống, và năm 2025 là năm doanh nghiệp tròn ba mươi tuổi.
Bước ngoặt tiếp theo đến ngày 18/2/2003, khi Bộ Công nghiệp quyết định sáp nhập Tổng công ty Đá quý và Vàng vào Tổng công ty Khoáng sản Việt Nam. Chi tiết này nghe có vẻ hành chính, nhưng nó giải thích một điều mà nhiều nhà đầu tư thấy lạ: vì sao một doanh nghiệp khai mỏ đồng lại có cả “Chi nhánh đá quý Việt Nhật” chuyên vàng trang sức mỹ nghệ, và nắm 48,31% một công ty kinh doanh vàng bạc đá quý ở Hà Nội. Những mảnh ghép ấy là di sản của cuộc sáp nhập năm 2003, không phải một chiến lược bán lẻ vàng. Trong bức tranh lợi nhuận hôm nay, chúng rất nhỏ.
Ngày 26/12/2005, Thủ tướng ký Quyết định số 345/QĐ-TTg thành lập Tập đoàn Công nghiệp Than – Khoáng sản Việt Nam, và Tổng công ty Khoáng sản Việt Nam trở thành Tổng công ty Khoáng sản – TKV, một công ty con của tập đoàn, hoạt động theo mô hình công ty mẹ – công ty con. Kể từ đó, số phận của Vimico gắn với TKV — một tập đoàn mà than là trụ cột, còn khoáng sản kim loại là một khối nhỏ hơn nhưng quan trọng. Mối quan hệ ấy vừa là chỗ dựa (vốn, thị trường tiêu thụ, uy tín khi làm việc với địa phương), vừa là giới hạn (mọi quyết định lớn đều phải qua cổ đông gần như duy nhất).
2006–2014: dựng trục đồng ở Lào Cai và đổi sang mô hình công ty TNHH
Giai đoạn này là lúc Vimico dựng nên thứ mà ngày nay tạo ra phần lớn doanh thu: chuỗi đồng ở Lào Cai. Mỏ đồng Sin Quyền nằm ở huyện Bát Xát (nay là xã Bản Vược và vùng lân cận), sát biên giới phía bắc; báo chí thường gọi đây là mỏ đồng lớn nhất Việt Nam. Theo trang giới thiệu dự án của Vimico, dự án “khai thác mở rộng và nâng công suất khu mỏ – tuyển đồng Sin Quyền” có tổng mức đầu tư khoảng 2.566,7 tỷ đồng, thực hiện trong giai đoạn 2009–2017, với mục tiêu ghi rõ: tăng sản lượng đồng kim loại trong nước “nhằm thay thế đồng nhập khẩu” và thu hồi các khoáng sản đi kèm như vàng, bạc. Câu chữ ấy quan trọng — vàng của Vimico phần lớn không đến từ một mỏ vàng riêng, mà đi kèm quặng đồng.
Song song với mỏ là khâu luyện. Chi nhánh Luyện đồng Lào Cai nằm ở khu công nghiệp Tằng Loỏng; sau đó Vimico đầu tư thêm Nhà máy luyện đồng công suất 20.000 tấn/năm (tên gọi dùng trong các thông báo mua sắm, bảo hiểm tài sản mà doanh nghiệp đăng trên website). Ngày nay, hai nhà máy luyện này cùng kế hoạch sản xuất khoảng 30.000 tấn đồng tấm mỗi năm. Đó là lý do Vimico hay được mô tả là doanh nghiệp “khai thác và chế biến sâu” — đa số doanh nghiệp khoáng sản khác chỉ dừng ở tinh quặng.
Về pháp lý, ngày 15/6/2010, Bộ Công Thương ra Quyết định 3169/QĐ-BCT chuyển Tổng công ty Khoáng sản – TKV sang mô hình công ty TNHH một thành viên, đổi tên thành Tổng công ty Khoáng sản – Vinacomin. Đây là bước chuẩn bị quen thuộc trước cổ phần hoá ở các tập đoàn nhà nước: tách bạch vốn, tài sản, rồi mới định giá để bán bớt.
2015–2016: cổ phần hoá, phiên IPO ế ẩm và ngày lên UPCoM
Ngày 30/12/2014, Thủ tướng ký Quyết định 2388/QĐ-TTg phê duyệt phương án cổ phần hoá công ty mẹ Tổng công ty Khoáng sản – Vinacomin. Vốn điều lệ được xác định là 2.000 tỷ đồng, tương ứng 200 triệu cổ phần; theo Báo Đầu tư (tháng 4/2015), đợt IPO dự kiến bán ra công chúng hơn 46,6 triệu cổ phần, tương đương 23,3% vốn điều lệ sau cổ phần hoá. Kế hoạch đưa phần lớn số cổ phần ấy tới tay nhà đầu tư bên ngoài, như bạn sẽ thấy, đã không thành hiện thực.
Phiên đấu giá lần đầu (IPO) được tổ chức tại HNX ngày 23/4/2015, chào bán công khai hơn 46,6 triệu cổ phần mệnh giá 10.000 đồng. Thời điểm ấy giá kim loại đang ở chu kỳ thấp và lợi nhuận của Vimico đi xuống: theo số liệu trong hồ sơ IPO được Báo Đầu tư dẫn lại, doanh thu thuần giai đoạn 2011–2014 lần lượt khoảng 3.214, 2.454, 3.141 và 3.129 tỷ đồng, còn lợi nhuận sau thuế giảm từ 227 tỷ đồng năm 2011 xuống khoảng 101 tỷ đồng năm 2014; ROE năm 2014 chỉ 6,9%. Kế hoạch 2015–2017 kèm hồ sơ IPO dự kiến cổ tức chỉ 2–4% mỗi năm. Cơ cấu doanh thu bình quân 2011–2014 cũng được nêu rõ: đồng tấm hơn 45%, kinh doanh khoáng sản của các công ty con (chủ yếu thiếc thỏi, kẽm thỏi) khoảng 30%, vàng khoảng 11%. Với bức tranh ấy, nhu cầu mua của nhà đầu tư bên ngoài rất thấp và phần lớn số cổ phần chào bán không tìm được người mua.
Phần cổ phần không bán được quay về tay TKV. Kết quả là khi Vimico chính thức hoạt động dưới dạng công ty cổ phần từ ngày 6/10/2015 với tên Tổng công ty Khoáng sản TKV – CTCP, tập đoàn mẹ nắm tới 98,06% vốn điều lệ. Con số 98,06% ấy — hình thành từ một phiên IPO ế ẩm năm 2015 — gần như không đổi suốt hơn mười năm sau, và là gốc rễ của mọi đặc điểm “khó chịu” của cổ phiếu KSV mà bạn sẽ gặp ở các chương sau.
Tháng 7/2016, HNX chấp thuận cho toàn bộ 200 triệu cổ phiếu KSV đăng ký giao dịch trên UPCoM. Theo dữ liệu giá mà vwealth tra từ hệ thống VNDirect, phiên đầu tiên có ghi nhận là ngày 28/7/2016, ở mức giá 13.000 đồng — trùng với giá tham chiếu ngày chào sàn mà Thời báo Tài chính Việt Nam đưa tin hôm đó. (Một số bài báo về sau ghi KSV lên UPCoM “từ đầu năm 2016”; văn bản chấp thuận của HNX và dữ liệu giao dịch cho thấy mốc tháng 7/2016 chính xác hơn.) Theo dữ liệu báo cáo tài chính hợp nhất do VNDirect tổng hợp, năm 2015 Vimico lỗ sau thuế khoảng 14 tỷ đồng và năm 2016 chỉ lãi khoảng 8 tỷ đồng. Đó là điểm xuất phát rất khiêm tốn của một doanh nghiệp mà mười năm sau lãi gần hai nghìn tỷ đồng mỗi năm.
2016–2020: những năm cổ phiếu gần như “đứng hình”
Nếu bạn nhìn biểu đồ giá KSV giai đoạn này, bạn sẽ thấy một đường gần như phẳng — không phải vì giá ổn định, mà vì hầu như không có giao dịch. Theo phép đếm của vwealth trên dữ liệu VNDirect: năm 2018 có 250 phiên giao dịch nhưng 249 phiên không khớp được cổ phiếu nào; năm 2020 có 246 trên 252 phiên không có khớp lệnh; năm 2017 và 2019 cũng có hơn 200 phiên “trắng”. Với 98,06% nằm trong tay TKV và phần còn lại phân tán ở những người mua lẻ từ thời IPO, gần như không có ai để bán và cũng chẳng mấy ai muốn mua.
Trong khi đó, bên trong doanh nghiệp, đây là giai đoạn vật lộn. Sáu tháng đầu năm 2019, lợi nhuận sau thuế hợp nhất chỉ khoảng 10,5 tỷ đồng trên doanh thu hơn 2.500 tỷ đồng; cả năm 2019 lỗ sau thuế khoảng 43 tỷ đồng (dữ liệu VNDirect) — dấu hiệu của một giai đoạn biên lợi nhuận rất mỏng. Doanh nghiệp đồng thời thoái vốn một số đơn vị nhỏ trong hệ thống (website Vimico còn lưu công bố về việc tiếp tục thoái cổ phần tại Công ty Cổ phần Phát triển Khoáng sản 4), đúng tinh thần tái cơ cấu doanh nghiệp nhà nước thời kỳ đó. Năm 2020, lợi nhuận trước thuế hợp nhất lên khoảng 243 tỷ đồng, gấp khoảng 16 lần mức 15,5 tỷ đồng năm 2019 — riêng quý 4/2020 đóng góp khoảng 223 tỷ đồng, khi giá kim loại bật tăng mạnh vào cuối năm sau cú sốc đại dịch (dữ liệu VNDirect).
2021–2023: giá kim loại lên, lãi nghìn tỷ đầu tiên và chuyển sang HNX
Năm 2021 là năm đầu tiên người ta thấy Vimico “có thể” là một doanh nghiệp lãi lớn. Theo dữ liệu báo cáo tài chính hợp nhất năm 2021 do VNDirect tổng hợp, doanh thu thuần khoảng 7.991 tỷ đồng (cộng bốn báo cáo quý công bố lần đầu thì ra khoảng 8.810 tỷ đồng — số năm đã được trình bày lại), lợi nhuận trước thuế khoảng 1.303 tỷ đồng, lợi nhuận sau thuế khoảng 1.084 tỷ đồng, gấp hơn 5 lần năm 2020, trong đó phần thuộc cổ đông công ty mẹ khoảng 834 tỷ đồng. Riêng quý 2/2021, lợi nhuận trước thuế gần 394 tỷ đồng — cao nhất tính tới lúc đó, trước khi bị vượt xa vài năm sau. Động lực, như mọi đợt lãi lớn về sau, là giá bán bình quân đồng tấm, vàng, bạc tăng.
Cũng từ năm 2021, cổ phiếu KSV bắt đầu có giao dịch thật: số phiên không khớp lệnh giảm xuống còn vài chục phiên mỗi năm. Cuối năm 2022, cổ phiếu KSV được chấp thuận chuyển từ UPCoM sang sàn niêm yết: phiên giao dịch cuối cùng trên UPCoM là ngày 16/1/2023, và từ ngày 2/2/2023, KSV chính thức giao dịch trên HNX với giá tham chiếu phiên đầu 27.600 đồng (lịch sự kiện VNDirect). Điểm cần nhớ: niêm yết là một bước nâng chuẩn về công bố thông tin, nhưng không làm tăng lượng cổ phiếu tự do. Tỷ lệ của TKV vẫn là 98,06%.
Năm 2023 là một năm chững. Biên lợi nhuận gộp của Vimico năm 2023 chỉ khoảng 9,4% (lợi nhuận gộp khoảng 1.123 tỷ đồng trên doanh thu khoảng 11.912 tỷ đồng, dữ liệu VNDirect) — nghĩa là cứ 100 đồng doanh thu, chỉ còn chưa đến 10 đồng sau giá vốn. Lợi nhuận sau thuế cả năm chỉ khoảng 160 tỷ đồng, sau khoảng 194 tỷ đồng năm 2022 — cả hai năm đều thấp xa năm 2021. Đây là lời nhắc sớm về bản chất của doanh nghiệp: không có giá kim loại đỡ, cỗ máy khai thác – luyện kim với chi phí cố định lớn cho ra biên lợi nhuận rất mỏng.
2024–2026: vàng lập đỉnh, lãi kỷ lục, câu hỏi “công ty đại chúng” và cổ phiếu thưởng 50%
Năm 2024, giá vàng thế giới bắt đầu chuỗi tăng dài. Văn bản giải trình kết quả năm 2025 của Vimico cho biết giá vàng bình quân năm 2025 là 2.556,3 triệu đồng/kg, cao hơn năm 2024 khoảng 758,8 triệu đồng/kg, và đồng tấm 262,2 triệu đồng/tấn, cao hơn 32 triệu đồng/tấn — tức giá bình quân năm 2024 vào khoảng 1,8 tỷ đồng/kg vàng và 230 triệu đồng/tấn đồng (phép trừ của vwealth). Biên lợi nhuận gộp năm 2024 nhảy lên khoảng 19%. Lợi nhuận sau thuế hợp nhất năm 2024 vượt mốc nghìn tỷ lần đầu tiên (1.221,6 tỷ đồng theo số so sánh trong báo cáo kiểm toán năm 2025). Trên sàn, KSV đi từ 46.600 đồng (đóng cửa 3/12/2024) lên 132.000 đồng ngày 27/12/2024 — tăng khoảng 180% trong chưa đầy một tháng — rồi giảm sàn hai phiên liền sau đó (dữ liệu VNDirect, giá chưa điều chỉnh).
Năm 2025 là năm Vimico bước sang một tầm khác. Doanh thu thuần hợp nhất đạt 14.554 tỷ đồng, lợi nhuận trước thuế 2.453,7 tỷ đồng, lợi nhuận sau thuế hợp nhất 1.908,4 tỷ đồng — cao nhất trong ba mươi năm hoạt động. Giá vàng bình quân Vimico bán ra năm 2025 khoảng 2,56 tỷ đồng/kg. Sản lượng vàng khoảng 920 kg (báo cáo Hội đồng quản trị; số ước tại hội nghị tổng kết cuối năm là 918 kg), đồng tấm 31.200 tấn. Nhưng cũng chính năm 2025, một câu hỏi pháp lý nổi lên: theo Luật Chứng khoán sửa đổi có hiệu lực từ 1/1/2025, công ty đại chúng phải có tối thiểu 10% cổ phiếu có quyền biểu quyết do ít nhất 100 nhà đầu tư không phải cổ đông lớn nắm giữ. Với 98,06% ở TKV, Vimico không đáp ứng điều kiện này. Nghị quyết Hội đồng quản trị ngày 26/11/2025 nêu rõ điều đó, kèm phương án nộp hồ sơ huỷ tư cách công ty đại chúng nếu đến 1/1/2026 vẫn không đáp ứng hoặc không được UBCKNN chấp thuận. Cổ phiếu KSV giảm khoảng 24% trong ba phiên 28/11–2/12/2025.
Năm 2026, câu chuyện tiếp tục ở cả hai lớp. Ở lớp doanh nghiệp: quý 1/2026 lãi sau thuế 897 tỷ đồng, quý 2/2026 lãi 1.531 tỷ đồng — lần lượt là các quý lãi cao nhất lịch sử. Ở lớp cổ phiếu: đại hội cổ đông thường niên ngày 22/4/2026 thông qua phương án chia cổ tức năm 2025 gồm 40,5% tiền mặt và 50% cổ phiếu (thay cho phương án 119% tiền mặt được trình trước đó); đợt phát hành cổ phiếu trả cổ tức kết thúc ngày 15/7/2026, nâng số cổ phiếu lưu hành lên 299.999.812. Đầu tháng 9/2026, HNX chấp thuận thay đổi đăng ký niêm yết; Vimico triệu tập đại hội cổ đông bất thường dự kiến ngày 9/10/2026 để ghi nhận vốn điều lệ mới và thông qua kế hoạch phối hợp kinh doanh 5 năm 2026–2030.
Bảng dưới đây gom các mốc chính để bạn nhìn một lượt. Cột cuối là cách vwealth đọc ý nghĩa của từng mốc với người đang cân nhắc cổ phiếu KSV hôm nay.
| Thời điểm | Mốc | Ý nghĩa với nhà đầu tư KSV hôm nay |
|---|---|---|
| 27/10/1995 | Thành lập Tổng công ty Khoáng sản Việt Nam từ hai tổng công ty khoáng sản | Doanh nghiệp sinh ra từ quyết định hành chính, không từ một nhà sáng lập |
| 18/2/2003 | Sáp nhập Tổng công ty Đá quý và Vàng | Giải thích các mảng vàng trang sức, đá quý nhỏ trong hệ thống |
| 26/12/2005 | Trở thành công ty con của TKV | Quan hệ công ty mẹ – con quyết định chiến lược, tiêu thụ, vốn |
| 2009–2017 | Dự án mở rộng mỏ – tuyển đồng Sin Quyền (khoảng 2.566,7 tỷ đồng); sau đó có thêm nhà máy luyện đồng 20.000 tấn/năm | Trục đồng Lào Cai là cỗ máy tạo doanh thu chính |
| 23/4/2015 | IPO hơn 46,6 triệu cổ phần, phần lớn không có người mua | Gốc rễ của tỷ lệ 98,06% ở TKV |
| 6/10/2015 | Chính thức là công ty cổ phần, vốn điều lệ 2.000 tỷ đồng | 200 triệu cổ phiếu, gần như toàn bộ ở tập đoàn mẹ |
| 28/7/2016 | Phiên giao dịch đầu tiên ghi nhận trên UPCoM | Nhiều năm sau đó gần như không có khớp lệnh |
| 2021 | Lợi nhuận trước thuế vượt 1.000 tỷ đồng lần đầu | Cho thấy “đòn bẩy giá kim loại” của cỗ máy chi phí cố định |
| 2/2/2023 | Chuyển sang niêm yết trên HNX | Chuẩn công bố thông tin cao hơn, nhưng free float không đổi |
| 2025 | Lãi sau thuế hợp nhất 1.908,4 tỷ đồng; nghị quyết 26/11 về điều kiện công ty đại chúng | Lớp doanh nghiệp rất mạnh, lớp cổ phiếu có câu hỏi pháp lý |
| 2026 | Hai quý lãi kỷ lục; cổ tức 40,5% tiền mặt + 50% cổ phiếu; vốn điều lệ lên gần 3.000 tỷ đồng; ĐHĐCĐ bất thường dự kiến 9/10 | Số cổ phiếu tăng nhưng tỷ lệ sở hữu của TKV không đổi |
Ai điều hành và ai sở hữu Vimico: một cổ phiếu mà TKV nắm 98,06%
Ở phần lớn các bài phân tích doanh nghiệp, chương về cổ đông là nơi bạn tìm xem ai đang kiểm soát công ty và lợi ích của họ có cùng chiều với bạn hay không. Với KSV, câu hỏi thứ nhất có câu trả lời ngay lập tức: TKV kiểm soát gần như tuyệt đối. Câu hỏi thứ hai thú vị hơn nhiều, vì khi một cổ đông nắm 98,06%, mọi quyết định — từ cổ tức, đầu tư, giá bán cho các công ty anh em, đến chuyện có giữ tư cách công ty đại chúng hay không — thực chất là quyết định của cổ đông ấy. Phần của bạn, nếu mua KSV, là một lát rất mỏng trong chiếc bánh chưa tới 2%.
TKV: cổ đông gần như tuyệt đối, và cũng là khách hàng lớn nhất
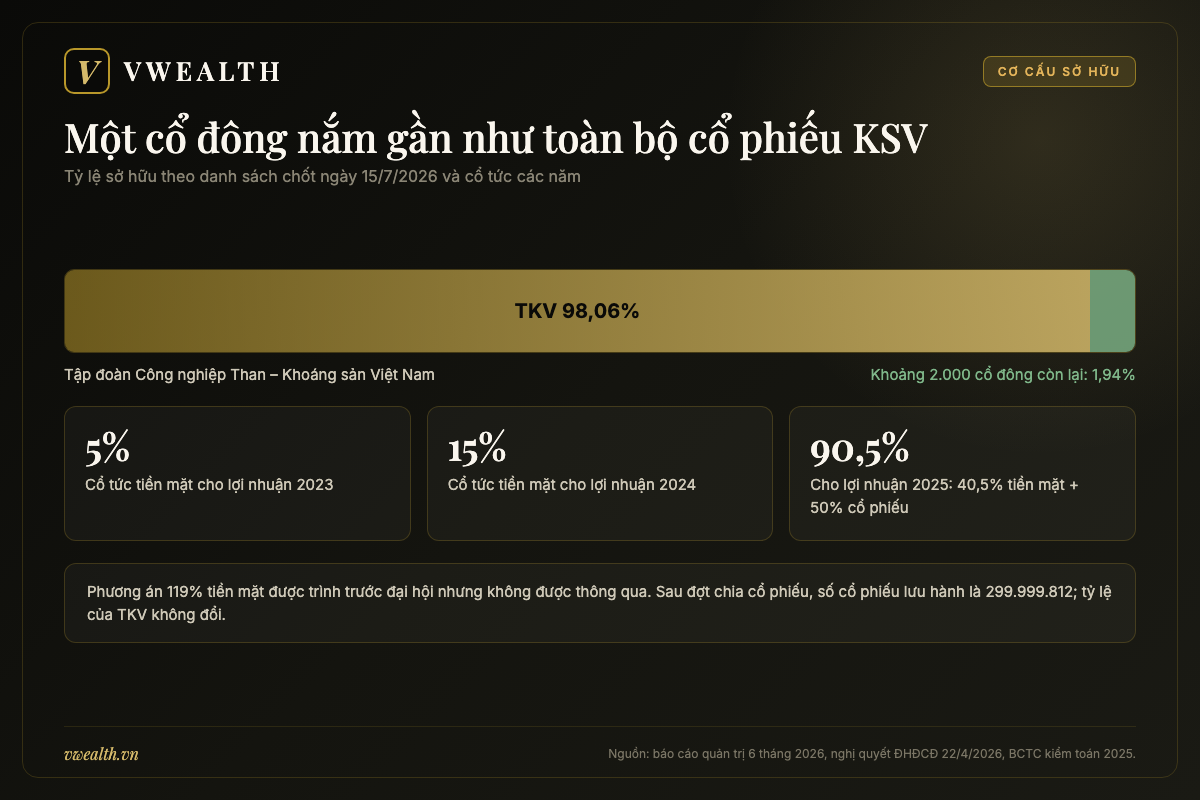
Theo danh sách cổ đông chốt ngày 15/7/2026 trong báo cáo quản trị 6 tháng đầu năm 2026, Tập đoàn Công nghiệp Than – Khoáng sản Việt Nam nắm 196.117.900 cổ phiếu, tương ứng 98,06% vốn điều lệ (tính trên 200 triệu cổ phiếu trước đợt phát hành cổ phiếu trả cổ tức). Vì đợt phát hành chia cho mọi cổ đông theo cùng tỷ lệ 2:1, tỷ lệ sở hữu của TKV sau đợt phát hành về nguyên tắc vẫn giữ quanh 98,06%; số cổ phiếu TKV nắm sau đợt phát hành, theo ước tính của vwealth, vào khoảng 294 triệu trên tổng số 299.999.812 cổ phiếu.
Điều ít người để ý là TKV không chỉ là cổ đông. Trong báo cáo tài chính hợp nhất năm 2025 đã kiểm toán, phần giao dịch với bên liên quan cho thấy Vimico bán hàng hoá và dịch vụ cho TKV trị giá khoảng 7.923 tỷ đồng trong năm 2025 (năm 2024 khoảng 6.972 tỷ đồng). Phần báo cáo bộ phận ghi rõ: trong tổng doanh thu thuần 14.554 tỷ đồng, khoảng 9.740 tỷ đồng đến từ bán cho các bên liên quan — tức khoảng hai phần ba, theo phép chia của vwealth. Ngoài TKV, một công ty khác trong tập đoàn là Công ty Cổ phần Chế tạo máy – Vinacomin mua của Vimico khoảng 1.755 tỷ đồng trong năm. Ở chiều ngược lại, Vimico mua hàng hoá, dịch vụ từ Công ty Cổ phần Đồng Tả Phời – Vinacomin khoảng 1.371 tỷ đồng — Tả Phời là một mỏ đồng khác ở Lào Cai, cung cấp tinh quặng cho nhà máy luyện của Vimico.
Nhìn từ phía TKV, khối khoáng sản mà Vimico là đơn vị chủ lực đang là phần sinh lời tốt nhất của tập đoàn. Theo CafeF (tháng 5/2026) tổng hợp báo cáo tài chính hợp nhất kiểm toán năm 2025 của TKV, doanh thu thuần của tập đoàn khoảng 137.062 tỷ đồng, trong đó than khoảng 85.078 tỷ đồng và khoáng sản khoảng 28.519 tỷ đồng; nhưng lợi nhuận gộp mảng khoáng sản lên hơn 10.315 tỷ đồng với biên khoảng 36,2%, đóng góp khoảng 46% lợi nhuận gộp toàn tập đoàn, trong khi than chỉ khoảng 33%. (Khối khoáng sản của TKV gồm nhiều đơn vị ngoài Vimico, nên con số này không phải của riêng Vimico.) Điều đó giúp bạn hiểu vì sao tập đoàn mẹ chú ý tới dòng tiền cổ tức từ Vimico và tới các quyết định đầu tư ở đây.
Nói cách khác, Vimico sống trong một hệ sinh thái khép kín: mua tinh quặng từ công ty anh em, luyện ra đồng tấm, bán phần lớn qua tập đoàn mẹ. Cơ chế này có mặt tốt — đầu ra ổn định, không phải chạy đi tìm khách hàng — và có mặt cần theo dõi: giá bán nội bộ được xác định như thế nào. Vimico công bố các giao dịch với bên liên quan theo quy định (ví dụ hợp đồng mua bán đồng tấm giữa TKV và Vimico, hợp đồng mua bán tinh quặng đồng với Đồng Tả Phời năm 2026 có giá trị ước khoảng 1.788 tỷ đồng theo báo cáo quản trị). Các văn bản giải trình kết quả kinh doanh của Vimico công bố giá bán bình quân từng sản phẩm mỗi kỳ; bạn có thể tự so các con số ấy với diễn biến giá kim loại thế giới cùng kỳ để xem giá bán nội bộ bám thị trường tới đâu.
Hội đồng quản trị và ban điều hành: những người đi lên từ ngành mỏ
Theo báo cáo quản trị 6 tháng đầu năm 2026, Hội đồng quản trị nhiệm kỳ 2025–2030 gồm năm thành viên. Chủ tịch là ông Nguyễn Văn Hải, đồng thời là thành viên Ban Quản lý vốn của TKV; theo trang lịch sử lãnh đạo của Vimico, ông giữ ghế chủ tịch từ tháng 5/2019. Ông Trịnh Văn Tuệ là thành viên Hội đồng quản trị kiêm Tổng giám đốc — ông làm Phó Tổng giám đốc từ tháng 8/2015 và Tổng giám đốc từ tháng 3/2018, đồng thời là Bí thư Đảng uỷ Tổng công ty. Ông Đặng Đức Hưng là thành viên Hội đồng quản trị chuyên trách; ông Ngô Quốc Trung là thành viên Hội đồng quản trị kiêm Phó Tổng giám đốc và là người phụ trách công bố thông tin; ông Nguyễn Văn Thái là thành viên độc lập.
Ban điều hành còn có các Phó Tổng giám đốc: ông Lý Xuân Tuyên (bổ nhiệm từ tháng 11/2019), ông Ngô Quốc Trung (từ tháng 6/2018), ông Lê Tuấn Ngọc (từ tháng 2/2021) và ông Đặng Xuân Tuyên (từ tháng 6/2024), theo báo cáo quản trị 6 tháng đầu năm 2026. Đặc điểm chung của đội ngũ là sự liên tục: nhiều người gắn bó với Vimico hoặc TKV hàng chục năm, đi lên từ các chi nhánh mỏ, nhà máy, phòng kế toán. Điều này có lợi về vận hành — khai mỏ và luyện kim là nghề cần kinh nghiệm hiện trường — nhưng cũng có nghĩa là chiến lược của Vimico thường đi theo định hướng của tập đoàn và của Nhà nước về khoáng sản, hơn là theo những bước đi táo bạo kiểu doanh nghiệp tư nhân.
Một chi tiết đáng chú ý khi đọc biên bản đại hội: khi trả lời câu hỏi về định hướng tái cơ cấu theo Luật số 56/2024/QH15, đại diện chủ toạ nói rằng mọi kế hoạch liên quan đến cơ cấu vốn và mở rộng kinh doanh đều được cân nhắc kỹ để bảo đảm tuân thủ pháp luật, “đặc biệt là các quy định áp dụng cho công ty đại chúng”. Câu trả lời trung tính, không hứa hẹn thoái vốn, cũng không loại trừ khả năng đó.
1,94% còn lại: khoảng hai nghìn cổ đông chia nhau một lát rất mỏng
Nếu TKV nắm 98,06%, phần còn lại là 1,94% — tương ứng khoảng 3,88 triệu cổ phiếu trên tổng 200 triệu trước đợt chia cổ tức, và khoảng 5,8 triệu cổ phiếu trên gần 300 triệu sau đợt chia (ước tính của vwealth). Theo biên bản đại hội cổ đông thường niên 2026, tại ngày chốt danh sách 16/3/2026, Vimico có 2.159 cổ đông, gồm 7 cổ đông tổ chức, 2.151 cá nhân trong nước và 1 cá nhân nước ngoài. Theo tờ trình đại hội bất thường, đợt phát hành cổ phiếu trả cổ tức đã phân phối cho 2.065 cổ đông. Hai con số không khớp nhau hoàn toàn vì chúng được chốt ở hai thời điểm khác nhau, và danh sách cổ đông của một cổ phiếu niêm yết thay đổi mỗi ngày.
Một chi tiết minh hoạ rất rõ quy mô ấy: tại đại hội thường niên 2026, lúc khai mạc có 14 cổ đông và người được uỷ quyền tham dự, đại diện 98,13% số cổ phần biểu quyết. Suốt buổi sáng, thêm vài cổ đông cá nhân đến đăng ký — một người với 500 cổ phần, năm người với tổng cộng 21.010 cổ phần, một người với 100 cổ phần. Mọi nội dung đều được thông qua với tỷ lệ 100%. Đó không phải là điều bất thường về quản trị; đó là hệ quả số học của một cơ cấu mà một cổ đông nắm gần như toàn bộ phiếu bầu. Nó cũng có nghĩa là với tư cách cổ đông nhỏ, tiếng nói của bạn trong các quyết định của Vimico gần như không có trọng lượng biểu quyết.
Một hệ quả nữa, quan trọng hơn cho người giao dịch: lượng cổ phiếu thực sự “trôi” trên thị trường còn nhỏ hơn 1,94%. Một phần trong số đó nằm ở cổ đông lâu năm, những người mua từ thời IPO hoặc từ những năm UPCoM không có thanh khoản và ít khi bán ra. Vì vậy, phần cổ phiếu sẵn sàng giao dịch mỗi ngày là một phần nhỏ của một phần nhỏ. Chương 5 sẽ nói kỹ hơn về việc cơ cấu này tác động thế nào đến biên độ dao động của giá.
Quy định “10% do ít nhất 100 nhà đầu tư” và những gì đã diễn ra
Luật Chứng khoán số 54/2019/QH14, được sửa đổi bởi Luật số 56/2024/QH15 có hiệu lực từ 1/1/2025, quy định một công ty muốn giữ tư cách công ty đại chúng phải có vốn điều lệ đã góp từ 30 tỷ đồng trở lên và có tối thiểu 10% số cổ phiếu có quyền biểu quyết do ít nhất 100 nhà đầu tư không phải cổ đông lớn nắm giữ. Theo cách giải thích mà báo chí tài chính dẫn lại, sau một năm kể từ khi không còn đáp ứng điều kiện mà vẫn không khắc phục được, công ty phải gửi hồ sơ huỷ tư cách công ty đại chúng; và khi bị huỷ tư cách đại chúng, cổ phiếu không còn đủ điều kiện niêm yết trên HOSE, HNX hay giao dịch trên UPCoM.
Vimico có hơn 2.000 cổ đông — thừa điều kiện “100 nhà đầu tư” — nhưng thiếu điều kiện “10%”: nhóm không phải cổ đông lớn chỉ nắm 1,94%. Ngày 26/11/2025, Hội đồng quản trị Vimico ban hành nghị quyết về việc đáp ứng điều kiện công ty đại chúng, với ba nội dung chính: cho phép Tổng giám đốc tiếp tục báo cáo, giải trình với UBCKNN về “điều kiện cơ cấu cổ đông có tính đặc thù hiện nay” (theo Văn bản 2845 gửi UBCKNN ngày 14/11/2025); thông báo rằng đến thời điểm đó Tổng công ty chưa đáp ứng điều kiện; và nếu đến 1/1/2026 vẫn không đáp ứng hoặc không được UBCKNN chấp thuận, Tổng công ty sẽ nộp hồ sơ huỷ tư cách công ty đại chúng.
Thị trường phản ứng ngay. Theo dữ liệu VNDirect, KSV giảm sàn hai phiên 28/11 và 1/12/2025, rồi đóng cửa phiên 2/12 ở 112.000 đồng/cổ phiếu, thấp hơn khoảng 24% so với 148.200 đồng ngày 27/11; tính trên 200 triệu cổ phiếu, vốn hoá mất khoảng 7.200 tỷ đồng trong ba phiên (ước tính của vwealth). Nhưng rồi, chỉ một tháng sau, cổ phiếu lại có chuỗi 5 phiên tăng trần liên tiếp từ 31/12/2025 đến 8/1/2026 — giá cổ phiếu và câu chuyện pháp lý đi theo hai hướng khác nhau, điều thường thấy ở một mã có lượng cổ phiếu tự do quá ít.
Tới báo cáo tài chính hợp nhất năm 2025 (ký ngày 19/3/2026), đơn vị kiểm toán BDO đưa vào một đoạn “vấn đề cần nhấn mạnh” — không phải ý kiến ngoại trừ, mà là lưu ý người đọc — rằng Vimico hiện chưa đáp ứng điều kiện duy trì tư cách công ty đại chúng, đang báo cáo giải trình với UBCKNN về cơ cấu cổ đông đặc thù và đang xây dựng phương án cơ cấu lại vốn để duy trì tư cách công ty đại chúng. Đại hội thường niên 2026 thông qua việc uỷ quyền cho Hội đồng quản trị phê duyệt phương án tái cơ cấu giai đoạn 2026–2030 sau khi có ý kiến chấp thuận của TKV. Trong khi đó, đến tháng 9/2026, HNX vẫn ra quyết định chấp thuận thay đổi đăng ký niêm yết cổ phiếu KSV sau đợt chia cổ tức, và cổ phiếu vẫn giao dịch bình thường trên HNX. Kết quả cuối cùng của quá trình giải trình với UBCKNN, cũng như việc TKV có bán bớt cổ phần để đưa tỷ lệ tự do lên 10% hay không, là điều bạn cần theo dõi trực tiếp trên các công bố thông tin của Vimico — vwealth không suy đoán kết quả.
Vì sao chuyện này quan trọng với người mua cổ phiếu? Có hai hướng đi rất khác nhau. Nếu TKV thoái bớt vốn để đạt tỷ lệ 10%, lượng cổ phiếu tự do sẽ tăng gấp khoảng năm lần — thanh khoản tốt hơn, cổ phiếu có thể lọt vào tầm ngắm của các quỹ lớn, nhưng cũng có nghĩa là một lượng cung lớn đi ra thị trường, thường qua đấu giá hoặc chào bán với mức giá do bên bán quyết định. Nếu Vimico huỷ tư cách công ty đại chúng, cổ phiếu sẽ rời sàn; cổ đông nhỏ vẫn là chủ sở hữu hợp pháp, nhưng việc mua bán sẽ khó khăn hơn nhiều so với giao dịch trên sàn. Giữa hai hướng ấy còn khả năng thứ ba: tình trạng hiện tại kéo dài trong khi các bên tìm phương án. Không kịch bản nào trong số này là chắc chắn, và đó chính là một rủi ro đặc thù của KSV mà bạn không gặp ở một cổ phiếu có cơ cấu cổ đông phân tán.
Bạn không đơn độc trong câu chuyện này. Đầu năm 2026, báo chí thống kê hàng loạt doanh nghiệp lớn có vốn nhà nước “cô đặc” cũng chưa đáp ứng điều kiện 10% — ví dụ PV GAS (GAS) công bố 17.494 cổ đông nhỏ chỉ nắm 4,24% cổ phần, tức PVN nắm 95,76% (CafeF, 5/1/2026). vwealth đã phân tích một trường hợp tương tự ở bài cổ phiếu VGI của Viettel Global, nơi công ty mẹ nắm khoảng 99%. Cách từng doanh nghiệp xử lý sẽ tạo ra tiền lệ cho những doanh nghiệp còn lại.
Cổ tức: từ vài phần trăm đến 90,5%, và ai là người nhận phần lớn
Trong nhiều năm, cổ tức của Vimico ở mức khiêm tốn, tương xứng với lợi nhuận mỏng. Theo lịch sự kiện mà VNDirect tổng hợp từ công bố của doanh nghiệp: cổ tức năm 2021 là 15% tiền mặt (1.500 đồng/cổ phiếu, ngày giao dịch không hưởng quyền 29/8/2022), năm 2022 là 12% (1.200 đồng, 4/10/2023), năm 2023 là 5% (500 đồng, 14/8/2024) và năm 2024 là 15% (1.500 đồng, 14/8/2025). Báo cáo tài chính năm 2025 khớp với các mức này: khoản “phân phối lợi nhuận” TKV nhận từ Vimico là khoảng 98,06 tỷ đồng trong năm 2024 và 294,18 tỷ đồng trong năm 2025 — đúng bằng 500 đồng và 1.500 đồng nhân với 196.117.900 cổ phiếu TKV nắm.
Bước nhảy lớn đến với lợi nhuận năm 2025. Tài liệu đại hội thường niên 2026 ban đầu trình phương án chia cổ tức tiền mặt 119%, tức 11.900 đồng mỗi cổ phiếu, tổng chi khoảng 2.380 tỷ đồng — một con số gây chú ý vì vượt cả lợi nhuận sau thuế năm 2025 của công ty mẹ, được chi một phần từ lợi nhuận giữ lại các năm trước. Nhưng biên bản đại hội ngày 22/4/2026 cho thấy phương án này nhận 0 phiếu; phương án được thông qua với 100% số phiếu biểu quyết có mặt là phương án thứ hai: 50% bằng cổ phiếu và 40,5% bằng tiền mặt. Cụ thể, phần tiền mặt là 810 tỷ đồng (2.000 tỷ đồng vốn điều lệ nhân 40,5%), phần cổ phiếu là 1.000 tỷ đồng mệnh giá, và phần còn lại trích quỹ khen thưởng, phúc lợi khoảng 98,4 tỷ đồng.
Theo lịch được CafeF đưa tin, ngày đăng ký cuối cùng là 15/7/2026, cổ tức tiền mặt 4.050 đồng mỗi cổ phiếu thanh toán ngày 5/8/2026, và cổ đông sở hữu 100 cổ phiếu nhận thêm 50 cổ phiếu mới. Tờ trình đại hội bất thường ghi nhận đợt phát hành đã phân phối 99.999.812 cổ phiếu cho 2.065 cổ đông; 188 cổ phiếu lẻ phát sinh do làm tròn bị huỷ. Vốn điều lệ tăng từ 2.000 tỷ đồng lên 2.999.998.120.000 đồng.
Hai điều bạn nên ghi nhớ về cổ tức KSV. Thứ nhất, với 98,06%, gần như toàn bộ cổ tức tiền mặt chảy về TKV: trong 810 tỷ đồng chi ra, phần của TKV theo ước tính của vwealth khoảng 794 tỷ đồng, phần của toàn bộ cổ đông còn lại khoảng 16 tỷ đồng. Chính sách cổ tức vì vậy phản ánh nhu cầu dòng tiền của tập đoàn mẹ và định hướng của chủ sở hữu nhà nước nhiều hơn là “chiều lòng” cổ đông nhỏ. Thứ hai, việc chuyển từ 119% tiền mặt sang 50% cổ phiếu cộng 40,5% tiền mặt giúp doanh nghiệp giữ lại tiền mặt cho đầu tư — nhưng cũng làm số cổ phiếu tăng 50%, nên các chỉ số trên mỗi cổ phiếu (EPS, cổ tức/cổ phiếu) từ năm 2026 không so trực tiếp được với các năm trước. Kế hoạch năm 2026 được đại hội thông qua đặt cổ tức tối thiểu 15%.
Chia cổ tức bằng cổ phiếu, xét cho cùng, không làm tăng giá trị doanh nghiệp: chiếc bánh vẫn thế, chỉ được cắt thành nhiều miếng hơn. Điều nó thay đổi là số cổ phiếu lưu hành — và với KSV, điều đó có ý nghĩa gián tiếp: số cổ phiếu tự do tăng từ khoảng 3,9 triệu lên khoảng 5,8 triệu đơn vị (ước tính của vwealth), dù tỷ lệ phần trăm không đổi. Tỷ lệ 10% theo luật vẫn còn cách rất xa.
| Chỉ tiêu cổ đông và cổ tức | Số liệu | Nguồn / ghi chú |
|---|---|---|
| TKV sở hữu | 196.117.900 cổ phiếu, 98,06% | Báo cáo quản trị 6 tháng 2026, chốt 15/7/2026 (trước phát hành) |
| Cổ đông còn lại | Khoảng 1,94% | Suy ra từ tỷ lệ của TKV |
| Số cổ đông | 2.159 (16/3/2026); 2.065 nhận cổ phiếu thưởng (7/2026) | Biên bản ĐHĐCĐ 2026; tờ trình ĐHĐCĐ bất thường |
| Cổ tức lợi nhuận 2021 / 2022 / 2023 / 2024 | 15% / 12% / 5% / 15% tiền mặt | Lịch sự kiện VNDirect; khớp khoản TKV nhận trong BCTC 2025 |
| Cổ tức lợi nhuận 2025 | 40,5% tiền mặt + 50% cổ phiếu | Nghị quyết ĐHĐCĐ 22/4/2026 (phương án 119% tiền mặt không được thông qua) |
| Số cổ phiếu lưu hành | 200.000.000 → 299.999.812 | Sau đợt phát hành kết thúc 15/7/2026 |
| Kế hoạch cổ tức 2026 | Tối thiểu 15% | Nghị quyết ĐHĐCĐ 2026 |
Vimico kiếm tiền bằng gì: đồng là xương sống, vàng là phần thưởng đi kèm
Hãy hình dung một nhà máy luyện đồng như một cái lò lớn. Bạn đổ vào đó tinh quặng đồng — thứ bột xám chứa khoảng một phần tư là đồng, phần còn lại là lưu huỳnh, sắt và nhiều nguyên tố khác. Lò nấu chảy, tách ra đồng thô, rồi qua điện phân để thành những tấm đồng tinh khiết 99,95–99,99%. Trong quá trình ấy, lưu huỳnh bay lên thành khí SO2, được thu lại để làm axit sunfuric. Và dưới đáy bể điện phân lắng xuống một thứ bùn đặc biệt — bùn anode — chứa vàng, bạc và các kim loại quý khác vốn nằm lẫn trong quặng. Toàn bộ mô hình kinh doanh của Vimico có thể hiểu qua hình ảnh cái lò ấy: đồng là sản phẩm chính, vàng và bạc là phần thưởng đi kèm, axit là phần xử lý môi trường được biến thành hàng hoá. Các mảng còn lại — kẽm, thiếc, sắt, phôi thép, đất hiếm — nằm ở các công ty con và nhỏ hơn nhiều.
Báo cáo tài chính năm 2025 cho thấy mức độ tập trung ấy: trong 14.554 tỷ đồng doanh thu thuần, khoảng 14.303 tỷ đồng đến từ “khai thác, chế biến và kinh doanh khoáng sản”, chỉ khoảng 251 tỷ đồng từ dịch vụ. Doanh nghiệp chỉ hoạt động ở thị trường Việt Nam theo cách phân chia bộ phận địa lý. Kế hoạch 5 năm 2026–2030 trình đại hội bất thường ghi rõ hơn: doanh thu của công ty mẹ — nơi đặt mỏ Sin Quyền và hai nhà máy luyện đồng — dự kiến khoảng 50.897 tỷ đồng trong năm năm, trong đó khoảng 50.209 tỷ đồng là “doanh thu khoáng sản đồng”.
Đồng: từ mỏ lộ thiên Sin Quyền, mỏ hầm lò Vi Kẽm đến đồng tấm Lào Cai
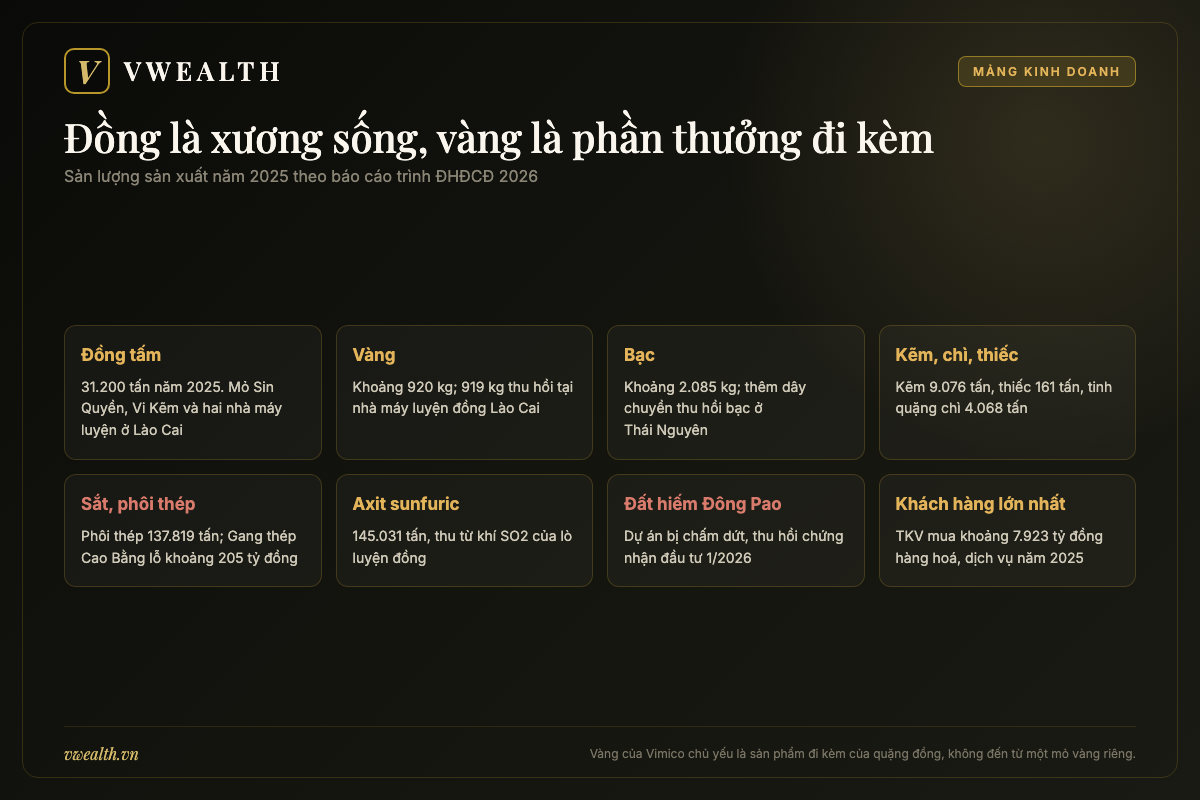
Mỏ đồng Sin Quyền là mỏ lộ thiên: người ta bóc lớp đất đá phủ bên trên (gọi là “đất đá bóc”), khai quặng nguyên khai, đưa về các nhà máy tuyển để nghiền, tuyển nổi thành tinh quặng đồng khoảng 25% Cu. Theo báo cáo của Hội đồng quản trị trình đại hội 2026, năm 2025 mỏ Sin Quyền khai được khoảng 1,76 triệu tấn quặng nguyên khai, đạt 103,46% kế hoạch; tổng khối lượng đất đá bóc khoảng 9,2 triệu m³, trong đó phần lớn là khối lượng xử lý sạt lở ở moong phía đông. Kế hoạch năm 2026 là bóc 20,5 triệu m³ đất đá và khai 2,05 triệu tấn quặng với hàm lượng bình quân 1,059% Cu.
Con số hàm lượng ấy đáng dừng lại một chút. 1,059% Cu nghĩa là mỗi tấn quặng khai lên chỉ chứa khoảng 10,6 kg đồng. Để có khoảng 30.000 tấn đồng tấm mỗi năm, Vimico cần xử lý hàng triệu tấn quặng và bóc hàng chục triệu m³ đất đá. Đó là lý do chi phí khai mỏ phần lớn là chi phí cố định — máy xúc, xe tải, nhiên liệu, nhân công, khấu hao — và lợi nhuận nhạy rất mạnh với giá bán.
Bên cạnh Sin Quyền là mỏ Vi Kẽm — mỏ hầm lò mới đi vào hoạt động những năm gần đây. Năm 2025, Vi Kẽm khai khoảng 200.124 tấn quặng; kế hoạch năm 2026 là 250.000 tấn với hàm lượng bình quân khoảng 0,712% Cu. Báo cáo của Hội đồng quản trị thừa nhận mỏ này còn gặp khó: năng suất thấp hơn kỳ vọng và thiếu thợ lò. Ngoài quặng tự khai, nhà máy luyện còn dùng tinh quặng mua từ Đồng Tả Phời (công ty trong tập đoàn TKV). Báo cáo năm 2025 cũng ghi rằng dù đã tìm nhiều kênh, Vimico chưa nhập khẩu được tinh quặng đồng — tức nguồn nguyên liệu cho hai nhà máy luyện gần như phụ thuộc hoàn toàn vào mỏ trong nước.
Ở đầu ra, năm 2025 Vimico sản xuất khoảng 65.499 tấn tinh quặng đồng quy 25% Cu và 31.200 tấn đồng tấm, bán ra khoảng 30.162 tấn đồng tấm. Giá đồng tấm bình quân năm 2025 theo giải trình khoảng 262,2 triệu đồng/tấn; sang quý 1/2026 lên khoảng 341,7 triệu đồng/tấn và 6 tháng đầu năm 2026 khoảng 345,7 triệu đồng/tấn. Nhân sản lượng bán với giá bình quân năm 2025, vwealth ước tính doanh thu đồng tấm năm 2025 vào khoảng 7.900 tỷ đồng — xấp xỉ hơn một nửa tổng doanh thu hợp nhất, và gần bằng giá trị hàng hoá Vimico bán cho TKV trong năm (7.923 tỷ đồng). Sự gần khớp này gợi ý phần lớn đồng tấm được tiêu thụ qua tập đoàn mẹ (Vimico đã công bố hợp đồng mua bán đồng tấm với TKV); đây là suy luận của vwealth từ hai con số, không phải một con số doanh nghiệp công bố.
Vàng và bạc: vì sao gần như toàn bộ vàng ra từ nhà máy luyện đồng
Đây là chi tiết thú vị nhất và cũng hay bị hiểu nhầm nhất về KSV. Nhiều người nghĩ Vimico có một mỏ vàng lớn. Thực tế, theo bảng sản lượng trong báo cáo của Hội đồng quản trị, năm 2025 Vimico sản xuất khoảng 920 kg vàng, trong đó khoảng 919 kg đến từ Chi nhánh Luyện đồng Lào Cai, và chỉ khoảng 0,49 kg là vàng sa khoáng ở Cao Bằng. Kế hoạch năm 2026 cũng vậy: 940 kg vàng, trong đó 939 kg từ nhà máy luyện đồng và 1 kg từ Cao Bằng. Nói cách khác, vàng của Vimico là sản phẩm đi kèm của quặng đồng Sin Quyền và các nguồn tinh quặng đồng khác — được thu hồi trong quá trình luyện và tinh luyện đồng.
Hệ quả của điều này rất quan trọng khi bạn đánh giá cổ phiếu. Thứ nhất, sản lượng vàng không thể tăng độc lập theo ý muốn: muốn thêm vàng, phải khai và luyện thêm quặng đồng. Khi giá vàng tăng gấp đôi, Vimico không thể “mở thêm mỏ vàng” để tận dụng; sản lượng vẫn quanh mức 900–1.000 kg/năm như kế hoạch 5 năm cho thấy (939 kg năm 2026, 1.016 kg năm 2027, rồi giảm dần còn 904 kg năm 2030). Thứ hai, chi phí sản xuất vàng về cơ bản đã nằm trong chi phí khai – luyện đồng. Khi giá vàng tăng, phần lớn mức tăng ấy rơi thẳng xuống lợi nhuận gộp. Đó là lý do lợi nhuận của Vimico nhảy vọt trong các năm 2024–2026 dù sản lượng không tăng bao nhiêu.
Về giá, theo các văn bản giải trình Vimico gửi UBCKNN và HNX: giá vàng bình quân năm 2024 khoảng 1,8 tỷ đồng/kg (suy từ mức tăng năm 2025); năm 2025 là 2.556,3 triệu đồng/kg; quý 1/2026 là 4.036 triệu đồng/kg; 6 tháng đầu năm 2026 là 3.830 triệu đồng/kg. Năm 2025, Vimico bán khoảng 877 kg vàng; theo ước tính của vwealth, doanh thu vàng năm 2025 vào khoảng 2.240 tỷ đồng, tức khoảng 15% doanh thu — tỷ trọng nhỏ hơn đồng nhiều, nhưng biên lợi nhuận của phần này rất cao vì chi phí đã được “chia” cho đồng.
Bạc đi theo cùng logic nhưng nhỏ hơn: năm 2025 Vimico sản xuất khoảng 2.085 kg bạc, bán khoảng 2.062 kg, cả hai đều thấp hơn kế hoạch vì hàm lượng kim loại trong tinh quặng đầu vào giảm. Giá bạc bình quân khoảng 22 triệu đồng/kg năm 2025, rồi lên khoảng 57,8 triệu đồng/kg trong 6 tháng đầu năm 2026. Từ tháng 7/2025, công ty con Kim loại màu Thái Nguyên còn vận hành thêm dây chuyền thu hồi bạc từ bã thuỷ luyện của nhà máy kẽm điện phân.
Một chú thích nhỏ để khỏi nhầm: danh sách sản phẩm chính trên website Vimico có “vàng kim loại 99,90–99,95% Au” và “các sản phẩm vàng trang sức mỹ nghệ” (qua Chi nhánh đá quý Việt Nhật), cùng “tinh quặng vàng”. Tuy vậy, về quy mô, vàng trang sức và đá quý là mảng rất nhỏ; thứ quyết định lợi nhuận là vàng kim loại thu hồi từ luyện đồng.
Kẽm, chì và thiếc: những mảng nhỏ ở Thái Nguyên và Cao Bằng
Ngoài trục đồng Lào Cai, Vimico có một cụm công ty con ở vùng Việt Bắc. Công ty Cổ phần Kim loại màu Thái Nguyên – Vimico (Vimico nắm 51%) vận hành nhà máy kẽm điện phân, mỏ chì – kẽm Làng Hích và một phần sản xuất thiếc. Công ty Cổ phần Khoáng sản và Luyện kim Cao Bằng – Vimico (51,89%) khai thác và luyện thiếc. Năm 2025, toàn Tổng công ty sản xuất khoảng 9.076 tấn kẽm thỏi, 161 tấn thiếc thỏi và 4.068 tấn tinh quặng chì 50% Pb; giá kẽm thỏi bình quân 6 tháng đầu năm 2026 khoảng 87,7 triệu đồng/tấn.
Về lợi nhuận, những mảng này nhỏ so với công ty mẹ: năm 2025, Kim loại màu Thái Nguyên lãi trước thuế khoảng 107,67 tỷ đồng, Khoáng sản và Luyện kim Cao Bằng khoảng 13,52 tỷ đồng, trong khi công ty mẹ lãi trước thuế khoảng 2.449,6 tỷ đồng. Điểm cần theo dõi là trữ lượng: báo cáo của Hội đồng quản trị ghi nhận trữ lượng ở một số mỏ — mỏ thiếc Cao Bằng, mỏ sắt Kíp Tước, mỏ thiếc Tây Nam Núi Pháo — đang có xu hướng giảm; sản lượng thiếc năm 2025 chỉ đạt khoảng 75,5% kế hoạch. Từ tháng 6/2025, nhà máy kẽm chuyển sang quy trình bán thuỷ luyện để tận thu kẽm từ bã tồn đọng — một cách “vắt thêm” từ tài nguyên cũ khi nguồn tinh quặng mua ngoài ngày càng khó.
Sắt, phôi thép và bài toán Gang thép Cao Bằng
Đây là mảng “kéo lùi” của Vimico. Công ty Cổ phần Gang thép Cao Bằng (Vimico nắm 52,54% theo báo cáo tài chính 2025) sản xuất phôi thép từ quặng sắt. Năm 2025, công ty này lỗ khoảng 205,2 tỷ đồng; lỗ lũy kế khoảng 358,15 tỷ đồng theo báo cáo của Hội đồng quản trị. Văn bản giải trình năm 2025 nêu lý do trực tiếp là phôi thép tiêu thụ chậm (162.036 tấn, giảm 2.721 tấn) và giá bán bình quân giảm 0,72 triệu đồng/tấn; tài liệu đại hội còn nêu việc đền bù, giải phóng mặt bằng ở mỏ sắt Nà Rụa chậm, buộc nhà máy mua nguyên liệu thay thế giá cao trong lúc giá phôi thép giảm. Toàn Tổng công ty năm 2025 sản xuất khoảng 137.819 tấn phôi thép, chỉ đạt khoảng 83,5% kế hoạch.
Quặng sắt đến từ hai nguồn chính: tinh quặng manhetit thu hồi ở mỏ Sin Quyền (quặng đồng ở đây có lẫn sắt — thêm một sản phẩm đi kèm) và mỏ sắt Kíp Tước. Năm 2025, tinh quặng sắt 57–60% Fe đạt khoảng 179.166 tấn. Kế hoạch 5 năm cho thấy sản lượng tinh quặng sắt dự kiến tăng mạnh lên khoảng 390.000 tấn/năm từ năm 2027, và phôi thép lên 220.000 tấn/năm. Đại hội bất thường tháng 10/2026 cũng được đề nghị thông qua thoả thuận khung mua phôi thép của Gang thép Cao Bằng để làm đầu vào cho dự án dây chuyền cán thép công suất 70.000 tấn/năm tại Cao Bằng, đầu tư trong 2027–2028, dự kiến vận hành từ 2029, phục vụ nhu cầu thép chống lò của chính TKV. Nói cách khác, Vimico đang cố “cứu” mảng thép bằng cách tạo đầu ra nội bộ cho nó.
Với nhà đầu tư, mảng sắt thép là rủi ro hơn là cơ hội: biên lợi nhuận thấp, cạnh tranh với các nhà sản xuất thép lớn như Hoà Phát (HPG), và phụ thuộc tiến độ giải phóng mặt bằng mỏ sắt. Kế hoạch 5 năm dự kiến Gang thép Cao Bằng chỉ lãi khoảng 3 tỷ đồng năm 2026, rồi 100–180 tỷ đồng/năm các năm sau — nếu mọi thứ diễn ra đúng kế hoạch.
Axit sunfuric: từ khí thải thành hàng hoá
Khi luyện đồng, lưu huỳnh trong tinh quặng cháy thành khí SO2. Thay vì thải ra môi trường, nhà máy luyện thu khí này để sản xuất axit sunfuric thương phẩm. Năm 2025, Vimico sản xuất khoảng 145.031 tấn axit, trong đó khoảng 131.956 tấn từ nhà máy luyện đồng Lào Cai, bán ra khoảng 148.039 tấn cho ngành phân bón, hoá chất. Kế hoạch năm 2026 khoảng 128.726 tấn.
Axit không phải mảng lợi nhuận lớn, nhưng nó có hai ý nghĩa. Về môi trường, nó là điều kiện để nhà máy luyện vận hành hợp chuẩn. Về kinh doanh, giá axit phụ thuộc cung – cầu phân bón, hoá chất trong khu vực và biến động khá mạnh; đây là một biến số phụ đáng theo dõi, không phải trụ cột của luận điểm đầu tư.
Đất hiếm Đông Pao: tài sản lớn trên giấy, dự án đã bị chấm dứt
Báo chí hay gọi Vimico là “công ty nắm mỏ đất hiếm lớn nhất Việt Nam”, và cái tên ấy từng góp phần thổi bùng các đợt tăng giá cổ phiếu cuối năm 2024. Sự thật cần được nói rõ. Mỏ đất hiếm Đông Pao ở Tam Đường, Lai Châu do Công ty Cổ phần Đất hiếm Lai Châu – Vimico (Lavreco) quản lý; tỷ lệ Vimico nắm được ghi khác nhau theo thời điểm và nguồn (55% trên website và báo chí năm 2023–2025, 57,19% trong báo cáo tài chính năm 2025). Theo CafeF (30/7/2026), Đông Pao là mỏ đất hiếm lớn nhất Việt Nam với diện tích gần 133 ha, tổng trữ lượng địa chất quy khô hơn 11,3 triệu tấn, chiếm hơn một nửa trữ lượng đất hiếm cả nước. Dù vậy, dự án gần như chưa tạo ra sản lượng thương mại.
Theo thuyết minh báo cáo tài chính hợp nhất 2025, dự án đầu tư khai thác, chế biến quặng đất hiếm mỏ Đông Pao (phần mỏ – tuyển) đã bị chấm dứt và thu hồi giấy chứng nhận đăng ký đầu tư theo Quyết định số 01/QĐ-STC ngày 9/1/2026; Lavreco đang chuyển hoạt động chính sang kinh doanh than và dịch vụ bốc xếp. Lavreco lỗ khoảng 56 tỷ đồng năm 2025. Công ty này từng bị cơ quan thuế Lai Châu cưỡng chế nợ thuế bằng biện pháp trích tiền tài khoản — hơn 140 tỷ đồng cuối năm 2024 (Vietnamplus, Công Thương) và hơn 136 tỷ đồng theo các quyết định ngày 17/9/2025 (Báo Công Thương). Văn bản giải trình năm 2025 cho biết lợi nhuận sau kiểm toán của toàn Tổng công ty giảm khoảng 90,4 tỷ đồng so với số tự lập, chủ yếu vì Lavreco phải hạch toán thêm chi phí dự án Đông Pao sau khi bị thu hồi giấy chứng nhận đầu tư. Giá trị chi phí xây dựng dở dang của dự án đất hiếm trên sổ sách giảm từ khoảng 207,8 tỷ đồng đầu năm 2025 xuống khoảng 97,6 tỷ đồng cuối năm.
Kế hoạch 5 năm 2026–2030 vẫn ghi doanh thu cho Đất hiếm Lai Châu ở các năm 2029–2030, nhưng với quy mô rất nhỏ so với toàn Tổng công ty. Bài học cho nhà đầu tư: đừng định giá KSV như một “cổ phiếu đất hiếm”. Trữ lượng dưới lòng đất chỉ có giá trị khi có giấy phép, công nghệ, vốn và đối tác để đưa lên mặt đất — và ở thời điểm viết bài, dự án Đông Pao chưa có những điều kiện ấy.
Con hào ở đâu — và giới hạn của nó
“Con hào” (moat) là lợi thế khiến đối thủ khó chiếm phần của doanh nghiệp. Với Vimico, con hào nằm ở ba chỗ. Thứ nhất, tài nguyên và giấy phép: mỏ đồng Sin Quyền là tài sản không thể sao chép; muốn có một mỏ đồng tương tự, một doanh nghiệp mới phải thăm dò, xin phép, giải phóng mặt bằng và đầu tư mất hàng chục năm. Thứ hai, năng lực luyện kim: hai nhà máy luyện đồng với tổng sản lượng khoảng 30.000 tấn đồng tấm/năm, cùng khả năng thu hồi vàng, bạc, axit — năng lực chế biến sâu mà đa số doanh nghiệp khoáng sản trong nước không có. Thứ ba, vị trí trong hệ thống TKV: đầu ra ổn định qua tập đoàn mẹ, sự hỗ trợ khi làm việc với địa phương và bộ ngành.
Nhưng cả ba con hào đều có giới hạn rõ. Tài nguyên thì cạn dần: moong phía đông của Sin Quyền đang ở giai đoạn cuối theo Giấy phép khai thác số 1868; moong phía tây đã dừng khai thác từ tháng 5/2024 để đóng cửa mỏ và đổ thải trong. Tương lai của trục đồng phụ thuộc vào giấy phép mở rộng — thứ mà chương 6 sẽ bàn kỹ. Năng lực luyện kim thì bị giới hạn bởi nguyên liệu: không có đủ tinh quặng trong nước, và chưa nhập khẩu được, thì nhà máy có công suất cũng không chạy hết. Còn vị trí trong TKV là con dao hai lưỡi: nó đảm bảo đầu ra nhưng cũng đặt quyền quyết định giá bán nội bộ, cổ tức, đầu tư vào tay một cổ đông duy nhất mà mục tiêu không nhất thiết trùng với mục tiêu của cổ đông nhỏ.
| Mảng | Đơn vị chính | Sản lượng 2025 (sản xuất) | Vai trò trong lợi nhuận |
|---|---|---|---|
| Đồng tấm | Mỏ Sin Quyền, mỏ Vi Kẽm, Luyện đồng Lào Cai (công ty mẹ) | 31.200 tấn; tinh quặng 25% Cu 65.499 tấn | Xương sống doanh thu (ước khoảng một nửa) |
| Vàng | Thu hồi tại Luyện đồng Lào Cai; sa khoáng Cao Bằng rất nhỏ | Khoảng 920 kg (919 kg từ luyện đồng) | Biên lợi nhuận cao, nhạy mạnh với giá vàng |
| Bạc | Luyện đồng; thu hồi từ bã kẽm Thái Nguyên | Khoảng 2.085 kg | Nhỏ, nhạy với giá bạc |
| Kẽm, chì, thiếc | Kim loại màu Thái Nguyên (51%), KS&LK Cao Bằng (51,89%) | Kẽm 9.076 tấn; thiếc 161 tấn; tinh quặng chì 4.068 tấn | Lãi nhỏ, trữ lượng một số mỏ giảm |
| Sắt, phôi thép | Gang thép Cao Bằng (52,54%), manhetit Sin Quyền, mỏ Kíp Tước | Tinh quặng sắt 179.166 tấn; phôi thép 137.819 tấn | Kéo lùi — Gang thép Cao Bằng lỗ khoảng 205 tỷ đồng |
| Axit sunfuric | Luyện đồng Lào Cai, Thái Nguyên | 145.031 tấn | Sản phẩm phụ xử lý môi trường |
| Đất hiếm | Đất hiếm Lai Châu (57,19% theo BCTC 2025) | Không có sản lượng thương mại | Dự án Đông Pao bị chấm dứt 1/2026; lỗ khoảng 56 tỷ đồng |
Nguồn sản lượng: báo cáo của Hội đồng quản trị trình ĐHĐCĐ thường niên 2026; tỷ lệ sở hữu: báo cáo tài chính hợp nhất 2025; nhận định “vai trò” là của vwealth.
Vị thế và sức khỏe tài chính: đọc báo cáo trước khi quyết có nên mua cổ phiếu KSV
Nếu chỉ đọc tiêu đề báo, bạn sẽ thấy Vimico “lãi kỷ lục” liên tục từ 2024 đến 2026. Điều đó đúng, nhưng chưa đủ. Với một doanh nghiệp khai khoáng, câu hỏi không phải “năm nay lãi bao nhiêu” mà là “lãi đó đến từ đâu, có lặp lại được không, và khi giá kim loại quay đầu thì còn lại bao nhiêu”. Chương này dạy bạn cách đọc báo cáo tài chính của chính Vimico: những dòng nào quan trọng, những con số nào dễ gây nhầm, và bảy câu hỏi nên đặt ra mỗi kỳ báo cáo. Để hiểu các chỉ số cơ bản như P/E, P/B, ROE được nhắc đến trong chương này, bạn có thể đọc thêm bài các chỉ số tài chính dùng để chọn cổ phiếu.
Mười năm lợi nhuận: từ vài chục tỷ đến gần hai nghìn tỷ đồng
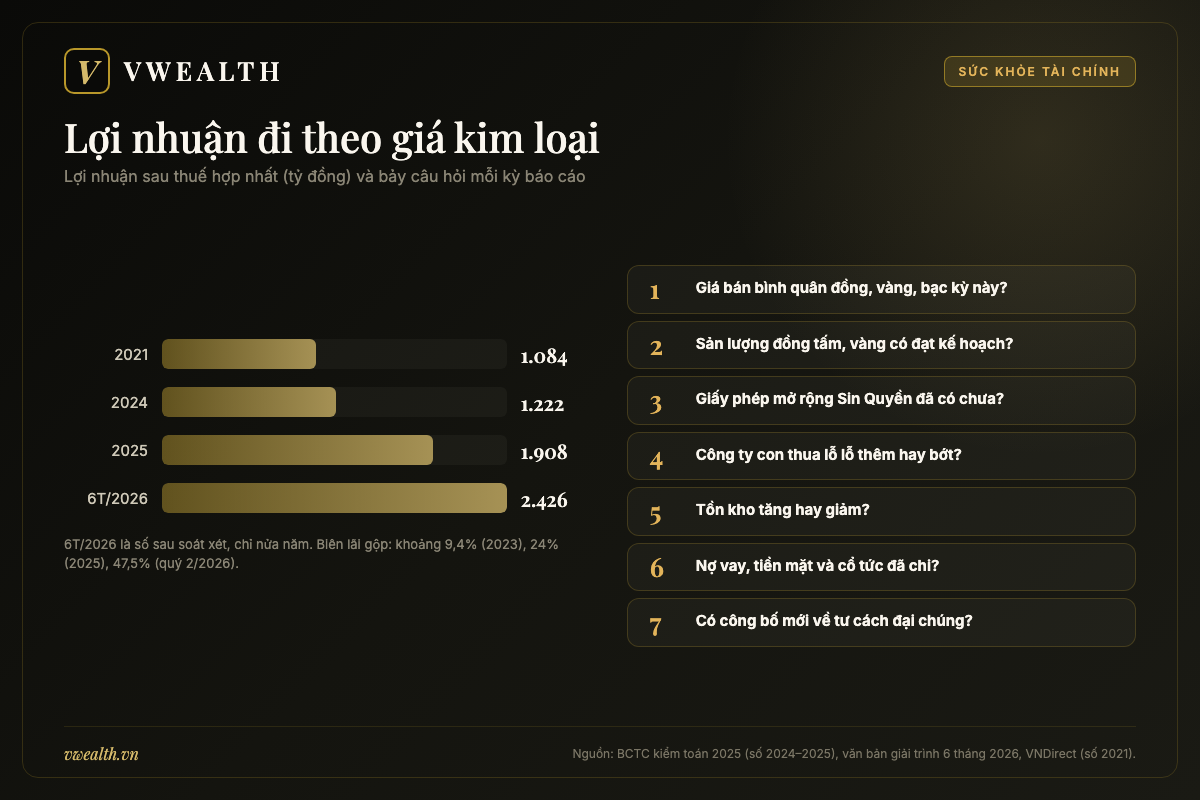
Đặt các mốc lợi nhuận cạnh nhau, bạn sẽ thấy hình dạng điển hình của một doanh nghiệp hàng hoá. Năm 2014, trước cổ phần hoá, lợi nhuận sau thuế khoảng 101 tỷ đồng (số trong hồ sơ IPO). Năm 2016, lợi nhuận sau thuế hợp nhất chỉ khoảng 8 tỷ đồng; năm 2019 lỗ khoảng 43 tỷ đồng. Năm 2020 lãi trước thuế khoảng 243 tỷ đồng. Năm 2021 lãi sau thuế khoảng 1.084 tỷ đồng. Năm 2022–2023 chững lại, với biên lợi nhuận gộp năm 2023 chỉ khoảng 9,4%. Năm 2024 lãi sau thuế hợp nhất 1.221,6 tỷ đồng. Năm 2025 lãi sau thuế hợp nhất 1.908,4 tỷ đồng. Riêng 6 tháng đầu năm 2026, lãi sau thuế hợp nhất đã là 2.425,9 tỷ đồng theo báo cáo đã soát xét — vượt cả năm 2025.
Doanh thu thì tăng chậm hơn nhiều: khoảng 7.991 tỷ đồng năm 2021 (số trình bày lại), 13.253 tỷ đồng năm 2024, 14.554 tỷ đồng năm 2025, và 9.890 tỷ đồng trong 6 tháng đầu năm 2026. Khoảng cách giữa tốc độ tăng doanh thu và tốc độ tăng lợi nhuận chính là “đòn bẩy hoạt động”: khi giá bán tăng, doanh thu tăng theo tỷ lệ, nhưng chi phí (phần lớn cố định) không tăng tương ứng, nên lợi nhuận tăng nhanh hơn nhiều lần. Biên lợi nhuận gộp minh hoạ rõ nhất: khoảng 9,4% năm 2023, khoảng 19% năm 2024, khoảng 24% năm 2025, khoảng 25% quý 1/2026, và theo CafeF khoảng 47,5% riêng quý 2/2026. Điều ngược lại cũng đúng: khi giá bán giảm, lợi nhuận sẽ co lại nhanh hơn doanh thu rất nhiều.
Kế hoạch năm 2026 mà đại hội cổ đông ngày 22/4/2026 thông qua là một ví dụ rõ về cách doanh nghiệp tự nhìn chu kỳ. Theo nghị quyết đại hội, tổng doanh thu hợp nhất kế hoạch là 13.841 tỷ đồng và lợi nhuận 2.042 tỷ đồng (trong đó công ty mẹ 1.984 tỷ đồng), nộp ngân sách dự kiến 1.880 tỷ đồng, giá trị đầu tư 750 tỷ đồng, cổ tức không thấp hơn 15%, lao động bình quân 5.142 người với thu nhập bình quân kế hoạch 17,26 triệu đồng/người/tháng. So với năm 2025, đó là kế hoạch đi lùi: Vietstock tính lợi nhuận kế hoạch thấp hơn khoảng 17% so với thực hiện năm 2025. Tại đại hội, đại diện doanh nghiệp giải thích rằng các yếu tố địa chính trị đang gây áp lực lên chi phí logistics và giá nguyên liệu đầu vào. (Một số báo ghi doanh thu kế hoạch là 13.481 tỷ đồng; nghị quyết đại hội và báo cáo tổng kết cuối năm đều ghi khoảng 13.841–13.842 tỷ đồng, vwealth dùng số trong nghị quyết.) Thực tế nửa đầu năm đã vượt xa kế hoạch ấy: lợi nhuận sau thuế hợp nhất 6 tháng sau soát xét đạt khoảng 2.425,9 tỷ đồng, tức khoảng 119% kế hoạch lợi nhuận cả năm theo phép chia của vwealth — dù cần lưu ý chỉ tiêu “lợi nhuận” trong kế hoạch và lợi nhuận sau thuế trong báo cáo có thể không cùng định nghĩa. Khoảng cách giữa kế hoạch và thực tế ấy là minh hoạ rõ nhất cho việc kế hoạch của doanh nghiệp khai khoáng nhà nước được lập trên giả định giá rất thận trọng.
Giá bán quyết định gần hết: đọc bảng giải trình giá bình quân
Mỗi khi lợi nhuận biến động trên 10% so với cùng kỳ, doanh nghiệp niêm yết phải gửi văn bản giải trình cho UBCKNN và HNX. Với Vimico, những văn bản này là tài liệu quý nhất để hiểu cỗ máy, vì chúng liệt kê giá bán bình quân và sản lượng của từng sản phẩm chính. Hãy nhìn một chuỗi ví dụ lấy từ các văn bản giải trình được công bố và báo chí dẫn lại:
Năm 2024 (suy từ mức tăng mà văn bản năm 2025 nêu): đồng tấm khoảng 230 triệu đồng/tấn, vàng khoảng 1,8 tỷ đồng/kg, bạc khoảng 17,9 triệu đồng/kg. Năm 2025: đồng tấm 262,2 triệu đồng/tấn (tăng 32 triệu đồng), vàng 2.556,3 triệu đồng/kg (tăng 758,8 triệu đồng/kg), bạc 22,2 triệu đồng/kg, kẽm thỏi 74,8 triệu đồng/tấn. Quý 1/2026: đồng tấm 341,7 triệu đồng/tấn (tăng 104 triệu đồng so với cùng kỳ), vàng 4.036 triệu đồng/kg (tăng 1.870 triệu đồng/kg), bạc 61,7 triệu đồng/kg, tinh quặng manhetit 1,8 triệu đồng/tấn, kẽm thỏi 86,2 triệu đồng/tấn. Sáu tháng đầu năm 2026: đồng tấm 345,7 triệu đồng/tấn, vàng 3,83 tỷ đồng/kg, bạc 57,8 triệu đồng/kg, kẽm thỏi 87,7 triệu đồng/tấn.
Đặt cạnh nhau, bạn thấy ngay điều gì đã tạo ra lợi nhuận kỷ lục: không phải sản lượng tăng vọt (sản lượng đồng tấm vẫn quanh 30.000–31.000 tấn/năm, vàng quanh 900 kg/năm), mà là giá bán. Giá vàng Vimico bán ra trong nửa đầu năm 2026 cao gấp hơn hai lần năm 2024; giá đồng tấm cao hơn khoảng 50%. Văn bản giải trình 6 tháng đầu năm 2026 viết thẳng: lợi nhuận tăng “chủ yếu do sản lượng tiêu thụ và giá bán bình quân các sản phẩm chính tăng”. Sản lượng tăng rất ít — vàng thêm 41 kg, đồng tấm thêm 56 tấn so với cùng kỳ — phần lớn là giá.
Bài học: khi bạn đọc báo cáo quý của KSV, việc đầu tiên nên làm là tìm văn bản giải trình, ghi lại giá bán bình quân của đồng, vàng, bạc, rồi so với diễn biến giá kim loại thế giới quý tiếp theo. Nếu giá thế giới đi ngang hay giảm, bạn đã có thể đoán hướng lợi nhuận quý sau trước khi báo cáo được công bố.
Vì sao cùng năm 2025 có đến bốn con số “lợi nhuận” khác nhau
Nếu bạn đọc báo về kết quả năm 2025 của Vimico, bạn sẽ gặp nhiều con số: “lợi nhuận dự kiến 2.399 tỷ đồng” (báo cáo tổng kết tháng 12/2025), “lãi sau thuế xấp xỉ 2.000 tỷ đồng” (số tự lập trước kiểm toán: 1.998,8 tỷ đồng), “lãi ròng hơn 1.970 tỷ đồng” và “lợi nhuận sau thuế 1.908 tỷ đồng” (khi báo cáo kiểm toán ra). Chúng không mâu thuẫn — chúng là những thước đo khác nhau ở những thời điểm khác nhau. Đây là cách đọc cho đúng:
Trong báo cáo tài chính hợp nhất đã kiểm toán năm 2025: lợi nhuận trước thuế là 2.453,7 tỷ đồng; lợi nhuận sau thuế của toàn Tổng công ty là 1.908,4 tỷ đồng; trong đó phần thuộc cổ đông công ty mẹ là 1.970,2 tỷ đồng, còn phần thuộc cổ đông không kiểm soát là âm khoảng 61,9 tỷ đồng. Vì sao phần thuộc công ty mẹ lại lớn hơn tổng? Vì các công ty con đang lỗ (Gang thép Cao Bằng, Đất hiếm Lai Châu) có cổ đông thiểu số gánh một phần khoản lỗ — nên phần lỗ thuộc cổ đông không kiểm soát làm tổng nhỏ hơn phần của công ty mẹ. Lãi cơ bản trên mỗi cổ phiếu (EPS) năm 2025 là 9.851 đồng, tính trên 200 triệu cổ phiếu. Sau đợt chia cổ phiếu 50%, cùng khoản lợi nhuận ấy chia cho khoảng 300 triệu cổ phiếu sẽ tương đương khoảng 6.567 đồng mỗi cổ phiếu (ước tính của vwealth, chỉ để so sánh cùng mẫu số).
Còn chênh lệch giữa số tự lập và số kiểm toán? Theo văn bản giải trình số 704/VIMICO-TCKT ngày 25/3/2026, lợi nhuận sau thuế hợp nhất sau kiểm toán giảm khoảng 90,4 tỷ đồng (4,5%), chủ yếu do Đất hiếm Lai Châu phải hạch toán thêm chi phí sau khi dự án Đông Pao bị thu hồi giấy chứng nhận đầu tư. Với 6 tháng đầu năm 2026, chênh lệch rất nhỏ: lãi sau thuế hợp nhất trước soát xét 2.427,7 tỷ đồng, sau soát xét 2.425,9 tỷ đồng. (Con số 2.392 tỷ đồng mà một số báo đưa cho 6 tháng đầu năm là lợi nhuận thuộc cổ đông công ty mẹ — khoảng 978,6 tỷ đồng quý 1 cộng 1.412,7 tỷ đồng quý 2 theo dữ liệu VNDirect — không phải lợi nhuận toàn Tổng công ty.) Thói quen tốt: luôn ghi rõ bạn đang nhìn chỉ tiêu nào — trước thuế hay sau thuế, toàn Tổng công ty hay thuộc công ty mẹ, tự lập hay đã kiểm toán.
Nợ vay, dòng tiền và khấu hao: bảng cân đối đang khoẻ lên
Vimico từng là doanh nghiệp vay nhiều để dựng mỏ và nhà máy. Cuối năm 2021, theo dữ liệu VNDirect, dư nợ vay ngắn hạn khoảng 2.355 tỷ đồng và dài hạn khoảng 1.819 tỷ đồng. Đến cuối năm 2025, theo báo cáo kiểm toán, vay ngắn hạn còn khoảng 1.290,8 tỷ đồng (đầu năm 2.185,7 tỷ đồng) và vay dài hạn khoảng 789,2 tỷ đồng (đầu năm 1.243,5 tỷ đồng) — tổng khoảng 2.080 tỷ đồng, giảm khoảng 1.350 tỷ đồng trong một năm (phép cộng của vwealth). Chi phí lãi vay năm 2025 khoảng 175,6 tỷ đồng, giảm từ 242,1 tỷ đồng năm 2024. Cuối quý 2/2026, theo VnExpress và CafeF, vay nợ tài chính còn khoảng 1.487 tỷ đồng, trong khi tiền và tiền gửi khoảng 3.359 tỷ đồng (gấp khoảng 4 lần đầu năm) — tức Vimico đã chuyển sang trạng thái tiền mặt nhiều hơn nợ vay, theo phép so sánh của vwealth.
Một dòng khác cần chú ý là khấu hao: khoảng 1.207,8 tỷ đồng năm 2025 và 1.241,5 tỷ đồng năm 2024. Khấu hao lớn cho thấy hai điều. Một, dòng tiền kinh doanh thực tế thường cao hơn lợi nhuận kế toán, vì khấu hao là chi phí không dùng tiền. Hai, tài sản đang bị “tiêu hao” nhanh — mỏ và nhà máy cần được đầu tư thay thế, mở rộng liên tục thì mới giữ được sản lượng. Kế hoạch đầu tư năm 2026 của toàn Tổng công ty khoảng 750 tỷ đồng (năm 2025 thực hiện khoảng 523 tỷ đồng); kế hoạch này nhỏ hơn khấu hao hằng năm, điều hợp lý khi dự án mở rộng lớn nhất (Sin Quyền) còn chờ giấy phép, nhưng cũng là một dấu hỏi cho sản lượng dài hạn.
Thuế tài nguyên, nộp ngân sách và chi phí môi trường
Khai khoáng là ngành mà Nhà nước thu phần của mình qua nhiều kênh ngoài thuế thu nhập doanh nghiệp. Trong báo cáo tài chính hợp nhất năm 2025, dòng “thuế tài nguyên” phải nộp trong năm khoảng 727,7 tỷ đồng — tương đương khoảng 5% doanh thu thuần theo phép chia của vwealth. Thuế thu nhập doanh nghiệp hiện hành phải nộp khoảng 560,3 tỷ đồng; thuế giá trị gia tăng khoảng 641,9 tỷ đồng; ngoài ra còn tiền thuê đất, phí, lệ phí và tiền cấp quyền khai thác khoáng sản (một loại phí trả trước cho quyền khai thác, được phân bổ dần vào chi phí). Tổng nộp ngân sách năm 2025 theo báo cáo của Hội đồng quản trị khoảng 2.220 tỷ đồng; kế hoạch năm 2026 khoảng 1.880 tỷ đồng.
Với nhà đầu tư, ý nghĩa của các con số này là: một phần đáng kể của mỗi đồng doanh thu tăng thêm từ giá kim loại sẽ đi vào ngân sách qua thuế tài nguyên (tính theo giá trị tài nguyên khai thác) trước khi thành lợi nhuận. Nếu chính sách thuế tài nguyên hoặc tiền cấp quyền khai thác thay đổi — điều từng được bàn nhiều lần trong quá trình sửa Luật Địa chất và Khoáng sản — biên lợi nhuận của Vimico sẽ bị ảnh hưởng trực tiếp.
Chi phí môi trường thì nằm rải rác ở nhiều dòng. Báo cáo của Hội đồng quản trị cho biết năm 2025 chi cho bảo vệ môi trường khoảng 40,7 tỷ đồng, cho an toàn lao động khoảng 70,8 tỷ đồng, cho phòng chống thiên tai và ứng cứu khoảng 80,8 tỷ đồng. Báo cáo tài chính ghi nhận các khoản dự phòng chi phí hoàn nguyên môi trường cho các mỏ đang khai thác và tiền ký quỹ bảo vệ môi trường. Năm 2025 cũng là năm nhiều cơn bão (số 5, 9, 10, 11 theo báo cáo của Vimico) gây sạt lở, ngập lụt ở Cao Bằng, Thái Nguyên, Lào Cai, làm hư hại công trường, dây chuyền và hạ tầng giao thông. Ở mỏ Sin Quyền, khối lượng xử lý sạt lở moong phía đông năm 2025 lên tới khoảng 8 triệu m³ — một khoản chi phí vận hành lớn mà người chỉ đọc lợi nhuận sẽ không thấy.
Bảy câu hỏi nên đặt ra mỗi khi Vimico ra báo cáo
Tổng hợp từ những điều trên, đây là danh sách kiểm tra mà vwealth đề xuất cho mỗi kỳ báo cáo của KSV:
1. Giá bán bình quân đồng, vàng, bạc kỳ này là bao nhiêu, so với cùng kỳ và kỳ trước? Tìm trong văn bản giải trình. Đây là biến số quan trọng nhất.
2. Sản lượng đồng tấm và vàng có giữ được kế hoạch không? Kế hoạch 2026 là 30.000 tấn đồng tấm và 940 kg vàng. Sản lượng hụt thường báo hiệu vấn đề nguyên liệu hoặc mỏ.
3. Giấy phép mở rộng mỏ Sin Quyền đã được cấp chưa? Đây là biến số quyết định sản lượng quặng từ 2026 trở đi (xem chương 6).
4. Các công ty con đang lỗ — Gang thép Cao Bằng, Đất hiếm Lai Châu — lỗ thêm hay bớt? Phần “lợi nhuận thuộc cổ đông không kiểm soát” âm là dấu hiệu nhanh để nhận ra.
5. Tồn kho tăng hay giảm? Theo dữ liệu VNDirect, cuối năm 2021 tồn kho từng vọt lên khoảng 4.058 tỷ đồng (cuối 2020 khoảng 1.626 tỷ đồng); cuối năm 2024 khoảng 2.868 tỷ đồng và cuối năm 2025 khoảng 2.821 tỷ đồng. Tồn kho kim loại tăng mạnh có thể là tích trữ chờ giá, cũng có thể là khó bán.
6. Nợ vay và tiền mặt thay đổi thế nào, và cổ tức tiền mặt đã chi ra bao nhiêu? Với cổ đông nắm 98,06% là TKV, dòng tiền cổ tức chủ yếu chảy về tập đoàn mẹ; điều bạn cần xem là doanh nghiệp còn giữ đủ tiền cho đầu tư mở rộng hay không.
7. Có công bố gì mới về điều kiện công ty đại chúng hoặc phương án tái cơ cấu vốn không? Đây là biến số của lớp cổ phiếu, không nằm trong báo cáo lãi lỗ nhưng có thể tác động lên giá mạnh hơn bất kỳ con số lợi nhuận nào.
| Chỉ tiêu (hợp nhất) | 2021 | 2024 | 2025 | 6 tháng 2026 |
|---|---|---|---|---|
| Doanh thu thuần (tỷ đồng) | 7.991 | 13.252,8 | 14.554,0 | 9.890 |
| Lợi nhuận trước thuế (tỷ đồng) | 1.303 | 1.568,7 | 2.453,7 | — |
| Lợi nhuận sau thuế (tỷ đồng) | 1.084 | 1.221,6 | 1.908,4 | 2.425,9 (sau soát xét) |
| Biên lợi nhuận gộp | Khoảng 25%* | Khoảng 19% | Khoảng 24% | Quý 2: khoảng 47,5% |
| Vay nợ tài chính cuối kỳ (tỷ đồng) | Khoảng 4.174* | Khoảng 3.429* | Khoảng 2.080* | Khoảng 1.487 |
| Giá vàng bán bình quân | — | Khoảng 1,8 tỷ đồng/kg | 2,556 tỷ đồng/kg | 3,83 tỷ đồng/kg |
| Giá đồng tấm bán bình quân | — | Khoảng 230 triệu đồng/tấn | 262,2 triệu đồng/tấn | 345,7 triệu đồng/tấn |
Nguồn: báo cáo tài chính hợp nhất kiểm toán 2025 (số 2024 và 2025), văn bản giải trình năm 2025 và 6 tháng 2026, dữ liệu VNDirect (số 2021 đã trình bày lại), CafeF và VnExpress (số quý 2/2026). Các ô có dấu * là phép tính của vwealth (biên gộp 2021 = lợi nhuận gộp khoảng 2.001 tỷ chia doanh thu 7.991 tỷ; nợ vay = vay ngắn hạn cộng dài hạn).
Thị trường đón nhận cổ phiếu KSV: lãi thật, cổ phiếu mỏng, biên độ lớn
Có hai câu chuyện chạy song song ở KSV, và nhà đầu tư hay trộn lẫn chúng. Câu chuyện thứ nhất là doanh nghiệp: lợi nhuận tăng vì giá kim loại tăng — có thể đo, có thể kiểm chứng qua báo cáo. Câu chuyện thứ hai là cổ phiếu: giá trên sàn dịch chuyển theo cung – cầu của một lượng cổ phiếu rất nhỏ, nên có lúc đi nhanh hơn, có lúc đi ngược với câu chuyện thứ nhất. Chương này tách hai câu chuyện ấy ra. Bạn sẽ không tìm thấy ở đây nhận định rằng giá KSV “đắt” hay “rẻ” ở một thời điểm cụ thể — thay vào đó là những dữ kiện đã xảy ra và cơ chế giải thích chúng.
Từ những phiên không khớp lệnh nào đến một mã được nhắc tên hằng tuần
vwealth đã tính một số thống kê trên dữ liệu giao dịch khớp lệnh của KSV từ hệ thống VNDirect (đây là phép tính của vwealth, số liệu làm tròn). Trong các năm 2016–2020, phần lớn các phiên không có giao dịch nào. Năm 2021, số phiên không khớp lệnh giảm còn 25; khối lượng khớp trung vị khoảng 8.100 cổ phiếu/phiên. Năm 2023, năm đầu trên HNX, khối lượng khớp trung vị chỉ khoảng 2.350 cổ phiếu/phiên, giá trị trung vị chưa tới 0,1 tỷ đồng/phiên. Từ năm 2024, KSV không còn phiên nào “trắng”: khối lượng trung vị khoảng 13.900 cổ phiếu/phiên năm 2024, khoảng 38.700 cổ phiếu/phiên năm 2025 và khoảng 33.500 cổ phiếu/phiên trong 9 tháng đầu năm 2026; giá trị khớp lệnh trung vị năm 2025 khoảng 6 tỷ đồng/phiên.
Để hình dung quy mô: với một cổ phiếu trong nhóm VN30, giá trị khớp lệnh hằng ngày thường tính bằng hàng trăm tỷ đồng. KSV — một doanh nghiệp có vốn hoá tính bằng chục nghìn tỷ đồng trong phần lớn năm 2025–2026 theo các con số báo chí đưa — chỉ giao dịch vài tỷ đồng mỗi phiên. Ngay cả phiên tăng trần ngày 5/8/2026, vài ngày sau báo cáo lãi kỷ lục quý 2, KSV chỉ khớp khoảng 139.000 cổ phiếu (dữ liệu VNDirect).
Những đợt tăng, giảm mạnh 2024–2026: các dữ kiện đã được ghi nhận
Dưới đây là các dữ kiện về giá do báo chí ghi nhận ở từng thời điểm (giá chưa điều chỉnh theo đợt chia cổ phiếu 50% tháng 7/2026). Cuối năm 2024, KSV tăng khoảng 180% trong chưa đầy một tháng, đóng cửa 132.000 đồng ngày 27/12/2024, rồi giảm sàn hai phiên liền (còn 107.000 đồng ngày 31/12). Từ khoảng 35.000–36.000 đồng cuối tháng 7/2024, cổ phiếu lên 299.500 đồng ngày 17/2/2025 — mức đóng cửa cao nhất lịch sử, gấp khoảng 8 lần trong khoảng nửa năm — rồi về 187.200 đồng ngày 28/3/2025. Đầu tháng 11/2025, giá khoảng 160.000 đồng. Ngày 2/12/2025, sau nghị quyết về điều kiện công ty đại chúng, giá đóng cửa 112.000 đồng, thấp hơn khoảng 63% so với đỉnh tháng 2/2025. Từ 31/12/2025 đến 8/1/2026, KSV có 5 phiên tăng trần liên tiếp; ngày 30/1/2026, giá đóng cửa 230.700 đồng, cao hơn khoảng 157% so với 89.900 đồng ngày 30/12/2025, rồi giảm sàn phiên 2/2/2026. Cuối tháng 3/2026 khoảng 161.200 đồng, đầu tháng 5/2026 khoảng 151.000–162.000 đồng. Sau khi chia cổ phiếu (ngày giao dịch không hưởng quyền 14/7/2026, giá tham chiếu điều chỉnh về khoảng 101.400 đồng), ngày 5/8/2026 KSV tăng trần lên 122.100 đồng, vốn hoá khoảng 36.600 tỷ đồng trên gần 300 triệu cổ phiếu. Các mức giá trên là giá khớp chưa điều chỉnh theo dữ liệu VNDirect; nhiều báo dùng giá đã điều chỉnh nên sẽ thấy con số khác (ví dụ CafeF ghi đỉnh tháng 2/2025 “trên 190.000 đồng” theo giá điều chỉnh).
Theo phép đếm của vwealth trên dữ liệu VNDirect, KSV có 22 phiên đóng cửa ở giá trần năm 2024, 21 phiên năm 2025 và 14 phiên trong 9 tháng đầu năm 2026; số phiên đóng cửa ở giá sàn lần lượt là 5, 8 và 4. Trên HNX, biên độ dao động mỗi phiên là ±10% (UPCoM ±15%, HOSE ±7%), nên một chuỗi 5 phiên trần có thể đưa giá tăng khoảng 60%.
Khi được yêu cầu giải trình về chuỗi 5 phiên trần đầu năm 2026, Vimico trả lời UBCKNN và HNX rằng giá tăng “do tình hình chung của thị trường”, việc mua bán cổ phiếu do nhà đầu tư quyết định và “nằm ngoài kiểm soát của Tổng công ty”, hoạt động kinh doanh vẫn bình thường, không có biến động đặc biệt. Đó là câu trả lời chuẩn mực của doanh nghiệp niêm yết, và cũng là lời nhắc: diễn biến giá cổ phiếu KSV không phải lúc nào cũng phản ánh một thay đổi bên trong doanh nghiệp.
Vì sao lượng cổ phiếu tự do ít khiến giá dao động mạnh
Hiểu cơ chế sẽ giúp bạn khỏi hoảng khi giá đi nhanh. Hãy nghĩ về lượng cổ phiếu tự do như chiều rộng của một con sông. Cùng một lượng nước đổ vào — tức cùng một số tiền muốn mua — con sông hẹp sẽ dâng cao hơn nhiều so với con sông rộng. Với KSV, “con sông” chỉ rộng khoảng 1,94% số cổ phiếu, và phần thật sự sẵn sàng bán mỗi ngày còn hẹp hơn thế. Khi có tin tốt (giá vàng lập đỉnh, lãi kỷ lục), vài chục tỷ đồng tiền mua cũng đủ quét sạch lượng chào bán và đẩy giá lên trần. Khi có tin xấu (rủi ro huỷ tư cách đại chúng), chỉ cần một nhóm nhỏ muốn thoát ra cùng lúc là giá có thể giảm sàn, vì phía mua rất mỏng.
Có ba hệ quả thực tế. Một, chênh lệch giá mua – bán có thể lớn hơn cổ phiếu thanh khoản cao; mua bằng lệnh thị trường với khối lượng lớn có thể khớp ở giá kém xa mức bạn kỳ vọng. Hai, rủi ro không thoát được: trong những phiên giảm sàn với lượng dư bán lớn, bạn có thể đặt lệnh bán mà không khớp. Ba, giá trên sàn có thể lệch khỏi giá trị cơ bản trong thời gian dài, theo cả hai hướng — vì không có đủ các nhà đầu tư tổ chức lớn tham gia để “kéo” giá về vùng hợp lý. Nếu bạn chưa quen đọc bảng giá, dư mua, dư bán và các phiên trần, sàn, hãy xem bài cách đọc bảng điện tử chứng khoán trước khi đặt lệnh với một mã như KSV.
Cũng vì thanh khoản mỏng, KSV khó lọt vào danh mục của các quỹ lớn và quỹ ETF — những quỹ này thường lọc cổ phiếu theo tỷ lệ tự do chuyển nhượng và giá trị giao dịch bình quân. Điều đó có nghĩa là KSV thiếu một nhóm người mua ổn định vẫn đang nâng đỡ nhiều cổ phiếu vốn hoá lớn khác trên thị trường.
Cách định giá một doanh nghiệp mỏ: vì sao P/E dễ đánh lừa bạn
Với phần lớn cổ phiếu, P/E (giá chia lợi nhuận mỗi cổ phiếu) là thước đo nhanh để biết đắt hay rẻ. Với doanh nghiệp khai khoáng như Vimico, P/E có một cái bẫy quen thuộc: nó thường thấp nhất đúng vào lúc rủi ro cao nhất. Khi giá kim loại ở đỉnh chu kỳ, lợi nhuận phình to, P/E trông rẻ; khi giá kim loại ở đáy, lợi nhuận teo lại hoặc về gần 0, P/E trông cực đắt — dù đó có thể lại là thời điểm mua tốt hơn. Lịch sử của chính Vimico minh hoạ điều này: lợi nhuận từng chỉ vài chục tỷ đồng (2016–2019), rồi lên gần hai nghìn tỷ đồng một năm (2025), rồi hơn 2.400 tỷ đồng chỉ trong nửa năm (2026). Một P/E tính trên lợi nhuận năm đỉnh không nói được nhiều về giá trị bền vững.
Những cách nhìn bổ sung mà bạn có thể dùng. Thứ nhất, lợi nhuận “bình thường hoá”: thay vì dùng lợi nhuận năm hiện tại, hãy ước lượng lợi nhuận trung bình qua cả chu kỳ giá — ví dụ, kế hoạch 5 năm của chính Vimico dự kiến tổng lợi nhuận hợp nhất 2026–2030 khoảng 9.718 tỷ đồng, bình quân khoảng 1.944 tỷ đồng/năm (phép chia của vwealth). Kế hoạch doanh nghiệp nhà nước thường thận trọng, và 6 tháng đầu năm 2026 đã vượt kế hoạch cả năm; nhưng con số ấy cho bạn biết ban lãnh đạo tự đánh giá “năng lực nền” ở mức nào khi dùng giả định giá thận trọng. Thứ hai, P/B và giá trị tài sản: vốn chủ sở hữu hợp nhất cuối năm 2025 khoảng 5.503 tỷ đồng, cuối quý 2/2026 khoảng 6.938 tỷ đồng — nhưng giá trị sổ sách của một mỏ không phản ánh trữ lượng còn lại, nên P/B chỉ nên dùng để so sánh tương đối. Thứ ba, độ nhạy với giá kim loại: chương 7 có một ví dụ minh hoạ cách ước lượng lợi nhuận thay đổi thế nào khi giá vàng, giá đồng thay đổi 10%.
Và một điểm riêng của KSV: vì lượng cổ phiếu tự do quá nhỏ, “giá thị trường” có thể không phải mức giá mà một lượng cổ phiếu lớn thực sự đổi chủ. Nếu một ngày TKV thoái bớt vốn, mức giá chào bán sẽ do bên bán và cơ chế đấu giá quyết định — có thể cao hơn, có thể thấp hơn giá sàn đang giao dịch. Bạn nên coi vốn hoá thị trường của KSV là con số tham khảo, không phải một mức định giá đã được kiểm chứng bởi thanh khoản sâu. Để xem các chỉ số định giá cập nhật, bạn có thể mở báo cáo phân tích trên vwealth.
Những chất xúc tác phía trước
Có năm sự kiện có thể làm thay đổi câu chuyện cổ phiếu KSV trong 12–24 tháng tới. Một, kết quả đại hội cổ đông bất thường dự kiến ngày 9/10/2026: ghi nhận vốn điều lệ mới, sửa điều lệ, thông qua kế hoạch 5 năm và thoả thuận khung phôi thép cho dự án cán thép. Hai, kết quả giải trình với UBCKNN về điều kiện công ty đại chúng và phương án tái cơ cấu vốn 2026–2030 — đây là chất xúc tác lớn nhất ở lớp cổ phiếu, theo cả hai hướng. Ba, giấy phép mở rộng mỏ Sin Quyền. Bốn, giá vàng, giá đồng, giá bạc thế giới trong các quý tới. Năm, chính sách cổ tức năm 2026 — tối thiểu 15% theo kế hoạch, nhưng lợi nhuận thực tế có thể cho phép mức cao hơn, tuỳ quyết định của cổ đông lớn.
Còn một thay đổi mang tính kỹ thuật nhưng tác động thẳng vào cách KSV giao dịch: theo CafeF (26/9/2026), trước hạn chót 31/12/2026, HOSE phải tiếp nhận các cổ phiếu niêm yết từ HNX theo lộ trình tái cấu trúc hai sở giao dịch, và KSV là một trong bốn doanh nghiệp vốn hoá trên 1 tỷ USD của HNX (cùng KSF, THD, NVB), bốn mã chiếm khoảng 41% vốn hoá cổ phiếu niêm yết trên sàn này. Nếu chuyển sang HOSE, biên độ dao động hằng ngày của KSV sẽ từ ±10% về ±7%; biên độ của phiên đầu tiên sau khi chuyển chưa được công bố. Với một mã có lượng cổ phiếu tự do rất ít, biên độ hẹp hơn có thể khiến các chuỗi phiên trần, sàn kéo dài hơn về số phiên dù mỗi phiên dịch chuyển ít hơn — đây là nhận định của vwealth, không phải dự báo.
Bối cảnh ngành: đồng, vàng và khoáng sản Việt Nam giữa chu kỳ kim loại
Vimico là một doanh nghiệp nhỏ trên bản đồ khoáng sản thế giới — 30.000 tấn đồng tấm mỗi năm là một phần rất nhỏ của sản lượng đồng toàn cầu. Doanh nghiệp không có khả năng tác động lên giá; nó là người “nhận giá”. Vì thế, hiểu cổ phiếu KSV đòi hỏi hiểu những lực lớn hơn nhiều đang quyết định giá đồng, giá vàng — và hiểu khuôn khổ pháp lý rất riêng của ngành khoáng sản Việt Nam, nơi giấy phép quan trọng không kém trữ lượng.
Đồng: kim loại của điện khí hoá
Đồng là kim loại dẫn điện tốt thứ hai sau bạc nhưng rẻ hơn nhiều, nên nó có mặt ở khắp nơi: dây điện, động cơ, máy biến áp, điều hoà, ô tô. Những xu hướng lớn của thập kỷ này — lưới điện mở rộng, năng lượng tái tạo, xe điện, trung tâm dữ liệu — đều cần nhiều đồng hơn. Ở chiều cung, mở một mỏ đồng mới trên thế giới mất nhiều năm, hàm lượng quặng ở các mỏ lâu đời có xu hướng giảm — đúng như điều Vimico đang gặp ở Sin Quyền. Hai lực này là lý do nhiều nhà phân tích quốc tế cho rằng đồng có triển vọng tốt về dài hạn. Nhưng giá đồng cũng rất nhạy với chu kỳ kinh tế, đặc biệt là nhu cầu từ Trung Quốc — nước tiêu thụ đồng lớn nhất thế giới. Khi kinh tế toàn cầu chững lại, giá đồng thường giảm nhanh.
Việt Nam là nước nhập khẩu đồng; chính mục tiêu dự án Sin Quyền ghi rõ là “thay thế đồng nhập khẩu”. Điều đó có nghĩa là đồng tấm của Vimico có thị trường tiêu thụ trong nước — chủ yếu qua TKV — và giá bán bám theo giá quốc tế quy đổi. Giá đồng tấm Vimico bán ra tăng từ khoảng 230 triệu đồng/tấn năm 2024 lên khoảng 345,7 triệu đồng/tấn trong 6 tháng đầu năm 2026, phản ánh cả giá đồng thế giới lẫn tỷ giá.
Vàng và bạc: tài sản trú ẩn trong một thế giới bất định
Giá vàng thế giới tăng mạnh trong các năm 2024–2026 trong bối cảnh căng thẳng địa chính trị, nhu cầu mua vàng của các ngân hàng trung ương và kỳ vọng lãi suất. Giá vàng Vimico bán ra — khoảng 1,8 tỷ đồng/kg năm 2024, khoảng 2,56 tỷ đồng/kg năm 2025, trên 4 tỷ đồng/kg quý 1/2026, rồi 3,83 tỷ đồng/kg bình quân 6 tháng đầu năm 2026 — là phiên bản quy đổi của xu hướng ấy. Tài liệu đại hội 2026 của Vimico cũng nhắc tới căng thẳng ở Iran và vùng Vịnh đẩy giá dầu tăng, kéo chi phí nhiên liệu đầu vào — một ví dụ cho thấy cùng một sự kiện địa chính trị có thể vừa đẩy giá vàng (có lợi), vừa đẩy chi phí khai mỏ (bất lợi).
Điều quan trọng với nhà đầu tư: vàng không có “nhu cầu công nghiệp” để làm điểm tựa như đồng; giá vàng phụ thuộc nhiều vào tâm lý và chính sách tiền tệ. Những đợt tăng mạnh của giá vàng trong lịch sử thường đi kèm những đợt điều chỉnh sâu. Bạc nằm ở giữa — vừa là kim loại quý, vừa có nhu cầu công nghiệp (điện tử, pin mặt trời) — và thường biến động mạnh hơn vàng, như chính giá bạc Vimico bán ra cho thấy: khoảng 22 triệu đồng/kg năm 2025, rồi khoảng 57,8–61,7 triệu đồng/kg nửa đầu năm 2026.
Khoáng sản Việt Nam: quy hoạch 866, cấp phép và giải phóng mặt bằng
Nếu giá kim loại là “gió” thổi vào cánh buồm của Vimico, thì giấy phép là “kênh đào” quyết định con thuyền có đi được hay không. Báo cáo của Hội đồng quản trị trình đại hội 2026 dành nhiều trang cho chủ đề này, và đó là phần mà nhà đầu tư nên đọc kỹ nhất.
Tóm lược theo chính tài liệu của Vimico: hoạt động phát triển tài nguyên — xin giấy phép thăm dò, giấy phép khai thác, nâng cấp trữ lượng trong ranh giới đã cấp — tiếp tục gặp nhiều vướng mắc thủ tục, thời gian kéo dài. Các đề án thăm dò mở rộng và khai thác xuống sâu gặp trở ngại liên quan đến Quy hoạch thăm dò, khai thác, chế biến khoáng sản của Chính phủ (Quyết định 866/QĐ-TTg) và thủ tục khoanh định khu vực không đấu giá quyền khai thác. Một số hồ sơ — gồm dự án mở rộng Sin Quyền và khu Đông Nam Sin Quyền — chưa thể tiến hành do chồng lấn với khu vực cấm, tạm cấm hoạt động khoáng sản và vướng quy hoạch vùng đồng, apatit. Công tác đền bù, giải phóng mặt bằng gặp khó, nhất là trong giai đoạn chuyển đổi sang mô hình chính quyền địa phương hai cấp.
Về dự án mở rộng Sin Quyền cụ thể: Vimico nộp hồ sơ đề nghị cấp giấy phép khai thác ngày 26/9/2025; việc cấp phép còn chờ vì chồng lấn với khu vực cấm hoạt động khoáng sản. Ngày 14/11/2025, Vimico gửi văn bản đề nghị UBND tỉnh Lào Cai đưa 13,5 ha rừng phòng hộ ra khỏi khu vực cấm để có cơ sở cấp phép; kế hoạch năm 2026 đặt mục tiêu hoàn tất thủ tục cấp phép trong quý 1/2026, với vai trò trình duyệt thuộc Cục Địa chất và Khoáng sản Việt Nam và Bộ Nông nghiệp và Môi trường. Tài liệu vwealth đọc được không xác nhận thời điểm giấy phép chính thức được cấp; đây là mốc bạn cần kiểm tra trên công bố thông tin của Vimico. Tầm quan trọng của nó thể hiện ngay trong kế hoạch 5 năm: sản lượng tinh quặng đồng dự kiến khoảng 88.796 tấn năm 2026, cao hơn nhiều mức 65.499 tấn năm 2025 — mức tăng ấy chỉ khả thi nếu mỏ được mở rộng đúng hạn.
Với nhà đầu tư, bài học lớn nhất là: ở ngành khoáng sản Việt Nam, rủi ro pháp lý và thủ tục là rủi ro kinh doanh thật, không phải chi tiết hành chính. Một mỏ có trữ lượng nhưng không có giấy phép thì không tạo ra doanh thu; một dự án có giấy phép nhưng không giải phóng được mặt bằng thì cũng vậy — trường hợp mỏ sắt Nà Rụa và Gang thép Cao Bằng là ví dụ ngay trong hệ thống Vimico.
Luật Chứng khoán sửa đổi và làn sóng doanh nghiệp nhà nước “cô đặc”
Ở lớp cổ phiếu, bối cảnh ngành không phải là giá kim loại mà là chính sách thị trường vốn. Luật số 56/2024/QH15 đặt ra điều kiện 10% cổ phiếu do cổ đông nhỏ nắm giữ để duy trì tư cách công ty đại chúng, nhằm bảo đảm tính đại chúng và thanh khoản của cổ phiếu niêm yết. Đầu năm 2026, báo chí thống kê nhiều doanh nghiệp lớn có vốn nhà nước chiếm tỷ lệ rất cao chưa đáp ứng điều kiện này — PV GAS là một ví dụ được công bố.
Với nhóm doanh nghiệp nhà nước, lời giải phổ biến được báo chí nhắc tới là thoái bớt vốn nhà nước — nhưng việc này phụ thuộc vào kế hoạch sắp xếp, thoái vốn được cấp có thẩm quyền phê duyệt, không phải quyết định riêng của doanh nghiệp. Trong trường hợp Vimico, theo nghị quyết đại hội 2026, phương án tái cơ cấu 2026–2030 cần được TKV chấp thuận trước khi Hội đồng quản trị Vimico phê duyệt. Bạn nên theo dõi đồng thời công bố của Vimico, của TKV và các thông tin về kế hoạch sắp xếp doanh nghiệp nhà nước.
KSV đứng ở đâu so với các cổ phiếu tài nguyên khác
Trên sàn Việt Nam, không có doanh nghiệp nào giống hệt Vimico. Nhưng đặt KSV cạnh vài cổ phiếu gắn với tài nguyên và hàng hoá mà vwealth đã phân tích sẽ giúp bạn định vị nó. Masan High-Tech Materials (MSR) cũng là một doanh nghiệp mỏ đa kim có công ty mẹ nắm tỷ lệ rất cao, nhưng trục lợi nhuận là vonfram và công ty mẹ là tập đoàn tư nhân. Hoá chất Đức Giang (DGC) dựa vào quặng apatit và phốt pho vàng, tư nhân, thanh khoản cao hơn nhiều. Tập đoàn Cao su Việt Nam (GVR) là doanh nghiệp nhà nước với tỷ lệ sở hữu nhà nước rất cao, sống nhờ giá cao su và quỹ đất. Hoà Phát (HPG) là nhà sản xuất thép lớn nhất, liên quan tới Vimico ở mảng phôi thép. Bạn có thể xem thêm bức tranh chung ở trang cổ phiếu công nghiệp và năng lượng của vwealth.
| Cổ phiếu | Trục lợi nhuận chính | Cổ đông kiểm soát | Đặc điểm cổ phiếu |
|---|---|---|---|
| KSV (Vimico) | Đồng tấm; vàng, bạc thu hồi từ luyện đồng | TKV (nhà nước) khoảng 98,06% | Free float rất thấp, biên độ lớn, rủi ro tư cách đại chúng |
| MSR (Masan High-Tech Materials) | Vonfram, florit, đồng, bismuth | Masan Group (tư nhân), tỷ lệ rất cao | Free float thấp, cổ phiếu hàng hoá chiến lược |
| DGC (Hoá chất Đức Giang) | Phốt pho vàng, hoá chất từ apatit | Nhóm cổ đông sáng lập (tư nhân) | Thanh khoản cao, chu kỳ giá phốt pho |
| GVR (Cao su Việt Nam) | Cao su, khu công nghiệp, quỹ đất | Nhà nước (tỷ lệ rất cao) | Vốn hoá lớn, cũng có câu hỏi tỷ lệ tự do |
| HPG (Hoà Phát) | Thép xây dựng, thép dẹt | Nhóm cổ đông sáng lập (tư nhân) | Thanh khoản rất cao, chu kỳ thép |
Nguồn: tổng hợp của vwealth từ các bài phân tích doanh nghiệp và báo cáo công bố; bảng chỉ mang tính định vị, không phải xếp hạng.
Dự đoán xu hướng: ba kịch bản cho cổ phiếu KSV và điều kiện xảy ra từng kịch bản
Không ai dự báo chính xác được giá vàng hay giá đồng năm tới, và vwealth sẽ không đưa ra giá mục tiêu cho KSV. Điều hữu ích hơn là xác định những biến số quyết định câu chuyện, rồi dựng ba kịch bản với điều kiện rõ ràng để bạn tự theo dõi. Khi một điều kiện xảy ra, bạn biết câu chuyện đang nghiêng về phía nào.
Sáu biến số quyết định tương lai của KSV
Một, giá vàng và bạc. Vì vàng là sản phẩm đi kèm với chi phí gần như đã nằm trong chi phí đồng, mỗi thay đổi của giá vàng tác động gần như trực tiếp lên lợi nhuận gộp. Hai, giá đồng. Đồng tấm chiếm khoảng một nửa doanh thu; giá đồng quyết định “sàn” lợi nhuận khi giá vàng điều chỉnh. Ba, giấy phép mở rộng Sin Quyền và nguồn tinh quặng. Không có quặng, hai nhà máy luyện không chạy đủ công suất, và vàng cũng giảm theo. Bốn, các công ty con thua lỗ. Gang thép Cao Bằng và dự án cán thép mới là nơi có thể “ăn mòn” một phần lợi nhuận. Năm, chính sách thuế và phí khai khoáng. Thuế tài nguyên, tiền cấp quyền khai thác có thể thay đổi. Sáu, lời giải cho điều kiện công ty đại chúng. Thoái vốn, giữ nguyên hay huỷ tư cách đại chúng — ba hướng cho ba hình dạng cổ phiếu rất khác nhau.
Kịch bản lạc quan: kim loại neo cao, mỏ được mở rộng, lượng cổ phiếu tự do tăng
Điều kiện: giá vàng và đồng giữ ở vùng cao của nửa đầu năm 2026 trong vài năm; giấy phép mở rộng Sin Quyền được cấp và sản lượng tinh quặng đồng tăng theo kế hoạch 5 năm (khoảng 79.000–96.000 tấn/năm, thấp nhất 78.875 tấn năm 2028); Vimico tìm thêm được nguồn tinh quặng (kể cả nhập khẩu); mảng thép bớt lỗ. Ở lớp cổ phiếu, phương án tái cơ cấu vốn theo hướng TKV thoái bớt vốn một cách có lộ trình, đưa tỷ lệ tự do lên mức đáp ứng luật.
Khi đó, lợi nhuận có thể duy trì cao hơn nhiều so với kế hoạch 5 năm (vốn được lập với giả định thận trọng), dòng tiền cho phép vừa trả cổ tức, vừa đầu tư mở rộng. Cổ phiếu có thanh khoản tốt hơn, có thể thu hút thêm nhà đầu tư tổ chức, và biên độ dao động bớt cực đoan. Rủi ro trong kịch bản này là giá chào bán khi thoái vốn: lượng cung lớn ra thị trường trong ngắn hạn có thể tạo áp lực lên giá.
Kịch bản cơ sở: giá kim loại hạ nhiệt nhưng vẫn cao hơn quá khứ, mọi thứ chậm mà chắc
Điều kiện: giá vàng, bạc điều chỉnh từ đỉnh nhưng không quay về vùng năm 2023; giá đồng dao động theo chu kỳ kinh tế; giấy phép Sin Quyền được cấp muộn hơn kế hoạch, sản lượng tăng chậm; Gang thép Cao Bằng tiếp tục lỗ nhỏ hoặc hoà vốn. Câu hỏi công ty đại chúng được xử lý dần, cổ phiếu vẫn niêm yết trên HNX với lượng cổ phiếu tự do thấp.
Khi đó, lợi nhuận có thể quay về gần các mức trong kế hoạch 5 năm — khoảng 1.600–2.200 tỷ đồng/năm theo các con số kế hoạch từng năm — thấp hơn đáng kể so với tốc độ nửa đầu năm 2026. Cổ tức duy trì ở mức kế hoạch (tối thiểu 15%) hoặc cao hơn tuỳ quyết định của TKV. Cổ phiếu vẫn mang đặc tính biên độ lớn, thanh khoản mỏng; giá biến động theo tin tức giá vàng và tin tức về cơ cấu cổ đông nhiều hơn theo báo cáo quý.
Kịch bản xấu: giá kim loại gãy, mỏ gặp trở ngại, cổ phiếu rời sàn
Điều kiện: giá vàng điều chỉnh sâu sau chu kỳ tăng dài (như từng xảy ra trong lịch sử), giá đồng giảm theo suy yếu kinh tế toàn cầu; giấy phép mở rộng Sin Quyền tiếp tục bị kéo dài trong khi moong phía đông cạn dần, sản lượng quặng giảm; thiên tai, sạt lở gây gián đoạn; chi phí nhiên liệu, vật tư tăng. Ở lớp cổ phiếu, không có phương án đáp ứng điều kiện 10% và Vimico phải huỷ tư cách công ty đại chúng.
Khi đó, đòn bẩy hoạt động làm việc theo chiều ngược lại: lợi nhuận co lại nhanh hơn doanh thu, biên lợi nhuận gộp có thể quay về vùng một chữ số như năm 2023. Nếu cổ phiếu rời sàn, cổ đông nhỏ vẫn giữ quyền sở hữu nhưng việc mua bán sẽ khó khăn hơn nhiều so với khi còn niêm yết. Đây là kịch bản mà người mua KSV cần chấp nhận khả năng xảy ra, dù không phải kịch bản duy nhất.
Ví dụ minh hoạ: lợi nhuận KSV nhạy với giá vàng và giá đồng đến mức nào
Đây là ví dụ minh hoạ của vwealth, dùng số liệu năm 2025 làm nền, không phải dự báo. Năm 2025, Vimico bán khoảng 877 kg vàng với giá bình quân khoảng 2,556 tỷ đồng/kg, tức doanh thu vàng khoảng 2.240 tỷ đồng. Nếu giá vàng cao hơn 10% trong khi sản lượng và chi phí giữ nguyên, doanh thu tăng thêm khoảng 224 tỷ đồng — và vì chi phí sản xuất vàng gần như đã nằm trong chi phí đồng, phần lớn con số này đi thẳng vào lợi nhuận trước thuế tài nguyên và thuế thu nhập doanh nghiệp. So với lợi nhuận trước thuế năm 2025 là 2.453,7 tỷ đồng, đó là mức tác động khoảng 9%.
Với đồng: năm 2025 bán khoảng 30.162 tấn đồng tấm ở giá bình quân khoảng 262,2 triệu đồng/tấn, doanh thu khoảng 7.909 tỷ đồng. Giá đồng cao hơn 10% làm doanh thu tăng thêm khoảng 791 tỷ đồng. Nhưng không phải toàn bộ đi vào lợi nhuận: một phần tinh quặng đồng Vimico mua ngoài (ví dụ từ Đồng Tả Phời) có giá gắn với giá đồng, nên chi phí cũng tăng theo; thuế tài nguyên cũng tăng. Giới hạn trên của tác động — nếu toàn bộ phần tăng đi vào lợi nhuận — là khoảng 32% lợi nhuận trước thuế năm 2025; con số thực tế sẽ thấp hơn đáng kể.
Hai phép tính đơn giản này cho thấy vì sao lợi nhuận của Vimico có thể tăng gấp nhiều lần chỉ trong hai năm khi cả vàng lẫn đồng cùng tăng — và cũng cho thấy chiều ngược lại: nếu cả hai cùng giảm 20–30%, phần lớn lợi nhuận “vượt trội” có thể biến mất. Khi đọc bất kỳ nhận định nào về KSV, hãy tự hỏi: nhận định ấy đang giả định giá vàng và giá đồng ở mức nào?
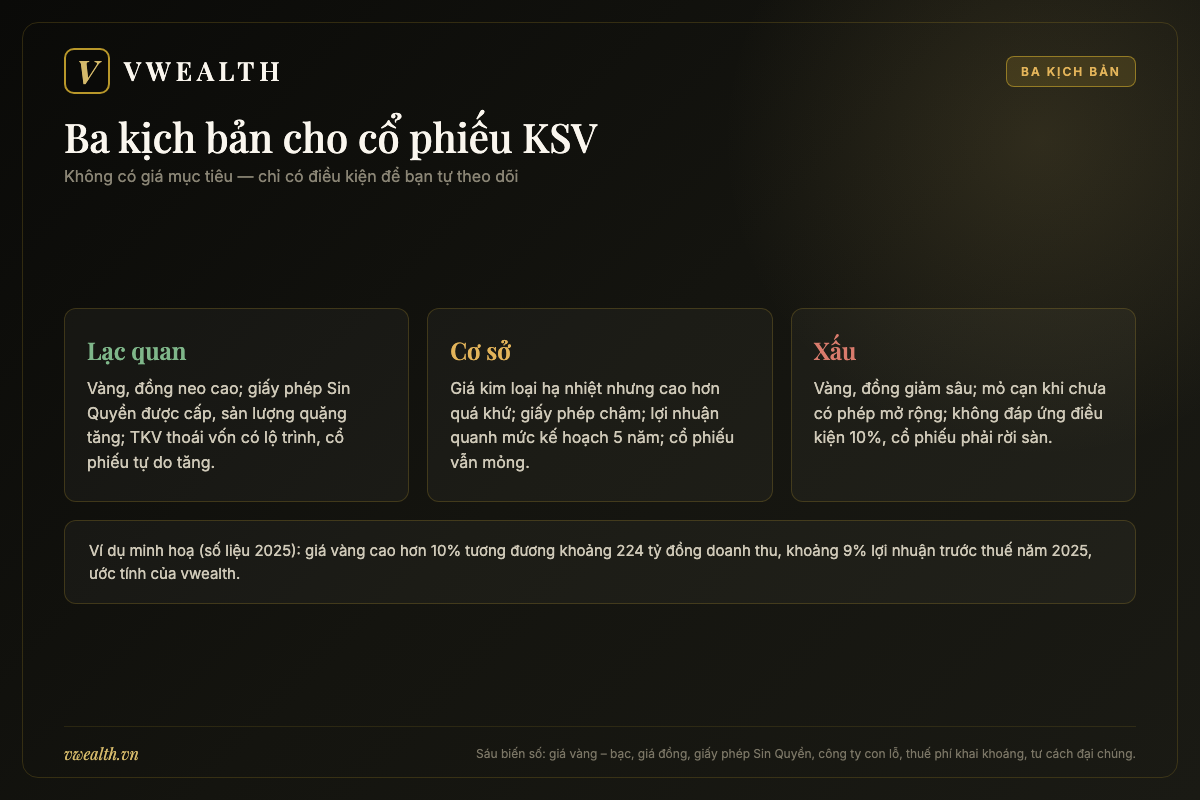
Vậy có nên mua cổ phiếu KSV không? Câu trả lời sòng phẳng
Đến đây, bạn đã thấy Vimico ở cả hai lớp: một doanh nghiệp khai khoáng nhà nước đang ở đỉnh cao lợi nhuận nhờ chu kỳ kim loại, và một cổ phiếu mỏng đến mức mọi đặc điểm thông thường của thị trường — thanh khoản, định giá, quyền biểu quyết — đều bị bẻ cong. Câu hỏi có nên mua cổ phiếu KSV không có một đáp án chung cho mọi người. Nó phụ thuộc vào việc bạn là ai, vốn bao nhiêu, và bạn chịu được loại rủi ro nào.
Những điểm cộng thuyết phục
Tài sản khó sao chép. Mỏ đồng Sin Quyền, hai nhà máy luyện đồng và năng lực thu hồi vàng, bạc, axit là chuỗi giá trị mà không doanh nghiệp nào khác trên sàn Việt Nam có ở quy mô tương tự. Đòn bẩy vào giá kim loại quý. Vì vàng là sản phẩm đi kèm, KSV cho bạn một cách tiếp xúc với giá vàng thông qua lợi nhuận doanh nghiệp — với độ nhạy cao hơn chính giá vàng. Bảng cân đối khoẻ lên rõ rệt. Nợ vay giảm mạnh, tiền mặt tăng, chi phí lãi vay giảm. Lợi nhuận thật, có kiểm toán. Kết quả 2025 và 6 tháng 2026 đến từ giá bán và sản lượng được giải trình chi tiết, không phải từ các khoản thu nhập bất thường. Chính sách cổ tức đã được nâng lên. Từ vài phần trăm lên 40,5% tiền mặt cộng 50% cổ phiếu cho năm 2025, với kế hoạch tối thiểu 15% cho 2026.
Những điểm trừ không thể bỏ qua
Lợi nhuận phụ thuộc gần như hoàn toàn vào giá kim loại — thứ doanh nghiệp không kiểm soát. Kế hoạch 5 năm của chính Vimico dự kiến lợi nhuận bình quân thấp hơn nhiều so với tốc độ 2026. Tài nguyên cạn dần và giấy phép chưa chắc chắn: moong phía đông Sin Quyền ở giai đoạn cuối, dự án mở rộng còn chờ phép, hàm lượng quặng giảm, chưa nhập khẩu được tinh quặng. Các công ty con thua lỗ: Gang thép Cao Bằng, Đất hiếm Lai Châu. Thanh khoản cổ phiếu rất mỏng và biên độ dao động lớn — bạn có thể không mua hay bán được ở giá mong muốn. Rủi ro tư cách công ty đại chúng chưa được giải quyết dứt điểm tại thời điểm viết bài. Cổ đông nhỏ gần như không có tiếng nói biểu quyết: mọi quyết định do TKV định đoạt, và phần lớn doanh thu là giao dịch với các bên trong hệ thống TKV.
| Yếu tố | Mặt lợi | Mặt hại |
|---|---|---|
| Tài sản | Mỏ đồng lớn, luyện kim chế biến sâu | Mỏ đang cạn ở phần đã cấp phép; mở rộng chờ giấy phép |
| Giá kim loại | Hưởng trọn chu kỳ vàng, bạc, đồng | Lợi nhuận co lại nhanh khi giá giảm |
| Cổ đông lớn TKV | Đầu ra ổn định, hỗ trợ từ tập đoàn | Quyền quyết định gần như tuyệt đối; giao dịch nội bộ lớn |
| Tài chính | Nợ giảm, tiền mặt tăng | Khấu hao lớn, cần đầu tư liên tục để giữ sản lượng |
| Cổ tức | Tăng mạnh cho năm 2025 | Phụ thuộc quyết định và nhu cầu dòng tiền của TKV |
| Cổ phiếu | Có thể tăng mạnh khi có tin tốt | Thanh khoản mỏng, biên độ lớn, rủi ro tư cách đại chúng |
Cổ phiếu KSV hợp với kiểu nhà đầu tư nào
Hợp với người muốn tiếp xúc với chu kỳ kim loại qua cổ phiếu và hiểu rõ rằng đó là chu kỳ. Nếu bạn có quan điểm riêng về giá vàng, giá đồng trong vài năm tới và muốn một công cụ trên sàn Việt Nam phản ánh quan điểm ấy, KSV là một trong số rất ít lựa chọn — với điều kiện bạn theo dõi giá kim loại thường xuyên.
Hợp với người dùng vốn nhỏ, tỷ trọng nhỏ trong danh mục. Vì thanh khoản mỏng, KSV phù hợp hơn với khoản vốn mà bạn có thể mua, bán dần qua nhiều phiên, và chiếm một phần nhỏ trong tổng tài sản. Một vị thế quá lớn so với thanh khoản trung bình vài tỷ đồng mỗi phiên sẽ khó thoát ra khi cần.
Hợp với người kiên nhẫn đọc công bố thông tin. Câu chuyện KSV thay đổi qua những văn bản khô khan: nghị quyết Hội đồng quản trị, văn bản giải trình, tờ trình đại hội. Người sẵn lòng đọc chúng sẽ có lợi thế rõ rệt so với người chỉ đọc tiêu đề “lãi kỷ lục” hay “tăng trần”.
Không hợp với ai
Không hợp với người cần thanh khoản cao hoặc quản lý số vốn lớn. Nếu bạn có thể cần bán gấp, lượng cổ phiếu tự do ít ỏi của KSV là rủi ro thật. Không hợp với người mua theo lời mách hay theo chuỗi tăng trần. Lịch sử 2024–2026 cho thấy những đợt tăng nhanh thường đi kèm những đợt giảm nhanh không kém. Không hợp với người tìm cổ tức ổn định lâu dài. Cổ tức phụ thuộc vào lợi nhuận hàng hoá và quyết định của cổ đông lớn; năm nay cao không có nghĩa năm sau cũng vậy. Không hợp với người đặt nặng quyền tham gia quản trị — với 98,06% ở một cổ đông, tiếng nói của cổ đông nhỏ gần như không có trọng lượng.
Lời kết
Vimico là câu chuyện của một cái lò luyện đồng ở Lào Cai và những gì lắng xuống đáy bể điện phân. Ba mươi năm qua, cùng một cỗ máy ấy từng lãi vài chục tỷ đồng, từng phải hạ kế hoạch lợi nhuận về 0, và giờ lãi hàng nghìn tỷ — không phải vì cỗ máy thay đổi nhiều, mà vì giá đồng, giá vàng thay đổi. Doanh nghiệp khai khoáng nhà nước này đang hưởng lợi rõ rệt từ chu kỳ kim loại. Nhưng cổ phiếu KSV lại mang một đặc điểm không liên quan gì đến kim loại: nó mỏng, rất mỏng, với 98,06% nằm trong tay một cổ đông và một câu hỏi pháp lý về tư cách công ty đại chúng chưa có lời giải cuối cùng.
Câu hỏi có nên mua cổ phiếu KSV vì vậy quy về ba câu hỏi nhỏ hơn. Một: bạn tin gì về giá vàng và giá đồng trong ba đến năm năm tới? Hai: mỏ Sin Quyền có được mở rộng kịp để giữ sản lượng không? Ba: bạn có chấp nhận nắm một cổ phiếu mà việc mua, bán và cả sự tồn tại trên sàn phụ thuộc vào quyết định của cổ đông lớn không? Để trả lời, bạn cần số liệu cập nhật — giá bán bình quân, sản lượng, nợ vay, tiến độ cấp phép, công bố về cơ cấu cổ đông — mà bài viết này cố ý không ghi ở dạng “hôm nay”. Bạn có thể tạo tài khoản vwealth miễn phí để theo dõi các chỉ số ấy qua từng kỳ báo cáo, so sánh KSV với MSR, HPG và các cổ phiếu hàng hoá khác, rồi tự quyết định. Bài viết này giúp bạn hiểu doanh nghiệp, không phải lời khuyến nghị mua hay bán.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.