Có nên mua cổ phiếu CSV — mã của Công ty Cổ phần Hóa chất Cơ bản Miền Nam (Sochem) trên sàn HOSE — là câu hỏi bắt đầu từ một chênh lệch rất lạ. Trong báo cáo thường niên 2025, công ty tự đặt kế hoạch lợi nhuận sau thuế hợp nhất cả năm 2026 chỉ 714 triệu đồng, bởi ban lãnh đạo dự tính phải dừng máy để di dời ba nhà máy khỏi Khu công nghiệp Biên Hòa 1 và chưa thể nâng công suất trong giai đoạn này. Thế nhưng chín tháng đầu năm 2026, CSV báo lãi sau thuế hợp nhất 276 tỷ đồng, tăng khoảng 47% so với cùng kỳ, trong đó quý II được Chứng khoán SHS nhận xét là mức lãi quý cao nhất khoảng mười năm. Đằng sau con số ấy là giá axit sulfuric tăng vọt, một dự án nhà máy mới 1.844 tỷ đồng ở Nhơn Trạch và một chuỗi văn bản di dời của chính quyền. Bài viết này đi từng lớp — lịch sử, con người, cỗ máy kiếm tiền và ngành hóa chất cơ bản — để bạn tự cân CSV có hợp với mình hay không.
Trước khi kể chuyện, có vài quy ước cần nói rõ. CSV vừa là mã chứng khoán, vừa là cách giới đầu tư gọi tắt Công ty Cổ phần Hóa chất Cơ bản Miền Nam, tên tiếng Anh South Basic Chemicals Joint Stock Company, nhãn hiệu quen thuộc với khách hàng công nghiệp là Sochem. Cổ phiếu có mệnh giá 10.000 đồng, giao dịch trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) từ ngày 18/03/2015, khối lượng niêm yết và lưu hành hiện là 110.499.910 cổ phiếu. Trụ sở công ty đặt tại 22 Lý Tự Trọng, phường Sài Gòn, TP.HCM, còn các nhà máy chính nằm ở Khu công nghiệp Biên Hòa 1, nay thuộc phường Trấn Biên, tỉnh Đồng Nai. Các con số trong bài lấy từ báo cáo thường niên 2025, biên bản và nghị quyết Đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2026, các tin công bố thông tin của CSV, dữ liệu báo cáo tài chính trên VNDirect và Vietstock, cùng báo chí tài chính trong nước. Những năm đã khép sổ được dùng làm mốc lịch sử; còn những thứ thay đổi mỗi ngày như giá cổ phiếu, vốn hóa hay P/E hiện tại, bài cố ý không ghi — bạn nên mở báo cáo phân tích cập nhật trên vwealth để xem số mới nhất. Chỗ nào là phép tính của chúng tôi, bài ghi rõ “ước tính của vwealth”.
CSV thuộc nhóm cổ phiếu công nghiệp – vật liệu – hóa chất trên vwealth. Nếu bạn muốn nhìn rộng cả nhóm trước khi đi sâu vào một mã, trang tổng hợp cổ phiếu công nghiệp và năng lượng là điểm xuất phát tốt. Còn ở đây, chúng ta chỉ nói về một doanh nghiệp làm ra xút, axit và phèn — những thứ bạn hiếm khi thấy tận mắt nhưng có mặt trong nước máy, tờ giấy, tấm vải nhuộm và chai nước giải khát. Câu hỏi trung tâm của cả bài là: khoản lãi đột biến năm 2026 của CSV đến từ chu kỳ giá hóa chất hay từ một nền tảng mới, và công ty có giữ được nhịp kinh doanh khi vừa phải đóng dần ba nhà máy ở Biên Hòa 1, vừa xây nhà máy thay thế ở Nhơn Trạch, vừa đối mặt đối thủ đang mở rộng công suất xút?
Từ bốn nhà máy năm 1976 đến cổ phiếu CSV trên HOSE: nửa thế kỷ của Sochem
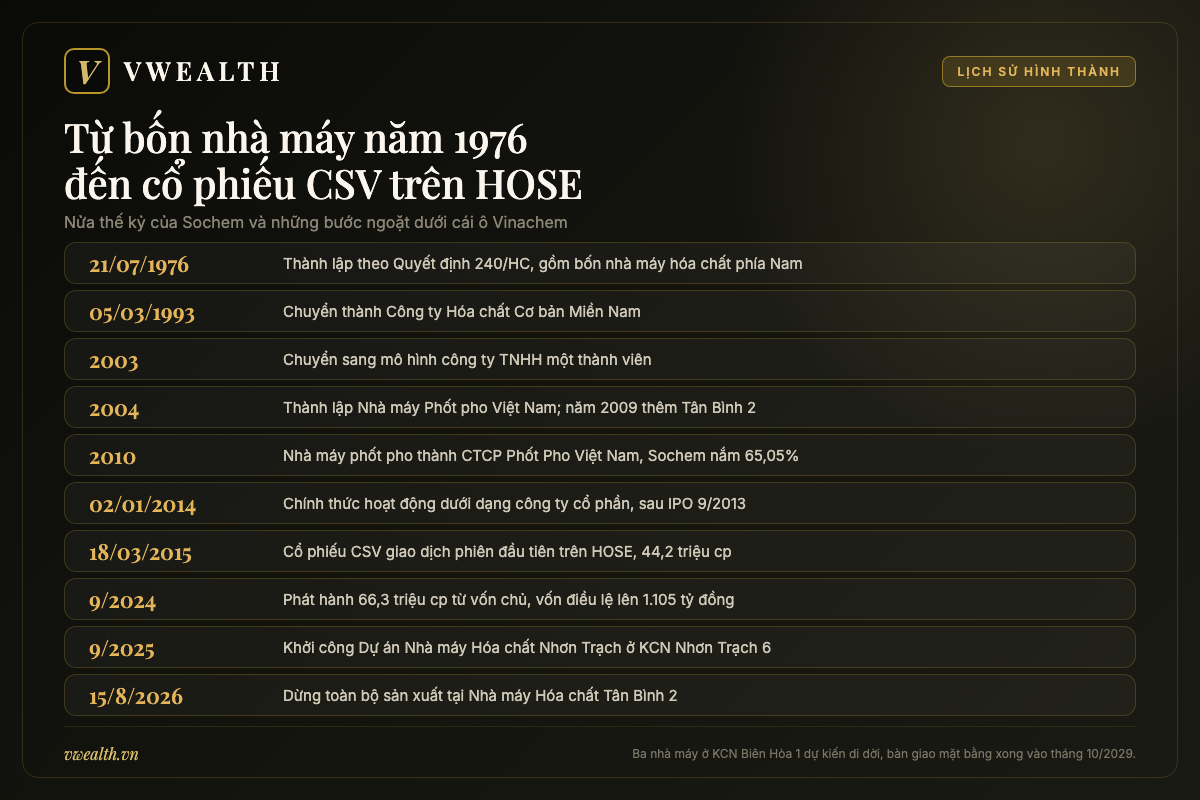
Có những doanh nghiệp mà lịch sử chỉ là một đoạn ngắn trong bản cáo bạch. Với CSV thì khác: muốn hiểu vì sao năm 2026 công ty lại tự đặt kế hoạch lãi gần như bằng không, vì sao lợi nhuận năm 2025 không được chia cổ tức mà dồn vào quỹ đầu tư phát triển, bạn cần đi lại con đường gần 50 năm của nó. Con đường ấy có ba khúc quanh lớn: từ một cụm nhà máy quốc doanh thành doanh nghiệp một thành viên, từ doanh nghiệp một thành viên thành công ty cổ phần niêm yết, và từ một công ty “đứng yên” ở Biên Hòa suốt mấy chục năm thành một công ty phải dọn cả dây chuyền sang chỗ mới. Báo cáo thường niên 2025 của công ty tự chia lịch sử thành bốn giai đoạn: 1976–1985 “Khởi đầu”, 1986–2003 “Chuyển mình”, 2004–2013 “Hoàn thiện” và 2014 đến nay “Đổi mới và phát triển”. Chúng ta sẽ đi theo đúng nhịp đó.
Quyết định 240/HC và bốn nhà máy khởi đầu
Ngày 21/07/1976, Tổng cục Hóa chất ký Quyết định 240/HC thành lập Công ty Hóa chất Cơ bản Miền Nam. Đây không phải là một công ty xây từ bãi đất trống. Nó được ghép từ bốn đơn vị đang có sẵn: Nhà máy Hóa chất Biên Hòa (thường gọi theo tên viết tắt VICACO), Nhà máy Hóa chất Tân Bình (COPHATA), Nhà máy Hóa chất Đồng Nai và Nhà máy Hóa chất Thủ Đức. Nói cách khác, ngay từ ngày đầu, công ty đã là một tập hợp nhà máy hóa chất của khu vực phía Nam được gom về một đầu mối quản lý.
Chi tiết này quan trọng hơn bạn nghĩ. Một công ty hóa chất cơ bản sống bằng nhà máy: lò điện phân, tháp hấp thụ, bồn chứa axit, đường ống, hệ thống xử lý khí thải. Những thứ này không thể chuyển đi như chuyển một văn phòng. Khi bạn đọc tới chương nói về cuộc di dời khỏi Biên Hòa 1, hãy nhớ rằng phần lớn “tuổi đời” của CSV gắn với những địa điểm sản xuất đã đứng đó hàng chục năm. Cái tên Sochem, quen với khách hàng mua xút, axit và phèn ở phía Nam, cũng lớn lên từ những nhà máy ấy.
Ở giai đoạn đầu, nhiệm vụ của công ty khá giản dị: sản xuất các hóa chất “nền” cho nền kinh tế đang phục hồi sau chiến tranh. Hóa chất cơ bản là nhóm hóa chất được dùng làm nguyên liệu cho các ngành khác — xút (NaOH) để nấu giấy, tẩy rửa, xử lý nước; axit sulfuric để làm phân bón, ắc quy; phèn để lắng trong nước. Chúng không có thương hiệu tiêu dùng, không xuất hiện trên kệ siêu thị, nhưng nếu thiếu, nhà máy nước, nhà máy giấy hay xưởng nhuộm sẽ phải dừng. Đó là lý do một doanh nghiệp như CSV thường được Nhà nước giữ quyền chi phối rất lâu, như bạn sẽ thấy ở chương sau.
Thời kỳ mở cửa và mô hình trách nhiệm hữu hạn một thành viên
Giai đoạn “Chuyển mình” 1986–2003 trùng với Đổi mới. Ngày 05/03/1993, theo hồ sơ trên Vietstock, doanh nghiệp nhà nước này được đăng ký kinh doanh lại dưới tên Công ty Hóa chất Cơ bản Miền Nam, với giấy chứng nhận đăng ký kinh doanh số 102408 do Trọng tài kinh tế TP.HCM cấp. Đây là thời kỳ doanh nghiệp nhà nước phải tự hạch toán, tự tìm khách hàng thay vì chỉ nhận chỉ tiêu. Một công ty hóa chất muốn sống phải bán được hàng cho nhà máy giấy, nhà máy nước, xưởng dệt nhuộm đang mọc lên dọc trục TP.HCM – Đồng Nai – Bình Dương.
Trong những năm này, công ty cũng mở thêm các đơn vị phụ trợ. Báo cáo thường niên 2025 ghi lại việc thành lập Mỏ Bô-xít Bảo Lộc, Xưởng Nghiên cứu Thực nghiệm và Xưởng Cơ điện. Mỏ bô-xít cho thấy công ty từng muốn tự chủ một phần nguyên liệu cho sản phẩm gốc nhôm như phèn; xưởng cơ điện cho thấy nhu cầu tự bảo trì, gia công thiết bị — một kỹ năng mà doanh nghiệp hóa chất nào cũng cần khi dây chuyền đã có tuổi. Đến nay, ngành nghề đăng ký của CSV vẫn gồm cả sản xuất vật tư, thiết bị ngành hóa chất và gia công lắp đặt thiết bị chuyên dùng, đường ống công nghệ, cấp thoát nước thải công nghiệp — dấu vết của thời kỳ phải tự làm mọi thứ.
Năm 2003, công ty chuyển sang mô hình Công ty TNHH Một thành viên Hóa chất Cơ bản Miền Nam. Các nguồn ghi ngày cụ thể khác nhau — báo cáo thường niên, hồ sơ Vietstock và biên bản ĐHĐCĐ mỗi nơi ghi một mốc trong năm 2003 — nên bài chỉ ghi “năm 2003” cho chắc. Điều cần hiểu là ý nghĩa của bước này: mô hình một thành viên tách rõ hơn tài sản của doanh nghiệp với cơ quan chủ quản, là bước đệm thường thấy trước khi cổ phần hóa. Mã số doanh nghiệp 0301446260 mà CSV dùng đến hôm nay cũng gắn với giai đoạn này.
Phốt pho vàng và Tân Bình 2: mở rộng giai đoạn 2004–2010
Giai đoạn “Hoàn thiện” mở đầu bằng một quyết định làm thay đổi cấu trúc lợi nhuận của CSV về sau. Năm 2004, công ty thành lập Nhà máy Phốt pho Việt Nam. Phốt pho vàng (còn gọi là phốt pho nguyên tố, P4) là sản phẩm được luyện từ quặng apatit bằng lò điện, rồi dùng làm nguyên liệu cho axit phosphoric và hàng loạt hóa chất gốc phốt phát. Đây là một mảng hoàn toàn khác với xút – clo ở Biên Hòa: nguyên liệu nằm ở phía Bắc, sản phẩm phần lớn đi xuất khẩu, và giá biến động theo thị trường thế giới.
Năm 2009, công ty xây thêm Nhà máy Hóa chất Tân Bình 2 trong Khu công nghiệp Biên Hòa 1, chuyên sản xuất axit sulfuric (H2SO4) và phèn nhôm. Nhìn từ năm 2026, đây là một trong những khoản đầu tư “đúng thời” nhất của CSV: chính axit sulfuric từ Tân Bình 2 là sản phẩm có giá bán bình quân tăng mạnh nhất trong năm 2026, như bạn sẽ đọc ở chương 3. Nhưng cũng chính nhà máy này là nhà máy đầu tiên phải dừng toàn bộ sản xuất để di dời vào tháng 8/2026.
Từ năm 2010, Nhà máy Phốt pho Việt Nam được chuyển thành Công ty Cổ phần Phốt pho Việt Nam, đặt tại Khu công nghiệp Tằng Loỏng, tỉnh Lào Cai, và CSV nắm 65,05% vốn. Từ đây, CSV có cấu trúc “mẹ – con” mà nhà đầu tư cần nhớ khi đọc báo cáo tài chính: công ty mẹ ở phía Nam làm xút, clo, axit; công ty con ở phía Bắc làm phốt pho vàng. Phần lợi nhuận của công ty con thuộc về cổ đông thiểu số (34,95%) được tách ra trong báo cáo hợp nhất — lý do vì sao “lợi nhuận sau thuế” và “lợi nhuận sau thuế của cổ đông công ty mẹ” của CSV luôn chênh nhau vài chục tỷ đồng mỗi năm.
Cổ phần hóa dưới cái ô Vinachem
Đến đầu thập niên 2010, công ty đã là thành viên của Tập đoàn Hóa chất Việt Nam (Vinachem) — tập đoàn nhà nước quản lý phần lớn doanh nghiệp hóa chất, phân bón lớn của cả nước. Quá trình cổ phần hóa vì thế diễn ra theo các quyết định của Vinachem. Ngày 20/08/2012, Vinachem ban hành Quyết định 243/QĐ-HCVN về việc cổ phần hóa, chọn thời điểm xác định giá trị doanh nghiệp là 0 giờ ngày 01/10/2012. Gần một năm sau, ngày 28/07/2013, Vinachem ký Quyết định 248/QĐ-HCVN phê duyệt phương án chuyển công ty thành công ty cổ phần.
Tháng 9/2013, công ty chào bán cổ phiếu lần đầu ra công chúng (IPO). Mốc chuyển đổi mô hình được các nguồn ghi hơi khác nhau: hồ sơ Vietstock ghi tháng 12/2013, còn báo cáo thường niên ghi công ty chính thức hoạt động dưới tên Công ty Cổ phần Hóa chất Cơ bản Miền Nam từ ngày 02/01/2014. Cách hiểu hợp lý là quá trình cổ phần hóa hoàn tất cuối năm 2013 và pháp nhân cổ phần vận hành từ đầu năm 2014 — mốc mà chính công ty dùng để mở giai đoạn “Đổi mới và phát triển”.
Điều đáng chú ý là cổ phần hóa không đồng nghĩa với “tư nhân hóa”. Sau IPO, Vinachem vẫn giữ phần lớn vốn và đến cuối năm 2025 vẫn nắm đúng 65,00%. Với nhà đầu tư cá nhân, điều đó có hai mặt. Mặt tốt: công ty có một cổ đông mẹ hiểu ngành, có hệ sinh thái khách hàng và nhà cung cấp trong cùng tập đoàn — chính báo cáo thường niên 2025 liệt kê “tận dụng hệ sinh thái Vinachem” là một cơ hội. Mặt cần biết: những quyết định lớn như chia cổ tức hay dồn lợi nhuận vào quỹ đầu tư, chọn ai làm chủ tịch, gần như được định đoạt bởi một cổ đông. Chương 2 sẽ đi sâu chuyện này.
Lên HOSE năm 2015 và đợt tăng vốn năm 2024
Ngày 18/03/2015, cổ phiếu CSV có phiên giao dịch đầu tiên trên HOSE với 44,2 triệu cổ phiếu niêm yết lần đầu. Giá tham chiếu chào sàn khi đó là 21.200 đồng/cổ phiếu — một con số lịch sử, chỉ có ý nghĩa làm mốc, không phải gợi ý gì về giá hiện tại. Vốn điều lệ tương ứng là 442 tỷ đồng, và theo dữ liệu báo cáo tài chính trên VNDirect, khoản vốn góp này đứng yên ở mức 442 tỷ suốt giai đoạn 2020–2023.
Bước ngoặt về quy mô vốn đến năm 2024. Căn cứ Nghị quyết ĐHĐCĐ số 01/2024/NQĐHĐCĐ ngày 23/04/2024, công ty phát hành thêm 66,3 triệu cổ phiếu theo tỷ lệ 100:150 từ nguồn vốn chủ sở hữu — nghĩa là cổ đông cầm 100 cổ phiếu được nhận thêm 150 cổ phiếu mới mà không phải bỏ tiền. Tháng 9/2024, vốn điều lệ được nâng lên 1.104.999.100.000 đồng, tức khoảng 1.105 tỷ đồng, gấp khoảng 2,5 lần mức 442 tỷ trước đó (ước tính của vwealth: 1.105 chia 442).
Bạn nên hiểu đúng bản chất của đợt phát hành này. Phát hành từ nguồn vốn chủ sở hữu là chuyển một phần lợi nhuận giữ lại và các quỹ thành vốn điều lệ; tổng vốn chủ sở hữu không tăng thêm đồng nào, chỉ là “đổi túi”. Số cổ phiếu tăng 2,5 lần nên lợi nhuận trên mỗi cổ phiếu (EPS) sau năm 2024 sẽ thấp hơn đáng kể so với các năm trước nếu lợi nhuận tuyệt đối không đổi. Đây là lý do khi so EPS của CSV qua nhiều năm, bạn phải dùng số đã điều chỉnh theo số cổ phiếu mới, nếu không sẽ tưởng lầm công ty “đi xuống”. Đợt phát hành này cũng khiến số cổ phiếu lưu hành đạt 110.499.910 cổ phiếu như hiện nay.
2025–2026: năm “đặt nền móng” cho cuộc di dời
Báo cáo thường niên 2025 của CSV mang chủ đề “Đặt nền móng – Vững tương lai”. Cái nền móng ấy không chỉ là khẩu hiệu. Năm 2025, công ty phê duyệt và triển khai Dự án Nhà máy Hóa chất Nhơn Trạch để di dời ba nhà máy ở Khu công nghiệp Biên Hòa 1 về Khu công nghiệp Nhơn Trạch 6, theo chủ trương của UBND tỉnh Đồng Nai. Dự án được khởi công vào tháng 9/2025. Đây là khoản đầu tư lớn nhất trong lịch sử công ty, với tổng mức đầu tư 1.844 tỷ đồng — lớn hơn cả vốn điều lệ hiện tại.
Cùng lúc, công ty thu gọn những phần không còn phù hợp. Từ tháng 6/2025, Hội đồng quản trị quyết định giải thể chi nhánh Mỏ Bô-xít Bảo Lộc, và ngày 24/11/2025 công ty công bố thông tin chấm dứt hoạt động chi nhánh này. Một số trang dữ liệu vẫn mô tả CSV “sở hữu bốn nhà máy và một mỏ bô-xít” — đó là mô tả cũ, bạn nên cập nhật trong đầu.
Sang năm 2026, cuộc di dời bước vào giai đoạn khó nhất. Ngày 13/07/2026, CSV công bố thông tin nhận quyết định của UBND phường Trấn Biên về việc cưỡng chế tháo dỡ tài sản trên các khu đất của công ty tại Biên Hòa 1. Ngày 31/07/2026, Hội đồng quản trị quyết định dừng toàn bộ sản xuất tại Nhà máy Hóa chất Tân Bình 2 sau ngày 15/08/2026 để di dời sang Nhơn Trạch. Ngày 15/10/2026, UBND TP.HCM ban hành Thông báo 610 về việc thu hồi đất, được công ty công bố thông tin ngày 20/10/2026. Bài sẽ kể chi tiết từng văn bản ở phần B, chương nói về cuộc di dời. Ở đây, bạn chỉ cần nhớ một điều: năm 2026 là năm CSV vừa kiếm được nhiều tiền nhất trong khoảng một thập kỷ, vừa bắt đầu tháo dỡ chính nơi đã làm ra số tiền đó.
Danh hiệu cũng là một phần của lịch sử. Báo cáo thường niên liệt kê Huân chương Lao động hạng Ba, hạng Nhì, hạng Nhất, bằng khen của Thủ tướng và cờ thi đua của Tổng Liên đoàn Lao động Việt Nam, Bộ Công Thương, Ủy ban Quản lý vốn Nhà nước. Những danh hiệu này không làm thay đổi lợi nhuận, nhưng giúp bạn hình dung vị trí của CSV: một doanh nghiệp nhà nước lâu năm, quen với kỷ luật báo cáo và quy trình, hơn là một công ty tư nhân mạo hiểm.
Bảng dưới đây gom lại các mốc chính để bạn nhìn cả chặng đường trong một lần.
| Năm | Mốc | Ý nghĩa với nhà đầu tư |
|---|---|---|
| 21/07/1976 | Quyết định 240/HC thành lập công ty từ bốn nhà máy: Biên Hòa (VICACO), Tân Bình (COPHATA), Đồng Nai, Thủ Đức | Gốc rễ là cụm nhà máy hóa chất phía Nam, gắn chặt với địa điểm sản xuất |
| 1993 | Đăng ký kinh doanh lại dưới tên Công ty Hóa chất Cơ bản Miền Nam | Bắt đầu tự hạch toán, tự tìm khách hàng |
| 2003 | Chuyển sang Công ty TNHH MTV Hóa chất Cơ bản Miền Nam | Bước đệm trước cổ phần hóa |
| 2004 | Thành lập Nhà máy Phốt pho Việt Nam | Mở mảng phốt pho vàng, sản phẩm xuất khẩu |
| 2009 | Thành lập Nhà máy Hóa chất Tân Bình 2 (axit sulfuric, phèn nhôm) | Nền cho sản phẩm có giá tăng mạnh nhất năm 2026 |
| 2010 | Nhà máy Phốt pho chuyển thành CTCP Phốt pho Việt Nam, CSV nắm 65,05% | Hình thành cấu trúc mẹ – con, có lợi ích cổ đông thiểu số |
| 2012–2014 | QĐ 243/QĐ-HCVN (2012), QĐ 248/QĐ-HCVN (2013), IPO 9/2013, hoạt động dạng CTCP từ 02/01/2014 | Cổ phần hóa nhưng Vinachem vẫn chi phối |
| 18/03/2015 | Niêm yết HOSE, 44,2 triệu cổ phiếu, giá chào sàn 21.200 đồng (số lịch sử) | Cổ phiếu CSV ra đời trên sàn |
| 2024 | Phát hành 66,3 triệu cổ phiếu tỷ lệ 100:150 từ vốn chủ sở hữu, vốn điều lệ khoảng 1.105 tỷ | Số cổ phiếu tăng 2,5 lần, cần so EPS đã điều chỉnh |
| 9/2025 | Khởi công Nhà máy Hóa chất Nhơn Trạch (tổng mức đầu tư 1.844 tỷ) | Bắt đầu cuộc di dời lớn nhất lịch sử công ty |
| 8/2026 | Dừng toàn bộ sản xuất tại Tân Bình 2 sau 15/08/2026 | Giai đoạn ngừng máy bắt đầu |
| 10/2026 | UBND TP.HCM ban hành Thông báo 610 về thu hồi đất (CBTT 20/10/2026) | Thêm một văn bản trong chuỗi sắp xếp lại đất đai |
Nếu chỉ được rút ra một ý từ chương này, đó là: CSV là một doanh nghiệp “gắn với đất”. Suốt gần nửa thế kỷ, giá trị của nó nằm ở những nhà máy đứng yên một chỗ và những khách hàng công nghiệp quen thuộc quanh đó. Giai đoạn 2025–2031 là lần đầu tiên công ty phải nhấc gần như toàn bộ phần lõi sản xuất sang một nơi khác. Mọi phân tích về lợi nhuận, cổ tức hay định giá của CSV trong vài năm tới đều phải đặt trong khung thời gian ấy.
Ai cầm lái CSV: Vinachem 65%, cổ đông nhỏ và những lần đổi ghế chủ tịch
Khi mua một cổ phiếu, bạn không chỉ mua một phần lợi nhuận mà còn mua một chỗ ngồi trong cuộc họp cổ đông. Với CSV, chỗ ngồi ấy khá nhỏ. Cổ đông Nhà nước nắm gần hai phần ba vốn, phần còn lại chia cho vài nghìn người. Chương này giúp bạn hiểu ai thực sự ra quyết định ở CSV, tiếng nói của cổ đông nhỏ nằm ở đâu, và đội ngũ điều hành đã gắn bó với công ty bao lâu — những điều quyết định CSV sẽ chia tiền hay giữ tiền trong giai đoạn di dời.
Cơ cấu sở hữu: Nhà nước 65%, lượng cổ phiếu tự do mỏng
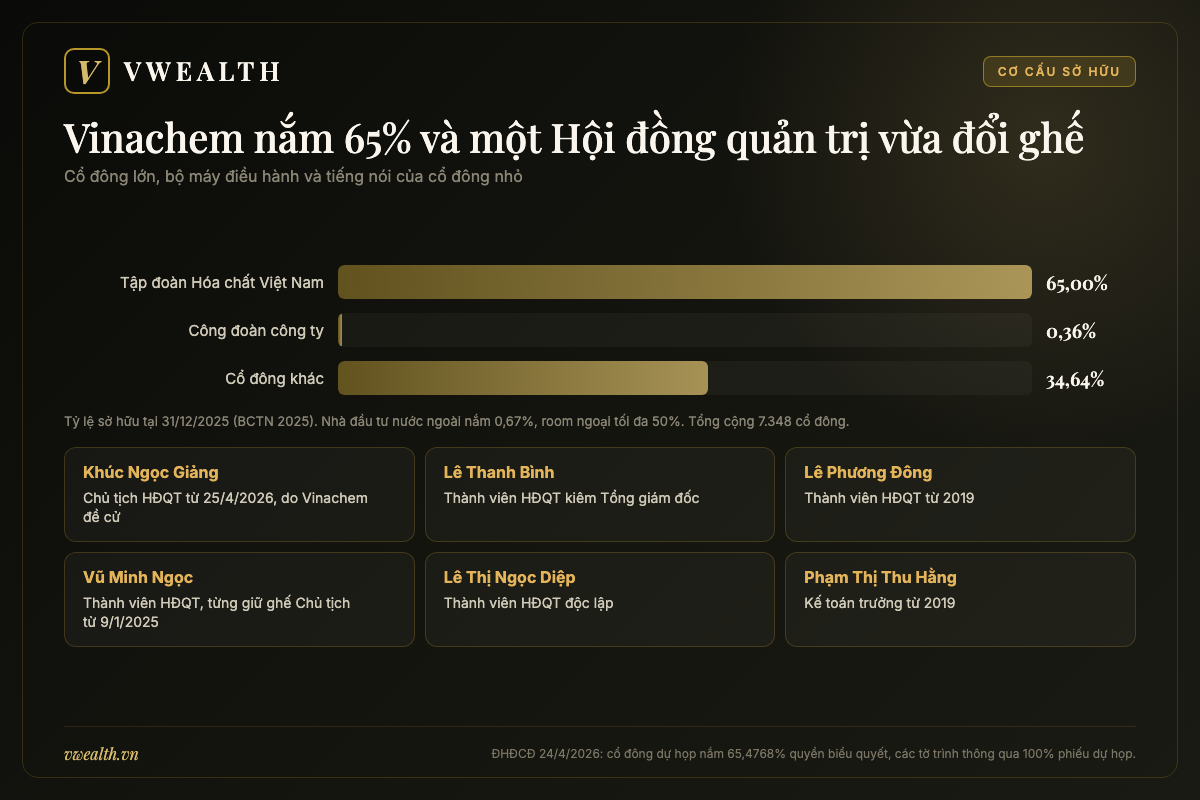
Theo báo cáo thường niên 2025, tại ngày 31/12/2025, cổ đông Nhà nước — chính là Tập đoàn Hóa chất Việt Nam — nắm 71.827.500 cổ phiếu, tương đương 65,00% vốn. Công đoàn công ty nắm 400.000 cổ phiếu (0,36%). Các cổ đông khác nắm 38.272.410 cổ phiếu (34,64%). Tổng cộng 110.499.910 cổ phiếu, khớp với số lưu hành trên sàn. Công ty không nắm cổ phiếu quỹ.
Ở cùng thời điểm, CSV có 7.348 cổ đông, gồm 35 tổ chức và 7.313 cá nhân. Nhà đầu tư nước ngoài chỉ nắm 735.448 cổ phiếu, tương đương 0,67%, chia cho 86 cổ đông; phần còn lại 99,33% thuộc nhà đầu tư trong nước. Giới hạn sở hữu nước ngoài (room ngoại) tối đa của CSV là 50%, theo công văn 6895/UBCK-PTTT ngày 01/11/2021 của Ủy ban Chứng khoán Nhà nước. Nghĩa là room còn trống gần như toàn bộ — khối ngoại chưa quan tâm nhiều, chứ không phải bị chặn.
Con số cần dừng lại là lượng cổ phiếu tự do chuyển nhượng, hay free-float — phần cổ phiếu thực sự có thể mua bán hằng ngày. Nếu trừ phần Vinachem và công đoàn, chỉ còn khoảng 34,64% vốn nằm trong tay nhà đầu tư khác, tức khoảng 38,3 triệu cổ phiếu (theo số trong báo cáo thường niên). Trong đó, một phần thuộc các cổ đông tổ chức hoặc người nội bộ ít khi bán. Free-float mỏng thường đi kèm hai đặc điểm: giá có thể biến động mạnh khi có tin, và việc mua/bán khối lượng lớn có thể khó hơn. Bạn nên kiểm tra thanh khoản thực tế trên bảng điện trước khi đặt lệnh lớn.
Đại hội cổ đông thường niên 2026: cổ đông lớn quyết, cổ đông nhỏ theo dõi
ĐHĐCĐ thường niên 2026 của CSV họp ngày 24/04/2026 tại Nhà máy Hóa chất Biên Hòa. Ngày giao dịch không hưởng quyền tham dự là 20/03/2026; tài liệu họp được công bố ngày 03/04/2026, có cả bản tiếng Việt và tiếng Anh — một điểm cộng nhỏ về minh bạch. Theo biên bản, lúc biểu quyết có 13 cổ đông và người đại diện có mặt, nắm 72.351.775 cổ phiếu, tương đương 65,4768% tổng số cổ phiếu có quyền biểu quyết.
Hãy làm một phép trừ đơn giản: Vinachem nắm 71.827.500 cổ phiếu, công đoàn 400.000. Cộng lại 72.227.500. Như vậy phần quyền biểu quyết đến từ tất cả các cổ đông còn lại có mặt chỉ khoảng 124.275 cổ phiếu (ước tính của vwealth: lấy tổng số cổ phiếu dự họp trừ phần của Vinachem và công đoàn, với giả định cả hai cùng dự). Mọi tờ trình tại đại hội đều được thông qua với 100% số phiếu dự họp.
Những con số này không có gì bất thường về thủ tục; chúng chỉ phản ánh thực tế của một công ty mà Nhà nước nắm quyền chi phối. Với bạn, ý nghĩa thực tiễn là: các quyết định như kế hoạch kinh doanh, phân phối lợi nhuận, cổ tức hay nhân sự hội đồng quản trị chủ yếu theo định hướng của cổ đông mẹ. Cổ đông nhỏ vẫn có quyền chất vấn tại đại hội — và biên bản ĐHĐCĐ 2026 cho thấy có những câu hỏi về lãi vay, nguồn vốn dự án, kế hoạch sản phẩm bán dẫn được ban lãnh đạo trả lời trực tiếp. Nhưng nếu bạn kỳ vọng tác động được chính sách cổ tức bằng lá phiếu của mình, CSV không phải nơi đó.
Bốn người lần lượt giữ ghế chủ tịch trong khoảng 16 tháng
Một chi tiết nhà đầu tư nào đọc tin công bố thông tin của CSV cũng sẽ nhận ra: ghế Chủ tịch Hội đồng quản trị đã đổi người nhiều lần trong thời gian ngắn. Theo các thông báo của công ty và báo chí:
- Ông Nguyễn Hữu Tú làm Chủ tịch HĐQT từ 23/04/2024; theo đơn từ nhiệm để nhận nhiệm vụ khác tại Vinachem, ông được HĐQT miễn nhiệm từ ngày 03/01/2025 theo Nghị quyết 12/NQ-HĐQT.
- Ông Vũ Minh Ngọc giữ chức Chủ tịch HĐQT từ ngày 09/01/2025.
- Bà Nguyễn Thị Mai giữ chức Chủ tịch HĐQT từ ngày 28/02/2025; ĐHĐCĐ 2026 thông qua đơn từ nhiệm thành viên HĐQT của bà, và bà được miễn nhiệm chức Chủ tịch từ ngày 24/04/2026.
- Ông Khúc Ngọc Giảng, do Vinachem đề cử, được ĐHĐCĐ 2026 bầu bổ sung vào HĐQT với 72.307.775 phiếu (99,9392%) và giữ chức Chủ tịch HĐQT từ ngày 25/04/2026. Hồ sơ Vietstock ghi ông 46 tuổi.
Như vậy, tính từ đầu tháng 1/2025 đến cuối tháng 4/2026 — khoảng 16 tháng — ghế chủ tịch có ba lần thay người (đếm của vwealth theo các công bố thông tin ngày 03/01/2025, 09/01/2025, 28/02/2025 và 25/04/2026). Ông Vũ Minh Ngọc hiện vẫn là thành viên HĐQT theo hồ sơ Vietstock.
Cách đọc hợp lý ở đây là đặt sự việc vào bối cảnh doanh nghiệp có vốn nhà nước. Ở các công ty mà tập đoàn mẹ nắm chi phối, chủ tịch HĐQT thường là người đại diện phần vốn do tập đoàn cử, và việc luân chuyển người đại diện giữa các đơn vị trong tập đoàn là chuyện thường gặp — chính lý do từ nhiệm của ông Nguyễn Hữu Tú là “nhận nhiệm vụ khác tại Vinachem”. Bài không suy diễn gì thêm ngoài các văn bản đã công bố. Điều bạn có thể theo dõi là liệu sự thay đổi người đứng đầu có làm thay đổi chính sách lớn — chẳng hạn tiến độ dự án Nhơn Trạch hay chính sách cổ tức — hay không. Cho đến nay, hai thứ đó đều được ghi trong nghị quyết ĐHĐCĐ, tức là quyết định của tập thể cổ đông chứ không phải của một cá nhân.
Bộ máy điều hành gắn bó lâu năm
Nếu ghế chủ tịch thay đổi nhiều, thì tầng điều hành lại có độ ổn định đáng kể. Tổng Giám đốc hiện nay là ông Lê Thanh Bình, đồng thời là thành viên HĐQT và là một trong ba người ngồi đoàn chủ tọa ĐHĐCĐ 2026. Hội đồng quản trị hiện gồm Chủ tịch Khúc Ngọc Giảng, các thành viên Lê Phương Đông (thành viên HĐQT từ năm 2019), Lê Thanh Bình, Vũ Minh Ngọc và thành viên độc lập bà Lê Thị Ngọc Diệp, theo hồ sơ Vietstock.
Ở cấp phó, hồ sơ Vietstock ghi ông Đỗ Trung Hiếu làm Phó Tổng Giám đốc từ năm 1993 và ông Lê Tùng Lâm từ năm 1997; ông Lê Tùng Lâm gần đây được bổ nhiệm lại chức Phó Tổng Giám đốc theo công bố thông tin của công ty. Ông Võ Đình Thùy cũng là Phó Tổng Giám đốc. Kế toán trưởng là bà Phạm Thị Thu Hằng (từ năm 2019), Trưởng Ban Kiểm soát là bà Đỗ Thị Thoa. Từ ngày 01/08/2026, bà Huỳnh Ngọc Phương được bổ nhiệm phụ trách Kiểm toán nội bộ.
Một đội ngũ phó tổng có người gắn bó từ thập niên 1990 nói gì với nhà đầu tư? Trong ngành hóa chất, kinh nghiệm vận hành là tài sản thật: hiểu tính nết của từng dây chuyền điện phân, biết lúc nào phải dừng lò, biết khách hàng nào cần xút nồng độ nào. Trong một giai đoạn phải tháo dỡ và lắp đặt lại cả cụm nhà máy, những người đã sống cùng dây chuyền cũ là người hiểu rõ nhất cái gì có thể mang theo, cái gì phải thay mới. Mặt ngược lại là bộ máy lâu năm có thể quen cách làm cũ — đó là câu hỏi bạn chỉ trả lời được bằng cách theo dõi tiến độ dự án qua từng quý.
Về con người nói chung, báo cáo thường niên 2025 cho biết CSV có 639 lao động, tăng nhẹ từ 635 người năm 2024. Công nhân kỹ thuật và lao động sơ cấp chiếm 43,82%, và 81,69% lao động ký hợp đồng lao động. Đây là quy mô nhỏ gọn so với doanh thu hơn 2.000 tỷ đồng mỗi năm — đặc trưng của ngành hóa chất cơ bản, nơi máy móc và năng lượng chiếm phần lớn chi phí chứ không phải nhân công.
Để kiểm soát, ĐHĐCĐ 2026 quyết định thù lao kiểm soát viên 5 triệu đồng/người/tháng và ngân sách hoạt động của Ban Kiểm soát 50 triệu đồng/năm. Đại hội cũng ủy quyền HĐQT chọn đơn vị kiểm toán báo cáo tài chính 2026 trong ba hãng: FAC, CPA VIETNAM (chi nhánh TP.HCM) và NVA.
Quản trị và minh bạch: điểm cộng và điểm cần để ý
Về minh bạch thông tin, CSV có thói quen tốt: công ty công bố giải trình biến động lợi nhuận sau thuế đều đặn theo từng kỳ — quý I, quý II, sáu tháng có soát xét và quý III/2026. Với một cổ phiếu mà lợi nhuận biến động theo giá hóa chất, bản giải trình ngắn ấy là tài liệu hữu ích nhất để bạn hiểu vì sao lãi tăng hay giảm, như bạn sẽ thấy ở chương 3 khi nói về giá axit sulfuric.
Bên cạnh đó có vài điểm bạn nên biết, ghi đúng theo văn bản:
- Giao dịch với người có liên quan: HĐQT nhiều lần ban hành nghị quyết chấp thuận chủ trương ký kết hợp đồng, giao dịch với người có liên quan trong năm 2025 và 2026. Với công ty con của một tập đoàn, giao dịch với các đơn vị cùng tập đoàn — mua nguyên liệu, bán sản phẩm — là chuyện bình thường; việc ra nghị quyết chấp thuận chính là thủ tục để các giao dịch đó được kiểm soát.
- Nhắc nhở về thời hạn công bố thông tin: năm 2026, HOSE có văn bản nhắc nhở CSV chậm công bố thông tin thông báo thay đổi nhân sự. Đây là nhắc nhở về thủ tục thời hạn.
- Giao dịch của người có liên quan đến người nội bộ: năm 2025, người có liên quan (anh rể) của Phó Tổng Giám đốc Võ Đình Thùy đăng ký bán 200.000 cổ phiếu và đã bán 195.100 cổ phiếu, theo thông báo công bố thông tin.
Không mục nào ở trên là vấn đề lớn về bản chất, nhưng chúng là những loại tin bạn nên tập đọc khi theo dõi một cổ phiếu có free-float mỏng: tin nội bộ mua/bán, tin thay đổi nhân sự, tin giao dịch với tập đoàn mẹ.
Bảng dưới đây tóm tắt cơ cấu cổ đông theo báo cáo thường niên 2025.
| Nhóm cổ đông (31/12/2025) | Số cổ phiếu | Tỷ lệ | Ghi chú |
|---|---|---|---|
| Cổ đông Nhà nước (Tập đoàn Hóa chất Việt Nam) | 71.827.500 | 65,00% | Cổ đông chi phối |
| Công đoàn công ty | 400.000 | 0,36% | — |
| Cổ đông khác | 38.272.410 | 34,64% | Gồm cả nhà đầu tư nước ngoài |
| Trong đó: nhà đầu tư nước ngoài | 735.448 | 0,67% | 86 cổ đông; room tối đa 50% |
| Cổ phiếu quỹ | 0 | 0% | — |
| Tổng | 110.499.910 | 100% | 7.348 cổ đông (35 tổ chức, 7.313 cá nhân) |
Tóm lại, CSV là một công ty “tập đoàn quyết, ban điều hành làm, cổ đông nhỏ đi theo”. Mô hình này tự thân không tốt cũng không xấu, nhưng nó có nghĩa là lợi ích của bạn phụ thuộc vào việc định hướng của Vinachem có trùng với mong muốn của cổ đông nhỏ hay không. Năm 2025, định hướng ấy là giữ lại lợi nhuận để chuẩn bị di dời. Bạn sẽ gặp lại câu chuyện này khi đọc về cổ tức ở chương cuối.
CSV bán gì: xút – clo làm xương sống, axit và phốt pho vàng làm “đòn bẩy giá”
Hãy hình dung một nhà máy nước ở miền Tây cần lắng trong nước sông trước khi khử khuẩn, một nhà máy giấy cần nấu bột gỗ, một xưởng nhuộm cần điều chỉnh độ kiềm, một nhà máy đường cần tinh luyện. Tất cả đều có thể là khách hàng của CSV. Chương này mở từng “ngăn kéo” sản phẩm của công ty: ngăn nào mang lại nhiều doanh thu nhất, ngăn nào làm lợi nhuận nhảy vọt khi giá thế giới biến động, và vì sao có ngăn công ty muốn mở rộng mà không thể.
Xút – clo: hơn 1.200 tỷ đồng doanh thu, trên 60% tổng doanh thu
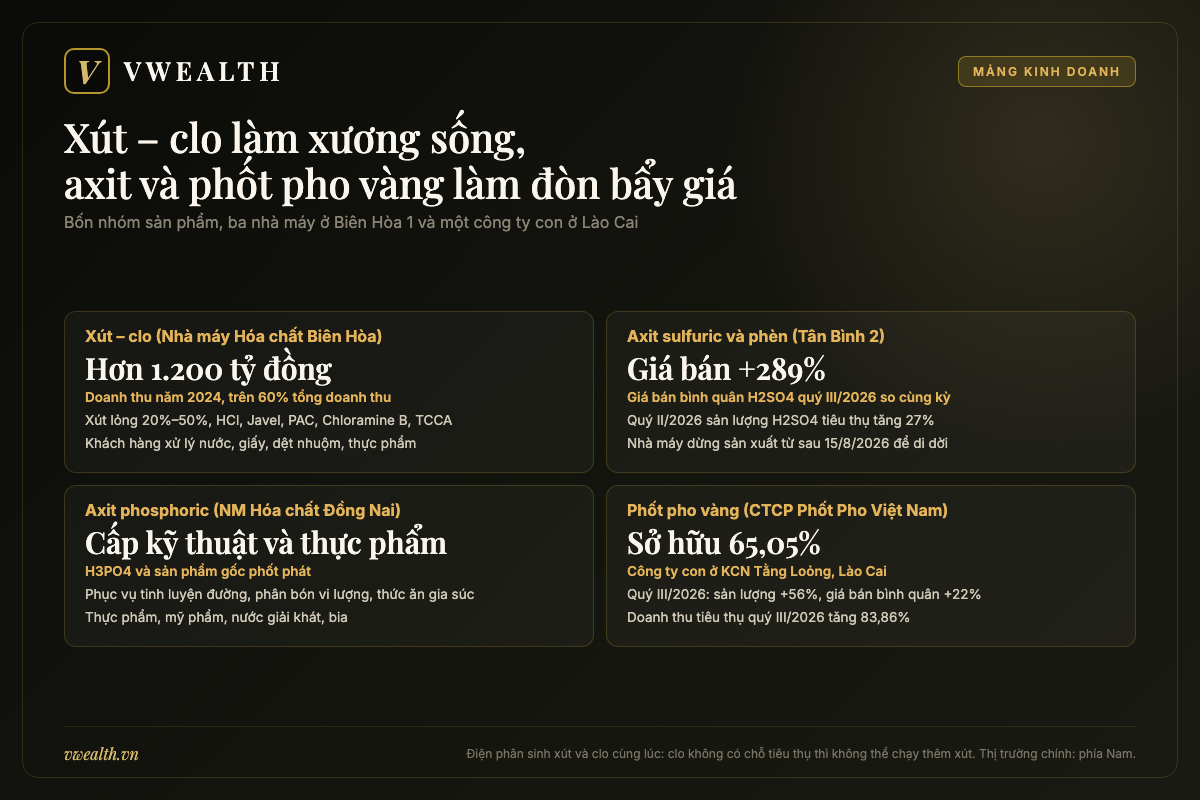
Báo cáo thường niên 2025 gọi nhóm xút – clo là nhóm sản phẩm chủ lực. Sản phẩm chính là xút lỏng (dung dịch NaOH nồng độ từ 20% đến 50%) và các sản phẩm gốc clo. Theo CafeF, năm 2024 riêng mảng xút – clo mang về hơn 1.200 tỷ đồng doanh thu, chiếm trên 60% tổng doanh thu của công ty. Những ngành dùng nhiều nhất là xử lý nước, giấy, dệt nhuộm, thực phẩm và hóa dầu.
Hệ sản phẩm gốc clo của CSV khá đa dạng: axit clohydric (HCl), nước Javel (chất tẩy, khử khuẩn), PAC — hóa chất keo tụ dùng nhiều trong xử lý nước, Chloramine B và TCCA (các chất khử trùng gốc clo). Nếu bạn từng thấy bao PAC ở trạm cấp nước hay viên khử trùng ở hồ bơi, đó chính là dạng sản phẩm thuộc nhóm này.
Tại sao mảng này là xương sống? Vì nhu cầu của nó gắn với những hoạt động “không thể dừng”: nước sạch, giấy, vải. Khi kinh tế chậm lại, người ta có thể hoãn mua xe, nhưng nhà máy nước vẫn phải chạy. Đặc tính đó giúp doanh thu nhóm xút – clo tương đối ổn định về sản lượng. Ví dụ, trong quý II/2026, sản lượng tiêu thụ NaOH của CSV tăng 22% so với cùng kỳ, theo CafeF dẫn số liệu công ty. Nhưng ổn định về sản lượng không có nghĩa là ổn định về giá — giá xút trong nước nhạy với giá xút nhập khẩu, nhất là từ Trung Quốc, chuyện bạn sẽ gặp ở chương 4.
Trong kế hoạch 2026, báo cáo thường niên mô tả khá thẳng thắn cách công ty điều hành mảng này: theo dõi sát giá NaOH, HCl, PAC; đẩy tiêu thụ xút khi giá tăng, và sẵn sàng giảm giá khi cần để giữ thị phần, qua đó hỗ trợ tiêu thụ sản phẩm gốc clo; cân đối sản xuất PAC bột khi HCl cạnh tranh gay gắt, nhất là vào mùa mưa — khi nhu cầu xử lý nước thay đổi. Đây là một mảng kinh doanh của người làm hàng hóa, không phải của người định giá.
Axit sulfuric và phèn ở Tân Bình 2
Nhà máy Hóa chất Tân Bình 2, đặt ở Đường 5, Khu công nghiệp Biên Hòa 1, sản xuất axit sulfuric (H2SO4) và phèn nhôm. Axit sulfuric là một trong những hóa chất được dùng nhiều nhất thế giới: làm phân bón, ắc quy, tẩy rửa kim loại, chế biến khoáng sản. Chi nhánh Tân Bình của công ty ở 139 Phan Huy Ích, TP.HCM, kinh doanh nhôm hydroxit, axit sulfuric và Chloramine B cho các ngành ắc quy, giấy, phân bón, phèn lọc nước và khử khuẩn.
Trong nhiều năm, axit sulfuric chỉ là một sản phẩm “phụ” so với xút. Năm 2026 thay đổi điều đó. Theo CafeF dẫn số liệu giải trình của công ty, trong quý II/2026, sản lượng tiêu thụ H2SO4 tăng 27% so với cùng kỳ và giá bán bình quân H2SO4 tăng 249%. Sang quý III/2026, giá bán bình quân H2SO4 của công ty mẹ tăng 289% so với cùng kỳ. Nói cách khác, cùng một tấn axit, công ty bán được giá gần gấp bốn lần một năm trước đó (ước tính của vwealth: mức tăng 289% tương ứng giá bằng khoảng 3,9 lần cùng kỳ).
Đây chính là “đòn bẩy giá” trong tiêu đề chương. Khi giá bán tăng mà chi phí sản xuất không tăng tương ứng, phần chênh lệch đi thẳng vào lợi nhuận gộp. Nhưng đòn bẩy hoạt động cả hai chiều: giá đã tăng mạnh vì một cú sốc nguồn cung (chương 4), và cũng có thể giảm khi cú sốc qua đi. Thêm một điểm cần ghép vào bức tranh: Tân Bình 2 là nhà máy đã dừng toàn bộ sản xuất sau ngày 15/08/2026 để di dời. Kế hoạch được lãnh đạo nêu tại ĐHĐCĐ cho giai đoạn ngừng máy là chạy máy tích trữ trước, thuê kho, tồn trữ hàng và nhập khẩu một số sản phẩm để giữ nguồn cung cho khách. Vì vậy, bạn nên đọc kỹ giải trình các quý tiếp theo để biết phần axit bán ra đến từ hàng tồn, hàng nhập hay sản xuất.
Axit phosphoric và hóa chất cấp thực phẩm ở Nhà máy Đồng Nai
Nhà máy Hóa chất Đồng Nai, ở Đường số 1, Khu công nghiệp Biên Hòa 1, sản xuất axit phosphoric (H3PO4) cấp kỹ thuật, H3PO4 cấp thực phẩm và các sản phẩm gốc phốt phát. Danh sách ứng dụng trong báo cáo thường niên khá dài: tinh luyện đường, phân bón vi lượng, thức ăn gia súc, thực phẩm, mỹ phẩm, nước giải khát, bia. Báo cáo cũng ghi H3PO4 có ứng dụng trong ngành bán dẫn và pin xe.
Mảng này có giá trị chiến lược hơn là quy mô. Hóa chất cấp thực phẩm đòi hỏi tiêu chuẩn tinh khiết cao, khách hàng — nhà máy bia, nước giải khát, đường — thường gắn bó lâu với nhà cung cấp đã được kiểm định. Đó là một dạng “hào bảo vệ” nhỏ: đối thủ muốn chen vào phải qua vòng kiểm định chất lượng của khách hàng. Trong khi đó, nhắc tới bán dẫn, bạn nên giữ đúng mức: tại ĐHĐCĐ 2026, lãnh đạo trả lời cổ đông rằng Vinachem từng giao CSV nghiên cứu sản phẩm cho ngành bán dẫn, công ty đã có báo cáo sơ bộ nhưng tạm gác lại cho đến khi Nhà máy Nhơn Trạch vận hành ổn định. Nghĩa là bán dẫn là một hướng đi được nêu trong mục tiêu của dự án mới, chưa phải một nguồn doanh thu hiện tại.
Công ty Cổ phần Phốt pho Việt Nam: công ty con ở Lào Cai
Công ty Cổ phần Phốt pho Việt Nam đặt tại Khu công nghiệp Tằng Loỏng, tỉnh Lào Cai, có vốn thực góp 39.345,48 triệu đồng (khoảng 39,35 tỷ đồng), CSV sở hữu 65,05%. Đây là công ty con duy nhất; CSV không có công ty liên kết. Công ty con sản xuất phốt pho vàng, cùng axit phosphoric và sản phẩm gốc phốt phát, phục vụ phân bón, dược, thực phẩm, xi mạ và vi sinh.
Dù vốn góp nhỏ, công ty con có sức nặng đáng kể trong lợi nhuận hợp nhất, nhất là khi giá phốt pho vàng thuận lợi. Theo CafeF dẫn giải trình của CSV, trong quý III/2026, doanh thu tiêu thụ của công ty con tăng 115,1 tỷ đồng, tương đương 83,86% so với cùng kỳ, nhờ sản lượng phốt pho vàng tăng 56% và giá bán bình quân tăng 22%. Cùng quý, doanh thu tiêu thụ của công ty mẹ tăng 188,9 tỷ đồng (42,22%). Đặt hai con số cạnh nhau, bạn thấy phần tăng trưởng của công ty con trong quý III/2026 không hề nhỏ so với công ty mẹ.
Có hai điều cần nhớ khi đọc phần này. Thứ nhất, vì CSV chỉ nắm 65,05%, khoảng 34,95% lợi nhuận của công ty con thuộc về cổ đông thiểu số. Trong quý III/2026, lợi nhuận sau thuế hợp nhất là 96 tỷ đồng nhưng phần thuộc cổ đông công ty mẹ là 85 tỷ đồng, theo Vietstock — khoảng chênh đó chính là phần lợi nhuận thuộc cổ đông thiểu số, và vì CSV chỉ có một công ty con nên phần này đến từ Phốt pho Việt Nam. Thứ hai, công ty con trả cổ tức cho công ty mẹ, và khoản cổ tức này làm lợi nhuận riêng của công ty mẹ cao lên nhưng bị loại ra khi hợp nhất. Năm 2025, doanh thu và lợi nhuận trước thuế hợp nhất đã loại khoản cổ tức 39,345 tỷ đồng nhận từ công ty con. Nếu bạn chỉ đọc báo cáo riêng của công ty mẹ, bạn sẽ thấy bức tranh khác với báo cáo hợp nhất.
Thị trường phía Nam và bài toán phân phối
Theo CafeF, thị trường tiêu thụ của CSV chủ yếu ở phía Nam: Nam Trung Bộ, Tây Nguyên và Tây Nam Bộ. Nhà máy Hóa chất Biên Hòa, nơi sản xuất xút – clo và các chế phẩm, được báo cáo thường niên mô tả là cung ứng chủ yếu cho thị trường phía Nam.
Vì sao địa lý lại quan trọng với một công ty hóa chất? Vì xút lỏng, axit và nhiều sản phẩm gốc clo là hàng nặng, ăn mòn, cần xe bồn và quy trình vận chuyển hàng nguy hiểm. Chi phí và rủi ro vận chuyển khiến khoảng cách tới khách hàng trở thành một lợi thế cạnh tranh tự nhiên: nhà máy càng gần khu công nghiệp, nhà máy nước, vùng nguyên liệu đường, càng dễ giữ khách. Đó là lý do Biên Hòa 1 — nằm giữa TP.HCM, Bình Dương cũ và Đồng Nai — từng là vị trí lý tưởng, và Nhơn Trạch, cũng ở Đồng Nai, được chọn làm nơi thay thế.
Ngược lại, lợi thế này cũng có giới hạn. Báo cáo thường niên 2025 thừa nhận rủi ro cạnh tranh từ nhà sản xuất nước ngoài không chịu hạn ngạch nhập khẩu — tức hàng nhập có thể vào thị trường phía Nam nếu giá đủ rẻ để bù chi phí vận chuyển. Tại ĐHĐCĐ 2026, lãnh đạo cũng cho biết trong giai đoạn ngừng máy, công ty chưa mở rộng khách hàng vì chưa nâng công suất. Nói gọn: CSV đang ưu tiên giữ khách cũ hơn là đi tìm khách mới.
Bài toán cân bằng xút – clo
Đây là phần thú vị nhất, và cũng là phần giải thích vì sao CSV không thể “cứ thế mà sản xuất thêm xút” dù Việt Nam vẫn thiếu xút. Xút và clo được sinh ra đồng thời trong quá trình điện phân dung dịch muối: mỗi lần bạn muốn có thêm một lượng xút, bạn buộc phải nhận thêm một lượng clo tương ứng. Báo cáo thường niên 2025 gọi thẳng đây là “bài toán cân bằng xút – clo”.
Vấn đề là thị trường tiêu thụ clo trong nước hạn chế. Clo không thể đổ đi, phải biến thành HCl, Javel, PAC hoặc các hóa chất gốc clo khác — và các sản phẩm này lại cạnh tranh gay gắt. Báo cáo thường niên 2025 đánh giá sản phẩm gốc clo gặp khó khăn, có lúc giá bán thấp hơn giá thành sản xuất. Phần điểm yếu trong phân tích SWOT của công ty cũng ghi rõ: năng lực tăng sản lượng xút – clo bị giới hạn do thiếu ngành hấp thụ clo quy mô lớn.
Hãy làm một ví dụ minh họa bằng lời, không dùng số: giả sử giá xút tăng, công ty muốn chạy dây chuyền hết công suất. Lượng clo đi kèm tăng lên, công ty phải bán HCl, PAC nhiều hơn — có khi phải giảm giá các sản phẩm này để giải phóng tồn kho. Lợi nhuận tăng thêm từ xút bị “ăn” bớt bởi phần lỗ hoặc lãi mỏng từ sản phẩm gốc clo. Đó là lý do bạn không nên chỉ nhìn giá xút mà kết luận lợi nhuận CSV sẽ tăng tương ứng.
Về dài hạn, báo cáo thường niên cho rằng nếu các ngành dùng nhiều clo như nhựa PVC, hóa dầu, xử lý nước phát triển, doanh nghiệp có thể hấp thụ lượng clo và hydro dư, cải thiện biên lợi nhuận. Đây cũng là một trong những lý do dự án Nhơn Trạch đặt mục tiêu mở rộng hóa chất gốc clo và hóa chất chuyên dụng. Còn trước mắt, biên bản ĐHĐCĐ 2026 cho thấy kế hoạch đầu tư dây chuyền xút 100.000 tấn/năm trước đây đã được xếp sau: công ty ưu tiên di dời dây chuyền hiện hữu, nâng công suất sau khi di dời xong. Nếu bạn quan tâm tới các doanh nghiệp vật liệu công nghiệp cũng phụ thuộc vào chu kỳ nguyên liệu, có thể đọc thêm phân tích cổ phiếu BMP (Nhựa Bình Minh) — một mã mà giá hạt nhựa PVC cũng quyết định nhiều tới biên lợi nhuận.
Bảng dưới đây gom các đơn vị sản xuất và kinh doanh của CSV theo mô tả trong báo cáo thường niên 2025.
| Đơn vị | Địa điểm | Sản phẩm chính | Ghi chú |
|---|---|---|---|
| Nhà máy Hóa chất Biên Hòa | Đường 5, KCN Biên Hòa 1, Đồng Nai | Xút – clo và chế phẩm gốc clo (HCl, Javel, PAC…) | Nhóm chủ lực, cung ứng chủ yếu phía Nam; thuộc diện di dời |
| Nhà máy Hóa chất Tân Bình 2 | Đường 5, KCN Biên Hòa 1, Đồng Nai | Axit sulfuric, phèn nhôm | Dừng toàn bộ sản xuất sau 15/08/2026 để di dời |
| Nhà máy Hóa chất Đồng Nai | Đường số 1, KCN Biên Hòa 1, Đồng Nai | H3PO4 kỹ thuật và thực phẩm, sản phẩm gốc phốt phát | Thuộc diện di dời |
| Chi nhánh Tân Bình | 139 Phan Huy Ích, TP.HCM | Kinh doanh Al(OH)3, H2SO4, Chloramine B | Đơn vị kinh doanh |
| CTCP Phốt pho Việt Nam (công ty con, 65,05%) | KCN Tằng Loỏng, Lào Cai | Phốt pho vàng, H3PO4, sản phẩm gốc phốt phát | Quý III/2026: sản lượng phốt pho vàng +56%, giá bán bình quân +22% |
| Nhà máy Hóa chất Nhơn Trạch (đang xây) | KCN Nhơn Trạch 6, Đồng Nai | Thiết kế 307.900 tấn sản phẩm/năm (quy đổi 100%) | Khởi công 9/2025; nghiệm thu toàn bộ dự kiến 12/2031 |
Nhìn bảng, bạn sẽ thấy rõ cấu trúc rủi ro – cơ hội của CSV: ba trong bốn đơn vị sản xuất ở phía Nam nằm cùng một khu công nghiệp đang phải di dời, trong khi mảng có giá bán biến động mạnh nhất năm 2026 lại nằm ở nhà máy dừng máy sớm nhất. Công ty con ở Lào Cai, không nằm trong diện di dời, đang đóng vai trò ngày càng rõ trong tăng trưởng.
Thiếu xút, thừa clo, cú sốc lưu huỳnh 2026: bối cảnh ngành cho câu hỏi có nên mua cổ phiếu CSV
Bạn có thể hiểu rất rõ một công ty mà vẫn đoán sai lợi nhuận của nó, nếu bỏ qua bức tranh ngành. Với CSV, điều này càng đúng: phần lớn biến động lợi nhuận năm 2026 không đến từ việc công ty bán thêm được nhiều hàng, mà từ giá — và giá được quyết định ở những nơi rất xa Biên Hòa: các mỏ lưu huỳnh Trung Đông, các nhà máy xút Trung Quốc, các lò luyện phốt pho ở chính Lào Cai. Chương này đặt CSV vào bức tranh ấy. Nếu bạn muốn đọc tổng quan cả nhóm trước, bài phân tích cổ phiếu hóa chất – phân bón trên vwealth là nền tốt.
Việt Nam vẫn phải nhập xút
Theo báo cáo thường niên 2025 của CSV, nhu cầu xút nội địa khoảng 450.000 tấn/năm trong giai đoạn 2024–2025, trong khi năng lực sản xuất trong nước chỉ đáp ứng khoảng 55%. Phần còn lại phải nhập khẩu, chủ yếu từ Trung Quốc và các nước châu Á. Báo cáo của Chứng khoán SHS, được CafeF dẫn, đưa ra con số tương tự: nhu cầu xút nội địa năm 2025 khoảng 450.000 tấn, công suất trong nước khoảng 230.000 tấn/năm, và Việt Nam nhập hơn 100.000 tấn xút mỗi năm, chủ yếu từ Trung Quốc.
Một thị trường thiếu cung nghe có vẻ là thiên đường cho nhà sản xuất nội địa. Nhưng thiếu cung kéo theo một hệ quả ít được để ý: giá xút trong nước không do nhà sản xuất nội địa quyết định, mà bị “neo” vào giá xút nhập khẩu. Báo cáo thường niên nói rõ giá xút trong nước nhạy với giá nhập, đặc biệt là giá xút Trung Quốc. Khi Trung Quốc dư cung và bán rẻ, CSV phải giảm giá theo để giữ khách; khi giá Trung Quốc tăng, CSV có dư địa tăng giá.
Còn một chiều nữa: SHS dự báo nhu cầu xút sẽ tăng trong giai đoạn 2026–2030 khi các dự án bô-xít – alumin được triển khai, vì sản xuất alumin dùng nhiều xút. Đây là động lực cầu dài hạn mà mọi nhà sản xuất xút trong nước đều nhắm tới. Nhưng như chương 3 đã giải thích, muốn tăng xút thì phải giải được bài toán clo — và đó là lý do tăng công suất xút không đơn giản là xây thêm dây chuyền.
Giá điện, giá Trung Quốc và tính chu kỳ
Điện phân là quy trình ngốn điện. Báo cáo thường niên 2025 của CSV ghi giá điện là yếu tố chi phí then chốt của ngành hóa chất điện phân. Điều này có nghĩa là mỗi lần giá điện được điều chỉnh tăng, giá vốn của xút – clo tăng theo, trong khi giá bán lại bị neo vào giá nhập khẩu. Biên lợi nhuận của CSV vì thế bị kẹp giữa hai lực: chi phí điện trong nước và giá bán theo thị trường khu vực.
Thêm vào đó, báo cáo thường niên liệt kê rủi ro phụ thuộc nguyên liệu nhập khẩu, khiến kết quả kinh doanh nhạy với tình hình kinh tế và tỷ giá. Khi đồng nội tệ mất giá, nguyên liệu nhập đắt lên, nhưng hàng xút nhập khẩu cạnh tranh cũng đắt lên — hai tác động này bù trừ nhau một phần, tùy giai đoạn.
Tổng hợp lại, CSV là doanh nghiệp mang tính chu kỳ rõ rệt. Số liệu lịch sử cho thấy điều đó: theo dữ liệu VNDirect, doanh thu thuần hợp nhất lên 2.104,3 tỷ đồng năm 2022, giảm còn 1.588,4 tỷ năm 2023, rồi tăng trở lại 2.160,1 tỷ năm 2025. Lợi nhuận sau thuế hợp nhất đi theo nhịp tương tự: 407,9 tỷ năm 2022, 230,6 tỷ năm 2023. Phần B của bài sẽ phân tích kỹ các con số này; ở đây bạn chỉ cần thấy rằng cùng một công ty, cùng các nhà máy, lợi nhuận có thể dao động gần gấp đôi chỉ vì giá hàng hóa.
Cú sốc lưu huỳnh năm 2026 và axit sulfuric
Axit sulfuric được sản xuất chủ yếu từ lưu huỳnh, mà lưu huỳnh lại là sản phẩm phụ của quá trình lọc dầu và xử lý khí. Theo SHS, Trung Đông đóng góp khoảng 30% sản lượng lưu huỳnh toàn cầu. Năm 2026, gián đoạn vận chuyển quanh eo biển Hormuz cùng việc Trung Quốc hạn chế xuất khẩu axit sulfuric khiến nguồn cung thắt chặt.
Kết quả là một đợt tăng giá hiếm thấy. Theo SHS, giá axit sulfuric đã tạo đáy trong giai đoạn 2023–2025, bắt đầu phục hồi từ nửa cuối năm 2025, và trong sáu tháng đầu năm 2026, giá tại Trung Quốc tăng gấp khoảng 2,7 lần, lên quanh 2.105 nhân dân tệ/tấn. Như chương 3 đã nêu, giá bán bình quân H2SO4 của CSV tăng 249% trong quý II/2026 và 289% trong quý III/2026 so với cùng kỳ.
Câu hỏi bạn cần tự đặt ra là: cú sốc này kéo dài bao lâu? SHS nhận định giá axit sulfuric có khả năng hạ nhiệt trong sáu tháng cuối năm 2026 khi tác động của cú sốc cung đã được phản ánh. Đó là nhận định của một công ty chứng khoán, không phải điều chắc chắn — nhưng nó nhắc bạn rằng mức lãi quý II/2026, được SHS mô tả là cao nhất khoảng mười năm, có một phần lớn đến từ yếu tố bên ngoài công ty. Câu chuyện “hàng hóa tăng giá nhờ cú sốc cung” không mới với thị trường Việt Nam; bạn có thể xem cách vwealth phân tích một doanh nghiệp khoáng sản – hóa chất khác chịu chu kỳ giá thế giới trong bài cổ phiếu MSR (Masan High-Tech Materials).
Phốt pho vàng: Việt Nam trong nhóm sản xuất hàng đầu thế giới
Ở mảng công ty con, bối cảnh khác hẳn. Theo báo cáo thường niên 2025 của CSV, Việt Nam là một trong những nước sản xuất phốt pho vàng hàng đầu thế giới, với công suất khoảng 100.000 tấn/năm. Nhu cầu trong nước thấp, nên phần lớn sản lượng được xuất khẩu sang Nhật Bản, Hàn Quốc, Ấn Độ — dưới dạng phốt pho thô (P4) hoặc axit phosphoric cấp thực phẩm.
Điều đó có nghĩa là giá phốt pho vàng do thị trường quốc tế quyết định, và các nhà sản xuất Việt Nam — tập trung ở Lào Cai, gần nguồn quặng apatit — cạnh tranh trực tiếp với nhau trên thị trường xuất khẩu. Công ty Cổ phần Phốt pho Việt Nam của CSV là một trong số đó. Khi giá phốt pho vàng tăng như quý III/2026 (giá bán bình quân +22%, theo giải trình của công ty), lợi nhuận công ty con cải thiện nhanh; khi giá giảm, nó cũng giảm theo. Đây là mảng có tính chu kỳ không kém axit sulfuric, chỉ khác là chu kỳ của nó do thị trường xuất khẩu chi phối.
Đối thủ đang mở rộng: tổ hợp Đức Giang Nghi Sơn
Khi nói về đối thủ của CSV, cái tên lớn nhất trên sàn là Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (mã DGC). Theo Người Quan Sát, DGC đang triển khai Tổ hợp Hóa chất Đức Giang Nghi Sơn với tổng vốn 12.000 tỷ đồng; giai đoạn 1 vốn 2.400 tỷ đồng, công suất thiết kế 151.000 tấn hóa chất/năm. Phân xưởng xút và PAC của dự án dự kiến vận hành trong quý IV/2026, và toàn dự án dự kiến vận hành thương mại trong quý I/2027. Ngày 15/10/2026, DGC điều chỉnh chủ trương đầu tư Dự án số 1 tại Nghi Sơn, bổ sung các sản phẩm H3PO4, PCl3, PCl5 với tổng công suất không quá 10.000 tấn/năm quy đổi axit phosphorous.
Vì sao điều này quan trọng với cổ đông CSV? Xút và PAC chính là hai sản phẩm thuộc nhóm chủ lực của CSV. Báo cáo thường niên 2025 của CSV cũng nhắc tới áp lực từ các dự án mới công suất lớn cùng ngành như một rủi ro. Nghi Sơn nằm ở Thanh Hóa, xa thị trường phía Nam của CSV, và chi phí vận chuyển hóa chất vẫn là một rào cản tự nhiên như chương 3 đã phân tích. Nhưng khi nguồn cung xút trong nước tăng lên, lượng xút nhập khẩu có thể giảm, và mặt bằng giá chung có thể thay đổi. Thời điểm phân xưởng xút của DGC dự kiến vận hành lại rơi đúng vào giai đoạn CSV đang dừng máy để di dời — một sự trùng hợp bạn nên đặt vào kịch bản của mình. Để hiểu đối thủ kỹ hơn, bạn có thể đọc phân tích cổ phiếu DGC (Hóa chất Đức Giang) trên vwealth.
Cũng nên nhìn ngược lại: báo cáo thường niên của CSV liệt kê cơ hội từ xu hướng dịch chuyển chuỗi cung ứng hóa chất khỏi Trung Quốc, mở ra khả năng xuất khẩu và gia công. Ở phía rủi ro, báo cáo còn nêu một thay đổi nhỏ nhưng thú vị trong thói quen tiêu dùng: việc chuyển từ bột giặt sang nước giặt và viên nén làm giảm nhu cầu Silicate — một sản phẩm phụ trợ trong ngành tẩy rửa. Những chi tiết này cho thấy ngành hóa chất cơ bản không đứng yên; nhu cầu dịch chuyển theo cả công nghệ lẫn thói quen người tiêu dùng.
Bức tranh quý II/2026 của nhóm phân bón – hóa chất
Để thấy CSV đứng đâu trong nhóm, hãy nhìn thống kê của VietstockFinance cho quý II/2026. Trong 22 doanh nghiệp phân bón – hóa chất được thống kê, 13 doanh nghiệp tăng lãi, 7 doanh nghiệp giảm lãi và 2 doanh nghiệp lỗ. Theo VietstockFinance, CSV đạt doanh thu 687 tỷ đồng trong quý II/2026 (quý II/2025: 524 tỷ đồng, tăng khoảng 31%) và lãi ròng 130 tỷ đồng (cùng kỳ: 63 tỷ đồng, tăng khoảng 108%).
Trong cùng bảng, DGC có doanh thu 2.415 tỷ đồng (giảm 17%) và lãi ròng 389 tỷ đồng (giảm 54%). Lãi ròng quý II/2026 của PLC là 184 tỷ đồng và của DHB là 623 tỷ đồng. Quy mô tuyệt đối của CSV nhỏ hơn nhiều so với những tên tuổi này, nhưng chiều tăng trưởng trong quý II/2026 lại ngược với DGC — một minh họa rõ cho việc mỗi doanh nghiệp hóa chất chịu tác động của một rổ giá hàng hóa khác nhau.
Các doanh nghiệp phân bón nằm cùng nhóm ngành với CSV trong thống kê này và cũng chịu chu kỳ giá hàng hóa. Nếu bạn đang cân nhắc giữa các cổ phiếu trong nhóm, vwealth đã có phân tích cổ phiếu DCM (Đạm Cà Mau) và cổ phiếu DPM (Đạm Phú Mỹ) để bạn so cách mỗi doanh nghiệp chịu chu kỳ giá nguyên liệu.
| Mã | Doanh thu quý II/2026 (tỷ đồng) | So cùng kỳ | Lãi ròng quý II/2026 (tỷ đồng) | So cùng kỳ |
|---|---|---|---|---|
| CSV | 687 | +31% (Q2/2025: 524) | 130 | +108% (Q2/2025: 63) |
| DGC | 2.415 | −17% | 389 | −54% |
| PLC | — | — | 184 | — |
| DHB | — | — | 623 | — |
Nguồn: VietstockFinance, thống kê kết quả kinh doanh quý II/2026 nhóm phân bón – hóa chất.
Khép lại phần A, bạn đã có bốn mảnh ghép: một doanh nghiệp gần nửa thế kỷ tuổi gắn chặt với Biên Hòa 1; một cơ cấu sở hữu do Vinachem chi phối; một cỗ máy kiếm tiền dựa vào xút – clo nhưng lợi nhuận năm 2026 bùng lên nhờ axit sulfuric và phốt pho vàng; và một ngành vừa thiếu xút vừa thừa clo, đang đón thêm công suất mới từ đối thủ. Phần tiếp theo sẽ đi vào báo cáo tài chính sáu năm, cuộc di dời sang Nhơn Trạch, ba kịch bản và câu trả lời cho câu hỏi có nên mua cổ phiếu CSV hay không.
Đọc báo cáo tài chính CSV: sáu năm lợi nhuận đi theo chu kỳ giá
Bốn chương trước đã kể bạn nghe CSV là ai: một doanh nghiệp hóa chất cơ bản ra đời từ bốn nhà máy năm 1976, nay do Tập đoàn Hóa chất Việt Nam (Vinachem) nắm 65%, sống bằng xút – clo, axit và phốt pho vàng, trong một ngành mà Việt Nam vẫn phải nhập xút còn clo thì thừa. Chương này rời nhà máy để ngồi xuống với những trang số. Mục tiêu không phải là học thuộc vài con số doanh thu, mà là hiểu nhịp thở của doanh nghiệp: năm nào giá hóa chất thuận thì lợi nhuận phình ra rất nhanh, năm nào giá quay đầu thì lợi nhuận co lại còn nhanh hơn, và bảng cân đối của CSV được dựng lên như thế nào để chịu được những cú co giãn ấy.
Trước khi vào bảng, có một nguyên tắc bạn nên giữ suốt chương: bài viết này không ghi giá cổ phiếu CSV hôm nay, không ghi vốn hoá hay P/E hôm nay. Những con số đó thay đổi mỗi phiên. Những gì bạn đọc dưới đây là số đã công bố trong báo cáo tài chính năm (theo dữ liệu VNDirect tổng hợp), báo cáo thường niên 2025 và các bài tổng hợp kết quả quý của Vietstock, CafeF, Người Quan Sát. Khi cần số cập nhật để ra quyết định, bạn mở báo cáo phân tích cổ phiếu mới nhất trên vwealth.
Doanh thu 2020–2025: đỉnh 2022, đáy 2023, đỉnh mới 2025
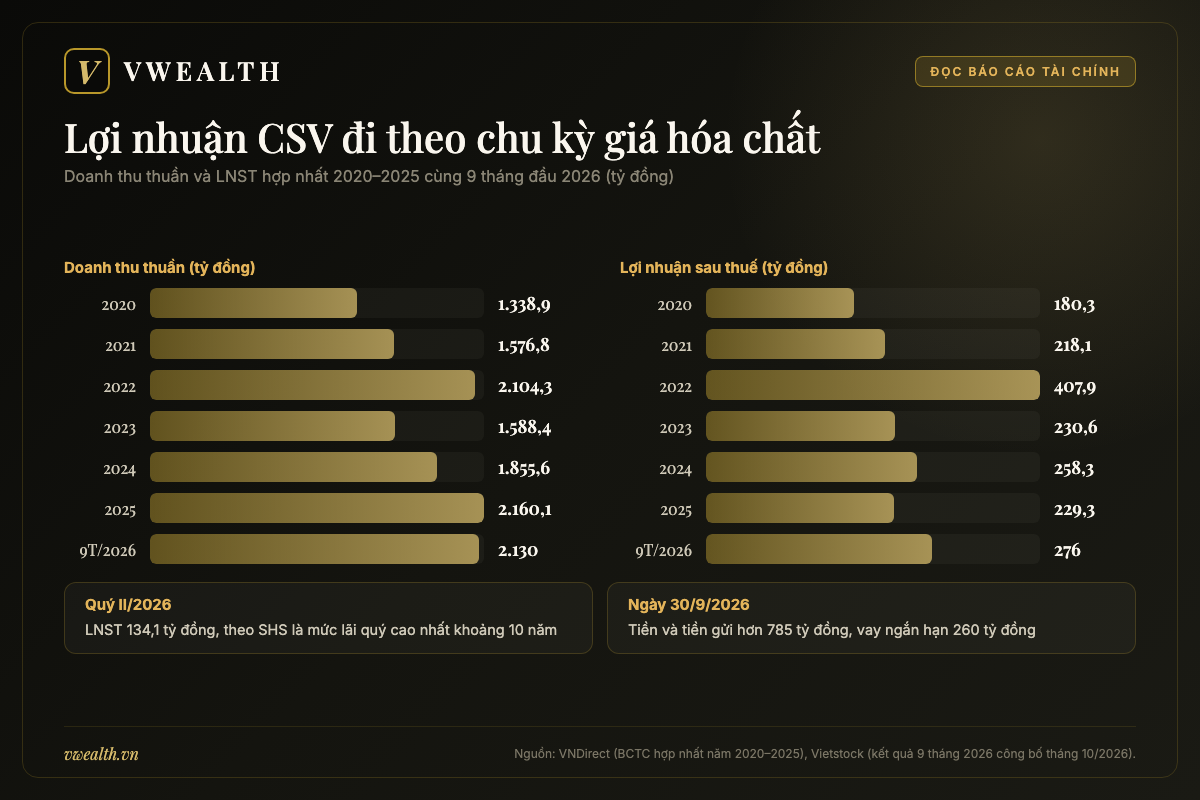
Hãy bắt đầu bằng dòng trên cùng của báo cáo kết quả kinh doanh. Doanh thu thuần hợp nhất của CSV năm 2020 là 1.338,9 tỷ đồng. Năm 2021 lên 1.576,8 tỷ. Năm 2022 vọt lên 2.104,3 tỷ, mức cao nhất của giai đoạn. Rồi năm 2023 rơi về 1.588,4 tỷ, gần như trở lại mặt bằng năm 2021. Năm 2024 hồi lên 1.855,6 tỷ và năm 2025 lập đỉnh mới 2.160,1 tỷ đồng.
Nếu chỉ nhìn sáu con số này, bạn đã thấy một điều quan trọng: doanh thu của CSV không đi theo một đường thẳng tăng đều như một công ty bán lẻ mở thêm cửa hàng mỗi năm. Nó đi theo hình răng cưa. Lý do nằm ở chính sản phẩm. Xút, axit sulfuric, axit clohydric, axit phosphoric hay phốt pho vàng là hàng hóa cơ bản, giá bán do cung – cầu khu vực quyết định, và như chương 4 đã kể, giá xút trong nước nhạy với giá xút nhập khẩu từ Trung Quốc, còn giá axit sulfuric thì nhạy với nguồn lưu huỳnh toàn cầu. Một nhà máy chạy gần như cùng công suất qua các năm vẫn có thể ghi doanh thu chênh nhau vài trăm tỷ chỉ vì giá bán đổi chiều.
Năm 2022 là ví dụ rõ nhất: doanh thu CSV tăng thêm hơn 500 tỷ đồng so với năm trước, và như mục sau sẽ cho thấy, đó cũng là năm biên lợi nhuận gộp cao nhất giai đoạn — dấu hiệu của giá bán thuận chứ không chỉ của sản lượng. Sang năm 2023, khi mặt bằng giá hạ, doanh thu mất gần đúng phần đã tăng. Năm 2025 lại khác ở chỗ doanh thu tăng 16,41% (theo báo cáo thường niên 2025) nhưng lợi nhuận không tăng theo — chuyện này để dành cho mục kế tiếp, vì nó dạy bạn một bài học về chi phí.
Một điểm kỹ thuật bạn nên biết khi đọc số hợp nhất: doanh thu và lợi nhuận hợp nhất của CSV đã loại phần cổ tức mà công ty mẹ nhận từ công ty con CTCP Phốt Pho Việt Nam. Năm 2025, khoản cổ tức này là 39,345 tỷ đồng (theo biên bản ĐHĐCĐ 2026). Nếu bạn mở báo cáo riêng của công ty mẹ, bạn sẽ thấy doanh thu 1.726 tỷ và lợi nhuận trước thuế 259 tỷ, trong đó có cổ tức từ công ty con. Đừng cộng hai bộ số với nhau, và đừng so số riêng năm này với số hợp nhất năm kia. Với nhà đầu tư cổ phiếu, số hợp nhất là bức tranh đúng hơn về toàn bộ “gia đình” CSV.
Biên gộp và chi phí: vì sao 2025 doanh thu tăng mà lãi giảm
Lợi nhuận gộp là phần còn lại sau khi lấy doanh thu trừ giá vốn hàng bán — tức là tiền nguyên liệu, điện, khấu hao máy móc và nhân công trực tiếp. Chia lợi nhuận gộp cho doanh thu, bạn được biên lợi nhuận gộp, thước đo xem mỗi 100 đồng hàng bán ra còn lại bao nhiêu đồng trước khi trả chi phí bán hàng, quản lý và lãi vay.
Lợi nhuận gộp của CSV các năm 2020 đến 2025 lần lượt là 363,6; 412,0; 660,2; 409,2; 504,9 và 541,0 tỷ đồng. Từ đó, vwealth ước tính biên gộp năm 2022 khoảng 31,4% và năm 2025 khoảng 25,0%. Các năm còn lại, theo cùng phép chia, biên gộp dao động quanh 26–27% (ước tính của vwealth: lấy lợi nhuận gộp chia doanh thu thuần từng năm). Nói cách khác, năm 2022 không chỉ bán được nhiều tiền hơn mà mỗi đồng doanh thu còn “béo” hơn. Đó là đặc điểm của doanh nghiệp hàng hóa: khi giá bán lên mà chi phí nguyên liệu chưa kịp đuổi theo, biên mở rộng; khi giá bán xuống, biên thu hẹp.
Năm 2025 kể một câu chuyện khác. Doanh thu hợp nhất tăng 16,41% lên 2.160 tỷ đồng, nhưng lợi nhuận sau thuế hợp nhất giảm 11,22% xuống 229,3 tỷ, và lãi cơ bản trên mỗi cổ phiếu (EPS) giảm 13,30% xuống 1.702 đồng. Báo cáo thường niên giải thích lợi nhuận giảm do chi phí bán hàng, chi phí quản lý và chi phí tài chính đều tăng. Số liệu năm cho thấy điều đó rất rõ: chi phí bán hàng từ 111,5 tỷ năm 2024 lên 170,7 tỷ năm 2025, chi phí quản lý doanh nghiệp từ 93,4 tỷ lên 116,6 tỷ.
Bạn có thể tự làm một phép tính nhỏ: chi phí bán hàng tăng khoảng 59 tỷ và chi phí quản lý tăng khoảng 23 tỷ, cộng lại khoảng 82 tỷ đồng (ước tính của vwealth: phép trừ từ số năm). Trong khi đó lợi nhuận gộp chỉ tăng khoảng 36 tỷ. Phần tăng thêm ở dòng trên bị phần tăng chi phí ở dòng dưới “ăn” mất, và còn hơn thế. Đây là lý do một doanh nghiệp có thể vừa báo “doanh thu kỷ lục” vừa báo “lợi nhuận giảm” trong cùng một năm — hai câu này không mâu thuẫn.
Bài học rút ra cho bạn khi đọc mỗi kỳ báo cáo của CSV: đừng dừng ở dòng doanh thu. Hãy nhìn lần lượt ba tầng. Tầng một là giá bán và sản lượng, quyết định doanh thu. Tầng hai là biên gộp, cho biết giá bán có chạy nhanh hơn chi phí nguyên liệu và điện hay không. Tầng ba là chi phí bán hàng và quản lý, cho biết bộ máy phân phối đang tốn thêm bao nhiêu để đưa hàng tới khách. Với một doanh nghiệp đang chuẩn bị dừng máy, thuê kho và nhập khẩu một số sản phẩm để giữ nguồn cung trong giai đoạn di dời (chương 6 sẽ kể kỹ), tầng ba này có thể còn biến động.
Còn một chi tiết về EPS. Năm 2024, CSV phát hành thêm 66,3 triệu cổ phiếu theo tỷ lệ 100:150 từ nguồn vốn chủ sở hữu, nâng số cổ phiếu lưu hành lên 110.499.910. Vì vậy khi bạn thấy EPS các năm trước 2024 trên một số trang dữ liệu, hãy kiểm xem con số đó đã được điều chỉnh theo số cổ phiếu mới hay chưa. So EPS chưa điều chỉnh của năm 2022 với EPS năm 2025 sẽ cho bạn cảm giác lợi nhuận mỗi cổ phiếu “giảm mạnh”, trong khi phần lớn chênh lệch chỉ đến từ việc chiếc bánh được cắt thành nhiều miếng hơn.
| Năm | Doanh thu thuần (tỷ đồng) | Lợi nhuận gộp (tỷ đồng) | LNST hợp nhất (tỷ đồng) | LNST cổ đông công ty mẹ (tỷ đồng) | Cổ tức tiền đã trả trong năm (tỷ đồng) |
|---|---|---|---|---|---|
| 2020 | 1.338,9 | 363,6 | 180,3 | 178,7 | 91,6 |
| 2021 | 1.576,8 | 412,0 | 218,1 | 209,3 | 44,3 |
| 2022 | 2.104,3 | 660,2 | 407,9 | 354,4 | 74,4 |
| 2023 | 1.588,4 | 409,2 | 230,6 | 209,1 | 197,0 |
| 2024 | 1.855,6 | 504,9 | 258,3 | 238,6 | 121,1 |
| 2025 | 2.160,1 | 541,0 | 229,3 | 208,9 | 131,6 |
Nguồn: báo cáo tài chính hợp nhất năm do VNDirect tổng hợp; cột cổ tức là tiền cổ tức đã chi ghi trên báo cáo lưu chuyển tiền tệ của từng năm, có thể thuộc lợi nhuận năm trước.
Nhìn cột cuối, bạn sẽ thấy cổ tức tiền đã chi không chạy song song với lợi nhuận cùng năm. Năm 2023 lợi nhuận đi xuống mà tiền cổ tức chi ra lại cao nhất bảng, và cách giải thích hợp lý nhất là tiền chi ra năm 2023 gắn với kết quả bội thu của năm 2022 (suy luận của vwealth từ thời điểm chi, bạn nên đối chiếu nghị quyết đại hội cổ đông từng năm). Đây là lý do khi đánh giá chính sách cổ tức, bạn nên đọc nghị quyết đại hội cổ đông về phân phối lợi nhuận từng năm, chứ không chỉ nhìn dòng tiền chi ra. Chương 8 sẽ quay lại chuyện này với quyết định cổ tức 0% cho năm 2025.
2026: quý II cao nhất khoảng 10 năm, 9 tháng vượt cả năm 2025
Nếu năm 2025 dạy bạn rằng doanh thu tăng chưa chắc lãi tăng, thì năm 2026 cho thấy mặt ngược lại: khi giá bán chạy nhanh hơn chi phí, lợi nhuận của một doanh nghiệp hóa chất có thể bật lên rất nhanh. Diễn biến được công bố theo từng quý như sau.
Quý I/2026 lợi nhuận sau thuế ở mức khoảng 45 tỷ đồng. Con số này là ước tính của vwealth, lấy lợi nhuận sau thuế 6 tháng 179,2 tỷ trừ lợi nhuận quý II 134,1 tỷ mà CafeF dẫn lại. Quý II/2026 lợi nhuận sau thuế 134,1 tỷ đồng, tăng gần 87% so với cùng kỳ và gần gấp ba quý I; Chứng khoán SHS nhận định đây là mức lãi quý cao nhất khoảng 10 năm của CSV. Bảng tổng hợp ngành của VietstockFinance ghi doanh thu quý II/2026 của CSV là 687 tỷ đồng, so với 524 tỷ cùng kỳ. Lũy kế 6 tháng, lợi nhuận sau thuế đạt 179,2 tỷ, tăng hơn 40%.
Quý III/2026 tiếp tục đà đó nhưng với một sắc thái mới. Theo FiLi (Vietstock), doanh thu thuần quý III đạt 814 tỷ đồng, tăng 60% so với 510 tỷ cùng kỳ. Giá vốn tăng nhanh hơn, 66%, lên 626 tỷ, nên lợi nhuận gộp chỉ tăng 42% lên 188 tỷ, và biên gộp thu hẹp từ 26% xuống 23%. Lợi nhuận trước thuế quý III đạt 123 tỷ (tăng 62%), lợi nhuận sau thuế 96 tỷ (tăng 60%), phần thuộc cổ đông công ty mẹ 85 tỷ (tăng 48%). Người Quan Sát ghi lợi nhuận sau thuế quý III chi tiết hơn là 96,3 tỷ đồng, tăng 60,4%.
Lũy kế 9 tháng năm 2026, CSV đạt doanh thu thuần 2.130 tỷ đồng (tăng 40%), lợi nhuận gộp 544 tỷ (tăng 36%), lợi nhuận trước thuế 350 tỷ (tăng 48%), lợi nhuận sau thuế 276 tỷ (tăng 47%) và lợi nhuận sau thuế thuộc cổ đông công ty mẹ 258 tỷ (tăng 50%). Đặt cạnh bảng sáu năm ở trên, lợi nhuận sau thuế 9 tháng năm 2026 đã cao hơn lợi nhuận sau thuế cả năm 2025 (229,3 tỷ) — đây là phép so sánh hai số đã công bố, không phải dự phóng cho cả năm.
Vậy tiền lãi đến từ đâu? Bản giải trình kết quả quý III mà CafeF dẫn lại trả lời khá cụ thể. Ở công ty mẹ, doanh thu tiêu thụ tăng 188,9 tỷ đồng (tăng 42,22%), trong đó giá bán bình quân axit sulfuric (H2SO4) tăng 289%, axit clohydric (HCl) tăng 72%, còn các sản phẩm khác chỉ tăng 1–7%. Ở công ty con Phốt Pho Việt Nam, doanh thu tiêu thụ tăng 115,1 tỷ (tăng 83,86%) nhờ sản lượng phốt pho vàng tăng 56% và giá bán bình quân tăng 22%. Quý II cũng có hình ảnh tương tự: sản lượng tiêu thụ xút (NaOH) tăng 22%, axit sulfuric tăng 27%, và giá bán bình quân axit sulfuric tăng 249% so với cùng kỳ.
Đọc kỹ đoạn trên, bạn sẽ thấy lợi nhuận 2026 dựa vào hai chân. Chân thứ nhất là giá axit sulfuric, thứ mà chương 4 đã giải thích gắn với cú sốc nguồn cung lưu huỳnh từ Trung Đông và việc Trung Quốc hạn chế xuất khẩu axit. Chân thứ hai là phốt pho vàng ở Lào Cai, nơi cả sản lượng lẫn giá bán đều tăng. Nhóm xút – clo, xương sống doanh thu, đóng góp vào phần tăng chủ yếu qua sản lượng, còn giá các sản phẩm khác gần như đi ngang.
Điều đó có nghĩa gì với bạn? Phần lợi nhuận tăng thêm năm 2026 mang đậm màu chu kỳ giá. SHS đã nhận định giá axit sulfuric có khả năng hạ nhiệt trong 6 tháng cuối năm 2026 khi tác động của cú sốc cung đã phản ánh — đây là nhận định của một công ty chứng khoán, không phải sự thật đã xảy ra, nhưng đủ để nhắc rằng bạn không nên ngoại suy quý cao nhất 10 năm thành mặt bằng bình thường. Việc biên gộp quý III thu hẹp từ 26% xuống 23% dù giá axit vẫn tăng mạnh cũng là tín hiệu nên theo dõi: giá vốn đang đuổi theo giá bán.
Bảng cân đối: tiền gửi dày, nợ vay mỏng
Nếu báo cáo kết quả kinh doanh cho thấy CSV “kiếm” được bao nhiêu, thì bảng cân đối kế toán cho thấy công ty “đứng” vững đến đâu. Với một doanh nghiệp sắp bước vào dự án di dời 1.844 tỷ đồng, đây là trang quan trọng hơn cả.
Tổng tài sản hợp nhất của CSV tăng đều qua các năm: 1.299,1 tỷ đồng năm 2020, 1.718,4 tỷ năm 2022, 1.859,0 tỷ năm 2024 và 2.058,7 tỷ năm 2025. Vốn chủ sở hữu đi cùng hướng: 1.004,4 tỷ năm 2020, 1.428,9 tỷ năm 2022, 1.554,0 tỷ năm 2024 và 1.621,6 tỷ năm 2025. Nợ phải trả cuối năm 2025 chỉ 437,1 tỷ. Nói đơn giản, phần lớn tài sản của CSV được tài trợ bằng tiền của chính cổ đông chứ không bằng tiền đi vay.
Phần tài sản đáng chú ý nhất là tiền. Khoản đầu tư tài chính ngắn hạn — chủ yếu là tiền gửi có kỳ hạn ở ngân hàng — tăng từ 200 tỷ đồng năm 2020 lên 627 tỷ năm 2025, cộng thêm 91,7 tỷ tiền và tương đương tiền. Đến cuối quý II/2026, tiền và tiền gửi đã hơn 752 tỷ, khoảng 32% tổng tài sản gần 2.319 tỷ. Đến 30/9/2026, tổng tài sản gần 2.470 tỷ (tăng 20% so với đầu năm), tài sản ngắn hạn gần 2.050 tỷ, trong đó tiền và tiền gửi hơn 785 tỷ, vẫn khoảng 32% tổng tài sản.
Phía nguồn vốn, nợ phải trả tại 30/9/2026 là 601 tỷ đồng, tăng 38% so với đầu năm. Vay nợ tài chính 260 tỷ đồng, toàn bộ là vay ngắn hạn, và tỷ lệ nợ vay trên vốn chủ khoảng 14% theo FiLi. Chi phí tài chính quý III là 5,6 tỷ, gấp 2,7 lần cùng kỳ, trong đó lãi vay 4,4 tỷ. So với lợi nhuận trước thuế quý 123 tỷ, gánh lãi vay hiện còn nhẹ.
Một cách đọc thực dụng: CSV đang có lượng tiền gửi lớn hơn nợ vay nhiều lần, nhưng vẫn vay ngắn hạn. Ở nhiều doanh nghiệp sản xuất, đây là cách quản lý vốn lưu động quen thuộc — giữ tiền gửi có kỳ hạn để hưởng lãi, vay ngắn hạn để trả tiền nguyên liệu theo mùa vụ. Câu hỏi bạn nên đặt cho những kỳ sau là: khi dự án Nhơn Trạch cần giải ngân phần vốn vay 1.212 tỷ đồng theo cơ cấu đã duyệt, tỷ lệ nợ vay trên vốn chủ sẽ thay đổi thế nào, và khoản vay sẽ là vay dài hạn cho dự án hay vẫn là vay ngắn hạn. Bảng cân đối hôm nay vững, nhưng nó đang ở thời điểm trước khi phần lớn tiền của dự án di dời được chi ra.
Một chi tiết khác nằm ở tài sản cố định. Tài sản cố định hữu hình của CSV giảm từ 128,1 tỷ đồng năm 2021 xuống 44,6 tỷ năm 2025, chi phí khấu hao năm 2025 là 33,9 tỷ. Con số nhỏ này gợi ý phần lớn máy móc hiện hữu đã được khấu hao qua nhiều năm (suy luận của vwealth từ số liệu, không phải lời công ty). Nếu đúng vậy, nó giải thích một phần vì sao biên lợi nhuận trong những năm qua không bị khấu hao đè nặng — và cũng báo trước rằng khi Nhơn Trạch đi vào sử dụng, chi phí khấu hao của một tài sản mới cả nghìn tỷ đồng sẽ là một dòng chi phí đáng kể trên báo cáo kết quả kinh doanh. Đây là nhận xét định tính, không phải dự phóng số.
Dòng tiền và vốn lưu động: điểm phải theo dõi
Lợi nhuận là con số kế toán; tiền mới là thứ trả cổ tức, trả nợ và xây nhà máy. Vì vậy, sau khi xem lãi, bạn nên mở báo cáo lưu chuyển tiền tệ và nhìn dòng “lưu chuyển tiền thuần từ hoạt động kinh doanh” — gọi tắt là dòng tiền kinh doanh. Dòng này cho biết trong năm công ty thật sự thu về bao nhiêu tiền mặt từ việc bán hóa chất, sau khi đã trả tiền nguyên liệu, lương, thuế và tính đến thay đổi của hàng tồn kho, phải thu, phải trả.
Ở CSV, dòng tiền kinh doanh năm 2024 là 231,4 tỷ đồng, gần bằng lợi nhuận sau thuế năm đó. Năm 2025 dòng này chỉ còn 64,8 tỷ, trong khi lợi nhuận sau thuế là 229,3 tỷ. Một phần lời giải nằm ở hàng tồn kho: từ 340,6 tỷ cuối năm 2024 lên 484,7 tỷ cuối năm 2025. Tại đại hội cổ đông tháng 4/2026, lãnh đạo cho biết nguyên liệu tồn kho dự trữ đủ chạy tới tháng 9/2026. Nói cách khác, công ty đã chủ động “trữ hàng” trước giai đoạn di dời, và tiền mặt bị giữ lại trong kho thay vì chảy về tài khoản.
Sang năm 2026, xu hướng đó chưa đảo chiều. Dòng tiền kinh doanh 6 tháng đầu năm âm hơn 20 tỷ đồng. Đến 30/9/2026, phải thu ngắn hạn lên 676 tỷ (tăng 67% so với đầu năm), khoản trả trước cho người bán lên 242 tỷ (gấp 8,3 lần), hàng tồn kho 529 tỷ. Chi phí xây dựng cơ bản dở dang 77,5 tỷ đồng, gấp 4,2 lần đầu năm, phản ánh việc rót thêm hơn 46 tỷ vào dự án Nhơn Trạch.
Bạn nên đọc những con số này thế nào cho công bằng? Doanh thu tăng 40% thì phải thu tăng theo là chuyện bình thường, vì khách hàng công nghiệp thường được trả chậm. Trả trước người bán tăng mạnh có thể gắn với việc đặt hàng nhập khẩu và chuẩn bị cho dự án — bài báo không nói rõ, nên đây chỉ là các khả năng để bạn kiểm ở thuyết minh báo cáo, không phải kết luận. Điều chắc chắn là lợi nhuận 9 tháng năm 2026 rất đẹp, nhưng tiền mặt từ kinh doanh chưa đi cùng nhịp với lợi nhuận. Khi một doanh nghiệp vừa cần giữ tồn kho cho giai đoạn ngừng máy, vừa cần chi cho nhà máy mới, khoảng cách giữa lãi và tiền là chỉ số đầu tiên bạn nên theo dõi mỗi quý.
Một bài tập nhỏ khi báo cáo năm 2026 ra: lấy dòng tiền kinh doanh chia lợi nhuận sau thuế. Nếu tỷ lệ gần 1 hoặc cao hơn, lợi nhuận đã biến thành tiền. Nếu tỷ lệ thấp hoặc âm, hãy tìm xem tiền đang nằm ở đâu: trong kho, trong phải thu hay trong khoản trả trước. Với CSV, câu trả lời sẽ cho bạn biết mùa lãi 2026 đã được “chốt” thành tiền hay chưa.
Cách tự định giá CSV mà không cần giá giả định
Chương này đi đến câu hỏi mọi nhà đầu tư đều hỏi: cổ phiếu CSV đắt hay rẻ? Bài viết không ghi giá hôm nay, nên cũng không đưa ra P/E hay P/B hôm nay. Thay vào đó, bạn có ba công cụ đơn giản, áp dụng được vào bất kỳ ngày nào bạn mở bảng giá.
Công cụ thứ nhất là P/E, tức giá cổ phiếu chia cho lợi nhuận trên mỗi cổ phiếu (EPS). Nó trả lời câu hỏi: bạn đang trả bao nhiêu đồng cho mỗi đồng lợi nhuận một năm. EPS cơ bản năm 2025 của CSV là 1.702 đồng. Nếu bạn muốn dùng số gần hơn, có thể cộng lợi nhuận sau thuế thuộc cổ đông mẹ của bốn quý gần nhất rồi chia cho 110.499.910 cổ phiếu lưu hành. Nếu bạn chưa quen với chỉ số này, bài chỉ số P/E nói lên điều gì giải thích từ gốc. Với CSV, có một cái bẫy riêng: lợi nhuận đi theo chu kỳ giá hóa chất. P/E tính trên lợi nhuận của năm đỉnh (như 2022 hay giai đoạn 2026 hưởng lợi giá axit) sẽ trông thấp, còn P/E tính trên năm đáy (như 2023) sẽ trông cao. Với doanh nghiệp chu kỳ, nhà phân tích thường nhìn P/E trên lợi nhuận bình quân nhiều năm thay vì chỉ một năm. Bảng sáu năm ở đầu chương cho bạn đủ dữ liệu để tự tính mức bình quân đó.
Công cụ thứ hai là P/B, tức giá cổ phiếu chia cho giá trị sổ sách mỗi cổ phiếu. Giá trị sổ sách mỗi cổ phiếu bằng vốn chủ sở hữu thuộc cổ đông công ty mẹ chia cho số cổ phiếu lưu hành. Lưu ý vốn chủ sở hữu hợp nhất 1.621,6 tỷ đồng cuối năm 2025 là số hợp nhất, thường đã bao gồm phần lợi ích của cổ đông thiểu số tại Phốt Pho Việt Nam (CSV nắm 65,05%), nên muốn chính xác bạn cần trừ phần đó ra trước khi chia. P/B đặc biệt hữu ích với CSV vì bảng cân đối có nhiều tiền gửi: một phần đáng kể giá trị sổ sách là tiền, thứ dễ định giá hơn nhà xưởng.
Công cụ thứ ba là tỷ suất cổ tức, tức cổ tức tiền mỗi cổ phiếu chia cho giá cổ phiếu. Với CSV, công cụ này cần dùng thận trọng: cổ tức năm 2024 là 1.000 đồng/cổ phiếu, nhưng cổ tức năm 2025 là 0% vì công ty trích 80% lợi nhuận vào quỹ đầu tư phát triển phục vụ di dời (chương 8 kể kỹ). Nếu bạn tính tỷ suất cổ tức dựa trên mức 1.000 đồng của năm 2024, bạn sẽ có một con số không còn phản ánh chính sách hiện tại.
Ngoài ba chỉ số, đừng quên “tính cách” của cổ phiếu. Vinachem nắm 65%, công đoàn công ty 0,36%, nên phần cổ phiếu thật sự trôi nổi trên thị trường chỉ khoảng một phần ba. Nhà đầu tư nước ngoài nắm 0,67% tại cuối năm 2025 dù room ngoại tối đa là 50%. Lượng cổ phiếu tự do mỏng thường khiến giá biến động mạnh hơn khi có tin, theo cả hai chiều, và có thể có những phiên khớp lệnh ít. Trước khi đặt lệnh, bạn nên xem khối lượng giao dịch bình quân trên bảng điện để biết mình có thể mua hoặc bán một lượng cổ phiếu nhất định mà không đẩy giá quá xa.
Để có số P/E, P/B, tỷ suất cổ tức và điểm chấm cập nhật mà không phải tự tính tay, bạn có thể mở danh sách báo cáo phân tích trên vwealth. Phần việc của bài viết này là giúp bạn hiểu mỗi con số trong báo cáo đó đang nói gì về riêng CSV.
Cuộc di dời khỏi Biên Hòa 1: dự án 1.844 tỷ đồng và những văn bản chính thức
Có một chi tiết khiến câu chuyện CSV năm 2026 khác hẳn những năm trước. Theo Quyết định 1618/QĐ-UBND ngày 8/9/2025 của UBND phường Trấn Biên, được nêu trong tài liệu đại hội cổ đông 2026 của CSV, giá bồi thường, hỗ trợ khi thu hồi đất nhà máy là 195 triệu đồng cho phần cây trồng, chưa gồm khoản thưởng 8 triệu đồng nếu di dời đúng tiến độ. Trong khi đó, nhà máy thay thế mà CSV phải xây có tổng mức đầu tư 1.844 tỷ đồng. Hai con số đặt cạnh nhau cho bạn hiểu vì sao cuộc di dời này không phải chuyện “dọn nhà” thông thường: nó là khoản đầu tư tương đương phần lớn tổng tài sản gần 2.470 tỷ đồng của công ty tại 30/9/2026, được thực hiện vì một quyết định quy hoạch chứ không phải vì công ty chủ động muốn mở rộng.
Chương 1 đã nhắc tới mốc khởi công năm 2025. Chương này đi sâu vào từng văn bản, từng con số của dự án, và những gì cổ đông cần theo dõi trong 5 năm tới. Nguyên tắc của chương: chỉ kể những gì có văn bản chính thức hoặc công bố thông tin của công ty, ghi rõ nguồn và ngày.
Vì sao phải đi: đề án chuyển đổi Khu công nghiệp Biên Hòa 1
Ba nhà máy chính của CSV — Nhà máy Hóa chất Biên Hòa (xút – clo), Nhà máy Hóa chất Tân Bình 2 (axit sulfuric, phèn nhôm) và Nhà máy Hóa chất Đồng Nai (axit phosphoric, sản phẩm gốc phốt phát) — đều nằm trong Khu công nghiệp Biên Hòa 1, nay thuộc phường Trấn Biên, tỉnh Đồng Nai. Khu công nghiệp này có tiền thân là Khu Kỹ nghệ Biên Hòa, lập năm 1963. Theo đề án chuyển đổi, sau khi các doanh nghiệp di dời, khu đất này được quy hoạch thành khu đô thị – thương mại – dịch vụ, trung tâm hành chính mới của Đồng Nai và công viên sinh thái.
CSV không đơn độc. Nhiều doanh nghiệp niêm yết khác có nhà máy ở Biên Hòa 1 cũng phải chuyển đi; CafeF dẫn ví dụ SVI chuyển hai nhà máy về Khu công nghiệp Lộc An – Bình Sơn. Nếu bạn muốn hiểu bức tranh từ phía chủ đầu tư hạ tầng, các bài phân tích cổ phiếu IDC (IDICO) và cổ phiếu SZC (Sonadezi Châu Đức) kể về cách các khu công nghiệp mới đón dòng doanh nghiệp dời đi.
Với nhà đầu tư CSV, điểm cốt lõi ở đây là tính bắt buộc. Một công ty tự quyết mở rộng thì có thể chọn thời điểm thuận lợi, hoãn khi giá vật liệu cao, cắt bớt quy mô khi thị trường xấu. Một công ty phải di dời theo quy hoạch thì có ít lựa chọn hơn về thời gian, vì mốc bàn giao mặt bằng do cơ quan nhà nước đặt. Đó là lý do chuỗi văn bản ở các mục dưới quan trọng ngang với số lợi nhuận quý.
Nhà máy Hóa chất Nhơn Trạch: 307.900 tấn/năm, 1.844 tỷ đồng
Theo báo cáo thường niên 2025, dự án Nhà máy Hóa chất Nhơn Trạch đặt tại Khu công nghiệp Nhơn Trạch 6 (phân khu 6C), xã Phước An, Đồng Nai, có công suất thiết kế 307.900 tấn sản phẩm mỗi năm (quy đổi 100%), tổng mức đầu tư 1.844 tỷ đồng, không phân kỳ, thời hạn hoạt động 50 năm tính từ 10/02/2017. Theo CafeF, mục tiêu dự án là 100.000 tấn xút quy đổi (NaOH 100%) mỗi năm và 100.000 tấn axit sulfuric mỗi năm, đồng thời mở rộng hóa chất gốc clo và hóa chất chuyên dụng cho điện tử, bán dẫn, năng lượng.
Cơ cấu vốn theo tài liệu đại hội cổ đông 2026: vốn tự có 632 tỷ đồng, vốn vay 1.212 tỷ đồng. Như vậy vốn vay chiếm khoảng 65,7% tổng mức đầu tư (ước tính của vwealth: 1.212 chia 1.844). Đặt cạnh bảng cân đối ở chương 5 — tiền và tiền gửi hơn 785 tỷ, nợ vay 260 tỷ tại 30/9/2026 — bạn thấy phần vốn tự có nằm trong tầm tay của công ty, còn phần vay sẽ làm thay đổi đáng kể cấu trúc nợ khi được giải ngân.
Về tiến độ, có hai mốc đến từ quyết định phê duyệt dự án được trình bày tại đại hội cổ đông 2026: việc di dời, bàn giao mặt bằng các nhà máy ở Khu công nghiệp Biên Hòa 1 dự kiến hoàn thành tháng 10/2029; toàn bộ Nhà máy Nhơn Trạch nghiệm thu, đưa vào sử dụng tháng 12/2031.
Bạn cần biết thêm một chỗ vênh giữa hai tài liệu của chính công ty. Trong báo cáo thường niên 2025, ở bảng giới thiệu các đơn vị trực thuộc, Nhà máy Hóa chất Nhơn Trạch được ghi “dự kiến bắt đầu vận hành từ năm 2026”. Còn quyết định phê duyệt dự án (theo biên bản đại hội cổ đông 2026) ghi mốc nghiệm thu, đưa vào sử dụng toàn bộ nhà máy là tháng 12/2031. Hai cách ghi này có thể nói về hai việc khác nhau — một hạng mục bắt đầu chạy sớm và toàn bộ dự án hoàn tất muộn — nhưng tài liệu không giải thích, nên bài viết ghi nguyên cả hai nguồn và không tự chọn. Nếu bạn là cổ đông, đây là câu hỏi đáng gửi tới bộ phận quan hệ cổ đông hoặc nêu tại đại hội tới: hạng mục nào của Nhơn Trạch sẽ vận hành trước, vào thời điểm nào.
Tháng 9/2026, HĐQT CSV đã đổi tên viết tắt của chi nhánh Nhà máy Hóa chất Nhơn Trạch, dùng mẫu dấu mới và cập nhật giấy chứng nhận đăng ký hoạt động chi nhánh lần thứ ba. Đây là thủ tục hành chính, nhưng nó cho thấy chi nhánh mới đã có tư cách pháp lý để giao dịch.
Đấu thầu lại vì giá vật liệu vượt dự toán
Tại đại hội cổ đông tháng 4/2026, ban lãnh đạo cập nhật rằng công trường Nhơn Trạch đã xong phần san lấp, tường rào, nhà bảo vệ và một số hạng mục hạ tầng kỹ thuật. Tuy nhiên, giá dự thầu của các gói thầu tiếp theo vượt dự toán do vật liệu xây dựng khan hiếm và giá tăng ở Đồng Nai, nên công ty phải hủy thầu và tổ chức đấu thầu lại. Trước đó, năm 2025, HĐQT đã phê duyệt kế hoạch lựa chọn nhà thầu cho dự án.
Chuyện hủy thầu nghe có vẻ tiêu cực, nhưng bạn nên đọc nó ở hai mặt. Mặt tích cực: công ty không chấp nhận giá vượt dự toán, tức là giữ kỷ luật chi phí trên một dự án có vốn vay lớn. Mặt cần theo dõi: mỗi lần đấu thầu lại tốn thời gian, trong khi mốc bàn giao mặt bằng ở Biên Hòa 1 thì không chờ. Nếu giá vật liệu tiếp tục cao, câu hỏi đặt ra là tổng mức đầu tư 1.844 tỷ đồng có phải điều chỉnh hay không — hiện chưa có văn bản nào nói như vậy, nên bài viết không suy đoán con số.
Về áp lực tài chính, lãnh đạo trả lời cổ đông rằng lãi vay không đáng ngại vì Vinachem đã để lại nguồn lợi nhuận cho công ty trích quỹ đầu tư phát triển phục vụ di dời. Đây chính là sợi chỉ nối sang quyết định cổ tức 0% năm 2025 mà chương 8 sẽ phân tích.
Các văn bản chính thức: bồi thường, cưỡng chế, dừng Tân Bình 2, Thông báo 610
Cuộc di dời của CSV được ghi lại qua một chuỗi văn bản của cơ quan nhà nước và quyết định của HĐQT, đều đã được công ty công bố thông tin. Đọc theo thứ tự thời gian, bạn sẽ thấy quá trình đi từ giai đoạn chuẩn bị sang giai đoạn thực thi khá nhanh trong năm 2026.
Ngày 8/9/2025, UBND phường Trấn Biên ban hành Quyết định 1618/QĐ-UBND về giá bồi thường, hỗ trợ khi thu hồi đất: 195 triệu đồng cho cây trồng, chưa gồm thưởng di dời đúng tiến độ 8 triệu đồng. Cũng trong tháng 9/2025, dự án Nhơn Trạch khởi công. Ngày 17/10/2025, UBND phường Trấn Biên ban hành Quyết định 2531, cùng quyết định về bồi thường, hỗ trợ di dời, và CSV đã công bố thông tin về văn bản này.
Bước ngoặt đến vào giữa năm 2026. Ngày 13/7/2026, CSV công bố đã nhận quyết định của UBND phường Trấn Biên về việc cưỡng chế tháo dỡ tài sản. Theo CafeF, quyết định áp dụng với ba khu đất tổng hơn 82.300 m2 (10.358 m2, 19.477 m2 và 52.474 m2) tại phường Trấn Biên, thời gian thực hiện từ 15/7 đến hết 31/12/2026, với lý do công ty chưa tháo dỡ, bàn giao mặt bằng phục vụ đề án chuyển đổi Khu công nghiệp Biên Hòa 1. Ngày 31/7/2026, HĐQT CSV quyết định dừng toàn bộ hoạt động sản xuất tại Nhà máy Hóa chất Tân Bình 2 sau ngày 15/8/2026 để di dời sang Nhơn Trạch.
Ngày 15/10/2026, UBND TP.HCM ra Thông báo 610 về việc thu hồi đất, và CSV công bố thông tin về thông báo này ngày 20/10/2026. Văn bản do UBND TP.HCM ban hành, tách khỏi chuỗi văn bản của phường Trấn Biên ở Đồng Nai; bài viết chỉ ghi nhận sự kiện theo tiêu đề công bố thông tin và khuyên bạn đọc thẳng văn bản gốc trên trang công bố thông tin nếu muốn biết chi tiết diện tích và vị trí.
| Ngày | Văn bản / sự kiện | Cơ quan ban hành | Nội dung chính | Nguồn |
|---|---|---|---|---|
| 8/9/2025 | Quyết định 1618/QĐ-UBND | UBND phường Trấn Biên | Giá bồi thường, hỗ trợ khi thu hồi đất: 195 triệu đồng (cây trồng), chưa gồm thưởng đúng tiến độ 8 triệu đồng | Tài liệu ĐHĐCĐ 2026 |
| 9/2025 | Khởi công Nhà máy Hóa chất Nhơn Trạch | CSV | Dự án 1.844 tỷ đồng, công suất thiết kế 307.900 tấn/năm | BCTN 2025, CafeF |
| 17/10/2025 | Quyết định 2531 | UBND phường Trấn Biên | Kèm quyết định về bồi thường, hỗ trợ di dời | CBTT của CSV |
| 13/7/2026 (ngày CBTT) | Quyết định cưỡng chế tháo dỡ tài sản | UBND phường Trấn Biên | Ba khu đất tổng hơn 82.300 m2; thực hiện 15/7–31/12/2026 | CBTT của CSV, CafeF |
| 31/7/2026 | Quyết định của HĐQT | HĐQT CSV | Dừng toàn bộ sản xuất tại Nhà máy Tân Bình 2 sau 15/8/2026 để di dời | CBTT của CSV |
| 15/10/2026 (CBTT 20/10/2026) | Thông báo 610 về thu hồi đất | UBND TP.HCM | Về việc thu hồi đất (chi tiết xem văn bản gốc) | CBTT của CSV |
| 10/2029 (mốc kế hoạch) | Hoàn thành di dời, bàn giao mặt bằng Biên Hòa 1 | Theo quyết định phê duyệt dự án | Mốc dự kiến | Tài liệu ĐHĐCĐ 2026 |
| 12/2031 (mốc kế hoạch) | Nghiệm thu, đưa vào sử dụng toàn bộ Nhà máy Nhơn Trạch | Theo quyết định phê duyệt dự án | Mốc dự kiến; BCTN 2025 ghi “dự kiến bắt đầu vận hành từ năm 2026” | Tài liệu ĐHĐCĐ 2026, BCTN 2025 |
Đọc bảng trên, bạn nên tách bạch hai loại thông tin. Những dòng có ngày cụ thể ở quá khứ là sự kiện đã xảy ra, có văn bản. Hai dòng cuối là mốc kế hoạch, có thể thay đổi nếu tiến độ đấu thầu, xây dựng hay thủ tục thay đổi. Một cổ đông cẩn thận sẽ theo dõi xem các công bố thông tin sắp tới có điều chỉnh hai mốc đó hay không.
Sống trong giai đoạn ngừng máy
Một nhà máy hóa chất không thể tháo ra hôm nay rồi lắp lại ở chỗ mới vào tuần sau. Giữa lúc dừng máy cũ và lúc chạy máy mới là một khoảng trống, và câu hỏi lớn nhất của cổ đông là: trong khoảng trống ấy, công ty lấy hàng ở đâu để giao cho khách?
Câu trả lời của ban lãnh đạo tại đại hội cổ đông 2026 gồm bốn việc: chạy máy tới thời điểm có thể, thuê kho, tồn trữ hàng và nhập khẩu một số sản phẩm để giữ nguồn cung cho khách hàng. Nguyên liệu tồn kho được dự trữ đủ chạy tới tháng 9/2026. Đồng thời, công ty chủ động chưa mở rộng khách hàng mới, vì chưa thể nâng công suất trong giai đoạn này.
Mỗi việc trên có cái giá riêng. Thuê kho làm tăng chi phí bán hàng và quản lý — điều bạn đã thấy bắt đầu xuất hiện trong số năm 2025. Tồn trữ hàng giữ tiền trong kho, như dòng tiền kinh doanh năm 2025 và 6 tháng 2026 đã phản ánh. Nhập khẩu hàng để bán lại thường cho biên lợi nhuận mỏng hơn hàng tự sản xuất. Và việc không mở rộng khách hàng có nghĩa là trong vài năm, tăng trưởng sản lượng của CSV bị giới hạn có chủ đích.
Điểm tích cực là CSV bước vào giai đoạn khó này với một bảng cân đối dày tiền và một mùa lãi tốt nhờ giá axit. Điểm cần theo dõi là thứ tự các nhà máy dừng. Tân Bình 2 — nơi làm axit sulfuric, sản phẩm đang hưởng giá cao nhất — đã có quyết định dừng sau 15/8/2026. Vì vậy, từ quý IV/2026, phần axit sulfuric bán ra có thể phụ thuộc nhiều hơn vào tồn kho và hàng nhập (suy luận của vwealth từ các quyết định đã công bố, chưa có số liệu công ty xác nhận). Đây là lý do bạn nên đọc kỹ bản giải trình biến động lợi nhuận mà CSV công bố đều đặn mỗi quý: nó sẽ cho biết sản lượng, giá bán từng nhóm sản phẩm thay đổi thế nào sau khi Tân Bình 2 dừng.
Những rủi ro khác ngoài chuyện di dời
Di dời là rủi ro nổi bật nhất, nhưng báo cáo thường niên 2025 còn liệt kê một loạt rủi ro thường trực mà bạn nên ghi nhớ.
Thứ nhất là nguyên liệu nhập khẩu và tỷ giá. CSV phụ thuộc vào nguyên liệu nhập, nên kết quả kinh doanh nhạy với biến động kinh tế và tỷ giá. Khi đồng nội tệ mất giá hoặc giá nguyên liệu thế giới tăng, giá vốn đi lên trước khi công ty kịp điều chỉnh giá bán.
Thứ hai là cạnh tranh từ hàng ngoại. Báo cáo thường niên nêu rủi ro từ các nhà sản xuất nước ngoài không chịu hạn ngạch nhập khẩu. Với xút, chương 4 đã cho thấy Việt Nam nhập hơn 100.000 tấn mỗi năm, chủ yếu từ Trung Quốc, nên giá xút trong nước luôn chịu sức ép từ giá nhập.
Thứ ba là bài toán clo dư. Xút và clo sinh ra đồng thời khi điện phân muối, trong khi nhu cầu clo trong nước hạn chế. Báo cáo thường niên thừa nhận sản phẩm gốc clo khó khăn, có lúc giá bán thấp hơn giá thành sản xuất, và năng lực tăng sản lượng xút – clo bị giới hạn do thiếu ngành hấp thụ clo quy mô lớn.
Thứ tư là thay đổi thói quen tiêu dùng. Xu hướng chuyển từ bột giặt sang nước giặt và viên nén làm giảm nhu cầu Silicate — rủi ro được chính báo cáo thường niên nêu tên.
Thứ năm là áp lực từ các dự án mới công suất lớn trong ngành. Đáng chú ý nhất là Tổ hợp Hóa chất Đức Giang Nghi Sơn của DGC, với phân xưởng xút và PAC dự kiến vận hành từ quý IV/2026. Chương 4 và bài phân tích cổ phiếu DGC (Hóa chất Đức Giang) kể kỹ hơn về đối thủ này. Thời điểm DGC tăng nguồn cung xút và PAC trùng với lúc CSV đang hạn chế mở rộng khách hàng vì di dời — đây là sự trùng hợp đáng để bạn theo dõi.
Cuối cùng là giá điện, yếu tố chi phí then chốt của ngành hóa chất điện phân theo chính báo cáo thường niên. Mỗi lần giá điện được điều chỉnh, biên lợi nhuận của nhóm xút – clo chịu tác động trực tiếp.
Ba kịch bản cho CSV: giá axit, tiến độ Nhơn Trạch và chính sách giữ lại lợi nhuận
Đầu năm 2026, CSV tự đặt kế hoạch lợi nhuận sau thuế hợp nhất cả năm chỉ 714 triệu đồng. Không phải 714 tỷ — mà là 714 triệu, gần như hoà vốn. Rồi chín tháng sau, công ty báo lãi sau thuế 276 tỷ đồng. Nếu bạn chỉ đọc hai con số này, rất dễ đi đến kết luận rằng công ty “vượt kế hoạch hàng trăm lần” và năm sau sẽ còn hơn thế. Chương này giải thích vì sao lối nghĩ đó sai, và thay vào đó dựng ba kịch bản dựa trên điều kiện chứ không dựa trên con số tương lai.
Tại đại hội cổ đông thường niên ngày 24/4/2026, CSV trình kế hoạch năm 2026 gồm: giá trị sản xuất công nghiệp 1.861,489 tỷ đồng, doanh thu hợp nhất 2.103,988 tỷ đồng, doanh thu thuần công ty mẹ 1.678,714 tỷ đồng, lợi nhuận trước thuế công ty mẹ 0,217 tỷ đồng, cổ tức 0% vốn điều lệ. Báo cáo thường niên 2025 ghi lợi nhuận sau thuế hợp nhất kế hoạch 2026 là 714 triệu đồng, so với 229.338 triệu đồng thực hiện năm 2025. Doanh thu hợp nhất kế hoạch đã loại cổ tức dự kiến nhận từ công ty con 19,658 tỷ đồng và doanh thu tài chính 22,027 tỷ đồng.
Vì sao kế hoạch lợi nhuận lại gần bằng không? Theo biên bản đại hội, kế hoạch thấp vì công ty dự tính dừng máy để di dời, và lãnh đạo nói rõ công ty chưa thể nâng công suất trong giai đoạn này. Giá trị sản xuất công nghiệp kế hoạch 1.861,489 tỷ thấp hơn mức 2.240,49 tỷ thực hiện năm 2025 khoảng 17% (ước tính của vwealth: so hai số đã công bố). Nói cách khác, đây là một kế hoạch được lập cho kịch bản nhà máy ngừng, chi phí di dời phát sinh, hàng phải nhập về bán lại — chứ không phải một dự báo về giá hóa chất.
Vì vậy, bài viết không quy lợi nhuận 9 tháng thành phần trăm của kế hoạch. Khi mẫu số gần bằng không, tỷ lệ phần trăm trở nên vô nghĩa và dễ gây ảo giác. Điều có ý nghĩa là hiểu vì sao thực tế khác kế hoạch xa đến thế. Câu trả lời đã có ở chương 5, theo đúng giải trình của công ty: giá bán bình quân axit sulfuric quý III tăng 289% và quý II tăng 249%, giá HCl quý III tăng 72%, sản lượng xút quý II tăng 22% và axit sulfuric tăng 27%, còn ở công ty con, sản lượng phốt pho vàng quý III tăng 56% và giá bán tăng 22%. Thêm vào đó, nhà máy Tân Bình 2 vẫn chạy tới giữa tháng 8/2026 theo quyết định của HĐQT, nên phần lớn chín tháng đầu năm công ty vẫn sản xuất được và bán đúng vào lúc giá axit cao (suy luận của vwealth từ mốc dừng máy đã công bố).
Riêng với doanh thu, phép so sánh đơn giản hơn: doanh thu thuần 9 tháng năm 2026 (2.130 tỷ đồng) đã cao hơn kế hoạch doanh thu hợp nhất cả năm (2.103,988 tỷ đồng). Đây là so sánh hai số đã công bố, không phải ước đoán cho cả năm. Ba tháng cuối năm — giai đoạn Tân Bình 2 đã dừng và quyết định cưỡng chế có hiệu lực tới hết 31/12/2026 — mới là phần kế hoạch được lập ra để phản ánh.
Ba kịch bản dưới đây được xây quanh ba biến số đã xuất hiện xuyên suốt bài: giá axit và xút, tiến độ Nhơn Trạch, và áp lực cạnh tranh khi DGC mở rộng ở Nghi Sơn. Không kịch bản nào kèm con số lợi nhuận hay giá cổ phiếu tương lai. Mỗi kịch bản chỉ gồm điều kiện để xảy ra và những dấu hiệu bạn có thể kiểm.
Kịch bản thuận: giá hóa chất neo cao, di dời đúng mốc
Kịch bản này xảy ra khi nhiều điều kiện thuận cùng đến. Về giá, mặt bằng giá axit sulfuric và xút giữ ở mức cao lâu hơn nhận định hạ nhiệt của SHS, chẳng hạn vì nguồn cung lưu huỳnh từ Trung Đông tiếp tục gián đoạn hoặc Trung Quốc duy trì hạn chế xuất khẩu axit. Phốt pho vàng ở Lào Cai tiếp tục được giá như quý III/2026. Về dự án, việc đấu thầu lại các gói thầu Nhơn Trạch hoàn tất, giá trúng thầu nằm trong tổng mức đầu tư 1.844 tỷ đồng, và việc di dời bám sát mốc bàn giao mặt bằng tháng 10/2029. Về vận hành, giai đoạn ngừng máy được lấp bằng tồn kho và hàng nhập mà không làm mất khách hàng lớn.
Bằng chứng cho thấy kịch bản này không phải viển vông nằm ngay trong số đã công bố: lợi nhuận sau thuế 9 tháng năm 2026 là 276 tỷ đồng, đã cao hơn cả năm 2025; tiền và tiền gửi hơn 785 tỷ đồng tại 30/9/2026; nợ vay trên vốn chủ khoảng 14%. Nếu những điều kiện trên giữ được, CSV có thể đi qua giai đoạn di dời mà bảng cân đối vẫn khoẻ, và quỹ đầu tư phát triển được bồi thêm từ lợi nhuận. Dấu hiệu để nhận biết: bản giải trình lợi nhuận quý IV/2026 và các quý 2027 vẫn ghi giá bán axit tăng so với cùng kỳ, và công bố thông tin về kết quả lựa chọn nhà thầu Nhơn Trạch không kèm điều chỉnh tổng mức đầu tư.
Kịch bản cơ sở: giá axit hạ nhiệt, sản xuất gián đoạn theo đúng kế hoạch
Kịch bản này là kịch bản mà chính ban lãnh đạo đã chuẩn bị khi lập kế hoạch 2026. Điều kiện của nó: giá axit sulfuric hạ nhiệt như SHS nhận định khi tác động của cú sốc cung đã phản ánh; các nhà máy ở Biên Hòa 1 lần lượt dừng theo lộ trình, bắt đầu từ Tân Bình 2 sau 15/8/2026; công ty sống bằng tồn kho, thuê kho và nhập khẩu một số sản phẩm; chi phí bán hàng, quản lý tiếp tục ở mặt bằng cao như năm 2025; việc đấu thầu lại kéo dài nhưng chưa làm thay đổi mốc 10/2029 và 12/2031.
Trong kịch bản này, mốc tham chiếu hợp lý nhất là con số công ty tự đặt: doanh thu hợp nhất kế hoạch 2.103,988 tỷ đồng và lợi nhuận sau thuế hợp nhất kế hoạch 714 triệu đồng cho năm 2026. Hãy hiểu đó như “mức sàn công ty tự vẽ” cho một năm ngừng máy, chứ không phải lời hứa. Lợi nhuận 9 tháng đầu năm đã có, nên trong kịch bản cơ sở, câu hỏi không còn là năm 2026 lãi bao nhiêu mà là các quý sau khi máy dừng sẽ trông ra sao. Bài viết không đưa ra con số cho các quý đó.
Dấu hiệu để nhận biết kịch bản cơ sở: bản giải trình lợi nhuận các quý tới ghi sản lượng tự sản xuất giảm, giá axit tăng chậm lại hoặc giảm so với cùng kỳ, doanh thu thương mại (hàng nhập bán lại) tăng tỷ trọng, biên lợi nhuận gộp tiếp tục thu hẹp như đã thấy ở quý III/2026 (từ 26% xuống 23%). Với nhà đầu tư, kịch bản cơ sở không có nghĩa là xấu — chỉ có nghĩa là lợi nhuận quay về nhịp của một doanh nghiệp đang trong giai đoạn chuyển nhà máy, sau một mùa giá thuận.
Kịch bản bất lợi: dự án chậm, chi phí vượt, cạnh tranh siết lại
Kịch bản này xảy ra khi các rủi ro đã nêu ở chương 6 cùng hiện diện. Điều kiện thứ nhất: việc đấu thầu lại tiếp tục vướng giá vật liệu, khiến tiến độ Nhơn Trạch trễ hơn mốc tháng 10/2029 (bàn giao mặt bằng Biên Hòa 1) và tháng 12/2031 (nghiệm thu toàn bộ nhà máy), hoặc tổng mức đầu tư 1.844 tỷ đồng phải điều chỉnh. Điều kiện thứ hai: quá trình cưỡng chế tháo dỡ tài sản trên ba khu đất hơn 82.300 m2, có hiệu lực tới hết 31/12/2026, ảnh hưởng tới các dây chuyền còn đang chạy, làm khoảng trống sản xuất dài hơn dự tính. Điều kiện thứ ba: giá axit sulfuric và phốt pho vàng quay đầu cùng lúc, lấy đi hai chân đỡ lợi nhuận năm 2026.
Điều kiện thứ tư đến từ đối thủ. DGC dự kiến vận hành phân xưởng xút và PAC ở Tổ hợp Hóa chất Đức Giang Nghi Sơn từ quý IV/2026, vận hành thương mại toàn dự án từ quý I/2027, và ngày 15/10/2026 đã điều chỉnh chủ trương đầu tư để bổ sung H3PO4, PCl3, PCl5. Nếu nguồn cung xút và PAC mới tới thị trường đúng lúc CSV đang hạn chế khách hàng vì di dời, CSV có thể phải chọn giữa giữ giá và giữ thị phần — điều mà chính báo cáo thường niên đã lường tới khi viết rằng công ty sẽ giảm giá khi cần để giữ thị phần và hỗ trợ tiêu thụ sản phẩm gốc clo.
Trong kịch bản bất lợi, phần vốn vay 1.212 tỷ đồng của dự án trở thành biến số quan trọng nhất. Lãnh đạo đã nói áp lực lãi vay không đáng ngại nhờ quỹ đầu tư phát triển được trích từ lợi nhuận. Nhưng nếu lợi nhuận các năm tới mỏng đi trong khi chi phí dự án tăng, khoảng đệm đó sẽ hẹp lại. Dấu hiệu để nhận biết: công bố thông tin điều chỉnh tổng mức đầu tư hoặc tiến độ; nợ vay tăng nhanh hơn tiền gửi trên bảng cân đối; dòng tiền kinh doanh tiếp tục âm nhiều quý liền; bản giải trình ghi giá bán xút, PAC giảm do cạnh tranh.
| Kịch bản | Điều kiện xảy ra | Dấu hiệu để nhận biết | Số đã công bố dùng làm mốc |
|---|---|---|---|
| Thuận | Giá axit, xút, phốt pho vàng neo cao; đấu thầu lại xong trong dự toán; di dời bám mốc 10/2029 | Giải trình quý vẫn ghi giá axit tăng; kết quả chọn thầu không kèm điều chỉnh vốn | LNST 9T/2026: 276 tỷ đồng; tiền + tiền gửi hơn 785 tỷ (30/9/2026); nợ vay/vốn chủ khoảng 14% |
| Cơ sở | Giá axit hạ nhiệt; nhà máy dừng theo lộ trình; bán bằng tồn kho và hàng nhập | Sản lượng tự sản xuất giảm; biên gộp thu hẹp; doanh thu thương mại tăng tỷ trọng | Kế hoạch 2026: doanh thu hợp nhất 2.103,988 tỷ; LNST hợp nhất 714 triệu đồng; biên gộp Q3/2026 23% |
| Bất lợi | Đấu thầu kéo dài, vốn dự án vượt; cưỡng chế ảnh hưởng dây chuyền; giá quay đầu; DGC Nghi Sơn chạy xút + PAC | CBTT điều chỉnh vốn/tiến độ; nợ vay tăng nhanh hơn tiền gửi; dòng tiền kinh doanh âm kéo dài | Tổng mức đầu tư 1.844 tỷ (vay 1.212 tỷ); mốc 10/2029 và 12/2031; cưỡng chế 15/7–31/12/2026 |
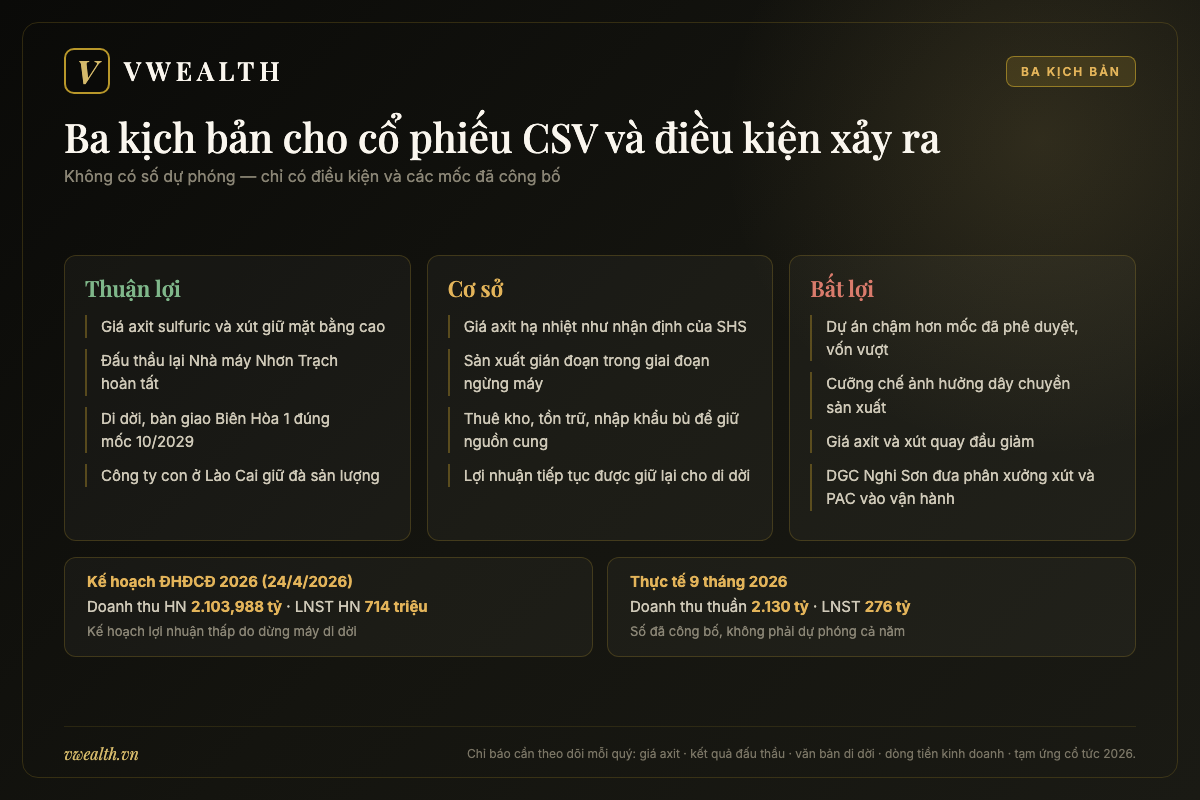
Những tín hiệu cần theo dõi theo quý
Ba kịch bản chỉ có ích nếu bạn biết mình đang trôi về phía nào. May mắn là CSV công bố khá đều những tài liệu giúp bạn trả lời câu hỏi đó. Dưới đây là danh sách những gì nên mở mỗi quý, theo thứ tự ưu tiên.
Thứ nhất, bản giải trình biến động lợi nhuận sau thuế trên báo cáo tài chính hợp nhất. CSV đã công bố đều đặn cho quý I, quý II, 6 tháng soát xét và quý III/2026. Đây là tài liệu duy nhất cho bạn biết giá bán bình quân và sản lượng từng nhóm sản phẩm thay đổi bao nhiêu phần trăm, tức là cho biết lợi nhuận đến từ giá hay từ sản lượng.
Thứ hai, công bố thông tin về di dời: quyết định của UBND phường Trấn Biên, của UBND TP.HCM, quyết định HĐQT dừng hay chuyển dây chuyền. Mỗi văn bản mới cho bạn biết công ty đang ở đâu trên lộ trình tới mốc 10/2029.
Thứ ba, kết quả lựa chọn nhà thầu cho dự án Nhơn Trạch, và bất kỳ điều chỉnh nào về tổng mức đầu tư hoặc tiến độ. Đây là dấu hiệu sớm nhất của việc chuyển sang kịch bản thuận hay bất lợi.
Thứ tư, nghị quyết HĐQT về tạm ứng cổ tức năm 2026. Đại hội cổ đông 2026 đã uỷ quyền cho HĐQT quyết mức tạm ứng cổ tức 2026 phù hợp kết quả kinh doanh trong năm, trong khi kế hoạch cổ tức 2026 ghi 0% vốn điều lệ. Bài viết không đoán HĐQT sẽ quyết thế nào; bạn chỉ cần biết đây là một quyết định có thể đến trong năm và theo dõi công bố thông tin.
Thứ năm, bảng cân đối mỗi quý: tiền và tiền gửi, nợ vay ngắn hạn và dài hạn, chi phí xây dựng cơ bản dở dang. Ba dòng này cho bạn biết tiền của dự án đang được chi ra với tốc độ nào và được tài trợ bằng nguồn gì.
Có nên mua cổ phiếu CSV? Ai hợp, ai không và cách theo dõi
Đến đây, bạn đã có đủ mảnh ghép: một doanh nghiệp gần nửa thế kỷ tuổi, do Vinachem nắm 65%, bảng cân đối dày tiền và ít nợ, lợi nhuận năm 2026 bùng lên nhờ giá axit sulfuric và phốt pho vàng, nhưng đang đứng trước cuộc di dời ba nhà máy với dự án 1.844 tỷ đồng và một chính sách giữ lại lợi nhuận để chuẩn bị cho nó. Câu hỏi có nên mua cổ phiếu CSV không vì thế không có một câu trả lời chung. Nó phụ thuộc vào bạn là kiểu nhà đầu tư nào, bạn kỳ vọng gì và bạn chịu được gì.
CSV hợp với kiểu nhà đầu tư nào
CSV hợp với người hiểu và chấp nhận tính chu kỳ của hàng hóa cơ bản. Bảng sáu năm ở chương 5 cho thấy lợi nhuận có thể gần gấp đôi trong một năm (2022) rồi giảm gần một nửa năm sau (2023). Nếu bạn khó chịu khi thấy lợi nhuận quý sau thấp hơn quý trước, cổ phiếu này sẽ thử thách sự kiên nhẫn của bạn thường xuyên.
CSV cũng hợp với người sẵn lòng theo dõi giá hóa chất như theo dõi giá cổ phiếu. Muốn hiểu lợi nhuận quý tới của CSV, bạn cần biết giá axit sulfuric, giá xút nhập từ Trung Quốc và giá phốt pho vàng đang đi về đâu. Người không có thời gian hay hứng thú với những thông tin này sẽ luôn bị bất ngờ bởi báo cáo quý.
Và quan trọng nhất, CSV hợp với người có tầm nhìn đủ dài để đi qua giai đoạn 2026–2031. Theo các mốc đã công bố, việc bàn giao mặt bằng Biên Hòa 1 dự kiến xong tháng 10/2029 và Nhà máy Nhơn Trạch nghiệm thu toàn bộ tháng 12/2031. Trong những năm đó, công ty đã nói rõ sẽ không mở rộng khách hàng và chưa nâng công suất. Câu chuyện tăng trưởng về sản lượng — mục tiêu 100.000 tấn xút và 100.000 tấn axit sulfuric mỗi năm ở nhà máy mới, cùng hóa chất cho điện tử, bán dẫn, năng lượng — thuộc về giai đoạn sau đó.
Ngược lại, CSV có thể không hợp với người tìm dòng cổ tức đều đặn trong ngắn hạn (lý do ở mục kế tiếp), người cần thanh khoản cao để vào ra nhanh với khối lượng lớn, hay người muốn một câu chuyện tăng trưởng ổn định không phụ thuộc giá hàng hóa.
Cổ tức: từ 1.000 đồng/cổ phiếu (2024) đến 0% (2025)
Với cổ phiếu có cổ đông nhà nước chi phối, nhiều nhà đầu tư quen kỳ vọng cổ tức tiền mặt đều đặn. Lịch sử gần đây của CSV phù hợp với kỳ vọng đó: cổ tức năm 2024 trả bằng tiền 1.000 đồng/cổ phiếu, ngày giao dịch không hưởng quyền 19/6/2025, và bảng ở chương 5 cho thấy năm nào công ty cũng chi tiền cổ tức trong giai đoạn 2020–2025.
Năm 2025 thì khác. Theo nghị quyết đại hội cổ đông 2026, lợi nhuận sau thuế năm 2025 trên báo cáo tài chính riêng là 210.347.735.584 đồng. Công ty trích 168,28 tỷ đồng, tương đương 80%, vào quỹ đầu tư phát triển; 21,03 tỷ đồng (10%) vào quỹ khen thưởng phúc lợi; 0,74 tỷ đồng thưởng người quản lý; cổ tức năm 2025 là 0%; lợi nhuận chưa phân phối chuyển sang năm sau 96,85 tỷ đồng. Khoản trích 80% vào quỹ đầu tư phát triển gắn trực tiếp với câu trả lời của lãnh đạo về nguồn vốn cho di dời: Vinachem — cổ đông 65% — đã để lại nguồn lợi nhuận cho công ty trích quỹ phục vụ dự án.
Bạn nên hiểu quyết định này cho đúng. Nó không có nghĩa là công ty làm ăn kém: năm 2025 vẫn lãi. Nó có nghĩa là cổ đông lớn nhất chọn dùng lợi nhuận để tự tài trợ một phần dự án Nhơn Trạch thay vì chia ra. Với cổ đông nhỏ, điều đó có hai mặt: không nhận tiền mặt năm nay, đổi lại phần vốn chủ được giữ trong doanh nghiệp để giảm nhu cầu vay cho dự án.
Còn năm 2026? Kế hoạch cổ tức ghi 0% vốn điều lệ, nhưng đại hội cổ đông đã uỷ quyền cho HĐQT quyết định mức tạm ứng cổ tức 2026 phù hợp với kết quả kinh doanh trong năm. Bài viết không đoán HĐQT có tạm ứng hay không và ở mức nào. Điều bạn nên làm là theo dõi công bố thông tin: nếu có nghị quyết tạm ứng, nó sẽ được công bố kèm ngày chốt quyền. Đừng mua cổ phiếu CSV chỉ vì kỳ vọng một mức cổ tức mà công ty chưa công bố.
Cổ phiếu tự do mỏng và thanh khoản
Tại 31/12/2025, Vinachem nắm 71.827.500 cổ phiếu (65,00%), Công đoàn công ty 400.000 cổ phiếu (0,36%), các cổ đông khác 38.272.410 cổ phiếu (34,64%) trên tổng 110.499.910 cổ phiếu. Công ty có 7.348 cổ đông, không nắm cổ phiếu quỹ; nhà đầu tư nước ngoài nắm 735.448 cổ phiếu (0,67%) dù room ngoại tối đa là 50%.
Ba hệ quả thực tế cho bạn. Một, tiếng nói của cổ đông nhỏ tại đại hội hạn chế: tại đại hội 2026, cổ đông dự họp nắm 65,4768% quyền biểu quyết và mọi tờ trình được thông qua với 100% số phiếu dự họp. Quyết định về cổ tức, đầu tư, nhân sự về cơ bản phản ánh định hướng của Vinachem. Hai, lượng cổ phiếu trôi nổi khoảng một phần ba khiến giá dễ biến động mạnh hơn khi có tin tức, và khối lượng khớp mỗi phiên có thể không lớn. Trước khi giao dịch, hãy xem thanh khoản bình quân trên bảng điện hoặc trong báo cáo cổ phiếu trên vwealth. Ba, sở hữu nước ngoài rất thấp so với room cho thấy CSV chưa nằm trong tầm ngắm của dòng vốn ngoại — điều này vừa có nghĩa là ít áp lực bán từ khối ngoại, vừa có nghĩa là thiếu một nhóm người mua tiềm năng.
Checklist trước khi xuống tiền
Trước khi đặt lệnh mua cổ phiếu CSV, bạn có thể tự trả lời tám câu hỏi dưới đây. Mỗi câu gắn với một rủi ro hoặc một động lực đã phân tích trong bài, và đều kiểm được bằng tài liệu công khai.
Một: giá axit sulfuric và xút gần đây đi lên hay đi xuống so với cùng kỳ? Bản giải trình lợi nhuận quý gần nhất của CSV cho bạn câu trả lời trực tiếp nhất. Hai: công ty đã công bố kết quả đấu thầu lại các gói thầu Nhơn Trạch chưa, và tổng mức đầu tư 1.844 tỷ đồng có bị điều chỉnh không? Ba: đã có văn bản mới nào của UBND phường Trấn Biên, UBND TP.HCM hay quyết định HĐQT về dừng, chuyển dây chuyền sau quyết định dừng Tân Bình 2? Bốn: dòng tiền kinh doanh quý gần nhất dương hay âm, và tiền đang nằm ở đâu — kho, phải thu hay trả trước người bán? Năm: HĐQT đã ra nghị quyết tạm ứng cổ tức 2026 chưa? Sáu: nợ vay đang tăng nhanh hơn hay chậm hơn tiền và tiền gửi? Bảy: DGC đã đưa phân xưởng xút, PAC ở Nghi Sơn vào vận hành chưa, và giá bán xút, PAC của CSV có bị ảnh hưởng? Tám: thanh khoản bình quân của CSV có đủ cho quy mô lệnh bạn định đặt, và tỷ lệ sở hữu nước ngoài có thay đổi đáng kể so với mức 0,67% cuối năm 2025?
Nếu bạn trả lời được cả tám câu và vẫn thấy mức giá hiện tại hợp lý theo cách tự định giá ở chương 5, bạn đang ra quyết định dựa trên hiểu biết chứ không dựa trên một tiêu đề báo “lãi cao nhất 10 năm”.
| Cân lợi | Cân hại |
|---|---|
| Bảng cân đối dày tiền: tiền và tiền gửi hơn 785 tỷ đồng, khoảng 32% tổng tài sản (30/9/2026) | Dự án Nhơn Trạch 1.844 tỷ đồng, trong đó vốn vay 1.212 tỷ; đang phải đấu thầu lại vì giá vật liệu vượt dự toán |
| Nợ vay thấp: 260 tỷ đồng, nợ vay trên vốn chủ khoảng 14% (30/9/2026) | Ba nhà máy Biên Hòa 1 phải di dời; Tân Bình 2 dừng sản xuất sau 15/8/2026; cưỡng chế áp dụng tới hết 31/12/2026 |
| Lợi nhuận 9T/2026: 276 tỷ đồng, đã cao hơn cả năm 2025 | Lợi nhuận 2026 dựa nhiều vào giá axit sulfuric và phốt pho vàng, mang tính chu kỳ; biên gộp Q3 đã thu hẹp còn 23% |
| Vị thế lâu năm trong xút – clo ở thị trường phía Nam; Việt Nam vẫn thiếu xút (nội địa khoảng 55% nhu cầu) | Bài toán clo dư; sản phẩm gốc clo có lúc bán dưới giá thành; cạnh tranh từ hàng nhập và DGC Nghi Sơn |
| Cổ đông chi phối Vinachem hỗ trợ nguồn vốn di dời qua quỹ đầu tư phát triển | Cổ tức 2025 là 0%; tạm ứng 2026 do HĐQT quyết, chưa có công bố |
| Dự án mới hướng tới 100.000 tấn xút và 100.000 tấn axit sulfuric mỗi năm, thêm hóa chất cho điện tử, bán dẫn | Mốc hoàn thành toàn bộ 12/2031 (QĐ phê duyệt) còn xa; BCTN 2025 ghi “vận hành từ 2026” — hai nguồn chưa thống nhất cách diễn đạt |
| Công bố thông tin, giải trình lợi nhuận đều đặn mỗi quý | Cổ phiếu tự do khoảng một phần ba, thanh khoản có thể thấp; sở hữu nước ngoài 0,67% |
So với DGC, DCM, DPM trong cùng nhóm hóa chất – phân bón
Khi cân nhắc CSV, nhiều nhà đầu tư sẽ đặt nó cạnh các mã quen thuộc hơn trong nhóm hóa chất – phân bón. Bài viết chỉ so sánh định tính, vì quy mô và mô hình mỗi công ty rất khác nhau, và số định giá thì nên xem ở báo cáo cập nhật.
Với DGC (Hóa chất Đức Giang), điểm chung là cả hai đều có phốt pho vàng và đều hưởng lợi khi giá phốt pho vàng tăng. Điểm khác là quy mô: theo bảng VietstockFinance, riêng doanh thu quý II/2026 của DGC là 2.415 tỷ đồng, lớn hơn cả doanh thu 9 tháng của CSV. Thú vị là cùng quý đó, lợi nhuận ròng của DGC giảm 54% còn của CSV tăng 108% — cho thấy hai công ty dù cùng ngành vẫn chịu tác động rất khác nhau từ từng loại sản phẩm. DGC đang mở rộng xút, PAC ở Nghi Sơn, nên vừa là đối thủ vừa là thước đo để bạn hiểu ngành. Bài có nên mua cổ phiếu DGC phân tích kỹ doanh nghiệp này.
Với DCM (Đạm Cà Mau) và DPM (Đạm Phú Mỹ), câu chuyện chủ yếu là phân bón, ít trùng sản phẩm với CSV. Dù vậy, bạn vẫn có thể so cách mỗi công ty phân phối lợi nhuận, giữ tiền mặt và chi đầu tư. Các bài phân tích cổ phiếu DCM và cổ phiếu DPM cho bạn điểm đối chiếu đó. Để nhìn toàn cảnh cả nhóm, bạn có thể đọc bài trụ phân tích cổ phiếu hóa chất – phân bón và trang cổ phiếu công nghiệp – năng lượng.
Điểm riêng của CSV so với cả ba mã trên là cuộc di dời bắt buộc. Việc phải cùng lúc dừng nhà máy hiện hữu, xây nhà máy mới và giữ lại lợi nhuận để tự tài trợ là đặc điểm nổi bật nhất của CSV trong giai đoạn này. Đó vừa là rủi ro lớn nhất, vừa là lý do giá trị dài hạn của CSV phụ thuộc vào cách công ty đi qua giai đoạn 2026–2031.
Lời kết cho câu hỏi có nên mua cổ phiếu CSV: đây là một doanh nghiệp tài chính lành mạnh đang trải qua mùa giá thuận, nhưng mùa giá ấy rơi đúng vào lúc công ty phải dừng máy và chi tiền lớn cho nhà máy mới. Nếu bạn tin giá hóa chất sẽ giữ được mặt bằng hợp lý và Nhơn Trạch đi đúng mốc, bạn đang mua một doanh nghiệp được làm mới nhà máy với bảng cân đối ít nợ. Nếu bạn cần cổ tức đều trong vài năm tới hay khó chịu với biến động theo chu kỳ, có thể chờ thêm tín hiệu từ kết quả đấu thầu và các quý sau khi Tân Bình 2 dừng. Bài viết không khuyến nghị mua hay bán; quyết định là của bạn, dựa trên mục tiêu, khẩu vị rủi ro và mức giá tại thời điểm bạn xem. Để theo dõi CSV mà không phải tra cứu thủ công từng báo cáo, bạn có thể đăng ký tài khoản vwealth miễn phí và đọc báo cáo cập nhật về mã này.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.