Tìm quỹ ETF tốt nhất Việt Nam trên mạng, bạn sẽ gặp những bảng xếp hạng dựa gần như hoàn toàn vào một con số: phí quản lý. Đó là con số dễ so nhất, được quảng cáo nhiều nhất, và không phải con số quan trọng nhất.
Con số quan trọng nhất là mức sai lệch so với chỉ số mà quỹ bám. Một quỹ phí thấp nhưng bám lệch nhiều sẽ cho bạn kết quả kém hơn một quỹ phí cao hơn mà bám sát — và khoảng chênh đó có thể lớn hơn nhiều lần phần phí bạn tiết kiệm được.
Bài này nói về bốn con số cần so, cơ chế chênh giá mà nhiều người mua chứng chỉ quỹ không biết mình đang trả, và khác biệt thật giữa quỹ niêm yết trong nước với quỹ niêm yết nước ngoài.
Chọn quỹ ETF Việt Nam thế nào cho đúng?
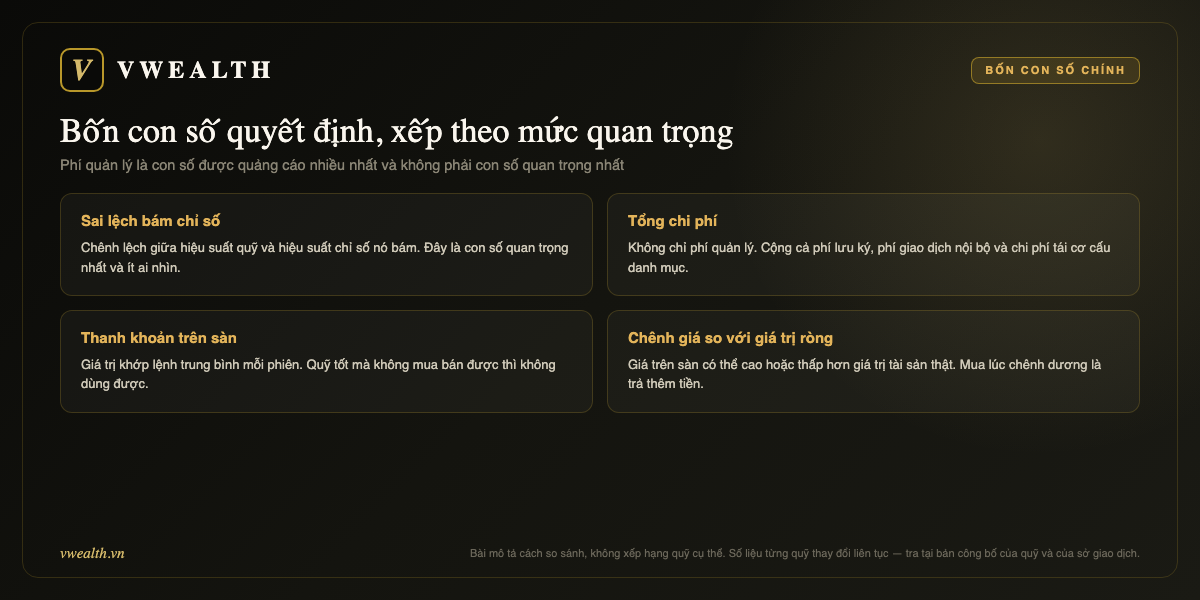
Trả lời gọn: So bốn con số theo thứ tự — mức sai lệch so với chỉ số, tổng chi phí thực tế, thanh khoản trên sàn, và chênh lệch giữa giá khớp với giá trị tài sản ròng. Phí quản lý chỉ là một phần của con số thứ hai, và nó là con số được quảng cáo nhiều nhất chứ không phải con số quyết định nhất.
Bốn con số, xếp theo mức quan trọng
1. Mức sai lệch so với chỉ số
Một quỹ chỉ số có nhiệm vụ đơn giản: bám sát chỉ số nó tuyên bố mô phỏng. Mức chênh giữa hiệu suất quỹ và hiệu suất chỉ số chính là thước đo quỹ đó làm tốt nhiệm vụ của mình tới đâu.
Chênh lệch này đến từ nhiều nguồn: chi phí, thời điểm tái cơ cấu danh mục, tiền mặt giữ lại, và — đặc thù ở Việt Nam — những mã quỹ không mua được vì đã kín room ngoại.
Cách tra: báo cáo định kỳ của quỹ đều công bố hiệu suất quỹ đặt cạnh hiệu suất chỉ số tham chiếu. Lấy chênh lệch của ba năm gần nhất, không chỉ một năm.
2. Tổng chi phí, không chỉ phí quản lý
Phí quản lý là con số in trên tờ rơi. Nhưng chi phí thực tế còn gồm phí lưu ký, phí giao dịch khi quỹ mua bán trong danh mục, và chi phí phát sinh mỗi lần tái cơ cấu theo chỉ số.
Một quỹ tái cơ cấu thường xuyên có chi phí giao dịch nội bộ cao hơn, và phần đó ăn vào hiệu suất mà không hiện trong con số phí quản lý.
Cách kiểm gián tiếp: nếu mức sai lệch so với chỉ số lớn hơn nhiều so với phí quản lý công bố, phần chênh đó chính là chi phí ẩn.
3. Thanh khoản trên sàn
Một quỹ tốt mà mỗi phiên chỉ khớp vài trăm triệu thì bạn không vào ra được với quy mô đáng kể.
Thanh khoản thấp còn kéo theo hệ quả thứ hai: khoảng cách giữa giá mua và giá bán rộng, nghĩa là mỗi lần giao dịch bạn mất thêm một khoản không nằm trong bảng phí nào.
4. Chênh lệch giữa giá khớp và giá trị tài sản ròng
Đây là phần kỹ thuật nhất và cũng là phần nhiều người trả tiền mà không biết.
Chênh giá: thứ bạn trả thêm mà không thấy
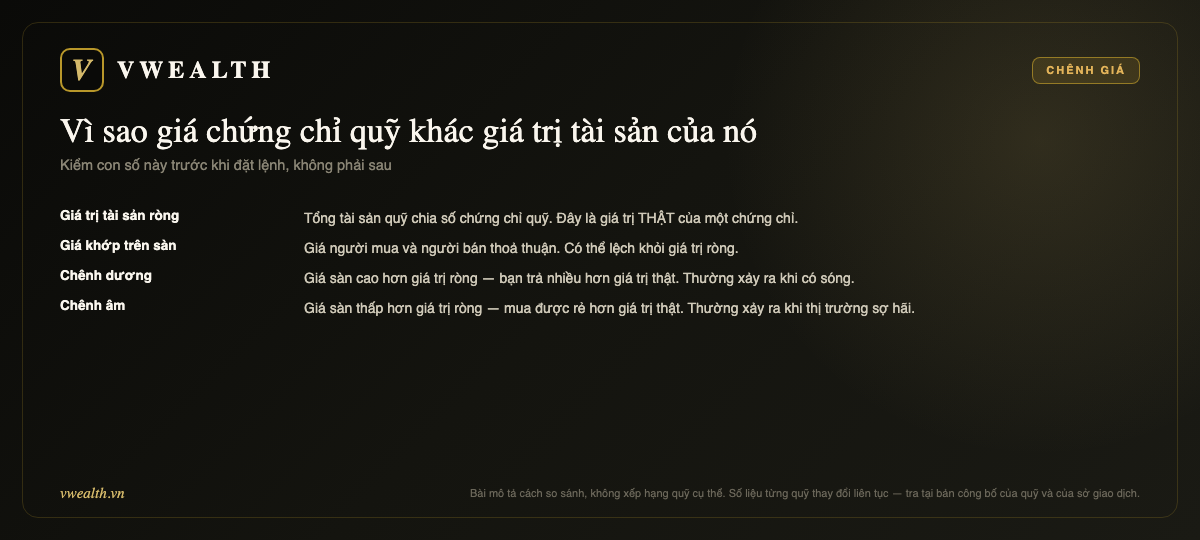
Một chứng chỉ quỹ có hai mức giá cùng lúc.
Giá trị tài sản ròng là tổng giá trị tài sản quỹ đang nắm chia cho số chứng chỉ đang lưu hành. Đây là giá trị thật.
Giá khớp trên sàn là mức người mua và người bán thoả thuận với nhau. Nó không nhất thiết bằng giá trị thật.
Khi giá sàn cao hơn giá trị ròng
Bạn đang trả nhiều hơn giá trị tài sản mà bạn nhận được. Tình huống này hay xảy ra khi thị trường đang có sóng và nhiều người muốn mua nhanh.
Mức chênh vài phần trăm nghe nhỏ, nhưng nó là khoản mất ngay tại thời điểm mua — tương đương nhiều năm phí quản lý cộng lại.
Khi giá sàn thấp hơn giá trị ròng
Bạn mua được rẻ hơn giá trị thật. Tình huống này hay xảy ra khi thị trường hoảng loạn và người ta bán bằng mọi giá.
Cách kiểm trước khi đặt lệnh
Quỹ công bố giá trị tài sản ròng theo ngày. So với giá đang khớp trên sàn. Nếu chênh dương đáng kể, cân nhắc chờ — chênh giá thường thu hẹp lại khi thị trường bình tĩnh.
Đây là việc mất một phút và nó tiết kiệm nhiều hơn mọi cuộc so sánh phí quản lý.
Quỹ trong nước hay quỹ nước ngoài
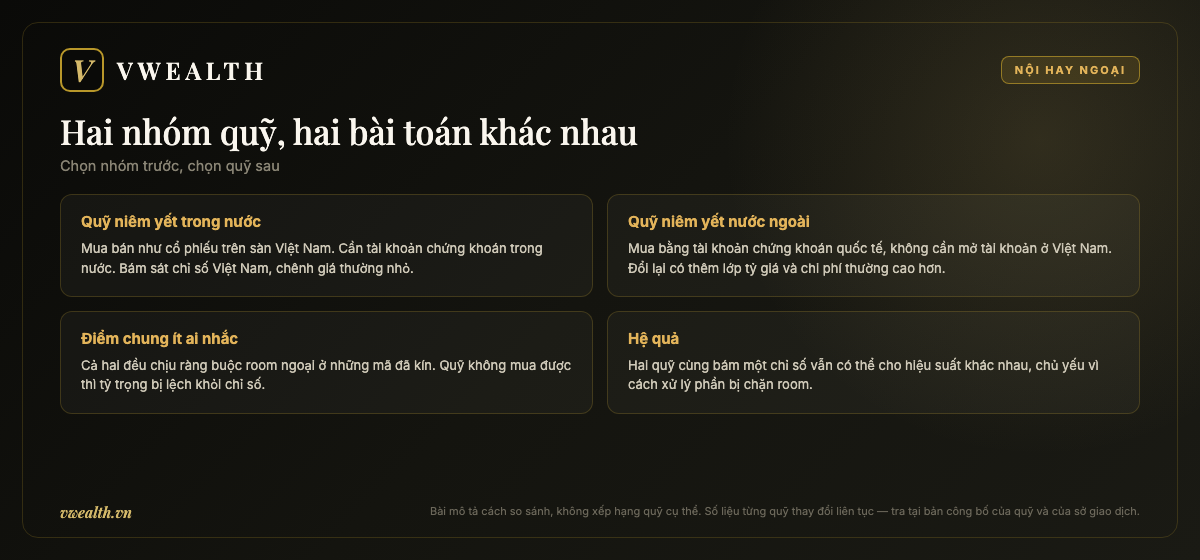
Quỹ niêm yết trong nước
Mua bán như cổ phiếu trên sàn Việt Nam, cần tài khoản chứng khoán trong nước. Với nhà đầu tư Việt Nam thì đây là lựa chọn tự nhiên: không có lớp tỷ giá, chi phí thường thấp hơn, và chênh giá thường nhỏ hơn vì cơ chế tạo lập thị trường hoạt động ngay tại chỗ.
Quỹ niêm yết nước ngoài
Dành cho nhà đầu tư quốc tế muốn tiếp cận thị trường Việt Nam mà không phải mở tài khoản trong nước, xin mã số giao dịch và tài khoản vốn đầu tư gián tiếp.
Đổi lại có thêm một lớp tỷ giá và chi phí thường cao hơn.
Điểm chung ít ai nhắc
Cả hai nhóm đều vướng cùng một ràng buộc: room ngoại. Với những mã đã kín room, quỹ không mua thêm được dù chỉ số yêu cầu.
Hệ quả là tỷ trọng thực tế trong danh mục quỹ lệch khỏi tỷ trọng trong chỉ số, và đó là một nguồn sai lệch mà không quỹ nào tự tạo ra được.
Đây cũng là lý do hai quỹ cùng tuyên bố bám một chỉ số vẫn cho hiệu suất khác nhau — khác nhau chủ yếu ở cách xử lý phần bị chặn room. Cơ chế room ngoại ở bài room ngoại là gì.
Cơ chế giữ giá chứng chỉ quỹ bám sát giá trị thật
Phần này giải thích vì sao chênh giá tồn tại và vì sao nó thường tự thu hẹp — hiểu được thì bạn biết khi nào nên chờ.
Đơn vị tạo lập và cơ chế hoán đổi
Quỹ chỉ số không phát hành chứng chỉ lẻ cho từng người mua. Nó làm việc với một nhóm tổ chức được gọi là đơn vị tạo lập thị trường, và giao dịch với nhóm này theo lô lớn.
Cơ chế đại khái thế này: khi giá chứng chỉ trên sàn cao hơn giá trị tài sản ròng, đơn vị tạo lập có thể mua rổ cổ phiếu cơ sở, đổi lấy chứng chỉ quỹ mới, rồi bán chứng chỉ đó ra sàn để hưởng phần chênh. Việc bán ra đó đẩy giá sàn xuống gần giá trị thật.
Khi giá sàn thấp hơn giá trị ròng thì quy trình chạy ngược lại.
Vì sao chênh giá vẫn tồn tại
Vì cơ chế trên có chi phí và có độ trễ. Đơn vị tạo lập chỉ hành động khi phần chênh đủ lớn để bù chi phí của họ.
Và ở Việt Nam có thêm một trở ngại đặc thù: nếu rổ cơ sở chứa những mã đã kín room ngoại, việc gom đủ rổ trở nên khó khăn hoặc đắt đỏ. Chênh giá vì thế có thể kéo dài lâu hơn so với thị trường không có ràng buộc room.
Điều này nói gì với người mua
Chênh giá thường lớn nhất vào lúc thị trường biến động mạnh — đúng lúc nhiều người muốn giao dịch nhất.
Nếu bạn không có lý do gấp, đặt lệnh vào phiên bình thường thay vì phiên có tin lớn sẽ tiết kiệm được phần chênh đó.
Một ví dụ tính bằng số
Số giả định để minh hoạ cách tính.
Bạn định đầu tư 200 triệu vào một quỹ chỉ số. Có hai lựa chọn.
Quỹ A: phí quản lý 0,6% một năm, mức sai lệch so với chỉ số ba năm qua trung bình 0,9% một năm.
Quỹ B: phí quản lý 0,9% một năm, mức sai lệch trung bình 1,0% một năm.
Nhìn phí thì quỹ A rẻ hơn 0,3% mỗi năm. Nhìn mức bám sát thì chênh lệch chỉ 0,1%. Nghĩa là phần lớn khoản phí cao hơn của quỹ B đã được bù lại bằng việc bám sát tốt hơn — con số cuối cùng gần như hoà.
Giờ thêm biến thứ ba: bạn mua quỹ A vào lúc giá sàn cao hơn giá trị ròng 1,5%.
Khoản chênh 1,5% đó bằng năm năm phần phí bạn tiết kiệm được. Toàn bộ lợi thế về phí biến mất ngay tại thời điểm đặt lệnh.
Đây là lý do thứ tự ưu tiên trong bài đặt chênh giá cao hơn phí quản lý, dù phí là con số được nói tới nhiều gấp mười lần.
Quy trình chọn quỹ trong ba mươi phút
Bước 1 — chọn chỉ số trước. Bạn muốn phơi nhiễm với nhóm vốn hoá lớn hay với cả thị trường? Câu hỏi này quyết định trước, và nó lọc bớt phần lớn lựa chọn.
Bước 2 — liệt kê các quỹ bám chỉ số đó. Chỉ so những quỹ cùng nhóm với nhau.
Bước 3 — tra mức bám sát ba năm. Lấy từ báo cáo định kỳ của quỹ. Ghi lại con số kèm ngày.
Bước 4 — tra thanh khoản. Giá trị khớp lệnh trung bình ba tháng, so với quy mô bạn định đầu tư.
Bước 5 — kiểm chênh giá ngay trước khi đặt lệnh. So giá trị tài sản ròng gần nhất với giá đang khớp.
Năm bước, làm một lần cho lần đầu tư đầu tiên. Những lần sau chỉ cần lặp lại bước 5.
Vì sao chuyện này đáng quan tâm ngay lúc này
Từ 21/9/2026, Việt Nam vào nhóm Thị trường mới nổi hạng hai theo phân loại của FTSE Russell. Với người nắm chứng chỉ quỹ, việc này có hai tác động cụ thể.
Một: dòng tiền từ các quỹ chỉ số quốc tế đổ vào theo tỷ trọng — khoảng 0,22% rổ FTSE Emerging và 0,34% rổ FTSE Emerging All Cap theo ước tính của chính FTSE tại kỳ rà soát tháng 4/2026. Nhưng dòng đó chảy vào từng cổ phiếu, không vào chứng chỉ quỹ nội địa.
Hai: giai đoạn quanh các mốc rà soát chỉ số thường có biến động mạnh, và đó là lúc chênh giá giữa giá sàn và giá trị ròng dễ giãn ra nhất. Nếu bạn định mua hoặc bán chứng chỉ quỹ trong tháng 9, kiểm chênh giá trước khi đặt lệnh quan trọng hơn bình thường.
Bối cảnh đầy đủ ở bài nâng hạng thị trường chứng khoán Việt Nam 2026.
Ba sai lầm khi chọn quỹ
Chọn theo hiệu suất một năm
Hiệu suất một năm của một quỹ chỉ số phản ánh chỉ số đó đi thế nào, không phản ánh quỹ làm tốt hay dở. Hai quỹ bám hai chỉ số khác nhau thì so hiệu suất với nhau là vô nghĩa.
Cái cần so là mức bám sát, không phải hiệu suất tuyệt đối.
Bỏ qua chỉ số mà quỹ bám
Trước khi so quỹ, phải biết quỹ bám chỉ số nào. Một chỉ số gồm 30 mã vốn hoá lớn và một chỉ số gồm toàn thị trường cho ra hai trải nghiệm rất khác nhau.
Chọn chỉ số trước, rồi mới chọn quỹ trong nhóm bám chỉ số đó.
Coi ETF là công cụ lướt sóng
Mỗi lần vào ra là một lần chịu chênh giá mua bán, chi phí giao dịch, và có thể cả chênh giá so với giá trị ròng. Ba khoản này cộng lại làm cho việc giao dịch thường xuyên tốn hơn nhiều so với vẻ ngoài.
ETF hợp với ai, và không hợp với ai
Hợp
Người mới bắt đầu. Mua một chứng chỉ là nắm cả rổ, không phải chọn từng mã. Đây là cách vào thị trường ít rủi ro sai lầm cá nhân nhất.
Người không có thời gian. Không cần đọc báo cáo tài chính từng doanh nghiệp, không cần theo dõi tin từng mã.
Người đầu tư đều đặn theo tháng. Nạp một khoản cố định vào cùng một quỹ, đều đặn nhiều năm. Cách này hợp với ETF hơn hẳn so với mua cổ phiếu lẻ, vì không phải quyết định mã nào mỗi lần.
Không hợp
Người muốn tránh một nhóm ngành cụ thể. Chỉ số có gì bạn nhận nấy. Không thích ngân hàng thì vẫn phải cầm ngân hàng theo đúng tỷ trọng của nó.
Người tin mình chọn mã tốt hơn trung bình. Nếu luận điểm của bạn là tìm được doanh nghiệp bị định giá sai, thì mua cả rổ đi ngược lại chính luận điểm đó.
Người giao dịch ngắn hạn. Đã nói ở trên: ba lớp chi phí cộng lại làm việc ra vào thường xuyên tốn hơn nhiều so với vẻ ngoài.
Ba việc làm được hôm nay
Một — nếu đang nắm chứng chỉ quỹ, tra mức bám sát ba năm. Nếu quỹ bạn nắm bám lệch nhiều hơn hẳn quỹ khác cùng chỉ số, đó là thông tin đáng biết.
Hai — tra giá trị tài sản ròng gần nhất, so với giá đang khớp. Một phút. Nếu đang chênh dương lớn, đó là lý do để chờ chứ không phải để mua nhanh.
Ba — kiểm xem quỹ bạn nắm bám chỉ số nào. Nhiều người nắm quỹ nhiều năm mà chưa từng đọc dòng này trong điều lệ.
Chỉ số nào đang được các quỹ bám
Vì bước đầu tiên là chọn chỉ số, cần biết các nhóm chỉ số phổ biến khác nhau ở đâu.
Nhóm chỉ số vốn hoá lớn
Gồm một số lượng cố định các doanh nghiệp lớn nhất và thanh khoản nhất. Ưu điểm: thanh khoản tốt, dễ mô phỏng, biến động thường thấp hơn toàn thị trường. Nhược điểm: tập trung vào vài ngành chiếm tỷ trọng lớn, đặc biệt là ngân hàng.
Nhóm chỉ số toàn thị trường
Bao phủ rộng hơn, gồm cả doanh nghiệp vốn hoá vừa. Đa dạng hơn về ngành nhưng khó mô phỏng hơn vì có những mã thanh khoản thấp, và mức sai lệch thường lớn hơn.
Nhóm chỉ số theo tiêu chí riêng
Một số quỹ bám chỉ số xây theo tiêu chí đặc thù — ví dụ nhóm doanh nghiệp còn room ngoại, hoặc nhóm có yếu tố tài chính nhất định.
Nhóm chỉ số lọc theo room ngoại đáng chú ý riêng ở Việt Nam, vì nó giải quyết trực tiếp vấn đề quỹ không mua được mã đã kín room. Đổi lại, danh mục lệch khỏi cấu trúc thật của thị trường.
Cách chọn giữa ba nhóm
Câu hỏi quyết định: bạn muốn nắm thứ đại diện cho thị trường, hay thứ dễ mua bán nhất, hay thứ lọc theo một tiêu chí bạn tin?
Không có đáp án đúng chung. Nhưng chọn nhầm nhóm rồi so phí giữa các nhóm với nhau là việc vô nghĩa — đó là so hai thứ khác loại.
Câu hỏi thường gặp
ETF có an toàn hơn mua cổ phiếu lẻ không?
Nó phân tán rủi ro doanh nghiệp đơn lẻ, không phân tán rủi ro thị trường. Khi cả thị trường giảm, quỹ chỉ số giảm theo đúng mức đó.
Giá trị tài sản ròng tra ở đâu?
Quỹ công bố theo ngày trên trang của công ty quản lý quỹ, và thường có cả trên trang của sở giao dịch.
Có nên chọn quỹ có tài sản lớn nhất không?
Quy mô lớn thường đi kèm thanh khoản tốt hơn và chênh giá nhỏ hơn, nên nó là một yếu tố hợp lý — nhưng là yếu tố thứ ba, sau mức bám sát và tổng chi phí.
ETF có trả cổ tức không?
Tuỳ chính sách từng quỹ. Có quỹ phân phối, có quỹ tái đầu tư vào danh mục. Kiểm điều lệ quỹ trước khi giả định.
Nắm nhiều quỹ cùng lúc có tốt hơn không?
Thường là không. Nếu hai quỹ bám hai chỉ số chồng lấn nhau, bạn chỉ đang nhân đôi cùng một danh mục và trả phí hai lần. Nắm nhiều quỹ chỉ có nghĩa khi các chỉ số thật sự khác nhau về phạm vi.
Nhà đầu tư nhỏ có nên dùng ETF không?
Đây là công cụ hợp lý với người muốn tiếp cận cả thị trường mà không có thời gian phân tích từng doanh nghiệp. Bù lại bạn nhận đúng những gì chỉ số có, gồm cả những mã bạn không muốn nắm.
Tóm lại
Việc chọn quỹ ETF tốt nhất Việt Nam không quyết định bằng bảng phí quản lý. Nó quyết định bằng bốn con số: mức bám sát chỉ số, tổng chi phí thực tế, thanh khoản, và chênh giá so với giá trị tài sản ròng.
Trong bốn con số đó, chênh giá là thứ bạn kiểm được trong một phút ngay trước khi đặt lệnh, và nó thường là khoản tốn kém nhất trong một giao dịch đơn lẻ.
Đọc thêm: tám quỹ ETF phổ biến tại Việt Nam và ưu nhược điểm, nguyên tắc đa dạng hoá danh mục, và đầu tư tích sản đều đặn.
Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán hay khuyến nghị bất kỳ quỹ nào. Số liệu từng quỹ thay đổi liên tục — tra tại bản công bố chính thức. Nội dung tại thời điểm viết, tháng 7/2026.