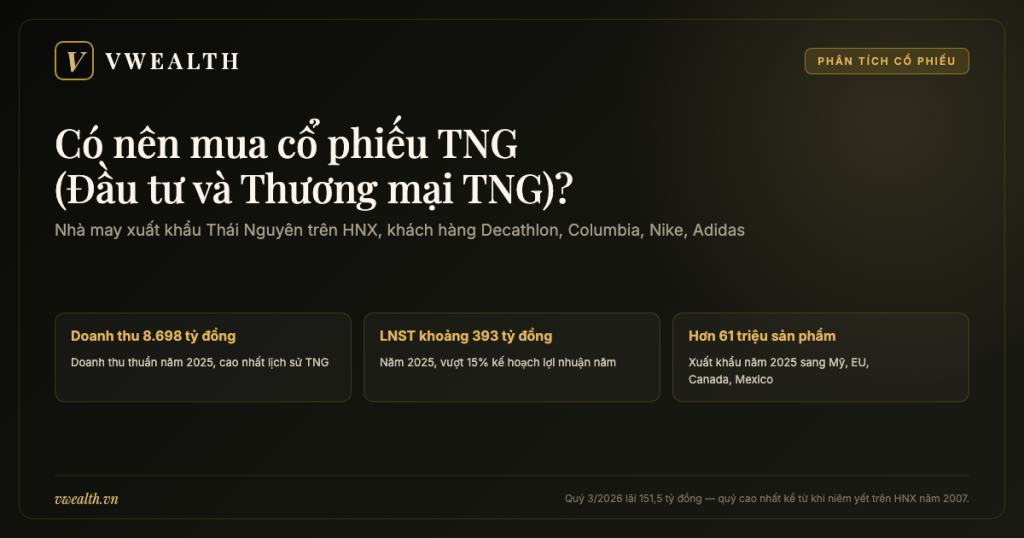
Có nên mua cổ phiếu TNG — mã của Công ty Cổ phần Đầu tư và Thương mại TNG trên sàn HNX — là câu hỏi khó trả lời bằng một chữ “có” hay “không”, vì TNG mang trong mình hai câu chuyện chạy ngược chiều nhau. Câu chuyện thứ nhất là một xí nghiệp may ra đời năm 1979 nhờ viện trợ của Cộng hoà Dân chủ Đức, từng có giai đoạn kiểm toán đặt dấu hỏi về khả năng hoạt động liên tục, nay xuất khẩu hơn 61 triệu sản phẩm mỗi năm cho Decathlon, Columbia, The Children’s Place và vừa báo quý 3/2026 lãi khoảng 151,5 tỷ đồng — quý cao nhất kể từ khi niêm yết. Câu chuyện thứ hai là một doanh nghiệp đang vay để lớn: tổng vay khoảng 4.200 tỷ đồng, hơn 70% là nợ ngắn hạn, dòng tiền kinh doanh 9 tháng năm 2026 âm gần 700 tỷ đồng, trong khi biên lợi nhuận ròng chỉ quanh 4–4,5%. Cả hai câu chuyện cùng diễn ra đúng lúc ghế Chủ tịch vừa chuyển từ người cha sang người con, và thuế nhập khẩu của Mỹ thay luật chơi cho cả ngành may Việt Nam. Bài viết này đi từng lớp — lịch sử, con người, cỗ máy kiếm tiền, sức khoẻ tài chính — để bạn tự cân xem TNG hợp với mình hay không.
Trước khi kể chuyện, có vài quy ước cần nói rõ. TNG vừa là mã chứng khoán, vừa là cách người trong ngành gọi tắt Công ty Cổ phần Đầu tư và Thương mại TNG, trụ sở tại số 434/1 đường Bắc Kạn, phường Phan Đình Phùng, tỉnh Thái Nguyên. Cổ phiếu có mệnh giá 10.000 đồng, giao dịch trên Sở Giao dịch Chứng khoán Hà Nội (HNX) và nằm trong rổ HNX30 — nhóm 30 mã có quy mô và thanh khoản tốt nhất sàn này. Các con số trong bài lấy từ báo cáo tài chính, công văn giải trình và nghị quyết mà TNG đã công bố, dữ liệu tài chính năm của VNDirect, cùng báo chí tài chính trong nước. Những năm tài chính đã khép sổ được dùng làm mốc lịch sử; còn những thứ thay đổi mỗi ngày như giá cổ phiếu, vốn hoá hay P/E hiện tại, bài cố ý không ghi — bạn nên mở báo cáo phân tích cập nhật trên vwealth để xem số mới nhất. Chỗ nào là phép tính của chúng tôi, bài ghi rõ “ước tính của vwealth”.
Bài này thuộc nhóm cổ phiếu tiêu dùng – sản xuất hàng xuất khẩu trên vwealth. Nếu bạn muốn nhìn rộng hơn cả nhóm trước khi đi sâu vào một mã, trang tổng hợp cổ phiếu bán lẻ, tiêu dùng và công nghệ là điểm xuất phát tốt. Còn ở đây, chúng ta chỉ nói về một nhà may ở Thái Nguyên — và câu hỏi trung tâm của cả bài là: TNG đang vay để lớn trong lúc thuế Mỹ đổi luật chơi; liệu năng suất và chiến lược “dòng hàng khó” có đủ nhanh để vừa trả lãi vay, vừa giữ được biên lợi nhuận vốn đã mỏng?
Từ xí nghiệp may Bắc Thái đến nhà xuất khẩu 61 triệu sản phẩm: 47 năm của TNG
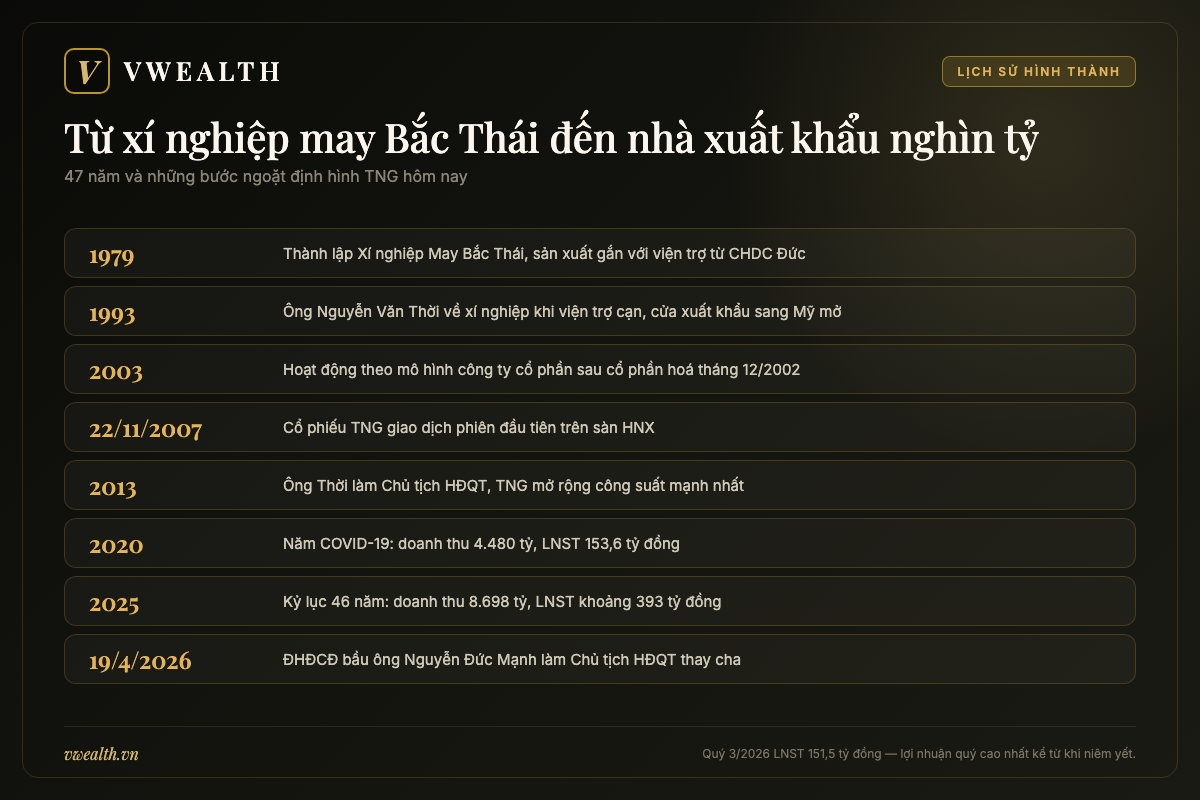
Nhiều doanh nghiệp niêm yết có lịch sử đẹp như một bản thuyết trình: thành lập, tăng trưởng, niêm yết, mở rộng. Lịch sử của TNG thì gồ ghề hơn nhiều. Nó có những năm sống nhờ viện trợ, những năm phải tự tìm khách hàng khi nguồn viện trợ biến mất, những năm dồn hết lợi nhuận để xây nhà máy, và cả giai đoạn mà kiểm toán viên phải đặt câu hỏi liệu công ty có tiếp tục hoạt động được hay không. Hiểu những khúc quanh này giúp bạn đọc đúng các con số hôm nay: vì sao TNG vay nhiều, vì sao công ty thích nói về “nâng độ khó”, và vì sao một quý lãi kỷ lục chưa chắc đã là cả câu chuyện.
1979: xí nghiệp may sống nhờ viện trợ
Tháng 11 năm 1979, Xí nghiệp May Bắc Thái ra đời, là doanh nghiệp Nhà nước trực thuộc Uỷ ban nhân dân tỉnh Bắc Thái — tỉnh cũ mà sau này tách thành Thái Nguyên và Bắc Kạn. Hoạt động sản xuất của xí nghiệp thời đó gắn chặt với nguồn viện trợ từ Cộng hoà Dân chủ Đức. Nói một cách dễ hình dung: máy móc, đơn hàng và cả lý do tồn tại của xí nghiệp phần lớn đến từ một quan hệ hợp tác giữa hai nhà nước, chứ không phải từ việc cạnh tranh để giành khách hàng trên thị trường.
Mô hình ấy có một điểm yếu chết người mà phải hơn một thập kỷ sau mới lộ rõ: khi nguồn viện trợ không còn, xí nghiệp không có sẵn kỹ năng bán hàng, không có khách hàng quốc tế, không có thương hiệu. Rất nhiều xí nghiệp may cùng thời ở Việt Nam đã không vượt qua được khúc chuyển này. Việc TNG còn đứng được tới hôm nay — và đứng trong nhóm doanh nghiệp xuất khẩu dệt may lớn của cả nước — là chi tiết đầu tiên bạn nên ghi nhớ về “tính cách” của công ty: đây là một doanh nghiệp đã quen sống sót qua các cú sốc.
Cũng nên lưu ý một điều về vị trí địa lý. Khác với phần lớn các doanh nghiệp may lớn tập trung quanh TP.HCM, Bình Dương, Nam Định hay Hà Nội, TNG đặt gần như toàn bộ năng lực sản xuất ở Thái Nguyên — một tỉnh trung du phía Bắc. Lợi thế của lựa chọn này (nguồn lao động địa phương, quan hệ gắn bó với chính quyền tỉnh) và cái giá của nó (khoảng cách tới cảng biển, cạnh tranh lao động với các khu công nghiệp điện tử) sẽ còn xuất hiện nhiều lần trong bài.
1993: khi viện trợ cạn và cánh cửa sang Mỹ mở ra
Năm 1993, ông Nguyễn Văn Thời được điều động về làm phó giám đốc xí nghiệp. Thời điểm ấy trùng với hai sự kiện kéo theo hai hướng ngược nhau. Một mặt, nguồn viện trợ cũ đã không còn — nước Đức đã thống nhất, khối hợp tác kinh tế cũ tan rã. Mặt khác, Việt Nam bắt đầu bước những bước đầu tiên để xuất khẩu hàng dệt may sang thị trường Mỹ. Với một xí nghiệp may tỉnh lẻ, đó vừa là khủng hoảng vừa là lối thoát: muốn sống thì phải học cách nhận đơn hàng thương mại, đáp ứng tiêu chuẩn của khách nước ngoài, và cạnh tranh về giá lẫn chất lượng.
Từ năm 1993 đến năm 2002, ông Thời giữ chức Giám đốc Công ty May Thái Nguyên — tên gọi của doanh nghiệp trong giai đoạn này và là tiền thân trực tiếp của TNG ngày nay. Đây là gần mười năm chuyển mình từ một đơn vị sản xuất theo kế hoạch sang một nhà may gia công cho thị trường. Ông Thời về sau trở thành gương mặt gắn liền với TNG đến mức báo chí gọi ông là “linh hồn” của công ty; vai trò của ông sẽ được kể kỹ ở chương 2.
Bạn có thể tự hỏi: chuyện của những năm 1990 thì liên quan gì tới quyết định mua cổ phiếu năm 2026? Câu trả lời nằm ở thói quen quản trị. Một doanh nghiệp từng phải tự đi tìm khách hàng khi nguồn sống cũ biến mất thường có xu hướng bám rất sát khách hàng lớn, chấp nhận đầu tư mạnh để giữ đơn, và coi năng lực sản xuất là thứ phải có trước — tiền có thể vay sau. Đó cũng chính là logic bạn sẽ thấy trong bảng cân đối kế toán của TNG ở chương 4.
Cổ phần hoá 2002–2003 và ngày lên sàn HNX 22/11/2007
Tháng 12 năm 2002, doanh nghiệp được cổ phần hoá, và từ ngày 2/1/2003 chính thức hoạt động dưới mô hình công ty cổ phần. Cổ phần hoá ở thời điểm đó với một doanh nghiệp may tỉnh lẻ không chỉ là đổi con dấu: nó có nghĩa là công ty phải tự chịu trách nhiệm lãi lỗ trước cổ đông, tự huy động vốn, và không còn cơ chế “chủ quản” che chắn khi làm ăn khó khăn.
Gần năm năm sau, ngày 22/11/2007, cổ phiếu TNG chính thức giao dịch trên sàn chứng khoán Hà Nội. Năm 2007 là năm thị trường chứng khoán Việt Nam sôi động bậc nhất giai đoạn đầu, rất nhiều doanh nghiệp đưa cổ phiếu lên sàn để tận dụng sức cầu. Với TNG, niêm yết mở ra một kênh vốn mới bên cạnh vay ngân hàng — kênh mà công ty sẽ dùng đi dùng lại trong các chu kỳ mở rộng về sau. Đến nay TNG vẫn ở HNX và nằm trong rổ HNX30, nghĩa là cổ phiếu được tính vào nhóm đại diện cho quy mô và thanh khoản tốt nhất của sàn.
Một điểm nhỏ nhưng hữu ích cho người mới: mã TNG trên HNX giao dịch theo biên độ dao động và quy chế của sàn Hà Nội, khác với HOSE. Khi đọc tin “TNG tăng trần” hay “giảm sàn”, bạn cần nhớ biên độ của HNX rộng hơn HOSE, nên một phiên tăng trần của TNG về phần trăm sẽ lớn hơn một phiên tăng trần của mã cùng ngành niêm yết ở TP.HCM.
Ba nhịp vốn: chia – giữ – chia lại
Nếu phải tóm tắt mười tám năm niêm yết của TNG bằng một nhịp điệu, đó là chuyện cổ tức. Giai đoạn 2007–2012, công ty chia cổ tức tiền mặt quanh mức 16% mỗi năm — tức khoảng 1.600 đồng cho mỗi cổ phiếu mệnh giá 10.000 đồng. Với nhà đầu tư thời đó, TNG là một mã “ăn cổ tức” khá dễ hiểu.
Từ khoảng năm 2013, TNG bước vào giai đoạn mở rộng công suất mạnh nhất trong lịch sử. Năm 2013 cũng là năm ông Nguyễn Văn Thời chính thức làm Chủ tịch Hội đồng quản trị — chiếc ghế ông giữ liên tục tới tháng 4/2026. Và giai đoạn 2015–2018, công ty không chia cổ tức tiền mặt: lợi nhuận được giữ lại, cộng với vốn vay, để xây nhà máy. Nói bằng ngôn ngữ của nhà đầu tư, TNG chuyển từ “trả tiền cho cổ đông hôm nay” sang “đổ tiền vào năng lực sản xuất để kiếm nhiều hơn ngày mai”.
Cũng trong một giai đoạn của lịch sử công ty (nguồn không ghi rõ năm), kiểm toán viên từng đặt dấu hỏi về khả năng hoạt động liên tục của TNG. Trong báo cáo kiểm toán, “khả năng hoạt động liên tục” là giả định nền tảng rằng doanh nghiệp sẽ còn tồn tại và hoạt động bình thường trong tương lai gần; khi kiểm toán viên lưu ý về giả định này, đó là tín hiệu doanh nghiệp đang chịu áp lực tài chính đáng kể. Chi tiết này không nằm ở đây để hù doạ — nó cho thấy chiến lược “vay để lớn” của TNG đã từng đẩy công ty tới sát mép, và cũng cho thấy công ty đã đi qua được. Khi đọc khoản vay khoảng 4.200 tỷ đồng ở chương 4, bạn nên nhớ rằng đây không phải lần đầu TNG chơi ván bài đòn bẩy.
Nhịp thứ ba là “chia lại”. Với kết quả năm 2025, TNG chia cổ tức tiền mặt 20% — 2.000 đồng mỗi cổ phiếu — tách thành bốn đợt, mỗi đợt 5%. Sang năm 2026, công ty tiếp tục tạm ứng: đợt 1 là 10% và đợt 2 là 5%, tổng cộng 15% đã công bố (cộng hai đợt, ước tính của vwealth). Ba nhịp chia – giữ – chia lại không chỉ là lịch sử: chúng gợi ý rằng chính sách cổ tức của TNG thay đổi theo chu kỳ đầu tư. Khi công ty bước vào một đợt mở rộng lớn, tiền mặt cho cổ đông có thể nhường chỗ cho nhà máy, như đã từng xảy ra.
Từ năm COVID 2020 đến năm kỷ lục 2025
Năm 2020 là phép thử gần nhất về sức chịu đòn của TNG. Đại dịch COVID-19 làm đứt gãy đơn hàng toàn cầu; doanh thu thuần của TNG năm đó còn khoảng 4.480 tỷ đồng, lợi nhuận sau thuế khoảng 153,6 tỷ đồng — mức lãi thấp nhất trong giai đoạn 2019–2025 theo dữ liệu VNDirect. Nhưng điều đáng chú ý là công ty vẫn có lãi trong một năm mà nhiều doanh nghiệp may phải cắt giảm lao động hàng loạt.
Sau đó là một mạch tăng trưởng doanh thu gần như không đứt: khoảng 5.444 tỷ đồng năm 2021, 6.772 tỷ năm 2022, 7.095 tỷ năm 2023, 7.656 tỷ năm 2024 và 8.698,6 tỷ năm 2025. Tính ra, doanh thu năm 2025 gần gấp đôi năm 2020 (ước tính của vwealth: 8.698,6 / 4.480,2 ≈ 1,94 lần).
Lợi nhuận thì không đi thẳng như vậy. Giai đoạn 2022–2023, Mỹ và châu Âu tăng lãi suất mạnh để chống lạm phát, người tiêu dùng thắt chặt chi tiêu, cầu hàng may mặc giảm. Lợi nhuận sau thuế của TNG từ khoảng 293 tỷ đồng năm 2022 lùi về khoảng 219,4 tỷ năm 2023 — giảm khoảng một phần tư — dù doanh thu vẫn tăng nhẹ. Đây là bài học quan trọng: ở một doanh nghiệp gia công – sản xuất với biên lợi nhuận mỏng, doanh thu tăng chưa chắc kéo lợi nhuận tăng theo.
Năm 2024 lợi nhuận hồi lên khoảng 314,8 tỷ, và năm 2025 đạt khoảng 392–393 tỷ đồng — mức cao nhất trong lịch sử 46 năm của công ty, vượt khoảng 7% kế hoạch doanh thu và 15% kế hoạch lợi nhuận mà đại hội cổ đông đã đặt ra. Cũng trong năm 2025, TNG được gia hạn quy chế Doanh nghiệp ưu tiên của Hải quan thêm ba năm và là đại diện Việt Nam duy nhất tham gia chương trình đánh giá Doanh nghiệp ưu tiên cấp ASEAN; đồng thời trở thành doanh nghiệp đầu tiên của tỉnh Thái Nguyên đạt Mức 3 trong Bộ chỉ số chuyển đổi số quốc gia. Những danh hiệu này nghe có vẻ hành chính, nhưng với một nhà xuất khẩu, quy chế ưu tiên hải quan nghĩa là thủ tục thông quan nhanh hơn, ít bị kiểm tra thực tế hơn — một lợi thế vận hành có thật.
2026: chuyển giao ghế Chủ tịch và quý lãi cao nhất từ khi niêm yết
Ngày 19/4/2026, đại hội đồng cổ đông thường niên của TNG họp tại Chi nhánh may Sông Công trong Khu công nghiệp Sông Công 1. Sự kiện chính của kỳ họp không phải kế hoạch kinh doanh mà là nhân sự: ông Nguyễn Văn Thời, sau 13 năm giữ ghế Chủ tịch, nộp đơn từ nhiệm “để tạo cơ hội cho lãnh đạo trẻ tiềm năng” và chuyển sang làm Phó Chủ tịch Hội đồng quản trị thường trực. Người được bầu vào ghế Chủ tịch là ông Nguyễn Đức Mạnh, con trai ông Thời. Báo chí gọi đây là cuộc chuyển giao quyền lực lịch sử của TNG — lần đầu tiên sau hơn một thập kỷ, người ngồi ghế cao nhất không phải ông Thời.
Về kinh doanh, năm 2026 tới thời điểm viết bài có ba quý đã công bố, và cả ba đều tăng trưởng mạnh so với cùng kỳ. Quý 3/2026 là điểm nhấn: lợi nhuận sau thuế khoảng 151,5 tỷ đồng, theo báo chí là quý lãi cao nhất kể từ khi TNG niêm yết. Chi tiết các quý sẽ được mổ xẻ ở chương 4, cùng với mặt trái của nó — dòng tiền.
Năm 2026 cũng là năm của những ghi nhận cá nhân với người sáng lập giai đoạn hiện đại của TNG. Ông Nguyễn Văn Thời được vinh danh “Doanh nhân Việt Nam tiêu biểu – Cúp Thánh Gióng”; tháng 9/2026, tỉnh Thái Nguyên lấy ý kiến nhân dân về việc đề nghị Chủ tịch nước tặng danh hiệu Anh hùng Lao động cho ông (Công văn 397/BTĐKT ngày 10/9/2026). Với nhà đầu tư, những chi tiết này không thay đổi lợi nhuận, nhưng chúng cho thấy vị trí của TNG và người sáng lập trong hệ sinh thái doanh nghiệp địa phương — một yếu tố mềm nhưng có thật khi công ty xin đất mở nhà máy, làm cụm công nghiệp hay vay vốn ngân hàng.
Bảng dưới đây gom các mốc chính của 47 năm lịch sử TNG lại một chỗ, kèm ý nghĩa của từng mốc với người đang cân nhắc mua cổ phiếu hôm nay.
| Năm | Sự kiện | Ý nghĩa với nhà đầu tư hôm nay |
|---|---|---|
| 11/1979 | Thành lập Xí nghiệp May Bắc Thái, doanh nghiệp Nhà nước thuộc UBND tỉnh Bắc Thái, sản xuất gắn với viện trợ CHDC Đức | Gốc rễ địa phương sâu ở Thái Nguyên — nền của quan hệ đất đai, lao động sau này |
| 1993 | Ông Nguyễn Văn Thời về làm phó giám đốc khi viện trợ đã cạn, Việt Nam bắt đầu xuất khẩu dệt may sang Mỹ | Bước ngoặt từ sản xuất theo kế hoạch sang tự tìm khách hàng thương mại |
| 1993–2002 | Ông Thời làm Giám đốc Công ty May Thái Nguyên | Hình thành thói quen bám khách lớn, ưu tiên năng lực sản xuất |
| 12/2002 – 2/1/2003 | Cổ phần hoá, hoạt động dưới mô hình công ty cổ phần | Tự chịu lãi lỗ trước cổ đông, tự huy động vốn |
| 22/11/2007 | Cổ phiếu TNG giao dịch trên HNX | Mở kênh vốn cổ phần bên cạnh vay ngân hàng; nay thuộc HNX30 |
| 2007–2012 | Cổ tức tiền mặt quanh 16%/năm | Giai đoạn “chia” của nhịp cổ tức |
| 2013 | Ông Thời làm Chủ tịch HĐQT; bắt đầu giai đoạn mở rộng công suất mạnh nhất | Mở đầu chu kỳ vay để lớn |
| 2015–2018 | Không chia cổ tức tiền mặt, dồn lợi nhuận và vốn vay xây nhà máy | Tiền lệ: khi đầu tư lớn, cổ tức có thể nhường chỗ |
| 2020 | Năm COVID-19: doanh thu ~4.480 tỷ, LNST ~153,6 tỷ | Mức lãi thấp nhất 2019–2025 nhưng vẫn có lãi |
| 2023 | Cầu Mỹ/EU yếu: LNST ~219,4 tỷ (2022: ~293 tỷ) | Doanh thu tăng chưa chắc lợi nhuận tăng |
| 2025 | Doanh thu ~8.698,6 tỷ, LNST ~392–393 tỷ — cao nhất 46 năm; cổ tức tiền mặt 20% | Đỉnh lợi nhuận, cũng là năm vay nợ và tồn kho tăng mạnh |
| 19/4/2026 | Ông Nguyễn Đức Mạnh được bầu Chủ tịch HĐQT; ông Thời làm Phó Chủ tịch thường trực | Chuyển giao thế hệ hoàn tất ở cấp Hội đồng quản trị |
| Quý 3/2026 | LNST ~151,5 tỷ — quý lãi cao nhất từ khi niêm yết | Lợi nhuận mạnh, nhưng cần đọc kèm dòng tiền (chương 4) |
Nhìn cả bảng, bạn sẽ thấy một mạch xuyên suốt: TNG lớn lên bằng cách đi trước một bước về năng lực sản xuất, chấp nhận đòn bẩy, rồi chờ đơn hàng lấp đầy. Khi chu kỳ thuận, cách làm đó tạo ra những năm kỷ lục như 2025; khi chu kỳ nghịch, nó tạo ra những năm như 2023 hay giai đoạn bị kiểm toán lưu ý. Mạch này sẽ quay lại ở mọi chương tiếp theo.
Hai thế hệ nhà Nguyễn và những cổ đông đứng cạnh TNG
Ở nhiều doanh nghiệp niêm yết Việt Nam, câu hỏi “ai thực sự quyết định?” có câu trả lời mơ hồ. Ở TNG thì khá rõ: một gia đình — ông Nguyễn Văn Thời, vợ ông và hai người con trai — cùng nắm khoảng một phần ba vốn công ty, ngồi ở các ghế chủ chốt của Hội đồng quản trị, và đã điều hành công ty qua hai thế hệ. Bên cạnh họ là một nhóm cổ đông tổ chức và cá nhân lớn, trong đó có các quỹ đầu tư quen mặt trên thị trường. Chương này vẽ lại bản đồ đó: ai là ai, ai nắm bao nhiêu, và những thay đổi nào trong năm 2026 đáng để bạn để ý.
Trước khi vào chi tiết, một lưu ý về cách đọc: cơ cấu sở hữu tập trung trong tay gia đình sáng lập không tự nó là tốt hay xấu. Mặt tốt là quyền lợi của người điều hành gắn chặt với giá trị cổ phiếu — họ mất tiền cùng bạn nếu công ty làm ăn kém. Mặt cần lưu tâm là cổ đông nhỏ có ít tiếng nói hơn khi gia đình đã quyết một hướng đi. Cả hai mặt đều cần được nhìn bằng dữ kiện, không bằng cảm tính.
Ông Nguyễn Văn Thời: kỹ sư cơ điện mỏ “nâng độ khó” cho dệt may
Ông Nguyễn Văn Thời sinh năm 1958, tốt nghiệp kỹ sư cơ điện mỏ và cử nhân kinh tế. Một kỹ sư ngành mỏ đứng đầu một doanh nghiệp may nghe có vẻ lạ, nhưng nó giải thích khá nhiều về cách TNG vận hành: tư duy của ông nghiêng về máy móc, quy trình và năng suất, hơn là thời trang hay thương hiệu. Khi báo chí phỏng vấn, ông thường nói về “nâng độ khó” — tức là chủ động nhận những dòng hàng phức tạp, khó may, đòi hỏi kỹ thuật cao, thay vì cạnh tranh ở những mặt hàng đơn giản mà nước nào có lao động rẻ cũng làm được.
Hành trình của ông ở TNG kéo dài hơn ba thập kỷ: phó giám đốc từ năm 1993, Giám đốc Công ty May Thái Nguyên giai đoạn 1993–2002, rồi Chủ tịch Hội đồng quản trị từ năm 2013 tới tháng 4/2026. Ngoài công ty, ông là Chủ tịch Hiệp hội Doanh nghiệp tỉnh Thái Nguyên và giữ vai trò lãnh đạo tại Hiệp hội Dệt May Việt Nam. Năm 2026, ông được vinh danh “Doanh nhân Việt Nam tiêu biểu – Cúp Thánh Gióng”, và tỉnh Thái Nguyên lấy ý kiến về việc đề nghị tặng ông danh hiệu Anh hùng Lao động.
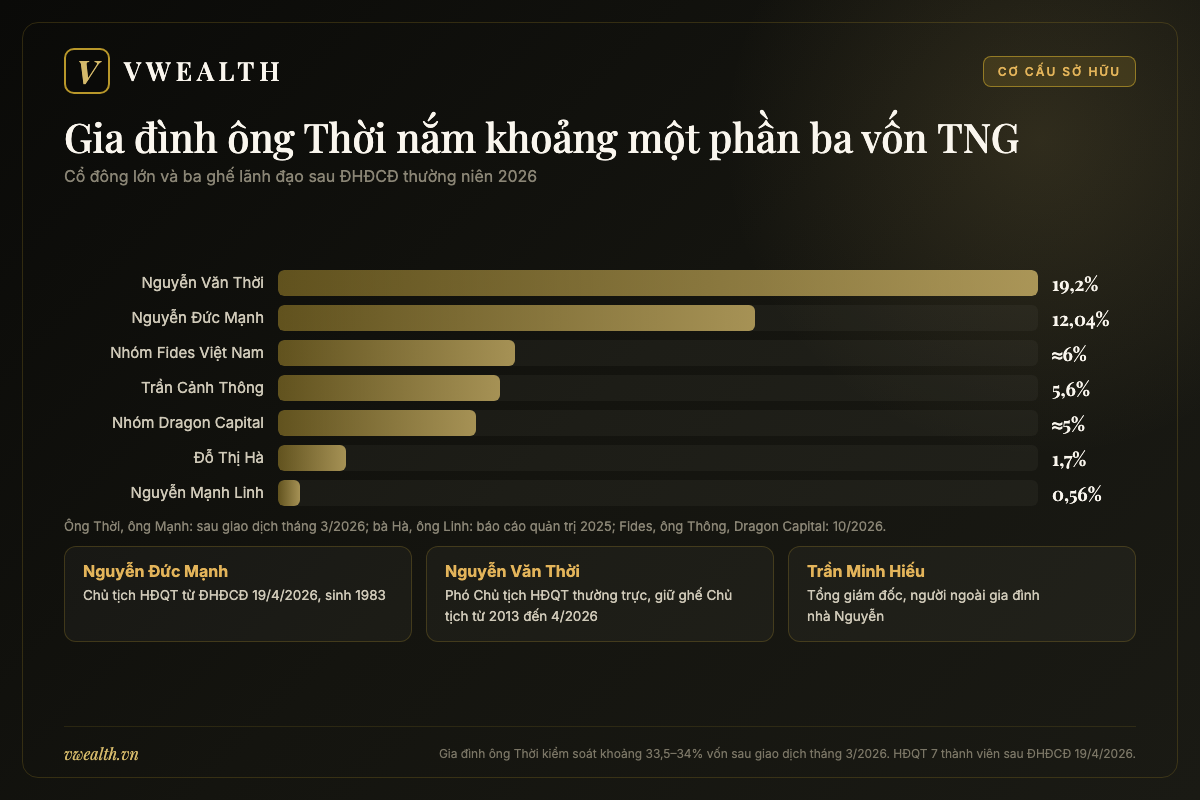
Điều quan trọng nhất với nhà đầu tư: ông Thời vẫn là cổ đông lớn nhất của TNG, nắm hơn 24,7 triệu cổ phiếu, tương đương khoảng 19,19–19,20% vốn điều lệ. Việc ông rời ghế Chủ tịch không có nghĩa là rời công ty — ông vẫn ngồi trong Hội đồng quản trị với vai trò Phó Chủ tịch thường trực, và vẫn là người có lá phiếu nặng nhất. Khi đọc tin “Chủ tịch TNG từ nhiệm”, bạn nên hiểu đây là chuyển vai, không phải rút lui.
Ông Nguyễn Đức Mạnh: đi qua nhiều ghế trước khi làm Chủ tịch
Ông Nguyễn Đức Mạnh sinh năm 1983, có bằng cử nhân Công nghệ thông tin tại Mỹ, cử nhân Ngoại ngữ tại Trung Quốc và thạc sĩ Quản trị kinh doanh tại Đại học Hawaii ở Manoa. Hồ sơ học vấn này — công nghệ, ngoại ngữ, quản trị, học ở cả Mỹ lẫn Trung Quốc — khớp khá rõ với hai thứ TNG đang nhấn mạnh: tự động hoá – chuyển đổi số, và làm việc trực tiếp với khách hàng quốc tế.
Lộ trình của ông Mạnh tại TNG không phải một bước lên thẳng. Năm 2010, ông làm Trưởng phòng kinh doanh; năm 2011 lên Phó Tổng giám đốc rồi Tổng giám đốc; năm 2015 quay lại vị trí Phó Tổng giám đốc khi ông Thời trở lại trực tiếp điều hành; năm 2017 làm Phó Chủ tịch Hội đồng quản trị; năm 2020 lại làm Tổng giám đốc. Sau đó ông giữ ghế Phó Chủ tịch thường trực trước khi được bầu làm Chủ tịch ngày 19/4/2026. Một con đường có lên có xuống như vậy cho thấy chuyển giao ở TNG được làm từ từ trong hơn một thập kỷ, chứ không phải một quyết định đột ngột.
Trong năm 2026, ông Mạnh cũng là người mua cổ phiếu TNG đáng chú ý nhất. Từ ngày 12/2 đến 13/3/2026, ông mua vào khoảng 3,923 triệu cổ phiếu trong tổng số 5,5 triệu cổ phiếu đã đăng ký, nâng sở hữu từ khoảng 11,577 triệu cổ phiếu (8,99%) lên khoảng 15,5 triệu cổ phiếu (12,04%). Phần còn lại không mua hết, theo giải trình là do diễn biến giá. Cùng giai đoạn, Phó giám đốc Lưu Đức Huy bán 80.000 cổ phiếu, còn lại 31.418 cổ phiếu (khoảng 0,02%). Hai giao dịch này không nói lên điều gì chắc chắn về tương lai, nhưng cho thấy người sắp ngồi ghế Chủ tịch chọn tăng sở hữu, chứ không giảm.
Bài học pháp lý 2025 và cách TNG tách chức danh điều hành
Đầu năm 2025, Sở Kế hoạch và Đầu tư tỉnh Thái Nguyên xử phạt TNG 25 triệu đồng vì việc bổ nhiệm Tổng giám đốc không đảm bảo điều kiện theo Luật Doanh nghiệp: với công ty đại chúng, Tổng giám đốc không được có quan hệ gia đình với người quản lý công ty, trong khi người giữ chức khi đó là ông Nguyễn Đức Mạnh, con trai Chủ tịch. TNG đã miễn nhiệm chức Tổng giám đốc của ông Mạnh từ tháng 4/2025; sau đó ông Trần Minh Hiếu — người ngoài gia đình — giữ chức Tổng giám đốc, còn ông Mạnh ở vị trí Phó Chủ tịch thường trực trước khi được bầu làm Chủ tịch.
Với cổ đông, điều đáng ghi nhận là kết quả: từ năm 2025, chức danh điều hành cao nhất ở TNG do một người ngoài gia đình đảm nhiệm, tách khỏi Hội đồng quản trị nơi gia đình sáng lập giữ vai trò chính. Mô hình “gia đình ở Hội đồng quản trị – người chuyên nghiệp ở ghế điều hành” là cấu trúc mà luật hướng tới với công ty đại chúng.
Bản đồ sở hữu và Hội đồng quản trị 7 người
Vốn góp chủ sở hữu của TNG tại ngày 30/9/2026 là khoảng 1.287,31 tỷ đồng, tương đương khoảng 128,7 triệu cổ phiếu, không đổi so với đầu năm. Trên nền đó, khối gia đình ông Thời gồm: ông Thời khoảng 19,2%; ông Nguyễn Đức Mạnh khoảng 12,04% sau đợt mua tháng 3/2026; bà Đỗ Thị Hà — vợ ông Thời — khoảng 1,7%; và ông Nguyễn Mạnh Linh (sinh 1987, con trai thứ, thành viên Hội đồng quản trị) khoảng 0,56% (hai con số sau theo báo cáo quản trị năm 2025). Theo báo chí tổng hợp, sau giao dịch tháng 3/2026 gia đình ông Thời kiểm soát khoảng 33,5–34% vốn, tăng từ mức khoảng một phần tư một năm trước đó.
Mốc một phần ba có ý nghĩa thực tế. Theo Luật Doanh nghiệp, nhiều quyết định quan trọng tại đại hội đồng cổ đông — như sửa điều lệ, thay đổi ngành nghề, bán tài sản lớn — cần tỷ lệ tán thành cao trên tổng số phiếu dự họp. Khi luật đòi tỷ lệ tán thành cao như vậy, một khối nắm khoảng một phần ba vốn có tiếng nói rất nặng — nhất là trong thực tế không phải cổ đông nhỏ nào cũng đi họp hay uỷ quyền biểu quyết. Nói gọn: rất khó có quyết định lớn nào ở TNG đi qua được nếu gia đình sáng lập không đồng thuận.
Ngoài gia đình, các cổ đông lớn khác (theo thông tin công bố tới tháng 10/2026) gồm nhóm Fides Việt Nam với hơn 7,6 triệu cổ phiếu (khoảng 6%), ông Trần Cảnh Thông với gần 7,2 triệu cổ phiếu (khoảng 5,6%), và nhóm quỹ Dragon Capital với hơn 6,3 triệu cổ phiếu (khoảng 5%).
Sau đại hội ngày 19/4/2026, Hội đồng quản trị TNG có 7 thành viên: ông Nguyễn Đức Mạnh (Chủ tịch), ông Nguyễn Văn Thời (Phó Chủ tịch thường trực), ông Nguyễn Hoàng Giang, bà Hà Thị Tuyết, ông Đào Đức Thanh, bà Đoàn Thị Thu và bà Nguyễn Thị Phương — Phó Tổng giám đốc, mới trúng cử. Trước kỳ đại hội, Hội đồng quản trị có hai thành viên độc lập là ông Nguyễn Hoàng Giang và bà Hà Thị Tuyết; cả hai vẫn có tên trong Hội đồng mới. Ở ghế điều hành, Tổng giám đốc là ông Trần Minh Hiếu.
| Cổ đông | Số cổ phiếu | Tỷ lệ | Thời điểm / ghi chú |
|---|---|---|---|
| Ông Nguyễn Văn Thời (Phó Chủ tịch HĐQT thường trực) | Hơn 24,7 triệu | ~19,19–19,20% | Theo báo chí 4/2026; cổ đông lớn nhất |
| Ông Nguyễn Đức Mạnh (Chủ tịch HĐQT) | ~15,5 triệu | ~12,04% | Sau đợt mua 12/2–13/3/2026 (trước đó ~11,577 triệu, 8,99%) |
| Bà Đỗ Thị Hà (vợ ông Thời) | — | ~1,7% | Báo cáo quản trị năm 2025 |
| Ông Nguyễn Mạnh Linh (thành viên HĐQT) | — | ~0,56% | Báo cáo quản trị năm 2025 |
| Khối gia đình ông Thời | — | ~33,5–34% | Sau giao dịch 3/2026, theo báo chí tổng hợp |
| Nhóm Fides Việt Nam | Hơn 7,6 triệu | ~6% | Thông tin tới 10/2026 |
| Ông Trần Cảnh Thông | Gần 7,2 triệu | ~5,6% | Thông tin tới 10/2026 |
| Nhóm Dragon Capital | Hơn 6,3 triệu | ~5% | Lên cổ đông lớn ngày 23/3/2026 (5,0584%) |
| Nhóm VinaCapital | — | 4,9501% | Lên cổ đông lớn 3/4/2026 (5,2368%), thôi là cổ đông lớn 14/7/2026 |
Quỹ ngoại vào – ra trong năm 2026
Năm 2026 có ba giao dịch quỹ đáng chú ý với cổ phiếu TNG, và chúng kể một câu chuyện nhỏ về tâm lý dòng tiền tổ chức. Ngày 23/3/2026, Norges Bank — quỹ thuộc nhóm nhà đầu tư do Dragon Capital quản lý — mua 150.000 cổ phiếu, đưa cả nhóm lên 5,0584% và chính thức trở thành cổ đông lớn (từ 5% trở lên phải công bố thông tin). Chưa đầy hai tuần sau, ngày 3/4/2026, một quỹ thuộc VinaCapital mua 400.000 cổ phiếu, đưa nhóm VinaCapital lên 5,2368% — cũng thành cổ đông lớn. Nhưng tới ngày 14/7/2026, quỹ VinaCapital bán ra 150.000 cổ phiếu, nhóm còn 4,9501% và thôi là cổ đông lớn.
Bạn không nên đọc những giao dịch này như “tín hiệu mua” hay “tín hiệu bán”. Các quỹ mua bán vì nhiều lý do — cân lại danh mục, dòng tiền vào ra của chính quỹ, giới hạn tỷ trọng. Điều hữu ích hơn là thói quen: khi một quỹ vượt hay rời ngưỡng 5%, TNG và quỹ phải công bố thông tin, và bạn có thể theo dõi những công bố đó để biết dòng tiền tổ chức đang nghiêng về phía nào. Việc cùng lúc có ba nhóm tổ chức (Fides, Dragon Capital, VinaCapital) quanh ngưỡng 5% cho thấy TNG nằm trong tầm ngắm của nhà đầu tư chuyên nghiệp, không chỉ của nhà đầu tư cá nhân.
Cổ tức: 20% cho năm 2025 và 15% đã tạm ứng cho 2026
Với kết quả kinh doanh năm 2025, TNG chia cổ tức tiền mặt 20% — 2.000 đồng cho mỗi cổ phiếu — tách làm bốn đợt, mỗi đợt 5%. Đợt cuối có ngày giao dịch không hưởng quyền 6/5/2026 và thanh toán ngày 22/5/2026; tổng số tiền chi cho cả năm khoảng 257,4 tỷ đồng. Cách chia nhiều đợt nhỏ như vậy khá đặc trưng ở TNG: thay vì một lần lớn cuối năm, cổ đông nhận tiền rải theo quý, gần giống một khoản “lương” định kỳ.
Bức tranh phân phối lợi nhuận năm 2025 cũng đáng đọc. Lợi nhuận có thể phân phối khoảng 396,66 tỷ đồng được chia ra: cổ tức khoảng 254,4 tỷ, quỹ khen thưởng – phúc lợi khoảng 59,5 tỷ (15%), phần giữ lại khoảng 70,97 tỷ. Nghĩa là phần lớn lợi nhuận năm kỷ lục đã quay về túi cổ đông bằng tiền mặt. So với EPS năm 2025 khoảng 3.045 đồng mỗi cổ phiếu, mức chi 2.000 đồng tương ứng tỷ lệ chi trả khoảng 66% lợi nhuận (ước tính của vwealth: 2.000 / 3.045). Lưu ý nhỏ: tổng chi 257,4 tỷ (theo thông báo chia đợt) và 254,4 tỷ (theo phương án phân phối) chênh nhau do thời điểm và cách làm tròn của từng nguồn; độ lớn thì như nhau.
Sang năm 2026, đại hội cổ đông đặt kế hoạch cổ tức 16–20%, bằng tiền mặt hoặc cổ phiếu. Tới thời điểm viết bài, TNG đã công bố hai đợt tạm ứng: đợt 1 là 10% tiền mặt, ngày đăng ký cuối cùng 10/8/2026, thanh toán 31/8/2026 (khoảng 128,7 tỷ đồng); đợt 2 là 5% (500 đồng mỗi cổ phiếu), ngày giao dịch không hưởng quyền 10/11/2026, thanh toán dự kiến 20/11/2026 (khoảng 64 tỷ đồng). Cộng lại là 15% — đã chạm sát mức sàn của kế hoạch (ước tính của vwealth: cộng hai đợt).
Nhưng hãy đặt cổ tức cạnh dòng tiền. Như chương 4 sẽ cho thấy, dòng tiền kinh doanh 9 tháng năm 2026 của TNG âm khoảng 696 tỷ đồng, và công ty vay thêm để bù. Nói cách khác, một phần tiền cổ tức đang được chi ra trong giai đoạn mà công ty đồng thời tăng vay. Điều này không bất thường với doanh nghiệp sản xuất có vốn lưu động lớn — tiền nằm ở khoản phải thu và sẽ về khi khách trả — nhưng nó là lý do để bạn đừng coi cổ tức tiền mặt của TNG là điều chắc chắn tuyệt đối trong mọi kịch bản. Lịch sử 2015–2018 đã cho thấy công ty sẵn sàng ngừng chia tiền mặt khi cần dồn vốn cho nhà máy.
Tóm lại chương này bằng ba ghế: Chủ tịch Hội đồng quản trị là ông Nguyễn Đức Mạnh, Phó Chủ tịch thường trực là ông Nguyễn Văn Thời, Tổng giám đốc là ông Trần Minh Hiếu. Gia đình sáng lập nắm khoảng một phần ba vốn và giữ tay lái chiến lược; người điều hành hằng ngày là người ngoài gia đình; xung quanh là ba nhóm tổ chức nắm quanh 5–6% mỗi nhóm.
Cỗ máy may áo khoác cho Decathlon, Columbia: TNG kiếm tiền ở đâu
Nếu bạn từng mua một chiếc áo khoác gió ở Decathlon hay một bộ đồ trẻ em của The Children’s Place, có khả năng chiếc áo ấy đã đi qua một chuyền may ở Thái Nguyên. TNG không có thương hiệu bán lẻ riêng mà người tiêu dùng nhận ra; công ty kiếm tiền bằng cách may cho những thương hiệu người tiêu dùng nhận ra. Chương này mở chiếc “hộp đen” đó: TNG may gì, bán theo hình thức nào, cho ai, ở đâu, bằng máy móc gì — và những mảng nằm ngoài may mặc đang lớn lên ra sao.
Một cách nghĩ hữu ích: với một nhà may xuất khẩu, lợi thế cạnh tranh không nằm ở logo, mà nằm ở ba thứ — khách hàng có tin giao đơn khó cho mình không, mình có may nhanh và rẻ hơn đối thủ ở cùng chất lượng không, và mình có kiểm soát được nguyên liệu để đáp ứng luật xuất xứ không. Mỗi phần dưới đây sẽ quay về một trong ba câu hỏi đó.
Áo khoác 60%, hàng trẻ em 30%: danh mục sản phẩm
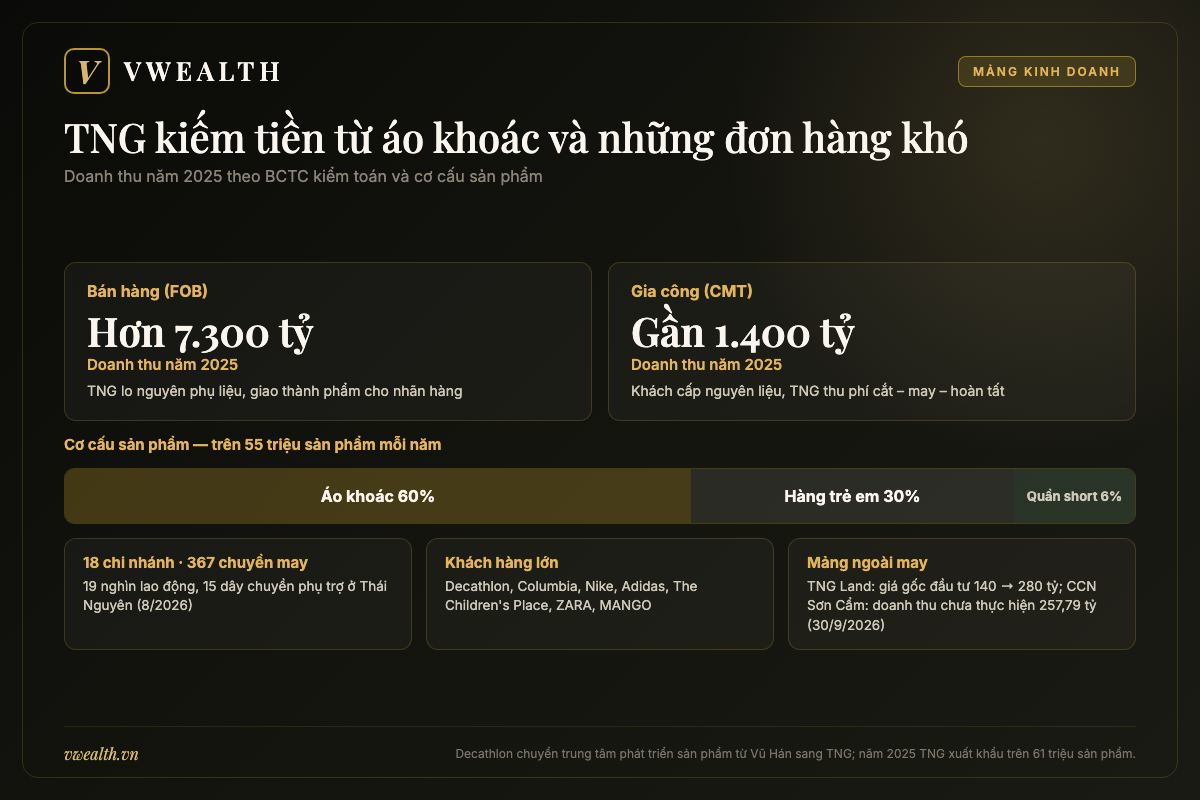
TNG có năng lực trên 55 triệu sản phẩm mỗi năm, và năm 2025 thực tế đã xuất khẩu trên 61 triệu sản phẩm. Cơ cấu sản phẩm nghiêng hẳn về một nhóm: áo khoác chiếm khoảng 60%, hàng trẻ em khoảng 30%, quần short khoảng 6%. Hồ sơ doanh nghiệp trên VNDirect mô tả năng lực theo cách khác: khoảng 12 triệu áo khoác và khoảng 9 triệu quần Chino mỗi năm. Hai cách mô tả không mâu thuẫn — một bên đếm theo tổng số sản phẩm (bao gồm hàng trẻ em, vốn nhỏ và nhiều chiếc), một bên đếm riêng hai dòng chủ lực.
Vì sao áo khoác lại quan trọng? Áo khoác — nhất là áo khoác thể thao, áo gió, áo chần bông — là dòng hàng có nhiều chi tiết: lót, khoá kéo, đường may kín nước, lớp đệm. Mỗi chiếc cần nhiều công đoạn và tay nghề hơn một chiếc áo phông. Đó chính là “dòng hàng khó” mà ông Thời hay nhắc: càng nhiều công đoạn, càng khó cho một nhà máy mới thay thế mình, và đơn giá mỗi chiếc càng cao. Mặt trái là áo khoác mang tính mùa vụ — người Mỹ và châu Âu mua nhiều vào thu đông — nên doanh thu của TNG thường dồn vào nửa cuối năm, và tồn kho, phải thu cũng phình theo mùa.
Hàng trẻ em, chiếm khoảng 30%, gắn với khách như The Children’s Place. Đây là dòng hàng số lượng lớn, mẫu mã nhiều, đòi hỏi tiêu chuẩn an toàn khắt khe (không chi tiết nhỏ dễ bong, vải đạt chuẩn hoá chất). Kết hợp hai dòng — áo khoác kỹ thuật và hàng trẻ em số lượng lớn — giúp TNG lấp đầy chuyền may quanh năm thay vì chỉ chạy hết công suất vào mùa áo khoác.
Bán hàng 7.300 tỷ và gia công 1.400 tỷ: CMT, FOB và ODM là gì
Trong doanh thu năm 2025 khoảng 8.698 tỷ đồng, báo cáo tài chính kiểm toán chia làm hai dòng: doanh thu bán hàng hơn 7.300 tỷ đồng và doanh thu gia công gần 1.400 tỷ đồng. Để hiểu sự khác biệt, bạn cần ba thuật ngữ quen thuộc của ngành may:
CMT (cut – make – trim, cắt – may – hoàn thiện) là gia công thuần: khách hàng gửi vải và phụ liệu, nhà may chỉ bán công cắt may. Doanh thu nhỏ vì không bao gồm giá trị nguyên liệu, rủi ro nguyên liệu do khách chịu. FOB (free on board) là nhà may tự mua nguyên liệu, tự sản xuất và giao hàng lên tàu; doanh thu lớn hơn nhiều vì bao gồm cả nguyên liệu, và lợi nhuận tuyệt đối cũng có thể lớn hơn, nhưng nhà may phải ứng vốn mua vải, chịu rủi ro tồn kho. ODM (original design manufacturing) là bước cao hơn nữa: nhà may tham gia cả khâu thiết kế, phát triển mẫu, rồi mới sản xuất.
Doanh thu “bán hàng” hơn 7.300 tỷ của TNG chủ yếu tương ứng với mô hình mua nguyên liệu rồi bán thành phẩm, còn “gia công” gần 1.400 tỷ là phần CMT. Tỷ trọng bán hàng chiếm phần lớn cho thấy TNG đã đi khá xa trên con đường chuyển từ CMT sang FOB. Chiến lược nâng giá trị mà ban lãnh đạo nêu năm 2026 gồm bốn hướng, trong đó có: chuyển dần từ CMT sang FOB, mở rộng ODM; tập trung các dòng sản phẩm kỹ thuật; và tạo giá trị bằng năng lực phục vụ khách hàng.
Đây cũng là chỗ nối thẳng sang chương 4. Đi theo FOB nghĩa là TNG phải tự bỏ tiền mua vải, phụ liệu trước khi được khách trả tiền. Doanh thu càng nhiều FOB, nhu cầu vốn lưu động càng lớn — và vốn đó phần lớn đến từ vay ngắn hạn ngân hàng. Chi phí nguyên vật liệu năm 2025 tăng khoảng 19% lên gần 4.850 tỷ đồng, phản ánh đúng xu hướng này. Khi bạn thấy khoản vay ngắn hạn của TNG tăng song song với doanh thu, đó phần lớn là cái giá của việc leo lên nấc FOB.
Khách hàng lớn và vì sao Decathlon dời trung tâm phát triển sản phẩm về TNG
Danh sách khách hàng của TNG đọc lên như một kệ hàng thể thao và thời trang quốc tế: Decathlon, Columbia, The Children’s Place, Nike, Adidas, SportMaster, Tom Tailor, ZARA, MANGO… Thị trường xuất khẩu chính là Mỹ, châu Âu, Canada và Mexico.
Chi tiết đắt giá nhất trong danh sách này liên quan tới Decathlon. Theo báo chí, Decathlon không chỉ mở rộng đặt hàng mà còn chuyển trung tâm phát triển sản phẩm từ Vũ Hán (Trung Quốc) sang TNG. Trung tâm phát triển sản phẩm là nơi mẫu mới được thử nghiệm, điều chỉnh, làm mẫu thử trước khi sản xuất hàng loạt — tức là khâu đứng trước chuyền may. Khi một nhãn hàng đặt khâu này ở nhà máy của bạn, quan hệ đã vượt qua mức “đặt đơn theo giá rẻ nhất”: thay nhà cung cấp lúc này tốn kém hơn nhiều, vì phải dời cả đội phát triển mẫu đi chỗ khác. Đây là một dạng “con hào” (moat) thực tế nhất mà một nhà may có thể có.
Tháng 9/2026, lãnh đạo TNG sang Mỹ làm việc với Haddad, IFG, O5 và Columbia về đơn hàng từ năm 2027 trở đi. Đây là hoạt động thường niên của nhà may xuất khẩu — đàm phán đơn hàng mùa sau — nhưng thời điểm 2026 đặc biệt vì thuế Mỹ vừa thay đổi (chương 6 sẽ nói kỹ).
Mặt trái của khách hàng lớn là mức độ tập trung. Tại ngày 30/9/2026, ba khách hàng — DESIPRO (khoảng 574,42 tỷ đồng), Asmara (khoảng 258,33 tỷ) và Haddad (khoảng 248,07 tỷ) — chiếm khoảng 63,7% tổng phải thu khách hàng. Tên DESIPRO không phải tên thương hiệu bán lẻ quen thuộc; với nhà may xuất khẩu, khách hàng ghi trên sổ sách thường là pháp nhân thu mua hoặc đơn vị sourcing của nhãn hàng, không nhất thiết là tên trên tem áo. Dù thế nào, việc ba đối tác chiếm gần hai phần ba khoản phải thu có nghĩa là nếu một trong số đó chậm trả, dòng tiền của TNG sẽ chịu ảnh hưởng rõ.
18 chi nhánh, 367 chuyền may: năng lực sản xuất ở Thái Nguyên
Quy mô của TNG thay đổi khá nhanh, nên các con số phụ thuộc thời điểm. Theo thông tin công bố tháng 8/2026, công ty có 18 chi nhánh, khoảng 19 nghìn lao động, 367 chuyền may và 15 dây chuyền phụ trợ, thuộc nhóm 8 doanh nghiệp xuất khẩu dệt may lớn nhất Việt Nam. Hồ sơ doanh nghiệp trên VNDirect (cập nhật sớm hơn) mô tả 15 nhà máy may xuất khẩu trong tỉnh Thái Nguyên, 2 chi nhánh công nghệ, 2 nhà máy phụ trợ và 1 chi nhánh LAB (phòng thí nghiệm kiểm tra chất lượng). Chênh lệch giữa các nguồn chủ yếu do thời điểm thống kê — bản thân sự chênh lệch nói lên rằng TNG vẫn đang mở rộng.
Những nhà máy mới vẫn tiếp tục: nhà máy TNG Đại Từ 2 đang được đầu tư mở rộng; kế hoạch 2026 gồm mở rộng nhà máy may xuất khẩu và thêm dây chuyền tự động. Lao động cũng tăng theo: riêng quý 1/2026, công ty tuyển thêm hơn 1.000 công nhân. Thu nhập bình quân tại thời điểm tháng 4/2026 khoảng 12,5 triệu đồng mỗi người mỗi tháng.
Tập trung gần như toàn bộ năng lực ở một tỉnh có hai mặt. Mặt lợi: quản lý tập trung, quan hệ gắn bó với địa phương, chi phí vận hành đồng nhất. Mặt rủi ro: phụ thuộc vào thị trường lao động một vùng, trong khi Thái Nguyên và các tỉnh lân cận có nhiều khu công nghiệp điện tử lớn cạnh tranh tuyển công nhân. Khi chi phí nhân công năm 2025 tăng khoảng 20% lên hơn 2.760 tỷ đồng, đó vừa là kết quả của tuyển thêm người, vừa là dấu hiệu áp lực tiền lương trong vùng.
Tự động hoá, AGV, ERP tự viết: con hào nằm ở năng suất
Ngành may có một quy luật khắc nghiệt mà chính ông Nguyễn Đức Mạnh nêu tại đại hội 2026: đơn giá trên mỗi sản phẩm luôn chịu áp lực giảm theo năm, nên nhà may phải tăng năng suất ít nhất 10% mỗi năm chỉ để đứng yên. Ở một doanh nghiệp có biên lợi nhuận ròng khoảng 4–4,5%, vài phần trăm năng suất chính là ranh giới giữa lãi và lỗ.
Câu trả lời của TNG là đầu tư vào máy móc và phần mềm. Trong Công văn giải trình số 574/CV-TNG ngày 20/10/2026, công ty liệt kê: xe tự hành AGV và robot vận chuyển hàng nội bộ giữa các công đoạn; phần mềm theo dõi năng suất theo thời gian thực; điện mặt trời áp mái; tối ưu sơ đồ cắt để tiết kiệm vải. Mỗi hạng mục nhắm vào một khoản chi cụ thể: AGV giảm người vận chuyển, phần mềm năng suất phát hiện chuyền chậm sớm, điện mặt trời giảm tiền điện, sơ đồ cắt giảm hao hụt nguyên liệu — khoản chi lớn nhất trong cơ cấu giá thành.
Điểm đặc biệt là hệ thống ERP (phần mềm quản trị tổng thể doanh nghiệp) do TNG tự phát triển. Theo ban lãnh đạo, bản nâng cấp của hệ thống này đã sẵn sàng để chuyển giao cho các đối tác khác trong ngành. Kết hợp với việc là doanh nghiệp đầu tiên của Thái Nguyên đạt Mức 3 về chuyển đổi số và giữ quy chế Doanh nghiệp ưu tiên của Hải quan, có thể thấy TNG đang cố xây “con hào” ở chỗ ít ai nhìn thấy: không phải thương hiệu, mà là khả năng vận hành nhanh và chính xác hơn đối thủ. Năm 2026, công ty dự kiến đầu tư khoảng 200 tỷ đồng cho máy móc thiết bị.
Ngoài may mặc: TNG Land, cụm công nghiệp Sơn Cẩm và ngành nghề năng lượng
TNG không chỉ may. Công ty có hai công ty liên kết: Công ty Cổ phần TNG Land (bất động sản) và Công ty Cổ phần Đầu tư và Xây dựng Bắc Thái (xây lắp điện). Khoản đầu tư vào TNG Land tăng đáng kể trong năm 2026: giá gốc từ khoảng 140 tỷ đồng đầu năm lên khoảng 280 tỷ đồng tại ngày 30/9/2026 — gấp đôi trong chín tháng.
Mảng thứ hai là hạ tầng công nghiệp ở Sơn Cẩm. Tại ngày 30/9/2026, khoản doanh thu chưa thực hiện dài hạn liên quan tới cụm công nghiệp Sơn Cẩm tăng từ khoảng 131,98 tỷ lên khoảng 257,79 tỷ đồng, và chi phí xây dựng cơ bản dở dang khoảng 239,42 tỷ đồng. “Doanh thu chưa thực hiện” là tiền khách thuê đất trả trước mà công ty chưa được ghi nhận thành doanh thu — nó sẽ được phân bổ dần trong nhiều năm. Kế hoạch 2026 có mục đẩy lấp đầy Khu công nghiệp Sơn Cẩm 1. Nếu bạn muốn hiểu cách các doanh nghiệp hạ tầng khu công nghiệp ghi nhận doanh thu cho thuê đất, bài phân tích cổ phiếu IDC của IDICO giải thích khá kỹ cơ chế này.
Thứ ba, đại hội 2026 đã thông qua việc bổ sung 19 nhóm ngành nghề — trong đó có công nghệ, năng lượng, hạ tầng, kể cả truyền tải và phân phối điện — đồng thời bỏ 13 ngành và điều chỉnh 15 ngành. Bổ sung ngành nghề trên giấy chưa phải là kinh doanh thật; nó mở ra khả năng pháp lý để công ty làm những việc mới. Ngoài ra, TNG có trái phiếu mã TNG124027 đang lưu hành, kỳ trả lãi thứ 8 từ 25/8 đến 25/11/2026.
Với nhà đầu tư, các mảng ngoài may là con dao hai lưỡi. Chúng có thể tạo dòng tiền ổn định dài hạn (cho thuê đất công nghiệp) và tận dụng đất đai, quan hệ địa phương của TNG. Nhưng chúng cũng hút vốn trong lúc mảng chính đã cần nhiều vốn lưu động, và kéo sự chú ý của ban lãnh đạo ra khỏi cỗ máy may. Hiện tại, quy mô các mảng này còn nhỏ so với doanh thu may hàng nghìn tỷ đồng, nhưng tốc độ tăng của khoản đầu tư TNG Land là thứ đáng theo dõi mỗi quý.
| Mảng | Quy mô / đóng góp (số đã công bố) | Vai trò | Điểm cần theo dõi |
|---|---|---|---|
| May xuất khẩu — bán hàng (chủ yếu FOB) | Hơn 7.300 tỷ đồng doanh thu năm 2025 | Nguồn doanh thu và lợi nhuận chính | Ứng vốn mua nguyên liệu, tồn kho, phải thu |
| May xuất khẩu — gia công (CMT) | Gần 1.400 tỷ đồng doanh thu năm 2025 | Lấp đầy chuyền, ít rủi ro nguyên liệu | Đơn giá thấp, áp lực giảm giá theo năm |
| Sản phẩm | Áo khoác ~60%, hàng trẻ em ~30%, quần short ~6%; xuất trên 61 triệu sản phẩm năm 2025 | “Dòng hàng khó” tạo khác biệt | Tính mùa vụ của áo khoác |
| Hạ tầng — CCN Sơn Cẩm | Doanh thu chưa thực hiện dài hạn ~257,79 tỷ; XDCB dở dang ~239,42 tỷ (30/9/2026) | Dòng tiền cho thuê đất dài hạn | Tiến độ lấp đầy, vốn đầu tư hạ tầng |
| Liên kết — TNG Land | Giá gốc đầu tư 140 → 280 tỷ đồng (đầu năm → 30/9/2026) | Bất động sản | Hút vốn ngoài ngành chính |
| Liên kết — Đầu tư và Xây dựng Bắc Thái | Chưa có số công bố riêng | Xây lắp điện | Liên quan ngành nghề năng lượng mới bổ sung |
Đọc sức khoẻ tài chính TNG: lãi kỷ lục và dòng tiền ngược chiều
Đến đây bạn đã biết TNG là ai, ai cầm lái và kiếm tiền bằng cách nào. Chương này trả lời câu hỏi khó hơn: cỗ máy đó khoẻ tới đâu? Mục tiêu không chỉ là liệt kê số, mà là chỉ cho bạn cách đọc số của riêng TNG — vì một nhà may xuất khẩu vay nhiều, bán theo mùa, có biên lợi nhuận mỏng thì có những chỗ cần nhìn mà ở một ngân hàng hay một công ty bất động sản không quan trọng bằng. Ba câu hỏi xuyên suốt chương: lợi nhuận có đi kèm tiền mặt không, công ty trả lãi vay có thoải mái không, và tiền đang nằm ở đâu.
Bảy năm doanh thu và lợi nhuận trong một bảng
Bảng dưới đây lấy số liệu năm 2019–2025 từ dữ liệu báo cáo tài chính trên VNDirect. Cột biên lợi nhuận gộp là phép chia của vwealth (lợi nhuận gộp / doanh thu thuần), làm tròn một chữ số thập phân.
| Năm | Doanh thu thuần (tỷ đồng) | Lợi nhuận gộp (tỷ đồng) | Biên gộp (ước tính vwealth) | LNST (tỷ đồng) | Chi phí lãi vay (tỷ đồng) | Vốn chủ sở hữu (tỷ đồng) |
|---|---|---|---|---|---|---|
| 2019 | 4.612,2 | 786,9 | ~17,1% | 230,1 | 101,2 | — |
| 2020 | 4.480,2 | 676,0 | ~15,1% | 153,6 | 101,2 | — |
| 2021 | 5.443,6 | 726,5 | ~13,3% | 232,3 | 125,0 | 1.462 |
| 2022 | 6.772,3 | 999,5 | ~14,8% | 293,0 | 159,5 | 1.651 |
| 2023 | 7.095,2 | 980,3 | ~13,8% | 219,4 | 192,4 | 1.855 |
| 2024 | 7.655,8 | 1.181,9 | ~15,4% | 314,8 | 184,4 | 1.892 |
| 2025 | 8.698,6 | 1.239,2 | ~14,2% | 393,1 | 212,2 | 2.002 |
Có ba điều đọc được ngay. Thứ nhất, doanh thu tăng gần như mỗi năm, chỉ chững ở năm 2020. Thứ hai, lợi nhuận sau thuế đi theo hình răng cưa: lên 2021–2022, xuống 2023, lên mạnh 2024–2025. Thứ ba — và đây là điều nhiều người bỏ qua — chi phí lãi vay tăng gần gấp đôi trong bảy năm, từ khoảng 101 tỷ lên khoảng 212 tỷ đồng (ước tính của vwealth: 212,2 / 101,2 ≈ 2,1 lần), tức tăng nhanh tương đương doanh thu. TNG lớn lên phần lớn bằng tiền vay, và mỗi năm phải trả cho ngân hàng một khoản ngày càng lớn trước khi tới lượt cổ đông.
Vốn chủ sở hữu tăng chậm hơn nhiều: từ khoảng 1.462 tỷ (2021) lên khoảng 2.002 tỷ đồng (2025), trong khi tổng tài sản tăng từ khoảng 4.367 tỷ lên 6.910 tỷ và nợ phải trả từ khoảng 2.905 tỷ lên 4.907 tỷ đồng. Lý do một phần nằm ở chính sách cổ tức tiền mặt cao (chương 2): phần lớn lợi nhuận được chia ra, nên vốn tự có không tích luỹ nhanh; phần mở rộng còn lại được tài trợ bằng nợ.
Biên lợi nhuận mỏng: 14,2% gộp, khoảng 4,5% ròng
Năm 2025, biên lợi nhuận gộp của TNG thu hẹp còn khoảng 14,2% từ khoảng 15,4% năm 2024. Biên lợi nhuận ròng (lợi nhuận sau thuế / doanh thu) khoảng 4,5% năm 2025 và khoảng 4,1% năm 2024 (ước tính của vwealth). Nói nôm na: mỗi 100 đồng doanh thu, TNG giữ lại khoảng 14 đồng sau khi trừ giá vốn, và chỉ còn khoảng 4–4,5 đồng sau khi trả lãi vay, chi phí bán hàng, quản lý và thuế.
Vì sao biên gộp 2025 hẹp lại dù lợi nhuận kỷ lục? Hai khoản chi lớn nhất đều tăng nhanh hơn doanh thu: nguyên vật liệu tăng khoảng 19% lên gần 4.850 tỷ đồng, nhân công tăng khoảng 20% lên hơn 2.760 tỷ đồng, trong khi doanh thu tăng khoảng 13,6% (ước tính của vwealth: 8.698,6 / 7.655,8). Phần nguyên liệu tăng mạnh phản ánh việc chuyển dịch sang FOB (đã kể ở chương 3) — doanh thu FOB “phình” cả giá trị vải, nên biên gộp tính theo phần trăm tự nhiên thấp hơn CMT dù lợi nhuận tuyệt đối có thể cao hơn. Phần nhân công tăng phản ánh tuyển thêm người và mặt bằng lương cao hơn.
Một cách đọc thực dụng: với biên ròng khoảng 4–4,5%, chỉ cần một biến số xấu đi vài phần trăm — đơn giá giảm, lương tăng, lãi suất tăng, thuế nhập khẩu Mỹ đè lên giá — là lợi nhuận có thể co lại đáng kể. Đây là lý do năm 2023 lợi nhuận giảm khoảng một phần tư dù doanh thu vẫn tăng. Nếu bạn muốn so sánh với các nhà may niêm yết khác, các bài phân tích cổ phiếu VGT của Vinatex và phân tích cổ phiếu TCM của Dệt may Thành Công cho bạn hai điểm đối chiếu với mô hình kinh doanh khác.
Đòn bẩy: vay khoảng 4.200 tỷ, hơn 70% là nợ ngắn hạn
Cuối năm 2025, dư nợ vay của TNG hơn 3.300 tỷ đồng, tăng khoảng 28% trong năm, trong đó vay ngắn hạn gần 2.400 tỷ. Tỷ lệ nợ vay có lãi trên vốn chủ sở hữu khoảng 1,66 lần, và lên khoảng 2,14 lần ở quý 1/2026 (nếu tính tổng nợ phải trả trên vốn chủ sở hữu thì lần lượt khoảng 2,45 và 2,75 lần). Đến ngày 30/9/2026, vay ngắn hạn khoảng 3.026,8 tỷ (đầu năm 2.371,0 tỷ), vay dài hạn khoảng 1.167,2 tỷ (đầu năm 956,3 tỷ); tổng vay khoảng 4.200 tỷ đồng, tăng khoảng 26%, hơn 70% là ngắn hạn. Nợ phải trả khoảng 5.712,64 tỷ, chiếm khoảng 73,7% tổng nguồn vốn, trong khi vốn chủ sở hữu khoảng 2.035 tỷ đồng. Tính ra, nợ vay khoảng gấp đôi vốn chủ sở hữu (ước tính của vwealth: (3.026,8 + 1.167,2) / 2.035 ≈ 2,06 lần). Vay ròng — tức tổng vay trừ tiền và tương đương tiền — hơn 3.540 tỷ đồng, tăng khoảng 40%.
Con số dễ hình dung nhất: chi phí lãi vay quý 3/2026 khoảng 87,4 tỷ đồng (cùng kỳ 71,3 tỷ), tương đương khoảng 950 triệu đồng mỗi ngày. Chín tháng năm 2026, lãi vay khoảng 220,7 tỷ (cùng kỳ 174,1 tỷ). Năm 2025, lãi vay khoảng 212,2 tỷ, tương đương khoảng 17% lợi nhuận gộp (ước tính của vwealth: 212,2 / 1.239,2). Nói cách khác, cứ 100 đồng lợi nhuận gộp làm ra, khoảng 17 đồng đi trả lãi ngân hàng.
Vì sao nợ ngắn hạn chiếm phần lớn? Với nhà may FOB, vay ngắn hạn là cách tài trợ tự nhiên cho vòng quay “mua vải – may – giao hàng – thu tiền” kéo dài vài tháng. Vấn đề không nằm ở bản thân nợ ngắn hạn, mà ở chỗ công ty phải liên tục đảo nợ — vay mới trả cũ — và phụ thuộc vào thiện chí của ngân hàng. Tháng 10/2026, TNG vay thêm 17,1 tỷ đồng tại VietinBank (13/10) và ký hạn mức tín dụng gần 758 tỷ đồng với Vietcombank (14/10). Quan hệ tín dụng rộng với các ngân hàng lớn là điểm cộng; nhưng khi lãi suất tăng, gánh nặng 4.200 tỷ đồng nợ sẽ đổi giá rất nhanh. Tiền mặt cũng mỏng đi: tiền và tương đương tiền khoảng 158,2 tỷ đồng tại 30/9/2026, giảm từ khoảng 314,6 tỷ đầu năm; cuối năm 2025 tiền gửi đã giảm khoảng 29% còn khoảng 317 tỷ, doanh thu tài chính dưới 117 tỷ (giảm khoảng 9%).
Vì sao dòng tiền kinh doanh âm khi lãi tăng
Đây là phần quan trọng nhất của chương. Năm 2025, lợi nhuận kỷ lục nhưng dòng tiền thuần từ hoạt động kinh doanh (CFO — tiền thực thu từ bán hàng trừ tiền thực chi cho sản xuất, lương, thuế, lãi vay) âm khoảng 259,5 tỷ đồng, trong khi năm 2024 dương hơn 1.000 tỷ. Chín tháng năm 2026, CFO âm hơn 696 tỷ đồng (cùng kỳ âm hơn 344 tỷ); dòng tiền đầu tư (CFI) âm hơn 204 tỷ; dòng tiền tài chính (CFF) dương hơn 743 tỷ — tức là phần thiếu hụt được bù bằng tiền vay.
Tiền đi đâu? Câu trả lời nằm ở khoản phải thu. Tại 30/9/2026, phải thu khách hàng khoảng 1.696,42 tỷ đồng, tăng mạnh từ khoảng 996,17 tỷ đầu năm; ba khách DESIPRO, Asmara và Haddad chiếm khoảng 63,7%. Hàng đã giao, doanh thu và lợi nhuận đã ghi nhận, nhưng tiền chưa về. Công ty giải trình rằng doanh thu quý 3 tăng khoảng 23% một phần nhờ xuất sớm đơn hàng — giao sớm thì ghi nhận sớm, nhưng tiền thu theo hạn thanh toán của khách.
Có một tiền lệ đáng chú ý: cuối quý 3/2025, phải thu khách hàng cũng tăng khoảng 76%, rồi sang quý 4/2025 CFO dương hơn 763 tỷ đồng khi khách trả tiền. Tức là mô hình kinh doanh của TNG có tính mùa: tiền bị “giam” trong phải thu vào quý 3 và thường được giải phóng vào quý 4. Nếu mẫu hình này lặp lại, CFO quý 4/2026 sẽ là con số đáng xem nhất trong báo cáo năm. Nếu không lặp lại — ví dụ một khách lớn chậm trả — thì áp lực lên khoản vay ngắn hạn sẽ tăng rõ. Bạn không cần đoán trước; bạn chỉ cần biết đây là chỉ báo phải kiểm khi báo cáo tài chính năm 2026 công bố.
Tồn kho và dự phòng giảm giá
Cuối năm 2025, tồn kho của TNG hơn 1.400 tỷ đồng, tăng khoảng 35%; riêng thành phẩm hơn 506 tỷ, tăng khoảng 76%. Dự phòng giảm giá hàng tồn kho tăng từ khoảng 19,4 tỷ (2024) lên khoảng 53,7 tỷ đồng (2025). Dự phòng là khoản công ty tự trích khi đánh giá một phần hàng tồn kho có thể bán dưới giá vốn — tăng dự phòng nghĩa là có thêm hàng mà công ty thận trọng về khả năng bán đủ giá.
Tin tốt là tới 30/9/2026, tồn kho ròng giảm về khoảng 1.333,7 tỷ đồng, thấp hơn khoảng 8% so với mức khoảng 1.445,5 tỷ đầu năm. Nghĩa là trong năm 2026, tiền chuyển dần từ “nằm trong kho” sang “nằm ở khách hàng” (phải thu). Với nhà đầu tư, đây là dịch chuyển tích cực một nửa: hàng đã bán được, nhưng tiền chưa về túi.
Ba quý 2026 trong một bảng
Gom các quý đã công bố của năm 2026 lại, bức tranh tăng trưởng khá rõ — cùng với chi phí tài chính tăng song song.
| Kỳ | Doanh thu (tỷ đồng) | LNST (tỷ đồng) | Ghi chú |
|---|---|---|---|
| Quý 1/2026 | ~1.952 (+29%) | ~60 (+50%) | Tháng 1: 715 tỷ, tháng 2: 506 tỷ, tháng 3: 731 tỷ |
| Quý 2/2026 | ~2.900 (+15,3%) | ~147 (+21,9%) | Lãi vay ~88 tỷ (cùng kỳ ~79 tỷ) |
| 6 tháng 2026 | ~4.900 (+20,5%) | ~207 (+26,5%) | Đạt ~51% kế hoạch doanh thu năm |
| Quý 3/2026 | 3.229,0 (cùng kỳ 2.632,8; +22,6%) | ~151,5 (cùng kỳ ~117; +29%) | Biên gộp ~14,2% (cùng kỳ 13,7%); chi phí tài chính >113 tỷ (+50%); lỗ khác ~18,8 tỷ |
| 9 tháng 2026 | 8.095,2 (cùng kỳ 6.671,1; +21%) | >362 (+29%) | LN gộp ~1.117 tỷ (+16%); lãi vay ~220,7 tỷ |
Đọc bảng này cùng các phần trên, bạn có một câu tóm tắt cho sức khoẻ tài chính TNG: lợi nhuận đang ở đỉnh, nhưng tiền thì chưa. Lợi nhuận quý 3/2026 khoảng 151,5 tỷ là thật, đi kèm biên gộp nhích lên và chi phí quản lý giảm nhẹ (khoảng 135 tỷ, giảm khoảng 2%). Nhưng cùng lúc, dòng tiền kinh doanh âm sâu, nợ vay tăng, tiền mặt mỏng đi. Câu hỏi “có nên mua cổ phiếu TNG” vì thế không chỉ là câu hỏi về lợi nhuận, mà là câu hỏi về việc khoản phải thu gần 1.700 tỷ đồng có quay về đúng hẹn hay không — và thị trường đã định giá những điều này ra sao. Đó là nội dung của phần tiếp theo.
Thị trường đón nhận cổ phiếu TNG ra sao: những điều cần biết trước khi quyết có nên mua cổ phiếu TNG
Bốn chương trước đã kể TNG là ai, ai cầm lái, kiếm tiền bằng gì và sổ sách khoẻ đến đâu. Chương này chuyển sang một câu hỏi khác hẳn: người mua bán trên sàn đã nhìn TNG như thế nào. Hai câu hỏi ấy nghe thì gần nhau, nhưng trên thực tế chúng có thể tách rời khá xa. Một doanh nghiệp có thể lập kỷ lục lợi nhuận mà cổ phiếu vẫn đi ngang; một doanh nghiệp đang gặp khó có thể được thị trường trả giá cao vì người ta đặt cược vào tương lai. Với cổ phiếu dệt may nói chung và TNG nói riêng, khoảng cách giữa “doanh nghiệp làm ăn ra sao” và “cổ phiếu được định giá ra sao” là điều bạn cần hiểu kỹ nhất trước khi đặt câu hỏi có nên mua cổ phiếu TNG.
Một lưu ý quan trọng về cách viết của chương này: bài viết không ghi giá cổ phiếu, vốn hoá hay hệ số P/E hiện hành. Những con số ấy thay đổi mỗi phiên, và một bài phân tích dài sẽ cũ đi rất nhanh nếu cố đóng khung chúng. Thay vào đó, chương này chỉ cho bạn cách tự đọc: nhìn vào đâu, tính bằng công thức gì, và đặt kết quả cạnh những mốc lịch sử nào. Số hiện hành, bạn có thể mở trong báo cáo phân tích của VWEALTH để xem bản cập nhật.
Tính cách cổ phiếu dệt may: lãi kỷ lục nhưng giá vẫn có lúc “mò đáy”
Hãy bắt đầu bằng một nghịch lý mà người theo dõi TNG nhiều năm đều quen. Năm 2025, TNG lập kỷ lục lợi nhuận trong lịch sử 46 năm của mình: doanh thu khoảng 8.698 tỷ đồng, lợi nhuận sau thuế khoảng 392–393 tỷ đồng, vượt 7% kế hoạch doanh thu và 15% kế hoạch lợi nhuận. Nhưng theo Vietstock, cổ phiếu TNG lại giảm khoảng 19% trong cả năm 2025. Chỉ khi tin lãi kỷ lục được công bố vào đầu năm 2026, giá mới hồi lên.
Điều này không có gì bí ẩn nếu bạn hiểu cách thị trường nhìn ngành may xuất khẩu. Nhà đầu tư không mua lợi nhuận của năm vừa qua; họ mua kỳ vọng về lợi nhuận của những năm sắp tới. Năm 2025 là năm Mỹ áp thuế đối ứng với hàng Việt Nam, và với một doanh nghiệp mà khách hàng lớn nằm ở Mỹ, châu Âu, Canada, Mexico, mỗi tin tức về thuế đều khiến thị trường lo rằng đơn hàng năm sau sẽ teo lại. Lợi nhuận kỷ lục, trong mắt nhiều người, có thể chỉ là “đỉnh của chu kỳ” chứ chưa chắc là nền mới.
Nỗi lo ấy có tiền lệ. Sau chu kỳ cầu mạnh của năm 2022, lợi nhuận TNG năm 2023 giảm 24%, từ khoảng 293 tỷ xuống còn 219,4 tỷ đồng, khi Mỹ và châu Âu tăng lãi suất và người tiêu dùng thắt chặt chi tiêu cho quần áo. Thị trường có trí nhớ. Mỗi khi ngành may báo lãi lớn, một phần nhà đầu tư lại nhớ đến năm 2023 và đặt câu hỏi: lần này có khác không?
Năm 2026 diễn tiếp nghịch lý đó theo một nhịp khác. Theo Báo Pháp luật Việt Nam (chuyên trang Doanh nhân), đầu tháng 3/2026 cổ phiếu TNG lập đỉnh lịch sử kể từ khi niêm yết, rồi điều chỉnh sau đó. Đến tháng 7/2026, Người Quan Sát mô tả nhóm cổ phiếu dệt may “tiếp tục mò đáy” dù doanh nghiệp báo lãi kỷ lục trong quý 2. Tháng 8 và tháng 9, giá TNG đi ngang ở vùng thấp; sang tháng 10/2026, theo VnBusiness, giá hồi phục rõ hơn và thanh khoản cải thiện, đúng giai đoạn công ty công bố quý 3 có lợi nhuận cao nhất kể từ khi lên sàn.
Nếu tóm lại tính cách của cổ phiếu TNG bằng một câu, có lẽ là: giá phản ứng với tin vĩ mô về thuế và cầu tiêu dùng nhanh hơn, mạnh hơn so với phản ứng với chính kết quả kinh doanh của công ty. Điều này có hai hệ quả thực tế cho bạn.
Hệ quả thứ nhất là biến động. Một cổ phiếu chịu nhiều tác động từ tin tức bên ngoài sẽ có những đợt giảm mà người nắm giữ không kiểm soát được và cũng khó lường trước. Nếu bạn mua TNG với tâm lý “lãi tăng thì giá phải tăng”, bạn có thể thất vọng trong những quý mà lãi tăng nhưng giá vẫn đi xuống vì một tin về đàm phán thuế.
Hệ quả thứ hai là cơ hội. Chính vì giá đôi khi tách khỏi kết quả kinh doanh, sẽ có những thời điểm thị trường bi quan quá mức so với những gì doanh nghiệp thực sự làm được. Theo 24hmoney, năm 2022 cổ phiếu TNG từng giao dịch ở vùng định giá thấp kỷ lục — trong khi đó lại là năm doanh thu tăng mạnh từ 5.443,6 tỷ lên 6.772,3 tỷ đồng. Người đọc được báo cáo tài chính và kiên nhẫn chờ, về lý thuyết, có thể tận dụng những khoảng lệch ấy. Nhưng “về lý thuyết” là cụm từ quan trọng: để tận dụng được, bạn phải phân biệt được lúc thị trường bi quan quá mức với lúc thị trường đang nhìn thấy một rủi ro thật mà bạn chưa thấy.
Một chi tiết nữa đáng ghi nhận: TNG nằm trong rổ HNX30, nhóm 30 cổ phiếu có vốn hoá và thanh khoản tốt nhất sàn Hà Nội. Điều này có nghĩa là cổ phiếu được giao dịch đủ nhiều để nhà đầu tư cá nhân mua bán mà không quá lo bị kẹt hàng, và cũng có nghĩa là TNG nằm trong tầm ngắm của các quỹ chỉ số và quỹ chủ động theo dõi sàn HNX. Đổi lại, nằm trong rổ chỉ số cũng khiến giá TNG chịu thêm nhịp mua bán theo cơ cấu danh mục của các quỹ, đôi khi không liên quan gì đến chuyện may áo khoác.
Định giá P/E, P/B: cách tự tính cho TNG mà không cần số hiện hành
Hai thước đo phổ biến nhất để biết thị trường đang trả bao nhiêu cho một doanh nghiệp là P/E và P/B. Bài viết sẽ không ghi giá trị hiện hành của hai chỉ số này, nhưng sẽ chỉ cho bạn cách tự tính và cách đọc chúng riêng cho trường hợp TNG.
P/E (giá trên lợi nhuận mỗi cổ phiếu) cho biết bạn đang trả bao nhiêu đồng cho mỗi đồng lợi nhuận một năm của doanh nghiệp. Công thức: P/E = giá cổ phiếu ÷ EPS, trong đó EPS là lợi nhuận sau thuế thuộc cổ đông chia cho số cổ phiếu đang lưu hành. Theo Tin nhanh Chứng khoán, EPS năm 2025 của TNG khoảng 3.045 đồng mỗi cổ phiếu. Muốn có P/E, bạn chỉ cần lấy giá đang giao dịch trên bảng điện chia cho con số ấy.
Nhưng với TNG, có ba điều bạn cần cân nhắc trước khi tin vào kết quả phép chia.
Thứ nhất, EPS của năm nào? Nếu bạn dùng EPS năm 2025 — năm kỷ lục — P/E sẽ trông thấp hơn so với khi dùng EPS năm 2023, năm lợi nhuận giảm mạnh. Một cách làm thận trọng hơn là tính EPS trung bình nhiều năm, chẳng hạn 2021–2025, để thấy giá đang được trả cho “lợi nhuận bình thường” của TNG chứ không chỉ cho năm đẹp nhất. Bạn có đủ dữ liệu để làm điều này: lợi nhuận sau thuế các năm 2021 đến 2025 lần lượt khoảng 232,3 tỷ, 293,0 tỷ, 219,4 tỷ, 314,8 tỷ và 393,1 tỷ đồng theo dữ liệu VNDirect.
Thứ hai, lợi nhuận bốn quý gần nhất. Vì TNG đang tăng trưởng trong năm 2026 — chín tháng đầu năm lợi nhuận sau thuế hơn 362 tỷ đồng, tăng khoảng 29% so với cùng kỳ — P/E tính theo bốn quý gần nhất sẽ khác P/E tính theo năm 2025. Hai con số này kể hai câu chuyện khác nhau, và bạn nên xem cả hai.
Thứ ba, P/E chỉ có nghĩa khi đặt cạnh một cái gì đó. Đặt cạnh P/E lịch sử của chính TNG, bạn biết giá đang cao hay thấp so với những gì thị trường thường trả cho doanh nghiệp này. Đặt cạnh các doanh nghiệp cùng ngành như Vinatex (VGT), May Sông Hồng (MSH) hay Dệt may Thành Công (TCM), bạn biết thị trường đang ưu ái hay e ngại TNG hơn so với nhóm. Một P/E thấp hơn trung bình ngành không tự động có nghĩa là rẻ; có thể thị trường đang chiết khấu cho đòn bẩy cao hơn hoặc dòng tiền kinh doanh yếu hơn — đúng những điểm mà chương 4 đã phân tích.
P/B (giá trên giá trị sổ sách) cho biết bạn đang trả bao nhiêu so với phần vốn chủ sở hữu ghi trên sổ sách. Công thức: P/B = giá cổ phiếu ÷ giá trị sổ sách mỗi cổ phiếu, trong đó giá trị sổ sách mỗi cổ phiếu = vốn chủ sở hữu ÷ số cổ phiếu lưu hành. Tại ngày 30/9/2026, vốn chủ sở hữu của TNG khoảng 2.035 tỷ đồng, vốn góp chủ sở hữu 1.287,31 tỷ đồng, tương ứng khoảng 128,7 triệu cổ phiếu. Chia hai con số đầu và cuối, giá trị sổ sách mỗi cổ phiếu vào khoảng 15.800 đồng (ước tính của vwealth: 2.035 tỷ ÷ 128,7 triệu cổ phiếu, chưa trừ các khoản điều chỉnh).
Với doanh nghiệp may, P/B thường không phải thước đo chính, vì giá trị thực sự nằm ở đơn hàng, quan hệ khách hàng và năng suất chuyền may — những thứ không xuất hiện đầy đủ trên bảng cân đối kế toán. Tuy nhiên P/B vẫn hữu ích để kiểm tra một điều: khi thị trường bi quan nhất, giá có xuống gần giá trị sổ sách không? Nếu có, đó là tín hiệu thị trường đang định giá TNG gần như một đống máy móc và nhà xưởng, chứ không trả gì cho khả năng tạo lợi nhuận.
Một chỉ số nữa nên tính khi đọc TNG là ROE — lợi nhuận sau thuế chia vốn chủ sở hữu bình quân. Với lợi nhuận năm 2025 khoảng 393,1 tỷ và vốn chủ sở hữu cuối năm 2024, cuối năm 2025 lần lượt khoảng 1.892 tỷ và 2.002 tỷ đồng, ROE năm 2025 vào khoảng 20% (ước tính của vwealth: 393,1 ÷ trung bình của 1.892 và 2.002). Một ROE như vậy là khá cao với ngành may, nhưng bạn cần nhớ nó được “đẩy” một phần bởi đòn bẩy: theo CafeBiz, nợ vay có lãi của TNG bằng 1,66 lần vốn chủ sở hữu cuối năm 2025 và 2,14 lần ở quý 1/2026, nghĩa là mỗi đồng vốn của cổ đông đang làm việc cùng hơn một rưỡi, có lúc hơn hai đồng vốn vay. ROE cao nhờ đòn bẩy sẽ co lại nhanh khi lãi suất tăng hoặc lợi nhuận giảm.
Cuối cùng, thay vì nhìn vào một con số P/E hay P/B đơn lẻ, hãy đặt câu hỏi ngược: với mức giá hiện tại, thị trường đang giả định TNG sẽ làm được gì? Nếu mức giá hàm ý lợi nhuận phải tiếp tục tăng mạnh nhiều năm, rủi ro nằm ở chỗ kỳ vọng quá cao. Nếu mức giá hàm ý lợi nhuận sẽ quay về mức năm 2023, thị trường đang đặt cược vào kịch bản xấu. Cách đọc này giúp bạn biến một con số khô thành một câu hỏi có thể trả lời được bằng phân tích ở chương 6 và chương 7. Các chỉ số định giá cập nhật theo từng phiên của TNG và các mã cùng ngành có trong danh sách báo cáo VWEALTH.
Cổ tức tiền mặt: mỏ neo của người nắm giữ TNG
Với một cổ phiếu mà giá có thể “mò đáy” ngay cả khi doanh nghiệp lãi kỷ lục, cổ tức tiền mặt đóng vai trò như mỏ neo: dù giá trên bảng điện đi đâu, người nắm giữ vẫn nhận được một dòng tiền thật đều đặn. TNG có cách chia cổ tức khá đặc trưng — chia nhỏ thành nhiều đợt trong năm thay vì dồn một lần.
Với lợi nhuận năm 2025, TNG chia tổng cộng 20% bằng tiền mặt, tức 2.000 đồng cho mỗi cổ phiếu, tách thành bốn đợt, mỗi đợt 5%. Đợt cuối cùng có ngày giao dịch không hưởng quyền 6/5/2026 và ngày thanh toán 22/5/2026. Theo Tin nhanh Chứng khoán, tổng số tiền chi cho cổ tức năm 2025 vào khoảng 257,4 tỷ đồng.
Sang năm 2026, công ty tiếp tục tạm ứng ngay trong năm. Đợt 1 tạm ứng 10% bằng tiền mặt, ngày đăng ký cuối cùng 10/8/2026, thanh toán 31/8/2026, tổng chi khoảng 128,7 tỷ đồng theo CafeF. Đợt 2 tạm ứng 5%, tức 500 đồng mỗi cổ phiếu, ngày giao dịch không hưởng quyền 10/11/2026 và ngày thanh toán dự kiến 20/11/2026, tổng chi khoảng 64 tỷ đồng theo Fili. Cộng hai đợt, tổng tạm ứng đã công bố cho năm 2026 là 15% (vwealth cộng hai đợt). Kế hoạch ĐHĐCĐ 2026 đặt mức cổ tức 16–20%, bằng tiền mặt hoặc cổ phiếu, nên phần còn lại — nếu có — sẽ phụ thuộc vào kết quả cả năm và quyết định của HĐQT, ĐHĐCĐ.
| Kỳ cổ tức | Tỷ lệ | Hình thức | Mốc thời gian | Tổng chi (theo báo) |
|---|---|---|---|---|
| Năm 2025 (4 đợt × 5%) | 20% | Tiền mặt | Đợt cuối: GDKHQ 6/5/2026, thanh toán 22/5/2026 | Khoảng 257,4 tỷ đồng |
| Tạm ứng 2026 – đợt 1 | 10% | Tiền mặt | ĐKCC 10/8/2026, thanh toán 31/8/2026 | Khoảng 128,7 tỷ đồng |
| Tạm ứng 2026 – đợt 2 | 5% (500 đồng/cp) | Tiền mặt | GDKHQ 10/11/2026, thanh toán dự kiến 20/11/2026 | Khoảng 64 tỷ đồng |
| Kế hoạch cả năm 2026 (ĐHĐCĐ) | 16–20% | Tiền mặt hoặc cổ phiếu | Tuỳ kết quả năm và nghị quyết | Chưa công bố |
Có ba điều bạn nên nhìn thêm khi đánh giá chính sách cổ tức này.
Điều thứ nhất là tỷ lệ chi trả so với lợi nhuận. Theo tài liệu phân phối lợi nhuận năm 2025 mà Mekong ASEAN dẫn, lợi nhuận có thể phân phối là 396,66 tỷ đồng, quỹ khen thưởng phúc lợi khoảng 59,5 tỷ đồng (15%), phần giữ lại khoảng 70,97 tỷ đồng. Nói cách khác, phần lớn lợi nhuận năm 2025 được trả ra cho cổ đông dưới dạng tiền mặt, chỉ một phần nhỏ được giữ lại để tái đầu tư. Với một doanh nghiệp đang mở rộng nhà máy, kho bãi và mua thêm máy móc, điều đó có nghĩa là phần lớn nhu cầu vốn cho tăng trưởng sẽ phải đến từ vay nợ chứ không từ lợi nhuận giữ lại — đúng là điều chúng ta đã thấy ở bảng cân đối kế toán chương 4.
Điều thứ hai là nguồn tiền để chi cổ tức. Cổ tức được trả bằng tiền mặt thật, trong khi dòng tiền từ hoạt động kinh doanh chín tháng đầu năm 2026 âm hơn 696 tỷ đồng và năm 2025 cũng âm 259,5 tỷ đồng. Vậy tiền để trả cổ tức đến từ đâu? Một phần đến từ dòng tiền tài chính dương hơn 743 tỷ đồng trong chín tháng — tức là từ các khoản vay mới. Điều này không bất thường với doanh nghiệp may xuất khẩu, vốn có chu kỳ thu tiền dài và hay dồn thu về cuối năm (quý 4/2025, dòng tiền kinh doanh dương hơn 763 tỷ đồng). Nhưng nó có nghĩa là sự bền vững của cổ tức phụ thuộc vào việc tiền hàng có thực sự về đúng hẹn ở quý cuối năm hay không.
Điều thứ ba là cách tính tỷ suất cổ tức. Tỷ suất cổ tức tiền mặt = cổ tức tiền mặt mỗi cổ phiếu trong năm ÷ giá cổ phiếu. Với năm 2025, tử số là 2.000 đồng; với năm 2026, tử số đã công bố đến thời điểm viết bài là 1.500 đồng (10% + 5% trên mệnh giá 10.000 đồng, vwealth cộng hai đợt). Mẫu số là giá cổ phiếu bạn mua — con số mà bài viết cố ý không ghi. Bạn hãy tự lấy giá trên bảng điện thay vào, rồi so tỷ suất ấy với lãi suất tiết kiệm kỳ hạn 12 tháng để biết mình đang được “trả công” bao nhiêu cho việc chấp nhận biến động của cổ phiếu.
Dòng tiền quỹ: Dragon Capital vào, VinaCapital vào rồi ra, Fides ở lại
Một cách đọc thị trường khác là nhìn xem ai đang mua và ai đang bán. Với TNG, năm 2026 có ba chuyển động đáng chú ý của nhà đầu tư tổ chức, tất cả đều được công bố thông tin theo quy định về cổ đông lớn (người sở hữu từ 5% vốn trở lên).
Ngày 23/3/2026, Norges Bank — quỹ thuộc nhóm do Dragon Capital quản lý — mua 150.000 cổ phiếu, nâng tỷ lệ của cả nhóm lên 5,0584% và chính thức trở thành cổ đông lớn. Đến tháng 10/2026, theo Fili, nhóm Dragon Capital nắm hơn 6,3 triệu cổ phiếu, khoảng 5% vốn.
Ngày 3/4/2026, một quỹ thuộc VinaCapital mua 400.000 cổ phiếu, đưa tỷ lệ của nhóm lên 5,2368% và trở thành cổ đông lớn. Nhưng chỉ hơn ba tháng sau, ngày 14/7/2026, quỹ này bán 150.000 cổ phiếu, nhóm còn 4,9501% và thôi là cổ đông lớn. Thời điểm bán trùng với giai đoạn cổ phiếu dệt may “mò đáy” giữa năm.
Nhóm Fides Việt Nam nắm hơn 7,6 triệu cổ phiếu, khoảng 6% vốn, theo thống kê tháng 10/2026. Ngoài ra còn ông Trần Cảnh Thông, cá nhân nắm gần 7,2 triệu cổ phiếu, khoảng 5,6%.
Bạn nên đọc những chuyển động này thế nào? Quỹ đầu tư mua vào không phải là lời bảo đảm, và quỹ bán ra cũng không phải là tín hiệu xấu tuyệt đối. Quỹ có thể bán vì nhà đầu tư của họ rút vốn, vì cần cơ cấu lại danh mục, hoặc vì đã đạt mức lãi mục tiêu riêng. Điều đáng rút ra là: TNG đủ lớn và đủ thanh khoản để lọt vào danh mục của những quỹ hàng đầu thị trường, và giá cổ phiếu sẽ chịu ảnh hưởng mỗi khi các quỹ này điều chỉnh tỷ trọng. Với một mã có khoảng 128,7 triệu cổ phiếu mà gia đình người sáng lập nắm khoảng 34% và vài tổ chức nắm thêm mỗi bên 5–6%, lượng cổ phiếu thực sự trôi nổi trên thị trường ít hơn con số tổng khá nhiều — một yếu tố làm biến động giá lớn hơn khi có lệnh mua bán khối lượng lớn.
Bạn có thể theo dõi những thay đổi này qua mục công bố thông tin trên trang HNX và trang quan hệ cổ đông của TNG. Mỗi báo cáo “trở thành/không còn là cổ đông lớn” là một mảnh ghép cho thấy dòng tiền chuyên nghiệp đang nghiêng về phía nào.
Lịch hẹn của cổ phiếu TNG: những mốc có thể làm giá đổi nhịp
Catalyst — chất xúc tác — là những sự kiện có thể khiến thị trường nhìn lại một cổ phiếu. Với TNG, có những mốc đã có ngày cụ thể và những mốc chỉ biết là sẽ đến. Biết trước lịch này giúp bạn không bị bất ngờ, và quan trọng hơn, giúp bạn phân biệt biến động do sự kiện đã biết trước với biến động do thông tin mới thật sự.
Ngày 10/11/2026 — giao dịch không hưởng quyền tạm ứng cổ tức 5%. Vào phiên này, giá tham chiếu của TNG sẽ được điều chỉnh giảm tương ứng với 500 đồng cổ tức. Người mới tham gia thị trường đôi khi tưởng đây là một phiên “giảm giá”, nhưng thực chất giá trị không mất đi — nó chỉ chuyển từ cổ phiếu sang tài khoản tiền của người được nhận cổ tức. Nếu bạn mua sau ngày này, bạn không nhận đợt cổ tức đó.
Báo cáo tài chính năm 2026. Đây là mốc quan trọng nhất trong vài tháng tới, vì nó trả lời ba câu hỏi lớn cùng lúc: TNG có hoàn thành kế hoạch 9.500 tỷ doanh thu và 450 tỷ lợi nhuận sau thuế không; dòng tiền kinh doanh có đảo chiều dương ở quý 4 như năm 2025 không; và khoản phải thu 1.696,42 tỷ đồng tại 30/9/2026 có được thu về không. Báo cáo quý 4 sẽ ra vào đầu năm sau, còn báo cáo kiểm toán năm công bố muộn hơn.
Đàm phán thuế Việt Nam – Hoa Kỳ. Đây là mốc không có ngày cụ thể nhưng có sức nặng lớn nhất với cả nhóm cổ phiếu dệt may. Mỗi tin tức về mức thuế đối ứng hay thuế theo Mục 301 đều có thể khiến cả nhóm tăng hoặc giảm cùng lúc, bất kể kết quả kinh doanh riêng của từng doanh nghiệp. Chương 6 sẽ phân tích chi tiết hơn.
Các cuộc gặp khách hàng và đơn hàng năm 2027. Tháng 9/2026, lãnh đạo TNG làm việc với Haddad, IFG, O5 và Columbia tại Mỹ về đơn hàng từ năm 2027 trở đi. Kết quả những cuộc đàm phán này sẽ không được công bố từng hợp đồng, nhưng sẽ phản ánh dần qua doanh thu các tháng đầu năm 2027 mà TNG thường công bố định kỳ.
Hoạt động quan hệ nhà đầu tư. TNG có tổ chức các chuyến thăm nhà máy cho nhà đầu tư, như Investors Factory Tour tại Sông Công năm 2026. Những sự kiện này không thay đổi kết quả kinh doanh, nhưng giúp thông tin đến với thị trường đều đặn hơn — một điều có giá trị với cổ phiếu mà biến động thường bị chi phối bởi tin vĩ mô.
Bảng dưới tổng hợp chuỗi số liệu doanh thu và lợi nhuận lịch sử mà bạn nên đặt cạnh bất kỳ mức định giá nào. Một mức P/E chỉ có nghĩa khi bạn biết lợi nhuận phía sau nó đã đi qua những năm như thế nào.
| Năm | Doanh thu thuần (tỷ đồng) | Lợi nhuận sau thuế (tỷ đồng) | Ghi chú |
|---|---|---|---|
| 2019 | 4.612,2 | 230,1 | Trước COVID-19 |
| 2020 | 4.480,2 | 153,6 | Năm COVID-19, lãi thấp nhất giai đoạn |
| 2021 | 5.443,6 | 232,3 | Hồi phục |
| 2022 | 6.772,3 | 293,0 | Cầu mạnh, nhưng cổ phiếu ở vùng định giá thấp kỷ lục |
| 2023 | 7.095,2 | 219,4 | Lợi nhuận giảm khi Mỹ, EU tăng lãi suất |
| 2024 | 7.655,8 | 314,8 | Quay lại tăng trưởng |
| 2025 | 8.698,6 | 393,1 | Kỷ lục 46 năm |
| 9 tháng 2026 | 8.095,2 | Hơn 362 | Số thực tế đã công bố, chưa phải cả năm |
Nguồn: dữ liệu báo cáo tài chính năm trên VNDirect (2019–2025); báo cáo tài chính quý 3/2026 của TNG và Fili (9 tháng 2026).
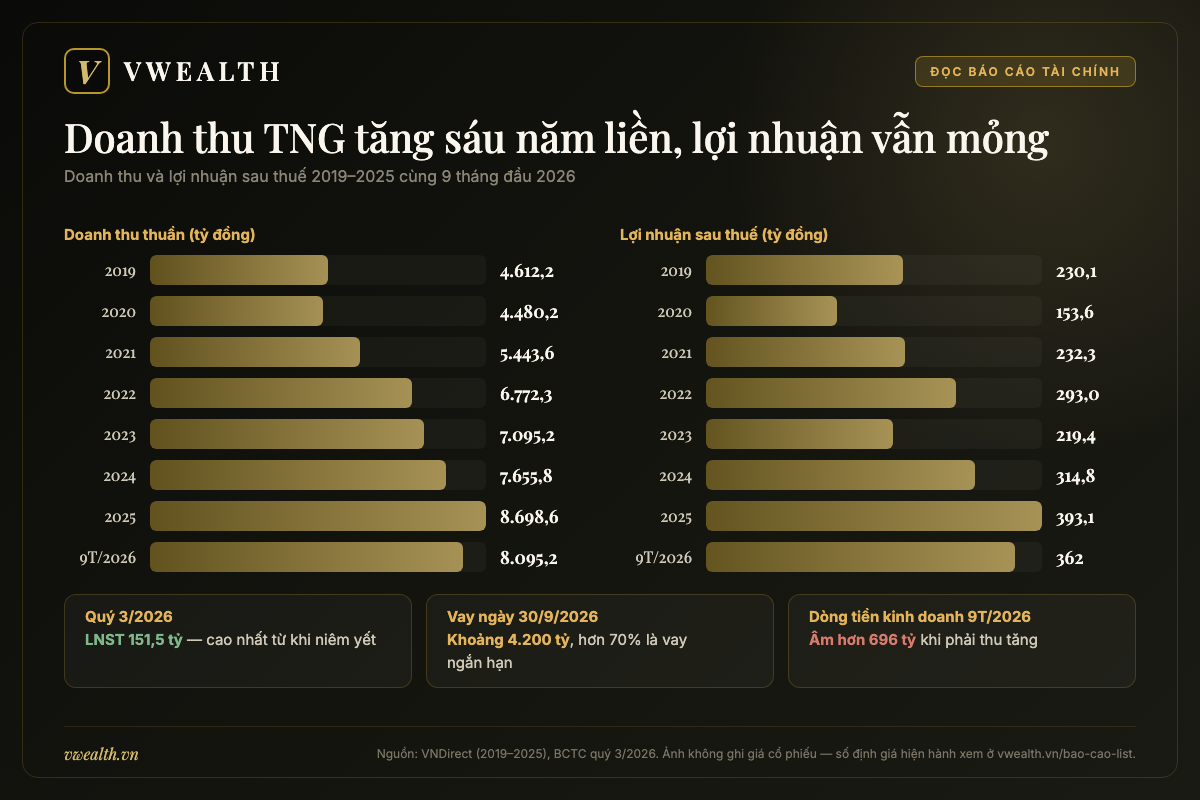
Nhìn chuỗi số này, bạn sẽ thấy một điều mà nhiều nhà đầu tư lướt qua: doanh thu của TNG gần như tăng liên tục từ năm 2020, nhưng lợi nhuận thì có một năm “gãy” là 2023. Đó là lý do thị trường không chịu trả giá cao cho TNG chỉ vì doanh thu tăng. Người mua cổ phiếu cần biết lợi nhuận có giữ được khi chu kỳ cầu đi xuống hay không — và đó là câu hỏi mà chương 7 sẽ đặt ra dưới dạng ba kịch bản.
Dệt may Việt Nam giữa thuế Mỹ và cuộc đua nâng chuỗi giá trị
Không doanh nghiệp may xuất khẩu nào đứng ngoài được câu chuyện của cả ngành. Bạn có thể là nhà may giỏi nhất Thái Nguyên, nhưng nếu thuế nhập khẩu vào Mỹ tăng thêm vài phần trăm, hoặc người tiêu dùng Mỹ quyết định mua ít áo khoác hơn trong mùa đông, đơn hàng của bạn vẫn bị ảnh hưởng. Chương này đặt TNG vào bức tranh chung của dệt may Việt Nam năm 2026 — một năm mà luật chơi đang thay đổi nhanh hơn bất kỳ lúc nào trong thập kỷ qua.
Ngành xuất khẩu khoảng 46 tỷ USD và nửa đầu 2026 chững lại
Theo Báo Đầu tư, xuất khẩu dệt may Việt Nam năm 2025 đạt khoảng 46 tỷ USD, và Việt Nam là nước xuất khẩu hàng may mặc lớn nhất vào thị trường Mỹ. Con số ấy cho thấy ngành này không còn là một ngành gia công nhỏ lẻ, mà là một trong những trụ cột xuất khẩu của nền kinh tế, với hàng triệu lao động phụ thuộc vào nó.
Sang năm 2026, tốc độ tăng chậm lại rõ rệt. Theo 24hmoney, sáu tháng đầu năm 2026 xuất khẩu dệt may đạt khoảng 22,2 tỷ USD, chỉ tăng 1,7% so với cùng kỳ; riêng nhóm may mặc thành phẩm còn giảm nhẹ 0,32%. Mục tiêu của toàn ngành cho cả năm 2026 là 48 tỷ USD.
Điều thú vị là trong khi toàn ngành gần như đi ngang, TNG lại tăng trưởng mạnh: doanh thu sáu tháng đầu năm 2026 khoảng 4.900 tỷ đồng, tăng 20,5%; chín tháng tăng khoảng 21%. Khoảng cách này nói lên điều gì? Nó cho thấy đơn hàng đang dịch chuyển trong nội bộ ngành — từ những nhà máy yếu hơn sang những nhà máy có năng lực đáp ứng tốt hơn về quy mô, tốc độ và tiêu chuẩn. Khi tổng cầu không tăng, người thắng là người giành được thị phần từ người khác.
Một câu hỏi được đặt ra trong cuộc phỏng vấn của Vietstock với Chủ tịch TNG tháng 8/2026 càng làm rõ điều này: nếu loại bỏ yếu tố lạm phát, tổng cầu dệt may toàn cầu giai đoạn 2015–2025 gần như đi ngang. Nói cách khác, đây không phải một ngành mà “nước lên thì thuyền lên”. Doanh nghiệp muốn lớn phải lấy đơn hàng từ tay đối thủ, ở trong nước hoặc ở các nước xuất khẩu khác.
Với nhà đầu tư, đây là chi tiết đáng nhớ nhất của phần này. Nó giải thích vì sao bạn không nên mua cổ phiếu TNG chỉ vì tin “ngành dệt may phục hồi”, và cũng giải thích vì sao bạn không nhất thiết phải bán TNG chỉ vì tin “xuất khẩu dệt may chững lại”. Thứ quyết định là TNG có tiếp tục giành thị phần hay không, và cái giá phải trả cho việc giành thị phần ấy — bằng biên lợi nhuận, bằng nợ vay — là bao nhiêu.
Thuế Mỹ: 20% đối ứng rồi thêm 12,5% theo Mục 301
Câu chuyện thuế là yếu tố vĩ mô lớn nhất với TNG trong năm 2026, và cũng là nơi bạn cần thận trọng nhất khi đọc tin tức, vì thông tin thay đổi nhanh và nhiều chi tiết chưa có văn bản gốc chính thức được công bố rộng rãi.
Những gì đã được báo chí trong nước đưa tin như sau. Theo Vietstock, Mỹ áp thuế đối ứng 20% với hàng hoá Việt Nam từ tháng 8/2025. Sau đó, theo bài tổng hợp của 24hmoney và Vietstock, từ ngày 24/7/2026 hàng dệt may Việt Nam chịu thêm mức thuế 12,5% theo Mục 301 (Section 301 — một điều khoản trong luật thương mại Mỹ cho phép áp thuế khi cơ quan thương mại Mỹ kết luận một nước có hành vi thương mại bất lợi cho Mỹ), liên quan đến cuộc điều tra về lao động cưỡng bức. Theo 24hmoney, mức này ngang với Trung Quốc và cao hơn mức 10% mà Bangladesh, Campuchia, Ấn Độ đang chịu; một số nước cạnh tranh còn có cơ chế hạn ngạch gắn với việc dùng nguyên liệu của Mỹ.
Về tác động, Tin nhanh Chứng khoán dẫn đánh giá của Công ty Chứng khoán Vietcombank (VCBS) cho rằng tác động ngắn hạn của mức thuế 12,5% với ngành dệt may là chưa quá lớn. Bài viết này không tự tính tác động bằng số lên doanh thu hay lợi nhuận của TNG, vì hai lý do. Một, cơ chế chia sẻ chi phí thuế giữa nhà may, nhãn hàng và nhà nhập khẩu khác nhau theo từng hợp đồng và không được công bố. Hai, mức thuế còn có thể thay đổi qua các vòng đàm phán Việt Nam – Hoa Kỳ.
Điều bạn nên nắm là cơ chế chứ không phải con số. Thuế nhập khẩu vào Mỹ do nhà nhập khẩu Mỹ nộp, không phải TNG. Nhưng khi chi phí nhập khẩu tăng, nhãn hàng có ba lựa chọn: tăng giá bán lẻ (có thể làm giảm sức mua), chấp nhận biên lợi nhuận thấp hơn, hoặc ép nhà may giảm giá gia công và giá FOB. Lựa chọn thứ ba là nơi TNG bị ảnh hưởng trực tiếp. Ngoài ra, khi chênh lệch thuế giữa Việt Nam và các nước như Bangladesh, Campuchia, Ấn Độ lớn hơn, nhãn hàng có động lực chuyển một phần đơn hàng sang những nước đó — đặc biệt với các dòng hàng đơn giản, ít yêu cầu kỹ thuật.
Đây cũng là lý do chiến lược “nâng độ khó” của TNG — tập trung vào dòng hàng phức tạp như áo khoác kỹ thuật, đồ thể thao — mang ý nghĩa phòng thủ. Dòng hàng càng khó, nhãn hàng càng khó tìm nhà may thay thế ở nước khác trong thời gian ngắn, và sức ép chuyển đơn càng nhỏ. Dĩ nhiên, đây là lập luận về hướng đi, không phải một bảo đảm.
Xuất xứ nguyên liệu và tiêu chuẩn lao động: luật chơi mới của nhãn hàng
Song song với thuế, có một thay đổi ít ồn ào hơn nhưng sâu hơn: nhãn hàng Mỹ và châu Âu ngày càng yêu cầu chứng minh nguồn gốc nguyên liệu và điều kiện lao động trong toàn bộ chuỗi cung ứng. Cuộc điều tra liên quan đến lao động cưỡng bức dẫn tới mức thuế theo Mục 301 là một biểu hiện của xu hướng ấy.
Với doanh nghiệp may, điều này có nghĩa là không chỉ may đẹp, giao đúng hẹn là đủ. Bạn còn phải chứng minh vải từ đâu, sợi từ đâu, bông được trồng ở đâu, và người công nhân trong nhà máy được trả lương, làm việc theo điều kiện ra sao. Theo Báo Đầu tư, TNG đã đầu tư nhà máy phụ trợ và tham gia sâu hơn vào chuỗi nguyên phụ liệu để đáp ứng yêu cầu xuất xứ của nhãn hàng Mỹ, EU. Việc TNG được gia hạn Doanh nghiệp ưu tiên của Hải quan và là đại diện Việt Nam duy nhất tham gia chương trình đánh giá Doanh nghiệp ưu tiên ASEAN năm 2025 cũng là một lợi thế trong môi trường mà truy xuất nguồn gốc ngày càng quan trọng.
Ở cấp quốc gia, theo 24hmoney, Việt Nam đã nhập khẩu khoảng 1,3 tỷ USD bông từ Mỹ trong thời gian gần đây, tăng 122%. Con số này được xem là một dư địa đàm phán: khi ngành dệt may Việt Nam dùng nhiều nguyên liệu Mỹ hơn, lập luận để xin mức thuế ưu đãi hoặc cơ chế hạn ngạch tương tự các nước cạnh tranh sẽ mạnh hơn. Tuy vậy, kết quả đàm phán là điều chưa ai biết trước, và bạn không nên mua hay bán cổ phiếu chỉ dựa trên phỏng đoán về kết quả ấy.
Nếu bạn quan tâm đến cách một ngành xuất khẩu khác của Việt Nam đối mặt với cùng câu chuyện thuế Mỹ, bài phân tích có nên mua cổ phiếu ANV (Thuỷ sản Nam Việt) là một góc nhìn so sánh hữu ích: cá tra và áo khoác khác nhau, nhưng cách thị trường định giá rủi ro thuế lên doanh nghiệp xuất khẩu có nhiều điểm giống nhau.
TNG đứng đâu cạnh VGT, MSH, TCM, STK
Trên sàn chứng khoán Việt Nam có khá nhiều cổ phiếu dệt may, nhưng mô hình kinh doanh của chúng khác nhau đáng kể. Hiểu sự khác biệt này giúp bạn tránh so sánh khập khiễng — chẳng hạn so P/E của một nhà may thuần với một tập đoàn có cả sợi, dệt, nhuộm và hàng chục công ty liên kết.
Theo Tin nhanh Chứng khoán (bài tháng 10/2026 về mùa cao điểm của ngành), nhóm VGT, TNG và MSH được đánh giá có lợi thế trong mùa cao điểm cuối năm, trong khi TCM và STK chịu sức ép. Cùng bài viết dẫn số liệu Vinatex (VGT) ước doanh thu hợp nhất chín tháng 2026 đạt 15.501 tỷ đồng, tăng 6,8%, lợi nhuận trước thuế khoảng 1.470 tỷ đồng, tăng 40,7%.
| Doanh nghiệp | Mô hình chính | Điểm mạnh được nhắc tới | Sức ép được nhắc tới |
|---|---|---|---|
| TNG | May xuất khẩu, chuyển dần từ gia công sang FOB/ODM; áo khoác, hàng trẻ em | Doanh thu 9 tháng 2026 tăng khoảng 21%; khách hàng thể thao lớn; tự động hoá | Nợ vay cao, dòng tiền kinh doanh 9 tháng âm |
| VGT (Vinatex) | Tập đoàn gom nhiều nhà máy thành chuỗi sợi – dệt – may do công ty mẹ điều phối | Doanh thu hợp nhất 9 tháng ước 15.501 tỷ (+6,8%), LNTT ~1.470 tỷ (+40,7%) | Kết quả hợp nhất phụ thuộc nhiều đơn vị thành viên |
| MSH (May Sông Hồng) | Không đi sâu trong bài này | Được xếp vào nhóm có lợi thế mùa cao điểm | Chịu chung rủi ro thuế Mỹ như cả ngành |
| TCM (Dệt may Thành Công) | Chuỗi khép kín: kéo sợi, dệt vải, nhuộm hoàn tất rồi mới may | Tự chủ khâu nguyên liệu | Được xếp vào nhóm chịu sức ép |
| STK (Sợi Thế Kỷ) | Không đi sâu trong bài này | — | Được xếp vào nhóm chịu sức ép |
Nguồn: Tin nhanh Chứng khoán (10/2026); số liệu TNG từ báo cáo tài chính quý 3/2026; mô hình VGT, TCM theo các bài phân tích đã đăng trên vwealth. Bảng chỉ ghi nhận định đã công bố và số liệu thực tế, không phải xếp hạng của vwealth.
Bảng này cho thấy TNG nằm ở vị trí khá rõ: một nhà may thuần, tăng trưởng doanh thu nhanh hơn tập đoàn đầu ngành, nhưng không có chuỗi khép kín từ sợi đến vải để tự chủ nguyên liệu như TCM, cũng không có quy mô nhiều nhà máy thành viên như VGT. Nếu muốn đọc kỹ hơn về hai doanh nghiệp cùng ngành, bạn có thể xem bài có nên mua cổ phiếu VGT (Vinatex) và bài có nên mua cổ phiếu TCM (Dệt may Thành Công) trên vwealth.
Chi phí nhân công và cuộc đua năng suất 10% mỗi năm
Ngành may từng được xem là ngành “lấy nhân công giá rẻ làm lợi thế”. Câu nói ấy ngày càng ít đúng với Việt Nam, và chính lãnh đạo TNG cũng nói thẳng điều đó. Trong cuộc phỏng vấn với Vietstock tháng 8/2026, Chủ tịch TNG nhận định đến năm 2030 ngành dệt may sẽ thay đổi về chất, và chi phí nhân công không phải lợi thế vĩnh viễn.
Con số của chính TNG cho thấy vì sao. Năm 2025, chi phí nhân công tăng khoảng 20% lên hơn 2.760 tỷ đồng, trong khi chi phí nguyên vật liệu tăng 19% lên gần 4.850 tỷ đồng. Lương bình quân tại thời điểm tháng 4/2026 là 12,5 triệu đồng mỗi người mỗi tháng, và riêng quý 1/2026 công ty tuyển thêm hơn 1.000 công nhân. Với khoảng 19 nghìn lao động, mỗi lần tăng lương dù nhỏ cũng là một khoản chi phí lớn trên báo cáo kết quả kinh doanh.
Trong khi đó, đơn giá thì đi theo chiều ngược lại. Tại ĐHĐCĐ 2026, ông Nguyễn Đức Mạnh nói ngành may luôn chịu áp lực giảm đơn giá trên mỗi sản phẩm theo từng năm, nên doanh nghiệp phải tăng năng suất ít nhất 10% mỗi năm mới giữ được hiệu quả. Hãy hình dung đơn giản: nếu nhãn hàng trả ít hơn một chút cho mỗi chiếc áo khoác năm sau so với năm nay, còn lương công nhân thì tăng, cách duy nhất để giữ lợi nhuận là một chuyền may phải làm ra nhiều áo hơn trong cùng một giờ.
Đây chính là bối cảnh để hiểu khoản đầu tư khoảng 200 tỷ đồng vào máy móc thiết bị trong năm 2026, cùng các dự án tự động hoá như xe tự hành AGV, robot vận chuyển nội bộ, phần mềm theo dõi năng suất thời gian thực mà TNG trình bày trong Công văn 574/CV-TNG ngày 20/10/2026. Những khoản đầu tư này không phải “chạy theo công nghệ cho đẹp”; chúng là điều kiện để tồn tại trong một ngành mà giá bán đi xuống và chi phí đi lên.
Với nhà đầu tư, chỉ số cần theo dõi ở đây là biên lợi nhuận gộp. Nếu năng suất tăng đủ nhanh để bù cho đơn giá giảm và lương tăng, biên gộp sẽ giữ được hoặc nhích lên — như quý 3/2026, biên gộp đạt 14,2% so với 13,7% cùng kỳ. Nếu năng suất tăng không kịp, biên gộp sẽ bị bào mòn — như năm 2025, khi biên gộp cả năm thu hẹp còn 14,2% từ 15,4% năm 2024 dù doanh thu tăng mạnh. Hai con số này cho thấy cuộc đua năng suất có lúc thắng, có lúc thua, và bạn nên kiểm tra kết quả của nó mỗi quý.
Bức tranh ngành, tóm lại, có ba lực kéo cùng lúc lên TNG: thuế Mỹ và các yêu cầu xuất xứ làm tăng rào cản; tổng cầu gần như đi ngang buộc doanh nghiệp phải giành thị phần; chi phí nhân công tăng buộc doanh nghiệp phải tăng năng suất. TNG đang trả lời cả ba bằng cùng một chiến lược: nâng độ khó của sản phẩm, tự động hoá và mở rộng quy mô bằng vốn vay. Chương tiếp theo sẽ đặt câu hỏi: chiến lược ấy dẫn tới đâu trong những điều kiện khác nhau.
TNG sau 2026: ba kịch bản cho một nhà may đang vay để lớn
Trước khi vào chương này, xin nói rõ một nguyên tắc: bài viết không đưa ra con số dự phóng doanh thu, lợi nhuận hay giá cổ phiếu cho các năm tới. Những con số như vậy dễ tạo cảm giác chắc chắn mà thực ra không ai có. Thay vào đó, chương này làm một việc hữu ích hơn: liệt kê những động lực đã có thật, số kế hoạch mà chính ĐHĐCĐ TNG đã thông qua, số thực tế đã công bố đến hết quý 3/2026, rồi mô tả ba kịch bản bằng điều kiện — điều gì phải xảy ra để TNG đi theo hướng lạc quan, hướng cơ sở hay hướng xấu. Bạn có thể tự theo dõi những điều kiện ấy mỗi quý và tự cập nhật mình đang ở kịch bản nào.
Động lực đã có thật: đơn hàng, nhà máy mới, máy móc và kho bãi
Động lực thứ nhất là đơn hàng. Tại thời điểm ĐHĐCĐ tháng 4/2026, lãnh đạo TNG cho biết đơn hàng đã kín đến hết tháng 10/2026. Tháng 9/2026, ban lãnh đạo sang Mỹ làm việc với Haddad, IFG, O5 và Columbia về đơn hàng từ năm 2027 trở đi. Quan hệ với Decathlon — khách hàng đã chuyển trung tâm phát triển sản phẩm từ Vũ Hán sang TNG — cũng là một chỉ dấu về độ gắn bó của khách hàng lớn.
Động lực thứ hai là năng lực sản xuất. Nhà máy TNG Đại Từ 2 đang được đầu tư mở rộng, và kế hoạch năm 2026 bao gồm mở rộng nhà máy may xuất khẩu cùng thêm dây chuyền tự động. Thêm chuyền đồng nghĩa với khả năng nhận thêm đơn, nếu có đơn để nhận.
Động lực thứ ba là máy móc và kho bãi. Năm 2026 TNG đầu tư khoảng 200 tỷ đồng vào máy móc thiết bị. Công ty cũng cho biết đang thiếu khoảng 30.000 m² kho và dự kiến xây ba kho mới. Chi tiết thiếu kho thú vị ở chỗ nó cho thấy hàng hoá đang chảy qua hệ thống nhiều hơn khả năng chứa — một dấu hiệu tăng trưởng, nhưng cũng giải thích một phần vì sao tồn kho và vốn lưu động phình ra.
Động lực thứ tư là các mảng ngoài may. Cụm công nghiệp Sơn Cẩm có doanh thu chưa thực hiện dài hạn tăng từ 131,98 tỷ lên 257,79 tỷ đồng tại 30/9/2026 — tức là tiền khách thuê đã trả trước nhưng chưa được ghi nhận doanh thu. Khoản đầu tư vào TNG Land tăng từ 140 tỷ lên 280 tỷ đồng trong chín tháng. Ngoài ra, ĐHĐCĐ 2026 đã bổ sung 19 nhóm ngành nghề mới liên quan công nghệ, năng lượng, hạ tầng, trong đó có truyền tải và phân phối điện. Những mảng này hiện còn nhỏ so với may, và chưa có số liệu đóng góp lợi nhuận riêng được công bố, nên bạn nên xem chúng là phương án mở rộng chứ chưa phải trụ cột. Nếu muốn hiểu thêm về cách thị trường định giá mảng khu công nghiệp, bài có nên mua cổ phiếu IDC (IDICO) có thể là một tham chiếu.
Kế hoạch 9.500 tỷ và 450 tỷ: chín tháng đã đi được bao xa
ĐHĐCĐ thường niên ngày 19/4/2026 thông qua kế hoạch năm 2026: doanh thu 9.500 tỷ đồng, tăng 9,2% so với năm 2025; lợi nhuận sau thuế 450 tỷ đồng, tăng 14,5%; cổ tức 16–20% bằng tiền mặt hoặc cổ phiếu. Đây là những con số do chính doanh nghiệp đặt ra và cổ đông biểu quyết thông qua, không phải dự phóng của bài viết.
Đến hết quý 3/2026, số thực tế đã công bố như sau. Doanh thu chín tháng đạt 8.095,2 tỷ đồng theo báo cáo tài chính quý 3, tăng khoảng 21% so với 6.671,1 tỷ đồng cùng kỳ; theo Tin nhanh Chứng khoán, con số này tương đương 85,2% kế hoạch năm. Riêng tháng 9/2026, doanh thu đạt 856 tỷ đồng, tăng 13,9%. Lợi nhuận sau thuế chín tháng đạt hơn 362 tỷ đồng, tăng khoảng 29%, tương đương khoảng 80% kế hoạch năm (ước tính của vwealth: 362 ÷ 450).
Để hiểu tốc độ, hãy nhìn lại mốc giữa năm: theo Vietstock, sáu tháng đầu năm TNG mới đạt 51% kế hoạch doanh thu và 45–46% kế hoạch lợi nhuận. Quý 3 với lợi nhuận 151,5 tỷ đồng — quý cao nhất kể từ khi niêm yết — đã kéo tiến độ lợi nhuận lên đáng kể. Theo Công văn 574/CV-TNG, nguyên nhân lợi nhuận quý 3 tăng là doanh thu tăng khoảng 23% nhờ tăng lao động và xuất sớm đơn hàng, cùng việc tối ưu chi phí.
Chi tiết “xuất sớm đơn hàng” đáng để bạn dừng lại. Khi một phần đơn hàng được giao sớm hơn lịch thường lệ, doanh thu và lợi nhuận được ghi nhận sớm hơn — điều tốt cho quý ấy, nhưng có thể khiến quý sau trông kém đi khi so sánh. Theo 24hmoney, giới phân tích cũng lưu ý rằng việc giao hàng sớm làm cho kết quả nửa cuối năm khó dự báo hơn. Vì vậy, khi đọc kết quả quý 4/2026, bạn nên nhìn cả năm chứ đừng chỉ so riêng quý 4 với cùng kỳ.
| Chỉ tiêu | Kế hoạch 2026 (ĐHĐCĐ 19/4/2026) | Thực tế 9 tháng 2026 | Tiến độ |
|---|---|---|---|
| Doanh thu | 9.500 tỷ đồng (+9,2%) | 8.095,2 tỷ đồng (+21%) | 85,2% (theo Tin nhanh Chứng khoán) |
| Lợi nhuận sau thuế | 450 tỷ đồng (+14,5%) | Hơn 362 tỷ đồng (+29%) | Khoảng 80% (ước tính của vwealth) |
| Cổ tức | 16–20% | Đã tạm ứng 15% (10% + 5%) | Phần còn lại tuỳ quyết định sau |
Kịch bản lạc quan: những điều kiện phải cùng xảy ra
Kịch bản lạc quan với TNG không đến từ một sự kiện duy nhất, mà từ việc nhiều điều kiện cùng thuận chiều. Có bốn điều kiện chính.
Điều kiện thứ nhất: thuế Mỹ được hạ hoặc nới qua đàm phán. Nếu Việt Nam đạt được mức thuế ngang hoặc gần hơn với các nước cạnh tranh như Bangladesh, Campuchia, Ấn Độ, hoặc có cơ chế hạn ngạch gắn với nguyên liệu Mỹ như một số nước khác, sức ép chuyển đơn hàng sang nước khác sẽ giảm, và nhãn hàng bớt lý do ép giá gia công.
Điều kiện thứ hai: tiền hàng về đúng hẹn. Năm 2025 đã có tiền lệ: cuối quý 3/2025, phải thu khách hàng tăng khoảng 76%, rồi sang quý 4/2025 dòng tiền kinh doanh dương hơn 763 tỷ đồng. Nếu chu kỳ ấy lặp lại — khoản phải thu 1.696,42 tỷ đồng tại 30/9/2026 được thu về trong quý 4 — dòng tiền kinh doanh cả năm có thể cải thiện rõ, nợ vay ngắn hạn giảm bớt áp lực, và câu chuyện “lãi nhưng không có tiền” sẽ phai đi.
Điều kiện thứ ba: biên lợi nhuận gộp giữ được hoặc nhích lên so với năm 2025. Quý 3/2026 đã cho thấy điều này có thể xảy ra (14,2% so với 13,7% cùng kỳ). Nếu các khoản đầu tư máy móc, tự động hoá tiếp tục nâng năng suất nhanh hơn tốc độ tăng lương và giảm đơn giá, mỗi đồng doanh thu tăng thêm sẽ mang về nhiều lợi nhuận hơn.
Điều kiện thứ tư: đơn hàng năm 2027 từ các khách hàng đã gặp tại Mỹ tháng 9/2026 được chốt ở quy mô duy trì hoặc mở rộng, và các nhà máy mới như Đại Từ 2 được lấp đầy công suất.
Trong kịch bản này, TNG có cơ sở để hoàn thành hoặc vượt kế hoạch năm 2026 mà ĐHĐCĐ đã đặt, duy trì cổ tức tiền mặt theo kế hoạch, và thị trường có thể bắt đầu nhìn TNG như một doanh nghiệp tăng trưởng bền vững thay vì một cổ phiếu chu kỳ. Nhưng hãy lưu ý: cả bốn điều kiện phải cùng đúng. Chỉ cần một điều kiện trượt — chẳng hạn đàm phán thuế kéo dài — kịch bản sẽ lùi về cơ sở.
Kịch bản cơ sở: luật chơi giữ nguyên, TNG tiếp tục giành thị phần
Kịch bản cơ sở là kịch bản mà phần lớn những gì đang diễn ra tiếp tục diễn ra. Thuế Mỹ giữ ở mức hiện hành, không tăng thêm nhưng cũng không giảm. Đơn hàng năm 2027 từ nhóm khách hàng Mỹ đã gặp tháng 9/2026 được duy trì. Biên lợi nhuận gộp dao động quanh mức của năm 2025 và quý 3/2026, tức quanh vùng 14%. Dòng tiền kinh doanh có tính mùa vụ: âm trong ba quý đầu, cải thiện ở quý cuối năm.
Trong kịch bản này, câu chuyện của TNG là tăng trưởng doanh thu nhờ giành thị phần trong một ngành gần như đi ngang, với biên lợi nhuận mỏng nhưng ổn định. Lợi nhuận tăng chủ yếu nhờ quy mô, không nhờ biên. Nợ vay tiếp tục ở mức cao vì nhu cầu vốn lưu động lớn lên cùng doanh thu, và chi phí lãi vay — khoảng 87,4 tỷ đồng trong quý 3/2026, tương đương khoảng 950 triệu đồng mỗi ngày theo MoneyF — tiếp tục là khoản chi lớn ăn vào lợi nhuận.
Điều đáng chú ý ở kịch bản cơ sở là nó không đòi hỏi điều gì đặc biệt tốt xảy ra, nhưng cũng không cho phép điều gì đặc biệt xấu xảy ra. Đây là kịch bản phù hợp với tiến độ chín tháng đầu năm 2026: doanh thu và lợi nhuận đều đi đúng hướng so với kế hoạch, trong khi các rủi ro về thuế và dòng tiền chưa biến thành tổn thất thực tế.
Kịch bản xấu: khi cầu yếu, lãi suất cao và khách lớn chậm trả cùng đến
Kịch bản xấu cũng là sự trùng hợp của nhiều điều kiện, lần này theo chiều bất lợi. TNG đã từng đi qua một phiên bản của kịch bản này, nên bạn không phải tưởng tượng quá nhiều.
Điều kiện thứ nhất: cầu tiêu dùng ở Mỹ suy yếu. Theo 24hmoney, giới phân tích lo ngại sức mua của người tiêu dùng Mỹ khi lạm phát dai dẳng; Tin nhanh Chứng khoán dẫn Mirae Asset lưu ý giá nhiên liệu cao do gián đoạn vận tải qua eo biển Hormuz có thể ép cầu tiêu dùng. Năm 2026 cũng là năm các sự kiện thể thao lớn đã qua — với một nhà may có nhiều khách hàng đồ thể thao, đây là yếu tố cần để ý. Tiền lệ rõ nhất là năm 2023: sau chu kỳ cầu mạnh năm 2022, lợi nhuận TNG giảm 24%.
Điều kiện thứ hai: lãi suất cao kéo dài. Với tổng vay khoảng 4.200 tỷ đồng, hơn 70% là vay ngắn hạn, chi phí lãi vay của TNG nhạy với mỗi biến động của lãi suất ngân hàng. Chín tháng 2026, chi phí lãi vay đã là 220,7 tỷ đồng, so với 174,1 tỷ đồng cùng kỳ. Nếu lãi suất tăng trong khi lợi nhuận gộp không tăng tương ứng, lợi nhuận sau thuế — vốn chỉ khoảng 4–4,5% doanh thu theo ước tính của vwealth — sẽ bị bào mòn nhanh.
Điều kiện thứ ba: khách hàng lớn chậm thanh toán. Tại 30/9/2026, ba khách hàng DESIPRO, Asmara và Haddad chiếm khoảng 63,7% khoản phải thu khách hàng (574,42 tỷ, 258,33 tỷ và 248,07 tỷ đồng). Mức tập trung này là bình thường với một nhà may phục vụ các nhãn hàng lớn, nhưng nó có nghĩa là nếu một trong ba khách hàng ấy kéo dài thời gian trả tiền, dòng tiền của TNG sẽ chịu ảnh hưởng rõ. Đây là điều kiện giả định để mô tả kịch bản, không phải nhận định về bất kỳ khách hàng cụ thể nào.
Điều kiện thứ tư: thuế Mỹ tăng thêm hoặc chênh lệch thuế với các nước cạnh tranh nới rộng, khiến nhãn hàng dịch chuyển đơn hàng — trước hết là các dòng hàng đơn giản — sang Bangladesh, Campuchia hay Ấn Độ.
Trong kịch bản xấu, điều đáng lo nhất không phải doanh thu giảm vài phần trăm, mà là hiệu ứng dây chuyền qua đòn bẩy: doanh thu chững lại trong khi chi phí lãi vay và lương vẫn phải trả, biên lợi nhuận mỏng bị ép, dòng tiền kinh doanh âm kéo dài buộc phải vay thêm, và khả năng duy trì cổ tức tiền mặt theo kế hoạch bị đặt dấu hỏi. Năm 2020 và năm 2023 là hai lần TNG đi qua những giai đoạn khó; cả hai lần lợi nhuận đều giảm nhưng doanh nghiệp vẫn có lãi. Tuy vậy, quy mô nợ vay hiện nay lớn hơn nhiều so với các giai đoạn ấy, nên độ nhạy của lợi nhuận cũng lớn hơn.
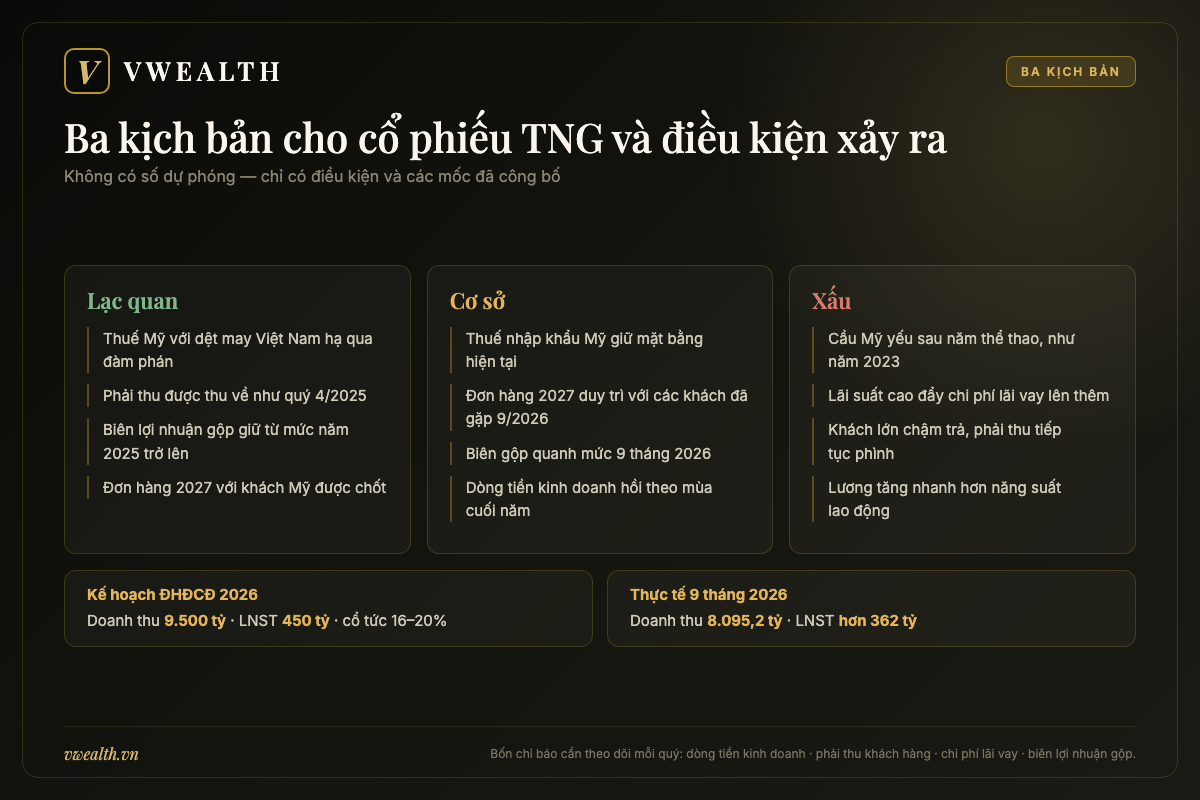
Những chỉ báo nên theo dõi mỗi quý để biết TNG đang ở kịch bản nào
Ba kịch bản ở trên chỉ có ích nếu bạn biết cách nhận ra mình đang ở kịch bản nào. Dưới đây là năm chỉ báo, tất cả đều có trong báo cáo tài chính quý mà TNG công bố, và cách đọc từng chỉ báo.
1. Dòng tiền thuần từ hoạt động kinh doanh (CFO). Đây là chỉ báo quan trọng nhất với TNG lúc này. Chín tháng 2026, CFO âm hơn 696 tỷ đồng, so với âm hơn 344 tỷ đồng cùng kỳ. Nếu báo cáo năm 2026 cho thấy CFO cả năm cải thiện mạnh nhờ quý 4 — như năm 2025 — đó là tín hiệu kịch bản cơ sở hoặc lạc quan. Nếu CFO cả năm vẫn âm sâu, đó là tín hiệu cần thận trọng.
2. Phải thu khách hàng. Khoản này tăng từ 996,17 tỷ đồng đầu năm lên 1.696,42 tỷ đồng tại 30/9/2026. Bạn nên xem nó giảm bao nhiêu ở cuối năm, và tỷ trọng của ba khách hàng lớn nhất thay đổi thế nào.
3. Chi phí lãi vay so với lợi nhuận gộp. Quý 3/2026, lợi nhuận gộp khoảng 457 tỷ đồng trong khi chi phí lãi vay 87,4 tỷ đồng. Tỷ lệ giữa hai con số này cho biết bao nhiêu phần lợi nhuận từ sản xuất đang được dùng để trả cho ngân hàng. Tỷ lệ tăng lên qua các quý là tín hiệu xấu.
4. Biên lợi nhuận gộp. Mốc để so: 15,4% năm 2024, 14,2% năm 2025, 14,2% quý 3/2026. Biên gộp đi lên cho thấy cuộc đua năng suất đang thắng; đi xuống cho thấy đơn giá giảm hoặc chi phí tăng nhanh hơn năng suất.
5. Nợ vay ngắn hạn. Vay ngắn hạn tăng từ 2.371,0 tỷ đồng đầu năm lên 3.026,8 tỷ đồng tại 30/9/2026. Theo VnBusiness, tháng 10/2026 TNG tiếp tục được VietinBank cho vay 17,1 tỷ đồng và Vietcombank cấp hạn mức tín dụng gần 758 tỷ đồng. Việc ngân hàng tiếp tục cấp tín dụng là tín hiệu tích cực về niềm tin của bên cho vay, nhưng tổng nợ vay ngắn hạn cuối năm mới là con số bạn cần so sánh.
| Chỉ báo | Mốc đã công bố | Nghiêng về lạc quan nếu | Nghiêng về xấu nếu |
|---|---|---|---|
| CFO | 9 tháng 2026: âm hơn 696 tỷ | Quý 4 đảo chiều dương rõ như năm 2025 | Cả năm vẫn âm sâu |
| Phải thu khách hàng | 1.696,42 tỷ (30/9/2026) | Giảm mạnh ở cuối năm | Tiếp tục tăng, tập trung hơn |
| Biên gộp | 14,2% (2025 và quý 3/2026) | Giữ hoặc nhích lên | Thu hẹp liên tiếp |
| Lãi vay | 87,4 tỷ (quý 3/2026) | Tăng chậm hơn lợi nhuận gộp | Tăng nhanh hơn lợi nhuận gộp |
| Thuế Mỹ | 20% + 12,5% Mục 301 (theo báo chí) | Giảm qua đàm phán | Tăng thêm hoặc chênh lệch nới rộng |
Bạn không cần đoán trước kịch bản nào sẽ xảy ra. Điều bạn cần là một bảng theo dõi như trên và thói quen mở báo cáo mỗi quý. Mỗi quý trôi qua, bức tranh sẽ rõ hơn, và quyết định của bạn sẽ dựa trên dữ kiện thay vì cảm giác.
Có nên mua cổ phiếu TNG không? Cân lợi, cân hại và hợp với ai
Sau bảy chương, bạn đã có đủ mảnh ghép để tự trả lời câu hỏi có nên mua cổ phiếu TNG. Chương cuối này không đưa ra lời khuyên mua hay bán — vì câu trả lời đúng phụ thuộc vào bạn là ai, bạn cần gì từ khoản đầu tư và bạn chịu được bao nhiêu biến động. Thay vào đó, chương này đặt lợi và hại lên hai đĩa cân, rồi xem mỗi kiểu nhà đầu tư nên nhìn vào đĩa cân nào.
Cân lợi: tăng trưởng đều, cổ tức tiền mặt và khách hàng lớn
Tăng trưởng doanh thu sáu năm liền. Từ năm 2020 đến năm 2025, doanh thu thuần của TNG tăng liên tục mỗi năm, từ 4.480,2 tỷ đồng lên 8.698,6 tỷ đồng theo dữ liệu VNDirect, và chín tháng 2026 tiếp tục tăng khoảng 21%. Trong một ngành mà tổng cầu toàn cầu gần như đi ngang nếu loại trừ lạm phát, chuỗi tăng trưởng này cho thấy TNG đang giành được thị phần.
Lợi nhuận ở vùng cao nhất lịch sử. Năm 2025 là năm lãi kỷ lục với khoảng 392–393 tỷ đồng, và quý 3/2026 là quý có lợi nhuận cao nhất kể từ khi niêm yết với 151,5 tỷ đồng. Lợi nhuận chín tháng 2026 hơn 362 tỷ đồng, tăng khoảng 29%.
Cổ tức tiền mặt đều đặn. TNG chia 20% bằng tiền mặt cho năm 2025, đã tạm ứng 15% cho năm 2026 qua hai đợt, với kế hoạch cả năm 16–20%. Cách chia nhiều đợt giúp cổ đông nhận tiền rải rác trong năm.
Danh sách khách hàng chất lượng. Decathlon, Columbia, The Children’s Place, Nike, Adidas, ZARA, MANGO và nhiều nhãn hàng khác. Việc Decathlon chuyển trung tâm phát triển sản phẩm từ Vũ Hán sang TNG là dấu hiệu quan hệ đối tác vượt ra ngoài mua bán đơn hàng đơn thuần.
Đầu tư vào năng suất. Tự động hoá với AGV, robot vận chuyển, phần mềm theo dõi năng suất thời gian thực, ERP tự phát triển, đạt Mức 3 Bộ chỉ số chuyển đổi số quốc gia — những khoản đầu tư này là câu trả lời trực tiếp cho áp lực đơn giá giảm và lương tăng.
Sự quan tâm của dòng vốn tổ chức. Dragon Capital, Fides Việt Nam là cổ đông lớn; cổ phiếu thuộc rổ HNX30.
Cân hại: nợ vay, dòng tiền âm, biên mỏng và thuế Mỹ
Đòn bẩy cao và nghiêng về ngắn hạn. Tổng vay khoảng 4.200 tỷ đồng, tăng khoảng 26%, hơn 70% là ngắn hạn. Nợ phải trả tại 30/9/2026 là 5.712,64 tỷ đồng, chiếm khoảng 73,7% tổng nguồn vốn. Chi phí lãi vay chín tháng 220,7 tỷ đồng.
Dòng tiền kinh doanh âm. CFO năm 2025 âm 259,5 tỷ đồng, chín tháng 2026 âm hơn 696 tỷ đồng. Lợi nhuận kế toán tăng nhưng tiền mặt thật chưa về tương xứng; tiền mặt cuối quý 3/2026 chỉ khoảng 158,2 tỷ đồng so với 314,6 tỷ đồng đầu năm.
Biên lợi nhuận mỏng. Biên lợi nhuận sau thuế chỉ khoảng 4–4,5% doanh thu (ước tính của vwealth). Với biên mỏng như vậy, một thay đổi nhỏ về lãi suất, lương hay đơn giá cũng có thể tạo ra thay đổi lớn về lợi nhuận.
Rủi ro thuế Mỹ. Thuế đối ứng 20% và, theo báo chí, thêm 12,5% theo Mục 301 từ 24/7/2026 khiến hàng Việt Nam chịu mức thuế cao hơn một số nước cạnh tranh. Kết quả đàm phán là điều chưa biết.
Tập trung khách hàng. Ba khách hàng chiếm khoảng 63,7% khoản phải thu tại 30/9/2026. Đây là đặc điểm chung của nhà may phục vụ nhãn hàng lớn, nhưng làm tăng độ nhạy của dòng tiền với từng khách hàng.
Tính chu kỳ của cổ phiếu. Lịch sử cho thấy giá cổ phiếu TNG có thể giảm ngay cả khi lợi nhuận tăng (năm 2025), và lợi nhuận có thể giảm mạnh sau một năm đỉnh (năm 2023).
| Lợi | Hại | Theo dõi bằng chỉ số nào |
|---|---|---|
| Doanh thu tăng sáu năm liền (2020–2025) | Tổng cầu ngành gần như đi ngang, tăng trưởng phải giành từ đối thủ | Doanh thu tháng, quý so với cùng kỳ và với kế hoạch 9.500 tỷ |
| Lợi nhuận kỷ lục 2025, quý 3/2026 cao nhất từ khi niêm yết | Biên LNST chỉ khoảng 4–4,5% (ước tính của vwealth) | Biên gộp, biên ròng mỗi quý |
| Cổ tức tiền mặt 20% năm 2025, đã tạm ứng 15% năm 2026 | Cổ tức chi trong khi CFO âm, phần nào dựa vào vay | CFO cả năm 2026, tỷ lệ chi trả cổ tức |
| Khách hàng lớn, quan hệ sâu (Decathlon, Columbia…) | Ba khách chiếm khoảng 63,7% phải thu | Phải thu khách hàng, số ngày thu tiền |
| Đầu tư tự động hoá, nhà máy, kho | Vay khoảng 4.200 tỷ, hơn 70% ngắn hạn | Nợ vay/VCSH, chi phí lãi vay so với lợi nhuận gộp |
| Được quỹ lớn nắm giữ, thuộc HNX30 | Giá nhạy với tin thuế Mỹ và với giao dịch của quỹ | Thông báo cổ đông lớn, tin đàm phán thuế |
Có nên mua cổ phiếu TNG nếu bạn là nhà đầu tư cổ tức, tăng trưởng hay lướt sóng?
Nếu bạn là nhà đầu tư cổ tức — người muốn một dòng tiền mặt đều đặn từ cổ phiếu — TNG có điểm hấp dẫn rõ: chia tiền mặt nhiều đợt, 20% cho năm 2025, đã tạm ứng 15% cho năm 2026. Nhưng bạn cần trả lời thêm một câu: cổ tức có bền không khi dòng tiền kinh doanh đang âm? Hãy theo dõi CFO cả năm 2026. Nếu quý 4 thu tiền về tốt như năm 2025, chính sách cổ tức có nền tảng vững hơn. Và đừng quên tự tính tỷ suất cổ tức theo giá bạn mua, rồi so với lãi suất tiết kiệm — vì bạn đang chấp nhận biến động giá để đổi lấy dòng tiền ấy.
Nếu bạn là nhà đầu tư tăng trưởng — người tìm doanh nghiệp có thể lớn lên nhiều lần trong vài năm — TNG có chuỗi tăng trưởng doanh thu liên tục và kế hoạch mở rộng rõ ràng. Nhưng tăng trưởng của TNG đang được tài trợ chủ yếu bằng nợ vay, trong một ngành biên mỏng. Câu hỏi cho bạn là: tốc độ tăng lợi nhuận có đủ nhanh để bù cho chi phí lãi vay ngày càng lớn không, và khi lãi suất hay thuế đổi chiều, tăng trưởng ấy có chịu được không? Theo dõi biên gộp và tỷ lệ chi phí lãi vay trên lợi nhuận gộp sẽ cho bạn câu trả lời dần theo từng quý.
Nếu bạn là nhà đầu tư giá trị — người muốn mua khi thị trường bi quan quá mức — tính cách cổ phiếu TNG có thể tạo ra những thời điểm như vậy, như năm 2022 hay giữa năm 2026 khi nhóm dệt may “mò đáy” dù lãi kỷ lục. Công cụ của bạn là so P/E, P/B hiện hành với lịch sử của chính TNG và với các doanh nghiệp cùng ngành, đồng thời phân biệt được lúc thị trường bi quan vì tâm lý với lúc thị trường nhìn thấy rủi ro thật về nợ và dòng tiền.
Nếu bạn là người lướt sóng ngắn hạn — TNG có thanh khoản đủ tốt nhờ thuộc HNX30, và giá thường phản ứng mạnh với tin thuế Mỹ, kết quả kinh doanh quý và các giao dịch của quỹ. Nhưng chính vì giá phụ thuộc nhiều vào tin vĩ mô khó đoán, lướt sóng TNG đòi hỏi kỷ luật cắt lỗ chặt. Với một cổ phiếu dễ phản ứng theo tin như vậy, chỉ một vài phiên bất lợi liên tiếp cũng có thể gây thiệt hại đáng kể nếu bạn không đặt sẵn điểm dừng lỗ.
Nếu bạn không chịu được biến động hoặc cần tiền trong thời gian ngắn, cổ phiếu chu kỳ có đòn bẩy cao như TNG có thể không hợp với bạn, dù doanh nghiệp đang làm ăn tốt. Một doanh nghiệp tốt và một khoản đầu tư hợp với bạn là hai chuyện khác nhau.
Nếu bạn muốn so sánh TNG với các doanh nghiệp khác trong nhóm tiêu dùng – bán lẻ – công nghệ trước khi quyết định, bài tổng quan cổ phiếu bán lẻ, tiêu dùng và công nghệ trên vwealth giúp bạn đặt TNG cạnh các mã khác, chẳng hạn như bài có nên mua cổ phiếu TLG (Thiên Long) — một doanh nghiệp sản xuất có xuất khẩu nhưng mô hình rất khác.
Checklist trước khi mua cổ phiếu TNG và lời kết
Trước khi đặt lệnh, hãy tự kiểm tra năm việc sau. Mỗi việc chỉ mất vài phút nhưng có thể giúp bạn tránh một quyết định vội vàng.
Một: đọc báo cáo tài chính quý gần nhất. Không chỉ dòng lợi nhuận, mà cả bảng lưu chuyển tiền tệ (CFO), khoản phải thu, tồn kho và nợ vay ngắn hạn. Với TNG, bảng cân đối kế toán quan trọng không kém báo cáo kết quả kinh doanh.
Hai: kiểm tra tiến độ so với kế hoạch năm. Kế hoạch 2026 là 9.500 tỷ doanh thu và 450 tỷ lợi nhuận sau thuế. So số thực tế với kế hoạch để biết doanh nghiệp đang đi nhanh hay chậm hơn chính cam kết của mình.
Ba: xem công bố thông tin về cổ đông lớn và cổ đông nội bộ. Các giao dịch của gia đình người sáng lập và các quỹ lớn cho bạn biết những người hiểu doanh nghiệp nhất đang làm gì với cổ phiếu của họ.
Bốn: ghi lịch cổ tức. Ngày giao dịch không hưởng quyền 10/11/2026 cho đợt tạm ứng 5% là mốc gần nhất. Mua trước hay sau ngày này quyết định bạn có nhận đợt cổ tức đó hay không.
Năm: theo dõi tin đàm phán thuế Việt Nam – Hoa Kỳ từ nguồn chính thức. Đây là yếu tố có thể thay đổi bức tranh cả ngành nhanh nhất. Ưu tiên văn bản của cơ quan nhà nước và thông cáo chính thức hơn là bình luận trên mạng xã hội.
Lời kết. TNG là câu chuyện của một nhà may Thái Nguyên đã đi một chặng đường dài để trở thành một trong những doanh nghiệp xuất khẩu dệt may lớn của Việt Nam, với hơn 61 triệu sản phẩm xuất khẩu năm 2025 và khách hàng là những nhãn hàng thể thao, thời trang hàng đầu thế giới. Năm 2026, doanh nghiệp đang ở đỉnh cao về quy mô và lợi nhuận, vừa hoàn tất chuyển giao thế hệ lãnh đạo — nhưng cũng đang mang gánh nợ vay lớn nhất, dòng tiền kinh doanh âm sâu nhất trong những năm gần đây, và đối mặt với luật chơi thuế quan đang thay đổi.
Vì vậy, câu hỏi có nên mua cổ phiếu TNG thực chất là câu hỏi: bạn có tin rằng năng suất, dòng hàng khó và quan hệ khách hàng của TNG đủ mạnh để trả lãi vay, giữ biên lợi nhuận mỏng và vượt qua biến động thuế Mỹ không? Nếu có, và nếu mức giá hiện tại chưa phản ánh hết niềm tin đó, TNG có thể đáng để bạn cân nhắc. Nếu bạn còn hoài nghi, theo dõi thêm một hai quý — đặc biệt là dòng tiền quý 4/2026 — là một lựa chọn hợp lý. Dù chọn hướng nào, bạn sẽ cần số liệu cập nhật mà bài viết này cố ý không ghi: giá, P/E, P/B, tỷ suất cổ tức hiện hành. Bạn có thể tạo tài khoản vwealth miễn phí để theo dõi các chỉ số ấy qua từng kỳ báo cáo, so sánh TNG với VGT, TCM và các cổ phiếu xuất khẩu khác, rồi tự đưa ra quyết định. Bài viết này giúp bạn hiểu doanh nghiệp, không phải lời khuyến nghị mua hay bán.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.