Có nên mua cổ phiếu NKG — mã của Công ty Cổ phần Thép Nam Kim trên sàn HOSE — là câu hỏi mà phần lớn nhà đầu tư cá nhân trả lời sai ngay từ bước đặt vấn đề. Họ nhìn Nam Kim như một doanh nghiệp thép, rồi đem bộ chỉ tiêu của một nhà sản xuất thép xây dựng ra áp vào. Nhưng Nam Kim không luyện thép. Doanh nghiệp này mua thép cuộn cán nóng của người khác, cán nguội, mạ kẽm, mạ hợp kim nhôm kẽm, mạ màu, rồi bán ra thành tôn lợp và thép tấm. Toàn bộ lợi nhuận nằm trong khoảng chênh lệch giữa giá mua nguyên liệu và giá bán thành phẩm — một khoảng chênh mỏng, biến động theo tuần, và phụ thuộc vào hai thứ mà doanh nghiệp không kiểm soát được: giá thép cuộn cán nóng thế giới và các hàng rào thuế quan mà nước nhập khẩu dựng lên. Bài viết này sẽ đi từ một xưởng mạ nhỏ ở Bình Dương năm 2002, qua chuỗi nhà máy nối nhau, tới nhà máy Phú Mỹ đang bước vào vận hành, và tới câu hỏi kỹ thuật quan trọng nhất: khi bạn mua NKG, bạn đang mua một doanh nghiệp sản xuất hay đang đặt cược vào một chênh lệch giá?
Trước khi bắt đầu, một quy ước giữa bạn và bài viết này, giống mọi bài phân tích doanh nghiệp khác trong series. Bạn sẽ gặp nhiều mốc thời gian, tên người, tên nhà máy, số hiệu quyết định hành chính và những con số quy mô công suất — tất cả lấy từ nguồn đã công bố công khai: công bố thông tin gửi Sở Giao dịch Chứng khoán, quyết định của Bộ Công Thương, thông báo của cơ quan quản lý thương mại nước ngoài, nghị quyết đại hội đồng cổ đông và báo chí tài chính chính thống. Nhưng bài viết sẽ không ghi con số tài chính của quý gần nhất, không ghi mức giá cổ phiếu hôm nay, không ghi chỉ số định giá hiện hành. Với một doanh nghiệp có biên lợi nhuận mỏng và chu kỳ ngắn như Nam Kim, một con số lợi nhuận quý tách khỏi bối cảnh giá nguyên liệu của chính quý đó gần như không nói lên điều gì. Thay vào đó, bài viết dạy bạn chỗ nào cần nhìn và nhìn thế nào; còn con số cập nhật thì bạn mở báo cáo phân tích trên vwealth ra tra.
Quy ước thứ hai liên quan trực tiếp tới chủ đề của mã này. Nam Kim là bên liên quan trong nhiều vụ việc phòng vệ thương mại: vừa là nguyên đơn trong nước, vừa là bị đơn ở nước ngoài. Bài viết sẽ trình bày các quyết định hành chính đã được công bố chính thức, cơ chế vận hành của chúng, và tác động mà cơ chế ấy tạo ra cho nhà đầu tư. Bài viết không quy kết, không suy diễn về hành vi của bất kỳ doanh nghiệp nào, và không bình luận về tính đúng sai của quyết định do cơ quan nước ngoài ban hành. Một mức thuế chống bán phá giá là kết quả của một thủ tục hành chính dựa trên phương pháp tính toán cụ thể, không phải một phán quyết về đạo đức kinh doanh. Đây là nguyên tắc chung của series khi viết về bất kỳ doanh nghiệp nào.
Từ một xưởng mạ nhỏ ở Bình Dương đến nhà sản xuất tôn mạ hàng đầu Việt Nam
Có một điều thú vị về ngành tôn mạ Việt Nam: nó gần như không tồn tại trước năm 2000. Trước đó, tôn lợp nhà mà người Việt dùng chủ yếu là hàng nhập, hoặc hàng mạ thủ công chất lượng thấp. Nam Kim ra đời đúng vào lúc nhu cầu nhà ở nông thôn và nhà xưởng công nghiệp bắt đầu bùng nổ, và ra đời với một lựa chọn công nghệ mà về sau trở thành lợi thế.
Tháng 12 năm 2002: sáu mươi tỷ đồng và một dây chuyền NOF
Công ty Cổ phần Thép Nam Kim được thành lập ngày 23 tháng 12 năm 2002, vốn điều lệ ban đầu sáu mươi tỷ đồng. Con số ấy, theo mặt bằng năm 2002, đủ để dựng một dây chuyền mạ và một nhà xưởng, không hơn.
Điểm đáng chú ý không nằm ở quy mô mà nằm ở lựa chọn thiết bị. Nam Kim đầu tư dây chuyền mạ kim loại công nghệ NOF, viết tắt của lò nung không oxy hoá. Bạn cần hiểu vì sao chi tiết kỹ thuật này quan trọng, vì nó giải thích vị thế sản phẩm của doanh nghiệp suốt hai thập kỷ sau đó. Trong quá trình mạ kẽm, tấm thép nền phải được làm sạch và nung nóng trước khi nhúng vào bể kẽm nóng chảy. Công nghệ cũ dùng lò nung có oxy, khiến bề mặt thép bị oxy hoá rồi phải xử lý lại bằng hoá chất, làm lớp mạ bám không đều. Lò không oxy hoá đốt trong môi trường thiếu oxy, bề mặt thép sạch ngay khi vào bể kẽm, lớp mạ bám đều hơn, và quan trọng nhất là dây chuyền chạy được tốc độ cao hơn với thép nền mỏng hơn.
Hệ quả thương mại của lựa chọn ấy: Nam Kim làm được tôn mỏng, đều, bề mặt đẹp — tức là làm được hàng cho công trình và cho xuất khẩu, chứ không chỉ hàng lợp nhà cấp bốn. Đó là lý do vì sao, khi thị trường xuất khẩu mở ra sau này, Nam Kim đi được ngay trong khi nhiều xưởng mạ nội địa khác không đi được.
Bài học rút ra cho bạn khi đọc bất kỳ doanh nghiệp sản xuất nào: hãy hỏi doanh nghiệp mua thiết bị đời nào. Trong ngành gia công vật liệu, thế hệ thiết bị quyết định dải sản phẩm mà doanh nghiệp được phép mơ tới, và dải sản phẩm quyết định biên lợi nhuận. Một doanh nghiệp bị khoá ở phân khúc thấp bằng chính dây chuyền của mình thì mọi nỗ lực quản trị cũng chỉ cải thiện được vài phần trăm.
Ngày 14 tháng 1 năm 2011: bước lên sàn HOSE
Cổ phiếu NKG chính thức niêm yết và giao dịch trên Sở Giao dịch Chứng khoán TP.HCM ngày 14 tháng 1 năm 2011. Thời điểm ấy không dễ chịu: thị trường chứng khoán Việt Nam đang trong giai đoạn suy giảm kéo dài sau khủng hoảng tài chính toàn cầu, lãi suất trong nước ở mức rất cao, và bất động sản đóng băng.
Một doanh nghiệp vật liệu xây dựng niêm yết vào đúng đáy chu kỳ xây dựng là một nghịch lý biết nói. Nó cho thấy động cơ lên sàn của Nam Kim không phải là bán cổ phiếu giá cao, mà là mở kênh huy động vốn cho kế hoạch mở rộng công suất đã vạch ra. Doanh nghiệp cần tiền để xây nhà máy, và ngân hàng năm 2011 thì đắt đỏ.
Chi tiết này lặp lại nhiều lần trong lịch sử Nam Kim, và bạn nên ghi nhớ nó như một đặc điểm tính cách: đây là doanh nghiệp liên tục dùng thị trường vốn để tài trợ mở rộng công suất. Điều đó có mặt tốt là tăng trưởng nhanh, và mặt xấu là cổ đông hiện hữu thường xuyên đối mặt với pha loãng. Nếu bạn không thoải mái với việc số cổ phiếu lưu hành tăng đều theo thời gian, đây không phải mã dành cho bạn.
2010 đến 2016: chuỗi nhà máy nối nhau và bước nhảy công suất
Nhà máy Nam Kim 1 khởi công năm 2010 và đi vào hoạt động năm 2012, nâng tổng công suất nhóm lên khoảng ba trăm năm mươi nghìn tấn một năm. Nhà máy Nam Kim 2 khởi công năm 2014 và chính thức vận hành năm 2016, đưa công suất lên khoảng sáu trăm năm mươi nghìn tấn một năm. Sau đó là nhà máy Nam Kim 3 và dự án nhà máy ống thép Nam Kim Chu Lai tại Quảng Nam với thiết kế khoảng một trăm năm mươi nghìn tấn ống thép mỗi năm.
Nhìn dãy số ấy, bạn thấy một chiến lược rõ ràng: cứ hai đến ba năm lại thêm một nhà máy, mỗi lần nhân đôi hoặc gần nhân đôi công suất. Đây là chiến lược quy mô thuần tuý. Trong ngành gia công biên mỏng, quy mô là vũ khí thật, vì nó cho phép mua thép cuộn cán nóng với số lượng lớn hơn, đàm phán giá tốt hơn, phân bổ chi phí cố định trên nhiều tấn hơn.
Nhưng quy mô trong ngành chu kỳ cũng là con dao hai lưỡi, và Nam Kim đã tự cắt vào tay mình ít nhất một lần. Khi công suất lớn mà thị trường co lại, chi phí cố định không co theo. Nhà máy vẫn phải khấu hao, lãi vay vẫn phải trả, nhân công vẫn phải giữ. Đó là lý do vì sao lợi nhuận của doanh nghiệp loại này không dao động quanh một mức trung bình, mà nhảy giữa hai thái cực.
Năm 2019: bán bớt tài sản, một quyết định bị hiểu lầm
Năm 2019, Nam Kim hoàn tất chuyển nhượng nhà máy Nam Kim 1 tại Bình Dương cho một doanh nghiệp khác, cùng với việc thoái vốn tại một số dự án và cấu phần sản xuất. Mục tiêu công bố là thu về nguồn tiền để giảm nợ vay trung hạn.
Trên thị trường, tin bán nhà máy thường bị đọc là tin xấu, vì nó gợi cảm giác doanh nghiệp đang thu hẹp. Nhưng trong ngành gia công vật liệu, đọc như vậy là đọc thiếu một tầng. Nhà máy Nam Kim 1 là nhà máy đời đầu, thiết bị cũ, dải sản phẩm hẹp, và nằm ở vị trí không còn tối ưu về hậu cần. Bán một tài sản có suất sinh lợi thấp để trả nợ có lãi suất cao là một phép tính số học đơn giản, và thường là phép tính đúng.
Bài học cho bạn: khi doanh nghiệp bán tài sản, đừng dừng ở câu hỏi bán bao nhiêu. Hãy hỏi bán cái gì, tài sản đó đóng góp bao nhiêu vào lợi nhuận trước khi bán, và tiền thu về dùng vào việc gì. Bán tài sản kém để trả nợ đắt là tái cấu trúc. Bán tài sản tốt để bù lỗ vận hành là dấu hiệu nguy hiểm. Hai việc trông giống nhau trên bản tin nhưng khác nhau hoàn toàn về bản chất.
2021 và 2022: đỉnh cao rồi cú rơi của một mã chu kỳ
Giai đoạn 2021 là thời kỳ đặc biệt của toàn ngành thép toàn cầu. Đứt gãy chuỗi cung ứng sau đại dịch, các gói kích thích kinh tế quy mô lớn ở phương Tây, và nhu cầu xây dựng bật lên cùng lúc đã đẩy giá thép cuộn cán nóng lên mức chưa từng có. Các doanh nghiệp tôn mạ Việt Nam hưởng lợi kép: giá bán tăng, và hàng tồn kho mua giá thấp từ trước bỗng nhiên có giá trị cao hơn nhiều.
Rồi năm 2022 đảo chiều. Lãi suất toàn cầu tăng mạnh để chống lạm phát, nhu cầu xây dựng nguội đi, giá thép cuộn cán nóng lao dốc. Doanh nghiệp tôn mạ nào ôm nhiều hàng tồn kho giá cao thì phải trích lập dự phòng giảm giá, và khoản trích lập ấy ăn thẳng vào lợi nhuận. Ngành tôn mạ Việt Nam trải qua một năm cực kỳ khó khăn.
Đây là bài học quan trọng nhất mà lịch sử Nam Kim dạy bạn, và nó áp dụng cho mọi mã tôn mạ. Doanh nghiệp gia công chênh lệch giá có một đặc điểm nghiệt ngã: khi giá nguyên liệu tăng, họ lãi hai lần — lãi từ hoạt động và lãi từ hàng tồn kho. Khi giá nguyên liệu giảm, họ lỗ hai lần — biên gia công co lại và hàng tồn kho mất giá. Đó là lý do vì sao lợi nhuận của nhóm này không đi theo đường thẳng mà đi theo hình răng cưa với biên độ rất lớn.
2024 đến 2026: đặt cược lớn vào Phú Mỹ
Năm 2024, Nam Kim hoàn tất đợt chào bán hơn một trăm ba mươi mốt triệu cổ phiếu cho cổ đông hiện hữu, thu về hơn một nghìn năm trăm tỷ đồng, với mục đích công bố là đầu tư cho dự án nhà máy Phú Mỹ.
Dự án nhà máy thép tấm lợp Nam Kim Phú Mỹ được hé lộ từ tháng 4 năm 2022, đặt tại khu công nghiệp Mỹ Xuân B1 thuộc địa bàn Bà Rịa – Vũng Tàu cũ, quy mô thiết kế một triệu hai trăm nghìn tấn một năm, tổng vốn đầu tư ban đầu công bố khoảng bốn nghìn năm trăm tỷ đồng. Qua các lần điều chỉnh, tổng mức đầu tư được nâng lên khoảng sáu nghìn hai trăm tỷ đồng.
Cơ cấu dây chuyền của Phú Mỹ nói lên ý đồ chiến lược: một dây chuyền mạ kẽm ba trăm năm mươi nghìn tấn, hai dây chuyền mạ hợp kim nhôm kẽm với công suất ba trăm nghìn tấn và một trăm năm mươi nghìn tấn, cùng một dây chuyền mạ màu một trăm năm mươi nghìn tấn. Trọng tâm sản phẩm không phải tôn lợp nhà thông thường mà là thép mạ chất lượng cao phục vụ các ngành hạ nguồn giá trị gia tăng lớn: ô tô, đồ gia dụng, bao bì công nghiệp, vỏ pin xe điện và tôn silic dùng cho động cơ điện và máy biến áp.
Hãy dừng lại ở danh sách ứng dụng ấy, vì nó là phần quan trọng nhất của cả chương này. Nếu Phú Mỹ chạy đúng thiết kế, Nam Kim không còn là doanh nghiệp bán tôn lợp nhà. Doanh nghiệp bước sang bán vật liệu đầu vào cho công nghiệp chế tạo — một thị trường có yêu cầu chất lượng khắt khe hơn, chu kỳ hợp đồng dài hơn, khách hàng khó đổi nhà cung cấp hơn, và vì thế biên lợi nhuận ổn định hơn.
Đó là luận điểm đầu tư cốt lõi của mã này ở thời điểm hiện tại, và cũng là chỗ rủi ro lớn nhất. Một dự án sáu nghìn tỷ đồng ở một doanh nghiệp có quy mô như Nam Kim là canh bạc lớn. Ban lãnh đạo đã nêu rằng giai đoạn đầu vận hành cần khoảng hai đến ba quý để chạy được năm mươi đến sáu mươi phần trăm công suất, và kỳ vọng chạy hết công suất sau đó. Bạn nên coi đó là mốc để theo dõi chứ không phải lời hứa được bảo đảm.
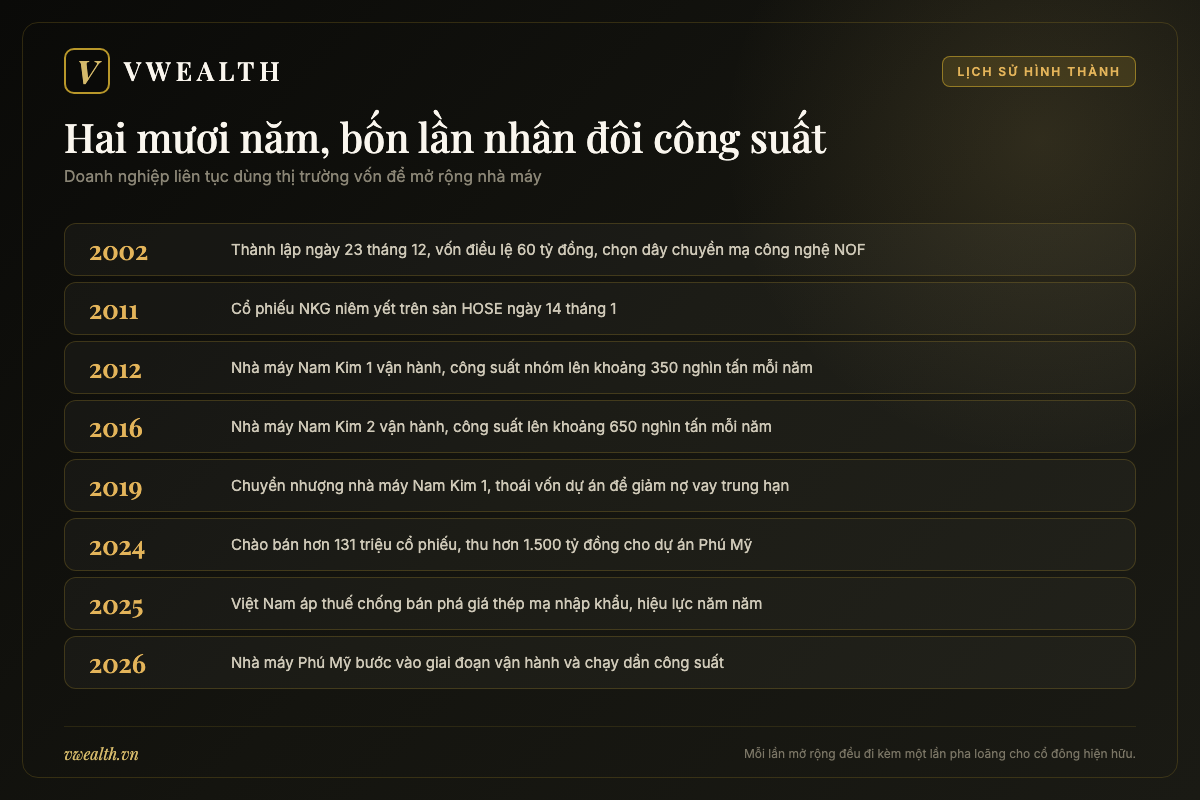
| Thời điểm | Sự kiện | Ý nghĩa với nhà đầu tư |
|---|---|---|
| 23/12/2002 | Thành lập, vốn điều lệ 60 tỷ đồng, đầu tư dây chuyền mạ công nghệ NOF | Lựa chọn công nghệ mở dải sản phẩm cao cấp hơn ngay từ đầu |
| 14/01/2011 | Niêm yết cổ phiếu NKG trên HOSE | Mở kênh huy động vốn cho chu kỳ mở rộng công suất |
| 2012 | Nhà máy Nam Kim 1 vận hành, công suất nhóm lên khoảng 350 nghìn tấn/năm | Bước ra khỏi quy mô xưởng nhỏ |
| 2016 | Nhà máy Nam Kim 2 vận hành, công suất lên khoảng 650 nghìn tấn/năm | Đạt quy mô đủ để cạnh tranh xuất khẩu |
| 2019 | Chuyển nhượng nhà máy Nam Kim 1, thoái vốn một số dự án | Tái cấu trúc để giảm nợ vay trung hạn |
| 2024 | Chào bán hơn 131 triệu cổ phiếu, thu hơn 1.500 tỷ đồng | Cổ đông chấp nhận pha loãng để tài trợ Phú Mỹ |
| 14/08/2025 | Quyết định 2310/QĐ-BCT áp thuế chống bán phá giá chính thức với thép mạ từ Trung Quốc và Hàn Quốc | Hàng rào bảo vệ thị trường nội địa trong 5 năm |
| 26/08/2025 | Hoa Kỳ áp thuế chống bán phá giá và chống trợ cấp với thép mạ từ Việt Nam | Thị trường Mỹ gần như đóng với hàng tôn mạ Việt |
| 2026 | Nhà máy Phú Mỹ bước vào giai đoạn vận hành | Bước chuyển từ tôn lợp sang thép mạ công nghiệp |
Ban lãnh đạo và cơ cấu sở hữu: một doanh nghiệp gia đình vừa hoàn tất chuyển giao điều hành
Có một dạng rủi ro mà nhà đầu tư Việt Nam hay bỏ qua khi đọc doanh nghiệp tư nhân niêm yết: rủi ro người sáng lập. Doanh nghiệp gắn với một cá nhân duy nhất thì mọi thứ chạy trơn tru cho tới ngày cá nhân ấy rời ghế. Nam Kim vừa đi qua một bước chuyển như vậy, và cách họ đi qua nói khá nhiều về chất lượng quản trị.
Ông Hồ Minh Quang: người tiếp quản, không phải người sáng lập
Câu chuyện về ban lãnh đạo Nam Kim có một chi tiết ít người biết. Người đứng đầu doanh nghiệp hiện nay không phải người khai sinh ra nó. Ông Hồ Minh Quang là con rể của ông Trần Xảo Cơ, người sáng lập ban đầu. Ông Quang góp thêm vốn vào doanh nghiệp và tiếp quản vị trí chủ tịch kiêm tổng giám đốc vào năm 2009, tức bảy năm sau khi công ty ra đời và hai năm trước khi cổ phiếu lên sàn.
Chi tiết này quan trọng vì hai lẽ. Thứ nhất, giai đoạn tăng trưởng thực sự của Nam Kim — từ một xưởng mạ nhỏ lên nhóm doanh nghiệp tôn mạ hàng đầu — diễn ra dưới thời ông Quang, chứ không phải dưới thời người sáng lập. Thứ hai, doanh nghiệp đã một lần chuyển giao quyền lực thành công, và chuyển giao ấy không kèm theo tranh chấp công khai nào được ghi nhận.
Ông Hồ Minh Quang hiện giữ chức chủ tịch hội đồng quản trị và là cổ đông cá nhân lớn nhất của doanh nghiệp, với số cổ phần ghi nhận ở mức hàng chục triệu đơn vị. Tỷ lệ sở hữu cụ thể thay đổi theo từng đợt phát hành, nên bạn nên tra bản công bố mới nhất thay vì tin một con số cố định.
Tháng 4 năm 2026: đổi tổng giám đốc, tách bạch hai vai
Ngày 15 tháng 4 năm 2026, Nam Kim thực hiện thay đổi nhân sự cấp cao đáng chú ý nhất trong nhiều năm. Ông Võ Hoàng Vũ thôi giữ chức tổng giám đốc và người đại diện theo pháp luật, đồng thời được bầu làm phó chủ tịch thường trực hội đồng quản trị nhiệm kỳ 2025 đến 2030. Ông Nguyễn Vinh An, trước đó là phó tổng giám đốc và thành viên hội đồng quản trị điều hành, được bổ nhiệm làm tổng giám đốc nhiệm kỳ 2026 đến 2031.
Hãy đọc kỹ cấu trúc của bước chuyển này, vì nó khác hẳn kiểu thay tướng vội vã mà thị trường thường thấy. Người tiền nhiệm không rời doanh nghiệp mà chuyển lên hội đồng quản trị. Người kế nhiệm là người đã ở trong ban điều hành, không phải người ngoài. Và thời điểm chuyển giao rơi đúng vào lúc dự án Phú Mỹ bước vào giai đoạn vận hành.
Trong khung chấm điểm quản trị doanh nghiệp mà series này vẫn dùng — bạn có thể đọc lại ở bài chấm điểm ban lãnh đạo và quản trị công ty — một cuộc chuyển giao có kế thừa, có lộ trình, và giữ được người cũ trong hệ thống được chấm điểm cao hơn hẳn một cuộc thay thế đột ngột. Điều đó không bảo đảm kết quả kinh doanh, nhưng nó giảm rủi ro gián đoạn.
Người điều hành mua cổ phiếu: tín hiệu đọc thế nào cho đúng
Trong khoảng từ ngày 27 tháng 7 đến ngày 13 tháng 8 năm 2026, ông Nguyễn Vinh An, thành viên hội đồng quản trị kiêm tổng giám đốc, đã mua vào một triệu cổ phiếu NKG. Sau giao dịch, số cổ phần ông nắm giữ tăng từ khoảng sáu trăm linh chín nghìn đơn vị lên khoảng một triệu sáu trăm nghìn đơn vị, tương đương khoảng không phẩy ba ba phần trăm vốn điều lệ.
Giao dịch nội bộ là một trong những tín hiệu bị lạm dụng nhất trên thị trường Việt Nam, nên cần đặt nó vào đúng chỗ. Đây là lý do vì sao tín hiệu này có giá trị: người điều hành biết tình trạng đơn hàng, tiến độ chạy thử nhà máy và cơ cấu chi phí trước thị trường vài tháng. Và đây là lý do vì sao nó có giới hạn: quy mô một triệu cổ phiếu, tương đương một phần ba phần trăm vốn, là con số nhỏ so với tổng số cổ phần lưu hành; một cá nhân có thể mua vì nhiều động cơ khác nhau, gồm cả việc thể hiện cam kết với thị trường.
Cách đọc đúng: coi giao dịch mua của người điều hành là một mảnh bằng chứng bổ sung, có trọng số dương nhưng nhỏ, và chỉ có ý nghĩa khi đặt cạnh các mảnh bằng chứng khác. Nếu người điều hành mua vào trong khi doanh nghiệp đồng thời có tiến triển thật ở dự án trọng điểm, hai mảnh ấy củng cố nhau. Nếu người điều hành mua vào trong khi mọi chỉ tiêu vận hành đều xấu đi, mảnh bằng chứng ấy không đủ sức nặng.
Cơ cấu cổ đông: phân tán, và ngày càng phân tán
Nam Kim là doanh nghiệp có cơ cấu cổ đông tương đối phân tán so với nhiều mã cùng ngành. Trong đợt trả cổ tức bằng cổ phiếu hoàn tất ngày 18 tháng 6, doanh nghiệp phát hành gần bốn mươi bốn triệu tám trăm nghìn cổ phiếu cho khoảng bốn mươi bốn nghìn chín trăm tám mươi bảy cổ đông, nâng vốn điều lệ từ gần bốn nghìn bốn trăm bảy mươi sáu tỷ đồng lên hơn bốn nghìn chín trăm hai mươi ba tỷ đồng.
Con số gần bốn mươi lăm nghìn cổ đông là một dữ kiện đáng suy nghĩ. Nó cho thấy NKG là mã có nền tảng nhà đầu tư cá nhân rất rộng. Điều đó mang lại thanh khoản tốt — bạn mua bán vài trăm triệu đồng không làm xê dịch giá. Nhưng nó cũng mang lại đặc tính biến động cao, vì nhà đầu tư cá nhân phản ứng nhanh và đồng pha với tin tức.
Về cổ tức, bạn cần nắm một điểm về hình thức chi trả. Trả cổ tức bằng cổ phiếu không đưa tiền vào túi bạn; nó chia nhỏ chiếc bánh cũ thành nhiều phần hơn và điều chỉnh giá tham chiếu tương ứng. Với một doanh nghiệp đang cần vốn cho dự án lớn, giữ tiền mặt lại và trả cổ tức bằng cổ phiếu là quyết định hợp lý về mặt tài chính. Nhưng nhà đầu tư mua cổ phiếu để lấy dòng tiền cổ tức đều đặn thì nên hiểu rõ: đây không phải mã phục vụ mục tiêu đó.
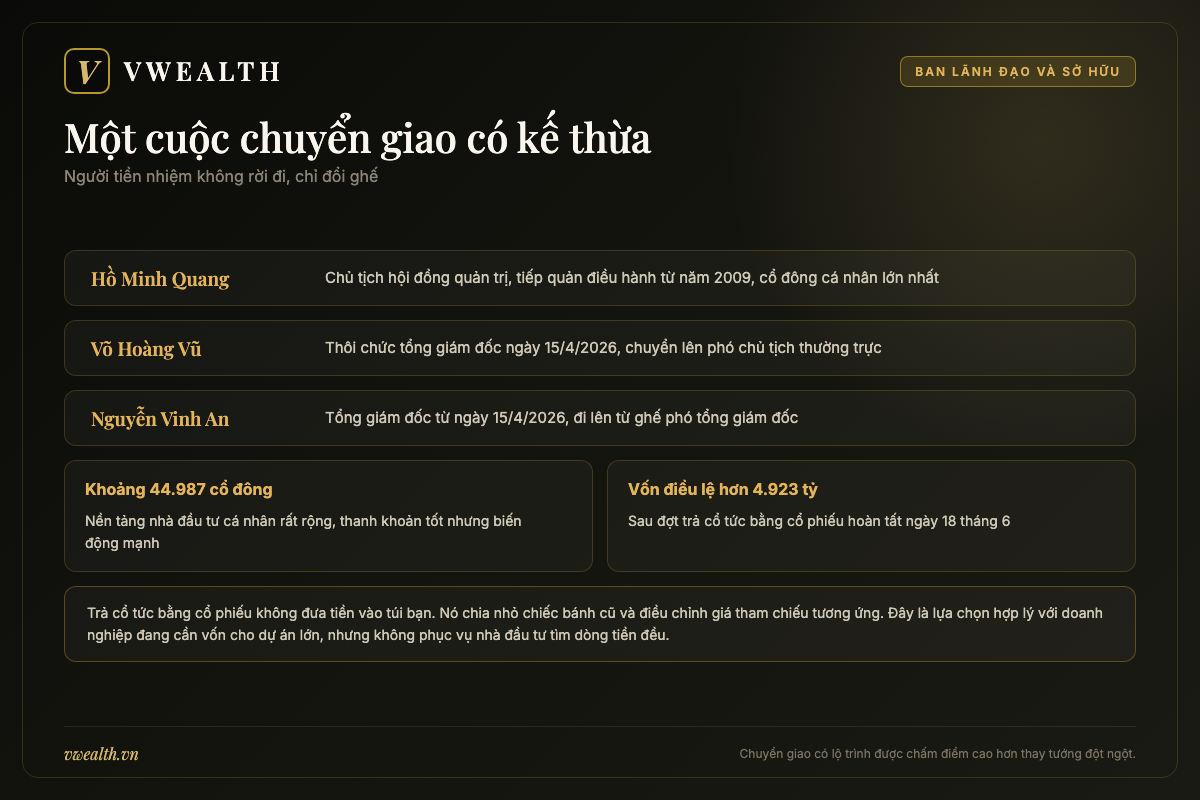
| Nội dung | Tình trạng đã công bố | Điều cần theo dõi tiếp |
|---|---|---|
| Chủ tịch hội đồng quản trị | Ông Hồ Minh Quang, tiếp quản điều hành từ năm 2009 | Biến động tỷ lệ sở hữu qua các đợt phát hành |
| Phó chủ tịch thường trực | Ông Võ Hoàng Vũ, chuyển từ ghế tổng giám đốc ngày 15/4/2026 | Vai trò thực tế trong giám sát dự án Phú Mỹ |
| Tổng giám đốc | Ông Nguyễn Vinh An, bổ nhiệm ngày 15/4/2026, nhiệm kỳ 2026-2031 | Kết quả vận hành hai năm đầu nhiệm kỳ |
| Số lượng cổ đông | Khoảng 44.987 cổ đông tại đợt chia cổ tức cổ phiếu | Mức độ phân tán ảnh hưởng tới biến động giá |
| Vốn điều lệ | Hơn 4.923 tỷ đồng sau đợt chia cổ tức bằng cổ phiếu | Kế hoạch phát hành thêm cho các dự án tiếp theo |
| Chính sách cổ tức | Ưu tiên trả bằng cổ phiếu trong giai đoạn đầu tư lớn | Thời điểm quay lại cổ tức tiền mặt |
Nam Kim kiếm tiền bằng gì: giải phẫu một doanh nghiệp gia công chênh lệch giá
Nếu bạn chỉ đọc một chương trong bài này, hãy đọc chương này. Toàn bộ việc định giá, toàn bộ việc đánh giá rủi ro, toàn bộ câu trả lời cho câu hỏi có nên mua cổ phiếu NKG hay không đều bắt nguồn từ chỗ hiểu đúng doanh nghiệp này kiếm tiền bằng cách nào.
Chuỗi giá trị ngành thép và chỗ đứng của Nam Kim
Ngành thép có nhiều tầng, và mỗi tầng là một nghề khác nhau về bản chất kinh tế. Tầng thượng nguồn là luyện thép: từ quặng sắt hoặc thép phế, qua lò cao hoặc lò điện, ra phôi thép. Tầng giữa là cán: phôi thép được cán nóng thành thép cuộn cán nóng, thường gọi tắt là HRC. Tầng hạ nguồn là gia công: HRC được cán nguội, mạ kẽm, mạ hợp kim nhôm kẽm hoặc mạ màu, rồi cắt thành tôn tấm, tôn cuộn, hoặc uốn thành ống thép.
Nam Kim đứng ở tầng hạ nguồn. Doanh nghiệp không luyện thép, không cán nóng. Họ mua HRC — từ nhà cung cấp trong nước hoặc nhập khẩu — rồi thực hiện các công đoạn cán nguội và mạ.
Hệ quả kinh tế của vị trí ấy nghiêm trọng hơn bạn tưởng. Giá HRC chiếm phần áp đảo trong giá thành sản phẩm tôn mạ, thường ở mức bảy mươi đến tám mươi phần trăm tuỳ chủng loại và tuỳ thời điểm. Nghĩa là khi bạn mua cổ phiếu của một doanh nghiệp tôn mạ, bạn đang mua một doanh nghiệp mà phần lớn cấu trúc chi phí nằm ngoài tầm kiểm soát của chính họ.
So sánh với một nhà sản xuất thép tích hợp như Hoà Phát sẽ làm rõ điểm này. Bạn có thể đọc lại bài phân tích cổ phiếu HPG để thấy sự khác biệt: doanh nghiệp tích hợp tự luyện thép, tự cán nóng, nên khi giá HRC tăng họ hưởng lợi trực tiếp. Doanh nghiệp tôn mạ thì ngược lại, giá HRC tăng là chi phí đầu vào tăng. Hai mã cùng gọi là cổ phiếu thép nhưng phản ứng ngược chiều nhau trước cùng một biến số. Đây là nhầm lẫn phổ biến nhất của nhà đầu tư mới với nhóm ngành này.
Mảng một: tôn mạ, xương sống doanh thu
Tôn mạ là mảng cốt lõi và là nguồn doanh thu lớn nhất của Nam Kim. Dải sản phẩm gồm ba nhóm chính. Tôn mạ kẽm là sản phẩm cơ bản nhất, lớp phủ kẽm chống ăn mòn, dùng nhiều trong xây dựng dân dụng và kết cấu nhẹ. Tôn mạ hợp kim nhôm kẽm có lớp phủ kết hợp nhôm và kẽm, chống ăn mòn tốt hơn trong môi trường ven biển và khí hậu nóng ẩm, giá bán cao hơn. Tôn mạ màu là sản phẩm có thêm lớp sơn phủ, dùng cho công trình đòi hỏi thẩm mỹ và tuổi thọ cao, có biên lợi nhuận tốt nhất trong ba nhóm.
Khi đọc báo cáo của một doanh nghiệp tôn mạ, tỷ trọng ba nhóm sản phẩm này quan trọng hơn tổng sản lượng. Một doanh nghiệp bán một triệu tấn tôn mạ kẽm giá rẻ có thể kiếm ít tiền hơn một doanh nghiệp bán sáu trăm nghìn tấn với tỷ trọng mạ màu cao. Sản lượng là chỉ tiêu marketing; cơ cấu sản phẩm mới là chỉ tiêu tài chính.
Kênh bán hàng của mảng này chia làm hai. Kênh nội địa đi qua hệ thống đại lý và nhà phân phối, phục vụ xây dựng dân dụng và công nghiệp trong nước, dòng tiền về nhanh, nhưng cạnh tranh khốc liệt về giá. Kênh xuất khẩu đi tới nhiều thị trường, đơn hàng lớn hơn, nhưng chịu rủi ro thuế quan và rủi ro tỷ giá.
Mảng hai: thép ống và các sản phẩm gia công khác
Bên cạnh tôn mạ, Nam Kim còn sản xuất thép ống và thép cuộn. Thép ống được tạo ra bằng cách uốn và hàn thép tấm thành ống tròn hoặc ống vuông, dùng trong kết cấu xây dựng, giàn giáo, nội thất kim loại và hạ tầng kỹ thuật. Dự án nhà máy ống thép Nam Kim Chu Lai tại Quảng Nam với thiết kế khoảng một trăm năm mươi nghìn tấn một năm là bước mở rộng của mảng này về khu vực miền Trung.
Mảng thép ống có ba đặc điểm mà bạn nên nắm. Thứ nhất, biên lợi nhuận thường mỏng hơn tôn mạ màu vì rào cản kỹ thuật thấp hơn. Thứ hai, nó bám sát nhu cầu xây dựng trong nước nên ít chịu rủi ro thuế quan hơn. Thứ ba, nó dùng chung nguyên liệu đầu vào với mảng tôn mạ, nên tạo được hiệu quả về quy mô mua hàng và về vận hành kho.
Nói cách khác, thép ống không phải mảng làm giàu, nó là mảng làm đầy. Nó lấp công suất, giữ chân khách hàng đại lý, và giảm bớt sự phụ thuộc vào một dòng sản phẩm duy nhất.
Mảng ba, đang hình thành: thép mạ cho công nghiệp chế tạo
Đây là mảng chưa có lịch sử để đánh giá, nhưng lại là mảng quyết định câu chuyện đầu tư của NKG trong năm năm tới. Nhà máy Phú Mỹ được thiết kế để làm thép mạ chất lượng cao cho ô tô, đồ gia dụng, bao bì công nghiệp, vỏ pin xe điện và tôn silic cho động cơ điện, máy biến áp.
Vì sao mảng này khác về bản chất? Ba lý do.
Thứ nhất là rào cản chất lượng. Một tấm tôn lợp nhà lệch dung sai vài phần trăm thì không ai để ý. Một tấm thép mạ đi vào dây chuyền dập thân vỏ ô tô hoặc vào vỏ pin xe điện mà lệch dung sai thì cả lô bị trả lại. Yêu cầu về độ đồng đều lớp mạ, độ phẳng, độ bền cơ học và tính nhất quán giữa các lô hàng cao hơn hẳn.
Thứ hai là chi phí chuyển đổi nhà cung cấp. Khách hàng công nghiệp phải kiểm định vật liệu, chạy thử trên dây chuyền, hiệu chỉnh khuôn dập, và trong nhiều ngành còn phải xin phê duyệt của khách hàng cuối. Quá trình ấy mất nhiều tháng và tốn kém. Một khi đã được chấp nhận vào chuỗi cung ứng, nhà cung cấp có vị thế bền hơn nhiều so với bán tôn qua đại lý.
Thứ ba là tính chất chu kỳ khác. Nhu cầu tôn lợp nhà đi theo chu kỳ xây dựng. Nhu cầu thép mạ cho đồ gia dụng và thiết bị điện đi theo chu kỳ tiêu dùng và chu kỳ đầu tư điện lực. Hai chu kỳ này không trùng pha, nên có tác dụng làm phẳng bớt đường lợi nhuận.
Tôn silic đáng được nói riêng vì đây là sản phẩm có hàm lượng kỹ thuật cao nhất trong danh mục. Đó là loại thép mạ đặc biệt dùng làm lõi từ cho động cơ điện và máy biến áp, đòi hỏi kiểm soát chặt thành phần hợp kim và cấu trúc hạt tinh thể. Nhu cầu của nó gắn với đầu tư lưới điện và với sự phát triển của xe điện. Nếu Nam Kim làm được sản phẩm này ở quy mô thương mại, đó sẽ là bước nhảy thật về vị thế. Nhưng bạn nên đợi bằng chứng vận hành thay vì mua theo kỳ vọng — trong công nghiệp vật liệu, khoảng cách giữa thiết kế và sản lượng thương mại ổn định thường tính bằng năm.
Moat của Nam Kim nằm ở đâu, và nó rộng đến mức nào
Hãy trung thực về câu hỏi này, vì nó quyết định mức định giá hợp lý mà bạn nên trả.
Nam Kim có ba lợi thế thật. Quy mô công suất thuộc nhóm hàng đầu ngành tôn mạ Việt Nam, đủ lớn để đàm phán mua HRC với điều kiện tốt và để nhận đơn hàng xuất khẩu lớn. Hệ thống phân phối nội địa đã xây dựng qua hai thập kỷ, với mạng lưới đại lý phủ rộng. Và năng lực công nghệ tích luỹ từ nhiều thế hệ dây chuyền mạ, thể hiện ở khả năng chạy được dải sản phẩm rộng.
Nhưng cả ba lợi thế ấy đều thuộc loại có thể bị sao chép bằng tiền. Một doanh nghiệp có đủ vốn hoàn toàn có thể xây một nhà máy mạ tương đương trong vòng hai đến ba năm. Ngành tôn mạ không có bằng sáng chế bảo hộ, không có hiệu ứng mạng lưới, không có chi phí chuyển đổi cao ở phân khúc phổ thông. Rào cản gia nhập là vốn, và vốn thì luôn tìm được đường vào một ngành có lợi nhuận tốt.
Đó là lý do vì sao ngành này thường xuyên rơi vào trạng thái dư cung, và vì sao biên lợi nhuận không giữ được ở mức cao lâu. Kết luận thực dụng: đừng trả mức định giá của một doanh nghiệp có lợi thế cạnh tranh bền vững cho một doanh nghiệp gia công quy mô lớn. Hãy trả mức định giá của một doanh nghiệp chu kỳ, và tìm điểm mua ở nửa dưới của chu kỳ ấy.
Phú Mỹ là nỗ lực dịch chuyển ra khỏi thế bí này. Nếu thành công, chi phí chuyển đổi nhà cung cấp ở phân khúc công nghiệp sẽ tạo ra một lớp bảo vệ thật mà phân khúc tôn lợp không có. Đó chính là lý do dự án này đáng theo dõi hơn bất kỳ tin tức nào khác về mã này.
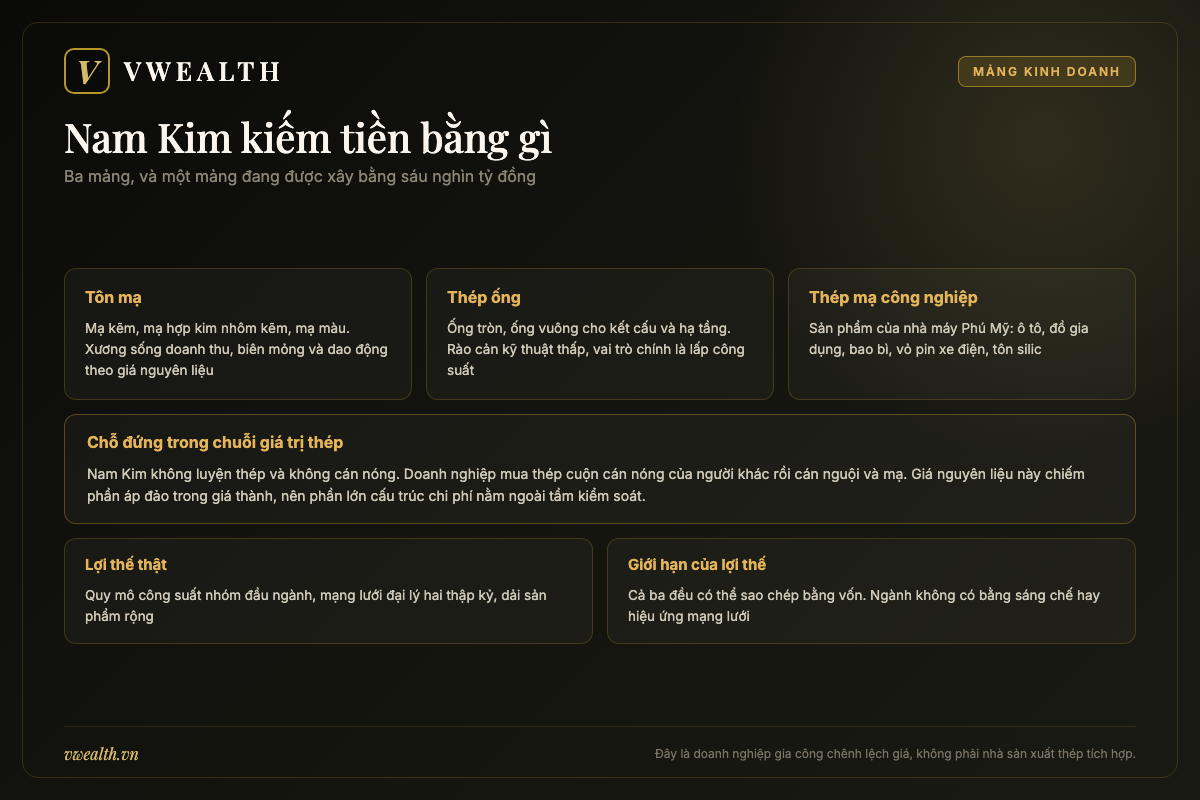
| Tiêu chí | Tôn mạ | Thép ống | Thép mạ công nghiệp (Phú Mỹ) |
|---|---|---|---|
| Vai trò | Xương sống doanh thu | Lấp công suất, giữ đại lý | Động lực tăng trưởng tương lai |
| Rào cản kỹ thuật | Trung bình, cao hơn ở mạ màu | Thấp | Cao |
| Biên lợi nhuận | Mỏng, dao động mạnh theo giá HRC | Mỏng nhất | Kỳ vọng ổn định hơn, cần bằng chứng |
| Rủi ro thuế quan | Cao ở kênh xuất khẩu | Thấp, chủ yếu nội địa | Phụ thuộc thị trường đích |
| Chu kỳ chi phối | Chu kỳ xây dựng | Chu kỳ xây dựng | Chu kỳ tiêu dùng và đầu tư điện |
| Chi phí đổi nhà cung cấp của khách | Gần như bằng không ở phân khúc phổ thông | Gần như bằng không | Cao, cần kiểm định và chạy thử |
Vị thế và sức khoẻ tài chính: cách đọc số của một doanh nghiệp biên mỏng
Chương này không đưa cho bạn con số của quý gần nhất. Nó đưa cho bạn phương pháp đọc, để bất kỳ lúc nào bạn mở báo cáo ra cũng biết nhìn vào đâu trước.
Vị thế trong ngành: nhóm dẫn đầu, nhưng không phải người dẫn giá
Thị trường tôn mạ Việt Nam có cấu trúc khá cô đặc ở tầng trên. Nhóm dẫn đầu gồm Hoa Sen, Nam Kim, Tôn Đông Á, cùng các doanh nghiệp có vốn nước ngoài và bộ phận tôn mạ của các tập đoàn thép lớn. Bên dưới là hàng chục xưởng mạ quy mô nhỏ phục vụ thị trường địa phương.
Nam Kim thuộc nhóm dẫn đầu về công suất và sản lượng. Nhưng dẫn đầu về quy mô không đồng nghĩa với dẫn đầu về giá. Trong ngành này, người dẫn giá là người có chi phí thấp nhất hoặc có thương hiệu mạnh nhất ở kênh bán lẻ. Bạn có thể đọc bài phân tích cổ phiếu HSG để thấy một mô hình khác trong cùng ngành: doanh nghiệp đó xây dựng hệ thống phân phối bán lẻ trực tiếp tới người tiêu dùng cuối, một cấu trúc tốn kém nhưng cho phép giữ biên tốt hơn ở kênh nội địa.
Nam Kim đi theo hướng khác: thiên về sản xuất và bán buôn, nhẹ về đầu tư hệ thống bán lẻ. Ưu điểm là chi phí bán hàng thấp hơn và vòng quay nhanh hơn. Nhược điểm là quyền định giá yếu hơn, và phụ thuộc nhiều hơn vào việc lấp đầy công suất.
Chỉ tiêu số một: biên lợi nhuận gộp và câu chuyện đằng sau nó
Với doanh nghiệp tôn mạ, biên lợi nhuận gộp là chỉ tiêu quan trọng nhất, và nó cũng là chỉ tiêu bị đọc sai nhiều nhất.
Biên gộp của nhóm này dao động trong một dải rộng qua các năm. Điều bạn cần làm không phải là ghi nhớ con số của một quý, mà là hiểu ba lực đẩy nó lên xuống.
Lực thứ nhất là độ trễ giữa giá mua nguyên liệu và giá bán thành phẩm. Doanh nghiệp mua HRC hôm nay nhưng bán thành phẩm sau vài tuần tới vài tháng. Nếu giá HRC đi lên trong khoảng thời gian ấy, giá vốn của lô hàng thấp hơn giá thị trường hiện hành, biên gộp nở ra. Nếu giá HRC đi xuống, biên gộp co lại. Đây là hiệu ứng cơ học, không phản ánh năng lực quản trị.
Lực thứ hai là cơ cấu sản phẩm. Tỷ trọng mạ màu và các sản phẩm giá trị cao tăng lên thì biên gộp cải thiện, ngay cả khi giá HRC không đổi.
Lực thứ ba là tỷ lệ lấp đầy công suất. Chi phí khấu hao và chi phí cố định nhà máy được phân bổ trên mỗi tấn sản phẩm. Chạy tám mươi phần trăm công suất thì mỗi tấn gánh ít chi phí cố định hơn chạy năm mươi phần trăm.
Ba lực này giải thích vì sao một quý lãi lớn của doanh nghiệp tôn mạ có thể không nói lên điều gì về chất lượng doanh nghiệp. Hãy tách chúng ra trước khi kết luận.
Chỉ tiêu số hai: hàng tồn kho và khoản trích lập dự phòng giảm giá
Đây là chỗ chôn vùi nhiều nhà đầu tư trong ngành thép, và cần được giải thích cặn kẽ.
Doanh nghiệp tôn mạ buộc phải ôm lượng hàng tồn kho lớn: nguyên liệu HRC nhập theo lô, bán thành phẩm nằm trên dây chuyền, thành phẩm chờ giao. Theo chuẩn mực kế toán, hàng tồn kho được ghi nhận theo giá thấp hơn giữa giá gốc và giá trị thuần có thể thực hiện được. Nghĩa là khi giá thị trường của thép rơi xuống dưới giá vốn của lô hàng trong kho, doanh nghiệp phải trích lập một khoản dự phòng, và khoản ấy ghi thẳng vào chi phí trong kỳ.
Hệ quả: trong một quý giá thép giảm mạnh, doanh nghiệp có thể báo lỗ dù hoạt động bán hàng vẫn bình thường. Ngược lại, trong quý giá thép phục hồi, khoản dự phòng đã trích có thể được hoàn nhập, tạo ra lợi nhuận đột biến không đến từ hoạt động kinh doanh.
Vì vậy, khi bạn thấy một doanh nghiệp tôn mạ báo lãi tăng vọt, việc đầu tiên phải làm là mở thuyết minh báo cáo tài chính tìm dòng hoàn nhập dự phòng giảm giá hàng tồn kho. Nếu phần lớn mức tăng đến từ đó, đấy là lợi nhuận kế toán, không phải lợi nhuận kinh doanh. Bài bắt lợi nhuận ảo bằng báo cáo lưu chuyển tiền tệ trình bày kỹ hơn cách đối chiếu lợi nhuận với dòng tiền thật.
Chỉ tiêu số ba: đòn bẩy và cơ cấu kỳ hạn nợ
Doanh nghiệp tôn mạ dùng nhiều vốn vay ngắn hạn để tài trợ vốn lưu động — đó là bản chất của nghề mua nguyên liệu lô lớn. Vay ngắn hạn cho vốn lưu động không phải dấu hiệu xấu; nó là công cụ đúng cho mục đích đúng.
Vấn đề nảy sinh khi doanh nghiệp dùng vốn ngắn hạn tài trợ cho tài sản dài hạn, tức là dùng khoản vay mười hai tháng để xây một nhà máy khấu hao trong hai mươi năm. Mất cân xứng kỳ hạn là nguyên nhân phổ biến nhất khiến doanh nghiệp sản xuất gặp khó khi thị trường tín dụng thắt lại.
Với Nam Kim trong giai đoạn Phú Mỹ, đây là chỗ bạn phải nhìn kỹ nhất. Hãy mở bảng cân đối kế toán và trả lời ba câu: tỷ lệ nợ vay trên vốn chủ sở hữu đang ở đâu so với chính doanh nghiệp này ba năm trước; tỷ trọng vay dài hạn trong tổng nợ vay có tăng lên tương ứng với vốn đầu tư đã giải ngân cho nhà máy hay không; và chi phí lãi vay chiếm bao nhiêu phần trăm lợi nhuận từ hoạt động kinh doanh.
Chỉ tiêu số bốn: dòng tiền kinh doanh cộng dồn nhiều năm
Với doanh nghiệp chu kỳ, xem dòng tiền một năm là vô nghĩa. Năm giá thép tăng, doanh nghiệp phải bỏ tiền mua thêm hàng tồn kho, dòng tiền kinh doanh có thể âm dù lãi lớn. Năm giá thép giảm, doanh nghiệp giải phóng hàng tồn kho, dòng tiền kinh doanh có thể dương dù lỗ.
Cách đọc đúng là cộng dồn dòng tiền từ hoạt động kinh doanh qua trọn một chu kỳ, thường là bốn đến sáu năm, rồi so với tổng lợi nhuận sau thuế cùng kỳ. Nếu hai con số xấp xỉ nhau, chất lượng lợi nhuận tốt. Nếu dòng tiền cộng dồn thấp hơn lợi nhuận cộng dồn nhiều, có nghĩa lợi nhuận đang nằm ở khoản phải thu hoặc hàng tồn kho chứ chưa thành tiền.
Chỉ tiêu số năm: tỷ trọng xuất khẩu và cơ cấu thị trường
Đây là chỉ tiêu mà ngành tôn mạ Việt Nam bắt buộc phải theo dõi, vì nó gắn trực tiếp với rủi ro thuế quan sẽ nói ở chương sáu.
Bạn cần biết tỷ trọng doanh thu xuất khẩu trên tổng doanh thu, và trong phần xuất khẩu ấy, tỷ trọng của từng thị trường lớn. Một doanh nghiệp có sáu mươi phần trăm doanh thu xuất khẩu và một nửa trong đó đi vào một thị trường duy nhất thì rủi ro tập trung rất cao: một quyết định hành chính của thị trường ấy có thể xoá sổ một phần ba doanh thu.
Ngược lại, một doanh nghiệp có cơ cấu thị trường phân tán, với nhiều thị trường mỗi nơi chiếm tỷ trọng vừa phải, thì có khả năng chống chịu tốt hơn nhiều. Đây là chỉ tiêu bạn phải cập nhật mỗi năm, vì cơ cấu thị trường của các doanh nghiệp tôn mạ Việt Nam đã thay đổi rất mạnh trong vài năm gần đây dưới sức ép của các vụ kiện phòng vệ thương mại.
Chỉ tiêu số sáu và số bảy: tiến độ dự án và chất lượng công bố thông tin
Với một doanh nghiệp đang trong giai đoạn đầu tư lớn, tiến độ dự án là chỉ tiêu tài chính chứ không phải tin tức vận hành. Mỗi quý chậm tiến độ là một quý chi phí lãi vay được vốn hoá thêm, và một quý doanh thu kỳ vọng bị đẩy lùi.
Chỉ tiêu cuối cùng khó lượng hoá nhưng rất đáng giá: chất lượng công bố thông tin. Doanh nghiệp có công bố sản lượng theo tháng hay quý không, có tách được cơ cấu doanh thu theo mảng và theo thị trường không, có giải thích rõ khi kết quả lệch kế hoạch không. Doanh nghiệp minh bạch giúp bạn ra quyết định sớm hơn; doanh nghiệp mù mờ buộc bạn phải đoán, và đoán thì tốn tiền.
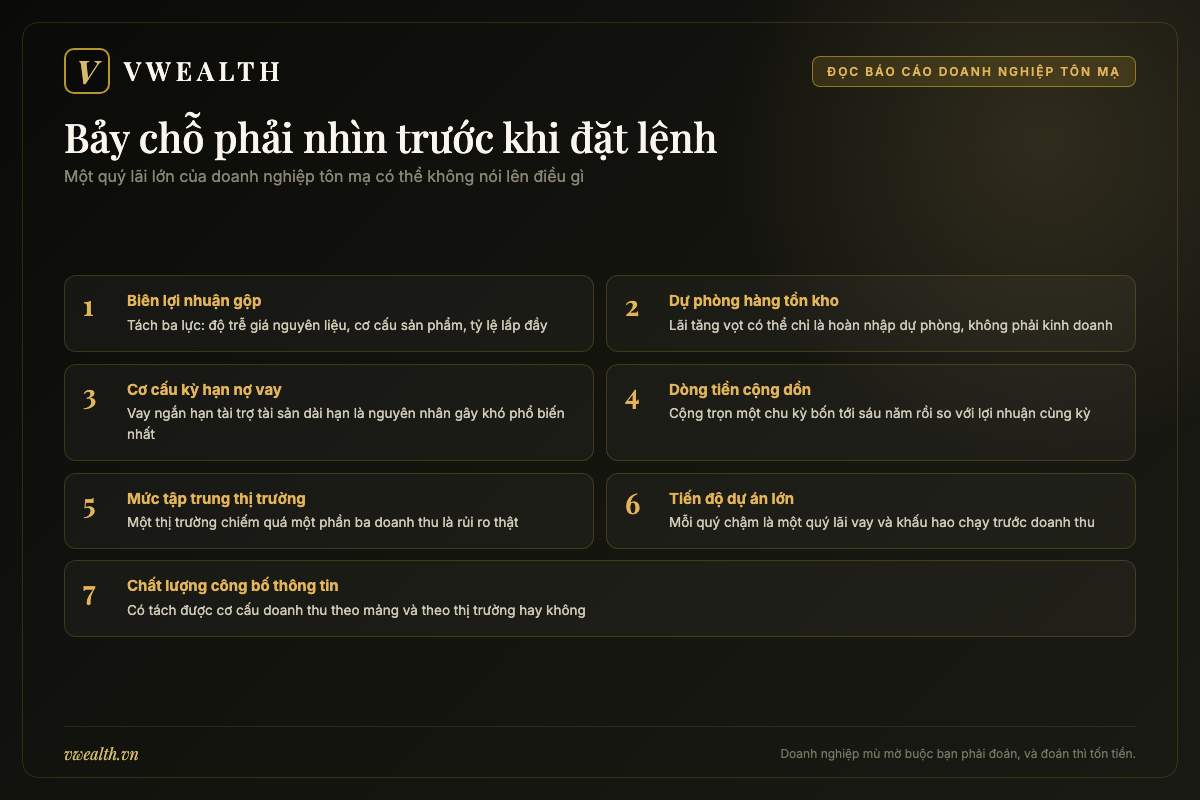
| # | Chỉ tiêu | Nhìn ở đâu | Cảnh báo khi nào |
|---|---|---|---|
| 1 | Biên lợi nhuận gộp và ba lực chi phối | Báo cáo kết quả kinh doanh, đối chiếu giá HRC cùng kỳ | Biên nở nhưng giá HRC đang giảm, cần tìm nguyên nhân khác |
| 2 | Trích lập và hoàn nhập dự phòng hàng tồn kho | Thuyết minh báo cáo tài chính | Phần lớn mức tăng lợi nhuận đến từ hoàn nhập |
| 3 | Nợ vay và cơ cấu kỳ hạn | Bảng cân đối kế toán | Vay ngắn hạn tài trợ tài sản dài hạn |
| 4 | Dòng tiền kinh doanh cộng dồn 4-6 năm | Báo cáo lưu chuyển tiền tệ nhiều kỳ | Thấp hơn nhiều so với lợi nhuận cộng dồn |
| 5 | Tỷ trọng xuất khẩu và mức tập trung thị trường | Thuyết minh doanh thu theo khu vực | Một thị trường chiếm quá một phần ba doanh thu |
| 6 | Tiến độ giải ngân và vận hành dự án lớn | Công bố thông tin định kỳ, nghị quyết hội đồng quản trị | Lùi tiến độ nhiều lần không kèm giải thích |
| 7 | Chất lượng công bố thông tin | Toàn bộ hồ sơ công bố trong năm | Không tách được cơ cấu doanh thu theo mảng |
Thị trường đón nhận cổ phiếu NKG như thế nào: chân dung một mã chu kỳ điển hình
Mỗi cổ phiếu có một tính cách riêng, hình thành từ cơ cấu cổ đông, từ ngành nghề, và từ ký ức tập thể của thị trường về nó. Tính cách của NKG khá rõ ràng, và nếu bạn không hợp với tính cách ấy thì mọi phân tích cơ bản đều vô nghĩa.
Tính cách: biên độ lớn, phản ứng nhanh, dẫn dắt bởi tin ngành
NKG thuộc nhóm cổ phiếu có biên độ dao động lớn trên thị trường Việt Nam. Điều này bắt nguồn từ ba yếu tố kết hợp.
Thứ nhất, lợi nhuận của doanh nghiệp bản thân nó đã dao động mạnh, vì lý do đã phân tích ở chương ba và chương bốn. Một doanh nghiệp mà lợi nhuận có thể chuyển từ lãi lớn sang lỗ trong vòng bốn quý thì cổ phiếu của nó không thể ổn định.
Thứ hai, nền tảng cổ đông rất rộng và thiên về nhà đầu tư cá nhân. Với gần bốn mươi lăm nghìn cổ đông, đây là mã được theo dõi bởi rất nhiều người, và phần lớn trong số đó phản ứng cùng chiều với cùng một tin tức.
Thứ ba, ngành thép là ngành có luồng tin tức dày đặc: giá HRC thế giới cập nhật hằng tuần, quyết định phòng vệ thương mại xuất hiện nhiều lần trong năm, chính sách hạ tầng và bất động sản liên tục thay đổi. Nhiều tin nghĩa là nhiều cớ để giao dịch.
Kết quả là NKG thường xuyên nằm trong nhóm mã có thanh khoản cao. Thanh khoản cao là ưu điểm thật: bạn vào và ra được với khối lượng lớn mà không làm xê dịch giá. Nhưng thanh khoản cao đi kèm biên độ lớn cũng khiến mã này trở thành công cụ ưa thích của giới giao dịch ngắn hạn, và điều đó khuếch đại thêm biến động.
Định giá: vì sao P/E của mã chu kỳ đọc ngược
Đây là điểm kỹ thuật quan trọng nhất trong chương này, và là chỗ nhiều nhà đầu tư mới mắc bẫy.
Với doanh nghiệp có lợi nhuận ổn định, P/E thấp nghĩa là rẻ. Với doanh nghiệp chu kỳ như tôn mạ, quy tắc ấy đảo ngược. Lý do nằm ở mẫu số. Ở đỉnh chu kỳ, giá thép cao, biên gộp nở, lợi nhuận đạt kỷ lục. Mẫu số lớn khiến P/E trông rất thấp — và chính lúc đó cổ phiếu đắt nhất, vì mức lợi nhuận ấy không lặp lại. Ở đáy chu kỳ, lợi nhuận co lại gần bằng không hoặc âm, P/E vọt lên rất cao hoặc không tính được — và chính lúc đó cổ phiếu thường rẻ nhất.
Bài định giá cổ phiếu thép và các ngành chu kỳ trình bày đầy đủ phương pháp thay thế. Tóm tắt ba cách dùng được cho NKG.
Cách thứ nhất là dùng lợi nhuận bình quân chu kỳ. Lấy lợi nhuận sau thuế bình quân của trọn một chu kỳ, thường bốn đến sáu năm bao gồm cả năm tốt lẫn năm xấu, rồi tính P/E trên mức bình quân ấy. Cách này cho bạn một mỏ neo ổn định hơn nhiều so với lợi nhuận bốn quý gần nhất.
Cách thứ hai là dùng P/B kết hợp với ROE bình quân chu kỳ. Giá trị sổ sách của doanh nghiệp sản xuất tương đối ổn định vì phần lớn tài sản là nhà máy và hàng tồn kho. Bài định giá theo tài sản hướng dẫn cách xử lý các khoản mục cần điều chỉnh trước khi dùng P/B.
Cách thứ ba là định giá theo công suất. Lấy giá trị doanh nghiệp chia cho tổng công suất thiết kế, ra một con số đồng trên mỗi tấn công suất, rồi so sánh giữa các doanh nghiệp cùng ngành và so với chi phí xây mới một nhà máy tương đương. Cách này đặc biệt hữu ích với một doanh nghiệp vừa hoàn thành đầu tư lớn nhưng chưa ghi nhận doanh thu tương ứng, vì nó nhìn vào năng lực sản xuất thay vì nhìn vào kết quả quá khứ.
Cổ tức và ưu tiên phân bổ vốn
Trong giai đoạn đầu tư lớn, Nam Kim ưu tiên giữ lại nguồn lực và trả cổ tức bằng cổ phiếu, như đợt phát hành gần bốn mươi bốn triệu tám trăm nghìn cổ phiếu đã nêu ở chương hai.
Bạn cần đánh giá lựa chọn ấy bằng câu hỏi đúng: doanh nghiệp giữ tiền lại để làm gì, và suất sinh lợi kỳ vọng của việc đó có cao hơn suất sinh lợi mà bạn tự kiếm được với số tiền cổ tức hay không. Nếu tiền giữ lại được đầu tư vào một nhà máy mở ra phân khúc biên cao hơn, giữ lại là đúng. Nếu tiền giữ lại chỉ để bù đắp dòng tiền yếu, giữ lại là dấu hiệu xấu.
Với nhà đầu tư có mục tiêu thu nhập đều đặn, kết luận thẳng thắn: NKG không phù hợp. Bài đầu tư cổ tức tại Việt Nam gợi ý những nhóm ngành phù hợp hơn cho mục tiêu ấy.
Khối ngoại và room ngoại
NKG là mã có sự tham gia của nhà đầu tư nước ngoài, và không thuộc nhóm ngành bị giới hạn tỷ lệ sở hữu nước ngoài ở mức thấp như ngân hàng. Bạn có thể đọc bài room ngoại là gì để hiểu cơ chế và cách tra tỷ lệ còn lại.
Với nhóm thép nói chung, dòng tiền ngoại thường mang tính chu kỳ và gắn với quan điểm về giá hàng hoá toàn cầu hơn là gắn với câu chuyện riêng của từng doanh nghiệp. Vì vậy, đừng đọc động thái mua bán của khối ngoại ở mã này như một đánh giá về chất lượng doanh nghiệp; hãy đọc nó như một chỉ báo về khẩu vị của họ với ngành thép nói chung.
Những chất xúc tác mà thị trường thường phản ứng
Với NKG, có bốn nhóm sự kiện thường tạo phản ứng giá rõ rệt. Nhóm thứ nhất là biến động giá thép cuộn cán nóng thế giới, đặc biệt là các đợt tăng hoặc giảm kéo dài nhiều tuần. Nhóm thứ hai là quyết định phòng vệ thương mại, cả trong nước lẫn nước ngoài. Nhóm thứ ba là tin về tiến độ và sản lượng của nhà máy Phú Mỹ. Nhóm thứ tư là chính sách vĩ mô tác động tới xây dựng: giải ngân đầu tư công, tín dụng bất động sản, lãi suất.
Điều quan trọng là phân biệt chất xúc tác có tác động lâu dài với chất xúc tác chỉ tạo sóng ngắn. Một quyết định thuế chống bán phá giá có hiệu lực năm năm thay đổi cấu trúc thị trường; một tuần giá HRC tăng thì không. Nhà đầu tư dài hạn nên phản ứng với nhóm thứ nhất và bỏ qua nhóm thứ hai.
Bối cảnh ngành: giá HRC, hàng rào thương mại và cuộc chơi phòng vệ hai chiều
Không có mã nào trên sàn Việt Nam mà việc hiểu bối cảnh chính sách lại quan trọng ngang việc hiểu doanh nghiệp như nhóm tôn mạ. Chương này giải thích ba lớp bối cảnh, từ ngoài vào trong.
Lớp thứ nhất: giá thép cuộn cán nóng và trạng thái dư cung toàn cầu
Giá HRC là biến số đầu vào lớn nhất của Nam Kim, và nó được quyết định ở quy mô toàn cầu chứ không ở Việt Nam. Ba lực chính chi phối giá này.
Lực thứ nhất là sản lượng và nhu cầu của Trung Quốc, nước sản xuất phần lớn thép của thế giới. Khi thị trường bất động sản Trung Quốc yếu, lượng thép dư trong nước bị đẩy ra xuất khẩu, kéo giá khu vực xuống. Lực thứ hai là chi phí nguyên liệu thô, gồm quặng sắt và than cốc. Lực thứ ba là chính sách môi trường và năng lượng ở các nước sản xuất lớn, vì chúng ảnh hưởng tới chi phí vận hành lò cao.
Với doanh nghiệp tôn mạ, hướng đi của giá HRC tạo ra hai tác động ngược nhau, và bạn phải tách bạch. Giá HRC giảm làm giảm chi phí đầu vào, tốt cho biên gia công dài hạn. Nhưng giá HRC giảm cũng làm giảm giá bán thành phẩm và gây lỗ hàng tồn kho trong ngắn hạn. Đó là lý do vì sao doanh nghiệp tôn mạ thích một mặt bằng giá HRC ổn định ở mức vừa phải hơn là thích giá rẻ.
Bài phân tích ngành thép Việt Nam đi sâu hơn vào cấu trúc cung cầu của toàn ngành và vị trí của từng nhóm doanh nghiệp trong đó.
Lớp thứ hai: hàng rào thương mại dựng lên quanh Việt Nam
Đây là thay đổi cấu trúc lớn nhất mà ngành tôn mạ Việt Nam trải qua trong vài năm gần đây, và nó cần được trình bày chính xác.
Ngày 26 tháng 8 năm 2025, Bộ Thương mại Hoa Kỳ ban hành kết luận cuối cùng trong vụ việc điều tra chống bán phá giá và chống trợ cấp đối với sản phẩm thép chống ăn mòn nhập khẩu từ Việt Nam cùng một số nước khác. Mức thuế chống bán phá giá được xác định cho các doanh nghiệp Việt Nam nằm trong dải khoảng tám mươi bảy phẩy không bảy phần trăm đến một trăm sáu mươi hai phẩy chín sáu phần trăm; mức thuế chống trợ cấp nằm trong dải rất rộng, từ mức không đáng kể tới trên hai trăm phần trăm tuỳ doanh nghiệp và tuỳ chương trình bị điều tra. Trong kết luận này, mức thuế chống bán phá giá xác định cho Thép Nam Kim là chín mươi bốn phẩy tám chín phần trăm.
Cần nói ngay một điều để tránh hiểu sai: mức thuế ba con số nghe rất đáng sợ, nhưng tác động thực tế phụ thuộc vào việc doanh nghiệp còn bán vào thị trường đó hay không. Theo thông tin đã công bố trên báo chí tài chính, Nam Kim không còn bán hàng vào thị trường Hoa Kỳ kể từ quý bốn năm 2024, tức là trước khi kết luận cuối cùng được ban hành. Các doanh nghiệp tôn mạ lớn khác của Việt Nam cũng đã chuyển hướng: một doanh nghiệp cùng ngành công bố định hướng tập trung vào thị trường trong nước, một doanh nghiệp khác đặt mục tiêu nâng tỷ trọng doanh thu nội địa lên trên bảy mươi lăm phần trăm.
Đây là bài học lớn về cách đọc tin phòng vệ thương mại. Thị trường thường phản ứng mạnh với con số phần trăm, trong khi con số có ý nghĩa thật là tỷ trọng doanh thu đến từ thị trường bị áp thuế tại thời điểm quyết định có hiệu lực. Một mức thuế một trăm phần trăm áp lên một thị trường chiếm hai phần trăm doanh thu thì nhỏ hơn nhiều so với mức thuế hai mươi phần trăm áp lên thị trường chiếm bốn mươi phần trăm doanh thu.
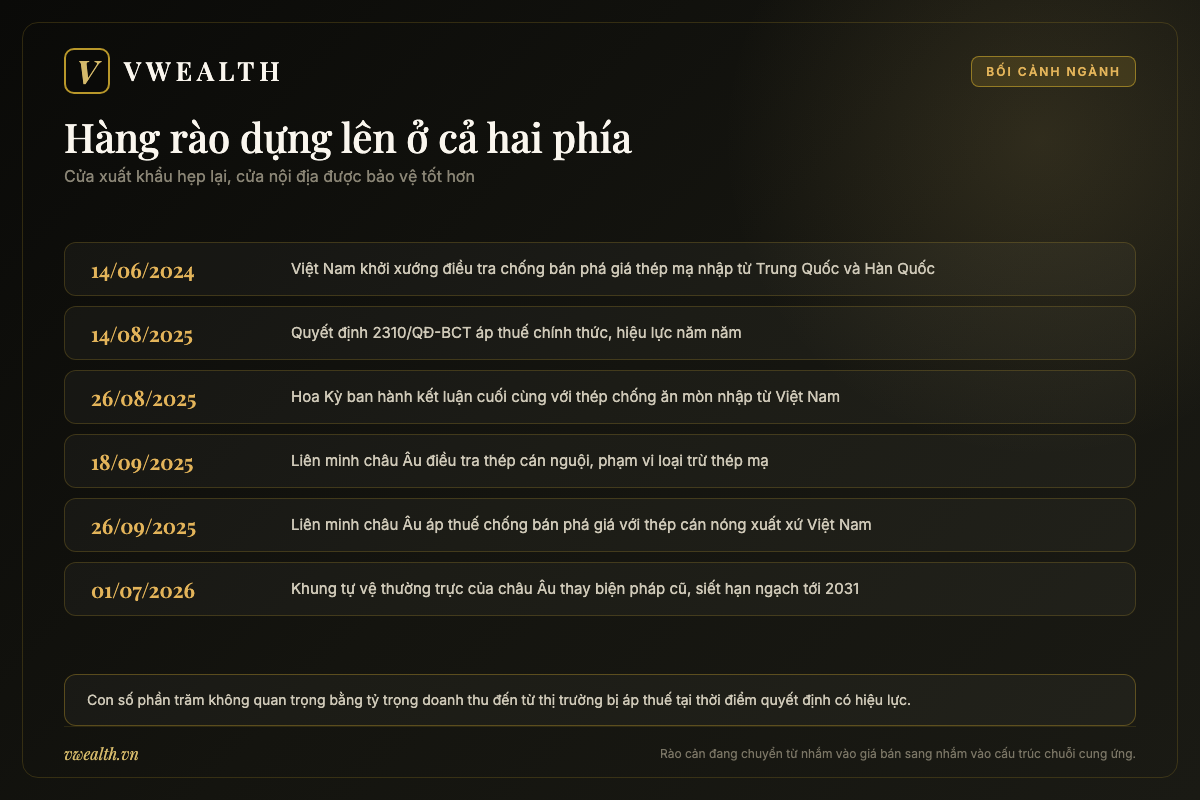
Về phía châu Âu, bức tranh cũng đang thay đổi. Ngày 26 tháng 9 năm 2025, Uỷ ban châu Âu áp thuế chống bán phá giá đối với sản phẩm thép cuộn cán nóng từ Ai Cập, Nhật Bản và Việt Nam, với mức áp cho hàng có xuất xứ Việt Nam khoảng mười hai phẩy một phần trăm, kèm ngoại lệ cho một nhà sản xuất. Ngày 18 tháng 9 năm 2025, Uỷ ban châu Âu khởi xướng điều tra chống bán phá giá với thép cuộn cán nguội từ một nhóm nước trong đó có Việt Nam; phạm vi sản phẩm của vụ việc này loại trừ thép không gỉ, thép mạ và thép mạ màu.
Quan trọng hơn cả với triển vọng trung hạn là thay đổi về cơ chế tự vệ. Quy định mới của Liên minh châu Âu có hiệu lực từ ngày 1 tháng 7 năm 2026 không gia hạn biện pháp tự vệ cũ mà thay thế nó bằng một khung thường trực dự kiến vận hành tới năm 2031, với hạn ngạch siết chặt hơn và mức thuế ngoài hạn ngạch cao hơn. Một điểm kỹ thuật trong khung mới có tác động trực tiếp tới Việt Nam là quy tắc về nơi nấu và đúc thép nền: quy tắc này xác định xuất xứ theo nơi thực hiện công đoạn luyện thép chứ không theo nơi thực hiện công đoạn gia công cuối. Với các nước gia công thép từ nguyên liệu nhập khẩu, trong đó có Việt Nam, quy tắc ấy có thể thu hẹp hạn ngạch được hưởng.
Ý nghĩa với nhà đầu tư: rào cản với hàng thép Việt Nam vào châu Âu đang chuyển từ tạm thời sang lâu dài, và từ nhắm vào hành vi bán phá giá sang nhắm vào cấu trúc chuỗi cung ứng. Đây là loại thay đổi mà doanh nghiệp không thể xử lý bằng cách hạ giá bán; nó buộc phải xử lý bằng cách đổi thị trường hoặc đổi cơ cấu nguyên liệu.
Lớp thứ ba: hàng rào Việt Nam dựng lên cho chính mình
Câu chuyện có một vế thứ hai mà nhiều người bỏ qua: Nam Kim không chỉ là bị đơn ở nước ngoài, mà còn là nguyên đơn trong nước.
Ngày 14 tháng 6 năm 2024, Bộ Công Thương ban hành quyết định điều tra áp dụng biện pháp chống bán phá giá đối với một số sản phẩm thép mạ có xuất xứ từ Trung Quốc và Hàn Quốc, vụ việc mang mã số AD19. Bên yêu cầu gồm năm doanh nghiệp trong ngành, trong đó có Hoa Sen, Nam Kim, Tôn Phương Nam, Tôn Đông Á và một liên doanh sản xuất thép tại Việt Nam.
Ngày 14 tháng 8 năm 2025, Bộ Công Thương ban hành Quyết định số 2310/QĐ-BCT áp dụng thuế chống bán phá giá chính thức với các sản phẩm thuộc phạm vi vụ việc, mức cao nhất khoảng ba mươi bảy phẩy một ba phần trăm với hàng có xuất xứ Trung Quốc và khoảng mười lăm phẩy sáu bảy phần trăm với hàng có xuất xứ Hàn Quốc, thời hạn áp dụng năm năm.
Với Nam Kim, đây là lớp bảo vệ quan trọng nhất ở thời điểm hiện tại. Thị trường nội địa tôn mạ Việt Nam nhiều năm chịu sức ép từ hàng nhập giá thấp; một hàng rào có hiệu lực năm năm tạo ra khoảng thời gian đủ dài để các doanh nghiệp trong nước lấp đầy công suất và cải thiện biên lợi nhuận ở kênh nội địa.
Nhưng bạn cần nhìn cả mặt còn lại của tấm huy chương. Thứ nhất, biện pháp phòng vệ có thời hạn; hết năm năm phải rà soát lại, và kết quả rà soát không được bảo đảm. Thứ hai, một hàng rào bảo vệ tốt sẽ thu hút đầu tư mới vào chính ngành được bảo vệ, và công suất mới cuối cùng lại tạo ra dư cung nội địa. Thứ ba, lợi ích của hàng rào được chia cho tất cả doanh nghiệp trong ngành, nên nó cải thiện mặt bằng chung chứ không tạo lợi thế riêng cho một mã nào.
Tổng hợp ba lớp bối cảnh, bức tranh chiến lược của Nam Kim hiện lên rõ: cánh cửa xuất khẩu sang các thị trường phát triển đang hẹp lại đáng kể, trong khi cánh cửa nội địa đang được bảo vệ tốt hơn. Đó là lý do vì sao việc dịch chuyển trọng tâm sang thị trường trong nước và sang phân khúc thép mạ công nghiệp không phải một lựa chọn tuỳ ý mà là một điều chỉnh bắt buộc.
| Biện pháp | Thời điểm | Nội dung chính | Tác động với doanh nghiệp tôn mạ Việt |
|---|---|---|---|
| Điều tra AD19 trong nước | 14/06/2024 | Điều tra chống bán phá giá thép mạ nhập từ Trung Quốc và Hàn Quốc, do năm doanh nghiệp trong ngành yêu cầu | Mở đường cho hàng rào bảo vệ thị trường nội địa |
| Quyết định 2310/QĐ-BCT | 14/08/2025 | Áp thuế chống bán phá giá chính thức, cao nhất khoảng 37,13% với hàng Trung Quốc và 15,67% với hàng Hàn Quốc, hiệu lực 5 năm | Giảm áp lực hàng nhập giá thấp ở kênh nội địa |
| Kết luận cuối cùng của Hoa Kỳ | 26/08/2025 | Thuế chống bán phá giá và chống trợ cấp với thép chống ăn mòn từ Việt Nam, biên độ rất rộng theo từng doanh nghiệp | Thị trường Hoa Kỳ gần như đóng, nhưng phần lớn doanh nghiệp đã rút trước |
| Thuế chống bán phá giá của EU với HRC | 26/09/2025 | Áp cho hàng xuất xứ Việt Nam khoảng 12,1%, kèm ngoại lệ cho một nhà sản xuất | Tác động gián tiếp qua chi phí và cơ cấu nguyên liệu khu vực |
| Điều tra của EU với thép cán nguội | 18/09/2025 | Khởi xướng điều tra với nhóm nước gồm Việt Nam, loại trừ thép mạ và mạ màu khỏi phạm vi | Chưa tác động trực tiếp tới tôn mạ, cần theo dõi phạm vi |
| Khung tự vệ mới của EU | Hiệu lực 01/07/2026 | Thay biện pháp tự vệ cũ bằng khung thường trực tới 2031, siết hạn ngạch, áp quy tắc về nơi nấu và đúc thép | Rào cản chuyển từ tạm thời sang lâu dài, bất lợi cho nước gia công |
Dự đoán xu hướng: Phú Mỹ, hàng rào thuế quan và ba kịch bản cho Nam Kim
Chương này không đưa ra giá mục tiêu, vì bất kỳ ai đưa giá mục tiêu cho một mã chu kỳ đều đang giả vờ biết điều mình không biết. Thay vào đó, bài viết mô tả ba kịch bản, nêu rõ điều kiện để mỗi kịch bản xảy ra, và chỉ ra dấu hiệu sớm để bạn nhận biết mình đang ở kịch bản nào.
Bốn động lực phía trước
Động lực thứ nhất là quá trình chạy đủ công suất của nhà máy Phú Mỹ. Ban lãnh đạo đã nêu rằng giai đoạn đầu cần khoảng hai đến ba quý để đạt năm mươi đến sáu mươi phần trăm công suất. Đây là động lực có thể đo lường được: mỗi quý bạn đều thấy sản lượng thực tế trong công bố thông tin, và có thể đối chiếu với lộ trình.
Động lực thứ hai là hàng rào phòng vệ thương mại trong nước có hiệu lực năm năm kể từ tháng 8 năm 2025. Trong khoảng thời gian ấy, áp lực từ hàng nhập giá thấp giảm bớt, tạo dư địa cải thiện biên ở kênh nội địa.
Động lực thứ ba là chu kỳ đầu tư hạ tầng và xây dựng trong nước. Tôn mạ và thép ống là vật liệu đi sau trong tiến độ xây dựng: móng và kết cấu dùng thép xây dựng trước, mái và bao che dùng tôn mạ sau. Vì vậy nhu cầu tôn mạ thường bật lên chậm hơn nhu cầu thép xây dựng vài quý. Bài đầu tư công và các ngành hưởng lợi phân tích kỹ hơn thứ tự lan toả này.
Động lực thứ tư là sự dịch chuyển sang phân khúc thép mạ công nghiệp. Nếu Nam Kim đưa được sản phẩm vào chuỗi cung ứng của các nhà sản xuất đồ gia dụng, thiết bị điện hoặc ô tô, cấu trúc doanh thu của doanh nghiệp sẽ thay đổi về chất chứ không chỉ về lượng.
Bốn lực cản cần theo dõi
Lực cản thứ nhất là dư cung nội địa. Chính hàng rào bảo vệ đang thu hút công suất mới. Nếu tổng công suất tôn mạ trong nước tăng nhanh hơn nhu cầu, lợi ích của hàng rào sẽ bị bào mòn từ bên trong.
Lực cản thứ hai là chi phí tài chính trong giai đoạn đầu vận hành dự án lớn. Khi nhà máy đi vào hoạt động, chi phí lãi vay không còn được vốn hoá vào giá trị công trình mà bắt đầu ghi thẳng vào chi phí trong kỳ, đồng thời khấu hao bắt đầu được trích. Hai khoản này xuất hiện ngay, trong khi doanh thu từ nhà máy chỉ tăng dần. Đó là lý do vì sao giai đoạn đầu của một dự án lớn thường làm xấu lợi nhuận trước khi làm đẹp nó.
Lực cản thứ ba là biến động giá HRC. Một đợt giảm giá nguyên liệu kéo dài trong lúc doanh nghiệp đang ôm nhiều hàng tồn kho để phục vụ nhà máy mới sẽ tạo áp lực trích lập dự phòng.
Lực cản thứ tư là rủi ro thu hẹp thêm của các thị trường xuất khẩu, đặc biệt là tác động của khung tự vệ mới tại châu Âu và khả năng lan rộng của các vụ việc phòng vệ thương mại sang những thị trường khác trong khu vực.
Kịch bản cơ sở: chuyển giao có kiểm soát
Trong kịch bản này, nhà máy Phú Mỹ chạy đúng lộ trình đã công bố, đạt khoảng một nửa công suất thiết kế trong vài quý đầu và tăng dần sau đó. Thị trường nội địa được hàng rào phòng vệ bảo vệ, biên lợi nhuận cải thiện dần từ mức thấp. Giá HRC dao động trong biên độ vừa phải, không tạo cú sốc trích lập lớn. Doanh nghiệp giữ được cơ cấu nợ vay ổn định và không cần huy động vốn cổ phần mới trong ngắn hạn.
Điều kiện để kịch bản này xảy ra: tiến độ vận hành không lệch quá một hai quý so với công bố; nhu cầu xây dựng trong nước không suy giảm sâu; giá HRC không rơi vào xu hướng giảm kéo dài.
Dấu hiệu nhận biết sớm: sản lượng của nhà máy mới tăng đều qua từng quý; tỷ trọng doanh thu nội địa tăng lên; biên lợi nhuận gộp cải thiện mà không phụ thuộc vào hoàn nhập dự phòng.
Đây là kịch bản có xác suất cao nhất theo thông tin hiện có, nhưng cũng là kịch bản đòi hỏi kiên nhẫn nhất, vì phần lớn lợi ích chỉ hiện ra sau nhiều quý.
Kịch bản lạc quan: bước vào chuỗi cung ứng công nghiệp
Trong kịch bản này, ngoài việc chạy đủ công suất, Nam Kim đưa được sản phẩm thép mạ chất lượng cao vào chuỗi cung ứng của khách hàng công nghiệp trong và ngoài nước, với tỷ trọng đủ lớn để thay đổi cơ cấu doanh thu. Đồng thời chu kỳ xây dựng trong nước phục hồi rõ rệt, giúp mảng tôn mạ truyền thống và thép ống cùng chạy đầy công suất.
Điều kiện: sản phẩm vượt qua được quá trình kiểm định của khách hàng công nghiệp, vốn kéo dài và khắt khe; doanh nghiệp giữ được chất lượng ổn định giữa các lô hàng; và nhu cầu ở các ngành hạ nguồn như thiết bị điện, đồ gia dụng, xe điện tiếp tục tăng.
Dấu hiệu nhận biết sớm: doanh nghiệp công bố hợp đồng hoặc quan hệ cung ứng với khách hàng công nghiệp lớn; tỷ trọng nhóm sản phẩm giá trị cao trong cơ cấu doanh thu tăng lên rõ rệt; biên lợi nhuận gộp giữ được mức cải thiện qua nhiều quý liên tiếp thay vì dao động theo giá HRC.
Trong kịch bản này, thị trường có cơ sở để định giá lại mã theo hướng bớt chu kỳ hơn. Nhưng bạn nên nhớ rằng thị trường thường định giá lại sau khi có bằng chứng, chứ không định giá lại vì một thông cáo.
Kịch bản xấu: dự án lớn gặp thị trường yếu
Trong kịch bản này, nhà máy mới chậm đạt công suất trong khi khấu hao và lãi vay đã bắt đầu chạy, cùng lúc nhu cầu xây dựng trong nước yếu và giá HRC rơi vào xu hướng giảm kéo dài. Hàng tồn kho lớn phục vụ nhà máy mới phải trích lập dự phòng. Công suất mới của toàn ngành làm dư cung nội địa, bào mòn lợi ích từ hàng rào phòng vệ. Doanh nghiệp có thể phải huy động thêm vốn, gây pha loãng.
Điều kiện: tiến độ vận hành lệch nhiều quý; nhu cầu trong nước suy giảm; giá nguyên liệu giảm sâu và kéo dài.
Dấu hiệu nhận biết sớm: sản lượng nhà máy mới đi ngang qua nhiều quý; nợ vay ngắn hạn tăng nhanh hơn hàng tồn kho; chi phí lãi vay chiếm tỷ trọng ngày càng lớn trong lợi nhuận từ hoạt động kinh doanh; xuất hiện kế hoạch phát hành thêm không nằm trong lộ trình đã công bố.
Cần nói rõ: kịch bản xấu ở đây là kịch bản về hiệu quả tài chính trong một giai đoạn, không phải kịch bản về sự tồn tại của doanh nghiệp. Nam Kim là doanh nghiệp có lịch sử hai mươi năm, đã đi qua ít nhất hai chu kỳ suy giảm sâu của ngành và đã từng tái cấu trúc thành công bằng cách bán tài sản kém hiệu quả. Kinh nghiệm ấy có giá trị.
| Kịch bản | Điều kiện cần | Dấu hiệu nhận biết sớm | Hệ quả với nhà đầu tư |
|---|---|---|---|
| Lạc quan | Vào được chuỗi cung ứng công nghiệp, chu kỳ xây dựng phục hồi | Tỷ trọng sản phẩm giá trị cao tăng, biên gộp cải thiện bền qua nhiều quý | Có cơ sở để thị trường định giá lại theo hướng bớt chu kỳ |
| Cơ sở | Phú Mỹ chạy đúng lộ trình, hàng rào nội địa phát huy tác dụng | Sản lượng nhà máy mới tăng đều, tỷ trọng doanh thu nội địa tăng | Cải thiện dần, đòi hỏi kiên nhẫn nhiều quý |
| Xấu | Dự án chậm, nhu cầu yếu, giá HRC giảm kéo dài | Sản lượng đi ngang, nợ ngắn hạn tăng nhanh, xuất hiện kế hoạch phát hành ngoài lộ trình | Lợi nhuận xấu trong nhiều quý, rủi ro pha loãng |
Vậy có nên mua cổ phiếu NKG không?
Đến đây bạn đã có đủ nguyên liệu để tự trả lời. Phần này cân lợi và hại, rồi nói thẳng mã này hợp với kiểu nhà đầu tư nào.
Phần lợi
Thứ nhất, Nam Kim thuộc nhóm dẫn đầu về quy mô trong ngành tôn mạ Việt Nam, với hai thập kỷ tích luỹ năng lực sản xuất và hệ thống phân phối. Trong một ngành mà rào cản gia nhập là vốn và thời gian, vị thế ấy có giá trị thật.
Thứ hai, thị trường nội địa đang được bảo vệ bởi biện pháp chống bán phá giá có hiệu lực năm năm kể từ tháng 8 năm 2025. Đây là khoảng thời gian đủ dài để doanh nghiệp trong nước cải thiện tỷ lệ lấp đầy công suất và biên lợi nhuận.
Thứ ba, nhà máy Phú Mỹ mở ra khả năng dịch chuyển sang phân khúc thép mạ công nghiệp — nơi chi phí chuyển đổi nhà cung cấp cao hơn, chu kỳ hợp đồng dài hơn, và biên lợi nhuận ổn định hơn so với tôn lợp thông thường.
Thứ tư, rủi ro thuế quan Hoa Kỳ, dù có con số rất lớn trên giấy tờ, phần lớn đã được doanh nghiệp xử lý trước bằng việc rút khỏi thị trường đó từ cuối năm 2024. Rủi ro đã hiện thực hoá thì không còn là rủi ro tiềm ẩn.
Thứ năm, thanh khoản cổ phiếu tốt và nền tảng cổ đông rộng, giúp nhà đầu tư cá nhân vào ra thuận lợi.
Thứ sáu, doanh nghiệp vừa hoàn tất chuyển giao điều hành theo lộ trình có kế thừa, với người tiền nhiệm giữ vai trò giám sát ở hội đồng quản trị.
Phần hại
Thứ nhất, đây là doanh nghiệp gia công chênh lệch giá với biên lợi nhuận mỏng, mà phần lớn cấu trúc chi phí nằm ngoài tầm kiểm soát. Không có cách nào quản trị giỏi để thoát khỏi thực tế ấy.
Thứ hai, lợi nhuận dao động theo hình răng cưa biên độ lớn, kéo theo biến động giá cổ phiếu mạnh. Nhà đầu tư không chịu được biến động sẽ bán sai thời điểm.
Thứ ba, lợi thế cạnh tranh có thể bị sao chép bằng vốn. Ngành tôn mạ không có bằng sáng chế bảo hộ, không có hiệu ứng mạng lưới, và thường xuyên rơi vào dư cung.
Thứ tư, giai đoạn đầu vận hành dự án lớn thường làm xấu lợi nhuận trước khi làm đẹp, vì khấu hao và lãi vay xuất hiện trước doanh thu.
Thứ năm, lịch sử cho thấy doanh nghiệp sẵn sàng phát hành thêm để tài trợ mở rộng, nên rủi ro pha loãng là rủi ro thường trực chứ không phải ngoại lệ.
Thứ sáu, cánh cửa xuất khẩu sang các thị trường phát triển đang hẹp lại theo hướng cấu trúc, đặc biệt với khung tự vệ mới của châu Âu áp dụng quy tắc về nơi nấu và đúc thép nền.
Thứ bảy, cổ tức tiền mặt không phải ưu tiên trong giai đoạn đầu tư lớn.
| Điểm cộng | Điểm trừ tương ứng |
|---|---|
| Quy mô thuộc nhóm dẫn đầu ngành tôn mạ | Quy mô lớn khuếch đại thiệt hại khi thị trường co lại |
| Hàng rào phòng vệ nội địa hiệu lực 5 năm | Hàng rào thu hút công suất mới, có thể tạo dư cung |
| Phú Mỹ mở phân khúc thép mạ công nghiệp | Chưa có lịch sử vận hành để đánh giá |
| Rủi ro thuế quan Hoa Kỳ phần lớn đã hiện thực hoá | Rào cản tại châu Âu đang chuyển sang dài hạn |
| Thanh khoản tốt, dễ vào ra | Biên độ dao động lớn, dễ mua bán theo cảm xúc |
| Chuyển giao điều hành có kế thừa | Ban lãnh đạo mới chưa có thành tích qua một chu kỳ đầy đủ |
| Vị thế nguyên đơn trong vụ việc phòng vệ nội địa | Vị thế bị đơn tại nhiều thị trường xuất khẩu |
Hợp với kiểu nhà đầu tư nào
Nhà đầu tư chu kỳ, tức người chủ động mua ngành ở giai đoạn khó và bán ở giai đoạn thuận, là kiểu hợp nhất với mã này. Nếu bạn có khả năng theo dõi giá thép cuộn cán nóng, đọc được tin phòng vệ thương mại và chịu được việc ôm một cổ phiếu lỗ trên giấy nhiều quý, NKG cho bạn đúng thứ bạn tìm: một mã có độ nhạy cao với chu kỳ ngành. Bài chu kỳ kinh tế và luân chuyển ngành giúp bạn định vị ngành thép trong bức tranh chung.
Nhà đầu tư tăng trưởng dài hạn có thể quan tâm ở một góc hẹp: câu chuyện Phú Mỹ và phân khúc thép mạ công nghiệp. Nhưng nếu bạn theo trường phái này, hãy đặt điều kiện rõ ràng trước khi mua — chẳng hạn chỉ giải ngân khi có bằng chứng về sản lượng thực tế và về việc sản phẩm được chấp nhận vào chuỗi cung ứng công nghiệp — thay vì mua theo thông cáo.
Nhà đầu tư thu nhập, tức người mua cổ phiếu để lấy dòng tiền cổ tức đều đặn, không nên chọn mã này trong giai đoạn hiện tại. Doanh nghiệp đang ưu tiên giữ nguồn lực cho đầu tư, và bản chất chu kỳ khiến dòng cổ tức không thể đều.
Nhà đầu tư mới và nhà đầu tư có khẩu vị rủi ro thấp nên cân nhắc rất kỹ. Đây không phải mã để học đầu tư. Biên độ dao động lớn kết hợp với nhiều tin tức mỗi tuần tạo ra môi trường dễ khiến người mới giao dịch quá nhiều và mất tiền vì chính hành vi của mình. Nếu bạn vẫn muốn tham gia nhóm thép, hãy giới hạn tỷ trọng trong danh mục và đặt sẵn quy tắc quản trị rủi ro theo hướng dẫn ở bài chốt lời cắt lỗ và kỹ thuật quản trị rủi ro.
Lời kết
Câu chuyện của Thép Nam Kim là câu chuyện về một doanh nghiệp chọn đúng công nghệ từ năm 2002, dùng thị trường vốn để nhân đôi công suất nhiều lần, đi qua đỉnh và đáy của một ngành khắc nghiệt, và giờ đang đặt một khoản cược lớn vào việc bước ra khỏi phân khúc mà mình đã thành công — để vào một phân khúc khó hơn nhưng bền hơn.
Bối cảnh của khoản cược ấy cũng đã thay đổi hoàn toàn so với mười năm trước. Thời mà một doanh nghiệp tôn mạ Việt Nam có thể lớn lên bằng xuất khẩu giá rẻ đã khép lại; các hàng rào thương mại quanh Việt Nam đang chuyển từ tạm thời sang lâu dài, và chuyển từ nhắm vào giá bán sang nhắm vào cấu trúc chuỗi cung ứng. Đồng thời, thị trường nội địa lại được bảo vệ tốt hơn bao giờ hết. Cả hai thay đổi ấy cùng chỉ về một hướng: tương lai của Nam Kim nằm ở trong nước và ở phân khúc cao hơn, chứ không nằm ở việc bán nhiều tôn giá rẻ ra nước ngoài.
Vậy có nên mua cổ phiếu NKG hay không? Nếu bạn hiểu rằng mình đang mua một doanh nghiệp gia công chênh lệch giá trong một ngành chu kỳ, chấp nhận rằng lợi nhuận sẽ dao động mạnh và có những quý rất xấu, biết cách định giá bằng lợi nhuận bình quân chu kỳ thay vì bằng lợi nhuận bốn quý gần nhất, và có đủ kiên nhẫn theo dõi tiến độ một nhà máy trong nhiều quý — thì NKG là một lựa chọn có lý trong nhóm thép. Nếu bạn mua vì thấy P/E thấp trong một quý lãi lớn, vì một tin về thuế quan, hoặc vì cổ phiếu vừa tăng mạnh và bạn sợ bỏ lỡ, thì bạn đang mua một biến động chứ không phải một doanh nghiệp.
Điều cuối cùng bài viết muốn bạn mang theo: công nghệ, công suất, hệ thống phân phối và vị thế ngành của Nam Kim thì ít thay đổi, nhưng giá thép cuộn cán nóng, biên lợi nhuận gộp, cơ cấu nợ vay, tỷ trọng thị trường xuất khẩu và tiến độ nhà máy Phú Mỹ thì thay đổi mỗi quý. Trước khi đặt lệnh, hãy mở báo cáo phân tích mới nhất và chấm lại bảy chỉ tiêu ở chương bốn. Mất mười lăm phút, nhưng đó là mười lăm phút đáng giá nhất trong toàn bộ quá trình ra quyết định của bạn. Và nếu bạn chưa có công cụ để làm việc đó, hãy tạo một tài khoản vwealth và để nền tảng đọc báo cáo giúp bạn. Bạn cũng có thể xem bản đồ ngành của thị trường chứng khoán Việt Nam để đặt NKG cạnh các mã cùng nhóm trước khi quyết định tỷ trọng.
Bài viết này cung cấp thông tin và phân tích cho mục đích tham khảo, không phải khuyến nghị mua hay bán cổ phiếu. Mọi quyết định đầu tư là của riêng bạn và bạn chịu trách nhiệm với kết quả của quyết định đó. Hãy cân nhắc tham vấn chuyên gia tư vấn tài chính được cấp phép trước khi hành động.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.