Có nên mua cổ phiếu PVT — mã của Tổng Công ty Cổ phần Vận tải Dầu khí (PVTrans), đơn vị vận tải biển của Tập đoàn Dầu khí Việt Nam (Petrovietnam) — là câu hỏi quay trở lại mỗi khi tin tức thế giới nói về tàu chở dầu. Năm 2022 là chiến sự Nga – Ukraine và lệnh trừng phạt dầu Nga, năm 2024 là tàu hàng tránh Biển Đỏ, còn năm 2026 là khủng hoảng eo biển Hormuz khiến giá thuê một tàu chở dầu siêu lớn có lúc được báo chí quốc tế ghi nhận vượt một triệu USD mỗi ngày. Mỗi lần như vậy, cổ phiếu PVT lại được nhắc tên như “người hưởng lợi”. Nhưng PVTrans không phải một con tàu đơn lẻ chạy theo giá cước ngày: đó là một đội hơn sáu chục tàu, phần lớn chạy hợp đồng thuê định hạn, có cổ đông mẹ là Petrovietnam nắm khoảng 51%, có những khách hàng “trong nhà” như lọc dầu Dung Quất, và có cả một núi nợ vay USD để mua tàu. Bài viết này kể lại toàn bộ câu chuyện, chỉ bạn cách đọc số của riêng PVTrans, và trả lời sòng phẳng: cổ phiếu PVT hợp với ai, không hợp với ai.
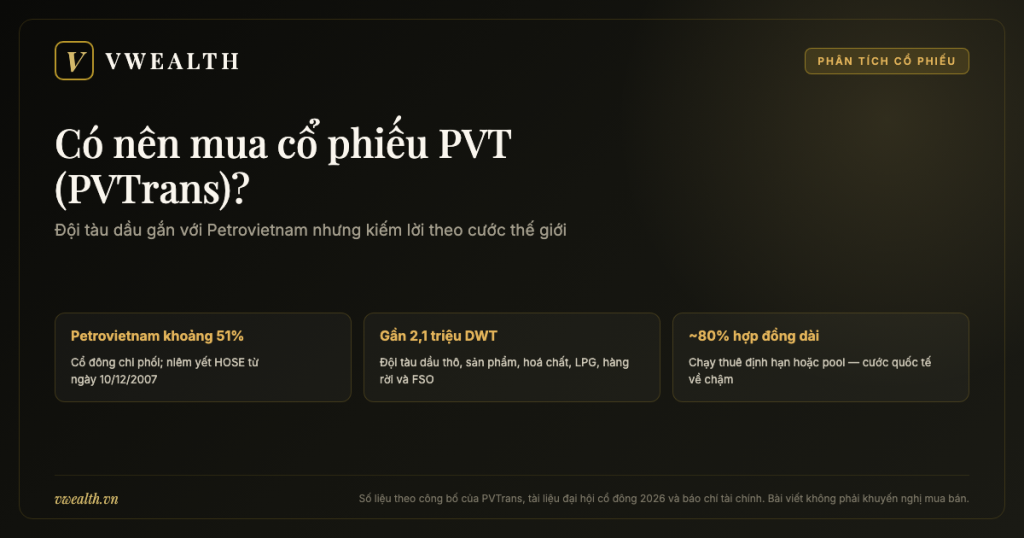
Trước khi đi tiếp, hãy thống nhất vài cái tên. PVT là mã chứng khoán của Tổng Công ty Cổ phần Vận tải Dầu khí, tên giao dịch PVTrans, niêm yết trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) từ ngày 10/12/2007. Petrovietnam (tên pháp lý hiện nay là Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam, vẫn quen gọi là Tập đoàn Dầu khí, viết tắt PVN) là cổ đông chi phối. Trong hệ sinh thái dầu khí trên sàn còn nhiều mã mang chữ “PV” dễ lẫn: PVS là dịch vụ kỹ thuật (PTSC), PVD là khoan (PV Drilling), GAS là khí (PV GAS), PVP là Công ty Cổ phần Vận tải Dầu khí Thái Bình Dương — một công ty con của PVTrans, và GSP là Công ty Cổ phần Vận tải Sản phẩm Khí Quốc tế, cũng là công ty con. Khi mua PVT, bạn mua công ty mẹ đứng trên cả chùm công ty vận tải ấy.
Quy ước thứ hai, giống mọi bài trong series phân tích doanh nghiệp của vwealth: các mốc thời gian, tên người, thương vụ và con số trong bài đều lấy từ thông tin đã công bố — trang giới thiệu chính thức của PVTrans, tài liệu đại hội đồng cổ đông, công bố thông tin trên HOSE, báo chí tài chính và các nguồn quốc tế về thị trường tàu dầu. Số của những năm đã khép sổ được dùng làm mốc lịch sử. Bài viết sẽ không ghi giá cổ phiếu hôm nay, P/E hiện tại, vốn hoá hiện tại hay lợi nhuận quý gần nhất — những con số ấy đổi liên tục, và với một cổ phiếu vận tải biển, đổi rất nhanh. Chỗ nào là phép tính của riêng vwealth, bài ghi rõ là “ước tính của vwealth” hoặc “ví dụ minh hoạ”. Số cập nhật, bạn mở báo cáo phân tích trên vwealth để tra.
Và điều cuối cùng, cũng là trục của cả bài. PVTrans mang một nghịch lý thú vị: đó là đội tàu dầu gắn với Petrovietnam nhưng kiếm lời theo cước thế giới. Cái tên, cổ đông, lịch sử và một phần khách hàng đều nằm trong ngành dầu khí Việt Nam; nhưng phần lớn con tàu lại chạy tuyến quốc tế, cho những khách hàng nước ngoài, và lợi nhuận biên phụ thuộc vào những biến cố cách Việt Nam hàng nghìn hải lý. Câu hỏi có nên mua cổ phiếu PVT vì vậy xoay quanh ba vế: phần “được Petrovietnam che chở” dày tới đâu; phần “ăn theo cước thế giới” rủi ro tới đâu; và chiến lược mua tàu bằng vay USD để trẻ hoá đội tàu sẽ trả thưởng hay trả giá cho cổ đông khi chu kỳ cước quay đầu.
Từ công ty vận tải dầu thô đầu tiên đến đội tàu lớn nhất Việt Nam: hành trình hơn hai mươi năm của PVTrans
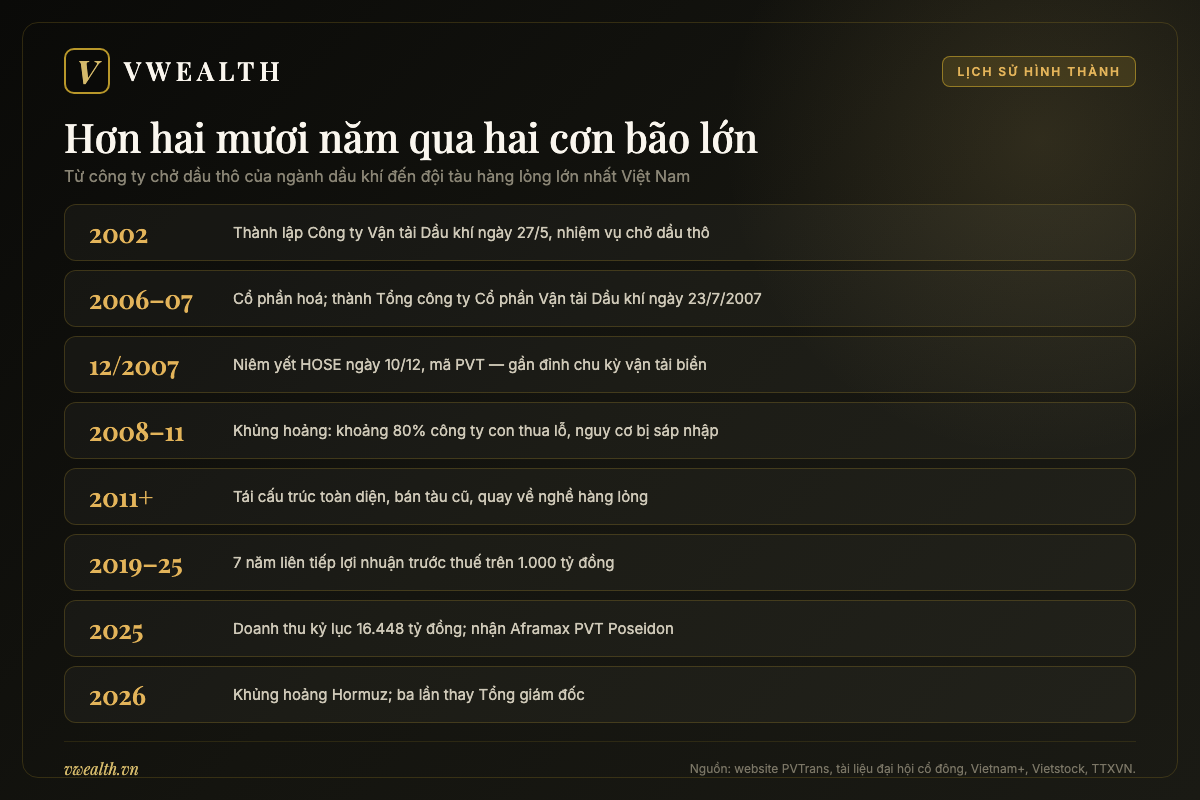
Có những doanh nghiệp đi lên đều đặn. PVTrans thì không. Câu chuyện của nó giống một con tàu vượt qua hai cơn bão lớn: lên sàn ngay trước khủng hoảng vận tải biển toàn cầu, suýt bị sáp nhập, rồi hồi sinh để trở thành doanh nghiệp vận tải biển có đội tàu lớn nhất Việt Nam theo mô tả của chính công ty và báo chí. Muốn hiểu vì sao ban lãnh đạo hiện tại luôn nhắc tới “kỷ luật đầu tư”, bạn cần biết PVTrans từng trả giá thế nào khi thiếu nó.
2002–2007: một công ty nhà nước với nhiệm vụ chở dầu thô
Ngày 27/5/2002, Công ty Vận tải Dầu khí được thành lập theo quyết định của Văn phòng Chính phủ, với nhiệm vụ chính là cung cấp dịch vụ vận tải dầu khí, đặc biệt là vận tải dầu thô. Bối cảnh lúc đó dễ hình dung: Việt Nam đã khai thác dầu từ mỏ Bạch Hổ nhiều năm, nhưng phần lớn việc chở dầu thô xuất khẩu nằm trong tay tàu nước ngoài. Ngành dầu khí muốn có đội tàu riêng — vừa để giữ lại một phần giá trị gia tăng, vừa để chuẩn bị cho nhà máy lọc dầu Dung Quất khi đó đang được chuẩn bị xây dựng, vốn sẽ cần một dòng dầu thô ổn định chở vào.
Sau gần 5 năm hoạt động theo mô hình doanh nghiệp nhà nước, công ty được cổ phần hoá theo quyết định của Bộ Công nghiệp ngày 30/3/2006, chính thức chuyển sang công ty cổ phần từ ngày 7/5/2007 với tên Công ty Cổ phần Vận tải Dầu khí. Chỉ hai tháng sau, ngày 23/7/2007, công ty chuyển đổi thành Tổng công ty Cổ phần Vận tải Dầu khí — một “tổng công ty” với nhiều đơn vị thành viên, phù hợp với tham vọng mở rộng lúc bấy giờ. Tất cả các mốc này được PVTrans ghi trong phần giới thiệu chính thức trên website.
10/12/2007: lên sàn đúng đỉnh chu kỳ
Ngày 10/12/2007, cổ phiếu PVT chính thức niêm yết trên HOSE. Thời điểm ấy, thị trường chứng khoán Việt Nam vừa qua cơn sốt năm 2007, còn thị trường vận tải biển thế giới đang ở gần đỉnh của một siêu chu kỳ — giá cước và giá tàu đều cao chưa từng có nhờ nhu cầu nguyên liệu khổng lồ của Trung Quốc. Một doanh nghiệp vận tải biển lên sàn đúng lúc ấy mang theo mọi kỳ vọng tốt đẹp nhất.
Và đó chính là vấn đề. Ai từng đầu tư cổ phiếu vận tải biển đều biết câu nói cửa miệng của dân trong nghề: thời điểm tệ nhất để mua tàu là khi ai cũng muốn mua tàu. Theo các bài tổng hợp lịch sử giá, trong khoảng nửa năm sau khi lên sàn, cổ phiếu PVT giảm rất sâu, và giai đoạn 2008–2011 là quãng lao dốc dài. Bài học ở đây không phải chuyện “định giá lúc IPO đắt hay rẻ”, mà là: cổ phiếu vận tải biển có tính chu kỳ tới mức thời điểm vào quan trọng không kém chất lượng doanh nghiệp.
2008–2011: cơn bão vận tải biển và nguy cơ bị sáp nhập
Ngay sau khi cổ phần hoá, PVTrans đối mặt với một trong những giai đoạn khó khăn nhất lịch sử. Theo lời kể của chính công ty, khủng hoảng vận tải biển 2008–2010 khiến giá cước giảm mạnh, hàng loạt hãng tàu thế giới thua lỗ hoặc phá sản; PVTrans có tới 80% công ty con thua lỗ, tình hình tài chính mất cân đối và đứng trước nguy cơ bị sáp nhập. Một bài phân tích trên báo chí ngành còn dẫn lại rằng vào khoảng 2010–2011, giá cước giảm tới khoảng 80% và giá tàu giảm khoảng 70% so với thời kỳ đỉnh 2005–2006, có lúc từng tính tới phương án chia tách, sáp nhập công ty mẹ vào các đơn vị khác của Petrovietnam.
Vì sao một doanh nghiệp “con nhà” lại lao đao đến vậy? Vì thời kỳ ấy, PVTrans mở rộng sang nhiều lĩnh vực ngoài nghề chính, đầu tư vốn vào các dự án kéo dài, và mua tàu ở giá cao. Khi cước sập, tàu vẫn phải trả nợ, trả lãi, trả lương thuyền viên, bảo dưỡng định kỳ — chi phí cố định không giảm theo doanh thu. Đây là “cơ chế đòn bẩy hoạt động” (operating leverage) của ngành tàu biển: doanh thu giảm 20% có thể làm lợi nhuận giảm 60–80%, và ngược lại. Bạn sẽ gặp lại cơ chế này nhiều lần trong bài.
2011–2018: tái cấu trúc, bán tàu cũ, quay về nghề chính
Từ năm 2011, PVTrans tiến hành tái cấu trúc toàn diện trên nhiều mặt: tài chính, đầu tư, mô hình quản trị và chiến lược thị trường. Về tài sản, công ty thanh lý các tàu cũ không đảm bảo chất lượng; về vận hành, công ty chú trọng tự quản lý kỹ thuật đội tàu thay vì thuê nước ngoài. Những năm này ít tin tức “hào nhoáng”, nhưng là nền móng cho giai đoạn sau: bảng cân đối được làm sạch dần, các công ty con yếu kém được xử lý, và PVTrans quay về đúng nghề chở hàng lỏng — dầu thô, sản phẩm dầu, hoá chất, khí hoá lỏng.
Chính giai đoạn này hình thành “cấu trúc chùm” đặc trưng của PVTrans: một công ty mẹ đứng trên nhiều công ty con, mỗi công ty con chuyên một mảng, vài công ty con có cổ phiếu niêm yết riêng. PVTrans Pacific (mã PVP) giữ vai trò nhận uỷ thác cung ứng dầu thô cho lọc dầu Bình Sơn; Gas Shipping (mã GSP), lập năm 2007 với ba cổ đông lớn ban đầu là PVTrans, PTSC và PV GAS, chuyên tàu LPG; công ty mảng logistics và vận tải sản phẩm dầu (mã PDV) phụ trách tàu hoá chất, hàng rời. Hiểu cấu trúc này quan trọng vì một phần lợi nhuận hợp nhất thuộc về cổ đông thiểu số của các công ty con — chương 4 sẽ chỉ bạn cách tách.
2019–2023: năm năm lãi nghìn tỷ và cú hích từ chiến sự Nga – Ukraine
Theo phần giới thiệu chính thức của PVTrans, trong 7 năm liên tiếp 2019–2025 công ty đều ghi nhận lợi nhuận trước thuế trên 1.000 tỷ đồng. Đó là sự thay đổi về chất so với thập kỷ trước. Năm 2021, ông Phạm Việt Anh — người giữ ghế Tổng giám đốc từ cuối năm 2010 — được bầu làm Chủ tịch Hội đồng quản trị từ tháng 6/2021, và ông Nguyễn Duyên Hiếu nhận ghế Tổng giám đốc.
Năm 2022 là bước ngoặt về môi trường kinh doanh. Chiến sự Nga – Ukraine nổ ra, châu Âu cấm vận dầu thô Nga đi đường biển từ tháng 12/2022 và sản phẩm dầu từ tháng 2/2023, nhóm G7 áp trần giá dầu Nga. Dòng chảy dầu thế giới bị vẽ lại: dầu Nga đi xa hơn sang châu Á, châu Âu mua dầu từ Mỹ, Trung Đông, Tây Phi thay thế — quãng đường dài hơn đồng nghĩa với cần nhiều tàu hơn cho cùng một lượng dầu. Cước tàu dầu, đặc biệt là tàu cỡ trung, tăng vọt. Năm 2022, PVTrans đạt doanh thu thuần khoảng 9.048 tỷ đồng và lợi nhuận sau thuế khoảng 1.161 tỷ đồng theo báo chí tổng hợp từ báo cáo tài chính; năm 2023, theo số ước tính công ty công bố, lợi nhuận trước thuế khoảng 1.460 tỷ đồng.
Điều đáng chú ý không chỉ là con số, mà là PVTrans đã tận dụng giai đoạn đó để mua tàu. Năm 2023, theo báo chí dẫn lời ban lãnh đạo, công ty bổ sung 12 tàu mới, nâng đội tàu lên khoảng 51 chiếc với tổng trọng tải khoảng 1,4 triệu tấn.
2024–2026: kế hoạch 30 tàu, doanh thu kỷ lục và khủng hoảng Hormuz
Năm 2024, PVTrans công bố kế hoạch đầu tư lớn nhất lịch sử: khoảng 819 triệu USD (khoảng 22.420 tỷ đồng) trong giai đoạn 2024–2025 để nâng đội tàu từ khoảng 52 lên 82 chiếc, tổng trọng tải khoảng 2,5 triệu DWT (DWT — deadweight tonnage, trọng tải toàn phần, tức khối lượng tối đa tàu chở được gồm hàng, nhiên liệu, nước). Riêng năm 2024 dự trù khoảng 492 triệu USD cho 21 tàu. Thực tế triển khai chậm hơn kế hoạch — đến cuối 2025 đội tàu khoảng 65 chiếc — nhưng hướng đi rõ ràng: mở rộng nhanh, ưu tiên tàu trẻ hơn, chạy tuyến quốc tế.
Năm 2024, PVTrans ghi nhận doanh thu khoảng 11.812 tỷ đồng, lợi nhuận trước thuế khoảng 1.871 tỷ đồng và sau thuế khoảng 1.472 tỷ đồng — cao nhất lịch sử đến thời điểm đó, trong đó có đóng góp của thu nhập khác từ thanh lý tàu. Năm 2025, theo số công ty báo cáo tại đại hội cổ đông 2026 và trên website, doanh thu hợp nhất đạt kỷ lục 16.448 tỷ đồng, lợi nhuận trước thuế 1.654 tỷ đồng, lợi nhuận sau thuế 1.329 tỷ đồng; công ty đầu tư thêm 7 tàu trị giá khoảng 137 triệu USD. Tháng 11/2025, PVTrans nhận tàu dầu thô cỡ Aframax PVT Poseidon (114.542 DWT, đóng tại Nhật Bản), đưa ngay vào hợp đồng thuê định hạn dài hạn ở thị trường châu Âu.
Năm 2026 mở ra với một cú sốc mới. Từ cuối tháng 2/2026, sau các cuộc tấn công nhằm vào Iran, eo biển Hormuz — nơi phần lớn dầu Trung Đông đi ra thế giới — rơi vào khủng hoảng. Theo TTXVN dẫn The Japan Times, cước thuê tàu chở dầu siêu lớn (VLCC) trên tuyến vịnh Ba Tư – châu Á có lúc lên khoảng 1,1 triệu USD/ngày. PVTrans cho biết đã lập tổ ứng phó, giảm mức phơi nhiễm của đội tàu và đưa các tàu Việt Nam đi qua khu vực an toàn trong giai đoạn căng thẳng tháng 4/2026. Cùng năm, ghế Tổng giám đốc thay đổi hai lần — câu chuyện chương 2 sẽ kể.
| Mốc | Sự kiện | Ý nghĩa với cổ đông PVT |
|---|---|---|
| 27/5/2002 | Thành lập Công ty Vận tải Dầu khí, nhiệm vụ chính là chở dầu thô | Khởi nguồn là “đội tàu của ngành dầu khí” |
| 30/3/2006 | Có quyết định cổ phần hoá | Bắt đầu mở cửa cho cổ đông ngoài nhà nước |
| 7/5/2007 | Chính thức thành Công ty Cổ phần Vận tải Dầu khí | Pháp nhân cổ phần |
| 23/7/2007 | Chuyển thành Tổng công ty Cổ phần Vận tải Dầu khí (PVTrans) | Mô hình công ty mẹ – nhiều công ty con |
| 10/12/2007 | Niêm yết HOSE, mã PVT | Lên sàn gần đỉnh siêu chu kỳ vận tải biển |
| 2008–2011 | Khủng hoảng vận tải biển; khoảng 80% công ty con thua lỗ | Bài học về đòn bẩy và thời điểm mua tàu |
| Từ 2011 | Tái cấu trúc toàn diện, thanh lý tàu cũ, quay về nghề chính | Nền móng cho giai đoạn lãi ổn định |
| 2019–2025 | 7 năm liên tiếp lợi nhuận trước thuế trên 1.000 tỷ đồng | Chuyển từ “cổ phiếu hồi phục” sang “cổ phiếu tăng trưởng có chu kỳ” |
| 2022–2023 | Chiến sự Nga – Ukraine, cấm vận dầu Nga; bổ sung 12 tàu năm 2023 | Cước tàu dầu cỡ trung tăng mạnh |
| 2024 | Kế hoạch khoảng 819 triệu USD cho giai đoạn 2024–2025; lợi nhuận kỷ lục | Mở rộng nhanh bằng vốn vay |
| 2025 | Doanh thu kỷ lục 16.448 tỷ đồng; nhận Aframax PVT Poseidon | Đội tàu vượt 2 triệu DWT |
| 2026 | Khủng hoảng Hormuz; hai lần thay Tổng giám đốc | Cước cao, nhưng rủi ro địa chính trị và nhân sự cùng tăng |
Đọc bảng mốc thời gian, bạn sẽ thấy một nhịp lặp lại: PVTrans lớn mạnh nhất sau những cú sốc làm đứt gãy dòng chảy dầu thế giới, và gặp khó nhất khi đã mua tàu ở đỉnh. Giữ nhịp này trong đầu khi đọc các chương sau — nó giải thích gần như mọi quyết định của ban lãnh đạo hôm nay.
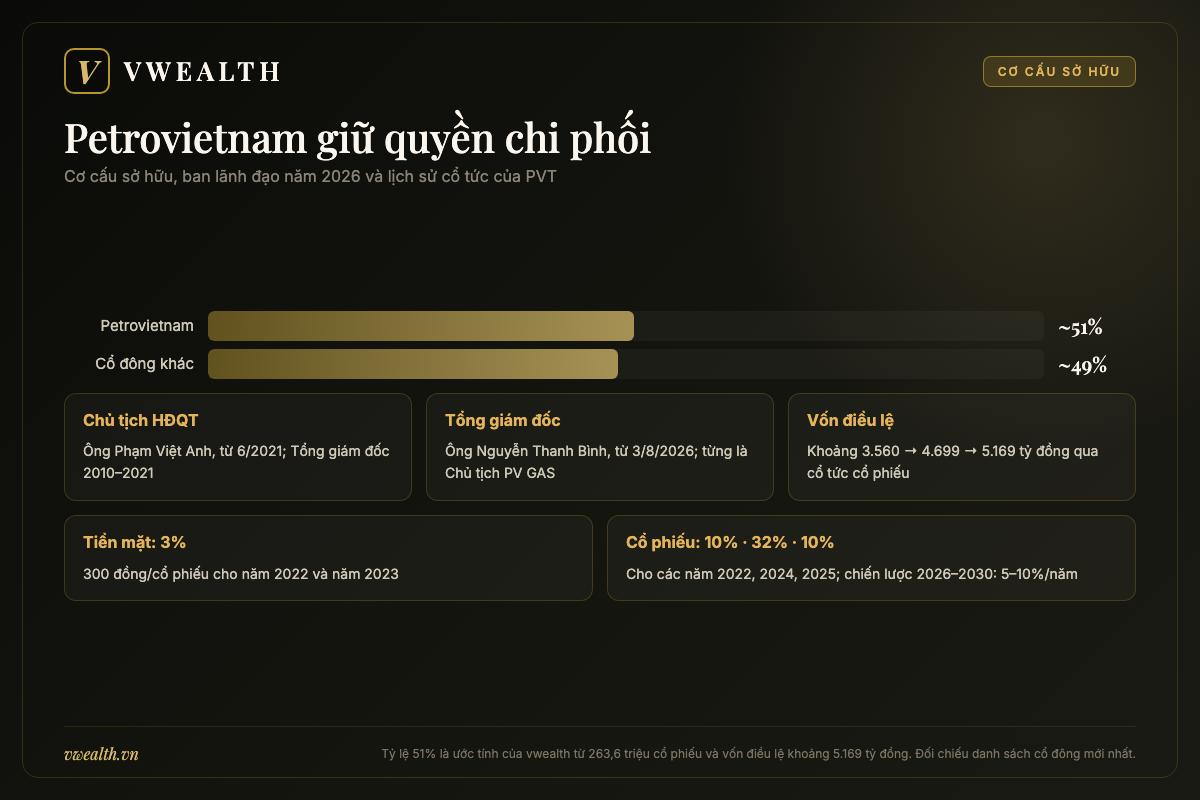
Ban lãnh đạo và cơ cấu sở hữu PVT: Petrovietnam nắm 51%, một chủ tịch gắn bó mười lăm năm và năm 2026 ba lần đổi người cầm lái
Với một doanh nghiệp nhà nước chi phối, câu hỏi “ai quyết định” thường có hai tầng. Tầng thứ nhất là Hội đồng quản trị và Ban tổng giám đốc — những người trực tiếp chọn tàu, ký hợp đồng, vay tiền. Tầng thứ hai là cổ đông mẹ Petrovietnam — nơi phê duyệt nhân sự chủ chốt, định hướng chiến lược và đặt chỉ tiêu. Cổ đông nhỏ của PVT cần hiểu cả hai tầng, vì chính sự tương tác giữa chúng quyết định cổ tức bạn nhận bằng tiền hay bằng cổ phiếu, và công ty dám đầu tư mạnh tay đến đâu.
Ông Phạm Việt Anh: người đưa PVTrans qua tái cấu trúc
Nếu có một cái tên gắn liền với giai đoạn hồi sinh của PVTrans, đó là ông Phạm Việt Anh. Theo hồ sơ công bố, ông là thành viên Hội đồng quản trị kiêm Tổng giám đốc PVTrans từ tháng 12/2010 đến tháng 5/2021 — tức trọn quãng tái cấu trúc sau khủng hoảng — và được bầu làm Chủ tịch Hội đồng quản trị từ tháng 6/2021. Tính ra, ông đã ở vị trí điều hành cao nhất hoặc đứng đầu hội đồng quản trị khoảng mười lăm năm, một độ dài hiếm có ở các doanh nghiệp nhà nước.
Những phát biểu gần đây của ông cho thấy triết lý điều hành khá nhất quán. Trong một bài phỏng vấn dài đăng trên Vietstock tháng 8/2026, ông nhấn mạnh “kỷ luật đầu tư là phòng tuyến đầu tiên bảo vệ vốn của cổ đông”, và các khoản đầu tư lớn như tàu VLCC chỉ được triển khai khi đã hội đủ tính khả thi thương mại, nguồn vốn, thủ tục và yêu cầu hiệu quả. Tại đại hội cổ đông tháng 4/2026, theo báo chí tường thuật, ông nói điều quan trọng nhất trước khi mua VLCC là “phải chốt được hợp đồng dài hạn”. Câu nói này nghe đơn giản, nhưng nếu đặt cạnh bài học 2008–2011 ở chương 1, bạn sẽ hiểu vì sao nó được nhắc đi nhắc lại: mua tàu lớn khi chưa có người thuê dài hạn chính là cách PVTrans từng suýt chìm.
Dưới thời ông Việt Anh, PVTrans cũng thay đổi cách nói chuyện với nhà đầu tư. Theo bài phỏng vấn nói trên, năm 2025 công ty tổ chức hơn 20 buổi gặp chuyên đề với nhà đầu tư và duy trì họp công bố kết quả định kỳ. Công ty được vinh danh trong một số bảng xếp hạng quản trị năm 2025 như Top 10 doanh nghiệp vốn hoá vừa có chất lượng quản trị tốt nhất tại cuộc bình chọn doanh nghiệp niêm yết (VLCA) và Top 5 Hội đồng quản trị của năm. Giải thưởng không thay được số liệu, nhưng với một doanh nghiệp nhà nước từng nhiều năm ít giao tiếp, đây là tín hiệu đáng ghi nhận.
Năm 2026: ba Tổng giám đốc trong một năm
Nếu ghế chủ tịch ổn định, thì ghế Tổng giám đốc năm 2026 lại biến động bất thường. Ông Nguyễn Duyên Hiếu — Tổng giám đốc từ năm 2021 — kết thúc nhiệm kỳ tại đại hội cổ đông tháng 4/2026. Ông Trần Ngọc Nguyên (sinh năm 1977, tiến sĩ kỹ thuật hoá học tại Trường Dầu khí và Động cơ Quốc gia Pháp — ENSPM, từng là Chủ tịch Hội đồng quản trị Đạm Cà Mau từ tháng 1/2019) được bầu vào Hội đồng quản trị và giữ ghế Tổng giám đốc từ ngày 21/4/2026. Chỉ hơn hai tháng sau, ông xin từ nhiệm vì lý do cá nhân; Hội đồng quản trị chấp thuận cho ông thôi giữ chức từ ngày 1/7/2026, ông vẫn là thành viên Hội đồng quản trị.
Từ ngày 3/8/2026, ông Nguyễn Thanh Bình được bổ nhiệm Tổng giám đốc nhiệm kỳ 2026–2031. Theo công bố, ông sinh năm 1977, có thạc sĩ quản trị kinh doanh quốc tế tại Đại học Monash (Úc), hơn 20 năm trong ngành dầu khí; từ tháng 10/2003 đến tháng 9/2009 từng làm việc tại chính PVTrans ở các phòng tổ chức nhân sự, khai thác và phát triển thị trường; trước khi về PVTrans lần này, ông từng là Chủ tịch Hội đồng quản trị PV GAS. Nói cách khác, người cầm lái mới vừa hiểu nghề tàu từ những năm đầu của PVTrans, vừa có kinh nghiệm điều hành một doanh nghiệp lớn trong hệ sinh thái Petrovietnam.
Việc đổi Tổng giám đốc ba lần trong một năm nên đọc thế nào? Bài viết không suy đoán lý do ngoài những gì đã công bố. Điều bạn nên theo dõi là tính liên tục của chiến lược: kế hoạch đầu tư đội tàu, kỷ luật chỉ mua tàu khi có hợp đồng, và chính sách cổ tức có được giữ nguyên qua các đợt thay người hay không. Với doanh nghiệp nhà nước, nhân sự chủ chốt thường do cổ đông mẹ định hướng, và nhiều nhà đầu tư coi sự hiện diện liên tục của Chủ tịch là “neo” giữ ổn định cho chiến lược.
Ai đang nắm PVT: Petrovietnam khoảng 51%, phần còn lại khá phân tán
Theo hồ sơ doanh nghiệp trên Vietstock, Petrovietnam nắm 263.644.200 cổ phiếu PVT. Với vốn điều lệ khoảng 5.169,18 tỷ đồng sau đợt phát hành cổ phiếu trả cổ tức giữa năm 2026 — tức khoảng 516,9 triệu cổ phiếu — tỷ lệ tương ứng khoảng 51,0% (ước tính của vwealth, khớp với con số 51% mà nhiều nguồn công bố). Lưu ý một số trang tổng hợp nước ngoài ghi tỷ lệ khác (có nơi ghi 60%); số được dùng trong bài là số tính từ lượng cổ phiếu và vốn điều lệ công bố gần nhất.
Mức 51% có ý nghĩa pháp lý rõ ràng: Petrovietnam đủ quyền thông qua các nghị quyết cần quá bán ở đại hội cổ đông, nhưng chưa đủ tỷ lệ 65% để một mình thông qua các vấn đề quan trọng cần tỷ lệ cao hơn theo luật doanh nghiệp (như thay đổi ngành nghề, tổ chức lại công ty). Phần còn lại khoảng 49% nằm trong tay các quỹ trong và ngoài nước và rất nhiều nhà đầu tư cá nhân — PVT là một trong những mã dầu khí có thanh khoản cao, quen thuộc với nhà đầu tư cá nhân.
| Nhóm cổ đông / chỉ tiêu | Tỷ lệ / số liệu tham khảo | Ghi chú |
|---|---|---|
| Petrovietnam (PVN) | 263.644.200 cổ phiếu, khoảng 51,0% | Tỷ lệ là ước tính của vwealth theo vốn điều lệ khoảng 5.169 tỷ đồng |
| Cổ đông còn lại | Khoảng 49% | Quỹ trong và ngoài nước, cá nhân; tỷ lệ khối ngoại cập nhật xem báo cáo vwealth |
| Vốn điều lệ | Khoảng 3.560 → 4.699 → 5.169 tỷ đồng | Tăng qua cổ tức cổ phiếu năm 2025 và 2026 |
| Chủ tịch HĐQT | Ông Phạm Việt Anh (từ 6/2021) | Tổng giám đốc 12/2010–5/2021 |
| Tổng giám đốc | Ông Nguyễn Thanh Bình (từ 3/8/2026) | Nhiệm kỳ 2026–2031; từng là Chủ tịch PV GAS |
Quan hệ lợi ích với Petrovietnam: vừa là cổ đông, vừa là “hệ khách hàng”
Điểm đặc biệt của PVTrans là cổ đông mẹ không chỉ góp vốn. Các đơn vị trong hệ sinh thái Petrovietnam — lọc dầu Bình Sơn (BSR), PV GAS, các liên doanh khai thác — đồng thời là khách hàng hoặc đối tác. PVTrans Pacific, công ty con của PVTrans, được uỷ thác thực hiện hợp đồng cung cấp dầu thô cho Bình Sơn, đảm nhận toàn bộ dầu thô đầu vào từ mỏ trong nước và nhập khẩu về nhà máy lọc dầu Dung Quất. Tàu LPG của Gas Shipping gắn với nhu cầu vận chuyển khí hoá lỏng trong nước. Nếu bạn đã đọc bài phân tích cổ phiếu BSR, bạn sẽ thấy chuỗi dầu thô – lọc dầu – vận chuyển sản phẩm là một vòng khép kín mà PVTrans đứng ở khâu logistics.
Quan hệ này có hai mặt. Mặt tốt: PVTrans có nguồn hàng nền ổn định, khách hàng quen, thanh toán đáng tin cậy — thứ mà một hãng tàu tư nhân phải bỏ nhiều năm mới xây được. Mặt cần để ý: giao dịch với bên liên quan cần minh bạch về giá, và lợi ích của Petrovietnam (đảm bảo an ninh năng lượng, chi phí đầu vào hợp lý cho lọc dầu) không phải lúc nào cũng trùng khít với lợi ích tối đa hoá lợi nhuận của cổ đông PVT. Cách kiểm tra đơn giản nhất: mỗi năm, đọc mục “giao dịch với các bên liên quan” trong báo cáo tài chính kiểm toán và báo cáo quản trị, xem doanh thu từ các đơn vị cùng tập đoàn chiếm bao nhiêu, biên lợi nhuận có khác biệt đáng kể so với hợp đồng với khách nước ngoài không.
Cũng cần nói rõ: theo chiến lược 2026–2030 được báo chí đưa tin, PVTrans đặt mục tiêu nâng tỷ trọng dịch vụ vận tải biển quốc tế lên khoảng 85% tổng doanh thu vận tải. Tức là “hệ khách hàng Petrovietnam” là nền móng, nhưng không phải động cơ tăng trưởng chính. Đây chính là cốt lõi của góc nhìn bài này: gắn với Petrovietnam, nhưng kiếm lời theo cước thế giới.
Chính sách cổ tức: cổ phiếu nhiều hơn tiền mặt
Đây là phần dễ gây thất vọng nhất với nhà đầu tư quen cổ phiếu dầu khí “trả tiền đều” như GAS hay PLX. PVTrans nhiều năm liền ưu tiên giữ lại tiền để mua tàu, và trả cổ tức chủ yếu bằng cổ phiếu. Theo các công bố và báo chí:
- Cổ tức năm 2022: 3% bằng tiền mặt (300 đồng/cổ phiếu) và 10% bằng cổ phiếu.
- Cổ tức năm 2023: 3% bằng tiền mặt, tổng chi khoảng 106,8 tỷ đồng.
- Cổ tức năm 2024: 32% bằng cổ phiếu (tỷ lệ 100:32), phát hành khoảng 113,9 triệu cổ phiếu, nâng vốn điều lệ từ khoảng 3.560 tỷ lên khoảng 4.699 tỷ đồng; ngày đăng ký cuối cùng 20/6/2025.
- Cổ tức năm 2025: 10% bằng cổ phiếu (tỷ lệ 100:10), khoảng 47 triệu cổ phiếu, ngày đăng ký cuối cùng 8/6/2026, nâng vốn điều lệ lên khoảng 5.169 tỷ đồng.
- Kế hoạch 2026: tỷ lệ cổ tức dự kiến 10%; chiến lược 2026–2030 nêu duy trì chia cổ tức hằng năm trong khoảng 5–10%.
Ví dụ minh hoạ để thấy cổ tức cổ phiếu tác động thế nào: nếu bạn cầm 1.000 cổ phiếu PVT trước đợt chia 32%, bạn sẽ có 1.320 cổ phiếu; sau đợt chia 10% năm 2026, con số là 1.452. Số lượng tăng khoảng 45%, nhưng giá cổ phiếu được điều chỉnh giảm tương ứng ở ngày giao dịch không hưởng quyền, nên tổng giá trị ngay lúc đó không đổi. Cổ tức cổ phiếu chỉ thực sự “có giá trị” nếu số lợi nhuận giữ lại được công ty dùng để tạo ra lợi nhuận mới với tỷ suất tốt — tức những con tàu mua thêm phải kiếm đủ tiền. Nếu lợi nhuận trên mỗi cổ phiếu (EPS) không theo kịp tốc độ tăng số cổ phiếu, bạn đang bị pha loãng. Đây là thước đo quan trọng nhất để đánh giá chính sách cổ tức của PVT — và bạn có thể đọc thêm cách tính trong bài cổ tức là gì của vwealth.
PVTrans kiếm tiền bằng gì: sáu loại tàu, hai kiểu hợp đồng và một mảng thương mại dầu thô “doanh thu to, lãi mỏng”
Hình dung PVTrans như một công ty cho thuê xe tải — nhưng xe là những con tàu dài hơn hai trăm mét, và người thuê là các hãng dầu, nhà máy lọc dầu, công ty thương mại năng lượng trên khắp thế giới. Có xe chở xăng, có xe chở hoá chất, có xe chở gas, có xe chở than. Có người thuê theo từng chuyến, có người thuê cả năm. Hiểu mỗi loại “xe” kiếm tiền thế nào, và hợp đồng nào đứng sau nó, là chìa khoá để đọc lợi nhuận PVT.
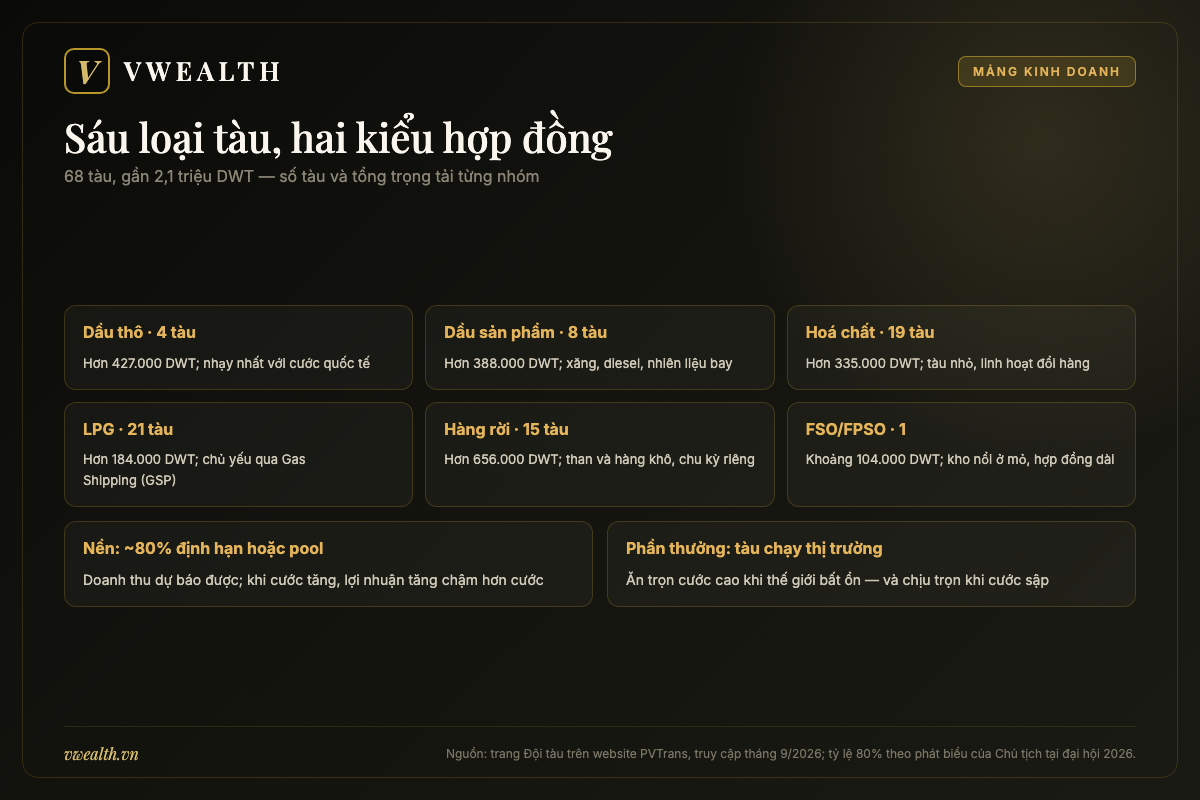
Theo trang đội tàu trên website PVTrans (truy cập tháng 9/2026), công ty đang sở hữu đội tàu với tổng trọng tải gần 2,1 triệu DWT, chia thành sáu nhóm. Cộng số tàu từng nhóm ra 68 chiếc. Tại đại hội cổ đông tháng 4/2026, con số được báo cáo là 65 tàu, tổng trọng tải hơn 2 triệu DWT; phần giới thiệu trên website lại ghi 67 chiếc. Chênh lệch vài tàu phản ánh việc nhận tàu mới và bán tàu cũ diễn ra liên tục trong năm, cộng với thời điểm cập nhật khác nhau; con số chính xác theo từng kỳ, bạn đối chiếu báo cáo thường niên và bản tin nhà đầu tư.
| Nhóm tàu | Số tàu | Tổng trọng tải | Vai trò trong mô hình kinh doanh |
|---|---|---|---|
| Tàu dầu thô | 4 | Hơn 427.000 DWT | Tàu lớn nhất, nhạy nhất với cước quốc tế; có tàu chạy định hạn dài hạn ở châu Âu |
| Tàu dầu sản phẩm | 8 | Hơn 388.000 DWT | Chở xăng, dầu diesel, nhiên liệu bay — hưởng lợi khi dòng sản phẩm dầu bị vẽ lại |
| Tàu hoá chất | 19 | Hơn 335.000 DWT | Nhóm đông tàu; tàu nhỏ, linh hoạt, chạy nội Á và quốc tế |
| Tàu LPG | 21 | Hơn 184.000 DWT | Chủ yếu qua công ty con Gas Shipping; gắn nhu cầu khí hoá lỏng trong nước và khu vực |
| Tàu hàng rời | 15 | Hơn 656.000 DWT | Chở than và hàng khô; trọng tải lớn nhất nhưng biên lợi nhuận theo chu kỳ hàng khô |
| FSO/FPSO | 1 | Khoảng 104.000 DWT | Kho nổi chứa – xuất dầu ở mỏ; hợp đồng dài hạn, dòng tiền ổn định |
Nguồn: trang “Đội tàu” trên website PVTrans, truy cập tháng 9/2026. Tuổi tàu bình quân của toàn đội không được công bố nhất quán trên website; nếu bạn cần con số này, hãy tìm trong báo cáo thường niên hoặc báo cáo phát triển bền vững gần nhất của công ty.
Tàu dầu thô: ít tàu nhưng là “đầu máy” lợi nhuận khi cước bùng nổ
Chỉ 4 chiếc, nhưng tàu dầu thô chiếm hơn một phần năm tổng trọng tải và thường là nhóm có biên lợi nhuận biến động mạnh nhất. Đây là nghề gốc của PVTrans từ năm 2002: chở dầu thô khai thác trong nước đi xuất khẩu, chở dầu thô nhập khẩu về lọc dầu Dung Quất, và cho thuê tàu cho các hãng dầu quốc tế. Theo báo chí, PVTrans Pacific từng cho các đối tác lớn như Shell, Vitol, Lukoil thuê tàu và đang mở rộng giao dịch với khách hàng Trung Đông.
Tàu mới nhất trong nhóm là PVT Poseidon, cỡ Aframax (khoảng 80.000–120.000 DWT, cỡ phổ biến cho các tuyến trung bình như Biển Bắc, Địa Trung Hải, Đông Nam Á), trọng tải 114.542 DWT, nhận bàn giao tháng 11/2025 tại cảng Tarragona (Tây Ban Nha) và được đưa ngay vào hợp đồng thuê định hạn dài hạn ở châu Âu. Chi tiết này minh hoạ đúng góc nhìn “gắn với Petrovietnam nhưng kiếm lời theo cước thế giới”: một con tàu mang cờ công ty dầu khí Việt Nam, nhưng chạy thuê cho khách hàng châu Âu, với giá thuê định theo mặt bằng quốc tế.
Bước tiếp theo mà ban lãnh đạo đang cân nhắc là tàu VLCC (Very Large Crude Carrier — tàu chở dầu thô cực lớn, khoảng 300.000 DWT, chở khoảng 2 triệu thùng dầu một chuyến). Theo báo chí tường thuật đại hội cổ đông 2026, PVTrans đang làm việc với lọc dầu Nghi Sơn về khả năng tham gia vận chuyển dầu thô, và chỉ đầu tư VLCC nếu ký được hợp đồng dài hạn. Nhà máy lọc dầu cỡ Nghi Sơn nhập khẩu phần lớn dầu thô từ Trung Đông, nên nếu thương vụ thành, đó sẽ là một dòng tiền dài hạn “nửa trong nhà, nửa quốc tế” rất đáng chú ý.
Tàu dầu sản phẩm và hoá chất: nhóm đông tàu nhất, trụ cột của chiến lược trẻ hoá
Gộp lại, 27 tàu dầu sản phẩm và hoá chất chiếm gần 40% số tàu. Tàu sản phẩm chở xăng, diesel, nhiên liệu bay từ nhà máy lọc dầu tới kho cảng; tàu hoá chất có bồn chứa được phủ lớp chống ăn mòn, chở được cả dầu sản phẩm lẫn hoá chất lỏng như methanol, dầu thực vật. Nhiều tàu trong nhóm này là loại có thể chạy cả hai loại hàng, giúp PVTrans linh hoạt đổi hàng theo cước.
Đây là nhóm hưởng lợi rõ nhất từ các biến cố 2022–2024. Khi châu Âu thôi mua diesel của Nga, họ phải nhập từ Trung Đông, Ấn Độ, Mỹ — quãng đường dài hơn nhiều. Khi tàu tránh Biển Đỏ đi vòng mũi Hảo Vọng từ cuối năm 2023, thời gian chuyến tăng thêm cả tuần. Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), giá thuê tàu dầu sản phẩm cỡ lớn trên tuyến Trung Đông – châu Âu cuối tháng 1/2024 đã tăng gấp nhiều lần so với hai tháng trước đó. Phần lớn tàu mới PVTrans mua trong giai đoạn 2023–2025 thuộc nhóm này; năm 2025 công ty nhận tàu dầu/hoá chất PVT Lyra tại Hàn Quốc.
Tàu LPG: mảng “trong nhà” rõ nhất, nhưng không miễn nhiễm với thị trường
Với 21 tàu, LPG là nhóm có số tàu lớn nhất, dù trọng tải mỗi tàu nhỏ. Mảng này chủ yếu nằm trong công ty con Gas Shipping (mã GSP), mà PVTrans nắm khoảng 67,98% vốn theo dữ liệu công bố. Tàu LPG chở khí hoá lỏng từ nhà máy xử lý khí, kho nhập khẩu tới các kho đầu mối trong nước và khu vực, gắn với chuỗi cung ứng của PV GAS mà bạn có thể đọc thêm trong bài phân tích cổ phiếu GAS.
Nhưng “gắn với trong nhà” không có nghĩa là miễn nhiễm. Theo báo chí, lợi nhuận quý 2/2026 của Gas Shipping giảm gần một nửa so với cùng kỳ do thị trường vận tải khó khăn và chi phí khai thác tăng — trong khi cùng lúc PVTrans hợp nhất lại báo lãi kỷ lục. Đó là minh chứng cho việc mỗi phân khúc tàu có chu kỳ riêng: khi tàu dầu thô và sản phẩm ăn nên làm ra, tàu LPG cỡ nhỏ có thể đang chịu áp lực, và ngược lại. Chính sự đa dạng này giúp PVTrans ít “sốc” hơn một hãng tàu chỉ có một loại tàu.
Tàu hàng rời và FSO: hai mảng ít được chú ý
Mảng hàng rời có 15 tàu nhưng tổng trọng tải hơn 656.000 DWT — lớn nhất trong sáu nhóm. Hàng rời là hàng khô không đóng gói như than, quặng, ngũ cốc. Theo mô tả ngành nghề, PVTrans vận chuyển than, trong đó có than cho nhiệt điện. Cước hàng rời đi theo chu kỳ riêng (thường được theo dõi qua chỉ số Baltic Dry), gắn với thép, than và nông sản của Trung Quốc hơn là với dầu mỏ. Việc duy trì một đội hàng rời đáng kể cho thấy PVTrans không dồn hết trứng vào giỏ tàu dầu: khi cước hàng lỏng và hàng khô lệch pha nhau, danh mục đa dạng giúp lợi nhuận bớt giật.
FSO/FPSO (kho nổi chứa – xuất dầu, hoặc kho nổi kiêm xử lý dầu) là loại “tàu” không chạy: nó neo cố định ở mỏ, nhận dầu từ giàn khai thác, chứa lại rồi xuất sang tàu chở dầu. Hợp đồng FSO thường kéo dài nhiều năm, gắn với tuổi thọ mỏ, cho dòng tiền rất ổn định. PVTrans có một kho nổi khoảng 104.000 DWT. Mảng này gắn trực tiếp với hoạt động thượng nguồn — nếu bạn quan tâm, bài phân tích cổ phiếu PVS giải thích sâu hơn về thị trường FSO/FPSO ở Việt Nam.
Hai kiểu hợp đồng: thuê định hạn, thuê chuyến và “pool”
Cùng một con tàu có thể kiếm tiền theo ba cách rất khác nhau, và đây là điều quan trọng nhất để hiểu vì sao lợi nhuận PVT không nhảy theo cước ngày như các bản tin quốc tế.
Thuê định hạn (time charter): khách thuê trả một mức giá cố định mỗi ngày trong thời gian dài — 6 tháng, 1 năm, 3 năm. Chủ tàu chịu chi phí vận hành (thuyền viên, bảo dưỡng, bảo hiểm), khách thuê chịu nhiên liệu và phí cảng. Ưu điểm: doanh thu dự báo được. Nhược điểm: khi cước tăng vọt, chủ tàu vẫn nhận giá cũ tới hết hợp đồng.
Thuê chuyến (voyage/spot): trả theo từng chuyến ở mức giá thị trường ngay lúc đó. Ưu điểm: ăn trọn cước cao. Nhược điểm: khi cước sập, doanh thu sập theo, thậm chí tàu phải nằm chờ hàng.
Pool: nhiều chủ tàu gộp tàu cùng loại vào một “rổ” do một nhà quản lý khai thác chung, chia lợi nhuận theo tỷ lệ đóng góp. Pool giúp tàu ít phải chạy rỗng, và thu nhập đi theo mặt bằng thị trường nhưng được làm mượt hơn.
Theo Chủ tịch PVTrans phát biểu tại đại hội cổ đông 2026, khoảng 80% đội tàu đang chạy theo hợp đồng định hạn hoặc pool. Nghĩa là: khi cước thế giới tăng, lợi nhuận PVT tăng chậm hơn cước (vì phải chờ hợp đồng cũ hết hạn để ký giá mới); khi cước giảm, lợi nhuận cũng giảm chậm hơn. Nhà đầu tư nào mua PVT vì thấy tin “cước VLCC vượt 1 triệu USD/ngày” cần nhớ: PVTrans chưa có VLCC, và phần lớn tàu đã “khoá giá” trước đó.
Mảng thương mại dầu thô: doanh thu lớn, lợi nhuận nhỏ
Một phần đáng kể doanh thu hợp nhất của PVTrans không đến từ cước tàu, mà từ hoạt động thương mại và dịch vụ — nổi bật là việc PVTrans Pacific nhận uỷ thác cung ứng dầu thô cho Bình Sơn. Khi dầu thô được “đi qua sổ sách” của công ty, giá trị hàng hoá lớn làm doanh thu phình to, nhưng biên lợi nhuận rất mỏng. Theo báo chí phân tích các báo cáo tài chính gần đây, mảng vận tải biển chỉ chiếm khoảng một nửa doanh thu nhưng đóng góp phần áp đảo lợi nhuận gộp của toàn tổng công ty.
Hệ quả thực tế cho bạn: đừng đánh giá PVT bằng tăng trưởng doanh thu. Một năm giá dầu tăng có thể làm doanh thu thương mại tăng vọt mà lợi nhuận không đổi; ngược lại, một năm doanh thu đi ngang có thể có lợi nhuận tăng mạnh nhờ cước vận tải. Hãy nhìn thẳng vào lợi nhuận gộp của mảng vận tải và biên lợi nhuận gộp theo mảng trong thuyết minh báo cáo tài chính.
Mảng nào nuôi mảng nào — và con hào của PVTrans nằm ở đâu
Nếu vẽ sơ đồ dòng tiền, bạn sẽ thấy: mảng FSO, hợp đồng định hạn dài hạn và hàng “trong nhà” từ Petrovietnam là nền móng, trả lãi vay và chi phí cố định; mảng tàu chạy thị trường quốc tế (spot, pool, định hạn ngắn) là phần “thưởng” khi cước lên; mảng thương mại dầu thô giữ quan hệ với khách hàng chiến lược và tạo thêm hàng cho tàu.
Con hào (moat — lợi thế cạnh tranh bền vững) của PVTrans không nằm ở công nghệ hay thương hiệu tiêu dùng. Nó nằm ở ba thứ. Thứ nhất, quy mô: đội tàu hàng lỏng lớn nhất Việt Nam, đủ để có đội ngũ quản lý kỹ thuật, thuyền viên và bảo hiểm tốt hơn các chủ tàu nhỏ. Thứ hai, quan hệ với hệ sinh thái Petrovietnam — nguồn hàng nền mà đối thủ tư nhân khó có. Thứ ba, khả năng tiếp cận vốn vay dài hạn với chi phí hợp lý nhờ quy mô và cổ đông nhà nước. Nhưng cũng cần sòng phẳng: ở thị trường quốc tế, PVTrans chỉ là một chủ tàu cỡ vừa giữa hàng nghìn chủ tàu; nó là “người nhận giá”, không phải “người định giá”. Con hào chỉ bảo vệ phần nền, còn phần thưởng thì hoàn toàn do thị trường quyết định.
Vị thế và sức khỏe tài chính: đọc số của một hãng tàu có chu kỳ trước khi quyết có nên mua cổ phiếu PVT
Đọc báo cáo tài chính của một hãng tàu giống đọc nhật ký của một ngư dân: có năm được mùa, có năm mất trắng, và điều quan trọng không phải là con số năm nay đẹp hay xấu, mà là con thuyền có đủ vững để qua được năm tệ nhất hay không. Chương này không cố gắng đưa ra con số “đúng” cho hôm nay — thứ bạn tra được trong báo cáo vwealth — mà chỉ bạn cách đọc số của riêng PVTrans để không bị những dòng tít “lãi kỷ lục” dắt đi.
Vị thế: hãng tàu hàng lỏng lớn nhất Việt Nam, nhưng nhỏ trên bản đồ thế giới
Trong nước, PVTrans thường được báo chí mô tả là công ty vận tải biển hàng lỏng lớn nhất Việt Nam, với đội tàu hơn 2 triệu DWT. Để so sánh cảm quan: các hãng tàu niêm yết khác như Vosco (VOS) chủ yếu là tàu hàng khô, Hải An (HAH) là tàu container, Vitaco (VTO) là một hãng tàu dầu sản phẩm nhỏ hơn nhiều — mỗi hãng một phân khúc. Trong riêng mảng hàng lỏng, PVTrans gần như không có đối thủ trong nước cùng quy mô.
Nhưng ra biển lớn, bức tranh khác hẳn. Các chủ tàu dầu quốc tế lớn sở hữu hàng trăm tàu; riêng một chủ tàu Hàn Quốc được báo chí nhắc tới trong đợt khủng hoảng Hormuz đã trở thành chủ sở hữu đội VLCC lớn nhất thế giới sau các thương vụ mua tàu năm 2025–2026. PVTrans với 4 tàu dầu thô cỡ Aframax là người chơi nhỏ ở phân khúc này. Hệ quả: công ty không thể tác động giá cước, chỉ có thể chọn thời điểm ký hợp đồng và chọn loại tàu cho khéo.
Doanh thu và lợi nhuận: bảy năm lãi nghìn tỷ nhưng không phải đường thẳng
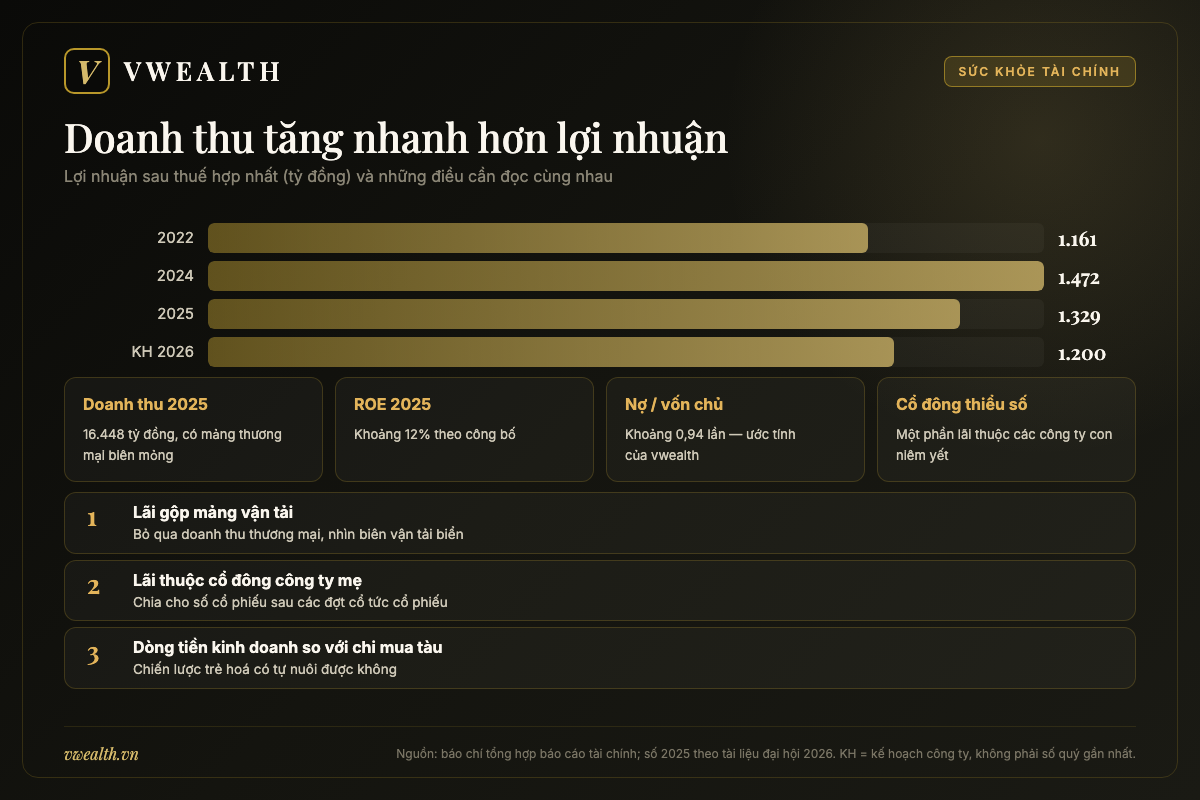
| Năm | Doanh thu hợp nhất | Lợi nhuận trước thuế | Lợi nhuận sau thuế | Ghi chú |
|---|---|---|---|---|
| 2022 | Khoảng 9.048 tỷ đồng | Trên 1.000 tỷ đồng | Khoảng 1.161 tỷ đồng | Cú hích từ chiến sự Nga – Ukraine |
| 2023 | Khoảng 9.600 tỷ đồng (ước tính công ty công bố) | Khoảng 1.460 tỷ đồng (ước tính) | Khoảng 1.172 tỷ đồng (ước tính) | Bổ sung 12 tàu mới |
| 2024 | Khoảng 11.812 tỷ đồng | Khoảng 1.871 tỷ đồng | Khoảng 1.472 tỷ đồng | Có thu nhập khác từ thanh lý tàu |
| 2025 | 16.448 tỷ đồng | 1.654 tỷ đồng | 1.329 tỷ đồng | Doanh thu kỷ lục; lợi nhuận thấp hơn 2024 |
| Kế hoạch 2026 | 16.500 tỷ đồng | 1.500 tỷ đồng | 1.200 tỷ đồng | Kế hoạch thận trọng theo lời Chủ tịch |
Nguồn: báo chí tổng hợp báo cáo tài chính; số 2025 theo tài liệu đại hội cổ đông 2026 và website PVTrans. Lưu ý nguồn vênh: số ước tính công bố tháng 12/2025 ghi doanh thu khoảng 16.000 tỷ đồng, lợi nhuận trước thuế khoảng 1.550 tỷ đồng, tổng tài sản khoảng 22.500 tỷ và vốn chủ sở hữu khoảng 11.100 tỷ; số tại đại hội và website (sau kiểm toán) là 16.448 tỷ, 1.654 tỷ, 22.309 tỷ và 11.490 tỷ. Bài dùng số sau.
Ba điều bạn nên rút ra từ bảng. Một, doanh thu tăng khoảng 82% từ 2022 đến 2025 (ước tính của vwealth), nhưng lợi nhuận sau thuế chỉ tăng khoảng 14% — vì như chương 3 đã nói, phần tăng doanh thu có đóng góp lớn của mảng thương mại biên mỏng. Hai, năm 2024 đẹp một phần nhờ lãi thanh lý tàu — khoản “một lần” không lặp lại đều đặn. Ba, năm 2025 doanh thu kỷ lục nhưng lợi nhuận trước thuế giảm khoảng 12% so với 2024 (ước tính của vwealth): khấu hao và lãi vay của những con tàu mới bắt đầu đổ vào chi phí, trong khi cước ở một số phân khúc hạ nhiệt trước khi bùng lên lại năm 2026.
Lợi nhuận của ai: tách phần của cổ đông thiểu số
Đây là cái bẫy mà nhiều nhà đầu tư mới bỏ qua. Lợi nhuận sau thuế hợp nhất của PVTrans gồm cả phần thuộc về cổ đông thiểu số của các công ty con — Gas Shipping, PVTrans Pacific, công ty logistics… PVTrans nắm khoảng 68% Gas Shipping, nghĩa là khoảng 32% lợi nhuận của GSP thuộc về người khác. Cộng dồn qua nhiều công ty con, phần “không thuộc về bạn” là đáng kể.
Con số bạn cần là lợi nhuận sau thuế thuộc về cổ đông công ty mẹ (dòng “lợi nhuận sau thuế của cổ đông công ty mẹ” trong báo cáo kết quả kinh doanh hợp nhất). Để hình dung độ chênh: theo báo cáo chiến lược của SSI, dự phóng lợi nhuận thuộc cổ đông công ty mẹ năm 2026 là khoảng 1.678 tỷ đồng, tăng 62% so với năm trước — tính ngược lại, con số của năm 2025 ngầm định chỉ khoảng 1.030–1.040 tỷ đồng, tức khoảng ba phần tư lợi nhuận sau thuế hợp nhất (ước tính của vwealth, suy từ dự phóng SSI). Khi tính P/E hay EPS cho PVT, luôn dùng con số thuộc cổ đông công ty mẹ, chia cho số cổ phiếu sau các đợt chia cổ tức cổ phiếu.
Đòn bẩy và nợ vay USD: cái giá của việc trẻ hoá đội tàu
Mua tàu là việc tốn tiền. Một tàu Aframax đã qua sử dụng vài năm có thể có giá hàng chục triệu USD; tàu mới đóng còn đắt hơn. Theo số 2025, tổng tài sản của PVTrans khoảng 22.309 tỷ đồng, vốn chủ sở hữu khoảng 11.490 tỷ đồng — tức nợ phải trả vào khoảng 10.800 tỷ đồng, tương đương khoảng 0,94 lần vốn chủ (ước tính của vwealth, trong đó bao gồm cả nợ vay và các khoản phải trả khác). Công ty báo cáo hệ số thanh toán khoảng 1,93 lần và ROE khoảng 12% cho năm 2025.
Mức đòn bẩy này không cao so với chuẩn ngành tàu biển, nơi nhiều chủ tàu vay 50–70% giá trị tàu. Điều cần để ý là đồng tiền của khoản vay. Tàu được mua bằng USD, doanh thu cước quốc tế cũng bằng USD, nên phần lớn nợ vay đóng tàu là nợ USD, lãi suất thả nổi theo lãi suất tham chiếu quốc tế. Điều này tạo ra “phòng hộ tự nhiên”: khi đồng USD mạnh lên, nợ quy đổi ra VND tăng, nhưng doanh thu USD cũng tăng theo. Tuy nhiên, phòng hộ chỉ trọn vẹn nếu dòng tiền USD đủ lớn so với nợ; phần doanh thu nội địa bằng VND không được bảo vệ. Khi đọc báo cáo, hãy xem mục “lãi/lỗ chênh lệch tỷ giá” trong doanh thu và chi phí tài chính — những năm đồng USD biến động mạnh, khoản này có thể làm lợi nhuận lệch khỏi kết quả kinh doanh cốt lõi.
Khấu hao: chi phí không tốn tiền mặt nhưng quyết định lợi nhuận kế toán
Mỗi con tàu được khấu hao — chia đều giá mua cho số năm sử dụng dự kiến. Một con tàu mua giá cao sẽ để lại chi phí khấu hao lớn trong nhiều năm, dù cước sau đó tăng hay giảm. Đây là lý do một hãng tàu mở rộng nhanh như PVTrans có thể thấy lợi nhuận kế toán tăng chậm hơn dòng tiền: khấu hao tăng, nhưng tiền mặt từ hoạt động kinh doanh vẫn dồi dào. Theo báo chí phân tích báo cáo tài chính quý 2/2026, dòng tiền kinh doanh nửa đầu năm đủ để PVTrans giảm bớt nợ và tăng lượng tiền mặt nắm giữ so với đầu năm.
Cách đọc cho bạn: bên cạnh lợi nhuận, hãy nhìn “lưu chuyển tiền thuần từ hoạt động kinh doanh” và so với “tiền chi mua sắm tài sản cố định” (chủ yếu là tàu). Nếu dòng tiền kinh doanh liên tục thấp hơn tiền chi mua tàu trong nhiều năm, công ty đang dựa vào vay mới — chấp nhận được khi cước tốt, nguy hiểm khi cước xấu. Ngược lại, nếu dòng tiền kinh doanh đủ trang trải phần lớn chi đầu tư, chiến lược trẻ hoá đang tự nuôi được mình.
Chiến lược trẻ hoá: bán tàu già, mua tàu trẻ trước hạn 2030
Theo các chia sẻ của ban lãnh đạo được báo chí đưa tin, PVTrans khai thác tàu tới khoảng 20–25 tuổi rồi bán thanh lý; nhiều tàu thanh lý đã khấu hao hết nên bán được tiền là có lãi. Công ty cũng nhận định nhiều tàu cũ sẽ không còn đủ tiêu chuẩn khai thác sau năm 2030 do các quy định về hiệu quả năng lượng và phát thải của Tổ chức Hàng hải Quốc tế (IMO) ngày càng chặt. Các hãng dầu lớn thường không thuê tàu quá già vì rủi ro an toàn — nên tàu trẻ vừa cho giá thuê tốt hơn, vừa mở cửa tới khách hàng khó tính.
Mặt trái của chiến lược: tàu trẻ đắt hơn, và nếu mua ở giai đoạn giá tàu cao (thường trùng với lúc cước cao), khoản đầu tư đó sẽ chịu khấu hao lớn khi chu kỳ đảo chiều. Chiến lược 2026–2030 được báo chí đưa tin đặt mục tiêu tăng trưởng doanh thu khoảng 10%/năm, tổng lợi nhuận sau thuế cả giai đoạn khoảng 6.500–7.000 tỷ đồng — tức trung bình khoảng 1.300–1.400 tỷ đồng/năm (ước tính của vwealth). Mục tiêu này không quá tham so với kết quả vài năm gần đây, cho thấy công ty ngầm tính tới khả năng cước không giữ mãi ở đỉnh.
Bảy câu hỏi nên đặt ra mỗi khi PVT ra báo cáo
- Lợi nhuận gộp mảng vận tải tăng hay giảm? Bỏ qua doanh thu thương mại, nhìn thẳng biên lợi nhuận gộp vận tải biển.
- Lợi nhuận thuộc cổ đông công ty mẹ là bao nhiêu? Và EPS sau khi tính đủ số cổ phiếu mới từ cổ tức cổ phiếu.
- Có khoản lãi thanh lý tàu nào không? Tách ra khỏi lợi nhuận cốt lõi.
- Chênh lệch tỷ giá đóng góp bao nhiêu? Lãi/lỗ tỷ giá có thể làm méo kết quả quý.
- Dòng tiền kinh doanh so với chi mua tàu? Chiến lược mở rộng có tự nuôi được không.
- Nợ vay tăng hay giảm, kỳ hạn thế nào? Đặc biệt các khoản nợ USD đáo hạn trong 12 tháng.
- Bao nhiêu tàu sắp hết hợp đồng định hạn? Tàu hết hạn trong lúc cước cao là cơ hội tăng giá thuê; trong lúc cước thấp là rủi ro.
Nếu bạn chưa quen đọc báo cáo, bài đọc báo cáo tài chính để đầu tư của vwealth là điểm khởi đầu tốt; còn số cập nhật của PVT, bạn mở báo cáo PVT trên vwealth.
Thị trường đón nhận cổ phiếu PVT: “cổ phiếu tin tức” của nhóm dầu khí và bài toán định giá một đội tàu
Có những cổ phiếu mà bạn phải đọc báo cáo tài chính mới biết nó đang tốt hay xấu. PVT thì khác: nhiều nhà đầu tư cá nhân phản ứng với PVT ngay khi đọc tin quốc tế về eo Hormuz, về Biển Đỏ, về trừng phạt dầu Nga — trước cả khi có con số nào. Tính cách “cổ phiếu tin tức” ấy vừa tạo ra cơ hội, vừa tạo ra bẫy. Chương này giúp bạn phân biệt hai thứ.
Tính cách cổ phiếu PVT: nhạy với địa chính trị, thanh khoản tốt
PVT thuộc nhóm cổ phiếu dầu khí có thanh khoản cao trên HOSE và thường được nhắc tên cùng GAS, PLX, BSR, PVS, PVD mỗi khi giá dầu biến động. Nhưng PVT phản ứng theo cách riêng: giá dầu tăng chưa chắc tốt cho PVT (nhiên liệu đắt hơn, dù phần lớn do người thuê chịu trong hợp đồng định hạn), trong khi sự đứt gãy tuyến vận chuyển — dù giá dầu không đổi — lại thường tốt cho PVT vì làm tăng nhu cầu tàu.
Vài ví dụ lịch sử để bạn cảm được nhịp. Theo Báo Đầu tư, từ 31/10/2023 đến 4/6/2024 — quãng cước tàu dầu tăng mạnh vì khủng hoảng Biển Đỏ — cổ phiếu PVT tăng khoảng 53,6% (từ 19.950 lên 30.650 đồng/cổ phiếu, giá chưa điều chỉnh cho các đợt chia cổ tức cổ phiếu sau đó), vượt xa mức tăng khoảng 24,8% của thị trường cùng kỳ. Tháng 7/2026, sau khi công bố kết quả quý 2 được báo chí gọi là cao nhất kể từ khi niêm yết, cổ phiếu PVT tăng kịch trần trong phiên 30/7/2026 và theo CafeF, tăng sáu phiên liên tiếp đến ngày 4/8. Ngược lại, giai đoạn cước hạ nhiệt giữa các đợt sóng, PVT có thể đi ngang hoặc điều chỉnh dài dù lợi nhuận vẫn cao.
Bài học: giá cổ phiếu PVT thường “chạy trước” kỳ vọng cước, không phải chạy theo lợi nhuận đã công bố. Khi bạn đọc thấy tin cước tăng kỷ lục trên báo, rất có thể một phần đã vào giá.
Định giá PVT: bốn thước đo, bốn câu chuyện
Không có một con số “định giá đúng” cho hãng tàu. Mỗi thước đo kể một câu chuyện khác nhau, và nhà đầu tư chuyên nghiệp thường dùng cùng lúc cả bốn.
| Thước đo | Cách tính | Ưu điểm | Bẫy thường gặp với PVT |
|---|---|---|---|
| P/E | Giá / EPS thuộc cổ đông công ty mẹ | Quen thuộc, dễ so | EPS đỉnh chu kỳ làm P/E trông rẻ; quên pha loãng từ cổ tức cổ phiếu |
| P/B | Giá / giá trị sổ sách mỗi cổ phiếu | Hợp với ngành thâm dụng tài sản | Giá trị sổ sách của tàu khác giá tàu trên thị trường |
| EV/EBITDA | (Vốn hoá + nợ ròng) / lợi nhuận trước lãi vay, thuế, khấu hao | Tính cả nợ, loại bỏ khác biệt khấu hao | Cần cộng đúng lợi ích cổ đông thiểu số vào EV |
| NAV đội tàu | Giá trị thị trường đội tàu – nợ ròng | Cách giới tàu biển quốc tế hay dùng | Giá tàu cũ không công bố; phải ước tính theo loại, tuổi |
Với P/E, điều quan trọng nhất là dùng lợi nhuận “bình thường hoá” — ví dụ trung bình 3–5 năm — thay vì lợi nhuận đỉnh. Ví dụ minh hoạ: nếu một năm cước bùng nổ đẩy EPS lên gấp rưỡi mức trung bình, P/E theo năm đó trông chỉ bằng hai phần ba mức “thật”. Nhà đầu tư mua vì “P/E thấp” ở đỉnh cước thường là người chịu thiệt khi lợi nhuận quay về trung bình. Giới phân tích tàu biển quốc tế có câu: cổ phiếu tàu rẻ nhất về P/E đúng lúc nó đắt nhất về chu kỳ.
Với P/B, lưu ý rằng giá trị sổ sách của một con tàu mua năm 2024 phản ánh giá mua trừ khấu hao, không phải giá bán lại hôm nay. Khi giá tàu cũ trên thị trường thế giới tăng (thường cùng lúc cước tăng), giá trị thật của đội tàu có thể cao hơn sổ sách; khi giá tàu giảm, điều ngược lại xảy ra. Nếu bạn muốn nắm các nguyên lý chung, bài cách định giá cổ phiếu đắt hay rẻ của vwealth giải thích từng chỉ số. Còn P/E, P/B hiện tại của PVT so với lịch sử và so với ngành, bạn xem trong báo cáo PVT trên vwealth.
Góc nhìn của các công ty chứng khoán
Nhiều công ty chứng khoán theo dõi PVT thường xuyên. Theo báo cáo chiến lược năm 2026 của SSI (công bố tháng 10/2025), SSI đánh giá tích cực triển vọng PVT nhờ cước thuê định hạn và cước chuyến duy trì cao trong bối cảnh địa chính trị căng thẳng, đội tàu mở rộng, tuổi tàu trẻ hơn và tình trạng thiếu tàu dầu toàn cầu. Trước đó, năm 2024, báo chí ghi nhận các mức giá mục tiêu khác nhau của SSI và BSC, kèm cảnh báo cổ phiếu có thể đã phản ánh phần lớn kỳ vọng khi các chỉ báo kỹ thuật cho thấy trạng thái quá mua.
Bài viết không nhắc lại giá mục tiêu cụ thể vì chúng thay đổi theo từng lần cập nhật và dựa trên những giả định khác nhau. Điều đáng học là cách các nhà phân tích lập luận: họ thường dự phóng cước thuê định hạn cho từng loại tàu, nhân với số ngày khai thác, trừ chi phí vận hành và khấu hao. Khi bạn đọc một báo cáo, hãy tìm dòng giả định cước — nếu cước giả định cao hơn nhiều so với trung bình lịch sử, kết luận “khả quan” dựa trên nền móng mỏng.
Cổ tức và dòng vốn: không phải cổ phiếu cho người sống bằng cổ tức
Như chương 2 đã trình bày, PVT trả cổ tức tiền mặt thấp (3% mệnh giá, tức 300 đồng/cổ phiếu, trong các năm 2022 và 2023) và ưu tiên cổ tức cổ phiếu (10% năm 2022, 32% năm 2024, 10% năm 2025). Ví dụ minh hoạ: với mức giá giả định 20.000 đồng/cổ phiếu, cổ tức tiền mặt 300 đồng tương đương tỷ suất khoảng 1,5% — thấp hơn lãi suất tiết kiệm. Nếu bạn cần dòng tiền đều, các cổ phiếu dầu khí khác trong series như GAS hay PLX phù hợp hơn; bạn có thể so trong bài phân tích cổ phiếu PLX.
Về dòng vốn ngoại: thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, với các cổ phiếu Việt Nam vào rổ chỉ số FTSE từ ngày 21/9/2026. Các cổ phiếu có thanh khoản tốt, vốn hoá đủ lớn và room ngoại còn trống thường là đối tượng của dòng vốn chỉ số. Việc PVT có mặt trong rổ nào, tỷ trọng bao nhiêu, và khối ngoại đang mua hay bán ròng, bạn tra cập nhật trong báo cáo PVT trên vwealth — những số này đổi theo từng kỳ cơ cấu.
Những chất xúc tác thị trường thường phản ứng
Từ lịch sử giao dịch, có thể liệt kê những loại tin mà giá PVT thường phản ứng mạnh:
- Biến cố địa chính trị trên tuyến dầu: Hormuz, Biển Đỏ, Biển Đen, trừng phạt dầu Nga/Iran/Venezuela. Tin tăng căng thẳng thường kéo giá lên; tin hạ nhiệt (thoả thuận ngừng bắn, tàu quay lại kênh Suez) thường kéo giá xuống.
- Chỉ số cước tàu dầu quốc tế: các chỉ số cước tàu dầu thô và tàu sản phẩm trên thị trường Baltic, cước thuê định hạn 1 năm cho tàu MR, Aframax.
- Kết quả kinh doanh quý: đặc biệt khi lợi nhuận vượt xa kế hoạch năm vốn thường được đặt thấp.
- Tin nhận tàu mới, ký hợp đồng dài hạn: đặc biệt nếu thương vụ VLCC với Nghi Sơn thành hiện thực.
- Chính sách cổ tức: tỷ lệ cổ tức cổ phiếu cao thường tạo hứng khởi ngắn hạn, dù về bản chất không làm tăng giá trị ngay.
- Thay đổi nhân sự và chủ trương của Petrovietnam: bao gồm tái cơ cấu vốn nhà nước.
Rủi ro thanh khoản ngược. Mặt trái của “cổ phiếu tin tức” là đám đông vào nhanh thì cũng ra nhanh. Khi một tin tức hạ nhiệt địa chính trị xuất hiện, nhiều nhà đầu tư ngắn hạn cùng bán, khiến giá có thể giảm sâu trong vài phiên dù chưa có thay đổi nào về lợi nhuận thực. Nếu bạn nắm PVT với tầm nhìn dài hạn, những phiên như vậy là lúc kiểm chứng niềm tin của bạn dựa trên số liệu hay dựa trên tin tức. Nếu bạn giao dịch ngắn hạn, cần nhớ biên độ dao động ±7% mỗi phiên trên HOSE và chu kỳ thanh toán T+2 — cổ phiếu mua hôm nay phải chờ về tài khoản mới bán được — có thể khiến bạn không kịp thoát khi tin xấu ra ngay sau lúc mua.
Bối cảnh ngành: thị trường tàu dầu thế giới, đội tàu già, “đội tàu bóng tối” và vị trí của PVTrans giữa các hãng tàu Việt Nam
Nếu PVTrans là một con tàu, thì thị trường tàu dầu thế giới là thời tiết. Con tàu có tốt đến đâu cũng phải đi theo gió. Chương này vẽ lại bức tranh thời tiết ấy: vì sao cước tàu dầu đã tăng mạnh từ năm 2022, điều gì có thể làm nó hạ nhiệt, và PVTrans đứng ở đâu so với các doanh nghiệp vận tải, cảng biển khác mà bạn thường thấy trên sàn Việt Nam. Bức tranh rộng hơn về toàn nhóm năng lượng, bạn có thể xem trong bài trụ cổ phiếu công nghiệp – năng lượng của vwealth.
Cước tàu dầu vận hành theo cung – cầu “tấn–hải lý”
Nhu cầu tàu dầu không chỉ phụ thuộc vào lượng dầu thế giới tiêu thụ, mà vào lượng dầu nhân với quãng đường — giới trong ngành gọi là “tấn–hải lý”. Một triệu thùng dầu đi từ Trung Đông sang châu Á cần ít ngày tàu hơn nhiều so với một triệu thùng đi từ Mỹ sang châu Á. Vì thế, cước tàu dầu có thể tăng mạnh ngay cả khi tổng tiêu thụ dầu thế giới gần như đi ngang — chỉ cần dòng chảy dầu bị đẩy đi xa hơn.
Phía cung, số tàu không thể tăng nhanh: đóng một tàu dầu mới mất hai đến ba năm từ lúc đặt hàng đến lúc nhận. Khi cầu tăng đột ngột, cung không kịp đáp ứng, cước tăng vọt; khi làn sóng tàu mới về cùng lúc, cước có thể sụp. Đây là cơ chế đã tạo ra siêu chu kỳ 2003–2008 và cú sập 2009–2012 mà PVTrans từng trải qua.
Ba cú sốc 2022–2026: Nga, Biển Đỏ, Hormuz
Trừng phạt dầu Nga (từ 2022): châu Âu cấm nhập dầu thô Nga bằng đường biển từ tháng 12/2022 và sản phẩm dầu từ tháng 2/2023; nhóm G7 áp trần giá dầu Nga. Dầu Nga chuyển hướng sang Ấn Độ, Trung Quốc, Thổ Nhĩ Kỳ; châu Âu thay bằng dầu từ Mỹ, Trung Đông, Tây Phi. Quãng đường trung bình tăng mạnh. Đồng thời xuất hiện “đội tàu bóng tối” (shadow fleet) — những tàu già, sở hữu không minh bạch, chuyên chở dầu bị trừng phạt. Theo số liệu Bloomberg được Insurance Journal dẫn tháng 12/2025, đội tàu chở dầu liên quan tới dầu bị trừng phạt từ Nga, Iran, Venezuela lên tới khoảng 1.423 tàu, trong đó 921 tàu đã bị Mỹ, Anh hoặc EU trừng phạt — trên tổng đội tàu dầu thô và sản phẩm toàn cầu khoảng 9.000 tàu. Những tàu này gần như bị tách khỏi thị trường “chính thống”, khiến nguồn cung tàu hợp pháp khan hiếm hơn.
Khủng hoảng Biển Đỏ (từ cuối 2023): các cuộc tấn công vào tàu hàng qua eo Bab el-Mandeb khiến nhiều tàu tránh kênh Suez, đi vòng mũi Hảo Vọng. Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), tuyến từ vịnh Ba Tư đến khu vực Amsterdam – Rotterdam – Antwerp mất khoảng 19 ngày qua Suez nhưng gần 35 ngày nếu đi vòng mũi Hảo Vọng — thêm khoảng 16 ngày mỗi chuyến. Mỗi chuyến dài hơn nghĩa là mỗi con tàu chở được ít chuyến hơn trong năm, tương đương cung tàu bị “cắt” đi.
Khủng hoảng Hormuz (từ cuối tháng 2/2026): sau các cuộc tấn công nhằm vào Iran, eo biển Hormuz — cửa ngõ của phần lớn dầu xuất khẩu vùng Vịnh — rơi vào bất ổn. Theo TTXVN dẫn The Japan Times (tháng 9/2026), cước thuê VLCC tuyến vịnh Ba Tư – châu Á có lúc lên khoảng 1,1 triệu USD/ngày, trong khi đầu năm mức 100.000 USD/ngày đã được coi là “rất hấp dẫn”; chi phí vận chuyển mỗi thùng dầu từ khoảng 2 USD lên hơn 22 USD. Cũng theo bài báo, mức cước cực đoan này “khó trở thành trạng thái bình thường mới”, nhưng có thể kéo dài hơn dự kiến.
Đội tàu già và làn sóng tàu mới: hai lực kéo ngược chiều
Phía hỗ trợ cước: đội tàu dầu thế giới đang già đi. Theo số liệu được Insurance Journal dẫn tháng 12/2025, gần 44% đội VLCC toàn cầu đã hơn 15 tuổi, và khoảng 18% siêu tàu dầu đang chịu trừng phạt. Các quy định về hiệu quả năng lượng và phát thải của IMO khiến tàu già ngày càng khó khai thác, buộc phải loại bỏ dần. Đây chính là bối cảnh cho chiến lược trẻ hoá của PVTrans: nhiều tàu cũ trên thế giới sẽ không còn đủ chuẩn sau năm 2030.
Phía kéo cước xuống: cũng theo nguồn trên, lượng tàu dầu mới dự kiến bàn giao năm 2026 cao nhất kể từ năm 2009 — đơn đặt hàng được đặt từ những năm cước tốt 2022–2024 bắt đầu về. Nếu căng thẳng địa chính trị hạ nhiệt cùng lúc tàu mới về dồn dập, cước có thể giảm nhanh. Nhà đầu tư PVT cần theo dõi cả hai lực: tốc độ loại bỏ tàu già và tốc độ bàn giao tàu mới.
Việt Nam: nhu cầu nội địa ổn định, cơ hội từ hai nhà máy lọc dầu
Trong nước, nhu cầu vận tải dầu khí gắn với hai nhà máy lọc dầu Dung Quất (Bình Sơn) và Nghi Sơn, với hoạt động khai thác dầu khí ngoài khơi, và với nhu cầu LPG, than cho nhiệt điện. Nhu cầu này ổn định, tăng theo tiêu dùng năng lượng, nhưng không tăng đột biến. Các chính sách ưu tiên sử dụng tàu mang cờ Việt Nam cho hàng hoá của doanh nghiệp nhà nước — một chủ đề được ngành hàng hải đề xuất nhiều năm — nếu được thúc đẩy, sẽ có lợi cho PVTrans. Tuy nhiên, như chương 3 đã nêu, mục tiêu chiến lược của PVTrans là nâng tỷ trọng quốc tế lên khoảng 85% doanh thu vận tải, nên thị trường trong nước đóng vai “nền” hơn là “động cơ”.
Bạn có thể đọc thêm về thượng nguồn — nơi dầu thô được khai thác trước khi đến tay PVTrans — trong bài phân tích cổ phiếu PVD, và tổng quan ngành trong bài phân tích cổ phiếu dầu khí – năng lượng.
So sánh với các hãng tàu và cảng trên sàn: cùng “biển” nhưng khác nghề
Nhiều nhà đầu tư gom PVT, HAH, VOS, GMD, VSC vào chung một rổ “cổ phiếu cảng biển – vận tải biển”. Thực ra mỗi doanh nghiệp một mô hình, một chu kỳ, và phản ứng với tin tức rất khác nhau.
| Mã | Mô hình chính | Chu kỳ chi phối | Khác biệt với PVT |
|---|---|---|---|
| PVT (PVTrans) | Chủ tàu hàng lỏng: dầu thô, sản phẩm, hoá chất, LPG; thêm hàng rời, FSO | Cước tàu dầu quốc tế, địa chính trị tuyến dầu | — |
| HAH (Hải An) | Hãng tàu container nội Á và khai thác cảng | Cước container, thương mại hàng hoá châu Á | Chở container chứ không chở hàng lỏng; khách hàng là chủ hàng xuất nhập khẩu |
| VOS (Vosco) | Chủ tàu hàng khô (hàng rời), thành viên của Tổng công ty Hàng hải Việt Nam | Cước hàng khô (than, quặng, ngũ cốc) | Chu kỳ gắn với Trung Quốc và nguyên liệu; lợi nhuận biến động mạnh hơn |
| GMD (Gemadept) | Khai thác cảng container và logistics | Sản lượng hàng qua cảng, giá dịch vụ cảng | Sở hữu cảng chứ không sở hữu tàu; ít nhạy với cước |
| VSC (Viconship) | Cảng container Hải Phòng, mở rộng sang hãng tàu qua HAH | Sản lượng hàng qua cảng miền Bắc | Nắm cổ phần HAH; mô hình cảng + đầu tư |
Theo báo chí tổng hợp kết quả quý 2/2026, bức tranh các doanh nghiệp vận tải biển phân hoá rõ: PVTrans và Hải An tăng trưởng mạnh, Vosco thoát lỗ nhờ tàu mới và thị trường hàng khô hồi phục, trong khi Gas Shipping giảm lãi. Một mùa báo cáo mà mỗi doanh nghiệp một hướng là minh chứng rõ nhất cho việc “cổ phiếu vận tải biển” không phải là một nhóm đồng nhất. Bạn có thể đọc chi tiết mô hình cảng trong các bài phân tích cổ phiếu GMD, phân tích cổ phiếu VSC và bài tổng quan phân tích cổ phiếu logistics, cảng biển, hàng không.
Vĩ mô trong nước: tỷ giá, lãi suất và thuế. Ba biến số vĩ mô tác động trực tiếp tới PVT. Tỷ giá USD/VND: doanh thu cước quốc tế bằng USD nên VND yếu đi thường có lợi cho lợi nhuận quy đổi, nhưng nợ vay USD cũng tăng khi quy đổi — kết quả ròng phụ thuộc cơ cấu tài sản – nợ theo đồng tiền. Lãi suất USD quốc tế: nợ vay mua tàu thường thả nổi theo lãi suất tham chiếu USD; lãi suất Mỹ giảm giúp giảm chi phí lãi vay. Thuế và phí: chính sách thuế đối với hoạt động vận tải quốc tế, phí đăng kiểm, bảo hiểm — đặc biệt phí bảo hiểm rủi ro chiến tranh khi đi qua vùng xung đột có thể tăng rất mạnh, dù phần lớn do người thuê tàu chịu trong nhiều loại hợp đồng.
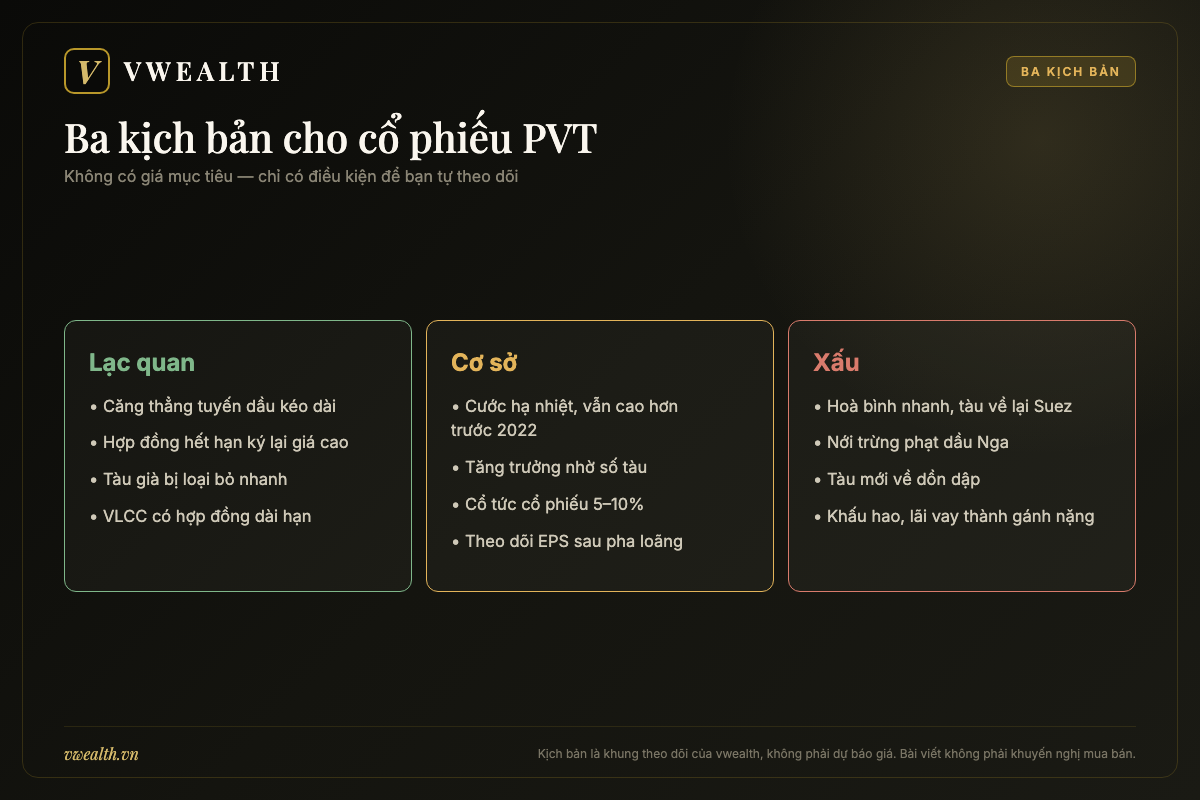
Dự đoán xu hướng: ba kịch bản cho cổ phiếu PVT và điều kiện xảy ra từng kịch bản
Dự báo cước tàu dầu chính xác là việc mà ngay cả các chủ tàu lâu đời nhất thế giới cũng thường làm sai. Vì vậy chương này không đưa ra giá mục tiêu hay con số lợi nhuận. Thay vào đó, nó liệt kê những biến số quyết định tương lai của PVTrans, rồi phác ba kịch bản với điều kiện cụ thể — để bạn tự theo dõi xem câu chuyện đang đi về hướng nào.
Sáu biến số quyết định tương lai của PVT
- Độ dài của khủng hoảng Hormuz và các điểm nóng khác. Căng thẳng kéo dài giữ quãng đường vận chuyển dài và cước cao; hoà giải nhanh có thể kéo cước về mặt bằng thấp hơn trong vài tháng.
- Tốc độ bàn giao tàu mới toàn cầu. Lượng tàu dầu mới năm 2026 được dự báo cao nhất kể từ 2009; nếu tiếp tục cao trong 2027–2028, áp lực lên cước sẽ lớn.
- Số phận “đội tàu bóng tối”. Nếu trừng phạt được nới lỏng, hàng trăm tàu quay lại thị trường chính thống, làm tăng cung; nếu trừng phạt siết chặt và tàu già bị loại bỏ, cung tiếp tục khan hiếm.
- Tỷ lệ tàu ký lại hợp đồng trong giai đoạn cước cao. Với khoảng 80% đội tàu chạy định hạn hoặc pool, lợi nhuận PVT tăng khi các hợp đồng cũ hết hạn và được ký lại ở giá mới. Tàu nào ký lại trong 2026–2027 sẽ quyết định lợi nhuận 2027–2028.
- Kỷ luật đầu tư. Thương vụ VLCC có đi kèm hợp đồng dài hạn như cam kết không; giá mua tàu mới có quá cao không.
- Chính sách cổ tức và pha loãng. Tốc độ tăng EPS có theo kịp tốc độ tăng số cổ phiếu từ cổ tức cổ phiếu không.
Kịch bản lạc quan: cước cao kéo dài, hợp đồng mới ký ở đỉnh, VLCC thành hiện thực
Điều kiện xảy ra: căng thẳng ở Hormuz và các tuyến khác kéo dài qua năm 2027; trừng phạt dầu Nga, Iran tiếp tục hoặc siết chặt hơn; tàu già bị loại bỏ nhanh hơn tàu mới về. Trong bối cảnh đó, các hợp đồng định hạn của PVTrans hết hạn trong 2026–2027 được ký lại ở mức giá cao hơn hẳn; tàu mới đầu tư năm 2025–2026 đóng góp trọn năm; thương vụ VLCC với lọc dầu Nghi Sơn được ký kèm hợp đồng dài hạn.
Điều bạn sẽ thấy: biên lợi nhuận gộp mảng vận tải tiếp tục mở rộng; lợi nhuận thuộc cổ đông công ty mẹ vượt xa kế hoạch năm (vốn được đặt thận trọng); dòng tiền kinh doanh đủ trả nợ và mua tàu mà không cần vay thêm nhiều; công ty có thể cân nhắc tăng cổ tức tiền mặt. Ở kịch bản này, chiến lược trẻ hoá đội tàu được “trả thưởng” rõ nhất.
Rủi ro ẩn trong kịch bản tốt: càng lạc quan, công ty càng dễ bị cuốn vào việc mua tàu ở giá cao. Nếu bạn thấy PVTrans công bố những thương vụ mua tàu lớn không kèm hợp đồng dài hạn đúng lúc cước đang ở đỉnh, đó là tín hiệu cần thận trọng — nhất là khi nhớ lại bài học 2007–2008.
Kịch bản cơ sở: cước hạ nhiệt về mức cao hơn trước 2022, lợi nhuận ổn định quanh mục tiêu chiến lược
Điều kiện xảy ra: căng thẳng địa chính trị giảm dần nhưng không biến mất; một phần tàu quay lại kênh Suez và eo Hormuz; tàu mới về đều nhưng được bù bởi tàu già bị loại bỏ. Cước tàu dầu giảm từ đỉnh nhưng vẫn cao hơn trung bình giai đoạn 2015–2021.
Điều bạn sẽ thấy: doanh thu vận tải tăng chủ yếu nhờ số tàu, không nhờ giá cước; lợi nhuận đi ngang hoặc tăng nhẹ, xoay quanh mục tiêu của chiến lược 2026–2030 (trung bình khoảng 1.300–1.400 tỷ đồng lợi nhuận sau thuế mỗi năm theo ước tính của vwealth dựa trên tổng mục tiêu công bố); cổ tức duy trì 5–10%, chủ yếu bằng cổ phiếu. Đây là kịch bản mà kế hoạch công ty dường như đang ngầm giả định.
Điều cần theo dõi: EPS có tăng không sau khi tính pha loãng. Nếu lợi nhuận đi ngang trong khi số cổ phiếu tăng 10% mỗi năm, EPS sẽ giảm — và giá cổ phiếu khó tăng bền dù doanh nghiệp vẫn “lãi nghìn tỷ”.
Kịch bản xấu: hoà bình nhanh, tàu mới về dồn dập, cước sập
Điều kiện xảy ra: xung đột ở Trung Đông kết thúc nhanh, tàu quay lại tuyến ngắn; trừng phạt dầu Nga được nới lỏng trong một thoả thuận chính trị, đội tàu bóng tối quay lại thị trường; cùng lúc, làn sóng tàu mới đặt trong giai đoạn 2022–2024 bàn giao ồ ạt; nhu cầu dầu thế giới tăng chậm do kinh tế suy yếu và chuyển dịch năng lượng.
Điều bạn sẽ thấy: cước thuê định hạn giảm mạnh; các tàu hết hợp đồng phải ký lại ở giá thấp hơn; khấu hao và lãi vay của những con tàu mua giá cao trở thành gánh nặng; lợi nhuận có thể giảm mạnh do đòn bẩy hoạt động. Giá tàu cũ trên thị trường cũng giảm, khiến việc bán tàu thu lãi khó khăn hơn. Ở mức cực đoan, câu chuyện 2008–2011 có thể lặp lại ở mức độ nhẹ hơn — nhẹ hơn vì đòn bẩy tài chính hiện nay thấp hơn nhiều và khoảng 80% đội tàu có hợp đồng.
Tấm đệm trong kịch bản xấu: mảng FSO, hợp đồng dài hạn với khách hàng trong hệ sinh thái Petrovietnam và mảng LPG nội địa vẫn tạo dòng tiền nền; lượng tiền mặt đã tích luỹ trong các năm tốt giúp công ty không phải bán tài sản gấp.
| Kịch bản | Điều kiện chính | Tín hiệu sớm cần theo dõi | Tác động tới cổ đông PVT |
|---|---|---|---|
| Lạc quan | Địa chính trị căng kéo dài; tàu già loại bỏ nhanh; VLCC có hợp đồng dài hạn | Cước thuê định hạn 1 năm tăng tiếp; tin ký hợp đồng dài hạn với Nghi Sơn | Lợi nhuận vượt kế hoạch; khả năng tăng cổ tức tiền mặt |
| Cơ sở | Cước hạ nhiệt nhưng cao hơn trước 2022; tàu mới cân bằng tàu cũ | Cước giảm từ đỉnh nhưng ổn định; lợi nhuận quý đi ngang | Lợi nhuận quanh mục tiêu chiến lược; cổ tức cổ phiếu 5–10% |
| Xấu | Hoà bình nhanh; nới trừng phạt; tàu mới dồn dập | Tàu quay lại Suez/Hormuz; cước giảm mạnh liên tục; tin đóng mới toàn cầu tăng | Lợi nhuận giảm mạnh; khấu hao, lãi vay thành gánh nặng |
Bảng kịch bản là khung theo dõi của vwealth, không phải dự báo giá. Điều quan trọng không phải là đoán đúng kịch bản nào sẽ xảy ra, mà là nhận ra sớm câu chuyện đang trượt sang kịch bản nào — và điều chỉnh vị thế của bạn trước khi thị trường làm thay.
Những chiến lược dài hạn đáng chú ý của PVTrans
Ngoài chu kỳ cước, có ba hướng đi dài hạn có thể thay đổi “chất” của PVTrans trong 5–10 năm tới. Thứ nhất, chuyển dịch năng lượng: nhu cầu dầu thế giới có thể đạt đỉnh trong thập kỷ tới, nhưng nhu cầu vận chuyển khí (LPG, và xa hơn là LNG, amoniac) có thể tăng. Đội tàu LPG lớn của PVTrans là một nền tảng để đi vào mảng này. Thứ hai, tàu xanh: tàu sử dụng nhiên liệu thay thế, tàu tiết kiệm năng lượng sẽ được khách hàng quốc tế ưu tiên; ban lãnh đạo cho biết đưa yếu tố môi trường vào kế hoạch đầu tư và coi việc thích ứng các tiêu chuẩn phát thải là điều kiện để giữ khách hàng và tiếp cận vốn quốc tế. Thứ ba, logistics dầu khí trong nước: nếu Việt Nam mở rộng nhập khẩu LNG cho điện khí, nhu cầu vận chuyển và kho nổi có thể mở ra dư địa mới — nhưng đây vẫn là câu chuyện dài hạn, chưa nên đưa vào định giá hôm nay.
Vậy có nên mua cổ phiếu PVT không? Câu trả lời sòng phẳng cho từng kiểu nhà đầu tư
Sau bảy chương, đã đến lúc gom lại. Câu hỏi có nên mua cổ phiếu PVT không có một câu trả lời chung cho mọi người, vì PVT là một cổ phiếu có tính cách rất rõ: tốt với người hiểu chu kỳ, nguy hiểm với người chỉ đọc tít báo. Chương này cân lợi, cân hại, rồi chỉ ra ai nên và ai không nên cầm PVT.
Những điểm cộng thuyết phục
Một, nền móng vững hơn một hãng tàu thông thường. PVTrans có cổ đông mẹ là tập đoàn năng lượng quốc gia, có nguồn hàng nền từ hệ sinh thái Petrovietnam (dầu thô cho Dung Quất qua PVTrans Pacific, LPG, FSO), và khoảng 80% đội tàu chạy hợp đồng định hạn hoặc pool. Đây là tấm đệm mà rất ít hãng tàu tư nhân cỡ vừa có được.
Hai, lịch sử lợi nhuận ổn định hơn hình dung. Bảy năm liên tiếp 2019–2025 lợi nhuận trước thuế trên 1.000 tỷ đồng theo công bố của công ty, qua cả đại dịch lẫn các giai đoạn cước hạ nhiệt. Với một ngành chu kỳ, đó là thành tích đáng kể.
Ba, được hưởng lợi trực tiếp từ các xu hướng cấu trúc của thị trường tàu dầu. Đội tàu thế giới già đi, quy định môi trường chặt hơn, đội tàu bóng tối tách khỏi thị trường chính thống, dòng dầu bị đẩy đi xa hơn — những yếu tố này không biến mất trong một sớm một chiều. PVTrans đã chủ động trẻ hoá đội tàu từ trước, đặt mình vào vị trí tận dụng xu hướng.
Bốn, ban lãnh đạo có kỷ luật và đã trải qua khủng hoảng. Chủ tịch Phạm Việt Anh đưa công ty qua tái cấu trúc sau 2011 và liên tục nhấn mạnh nguyên tắc “không có hợp đồng dài hạn thì không mua tàu lớn”. Mức đòn bẩy hiện tại vừa phải, không vượt chuẩn ngành.
Năm, thanh khoản tốt và minh bạch cải thiện. PVT là một trong những mã có thanh khoản cao trong nhóm dầu khí; công ty chủ động tổ chức gặp nhà đầu tư, công bố kết quả định kỳ.
Những điểm trừ không thể bỏ qua
Một, lợi nhuận đi theo cước thế giới — thứ không ai kiểm soát. Dù có hợp đồng định hạn làm mượt, lợi nhuận dài hạn của PVTrans vẫn phụ thuộc vào cước quốc tế. Một thoả thuận hoà bình ở Trung Đông hay một làn sóng tàu mới có thể thay đổi bức tranh nhanh hơn mọi báo cáo phân tích.
Hai, cổ tức tiền mặt thấp, pha loãng đều đặn. Cổ tức chủ yếu bằng cổ phiếu (32% năm 2024, 10% năm 2025), tiền mặt chỉ 3% ở các năm có chia. Nếu EPS không tăng theo, cổ đông bị pha loãng.
Ba, lợi nhuận hợp nhất “đẹp hơn” phần của bạn. Một phần đáng kể lợi nhuận thuộc về cổ đông thiểu số các công ty con. Nhà đầu tư chỉ nhìn lợi nhuận sau thuế hợp nhất sẽ đánh giá sai P/E.
Bốn, rủi ro nhân sự và định hướng từ cổ đông nhà nước. Năm 2026, ghế Tổng giám đốc thay đổi ba lần. Lợi ích của Petrovietnam (an ninh năng lượng, chi phí cho các đơn vị trong tập đoàn) không phải lúc nào cũng trùng với lợi ích tối đa hoá lợi nhuận cổ đông nhỏ.
Năm, rủi ro “mua đúng đỉnh” — cả với công ty lẫn với bạn. Công ty có thể mua tàu giá cao ở đỉnh chu kỳ; bạn có thể mua cổ phiếu ở đỉnh tin tức. Lịch sử năm 2007–2011 của chính PVT là lời nhắc.
| Tiêu chí | Điểm cộng | Điểm trừ |
|---|---|---|
| Mô hình kinh doanh | Đội tàu hàng lỏng lớn nhất Việt Nam, đa dạng sáu loại tàu | Người nhận giá trên thị trường quốc tế |
| Nguồn doanh thu | Hàng nền từ hệ sinh thái Petrovietnam; khoảng 80% đội tàu có hợp đồng định hạn/pool | Mục tiêu 85% doanh thu vận tải là quốc tế — phụ thuộc cước thế giới |
| Lợi nhuận | 7 năm liên tiếp lợi nhuận trước thuế trên 1.000 tỷ đồng | Năm 2025 thấp hơn 2024; phần lớn biến động theo chu kỳ |
| Tài chính | Đòn bẩy vừa phải; nợ USD có phòng hộ tự nhiên một phần | Khấu hao, lãi vay tăng theo tàu mới |
| Cổ tức | Cổ tức cổ phiếu đều đặn | Tiền mặt thấp; pha loãng nếu EPS không theo kịp |
| Quản trị | Chủ tịch gắn bó lâu, kỷ luật đầu tư | Ba lần đổi Tổng giám đốc năm 2026; cổ đông nhà nước chi phối |
Cổ phiếu PVT hợp với ai, không hợp với ai
Hợp với nhà đầu tư theo chu kỳ, hiểu ngành tàu biển. Nếu bạn sẵn sàng theo dõi chỉ số cước tàu dầu, đọc tin địa chính trị với con mắt “tấn–hải lý”, và biết chốt lời khi đám đông hưng phấn, PVT là một công cụ thể hiện quan điểm về thị trường tàu dầu thế giới ngay trên sàn Việt Nam — với tấm đệm Petrovietnam giúp giảm rủi ro so với một hãng tàu thuần tuý.
Hợp với nhà đầu tư muốn đa dạng hoá danh mục bằng tài sản “đô la hoá”. Vì doanh thu phần lớn bằng USD và gắn với sự kiện quốc tế, PVT có thể đóng vai trò cân bằng cho một danh mục nặng về ngân hàng, bất động sản, tiêu dùng nội địa. Khi thế giới bất ổn, PVT có xu hướng khác nhịp với nhóm nội địa.
Không hợp với người cần cổ tức tiền mặt đều. Nếu bạn sống bằng cổ tức, GAS, PLX hay các cổ phiếu cổ tức khác phù hợp hơn.
Không hợp với người mua theo tít báo. Nếu bạn định mua PVT vì vừa đọc tin “cước tàu dầu vượt 1 triệu USD/ngày”, hãy dừng lại và nhớ: PVTrans chưa có VLCC, phần lớn tàu đã khoá giá, và tin đó có thể đã nằm trong giá cổ phiếu. Mua theo tin nóng là cách phổ biến nhất để mua đúng đỉnh.
Không hợp với người không chịu được biến động mạnh. Cổ phiếu tàu biển có thể giảm sâu trong vài tuần khi tin tức đảo chiều. Nếu một đợt giảm 20–30% làm bạn mất ngủ, hãy giữ tỷ trọng PVT nhỏ hoặc không nắm.
Một cách tiếp cận thực tế cho nhà đầu tư cá nhân (ví dụ minh hoạ, không phải khuyến nghị): chia vị thế thành nhiều lần mua trong những giai đoạn tin tức “nguội”, thay vì dồn tiền khi tin nóng; đặt trước điều kiện bán dựa trên các tín hiệu của kịch bản xấu ở chương 7 (tàu quay lại Suez/Hormuz, cước định hạn giảm liên tục), thay vì dựa trên mức giá.
Những câu hỏi người đọc hay tìm về cổ phiếu PVT
PVT là cổ phiếu của công ty nào? PVT là mã của Tổng Công ty Cổ phần Vận tải Dầu khí (PVTrans), niêm yết trên HOSE từ ngày 10/12/2007, cổ đông chi phối là Petrovietnam với khoảng 51%.
PVTrans có bao nhiêu tàu? Theo website công ty (tháng 9/2026), đội tàu gồm 68 chiếc với tổng trọng tải gần 2,1 triệu DWT: 4 tàu dầu thô, 8 tàu dầu sản phẩm, 19 tàu hoá chất, 21 tàu LPG, 15 tàu hàng rời và 1 FSO/FPSO. Tại đại hội cổ đông tháng 4/2026, con số báo cáo là 65 tàu, hơn 2 triệu DWT.
PVT có chia cổ tức tiền mặt không? Có, nhưng thấp: 3% (300 đồng/cổ phiếu) cho năm 2022 và 2023. Năm 2024 và 2025, công ty chia cổ tức bằng cổ phiếu với tỷ lệ 32% và 10%. Kế hoạch 2026 là 10%, chiến lược 2026–2030 là 5–10% mỗi năm.
Khủng hoảng Hormuz có làm PVT lãi đột biến không? Có tác động tích cực, nhưng không tương xứng với mức tăng cước VLCC trên báo. PVTrans chưa sở hữu VLCC, và khoảng 80% đội tàu chạy hợp đồng định hạn hoặc pool, nên lợi nhuận tăng từ từ khi hợp đồng được ký lại.
PVT khác HAH, VOS, GMD thế nào? PVT chở hàng lỏng (dầu, hoá chất, khí), HAH chở container, VOS chở hàng khô, GMD khai thác cảng. Mỗi doanh nghiệp một chu kỳ riêng.
Giá PVT hôm nay, P/E bao nhiêu? Bài viết không ghi số hiện hành vì thay đổi hằng ngày; bạn tra trong báo cáo PVT trên vwealth để có số cập nhật và so với các mã cùng ngành.
Lời kết
PVTrans là một câu chuyện hiếm có trên sàn Việt Nam: một doanh nghiệp nhà nước từng suýt bị sáp nhập, nay có đội tàu hàng lỏng lớn nhất nước, chạy khắp các tuyến quốc tế và kiếm lời từ những biến cố cách xa hàng nghìn hải lý. Điểm mạnh của nó là thật: nền móng Petrovietnam, đội tàu đa dạng đang được trẻ hoá, tỷ lệ hợp đồng định hạn cao và ban lãnh đạo từng trải qua khủng hoảng. Điểm yếu cũng thật: lợi nhuận phụ thuộc cước thế giới, cổ tức tiền mặt thấp, pha loãng đều đặn và những biến động nhân sự năm 2026.
Câu trả lời cho câu hỏi có nên mua cổ phiếu PVT vì vậy nằm ở hai điều bạn cần theo dõi trong 12–18 tháng tới: cước thuê định hạn khi các hợp đồng của PVTrans lần lượt được ký lại sẽ ở mức nào sau khi khủng hoảng Hormuz qua đi, và công ty có giữ đúng kỷ luật “chỉ mua tàu lớn khi có hợp đồng dài hạn” hay không. Nếu cả hai đều tích cực, PVT có thể tiếp tục là cổ phiếu tăng trưởng có chu kỳ đáng giữ trong nhóm năng lượng. Nếu không, giá cổ phiếu sẽ phản ánh đúng tính chu kỳ vốn có của nghề tàu biển.
Bài viết mang tính thông tin và phân tích, không phải khuyến nghị mua hay bán. Trước khi quyết định, hãy kiểm tra số liệu cập nhật — giá, P/E, lợi nhuận thuộc cổ đông công ty mẹ, nợ vay, tiền mặt — trong báo cáo phân tích của vwealth, và cân nhắc khả năng chịu rủi ro của chính bạn. Nếu bạn quan tâm tới nhóm dầu khí, các bài phân tích GAS, PLX, BSR, PVS và PVD trong series là những điểm so sánh tốt. Bạn có thể đăng ký tài khoản vwealth để theo dõi báo cáo PVT cập nhật theo từng quý.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.