Năm 2025, thu nhập bình quân đầu người một tháng của Việt Nam đạt 6,005 triệu đồng, tăng 10,9% so với năm 2024 — theo Khảo sát mức sống dân cư 2025 do Cục Thống kê (Bộ Tài chính) công bố ngày 3/7/2026. Nếu tính theo cách khác, GDP bình quân đầu người năm 2025 ước đạt 125,5 triệu đồng một năm, tương đương 5.026 USD, tăng 326 USD so với mức 4.700 USD của năm 2024.
Hai con số trên đều là số chính thức, đều đúng, nhưng đo hai thứ hoàn toàn khác nhau. Đó chính là chỗ đại đa số người đọc bị nhầm khi tra cứu. Bài viết này trả lời trước con số, sau đó bóc tách vì sao chúng chênh nhau gần gấp đôi, thu nhập phân bổ ra sao giữa thành thị với nông thôn, giữa sáu vùng, giữa năm nhóm dân cư — và cuối cùng là phần thực tế nhất: với mức thu nhập đó, một người Việt bình thường tích luỹ và đầu tư thế nào cho có kết quả.
Con số mới nhất gói trong một bảng
Trước khi đi vào phân tích, đây là toàn bộ các mốc quan trọng của năm 2025 đặt cạnh năm 2024. Tất cả đều lấy từ công bố chính thức của Cục Thống kê và Ngân hàng Thế giới, không có số nào là ước lượng của chúng tôi.
| Chỉ tiêu | Năm 2024 | Năm 2025 | Thay đổi |
|---|---|---|---|
| Thu nhập bình quân đầu người một tháng (cả nước) | 5.415 nghìn đồng | 6.005 nghìn đồng | +10,9% |
| Thu nhập bình quân đầu người một tháng, thành thị | 6.889,5 nghìn đồng | 7.354,2 nghìn đồng | +6,7% |
| Thu nhập bình quân đầu người một tháng, nông thôn | 4.504,5 nghìn đồng | 5.158,5 nghìn đồng | +14,5% |
| GDP bình quân đầu người một năm | 4.700 USD | 5.026 USD | +326 USD |
| Quy mô GDP theo giá hiện hành | — | 12.847,6 nghìn tỷ đồng (514 tỷ USD) | Tăng trưởng 8,02% |
| Hệ số GINI về thu nhập | 0,372 | 0,323 | Giảm 0,049 |
| Tỷ lệ hộ nghèo đa chiều | 2,3% | 1,3% | Giảm 1,0 điểm phần trăm |
| Chênh lệch nhóm 20% giàu nhất so với 20% nghèo nhất | — | 5,6 lần | — |
Khảo sát mức sống dân cư 2025 được triển khai trên phạm vi cả nước với mẫu gồm 46.995 hộ, đại diện cho toàn quốc, khu vực thành thị, nông thôn, 6 vùng kinh tế xã hội và 34 tỉnh, thành phố trực thuộc Trung ương sau khi sắp xếp lại địa giới hành chính. Đây là cuộc điều tra mẫu thuộc Chương trình điều tra thống kê quốc gia, không phải khảo sát tư nhân — nên khi bạn thấy một con số thu nhập nào khác lan truyền trên mạng, hãy đối chiếu lại với nguồn này trước.
Hai khái niệm rất hay bị nhầm: GDP bình quân đầu người và thu nhập bình quân đầu người
Nếu bạn gõ cụm từ khoá này lên Google, bạn sẽ nhận về hai loại kết quả nói hai con số khác nhau, và không bài nào chịu giải thích tại sao. Câu trả lời nằm ở phương pháp đo.
GDP bình quân đầu người đo cái bánh, không đo phần bạn được ăn
GDP bình quân đầu người là tổng giá trị hàng hoá và dịch vụ cuối cùng mà toàn bộ nền kinh tế tạo ra trong một năm, chia đều cho tổng dân số. Năm 2025, quy mô GDP theo giá hiện hành đạt 12.847,6 nghìn tỷ đồng, tương đương 514 tỷ USD; chia cho dân số ra 125,5 triệu đồng một người một năm, tức 5.026 USD.
Vấn đề là trong cái bánh đó có rất nhiều phần không bao giờ chảy vào túi hộ gia đình: lợi nhuận giữ lại của doanh nghiệp, phần lợi nhuận chuyển ra nước ngoài của khối đầu tư nước ngoài, khấu hao tài sản cố định, thuế gián thu, chi tiêu đầu tư công. Với một nền kinh tế có tỷ trọng doanh nghiệp có vốn đầu tư nước ngoài lớn như Việt Nam, khoảng cách giữa giá trị tạo ra trên lãnh thổ và tiền thực chảy về hộ dân là rất đáng kể.
Thu nhập bình quân đầu người đo đúng phần tiền về tay hộ gia đình
Ngược lại, thu nhập bình quân đầu người trong Khảo sát mức sống dân cư được tổng hợp từ phiếu hỏi thực tế của gần 47 nghìn hộ. Điều tra viên hỏi từng khoản: tiền lương tiền công, thu từ trồng trọt chăn nuôi, thu từ buôn bán dịch vụ hộ cá thể, trợ cấp, tiền người thân gửi về, lãi tiết kiệm. Cộng lại rồi chia cho số nhân khẩu trong hộ, ra con số 6,005 triệu đồng một người một tháng.
Đây là con số sát với đời sống hơn, và cũng là con số duy nhất cho phép tách nhỏ theo thành thị, nông thôn, vùng, tỉnh và theo nhóm giàu nghèo. Vì thế mọi phân tích về mức sống, an sinh xã hội hay sức mua tiêu dùng ở Việt Nam đều dựa vào nó chứ không dựa vào GDP bình quân đầu người.
Vì sao chênh nhau tới 1,74 lần
Quy đổi cho cùng đơn vị: GDP bình quân đầu người 125,5 triệu đồng một năm tương ứng 10,46 triệu đồng một tháng. So với thu nhập thực tế 6,005 triệu đồng một tháng, tỷ lệ là 1,74 lần. Nói cách khác, cứ 100 đồng giá trị mà nền kinh tế tạo ra tính trên đầu người thì chỉ khoảng 57 đồng thực sự đi vào thu nhập của hộ gia đình.
| Tiêu chí | GDP bình quân đầu người | Thu nhập bình quân đầu người |
|---|---|---|
| Con số 2025 | 125,5 triệu đồng/năm (5.026 USD) | 6,005 triệu đồng/tháng (khoảng 72,1 triệu/năm) |
| Nguồn dữ liệu | Hệ thống tài khoản quốc gia | Khảo sát mẫu 46.995 hộ gia đình |
| Đo cái gì | Giá trị nền kinh tế tạo ra, chia đều dân số | Tiền thực tế hộ gia đình nhận được |
| Bao gồm lợi nhuận doanh nghiệp, thuế, khấu hao? | Có | Không |
| Dùng để làm gì | So sánh quy mô, trình độ phát triển giữa các nước | Đánh giá mức sống, phân hoá giàu nghèo, chính sách an sinh |
| Tách được theo thành thị, nông thôn, vùng, nhóm dân cư? | Không trực tiếp | Có |
Kết luận thực dụng: nếu bạn muốn biết người Việt kiếm được bao nhiêu một tháng, hãy dùng con số 6,005 triệu đồng. Nếu bạn muốn so sánh Việt Nam với Thái Lan hay Indonesia, hãy dùng GDP bình quân đầu người. Dùng lẫn hai con số là nguồn gốc của rất nhiều tranh cãi vô nghĩa trên mạng xã hội.
Mười năm nhìn lại: từ 3,1 triệu lên 6,0 triệu đồng một tháng
Chuỗi số liệu dài mới cho thấy xu hướng. Dưới đây là thu nhập bình quân đầu người một tháng theo giá hiện hành, đơn vị nghìn đồng, do Cục Thống kê công bố.
| Năm | Cả nước | Thành thị | Nông thôn |
|---|---|---|---|
| 2016 | 3.098 | 4.551 | 2.423 |
| 2018 | 3.874 | 5.624 | 2.986 |
| 2019 | 4.295 | 6.022 | 3.399 |
| 2020 | 4.250 | 5.590 | 3.482 |
| 2021 | 4.205 | 5.388 | 3.486 |
| 2022 | 4.673 | 5.945 | 3.864 |
| 2023 | 4.962 | 6.258 | 4.170 |
| 2024 | 5.415 | 6.890 | 4.505 |
| 2025 | 6.005 | 7.354 | 5.159 |
Ba điều đáng chú ý từ bảng này. Thứ nhất, hai năm 2020 và 2021 là hai năm duy nhất thu nhập đi xuống, do tác động của đại dịch — và cú giảm rơi gần như trọn vẹn vào khu vực thành thị, nơi thu nhập tụt từ 6.022 nghìn đồng năm 2019 xuống 5.388 nghìn đồng năm 2021. Thứ hai, nông thôn gần như không giảm trong giai đoạn đó, cho thấy vai trò đệm của kinh tế nông nghiệp khi đô thị đứng lại. Thứ ba, tốc độ tăng năm 2025 là 10,9%, cao hơn tốc độ 9,1% của năm 2024 so với 2023 — đà cải thiện đang nhanh dần, đồng pha với mức tăng trưởng GDP 8,02% của cả nền kinh tế.
Tính chung cả giai đoạn, thu nhập bình quân đầu người một tháng đã tăng từ 3.098 nghìn đồng năm 2016 lên 6.005 nghìn đồng năm 2025, tức gần gấp đôi sau chín năm. Đây là con số theo giá hiện hành, chưa loại trừ lạm phát, nên phần tăng thực về sức mua thấp hơn mức tăng danh nghĩa này.
Nếu bạn quan tâm mối quan hệ giữa tăng trưởng kinh tế và diễn biến thị trường vốn, bài lịch sử thị trường chứng khoán Việt Nam và GDP qua dữ liệu dựng lại toàn bộ chuỗi số liệu hai bên đặt cạnh nhau qua các chu kỳ, giúp bạn thấy rõ khi nào chỉ số chạy trước nền kinh tế và khi nào chạy sau.
Thành thị 7,35 triệu, nông thôn 5,16 triệu và khoảng cách đang thu hẹp
Năm 2025, thu nhập bình quân đầu người một tháng ở thành thị đạt 7.354,2 nghìn đồng, cao gấp 1,42 lần khu vực nông thôn với 5.158,5 nghìn đồng. Điểm tích cực nằm ở tốc độ: nông thôn tăng 14,5%, còn thành thị chỉ tăng 6,7%. Nhờ chênh lệch tốc độ này, hệ số cách biệt giữa hai khu vực đã giảm từ 1,5 lần năm 2024 xuống 1,42 lần năm 2025.
Nguyên nhân chính không phải là nông nghiệp bỗng nhiên có lãi hơn, mà là dòng dịch chuyển lao động: các khu công nghiệp mở rộng về tỉnh, người lao động nông thôn có thêm việc làm công ăn lương ngay tại địa phương, và nhóm nghề phi nông nghiệp tại nông thôn nở ra. Kết quả là cơ cấu thu nhập ở nông thôn ngày càng giống thành thị hơn, dù mức tuyệt đối vẫn thấp hơn đáng kể.
Một chỉ số khác cùng chiều: tỷ lệ hộ nghèo đa chiều cả nước năm 2025 còn 1,3%, giảm 1,0 điểm phần trăm so với năm 2024. Trong 12 chỉ số đo mức độ thiếu hụt dịch vụ xã hội cơ bản, hộ gia đình Việt Nam thiếu hụt nhiều nhất về việc làm (38,8%), tiếp đến là trình độ giáo dục người lớn (31,4%) và dinh dưỡng (21,3%). Điều đó cho thấy bài toán còn lại không phải là nghèo về tiền mặt, mà là chất lượng việc làm và vốn con người.
Bản đồ thu nhập theo sáu vùng kinh tế xã hội
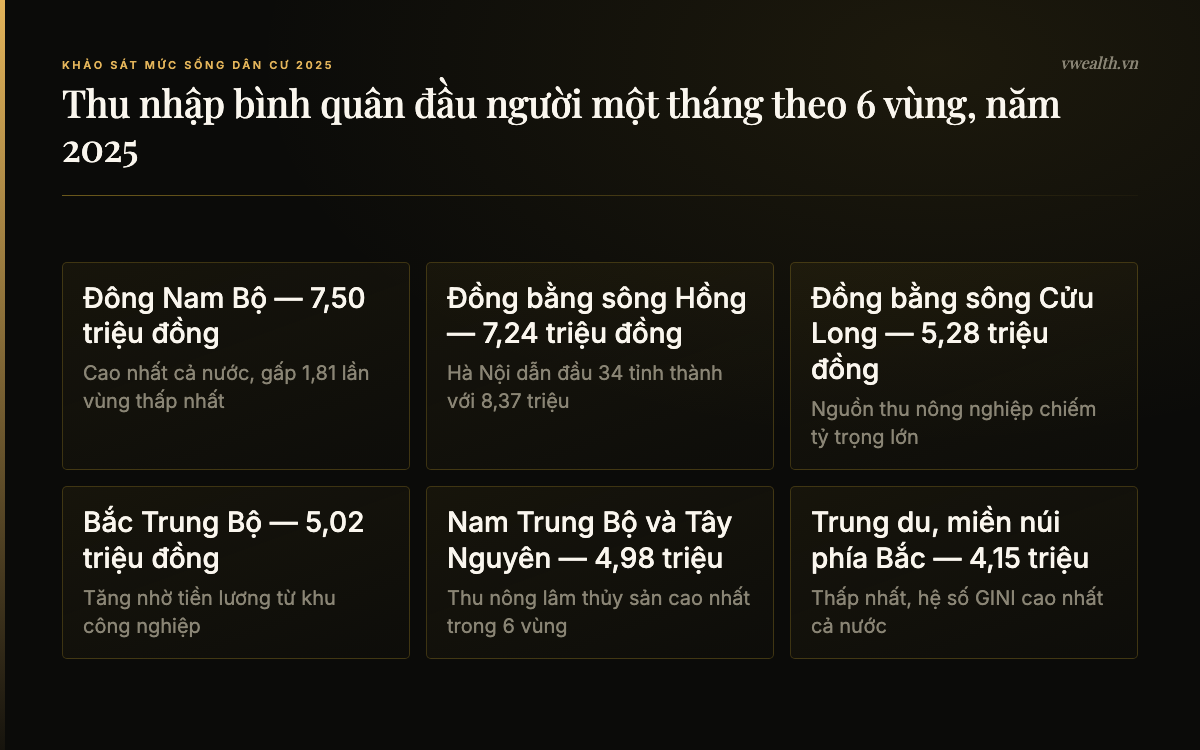
Bức tranh vùng miền cho thấy khoảng cách lớn hơn nhiều so với khoảng cách thành thị và nông thôn. Đông Nam Bộ dẫn đầu với 7.504,5 nghìn đồng một người một tháng, trong khi Trung du và miền núi phía Bắc thấp nhất, chỉ 4.151,7 nghìn đồng — chênh nhau 1,81 lần.
| Vùng kinh tế xã hội | Năm 2024 (nghìn đồng) | Năm 2025 (nghìn đồng) | So với bình quân cả nước |
|---|---|---|---|
| Đông Nam Bộ | 6.867,6 | 7.504,5 | Cao hơn 25,0% |
| Đồng bằng sông Hồng | 6.480,1 | 7.240,6 | Cao hơn 20,6% |
| Đồng bằng sông Cửu Long | 4.769,8 | 5.275,5 | Thấp hơn 12,2% |
| Bắc Trung Bộ | 4.629,7 | 5.017,1 | Thấp hơn 16,5% |
| Duyên hải Nam Trung Bộ và Tây Nguyên | 4.360,6 | 4.977,8 | Thấp hơn 17,1% |
| Trung du và miền núi phía Bắc | 3.750,0 | 4.151,7 | Thấp hơn 30,9% |
| Cả nước | 5.415,0 | 6.005,1 | — |
Đáng chú ý là Đồng bằng sông Hồng năm 2025 tăng 11,7%, nhanh hơn Đông Nam Bộ với 9,3%, khiến khoảng cách giữa hai vùng dẫn đầu thu hẹp còn khoảng 264 nghìn đồng. Đây là hệ quả của làn sóng dịch chuyển sản xuất về các tỉnh phía Bắc trong vài năm gần đây.
Tỉnh, thành nào dẫn đầu và tỉnh nào đứng cuối
Sau khi sắp xếp lại còn 34 tỉnh, thành phố, Cục Thống kê lần đầu công bố bảng thu nhập theo địa phương trên nền địa giới mới. Hà Nội dẫn đầu cả nước với 8.374,2 nghìn đồng một người một tháng, kế đến là TP. Hồ Chí Minh 8.063,5 nghìn đồng, Đồng Nai 7.174,3 nghìn đồng, Hải Phòng 7.139,3 nghìn đồng và Quảng Ninh 6.917,2 nghìn đồng.
Ở chiều ngược lại, Điện Biên thấp nhất với 2.583,1 nghìn đồng, theo sau là Cao Bằng 2.690,4 nghìn đồng và Lai Châu 2.920,5 nghìn đồng. Khoảng cách giữa địa phương cao nhất và thấp nhất là 3,24 lần, lớn hơn nhiều so với chênh lệch giữa hai vùng.
Một chi tiết đáng suy nghĩ: ở Hà Nội, thu từ tiền lương tiền công chiếm 5.538,3 nghìn đồng trong tổng 8.374,2 nghìn đồng, tức 66%. Ở Điện Biên, con số tương ứng là 1.283,1 trên 2.583,1 nghìn đồng, tức 50%, phần còn lại đến nhiều từ nông nghiệp và trợ cấp. Nói cách khác, chênh lệch thu nhập giữa các địa phương về bản chất là chênh lệch về mật độ việc làm công ăn lương, chứ không phải chênh lệch về mức độ chăm chỉ.
Năm nhóm ngũ phân vị: cùng một đất nước, năm mức sống
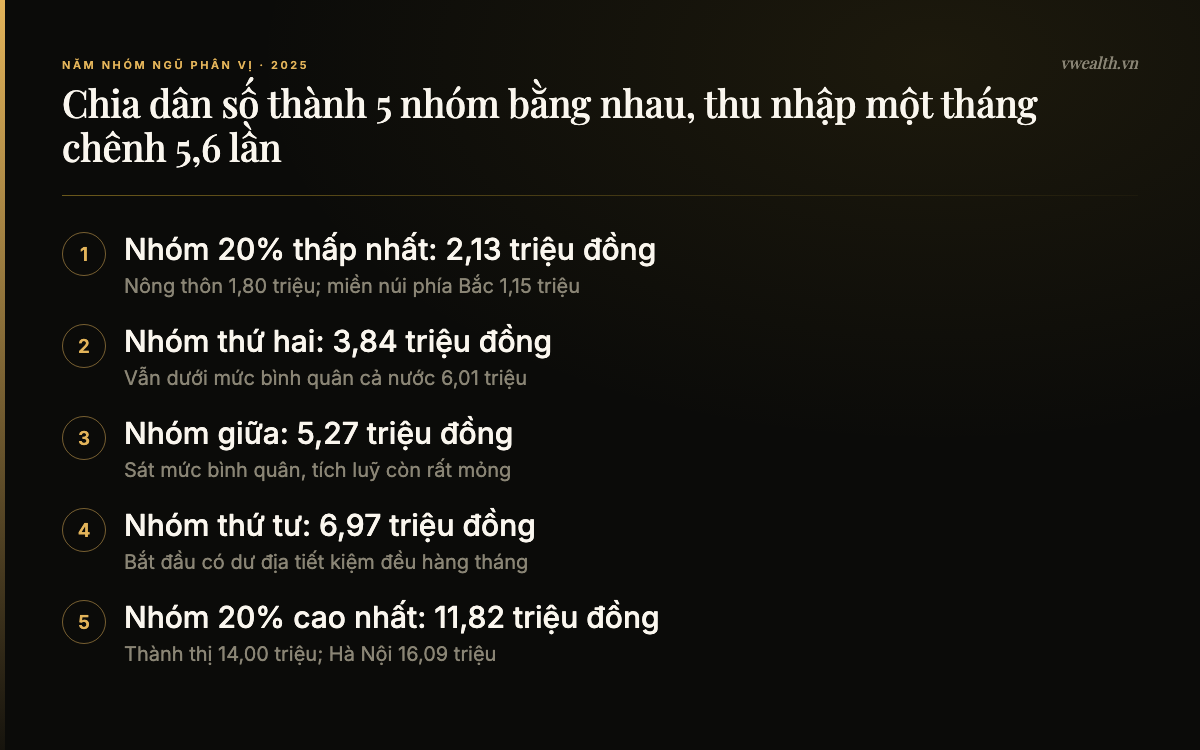
Số bình quân luôn che giấu sự phân tán. Cục Thống kê xếp toàn bộ dân số theo thu nhập từ thấp lên cao rồi chia thành năm phần bằng nhau, mỗi phần 20% dân số, gọi là năm nhóm ngũ phân vị. Kết quả năm 2025 như sau, đơn vị nghìn đồng một người một tháng.
| Nhóm | Cả nước | Thành thị | Nông thôn | Đông Nam Bộ | Trung du, miền núi phía Bắc |
|---|---|---|---|---|---|
| Nhóm 1 (20% thấp nhất) | 2.129,7 | 3.109,0 | 1.804,4 | 3.485,6 | 1.146,9 |
| Nhóm 2 | 3.836,5 | 5.024,9 | 3.296,7 | 5.336,5 | 2.122,2 |
| Nhóm 3 | 5.266,1 | 6.469,4 | 4.522,9 | 6.722,4 | 3.424,4 |
| Nhóm 4 | 6.973,4 | 8.179,2 | 6.065,7 | 8.353,0 | 5.007,3 |
| Nhóm 5 (20% cao nhất) | 11.822,2 | 13.998,7 | 10.103,3 | 13.637,0 | 9.062,1 |
| Chênh lệch nhóm 5 so với nhóm 1 | 5,6 lần | 4,5 lần | 5,6 lần | 3,9 lần | 7,9 lần |
Nhìn bảng này, ba điều nổi lên. Thứ nhất, 40% dân số Việt Nam có thu nhập dưới 3,84 triệu đồng một người một tháng, tức mức bình quân 6 triệu đồng mà truyền thông hay nhắc thực ra đã nằm ở khoảng giữa nhóm 3 và nhóm 4, không phải mức của đa số. Thứ hai, nơi bất bình đẳng gay gắt nhất lại chính là vùng nghèo nhất: ở Trung du và miền núi phía Bắc, nhóm 5 kiếm gấp 7,9 lần nhóm 1, cao hơn hẳn mức 3,9 lần của Đông Nam Bộ. Thứ ba, ngay trong lòng Hà Nội, nhóm 20% cao nhất đạt 16.085 nghìn đồng so với 3.500 nghìn đồng của nhóm 20% thấp nhất, chênh 4,6 lần.
Về tổng thể, hệ số GINI theo thu nhập của Việt Nam năm 2025 là 0,323, giảm từ 0,372 năm 2024, cho thấy mức bất bình đẳng tiếp tục cải thiện và giữ ở mức trung bình. Bất bình đẳng ở nông thôn cao hơn thành thị, với 0,321 so với 0,293. Theo vùng, Trung du miền núi phía Bắc (0,385) và Duyên hải Nam Trung Bộ cùng Tây Nguyên (0,312) là hai vùng bất bình đẳng cao nhất; Đông Nam Bộ (0,268) và Đồng bằng sông Hồng (0,288) thấp nhất.
Với người đọc quan tâm đầu tư, con số ngũ phân vị quan trọng hơn con số bình quân rất nhiều. Nó cho biết dung lượng thị trường thật của từng phân khúc sản phẩm tài chính, và giải thích vì sao các sản phẩm đòi hỏi số dư tối thiểu cao chỉ có thể nhắm vào khoảng 20% dân số ở nhóm 5.
Tiền của người Việt từ đâu ra
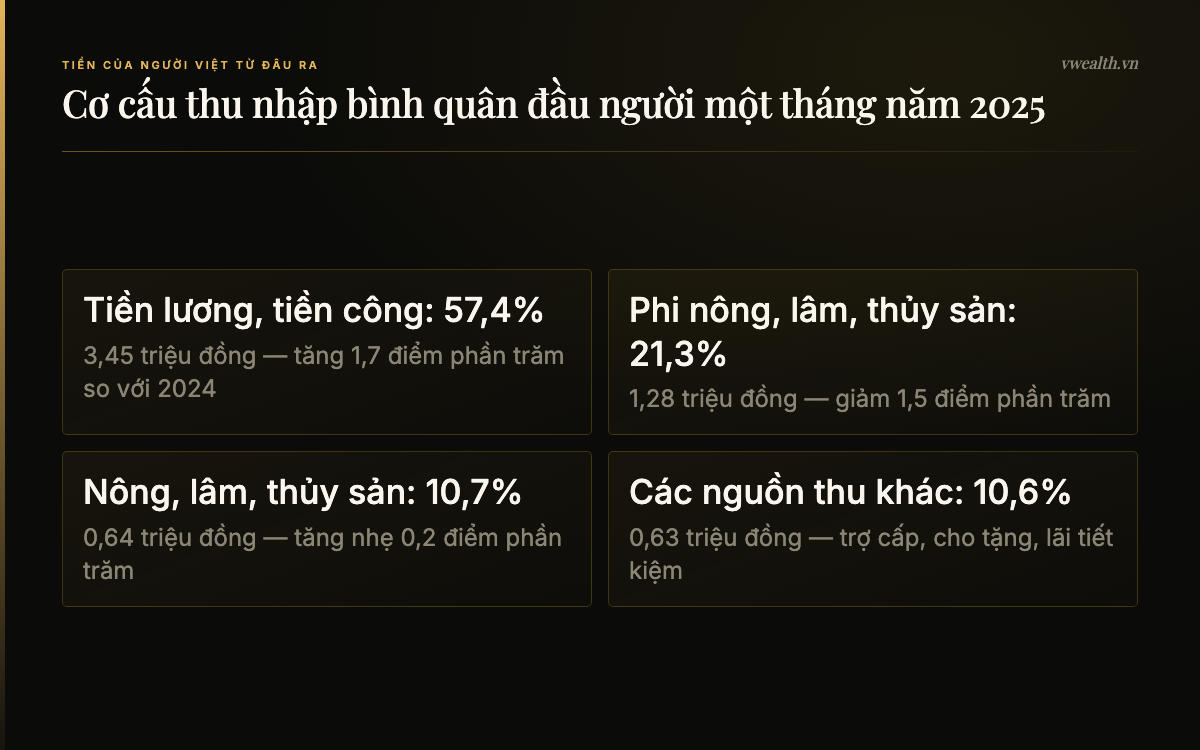
Trong 6.005 nghìn đồng thu nhập một người một tháng năm 2025, cơ cấu như sau: thu từ tiền lương tiền công 3.451,1 nghìn đồng, chiếm 57,4% và tăng 1,7 điểm phần trăm so với năm 2024; thu phi nông lâm nghiệp thủy sản 1.277,9 nghìn đồng, chiếm 21,3% và giảm 1,5 điểm phần trăm; thu từ nông lâm nghiệp thủy sản 642,0 nghìn đồng, chiếm 10,7% và tăng nhẹ 0,2 điểm phần trăm; các nguồn thu khác 634,4 nghìn đồng, chiếm 10,6% và giảm 0,4 điểm phần trăm.
Xu hướng mười năm rất rõ: tỷ trọng tiền lương tiền công tăng liên tục từ 48,0% năm 2016 lên 57,4% năm 2025, trong khi tỷ trọng nông lâm thủy sản giảm từ 16,5% xuống 10,7%. Việt Nam đang chuyển từ một xã hội của hộ sản xuất sang một xã hội của người làm công ăn lương.
Điều này có hai hệ quả trực tiếp với kế hoạch tài chính cá nhân. Một là dòng tiền vào của phần lớn hộ gia đình đã trở nên đều đặn và dự đoán được hơn, tức điều kiện lý tưởng cho một kế hoạch tích luỹ định kỳ. Hai là rủi ro tập trung tăng lên: khi gần 60% thu nhập đến từ một nguồn duy nhất là lương, mất việc đồng nghĩa với mất phần lớn dòng tiền. Đó là lý do quỹ dự phòng phải đứng trước mọi khoản đầu tư, không có ngoại lệ.
Việc suy giảm tỷ trọng thu phi nông nghiệp, tức khu vực kinh tế cá thể và hộ kinh doanh, cũng đáng lưu ý. Nó phản ánh những khó khăn nhất định của mảng buôn bán nhỏ lẻ, mảng vốn từng là kênh tích luỹ chính của tầng lớp trung lưu đô thị Việt Nam trong nhiều thập niên.
Việt Nam đứng ở đâu trong ASEAN
Để so sánh quốc tế, phải dùng GDP bình quân đầu người tính bằng USD hiện hành, và nên dùng chung một nguồn để tránh lệch phương pháp. Dưới đây là số liệu Ngân hàng Thế giới cho năm 2025.
| Quốc gia | GDP bình quân đầu người 2025 (USD) | So với Việt Nam |
|---|---|---|
| Singapore | 98.814 | Gấp 19,5 lần |
| Malaysia | 13.125 | Gấp 2,6 lần |
| Thái Lan | 8.057 | Gấp 1,6 lần |
| Việt Nam | 5.066 | — |
| Indonesia | 5.060 | Xấp xỉ bằng |
| Philippines | 4.171 | Bằng 82% |
| Campuchia | 2.872 | Bằng 57% |
| Lào | 2.325 | Bằng 46% |
| Trung Quốc (tham chiếu) | 13.862 | Gấp 2,7 lần |
Con số 5.066 USD của Ngân hàng Thế giới và 5.026 USD của Cục Thống kê chênh nhau khoảng 0,8%, do khác biệt về tỷ giá quy đổi và thời điểm chốt số. Cả hai đều cho cùng một kết luận: năm 2025 là năm Việt Nam chính thức vượt mốc 5.000 USD, và lần đầu tiên nhích lên trên Indonesia trong bảng xếp hạng khu vực.
Nhìn ngược lại quá khứ, GDP bình quân đầu người của Việt Nam là 4.322,8 USD năm 2023 và 4.716,7 USD năm 2024. Ba năm liên tiếp tăng trên dưới 350 đến 400 USD một năm. Nếu duy trì được nhịp này, việc bắt kịp Thái Lan ở mức hơn 8.000 USD sẽ mất khoảng bảy đến tám năm, với giả định Thái Lan đứng yên, điều gần như không xảy ra. Đó là thước đo thực tế cho câu chuyện đuổi kịp khu vực, và cũng là lời nhắc rằng khoảng cách với Malaysia hay Singapore vẫn còn rất xa.
Còn bao xa tới ngưỡng thu nhập cao năm 2045
Việt Nam đặt mục tiêu đến năm 2045 trở thành nước phát triển, thu nhập cao. Thu nhập cao ở đây không phải khẩu hiệu mà là một ngưỡng định lượng do Ngân hàng Thế giới quy định, tính theo tổng thu nhập quốc gia bình quân đầu người theo phương pháp Atlas.
| Nhóm phân loại | Ngưỡng GNI bình quân đầu người (Atlas, USD) |
|---|---|
| Thu nhập thấp | Từ 1.175 trở xuống |
| Thu nhập trung bình thấp | 1.176 đến 4.635 |
| Thu nhập trung bình cao | 4.636 đến 14.375 |
| Thu nhập cao | Trên 14.375 |
Ngưỡng trong bảng áp dụng cho năm tài khoá 2027 của Ngân hàng Thế giới. Tổng thu nhập quốc gia bình quân đầu người theo phương pháp Atlas của Việt Nam năm 2025 là 4.970 USD, tăng từ 4.490 USD năm 2024 và 4.140 USD năm 2023. Với mức 4.970 USD, Việt Nam đã bước qua ngưỡng 4.636 USD và được Ngân hàng Thế giới xếp vào nhóm thu nhập trung bình cao.
Từ 4.970 USD lên trên 14.375 USD là chặng đường phải nhân lên khoảng 2,89 lần. Nếu tính trong 20 năm từ 2025 tới 2045, mức tăng trưởng cần thiết của chỉ tiêu này là khoảng 5,4% mỗi năm, liên tục, không đứt đoạn, chưa kể ngưỡng phân loại của Ngân hàng Thế giới cũng được điều chỉnh tăng theo lạm phát hằng năm. Đây là mục tiêu khả thi nhưng không hề dễ dàng, và nó phụ thuộc vào năng suất lao động nhiều hơn là vào quy mô đầu tư.
Với nhà đầu tư cá nhân, ý nghĩa của mục tiêu này rất cụ thể: một nền kinh tế đi từ 5.000 USD lên 14.000 USD bình quân đầu người thường kéo theo sự bùng nổ của tiêu dùng không thiết yếu, dịch vụ tài chính, chăm sóc sức khoẻ và du lịch. Đó là khung thời gian hai thập niên, phù hợp với chiến lược tích sản dài hạn hơn là với giao dịch ngắn hạn.
Góc VWEALTH: với mức thu nhập đó, tích luỹ và đầu tư thế nào cho thực tế
Phần này là chỗ số liệu vĩ mô gặp túi tiền cá nhân. Chúng tôi không bàn chuyện đất nước, chỉ bàn chuyện một người có thu nhập quanh mức bình quân thì nên làm gì.
Bước một: xác định mình đang đứng ở nhóm nào
Cách tính đơn giản: lấy tổng thu nhập của cả hộ trong một tháng chia cho số người trong hộ, kể cả người già và trẻ nhỏ không có thu nhập. Quy mô hộ gia đình bình quân năm 2025 là 3,5 người, trong đó 2,1 người trong độ tuổi lao động, tỷ lệ phụ thuộc 0,66.
Ví dụ: hai vợ chồng tổng thu nhập 25 triệu đồng một tháng, nuôi hai con nhỏ, hộ bốn người. Thu nhập bình quân đầu người là 6,25 triệu đồng, nằm ở nhóm 4, tức 20% dân số có thu nhập cao thứ nhì cả nước, dù cảm giác sống hằng ngày ở đô thị có thể không hề dư dả. Biết đúng vị trí của mình là bước đầu tiên để đặt mục tiêu tích luỹ hợp lý thay vì so bì với những con số không cùng hệ quy chiếu trên mạng.
Bước hai: tỷ lệ tiết kiệm gợi ý theo khung thu nhập
Bảng dưới đây là gợi ý của đội ngũ VWEALTH.VN dựa trên cấu trúc thu nhập thực tế của từng nhóm, không phải số liệu thống kê. Nó nhằm trả lời câu hỏi nên để dành bao nhiêu phần trăm theo cách bám sát mức sống Việt Nam, thay vì bê nguyên các công thức của nước ngoài.
| Thu nhập bình quân đầu người/tháng của hộ | Nhóm tương ứng | Tỷ lệ tích luỹ gợi ý | Việc ưu tiên trước |
|---|---|---|---|
| Dưới 3 triệu đồng | Nhóm 1 | 3 đến 5% | Dựng quỹ dự phòng bằng tiền gửi, giữ bảo hiểm y tế, chưa vội đầu tư |
| 3 đến 5 triệu đồng | Nhóm 2 | 5 đến 10% | Quỹ dự phòng đủ 3 tháng chi tiêu, xoá nợ tiêu dùng lãi cao |
| 5 đến 7 triệu đồng | Nhóm 3 | 10 đến 15% | Quỹ dự phòng 3 đến 6 tháng, bắt đầu tích sản định kỳ số tiền nhỏ |
| 7 đến 12 triệu đồng | Nhóm 4 | 15 đến 25% | Tích sản đều đặn, phân bổ giữa tiền gửi và tài sản tăng trưởng |
| Trên 12 triệu đồng | Nhóm 5 | 25 đến 40% | Phân bổ danh mục theo mục tiêu dài hạn, cân nhắc đa dạng hoá lớp tài sản |
Nguyên tắc xuyên suốt: quỹ dự phòng đứng trước đầu tư, và nợ tiêu dùng lãi suất cao đứng trước cả hai. Với một người có thu nhập nhóm 1 hay nhóm 2, việc dồn tiền vào cổ phiếu khi chưa có nổi một tháng chi tiêu để dành là công thức chắc chắn dẫn tới bán tháo lúc thị trường giảm, vì bạn buộc phải bán chứ không phải vì bạn muốn bán.
Bước ba: ví dụ giả định về tích luỹ đều đặn 10 và 20 năm
Đây là ví dụ giả định thuần tuý về mặt số học, dùng để minh hoạ cơ chế lãi kép. Đây không phải cam kết, dự báo hay hứa hẹn lợi nhuận. Kết quả thực tế phụ thuộc vào diễn biến thị trường, chi phí giao dịch, thuế và kỷ luật của chính nhà đầu tư, và hoàn toàn có thể thấp hơn số vốn đã bỏ ra.
Giả định dùng cho bảng: bỏ vào một khoản cố định mỗi tháng, lợi suất danh nghĩa giả định 8% một năm, ghép lãi theo tháng, không rút ra giữa chừng.
| Số tiền bỏ vào mỗi tháng | Vốn góp sau 10 năm | Giá trị giả định sau 10 năm | Vốn góp sau 20 năm | Giá trị giả định sau 20 năm |
|---|---|---|---|---|
| 1,0 triệu đồng | 120 triệu | 183 triệu | 240 triệu | 589 triệu |
| 1,2 triệu đồng | 144 triệu | 220 triệu | 288 triệu | 707 triệu |
| 2,0 triệu đồng | 240 triệu | 366 triệu | 480 triệu | 1.178 triệu |
| 3,0 triệu đồng | 360 triệu | 549 triệu | 720 triệu | 1.767 triệu |
Cùng giả định trên nhưng thay lợi suất, kết quả thay đổi rất mạnh ở mốc 20 năm. Với 2 triệu đồng mỗi tháng: lợi suất giả định 6% một năm cho ra 924 triệu, 8% cho ra 1.178 triệu, 10% cho ra 1.519 triệu. Chênh lệch bốn điểm phần trăm lợi suất tạo ra khác biệt hơn 590 triệu đồng, và đó là lý do chi phí giao dịch, phí quản lý cùng thuế đáng để bạn tính kỹ ngay từ đầu.
Điều quan trọng hơn con số cuối bảng là tỷ lệ giữa phần lãi và phần vốn góp. Ở mốc 10 năm với 2 triệu đồng mỗi tháng, phần sinh lời giả định là 126 triệu trên 240 triệu vốn góp. Ở mốc 20 năm, phần sinh lời là 698 triệu trên 480 triệu vốn góp, lần đầu tiên tiền lãi vượt tiền gốc. Lãi kép không thưởng cho người bỏ nhiều tiền, nó thưởng cho người bỏ tiền sớm và không dừng lại giữa chừng.
Đặt vào bối cảnh bài này: một hộ có thu nhập bình quân đầu người đúng mức 6 triệu đồng, tích luỹ 15% tương đương khoảng 0,9 triệu đồng một người một tháng. Với hộ 3,5 người theo quy mô bình quân cả nước, đó là khoảng 3,1 triệu đồng mỗi tháng cho cả nhà, tức nằm giữa hai dòng cuối của bảng trên. Con số này không hề viển vông, nhưng nó đòi hỏi kỷ luật chi tiêu chứ không đòi hỏi may mắn.
Nếu bạn muốn đi ngược lại từ mục tiêu để biết cần bao nhiêu vốn ban đầu và bao nhiêu mỗi tháng, bài đầu tư chứng khoán dài hạn cần bao nhiêu vốn, tính ngược từ mục tiêu hướng dẫn cách dựng bảng tính riêng cho hoàn cảnh của bạn.
Bước bốn: đưa tiền vào đâu, theo thứ tự nào
Với một người có thu nhập quanh mức bình quân 6 triệu đồng một tháng, thứ tự ưu tiên hợp lý là như sau.
- Quỹ dự phòng: ba đến sáu tháng chi tiêu thiết yếu, để ở tiền gửi ngân hàng kỳ hạn ngắn hoặc không kỳ hạn. Đây là khoản chống lại rủi ro mất việc, rủi ro lớn nhất khi 57,4% thu nhập đến từ tiền lương.
- Xoá nợ lãi cao: thẻ tín dụng, vay tiêu dùng. Không có kênh đầu tư hợp pháp nào ở Việt Nam sinh lời chắc chắn ngang mức lãi suất của các khoản nợ này.
- Bảo hiểm sức khoẻ cơ bản: một lần nhập viện dài ngày có thể xoá sạch nhiều năm tích luỹ của hộ thu nhập nhóm 2 hoặc nhóm 3.
- Tích sản định kỳ: bắt đầu bằng số tiền nhỏ nhưng đều đặn, ưu tiên tài sản có thanh khoản và có thể theo dõi được giá hằng ngày.
- Mở rộng danh mục: chỉ khi bốn bước trên đã ổn định và bạn đã trải qua ít nhất một chu kỳ thị trường đi xuống mà không hoảng loạn.
Phương pháp bỏ tiền đều đặn theo chu kỳ cố định thường được gọi là trung bình giá. Nó phù hợp với người có dòng tiền lương ổn định, nhưng không phải lúc nào cũng tối ưu. Bài DCA chứng khoán là gì, và khi nào nó thua mua một lần phân tích rõ những tình huống mà cách làm này cho kết quả kém hơn, để bạn chọn có ý thức thay vì làm theo phong trào.
Nếu bạn chưa từng mở tài khoản chứng khoán, hãy bắt đầu từ cẩm nang F0 từ mở tài khoản đến lệnh đầu tiên để nắm thủ tục, các loại lệnh và những khoản phí bạn sẽ phải trả trước khi xuống tiền thật.
Bốn sai lầm hay gặp khi đọc số liệu thu nhập
- Lấy GDP bình quân đầu người ra so với lương của mình. Hai con số khác hệ quy chiếu. Lương của bạn phải so với thu nhập bình quân đầu người trong Khảo sát mức sống dân cư, và phải chia cho số nhân khẩu trong hộ.
- Nghĩ mức bình quân là mức của đa số. Bốn mươi phần trăm dân số Việt Nam có thu nhập dưới 3,84 triệu đồng một người một tháng. Mức 6 triệu đồng không phải là mức phổ biến, nó là mức trung bình bị kéo lên bởi nhóm trên.
- Chờ tăng lương rồi mới bắt đầu tích luỹ. Từ bảng lãi kép ở trên, người bỏ 1 triệu đồng mỗi tháng ngay hôm nay trong 20 năm cho kết quả giả định cao hơn hẳn người bỏ 2 triệu đồng nhưng chỉ bắt đầu sau 10 năm nữa. Thời gian là biến số bạn không mua lại được.
- Bỏ qua lạm phát khi đặt mục tiêu. Các con số trong bài đều theo giá hiện hành. Một khoản 589 triệu đồng sau 20 năm sẽ không có sức mua như 589 triệu đồng hôm nay, nên hãy đặt mục tiêu theo giá trị thực, chẳng hạn bằng ba năm chi tiêu của gia đình, thay vì một con số tuyệt đối.
Câu hỏi thường gặp
Thu nhập bình quân đầu người Việt Nam năm 2025 là bao nhiêu?
Theo Khảo sát mức sống dân cư 2025 của Cục Thống kê, thu nhập bình quân đầu người một tháng năm 2025 đạt 6,005 triệu đồng, tăng 10,9% so với năm 2024. Khu vực thành thị đạt 7,354 triệu đồng, khu vực nông thôn đạt 5,159 triệu đồng.
GDP bình quân đầu người khác thu nhập bình quân đầu người thế nào?
GDP bình quân đầu người là toàn bộ giá trị nền kinh tế tạo ra chia đều cho dân số, năm 2025 đạt 125,5 triệu đồng một năm tương đương 5.026 USD. Thu nhập bình quân đầu người chỉ tính phần tiền thực tế chảy về hộ gia đình, năm 2025 là 6,005 triệu đồng một tháng. Con số thứ nhất cao hơn con số thứ hai khoảng 1,74 lần vì đã bao gồm lợi nhuận doanh nghiệp, thuế và khấu hao.
Tỉnh, thành nào có thu nhập bình quân đầu người cao nhất Việt Nam?
Hà Nội dẫn đầu với 8,374 triệu đồng một người một tháng năm 2025, tiếp theo là TP. Hồ Chí Minh 8,064 triệu đồng, Đồng Nai 7,174 triệu đồng, Hải Phòng 7,139 triệu đồng và Quảng Ninh 6,917 triệu đồng. Thấp nhất là Điện Biên với 2,583 triệu đồng.
Khoảng cách giàu nghèo ở Việt Nam đang tăng hay giảm?
Đang giảm nhẹ. Hệ số GINI theo thu nhập năm 2025 là 0,323, thấp hơn mức 0,372 của năm 2024. Chênh lệch giữa nhóm 20% giàu nhất và 20% nghèo nhất là 5,6 lần. Tuy nhiên ở Trung du và miền núi phía Bắc, mức chênh lên tới 7,9 lần.
Việt Nam đã là nước thu nhập trung bình cao chưa?
Rồi. Tổng thu nhập quốc gia bình quân đầu người theo phương pháp Atlas của Việt Nam năm 2025 là 4.970 USD, vượt ngưỡng 4.636 USD nên được Ngân hàng Thế giới xếp vào nhóm thu nhập trung bình cao. Để đạt nhóm thu nhập cao, chỉ tiêu này cần vượt 14.375 USD, tức phải nhân lên khoảng 2,89 lần.
Với thu nhập 6 triệu đồng một tháng thì nên tiết kiệm bao nhiêu?
Với mức thu nhập bình quân đầu người khoảng 5 đến 7 triệu đồng một tháng của hộ, mức tích luỹ hợp lý theo gợi ý của VWEALTH.VN là 10 đến 15% thu nhập, sau khi đã có quỹ dự phòng bằng ba đến sáu tháng chi tiêu và không còn nợ tiêu dùng lãi cao. Tỷ lệ này nên được nâng dần khi thu nhập tăng.
Thu nhập của người Việt chủ yếu đến từ đâu?
Năm 2025, tiền lương tiền công chiếm 57,4% tổng thu nhập, thu phi nông lâm nghiệp thủy sản chiếm 21,3%, thu từ nông lâm nghiệp thủy sản chiếm 10,7% và các nguồn thu khác chiếm 10,6%. Tỷ trọng tiền lương đã tăng liên tục từ mức 48,0% của năm 2016.
Con số 6 triệu đồng một tháng hay 5.026 USD một năm chỉ có ý nghĩa khi bạn đặt được nó cạnh túi tiền của chính mình và biến nó thành một kế hoạch cụ thể. Đội ngũ VWEALTH.VN theo dõi liên tục dữ liệu vĩ mô Việt Nam và chuyển hoá chúng thành các phân tích dùng được cho quyết định đầu tư hằng ngày. Hãy dành vài phút truy cập VWEALTH.VN để đọc thêm các bài phân tích về thị trường, định giá cổ phiếu và chiến lược tích sản dài hạn, rồi bắt đầu kế hoạch của bạn từ hôm nay thay vì từ lần tăng lương tiếp theo.
Nguồn tham khảo
- Cục Thống kê, Bộ Tài chính — Thông cáo báo chí Kết quả Khảo sát mức sống dân cư 2025, công bố ngày 3/7/2026: https://www.nso.gov.vn/tin-tuc-thong-ke/2026/07/thong-cao-bao-chi-ket-qua-khao-sat-muc-song-dan-cu-2025/
- Cục Thống kê — Biểu số liệu công bố Khảo sát mức sống dân cư 2025, các biểu 1, 3, 4, 6 và 15: https://www.nso.gov.vn/wp-content/uploads/2026/07/Bieu-so-lieu-cong-bo-ksms2025_f_s.xlsx
- Báo Điện tử Chính phủ — GDP năm 2025 tăng trưởng 8,02%, bình quân đầu người đạt 5.026 USD: https://baochinhphu.vn/gdp-nam-2025-tang-truong-802-binh-quan-dau-nguoi-dat-5026-usd-102260105152509472.htm
- World Bank Open Data — GDP per capita, current US$, mã chỉ tiêu NY.GDP.PCAP.CD: https://data.worldbank.org/indicator/NY.GDP.PCAP.CD
- World Bank Open Data — GNI per capita, Atlas method, current US$, mã chỉ tiêu NY.GNP.PCAP.CD: https://data.worldbank.org/indicator/NY.GNP.PCAP.CD
- World Bank — World Bank Country and Lending Groups, ngưỡng phân loại nhóm thu nhập: https://datahelpdesk.worldbank.org/knowledgebase/articles/906519-world-bank-country-and-lending-groups
- Báo Dân trí — Hà Nội đứng đầu cả nước về mức thu nhập bình quân đầu người: https://dantri.com.vn/lao-dong-viec-lam/ha-noi-dung-dau-ca-nuoc-ve-muc-thu-nhap-binh-quan-dau-nguoi-20260713160052668.htm
Miễn trừ trách nhiệm: nội dung bài viết mang tính thông tin và giáo dục tài chính, không phải khuyến nghị mua bán chứng khoán. Các ví dụ tích luỹ trong bài là ví dụ giả định thuần tuý về mặt số học, không phải cam kết hay dự báo lợi nhuận.