Chứng khoán phái sinh là loại chứng khoán mà giá của nó không tự thân sinh ra, mà bám theo giá của một thứ khác. Ở Việt Nam, thứ khác đó gần như chỉ có một: chỉ số VN30. Bạn không mua cổ phiếu nào cả — bạn đặt cược về việc chỉ số VN30 sắp tới sẽ cao hơn hay thấp hơn mức hôm nay.
Khác biệt lớn nhất so với mua cổ phiếu nằm ở hai chỗ: bạn chỉ phải đặt cọc khoảng một phần sáu giá trị hợp đồng, và lãi lỗ được chốt ngay trong ngày chứ không chờ tới lúc bán. Hai đặc điểm đó khiến phái sinh vừa hấp dẫn vừa là chỗ nhiều người mới mất tiền nhanh nhất trên thị trường.
Bài này giải thích cơ chế thật của hợp đồng tương lai VN30, tính bằng số cho thấy đòn bẩy thực tế là bao nhiêu lần, cập nhật khoản thuế mới có hiệu lực từ 01/7/2026 mà phần lớn bài viết cũ chưa nhắc tới, và trả lời thẳng câu hỏi ai nên tránh xa sản phẩm này.
Chứng khoán phái sinh là gì?
Trả lời gọn: phái sinh là một hợp đồng giữa hai bên, trong đó giá trị của hợp đồng được suy ra từ giá của một tài sản cơ sở — có thể là chỉ số chứng khoán, trái phiếu, cổ phiếu đơn lẻ hay hàng hoá. Bản thân hợp đồng không phải là phần sở hữu doanh nghiệp nào cả. Nó chỉ là một thoả thuận về giá trong tương lai.
Chữ “phái sinh” dịch từ derivative, nghĩa gốc là “dẫn xuất ra từ cái khác”. Đó là toàn bộ ý tưởng: giá trị của nó dẫn xuất từ tài sản cơ sở.
Ở Việt Nam, phái sinh gần như chỉ có một sản phẩm
Thị trường phái sinh Việt Nam vận hành từ tháng 8/2017. Trên lý thuyết có nhiều loại sản phẩm phái sinh: hợp đồng tương lai, quyền chọn, hợp đồng kỳ hạn, hợp đồng hoán đổi. Trên thực tế, thanh khoản gần như dồn hết vào một chỗ: hợp đồng tương lai chỉ số VN30, giao dịch trên Sở Giao dịch Chứng khoán Hà Nội.
Nghĩa là khi một người Việt nói “chơi phái sinh”, gần như chắc chắn họ đang nói về hợp đồng tương lai VN30. Còn hợp đồng tương lai trái phiếu chính phủ thì có niêm yết nhưng chủ yếu dành cho tổ chức, nhà đầu tư cá nhân gần như không tham gia.
Vì vậy phần còn lại của bài tập trung vào hợp đồng tương lai VN30. Nếu bạn chưa rõ VN30 là rổ gì và khác VN-Index ra sao, phần nền đó nằm ở bài VN-Index và VN30 khác nhau thế nào.
Hợp đồng tương lai nghĩa là gì
Hợp đồng tương lai là cam kết mua hoặc bán tài sản cơ sở ở một mức giá xác định trước, vào một ngày xác định trước trong tương lai.
Với hợp đồng tương lai chỉ số, không ai đi giao nhận một rổ ba mươi cổ phiếu vào ngày đáo hạn. Hai bên chỉ thanh toán phần chênh lệch bằng tiền. Bạn mua ở mức 1.900 điểm, tới hạn chỉ số ở 1.920 điểm, bạn nhận về phần chênh 20 điểm quy ra tiền. Ngược lại thì bạn trả.
Đây là chỗ khác căn bản với cổ phiếu: mua cổ phiếu là mua một phần doanh nghiệp và bạn có thể giữ mãi. Mua một hợp đồng tương lai là bước vào một thoả thuận có ngày hết hạn, và tới ngày đó nó biến mất.
Hợp đồng tương lai VN30 vận hành thế nào
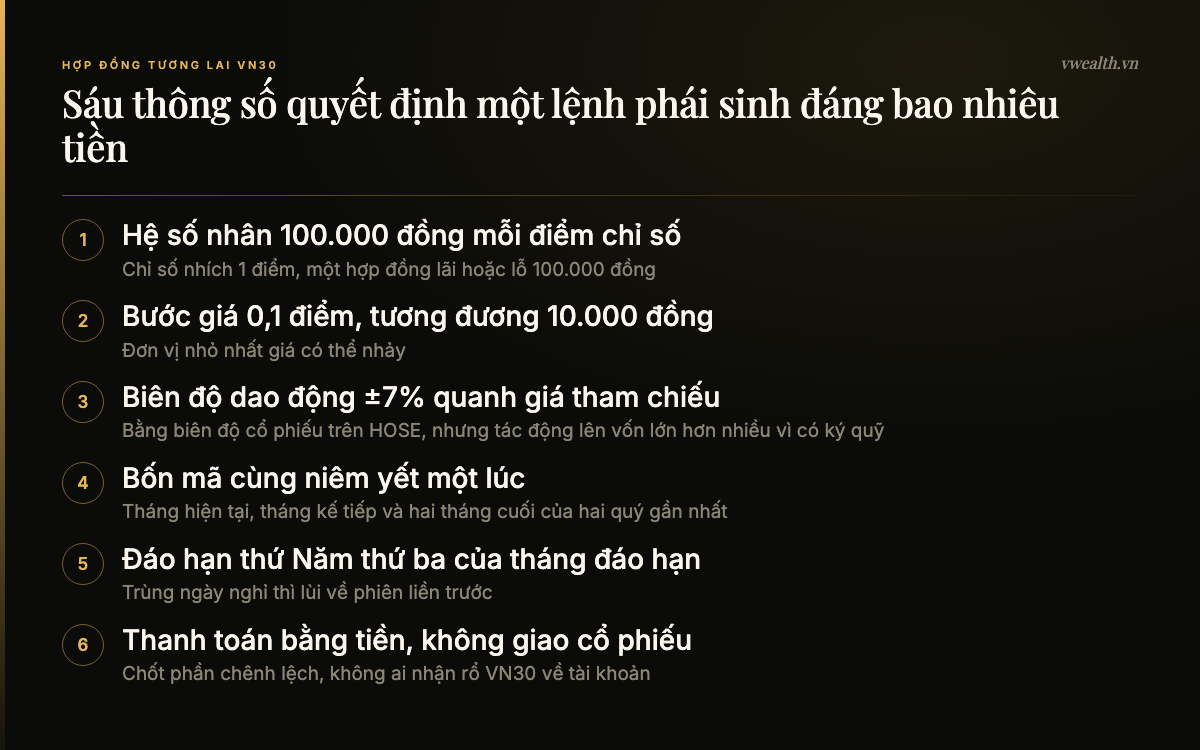
Sáu thông số dưới đây là phần bắt buộc phải thuộc trước khi đặt lệnh đầu tiên. Chúng không phải kiến thức lý thuyết — chúng là thứ quyết định một cú giật nhỏ của chỉ số làm tài khoản bạn thay đổi bao nhiêu.
Hệ số nhân: một điểm chỉ số bằng 100.000 đồng
Quy mô hợp đồng tương lai VN30 là 100.000 đồng nhân với điểm chỉ số. Chỉ số nhích lên một điểm, người giữ vị thế mua lãi 100.000 đồng cho mỗi hợp đồng, người giữ vị thế bán lỗ đúng chừng đó.
Bước giá nhỏ nhất là 0,1 điểm, tương đương 10.000 đồng. Nghĩa là giá không nhảy từng chút một như bạn tưởng — mỗi nhịp nhảy nhỏ nhất đã là mười nghìn đồng cho mỗi hợp đồng.
Con số này nghe nhỏ. Nhưng chỉ số VN30 dao động vài chục điểm trong một phiên bình thường là chuyện thường ngày. Vài chục điểm nhân 100.000 đồng ra vài triệu đồng cho một hợp đồng duy nhất.
Bốn mã cùng tồn tại một lúc
Tại mọi thời điểm có bốn hợp đồng tương lai VN30 được niêm yết song song: tháng hiện tại, tháng kế tiếp, và hai tháng cuối của hai quý gần nhất.
Mã hợp đồng đọc theo quy tắc VN30F + năm + tháng đáo hạn. Ví dụ VN30F2609 là hợp đồng đáo hạn tháng 9/2026. Ngoài ra bảng giá còn hiển thị các tên rút gọn theo thứ tự đáo hạn: VN30F1M là hợp đồng gần nhất, VN30F2M là hợp đồng kế tiếp.
Thanh khoản dồn gần hết vào hợp đồng tháng gần nhất. Ba mã còn lại giao dịch loãng hơn nhiều, và giao dịch ở mã loãng đồng nghĩa với việc bạn chịu chênh lệch giá mua bán rộng hơn.
Long và short: kiếm được cả khi thị trường giảm
Đây là đặc điểm khiến nhiều người thích phái sinh. Với cổ phiếu, bạn chỉ kiếm được khi giá lên. Với hợp đồng tương lai, bạn mở vị thế bán trước rồi mua lại sau — nếu chỉ số giảm đúng như bạn nghĩ, phần chênh lệch là lãi của bạn.
Về cơ chế, mở vị thế bán không cần phải sở hữu gì trước. Bạn chỉ cần nộp đủ tiền ký quỹ như khi mua.
Điều này nghe như một quyền lực mới. Trên thực tế nó là con dao thứ hai: khi thị trường giảm, người mới thường vừa mất tiền ở danh mục cổ phiếu vừa nhảy vào bán khống phái sinh để “gỡ”, và mất thêm lần nữa vì đoán sai nhịp hồi.
Ngày đáo hạn và cách thanh toán
Ngày giao dịch cuối cùng của mỗi hợp đồng là thứ Năm thứ ba của tháng đáo hạn. Nếu ngày đó trùng ngày nghỉ, phiên cuối lùi về ngày giao dịch liền trước. Ngày thanh toán cuối cùng là ngày làm việc liền sau đó.
Việc thanh toán thực hiện bằng tiền. Không có chuyện giao nhận cổ phiếu.
Phiên đáo hạn nổi tiếng vì hay có những cú giật mạnh vào cuối phiên chiều, do giá thanh toán cuối cùng được xác định dựa trên chỉ số cơ sở trong phiên đó. Người mới nên coi phiên đáo hạn là phiên cần tránh chứ không phải phiên cần săn.
Giờ giao dịch dài hơn cổ phiếu
Thị trường phái sinh mở cửa sớm hơn thị trường cơ sở mười lăm phút và đóng cửa muộn hơn. Phiên khớp lệnh định kỳ mở cửa từ 8h45 tới 9h00, khớp lệnh liên tục buổi sáng tới 11h30, nghỉ trưa, buổi chiều chạy từ 13h00 tới 14h30, và phiên khớp lệnh định kỳ đóng cửa từ 14h30 tới 14h45.
Mười lăm phút đầu và mười lăm phút cuối là khoảng thời gian phái sinh chạy một mình, không có bảng cơ sở để đối chiếu. Đó cũng là lúc giá dễ biến động khó lường nhất.
Ký quỹ và đòn bẩy — chỗ dễ hiểu sai nhất
Nếu chỉ được nhớ một mục trong bài này, hãy nhớ mục này. Phần lớn tài khoản phái sinh cháy không phải vì người ta đọc sai hướng thị trường, mà vì người ta không tính trước đòn bẩy mình đang gánh.
Ký quỹ ban đầu là gì
Để mở một vị thế, bạn không phải bỏ ra toàn bộ giá trị hợp đồng. Bạn chỉ nộp một khoản đặt cọc gọi là ký quỹ ban đầu, tính theo tỷ lệ phần trăm trên giá trị hợp đồng.
Tỷ lệ ký quỹ ban đầu tối thiểu do Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam công bố và điều chỉnh theo từng đợt. Mức áp dụng cho hợp đồng tương lai chỉ số VN30 đã được nâng từ 13% lên 17% từ ngày 15/12/2022 và mức 17% vẫn là mốc phổ biến ở các thông báo sau đó. Đây là con số cần tra lại trên trang của cơ quan này trước khi tính toán, vì nó thay đổi được.
Công ty chứng khoán còn được phép yêu cầu cao hơn mức tối thiểu đó để tự bảo vệ mình. Nghĩa là mức ký quỹ thực tế bạn phải nộp phụ thuộc vào nơi bạn mở tài khoản, không phải một con số chung cho cả thị trường.
Đòn bẩy thật sự là bao nhiêu lần
Đây là phần tính bằng số. Toàn bộ các con số dưới đây là ví dụ giả định để minh hoạ cơ chế, không phải dự báo và không phải khuyến nghị.
Giả định chỉ số hợp đồng tương lai VN30 ở mức 1.900 điểm và tỷ lệ ký quỹ ban đầu 17%.
Giá trị một hợp đồng: 1.900 × 100.000 = 190 triệu đồng.
Tiền ký quỹ phải nộp: 190 triệu × 17% = 32,3 triệu đồng.
Đòn bẩy: 190 chia 32,3, tức khoảng 5,9 lần. Bạn đang điều khiển một vị thế 190 triệu bằng 32,3 triệu tiền thật.
Hệ quả tính ra ngay: mỗi điểm chỉ số bằng 100.000 đồng, tương đương 0,31% số tiền ký quỹ. Một phiên chỉ số nhích 1% — khoảng 19 điểm — làm tài khoản bạn thay đổi 1,9 triệu, tức gần 6% vốn ký quỹ.
Và nếu chỉ số chạm hết biên độ 7% trong một phiên, phần thay đổi là 133 điểm, tức 13,3 triệu đồng — hơn 41% số tiền ký quỹ, chỉ trong một phiên.
Đó là ý nghĩa thật của đòn bẩy. Nó không làm bạn giỏi hơn. Nó chỉ nhân kết quả của bạn lên gần sáu lần, theo cả hai chiều.
Lãi lỗ được chốt từng ngày
Đây là điểm khác biệt lớn thứ hai và cũng là điểm hay bị bỏ qua nhất.
Với cổ phiếu, khi giá giảm bạn chỉ “lỗ trên giấy”. Bạn có thể ngồi im nhiều năm chờ hồi, và không ai đòi bạn thêm đồng nào.
Với phái sinh thì không. Cuối mỗi ngày, phần lãi lỗ của vị thế được tính lại theo giá thanh toán trong ngày và ghi thẳng vào tài khoản ký quỹ. Lãi thì tiền vào, lỗ thì tiền ra ngay ngày hôm đó.
Khi tiền ký quỹ tụt xuống dưới ngưỡng quy định, bạn nhận yêu cầu nộp bổ sung. Không nộp kịp trong thời hạn thì vị thế bị đóng bắt buộc, ở mức giá thị trường lúc đó — thường là mức giá tệ nhất trong toàn bộ câu chuyện.
Nghĩa là với phái sinh, đúng hướng thôi chưa đủ. Bạn phải đúng hướng và chịu được đường đi tới đó mà không bị đóng vị thế giữa chừng. Nếu chuyện gọi ký quỹ còn xa lạ, cơ chế tương tự ở thị trường cơ sở được mổ kỹ trong bài tính trước mức giá bị gọi ký quỹ.
Khác gì margin cổ phiếu
Nhiều người xếp phái sinh và margin vào chung một nhóm “đòn bẩy”. Giống nhau ở chỗ cả hai đều khuếch đại kết quả, nhưng cơ chế thì khác.
Margin là vay tiền công ty chứng khoán để mua thêm cổ phiếu. Bạn vẫn sở hữu cổ phiếu thật, và bạn trả lãi vay theo ngày. Tỷ lệ vay tối đa với đa số mã nằm quanh mức một đổi một.
Phái sinh không phải vay. Bạn đặt cọc để giữ một cam kết, không trả lãi vay, nhưng đòn bẩy cao hơn nhiều và lãi lỗ chốt từng ngày. Vì sao margin đã đủ nguy hiểm nằm ở bài margin trong chứng khoán và vì sao dễ cháy tài khoản.
Chi phí và thuế khi giao dịch phái sinh: cái gì đổi từ 01/7/2026
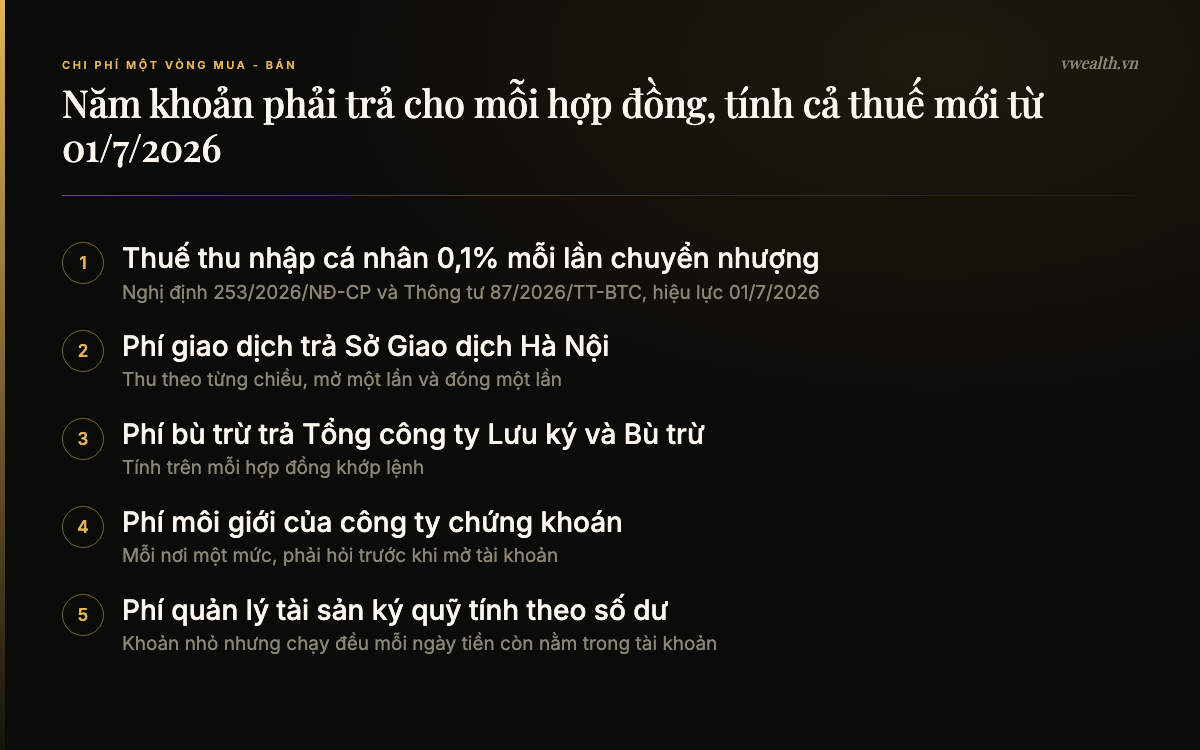
Đây là phần phần lớn bài viết cũ về phái sinh chưa cập nhật, và cũng là phần ăn mòn tài khoản âm thầm nhất.
Nghị định 253/2026/NĐ-CP nói gì
Nghị định 253/2026/NĐ-CP quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân. Theo nghị định, thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng chứng khoán được xác định bằng giá chuyển nhượng nhân với thuế suất 0,1% theo từng lần chuyển nhượng. Riêng cách xác định với chứng khoán phái sinh được giao cho Bộ Tài chính hướng dẫn.
Hướng dẫn đó là Thông tư 87/2026/TT-BTC, có hiệu lực từ 01/7/2026, thay cho Thông tư 111/2013/TT-BTC đã dùng hơn mười năm. Đây là lần đầu tiên nghĩa vụ thuế với chứng khoán phái sinh được quy định thành công thức cụ thể ở cấp thông tư.
Điểm cần hiểu cho đúng: thuế 0,1% này tính trên giá chuyển nhượng, không phải trên phần lãi. Bạn lãi hay lỗ đều nộp như nhau. Đây là thuế theo giao dịch chứ không phải thuế theo lợi nhuận.
Công thức tính cho hợp đồng tương lai
Với hợp đồng tương lai, giá chuyển nhượng dùng để tính thuế được xác định như sau:
Giá chuyển nhượng = (Giá thanh toán × Hệ số nhân × Số lượng hợp đồng × Tỷ lệ ký quỹ ban đầu) ÷ 2
Tỷ lệ ký quỹ ban đầu trong công thức là tỷ lệ do Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam quy định.
Cách thiết kế này có lý do: nó neo cơ sở tính thuế vào phần vốn thực mà nhà đầu tư bỏ ra, thay vì vào giá trị danh nghĩa toàn bộ hợp đồng. Nếu tính trên 190 triệu giá trị danh nghĩa thì thuế mỗi lệnh đã là 190.000 đồng — mức đó sẽ giết chết toàn bộ hoạt động giao dịch trong ngày.
Thời điểm xác định thu nhập chịu thuế là lúc khớp lệnh mua bán trên hệ thống giao dịch, hoặc lúc hợp đồng tương lai đáo hạn.
Ví dụ giả định: một vòng mua bán tốn bao nhiêu
Vẫn giữ giả định cũ: một hợp đồng, giá thanh toán 1.900 điểm, hệ số nhân 100.000 đồng, tỷ lệ ký quỹ ban đầu 17%. Đây là ví dụ giả định để minh hoạ cách cộng chi phí, không phải biểu phí của một công ty cụ thể nào.
Giá chuyển nhượng tính thuế: (1.900 × 100.000 × 1 × 17%) ÷ 2 = 16.150.000 đồng.
Thuế thu nhập cá nhân cho một lần chuyển nhượng: 16.150.000 × 0,1% = 16.150 đồng.
Một vòng trọn vẹn gồm mở vị thế và đóng vị thế là hai lần chuyển nhượng, nên phần thuế là 32.300 đồng.
Cộng thêm ba khoản phí. Phí giao dịch trả Sở Giao dịch Chứng khoán Hà Nội theo biểu phí đang áp dụng là 2.700 đồng cho mỗi hợp đồng mỗi chiều, tức 5.400 đồng cho một vòng. Phí dịch vụ bù trừ trả Tổng công ty Lưu ký và Bù trừ là 2.550 đồng cho mỗi hợp đồng khớp lệnh, tức 5.100 đồng cho một vòng. Phí môi giới của công ty chứng khoán mỗi nơi một mức; giả định 5.000 đồng mỗi chiều thì thành 10.000 đồng.
Tổng cộng một vòng: 32.300 + 5.400 + 5.100 + 10.000 = khoảng 52.800 đồng cho một hợp đồng, chưa tính phí quản lý tài sản ký quỹ tính theo số dư tài khoản.
Quy chi phí ra điểm chỉ số — con số đáng nhớ nhất bài này
52.800 đồng chia cho 100.000 đồng mỗi điểm ra khoảng 0,53 điểm chỉ số.
Nghĩa là mỗi lần vào lệnh, bạn khởi đầu ở mức âm hơn nửa điểm. Chỉ số phải đi đúng hướng bạn hơn năm bước giá thì bạn mới hoà vốn, chưa lãi đồng nào.
Nhân con số đó với tần suất giao dịch thì bức tranh rõ hẳn. Vẫn là ví dụ giả định: một người vào ra mười vòng mỗi phiên với một hợp đồng sẽ mất khoảng 528.000 đồng chi phí mỗi ngày. So với 32,3 triệu tiền ký quỹ, đó là khoảng 1,6% vốn mỗi phiên. Chạy đủ hai mươi hai phiên của một tháng, riêng chi phí đã ăn hơn một phần ba số vốn.
Điều này không nói giao dịch phái sinh chắc chắn thua. Nó nói rằng một chiến lược phái sinh chỉ có nghĩa khi phần thắng kỳ vọng của nó lớn hơn hẳn ngưỡng nửa điểm chỉ số mỗi vòng — và rất nhiều chiến lược “lướt vài bước giá” mà người mới nghe được không vượt nổi ngưỡng đó.
Ai khấu trừ khoản thuế này
Với nhà đầu tư cá nhân giao dịch qua công ty chứng khoán, khoản thuế theo từng lần chuyển nhượng được khấu trừ ngay tại nguồn, nên bạn thấy nó xuất hiện trong sao kê tài khoản chứ không phải tự đi kê khai từng lệnh. Cách hạch toán chi tiết nên hỏi thẳng công ty chứng khoán nơi bạn mở tài khoản, vì phần triển khai của mỗi nơi có thể khác nhau về thời điểm ghi nhận.
Phái sinh khác cổ phiếu ở những điểm nào
Gộp lại thành năm khác biệt đáng nhớ.
Một: bạn không sở hữu gì cả
Mua cổ phiếu là mua một phần doanh nghiệp. Bạn có quyền cổ đông, nhận cổ tức, và về lý thuyết có thể giữ suốt đời. Mua hợp đồng tương lai là bước vào một thoả thuận về giá. Không cổ tức, không quyền gì, và có ngày hết hạn.
Hai: có ngày đáo hạn
Cổ phiếu giảm giá thì bạn còn lựa chọn chờ. Hợp đồng tương lai không cho bạn chờ quá ngày thứ Năm thứ ba của tháng đáo hạn. Thời gian là một biến số bắt buộc trong mọi quyết định phái sinh.
Ba: giao dịch T+0
Cổ phiếu mua hôm nay phải chờ tới chu kỳ thanh toán mới bán được. Hợp đồng tương lai mua bán bao nhiêu lần trong cùng một phiên cũng được.
Nghe như một ưu điểm. Với đa số người mới thì đó là một cái bẫy hành vi: khả năng vào ra không giới hạn khuyến khích giao dịch quá nhiều, mà giao dịch quá nhiều là cách chắc chắn nhất để chi phí nuốt hết phần lãi.
Bốn: kiếm được cả hai chiều
Đây là ưu điểm thật, và là lý do các tổ chức dùng phái sinh để phòng vệ danh mục. Một quỹ đang giữ nhiều cổ phiếu trong rổ VN30 có thể mở vị thế bán hợp đồng tương lai để giảm bớt thiệt hại nếu thị trường chung đi xuống, mà không phải bán hết danh mục.
Với nhà đầu tư cá nhân vốn nhỏ, công dụng phòng vệ này hiếm khi dùng được, vì một hợp đồng đã tương ứng giá trị danh nghĩa quanh 190 triệu đồng. Danh mục nhỏ hơn con số đó thì không có gì để phòng vệ cân xứng.
Năm: lỗ có thể vượt số tiền đã nộp
Mua cổ phiếu, mức lỗ tối đa là toàn bộ số tiền bạn bỏ ra. Với phái sinh, vì bạn chỉ đặt cọc một phần, một biến động mạnh có thể tạo ra khoản lỗ vượt quá tiền ký quỹ ban đầu và bạn vẫn phải nộp bù.
Đây là khác biệt về bản chất, không phải về mức độ.
Sáu chỗ rủi ro cần biết trước khi mở tài khoản
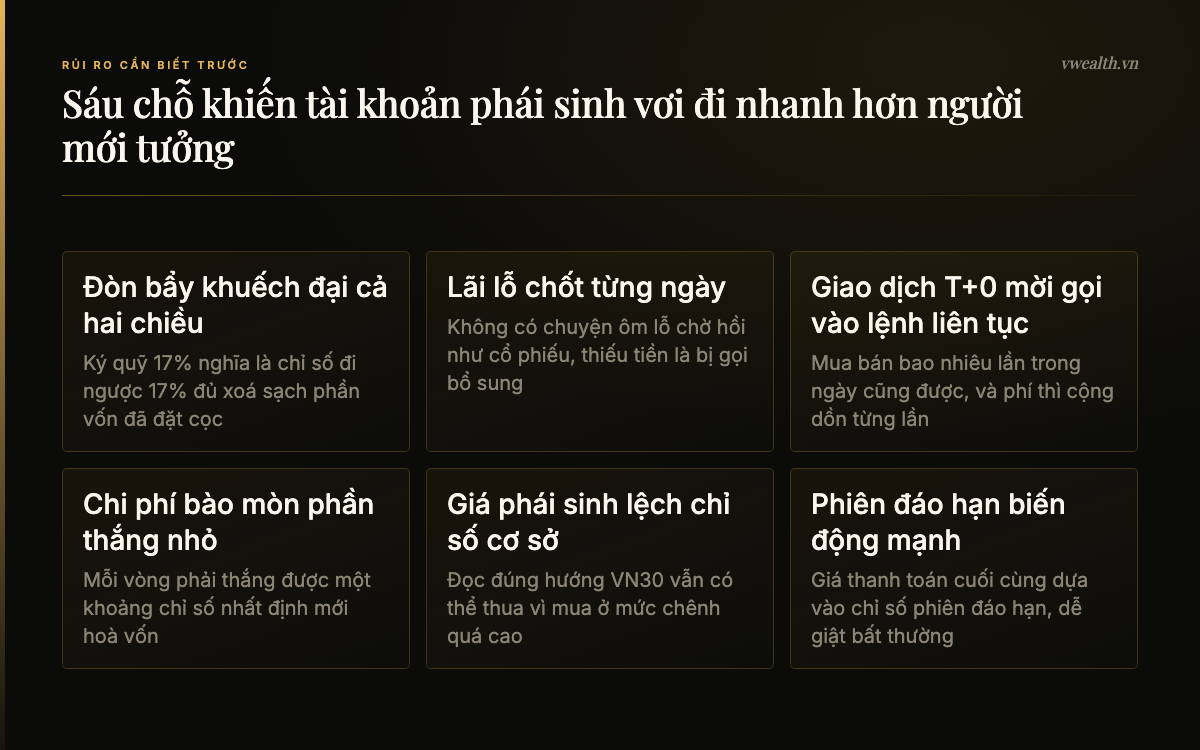
Đòn bẩy khuếch đại cả hai chiều
Đã tính ở trên: đòn bẩy quanh 5,9 lần với mức ký quỹ 17%. Nhiều người nghe “đòn bẩy” và chỉ tưởng tượng phần lãi nhân lên. Phần lỗ nhân lên đúng bằng đó, và phần lỗ mới là phần kết thúc cuộc chơi.
Lãi lỗ chốt hằng ngày, không có chỗ để ôm
Chiến lược “giữ lâu rồi cũng về bờ” không tồn tại ở thị trường phái sinh. Tiền ký quỹ thiếu là bị đòi bổ sung, đòi mà không nộp là bị đóng vị thế.
T+0 và vòng lặp giao dịch quá mức
Đây là rủi ro hành vi, và nó phổ biến hơn mọi rủi ro kỹ thuật. Không có ràng buộc thời gian, người ta vào lệnh vì buồn tay, vì muốn gỡ lệnh vừa thua, vì thấy giá nhích. Mỗi lần như vậy là thêm một lần trả chi phí và thêm một lần cho phép cảm xúc quyết định thay.
Cách chống duy nhất có tác dụng là viết luật ra giấy trước phiên, không phải quyết trong phiên. Khung dựng luật cá nhân nằm ở bài hệ thống quy tắc chặn quyết định cảm tính.
Chi phí bào mòn phần thắng nhỏ
Ngưỡng hoà vốn nửa điểm chỉ số cho mỗi vòng nghe rất nhỏ. Nhưng nó là ngưỡng cố định phải trả mỗi lần, còn phần thắng của bạn thì không cố định. Càng giao dịch nhiều, tỷ trọng chi phí trên kết quả càng lớn.
Giá phái sinh lệch chỉ số cơ sở
Giá hợp đồng tương lai không bằng đúng chỉ số VN30. Nó thường cao hơn hoặc thấp hơn một khoảng, gọi là chênh lệch cơ sở, phản ánh kỳ vọng của thị trường về mức chỉ số vào ngày đáo hạn.
Hệ quả thực tế: bạn có thể đọc đúng hướng VN30 mà vẫn thua, vì bạn mở vị thế lúc khoảng chênh đang rộng bất thường và nó thu hẹp lại đúng lúc bạn đang giữ vị thế.
Phiên đáo hạn biến động bất thường
Giá thanh toán cuối cùng dựa trên chỉ số cơ sở trong phiên đáo hạn, nên phiên đó thường xuất hiện lực mua bán mạnh vào cuối ngày. Với người mới, phiên đáo hạn là phiên nên đứng ngoài.
Vậy có nên chơi phái sinh không
Câu trả lời thẳng: với phần lớn người đọc bài này, chưa nên. Không phải vì sản phẩm xấu, mà vì nó là công cụ giải một bài toán mà đa số nhà đầu tư cá nhân chưa gặp phải.
Nhóm gần như chắc chắn nên tránh
Người chưa có ít nhất vài năm giao dịch cổ phiếu và chưa từng đi qua một đợt giảm mạnh với tiền thật. Nếu bạn chưa biết mình phản ứng thế nào khi danh mục âm hai mươi phần trăm, phái sinh sẽ cho bạn biết câu trả lời đó nhanh gấp sáu lần và tốn hơn nhiều.
Người chưa có quy tắc cắt lỗ viết sẵn và chưa từng thực sự tuân thủ nó. Ngưỡng dừng lỗ ở phái sinh không phải tuỳ chọn. Cách đặt ngưỡng cho đúng nằm ở bài nguyên tắc cắt lỗ chứng khoán.
Người dùng tiền cần tới trong vòng vài năm, hoặc tiền đi vay. Với đòn bẩy gần sáu lần và lãi lỗ chốt từng ngày, tiền có kỳ hạn không hợp với sản phẩm này.
Người đang lỗ ở danh mục cổ phiếu và tìm cách gỡ nhanh. Đây là con đường mất tiền phổ biến nhất, và nó phổ biến vì nó nghe hợp lý ngay lúc đang thua.
Người không ngồi được trước bảng giá trong giờ giao dịch. Vị thế phái sinh không tự trông nó.
Nhóm có lý do chính đáng để dùng
Nhà đầu tư hoặc tổ chức đang nắm danh mục lớn tương quan cao với rổ VN30, muốn giảm rủi ro thị trường chung trong một giai đoạn ngắn mà không muốn bán hết danh mục. Đây là công dụng gốc của công cụ, và nó đòi hỏi quy mô danh mục đủ lớn.
Người giao dịch chuyên nghiệp có hệ thống đã được kiểm chứng qua nhật ký giao dịch nhiều tháng, có luật vào ra rõ ràng, có ngưỡng dừng, và có phần thắng kỳ vọng vượt hẳn ngưỡng chi phí đã tính ở trên. Cách xây và kiểm hệ thống kiểu này nằm ở bài nhật ký giao dịch và backtest.
Nếu vẫn muốn thử: năm điều kiện tối thiểu
Một — dùng tiền bạn chấp nhận mất hoàn toàn. Không phải cách nói cho có. Với đòn bẩy này, mất hết phần ký quỹ là kịch bản thường gặp chứ không phải kịch bản cực đoan.
Hai — viết luật vào lệnh và luật thoát lệnh ra giấy trước phiên. Bao gồm mức lỗ tối đa cho một lệnh và cho một ngày. Chạm ngưỡng ngày là tắt máy, không bàn lại.
Ba — bắt đầu bằng một hợp đồng và giữ nguyên nhiều tháng. Tăng số hợp đồng là cách nhanh nhất biến một sai lầm nhỏ thành sai lầm không sửa được.
Bốn — cộng đủ chi phí vào mọi tính toán ngay từ đầu. Dùng ngưỡng nửa điểm chỉ số cho mỗi vòng làm điểm khởi đầu, rồi thay bằng biểu phí thật của công ty chứng khoán bạn dùng.
Năm — ghi nhật ký từng lệnh. Lý do vào, lý do ra, kết quả. Sau ba tháng bạn sẽ có dữ liệu thật về việc mình có lợi thế hay không, thay vì cảm giác.
Nếu bạn chưa đi qua được cả năm điều kiện này, phần vốn đó gần như chắc chắn sinh lời tốt hơn ở chỗ khác. Nền tảng cho người mới nằm ở hướng dẫn chơi chứng khoán cho người mới từ A đến Z, và các bước đặt lệnh đầu tiên ở cẩm nang mở tài khoản đến lệnh đầu tiên.
Bốn hiểu lầm phổ biến
“Phái sinh là cách kiếm tiền nhanh khi thị trường giảm”
Phái sinh cho phép kiếm tiền khi thị trường giảm, đúng. Nhưng điều kiện là bạn đoán đúng nhịp giảm, đúng thời điểm, và chịu được biến động ngược trước khi nhịp đó xảy ra. Ba điều kiện, không phải một.
Thị trường giảm cũng có những phiên hồi rất mạnh. Vị thế bán khống dính đúng một phiên hồi với đòn bẩy sáu lần là đủ để xoá phần lãi của nhiều phiên trước.
“Ký quỹ 17% nghĩa là rủi ro chỉ 17%”
Ngược lại. Ký quỹ 17% nghĩa là chỉ số chỉ cần đi ngược bạn 17% là toàn bộ tiền đặt cọc bốc hơi. Tỷ lệ ký quỹ càng thấp thì rủi ro càng cao, không phải càng thấp.
“Giao dịch T+0 giúp cắt lỗ nhanh nên an toàn hơn”
Về lý thuyết thì đúng. Trên thực tế, T+0 làm tăng số lần giao dịch chứ không làm tăng kỷ luật. Người có kỷ luật cắt lỗ thì đã cắt lỗ tốt ở thị trường cơ sở. Người chưa có thì T+0 chỉ cho họ nhiều cơ hội hơn để phạm cùng một lỗi.
“Phái sinh không đánh thuế nên rẻ hơn cổ phiếu”
Cách hiểu này đã lỗi thời kể từ 01/7/2026. Thuế 0,1% mỗi lần chuyển nhượng áp cho chứng khoán phái sinh với công thức riêng đã có hướng dẫn cụ thể. Cộng với việc giao dịch phái sinh thường có tần suất cao hơn nhiều so với đầu tư cổ phiếu, tổng chi phí trên một đồng vốn thường cao hơn chứ không thấp hơn.
Câu hỏi thường gặp
Chứng khoán phái sinh là gì, nói ngắn gọn nhất?
Là hợp đồng có giá trị dẫn xuất từ giá của một tài sản khác. Ở Việt Nam, sản phẩm phái sinh phổ biến với nhà đầu tư cá nhân gần như chỉ có hợp đồng tương lai chỉ số VN30. Bạn không sở hữu cổ phiếu nào, chỉ đặt cược về mức chỉ số VN30 trong tương lai và thanh toán phần chênh lệch bằng tiền.
Cần bao nhiêu tiền để chơi phái sinh?
Phụ thuộc mức chỉ số và tỷ lệ ký quỹ. Ví dụ giả định với chỉ số 1.900 điểm và tỷ lệ ký quỹ ban đầu 17%, một hợp đồng cần khoảng 32,3 triệu đồng tiền ký quỹ. Nhưng đó là mức tối thiểu để mở vị thế, không phải mức đủ an toàn. Tài khoản chỉ có đúng mức ký quỹ tối thiểu sẽ bị gọi bổ sung ngay khi thị trường đi ngược một chút.
Thuế phái sinh tính thế nào từ 01/7/2026?
Thuế thu nhập cá nhân bằng giá chuyển nhượng nhân 0,1% theo từng lần chuyển nhượng. Với hợp đồng tương lai, giá chuyển nhượng bằng giá thanh toán nhân hệ số nhân nhân số lượng hợp đồng nhân tỷ lệ ký quỹ ban đầu, rồi chia đôi. Căn cứ là Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC, hiệu lực từ 01/7/2026. Thuế tính trên giá trị giao dịch, nghĩa là lãi hay lỗ đều phải nộp.
Phái sinh khác margin cổ phiếu ở đâu?
Margin là vay tiền để mua thêm cổ phiếu thật và trả lãi vay theo ngày. Phái sinh là đặt cọc để giữ một cam kết, không có lãi vay nhưng đòn bẩy cao hơn nhiều và lãi lỗ được chốt vào tài khoản từng ngày. Với phái sinh không có chuyện lỗ trên giấy rồi ngồi chờ.
Người mới có nên bắt đầu bằng phái sinh không?
Không nên. Phái sinh đòi hỏi kỷ luật cắt lỗ đã được rèn ở thị trường cơ sở, khả năng ngồi bảng trong giờ giao dịch, và vốn chấp nhận mất được. Người mới nên xây nền ở cổ phiếu hoặc chứng chỉ quỹ trước, ít nhất qua một chu kỳ thị trường có tăng có giảm.
Đòn bẩy phái sinh là bao nhiêu lần?
Bằng nghịch đảo của tỷ lệ ký quỹ. Với tỷ lệ ký quỹ ban đầu 17%, đòn bẩy khoảng 5,9 lần. Con số này thay đổi khi cơ quan quản lý điều chỉnh tỷ lệ ký quỹ, và công ty chứng khoán có thể yêu cầu mức cao hơn mức tối thiểu.
Chi phí một vòng mua bán phái sinh là bao nhiêu?
Gồm thuế thu nhập cá nhân, phí giao dịch trả Sở Giao dịch Chứng khoán Hà Nội, phí bù trừ trả Tổng công ty Lưu ký và Bù trừ, phí môi giới của công ty chứng khoán và phí quản lý tài sản ký quỹ. Theo ví dụ giả định trong bài, một vòng mua bán một hợp đồng tốn khoảng 52.800 đồng, tương đương hơn nửa điểm chỉ số. Biểu phí thực tế phải hỏi công ty chứng khoán nơi bạn mở tài khoản.
Tóm lại
Chứng khoán phái sinh là gì trả lời được trong một câu: hợp đồng có giá trị bám theo một tài sản khác, mà ở Việt Nam gần như chỉ là chỉ số VN30. Câu đáng hỏi hơn là nó đòi hỏi những gì ở người dùng nó.
Ba con số đáng nhớ. Đòn bẩy quanh sáu lần với mức ký quỹ 17%. Một phiên chạm hết biên độ làm tài khoản đổi hơn bốn mươi phần trăm. Và mỗi vòng mua bán khởi đầu ở mức âm hơn nửa điểm chỉ số vì chi phí và khoản thuế mới áp từ 01/7/2026.
Ba con số đó không nói phái sinh là sản phẩm xấu. Chúng nói rằng đây là công cụ dành cho người đã có hệ thống, chứ không phải nơi để học cách có hệ thống. Học ở đây rất đắt.
Nếu bạn đọc tới đây và vẫn thấy phần hấp dẫn lớn hơn phần cảnh báo, hãy đọc lại mục chi phí một lần nữa rồi tự tính ngưỡng hoà vốn cho chính chiến lược của bạn. Phép tính đó trả lời câu hỏi “có nên chơi không” chính xác hơn mọi lời khuyên.
Đọc thêm: kỹ thuật chốt lời và cắt lỗ dưới góc quản trị rủi ro, mô hình danh mục ba tầng cho người đi làm, và quỹ ETF Việt Nam phổ biến và cách chọn.
Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán. Chứng khoán phái sinh là sản phẩm có đòn bẩy cao, khoản lỗ có thể vượt số tiền ký quỹ ban đầu. Các phép tính trong bài là ví dụ giả định để minh hoạ cơ chế, không phải dự báo và không phải biểu phí của một công ty chứng khoán cụ thể. Quy định về tỷ lệ ký quỹ, biểu phí và thuế có thể thay đổi — cần kiểm tra lại tại nguồn chính thức trước khi giao dịch. Nội dung tại thời điểm viết, tháng 8/2026.