Hỏi tự doanh chứng khoán là gì, câu trả lời ngắn nhất: đó là việc công ty chứng khoán dùng tiền của chính mình để mua bán chứng khoán, chứ không mua hộ khách hàng. Lãi họ hưởng, lỗ họ chịu. Luật Chứng khoán 2019 định nghĩa đúng như vậy tại khoản 30 Điều 4 — tự doanh chứng khoán là việc công ty chứng khoán mua, bán chứng khoán cho chính mình.
Phần khó không nằm ở định nghĩa. Nó nằm ở con số bạn thấy mỗi chiều trên bảng tin: “tự doanh mua ròng 546 tỷ”, “tự doanh xả ròng 728 tỷ”. Con số đó gộp nhiều loại giao dịch có bản chất hoàn toàn khác nhau, và rất nhiều nhà đầu tư cá nhân đọc nó như thể đó là quan điểm thị trường của một nhóm người thông minh hơn mình.
Bài này làm ba việc: giải thích tự doanh thực sự gồm những hoạt động nào, chỉ ra cách con số mua bán ròng được tính và bốn thứ thường xuyên làm nó lệch, rồi trả lời thẳng câu hỏi mà đa số người tìm kiếm muốn biết — nhà đầu tư cá nhân có nên mua bán theo tự doanh hay không.
Tự doanh chứng khoán là gì?
Trả lời gọn: Tự doanh chứng khoán là nghiệp vụ trong đó công ty chứng khoán mua và bán chứng khoán bằng vốn của chính công ty, để hưởng chênh lệch giá, hưởng cổ tức, tạo thanh khoản cho thị trường hoặc phòng ngừa rủi ro cho các sản phẩm mà công ty đã bán ra. Khác với môi giới — nơi công ty chỉ nhận lệnh và thu phí của khách — ở nghiệp vụ tự doanh, công ty là bên chịu rủi ro giá.
Chỉ một chữ khác nhau nhưng đổi hẳn bản chất: khi làm môi giới, công ty chứng khoán thắng thua theo khối lượng giao dịch của bạn. Khi làm tự doanh, họ thắng thua theo giá cổ phiếu, giống hệt bạn. Đó là lý do khối tự doanh được theo dõi kỹ đến vậy — người ta ngầm cho rằng một đơn vị chuyên nghiệp, ngồi cạnh dòng lệnh của cả thị trường, sẽ biết nhiều hơn nhà đầu tư cá nhân.
Giả định đó chỉ đúng một phần. Phần còn lại là chỗ bài này sẽ đi kỹ.
Tự doanh nằm ở đâu trong mô hình kinh doanh của công ty chứng khoán
Một công ty chứng khoán ở Việt Nam thường có bốn nguồn thu: phí môi giới, lãi cho vay ký quỹ, phí tư vấn và bảo lãnh phát hành, và lãi từ tự doanh. Ba nguồn đầu tương đối ổn định và gắn với hoạt động của khách hàng. Nguồn thứ tư biến động mạnh nhất — nó có thể là phần lớn lợi nhuận trong một năm thị trường thuận lợi, và là nguyên nhân chính của khoản lỗ trong một năm thị trường xấu.
Nếu bạn muốn hiểu bức tranh đầy đủ về việc công ty chứng khoán kiếm tiền từ đâu và rủi ro nằm ở chỗ nào, tự doanh là mảnh ghép quan trọng nhất và cũng khó đọc nhất trong báo cáo tài chính của họ.
Bốn hoạt động rất khác nhau cùng nằm dưới một cái tên
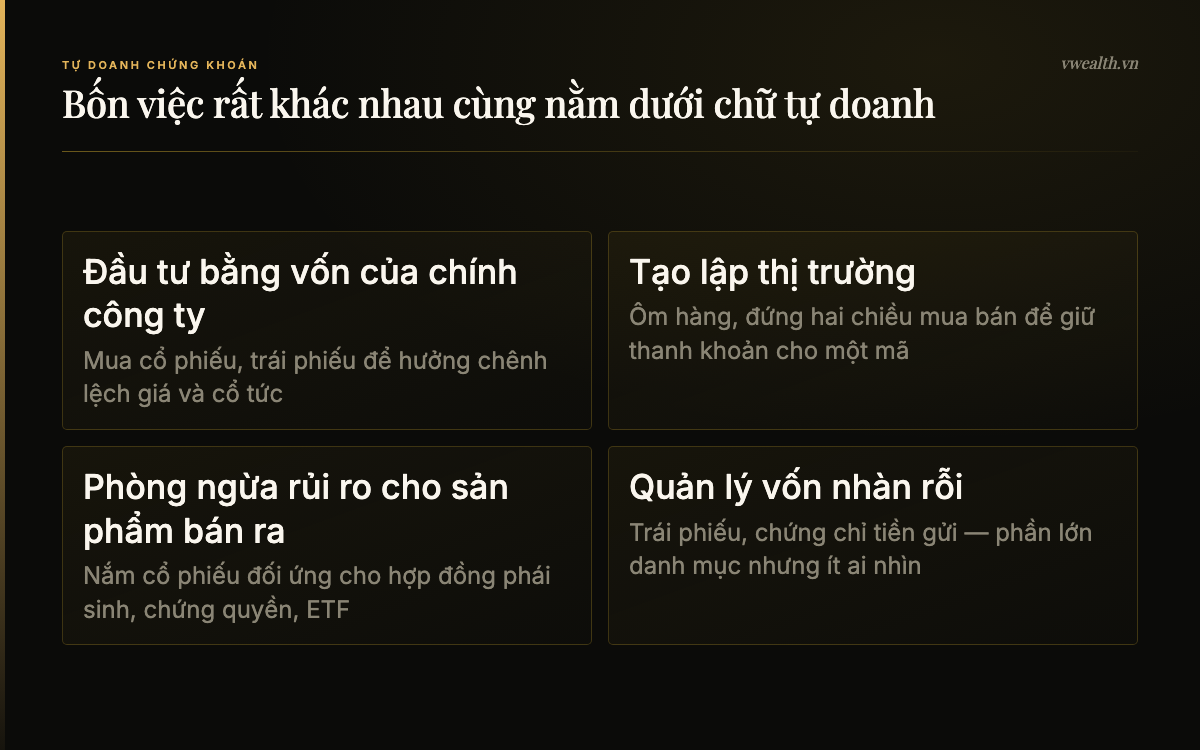
Đây là điểm mấu chốt mà hầu hết bài viết về tự doanh bỏ qua. Chữ “tự doanh” trong thống kê hằng ngày không mô tả một hành vi duy nhất, nó gộp ít nhất bốn thứ:
Một — đầu tư bằng vốn của chính công ty. Đây là hình dung phổ biến: bộ phận tự doanh phân tích, chọn mã, mua vào, chờ giá lên hoặc chờ cổ tức. Đây mới là phần thể hiện quan điểm thị trường thật sự của công ty.
Hai — tạo lập thị trường. Với một số mã, chứng quyền hoặc chứng chỉ quỹ, công ty chứng khoán có nghĩa vụ hoặc có lợi ích trong việc luôn đứng cả hai chiều mua và bán để mã đó không bị đóng băng thanh khoản. Họ mua không phải vì thấy rẻ, mà vì có người muốn bán và họ phải đỡ.
Ba — phòng ngừa rủi ro cho sản phẩm đã bán ra. Khi công ty phát hành chứng quyền có bảo đảm hoặc đứng đối ứng trong hợp đồng phái sinh, họ buộc phải nắm giữ một lượng cổ phiếu cơ sở tương ứng để không bị lệch trạng thái. Lượng mua bán này chạy theo công thức quản trị rủi ro, không chạy theo kỳ vọng giá.
Bốn — quản lý vốn nhàn rỗi. Phần lớn danh mục tự doanh của nhiều công ty chứng khoán Việt Nam không phải cổ phiếu, mà là trái phiếu và chứng chỉ tiền gửi. Đây là chỗ để tiền chờ việc, sinh lãi an toàn, gần như không liên quan gì tới việc thị trường cổ phiếu tăng hay giảm.
Bốn thứ này được cộng lại thành một dòng thống kê. Khi bạn đọc “tự doanh mua ròng X tỷ”, bạn đang đọc tổng của bốn động cơ khác nhau, trong đó chỉ một cái là quan điểm đầu tư.
Khung pháp lý: tự doanh được làm gì và bị cấm gì
Nghiệp vụ tự doanh không phải muốn làm là làm. Nó là một trong các nghiệp vụ phải xin phép riêng, kèm điều kiện về vốn và một loạt ràng buộc để hạn chế xung đột lợi ích với khách hàng.
Điều kiện về vốn
Theo quy định hiện hành, công ty chứng khoán muốn được cấp phép nghiệp vụ tự doanh phải đáp ứng mức vốn pháp định tối thiểu 100 tỷ đồng cho riêng nghiệp vụ này. Con số đó không lớn so với quy mô thị trường, nhưng nó có ý nghĩa sàng lọc: một công ty chỉ làm môi giới thuần tuý không cần và không được phép ôm hàng bằng tiền của mình.
Ba ràng buộc bảo vệ nhà đầu tư
Thông tư 121/2020/TT-BTC quy định về hoạt động của công ty chứng khoán đặt ra một số giới hạn đáng chú ý:
- Ưu tiên lệnh khách hàng. Công ty chứng khoán phải thực hiện lệnh của khách hàng trước lệnh của chính mình. Đây là nguyên tắc chống việc bộ phận tự doanh chen ngang dòng lệnh khách.
- Cấm chạy trước lệnh lớn. Khi lệnh mua bán của khách hàng có thể ảnh hưởng lớn tới giá một mã, công ty không được mua bán trước cùng loại chứng khoán đó cho chính mình, cũng không được tiết lộ thông tin cho bên thứ ba giao dịch mã đó.
- Giới hạn tập trung. Công ty chứng khoán không được đầu tư hoặc góp vốn quá 15% vốn chủ sở hữu vào một tổ chức hoặc dự án kinh doanh. Tổng giá trị đầu tư vào trái phiếu doanh nghiệp không vượt quá 70% vốn chủ sở hữu.
Hai giới hạn cuối là lý do vì sao danh mục tự doanh thường phải trải rộng thay vì dồn vào một mã, và vì sao khi thị trường trái phiếu doanh nghiệp gặp vấn đề, sức khoẻ của một loạt công ty chứng khoán bị ảnh hưởng theo.
Cái gì không được tính là tự doanh
Có hai trường hợp mua bán chứng khoán của công ty chứng khoán nhưng không bị coi là tự doanh: mua bán để sửa lỗi sau giao dịch, và mua bán cổ phiếu của chính công ty đó. Chi tiết này nghe như thủ tục, nhưng nó giải thích một hiện tượng bạn có thể thấy trên bảng thống kê: cổ phiếu của một công ty chứng khoán tăng mạnh mà số liệu tự doanh mã đó không nhúc nhích.
Số liệu tự doanh mua bán ròng được tính thế nào
Công thức đơn giản đến mức dễ gây hiểu nhầm:
Giá trị mua ròng = tổng giá trị mua vào − tổng giá trị bán ra, trong cùng một phiên, cộng gộp toàn bộ các công ty chứng khoán trên sàn đó.
Kết quả dương gọi là mua ròng. Kết quả âm gọi là bán ròng. Sở Giao dịch Chứng khoán TP.HCM công bố thống kê giao dịch tự doanh sau mỗi phiên, và đó là nguồn gốc của các bản tin bạn đọc buổi tối.
Hai phiên thật, hai câu chuyện ngược nhau
Lấy hai phiên đầu tháng 8/2026 để thấy con số này biến động thế nào.
Phiên 3/8/2026. VN-Index đóng cửa quanh 1.763 điểm, tăng 27 điểm, giá trị giao dịch trên HOSE đạt 19.274 tỷ đồng. Khối tự doanh mua ròng khoảng 546 tỷ đồng, với giá trị mua vào khoảng 1.190 tỷ và bán ra khoảng 644 tỷ. Các mã được mua ròng mạnh nhất: MBB khoảng 105 tỷ, HPG khoảng 66 tỷ, TCB khoảng 50 tỷ, FPT khoảng 47 tỷ, VIC khoảng 37 tỷ. Cùng phiên, khối ngoại mua ròng khoảng 1.020 tỷ đồng, dẫn đầu là FPT với hơn 524 tỷ. Nguồn: VietnamBiz.
Phiên 5/8/2026. Chỉ hai phiên sau, VN-Index đóng cửa 1.776 điểm, giá trị giao dịch HOSE khoảng 20.440 tỷ đồng. Khối tự doanh bán ròng 728 tỷ đồng. Nhưng nhìn vào cấu trúc: qua khớp lệnh họ mua 586,4 tỷ và bán 743,4 tỷ; qua thoả thuận họ bán 582 tỷ trong khi chỉ mua 17 tỷ. Riêng mã GEE bị bán ròng gần 285 tỷ đồng, chủ yếu qua kênh thoả thuận — 4,3 triệu cổ phiếu bán ở giá bình quân 66.280 đồng, không có chiều mua đối ứng. Nguồn: VietnamBiz.
Hai phiên cách nhau chưa tới một tuần, cùng một thị trường đang đi lên, mà con số tự doanh lật từ mua ròng 546 tỷ sang bán ròng 728 tỷ. Nếu bạn đọc riêng phiên 5/8 và kết luận “tự doanh đang tháo chạy”, bạn đã bỏ qua chi tiết quan trọng nhất: gần 40% giá trị bán ròng hôm đó đến từ một giao dịch sang tay duy nhất ở một mã.
Bốn thứ làm lệch con số tự doanh
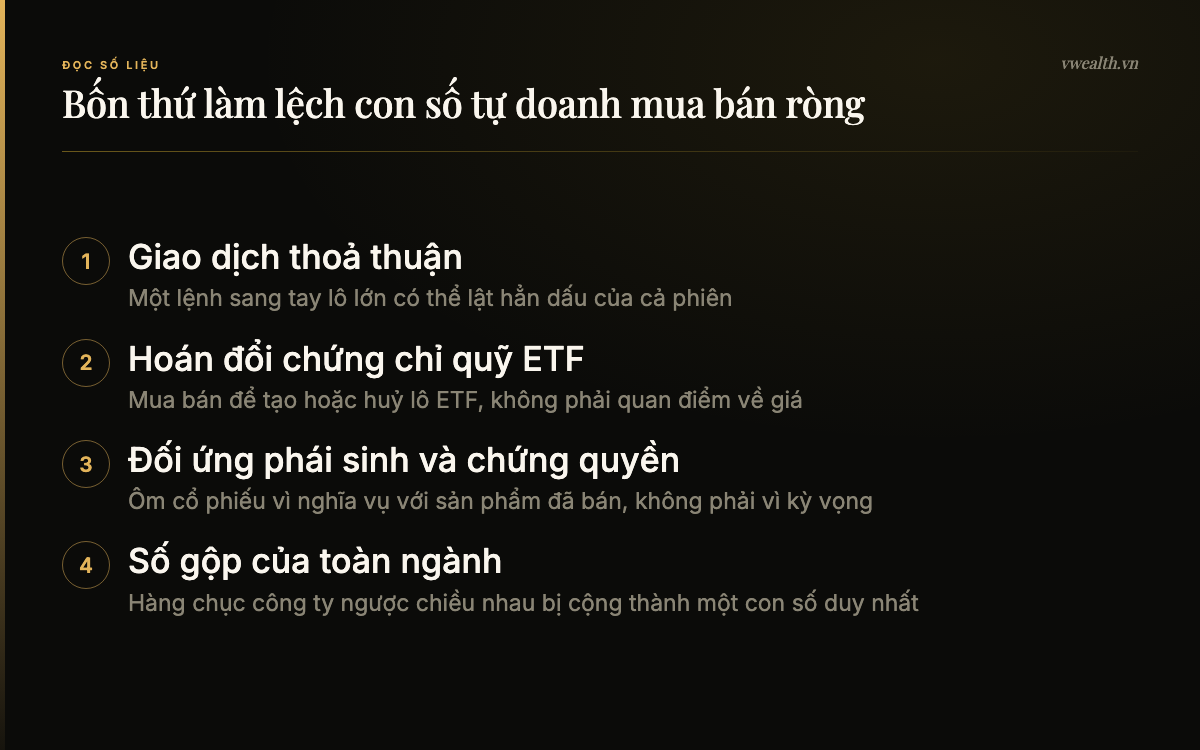
1. Giao dịch thoả thuận
Đây là thứ làm méo số nhiều nhất. Giao dịch thoả thuận là các lệnh sang tay lô lớn giữa hai bên đã bắt tay từ trước, không đi qua sổ lệnh chung. Một khối cổ phiếu vài trăm tỷ chuyển từ một công ty chứng khoán sang một quỹ, một cổ đông lớn hay một tổ chức khác, sẽ hiện lên thống kê thành “tự doanh bán ròng”, trong khi nó không phản ánh chút nào quan điểm về giá.
Phiên 5/8/2026 ở trên là ví dụ chuẩn. Cách xử lý: luôn tách phần khớp lệnh ra khỏi phần thoả thuận trước khi đọc. Số khớp lệnh mới là số phản ánh hành vi giao dịch trên sàn.
2. Hoán đổi chứng chỉ quỹ ETF
Quỹ ETF ở Việt Nam vận hành theo cơ chế hoán đổi: để tạo ra một lô chứng chỉ quỹ mới, thành viên lập quỹ phải gom đủ rổ cổ phiếu cơ sở nộp cho quỹ; để huỷ lô, quá trình chạy ngược lại. Các thành viên lập quỹ này chính là công ty chứng khoán, và mọi giao dịch gom hay xả rổ đó đều rơi vào cột tự doanh.
Khi một quỹ ETF hút được dòng tiền lớn từ nhà đầu tư nước ngoài, bạn sẽ thấy tự doanh mua vào mạnh — nhưng người thật sự đưa ra quyết định mua không phải công ty chứng khoán, mà là nhà đầu tư đã rót tiền vào quỹ.
3. Đối ứng phái sinh và chứng quyền
Công ty phát hành chứng quyền có bảo đảm phải nắm giữ cổ phiếu cơ sở để phòng ngừa. Khi giá cổ phiếu cơ sở tăng, mô hình quản trị rủi ro yêu cầu họ mua thêm; khi giá giảm, yêu cầu họ bán bớt. Đây là hành vi máy móc theo công thức, và nó có đặc điểm rất dễ gây ngộ nhận: nó cùng chiều với giá. Tự doanh mua khi giá đã tăng không có nghĩa là họ dự báo giá còn tăng.
4. Số gộp của cả ngành
Thống kê hằng ngày cộng toàn bộ công ty chứng khoán trên sàn thành một con số. Trong đó có thể một nửa đang mua và một nửa đang bán, quan điểm ngược hẳn nhau, nhưng sau phép cộng bạn chỉ còn nhìn thấy phần chênh lệch. Con số 546 tỷ mua ròng không có nghĩa “giới tự doanh đồng thuận mua” — nó chỉ có nghĩa bên mua nhiều hơn bên bán đúng chừng đó.
Tự doanh khác khối ngoại và khác “cá mập” ở chỗ nào
Ba nhóm này hay bị xếp chung vào rổ “tiền lớn”, nhưng động cơ và ràng buộc của họ khác hẳn nhau.
| Tiêu chí | Tự doanh | Khối ngoại | Nhà đầu tư tổ chức trong nước |
|---|---|---|---|
| Tiền của ai | Vốn chủ sở hữu công ty chứng khoán | Quỹ và cá nhân nước ngoài | Quỹ, bảo hiểm, doanh nghiệp trong nước |
| Khung thời gian | Rất đa dạng, có phần trong ngày | Thường trung và dài hạn | Trung và dài hạn |
| Ràng buộc lớn nhất | An toàn tài chính, giới hạn đầu tư | Room ngoại, tỷ giá, quy chế quỹ | Điều lệ quỹ, tỷ trọng ngành |
| Số liệu công bố | Hằng ngày, gộp toàn ngành | Hằng ngày, tách theo mã | Không công bố thường xuyên |
| Mức nhiễu của số liệu | Cao — lẫn ETF, phái sinh, thoả thuận | Trung bình — vẫn lẫn thoả thuận | Chỉ thấy qua báo cáo định kỳ |
Khối ngoại là nhóm dễ đọc hơn vì phần lớn giao dịch của họ là quyết định phân bổ vốn thật, không phải nghĩa vụ kỹ thuật. Nếu bạn quan tâm cách diễn giải nhóm này, bài về khối ngoại mua ròng ảnh hưởng thế nào tới thị trường đi sâu vào cơ chế đó, và bài về room ngoại giải thích thứ chặn dòng tiền ngoại lại ở nhiều mã tốt.
Còn “cá mập” là từ dân gian, không phải khái niệm có định nghĩa. Nó thường chỉ chung các lệnh giá trị lớn suy ra từ dữ liệu khớp lệnh. Nếu muốn tiếp cận vấn đề này một cách có cấu trúc, hướng đọc volume profile để nhận biết vùng giao dịch của dòng tiền lớn đáng tin hơn nhiều so với việc đoán qua một dòng thống kê.
Tự doanh mua ròng thì có nên mua theo không
Trả lời gọn: Không nên coi đó là tín hiệu mua. Số liệu tự doanh là thông tin bối cảnh, hữu ích khi đọc theo chuỗi nhiều phiên và đặt cạnh các dữ kiện khác, nhưng bản thân nó không đủ để ra quyết định mua bán một cổ phiếu.
Có bốn lý do cụ thể.
Bạn luôn nhận thông tin sau khi giá đã phản ánh
Thống kê tự doanh công bố sau khi phiên đóng cửa. Nếu tự doanh mua mạnh một mã trong phiên, lực mua đó đã đẩy giá lên ngay trong phiên. Đến khi bạn đọc được con số vào buổi tối, mức giá tốt đã qua. Mua vào phiên hôm sau nghĩa là bạn trả cái giá mà lực mua hôm trước đã tạo ra.
Mục tiêu của họ không phải mục tiêu của bạn
Một bộ phận tự doanh có thể mua một cổ phiếu để giữ trạng thái đối ứng cho chứng quyền sắp đáo hạn trong sáu tuần. Bạn mua theo với ý định nắm hai năm. Cùng một hành động mua, hai bài toán hoàn toàn khác nhau, và họ sẽ thoát ra vào lúc bạn không hề biết.
Họ cũng sai, và sai với quy mô lớn
Tự doanh không phải nhóm luôn thắng. Trong các giai đoạn thị trường đảo chiều mạnh, danh mục tự doanh của nhiều công ty chứng khoán ghi nhận lỗ đáng kể, và điều đó thể hiện thẳng trên báo cáo kết quả kinh doanh quý của họ. Một tổ chức chuyên nghiệp có lợi thế về thông tin và công cụ, nhưng không có lợi thế về khả năng dự báo tương lai.
Con số đã bị pha loãng bởi bốn thứ ở trên
Đây là lý do kỹ thuật nhưng quan trọng nhất. Khi bốn nguồn nhiễu đã trộn vào nhau, tỷ lệ tín hiệu trên nhiễu của con số tổng khá thấp. Dùng một dữ liệu nhiễu cao làm cơ sở cho quyết định có rủi ro tiền thật là đánh đổi kém.
Vậy khi nào số liệu tự doanh thật sự có ích
Có ba tình huống nó đáng xem.
Đọc theo chuỗi, không đọc theo phiên
Một phiên là nhiễu. Mười tới hai mươi phiên liên tiếp cùng chiều mới thành một đường xu hướng có ý nghĩa. Nếu khối tự doanh mua ròng đều đặn trong ba tuần ở nhóm ngân hàng chẳng hạn, điều đó nói lên một sự dịch chuyển phân bổ vốn, khác hẳn với một phiên mua ròng đơn lẻ.
Đặt cạnh khối ngoại và thanh khoản chung
Giá trị của số liệu tự doanh tăng lên khi bạn đặt nó cạnh dòng vốn ngoại và tổng giá trị giao dịch. Ba nhóm cùng mua trong một xu hướng thanh khoản tăng là bối cảnh khác hẳn ba nhóm ngược chiều nhau trong thị trường thanh khoản cạn.
Trong phiên 3/8/2026 nêu trên, cả tự doanh (mua ròng 546 tỷ) và khối ngoại (mua ròng khoảng 1.020 tỷ) cùng mua, và FPT nằm trong nhóm được cả hai gom. Đây là dạng đồng thuận đáng ghi nhận hơn nhiều so với một con số đứng một mình.
Dùng như bộ lọc phụ ở cuối quy trình, không phải ở đầu
Đây là cách dùng đúng đắn nhất: bạn chọn cổ phiếu bằng phân tích doanh nghiệp trước, rồi mới nhìn dòng tiền để canh thời điểm và đánh giá mức độ đông đúc. Không bao giờ làm ngược lại. Bài về quy trình phân tích cổ phiếu từ lọc ý tưởng đến quyết định mô tả trình tự đó, và bộ chỉ số nền tảng để lọc doanh nghiệp nằm trong bài P/E, P/B, ROE, ROA: bốn chỉ số tài chính cốt lõi chọn cổ phiếu.
Tra số liệu tự doanh ở đâu và đọc theo trình tự nào
Số liệu gốc do các sở giao dịch công bố sau mỗi phiên. Sở Giao dịch Chứng khoán TP.HCM ra bản thống kê giao dịch tự doanh hằng ngày dưới dạng tệp đính kèm; các trang tin tài chính và ứng dụng của công ty chứng khoán lấy lại nguồn này rồi trình bày dễ đọc hơn. Nếu chưa rõ khác biệt giữa các sàn, bài về HOSE, HNX và UPCoM khác nhau thế nào giải thích vì sao số liệu ở mỗi sàn không so trực tiếp được với nhau.
Trình tự đọc nên theo năm bước:
- Tách khớp lệnh khỏi thoả thuận. Bỏ phần thoả thuận sang một bên trước khi đưa ra bất kỳ nhận định nào. Nếu bản tin không tách, hãy tìm bản tin có tách.
- Nhìn con số đó trong tương quan với thanh khoản phiên. Mua ròng 500 tỷ trong phiên có 19.000 tỷ giá trị giao dịch là khoảng 2,6% — đáng ghi nhận nhưng không phải yếu tố quyết định giá.
- Xem danh sách mã, không chỉ số tổng. Một con số tổng dương nhưng dàn đều mười mã khác hẳn một con số tổng dương do một mã duy nhất kéo.
- Đối chiếu với khối ngoại cùng phiên. Đồng thuận hay ngược chiều đều là thông tin.
- Kéo lại chuỗi mười phiên gần nhất. Chỉ khi đó bạn mới biết phiên hôm nay là một phần của xu hướng hay là ngoại lệ.
Năm bước này mất chừng vài phút mỗi ngày, và nó là toàn bộ giá trị mà số liệu tự doanh có thể mang lại cho một nhà đầu tư cá nhân. Nếu bạn còn đang ở giai đoạn làm quen với bảng giá và cách đặt lệnh, cẩm nang F0 từ mở tài khoản đến lệnh mua đầu tiên là chỗ nên bắt đầu trước khi bận tâm tới dòng tiền tổ chức.
Năm sai lầm phổ biến khi đọc số liệu tự doanh
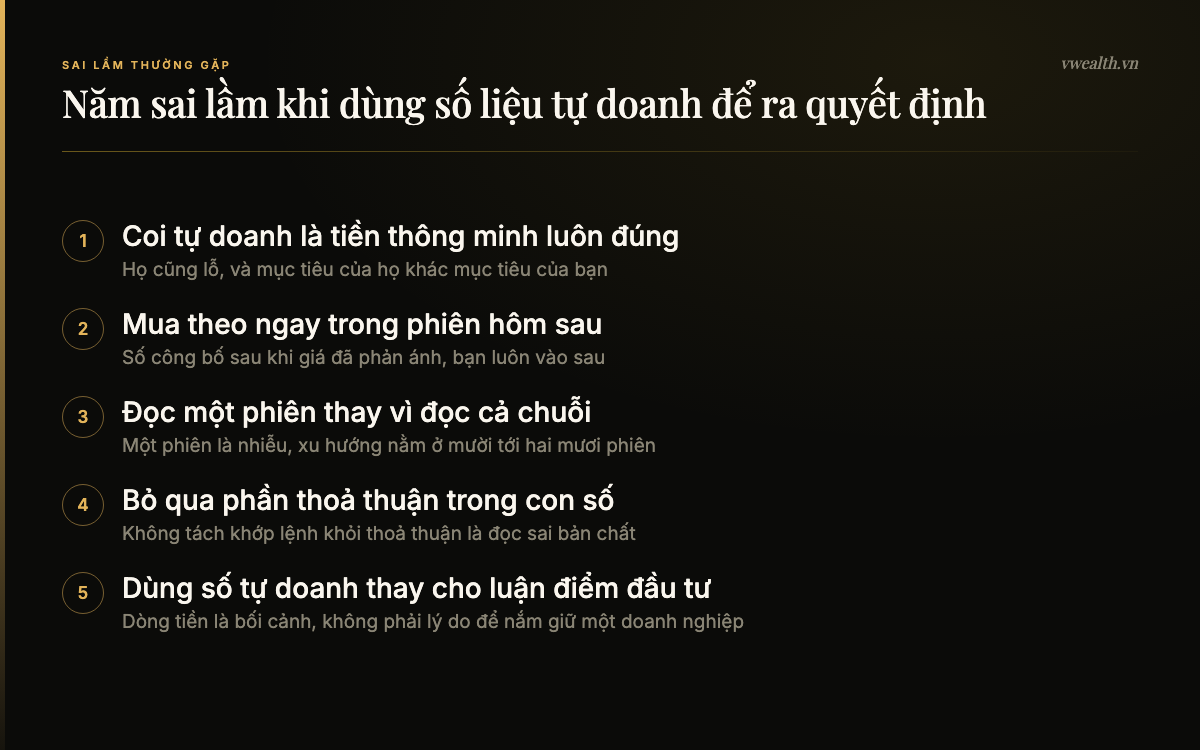
Coi tự doanh là tiền thông minh luôn đúng
Cụm từ “tiền thông minh” gây hại nhiều hơn là giúp. Nó tạo ra một quan hệ tâm lý sai: mình không biết, họ biết, nên cứ theo. Thực tế là họ có thông tin tốt hơn về dòng lệnh, nhưng không có thông tin tốt hơn về tương lai của doanh nghiệp. Và ràng buộc của họ — giới hạn tỷ trọng, yêu cầu an toàn tài chính, áp lực báo cáo theo quý — buộc họ hành động theo những cách mà bạn không phải chịu.
Mua theo ngay trong phiên hôm sau
Đây là hệ quả trực tiếp của sai lầm đầu tiên. Vấn đề không chỉ là vào sau, mà là bạn vào ở mức giá do chính lực mua đó tạo ra. Nếu lực mua hôm trước là mua kỹ thuật để đối ứng chứng quyền, nó sẽ không lặp lại vào hôm sau, và bạn còn lại một vị thế không có luận điểm nào chống lưng.
Đọc một phiên thay vì đọc cả chuỗi
Biên độ dao động ngày qua ngày của số liệu tự doanh rất lớn — hai phiên tháng 8/2026 ở trên là bằng chứng. Bất kỳ kết luận nào rút ra từ một phiên đơn lẻ đều có xác suất sai cao.
Bỏ qua phần thoả thuận
Nếu bạn nhớ đúng một điều từ bài này, hãy nhớ điều này. Một giao dịch sang tay có thể chiếm gần một nửa giá trị bán ròng của cả phiên mà không mang chút thông tin nào về quan điểm giá.
Dùng dòng tiền thay cho luận điểm đầu tư
Đây là sai lầm nặng nhất về mặt hậu quả. Dòng tiền cho biết ai đang mua, nó không cho biết doanh nghiệp làm ăn ra sao, định giá đang ở đâu, và vì sao bạn nên giữ cổ phiếu đó qua một đợt giảm 20%. Khi thị trường xấu, thứ giữ bạn ở lại là luận điểm, không phải một dòng thống kê từ tháng trước.
Xung đột lợi ích: điều nhà đầu tư cá nhân nên biết
Một công ty chứng khoán vừa môi giới cho bạn, vừa cho bạn vay ký quỹ, vừa tự mua bán bằng tiền của họ, vừa tư vấn phát hành cho doanh nghiệp niêm yết. Bốn vai trong một pháp nhân là cấu trúc có xung đột lợi ích cố hữu, và đó chính là lý do luật đặt ra các ràng buộc đã nêu ở trên.
Với nhà đầu tư cá nhân, có ba điều thực tế nên ghi nhớ.
Một, báo cáo phân tích không phải quan điểm trung lập tuyệt đối. Điều này không có nghĩa là báo cáo vô giá trị — phần dữ liệu và mô hình trong đó thường rất công phu. Nhưng khuyến nghị ở cuối báo cáo nên được đọc như một quan điểm có bối cảnh, không phải một kết luận khách quan.
Hai, quy mô danh mục tự doanh nói lên mức rủi ro của chính công ty chứng khoán đó. Nếu bạn đang cân nhắc mua cổ phiếu của một công ty chứng khoán, phần tự doanh trong bảng cân đối là chỗ phải soi kỹ nhất. Lợi nhuận đến từ tự doanh có chất lượng thấp hơn lợi nhuận đến từ phí môi giới, vì nó không lặp lại được và có thể đảo dấu trong một quý.
Ba, đừng nhầm nghĩa vụ kỹ thuật với niềm tin. Phần lớn hoạt động mua bán bạn nhìn thấy trong cột tự doanh là vận hành, không phải niềm tin đầu tư. Tách được hai thứ này là bước trưởng thành đáng kể trong cách đọc thị trường.
Ba việc làm được ngay hôm nay
Một — mở bản tin tự doanh hôm nay và tìm dòng tách khớp lệnh với thoả thuận. Nếu bản tin bạn hay đọc không có dòng đó, đổi nguồn. Một nguồn không tách hai kênh này thì không dùng được cho việc gì cả.
Hai — kéo lại số liệu mười phiên gần nhất của mã bạn đang nắm. Xem nó là một chuỗi. Câu hỏi cần trả lời không phải “hôm nay họ mua hay bán”, mà “trong mười phiên qua chiều nào chiếm ưu thế và độ lớn có đáng kể so với thanh khoản mã không”.
Ba — viết ra luận điểm nắm giữ của bạn trong ba dòng, không nhắc tới dòng tiền. Nếu không viết được ba dòng đó, bạn đang nắm cổ phiếu vì người khác đang mua nó. Đấy là vị thế sẽ bị bán ra vào đúng lúc tệ nhất.
Câu hỏi thường gặp
Tự doanh chứng khoán là gì nói ngắn gọn nhất?
Tự doanh chứng khoán là việc công ty chứng khoán mua bán chứng khoán bằng vốn của chính mình, chứ không phải mua hộ khách hàng. Đây là định nghĩa theo khoản 30 Điều 4 Luật Chứng khoán 2019. Khác với môi giới — nơi công ty chỉ nhận lệnh và thu phí — ở nghiệp vụ tự doanh công ty là bên chịu rủi ro giá, lãi thì hưởng và lỗ thì chịu.
Tự doanh mua ròng nghĩa là gì?
Tự doanh mua ròng nghĩa là trong phiên đó, tổng giá trị chứng khoán mà các công ty chứng khoán mua vào bằng vốn của họ lớn hơn tổng giá trị họ bán ra. Phần chênh lệch chính là giá trị mua ròng. Ngược lại, khi bán nhiều hơn mua thì gọi là bán ròng. Con số này được cộng gộp cho toàn bộ công ty chứng khoán trên cùng một sàn, nên nó không cho biết từng công ty đang nghĩ gì.
Xem số liệu tự doanh mua bán ròng ở đâu?
Số liệu gốc do sở giao dịch công bố sau mỗi phiên. Sở Giao dịch Chứng khoán TP.HCM phát hành bản thống kê giao dịch tự doanh hằng ngày, và các trang tin tài chính cùng ứng dụng của công ty chứng khoán lấy lại nguồn đó. Khi chọn nguồn để theo dõi, ưu tiên nguồn có tách riêng phần khớp lệnh với phần thoả thuận, vì thiếu chi tiết này thì con số dễ bị hiểu sai.
Tự doanh mua ròng thì cổ phiếu có tăng không?
Không có quan hệ chắc chắn. Lực mua của tự doanh có tác động tới giá ngay trong phiên, nhưng đến lúc số liệu được công bố thì tác động đó đã nằm trong giá rồi. Ngoài ra một phần đáng kể giá trị mua vào của khối tự doanh đến từ nghĩa vụ kỹ thuật như hoán đổi chứng chỉ quỹ ETF hay phòng ngừa rủi ro cho chứng quyền, không phải từ kỳ vọng giá sẽ tăng.
Tự doanh khác khối ngoại thế nào?
Tự doanh là tiền của chính các công ty chứng khoán trong nước, còn khối ngoại là tiền của nhà đầu tư và quỹ nước ngoài. Khối ngoại bị ràng buộc bởi room ngoại, tỷ giá và quy chế quỹ, và giao dịch của họ phần lớn là quyết định phân bổ vốn thật. Số liệu tự doanh nhiễu hơn vì trộn lẫn cả giao dịch thoả thuận, hoán đổi ETF và đối ứng phái sinh vào cùng một con số.
Vì sao con số tự doanh có phiên thay đổi đột ngột?
Nguyên nhân phổ biến nhất là một giao dịch thoả thuận lô lớn. Ví dụ phiên 5/8/2026 trên HOSE, khối tự doanh bán ròng 728 tỷ đồng, trong đó riêng mã GEE bị bán ròng gần 285 tỷ chủ yếu qua kênh thoả thuận với 4,3 triệu cổ phiếu ở giá bình quân 66.280 đồng. Một lệnh sang tay như vậy đủ để lật dấu của cả phiên mà không phản ánh quan điểm nào về giá.
Công ty chứng khoán cần điều kiện gì để được làm tự doanh?
Nghiệp vụ tự doanh phải được cấp phép riêng và yêu cầu mức vốn pháp định tối thiểu 100 tỷ đồng cho riêng nghiệp vụ này. Kèm theo đó là các ràng buộc trong Thông tư 121/2020/TT-BTC: phải ưu tiên thực hiện lệnh của khách hàng trước lệnh của mình, không được mua bán trước khi biết lệnh lớn của khách có thể ảnh hưởng tới giá, không đầu tư quá 15% vốn chủ sở hữu vào một tổ chức và không quá 70% vốn chủ sở hữu vào trái phiếu doanh nghiệp.
Tóm lại
Câu hỏi tự doanh chứng khoán là gì trả lời được trong một câu: công ty chứng khoán mua bán bằng tiền của chính mình. Câu đáng hỏi hơn là con số mua bán ròng bạn đọc mỗi tối thực sự chứa những gì.
Nó chứa bốn loại hành vi khác nhau — đầu tư thật, tạo lập thị trường, phòng ngừa rủi ro, và quản lý vốn nhàn rỗi — được cộng gộp cho cả ngành, rồi bị một vài giao dịch thoả thuận lô lớn làm lệch bất cứ lúc nào. Tỷ lệ thông tin hữu ích trong đó thấp hơn nhiều so với cảm giác mà cụm từ “tiền thông minh” tạo ra.
Cách dùng đúng: tách khớp lệnh khỏi thoả thuận, đọc theo chuỗi mười phiên thay vì một phiên, đặt cạnh dòng vốn ngoại và thanh khoản chung, và luôn để nó ở cuối quy trình chứ không phải ở đầu. Cổ phiếu chọn bằng phân tích doanh nghiệp. Dòng tiền chỉ giúp bạn hiểu bối cảnh mình đang bước vào.
Đọc thêm: công ty chứng khoán kiếm tiền từ đâu, khối ngoại mua ròng ảnh hưởng thế nào, và quy trình phân tích cổ phiếu hoàn chỉnh.
Nguồn số liệu: Luật Chứng khoán 2019; Thông tư 121/2020/TT-BTC về hoạt động của công ty chứng khoán; thống kê giao dịch tự doanh do Sở Giao dịch Chứng khoán TP.HCM công bố; bản tin thị trường phiên 3/8/2026 và 5/8/2026 của VietnamBiz.
Lưu ý: Bài viết cung cấp thông tin và kiến thức đầu tư, không phải khuyến nghị mua bán. Các mã cổ phiếu được nhắc tới chỉ là dẫn chứng số liệu giao dịch đã công bố, không phải gợi ý đầu tư. Nội dung tại thời điểm viết, tháng 8/2026.