Có nên mua cổ phiếu DPG — mã chứng khoán của Công ty Cổ phần Tập đoàn Đạt Phương trên sàn HOSE — là câu hỏi khiến nhiều nhà đầu tư vừa hào hứng vừa đắn đo khi nhìn vào bức tranh kinh doanh năm 2026. Trong mười tháng đầu năm, doanh nghiệp này liên tục công bố những gói thầu hạ tầng quy mô lớn với tổng giá trị ký mới đạt gần 8.900 tỷ đồng, vừa bước chân vào dự án đường sắt tốc độ cao và tuyến đường kết nối sân bay Gia Bình, đồng thời đưa nhà máy sản xuất kính hoa siêu trắng tại Huế đi vào vận hành thương mại. Nhưng song hành cùng tốc độ mở rộng thần tốc là bài toán dòng tiền căng thẳng khi nợ vay tài chính vào giữa năm 2026 đã tăng lên 4.818 tỷ đồng, buộc Hội đồng quản trị phải mượn bất động sản của chính lãnh đạo để bổ sung tài sản bảo đảm cho các hạn mức tín dụng ngân hàng. Đứng trước một doanh nghiệp xây lắp cầu đường đang chuyển mình thành tập đoàn đa ngành sở hữu cả thủy điện, khu đô thị nghỉ dưỡng ven biển và vật liệu công nghệ cao, việc quyết định giải ngân đòi hỏi bạn phải bóc tách tường tận từng mảng kinh doanh và cấu trúc tài chính phía sau. Bài viết phân tích toàn diện này sẽ cùng bạn trả lời thấu đáo câu hỏi có nên mua cổ phiếu DPG: đâu là những động lực tăng trưởng thực chất, đâu là rủi ro tiềm ẩn và cổ phiếu này thực sự phù hợp với khẩu vị đầu tư nào.
Trước khi đi sâu vào từng ngóc ngách hoạt động, có một số thông tin cơ bản về mặt pháp lý mà bạn cần nắm rõ để tránh những nhầm lẫn phổ biến trên thị trường. Doanh nghiệp mang mã chứng khoán DPG có tên đầy đủ là Công ty Cổ phần Tập đoàn Đạt Phương (tên giao dịch quốc tế là Dat Phuong Group Joint Stock Company), hiện đang niêm yết trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE). Doanh nghiệp được thành lập từ ngày 12/3/2002, đặt trụ sở chính tại Tầng 15, Tòa nhà Handico, Khu đô thị mới Mễ Trì Hạ, đường Phạm Hùng, phường Mễ Trì, quận Nam Từ Liêm, Hà Nội. Người đứng đầu Hội đồng quản trị từ nhiều năm qua là ông Lương Minh Tuấn (Chủ tịch HĐQT), đồng hành cùng ông Trần Anh Tuấn trong vai trò Tổng Giám đốc kiêm thành viên HĐQT và ông Phạm Kim Châu giữ chức Phó Chủ tịch HĐQT. Đây là bộ ba lãnh đạo gắn bó từ những ngày đầu gây dựng công ty, tạo nên sự ổn định xuyên suốt trong định hướng điều hành.
Nguyên tắc phân tích của vwealth trong toàn bộ bài viết này là tuyệt đối tôn trọng sự thật khách quan và dữ kiện đã công bố. Mọi con số, mốc thời gian, tên dự án và dữ liệu tài chính đều được trích xuất từ các văn bản chính thức của doanh nghiệp: Nghị quyết và Biên bản họp Đại hội đồng cổ đông thường niên 2026, Báo cáo tài chính kiểm toán năm 2025, Báo cáo tài chính soát xét bán niên 2026, các bản công bố thông tin trên cổng thông tin của Ủy ban Chứng khoán Nhà nước và Sở Giao dịch Chứng khoán TP.HCM, cùng thông tin từ các cơ quan báo chí tài chính chính thống. Bài viết tuân thủ nguyên tắc không đưa ra giá cổ phiếu hôm nay, không phán xét chỉ số P/E tức thời của từng phiên giao dịch và không đưa ra mức giá mục tiêu hay khuyến nghị mua bán áp đặt. Những phần tính toán suy luận nội bộ sẽ được chú thích rõ là “ước tính của vwealth” hoặc “ví dụ minh hoạ” để bạn tiện theo dõi. Nếu bạn muốn đặt Đạt Phương vào bức tranh tổng thể của dòng vốn đầu tư công, bạn có thể tham khảo bài phân tích chuyên sâu về đầu tư công và chứng khoán ngành hưởng lợi để hiểu rõ hơn chu kỳ điều phối ngân sách nhà nước.
Câu hỏi trung tâm mà bài viết này theo đuổi xoay quanh một nghịch lý thú vị: Làm thế nào một nhà thầu xuất thân từ nghề thi công cầu lại có thể cùng một lúc ôm khối lượng hợp đồng xây lắp khổng lồ gần 8.900 tỷ đồng trong mười tháng, vừa chuẩn bị bàn giao các dãy biệt thự sang trọng tại Hội An, vừa cho đốt lò nhà máy kính hoa siêu trắng hiện đại bậc nhất miền Trung, trong khi vẫn phải tìm cách xoay xở bổ sung tài sản thế chấp để duy trì hạn mức vay tín dụng hơn 11.000 tỷ đồng? Câu trả lời không nằm ở những khẩu hiệu hoa mỹ, mà nằm ở lịch sử tích lũy tư bản bền bỉ suốt hơn hai thập kỷ qua.
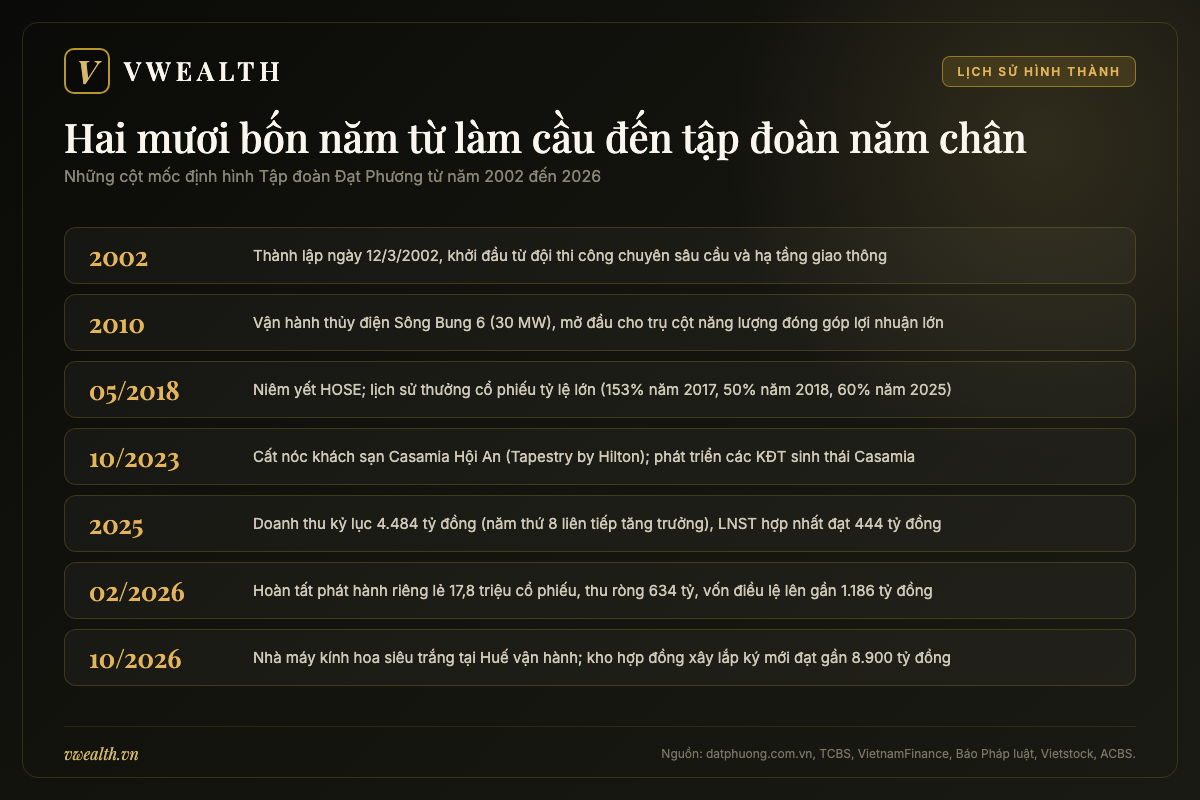
Hai mươi bốn năm từ đội thi công cầu tới tập đoàn năm chân
Lịch sử của Đạt Phương là câu chuyện điển hình của một doanh nghiệp hạ tầng tư nhân tại Việt Nam: đi lên từ những công trình kỹ thuật phức tạp nhất, dùng lợi nhuận tích lũy để thâm nhập vào các ngành tạo dòng tiền đều, rồi tận dụng cơ hội từ các dự án đối ứng để tích lũy quỹ đất bất động sản sạch. Nếu không hiểu hành trình hơn hai mươi năm tích lũy ấy, bạn sẽ rất khó giải thích vì sao một công ty xây lắp lại có thể sở hữu những khu nghỉ dưỡng đắc địa hay các nhà máy phát điện tạo tiền mặt triệu đô mỗi năm.
Khởi đầu 2002 và nghề làm cầu
Ngày 12/3/2002, Công ty Cổ phần Đạt Phương chính thức ra đời. Trong những năm đầu thập niên 2000, khi nền kinh tế Việt Nam bước vào giai đoạn mở cửa mạnh mẽ và hạ tầng giao thông bắt đầu được chú trọng đầu tư, phần lớn các nhà thầu xây dựng dân dụng chọn làm đường bộ hoặc san lấp mặt bằng vì quy trình đơn giản, vốn đầu tư máy móc vừa phải và dễ huy động nhân công phổ thông. Nhưng ban lãnh đạo Đạt Phương — vốn là những kỹ sư cầu đường được đào tạo bài bản — đã chọn một con đường chông gai hơn: tập trung vào mảng thi công công trình cầu.
Trong ngành xây dựng hạ tầng, làm cầu luôn là phân khúc đòi hỏi hàm lượng kỹ thuật cao nhất và rủi ro địa chất phức tạp nhất. Thi công mố trụ dưới lòng sông sâu, khoan cọc nhồi qua các tầng địa chất đứt gãy, hay kỹ thuật đúc hẫng cân bằng nhịp lớn đòi hỏi sự chính xác tuyệt đối về kết cấu chịu lực và độ an toàn lao động. Đổi lại, rào cản gia nhập của phân khúc này rất lớn. Các nhà thầu nhỏ không đủ năng lực thiết bị và kinh nghiệm thi công sẽ lập tức bị loại ngay từ vòng nộp hồ sơ dự thầu. Quan trọng hơn, biên lợi nhuận của các công trình cầu thường nhỉnh hơn đáng kể so với việc rải nhựa đường bộ phẳng — nơi biên lợi nhuận thường bị vắt kiệt bởi sự cạnh tranh giá khốc liệt và nguy cơ chậm tiến độ do vướng mắc giải phóng mặt bằng.
Chính sự định vị sắc bén ngay từ ngày đầu đã tạo cho Đạt Phương một thương hiệu uy tín trong giới kỹ thuật cầu đường. Thay vì dàn trải trên khắp các mặt trận, công ty tập trung nguồn lực đầu tư dàn máy móc chuyên dụng đắt tiền, đào tạo đội ngũ kỹ sư thiện chiến làm chủ các biện pháp thi công đúc dầm khẩu độ lớn, căng kéo cáp dự ứng lực và thi công cầu dây văng. Những công trình cầu vượt sông lớn, cầu vượt cạn đầm lầy tại miền Trung và miền Bắc dần mang dấu ấn của Đạt Phương. Tên tuổi của công ty được khẳng định qua chất lượng và tiến độ thi công thực tế, trở thành tấm giấy thông hành giúp Đạt Phương liên tục có mặt trong các liên danh nhà thầu lớn nhất của Bộ Giao thông Vận tải và các ban quản lý dự án trọng điểm quốc gia.
Tuy nhiên, những người đứng đầu Đạt Phương hiểu rất rõ quy luật nghiệt ngã của nghề xây lắp: đó là mảng kinh doanh phụ thuộc nặng nề vào chu kỳ giải ngân vốn ngân sách, dòng tiền bị chiếm dụng bởi thủ tục nghiệm thu thanh quyết toán kéo dài, và biên lợi nhuận gộp toàn ngành hiếm khi vượt qua con số hai chữ số. Một nhà thầu đơn thuần dù có năng lực kỹ thuật giỏi đến đâu cũng luôn phải đối mặt với nỗi lo “hết việc làm” khi công trình kết thúc, hoặc rủi ro thâm hụt dòng tiền khi chủ đầu tư chậm giải ngân. Muốn tồn tại bền vững và phát triển thành một tập đoàn hùng mạnh, Đạt Phương buộc phải tìm kiếm một “con gà đẻ trứng vàng” khác — một nguồn doanh thu tự chủ mang lại dòng tiền mặt đều đặn, không phụ thuộc vào tiến độ thanh toán của bên thứ ba.
Thủy điện: cỗ máy lợi nhuận đầu tiên
Và bước ngoặt chiến lược đầu tiên đã xuất hiện vào cuối thập niên 2000 khi Đạt Phương quyết định lấn sân sang lĩnh vực năng lượng tái tạo, cụ thể là thủy điện vừa và nhỏ. Đây là một quyết định táo bạo nhưng hoàn toàn logic với năng lực cốt lõi của doanh nghiệp. Về bản chất kỹ thuật, việc xây dựng đập thủy điện, đào hầm dẫn nước qua núi và đổ bê tông khối lớn cho nhà máy phát điện có nhiều nét tương đồng với các công trình cầu hầm hạ tầng mà công ty đã dày dạn kinh nghiệm.
Năm 2010, Đạt Phương chính thức đưa Nhà máy Thủy điện Sông Bung 6 vào vận hành thương mại với công suất lắp máy 30MW. Nằm trên dòng sông Bung thuộc địa bàn tỉnh Quảng Nam, công trình này nhanh chóng chứng minh được hiệu quả kinh tế vượt trội. Không giống như các hợp đồng xây lắp phải loay hoay đối chiếu công nợ và thương thảo đơn giá vật liệu phát sinh, một nhà máy thủy điện sau khi hòa lưới điện quốc gia sẽ vận hành theo hợp đồng mua bán điện dài hạn (PPA) ký với Tập đoàn Điện lực Việt Nam (EVN). Cứ mỗi kilowatt giờ điện phát ra đẩy lên lưới là doanh nghiệp nắm chắc dòng tiền thu về bằng tiền mặt.
Nhận thấy tiềm năng to lớn của mô hình này, Đạt Phương tiếp tục dồn vốn đầu tư cụm Thủy điện Sơn Trà 1 tại tỉnh Quảng Ngãi với tổng công suất 60MW. Dự án này được chia thành các bậc thang phát điện nhằm tối ưu hóa lưu lượng dòng chảy tự nhiên của vùng rừng núi miền Trung. Khi cả Thủy điện Sông Bung 6 và Thủy điện Sơn Trà 1 đi vào hoạt động ổn định, bức tranh kinh doanh của Đạt Phương đã thay đổi căn bản về chất lượng.
Trong tài chính doanh nghiệp, thủy điện được ví như một “cỗ máy in tiền mặt” có biên lợi nhuận gộp đáng mơ ước, thường dao động từ 50% đến 70% trong những năm mưa thuận gió hòa. Chi phí biến đổi của nhà máy thủy điện là rất thấp — nước chảy qua tuabin là tài nguyên thiên nhiên, không tốn chi phí nhiên liệu than hay khí đốt như nhiệt điện. Chi phí lớn nhất chỉ là khấu hao tài sản cố định và chi phí trả lãi vay ngân hàng trong những năm đầu vận hành. Khi các khoản nợ vay đầu tư ban đầu được trả dần theo thời gian, chi phí tài chính hạ xuống, dòng tiền thuần mà các nhà máy này bơm về cho công ty mẹ trở nên vô cùng dồi dào. Thủy điện chính là bệ đỡ vững chắc, cung cấp nguồn vốn tự có quý giá để Đạt Phương nuôi mảng xây lắp trong những giai đoạn thị trường hạ tầng trầm lắng, đồng thời tạo bàn đạp tài chính vững vàng để chuẩn bị cho những cuộc chơi lớn hơn.
Lên sàn HOSE 2018 và chuỗi thưởng cổ phiếu
Sau hơn một thập kỷ rưỡi hoạt động theo mô hình công ty cổ phần kín, Đạt Phương bước lên vũ đài đại chúng khi chính thức đưa cổ phiếu niêm yết trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) vào tháng 05/2018 với mã chứng khoán DPG. Việc xuất hiện trên sàn giao dịch có thanh khoản lớn nhất cả nước không chỉ giúp khẳng định vị thế thương hiệu của công ty, mà còn mở ra kênh huy động vốn rộng lớn từ thị trường vốn trong nước và quốc tế.
Nhìn lại lịch sử vốn điều lệ của Đạt Phương, điều khiến cộng đồng nhà đầu tư nhớ nhất chính là truyền thống chia thưởng cổ phiếu với tỷ lệ rất cao trong giai đoạn công ty bứt phá quy mô. Năm 2017 — ngay trước thềm niêm yết — công ty đã thực hiện đợt phát hành cổ phiếu thưởng cho cổ đông hiện hữu với tỷ lệ kỷ lục lên tới 153%. Sang năm 2018, công ty tiếp tục duy trì chính sách này với tỷ lệ thưởng cổ phiếu 50%, và đến năm 2019 là tỷ lệ 40%. Chuỗi thưởng cổ phiếu dồn dập này phản ánh một giai đoạn doanh nghiệp tích lũy được thặng dư vốn và nguồn lợi nhuận giữ lại khổng lồ từ các mảng kinh doanh hiệu quả, đồng thời ban lãnh đạo muốn nhanh chóng gia tăng quy mô vốn điều lệ để đáp ứng yêu cầu năng lực tài chính khi nộp hồ sơ tham gia đấu thầu các dự án hạ tầng quy mô cấp quốc gia.
Tuy nhiên, từ năm 2020 đến năm 2023, Đạt Phương tạm ngưng chính sách thưởng cổ phiếu bằng nguồn vốn chủ sở hữu. Đây là giai đoạn thị trường bất động sản đóng băng do vướng mắc pháp lý và đại dịch COVID-19 làm gián đoạn chuỗi cung ứng, buộc doanh nghiệp phải thận trọng bảo toàn nguồn vốn lưu động. Sự gián đoạn này kết thúc vào năm 2025 khi Đạt Phương tái khởi động chiến lược gia tăng vốn chủ sở hữu một cách mạnh mẽ.
Vào tháng 6/2025, Đạt Phương chốt danh sách cổ đông thực hiện quyền nhận cổ phiếu thưởng với tỷ lệ lên tới 60%, tương ứng phát hành thêm khoảng 37,8 triệu cổ phiếu mới cho cổ đông hiện hữu (ngày giao dịch không hưởng quyền là 12/6/2025). Đợt phát hành quy mô lớn này đã nâng vốn điều lệ của công ty từ mức 630 tỷ đồng vọt lên hơn 1.007 tỷ đồng. Đối với những nhà đầu tư dài hạn gắn bó cùng Đạt Phương, chuỗi thưởng cổ phiếu qua các năm là minh chứng rõ ràng cho việc doanh nghiệp liên tục vốn hóa nguồn lợi nhuận làm ra để tái đầu tư mở rộng bảng cân đối kế toán, biến những đồng lợi nhuận giữ lại thành tài sản thực tế và năng lực đấu thầu vượt trội trên thương trường.
Quỹ đất đổi từ cầu BT
Bên cạnh mảng thủy điện, Đạt Phương còn sở hữu một “mỏ vàng” thứ hai mang lại sự đột biến về tài chính trong những năm gần đây: quỹ đất bất động sản tại miền Trung, đặc biệt là khu vực Hội An (tỉnh Quảng Nam cũ). Nguồn gốc của quỹ đất đắc địa này xuất phát từ một cơ chế đầu tư hạ tầng rất quen thuộc tại Việt Nam trong giai đoạn trước: hợp đồng Xây dựng – Chuyển giao (BT).
Năm 2016, Đạt Phương được UBND tỉnh Quảng Nam giao làm nhà đầu tư thực hiện dự án cầu Đế Võng tại thành phố Hội An với tổng mức đầu tư hơn 390 tỷ đồng. Để hoàn vốn cho nhà đầu tư thực hiện công trình cầu trọng điểm bắc qua sông Cổ Cò này, chính quyền địa phương đã đối ứng bằng việc giao cho Đạt Phương danh mục các quỹ đất sạch tại các vị trí vô cùng đắc địa ven sông và ven biển Hội An. Từ hợp đồng BT này, Đạt Phương đã kiến tạo nên các dự án bất động sản khu đô thị sinh thái nổi tiếng như Casamia Hội An (Võng Nhi), Casamia Calm Hội An (Đồng Nà) và Casamia Balanca Hội An (khu đô thị Cồn Tiến).
Chiến lược này đã giúp Đạt Phương giải quyết trọn vẹn bài toán hóc búa của các chủ đầu tư bất động sản: giá vốn đất. Nhờ đổi hạ tầng lấy quỹ đất thô từ sớm, giá vốn đất của các dự án Casamia được ghi nhận ở mức rất cạnh tranh. Khi Đạt Phương mang tư duy kỹ thuật khắt khe của một nhà thầu làm cầu vào việc xây dựng hạ tầng khu đô thị sinh thái — tôn trọng luồng lạch tự nhiên của rừng dừa Bảy Mẫu, thiết kế bến du thuyền riêng cho từng căn biệt thự và hoàn thiện cảnh quan chỉn chu — giá bán các sản phẩm bất động sản tại đây đã tăng gấp nhiều lần so với chi phí ban đầu. Những năm 2021–2022, khi các phân khu Casamia Võng Nhi mở bán và bàn giao, dòng tiền và lợi nhuận đột biến từ bất động sản đã giúp Đạt Phương ghi nhận những kỷ lục kinh doanh chưa từng có, củng cố vững chắc danh tiếng của công ty trên thị trường địa ốc cao cấp miền Trung.
Tuy nhiên, phương thức đổi đất lấy hạ tầng BT cũng ẩn chứa những khúc quanh pháp lý phức tạp khi quy định pháp luật thay đổi theo thời gian. Dự án Khu phức hợp dịch vụ nghỉ dưỡng Bình Dương (Quảng Nam cũ) — vốn cũng nằm trong danh mục quỹ đất dự kiến hoàn trả cho công trình cầu Đế Võng — đã trải qua gần một thập kỷ thăng trầm với nhiều lần điều chỉnh quy mô và rà soát thủ tục pháp lý. Đây là bài học thực tế cho thấy quỹ đất BT có thể mang lại siêu lợi nhuận, nhưng cũng đòi hỏi doanh nghiệp phải có sức bền tài chính để theo đuổi các thủ tục hoàn thiện pháp lý kéo dài hàng năm trời.
Năm 2025: doanh thu kỷ lục, năm thứ 8 tăng liên tiếp
Khép lại năm tài chính 2025, Đạt Phương đã thiết lập một cột mốc lịch sử đầy ấn tượng. Theo báo cáo tài chính kiểm toán hợp nhất, tổng doanh thu thuần của tập đoàn đạt 4.484 tỷ đồng, ghi nhận mức tăng trưởng 25% so với năm 2024 (doanh thu thuần năm 2024 đạt 3.577 tỷ đồng). Đây là mức doanh thu cao nhất từ trước tới nay trong lịch sử hoạt động của Đạt Phương, đồng thời đánh dấu năm thứ 8 liên tiếp doanh thu của tập đoàn duy trì được đà tăng trưởng dương bất chấp những biến động dữ dội của nền kinh tế vĩ mô và chu kỳ đóng băng của thị trường bất động sản.
Về mặt lợi nhuận, năm 2025 thực sự là một năm đại thắng. Lợi nhuận gộp của tập đoàn đạt 667 tỷ đồng, tăng 24% so với năm trước; lợi nhuận trước thuế đạt 485 tỷ đồng, tăng 41%; và lợi nhuận sau thuế hợp nhất đạt con số 444 tỷ đồng, tăng trưởng tới 46% so với kết quả 304 tỷ đồng của năm 2024. Với kết quả này, Đạt Phương đã hoàn thành 94% kế hoạch doanh thu và vượt tới 17% kế hoạch lợi nhuận sau thuế mà Đại hội đồng cổ đông giao phó (kế hoạch lợi nhuận sau thuế năm 2025 được thông qua là 376,9 tỷ đồng). Đóng góp vào bức tranh rực rỡ này là sự thăng hoa của mảng thủy điện nhờ điều kiện thủy văn miền Trung thuận lợi và sự hồi sinh của hoạt động xây lắp hạ tầng giao thông.
Để bạn có cái nhìn tổng hợp và xuyên suốt về chặng đường phát triển gần một phần tư thế kỷ của Đạt Phương, bảng dưới đây tóm tắt các cột mốc lịch sử quan trọng nhất, gắn liền với từng giai đoạn chuyển mình chiến lược của tập đoàn:
| Năm / Thời điểm | Sự kiện trọng đại | Ý nghĩa chiến lược đối với tập đoàn |
|---|---|---|
| 12/03/2002 | Thành lập Công ty Cổ phần Đạt Phương | Đặt nền móng chuyên sâu vào mảng thi công công trình cầu và hạ tầng kỹ thuật phức tạp. |
| 2010 | Khánh thành Nhà máy Thủy điện Sông Bung 6 (30MW) | Mở ra mảng kinh doanh năng lượng tái tạo, tạo cỗ máy sản xuất dòng tiền mặt đều đặn đầu tiên. |
| 2016 | Được giao đầu tư dự án cầu Đế Võng (Hội An) theo hình thức BT | Tạo tiền đề sở hữu quỹ đất đối ứng giá vốn thấp tại Hội An, chuẩn bị bước chân sang bất động sản. |
| 2017 | Thưởng cổ phiếu tỷ lệ 153% cho cổ đông | Tăng mạnh quy mô vốn chủ sở hữu từ nguồn thặng dư và lợi nhuận tích lũy trước khi lên sàn. |
| Tháng 05/2018 | Niêm yết chính thức cổ phiếu DPG trên sàn HOSE | Gia nhập thị trường vốn đại chúng, nâng cao tính minh bạch và uy tín thương hiệu doanh nghiệp. |
| Tháng 10/2023 | Cất nóc Khách sạn Casamia Hội An | Bước chân vào mảng lưu trú nghỉ dưỡng cao cấp với thương hiệu Tapestry Collection by Hilton. |
| 2025 | Doanh thu đạt kỷ lục 4.484 tỷ, LNST 444 tỷ; thưởng cp 60% | Năm thứ 8 liên tiếp tăng trưởng doanh thu; vốn điều lệ vượt mốc 1.007 tỷ đồng. |
| 11/02/2026 | Hoàn tất đợt phát hành riêng lẻ huy động hơn 640 tỷ đồng | Tăng vốn điều lệ lên gần 1.186 tỷ đồng, bổ sung nguồn lực cho nhà máy kính và xây lắp. |
| 25/04/2026 | ĐHĐCĐ thường niên 2026 thông qua kế hoạch doanh thu 8.513 tỷ | Bầu HĐQT nhiệm kỳ 2026–2031; đặt mục tiêu tăng trưởng doanh thu gần gấp đôi nhờ xây lắp và BĐS. |
| Tháng 10/2026 | Vận hành thương mại Nhà máy Kính hoa siêu trắng tại Huế | Chính thức hình thành chân kiềng thứ năm: sản xuất vật liệu công nghệ cao phục vụ nội địa và xuất khẩu. |
Ai cầm lái Đạt Phương: ba người sáng lập và một quỹ ngoại
Khi cân nhắc quyết định đầu tư vào bất kỳ doanh nghiệp nào, đặc biệt là các công ty xây dựng và phát triển dự án hạ tầng, câu hỏi quan trọng hàng đầu mà bạn cần đặt ra không chỉ là công ty đang sở hữu những dự án gì, mà quan trọng hơn: ai là người đưa ra các quyết định chiến lược, lợi ích của họ có gắn liền mật thiết với sự thịnh vượng của cổ đông nhỏ lẻ hay không, và cơ cấu cổ đông hiện tại đang phân bổ quyền lực ra sao. Tại Đạt Phương, cấu trúc sở hữu phản ánh một nét đặc thù rất rõ nét: sự kết hợp giữa nhóm lãnh đạo sáng lập gắn bó hơn hai thập kỷ và sự hiện diện bền bỉ của một trong những định chế tài chính nước ngoài lâu đời nhất thị trường chứng khoán Việt Nam.
Ông Lương Minh Tuấn và bộ ba lãnh đạo
Linh hồn trong mọi hoạt động điều hành và chiến lược của Đạt Phương từ ngày đầu thành lập đến nay là ông Lương Minh Tuấn, Chủ tịch Hội đồng quản trị. Là một kỹ sư xây dựng cầu hầm từng trải qua hàng chục năm lăn lộn trên các đại công trường, ông Tuấn mang đậm phong cách của một nhà kỹ thuật kỷ luật, thực tế và thận trọng trong việc lựa chọn dự án. Dưới sự dẫn dắt của ông, Đạt Phương kiên định theo đuổi chiến lược không dàn trải nguồn lực ra các dự án đường bộ biên mỏng, mà tập trung vào các công trình cầu kỹ thuật cao, biến thế mạnh thi công thành đòn bẩy để thương thảo các hợp đồng đối ứng giá trị lớn. Uy tín cá nhân và những đóng góp của ông trong việc xây dựng doanh nghiệp đã được ghi nhận khi ông được vinh danh trong danh sách Doanh nhân Việt Nam tiêu biểu – Cúp Thánh Gióng năm 2026.
Tuy nhiên, Đạt Phương không phải là doanh nghiệp hoạt động theo mô hình “một người quyết định tất cả”. Sát cánh cùng Chủ tịch Lương Minh Tuấn là hai người cộng sự kỳ cựu: ông Phạm Kim Châu, Phó Chủ tịch Hội đồng quản trị, và ông Trần Anh Tuấn, thành viên Hội đồng quản trị kiêm Tổng Giám đốc. Nếu ông Lương Minh Tuấn định hình tầm nhìn vĩ mô và kết nối các nguồn lực chiến lược, thì ông Trần Anh Tuấn là người trực tiếp điều hành cỗ máy vận hành hàng ngày của tập đoàn, đảm bảo các ban chỉ huy công trường hoàn thành đúng tiến độ cam kết và quản lý dòng tiền thi công chặt chẽ. Ông Phạm Kim Châu đóng vai trò cầu nối quan trọng trong việc thẩm định kỹ thuật và điều phối hoạt động tại các công ty thành viên.
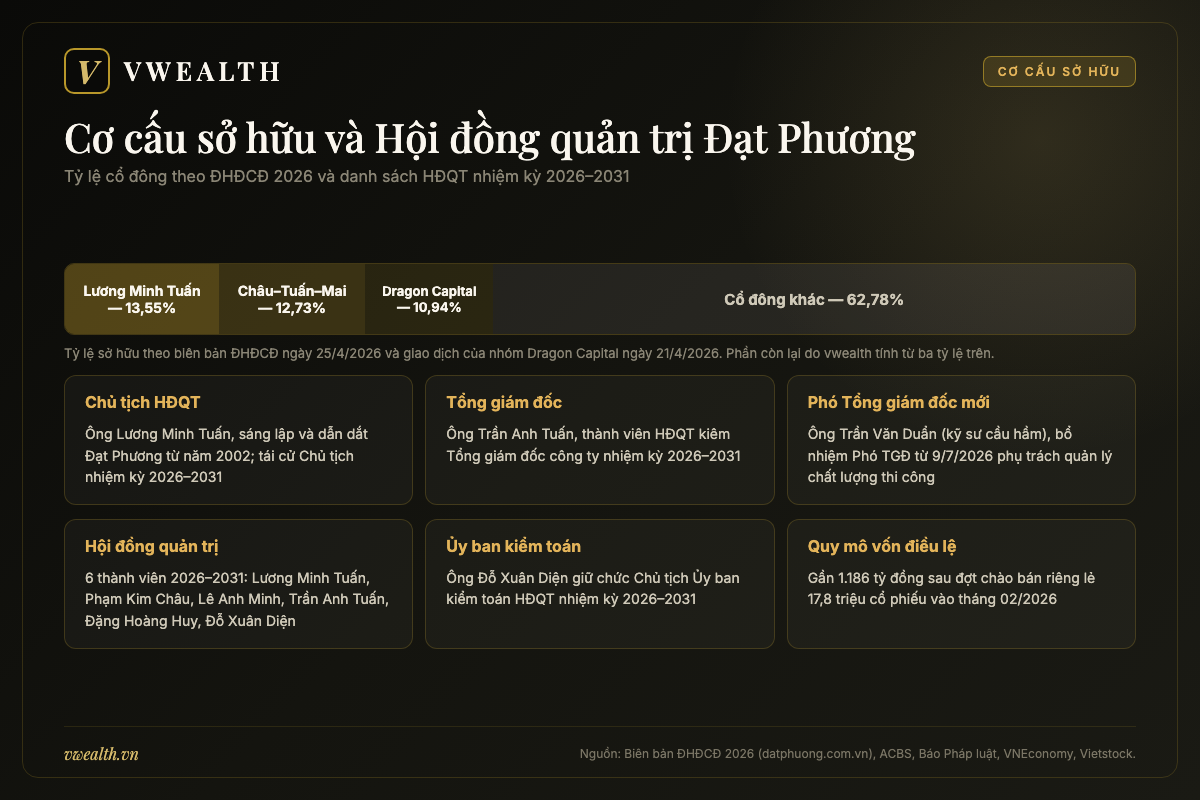
Theo Biên bản và Nghị quyết Đại hội đồng cổ đông thường niên năm 2026 tổ chức ngày 25/4/2026 — tài liệu pháp lý gốc có giá trị xác thực cao nhất — cơ cấu sở hữu của nhóm lãnh đạo sáng lập được thể hiện rất minh bạch. Tại thời điểm diễn ra đại hội, cá nhân Chủ tịch Lương Minh Tuấn sở hữu 13,55% tổng số cổ phần có quyền biểu quyết của Đạt Phương. Bản thân ông Tuấn đã tự ứng cử và đồng thời đề cử một thành viên độc lập tham gia Hội đồng quản trị. Trong khi đó, nhóm cổ đông gồm ông Phạm Kim Châu, ông Trần Anh Tuấn và ông Lê Hoàng Mai cùng sở hữu tổng cộng 12,73% cổ phần có quyền biểu quyết, cùng tham gia đề cử ông Châu và ông Tuấn vào cơ cấu lãnh đạo nhiệm kỳ mới.
Sự phân bổ này cho thấy bộ ba sáng lập cùng những người đồng hành trực tiếp nắm giữ hơn 26% quyền biểu quyết của công ty [ước tính của vwealth: 13,55% + 12,73% = 26,28%]. Trước đó, vào thời điểm tháng 10/2025 theo báo cáo của Chứng khoán ACBS, tỷ lệ sở hữu của ông Lương Minh Tuấn từng ở mức 15,9%, ông Phạm Kim Châu nắm 6,6% và ông Trần Anh Tuấn nắm 5,7%. Sự suy giảm nhẹ về tỷ lệ phần trăm sở hữu trong năm 2026 chủ yếu xuất phát từ tác động pha loãng kỹ thuật sau khi công ty hoàn tất đợt phát hành riêng lẻ 17,8 triệu cổ phiếu mới vào tháng 2/2026. Điểm mấu chốt đối với bạn là tỷ lệ sở hữu bằng tiền túi của ban lãnh đạo vẫn ở mức rất cao so với mặt bằng chung các doanh nghiệp xây lắp niêm yết — nơi nhiều lãnh đạo chỉ nắm lượng cổ phiếu mang tính tượng trưng. Khi tài sản cá nhân gắn chặt với từng biến động của thị trường, ban lãnh đạo sẽ có động lực mạnh mẽ để bảo vệ giá trị doanh nghiệp thay vì đưa ra các quyết định liều lĩnh gây thiệt hại cho cổ đông.
HĐQT nhiệm kỳ 2026–2031
Đại hội đồng cổ đông thường niên ngày 25/4/2026 đã đánh dấu một bước chuyển giao quan trọng về mặt quản trị khi tiến hành bầu cử Hội đồng quản trị nhiệm kỳ mới 2026–2031. Toàn bộ danh sách 6 ứng viên được thông qua với sự đồng thuận tuyệt đối của 100% cổ đông tham dự đại hội. Hội đồng quản trị nhiệm kỳ này gồm có 6 thành viên: ông Lương Minh Tuấn, ông Phạm Kim Châu, ông Lê Anh Minh, ông Trần Anh Tuấn, ông Đặng Hoàng Huy và ông Đỗ Xuân Diện. Trong phiên họp đầu tiên, Hội đồng quản trị đã nhất trí tiếp tục bầu ông Lương Minh Tuấn giữ cương vị Chủ tịch HĐQT tập đoàn.
Một điểm nhấn đáng chú ý trong cơ cấu nhân sự nhiệm kỳ 2026–2031 là sự xuất hiện của ông Đỗ Xuân Diện với vai trò Chủ tịch Ủy ban Kiểm toán trực thuộc Hội đồng quản trị. Trong mô hình quản trị công ty hiện đại theo tiêu chuẩn của Ủy ban Chứng khoán Nhà nước và thông lệ quốc tế, Ủy ban Kiểm toán đóng vai trò là “chốt chặn” độc lập kiểm soát chất lượng báo cáo tài chính, giám sát các giao dịch với các bên liên quan và đánh giá hệ thống kiểm soát nội bộ. Việc kiện toàn nhân sự cho vị trí này giúp tăng cường tính minh bạch trong việc sử dụng dòng tiền và quản lý các hợp đồng thi công quy mô nghìn tỷ của tập đoàn.
Ở cấp độ ban điều hành thực thi, để đáp ứng khối lượng công việc bùng nổ từ các dự án hạ tầng giao thông quy mô lớn ký mới trong năm 2026, Đạt Phương đã tiến hành củng cố bộ máy tác chiến hiện trường. Ngày 9/7/2026, Hội đồng quản trị đã ban hành quyết định bổ nhiệm ông Trần Văn Duẩn (sinh năm 1980, là kỹ sư chuyên ngành cầu hầm) giữ chức vụ Phó Tổng Giám đốc tập đoàn với thời hạn bổ nhiệm là 5 năm. Đồng thời, tập đoàn quyết định thành lập Ban Quản lý chất lượng – An toàn nhằm chuyên môn hóa quy trình giám sát thi công, kiểm soát rủi ro an toàn lao động và kỹ thuật tại các gói thầu hạ tầng phức tạp như cầu vượt khẩu độ lớn, hầm đường sắt và cao tốc. Động thái kiện toàn nhân sự cấp cao này cho thấy Đạt Phương đang chuẩn bị nguồn lực kỹ thuật rất bài bản để sẵn sàng cho chu kỳ thi công cao điểm kéo dài từ nay đến năm 2028.
Dragon Capital: cổ đông lớn trên 10%
Nếu nhóm sáng lập là “mỏ neo” điều hành bên trong, thì định chế tài chính định hình cấu trúc cổ đông đại chúng bên ngoài chính là nhóm quỹ thuộc Dragon Capital — một trong những quỹ ngoại có quy mô tài sản lớn nhất đang hoạt động trên thị trường chứng khoán Việt Nam. Sự đồng hành của Dragon Capital tại Đạt Phương không phải là câu chuyện lướt sóng ngắn hạn, mà là một khoản đầu tư chiến lược dài hạn kéo dài qua nhiều chu kỳ thị trường.
Dữ liệu giao dịch cổ đông lớn công bố trong tháng 4/2026 đã phác họa rõ nét vị thế của nhóm quỹ ngoại này. Cụ thể, vào ngày 9/4/2026, nhóm Dragon Capital đã thực hiện mua vào thêm 162.000 cổ phiếu DPG (trong đó quỹ Norges Bank mua vào 150.000 cổ phiếu và quỹ Samsung Vietnam Securities Master Investment Trust mua 12.000 cổ phiếu), qua đó chính thức nâng tỷ lệ sở hữu tại Đạt Phương từ mức 10,9567% lên mức 11,0933%, tương ứng nắm giữ khoảng 13,16 triệu cổ phiếu. Ngay sau đó, vào ngày 21/4/2026, quỹ Samsung Vietnam Securities Master Investment Trust đã thực hiện bán ra 100.000 cổ phiếu nhằm tái cơ cấu danh mục kỹ thuật, hạ tỷ lệ sở hữu của toàn nhóm Dragon Capital xuống còn 10,9386%, tương ứng lượng cổ phiếu nắm giữ duy trì quanh mức 13 triệu cổ phiếu.
Tỷ lệ sở hữu xấp xỉ 11% vốn điều lệ của Dragon Capital mang lại nhiều ý nghĩa quan trọng cho bạn khi phân tích mã cổ phiếu này. Thứ nhất, các quỹ đầu tư chuyên nghiệp nước ngoài luôn áp dụng quy trình thẩm định nội bộ (due diligence) rất khắt khe về sức khỏe tài chính, dòng tiền thực thu và tính minh bạch trong quản trị trước khi nắm giữ tỷ trọng lớn trên 10% tại một doanh nghiệp hạ tầng. Việc Dragon Capital tiếp tục duy trì vị thế cổ đông lớn xuyên suốt năm 2026 là một điểm tựa niềm tin về mặt quản trị cho các nhà đầu tư cá nhân. Thứ hai, sự hiện diện của quỹ ngoại giúp giảm bớt lượng cổ phiếu trôi nổi tự do (free-float) trên thị trường, tạo sự ổn định nhất định cho cơ cấu cổ đông. Tuy nhiên, nó cũng đồng nghĩa với việc các nhịp cơ cấu danh mục định kỳ của quỹ có thể tạo ra những biến động thanh khoản bất ngờ trong các phiên giao dịch cụ thể.
Đợt riêng lẻ 640 tỷ và câu chuyện pha loãng
Một trong những sự kiện tài chính có tác động sâu rộng nhất đến cơ cấu vốn của Đạt Phương trong năm 2026 chính là thương vụ phát hành cổ phiếu riêng lẻ. Động thái này xuất phát từ Nghị quyết Đại hội đồng cổ đông bất thường ngày 28/10/2025, khi cổ đông chấp thuận phương án chào bán 17,79 triệu cổ phiếu riêng lẻ (tương đương khoảng 17,6% lượng cổ phiếu đang lưu hành lúc bấy giờ) cho tối đa 20 nhà đầu tư chứng khoán chuyên nghiệp, với mức giá chào bán tối thiểu được ấn định là 30.300 đồng/cổ phiếu và toàn bộ lượng cổ phiếu này bị hạn chế chuyển nhượng trong vòng một năm.
Đến ngày 11/2/2026, Đạt Phương thông báo đã hoàn tất trọn vẹn đợt phát hành riêng lẻ này với việc phân phối thành công gần 17,8 triệu cổ phiếu tại mức giá bình quân 36.000 đồng/cổ phiếu. Mức giá phát hành thực tế này cao hơn đáng kể so với mức giá sàn 30.300 đồng mà đại hội đã ủy quyền cho HĐQT. Tổng số tiền Đạt Phương thu về từ thương vụ đạt khoảng 640,4 tỷ đồng; sau khi trừ các chi phí liên quan đến đợt chào bán, tổng số tiền thu ròng thực tế đạt 634,2 tỷ đồng. Nhờ đợt chào bán này, quy mô vốn điều lệ của Đạt Phương đã được nâng từ hơn 1.007 tỷ đồng lên gần 1.186 tỷ đồng (theo ước tính của vwealth từ dữ liệu biểu quyết tại ĐHĐCĐ 2026: 73.667.423 cổ phần dự họp tương ứng 62,121% tổng số cổ phần có quyền biểu quyết, suy ra tổng số cổ phần lưu hành vào khoảng 118,6 triệu cổ phiếu).
Là một nhà đầu tư thông minh, khi thấy doanh nghiệp phát hành riêng lẻ tăng vốn tới gần 18%, điều đầu tiên bạn phải xem xét chính là: tiền huy động được dùng vào việc gì, và liệu sự pha loãng chỉ số thu nhập trên mỗi cổ phiếu (EPS) có được bù đắp bằng sự tăng trưởng lợi nhuận trong tương lai hay không? Báo cáo cập nhật tiến độ sử dụng vốn ngày 13/8/2026 của Đạt Phương đã cung cấp câu trả lời rất chi tiết:
- 115,3 tỷ đồng đã được giải ngân toàn bộ để góp vốn bổ sung vào Công ty Cổ phần Kính Đạt Phương, nhằm tài trợ chi phí mua sắm dây chuyền thiết bị cho nhà máy kính hoa siêu trắng tại Thừa Thiên Huế.
- 217,7 tỷ đồng đã được giải ngân hết để bổ sung vốn lưu động phục vụ thi công các gói thầu xây lắp hạ tầng và mua sắm thêm máy móc, thiết bị thi công chuyên dụng.
- Hơn 301 tỷ đồng (trong tổng số khoảng 307,4 tỷ đồng dự kiến rót vào Dự án Khu phức hợp dịch vụ nghỉ dưỡng Bình Dương) hiện vẫn đang được gửi tại ngân hàng và chưa thể giải ngân. Nguyên nhân được doanh nghiệp giải trình là do dự án đang phải chờ hoàn tất thủ tục điều chỉnh chủ trương đầu tư sau khi địa bàn hành chính sáp nhập và quy hoạch chung có sự thay đổi.
Việc hơn 300 tỷ đồng vốn huy động vẫn nằm chờ trên tài khoản ngân hàng trong suốt nửa đầu năm 2026 phản ánh sự chậm trễ trong tiến độ triển khai dự án bất động sản nghỉ dưỡng Bình Dương. Đây chính là yếu tố gây ra hiện tượng pha loãng hiệu quả sử dụng vốn trong ngắn hạn mà các đơn vị nghiên cứu như Chứng khoán ACBS từng cảnh báo. Tuy nhiên, ở chiều ngược lại, số tiền huy động thành công đã ngay lập tức giúp Đạt Phương giảm bớt áp lực đòn bẩy tài chính trong giai đoạn giải ngân vốn cho nhà máy kính và tăng cường vốn tự có để làm bảo lãnh dự thầu cho các đại dự án hạ tầng.
Giao dịch nội bộ và người liên quan
Thị trường chứng khoán luôn dành sự quan tâm đặc biệt cho các động thái giao dịch cổ phiếu của những người nội bộ và người có liên quan của ban lãnh đạo doanh nghiệp. Trong tháng 4/2026, thông tin bà Lương Thị Thanh — chị gái của Chủ tịch HĐQT Lương Minh Tuấn — đăng ký bán ra 200.000 cổ phiếu DPG đã thu hút sự chú ý của giới đầu tư cá nhân. Động thái thoái bớt vốn của người nhà lãnh đạo diễn ra giữa lúc thị trường đang có những nhịp rung lắc nhất định.
Khi đánh giá thông tin này, bạn cần giữ một cái nhìn khách quan và tỉnh táo. Khối lượng 200.000 cổ phiếu là một con số rất nhỏ nếu so với tổng khối lượng lưu hành gần 118,6 triệu cổ phiếu của Đạt Phương [ước tính của vwealth: 200.000 ÷ 118.600.000 ≈ 0,17%]. Giao dịch này mang tính chất giải quyết nhu cầu tài chính cá nhân thuần túy hơn là phản ánh sự thay đổi trong định hướng nắm giữ của người đứng đầu doanh nghiệp. Thực tế cho thấy bản thân Chủ tịch Lương Minh Tuấn và hai người cộng sự chủ chốt trong Hội đồng quản trị không hề có động thái bán ra cổ phiếu điều hành, qua đó bảo toàn trọn vẹn tỷ lệ chi phối của ban lãnh đạo sáng lập.
Ở đây cũng cần lưu ý một sự phân biệt rõ ràng về mặt nhân sự để tránh những nhầm lẫn tai hại khi đọc báo chí: bà Lương Thị Thanh (người đăng ký bán 200.000 cổ phiếu vào tháng 4/2026) và bà Lương Thị Lan (người cùng các thành viên gia đình lãnh đạo tham gia ký hợp đồng cho công ty mượn tài sản bảo đảm vào tháng 10/2026) là hai thể nhân hoàn toàn độc lập, dù cùng có mối quan hệ thân tộc với Chủ tịch Hội đồng quản trị. Việc phân định chính xác danh tính giúp bạn đánh giá đúng bản chất của từng sự kiện pháp lý và tài chính phát sinh.
Vụ thao túng 2024: người ngoài, công ty lên tiếng
Một sự việc pháp lý đáng chú ý khác liên quan đến cổ phiếu DPG đã được cơ quan quản lý nhà nước công bố chính thức vào giữa năm 2026. Ngày 29/6/2026, Ủy ban Chứng khoán Nhà nước (UBCKNN) đã ban hành quyết định xử phạt vi phạm hành chính đối với ông Đặng Văn Vinh số tiền 1,5 tỷ đồng do đã có hành vi sử dụng nhiều tài khoản chứng khoán (cụ thể là 8 tài khoản theo ghi nhận của các cơ quan báo chí tài chính) để liên tục mua bán, tạo cung cầu giả tạo nhằm thao túng giá cổ phiếu DPG trong giai đoạn từ ngày 02/5/2024 đến ngày 02/7/2024. Cùng với đó, 6 cá nhân và tổ chức có hành vi cho ông Đặng Văn Vinh mượn tài khoản chứng khoán để thực hiện các giao dịch trên cũng đã bị xử phạt theo đúng quy định của pháp luật.
Ngay sau khi quyết định xử phạt của cơ quan quản lý được công bố rộng rãi trên các phương tiện truyền thông, Tập đoàn Đạt Phương đã nhanh chóng phát đi thông cáo chính thức gửi tới toàn thể cổ đông và cộng đồng đầu tư. Trong văn bản giải trình, Đạt Phương khẳng định rõ ràng: các cá nhân và tổ chức bị UBCKNN xử phạt hoàn toàn không phải là cổ đông nội bộ, người quản lý hay người có liên quan của ban lãnh đạo tập đoàn. Doanh nghiệp cũng nhấn mạnh tập đoàn không có bất kỳ chủ trương, chỉ đạo hay liên hệ nào đối với các hành vi giao dịch tạo cung cầu giả tạo của nhóm cá nhân này.
Đối với bạn — một nhà đầu tư đang tìm kiếm sự thật khách quan — sự việc này cần được nhìn nhận dưới lăng kính chuẩn mực của thị trường tài chính. Việc cơ quan quản lý xử lý nghiêm minh các hành vi thao túng giá cổ phiếu là một hoạt động làm sạch thị trường cần thiết, giúp bảo vệ quyền lợi hợp pháp của các nhà đầu tư chân chính. Sự việc diễn ra trong quá khứ (giai đoạn giữa năm 2024) và đối tượng bị xử phạt là các cá nhân bên ngoài độc lập. Điều quan trọng nhất là hoạt động sản xuất kinh doanh cốt lõi của Đạt Phương, từ thi công cầu đường, phát điện thủy điện đến xây dựng nhà máy kính, vẫn được duy trì liên tục và không bị gián đoạn bởi các biến động giao dịch tiêu cực trên sàn.
Để giúp bạn nắm bắt toàn diện bức tranh sở hữu và quyền lực quản trị tại Đạt Phương tính đến thời điểm giữa năm 2026, bảng số liệu dưới đây tổng hợp đầy đủ các nhóm cổ đông nắm quyền chi phối và nguồn gốc dữ liệu xác thực:
| Nhóm cổ đông / Nhân sự chủ chốt | Tỷ lệ sở hữu / Số lượng cổ phần | Thời điểm ghi nhận | Căn cứ pháp lý & Nguồn dữ liệu |
|---|---|---|---|
| Ông Lương Minh Tuấn (Chủ tịch HĐQT) | 13,55% cổ phần có quyền biểu quyết | 25/04/2026 | Biên bản & Nghị quyết ĐHĐCĐ thường niên 2026 |
| Nhóm ông Châu, ông Tuấn, ông Mai | 12,73% cổ phần có quyền biểu quyết | 25/04/2026 | Biên bản & Nghị quyết ĐHĐCĐ thường niên 2026 |
| Nhóm quỹ Dragon Capital | 10,9386% (~13 triệu cổ phiếu) | 21/04/2026 | Báo cáo thay đổi sở hữu cổ đông lớn gửi UBCKNN |
| Cổ đông tham dự ĐHĐCĐ thường niên 2026 | 62,121% (73.667.423 cổ phiếu dự họp) | 25/04/2026 | Biên bản kiểm tra tư cách cổ đông ĐHĐCĐ 2026 |
| Đợt phát hành riêng lẻ nhà đầu tư chuyên nghiệp | ~17,8 triệu cổ phiếu (hạn chế CN 1 năm) | 11/02/2026 | Báo cáo kết quả chào bán riêng lẻ gửi UBCKNN |
| Hội đồng quản trị nhiệm kỳ 2026–2031 | 6 thành viên (ông Tuấn làm Chủ tịch) | 25/04/2026 | Nghị quyết ĐHĐCĐ thường niên 2026 (tỷ lệ duyệt 100%) |
So sánh cấu trúc quản trị của Đạt Phương với những nhà thầu xây lắp hạ tầng và dân dụng hàng đầu khác trên sàn HOSE — chẳng hạn như cách phân bổ sở hữu tại cổ phiếu CTD của Coteccons — bạn sẽ thấy Đạt Phương có sự tập trung quyền lực cao hơn rất nhiều ở nhóm sáng lập bản địa. Điều này giúp các quyết định đầu tư chiến lược, như việc dám bỏ ra hàng trăm tỷ đồng mở nhà máy sản xuất kính công nghệ cao, được thông qua rất nhanh chóng và quyết liệt.
Năm chân kiềng: xây lắp, thủy điện, bất động sản, khách sạn, kính
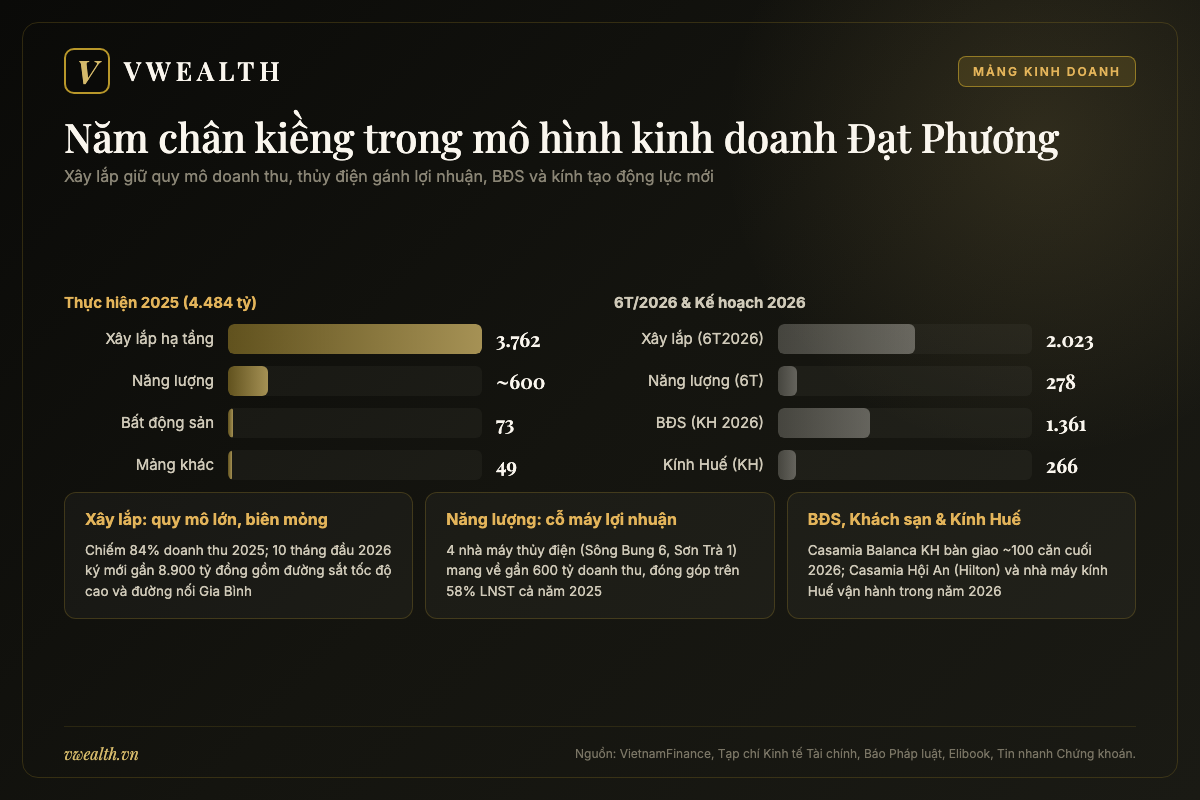
Nếu bạn chỉ nhìn Đạt Phương như một nhà thầu xây lắp giao thông thuần túy, bạn sẽ bỏ lỡ hơn một nửa giá trị cốt lõi của doanh nghiệp này. Và ngược lại, nếu chỉ xem Đạt Phương như một công ty bất động sản nghỉ dưỡng, bạn sẽ không thể lý giải nổi vì sao doanh nghiệp lại có thể duy trì được doanh số hàng nghìn tỷ đồng ngay cả trong những giai đoạn thị trường địa ốc hoàn toàn tê liệt. Bước sang năm 2026, cấu trúc kinh doanh của Đạt Phương đã chính thức định hình thành một hệ sinh thái “năm chân kiềng” tương hỗ: xây lắp hạ tầng tạo quy mô doanh số; thủy điện cung cấp dòng tiền mặt ổn định; bất động sản mang lại lợi nhuận đột biến; khách sạn nghỉ dưỡng tích lũy tài sản thương hiệu; và kính hoa siêu trắng mở ra cánh cửa công nghệ vật liệu mới. Hiểu được cơ chế vận hành và cách các mảng này bù trừ cho nhau là chìa khóa then chốt để trả lời câu hỏi có nên đầu tư vào DPG.
Xây lắp 84% doanh thu nhưng biên mỏng nhất
Xây lắp hạ tầng giao thông luôn là cội nguồn và là mảng kinh doanh đóng góp tỷ trọng doanh thu áp đảo tại Đạt Phương. Trong năm tài chính 2025, doanh thu từ hoạt động xây lắp đạt 3.762 tỷ đồng, chiếm tới 84% tổng doanh thu thuần toàn tập đoàn và ghi nhận mức tăng trưởng 22% so với năm 2024. Sang nửa đầu năm 2026, mảng xây lắp tiếp tục bứt phá mạnh mẽ khi mang về 2.023 tỷ đồng doanh thu, tăng 51% so với cùng kỳ năm trước.
Thế nhưng, tỷ trọng doanh thu khổng lồ không đồng nghĩa với lợi nhuận áp đảo. Bản thân Chủ tịch Hội đồng quản trị Lương Minh Tuấn từng thẳng thắn chia sẻ trước cổ đông: xây dựng là ngành có biên lợi nhuận thấp nhất trong toàn bộ hệ sinh thái của Đạt Phương, nhưng nó giữ vai trò sống còn là duy trì quy mô doanh số, giải quyết việc làm cho hàng nghìn lao động, duy trì hạn mức tín dụng với các định chế tài chính và giữ vững vị thế thương hiệu trên thương trường. Con số trên báo cáo tài chính chứng minh rất rõ điều này: trong nửa đầu năm 2026, dù mang về tới 2.023 tỷ đồng doanh thu nhưng lợi nhuận gộp của mảng xây lắp chỉ đạt 131 tỷ đồng, tương ứng biên lợi nhuận gộp vỏn vẹn khoảng 6,5% [ước tính của vwealth: 131 ÷ 2.023 ≈ 6,48%].
Vì sao biên lợi nhuận xây lắp lại mỏng như vậy? Bản chất của ngành tổng thầu hạ tầng tại Việt Nam là sự chi phối của đơn giá nhà nước trong các dự án đầu tư công. Khi trúng thầu, nhà thầu phải đối mặt với nguy cơ biến động giá nguyên vật liệu đầu vào như sắt thép, xi măng, đá, cát san lấp và giá dầu diesel vận hành máy móc. Mặc dù các hợp đồng theo đơn giá điều chỉnh có điều khoản bù giá, nhưng quy trình tính toán hệ số trượt giá thường mất nhiều thời gian và không thể bù đắp 100% chi phí phát sinh thực tế. Thêm vào đó, để tối ưu hóa nguồn lực thi công, Đạt Phương thường phải giao một phần khối lượng công việc thông thường cho các nhà thầu phụ địa phương, chấp nhận chia sẻ một phần biên lợi nhuận gộp để đổi lấy tiến độ bàn giao.
Tuy biên mỏng, nhưng mảng xây lắp của Đạt Phương sở hữu một “con hào kinh tế” (moat) riêng biệt: chuyên môn hóa tuyệt đối vào phân khúc thi công cầu kỹ thuật cao và hạ tầng ngầm phức tạp. Không giống như việc thi công mặt đường nhựa — nơi hàng chục nhà thầu có thể cạnh tranh phá giá — các dự án cầu vượt sông nhịp lớn, cầu đúc hẫng cân bằng khẩu độ rộng đòi hỏi dàn cẩu tháp siêu trường siêu trọng, thiết bị ván khuôn trượt chuyên dùng và đội ngũ kỹ sư điều hành tay nghề cao. Việc làm chủ công nghệ giúp Đạt Phương kiểm soát tốt tiến độ, giảm thiểu sai sót kỹ thuật và bảo vệ được biên lợi nhuận gộp 6–8% — một mức biên thuộc hàng an toàn trong nhóm nhà thầu hạ tầng giao thông.
Thủy điện: ít doanh thu, nhiều lợi nhuận
Đối lập hoàn toàn với mảng xây lắp “doanh thu nghìn tỷ nhưng biên mỏng”, mảng năng lượng tái tạo — cụ thể là thủy điện — chính là “mỏ vàng thầm lặng” định hình sức mạnh tài chính thực tế của Đạt Phương. Hiện nay, tập đoàn đang sở hữu và vận hành thương mại hai cụm nhà máy thủy điện chủ lực tại miền Trung: Nhà máy Thủy điện Sông Bung 6 có công suất lắp máy 30MW tại tỉnh Quảng Nam (do công ty con CTCP Sông Bung vận hành từ năm 2010) và cụm Nhà máy Thủy điện Sơn Trà 1 có tổng công suất 60MW tại tỉnh Quảng Ngãi (do CTCP 304 Quảng Ngãi quản lý).
Năm 2025 được ban lãnh đạo Đạt Phương ví như một năm “đại thắng” của mảng năng lượng. Nhờ hiện tượng thời tiết thuận lợi, lưu lượng nước đổ về các hồ chứa tại miền Trung dồi dào suốt nhiều tháng, các tổ máy của Sông Bung 6 và Sơn Trà 1 đã vận hành tối đa công suất phát điện. Doanh thu từ mảng năng lượng trong năm 2025 đạt gần 600 tỷ đồng — chỉ chiếm khoảng 13% tổng doanh thu hợp nhất của tập đoàn. Thế nhưng, mảng này lại đóng góp tới trên 58% tổng lợi nhuận sau thuế toàn tập đoàn, tương ứng mang về hơn 250 tỷ đồng lợi nhuận ròng. Biên lợi nhuận gộp của thủy điện trong năm 2025 duy trì ở mức phi thường, trên 60%.
Tuy nhiên, thủy điện là ngành phụ thuộc hoàn toàn vào “ông trời”. Bước sang nửa đầu năm 2026, khi chu kỳ thời tiết chuyển biến và lượng mưa tại lưu vực miền Trung kém thuận lợi hơn cùng kỳ năm trước, doanh thu năng lượng của Đạt Phương đạt 278 tỷ đồng, ghi nhận mức giảm 12%, trong khi lợi nhuận gộp đạt 196 tỷ đồng, giảm 17%. Dẫu vậy, một mảng kinh doanh mang về 278 tỷ đồng doanh thu mà tạo ra tới 196 tỷ đồng lãi gộp — tương ứng biên lợi nhuận gộp lên tới 70,5% [ước tính của vwealth: 196 ÷ 278] — vẫn là một thành trì dòng tiền cực kỳ vững chãi. Để hiểu sâu hơn về tính chu kỳ của nhóm năng lượng trên sàn giao dịch, bạn có thể tham khảo danh mục cổ phiếu công nghiệp năng lượng và bài phân tích về cổ phiếu NT2 của Điện lực Dầu khí Nhơn Trạch 2 để thấy sự khác biệt về cấu trúc giá vốn giữa thủy điện và nhiệt điện khí.
Dòng tiền mặt từ thủy điện đóng vai trò “chiếc phao cứu sinh” tối quan trọng cho Đạt Phương: nó cung cấp tiền tươi thóc thật để thanh toán lãi vay ngân hàng đều đặn mỗi tháng, đồng thời tạo nguồn vốn đối ứng tự có để tài trợ cho các công trình xây lắp hạ tầng vốn luôn bị chiếm dụng vốn lưu động.
Casamia Balanca Hội An
Nếu thủy điện là cỗ máy tạo tiền ổn định thì bất động sản chính là nguồn tạo ra những cú bứt phá ngoạn mục về lợi nhuận. Sau giai đoạn 2023–2024 thị trường bất động sản đóng băng khiến doanh thu địa ốc sụt giảm mạnh, mảng này bắt đầu ghi nhận sự phục hồi trong năm 2025 với doanh thu đạt 73 tỷ đồng. Nhưng trọng tâm kỳ vọng của cả tập đoàn trong giai đoạn 2026–2027 đặt trọn vào Dự án Khu đô thị Casamia Balanca Hội An (tên quy hoạch là Khu đô thị Cồn Tiến).
Tọa lạc tại vị trí đắc địa ven sông Cổ Cò, nằm liền kề rừng dừa Bảy Mẫu Cẩm Thanh nổi tiếng của Hội An, Casamia Balanca được định vị là khu đô thị sinh thái cao cấp với các sản phẩm biệt thự, nhà phố thương mại shophouse ven kênh sinh thái. Sức hút của dự án đã được chứng minh qua đợt mở bán giai đoạn 1 diễn ra vào Quý III/2025: toàn bộ 50 căn sản phẩm đưa ra thị trường với mức giá dao động từ 8,8 tỷ đến 23,8 tỷ đồng/căn đã được khách hàng hấp thụ 100% ngay trong thời gian ngắn (theo dữ liệu tổng hợp của các công ty chứng khoán). Về mặt pháp lý, Đạt Phương đã hoàn tất trọn vẹn 100% nghĩa vụ nộp tiền sử dụng đất cho dự án này vào tháng 10/2025, gỡ bỏ hoàn toàn rủi ro vướng mắc pháp lý về đất đai vốn là nỗi ám ảnh lớn nhất của các dự án bất động sản miền Trung.
Theo kế hoạch kinh doanh năm 2026 được Đại hội đồng cổ đông thông qua, mảng bất động sản được giao chỉ tiêu mang về trên 1.361 tỷ đồng doanh thu, trong đó riêng dự án Casamia Balanca đóng vai trò chủ lực với kế hoạch doanh thu khoảng 1.300 tỷ đồng, dự kiến sẽ bàn giao đợt lớn khoảng 100 căn biệt thự cho khách hàng vào giai đoạn tháng 11 và tháng 12/2026. Trong nửa đầu năm 2026, Đạt Phương hoàn toàn chưa ghi nhận doanh thu từ bất động sản do toàn bộ các căn biệt thự đang trong giai đoạn hoàn thiện cơ điện và cảnh quan chi tiết. Điều này đồng nghĩa với việc kết quả kinh doanh quý 4/2026 sẽ phụ thuộc mang tính sống còn vào điểm rơi bàn giao của dự án này.
Tuy nhiên, có một chi tiết tài chính rất đắt giá mà bạn cần lưu ý: biên lợi nhuận ròng của Casamia Balanca sẽ không thể cao đột biến như các dự án Casamia Võng Nhi trước đây. Theo phân tích của Công ty Chứng khoán Vietcap (VCSC), biên lợi nhuận ròng của Casamia Balanca được giả định chỉ ở mức khiêm tốn khoảng 8%. Lý do đằng sau con số này đã được lãnh đạo Đạt Phương giải thích tại ĐHĐCĐ: trong quá trình giải phóng mặt bằng khu Cồn Tiến, để giải quyết dứt điểm các khiếu nại kéo dài và nhận được sự đồng thuận của người dân địa phương, Hội đồng quản trị đã cam kết bán lại hơn 8.000 m² đất với mức giá ưu đãi đặc biệt cho các hộ dân bị thu hồi đất nông nghiệp. Việc chấp nhận hy sinh biên lợi nhuận ở một phần diện tích đất là một quyết định thực tế: nó giúp công ty giải phóng mặt bằng sạch nhanh chóng để đẩy nhanh tiến độ dự án, nhưng đổi lại, biên lãi ròng của toàn dự án sẽ bị dàn mỏng đi đáng kể.
Quỹ đất chờ: Bình Dương 178 ha, Cồn Tiến NOXH 684 căn, Nam Phú Hải, Huế 7,9 ha
Bên cạnh Casamia Balanca đang bước vào giai đoạn thu hoạch, Đạt Phương đã âm thầm chuẩn bị một danh mục quỹ đất gối đầu quy mô lớn tại các vị trí chiến lược để đảm bảo nguồn thu cho chu kỳ 2027–2032:
- Khu phức hợp dịch vụ nghỉ dưỡng Bình Dương (178 ha): Đây là siêu dự án có nguồn gốc từ quỹ đất đối ứng cho hợp đồng BT cầu Đế Võng ký từ năm 2016 (vốn đầu tư cầu hơn 390 tỷ đồng). Dự án từng trải qua một hành trình pháp lý vô cùng lận đận: được chấp thuận chủ trương đầu tư lần đầu vào tháng 3/2017, nhưng đến cuối năm 2021 lại bị đưa ra khỏi danh mục quỹ đất hoàn trả BT do những thay đổi trong quy định quản lý tài sản công. Phải đến tháng 10/2025, Đạt Phương mới chính thức được khôi phục tư cách nhà đầu tư thực hiện dự án. Sau đợt sắp xếp lại địa giới hành chính, vị trí khu đất nay thuộc địa bàn xã Thăng An, Thành phố Đà Nẵng, nằm liền kề tổ hợp Vinpearl Nam Hội An. Theo phê duyệt điều chỉnh mới nhất, quy mô dự án được thu hẹp từ 199 ha xuống còn khoảng 178 ha (diện tích đất thực tế sử dụng khoảng 172 ha), tổng mức đầu tư điều chỉnh từ hơn 4.647 tỷ đồng xuống còn 3.000 tỷ đồng (gồm 450 tỷ đồng vốn góp chủ sở hữu và 2.550 tỷ đồng vốn vay tín dụng). Dự án được quy hoạch thành 5 phân khu chức năng: sân golf tiêu chuẩn quốc tế khoảng 86 ha (diện tích sân golf 18 lỗ là 68,4 ha), khu nghỉ dưỡng sân golf gần 28 ha, khu thương mại dịch vụ du lịch hơn 28 ha, khu nghỉ dưỡng ven biển gần 13 ha và khu trải nghiệm nông nghiệp sinh thái khoảng 18 ha, đi kèm một khách sạn 5 sao quy mô từ 250 đến 300 phòng. Đạt Phương đã rót hơn 250 tỷ đồng vốn đầu tư vào dự án này tính đến ngày 30/6/2026. Tiến độ hoàn thiện thủ tục pháp lý và giải phóng mặt bằng dự kiến kéo dài đến Quý IV/2027; thời gian xây dựng không quá 60 tháng sau khi được giao đất thực địa, phân kỳ thành hai giai đoạn (Giai đoạn 1 từ 2027–2029 và Giai đoạn 2 từ 2030–2032).
- Dự án Nhà ở xã hội Cồn Tiến (Đà Nẵng): Nhằm đáp ứng yêu cầu phát triển nhà ở xã hội đồng bộ theo quy định của Luật Đất đai và Luật Nhà ở mới, Đạt Phương đã được UBND TP Đà Nẵng chấp thuận chủ trương đầu tư dự án Nhà ở xã hội Cồn Tiến với quy mô gần 700 căn hộ (chính xác là 684 căn), tổng mức đầu tư dự kiến khoảng 700 tỷ đồng. Dự án được lên kế hoạch khởi công xây dựng vào tháng 9/2026. Mảng nhà ở xã hội tuy biên lợi nhuận bị khống chế ở mức 10%, nhưng lại được hưởng nhiều ưu đãi về tiền sử dụng đất, thuế thu nhập doanh nghiệp và tiếp cận nguồn vốn vay ưu đãi, đồng thời tạo sự đồng bộ hạ tầng xã hội cho toàn bộ quần thể đô thị Hội An của tập đoàn.
- Khu đô thị Nam Phú Hải (Phú Hải South): Nằm trong chiến lược mở rộng quỹ đất ven biển miền Trung, dự án này hiện đang được Đạt Phương phối hợp cùng chính quyền địa phương hoàn thiện các thủ tục pháp lý quy hoạch và triển khai công tác bồi thường giải phóng mặt bằng.
- Cụm / Khu công nghiệp Điền Lộc: Nằm tại Thừa Thiên Huế, đây là dự án hạ tầng công nghiệp được quy hoạch nhằm đón đầu làn sóng dịch chuyển sản xuất công nghiệp phụ trợ, theo kế hoạch ban đầu dự kiến khởi công trong Quý II/2026.
- Quỹ đất gần 8 ha tại TP Huế: Ngày 23/6/2026, Ngân hàng VietinBank thông báo bán đấu giá tài sản bảo đảm là quyền sử dụng khu đất diện tích 79.140,5 m² (gần 8 ha) tại phường Mỹ Thượng, TP Huế, có thời hạn sử dụng đến ngày 19/11/2059 với mức giá khởi điểm khoảng 218,1 tỷ đồng. Hội đồng quản trị Đạt Phương đã ban hành nghị quyết thông qua chủ trương tham gia đầu tư vào khu đất này với mức giá tối đa 252,86 tỷ đồng (bao gồm giá trị quyền sử dụng đất 202,61 tỷ đồng và tài sản gắn liền với đất 50,25 tỷ đồng, chưa bao gồm thuế VAT), cao hơn khoảng 15,9% so với giá khởi điểm của ngân hàng. Mục tiêu của Đạt Phương là tích lũy quỹ đất sạch này để phát triển Dự án Khu dân cư Phú Thượng với tổng mức đầu tư dự kiến khoảng 1.700 tỷ đồng. Bạn cần lưu ý rằng tính đến thời điểm cuối tháng 10/2026, doanh nghiệp mới chỉ dừng ở mức thông qua chủ trương tham gia đấu thầu và chưa có thông tin công bố chính thức về việc trúng đấu giá hay ký kết hợp đồng nhận chuyển nhượng.
Khách sạn đi cùng Hilton
Chân kiềng thứ tư trong hệ sinh thái của Đạt Phương là mảng dịch vụ lưu trú và khách sạn nghỉ dưỡng cao cấp. Thay vì tự phát triển thương hiệu khách sạn nội địa vốn gặp nhiều khó khăn trong việc thu hút khách quốc tế, Đạt Phương đã chọn một lối đi bài bản: bắt tay chiến lược với Hilton Worldwide — tập đoàn quản lý khách sạn hàng đầu thế giới.
Dự án tiên phong cho chiến lược này là Khách sạn Casamia Hội An, công trình đã chính thức cất nóc vào tháng 10/2023. Đây là khách sạn đầu tiên tại Việt Nam được quản lý và vận hành dưới thương hiệu Tapestry Collection by Hilton — dòng thương hiệu boutique cao cấp của Hilton dành riêng cho các điểm đến có dấu ấn văn hóa bản địa độc đáo. Khách sạn tọa lạc ngay trong lòng quần thể đô thị sinh thái Casamia Hội An, thừa hưởng trọn vẹn cảnh quan mặt nước và rừng dừa nước nguyên sinh. Theo kế hoạch được công bố tại ĐHĐCĐ, khách sạn Casamia Hội An dự kiến sẽ chính thức khai trương và đi vào hoạt động thương mại từ tháng 8/2026, kịp đón làn sóng khách du lịch quốc tế mùa cao điểm thu đông.
Không dừng lại ở đó, Đạt Phương tiếp tục chuẩn bị triển khai dự án khách sạn thứ hai tại phân khu Đồng Nà (Hội An). Dự án này dự kiến sẽ mang thương hiệu Hilton Garden Inn — dòng khách sạn dịch vụ tập trung phục vụ đối tượng khách công vụ và du lịch gia đình — với kế hoạch khởi công trong Quý III/2026. Mảng khách sạn nghỉ dưỡng tuy đòi hỏi chi phí đầu tư ban đầu lớn và thời gian hoàn vốn kéo dài từ 7 đến 10 năm, nhưng nó tạo ra giá trị gia tăng khổng lồ cho các khu đô thị bao quanh, nâng tầm đẳng cấp thương hiệu của Đạt Phương từ một nhà thầu xây lắp thành một nhà phát triển bất động sản du lịch chuyên nghiệp, đồng thời tạo ra dòng tiền ngoại tệ định kỳ khi thị trường du lịch quốc tế phục hồi trọn vẹn.
Kính hoa siêu trắng Huế: mảnh ghép mới
Mảnh ghép thứ năm — và cũng là mảnh ghép gây bất ngờ lớn nhất cho giới tài chính trong năm 2026 — chính là quyết định bước chân vào ngành sản xuất vật liệu công nghệ cao của Đạt Phương thông qua Công ty Cổ phần Kính Đạt Phương. Dự án Nhà máy sản xuất kính hoa siêu trắng được xây dựng tại tỉnh Thừa Thiên Huế với tổng mức đầu tư thiết bị dây chuyền nhập khẩu lên tới 45 triệu USD.
Kính hoa siêu trắng (ultra-clear patterned glass) là loại kính có hàm lượng sắt cực thấp (low-iron), cho độ truyền dẫn quang học vượt trội so với các loại kính xây dựng thông thường. Đây là vật liệu bắt buộc phải có để chế tạo mặt kính bảo vệ cho các tấm pin năng lượng mặt trời quang điện (solar photovoltaic – PV), đồng thời được sử dụng rộng rãi trong các công trình kiến trúc cao tầng hiện đại đòi hỏi tính thẩm mỹ và độ bền cơ lý cao. Nắm bắt xu hướng bùng nổ của năng lượng tái tạo toàn cầu và nhu cầu thay thế hàng nhập khẩu, Đạt Phương đã đầu tư dây chuyền sản xuất đồng bộ, hiện đại bậc nhất khu vực miền Trung.
Về tiến độ triển khai thực tế, dự án đã hoàn thành toàn bộ công tác xây dựng hạ tầng nhà xưởng vào cuối tháng 5/2026. Đến tháng 8/2026, nhà máy đã tiến hành nghi thức đốt lò sấy nhiệt — giai đoạn kỹ thuật then chốt để chuẩn bị đưa vào vận hành thử nghiệm. Sang tháng 10/2026, nhà máy chính thức đi vào vận hành thương mại. Tổng công suất thiết kế được huy động trong năm 2026 đạt khoảng 5,17 triệu m² kính thành phẩm, được cơ cấu thành hai dòng sản phẩm chủ lực: khoảng 3,01 triệu m² kính xây dựng cao cấp và 2,16 triệu m² kính phục vụ cho việc sản xuất tấm pin quang điện (PV glass).
Lợi thế cạnh tranh lớn nhất của Đạt Phương trong mảng này là yếu tố địa lý: Thừa Thiên Huế và khu vực lân cận sở hữu những mỏ cát thạch anh trắng có trữ lượng lớn và độ tinh khiết silic thuộc hàng cao nhất Việt Nam. Việc đặt nhà máy ngay sát nguồn mỏ giúp Đạt Phương tối ưu hóa chi phí vận chuyển nguyên liệu thô — một cấu phần chi phí chiếm tỷ trọng rất lớn trong giá thành sản xuất thủy tinh. Về thị trường đầu ra, Đạt Phương đã ký kết Biên bản ghi nhớ (MOU) bao tiêu sản phẩm với đối tác thương mại tại Mỹ. Ban lãnh đạo công ty tự tin rằng với lợi thế giá nguyên liệu rẻ và quy trình sản xuất hiện đại, sản phẩm kính của Đạt Phương hoàn toàn đủ sức cạnh tranh sòng phẳng và giành thị phần từ các nhà sản xuất Trung Quốc tại thị trường Bắc Mỹ.
Tuy nhiên, bạn cần giữ một cái nhìn thận trọng và thực tế về mặt tài chính trong năm đầu tiên vận hành. Để xuất khẩu được vào thị trường Mỹ, sản phẩm kính quang điện phải vượt qua hàng loạt quy trình kiểm định chất lượng, tiêu chuẩn an toàn quang học và chứng chỉ nguồn gốc xuất xứ vô cùng nghiêm ngặt, quá trình này dự kiến phải kéo dài sang năm 2027 mới hoàn tất. Do đó, trong năm 2026, toàn bộ sản lượng của nhà máy sẽ được tập trung tiêu thụ tại thị trường nội địa. Theo kế hoạch được Đại hội đồng cổ đông thông qua, mảng kính năm 2026 dự kiến mang về khoảng 266 tỷ đồng doanh thu, nhưng sẽ ghi nhận khoản lỗ kế hoạch khoảng 39 tỷ đồng do nhà máy mới đi vào hoạt động phải gánh chi phí khấu hao tài sản cố định và chi phí vận hành chạy thử ban đầu. Ban lãnh đạo dự kiến mảng sản xuất kính sẽ chính thức đóng góp lợi nhuận dương kể từ năm 2027 trở đi.
Dưới đây là bảng tổng hợp bức tranh toàn cảnh về 5 mảng kinh doanh cốt lõi của Đạt Phương, giúp bạn dễ dàng so sánh quy mô doanh thu, tỷ trọng đóng góp lợi nhuận và triển vọng cụ thể của từng mảnh ghép:
| Lĩnh vực kinh doanh | Doanh thu 2025 (tỷ đồng) | Tỷ trọng đóng góp LNST 2025 | Kết quả kinh doanh 6T2026 | Đặc điểm kinh tế & Vai trò trong hệ sinh thái |
|---|---|---|---|---|
| Xây lắp hạ tầng giao thông | 3.762 tỷ (84% tổng DT) | Biên lợi nhuận gộp thấp (~6–8%) | DT 2.023 tỷ (+51%), Lãi gộp 131 tỷ | Tạo quy mô doanh số nghìn tỷ, giữ việc làm và hạn mức ngân hàng; thế mạnh kỹ thuật cầu hầm phức tạp. |
| Năng lượng tái tạo (Thủy điện) | Gần 600 tỷ (~13% tổng DT) | Đóng góp trên 58% LNST tập đoàn | DT 278 tỷ (-12%), Lãi gộp 196 tỷ | “Cỗ máy in tiền mặt”, biên lợi nhuận gộp 60–70%, gánh chi phí tài chính và nuôi các mảng đầu tư dài hạn. |
| Bất động sản khu đô thị | 73 tỷ (bắt đầu hồi phục) | Tỷ trọng nhỏ trong năm 2025 | Chưa ghi nhận DT (chờ bàn giao Q4) | Tạo đột biến lợi nhuận; Casamia Balanca dự kiến mang về ~1.300 tỷ DT trong tháng 11–12/2026. |
| Khách sạn & Dịch vụ lưu trú | Đang hoàn thiện đầu tư | Chưa đóng góp lợi nhuận | Hoàn thiện chuẩn bị khai trương | Hợp tác cùng Hilton Worldwide (Tapestry và Garden Inn); tích lũy giá trị tài sản và nâng tầm thương hiệu. |
| Kính hoa siêu trắng công nghệ cao | Giai đoạn lắp đặt thiết bị | Chưa phát sinh doanh thu | Đốt lò sấy T8, vận hành T10/2026 | Dây chuyền 45 triệu USD; kế hoạch 2026 DT 266 tỷ, lỗ KH 39 tỷ; kỳ vọng bứt phá xuất khẩu Mỹ từ 2027. |
Kho hợp đồng gần 8.900 tỷ: đường sắt tốc độ cao, Gia Bình và những cây cầu
Đối với một doanh nghiệp xây lắp hạ tầng, khối lượng hợp đồng chờ thực hiện — hay thuật ngữ tài chính gọi là backlog — chính là “thước đo sức khỏe” dự báo nguồn việc làm và doanh thu trong 2 đến 3 năm tiếp theo. Nếu năm 2025 Đạt Phương gây ấn tượng khi ký mới được 18 hợp đồng xây lắp, thì bước sang mười tháng đầu năm 2026, quy mô nhận thầu của doanh nghiệp đã bùng nổ lên một tầm vóc hoàn toàn khác. Với 10 gói thầu lớn được ký kết liên tiếp, tổng giá trị phần việc mà Đạt Phương đảm nhận đạt gần 8.900 tỷ đồng (trước đó tính đến ngày 8/10/2026 con số đã vượt 7.200 tỷ đồng và tiếp tục tăng mạnh sau khi chốt gói thầu XL-03 kết nối sân bay Gia Bình). Con số này gấp đôi mức doanh thu cả năm 2025 của toàn tập đoàn, đưa Đạt Phương vào hàng ngũ những nhà thầu hạ tầng bận rộn bậc nhất Việt Nam.
Cầu Trần Hưng Đạo
Trong danh mục các dự án hạ tầng giao thông quy mô lớn ký mới đầu năm 2026, Cầu Trần Hưng Đạo bắc qua sông Hồng (Hà Nội) là một điểm nhấn mang tính biểu tượng kỹ thuật rất cao. Đây là dự án hạ tầng trọng điểm của Thủ đô với tổng mức đầu tư lên tới khoảng 8.190 tỷ đồng, được triển khai theo hình thức đối tác công tư kết hợp hợp đồng Xây dựng – Chuyển giao (PPP-BT) do Tập đoàn Sun Group làm chủ đầu tư.
Vượt qua nhiều tên tuổi lớn trong ngành xây dựng cầu đường, Đạt Phương đã trúng thầu thi công với giá trị phần việc đảm nhận lên tới hơn 2.896 tỷ đồng (thời điểm ký kết công bố vào tháng 1/2026). Cầu Trần Hưng Đạo có yêu cầu kiến trúc vòm thép uốn lượn độc đáo và khẩu độ vượt nhịp sông Hồng rất lớn, đòi hỏi công nghệ đúc mố trụ sâu và kỹ thuật lắp ghép kết cấu thép siêu trường siêu trọng trong điều kiện thủy văn sông Hồng biến đổi phức tạp theo mùa lũ. Việc giành được gói thầu trị giá gần 2.900 tỷ đồng tại một công trình biểu tượng của Hà Nội khẳng định năng lực thi công cầu đỉnh cao của Đạt Phương trong mắt các chủ đầu tư tư nhân khắt khe nhất.
Đáng chú ý, để đối phó với rủi ro trượt giá vật liệu xây dựng vốn có thể “bào mòn” biên lợi nhuận của một gói thầu kéo dài nhiều năm, ban lãnh đạo Đạt Phương đã tiết lộ tại ĐHĐCĐ rằng công ty đã chủ động thực hiện chiến lược mua tích trữ thép và chốt hợp đồng cung ứng nguyên vật liệu chính ngay từ giai đoạn đầu triển khai dự án. Đây là biện pháp quản trị rủi ro chi phí quan trọng giúp bảo vệ biên lợi nhuận cho gói thầu biểu tượng này.
Đường sắt tốc độ cao Hà Nội – Quảng Ninh
Nếu cầu đường bộ là thế mạnh truyền thống thì việc bước chân vào lĩnh vực hạ tầng đường sắt tốc độ cao đánh dấu một bước ngoặt lịch sử đối với Đạt Phương. Dự án tuyến đường sắt tốc độ cao Hà Nội – Quảng Ninh do Công ty Cổ phần VinSpeed làm chủ đầu tư là đại dự án đường sắt hiện đại có chiều dài 120 km, tổng mức đầu tư khổng lồ hơn 147.000 tỷ đồng, được chính thức khởi công vào tháng 4/2026 với mục tiêu đưa vào khai thác thương mại vào năm 2028.
Tại dự án siêu hạ tầng này, Đạt Phương đã tham gia liên danh và trúng gói thầu đúc và lao lắp dầm bê tông đoạn từ Km0 đến Km13+499. Tổng giá trị gói thầu liên danh đạt 2.293,99 tỷ đồng, trong đó phần việc do Đạt Phương trực tiếp thi công trị giá 917,596 tỷ đồng, chiếm khoảng 40% khối lượng toàn gói. Cùng trên tuyến đường sắt này, vào ngày 18/3/2026, Đạt Phương tiếp tục ký hợp đồng thi công cầu vượt tại lý trình Km13+618 với giá trị phần việc đạt hơn 175 tỷ đồng.
Thi công đường sắt tốc độ cao có những đòi hỏi khắt khe hơn thi công cao tốc đường bộ gấp nhiều lần. Kết cấu bản mặt cầu và dầm đúc sẵn phải đảm bảo độ võng và độ rung chấn ở mức cực tiểu để đoàn tàu có thể vận hành ổn định ở dải tốc độ hàng trăm km/h. Việc trúng gói thầu đúc và lao dầm gần 918 tỷ đồng là minh chứng cho năng lực thiết bị và công nghệ dầm bê tông dự ứng lực của Đạt Phương. Không dừng lại ở đó, tại ĐHĐCĐ 2026, ban lãnh đạo Đạt Phương còn công bố đã ký hợp đồng nguyên tắc với Công ty Cổ phần Đầu tư và Xây dựng SGC để thi công 20 km đường sắt tốc độ cao đoạn Gia Bình – Quảng Ninh, đồng thời đã ký kết các biên bản ghi nhớ (MOU) hợp tác công nghệ với một số tập đoàn xây dựng đường sắt hàng đầu của Trung Quốc. Những bước đi này giúp Đạt Phương đón đầu quy hoạch mạng lưới đường sắt tốc độ cao Bắc – Nam chuẩn bị được triển khai trên cả nước.
Đường nối sân bay Gia Bình
Một chiến dịch thi công “thần tốc” khác mà Đạt Phương đang dồn toàn lực triển khai trong năm 2026 là Dự án Tuyến đường kết nối sân bay Gia Bình đến Hà Nội. Đây là dự án hạ tầng giao thông kết nối huyết mạch do Tập đoàn Sun Group làm chủ đầu tư theo hình thức hợp đồng BT với tổng mức đầu tư toàn tuyến lên tới 83.000 tỷ đồng. Dự án được khởi công xây dựng vào ngày 19/12/2025 với mốc tiến độ chính trị đặc biệt cấp bách: toàn bộ tuyến đường phải hoàn thành trước ngày 31/12/2026 để kịp thời phục vụ công tác hậu cần cho Hội nghị Cấp cao Diễn đàn Hợp tác Kinh tế Châu Á – Thái Bình Dương (APEC 2027).
Phân đoạn dự án đang được triển khai cấp tập có chiều dài khoảng 14,07 km tuyến chính kết hợp khoảng 2,5 km tuyến nhánh kết nối lên cầu Tứ Liên, tổng mức đầu tư của đoạn tuyến này đạt khoảng 28.794 tỷ đồng. Tuyến đường được thiết kế theo tiêu chuẩn hành lang lộ giới siêu rộng 120 m với quy mô cao tốc lên tới 10 làn xe cơ giới, đi kèm công trình cầu vượt sông Đuống dài khoảng 1,9 km. Đạt Phương đã khẳng định vai trò trụ cột tại đại dự án này thông qua hai gói thầu đắt giá:
- Gói thầu XL-02 (tin công bố ngày 8/10/2026): Đạt Phương tham gia liên danh thực hiện gói thầu thi công cầu đúc hẫng cân bằng vượt đê tả phía Hà Nội kéo dài đến Km34+900, bao gồm việc xây dựng nút giao lập thể Ninh Hiệp. Tổng giá trị gói thầu này vượt 10.253 tỷ đồng (đã bao gồm thuế VAT), trong đó phần việc do Đạt Phương trực tiếp thi công đạt tới 1.217 tỷ đồng.
- Gói thầu XL-03 (công bố thông tin ngày 16/10/2026): Đạt Phương trúng thầu thi công đoạn từ Km34+900 kéo dài đến điểm cuối tuyến, bao gồm nút giao dạng chữ C, nút giao dạng chữ Y và hệ thống đường dẫn kết nối vào cầu Tứ Liên. Tổng giá trị của gói thầu XL-03 đạt gần 4.388 tỷ đồng (đã gồm thuế), trong đó phần việc mà Đạt Phương trực tiếp đảm nhận đạt gần 1.629 tỷ đồng (các bản tin báo chí tài chính thường ghi làm tròn khoảng 1.600 tỷ đồng).
Tổng giá trị hai gói thầu XL-02 và XL-03 tại dự án đường nối sân bay Gia Bình mang lại cho Đạt Phương khối lượng công việc gần 2.850 tỷ đồng [ước tính của vwealth: 1.217 + 1.629 = 2.846 tỷ]. Với yêu cầu phải thông xe kỹ thuật trước ngày cuối cùng của năm 2026, đây sẽ là cỗ máy tạo doanh thu khổng lồ được hạch toán dồn dập vào kết quả kinh doanh quý 3 và quý 4/2026, nhưng đồng thời cũng là phép thử khắc nghiệt nhất đối với năng lực huy động thiết bị và quản trị dòng tiền lưu động của ban điều hành.
Cao tốc Quy Nhơn – Pleiku
Tại khu vực miền Trung và Tây Nguyên, Đạt Phương tiếp tục mở rộng tầm ảnh hưởng khi tham gia vào Dự án Xây dựng tuyến đường bộ cao tốc Quy Nhơn – Pleiku. Đây là trục hành lang kinh tế Đông – Tây trọng điểm nối vùng kinh tế Tây Nguyên ra các cảng biển nước sâu Duyên hải miền Trung, có tổng chiều dài toàn tuyến khoảng 125 km, quy mô 4 làn xe hoàn chỉnh, vận tốc thiết kế 100 km/h với tổng mức đầu tư khoảng 43.734 tỷ đồng. Tuyến cao tốc này có độ phức tạp kỹ thuật rất lớn khi phải vượt qua hai con đèo hiểm trở bậc nhất dãy Trường Sơn là đèo An Khê và đèo Mang Yang.
Theo bản công bố thông tin ngày 3/8/2026, Đạt Phương đã chính thức ký kết hợp đồng thi công Gói thầu XL03 thuộc Dự án thành phần 2 (đoạn từ Km60 đến Km77,51). Gói thầu bao gồm toàn bộ công tác đào đắp nền đường, thi công mặt đường bê tông nhựa, hệ thống cống thoát nước ngầm và lắp đặt hệ thống giao thông thông minh (ITS). Tổng giá trị phần việc của Đạt Phương tại gói thầu này đạt 1.315,5 tỷ đồng.
Một khía cạnh đáng chú ý về cơ cấu chi phí tại gói thầu Quy Nhơn – Pleiku là trong tổng giá trị 1.315,5 tỷ đồng Đạt Phương nhận thầu, có khoảng 635 tỷ đồng khối lượng công việc được chuyển giao cho các nhà thầu phụ địa phương thực hiện. Việc sử dụng nhà thầu phụ là giải pháp kỹ thuật cần thiết để phân tán bớt áp lực máy móc san lấp nền đường, giúp Đạt Phương tập trung nguồn lực thiết bị chính cho các hạng mục cầu vượt cạn và kết cấu chịu lực qua vùng đèo núi. Tuy nhiên, nó cũng đồng nghĩa với việc doanh thu của Đạt Phương sẽ tăng lên nhưng biên lợi nhuận gộp tại gói thầu này sẽ bị chia sẻ một phần cho các đối tác phụ trợ.
Các gói vừa và nhỏ
Song hành cùng các đại dự án trên 1.000 tỷ đồng, Đạt Phương vẫn duy trì một “rổ” các gói thầu hạ tầng quy mô vừa và nhỏ trải dài từ Bắc chí Nam, đảm bảo cho các công ty con chuyên môn hóa như Công ty Cổ phần Xây dựng Đạt Phương số 1 và Đạt Phương số 2 luôn có việc làm gối đầu liên tục:
- Dự án Đường Vành đai 4 – Vùng Thủ đô Hà Nội: Gói thầu XL-NS.01.01 thi công Cầu Hồng Hà và cầu vượt đê Hữu Hồng (trúng thầu vào tháng 11/2025) có giá trị phần việc của Đạt Phương đạt hơn 1.221 tỷ đồng. Đây là công trình áp dụng quy chuẩn Mô hình Thông tin Công trình (BIM) toàn diện từ khâu thiết kế đến thi công, nơi Đạt Phương đã hoàn tất mua tích trữ thép sớm để tránh bão giá.
- Cầu vượt sông Trà Lý: Thuộc tuyến cao tốc ven biển Ninh Bình – Hải Phòng, giá trị phần việc Đạt Phương đảm nhận đạt hơn 369 tỷ đồng.
- Cầu đi bộ qua sông Sài Gòn (TP.HCM): Công trình cảnh quan kiến trúc kết nối đôi bờ sông Sài Gòn, giá trị hợp đồng Đạt Phương ký kết đạt hơn 355 tỷ đồng.
- Cầu Sông Chanh (Quảng Ninh): Nằm trên trục đường tỉnh ĐT.338 tỉnh Quảng Ninh, hợp đồng ký tháng 4/2026 có giá trị khoảng 302 tỷ đồng.
- Tuyến tàu điện Phú Quốc: Đạt Phương ký hai gói thầu hạ tầng ngầm và cầu cạn gồm gói thi công hầm tại lý trình Km17 trị giá khoảng 216 tỷ đồng (ký tháng 4/2026) và cầu vượt tại Km14 trị giá khoảng 85,5 tỷ đồng (ký tháng 6/2026).
- Hầm chui HC1 Vành đai 2 (TP.HCM): Ký ngày 30/7/2026 với giá trị hợp đồng khoảng 97 tỷ đồng, tiếp tục khẳng định năng lực thi công công trình ngầm trong lòng đô thị.
Nhìn vào danh mục trên, bạn có thể so sánh Đạt Phương với những tổng thầu hạ tầng giao thông đình đám khác trên thị trường, chẳng hạn như cổ phiếu HHV của Tập đoàn Đèo Cả — đơn vị chuyên về hầm đường bộ — hay cổ phiếu VCG của Vinaconex. Nếu Đèo Cả gắn liền với thế mạnh độc quyền về hầm xuyên núi và Vinaconex phủ rộng từ sân bay đến cao tốc mặt đất, thì Đạt Phương tạo lập vị thế không thể thay thế ở những công trình cầu vượt sông nhịp lớn và cầu cạn đô thị phức tạp.
Backlog lớn đòi vốn lưu động lớn
Một kho hợp đồng gần 8.900 tỷ đồng ký mới chỉ trong vòng mười tháng là giấc mơ của mọi doanh nghiệp xây dựng, nhưng dưới góc độ kế toán tài chính, backlog khổng lồ cũng là một “con dao hai lưỡi”. Để biến những dòng chữ trên hợp đồng thành khối lượng nghiệm thu thực tế, doanh nghiệp phải bỏ ra một lượng tiền mặt khổng lồ ngay từ ngày đầu: tiền ký quỹ bảo lãnh dự thầu, bảo lãnh thực hiện hợp đồng, bảo lãnh tiền tạm ứng, và đặc biệt là nguồn vốn lưu động để mua sắm trước hàng vạn tấn sắt thép, xi măng, đá sỏi và thanh toán lương cho hàng nghìn công nhân trước khi được chủ đầu tư nghiệm thu giai đoạn.
Quy trình thanh toán trong ngành xây dựng hạ tầng luôn có độ trễ: từ lúc đổ xong một khối bê tông trụ cầu đến lúc hoàn tất hồ sơ nghiệm thu kỹ thuật, ký biên bản xác nhận khối lượng và nhận được tiền giải ngân từ kho bạc hay chủ đầu tư thường mất từ 3 đến 6 tháng. Nếu quy mô thi công tăng gấp đôi mà dòng vốn tín dụng không mở rộng kịp thời, doanh nghiệp sẽ lập tức rơi vào bẫy “nghẽn thanh khoản” — công trường phải dừng thi công vì thiếu vật tư, máy móc nằm chờ và chi phí phạt chậm tiến độ phát sinh.
Để giải tỏa cơn khát vốn lưu động phục vụ cho kho hợp đồng gần 8.900 tỷ đồng này, vào tháng 9/2026, Hội đồng quản trị Đạt Phương đã thông qua các hạn mức tín dụng tài trợ giai đoạn 2026–2027 với tổng quy mô lên tới 11.150 tỷ đồng tại 4 ngân hàng thương mại lớn:
- BIDV Chi nhánh Thăng Long: Hạn mức tín dụng 5.250 tỷ đồng (ngân hàng tài trợ chính cho các gói thầu trọng điểm).
- Techcombank Chi nhánh Đông Đô: Hạn mức tín dụng 2.700 tỷ đồng.
- Ngân hàng Quốc Dân (NCB): Hạn mức tín dụng 3.100 tỷ đồng.
- Vietcombank Chi nhánh Thăng Long: Hạn mức bảo lãnh thực hiện hợp đồng 100 tỷ đồng.
Tổng hạn mức hơn 11.000 tỷ đồng cho thấy các ngân hàng thương mại đánh giá rất cao năng lực trả nợ và hồ sơ uy tín của Đạt Phương. Nhưng đồng thời, nó cũng mở ra một thách thức tài chính chưa từng có: tổng dư nợ vay thực tế sẽ leo thang mạnh theo khối lượng thi công thực tế, kéo theo gánh nặng chi phí lãi vay hàng quý gia tăng. Dưới đây là bảng thống kê chi tiết các gói thầu hạ tầng ký mới trọng điểm trong năm 2026 giúp bạn hình dung đầy đủ về “núi công việc” mà Đạt Phương đang phải giải quyết:
| Thời điểm ký kết | Dự án hạ tầng trọng điểm | Gói thầu thi công | Giá trị phần việc DPG (tỷ đồng) | Chủ đầu tư / Hình thức đầu tư |
|---|---|---|---|---|
| Tháng 01/2026 | Cầu Trần Hưng Đạo (Hà Nội) | Thi công xây dựng cầu chính | >2.896 tỷ | Tập đoàn Sun Group (Hình thức PPP-BT) |
| Tháng 04/2026 | Đường sắt tốc độ cao Hà Nội – Quảng Ninh | Đúc và lao dầm Km0 – Km13+499 | 917,6 tỷ | Công ty Cổ phần VinSpeed |
| 18/03/2026 | Đường sắt tốc độ cao Hà Nội – Quảng Ninh | Cầu vượt tại Km13+618 | >175 tỷ | Công ty Cổ phần VinSpeed |
| 08/10/2026 | Đường kết nối sân bay Gia Bình – Hà Nội | Gói XL-02 (Cầu đúc hẫng vượt đê tả) | 1.217 tỷ (gói >10.253 tỷ) | Tập đoàn Sun Group (Hợp đồng BT) |
| 16/10/2026 | Đường kết nối sân bay Gia Bình – Hà Nội | Gói XL-03 (Km34+900 đến cuối tuyến) | Gần 1.629 tỷ (gói ~4.388 tỷ) | Tập đoàn Sun Group (Hợp đồng BT) |
| 03/08/2026 | Cao tốc Quy Nhơn – Pleiku (DATP 2) | Gói XL03 (Km60 – Km77,51) | 1.315,5 tỷ (~635 tỷ thầu phụ) | Ban Quản lý Dự án Giao thông |
| Tháng 11/2025 | Vành đai 4 – Vùng Thủ đô Hà Nội | Gói XL-NS.01.01 (Cầu Hồng Hà) | >1.221 tỷ | Ban Quản lý Dự án Đầu tư Xây dựng Hà Nội |
| Tháng 04/2026 | Đường ĐT.338 tỉnh Quảng Ninh | Thi công Cầu Sông Chanh | ~302 tỷ | Chủ đầu tư địa phương |
| Tháng 04 & 06/2026 | Tuyến tàu điện Phú Quốc | Hầm Km17 và Cầu Km14 | ~301,5 tỷ (216 tỷ + 85,5 tỷ) | Chủ đầu tư dự án |
| 30/07/2026 | Vành đai 2 Thành phố Hồ Chí Minh | Hầm chui HC1 | ~97 tỷ | Ban Giao thông TP.HCM |
Đọc báo cáo tài chính: tăng trưởng đều, nợ vay tăng nhanh hơn
Một nguyên tắc bất di bất dịch trong phân tích tài chính là: doanh thu là phù hoa, lợi nhuận là ảo ảnh, nhưng dòng tiền và nợ vay mới là sự thật trần trụi. Đối với Đạt Phương, báo cáo tài chính là một bức tranh đa tầng rất thú vị. Một mặt, bạn nhìn thấy sự tăng trưởng doanh thu liên tục suốt 8 năm qua với những cột mốc doanh số kỷ lục. Nhưng ở mặt bên kia của tấm huân chương, bảng cân đối kế toán đang phản ánh sự phình to nhanh chóng của các khoản nợ vay tài chính và chi phí xây dựng cơ bản dở dang. Để đánh giá đúng sức khỏe nội tại của doanh nghiệp, chúng ta hãy cùng bóc tách từng chỉ tiêu trên báo cáo tài chính kiểm toán và tài liệu giải trình chính thức của Đạt Phương.
Doanh thu và lợi nhuận 2024–2025
Nhìn lại hai năm tài chính 2024 và 2025, Đạt Phương cho thấy khả năng vượt sóng đáng nể trong một giai đoạn mà rất nhiều nhà thầu và chủ đầu tư bất động sản niêm yết rơi vào khủng hoảng thanh khoản. Năm 2024, khi thị trường bất động sản đóng băng diện rộng, Đạt Phương hoàn thành năm tài chính với doanh thu thuần 3.577 tỷ đồng (tăng nhẹ khoảng 4% so với năm 2023) và lợi nhuận sau thuế đạt 304 tỷ đồng (tăng 8%), dù thấp hơn mức kế hoạch tham vọng đặt ra tại ĐHĐCĐ (doanh thu 4.566 tỷ đồng và LNST 343,5 tỷ đồng). Đáng chú ý, ngay trong Quý II/2024 — thời điểm cả hai mảng thủy điện và bất động sản đều đi lùi do thủy văn kém và thị trường bất động sản trầm lắng — lợi nhuận sau thuế của công ty vẫn tăng trưởng hơn 33% nhờ chi phí lãi vay giảm mạnh tới 45% (tiết kiệm khoảng 27 tỷ đồng chi phí tài chính). Tính đến cuối năm 2024, Đạt Phương tích lũy được nền tảng tài chính rất dày với lợi nhuận sau thuế chưa phân phối lũy kế lên tới 1.271 tỷ đồng, quỹ đầu tư phát triển 47 tỷ đồng và thặng dư vốn cổ phần 17 tỷ đồng. Công ty đã chi trả cổ tức tiền mặt năm 2024 với tỷ lệ 10% (1.000 đồng/cổ phiếu, tương ứng khoảng 63 tỷ đồng) bắt đầu từ ngày 4/7/2025.
Bước sang năm 2025, Đạt Phương bùng nổ toàn diện. Doanh thu thuần hợp nhất đạt 4.484 tỷ đồng, tăng trưởng 25% so với năm 2024 và thiết lập đỉnh doanh thu cao nhất trong lịch sử tập đoàn. Lợi nhuận gộp đạt 667 tỷ đồng, tăng 24%, đưa biên lợi nhuận gộp cả năm đạt 15,1%. Lợi nhuận trước thuế vọt lên 485 tỷ đồng (tăng 41%) và lợi nhuận sau thuế hợp nhất đạt con số 444 tỷ đồng, ghi nhận mức tăng trưởng tới 46% so với năm 2024. Với kết quả này, Đạt Phương đã hoàn thành 94% kế hoạch doanh thu (kế hoạch 4.755,5 tỷ đồng) và vượt tới 17% kế hoạch lợi nhuận sau thuế (kế hoạch 376,9 tỷ đồng). Riêng phần lợi nhuận sau thuế của cổ đông công ty mẹ đạt 327 tỷ đồng, tăng 46% so với năm trước.
Sự tăng trưởng lợi nhuận vượt bậc trong năm 2025 đến từ ba động lực chính. Thứ nhất là sản lượng phát điện kỷ lục của hai nhà máy thủy điện mang về tỷ suất lợi nhuận gộp cực cao. Thứ hai là hoạt động quản trị chi phí được thắt chặt hiệu quả: chi phí quản lý doanh nghiệp giảm 8%, chi phí bán hàng duy trì ở mức rất thấp chỉ 10 tỷ đồng. Thứ ba là sự đóng góp bổ sung từ doanh thu hoạt động tài chính (17 tỷ đồng) và lãi chia từ các công ty liên doanh liên kết (13 tỷ đồng). Riêng trong Quý IV/2025 — quý cao điểm giải ngân đầu tư công — doanh thu thuần đạt 1.639 tỷ đồng (tăng 13%) và lợi nhuận sau thuế của cổ đông công ty mẹ đạt 117 tỷ đồng, tạo đà tâm lý rất hưng phấn cho cổ đông bước vào năm 2026.
Nửa đầu 2026: doanh thu +41%, lãi +11%
Nếu năm 2025 là bức tranh rực rỡ thì kết quả kinh doanh nửa đầu năm 2026 bắt đầu phản ánh rõ nét đặc thù chuyển dịch cơ cấu ngành của Đạt Phương. Theo văn bản giải trình biến động lợi nhuận 6 tháng đầu năm 2026 công bố chính thức trên cổng thông tin tập đoàn (CBTT tháng 8/2026) — nguồn dữ liệu gốc chuẩn xác nhất — kết quả kinh doanh hợp nhất và công ty mẹ có những diễn biến phân hóa đáng chú ý:
- Kết quả hợp nhất 6T2026: Doanh thu thuần đạt 2.355 tỷ đồng, tăng mạnh 41,1% so với cùng kỳ năm 2025 (tương ứng tăng thêm 686 tỷ đồng doanh thu). Động lực tăng trưởng doanh thu gần như hoàn toàn đến từ khối lượng nghiệm thu thi công xây lắp hạ tầng bùng nổ. Tuy nhiên, lợi nhuận sau thuế hợp nhất chỉ đạt 227,086 tỷ đồng, ghi nhận mức tăng trưởng khiêm tốn 11,03% (tăng thêm khoảng 22,5 tỷ đồng so với mức 204,5 tỷ đồng của 6T2025). (Bạn cần lưu ý con số chính thức trong văn bản giải trình kiểm toán là 227,086 tỷ đồng, loại bỏ con số ước tính chưa chuẩn xác 232 tỷ đồng từng xuất hiện trên một số trang tin báo chí).
- Kết quả công ty mẹ 6T2026: Doanh thu thuần công ty mẹ tăng hơn 685 tỷ đồng, kéo theo lợi nhuận gộp tăng 61 tỷ đồng. Dẫu vậy, lợi nhuận sau thuế của riêng công ty mẹ chỉ đạt 123,456 tỷ đồng, tăng 7,57% so với cùng kỳ. Lý do lợi nhuận mẹ tăng chậm hơn doanh thu là do doanh thu hoạt động tài chính sụt giảm trong khi chi phí tài chính (lãi vay) và chi phí quản lý doanh nghiệp gia tăng theo quy mô dự án.
- Sự suy giảm của biên lợi nhuận gộp: Biên lợi nhuận gộp hợp nhất trong 6 tháng đầu năm 2026 đã giảm đáng kể từ mức 18,8% của cùng kỳ xuống còn 14,1%. Đây là hệ quả tất yếu khi mảng xây dựng có biên gộp thấp (khoảng 6,5%) vươn lên chiếm tỷ trọng áp đảo trong tổng doanh thu, trong khi mảng thủy điện có biên gộp cao bị sụt giảm doanh thu 12% do yếu tố thủy văn và mảng bất động sản hoàn toàn chưa ghi nhận doanh thu trong nửa đầu năm.
Xét riêng Quý II/2026, doanh thu thuần đạt 1.858 tỷ đồng, tăng vọt 63% so với Quý II/2025. Tuy nhiên, giá vốn hàng bán cũng tăng vọt tới 70,4% lên 1.672 tỷ đồng, khiến lợi nhuận gộp chỉ tăng 16% đạt 186,1 tỷ đồng. Dưới áp lực của chi phí lãi vay lên tới 35,6 tỷ đồng trong quý, lợi nhuận sau thuế Quý II/2026 đạt 130,8 tỷ đồng, tăng 25,7% so với cùng kỳ. Những con số này phát đi một tín hiệu quan trọng: Đạt Phương đang làm việc cật lực hơn để tạo ra quy mô doanh thu lớn hơn, nhưng tỷ suất lợi nhuận trên mỗi đồng doanh thu thu về đang mỏng đi đáng kể do sự dịch chuyển cơ cấu kinh doanh.
Bảng cân đối: tài sản 8.126 tỷ, XDCB dở dang tăng gấp đôi
Bước sang bảng cân đối kế toán, sự thay đổi về quy mô tài sản của Đạt Phương diễn ra vô cùng nhanh chóng. Tại thời điểm ngày 31/12/2025, tổng tài sản của tập đoàn đạt 8.126 tỷ đồng, tăng trưởng 26% so với đầu năm. Trong cơ cấu tài sản cuối năm 2025, các khoản phải thu ngắn hạn chiếm 17,4% và hàng tồn kho chiếm 27,2% tổng tài sản. Đáng chú ý, chỉ tiêu chi phí xây dựng cơ bản dở dang dài hạn đạt 1.167 tỷ đồng, tăng gấp 2,3 lần so với đầu năm, phản ánh nguồn vốn bắt đầu được dồn mạnh vào việc xây dựng nhà máy kính hoa siêu trắng tại Huế và dự án khách sạn Casamia Hội An.
Đến ngày 30/6/2026, quy mô tài sản dở dang còn bùng nổ dữ dội hơn. Chi phí xây dựng cơ bản dở dang dài hạn đã vọt lên mức 2.299 tỷ đồng, tăng tới 102% chỉ sau 6 tháng — tức là tăng hơn gấp đôi so với thời điểm đầu năm. Hơn 2.200 tỷ đồng vốn của doanh nghiệp đang nằm bất động dưới dạng nhà xưởng máy móc đang lắp đặt (nhà máy kính), các công trình hạ tầng dở dang và chi phí chuẩn bị mặt bằng các dự án khu đô thị. Khi một lượng tài sản lớn như vậy nằm ở trạng thái dở dang, chúng chưa thể tạo ra dòng tiền hay doanh thu ngay lập tức, nhưng doanh nghiệp vẫn phải gánh chịu toàn bộ chi phí vốn để tài trợ cho chúng.
Nợ vay và chi phí lãi
Điều gì tài trợ cho sự bùng nổ của tài sản dở dang và vốn lưu động xây lắp? Câu trả lời hiển hiện rất rõ: nợ vay ngân hàng. Bảng cân đối kế toán của Đạt Phương đang chứng kiến tốc độ gia tăng nợ vay nhanh hơn nhiều so với tốc độ tích lũy vốn chủ sở hữu.
Tại thời điểm ngày 31/12/2025, tổng nợ phải trả của Đạt Phương là 5.210 tỷ đồng (tăng 37% so với đầu năm), trong đó tổng nợ vay tài chính (ngắn hạn và dài hạn) là 3.787 tỷ đồng (tăng tới 53%). Trong khi đó, vốn chủ sở hữu chỉ tăng 12% lên mức 2.924 tỷ đồng. Hệ số nợ phải trả trên vốn chủ sở hữu (D/E) tại thời điểm cuối năm 2025 ở mức 1,78 lần. Điểm tựa thanh khoản lúc bấy giờ là lượng tiền mặt và tiền gửi ngân hàng ngắn hạn duy trì quanh mức 800 tỷ đồng.
Tuy nhiên, đến ngày 30/6/2026, đòn bẩy tài chính đã tiếp tục leo thang. Tổng nợ phải trả vượt mốc 6.043 tỷ đồng (tăng thêm 16% so với đầu năm). Đặc biệt, tổng dư nợ vay tài chính đã nhảy vọt lên con số 4.818 tỷ đồng, tăng 25% chỉ trong nửa năm và chiếm tới gần 80% tổng nợ phải trả của toàn tập đoàn. Trong cơ cấu chủ nợ của Đạt Phương, Ngân hàng TMCP Công Thương Việt Nam (VietinBank) Chi nhánh Nam Thăng Long là chủ nợ lớn nhất với tổng dư nợ cho vay tính đến giữa năm 2026 lên tới gần 2.100 tỷ đồng.
Gánh nặng nợ vay gần 4.818 tỷ đồng đồng nghĩa với việc chi phí lãi vay sẽ tiếp tục là khoản mục “ăn mòn” lợi nhuận gộp lớn nhất của Đạt Phương trong các quý tới. Với chi phí lãi vay riêng trong Quý II/2026 đã là 35,6 tỷ đồng, ước tính mỗi quý Đạt Phương phải trả từ 35 đến 40 tỷ đồng tiền lãi ngân hàng. So sánh cấu trúc vốn này với các doanh nghiệp hạ tầng khác — chẳng hạn như bài phân tích về cổ phiếu CII của Công ty Hạ tầng Kỹ thuật TP.HCM — bạn sẽ thấy Đạt Phương đang bước vào chu kỳ đòn bẩy cao tương tự: nợ vay tăng vọt để tài trợ cho các dự án hạ tầng và nhà máy công nghiệp trước khi các tài sản này bước vào giai đoạn thu hoạch dòng tiền hoàn vốn.
Cổ tức tiền mặt và lịch sử thưởng cp
Dù nợ vay tăng cao nhưng Đạt Phương vẫn duy trì một chính sách đãi ngộ cổ đông rất nhất quán và hào phóng thông qua sự kết hợp giữa cổ tức tiền mặt đều đặn và các đợt thưởng cổ phiếu tỷ lệ lớn:
- Cổ tức tiền mặt: Năm tài chính 2024, Đạt Phương chi trả cổ tức tiền mặt tỷ lệ 10% (1.000 đồng/cổ phiếu, chi trả tháng 7/2025). Năm 2025, Đại hội cổ đông thông qua mức cổ tức tiền mặt 6% (600 đồng/cổ phiếu). Kế hoạch cổ tức cho năm tài chính 2026 tiếp tục được duy trì ở mức từ 5% đến 10% bằng tiền mặt (tương ứng 500 đến 1.000 đồng/cổ phiếu). Giữa bối cảnh nhiều nhà thầu xây lắp phải “khất nợ” cổ tức nhiều năm liền, việc Đạt Phương duy trì dòng tiền mặt trả cổ tức thực tế cho cổ đông là một điểm cộng rất lớn về tính kỷ luật tài chính.
- Thưởng cổ phiếu gia tăng quy mô: Đợt thưởng cổ phiếu 60% vào tháng 6/2025 (phát hành gần 37,8 triệu cổ phiếu mới) đã nâng vốn điều lệ vượt mốc 1.000 tỷ đồng, tiếp nối truyền thống thưởng cổ phiếu tỷ lệ cao từng thực hiện trong giai đoạn 2017–2019 (153%, 50% và 40%). Cùng với đợt phát hành riêng lẻ 640 tỷ đồng đầu năm 2026, quy mô vốn điều lệ của Đạt Phương đã vươn lên mức gần 1.186 tỷ đồng.
Dưới đây là bảng tổng hợp các chỉ tiêu tài chính lịch sử trọng yếu của Đạt Phương giai đoạn 2024 – nửa đầu 2026, giúp bạn nắm bắt sự biến chuyển của doanh thu, lợi nhuận và quy mô đòn bẩy tài chính:
| Chỉ tiêu tài chính hợp nhất | Năm tài chính 2024 | Năm tài chính 2025 | 6 tháng đầu năm 2026 | Xu hướng & Đánh giá phân tích |
|---|---|---|---|---|
| Doanh thu thuần (tỷ đồng) | 3.577 tỷ | 4.484 tỷ (+25%) | 2.355 tỷ (+41,1%) | Tăng trưởng liên tục, quy mô doanh số bùng nổ nhờ xây lắp. |
| Lợi nhuận gộp (tỷ đồng) | — | 667 tỷ (Biên gộp 15,1%) | — | Biên gộp giảm nhẹ do tỷ trọng xây lắp tăng, thủy điện chậm lại. |
| Lợi nhuận sau thuế hợp nhất | 304 tỷ | 444 tỷ (+46%) | 227,086 tỷ (+11,03%) | Tài liệu gốc Đạt Phương xác nhận lãi 6T2026 đạt 227 tỷ đồng. |
| LNST cổ đông công ty mẹ | — | 327 tỷ (+46%) | 123,456 tỷ (+7,57%) | Tăng trưởng chậm hơn hợp nhất do chi phí tài chính công ty mẹ. |
| Tổng tài sản (tỷ đồng) | — | 8.126 tỷ (+26%) | — | Quy mô tài sản mở rộng mạnh mẽ theo tiến độ đầu tư. |
| XDCB dở dang dài hạn | — | 1.167 tỷ (gấp 2,3 lần) | 2.299 tỷ (+102% so ĐN) | Vốn dồn vào nhà máy kính Huế và các dự án bất động sản, khách sạn. |
| Tổng nợ vay tài chính | — | 3.787 tỷ (+53%) | 4.818 tỷ (+25% so ĐN) | Nợ vay tăng nhanh; VietinBank là chủ nợ lớn nhất (~2.100 tỷ). |
| Vốn chủ sở hữu (tỷ đồng) | — | 2.924 tỷ (+12%) | — | Tăng nhờ giữ lại lợi nhuận và phát hành riêng lẻ 634 tỷ thu ròng. |
Lưu ý dành cho nhà đầu tư: Tính đến thời điểm cuối tháng 10/2026, Báo cáo tài chính Quý III/2026 của Đạt Phương vẫn chưa được công bố chính thức trên cổng thông tin doanh nghiệp. Để cập nhật các chỉ số định giá P/E, P/B tức thời theo thị giá từng phiên giao dịch và xem báo cáo phân tích chi tiết khi BCTC Quý III ra mắt, bạn nên mở ứng dụng phân tích chuyên sâu của vwealth để tra cứu dữ liệu mới nhất.
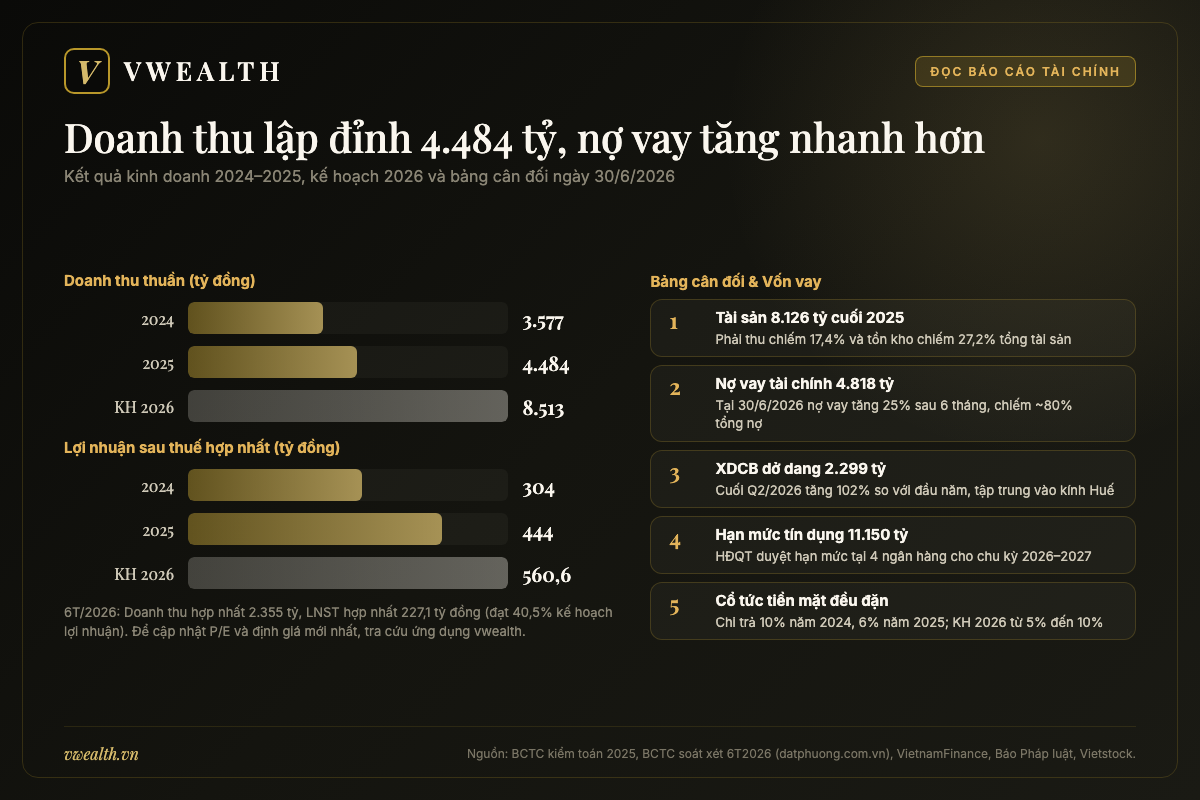
Kế hoạch 2026: tham vọng gấp đôi doanh thu
Đại hội đồng cổ đông thường niên ngày 25/4/2026 của Đạt Phương diễn ra trong một bầu không khí đặc biệt hưng phấn. Sau một năm 2025 đại thắng với doanh thu và lợi nhuận cao nhất lịch sử, ban lãnh đạo tập đoàn đã trình cổ đông một kế hoạch sản xuất kinh doanh năm 2026 có thể coi là táo bạo nhất kể từ ngày thành lập: đặt mục tiêu doanh thu gần như tăng gấp đôi, đưa Đạt Phương gia nhập câu lạc bộ các tập đoàn hạ tầng có doanh số tiệm cận mốc mười nghìn tỷ đồng. Nhưng đằng sau những con số kế hoạch hào nhoáng ấy là những phép tính kỹ thuật rất chặt chẽ, cùng những áp lực tiến độ không hề nhỏ đặt lên vai ban điều hành.
Con số ĐHĐCĐ 25/4/2026
Theo Biên bản và Nghị quyết Đại hội đồng cổ đông thường niên 2026 — được 99,98% số cổ phần có quyền biểu quyết tham dự tán thành — các chỉ tiêu kinh doanh trọng yếu cho năm 2026 đã được ấn định như sau:
- Kế hoạch doanh thu thuần hợp nhất: Đạt 8.513 tỷ đồng, ghi nhận mức tăng trưởng gần gấp đôi (tăng tới 89,8%) so với mức doanh thu thực hiện 4.484 tỷ đồng của năm 2025.
- Kế hoạch lợi nhuận sau thuế hợp nhất: Đạt 560,6 tỷ đồng, tăng trưởng 26,3% so với con số 444 tỷ đồng thực hiện trong năm 2025.
- Lợi nhuận sau thuế của cổ đông công ty mẹ (LNST-CĐTS): Đặt mục tiêu đạt 455 tỷ đồng, tăng 33% so với mức 327 tỷ đồng của năm 2025.
- Cơ cấu phân bổ lợi nhuận: Công ty mẹ dự kiến đóng góp 74,6% vào lợi nhuận thuần và khoảng 49% tổng lợi nhuận sau thuế hợp nhất toàn tập đoàn.
- Tỷ trọng đóng góp theo ngành: Hai mảng kinh doanh truyền thống là xây lắp hạ tầng và năng lượng tái tạo (thủy điện) tiếp tục là bệ đỡ vững chắc, dự kiến đóng góp khoảng 81% tổng doanh thu và khoảng 80% tổng lợi nhuận sau thuế của toàn bộ kế hoạch năm 2026.
Việc đặt mục tiêu doanh thu tăng tới gần 90% trong khi lợi nhuận chỉ tăng 26% một lần nữa khẳng định sự dịch chuyển cơ cấu mà chúng ta đã phân tích ở Chương 3 và Chương 5: Đạt Phương chấp nhận tăng trưởng mạnh về mặt quy mô thông qua việc nhận thầu và đẩy mạnh thi công các gói thầu xây lắp hạ tầng lớn, vốn là mảng có biên lợi nhuận mỏng. Doanh thu xây dựng phình to kéo tổng doanh thu vọt lên, nhưng lợi nhuận ròng tăng với tốc độ vừa phải hơn do tỷ trọng giá vốn và chi phí tài chính gia tăng tương ứng.
Bất động sản gánh 1.361 tỷ
Mặc dù xây lắp và năng lượng đóng góp tới 81% doanh thu, nhưng mảnh ghép quyết định sự đột biến về biên lợi nhuận và giúp Đạt Phương hoàn thành chỉ tiêu lợi nhuận 560,6 tỷ đồng lại nằm ở mảng bất động sản. Theo kế hoạch được duyệt, mảng kinh doanh bất động sản năm 2026 được giao chỉ tiêu mang về trên 1.361 tỷ đồng doanh thu thuần — gấp hơn 18 lần con số 73 tỷ đồng khiêm tốn của năm 2025.
Trọng trách nặng nề này được đặt trọn vẹn lên vai Dự án Casamia Balanca Hội An (Khu đô thị Cồn Tiến). Trong tổng số hơn 1.361 tỷ đồng kế hoạch của mảng địa ốc, riêng Casamia Balanca dự kiến sẽ đóng góp khoảng 1.300 tỷ đồng doanh thu, đến từ việc bàn giao đợt lớn khoảng 100 căn biệt thự sinh thái cho khách hàng vào giai đoạn tháng 11 và tháng 12/2026. Đây là những sản phẩm đã được khách hàng đặt cọc và ký hợp đồng mua bán từ đợt mở bán năm 2025, hiện đang được các nhà thầu hoàn thiện phần thô và cảnh quan sân vườn nội khu.
Tuy nhiên, như đã phân tích, giới đầu tư không nên kỳ vọng một mức biên lợi nhuận ròng cao ngất ngưởng 25–30% như các dự án khu đô thị trước đây của Đạt Phương. Bản thân các chuyên gia phân tích tại Công ty Chứng khoán Vietcap (VCSC) đã chỉ ra rằng, Đạt Phương xây dựng kế hoạch lợi nhuận cho Casamia Balanca trên cơ sở giả định biên lợi nhuận ròng chỉ ở mức khiêm tốn khoảng 8%. Lý do là bởi công ty đã chủ động cam kết bán lại hơn 8.000 m² đất với mức giá ưu đãi đặc biệt cho các hộ dân bị thu hồi đất nông nghiệp nhằm tháo gỡ dứt điểm nút thắt giải phóng mặt bằng. Chấp nhận hy sinh biên lợi nhuận ở phân khu này là cái giá phải trả để có được mặt bằng sạch thi công đồng bộ, nhưng nó cũng đồng nghĩa với việc mức đóng góp lợi nhuận ròng của Casamia Balanca trong năm 2026 sẽ khiêm tốn hơn nhiều so với quy mô doanh thu mang lại, thay vì tạo ra khoản lợi nhuận đột biến hàng trăm tỷ đồng như các dự án trước.
Kính: từ đầu tư sang vận hành
Kế hoạch năm 2026 cũng chính thức đánh dấu thời điểm Đạt Phương chuyển từ giai đoạn dồn vốn đầu tư xây dựng cơ bản sang giai đoạn đưa Nhà máy sản xuất kính hoa siêu trắng tại Thừa Thiên Huế vào vận hành thương mại. Trong năm chuyển giao này, các chỉ tiêu tài chính của mảng sản xuất kính được lên kế hoạch hết sức thận trọng và thực tế:
- Doanh thu kế hoạch mảng kính: Đạt khoảng 266 tỷ đồng trong năm 2026, tương ứng sản lượng thương phẩm huy động khoảng 5,17 triệu m² kính (gồm 3,01 triệu m² kính xây dựng và 2,16 triệu m² kính tấm pin quang điện PV).
- Kết quả lợi nhuận kế hoạch: Dự kiến ghi nhận mức lỗ kế hoạch khoảng 39 tỷ đồng.
Đối với những nhà đầu tư chưa quen với đặc thù của ngành công nghiệp chế tạo nặng, con số lỗ kế hoạch 39 tỷ đồng có thể gây băn khoăn. Tuy nhiên, trong tài chính công nghiệp, việc một nhà máy sản xuất vật liệu mới bị lỗ trong năm đầu vận hành là quy luật hoàn toàn bình thường. Nhà máy hoàn tất xây dựng vào cuối tháng 5/2026, đốt lò sấy nhiệt vào tháng 8/2026 và mới chỉ chính thức vận hành thương mại từ tháng 10/2026. Trong những tháng đầu tiên, nhà máy phải chịu toàn bộ chi phí khấu hao tài sản cố định của dây chuyền 45 triệu USD, chi phí lãi vay phân bổ cho giai đoạn vận hành thương mại, và chi phí hao hụt nguyên vật liệu trong giai đoạn tinh chỉnh thông số kỹ thuật.
Hơn nữa, trong năm 2026, sản phẩm kính chưa thể xuất khẩu sang thị trường Mỹ mà phải tiêu thụ hoàn toàn tại thị trường trong nước do các thủ tục kiểm định chất lượng quốc tế cần thời gian hoàn tất sang năm 2027. Do đó, việc ban lãnh đạo chủ động dự phóng khoản lỗ kế hoạch 39 tỷ đồng trong năm 2026 thể hiện sự thận trọng và minh bạch, giúp cổ đông không bị bất ngờ khi nhìn vào báo cáo tài chính quý 4/2026. Kỳ vọng sinh lời thực sự của chân kiềng công nghệ này sẽ bắt đầu được hiện thực hóa từ năm 2027 khi công suất nhà máy đạt trạng thái tối ưu và cánh cửa xuất khẩu sang Mỹ chính thức mở ra.
Giới phân tích nói gì
Kế hoạch kinh doanh đầy tham vọng nhưng cũng không ít thách thức của Đạt Phương đã thu hút sự chú ý đặc biệt từ các khối phân tích của các công ty chứng khoán lớn. Đáng chú ý nhất là góc nhìn độc lập và đa chiều từ Công ty Chứng khoán Vietcap (VCSC) công bố vào tháng 4/2026:
Theo phân tích của VCSC, con số kế hoạch doanh thu 8.513 tỷ đồng mà ĐHĐCĐ Đạt Phương thông qua là cực kỳ ấn tượng, bằng tới 135% so với mức dự báo doanh thu mà VCSC từng đưa ra trước đó cho tập đoàn. Tuy nhiên, ở chiều ngược lại, chỉ tiêu lợi nhuận sau thuế của cổ đông công ty mẹ kế hoạch (455 tỷ đồng) lại chỉ bằng 58% so với mức dự báo LNST-CĐTS mà VCSC kỳ vọng. Sự chênh lệch rất lớn này xuất phát từ việc Đạt Phương áp dụng giả định biên lợi nhuận ròng của dự án bất động sản Casamia Balanca chỉ ở mức 8% — thấp hơn đáng kể so với mức biên lợi nhuận mà các chuyên viên phân tích chứng khoán từng ước tính cho một dự án đô thị cao cấp tại Hội An. Do đó, VCSC đã chính thức cảnh báo về rủi ro điều chỉnh giảm dự báo lợi nhuận cả năm 2026 đối với cổ phiếu DPG để phản ánh sát hơn thực tế biên lợi nhuận bị dàn mỏng của mảng địa ốc.
Ở một góc nhìn dài hạn hơn, báo cáo cập nhật của Chứng khoán ACBS công bố vào tháng 10/2025 từng đưa ra khuyến nghị Khả quan đối với cổ phiếu DPG. Bạn cần nhớ báo cáo đó được lập trước đợt phát hành riêng lẻ 17,8 triệu cổ phiếu mới vào tháng 2/2026 và trước khi biên gộp nửa đầu năm 2026 sụt giảm được công bố. Dẫn lại nhận định cũ của các CTCK giúp bạn hiểu kỳ vọng trong quá khứ của thị trường, chứ không phải lời hứa cho tương lai.
Tiến độ sau nửa năm
Đặt kế hoạch năm 2026 cạnh kết quả thực hiện 6 tháng đầu năm, chúng ta sẽ thấy một áp lực khổng lồ đang đè nặng lên nửa cuối năm tài chính của Đạt Phương:
- Về tiến độ doanh thu: Doanh thu hợp nhất 6 tháng đầu năm đạt 2.355 tỷ đồng, mới chỉ hoàn thành được khoảng 27,7% kế hoạch doanh thu cả năm (2.355 tỷ ÷ 8.513 tỷ). Để về đích, trong nửa cuối năm Đạt Phương phải tạo ra được hơn 6.150 tỷ đồng doanh thu [ước tính của vwealth: 8.513 − 2.355 = 6.158 tỷ].
- Về tiến độ lợi nhuận sau thuế: Lợi nhuận sau thuế hợp nhất 6 tháng đạt 227,086 tỷ đồng (theo số liệu giải trình chính thức của công ty), mới chỉ hoàn thành được 40,5% chỉ tiêu lợi nhuận cả năm (227,086 tỷ ÷ 560,6 tỷ). Doanh nghiệp cần tạo thêm hơn 333 tỷ đồng LNST trong 6 tháng cuối năm để cán đích kế hoạch.
Khoảng cách rất lớn giữa con số thực hiện nửa đầu năm và chỉ tiêu cả năm cho thấy: toàn bộ sự thành bại của kế hoạch kinh doanh năm 2026 của Đạt Phương sẽ được định đoạt trọn vẹn trong Quý IV/2026. Doanh nghiệp đang dồn toàn bộ nguồn lực vào hai “canh bạc” tiến độ then chốt: hoàn thành thông xe và nghiệm thu thanh toán hai gói thầu XL-02 và XL-03 tuyến đường kết nối sân bay Gia Bình trước ngày 31/12/2026, và bàn giao đúng hẹn khoảng 100 căn biệt thự Casamia Balanca Hội An trong tháng 11 và tháng 12/2026 để kịp ghi nhận khoảng 1.300 tỷ đồng doanh thu bất động sản. Nếu một trong hai mắt xích này bị chậm tiến độ dù chỉ một vài tuần và trượt sang năm tài chính 2027, Đạt Phương sẽ phải đối mặt với nguy cơ không thể hoàn thành kế hoạch năm mà ĐHĐCĐ đã giao phó.
Những điều có thể làm lệch kịch bản
Thị trường chứng khoán là nơi của những kỳ vọng, nhưng kinh doanh thực tế là bài toán của sự va đập với những biến số khó lường. Một bản kế hoạch kinh doanh dù được tính toán chi tiết đến đâu cũng luôn đứng trước nguy cơ bị chệch hướng nếu những giả định cốt lõi không diễn ra như dự kiến. Đối với Đạt Phương, bước vào giai đoạn mở rộng thần tốc 2026–2027 với quy mô hợp đồng gần 8.900 tỷ đồng và tổng nợ vay khoảng 4.818 tỷ (30/6/2026), những rủi ro tiềm ẩn đang tích tụ ở mức độ cao hơn bất kỳ giai đoạn nào trong quá khứ. Việc nhận diện rõ ràng và sòng phẳng những “vết nứt” tiềm tàng này là điều kiện tiên quyết trước khi bạn quyết định phân bổ vốn vào cổ phiếu DPG.
Vốn vay và tài sản bảo đảm từ lãnh đạo
Rủi ro lớn nhất và hiện hữu nhất trên bảng cân đối kế toán của Đạt Phương lúc này chính là đòn bẩy tài chính và áp lực thanh khoản. Như đã phân tích, tính đến ngày 30/6/2026, tổng nợ phải trả của tập đoàn đã vượt mốc 6.043 tỷ đồng, trong đó tổng dư nợ vay tài chính lên tới 4.818 tỷ đồng (chiếm gần 80% tổng nợ phải trả). Để tài trợ cho khối lượng thi công khổng lồ tại các đại dự án, vào tháng 9/2026, Hội đồng quản trị đã phê duyệt hạn mức tín dụng 2026–2027 lên tới 11.150 tỷ đồng tại 4 ngân hàng, trong đó riêng BIDV Chi nhánh Thăng Long cấp hạn mức 5.250 tỷ đồng.
Đi kèm với hạn mức tín dụng khổng lồ này là một sự kiện tài chính rất đặc biệt được công bố chính thức vào ngày 28/10/2026 — sự kiện phản ánh chân thực cơn khát tài sản thế chấp của doanh nghiệp. Theo Nghị quyết HĐQT Đạt Phương, công ty đã thông qua việc ký kết hợp đồng mượn bất động sản của người nội bộ và người có liên quan để làm tài sản bảo đảm cho các nghĩa vụ tín dụng của Đạt Phương tại Ngân hàng BIDV Chi nhánh Thăng Long. Danh sách những người cho mượn tài sản bao gồm:
- Vợ chồng Chủ tịch HĐQT Lương Minh Tuấn
- Vợ chồng Phó Chủ tịch HĐQT Phạm Kim Châu
- Vợ chồng Thành viên HĐQT kiêm Tổng Giám đốc Trần Anh Tuấn
- Bà Lương Thị Lan và ông Trịnh Viết Tùy (người có liên quan của Chủ tịch HĐQT)
Theo nội dung công bố thông tin, Đạt Phương sẽ chi trả phí mượn tài sản cho các cá nhân nói trên theo từng hợp đồng cụ thể được ký kết, trong khi danh mục chi tiết các bất động sản và mức phí mượn cụ thể không được công bố. Dưới góc nhìn phân tích tài chính khách quan, sự kiện này mang hai mặt đối lập rất rõ ràng:
Mặt tích cực là nó thể hiện cam kết cá nhân và mức độ gắn kết sinh tử của các nhà sáng lập đối với vận mệnh của doanh nghiệp. Ban lãnh đạo sẵn sàng mang tài sản riêng của gia đình đi thế chấp để bảo lãnh cho công ty vay vốn ngân hàng, chứng tỏ họ có niềm tin tuyệt đối vào khả năng hoàn thành dự án và thu hồi dòng tiền. Nhưng ở mặt rủi ro, nó phát đi một thông điệp kỹ thuật không thể bỏ qua: khối tài sản cố định và tài sản dự án của bản thân Đạt Phương dường như đã được thế chấp gần như tối đa cho các khoản vay hiện hữu (với VietinBank, Techcombank, NCB), buộc công ty phải tìm đến nguồn lực tài sản cá nhân của ban lãnh đạo để đáp ứng điều kiện giải ngân bổ sung của ngân hàng. Khi đòn bẩy nợ vay chạm ngưỡng 4.818 tỷ đồng giữa năm 2026, chỉ cần một biến động bất lợi về lãi suất thả nổi hoặc sự chậm trễ trong quy trình giải ngân vốn thanh toán từ các chủ đầu tư, gánh nặng chi phí lãi vay hàng trăm tỷ đồng mỗi năm sẽ lập tức tạo ra áp lực căng thẳng lên dòng tiền hoạt động.
Thủy văn: mảng lời nhất cũng thất thường nhất
Biến số thứ hai có thể làm lệch kịch bản lợi nhuận của Đạt Phương nằm ở sự thất thường của thời tiết đối với mảng thủy điện. Năm 2025, thủy điện đóng góp tới hơn 58% tổng lợi nhuận sau thuế toàn tập đoàn, trở thành cứu cánh rực rỡ cho kết quả kinh doanh. Nhưng chính sự phụ thuộc quá lớn vào thủy điện cũng biến Đạt Phương thành một doanh nghiệp có kết quả lợi nhuận chịu rủi ro thiên nhiên trực tiếp.
Lịch sử đã chứng minh tính chu kỳ nghiệt ngã này. Vào Quý II/2024, hiện tượng thời tiết El Nino khô hạn kéo dài đã khiến lưu lượng nước về các hồ chứa sụt giảm nghiêm trọng, khiến lợi nhuận mảng năng lượng giảm mạnh. Bước sang nửa đầu năm 2026, kịch bản tương tự lại tái diễn khi doanh thu mảng năng lượng sụt giảm 12% (xuống 278 tỷ đồng) và lợi nhuận gộp giảm 17% (xuống 196 tỷ đồng) so với cùng kỳ năm 2025. Nếu các tháng cuối năm 2026 thời tiết miền Trung tiếp tục có lượng mưa thấp hơn trung bình nhiều năm, mảng thủy điện sẽ khó có thể lặp lại kỳ tích đóng góp hơn một nửa lợi nhuận như năm trước, đặt thêm gánh nặng bù đắp lợi nhuận lên các mảng xây lắp và bất động sản.
Pháp lý bất động sản kéo dài
Bất động sản luôn là mảng kinh doanh hứa hẹn biên lợi nhuận đột biến, nhưng đồng thời cũng là mảng chứa đựng nhiều rủi ro pháp lý kéo dài nhất trong hệ sinh thái Đạt Phương. Minh chứng rõ ràng nhất chính là số phận lận đận của Dự án Khu phức hợp dịch vụ nghỉ dưỡng Bình Dương (quy mô điều chỉnh 178 ha, tổng mức đầu tư 3.000 tỷ đồng).
Được phê duyệt chủ trương đầu tư ban đầu từ tháng 3/2017 để đối ứng cho hợp đồng BT cầu Đế Võng ký năm 2016, dự án đã trải qua gần mười năm với nhiều khúc quanh: bị đưa ra khỏi danh mục quỹ đất hoàn trả vào cuối năm 2021, đến tháng 10/2025 mới được khôi phục tư cách nhà đầu tư, rồi tiếp tục phải thu hẹp quy mô và điều chỉnh tổng mức đầu tư. Hệ quả trực tiếp là hơn 301 tỷ đồng vốn huy động từ đợt chào bán cổ phiếu riêng lẻ từ tháng 2/2026 hiện vẫn đang phải nằm bất động trên tài khoản ngân hàng suốt nhiều tháng qua do dự án đang phải chờ hoàn tất thủ tục điều chỉnh chủ trương đầu tư sau đợt sáp nhập địa giới hành chính. Toàn bộ công tác hoàn thiện thủ tục và giải phóng mặt bằng dự kiến phải kéo dài tới tận Quý IV/2027, đồng nghĩa với việc dự án siêu đô thị nghỉ dưỡng này sẽ chưa thể mang lại bất kỳ dòng tiền thực tế nào cho Đạt Phương trước năm 2028.
Ngay cả ở dự án đang bước vào giai đoạn bàn giao là Casamia Balanca Hội An, bài toán giải phóng mặt bằng cũng đã buộc Hội đồng quản trị phải chấp nhận thỏa thuận bán lại hơn 8.000 m² đất với giá ưu đãi cho người dân địa phương. Quyết định này giúp gỡ nút thắt mặt bằng sạch, nhưng nó trực tiếp kéo biên lợi nhuận ròng của dự án xuống chỉ còn khoảng 8% theo tính toán của VCSC. Đối với dự án khu đất gần 8 ha tại TP Huế do VietinBank bán đấu giá, dù HĐQT đã thông qua chủ trương rót tối đa 252,86 tỷ đồng, nhưng tính đến cuối tháng 10/2026 vẫn chưa có thông tin công bố chính thức về việc trúng đấu giá hay hoàn tất thủ tục chuyển nhượng, phản ánh sự thận trọng trong việc thẩm định nguồn gốc tài sản ngân hàng xử lý nợ.
Biên xây lắp mỏng và trượt giá
Trong mảng xây dựng hạ tầng, rủi ro lớn nhất đe dọa trực tiếp biên lợi nhuận chính là “bão giá” nguyên vật liệu và áp lực bàn giao gấp. Trong 6 tháng đầu năm 2026, biên lợi nhuận gộp mảng xây lắp của Đạt Phương chỉ đạt khoảng 6,5% (lãi gộp 131 tỷ trên doanh thu 2.023 tỷ đồng), kéo biên gộp hợp nhất toàn tập đoàn giảm từ 18,8% xuống 14,1%.
Khi biên lợi nhuận gộp chỉ ở mức 6–7%, bất kỳ một biến động tăng giá bất thường nào của sắt thép xây dựng, nhựa đường, cát san lấp hay nhiên liệu dầu diesel cũng có thể nhanh chóng xóa sạch toàn bộ phần lợi nhuận dự tính của nhà thầu. Mặc dù Đạt Phương đã chủ động mua tích trữ thép sớm cho các công trình lớn như Cầu Trần Hưng Đạo và Cầu Hồng Hà, nhưng với kho hợp đồng gần 8.900 tỷ đồng trải rộng từ Bắc vào Nam, công tác kiểm soát chi phí là một bài toán quản trị vô cùng phức tạp. Hơn nữa, tại các gói thầu địa hình đèo núi hiểm trở như Cao tốc Quy Nhơn – Pleiku (giá trị 1.315,5 tỷ đồng), việc phải giao tới khoảng 635 tỷ đồng khối lượng công việc cho các nhà thầu phụ địa phương cũng khiến Đạt Phương phải chia sẻ một phần biên lợi nhuận gộp, đồng thời chịu thêm rủi ro giám sát chất lượng và tiến độ từ các đơn vị thầu phụ.
Kính: rủi ro thị trường Mỹ và cạnh tranh Trung Quốc
Bước chân vào mảng sản xuất kính hoa siêu trắng tại Thừa Thiên Huế, Đạt Phương đang dấn thân vào một sân chơi công nghiệp hoàn toàn mới mẻ với nhiều thách thức mang tính toàn cầu. Trong năm 2026, ban lãnh đạo đã chủ động lên kế hoạch ghi nhận mức lỗ khoảng 39 tỷ đồng cho mảng kính do các chi phí vận hành thử nghiệm ban đầu và khấu hao tài sản cố định.
Thách thức lớn nhất trong trung hạn là bài toán cạnh tranh và rào cản thương mại quốc tế. Mặc dù Đạt Phương đã ký MOU bao tiêu sản phẩm với đối tác tại Mỹ, nhưng để xuất khẩu chính thức sang thị trường Bắc Mỹ đòi hỏi sản phẩm kính tấm pin quang điện (PV glass) phải vượt qua hàng loạt quy chuẩn kiểm định kỹ thuật khắt khe về độ bền quang học, tính chịu lực và các tiêu chuẩn về nguồn gốc xuất xứ chuỗi cung ứng kéo dài sang năm 2027. Trong khi đó, các nhà sản xuất kính quang điện của Trung Quốc — với quy mô sản lượng toàn cầu khổng lồ và công nghệ đi trước nhiều năm — luôn sẵn sàng tung ra các đợt giảm giá sâu để bảo vệ thị phần. Nếu các quy định thuế quan thương mại quốc tế biến động hoặc quy trình kiểm định tại Mỹ bị kéo dài hơn dự kiến, Đạt Phương sẽ phải chịu áp lực tiêu thụ tại thị trường nội địa với mức giá cạnh tranh khốc liệt hơn.
Ba kịch bản
Bên cạnh các yếu tố kinh doanh, biến động giá cổ phiếu DPG trên sàn chứng khoán trong quá khứ cũng là điều bạn cần lưu tâm. Dữ liệu giao dịch lịch sử ghi nhận: cổ phiếu DPG từng tạo đáy ở mức 26.000 đồng/cổ phiếu vào ngày 09/04/2025, sau đó bật tăng mạnh mẽ lên 46.400 đồng/cổ phiếu vào ngày 18/06/2025 (đỉnh giá trong gần 3 năm, tăng khoảng 50% chỉ trong vòng một tháng). Sang năm 2026, sau khi thiết lập vùng đỉnh vào tháng 6/2026, cổ phiếu DPG đã trải qua nhịp điều chỉnh giảm rất mạnh trong tháng 7/2026, có thời điểm rơi về mức 26.050 đồng/cổ phiếu (sụt giảm hơn 30% từ đỉnh). Đến phiên giao dịch ngày 08/10/2026, cổ phiếu DPG đóng cửa ở mức 26.300 đồng/cổ phiếu. Những biên độ biến động lịch sử này cho thấy tính cách của cổ phiếu DPG là một mã có độ nhạy rất cao với thông tin thị trường và chu kỳ dòng tiền đầu tư công, tương tự như cách biến động tại cổ phiếu HUT của Tasco khi trải qua các đợt tái cơ cấu quy mô lớn.
Dựa trên các dữ kiện thực tế đã được công bố, chúng ta có thể xây dựng ba kịch bản kinh doanh và lợi nhuận cho Đạt Phương trong giai đoạn cuối năm 2026 và bước sang năm 2027 (đây là các ví dụ minh hoạ phân tích dựa trên kế hoạch ĐHĐCĐ, hoàn toàn không phải lời hứa hẹn hay định giá giá trị cổ phiếu hôm nay):
- Kịch bản Lạc quan (Khả năng thực hiện hoàn tất kế hoạch ĐHĐCĐ):
- Điều kiện kích hoạt: Đạt Phương hoàn tất bàn giao đúng hẹn toàn bộ khoảng 100 căn biệt thự Casamia Balanca Hội An trong tháng 11 và tháng 12/2026, ghi nhận trọn vẹn khoảng 1.300 tỷ đồng doanh thu bất động sản theo kế hoạch. Hai gói thầu XL-02 và XL-03 tuyến đường kết nối sân bay Gia Bình hoàn thành thông xe kỹ thuật trước ngày 31/12/2026 và được chủ đầu tư Sun Group nghiệm thu thanh toán đúng hạn. Thời tiết miền Trung quý 4 mưa thuận lợi giúp thủy điện hoàn thành tốt sản lượng. Nhà máy kính Huế vận hành ổn định, đạt doanh thu kế hoạch 266 tỷ đồng và mức lỗ gói gọn trong mức 39 tỷ đồng.
- Kết quả tài chính: Doanh thu thuần cả năm 2026 tiệm cận hoặc vượt mức kế hoạch 8.513 tỷ đồng; lợi nhuận sau thuế hợp nhất đạt hoặc vượt con số mục tiêu 560,6 tỷ đồng (LNST cổ đông mẹ đạt quanh 455 tỷ đồng). Áp lực nợ vay được giải tỏa đáng kể nhờ dòng tiền bàn giao nhà và tạm ứng công trình.
- Kịch bản Cơ sở (Kịch bản thực tế có độ trễ phân kỳ):
- Điều kiện kích hoạt: Dự án Casamia Balanca hoàn thành bàn giao một phần số căn dự kiến trong tháng 12/2026, phần còn lại bị trượt thủ tục nghiệm thu bàn giao sang Quý I/2027. Tuyến đường nối sân bay Gia Bình thông xe cơ bản nhưng hồ sơ thanh quyết toán khối lượng nghiệm thu hoàn tất một phần. Sản lượng thủy điện duy trì ở mức trung bình nhiều năm. Mảng kính tiêu thụ nội địa ổn định nhưng tiến độ kiểm định xuất khẩu Mỹ cần chờ sang nửa cuối 2027.
- Kết quả tài chính: Doanh thu thuần và lợi nhuận sau thuế cả năm chưa thể hoàn thành toàn bộ chỉ tiêu tham vọng của ĐHĐCĐ (kế hoạch 8.513 tỷ đồng doanh thu và 560,6 tỷ đồng lợi nhuận sau thuế), nhưng kết quả kinh doanh vẫn duy trì tăng trưởng dương so với thực hiện của năm 2025 (4.484 tỷ đồng doanh thu và 444 tỷ đồng LNST). Dòng tiền và phần lợi nhuận còn lại tiếp tục được ghi nhận gối đầu trong các tháng đầu năm 2027.
- Kịch bản Thận trọng (Kịch bản chịu tác động bất lợi kép):
- Điều kiện kích hoạt: Thủ tục hoàn công và bàn giao nhà tại Casamia Balanca gặp trở ngại kỹ thuật khiến phần lớn doanh thu bất động sản phải dời điểm rơi hạch toán sang năm tài chính 2027. Mưa bão miền Trung làm gián đoạn tiến độ thi công tại đường sắt tốc độ cao và đường nối sân bay Gia Bình. Thời tiết khô hạn cục bộ khiến mảng thủy điện không đạt sản lượng kỳ vọng. Chi phí lãi vay từ khối nợ vay tài chính tiếp tục đè nặng, trong khi nhà máy kính ghi nhận mức lỗ vận hành cao hơn dự tính ban đầu.
- Kết quả tài chính: Doanh thu cả năm hụt xa kế hoạch 8.513 tỷ đồng và lợi nhuận sau thuế hợp nhất thấp hơn đáng kể so với chỉ tiêu 560,6 tỷ đồng của ĐHĐCĐ, thậm chí có nguy cơ sụt giảm so với mức thực hiện của năm 2025. Doanh nghiệp chịu áp lực gia tăng trong việc cân đối dòng tiền trả nợ ngân hàng và chi phí lãi vay.
Việc theo dõi sát sao tiến độ bàn giao thực tế tại Hội An và diễn biến công trường tại Gia Bình trong quý cuối năm chính là chìa khóa để bạn xác định Đạt Phương đang di chuyển theo kịch bản nào trong ba kịch bản phân tích trên.
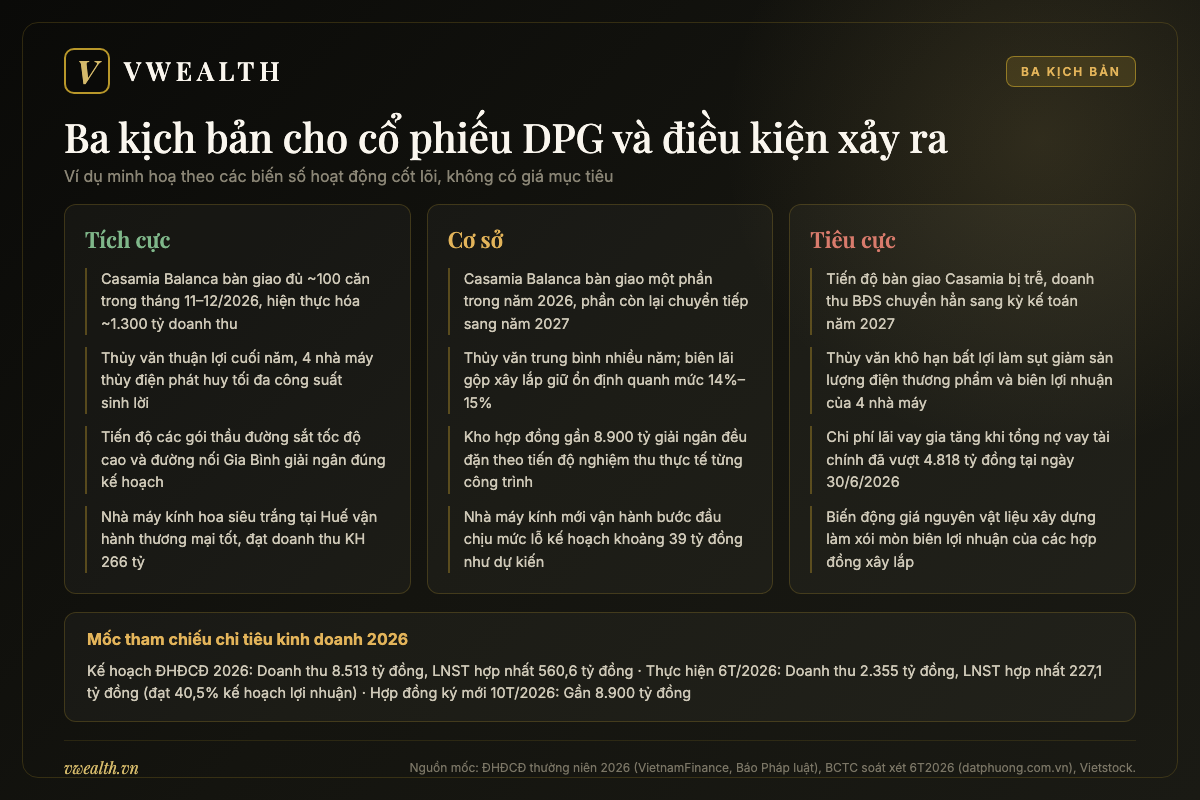
Có nên mua cổ phiếu DPG? Ai hợp, ai không
Sau khi đã đi trọn vẹn một vòng từ lịch sử hình thành hơn hai thập kỷ, bóc tách cơ cấu sở hữu của nhóm sáng lập, đánh giá năng lực của năm chân kiềng kinh doanh, rà soát kho hợp đồng hạ tầng gần 8.900 tỷ đồng và đối diện với thực tế khối nợ vay hơn 4.800 tỷ đồng, giờ là lúc chúng ta quay trở lại với câu hỏi cốt lõi mà mọi nhà đầu tư đều trăn trở: Có nên mua cổ phiếu DPG ở thời điểm hiện tại hay không? Câu trả lời không thể gói gọn trong một từ “nên” hay “không nên” mang tính võ đoán. Trong đầu tư giá trị, một cổ phiếu chỉ thực sự tốt khi nó được đặt đúng vào tay của một nhà đầu tư có khẩu vị rủi ro và khung thời gian nắm giữ tương thích.
Điểm mạnh
Để đưa ra quyết định công bằng, trước hết chúng ta cần thừa nhận những lợi thế cạnh tranh rất khác biệt mà Đạt Phương đã dày công gây dựng:
- Khối lượng công việc khổng lồ đảm bảo tăng trưởng 2–3 năm: Kho hợp đồng ký mới gần 8.900 tỷ đồng chỉ trong 10 tháng đầu năm 2026 (từ cầu Trần Hưng Đạo, đường nối sân bay Gia Bình đến đường sắt tốc độ cao Hà Nội – Quảng Ninh và cao tốc Quy Nhơn – Pleiku) giúp Đạt Phương gần như miễn nhiễm với nỗi lo thiếu việc làm trong chu kỳ đầu tư công cao điểm của đất nước từ nay đến năm 2028.
- Thế mạnh kỹ thuật độc tôn trong phân khúc thi công cầu hầm: Thay vì cạnh tranh khốc liệt ở các công trình san lấp mặt đường phổ thông, năng lực đúc hẫng cân bằng khẩu độ nhịp lớn và thi công cầu vượt sông sâu tạo nên “con hào kinh tế” vững chắc, giúp Đạt Phương duy trì được mối quan hệ đối tác chiến lược với các tập đoàn tư nhân hàng đầu như Sun Group và các ban quản lý dự án trọng điểm.
- Dòng tiền mặt từ thủy điện làm bệ đỡ vững chắc: Dù sản lượng biến thiên theo thời tiết, hai nhà máy Thủy điện Sông Bung 6 và Sơn Trà 1 (tổng công suất 90MW) vẫn là cỗ máy in tiền mặt có biên lợi nhuận gộp lên tới 60–70%, cung cấp dòng tiền tươi đều đặn để chi trả lãi vay ngân hàng và tài trợ nguồn vốn lưu động đối ứng.
- Quỹ đất sinh thái giá vốn rẻ tại vùng du lịch di sản: Việc chuyển đổi hạ tầng BT thành quỹ đất đắc địa tại Hội An đã mang lại những tài sản có giá trị gia tăng rất cao. Casamia Balanca đã hoàn tất nghĩa vụ tiền sử dụng đất và đang bước vào giai đoạn bàn giao, trong khi quỹ đất gối đầu tại Bình Dương (178 ha, Đà Nẵng) và quỹ đất đấu giá tiềm năng tại TP Huế tạo dư địa phát triển cho cả thập kỷ tới.
- Chân kiềng công nghệ vật liệu mới đón đầu xu thế: Nhà máy sản xuất kính hoa siêu trắng tại Thừa Thiên Huế (công suất 5,17 triệu m²) đã vận hành thương mại vào tháng 10/2026, tận dụng mỏ cát trắng chất lượng cao và mở ra tiềm năng xuất khẩu sang thị trường Mỹ từ năm 2027.
- Chính sách cổ tức tiền mặt kỷ luật và sự đồng hành của quỹ ngoại: Đạt Phương duy trì việc chi trả cổ tức tiền mặt đều đặn từ 5% đến 10% mỗi năm (kế hoạch 2026 chi 500 đến 1.000 đồng/cổ phiếu), đi kèm cơ cấu cổ đông chất lượng với sự gắn bó bền bỉ trên 10% của nhóm quỹ ngoại Dragon Capital.
Điểm cần theo dõi
Song hành cùng những cơ hội rực rỡ, Đạt Phương cũng đặt nhà đầu tư trước những bài toán rủi ro cân não đòi hỏi phải theo dõi sát sao:
- Đòn bẩy nợ vay tài chính leo thang: Tổng nợ vay chạm ngưỡng 4.818 tỷ đồng vào giữa năm 2026, kéo theo áp lực chi phí lãi vay mỗi quý từ 35 đến 40 tỷ đồng. Hạn mức tín dụng lên tới 11.150 tỷ đồng đòi hỏi việc quản trị dòng tiền thanh toán từ chủ đầu tư phải cực kỳ chuẩn xác để tránh nguy cơ căng thẳng thanh khoản ngắn hạn.
- Hiện tượng mượn bất động sản của ban lãnh đạo làm tài sản bảo đảm: Việc HĐQT thông qua ký hợp đồng mượn tài sản nhà đất của gia đình Chủ tịch và các thành viên chủ chốt cho thấy tài sản bảo đảm tự thân của công ty đã được sử dụng gần như tối đa, phản ánh mức độ căng thẳng nguồn vốn của chu kỳ mở rộng.
- Biên lợi nhuận gộp bị dàn mỏng: Tỷ trọng mảng xây lắp biên thấp tăng vọt khiến biên lợi nhuận gộp hợp nhất 6 tháng đầu năm giảm xuống còn 14,1%. Đồng thời, biên lợi nhuận ròng của dự án bất động sản Casamia Balanca chỉ ở mức khoảng 8% do chi phí thỏa thuận đất ưu đãi cho dân tái định cư để gỡ vướng giải phóng mặt bằng.
- Rủi ro tiến độ dồn vào quý cuối năm: 6 tháng đầu năm 2026 mới chỉ hoàn thành được 40,5% kế hoạch lợi nhuận sau thuế năm (đạt 227,086 tỷ đồng). Toàn bộ sự thành bại của mục tiêu 560,6 tỷ đồng lợi nhuận phụ thuộc hoàn toàn vào tiến độ nghiệm thu thông xe đường nối sân bay Gia Bình trước ngày 31/12/2026 và việc bàn giao 100 căn biệt thự Casamia Balanca trong tháng 11–12/2026.
- Tính thất thường của thời tiết và rủi ro thị trường xuất khẩu kính: Thủy điện có thể hụt thu nếu mùa mưa cuối năm không thuận lợi; trong khi mảng kính ghi nhận lỗ kế hoạch 39 tỷ đồng trong năm 2026 và lộ trình xuất khẩu sang Mỹ phải chờ hoàn tất kiểm định kỹ thuật kéo dài sang năm 2027.
- Độ trễ công bố thông tin: Tính đến thời điểm cuối tháng 10/2026, công ty vẫn chưa công bố Báo cáo tài chính Quý III/2026, khiến bức tranh dòng tiền quý 3 vẫn là một ẩn số cần được kiểm chứng.
Bảng cân nhắc dưới đây giúp bạn tổng kết nhanh những yếu tố thuận lợi và rủi ro cốt lõi của Đạt Phương trước khi đưa ra quyết định:
| Cột trụ phân tích | Mặt thuận lợi & Động lực tăng trưởng (Lợi) | Mặt rủi ro & Thách thức cần lưu tâm (Hại) |
|---|---|---|
| 1. Hoạt động xây lắp | Backlog gần 8.900 tỷ đồng; trúng thầu các đại dự án cầu, đường sắt và đường nối sân bay. | Biên lợi nhuận gộp mỏng (~6,5%); áp lực vốn lưu động và rủi ro trượt giá vật tư. |
| 2. Năng lượng tái tạo | Biên gộp 60–70%; tạo dòng tiền mặt đều đặn chi trả lãi vay ngân hàng. | Phụ thuộc hoàn toàn vào lượng mưa thủy văn; nửa đầu 2026 doanh thu năng lượng giảm 12%. |
| 3. Bất động sản | Casamia Balanca đã nộp xong tiền sử dụng đất, sẵn sàng bàn giao ~100 căn trong Q4/2026. | Biên ròng chỉ khoảng 8% (theo VCSC); hơn 301 tỷ vốn dự án Bình Dương chờ thủ tục. |
| 4. Cơ cấu tài chính | Cổ tức tiền mặt đều đặn 5–10%/năm; Dragon Capital nắm giữ bền bỉ trên 10%. | Nợ vay lên tới 4.818 tỷ; phải mượn bất động sản của lãnh đạo làm tài sản thế chấp. |
| 5. Chân kiềng mới | Nhà máy kính hoa siêu trắng Huế vận hành từ T10/2026; lợi thế mỏ cát thạch anh giá rẻ. | Năm 2026 ghi nhận lỗ kế hoạch 39 tỷ đồng; xuất khẩu sang Mỹ phải chờ kiểm định tới 2027. |
Hợp với nhà đầu tư nào
Từ bức tranh đa chiều trên, cổ phiếu DPG sẽ là một sự lựa chọn rất phù hợp đối với:
- Nhà đầu tư theo trường phái chu kỳ trung và dài hạn (tầm nhìn 1 đến 3 năm): Những người am hiểu chu kỳ thanh quyết toán đầu tư công và chu kỳ bàn giao dự án bất động sản. Bạn nhìn thấy giá trị tích lũy từ kho hợp đồng gần 8.900 tỷ đồng, cỗ máy in tiền thủy điện và sự trỗi dậy của mảng kính công nghệ cao từ năm 2027 trở đi khi nhà máy thoát lỗ và bắt đầu đóng góp lợi nhuận dương.
- Nhà đầu tư ưa thích doanh nghiệp có tài sản thực và ban lãnh đạo gắn kết: Bạn đánh giá cao việc ban lãnh đạo sáng lập nắm giữ tỷ lệ cổ phần lớn bằng tiền túi (hơn 26% vốn), sẵn sàng mang cả tài sản gia đình đi thế chấp để bảo lãnh vay vốn cho công ty, và duy trì truyền thống chi trả cổ tức bằng tiền mặt thực tế thay vì chỉ “chia giấy”.
- Nhà đầu tư có tính kiên nhẫn và chịu được biến động theo quý: Bạn hiểu rằng lợi nhuận của Đạt Phương không phân bổ đều đặn qua các tháng mà sẽ xuất hiện những “cú giật” tăng trưởng đột biến vào thời điểm các khu đô thị được bàn giao hoặc các công trình hạ tầng lớn được nghiệm thu đợt cuối.
Ngược lại, cổ phiếu DPG hoàn toàn không phù hợp với:
- Nhà đầu tư lướt sóng ngắn hạn theo phiên: Cổ phiếu DPG trong lịch sử có biên độ dao động rất mạnh (từng giảm hơn 30% từ đỉnh trong tháng 7/2026). Những nhà đầu tư thiếu kiên nhẫn, mua bán theo tin đồn từng phiên rất dễ bị rơi vào trạng thái hoảng loạn cắt lỗ đúng đáy khi thị trường chung điều chỉnh.
- Nhà đầu tư có khẩu vị rủi ro thấp và dị ứng với nợ vay: Nếu bạn chỉ tìm kiếm những doanh nghiệp “sạch nợ”, có lượng tiền mặt dồi dào và bảng cân đối kế toán không tì vết, thì con số nợ vay 4.818 tỷ đồng cùng hệ số nợ/vốn chủ sở hữu gần 2 lần của Đạt Phương chắc chắn sẽ khiến bạn cảm thấy bất an.
- Nhà đầu tư đòi hỏi sự tăng trưởng tuyến tính và ổn định tuyệt đối: Doanh nghiệp vừa làm xây lắp biên mỏng, vừa phát triển bất động sản theo đợt, vừa vận hành thủy điện phụ thuộc thời tiết sẽ không bao giờ có một biểu đồ lợi nhuận phẳng lặng qua từng quý.
Checklist trước khi xuống tiền
Nếu bạn quyết định đưa DPG vào danh mục theo dõi giải ngân, hãy tự kiểm tra danh sách 6 cột mốc xác nhận (checklist) sau đây trước khi bấm nút đặt lệnh:
- Kiểm tra Báo cáo tài chính Quý III/2026 ngay khi công bố: Đánh giá xem doanh thu thi công xây lắp có duy trì được đà tăng trưởng trên 40% hay không, chi phí lãi vay trong quý 3 có bị đội lên quá cao so với mức 35,6 tỷ đồng của quý 2 hay không, và lưu chuyển dòng tiền từ hoạt động kinh doanh (CFO) đã có dấu hiệu đảo chiều dương hay chưa.
- Theo dõi tiến độ bàn giao thực tế tại Casamia Balanca Hội An: Xác nhận thông tin công ty có thực sự bàn giao được khoảng 100 căn biệt thự trong tháng 11 và tháng 12/2026 hay không. Đây là nhân tố định đoạt việc Đạt Phương có đạt được mốc doanh thu 1.300 tỷ đồng bất động sản và hoàn thành kế hoạch lợi nhuận năm hay không.
- Cập nhật thông tin thông xe tuyến đường nối sân bay Gia Bình: Theo dõi tiến độ nghiệm thu hoàn thành hai gói thầu XL-02 và XL-03 trước mốc thời gian tối hậu 31/12/2026 phục vụ sự kiện APEC 2027.
- Giám sát tình hình vận hành của Nhà máy Kính hoa siêu trắng Huế: Kiểm tra mức độ tiêu thụ kính nội địa trong quý 4/2026 và các thông tin cập nhật liên quan đến tiến trình thử nghiệm, kiểm định chất lượng sản phẩm để chuẩn bị xuất khẩu sang thị trường Mỹ trong năm 2027.
- Theo dõi diễn biến lượng mưa và thời tiết miền Trung: Lưu lượng nước tích tại các hồ chứa thủy điện Sông Bung 6 và Sơn Trà 1 trong những tháng cuối năm sẽ quyết định sản lượng điện huy động và nguồn tiền mặt chi trả lãi vay.
- Quan sát tiến độ giải ngân nguồn vốn phát hành riêng lẻ cho dự án Bình Dương: Kiểm tra xem thủ tục điều chỉnh chủ trương đầu tư tại Thành phố Đà Nẵng đã hoàn tất hay chưa, giúp khai thông số tiền hơn 301 tỷ đồng vốn huy động còn đang nằm chờ trên tài khoản ngân hàng.
Theo dõi DPG cùng VWEALTH
Đầu tư vào một tập đoàn đa ngành có cấu trúc vận hành phức tạp như Đạt Phương đòi hỏi sự theo dõi liên tục và cập nhật dữ liệu đa chiều, thay vì chỉ dựa vào những phán đoán cảm tính. Việc đọc hiểu từng con số trên báo cáo tài chính soát xét, bóc tách dòng tiền giữa các công ty con và định giá tài sản ròng (RNAV) cho từng dự án bất động sản là một công việc tốn rất nhiều thời gian nếu thực hiện hoàn toàn thủ công.
Để luôn đón đầu những chuyển động mới nhất của doanh nghiệp — từ thời điểm công bố báo cáo tài chính quý 3, tiến độ nghiệm thu các gói thầu hạ tầng nghìn tỷ, đến các chỉ số định giá P/E, P/B được tính toán tự động theo thời gian thực — bạn hãy sử dụng hệ thống phân tích chuyên sâu của vwealth. Hãy truy cập ngay trang đăng ký tài khoản tại vwealth.vn/dang-ky/ để kích hoạt những công cụ nghiên cứu tài chính thông minh nhất, đồng hành cùng bạn trên con đường kiến tạo tài sản bền vững tại thị trường chứng khoán Việt Nam.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.