Có nên mua cổ phiếu OIL — mã của Tổng Công ty Dầu Việt Nam – CTCP (PVOIL), giao dịch trên sàn UPCoM từ ngày 7/3/2018 — là câu hỏi về một doanh nghiệp có hai gương mặt rất khác nhau. Gương mặt thứ nhất là một “gã khổng lồ doanh thu”: năm 2025, PVOIL ghi nhận khoảng 150,6 nghìn tỷ đồng doanh thu thuần hợp nhất, thuộc nhóm lớn nhất sàn chứng khoán Việt Nam, bán khoảng 6 triệu m3/tấn xăng dầu mỗi năm và vận hành khoảng 950 cửa hàng xăng dầu trực thuộc. Gương mặt thứ hai là một doanh nghiệp lãi rất mỏng: cũng trong năm đó, lợi nhuận sau thuế hợp nhất chỉ khoảng 503 tỷ đồng, tức cứ 1.000 đồng doanh thu thì giữ lại chừng 3 đồng. Lý do nằm ở vị trí của PVOIL trong ngành: là đầu mối xăng dầu lớn thứ hai sau Petrolimex, nó bán một thứ hàng mà giá bán lẻ do Nhà nước điều hành theo công thức, còn giá mua vào lại chạy theo thị trường thế giới từng ngày. Hiểu được “khung giá” ấy, cộng thêm câu chuyện Petrovietnam vẫn nắm 80,52% vốn và kế hoạch chuyển sang HOSE, là điều kiện tiên quyết trước khi trả lời câu hỏi có nên mua cổ phiếu OIL hay không.
Trước khi đi tiếp, xin nói rõ quy ước của bài viết, giống mọi bài trong series phân tích doanh nghiệp của vwealth. Các mốc thời gian, tên người, con số tài chính trong bài lấy từ thông tin đã công bố: báo cáo tài chính hợp nhất các năm (qua dữ liệu tài chính công khai của VNDirect), tài liệu và tường thuật các kỳ đại hội cổ đông PVOIL, công bố thông tin trên UPCoM, thông cáo của Bộ Công Thương, Bộ Tài chính, cùng các báo tài chính lớn như CafeF, Tin nhanh Chứng khoán, Mekong ASEAN, VietNamNet, PetroTimes, VietnamFinance và báo cáo ngành của Chứng khoán KB Việt Nam (KBSV). Chỗ nào các nguồn ghi khác nhau, bài sẽ ghi cả hai. Con số nào do vwealth tự chia, nhân từ số công bố sẽ được ghi rõ là “ước tính của vwealth”. Bài không ghi giá cổ phiếu hôm nay, P/E hay P/B hiện tại, vốn hoá hiện tại hay lợi nhuận quý gần nhất, vì những con số ấy đổi hằng ngày; khi cần số mới, bạn hãy mở báo cáo phân tích cập nhật trên vwealth.
Một lưu ý cho người đã đọc các bài cùng nhóm ngành. Nếu bạn đã xem bài phân tích cổ phiếu PLX của Petrolimex, bạn đã biết khá kỹ cơ chế giá xăng dầu nhìn từ góc người dẫn đầu. Bài này cố ý nhìn cùng cơ chế ấy từ góc người đứng thứ hai: một doanh nghiệp có ít cửa hàng hơn, phụ thuộc nhiều hơn vào bán buôn và nguồn hàng từ nhà máy lọc dầu trong nước, nhưng lại có thêm một mảng mà Petrolimex không có là xuất khẩu và mua bán dầu thô cho cả hệ thống Petrovietnam. Nếu bạn muốn nhìn toàn cảnh chuỗi dầu khí trước — từ khoan (PV Drilling), dịch vụ kỹ thuật (PTSC), khí (PV GAS), lọc dầu (Bình Sơn) cho tới phân phối — trang tổng hợp cổ phiếu công nghiệp và năng lượng của vwealth là điểm xuất phát tốt.
Từ Petechim đến PVOIL: hành trình của “người thứ hai” ngành xăng dầu Việt Nam
Nhiều người nghĩ PVOIL là một thương hiệu cây xăng “mới” so với Petrolimex, vì biển hiệu PVOIL chỉ thật sự phủ rộng trên đường phố từ cuối những năm 2000. Nhưng gốc rễ của doanh nghiệp này lại nằm sâu trong lịch sử ngành dầu khí: nó mang trong mình dòng máu của công ty đã xuất bán những tấn dầu thô đầu tiên của Việt Nam. Hiểu hai dòng gốc ấy — một dòng thương mại dầu thô, một dòng chế biến và phân phối sản phẩm dầu — giúp bạn hiểu vì sao PVOIL hôm nay có cơ cấu doanh thu “lai”, vì sao nó vừa là người bán lẻ xăng vừa là người bán dầu thô cho nhà máy lọc dầu, và vì sao con đường cổ phần hoá của nó lại gập ghềnh đến vậy.
Trước năm 2008: Petechim và nghề thương mại dầu thô
Câu chuyện bắt đầu từ Tổng công ty Thương mại Dầu khí (Petechim) — đơn vị làm nghề thương mại dầu thô, tức mua bán, xuất khẩu dầu thô khai thác được và làm các dịch vụ xuất nhập khẩu đi kèm, trong thời kỳ ngành dầu khí Việt Nam bắt đầu có sản lượng khai thác thương mại. Hồ sơ doanh nghiệp của PVOIL trên dữ liệu VNDirect ghi rõ Petechim là một trong hai “dòng gốc” hợp thành Tổng công ty Dầu Việt Nam. Nghề của Petechim là nghề của người môi giới và người bán hàng: tìm khách mua cho từng lô dầu thô, thu xếp tàu, thu xếp thanh toán, và chịu rủi ro giá trong khoảng thời gian ngắn giữa lúc chốt hợp đồng và lúc giao hàng.
Điểm đáng chú ý là vai trò ấy chưa bao giờ đơn thuần là kinh doanh. Dầu thô là tài nguyên quốc gia; quyền bán nó, bán cho ai và bán theo cơ chế nào luôn gắn với quyết định của Nhà nước và của Petrovietnam. Chi tiết này cho thấy một điều quan trọng cho nhà đầu tư hôm nay: ngay từ đầu, câu hỏi “ai được bán xăng dầu, ai được bán dầu thô” đã là câu hỏi chính sách, không đơn thuần là câu hỏi kinh doanh. Petechim sau này trở thành một nửa của PVOIL, và đến nay, theo CafeF năm 2024, PVOIL vẫn là đơn vị duy nhất thực hiện nhiệm vụ xuất khẩu và kinh doanh dầu thô của Petrovietnam.
Với bạn, ý nghĩa của giai đoạn này nằm ở chỗ: mảng mua bán dầu thô của PVOIL không phải một mảng “tay trái” mới mở. Nó là nghề gốc, có bề dày hàng chục năm, gắn với vai trò đại lý, ủy thác bán dầu thô cho Petrovietnam. Đó cũng là lý do trong cơ cấu doanh thu của PVOIL luôn có một phần rất lớn đến từ hoạt động xuất nhập khẩu và kinh doanh dầu thô — phần làm doanh thu phình rất to nhưng biên lợi nhuận thì mỏng như tờ giấy.
2008: hợp nhất Petechim và PDC, Tổng công ty Dầu Việt Nam ra đời
Nhánh gốc thứ hai là Công ty Chế biến và Kinh doanh Sản phẩm Dầu mỏ (PDC) — đơn vị của Petrovietnam làm phần “hạ nguồn”: tồn trữ, pha chế và phân phối sản phẩm dầu. Năm 2008, theo hồ sơ doanh nghiệp trên dữ liệu VNDirect, Tổng công ty Dầu Việt Nam được thành lập trên cơ sở hợp nhất Tổng công ty Thương mại Dầu khí (Petechim) và PDC, do Tập đoàn Dầu khí Việt Nam nắm 100% vốn. Tên giao dịch quốc tế là Petrovietnam Oil Corporation, gọi tắt PV OIL — về sau doanh nghiệp thống nhất cách viết PVOIL.
Logic của thương vụ hợp nhất khá rõ: Petrovietnam muốn có một “cánh tay” hạ nguồn hoàn chỉnh, đi từ bán dầu thô khai thác trong nước, cung cấp dầu thô cho nhà máy lọc dầu Dung Quất (cho ra sản phẩm đầu tiên năm 2009), đến nhận sản phẩm xăng dầu từ chính nhà máy ấy và đưa ra thị trường qua hệ thống kho, cửa hàng. Hồ sơ doanh nghiệp trên VNDirect mô tả PVOIL hoạt động trong lĩnh vực chế biến, kinh doanh, phân phối, xuất nhập khẩu xăng dầu và nhiên liệu sinh học — tức gần như trọn khâu hạ nguồn của ngành dầu khí.
Nhưng một cánh tay hạ nguồn thì cần mạng lưới bán lẻ, và đây là chỗ PVOIL đi sau. Petrolimex đã có hệ thống cửa hàng phủ khắp cả nước từ nhiều thập kỷ trước; PVOIL phải xây dựng mạng lưới gần như từ đầu, vừa tự đầu tư cửa hàng, vừa phát triển hệ thống đại lý, vừa mua lại và góp vốn vào các công ty xăng dầu địa phương. Theo CafeF năm 2024, doanh nghiệp từng đặt mục tiêu nâng thị phần lên 35% thông qua M&A và mở rộng cửa hàng bán lẻ — một mục tiêu cho thấy khoảng cách với người dẫn đầu lớn đến mức nào.
2014–2016: cú sập giá dầu và khoản lỗ lớn nhất trong lịch sử
Nếu phải chọn một năm để hiểu rủi ro cốt lõi của PVOIL, đó là năm 2014. Giá dầu thế giới lao dốc mạnh từ giữa năm, và theo dữ liệu báo cáo tài chính hợp nhất (qua VNDirect), PVOIL lỗ sau thuế khoảng 1.372 tỷ đồng trong năm 2014, lỗ thuộc về cổ đông công ty mẹ khoảng 1.393 tỷ đồng. Bảng cân đối cuối năm 2014 cho thấy khoản dự phòng giảm giá hàng tồn kho khoảng 556 tỷ đồng — dấu vết trực tiếp của việc hàng mua vào giá cao phải bán ra hoặc ghi nhận theo giá thấp hơn. Lợi nhuận gộp năm đó chỉ khoảng 1.260 tỷ đồng, chưa bằng một nửa năm 2015.
Bài học từ năm 2014 là bài học mà bạn sẽ gặp lại nhiều lần trong bài này: với một doanh nghiệp đầu mối xăng dầu, hàng tồn kho chính là một vị thế đặt cược vào giá dầu. Khi giá dầu tăng, hàng mua trước với giá rẻ được bán ra theo giá mới cao hơn, lợi nhuận phình lên. Khi giá dầu giảm sâu và nhanh, điều ngược lại xảy ra. Khoản lỗ 2014 để lại một vết rất dài: dữ liệu VNDirect cho thấy lợi nhuận sau thuế chưa phân phối trên báo cáo hợp nhất của PVOIL âm khoảng 2.935 tỷ đồng cuối năm 2014, và phải mất tới cuối năm 2024 doanh nghiệp mới xoá hết lỗ luỹ kế hợp nhất. Mười năm để lấp một hố — đó là cái giá của một năm giá dầu đảo chiều.
Năm 2015 và 2016, PVOIL có lãi trở lại (lợi nhuận sau thuế lần lượt khoảng 674 tỷ và 565 tỷ đồng theo dữ liệu VNDirect) khi giá dầu ổn định hơn ở mặt bằng thấp. Doanh thu thuần giảm từ khoảng 66,3 nghìn tỷ năm 2014 xuống khoảng 39,3 nghìn tỷ năm 2016 — không phải vì bán ít hàng hơn đáng kể, mà chủ yếu vì giá mỗi lít, mỗi tấn thấp hơn. Đây là một đặc điểm khác bạn cần nhớ: doanh thu của PVOIL phản ánh giá dầu nhiều hơn là phản ánh sức khoẻ kinh doanh.
2017–2018: IPO bán hết cổ phần, nhưng nhà đầu tư chiến lược không bao giờ đến
Năm 2017, PVOIL hoàn tất xác định giá trị doanh nghiệp để cổ phần hoá, với vốn điều lệ dự kiến 10.342 tỷ đồng. Phương án cổ phần hoá được duyệt khi đó, theo tổng hợp của CafeF, gồm: bán ưu đãi cho người lao động khoảng 0,18%, IPO công khai 20% và bán cho nhà đầu tư chiến lược 44,72%; Petrovietnam sẽ giữ lại khoảng 35,1%. Nói cách khác, kế hoạch ban đầu là biến PVOIL thành một doanh nghiệp mà Nhà nước chỉ còn nắm hơn một phần ba vốn, cổ đông chiến lược — nhiều khả năng là một tập đoàn dầu khí nước ngoài — sẽ nắm gần một nửa.
Ngày 25/1/2018, phiên IPO diễn ra tại Sở Giao dịch Chứng khoán TP.HCM. Theo Tin nhanh Chứng khoán, có 3.195 nhà đầu tư đăng ký mua gần 483,2 triệu cổ phiếu, gấp khoảng 2,3 lần lượng chào bán 206,85 triệu cổ phiếu; toàn bộ lượng chào bán được bán hết với giá đấu thành công bình quân 20.196 đồng/cổ phiếu, thu về khoảng 4.177 tỷ đồng (ước tính của vwealth, nhân khối lượng với giá bình quân). Nhà đầu tư nước ngoài trúng khoảng 68,5 triệu cổ phiếu, tương đương khoảng 33% lượng chào bán. Xét riêng phiên IPO, đây là một thành công: bán hết, giá bình quân cao hơn giá khởi điểm 13.400 đồng khoảng 50,7% (ước tính của vwealth).
Phần “thất bại” nằm ở bước tiếp theo. Theo tổng hợp của CafeF năm 2024, thời điểm cổ phần hoá có nhiều tập đoàn nước ngoài như Shell, Idemitsu, Kuwait Petroleum International, Puma, SK cùng hai nhà đầu tư trong nước là quỹ Sacom và Sovico Holdings từng ngỏ ý muốn đầu tư vào PVOIL. Nhưng khâu bán cho cổ đông chiến lược không diễn ra. Tổng giám đốc khi đó, ông Cao Hoài Dương, giải thích với báo chí rằng chủ trương lựa chọn cổ đông chiến lược không còn phù hợp theo quy định mới của Chính phủ, và doanh nghiệp sẽ cố gắng thoái vốn Nhà nước xuống 35% như phương án ban đầu bằng cách đấu giá theo lô khoảng 45% vốn. Cuối năm 2018, ông cho biết PVOIL đã xây dựng phương án thoái vốn theo lô lớn, không thoái lẻ, và báo cáo Petrovietnam.
Hệ quả nhìn thấy được trên bảng cân đối: dữ liệu VNDirect cho thấy vốn góp của PVOIL giảm từ khoảng 10.884 tỷ đồng xuống 10.342 tỷ đồng trong năm 2018, tương ứng khoảng 1,034 tỷ cổ phiếu. Petrovietnam, thay vì còn 35,1%, tiếp tục nắm khoảng 80,52%. Đây là chi tiết mà nhiều người hay tóm gọn thành “IPO thất bại”, nhưng chính xác hơn phải nói: IPO công khai thành công, còn khâu bán cho cổ đông chiến lược — phần quyết định cấu trúc sở hữu — thì không thành. Tám năm sau, cấu trúc ấy về cơ bản vẫn giữ nguyên.
Ngày 7/3/2018, cổ phiếu OIL chào sàn UPCoM với giá tham chiếu 20.200 đồng. Phiên đầu tiên rất sôi động: theo CafeF, có lúc giá tăng hơn 36% trước khi đóng cửa ở 24.200 đồng, khối lượng khoảng 8,3 triệu cổ phiếu, dẫn đầu thanh khoản UPCoM. Theo hồ sơ doanh nghiệp trên VNDirect, từ tháng 8/2018 PVOIL chính thức hoạt động theo mô hình công ty cổ phần. Cuối năm đó, doanh nghiệp đón một cú “phạt đền” quen thuộc: giá dầu thế giới giảm liên tục trong quý IV/2018, có thời điểm giảm 15 ngày liên tiếp, và theo lời Tổng giám đốc khi đó là ông Cao Hoài Dương được VietnamFinance dẫn lại, riêng tháng 12/2018 PVOIL lỗ khoảng 140 tỷ đồng vì giá dầu lao dốc.
2019–2022: COVID, cảnh báo kiểm toán và khủng hoảng nguồn cung
Ba năm đầu sau khi lên sàn là quãng thử thách. Năm 2019, lợi nhuận sau thuế hợp nhất giảm còn khoảng 347 tỷ đồng. Quý I/2020, khi đại dịch COVID-19 làm giá dầu thế giới sụp đổ, PVOIL lỗ sau thuế khoảng 538 tỷ đồng chỉ trong một quý (dữ liệu VNDirect), kéo cả năm 2020 về lỗ khoảng 166 tỷ đồng. Cổ phiếu OIL, từ vùng 24.200 đồng phiên chào sàn, có lúc chỉ còn khoảng 5.600 đồng vào giữa tháng 3/2020 — tức chưa đến một phần tư giá chào sàn.
Song song với chuyện giá dầu, PVOIL mang theo một “hành lý” từ thời trước cổ phần hoá: khoản đầu tư vào Công ty Cổ phần Hoá dầu và Nhiên liệu Sinh học Dầu khí (PVB), chủ đầu tư Nhà máy nhiên liệu sinh học Phú Thọ. Dự án dừng thi công từ năm 2012, dở dang, chưa nghiệm thu, và từ năm 2018 đã được đề xuất phương án giải thể, phá sản. Vì không thu thập được đủ bằng chứng để xác định giá trị khoản đầu tư này, kiểm toán viên đưa ra ý kiến ngoại trừ trên báo cáo tài chính của PVOIL nhiều năm liền. Tháng 3/2023, cổ phiếu OIL bị đưa vào diện cảnh báo vì báo cáo tài chính năm có ý kiến ngoại trừ ba năm liên tiếp; theo lịch sự kiện trên VNDirect và quyết định của Sở Giao dịch Chứng khoán Hà Nội, diện cảnh báo tiếp tục được duy trì vào tháng 3 các năm 2024, 2025 và gần nhất là Quyết định 164/QĐ-SGDHN ngày 16/3/2026 dựa trên báo cáo tài chính năm 2025.
Năm 2021–2022 mở ra một mặt khác của ngành: khủng hoảng nguồn cung trong nước. Khi giá dầu thế giới biến động dữ dội năm 2022 và nhiều doanh nghiệp đầu mối nhỏ gặp khó về tài chính, thị trường có thời điểm thiếu hàng cục bộ. Các doanh nghiệp nhà nước như Petrolimex và PVOIL gánh vai trò giữ nguồn cung, và sản lượng của PVOIL tăng mạnh. Doanh thu thuần hợp nhất năm 2022 vượt mốc 100 nghìn tỷ đồng lần đầu tiên (khoảng 104,2 nghìn tỷ), lợi nhuận sau thuế khoảng 723 tỷ đồng. Nhưng ngay trong năm đó cũng có một quý lỗ nặng: quý III/2022, khi giá dầu quay đầu giảm, PVOIL lỗ sau thuế khoảng 373 tỷ đồng. Cổ phiếu OIL từ đỉnh khoảng 22.300 đồng hồi tháng 3/2022 rơi xuống đáy khoảng 5.400 đồng giữa tháng 11/2022.
Tại đại hội cổ đông năm 2024, Tổng giám đốc khi đó là ông Đoàn Văn Nhuộm giải thích mức tăng sản lượng và doanh thu giai đoạn 2022–2023 đến từ nhiều yếu tố, “trong đó có việc Nhà nước kiểm soát chặt chẽ và minh bạch thị trường xăng dầu khiến thị trường cạnh tranh lành mạnh hơn”. Ông cũng nói thẳng rằng về lâu dài PVOIL muốn có thị phần chắc chắn bằng mở rộng hệ thống cửa hàng, “còn bán buôn để tăng thị phần thì không phải cách bền vững”. Câu nói này là chìa khoá để đọc chiến lược của PVOIL những năm sau.
2023–2026: xoá lỗ luỹ kế, E10, nhiên liệu bay và giấc mơ HOSE
Giai đoạn gần đây là giai đoạn “dọn nhà”. Năm 2023, doanh thu thuần hợp nhất khoảng 102,7 nghìn tỷ, lợi nhuận sau thuế khoảng 621 tỷ đồng; cuối năm đó lỗ luỹ kế hợp nhất chỉ còn khoảng 6 tỷ đồng. Rạng sáng ngày 2/4/2024, hệ thống công nghệ thông tin của PVOIL bị tấn công mã hoá dữ liệu (ransomware), làm hệ thống phát hành hoá đơn điện tử ngừng hoạt động; theo VietNamNet, đến chiều 3/4 doanh nghiệp đã phát hành được hoá đơn điện tử và phiếu xuất kho qua hệ thống của một đơn vị cung cấp dịch vụ trong lúc khắc phục. Cuối năm 2024, PVOIL xoá xong lỗ luỹ kế: lợi nhuận sau thuế chưa phân phối hợp nhất đạt khoảng 69,6 tỷ đồng. Tháng 12/2024, ông Nguyễn Đăng Trình, sinh năm 1982, được bổ nhiệm Tổng giám đốc.
Năm 2025, doanh thu hợp nhất lập đỉnh mới, đóng góp lớn từ mảng kinh doanh dầu quốc tế của PVOIL Singapore. Từ ngày 1/8/2025, PVOIL cùng Petrolimex thí điểm bán xăng E10 tại một số thành phố lớn; từ ngày 15/5/2026, PVOIL chuyển toàn hệ thống sang bán xăng sinh học E10 thay cho xăng khoáng RON95, sớm hơn lộ trình chung. Tháng 12/2025, doanh nghiệp góp 51% vốn thành lập Công ty Cổ phần Năng lượng Hàng không PVOIL để tham gia thị trường nhiên liệu bay Jet A1. Tháng 4/2026, đại hội cổ đông bầu ông Dương Mạnh Sơn, Phó Tổng giám đốc Petrovietnam, làm Chủ tịch HĐQT thay ông Cao Hoài Dương; lãnh đạo doanh nghiệp cho biết dự kiến đủ điều kiện chuyển từ UPCoM lên HOSE vào năm 2027.
Và năm 2026 cũng là năm giá dầu thế giới biến động dữ dội do xung đột ở Trung Đông. Diễn biến này đẩy doanh thu PVOIL lên mức cao kỷ lục trong nửa đầu năm, đồng thời làm lợi nhuận đảo chiều nhanh giữa các quý: lãi lớn khi tồn kho giá thấp được bán ra lúc giá tăng, rồi lỗ khi giá quay đầu và chi phí lãi vay tăng. Cổ phiếu OIL có lúc chạm khoảng 26.100 đồng vào ngày 9/3/2026, cao hơn cả giá chào sàn năm 2018, trước khi điều chỉnh mạnh. Nói ngắn gọn, 18 năm sau khi ra đời, PVOIL vẫn là doanh nghiệp mà mọi câu chuyện đều quy về hai biến số: giá dầu và cách Nhà nước điều hành giá xăng dầu.
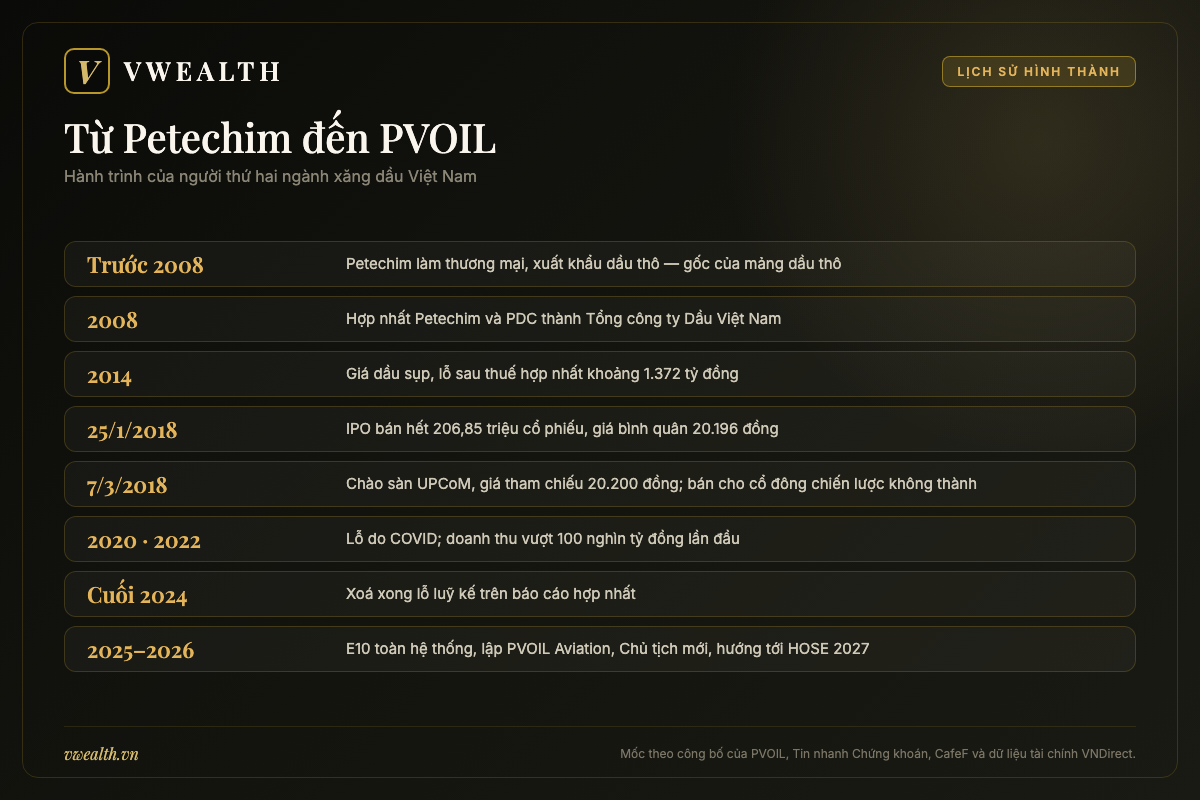
Bảng dưới đây tóm tắt những mốc quan trọng nhất để bạn nhìn lại cả hành trình trên một trang.
| Thời điểm | Sự kiện | Ý nghĩa với nhà đầu tư |
|---|---|---|
| Trước 2008 | Tổng công ty Thương mại Dầu khí (Petechim) làm thương mại, xuất khẩu dầu thô | Gốc của mảng mua bán dầu thô hiện nay |
| 6/2008 | Hợp nhất Petechim và PDC thành Tổng công ty Dầu Việt Nam, 100% vốn Petrovietnam | Hình thành “cánh tay” hạ nguồn của Petrovietnam |
| 2014 | Giá dầu sụp, lỗ sau thuế hợp nhất khoảng 1.372 tỷ đồng | Khoản lỗ luỹ kế phải mất 10 năm mới xoá |
| 25/1/2018 | IPO bán hết 206,85 triệu cổ phiếu, giá bình quân 20.196 đồng | Mốc giá vốn của cổ đông IPO |
| 2018 | Bán cho nhà đầu tư chiến lược 44,72% không thực hiện được | Petrovietnam giữ khoảng 80,52% |
| 7/3/2018 | Cổ phiếu OIL chào sàn UPCoM, giá tham chiếu 20.200 đồng | Bắt đầu giao dịch công khai |
| 3/2023 | Cổ phiếu bị đưa vào diện cảnh báo do ý kiến ngoại trừ ba năm liên tiếp | Vẫn được duy trì đến tháng 3/2026 |
| Quý I/2020 | COVID, lỗ sau thuế khoảng 538 tỷ đồng trong một quý | Minh chứng rủi ro lỗ tồn kho |
| 2022 | Doanh thu vượt 100 nghìn tỷ đồng lần đầu | Hưởng lợi khi thị trường sàng lọc đầu mối nhỏ |
| Cuối 2024 | Xoá xong lỗ luỹ kế hợp nhất | Gỡ một điều kiện để chuyển sang HOSE |
| 2025–2026 | E10 toàn hệ thống, lập công ty nhiên liệu bay, Chủ tịch mới | Động lực mới, kế hoạch lên HOSE năm 2027 |
Ai cầm lái PVOIL: Petrovietnam nắm 80,52% và những người được tập đoàn cử xuống
Ở nhiều doanh nghiệp tư nhân, câu hỏi “ai cầm lái” dẫn tới chân dung một nhà sáng lập với tầm nhìn riêng. Ở PVOIL, câu trả lời mang tính thể chế hơn: người cầm lái thật sự là Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (Petrovietnam, tên mới của Tập đoàn Dầu khí Việt Nam), và những người ngồi ghế chủ tịch, tổng giám đốc là đại diện phần vốn mà tập đoàn cử xuống. Điều đó có mặt tốt — sự ổn định, nguồn hàng, uy tín với ngân hàng — và mặt hạn chế — mục tiêu của doanh nghiệp không bao giờ chỉ là lợi nhuận cho cổ đông nhỏ.
Petrovietnam nắm 80,52%: một cổ đông, rất nhiều vai
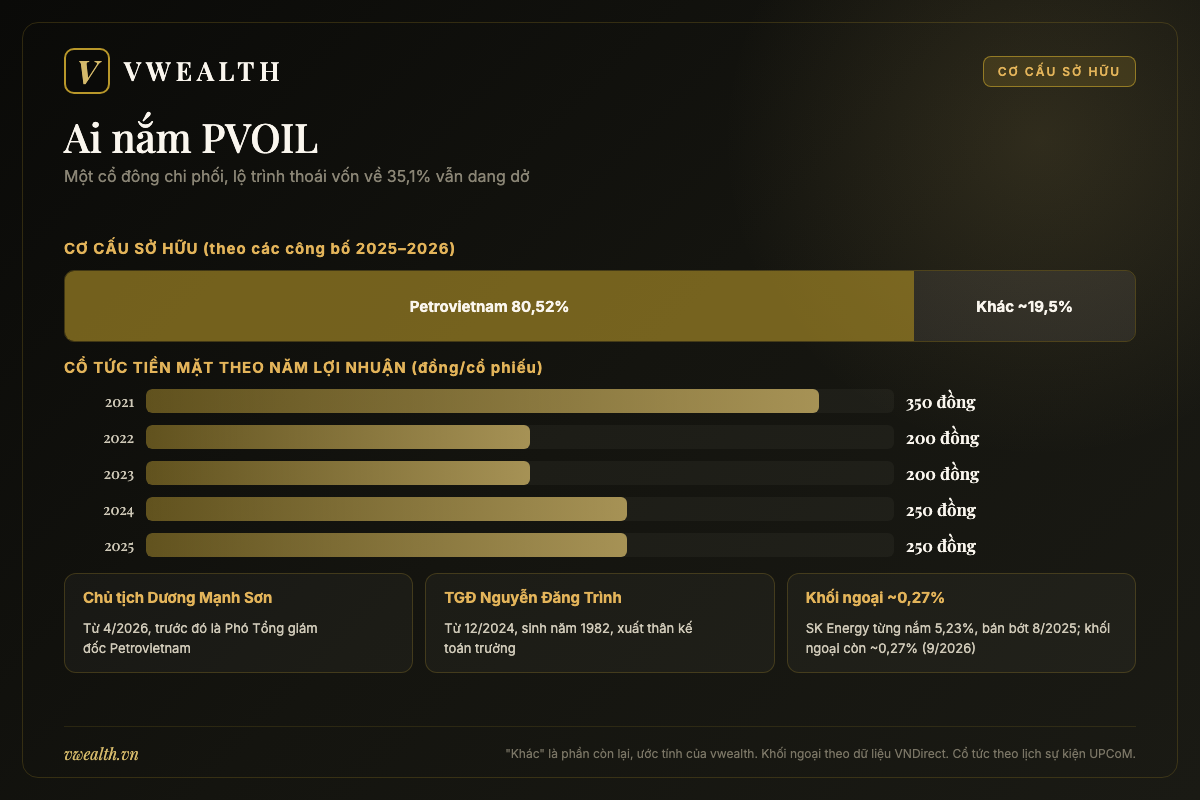
Theo dữ liệu cổ đông công bố (VNDirect) và nhiều bản tin của CafeF năm 2025–2026, Petrovietnam sở hữu khoảng 832,8 triệu cổ phiếu OIL, tương ứng 80,52% vốn điều lệ. Với khoảng 1,034 tỷ cổ phiếu đang lưu hành, phần còn lại cho tất cả các cổ đông khác cộng lại chỉ khoảng 19,5%. Nếu trừ thêm phần nắm giữ của các tổ chức lâu năm, lượng cổ phiếu thật sự “trôi nổi” trên thị trường còn mỏng hơn nữa.
Petrovietnam không chỉ là cổ đông. Nó còn là nơi PVOIL mua hàng (qua các nhà máy lọc dầu mà tập đoàn chi phối như Dung Quất do BSR vận hành, hay có vốn góp như Nghi Sơn), là “người uỷ thác” để PVOIL bán dầu thô, và là đơn vị cử nhân sự lãnh đạo. Một cổ đông vừa là chủ, vừa là nhà cung cấp, vừa là khách hàng dịch vụ tạo ra rất nhiều giao dịch với bên liên quan. Bạn có thể thấy điều này ngay trong danh mục công bố thông tin của OIL: các nghị quyết HĐQT “thông qua hợp đồng, giao dịch với người có liên quan” xuất hiện đều đặn, và đại hội cổ đông năm 2026 còn thông qua riêng một tờ trình về giao dịch mua bán dầu thô, condensate giữa PVOIL với người có liên quan. Điều đó không có nghĩa là có vấn đề — nó là bản chất của mô hình tập đoàn nhà nước — nhưng là lý do để bạn đọc kỹ phần thuyết minh giao dịch với bên liên quan mỗi khi báo cáo tài chính được công bố.
Tỷ lệ 80,52% còn có một hệ quả thực tế khác: gần như mọi quyết định quan trọng tại đại hội cổ đông — phân phối lợi nhuận, bầu HĐQT, sửa điều lệ — đều được định đoạt bởi một phiếu bầu duy nhất. Cổ đông nhỏ có quyền chất vấn, và tại các kỳ đại hội gần đây họ chất vấn khá thẳng (từ chuyện ý kiến ngoại trừ, dự trữ xăng dầu, đến chuyện thị giá), nhưng quyền quyết định thì nằm ở Petrovietnam.
Ban lãnh đạo: chủ tịch mới từ tập đoàn, tổng giám đốc trưởng thành từ nghề kế toán
Giai đoạn 2020–2026, gương mặt gắn với PVOIL nhiều nhất là ông Cao Hoài Dương. Ông từng là Tổng giám đốc PVOIL trong giai đoạn IPO, trước đó từng làm Tổng giám đốc Tổng công ty Phân bón và Hoá chất Dầu khí, và được bầu làm Chủ tịch HĐQT PVOIL năm 2020. Dưới thời ông, PVOIL xoá được lỗ luỹ kế, xử lý phần lớn các ý kiến ngoại trừ của kiểm toán và bắt đầu nói nghiêm túc về việc chuyển sàn. Tháng 4/2026, đại hội cổ đông miễn nhiệm ông khỏi HĐQT “để đáp ứng yêu cầu thay đổi người đại diện vốn của Petrovietnam”, theo Mekong ASEAN; đầu tháng 5/2026, ông được bổ nhiệm Phó Tổng giám đốc Petrovietnam.
Người kế nhiệm ghế Chủ tịch là ông Dương Mạnh Sơn, trước đó là Phó Tổng giám đốc Petrovietnam, có trình độ thạc sĩ quản trị doanh nghiệp và kỹ sư cơ khí. Việc một phó tổng giám đốc tập đoàn xuống làm chủ tịch và một chủ tịch doanh nghiệp lên làm phó tổng giám đốc tập đoàn cho thấy PVOIL được xem là một đơn vị quan trọng trong hệ thống. Ngày 18/9/2026, ông Dương Mạnh Sơn được chỉ định thêm chức Bí thư Đảng ủy PVOIL; tại buổi lễ, Chủ tịch HĐTV Petrovietnam Lê Ngọc Sơn gọi PVOIL là “trung tâm doanh thu” và mắt xích thương mại, phân phối quan trọng của tập đoàn, đồng thời đề nghị doanh nghiệp tập trung “chuyển doanh thu thành lợi nhuận, dòng tiền” (PetroTimes). Theo cùng nguồn, hệ thống PVOIL hiện có hơn 7.800 người lao động tại Việt Nam, Lào và Singapore.
Theo nghị quyết đại hội cổ đông ngày 24/4/2026, thành viên HĐQT nhiệm kỳ 2026–2031 được bầu gồm ông Dương Mạnh Sơn và ông Nguyễn Mậu Dũng; Ban Kiểm soát bầu bổ sung ông Nguyễn Ngọc Nam, và ông Lê Vinh Văn được bầu làm Trưởng Ban Kiểm soát thay ông Nguyễn Đức Kện nghỉ hưu. Đó là những thay đổi mang tính kiện toàn theo cơ cấu đại diện vốn, không làm thay đổi cấu trúc sở hữu.
Ghế Tổng giám đốc do ông Nguyễn Đăng Trình nắm từ ngày 1/12/2024. Theo thông tin công bố khi bổ nhiệm, ông sinh ngày 20/7/1982, cử nhân tài chính ngân hàng, gần 20 năm trong ngành dầu khí, đi lên từ các vị trí kế toán: kế toán trưởng một công ty kinh doanh khí hoá lỏng, rồi kế toán trưởng PVOIL, Phó Tổng giám đốc từ tháng 6/2019 và thành viên HĐQT từ tháng 4/2023. Khi được bổ nhiệm, ông là người đại diện phần vốn Petrovietnam tương đương 10% vốn điều lệ PVOIL và không sở hữu cổ phần cá nhân. Một tổng giám đốc xuất thân tài chính – kế toán là chi tiết đáng chú ý với một doanh nghiệp mà bài toán sống còn là quản trị tồn kho, vốn lưu động và chi phí lãi vay.
Bạn cũng nên để ý tới cấu trúc “người đại diện vốn”: các thành viên HĐQT phần lớn đại diện cho những phần vốn cụ thể của Petrovietnam, sở hữu cá nhân thường rất nhỏ (dữ liệu cổ đông công khai cho thấy các lãnh đạo chỉ nắm vài nghìn cổ phiếu). Nói cách khác, lợi ích của ban lãnh đạo gắn với việc hoàn thành chỉ tiêu tập đoàn giao nhiều hơn là gắn với thị giá cổ phiếu OIL. Đó không phải là điều xấu, nhưng là điều khác biệt so với một doanh nghiệp mà người điều hành đồng thời là cổ đông lớn.
Lộ trình thoái vốn nhà nước và cổ đông nước ngoài: kế hoạch 35,1% vẫn dang dở
Phương án cổ phần hoá được duyệt năm 2017 hướng tới việc Petrovietnam chỉ còn nắm 35,1% PVOIL. Sau khi khâu bán cho nhà đầu tư chiến lược không thực hiện được, doanh nghiệp cho biết tiếp tục xây dựng phương án thoái vốn xuống 35,1%. Tháng 12/2018, PVOIL còn khoá tỷ lệ sở hữu nước ngoài tối đa ở mức 6,6% — một động thái mà chính trang tin của doanh nghiệp khi đó mô tả là bước chuẩn bị cho thoái vốn Nhà nước theo lô. Nhưng tính đến năm 2026, theo các bản tin mới nhất của CafeF và dữ liệu sở hữu trên VNDirect, Petrovietnam vẫn nắm 80,52%, và CafeF năm 2024 nhận xét kế hoạch thoái vốn về 35% “vẫn còn dang dở”. Trong nghị quyết và các báo cáo trình đại hội năm 2026 mà vwealth đọc được, nội dung thoái vốn chỉ nói tới việc tìm đối tác thoái vốn ở các đơn vị ngoài lĩnh vực kinh doanh chính mà PVOIL đang góp vốn.
Cổ đông nước ngoài lớn nhất trong lịch sử của OIL là SK Energy, công ty lọc hoá dầu thuộc SK Innovation của Hàn Quốc. SK Energy gom dần cổ phiếu trên sàn và chính thức trở thành cổ đông lớn từ ngày 13/11/2018 với khoảng 54,1 triệu cổ phiếu, tương đương 5,23% vốn. Gần bảy năm sau, ngày 22/8/2025, SK Energy bán ra 10,8 triệu cổ phiếu, giảm sở hữu còn khoảng 43,3 triệu cổ phiếu (4,19%) và không còn là cổ đông lớn. CafeF lưu ý SK cũng lần lượt thoái vốn ở nhiều doanh nghiệp Việt Nam khác trong thời gian gần đây, nên thương vụ này nên được đọc trong bối cảnh tái cơ cấu danh mục của chính SK hơn là một tín hiệu riêng về PVOIL. Đáng chú ý, dữ liệu sở hữu nước ngoài trên VNDirect cho thấy tổng tỷ lệ khối ngoại tại OIL giảm từ khoảng 5,8% (30/6/2025) xuống khoảng 0,7% (30/9/2025) và còn khoảng 0,27% (30/9/2026). Con số này gợi ý phần cổ phiếu còn lại của SK cũng đã được bán ra sau tháng 8/2025 — đây là suy luận của vwealth từ dữ liệu tổng hợp, vwealth chưa tìm thấy công bố thông tin riêng về giao dịch này.
Với nhà đầu tư, câu hỏi thoái vốn là con dao hai lưỡi. Nếu Petrovietnam thật sự bán bớt — qua đấu giá, bán theo lô cho nhà đầu tư chiến lược hay phát hành thêm — lượng cổ phiếu tự do chuyển nhượng sẽ tăng, cổ phiếu dễ vào các chỉ số hơn và có thể xuất hiện một cổ đông chiến lược mang theo kinh nghiệm bán lẻ xăng dầu quốc tế. Nhưng thời điểm và mức giá thoái vốn là điều không ai hứa trước; một đợt bán lượng lớn cũng có thể tạo áp lực cung trong ngắn hạn. Bài này không dự đoán thời điểm, chỉ khuyên bạn theo dõi các văn bản chính thức của Petrovietnam và các cơ quan quản lý vốn nhà nước.
Cổ tức: đều đặn nhưng nhỏ, và vì sao không thể lớn hơn
Nếu bạn tìm một cổ phiếu cổ tức “hào phóng”, OIL không phải lựa chọn hiển nhiên. Theo lịch sự kiện công bố (VNDirect, UPCoM), PVOIL bắt đầu trả cổ tức tiền mặt từ năm 2022 và từ đó duy trì mỗi năm một lần, với tỷ lệ tính trên mệnh giá 10.000 đồng như sau:
| Năm lợi nhuận | Tỷ lệ tiền mặt | Đồng/cổ phiếu | Ngày giao dịch không hưởng quyền |
|---|---|---|---|
| 2021 | 3,5% | 350 | 19/7/2022 |
| 2022 | 2% | 200 | 23/8/2023 |
| 2023 | 2% | 200 | 5/9/2024 |
| 2024 | 2,5% | 250 | 21/8/2025 |
| 2025 | 2,5% | 250 | 4/9/2026 |
Với khoảng 1,034 tỷ cổ phiếu, mỗi 100 đồng cổ tức tương ứng khoảng 103 tỷ đồng tiền chi ra; đợt cổ tức năm 2025 dự kiến khoảng 258,6 tỷ đồng, trong đó Petrovietnam nhận hơn 208 tỷ đồng. Nếu so với lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2025 khoảng 435 tỷ đồng (dữ liệu VNDirect), tỷ lệ chi trả vào khoảng 59% — ước tính của vwealth. Tức là doanh nghiệp không keo kiệt; vấn đề nằm ở chỗ cái bánh lợi nhuận quá nhỏ so với quy mô vốn điều lệ hơn 10.300 tỷ đồng.
Có hai lý do khiến cổ tức khó tăng mạnh trong ngắn hạn. Thứ nhất, ROE (lợi nhuận trên vốn chủ sở hữu) của PVOIL thấp: với lợi nhuận công ty mẹ khoảng 435 tỷ đồng và vốn chủ sở hữu thuộc công ty mẹ khoảng 10,5 nghìn tỷ đồng cuối năm 2025, ROE chỉ khoảng 4% — ước tính của vwealth. Thứ hai, doanh nghiệp đang cố ý giữ lại một phần lợi nhuận để bảo đảm báo cáo hợp nhất không bị lỗ luỹ kế, điều kiện bắt buộc để chuyển sàn. Nghị quyết đại hội năm 2026 ghi lợi nhuận sau thuế năm 2025 của công ty mẹ khoảng 343,5 tỷ đồng, cổ tức 2,5% tương ứng khoảng 258,6 tỷ đồng, và phần lợi nhuận chưa phân phối chuyển sang năm sau khoảng 489,7 tỷ đồng; và việc giữ lại một phần lợi nhuận nhằm bù đắp khoản dự phòng liên quan tới PVB, đồng thời bảo đảm “không bị lỗ luỹ kế” để hiện thực hoá mục tiêu lên HOSE.
Một cách nhìn thực dụng: với OIL, cổ tức là một khoản “tiền túi” đều đặn chứ không phải động lực chính của lợi nhuận đầu tư. Tỷ suất cổ tức cụ thể phụ thuộc vào giá bạn mua; bạn có thể tự tính bằng cách chia 250 đồng cho thị giá tại thời điểm xem xét, và mở báo cáo VWEALTH để xem tỷ suất cổ tức cập nhật so với các cổ phiếu cùng ngành.
Kỷ luật “không lỗ luỹ kế”: khi mục tiêu chuyển sàn chi phối phân phối lợi nhuận
Tại đại hội năm 2024, thành viên HĐQT Lê Văn Nghĩa liệt kê ba điều kiện PVOIL cần đáp ứng để niêm yết trên HOSE: ROE năm gần nhất từ 5% trở lên (doanh nghiệp cho biết đã đạt trong ba năm 2021–2023), không còn lỗ luỹ kế trên báo cáo hợp nhất, và không còn ý kiến ngoại trừ liên quan tới khoản đầu tư vào dự án nhiên liệu sinh học Phú Thọ. Hai năm sau, điều kiện thứ hai đã đạt; điều kiện thứ ba đang được xử lý bằng cách trích lập dự phòng. Theo văn bản giải trình PVOIL gửi Sở Giao dịch Chứng khoán Hà Nội ngày 26/3/2026, PVOIL nắm 39,76% vốn PVB, giá gốc khoản đầu tư khoảng 285,5 tỷ đồng; năm 2025 doanh nghiệp trích thêm khoảng 151,8 tỷ đồng dự phòng trên báo cáo riêng (trên báo cáo hợp nhất ghi nhận phần lỗ từ công ty liên kết khoảng 184,8 tỷ đồng), nâng dự phòng luỹ kế lên khoảng 190,3 tỷ đồng. Phần còn lại khoảng 95 tỷ đồng dự kiến được xử lý trong năm 2026. Doanh nghiệp cũng đã đề nghị cơ quan có thẩm quyền xác định lại giá trị khoản đầu tư này bằng 0 khi quyết toán cổ phần hoá, nhưng đề nghị này chưa được chấp thuận. Lưu ý: báo cáo tài chính bán niên 2026 được Deloitte soát xét vẫn còn ý kiến ngoại trừ về khoản PVB, nên điều kiện thứ ba chưa hoàn tất.
Điều kiện ROE là chỗ bạn nên để mắt. Nếu ước tính ROE năm 2025 của vwealth ở mức khoảng 4% là gần đúng, thì việc lợi nhuận năm nào cũng phải đủ cao để ROE vượt ngưỡng 5% trở thành một áp lực thật — nhất là khi lợi nhuận của PVOIL có thể dao động hàng trăm tỷ đồng chỉ vì giá dầu. Lãnh đạo doanh nghiệp giải thích rằng nếu không phải trích lập khoảng 150 tỷ đồng cho dự án Phú Thọ, lợi nhuận năm 2025 đã trên 800 tỷ đồng. Câu hỏi bạn cần tự trả lời là: khi các khoản dọn dẹp đã xong, lợi nhuận “bình thường” của PVOIL nằm ở đâu, và nó có đủ ổn định để đáp ứng ngưỡng ROE hằng năm hay không. Phần tài chính ở chương 4 sẽ giúp bạn tự đo điều đó.
Bên trong cỗ máy 150 nghìn tỷ đồng: các mảng kinh doanh cốt lõi của PVOIL
Hãy hình dung doanh thu 150 nghìn tỷ đồng của PVOIL như một dòng sông có nhiều nhánh. Nhánh to nhất về doanh thu chưa chắc là nhánh mang lại nhiều lợi nhuận nhất. Có nhánh chỉ là “đi qua” — tiền hàng chảy vào rồi chảy ra gần như nguyên vẹn, doanh nghiệp giữ lại một khoản phí nhỏ. Có nhánh doanh thu khiêm tốn hơn nhưng mỗi lít bán ra giữ lại nhiều hơn. Nhiệm vụ của phần này là tách các nhánh ấy ra để bạn thấy PVOIL thật sự kiếm tiền ở đâu.
Kinh doanh xăng dầu nội địa: ba kênh, 950 cửa hàng và tham vọng bán lẻ
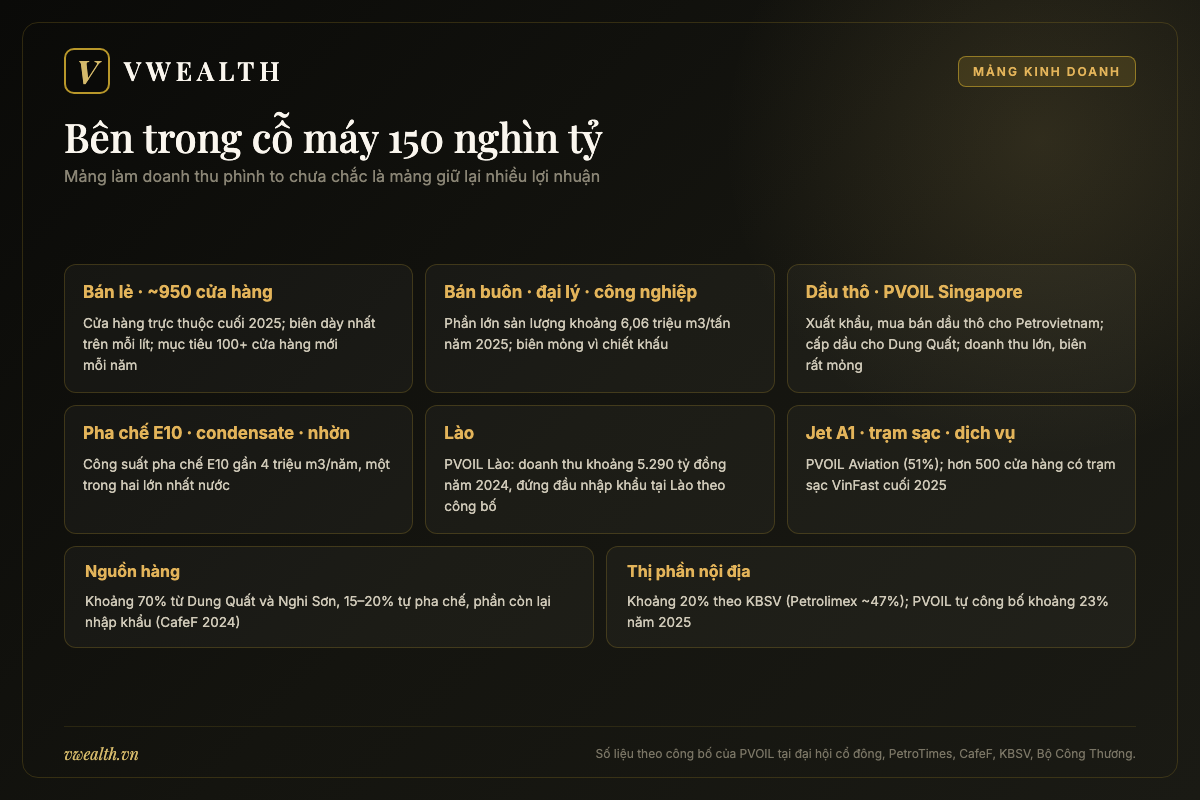
Đây là mảng mà người tiêu dùng nhìn thấy: những cây xăng mang biển hiệu PVOIL. Theo báo cáo trình đại hội cổ đông năm 2026, năm 2025 PVOIL phát triển mới 117 cửa hàng (đạt 170% kế hoạch), nâng tổng số cửa hàng xăng dầu trực thuộc lên 950 vào ngày 31/12/2025; sản lượng kinh doanh xăng dầu đạt khoảng 6,06 triệu m3/tấn, tăng 8% và là mức cao nhất từ trước tới nay. Để so sánh, tháng 4/2024 hệ thống mới có 789 cửa hàng. Lãnh đạo doanh nghiệp đặt mục tiêu duy trì tốc độ phát triển ít nhất 100 cửa hàng mới mỗi năm. Ngoài cửa hàng trực thuộc, PVOIL còn cung cấp hàng cho một mạng lưới đại lý và thương nhân nhượng quyền rộng hơn nhiều; CafeF năm 2024 ước tính hệ thống khoảng 2.200 cửa hàng bán lẻ nếu tính cả khoảng 1.500 đại lý.
Doanh nghiệp bán hàng qua ba kênh. Kênh bán lẻ là bán trực tiếp tại cửa hàng của mình cho người đi xe — kênh này chịu giá bán lẻ trần do Nhà nước công bố, nhưng doanh nghiệp giữ trọn phần chênh lệch giữa giá bán lẻ và giá vốn sau chi phí. Kênh bán buôn là bán cho đại lý, thương nhân phân phối, tổng đại lý — ở kênh này PVOIL phải chia bớt phần chênh lệch cho khách hàng dưới dạng chiết khấu. Kênh công nghiệp là bán thẳng cho doanh nghiệp tiêu dùng lớn như nhà máy, hãng vận tải. Tỷ trọng bán lẻ càng cao, biên lợi nhuận bình quân càng tốt. Theo báo cáo đại hội năm 2026, tỷ trọng bán lẻ năm 2025 đạt khoảng 27,1% sản lượng (kế hoạch 27,0%); kế hoạch năm 2026 hướng tới khoảng 27,7%. Đó là tiến bộ, nhưng cũng cho thấy phần lớn sản lượng của PVOIL vẫn đi qua các kênh có biên mỏng hơn.
Về thị phần, các nguồn ghi khác nhau vì đo khác nhau. Dữ liệu doanh nghiệp trên VNDirect ghi PVOIL chiếm khoảng 20% thị phần xăng dầu trong nước; báo cáo của Chứng khoán KB Việt Nam (KBSV) tháng 8/2026 cũng ước tính khoảng 20% cho năm 2025, so với khoảng 47% của Petrolimex. Chính PVOIL, khi báo cáo đại hội năm 2026, cho biết sản lượng 2025 chiếm khoảng 23% thị phần kinh doanh nội địa, còn trong phần thảo luận, lãnh đạo doanh nghiệp nhắc tới con số khoảng 25% (theo FILI). Dù lấy con số nào, vị trí thứ hai sau Petrolimex là rõ ràng, và khoảng cách với vị trí thứ nhất vẫn rất lớn.
Nguồn hàng: phụ thuộc vào Dung Quất và Nghi Sơn, bổ sung bằng pha chế và nhập khẩu
Một doanh nghiệp phân phối chỉ mạnh bằng nguồn hàng của nó. Theo CafeF năm 2024, khoảng 70% nguồn xăng dầu của PVOIL đến từ hai nhà máy lọc dầu trong nước là Dung Quất và Nghi Sơn, khoảng 15–20% do doanh nghiệp tự pha chế và sản xuất, phần còn lại nhập khẩu từ ASEAN, Trung Quốc, Hàn Quốc theo hạn mức Bộ Công Thương giao. Số liệu mới hơn: tháng 3/2026, Chủ tịch khi đó là ông Cao Hoài Dương cho biết trong điều kiện bình thường, khoảng 80% nguồn hàng của PVOIL đến từ Dung Quất và Nghi Sơn, 20% còn lại nhập khẩu chủ yếu từ Singapore và Hàn Quốc; doanh nghiệp đã ký hợp đồng dài hạn với hai nhà máy trong nước và các nhà cung cấp nước ngoài (theo Nhà đầu tư, Stockbiz dẫn lại). Chiều ngược lại cũng quan trọng: HĐQT Lọc hoá dầu Bình Sơn (BSR) từng phê duyệt giao dịch bán sản phẩm dự kiến khoảng 42.291 tỷ đồng với Petrolimex và khoảng 12.615 tỷ đồng với PVOIL (VietnamFinance) — cho thấy PVOIL là khách hàng lớn nhưng nhỏ hơn nhiều so với Petrolimex.
Mối quan hệ “cùng nhà” với BSR vừa là lợi thế vừa là điểm tựa rủi ro. Lợi thế: nguồn hàng trong nước ổn định hơn, ít phụ thuộc vào vận tải biển và tỷ giá so với nhập khẩu toàn bộ. Rủi ro: khi một nhà máy lọc dầu bảo dưỡng định kỳ hoặc gặp sự cố, đầu mối phải bù bằng nhập khẩu với chi phí cao hơn, và mức chênh lệch ấy không phải lúc nào cũng được phản ánh kịp vào giá bán lẻ. Tại đại hội năm 2026, lãnh đạo PVOIL cho biết doanh nghiệp cân đối nguồn từ cả Dung Quất và Nghi Sơn, đồng thời mở rộng nhập khẩu từ nhiều khu vực, trong đó có châu Phi, nhờ chính sách giảm thuế nhập khẩu về 0% với một số nguồn mới. Nếu bạn đã đọc bài về BSR, bạn sẽ thấy một nghịch lý thú vị: khi giá dầu tăng vọt, biên lọc dầu (crack spread) của nhà máy nở ra, còn đầu mối mua hàng của nhà máy lại có thể bị ép biên — cùng một hệ sinh thái, lợi ích không phải lúc nào cũng cùng chiều.
Xuất khẩu và mua bán dầu thô: mảng làm doanh thu phình to
Đây là mảng khiến PVOIL khác hẳn Petrolimex. PVOIL là đơn vị thực hiện nhiệm vụ xuất khẩu và kinh doanh dầu thô của Petrovietnam: bán dầu thô, condensate khai thác trong và ngoài nước, đồng thời cung cấp dầu thô từ nguồn trong nước và nhập khẩu cho Nhà máy Lọc dầu Dung Quất. CafeF năm 2024 ước tính sản lượng dầu thô PVOIL cung cấp cho Dung Quất bình quân khoảng 7 triệu tấn mỗi năm. Năm 2025, sản lượng xuất khẩu, bán dầu thô và nhập khẩu dầu thô cho Dung Quất đạt khoảng 10,86 triệu tấn, vượt 23% kế hoạch; kế hoạch năm 2026 đặt khoảng 9,6 triệu tấn, giảm khoảng 11%.
Ở nhiều giao dịch dầu thô, PVOIL đóng vai trò đại lý hoặc uỷ thác cho Petrovietnam — nghĩa là doanh nghiệp hưởng phí dịch vụ hoặc một biên rất nhỏ, không phải toàn bộ chênh lệch giá. Đó là lý do mảng này có thể đóng góp hàng chục nghìn tỷ đồng doanh thu mà lợi nhuận không tương xứng. Khi đọc báo cáo, bạn nên nhớ: doanh thu của PVOIL tăng mạnh không nhất thiết có nghĩa lợi nhuận tăng mạnh, vì phần tăng có thể đến từ mảng dầu thô có biên mỏng hoặc chỉ đơn giản từ giá dầu cao hơn.
Một mắt xích mới là PVOIL Singapore, liên doanh giữa PVOIL và đối tác Sebrina. Theo PetroTimes, năm 2024 PVOIL Singapore đạt doanh thu hơn 30.700 tỷ đồng và lợi nhuận trước thuế khoảng 61 tỷ đồng; công ty này có tên trong danh sách khách hàng mua tất cả các loại dầu thô Việt Nam và đã ký biên bản ghi nhớ với BSR về cung cấp dầu cho Dung Quất. Năm 2025, theo báo cáo tại đại hội cổ đông PVOIL, mảng kinh doanh dầu quốc tế của PVOIL Singapore đóng góp khoảng 60.000 tỷ đồng, tương đương khoảng 39% tổng doanh thu hệ thống. Hãy đặt hai con số đó cạnh nhau — doanh thu 30.700 tỷ, lợi nhuận trước thuế 61 tỷ năm 2024 — và bạn sẽ thấy biên lợi nhuận của mảng thương mại dầu quốc tế mỏng đến mức nào: khoảng 0,2% — ước tính của vwealth. Tháng 6/2026, HĐQT PVOIL còn thông qua việc cùng công ty con tham gia liên danh đấu thầu cung cấp dầu thô cho Nhà máy Lọc hoá dầu Nghi Sơn, với tổng giá trị giao dịch dự kiến tối đa khoảng 600 triệu USD trong nửa cuối năm 2026.
Sản xuất và pha chế: E5, E10, condensate và dầu nhờn
PVOIL không lọc dầu thô như BSR, nhưng có mảng sản xuất nhỏ hơn: pha chế xăng sinh học, chế biến condensate và sản xuất dầu mỡ nhờn. Theo mô tả doanh nghiệp trên VNDirect, PVOIL quản lý nhà máy chế biến condensate công suất khoảng 130.000 tấn/năm và nhà máy dầu mỡ nhờn khoảng 20.000 tấn/năm. Kế hoạch 2026 đặt sản lượng sản xuất xăng dầu và dầu mỡ nhờn hơn 1 triệu m3/tấn, tăng khoảng 61% so với năm trước — mức tăng chủ yếu gắn với pha chế xăng E10.
E10 là câu chuyện đáng chú ý nhất của mảng này. PVOIL bán thử xăng E10 từ ngày 1/8/2025 tại Hà Nội và Hải Phòng, rồi mở rộng dần; đến giữa tháng 5/2026, toàn hệ thống chuyển sang bán E10 thay cho xăng khoáng RON95. Doanh nghiệp cho biết tổng công suất pha chế E10 đạt gần 4 triệu m3/năm. Theo tài liệu Bộ Công Thương được CafeF dẫn lại tháng 6/2026, trong ba doanh nghiệp đã được cấp phép phối trộn, Petrolimex có công suất khoảng 455.000 m3/tháng, PVOIL khoảng 320.000 m3/tháng và Saigon Petro khoảng 120.000 m3/tháng, so với nhu cầu xăng cả nước khoảng 1 triệu m3/tháng. Nói cách khác, PVOIL là một trong hai “xưởng pha chế” lớn nhất nước. Khi E10 trở thành chuẩn, năng lực này có thể cho PVOIL thêm cơ hội bán xăng pha chế cho các đầu mối khác chưa có giấy phép — dù biên lợi nhuận của việc này chưa được công bố riêng.
Điểm vướng: nguồn ethanol. Bộ Công Thương ước tính sản lượng ethanol nhiên liệu trong nước chỉ khoảng 25.000 m3/tháng, trong khi nhu cầu cho phối trộn cả nước khoảng 92.000–100.000 m3/tháng, nên phải nhập khẩu phần lớn. Trớ trêu thay, khoản đầu tư vào nhà máy ethanol Phú Thọ của PVB — lẽ ra có thể là một nguồn ethanol — lại chính là khoản đầu tư đã dừng thi công từ năm 2012 và gây ra ý kiến ngoại trừ nhiều năm.
Lào, nhiên liệu bay và trạm sạc: những nhánh mới đang thử sức
Ngoài Việt Nam, PVOIL có mặt ở Lào qua PVOIL Lào và PVOIL Lào Trading. Theo PetroTimes, năm 2024 hai đơn vị này đạt doanh thu hợp nhất khoảng 5.290 tỷ đồng và lợi nhuận khoảng 43,8 tỷ đồng, và doanh nghiệp cho biết đang đứng đầu thị trường Lào về nhập khẩu và kinh doanh xăng dầu nội địa. Thị trường Lào nhỏ, có 14 đơn vị nhập khẩu và 27 đơn vị kinh doanh xăng dầu, cạnh tranh gay gắt; từ đầu năm 2025, Chính phủ Lào áp dụng quy định mới yêu cầu doanh nghiệp tăng vốn, tăng sức chứa kho và duy trì tồn kho tối thiểu, làm tăng rủi ro khi giá giảm. So với quy mô 150 nghìn tỷ đồng của cả tập đoàn, mảng Lào là một nhánh nhỏ nhưng ổn định.
Nhánh mới đáng theo dõi nhất là nhiên liệu bay Jet A1. Theo báo cáo đại hội năm 2026, PVOIL được Bộ Công Thương cấp giấy phép thương nhân đầu mối nhiên liệu bay ngày 10/1/2025. Tháng 12/2025, HĐQT PVOIL phê duyệt thành lập Công ty Cổ phần Năng lượng Hàng không PVOIL (PVOIL Aviation) với vốn điều lệ dự kiến 300 tỷ đồng, PVOIL góp 153 tỷ đồng, tương đương 51%. Tại đại hội năm 2026, lãnh đạo cho biết đơn vị chuyên trách đã được cấp giấy phép hoạt động vào tháng 12/2025, đang đầu tư xe tra nạp và kho trung chuyển tại sân bay, kỳ vọng hoàn tất điều kiện khai thác trong quý III và ghi nhận doanh thu đầu tiên vào cuối năm 2026; báo cáo trình đại hội ghi mốc triển khai kinh doanh dự kiến từ quý IV/2026. Thị trường nhiên liệu bay Việt Nam hiện do một số ít doanh nghiệp nắm giữ, và việc gia nhập đòi hỏi hạ tầng tại sân bay — nên đây là một cơ hội có thật nhưng cần thời gian mới có thể đo được bằng lợi nhuận.
Mảng phi xăng dầu là nơi PVOIL học theo xu hướng quốc tế: biến cây xăng thành điểm dịch vụ. Hợp tác với VinFast để lắp trạm sạc xe điện tại cửa hàng đã có mặt ở 322 cây xăng vào tháng 4/2024; đến cuối năm 2025, hơn 500 trong số 950 cửa hàng trực thuộc đã tích hợp trạm sạc, và theo báo cáo đại hội năm 2026, đối tác VinFast/V-Green đã lắp gần 600 trạm sạc cùng hơn 1.000 tủ đổi pin xe máy điện tại cửa hàng PVOIL. Lãnh đạo doanh nghiệp cho biết trạm sạc “đóng góp từ 20–30% vào lợi nhuận” của một số đơn vị thành viên, và đặt mục tiêu phủ trạm sạc tại khoảng 50–60% hệ thống. Ngoài ra, PVOIL thí điểm kiosk cà phê với Highlands Coffee, cửa hàng tiện lợi PV Mart, dịch vụ rửa xe, và thu gom dầu ăn đã qua sử dụng (UCO) để xuất khẩu phục vụ sản xuất nhiên liệu hàng không bền vững — năm 2025 đã xuất khẩu 100 tấn. Con số “20–30%” nghe hấp dẫn, nhưng bạn nên đọc nó là tỷ lệ tại một số đơn vị, không phải của toàn tập đoàn; báo cáo tài chính hợp nhất chưa tách riêng lợi nhuận mảng này.
Mảng nào nuôi mảng nào, và con hào của PVOIL nằm ở đâu
Ghép các mảnh lại, bức tranh như sau. Mảng dầu thô và thương mại quốc tế tạo ra doanh thu khổng lồ nhưng biên rất mỏng; giá trị lớn nhất của nó là giữ vai trò trong chuỗi Petrovietnam và tạo quan hệ với các nhà máy lọc dầu. Mảng bán buôn xăng dầu nội địa tạo sản lượng, giúp PVOIL giữ vị trí đầu mối số hai, nhưng phải chia biên cho đại lý. Mảng bán lẻ qua cửa hàng là nơi biên dày nhất trên mỗi lít và là nơi doanh nghiệp đang dồn vốn đầu tư. Mảng pha chế E10 là lợi thế năng lực mà ít đối thủ có. Các mảng mới — Jet A1, trạm sạc, dịch vụ — là quyền chọn cho tương lai.
| Mảng | Vai trò | Đặc điểm biên lợi nhuận | Điều cần theo dõi |
|---|---|---|---|
| Bán lẻ qua cửa hàng trực thuộc | Khoảng 950 cửa hàng cuối 2025 | Dày nhất trên mỗi lít, chịu giá trần | Tốc độ mở cửa hàng, tỷ trọng bán lẻ |
| Bán buôn, đại lý, công nghiệp | Phần lớn sản lượng | Mỏng, phụ thuộc chiết khấu | Cạnh tranh chiết khấu, nghị định mới |
| Dầu thô và thương mại quốc tế | Đại lý bán dầu thô, cung cấp cho Dung Quất, PVOIL Singapore | Rất mỏng, doanh thu lớn | Sản lượng khai thác, hợp đồng Nghi Sơn |
| Pha chế và sản xuất | E10 gần 4 triệu m3/năm, condensate, dầu nhờn | Chưa công bố riêng | Giá ethanol, bán cho đầu mối khác |
| Nước ngoài (Lào) | Doanh thu khoảng 5.290 tỷ đồng năm 2024 | Mỏng, ổn định | Quy định mới tại Lào |
| Jet A1, trạm sạc, phi xăng dầu | Động lực mới | Chưa đo được ở cấp tập đoàn | Doanh thu Jet A1 đầu tiên, số trạm sạc |
Con hào (lợi thế cạnh tranh bền vững) của PVOIL vì thế không nằm ở thương hiệu tiêu dùng như Vinamilk hay ở chi phí thấp nhất ngành. Nó nằm ở ba thứ khó sao chép: giấy phép và vị thế đầu mối lớn thứ hai trong một ngành bị quản lý chặt; hệ thống kho, cảng, cửa hàng đã đầu tư nhiều năm; và vị trí trong chuỗi Petrovietnam — từ dầu thô đến nhà máy lọc dầu đến cây xăng. Dự thảo nghị định mới nâng điều kiện làm thương nhân đầu mối (sở hữu bồn bể tối thiểu 15.000 m3, 36 tháng kinh nghiệm phân phối, số cửa hàng tối thiểu) — nếu được ban hành theo hướng đó — sẽ làm con hào này sâu thêm. Nhưng cũng phải nói thẳng: con hào này bảo vệ thị phần tốt hơn là bảo vệ biên lợi nhuận, vì biên lợi nhuận phần lớn do cơ chế giá quyết định.
Sức khoẻ tài chính: đọc số của PVOIL trước khi quyết có nên mua cổ phiếu OIL
Đọc báo cáo tài chính của một doanh nghiệp xăng dầu giống như đọc nhật ký của người chạy xe ôm công nghệ: tổng tiền khách trả mỗi ngày trông rất lớn, nhưng phần lớn là tiền xăng, tiền chiết khấu cho ứng dụng; cái giữ lại mới là thu nhập thật. Với PVOIL, nếu chỉ nhìn doanh thu, bạn sẽ nghĩ đây là một trong những doanh nghiệp “khủng” nhất Việt Nam. Nếu nhìn lợi nhuận, bạn sẽ thấy một doanh nghiệp tầm trung. Phần này giúp bạn đọc đúng từng dòng.
Mười hai năm doanh thu và lợi nhuận: doanh thu theo giá dầu, lợi nhuận theo tồn kho
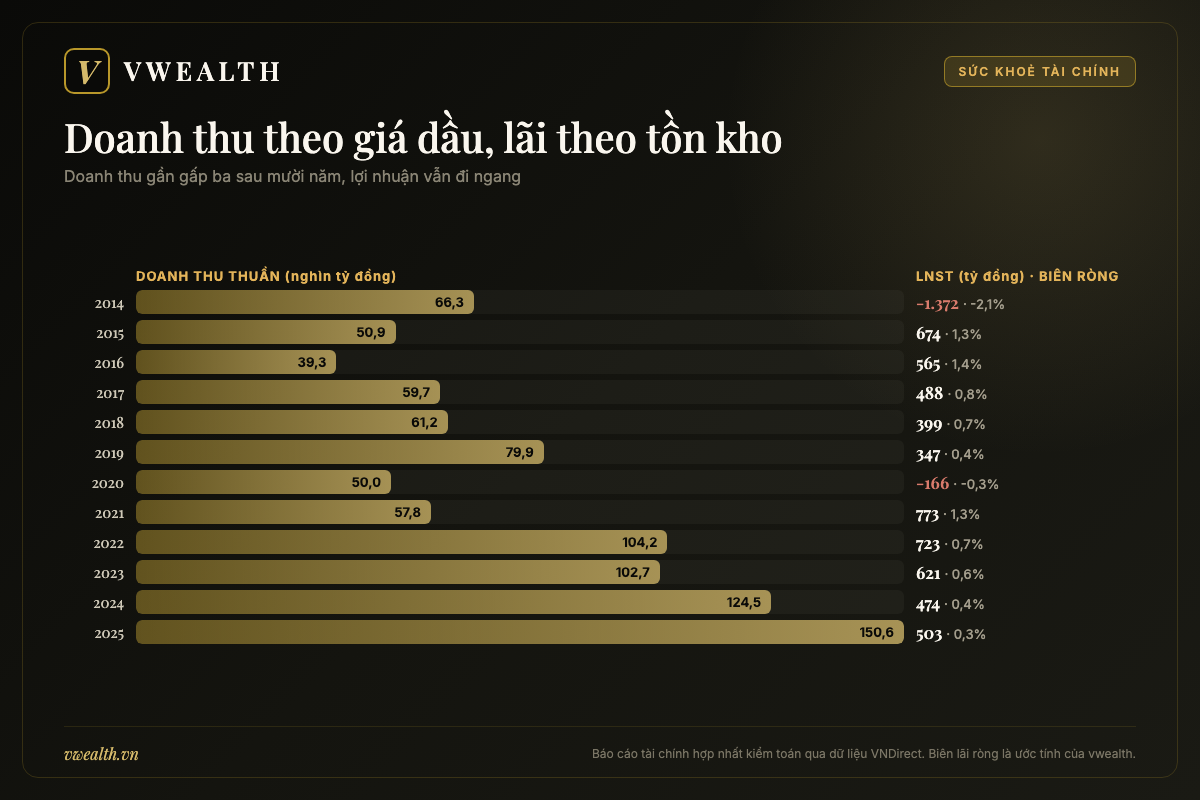
Bảng dưới đây tổng hợp các chỉ tiêu chính trên báo cáo tài chính hợp nhất kiểm toán của PVOIL giai đoạn 2014–2025, theo dữ liệu công khai của VNDirect. Biên lợi nhuận gộp và biên lãi ròng là ước tính của vwealth, tính bằng cách chia lợi nhuận cho doanh thu thuần.
| Năm | Doanh thu thuần (nghìn tỷ đồng) | Lợi nhuận gộp (tỷ đồng) | Biên gộp | LNST hợp nhất (tỷ đồng) | Biên lãi ròng |
|---|---|---|---|---|---|
| 2014 | 66,3 | 1.260 | 1,9% | -1.372 | -2,1% |
| 2015 | 50,9 | 2.912 | 5,7% | 674 | 1,3% |
| 2016 | 39,3 | 2.701 | 6,9% | 565 | 1,4% |
| 2017 | 59,7 | 2.506 | 4,2% | 488 | 0,8% |
| 2018 | 61,2 | 2.707 | 4,4% | 399 | 0,7% |
| 2019 | 79,9 | 2.772 | 3,5% | 347 | 0,4% |
| 2020 | 50,0 | 1.958 | 3,9% | -166 | -0,3% |
| 2021 | 57,8 | 3.178 | 5,5% | 773 | 1,3% |
| 2022 | 104,2 | 4.067 | 3,9% | 723 | 0,7% |
| 2023 | 102,7 | 3.853 | 3,8% | 621 | 0,6% |
| 2024 | 124,5 | 4.139 | 3,3% | 474 | 0,4% |
| 2025 | 150,6 | 4.393 | 2,9% | 503 | 0,3% |
Ba điều nổi lên từ bảng này. Thứ nhất, doanh thu gần như nhân ba trong mười năm (từ khoảng 50,9 nghìn tỷ năm 2015 lên khoảng 150,6 nghìn tỷ năm 2025), nhưng lợi nhuận sau thuế thì đi ngang, thậm chí năm 2025 thấp hơn năm 2015. Thứ hai, biên lãi ròng hầu như chưa bao giờ vượt 1,5%, và mấy năm gần đây chỉ quanh 0,3–0,7%. Thứ ba, trong 12 năm có hai năm lỗ (2014 và 2020), đều trùng với những cú sụp mạnh của giá dầu thế giới. Nếu bạn chỉ nhìn tăng trưởng doanh thu để định giá OIL, bạn sẽ bị đánh lừa.
Một chú ý nhỏ về số liệu năm 2025: các nguồn ghi khác nhau vì dùng khái niệm khác nhau. Dữ liệu báo cáo hợp nhất trên VNDirect ghi doanh thu thuần khoảng 150.557 tỷ đồng và lợi nhuận sau thuế hợp nhất khoảng 503 tỷ đồng; báo cáo tại đại hội cổ đông 2026 ghi “doanh thu hợp nhất” khoảng 151.640 tỷ đồng (một bài báo khác ghi 156.640 tỷ) và lợi nhuận trước thuế hợp nhất khoảng 654 tỷ đồng; còn một số bản tin nêu lợi nhuận sau thuế 344 tỷ đồng — nghị quyết đại hội cổ đông năm 2026 xác nhận đây là lợi nhuận sau thuế của riêng công ty mẹ (khoảng 343,5 tỷ đồng). Khi so sánh, hãy luôn kiểm tra bạn đang nhìn số hợp nhất hay số công ty mẹ, doanh thu thuần hay tổng doanh thu.
Biên gộp 3% và chi phí bán hàng: phần giữ lại thật sự nhỏ đến đâu
Năm 2025, lợi nhuận gộp khoảng 4.393 tỷ đồng. Trừ chi phí bán hàng khoảng 2.886 tỷ và chi phí quản lý khoảng 1.088 tỷ, phần lãi từ hoạt động kinh doanh cốt lõi chỉ còn khoảng 419 tỷ đồng — ước tính của vwealth. Chi phí bán hàng là khoản lớn nhất vì nó gồm tiền vận hành gần một nghìn cửa hàng, kho, xe bồn, lương nhân viên, khấu hao. Nó tăng đều theo quy mô mạng lưới: từ khoảng 1.445 tỷ năm 2015 lên khoảng 2.886 tỷ năm 2025, tức gần gấp đôi, trong khi lợi nhuận gộp chỉ tăng khoảng 50%.
Điều thú vị nằm ở dòng doanh thu tài chính. PVOIL giữ lượng lớn tiền gửi ngân hàng (xem phần bảng cân đối), nên doanh thu hoạt động tài chính năm 2025 khoảng 785 tỷ đồng, trừ chi phí tài chính khoảng 450 tỷ (trong đó lãi vay khoảng 339 tỷ), còn chênh lệch dương khoảng 335 tỷ đồng — ước tính của vwealth. Giai đoạn 2023–2025, khoản chênh lệch tài chính ròng này dao động khoảng 317–462 tỷ đồng mỗi năm, xấp xỉ hoặc lớn hơn phần lãi cốt lõi từ bán xăng dầu. Nói cách khác, trong vài năm gần đây, gần một nửa lợi nhuận trước thuế của PVOIL đến từ việc quản lý tiền mặt chứ không phải từ bán xăng. Đó là một điểm tựa, nhưng cũng là một độ nhạy: khi lãi suất huy động giảm hoặc khi doanh nghiệp phải vay nhiều hơn để mua hàng lúc giá dầu cao, khoản lợi nhuận này co lại.
Còn một dòng nhỏ nhưng đáng để mắt: lãi/lỗ trong công ty liên kết. Năm 2025 dòng này âm khoảng 176 tỷ đồng, chủ yếu phản ánh việc xử lý khoản đầu tư vào PVB. Đây là chi phí mang tính một lần; nếu việc xử lý hoàn tất trong năm 2026 như doanh nghiệp dự kiến, dòng này sẽ không còn kéo lợi nhuận xuống ở những năm sau.
Lãi và lỗ tồn kho: vì sao lợi nhuận quý của PVOIL nhảy như ngựa
Nếu bạn nhìn lợi nhuận theo quý của PVOIL, bạn sẽ thấy những cú nhảy mà hiếm doanh nghiệp tiêu dùng nào có: quý I/2020 lỗ khoảng 538 tỷ, quý II/2022 lãi khoảng 522 tỷ rồi quý III/2022 lỗ khoảng 373 tỷ (dữ liệu VNDirect). Năm 2026 lặp lại kịch bản quen thuộc: CafeF cho biết quý I/2026 PVOIL lãi mạnh nhờ bán ra lượng tồn kho giá thấp tích luỹ từ cuối năm 2025 khi giá dầu tăng vì căng thẳng Trung Đông, nhưng ngay tại đại hội tháng 4/2026 doanh nghiệp đã công bố lợi nhuận trước thuế sơ bộ bốn tháng giảm mạnh do giá dầu điều chỉnh giảm trong tháng 4, và sang quý II/2026 doanh nghiệp báo lỗ. Một số bản tin gọi đây là quý lỗ đầu tiên kể từ quý III/2022, nhưng dữ liệu VNDirect cho thấy quý IV/2023 PVOIL cũng lỗ sau thuế khoảng 37 tỷ đồng — tức những quý lỗ nhỏ xuất hiện thường xuyên hơn người ta hay nghĩ.
Con số quý II/2026 cũng cần đọc cẩn thận vì có hai phiên bản. Báo cáo tài chính quý II do doanh nghiệp tự lập (CafeF dẫn) ghi doanh thu thuần khoảng 90.003 tỷ đồng và lỗ sau thuế khoảng 95 tỷ đồng, luỹ kế sáu tháng doanh thu khoảng 134.867 tỷ và lãi sau thuế khoảng 476 tỷ. Báo cáo tài chính hợp nhất bán niên được Deloitte soát xét, công bố cuối tháng 8/2026, lại ghi sáu tháng doanh thu thuần khoảng 136.569 tỷ đồng, lợi nhuận trước thuế khoảng 662,7 tỷ và lợi nhuận sau thuế khoảng 498,9 tỷ đồng (thuộc cổ đông công ty mẹ khoảng 383,7 tỷ). Nếu lấy số soát xét trừ đi quý I, quý II lỗ khoảng 73 tỷ đồng — ước tính của vwealth. Khi hai con số lệch nhau, bạn nên ưu tiên số đã soát xét, kiểm toán.
Cơ chế đằng sau rất đơn giản. Một đầu mối phải duy trì tồn kho — theo quy định, tối thiểu khoảng 20 ngày cung ứng. Hàng trong kho được mua ở giá của vài tuần trước. Giá bán lẻ trong nước lại được điều chỉnh theo giá thế giới bình quân của kỳ gần nhất. Khi giá thế giới tăng, giá bán lên trước khi giá vốn hàng tồn kịp lên: lãi tồn kho. Khi giá thế giới giảm, giá bán xuống trong khi hàng trong kho vẫn mang giá vốn cũ cao: lỗ tồn kho. Nếu giá giảm quá sâu, doanh nghiệp còn phải trích lập dự phòng giảm giá hàng tồn kho — như khoản khoảng 556 tỷ đồng trên bảng cân đối cuối năm 2014.
Biên độ của giá dầu năm 2026 cho thấy rủi ro này lớn đến đâu. Theo giải trình của PVOIL được CafeF dẫn, giá Brent Dated bình quân quý II/2026 khoảng 104,5 USD/thùng, tăng 54% so với cùng kỳ và 30% so với quý I. Tại đại hội, lãnh đạo doanh nghiệp kể có thời điểm giá dầu diesel (DO) trên thị trường khu vực lên khoảng 291 USD/thùng rồi giảm về khoảng 150 USD/thùng chỉ trong vài tuần. Trong nước, giá bán lẻ dầu diesel cũng tăng vọt rồi giảm mạnh theo nhịp ấy. Với tồn kho có lúc lên tới hơn 11 nghìn tỷ đồng (cuối quý I/2026), một biến động 10% giá trị hàng tồn đã tương đương khoảng 1.100 tỷ đồng — gấp đôi lợi nhuận sau thuế cả năm 2025 (ví dụ minh hoạ, ước tính của vwealth).
Bài học cho nhà đầu tư: đừng ngoại suy lợi nhuận một quý của PVOIL ra cả năm. Quý lãi đột biến thường là quý giá dầu tăng; quý lỗ thường là quý giá dầu đảo chiều. Muốn đánh giá “lợi nhuận bình thường”, bạn nên nhìn trung bình nhiều năm, hoặc ít nhất là cả năm, và luôn đặt nó cạnh diễn biến giá dầu trong kỳ.
Quỹ bình ổn giá và những dòng lạ trên bảng cân đối
Trên bảng cân đối của PVOIL có một dòng mà doanh nghiệp bình thường không có: Quỹ bình ổn giá xăng dầu (Quỹ BOG). Đây là khoản tiền đầu mối trích từ giá bán theo mức Nhà nước quy định trong những kỳ giá thuận lợi, và được chi ra để hãm giá bán lẻ khi giá thế giới tăng mạnh. Quỹ nằm tại từng doanh nghiệp đầu mối nhưng không phải tiền của doanh nghiệp — nó được ghi nhận như một khoản phải trả.
Dữ liệu VNDirect cho thấy số dư Quỹ BOG trên báo cáo hợp nhất của PVOIL dao động mạnh: dương khoảng 434 tỷ đồng cuối năm 2017, nhưng âm khoảng 777 tỷ đồng cuối năm 2021 và vẫn âm khoảng 138 tỷ đồng cuối năm 2025. Số dư âm nghĩa là doanh nghiệp đã chi quỹ nhiều hơn phần đã trích — về bản chất, PVOIL đã ứng trước tiền để giữ giá bán lẻ thấp và chờ được bù lại ở các kỳ trích sau. Trong đợt khủng hoảng giá năm 2026, Nhà nước còn cho tạm ứng ngân sách vào Quỹ BOG. Theo số liệu Bộ Tài chính công bố về quý II/2026 (Mekong ASEAN dẫn lại), PVOIL trích khoảng 440,9 tỷ đồng, chi khoảng 328 tỷ đồng, số dư cuối kỳ khoảng 341,1 tỷ đồng; PVOIL là đầu mối chi sử dụng quỹ nhiều nhất trong quý, trên tổng số khoảng 873 tỷ đồng toàn thị trường, và toàn bộ khoản chi quý này lấy từ nguồn tạm ứng ngân sách.
Với nhà đầu tư, Quỹ BOG quan trọng ở hai điểm. Một, khi quỹ âm, doanh nghiệp đang “cho Nhà nước vay” vốn lưu động, làm tăng nhu cầu vay ngân hàng và chi phí lãi vay. Hai, cơ chế quỹ có thể thay đổi theo chính sách mới — và mọi thay đổi về cách trích, cách chi đều ảnh hưởng tới dòng tiền của đầu mối. Đây là một ví dụ nữa cho góc nhìn xuyên suốt của bài: doanh nghiệp số hai ngành xăng dầu sống trong một cái khung do Nhà nước thiết kế, và nhiều dòng trên báo cáo tài chính của nó là dấu vết của cái khung ấy.
Bảng cân đối: nhiều tiền gửi, nhiều vay ngắn hạn, và chu kỳ vốn lưu động
Nhìn bảng cân đối cuối năm 2025 (dữ liệu VNDirect), PVOIL có tổng tài sản khoảng 45,6 nghìn tỷ đồng, trong đó tiền và tương đương tiền khoảng 5,5 nghìn tỷ, đầu tư tài chính ngắn hạn (chủ yếu tiền gửi có kỳ hạn) khoảng 13,5 nghìn tỷ, phải thu ngắn hạn khoảng 16,7 nghìn tỷ, hàng tồn kho khoảng 2,8 nghìn tỷ, tài sản cố định khoảng 3,7 nghìn tỷ. Phía nguồn vốn, nợ phải trả khoảng 34,1 nghìn tỷ, gần như toàn bộ là nợ ngắn hạn; trong đó phải trả người bán khoảng 16,7 nghìn tỷ và vay ngắn hạn khoảng 10,7 nghìn tỷ. Vốn chủ sở hữu khoảng 11,6 nghìn tỷ, trong đó khoảng 1 nghìn tỷ thuộc cổ đông không kiểm soát.
Thoạt nhìn, việc vừa gửi ngân hàng khoảng 19 nghìn tỷ (tiền cộng tiền gửi kỳ hạn) vừa vay ngắn hạn khoảng 10,7 nghìn tỷ có vẻ lạ. Nhưng đó là đặc trưng của một doanh nghiệp thương mại hàng hoá quy mô lớn: khoản vay thường là vay ngắn hạn bằng ngoại tệ hoặc tín dụng thư để thanh toán các lô hàng nhập, trong khi tiền thu từ bán lẻ và bán buôn được gửi có kỳ hạn chờ đến kỳ thanh toán. Nếu lấy tiền và tiền gửi trừ đi toàn bộ vay, PVOIL vẫn ở trạng thái tiền mặt ròng dương khoảng 8 nghìn tỷ đồng cuối năm 2025 — ước tính của vwealth.
Tuy vậy, bức tranh này thay đổi rất nhanh theo giá dầu. Khi giá dầu tăng, hàng tồn kho và phải thu phình ra, doanh nghiệp cần vay thêm; khi giá giảm, điều ngược lại xảy ra. Tổng nợ vay cuối năm 2025 khoảng 10,9 nghìn tỷ đồng theo CafeF, so với khoảng 2,8 nghìn tỷ cuối năm 2022 và khoảng 7,5 nghìn tỷ cuối năm 2024 (dữ liệu VNDirect); đến 30/6/2026, khi giá dầu đã hạ nhiệt và tồn kho giảm, tổng nợ vay lùi về khoảng 7,8 nghìn tỷ đồng (CafeF). Chi phí lãi vay vì thế cũng tăng: từ khoảng 180 tỷ năm 2022 lên khoảng 339 tỷ năm 2025. Đây là lý do một tổng giám đốc xuất thân tài chính và một chính sách tồn kho kỷ luật quan trọng với PVOIL không kém gì việc mở thêm cửa hàng.
Một chỉ tiêu bạn nên tự tính: vòng quay vốn lưu động. Phải thu khách hàng khoảng 11,6 nghìn tỷ và phải trả người bán khoảng 16,7 nghìn tỷ cuối năm 2025 cho thấy PVOIL đang được nhà cung cấp tài trợ một phần vốn lưu động — doanh nghiệp trả nhà cung cấp chậm hơn thu tiền khách hàng. Đó là lợi thế của quy mô và uy tín; nhưng nếu điều kiện thanh toán với nhà máy lọc dầu thay đổi, nhu cầu vốn lưu động có thể tăng đột ngột.
Dòng tiền: lợi nhuận có biến thành tiền không?
Dòng tiền từ hoạt động kinh doanh của PVOIL dao động còn mạnh hơn lợi nhuận. Theo dữ liệu VNDirect, dòng tiền kinh doanh thuần năm 2022 dương khoảng 3.176 tỷ đồng, năm 2023 âm khoảng 638 tỷ, năm 2024 âm khoảng 816 tỷ, năm 2025 dương khoảng 910 tỷ. Những năm âm thường là năm phải thu tăng mạnh hoặc tồn kho tăng — không nhất thiết là dấu hiệu xấu, mà là tiền bị “kẹt” tạm thời trong vốn lưu động.
Chi đầu tư tài sản cố định (mua sắm, xây dựng cửa hàng, kho) tăng dần: khoảng 400 tỷ năm 2022, 419 tỷ năm 2023, 399 tỷ năm 2024 và khoảng 564 tỷ năm 2025. Khấu hao hằng năm khoảng 300–340 tỷ đồng. Như vậy, doanh nghiệp đang tái đầu tư cao hơn khấu hao một chút — phù hợp với chiến lược mở rộng cửa hàng. Cổ tức tiền mặt thực chi trên báo cáo lưu chuyển tiền tệ hợp nhất khoảng 384 tỷ năm 2022 (gồm cả cổ tức cho cổ đông không kiểm soát ở các công ty con), 221 tỷ năm 2023, 230 tỷ năm 2024 và 303 tỷ năm 2025.
Cách đọc hợp lý: cộng dồn dòng tiền kinh doanh vài năm liền rồi so với lợi nhuận cộng dồn cùng kỳ. Giai đoạn 2022–2025, tổng dòng tiền kinh doanh thuần khoảng 2.632 tỷ đồng, so với tổng lợi nhuận sau thuế hợp nhất khoảng 2.322 tỷ đồng — ước tính của vwealth. Tức là về dài hạn, lợi nhuận của PVOIL có biến thành tiền, chỉ là không đều theo từng năm.
Bảy câu hỏi bạn nên đặt ra mỗi khi PVOIL ra báo cáo
Thay vì học thuộc các con số ở trên — vốn sẽ cũ đi sau mỗi quý — bạn nên mang theo một bộ câu hỏi. Mỗi khi PVOIL công bố báo cáo tài chính, hãy lần lượt trả lời:
- Giá dầu trong kỳ đi lên hay đi xuống, và đảo chiều vào lúc nào? Đặt lợi nhuận gộp cạnh diễn biến giá Brent và giá thành phẩm Singapore trong kỳ để biết bao nhiêu phần lợi nhuận là lãi/lỗ tồn kho.
- Sản lượng xăng dầu tăng hay giảm, và tỷ trọng bán lẻ thay đổi thế nào? Doanh thu tăng vì giá khác với doanh thu tăng vì bán được nhiều hơn qua cửa hàng của mình.
- Chi phí bán hàng tăng nhanh hơn hay chậm hơn lợi nhuận gộp? Mở thêm cửa hàng làm chi phí tăng trước, lợi nhuận đến sau.
- Chênh lệch tài chính ròng còn bao nhiêu? Doanh thu tài chính trừ chi phí tài chính — khoản đệm từ tiền gửi có đang co lại vì vay nhiều hơn không.
- Tồn kho, phải thu và vay ngắn hạn thay đổi ra sao? Tồn kho tăng mạnh đúng lúc giá đỉnh là tín hiệu rủi ro cho quý sau.
- Số dư Quỹ bình ổn giá dương hay âm? Quỹ âm sâu nghĩa là doanh nghiệp đang ứng vốn để giữ giá.
- Có khoản bất thường nào không? Dự phòng đầu tư (như PVB), xử lý tài sản, phạt hành chính, thay đổi chính sách thuế phí — tách chúng ra để thấy lợi nhuận cốt lõi.
Nếu bạn không có thời gian tự làm bảy bước này, báo cáo phân tích cổ phiếu OIL trên vwealth tổng hợp sẵn các chỉ số cập nhật và so sánh với nhóm ngành.
Thị trường đón nhận cổ phiếu OIL: sóng theo giá dầu, thanh khoản của một cổ phiếu UPCoM
Nếu Petrolimex là cổ phiếu “ít sóng” mà nhà đầu tư dài hạn ưa thích, thì OIL là cổ phiếu mà nhiều người biết đến qua những đợt sóng ngắn gắn với giá dầu. Tính cách ấy không phải ngẫu nhiên: nó phản ánh đúng những gì bạn đã thấy trên báo cáo tài chính — lợi nhuận nhạy với giá dầu, cổ tức nhỏ, lượng cổ phiếu tự do ít và nằm trên sàn UPCoM.
Tám năm trên UPCoM: từ 24.200 đồng phiên chào sàn tới những đáy và đỉnh
Bảng dưới đây tổng hợp vùng giá cao nhất và thấp nhất của OIL theo từng năm, dựa trên dữ liệu giá lịch sử chưa điều chỉnh cổ tức của VNDirect (đơn vị nghìn đồng/cổ phiếu). Số liệu này chỉ để bạn cảm nhận biên độ dao động; nó không phải giá hiện tại.
| Năm | Giá cao nhất | Thời điểm | Giá thấp nhất | Thời điểm |
|---|---|---|---|---|
| 2018 | 27,5 | 7/3/2018 | 13,0 | 7/2018 |
| 2019 | 15,6 | 2/2019 | 7,4 | 12/2019 |
| 2020 | 12,4 | 12/2020 | 5,6 | 3/2020 |
| 2021 | 18,4 | 11/2021 | 8,1 | 1/2021 |
| 2022 | 22,3 | 3/2022 | 5,4 | 11/2022 |
| 2023 | 11,9 | 9/2023 | 7,8 | 1/2023 |
| 2024 | 16,1 | 8/2024 | 9,1 | 4/2024 |
| 2025 | 13,7 | 2/2025 | 8,1 | 4/2025 |
| 2026 (đến tháng 9) | 26,1 | 9/3/2026 | 10,8 | 1/2026 |
Nhìn bảng, bạn thấy một nhịp lặp lại: cổ phiếu có những năm giá gấp hai, gấp ba từ đáy lên đỉnh, rồi lại rơi mạnh. Đỉnh năm 2022 và đỉnh năm 2026 đều trùng với những giai đoạn giá dầu thế giới tăng vọt (năm 2022 do xung đột Nga – Ukraine, năm 2026 do xung đột ở Trung Đông); đáy năm 2020 và năm 2022 trùng với những cú sụp giá dầu và tâm lý thị trường chung xấu. Người mua giá IPO bình quân 20.196 đồng năm 2018, theo CafeF năm 2024, đã phải chờ rất lâu vẫn “chưa về bờ”; chỉ trong đợt tăng tháng 3/2026, giá mới có thời điểm vượt lại vùng giá IPO.
Bài học: với OIL, thời điểm mua quan trọng hơn nhiều so với những cổ phiếu tăng trưởng đều. Người mua ở vùng hưng phấn giá dầu thường phải chờ lâu; người mua ở vùng bi quan có cơ hội tốt hơn — nhưng không ai báo trước đâu là đáy.
Tính cách cổ phiếu: “chứng chỉ giá dầu” của nhà đầu tư cá nhân
Với nhiều nhà đầu tư cá nhân, OIL đóng vai trò như một “chứng chỉ giá dầu” giá rẻ: khi tin tức về giá dầu tăng xuất hiện, dòng tiền đổ vào nhóm cổ phiếu dầu khí, và OIL — với thị giá thấp, quanh mệnh giá trong phần lớn thời gian — thường là một trong những mã được mua nhiều. Thanh khoản bình quân theo dữ liệu VNDirect phản ánh điều đó: khối lượng khớp lệnh bình quân mỗi phiên khoảng 0,27 triệu cổ phiếu năm 2019, tăng lên khoảng 2,3 triệu năm 2021 và khoảng 4,5 triệu trong chín tháng đầu năm 2026 khi giá dầu biến động mạnh.
Nhưng bạn nên hiểu một nghịch lý: như đã thấy ở chương 4, giá dầu tăng không luôn tốt cho lợi nhuận của PVOIL. Giá dầu tăng từ từ và đều thì có lãi tồn kho; giá dầu tăng sốc rồi đảo chiều nhanh thì có thể lỗ, nhất là khi giá bán lẻ trong nước bị hãm để bình ổn. Người mua OIL chỉ vì “giá dầu tăng” đang đặt cược vào tâm lý thị trường nhiều hơn là vào lợi nhuận doanh nghiệp. Ngược lại, BSR (lọc dầu) hay PVD, PVS (dịch vụ thượng nguồn) có mối liên hệ trực tiếp hơn với giá dầu cao — điều bạn có thể đối chiếu trong các bài về cổ phiếu PVD và cổ phiếu PVS.
Một đặc điểm khác của cổ phiếu UPCoM: biên độ dao động giá trong một phiên rộng hơn HOSE (±15% so với ±7%), và cổ phiếu UPCoM thường không nằm trong rổ của các chỉ số lớn như VN30 hay các chỉ số mà quỹ ETF nội địa, ngoại theo dõi. Điều này vừa khiến giá biến động mạnh hơn, vừa giới hạn dòng tiền thụ động. Đây chính là lý do việc chuyển sàn sang HOSE được xem là một chất xúc tác.
Định giá một doanh nghiệp doanh thu khổng lồ, lãi mỏng: dùng thước đo nào?
Bài không ghi P/E hay P/B hiện tại, nhưng có thể giúp bạn chọn thước đo phù hợp. Với PVOIL, P/S (giá trên doanh thu) gần như vô nghĩa: doanh thu phình theo giá dầu và mảng dầu thô có biên cực mỏng, nên P/S luôn trông rất “rẻ” mà không nói lên điều gì. P/E hữu ích hơn nhưng phải dùng lợi nhuận bình quân nhiều năm, vì lợi nhuận một năm có thể bị méo bởi lãi/lỗ tồn kho hoặc khoản dự phòng một lần như PVB. P/B là thước đo được nhiều người dùng cho OIL vì phần lớn tài sản là tiền, tiền gửi, phải thu và tài sản cố định — những thứ tương đối dễ định giá. Trong nhiều năm, thị giá OIL dao động quanh mệnh giá 10.000 đồng, trong khi giá trị sổ sách mỗi cổ phiếu thuộc cổ đông công ty mẹ cuối năm 2025 khoảng 10.200 đồng — ước tính của vwealth, chia vốn chủ sở hữu công ty mẹ khoảng 10,5 nghìn tỷ cho khoảng 1,034 tỷ cổ phiếu.
Một cách nghĩ khác: với tiền mặt ròng ước tính khoảng 8 nghìn tỷ đồng cuối năm 2025, một phần đáng kể vốn hoá của OIL (tuỳ thị giá) có “đệm” bằng tiền. Nhưng tiền này không nằm yên — nó là vốn lưu động của một cỗ máy thương mại, sẽ bị hút vào tồn kho và phải thu khi giá dầu tăng. Vì vậy đừng trừ thẳng toàn bộ tiền ròng khỏi vốn hoá như cách làm với một công ty công nghệ tích tiền.
Cuối cùng là so sánh với Petrolimex. Petrolimex có thị phần gấp đôi, nhiều cửa hàng hơn, có cổ đông chiến lược nước ngoài (ENEOS) và nằm trên HOSE, nên trong nhiều giai đoạn được thị trường định giá với mức P/B cao hơn OIL. Khoảng cách định giá ấy phản ánh cả chất lượng tài sản lẫn “chiết khấu UPCoM” và “chiết khấu sở hữu cô đặc”. Nếu PVOIL chuyển được lên HOSE và lượng cổ phiếu tự do tăng, một phần khoảng cách có thể thu hẹp — nhưng đó là giả định, không phải lời hứa. Bạn có thể xem mức định giá cập nhật của cả hai mã trong báo cáo so sánh trên vwealth.
Khối ngoại: room khoá thấp và một cổ đông Hàn Quốc đã rút lui
Khác với nhiều cổ phiếu dầu khí có room ngoại 49%, tháng 12/2018 PVOIL đã khoá tỷ lệ sở hữu nước ngoài tối đa ở mức 6,6%, như đã nói ở chương 2. Trong khi đó, riêng SK Energy đã nắm 5,23% trong nhiều năm, nên nếu mức trần ấy còn áp dụng, dư địa cho các nhà đầu tư ngoại khác là rất nhỏ. SK Energy giảm về 4,19% từ tháng 8/2025, và như đã nói ở chương 2, dữ liệu VNDirect cho thấy tổng tỷ lệ khối ngoại sau đó chỉ còn khoảng 0,27% (30/9/2026). Cùng nguồn dữ liệu này hiện ghi tỷ lệ sở hữu nước ngoài tối đa tại OIL khoảng 7%. Nói cách khác, room ngoại không còn là giới hạn thực tế như giai đoạn SK nắm hơn 5%: vấn đề bây giờ là khối ngoại gần như vắng mặt. Nếu bạn là nhà đầu tư nước ngoài, vẫn nên kiểm tra tỷ lệ sở hữu nước ngoài tối đa hiện hành trên ứng dụng của công ty chứng khoán trước khi đặt lệnh.
Tỷ lệ room thấp thường gắn với chủ trương thoái vốn: năm 2018, CafeF đặt việc hạ room về 6,6% cạnh phương án thoái vốn Nhà nước theo lô lớn — nếu Nhà nước muốn bán một lô lớn cho nhà đầu tư chiến lược nước ngoài, việc để khối ngoại gom trước trên sàn có thể làm hết dư địa. Ở chiều ngược lại, Tổng giám đốc khi đó từng nói với báo chí rằng việc khoá room chỉ là tạm thời. Vì thế, bất kỳ thay đổi nào về room ngoại của OIL cũng đáng được đọc như một tín hiệu về kế hoạch sở hữu trong tương lai. Hãy theo dõi công bố thông tin của doanh nghiệp về tỷ lệ này.
Những chất xúc tác phía trước: HOSE, nghị định mới, Jet A1 và thoái vốn
Có bốn sự kiện có thể thay đổi cách thị trường nhìn OIL trong vài năm tới. Thứ nhất, chuyển niêm yết sang HOSE — lãnh đạo nói doanh nghiệp dự kiến đủ điều kiện vào năm 2027, khi đã xoá lỗ luỹ kế, ROE đạt ngưỡng và ý kiến ngoại trừ liên quan tới PVB được xử lý dứt điểm. Chuyển sàn có thể mở cửa cho nhiều quỹ hơn, thu hẹp biên độ dao động và tăng tính minh bạch theo chuẩn niêm yết chính thức. Thứ hai, nghị định kinh doanh xăng dầu mới thay thế Nghị định 80/2023 — nếu ban hành theo hướng dự thảo mà KBSV phân tích (giá thị trường có quản lý, chi phí định mức cập nhật theo CPI, bỏ lợi nhuận định mức cố định 300 đồng/lít, nâng điều kiện đầu mối), các đầu mối lớn có thể được lợi. Thứ ba, doanh thu đầu tiên từ Jet A1 — kỳ vọng từ cuối năm 2026. Thứ tư, bất kỳ động thái thoái vốn nào của Petrovietnam.
Đi kèm là những chất xúc tác ngược chiều: giá dầu đảo chiều mạnh, chính sách bình ổn giữ giá bán lẻ quá lâu, kế hoạch chuyển sàn chậm hơn dự kiến, hoặc chi phí lãi vay tăng. Không chất xúc tác nào kể trên có ngày giờ chắc chắn; hãy xem chúng như danh sách để theo dõi, không phải lịch trình để đặt cược.
Bối cảnh ngành: số 2 ngành xăng dầu sống trong khung giá do Nhà nước điều hành
Hãy tưởng tượng bạn mở một cửa hàng mà giá bán tối đa của món hàng chính do cơ quan nhà nước công bố mỗi tuần, còn giá nhập của bạn thay đổi mỗi ngày theo sàn giao dịch Singapore. Bạn được phép tính vào giá một khoản chi phí và một khoản lợi nhuận định mức — nhưng mức định mức ấy không phải lúc nào cũng theo kịp chi phí thật. Đó là thế giới mà PVOIL sống. Với người dẫn đầu như Petrolimex, cái khung này đã chật; với người đứng thứ hai, có ít cửa hàng hơn và phải bán buôn nhiều hơn, cái khung ấy còn chật hơn.
Cấu trúc thị trường: 26 đầu mối, hai “ông lớn” nắm khoảng hai phần ba
Theo báo cáo của KBSV được Nhà đầu tư và CafeF dẫn lại tháng 8–9/2026, năm 2025 thị trường xăng dầu Việt Nam có 26 thương nhân đầu mối và 252 thương nhân phân phối. Petrolimex chiếm khoảng 47% thị phần, PVOIL khoảng 20%, Thanh Lễ khoảng 8% và Saigon Petro khoảng 6%. Riêng hai doanh nghiệp nhà nước lớn nhất nắm khoảng 67%.
Chuỗi cung ứng có ba tầng. Tầng đầu là nguồn hàng: hai nhà máy lọc dầu trong nước (Dung Quất của BSR và Nghi Sơn) cùng hàng nhập khẩu. Tầng giữa là thương nhân đầu mối — doanh nghiệp được cấp phép nhập khẩu, mua từ nhà máy, sản xuất, pha chế và phải duy trì dự trữ tối thiểu. Tầng cuối là thương nhân phân phối, tổng đại lý, đại lý và cửa hàng bán lẻ. PVOIL nằm ở tầng đầu mối nhưng đồng thời sở hữu nhiều cửa hàng bán lẻ, tức là vừa bán buôn cho hệ thống phân phối độc lập, vừa cạnh tranh trực tiếp với chính khách hàng bán buôn của mình ở tầng bán lẻ.
Vì phần lớn các đầu mối tư nhân nhỏ phụ thuộc nguồn hàng từ nhà máy trong nước hoặc từ chính các đầu mối lớn, mỗi khi thị trường căng thẳng — như năm 2022 hay đầu năm 2026 — vai trò giữ nguồn cung của Petrolimex và PVOIL lại nổi lên. Theo Thông báo 333/TB-VPCP ngày 26/6/2026, tại cuộc họp ngày 24/6/2026 về kiện toàn hệ thống phân phối xăng dầu (có đại diện Petrolimex và Petrovietnam), Phó Thủ tướng Thường trực yêu cầu cắt giảm tối đa khâu trung gian, tái cơ cấu thương nhân đầu mối và hoàn thiện nghị định thay thế để trình Chính phủ trong tháng 7/2026. Theo đánh giá của vwealth, khi nguồn hàng vốn đã tập trung phần lớn ở hai doanh nghiệp nhà nước lớn nhất, việc giảm tầng nấc trung gian có thể dịch chuyển thêm lợi thế về phía Petrolimex và PVOIL — nhưng mức độ phụ thuộc vào nội dung nghị định cuối cùng.
Giá bán do Nhà nước điều hành: từ Nghị định 83/2014 đến Nghị định 80/2023 và các nghị quyết năm 2026
Khung pháp lý hiện hành cho kinh doanh xăng dầu là Nghị định 83/2014/NĐ-CP, đã được sửa đổi, bổ sung bởi Nghị định 95/2021/NĐ-CP và Nghị định 80/2023/NĐ-CP (có hiệu lực từ ngày 17/11/2023). Theo cơ chế này, giá bán lẻ không do doanh nghiệp tự quyết. Cơ quan quản lý tính “giá cơ sở” theo công thức gồm giá thế giới bình quân của kỳ, chi phí đưa hàng về cảng, các loại thuế phí, chi phí kinh doanh định mức, lợi nhuận định mức và mức trích/chi Quỹ bình ổn. Giá bán lẻ của doanh nghiệp không được cao hơn giá cơ sở công bố.
Từ Nghị định 80/2023, kỳ điều hành giá được thực hiện định kỳ vào thứ Năm hằng tuần, do Bộ Công Thương chủ trì phối hợp với Bộ Tài chính. So với các giai đoạn trước, chu kỳ điều hành đã được rút ngắn dần để giá trong nước bám sát giá thế giới hơn — điều giảm bớt, nhưng không xoá bỏ, rủi ro tồn kho cho đầu mối.
Năm 2026, khi xung đột Trung Đông làm giá thế giới biến động dữ dội, Chính phủ bổ sung các cơ chế đặc biệt. Nghị quyết 36/NQ-CP (ngày 6/3/2026) cho phép điều chỉnh giá ngay khi giá cơ sở tăng từ 7% trở lên so với kỳ công bố liền kề; sau đó Nghị quyết 55/NQ-CP (ngày 19/3/2026) sửa lại: giá chỉ được điều chỉnh ngay sau ngày giá cơ sở tăng từ 15% trở lên, đồng thời bổ sung cơ chế điều chỉnh ngay khi giá cơ sở giảm từ 10% trở lên; các trường hợp biến động nhỏ hơn vẫn theo nhịp thứ Năm hằng tuần của Nghị định 80/2023. Chính phủ cũng đồng ý chủ trương tạm ứng ngân sách cho Quỹ bình ổn phòng khi quỹ thiếu hụt.
Tất cả những điều chỉnh ấy nhằm một mục tiêu chính sách rõ ràng — không để thiếu xăng dầu, không gây sốc giá cho nền kinh tế — và đó là mục tiêu hợp lý của Nhà nước. Nhưng với cổ đông của một đầu mối, điều cần hiểu là: nhịp điều chỉnh giá, ngưỡng điều chỉnh, việc trích hay chi quỹ bình ổn đều do cơ quan quản lý quyết định, và mỗi lần luật chơi thay đổi, lợi nhuận của đầu mối có thể thay đổi theo mà doanh nghiệp không kiểm soát được.
Chi phí định mức, 300 đồng lợi nhuận mỗi lít và cuộc chiến chiết khấu
Trong công thức giá cơ sở hiện hành có hai khoản mà đầu mối “được tính”: chi phí kinh doanh định mức và lợi nhuận định mức. Theo KBSV, lợi nhuận định mức hiện là mức cố định 300 đồng/lít. Báo cáo của KBSV cũng thống kê biên lợi nhuận của Petrolimex và PVOIL có xu hướng suy giảm trong giai đoạn 2014–2025, một phần vì chi phí kinh doanh thực tế tăng lên trong khi chi phí và lợi nhuận định mức không được điều chỉnh tương ứng. Bảng số liệu ở chương 4 cho thấy điều tương tự với PVOIL: biên gộp từ khoảng 5,5–6,9% trong các năm 2015, 2016, 2021 xuống khoảng 2,9% năm 2025 (ước tính của vwealth).
Khoản chênh lệch giữa giá cơ sở và giá vốn không nằm trọn trong túi đầu mối. Để bán được hàng qua hệ thống phân phối, đầu mối phải trả chiết khấu cho thương nhân phân phối và đại lý. Khi thị trường thừa hàng hoặc giá đang xuống, các đầu mối cạnh tranh bằng chiết khấu và phần giữ lại bị bào mòn. Khi tổng kết năm 2018, ông Cao Hoài Dương từng kể (VietnamFinance dẫn lại) rằng Nhà nước cho đầu mối khoảng 1.300 đồng mỗi lít gồm cả chi phí và lợi nhuận, trong khi cuộc đua giá cuối năm 2018 có lúc đẩy chiết khấu cho khách hàng lên tới 3.200 đồng/lít — “nên chuyện lỗ không thể tránh khỏi”. Những con số đó là của một thời điểm cụ thể, nhưng cơ chế thì vẫn vậy: người đứng thứ hai, với tỷ trọng bán buôn lớn, chịu áp lực chiết khấu nặng hơn người dẫn đầu có nhiều cửa hàng riêng.
Ngược lại, khi thị trường thiếu hàng, chiết khấu thu hẹp và đầu mối có nguồn hàng chắc chắn được lợi. Đó là lý do PVOIL thường có kết quả tốt trong những giai đoạn nhiều đầu mối nhỏ gặp khó. Nó cũng giải thích vì sao lãnh đạo PVOIL nhấn mạnh chiến lược tăng tỷ trọng bán lẻ: mỗi lít bán qua cửa hàng của mình là một lít không phải chia chiết khấu cho người khác.
Dự thảo nghị định mới: nới giá, siết điều kiện đầu mối
Sau gần hai năm soạn thảo và nhiều lần lấy ý kiến, Bộ Công Thương đã công bố dự thảo nghị định kinh doanh xăng dầu thay thế Nghị định 80/2023 để trình Chính phủ (dự thảo được báo chí gọi là Dự thảo 12.2 ngày 20/7/2026). Theo phân tích của KBSV, dự thảo có ba hướng thay đổi đáng chú ý. Một, chuyển từ cơ chế giá cơ sở do Nhà nước xác định sang cơ chế giá thị trường có sự quản lý của Nhà nước: đầu mối và thương nhân phân phối chủ động hơn trong việc đặt giá bán buôn, bán lẻ theo công thức, cơ quan quản lý giám sát. Hai, bỏ mức lợi nhuận định mức cố định 300 đồng/lít; chi phí kinh doanh định mức được công bố và điều chỉnh hằng năm theo CPI, rà soát định kỳ ba năm một lần. Ba, siết điều kiện làm thương nhân đầu mối: phải sở hữu bồn bể tại kho tiếp nhận với tổng sức chứa tối thiểu 15.000 m3, có tối thiểu 36 tháng liên tục làm thương nhân phân phối, có tối thiểu 10 cửa hàng bán lẻ thuộc sở hữu và 40 cửa hàng thuộc thương nhân phân phối trong hệ thống; trong khi điều kiện với thương nhân phân phối được nới lỏng.
KBSV dẫn kinh nghiệm của Ấn Độ — nơi Chính phủ chuyển sang cơ chế giá thị trường cho nhiên liệu từ năm 2014 — cho thấy biên lợi nhuận của doanh nghiệp kinh doanh xăng dầu tại đó có xu hướng cải thiện sau cải cách, dù biến động theo chu kỳ lớn hơn. Nếu Việt Nam đi theo hướng này, PVOIL có thể được lợi kép: biên định mức sát chi phí thật hơn, và ít đối thủ đầu mối hơn. Nhưng bạn cần nhớ ba điều: dự thảo chưa phải văn bản chính thức và có thể thay đổi; “giá thị trường có quản lý” vẫn là có quản lý, Nhà nước vẫn có công cụ can thiệp khi cần bình ổn; và biến động lợi nhuận có thể lớn hơn chứ không nhỏ đi.
Nhu cầu dài hạn: xe điện, xăng sinh học và yêu cầu dự trữ cao hơn
Về cầu, xăng dầu vẫn là nhiên liệu chính của giao thông Việt Nam, nhưng hai xu hướng đang thay đổi bức tranh dài hạn. Xu hướng thứ nhất là xe điện. Tại đại hội năm 2024, lãnh đạo PVOIL dẫn báo cáo tư vấn cho rằng từ nay đến năm 2030 xe điện sẽ chưa ảnh hưởng quá nghiêm trọng tới kinh doanh xăng dầu tại Việt Nam; tại đại hội năm 2026, lãnh đạo thừa nhận nhu cầu xăng dầu có thể chững lại trong tương lai, nhưng cho rằng với thị phần hiện tại, dư địa tăng trưởng vẫn còn, và coi trạm sạc là cơ hội. Đây là quan điểm của doanh nghiệp; bạn nên tự cân nhắc tốc độ điện hoá xe máy và ô tô khi nghĩ về giai đoạn sau năm 2030.
Xu hướng thứ hai là xăng sinh học. Năm 2026 là năm E10 được triển khai trên diện rộng; Bộ Công Thương đã soạn dự thảo nghị quyết về lộ trình sử dụng xăng E10, được Bộ Tư pháp thẩm định vào đầu tháng 6/2026. Theo tài liệu này, đến giữa tháng 4/2026 cả nước có 13 doanh nghiệp có khả năng pha chế với tổng công suất khoảng 1,18 triệu m3/tháng, trong đó mới 3 doanh nghiệp được cấp phép. Với các đầu mối có năng lực pha chế lớn như Petrolimex và PVOIL, E10 vừa là chi phí đầu tư chuyển đổi, vừa là lợi thế khi các đầu mối nhỏ chưa có giấy phép phối trộn phải mua lại xăng pha chế.
Thứ ba là yêu cầu dự trữ. Theo quy định, thương nhân đầu mối phải duy trì dự trữ lưu thông tối thiểu khoảng 20 ngày cung ứng, và các yêu cầu về dự trữ có xu hướng chặt hơn sau những đợt căng thẳng nguồn cung. Dự trữ cao hơn đồng nghĩa với nhiều vốn nằm trong tồn kho hơn và rủi ro giá lớn hơn. Tháng 4/2026, Cục Quản lý và Phát triển thị trường trong nước (Bộ Công Thương) cho biết đã lập biên bản vi phạm hành chính với ba thương nhân đầu mối, trong đó có PVOIL, vì không duy trì hoặc duy trì mức dự trữ thấp hơn mức tối thiểu; mỗi doanh nghiệp bị phạt 130 triệu đồng. Tại đại hội, lãnh đạo PVOIL xác nhận có thời điểm doanh nghiệp không bảo đảm mức dự trữ 20 ngày và giải thích nguyên nhân là phải tăng bán ra để bù thiếu hụt nguồn cung trên thị trường khi một số đầu mối giảm bán, việc này mang tính tình huống và đã được bổ sung lại trong thời gian ngắn. Cũng trong tháng 4/2026, PVOIL công bố quyết định của Hải quan cửa khẩu cảng Vũng Tàu phạt khoảng 1,58 tỷ đồng (bằng 10% số thuế khai thiếu) do khai sai thuế suất — trường hợp doanh nghiệp tự phát hiện và khai bổ sung. Đây là những khoản phạt hành chính nhỏ so với quy mô doanh nghiệp, nhưng nhắc bạn rằng một đầu mối xăng dầu vận hành dưới sự giám sát tuân thủ rất chặt.
So PVOIL với Petrolimex và phần còn lại của chuỗi dầu khí
Để đặt PVOIL vào đúng vị trí, bảng dưới đây so sánh những điểm cấu trúc giữa hai đầu mối lớn nhất. Số liệu định tính hoặc theo nguồn ghi kèm; các chỉ số định giá hiện tại xem trong báo cáo cập nhật trên vwealth.
| Tiêu chí | PVOIL (OIL) | Petrolimex (PLX) |
|---|---|---|
| Sàn giao dịch | UPCoM, dự kiến đủ điều kiện lên HOSE năm 2027 | HOSE |
| Cổ đông chi phối | Petrovietnam khoảng 80,52% | Nhà nước nắm tỷ lệ chi phối; có cổ đông chiến lược ENEOS (Nhật Bản) |
| Thị phần (KBSV, năm 2025) | Khoảng 20% | Khoảng 47% |
| Mạng lưới cửa hàng trực thuộc | Khoảng 950 trực thuộc (cuối 2025); khoảng 2.200 nếu tính cả đại lý (CafeF 2024) | Khoảng 5.500 (theo CafeF năm 2024) |
| Mảng khác biệt | Xuất khẩu, mua bán dầu thô cho Petrovietnam; PVOIL Singapore | Hệ sinh thái vận tải, hoá dầu, gas, bảo hiểm |
| Nguồn hàng chính | Dung Quất, Nghi Sơn, pha chế, nhập khẩu | Nhập khẩu và nhà máy trong nước |
| Năng lực phối trộn xăng sinh học (Bộ Công Thương, 2026) | Khoảng 320.000 m3/tháng | Khoảng 455.000 m3/tháng |
| Cổ tức tiền mặt gần đây | 2–3,5% mệnh giá mỗi năm | Cao hơn OIL tính theo % mệnh giá trong nhiều năm (xem bài PLX) |
Nếu đặt PVOIL vào chuỗi dầu khí rộng hơn, nó là khâu cuối — nơi dầu thô đã qua lọc được bán cho người tiêu dùng. Thượng nguồn như PVD, PVS hưởng lợi rõ ràng khi giá dầu cao kéo dài vì hoạt động thăm dò, khai thác sôi động; khâu khí như GAS chịu ảnh hưởng của giá dầu qua công thức giá khí; khâu lọc dầu như BSR ăn chênh lệch giá sản phẩm – dầu thô; khâu vận tải như PVTrans (PVT) hưởng lợi từ cước tàu; còn khâu phân phối như PVOIL và Petrolimex chịu tác động từ nhịp thay đổi giá nhiều hơn là từ mức giá. Hiểu điều này giúp bạn tránh gom tất cả “cổ phiếu dầu khí” vào một rổ khi giá dầu biến động.
Dự đoán xu hướng: ba kịch bản cho cổ phiếu OIL trong khung giá mới
Dự đoán giá dầu là việc mà ngay cả các tập đoàn năng lượng lớn nhất thế giới cũng thường làm sai. Vì vậy, thay vì đưa ra một con số, phần này dựng ba kịch bản với điều kiện xảy ra rõ ràng. Bạn có thể dùng chúng như một bản đồ: mỗi khi có tin mới về chính sách, giá dầu hay kế hoạch của doanh nghiệp, hãy tự hỏi tin ấy đẩy PVOIL gần kịch bản nào hơn.
Năm biến số quyết định tương lai của PVOIL
Một, cơ chế giá. Nghị định mới có được ban hành theo hướng giá thị trường có quản lý, chi phí định mức cập nhật hằng năm hay không; và trong thực tế điều hành, Nhà nước có can thiệp giữ giá bán lẻ lâu hay không khi giá thế giới tăng mạnh.
Hai, nhịp giá dầu. Không phải mức giá cao hay thấp, mà là giá đi đều hay giật cục. Giá đi ngang hoặc tăng từ từ thuận lợi cho đầu mối; giá tăng sốc rồi đảo chiều gây lỗ tồn kho và tăng chi phí vốn.
Ba, tỷ trọng bán lẻ và hiệu quả mạng lưới. Mục tiêu mỗi năm ít nhất 100 cửa hàng mới, tỷ trọng bán lẻ khoảng 27,7% sản lượng — mỗi điểm phần trăm dịch chuyển từ bán buôn sang bán lẻ là biên lợi nhuận tốt hơn.
Bốn, cấu trúc sở hữu và sàn niêm yết. Chuyển sang HOSE đúng hẹn năm 2027 hay chậm hơn; Petrovietnam có thoái bớt vốn hay không; room ngoại có thay đổi hay không.
Năm, các mảng mới. Jet A1 có tạo doanh thu và lợi nhuận đáng kể không; trạm sạc, dịch vụ phi xăng dầu có trở thành nguồn lợi nhuận đo được ở cấp tập đoàn không; mảng dầu thô quốc tế giữ được sản lượng và biên hay không.
Kịch bản lạc quan: khung giá nới ra, PVOIL lên HOSE
Điều kiện: nghị định xăng dầu mới được ban hành theo hướng dự thảo, chi phí kinh doanh định mức được cập nhật sát chi phí thực tế, số đầu mối giảm nhờ điều kiện gia nhập cao hơn, và chiết khấu cho hệ thống phân phối thu hẹp. Giá dầu thế giới ổn định hơn sau biến động năm 2026. PVOIL tiếp tục mở trên 100 cửa hàng mỗi năm, nâng tỷ trọng bán lẻ, xử lý dứt điểm khoản PVB và chuyển sang HOSE trong năm 2027. Mảng Jet A1 bắt đầu có doanh thu ổn định.
Trong kịch bản này, biên lợi nhuận gộp có thể phục hồi về vùng cao hơn mức khoảng 2,9% của năm 2025, lợi nhuận bớt phụ thuộc vào lãi tiền gửi, ROE vượt ngưỡng 5% một cách thoải mái, và cổ tức có dư địa tăng. Việc lên HOSE cùng khả năng nới room, thoái vốn có thể làm thị trường định giá lại cổ phiếu theo hướng gần hơn với Petrolimex. Đây là kịch bản đòi hỏi nhiều điều kiện cùng xảy ra — bạn nên xem nó là trường hợp tốt, không phải trường hợp mặc định.
Kịch bản cơ sở: sống ổn trong khung, lợi nhuận vài trăm tỷ mỗi năm
Điều kiện: cơ chế giá thay đổi chậm hoặc thay đổi ít so với hiện tại; giá dầu dao động trong biên độ rộng nhưng không có cú sụp kéo dài như năm 2014 hay 2020. PVOIL giữ thị phần khoảng 20–25%, tăng dần số cửa hàng, E10 vận hành ổn định. Kế hoạch lên HOSE có thể đúng hẹn hoặc chậm một chút.
Trong kịch bản này, lợi nhuận sau thuế hằng năm của PVOIL tiếp tục dao động trong vùng vài trăm tỷ đồng như giai đoạn 2021–2025 (khoảng 474–773 tỷ đồng), với những quý lãi lỗ thất thường theo giá dầu. Cổ tức giữ quanh 2–3% mệnh giá. Cổ phiếu tiếp tục có tính chu kỳ, lên xuống theo tâm lý về giá dầu, và lợi nhuận đầu tư của bạn phụ thuộc nhiều vào giá mua. Đây là kịch bản gần với lịch sử nhất của doanh nghiệp.
Kịch bản xấu: giá dầu giật cục, khung giá siết, chuyển sàn trễ hẹn
Điều kiện: giá dầu thế giới tiếp tục biến động mạnh và đảo chiều nhiều lần; Nhà nước ưu tiên bình ổn, giữ giá bán lẻ lâu hơn trong các giai đoạn giá tăng, quỹ bình ổn âm kéo dài; chi phí lãi vay tăng do phải vay nhiều để giữ tồn kho và dự trữ; nghị định mới chậm ban hành hoặc ban hành theo hướng ít có lợi cho đầu mối. Kèm theo đó, một năm lợi nhuận thấp khiến ROE rơi dưới 5%, kế hoạch lên HOSE trễ hẹn; xe điện thâm nhập nhanh hơn dự kiến ở phân khúc xe máy đô thị.
Trong kịch bản này, PVOIL có thể lặp lại những năm lỗ như 2014 hay 2020, cổ tức bị thu hẹp hoặc gián đoạn, và cổ phiếu có thể quay lại vùng thấp như các đáy lịch sử. Điểm đỡ của kịch bản xấu là bảng cân đối có tiền mặt ròng dương và vai trò không thể thiếu trong an ninh năng lượng, khiến rủi ro mất khả năng thanh toán thấp — nhưng “không phá sản” khác xa với “sinh lời tốt cho cổ đông”.
Ví dụ minh hoạ: 100 đồng mỗi lít đáng giá bao nhiêu với PVOIL
Để thấy vì sao cơ chế giá quan trọng đến vậy, hãy làm một phép tính đơn giản. Đây là ví dụ minh hoạ với các giả định làm tròn, không phải dự báo.
Năm 2025, PVOIL bán khoảng 6,06 triệu m3/tấn xăng dầu. Giả định đơn giản hoá rằng con số này tương đương khoảng 6 tỷ lít. Nếu phần giữ lại trên mỗi lít — sau chiết khấu, trước chi phí — thay đổi 100 đồng, lợi nhuận trước thuế thay đổi khoảng 600 tỷ đồng mỗi năm. Con số đó lớn hơn toàn bộ lợi nhuận sau thuế hợp nhất năm 2025 (khoảng 503 tỷ đồng). Nói cách khác, chỉ cần định mức chi phí được cập nhật thêm vài chục đồng mỗi lít, hoặc chiết khấu đại lý thu hẹp vài chục đồng, lợi nhuận của PVOIL đã có thể thay đổi rất lớn theo tỷ lệ phần trăm. Và điều ngược lại cũng đúng.
Phép tính thứ hai: tỷ trọng bán lẻ. Nếu 1 điểm phần trăm sản lượng (khoảng 60 triệu lít) chuyển từ bán buôn sang bán lẻ qua cửa hàng của mình, và giả định chênh lệch biên giữa hai kênh là 500 đồng/lít, lợi nhuận gộp tăng khoảng 30 tỷ đồng mỗi năm — trước chi phí vận hành cửa hàng tăng thêm. Con số không lớn, cho thấy chiến lược mở cửa hàng là con đường chậm, bền, cần nhiều năm để thấy khác biệt.
Phép tính thứ ba: ngưỡng ROE 5% cho HOSE. Với vốn chủ sở hữu thuộc công ty mẹ khoảng 10,5 nghìn tỷ đồng, ROE 5% tương ứng lợi nhuận công ty mẹ khoảng 525 tỷ đồng mỗi năm — ước tính của vwealth. Năm 2025, lợi nhuận công ty mẹ khoảng 435 tỷ đồng, thấp hơn ngưỡng đó, dù doanh nghiệp giải thích phần chênh lệch đến từ khoản dự phòng một lần. Cách tính ROE chính xác theo quy định niêm yết có thể khác cách tính đơn giản này, nên hãy xem đây là phép thử độ nhạy, không phải kết luận về điều kiện niêm yết.
Ba phép tính trên cho thấy: yếu tố quyết định lợi nhuận của PVOIL không phải doanh thu tăng bao nhiêu phần trăm, mà là vài chục đến vài trăm đồng trên mỗi lít — thứ phần lớn nằm trong tay cơ chế điều hành giá và cạnh tranh chiết khấu.
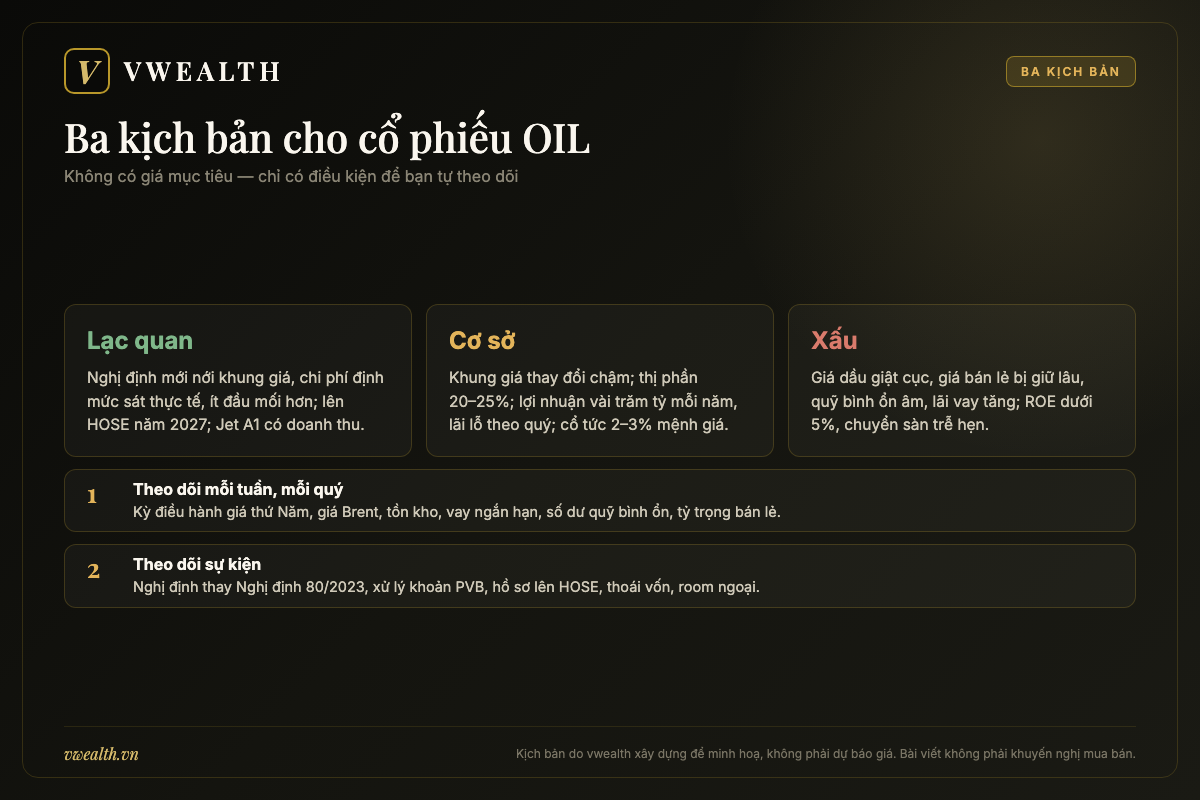
Vậy có nên mua cổ phiếu OIL không? Cân lợi, cân hại một cách sòng phẳng
Đến đây, bạn đã đi cùng PVOIL từ nghề thương mại dầu thô của Petechim, qua cú sập giá dầu 2014, phiên IPO 2018, những quý lãi lỗ theo giá dầu, đến bàn cân của nghị định mới. Câu hỏi có nên mua cổ phiếu OIL hay không, vì thế, không có một đáp án chung cho mọi người. Nó phụ thuộc vào việc bạn cần gì từ một cổ phiếu, chịu được biến động đến đâu, và bạn có tin vào những thay đổi chính sách đang tới hay không. Phần này đặt các điểm cộng và điểm trừ lên bàn cân để bạn tự quyết.
Những điểm cộng đáng cân nhắc
Vị thế số hai khó lung lay. Với khoảng 20–25% thị phần tuỳ nguồn, khoảng 950 cửa hàng trực thuộc, hệ thống kho cảng và giấy phép đầu mối, PVOIL có một chỗ đứng mà đối thủ mới khó chen vào — nhất là nếu điều kiện làm đầu mối bị siết như dự thảo.
Bảng cân đối có đệm tiền mặt. Tiền và tiền gửi lớn hơn tổng nợ vay cuối năm 2025 (tiền mặt ròng ước tính khoảng 8 nghìn tỷ đồng theo vwealth), giúp doanh nghiệp vượt qua các giai đoạn giá dầu xấu mà không gặp rủi ro thanh khoản.
Chất xúc tác chính sách và niêm yết. Nghị định mới có thể nới khung giá cho đầu mối; kế hoạch lên HOSE năm 2027 có thể mở rộng tệp nhà đầu tư. Nếu cả hai cùng thành hiện thực, cách thị trường nhìn OIL có thể thay đổi đáng kể.
Năng lực E10 và các mảng mới. Là một trong hai đơn vị có năng lực phối trộn xăng sinh học lớn nhất, cộng với Jet A1 và trạm sạc, PVOIL có thêm vài “quyền chọn” tăng trưởng mà giá cổ phiếu có thể chưa phản ánh đầy đủ.
Cổ tức tiền mặt đều đặn từ năm 2022. Không lớn, nhưng liên tục năm năm, cho thấy doanh nghiệp đã qua giai đoạn lỗ luỹ kế.
Những điểm trừ không thể bỏ qua
Biên lợi nhuận mỏng và nằm ngoài tầm kiểm soát. Biên lãi ròng quanh 0,3–0,7% những năm gần đây; phần lớn biên do cơ chế giá và cạnh tranh chiết khấu quyết định. Doanh nghiệp giỏi đến đâu cũng khó tự nới cái khung này.
Lợi nhuận nhảy theo giá dầu. Hai năm lỗ trong 12 năm (2014, 2020), nhiều quý lỗ nặng khi giá dầu đảo chiều. Nếu bạn cần một dòng lợi nhuận đều để định giá, OIL không cho bạn điều đó.
ROE thấp và phụ thuộc vào lãi tiền gửi. ROE ước tính khoảng 4% năm 2025; gần một nửa lợi nhuận trước thuế vài năm gần đây đến từ chênh lệch tài chính ròng. Khi lãi suất huy động thay đổi, phần lợi nhuận này thay đổi theo.
Sở hữu cô đặc, thanh khoản tự do mỏng, khối ngoại vắng bóng. Petrovietnam nắm 80,52%; cổ đông nhỏ gần như không có tiếng nói quyết định; khối ngoại chỉ còn nắm khoảng 0,27% sau khi SK Energy rút lui. Lộ trình thoái vốn đã dang dở tám năm.
Rủi ro tuân thủ và rủi ro chính sách. Quy định dự trữ, bình ổn, thuế phí thay đổi thường xuyên; đầu mối có thể bị yêu cầu ưu tiên nhiệm vụ cung ứng hơn lợi nhuận trong các giai đoạn căng thẳng — như chính PVOIL đã chia sẻ tại đại hội năm 2026.
Bảng dưới đây gom các điểm cộng, trừ lại để bạn dễ nhìn:
| Khía cạnh | Lợi | Hại |
|---|---|---|
| Vị thế ngành | Đầu mối số hai, khoảng 20–25% thị phần | Khoảng cách lớn với Petrolimex, nhiều bán buôn |
| Lợi nhuận | Có lãi phần lớn các năm | Biên cực mỏng, nhảy theo giá dầu |
| Tài chính | Tiền mặt ròng dương | Nhu cầu vốn lưu động tăng vọt khi giá dầu cao |
| Chính sách | Dự thảo nghị định có thể nới giá, siết đầu mối | Nhà nước vẫn can thiệp giá khi cần bình ổn |
| Cổ đông | Petrovietnam hậu thuẫn nguồn hàng, uy tín | Sở hữu cô đặc, thoái vốn dang dở, khối ngoại gần như vắng mặt |
| Cổ tức | Đều đặn từ 2022 | Nhỏ, 2–3,5% mệnh giá |
| Tăng trưởng mới | E10, Jet A1, trạm sạc, HOSE 2027 | Chưa đo được ở cấp tập đoàn, xe điện dài hạn |
Cổ phiếu OIL hợp với kiểu nhà đầu tư nào
Nhà đầu tư theo chu kỳ hàng hoá và chính sách. Nếu bạn theo dõi sát giá dầu, lịch điều hành giá mỗi thứ Năm và tiến độ nghị định mới, OIL là một công cụ để thể hiện quan điểm về chu kỳ ngành phân phối xăng dầu — với điều kiện bạn chấp nhận biến động mạnh và có kỷ luật cắt lỗ.
Nhà đầu tư giá trị kiên nhẫn đặt cược vào tái cấu trúc. Nếu bạn tin rằng khung giá sẽ nới ra, PVOIL sẽ lên HOSE và cấu trúc sở hữu sẽ thay đổi, việc mua ở vùng giá thấp so với giá trị sổ sách và chờ nhiều năm có thể hợp với bạn. Đây là kiểu đầu tư “chờ sự kiện”, cần sự kiên nhẫn và chấp nhận rằng sự kiện có thể đến muộn.
Người muốn có một mảnh của chuỗi dầu khí ở khâu cuối. Nếu danh mục của bạn đã có thượng nguồn (PVD, PVS), khí (GAS) hay lọc dầu (BSR), một phần nhỏ OIL có thể giúp đa dạng hoá theo khâu — vì phân phối phản ứng với giá dầu khác các khâu trên.
Không hợp với ai
Người cần thu nhập cổ tức cao và ổn định. Cổ tức của OIL nhỏ và phụ thuộc mục tiêu giữ lại lợi nhuận để lên HOSE. Những cổ phiếu tiện ích hay tiêu dùng thiết yếu phù hợp hơn với mục tiêu này.
Người tìm tăng trưởng lợi nhuận đều. Doanh thu tăng không đồng nghĩa lợi nhuận tăng. Nếu bạn muốn một câu chuyện lợi nhuận tăng 15–20% mỗi năm, OIL không phải là câu chuyện đó.
Người mua theo tin “giá dầu tăng”. Như bài đã phân tích, giá dầu tăng sốc có thể gây lỗ cho đầu mối khi giá đảo chiều. Mua OIL chỉ vì tiêu đề giá dầu là đặt cược vào tâm lý, không phải vào doanh nghiệp.
Nhà đầu tư nước ngoài cần vị thế lớn. Lượng cổ phiếu tự do mỏng và thanh khoản hạn chế khiến việc xây dựng hoặc thoát vị thế lớn khó khăn; bạn cũng nên kiểm tra room ngoại hiện hành với công ty chứng khoán.
Lời kết
PVOIL là một doanh nghiệp quan trọng hơn nhiều so với vẻ ngoài lợi nhuận của nó. Nó bán dầu thô cho cả hệ thống Petrovietnam, cung cấp khoảng một phần năm lượng xăng dầu cho cả nước, là một trong hai xưởng pha chế xăng sinh học lớn nhất, và đứng ra giữ nguồn cung khi thị trường căng thẳng. Nhưng chính vị trí quan trọng ấy đặt nó vào một cái khung: giá bán do Nhà nước điều hành, lợi nhuận định mức tính bằng vài trăm đồng mỗi lít, tồn kho phải giữ dù giá dầu đi đâu, và một cổ đông nắm hơn bốn phần năm vốn với những mục tiêu rộng hơn lợi nhuận.
Vì thế, câu hỏi có nên mua cổ phiếu OIL rốt cuộc là câu hỏi về cái khung đó: bạn có tin khung giá sẽ nới ra, doanh nghiệp sẽ lên HOSE, và bạn có đủ kiên nhẫn để đi qua những quý lãi lỗ thất thường theo giá dầu hay không. Nếu câu trả lời là có, OIL có thể là một vị thế đáng cân nhắc ở mức giá hợp lý. Nếu bạn không chắc, việc theo dõi thêm vài kỳ báo cáo và tiến độ nghị định mới cũng là một lựa chọn khôn ngoan. Dù chọn cách nào, hãy dùng bảy câu hỏi ở chương 4 mỗi khi PVOIL công bố số liệu, và mở báo cáo phân tích cập nhật trên vwealth để có định giá, chỉ số và so sánh ngành mới nhất. Nếu bạn chưa có tài khoản, bạn có thể đăng ký vwealth miễn phí để theo dõi OIL cùng các cổ phiếu dầu khí khác.
Bài viết chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải khuyến nghị mua hay bán cổ phiếu. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.