Có nên mua cổ phiếu KDH — mã của Công ty Cổ phần Đầu tư và Kinh doanh Nhà Khang Điền — là câu hỏi mà suốt gần mười lăm năm, thị trường đã quen trả lời bằng một câu duy nhất: “đắt nhưng yên tâm”. Khang Điền là cái tên mà giới phân tích hay gọi là cổ phiếu bất động sản phòng thủ: đất sạch, có sổ, ít vay nợ, không ồn ào, không dính bê bối trái phiếu như những cái tên cùng ngành từng làm nhà đầu tư mất ăn mất ngủ cuối năm 2022. Vậy mà bảy tháng đầu năm 2026, chính cổ phiếu “yên tâm” ấy mất tới hơn bốn mươi phần trăm giá trị, hai quỹ ngoại lớn nhất trong danh sách cổ đông cùng giảm tỷ trọng, còn con trai của người sáng lập thì đăng ký mua vào hai mươi triệu cổ phiếu ngay giữa lúc giá rơi. Doanh nghiệp vẫn đứng đó, quỹ đất vẫn nằm nguyên trong sổ, nhưng câu chuyện đã đổi. Bài viết này kể lại hai mươi lăm năm của một ông đạo diễn phim bỏ nghề đi bán nhà, chỉ cho bạn cách đọc báo cáo tài chính của một doanh nghiệp mà tài sản lớn nhất lại nằm ở dòng “hàng tồn kho”, và kết bằng câu trả lời sòng phẳng: KDH hợp với kiểu nhà đầu tư nào, và tuyệt đối không hợp với ai.
Trước khi vào bài, xin thống nhất một quy ước về con số. Bạn sẽ gặp rất nhiều mốc lịch sử, quy mô dự án, diện tích quỹ đất, tỷ lệ sở hữu và các nghị quyết đại hội cổ đông đã công bố — tất cả đều là thông tin công khai, kiểm chứng được. Nhưng bạn sẽ hầu như không gặp con số của quý gần nhất: lãi quý vừa rồi bao nhiêu, P/B hôm nay là mấy, giá đóng cửa phiên trước thế nào. Lý do rất riêng với một doanh nghiệp bất động sản nhà ở. Doanh thu của Khang Điền không chảy đều như doanh thu một nhà máy hay một ngân hàng; nó nằm im hàng năm trời trong lúc dự án xây dựng, rồi dồn hết vào đúng vài quý bàn giao. Một quý lãi kỷ lục có thể chỉ nói lên rằng dự án A vừa xong phần thô, chứ không nói gì về việc doanh nghiệp khoẻ hay yếu. Viết ra một mức P/E của hôm nay cho KDH thì sáu tháng sau nó không những vô nghĩa mà còn dễ dẫn bạn đi sai đường — như bạn sẽ thấy ở chương 5, với nhóm cổ phiếu này, P/E là chỉ số dễ đánh lừa nhất trong toàn bộ bảng chỉ số. Thay vì đưa bạn một con số dễ hỏng, bài viết dạy bạn cách tự đọc số của chính doanh nghiệp này. Khi cần dữ liệu của ngày hôm nay, bạn mở báo cáo phân tích KDH trên nền tảng vwealth để lấy bộ chỉ số cập nhật. Bài viết cho bạn khung tư duy; báo cáo cho bạn con số.
Và đừng đọc Khang Điền một mình. Doanh nghiệp này chỉ hiện rõ hình dạng khi bạn đặt nó cạnh những cái tên cùng họ hàng: cạnh Nam Long — người anh em gần nhất về mô hình, cùng làm nhà ở vừa túi tiền phía Nam, cùng thích bắt tay đối tác Nhật thay vì vay nợ, cạnh Novaland — tấm gương ngược chiều về những gì xảy ra khi một chủ đầu tư chạy bằng đòn bẩy tối đa, cạnh Vinhomes, doanh nghiệp một mình định đoạt mặt bằng giá của cả thị trường nhà ở Việt Nam, và trong bức tranh chung của nhóm cổ phiếu bất động sản trên sàn. Bốn hệ quy chiếu đó sẽ giúp bạn thấy KDH thật ra là con gì — và vì sao suốt nhiều năm thị trường sẵn lòng trả cho nó mức giá cao hơn hẳn phần còn lại của ngành.
Từ ông đạo diễn phim đến người giữ đất khu Đông: lịch sử hình thành Khang Điền
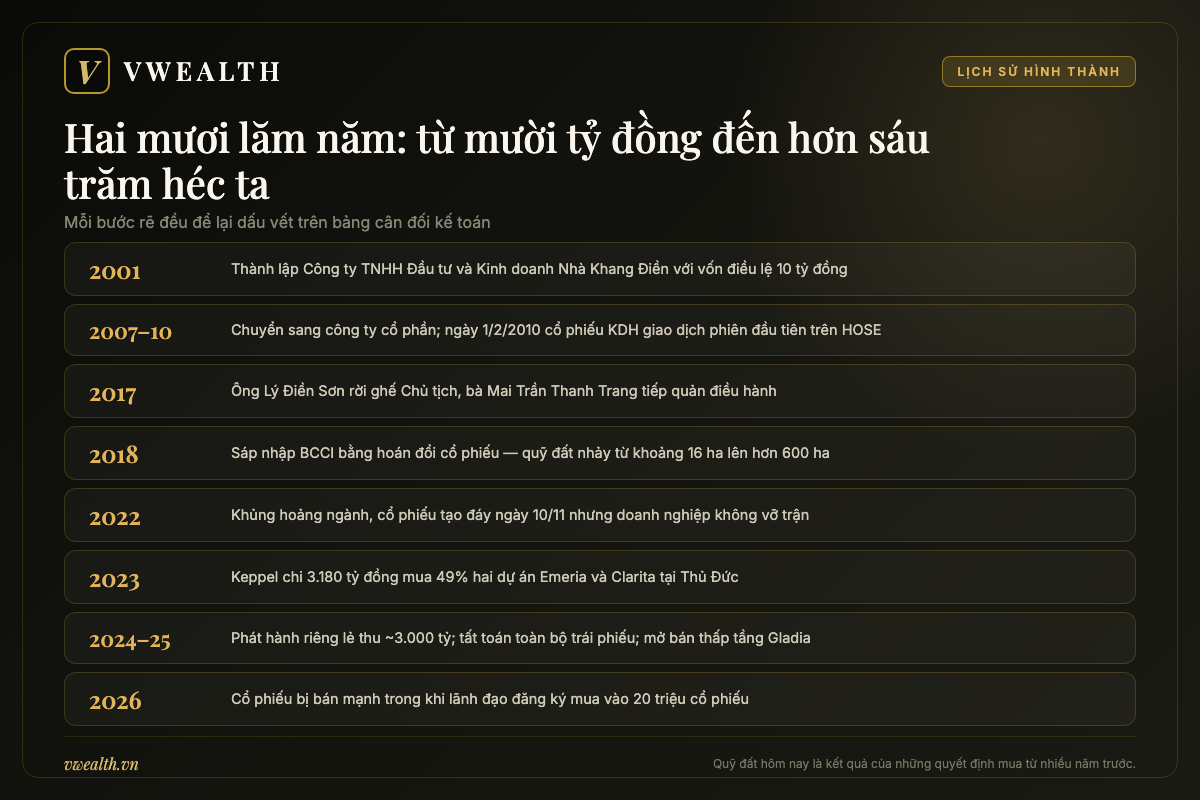
Có một chi tiết mà phần lớn nhà đầu tư cầm cổ phiếu KDH hôm nay không biết: người dựng nên doanh nghiệp này khởi nghiệp không phải bằng xi măng cốt thép, mà bằng máy quay phim. Trước khi có Khang Điền, ông Lý Điền Sơn là một đạo diễn. Và cái nghề cũ ấy — nghề của người phải nghĩ trước cả bộ phim rồi mới quay cảnh đầu tiên — hoá ra giải thích được rất nhiều về cách doanh nghiệp này làm bất động sản suốt hai mươi lăm năm sau đó.
Người đàn ông rẽ ngang: Lý Điền Sơn và mười tỷ đồng năm 2001
Ông Lý Điền Sơn sinh ngày 30/8/1966, quê Vĩnh Long, tốt nghiệp cử nhân Đại học Văn hoá. Năm 1993, ông ra mắt bộ phim đầu tay “Nước mắt học trò” trong vai trò đạo diễn và được khán giả đón nhận. Đó là một khởi đầu đẹp trong ngành điện ảnh — và cũng là ngã rẽ, bởi chỉ vài năm sau, ông rời phim trường để bước vào một sân chơi hoàn toàn khác.
Tháng 12/2001, Công ty TNHH Đầu tư và Kinh doanh Nhà Khang Điền ra đời với vốn điều lệ vỏn vẹn 10 tỷ đồng. Con số ấy hôm nay nghe như tiền đặt cọc một căn nhà phố ở Thủ Đức, nhưng vào năm 2001 nó đủ để một công ty tư nhân mua vài lô đất nhỏ ở vùng ven Sài Gòn và bắt đầu học nghề. Bạn hãy ghi nhớ mốc “10 tỷ đồng” này, vì suốt cả bài, câu chuyện của Khang Điền thực chất là câu chuyện của một bảng cân đối kế toán phình ra hàng nghìn lần trong một phần tư thế kỷ — và cái giá phải trả cho sự phình ra đó.
Điều đáng chú ý ở giai đoạn khởi nghiệp là địa bàn ông Sơn chọn: khu Đông thành phố, tức quận 2 và quận 9 cũ, nay là Thành phố Thủ Đức. Đầu những năm 2000, đây là vùng đất còn nhiều ruộng và ao, xa trung tâm, hạ tầng chưa có gì. Ai mua đất ở đó lúc ấy không phải vì tin nó đẹp, mà vì tin nó rẻ và sẽ hết rẻ. Chiến lược “mua đất khi chưa ai muốn” trở thành ADN của doanh nghiệp — và cũng là nguồn gốc của biên lợi nhuận gộp cao bất thường mà bạn sẽ gặp ở chương 4.
Giai đoạn tập sự: nhà phố nhỏ, làm chậm, làm sạch. Từ 2001 đến khoảng 2010, Khang Điền không làm gì gây tiếng vang. Doanh nghiệp phát triển các khu dân cư quy mô vừa và nhỏ ở quận 9, quận 2, bán nhà phố và biệt thự cho tầng lớp trung lưu mới nổi của thành phố. Không có siêu dự án, không có đại đô thị, không có chiến dịch truyền thông rầm rộ.
Chính giai đoạn lặng lẽ này định hình thứ mà sau này giới đầu tư gọi là “chất Khang Điền”: làm dự án nhỏ, hoàn tất pháp lý trước khi bán, giao nhà có sổ, và gần như không chạy theo phân khúc cao cấp hào nhoáng. Nghe thì nhạt. Nhưng bạn thử đặt câu hỏi ngược: có bao nhiêu chủ đầu tư ở Việt Nam suốt hai mươi năm không dính một vụ kiện đòi sổ hồng tập thể nào đáng kể? Danh sách đó ngắn hơn bạn tưởng rất nhiều, và đó chính là lý do KDH được thị trường trả giá cao hơn phần còn lại của ngành — một khoản “phí bảo hiểm cho sự yên tâm” mà chúng ta sẽ mổ xẻ kỹ ở chương 5.
Năm 2007 và 2010: hai cánh cửa mở ra thị trường vốn
Năm 2007, Khang Điền chuyển đổi từ công ty trách nhiệm hữu hạn sang mô hình công ty cổ phần. Đây không chỉ là thủ tục hành chính. Chuyển sang cổ phần nghĩa là doanh nghiệp chấp nhận chia quyền sở hữu cho người ngoài để đổi lấy vốn — và chấp nhận sống dưới ánh đèn của chế độ công bố thông tin.
Ngày 1/2/2010, cổ phiếu KDH chính thức giao dịch trên Sở Giao dịch Chứng khoán TP.HCM. Đến tháng 9/2010, vốn điều lệ được nâng lên 439 tỷ đồng. Nếu bạn so con số 439 tỷ đồng đó với quy mô vốn hiện nay của doanh nghiệp, bạn sẽ thấy toàn bộ phần tăng trưởng của Khang Điền không đến từ việc tiết kiệm lợi nhuận, mà đến từ việc liên tục huy động thêm vốn — bằng cổ phiếu, bằng trái phiếu, bằng vay ngân hàng, bằng bán cổ phần dự án cho đối tác ngoại. Đây là đặc điểm cấu trúc của ngành: bất động sản là ngành ăn vốn, và ai không huy động được vốn thì không lớn được, bất kể quỹ đất đẹp đến đâu.
2015–2017: ra mắt hàng loạt và cuộc chuyển giao chiếc ghế chủ tịch
Giữa thập niên 2010, thị trường nhà ở TP.HCM hồi phục sau giai đoạn đóng băng 2011–2013, và Khang Điền bung hàng. Hàng loạt cái tên xuất hiện dồn dập: Mega Village, Mega Ruby, Lucasta, The Venica, Jamila, Rosita — chủ yếu ở quận 9 cũ, chủ yếu là nhà phố, biệt thự và căn hộ tầm trung. Đây là giai đoạn Khang Điền chứng minh mình có thể vận hành nhiều dự án song song chứ không chỉ làm từng cái một.
Nhưng sự kiện đáng chú ý nhất giai đoạn này lại nằm ở phòng họp. Từ 2001 đến 2012, ông Lý Điền Sơn giữ cả hai vai Chủ tịch Hội đồng quản trị và Tổng Giám đốc. Giai đoạn 2012–2013 ông lùi xuống làm Phó Chủ tịch kiêm Tổng Giám đốc, rồi từ 2013 đến 2017 trở lại ghế Chủ tịch kiêm Tổng Giám đốc. Đến năm 2017, ông từ nhiệm vị trí Chủ tịch, nhường lại cho bà Mai Trần Thanh Trang, và lùi về làm Phó Chủ tịch — vị trí ông giữ đến nay.
Một nhà sáng lập tự nguyện rời ghế cao nhất khi doanh nghiệp đang lên là chuyện hiếm ở Việt Nam. Nó có thể là dấu hiệu của một cơ chế quản trị trưởng thành, cũng có thể chỉ là sắp xếp nội bộ trong một doanh nghiệp vẫn mang đậm tính gia đình. Chương 2 sẽ giúp bạn đọc chi tiết này chính xác hơn.
2018 — cú nhảy vọt: nuốt BCCI và bài toán quỹ đất
Nếu phải chọn một năm duy nhất làm bước ngoặt của Khang Điền, đó là năm 2018. Doanh nghiệp thực hiện thương vụ sáp nhập Công ty Cổ phần Đầu tư Xây dựng Bình Chánh (BCCI) bằng phương thức hoán đổi cổ phiếu — nghĩa là trả bằng chính cổ phiếu của mình chứ không phải bằng tiền mặt, một cách mua rất thông minh với doanh nghiệp thiếu tiền nhưng dư niềm tin thị trường.
Kết quả của thương vụ này gây choáng: quỹ đất của Khang Điền nhảy từ khoảng 16 ha lên hơn 600 ha. Bạn đọc lại con số đó một lần nữa — gấp gần bốn mươi lần. Kèm theo là những dự án lớn ở khu Tây Nam thành phố: khu dân cư Phong Phú 2 quy mô 132,92 ha, khu đô thị Tân Tạo khoảng 120 ha, khu dân cư và công trình công cộng 11A rộng 17,5 ha, và Khu công nghiệp Lê Minh Xuân mở rộng 109,9 ha.
Thương vụ BCCI biến Khang Điền từ một chủ đầu tư khu Đông thành doanh nghiệp có mặt ở cả hai cánh của thành phố. Quan trọng hơn, nó cho Khang Điền thứ quý nhất trong ngành này: nguyên liệu thô để làm việc trong mười lăm, hai mươi năm tới, mua ở mặt bằng giá của năm 2018. Toàn bộ luận điểm đầu tư của KDH hôm nay — đặc biệt là biên lợi nhuận gộp mà chúng ta sẽ bàn ở chương 4 — có gốc rễ ở đây.
2019–2022: ra hàng, vay trái phiếu, rồi gặp bão
Sau BCCI, Khang Điền bước vào chu kỳ triển khai mạnh nhất lịch sử: Verosa Park với 296 căn nhà phố và biệt thự cạnh Khu công nghệ cao Thủ Đức, Safira, Lovera Vista với 1.310 căn hộ trên 1,8 ha ở Bình Chánh, rồi The Classia chính thức mở bán ngày 25/11/2023.
Giai đoạn 2017–2022 cũng là thời hoàng kim của trái phiếu doanh nghiệp Việt Nam, và Khang Điền như phần lớn chủ đầu tư khác, có tham gia kênh này để tài trợ dự án và bổ sung vốn lưu động. Đây là chi tiết quan trọng cần nói thẳng: dù được coi là doanh nghiệp thận trọng, Khang Điền không đứng ngoài cuộc chơi trái phiếu.
Rồi bão đến. Từ giữa năm 2022, thị trường bất động sản đóng băng, kênh trái phiếu tê liệt, tín dụng siết lại. Cổ phiếu KDH giảm sâu và tạo đáy ngày 10/11/2022 ở mức 19.110 đồng. Nhưng khác với nhiều cái tên cùng ngành phải bán tháo tài sản hoặc gia hạn nợ trong hoảng loạn, Khang Điền đi qua giai đoạn này mà không vỡ trận. Đó chính là bài kiểm tra thực chiến đã xây nên danh tiếng “cổ phiếu bất động sản phòng thủ” của KDH.
2023–2026: bắt tay Keppel, sạch nợ trái phiếu và một cú rơi mới
Giữa năm 2023, giữa lúc thị trường còn ảm đạm, Khang Điền công bố thương vụ đáng chú ý nhất kể từ BCCI: Tập đoàn Keppel của Singapore chi 3.180 tỷ đồng mua 49% cổ phần hai dự án Emeria (6 ha) và Clarita (5,8 ha) tại phường Bình Trưng Đông, Thành phố Thủ Đức, với tổng chi phí phát triển ước tính khoảng 10.200 tỷ đồng. Khang Điền giữ 51%. Hai bên khởi công cả hai dự án vào tháng 10/2023.
Đây là mô hình mà Nam Long đã làm nhiều năm với các đối tác Nhật Bản: bán một phần dự án sau khi đã hoàn tất pháp lý để lấy tiền mặt ngay, chia sẻ rủi ro, đồng thời nhập khẩu chuẩn phát triển của đối tác ngoại. Đổi lại, bạn chia luôn phần lợi nhuận tương lai. Không có bữa trưa miễn phí.
Tháng 7/2024, Khang Điền hoàn tất phát hành riêng lẻ 110,1 triệu cổ phiếu cho 19 nhà đầu tư chuyên nghiệp với giá 27.250 đồng một cổ phiếu, thu về khoảng 3.000 tỷ đồng và nâng vốn điều lệ lên 9.094 tỷ đồng. Đến giữa năm 2025, ban lãnh đạo cho biết doanh nghiệp đã tất toán toàn bộ các lô trái phiếu và không còn dư nợ trái phiếu lưu hành. Tháng 10/2025, phân khu thấp tầng dự án Gladia by the Waters — liên doanh với Keppel, Khang Điền nắm 51% — mở bán với giá 200–250 triệu đồng mỗi mét vuông.
Và rồi, nghịch lý. Đúng vào lúc bảng cân đối sạch nợ trái phiếu nhất và quỹ dự án dày nhất trong lịch sử, cổ phiếu KDH lại rơi. Từ tháng 9/2025 giá liên tục đi xuống; tính đến ngày 20/7/2026, thị giá đã giảm khoảng 43,5% so với đầu năm. Dragon Capital và VinaCapital cùng giảm tỷ trọng. Ngày 23/7/2026, ông Lý Tuấn Kiệt — Phó Tổng Giám đốc, con trai Phó Chủ tịch Lý Điền Sơn — đăng ký mua vào 20 triệu cổ phiếu KDH, giao dịch dự kiến kéo dài đến 21/8/2026.
Đó là bức tranh bạn đang đứng trước: một doanh nghiệp có lịch sử sạch, quỹ đất lớn, vừa trả xong trái phiếu — nhưng cổ phiếu bị bán mạnh và người trong nhà thì đang mua vào. Phần còn lại của bài viết sẽ giúp bạn hiểu vì sao hai vế đó không hề mâu thuẫn.
| Mốc | Sự kiện | Ý nghĩa với nhà đầu tư |
|---|---|---|
| 12/2001 | Thành lập Công ty TNHH Đầu tư và Kinh doanh Nhà Khang Điền, vốn 10 tỷ đồng | Điểm xuất phát của một doanh nghiệp gia đình khu Đông |
| 2007 | Chuyển đổi sang mô hình công ty cổ phần | Bước chuẩn bị bắt buộc trước khi lên sàn |
| 1/2/2010 | Cổ phiếu KDH giao dịch phiên đầu tiên trên HOSE | Doanh nghiệp bắt đầu sống dưới sự soi xét của thị trường |
| 9/2010 | Nâng vốn điều lệ lên 439 tỷ đồng | Mở đầu chuỗi huy động vốn liên tục kéo dài đến nay |
| 2015–2016 | Ra mắt loạt dự án Mega Village, Lucasta, The Venica, Jamila | Chứng minh năng lực chạy nhiều dự án song song |
| 2017 | Ông Lý Điền Sơn rời ghế Chủ tịch, bà Mai Trần Thanh Trang tiếp quản | Chuyển giao quyền lực êm, nhà sáng lập vẫn ở lại |
| 2018 | Sáp nhập BCCI bằng hoán đổi cổ phiếu | Quỹ đất nhảy từ ~16 ha lên hơn 600 ha — bước ngoặt lớn nhất |
| 2019–2021 | Verosa Park, Safira, Lovera Vista; tham gia kênh trái phiếu doanh nghiệp | Ra hàng đều, nhưng bắt đầu quen với vốn vay |
| 10/11/2022 | Cổ phiếu tạo đáy 19.110 đồng giữa khủng hoảng ngành | Bài kiểm tra sống còn mà doanh nghiệp vượt qua |
| Giữa 2023 | Keppel chi 3.180 tỷ mua 49% Emeria và Clarita | Đổi một phần lợi nhuận tương lai lấy tiền mặt hiện tại |
| 7/2024 | Phát hành riêng lẻ 110,1 triệu cp giá 27.250đ, thu ~3.000 tỷ; vốn điều lệ lên 9.094 tỷ | Cổ đông cũ bị pha loãng để đổi lấy sức bền tài chính |
| Giữa 2025 | Tất toán toàn bộ trái phiếu, không còn dư nợ trái phiếu lưu hành | Gỡ bỏ rủi ro đáng sợ nhất của ngành giai đoạn 2022–2023 |
| 10/2025 | Mở bán phân khu thấp tầng Gladia by the Waters, 200–250 triệu đ/m² | Bắt đầu chu kỳ ghi nhận doanh thu mới |
| 2026 | Cổ phiếu giảm mạnh; ĐHĐCĐ đặt mục tiêu lãi 1.500 tỷ; lãnh đạo đăng ký mua vào | Khoảng cách giữa câu chuyện doanh nghiệp và giá cổ phiếu nới rộng |
Nhà sáng lập lùi một bước, gia đình vẫn ở lại: ban lãnh đạo và cơ cấu sở hữu KDH
Trong bất động sản, bạn không mua một dây chuyền sản xuất. Bạn mua khả năng của một nhóm người trong việc chọn đúng miếng đất, chạy xong giấy tờ, xây đúng hạn và bán được hàng. Bốn việc đó đều là việc của con người, không phải của máy móc. Vì vậy với KDH, đọc kỹ danh sách ban lãnh đạo và cơ cấu sở hữu không phải là thủ tục — nó gần như là phân tích cơ bản.
Bà Mai Trần Thanh Trang: người giữ ghế chủ tịch gần một thập kỷ
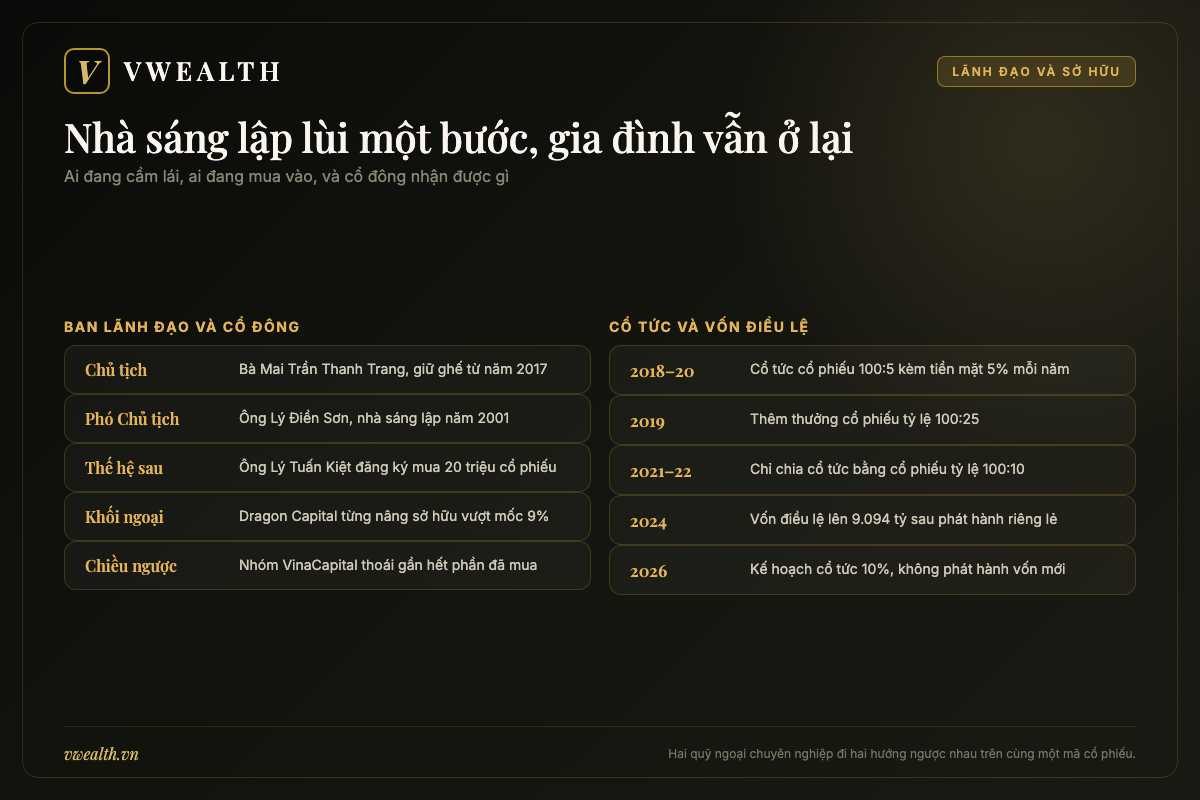
Từ năm 2017 đến nay, ghế Chủ tịch Hội đồng quản trị Khang Điền thuộc về bà Mai Trần Thanh Trang. Bà tiếp quản đúng vào lúc doanh nghiệp chuẩn bị bước vào thương vụ lớn nhất đời mình — sáp nhập BCCI — và trải qua trọn vẹn chu kỳ thăng trầm 2018–2026 ở vị trí cao nhất.
Phát ngôn đáng nhớ nhất của bà trước cổ đông là tại đại hội thường niên 2026, khi khẳng định từ giữa năm 2025 công ty đã tất toán toàn bộ các lô trái phiếu và hiện không còn bất kỳ dư nợ trái phiếu nào lưu hành trên thị trường. Với một cổ đông từng sống qua mùa đông 2022–2023, câu đó có trọng lượng riêng: nó nghĩa là danh mục nợ của Khang Điền giờ chỉ còn nợ ngân hàng — loại nợ có thể thương lượng, gia hạn, tái cấp, khác hẳn trái phiếu với hàng nghìn trái chủ nhỏ lẻ có thể đồng loạt đòi tiền cùng một ngày.
Cũng tại đại hội đó, ban lãnh đạo tuyên bố năm 2026 không có kế hoạch phát hành trái phiếu hay chào bán cổ phiếu riêng lẻ, mà dựa vào dòng tiền bán hàng và tín dụng dài hạn từ các ngân hàng lớn như VietinBank, OCB, MB. Với cổ đông hiện hữu, câu này quan trọng không kém câu về trái phiếu: nó có nghĩa bạn tạm thời không bị pha loãng thêm.
Ông Lý Điền Sơn: người sáng lập ở lại làm phó
Ông Lý Điền Sơn hiện giữ vị trí Phó Chủ tịch Hội đồng quản trị. Ông vẫn nắm một lượng cổ phần cá nhân đáng kể tại doanh nghiệp mình lập ra — các công bố được báo chí dẫn lại cho thấy con số quanh mức 7,4 triệu cổ phiếu, tuy bạn nên tự kiểm tra lại ở bản công bố thông tin mới nhất vì tỷ lệ sở hữu của lãnh đạo thay đổi theo từng đợt phát hành.
Một nhà sáng lập rời ghế cao nhất nhưng không rời doanh nghiệp là một tín hiệu hai mặt, và bạn nên đọc cả hai. Mặt tích cực: quyền lực được phân bổ, doanh nghiệp không phụ thuộc vào một cái tên duy nhất, và người sáng lập vẫn ở lại để giữ triết lý làm nghề. Mặt cần cảnh giác: chuyển giao trong nội bộ một nhóm nhỏ không đồng nghĩa với quản trị chuyên nghiệp theo chuẩn quốc tế. Khang Điền vẫn là doanh nghiệp mang màu sắc gia đình rõ nét, và bạn nên đối xử với nó như vậy khi đánh giá rủi ro quản trị.
Thế hệ thứ hai bước vào: ông Lý Tuấn Kiệt và 20 triệu cổ phiếu
Ông Lý Tuấn Kiệt, Phó Tổng Giám đốc, là con trai của Phó Chủ tịch Lý Điền Sơn. Ngày 23/7/2026, ông đăng ký mua vào 20 triệu cổ phiếu KDH, thời gian giao dịch kéo dài đến ngày 21/8/2026. Bối cảnh của giao dịch này là một cổ phiếu đã giảm liên tục từ tháng 9/2025 và mất khoảng 43,5% giá trị trong hơn nửa đầu năm 2026, trong khi hai quỹ ngoại lớn là Dragon Capital và VinaCapital cùng rút bớt.
Người trong nhà mua vào khi người ngoài bán ra là một trong những tín hiệu được nhà đầu tư cá nhân yêu thích nhất — và cũng là một trong những tín hiệu bị hiểu sai nhiều nhất. Bạn nên đọc nó thế này. Lãnh đạo mua vào cho thấy họ tin giá đang thấp hơn giá trị nội tại mà họ nhìn thấy từ bên trong; đó là thông tin thật, vì họ dùng tiền túi. Nhưng lãnh đạo cũng là người dễ lạc quan quá mức về chính doanh nghiệp mình, và một giao dịch cá nhân không sửa được bất kỳ vấn đề nào của dòng tiền hay tiến độ pháp lý. Hãy coi nó là một phiếu bầu đáng ghi nhận, không phải một lời bảo lãnh.
Khối ngoại: Dragon Capital vào sâu, VinaCapital ra cửa
Khang Điền từ lâu là cái tên quen thuộc trong danh mục của các quỹ ngoại — một phần vì minh bạch tương đối tốt, một phần vì mô hình nhà ở dễ hiểu với nhà đầu tư nước ngoài hơn là các mô hình đa ngành chằng chịt.
Nhóm quỹ Dragon Capital từng mua vào hơn 19 triệu cổ phiếu KDH trong một đợt, trong đó Amersham Industries Limited mua 9,25 triệu và Vietnam Enterprise Investments Limited mua 9,75 triệu, nâng sở hữu của cả nhóm từ 4,99% lên 7,64% vốn điều lệ, và ở giai đoạn cao điểm vượt mốc 9%.
Ở chiều ngược lại, VOF Investment Limited do VinaCapital quản lý từng mua 10 triệu cổ phiếu KDH, nâng sở hữu từ 0% lên 1,41% vốn, rồi sau đó nhóm VinaCapital thoái dần và tới lúc chỉ còn 23.425 cổ phiếu, tương đương 0,0023% vốn — mức gần như tượng trưng trước khi rời hẳn danh sách.
Bài học cho bạn không nằm ở việc quỹ nào đúng. Nó nằm ở chỗ: hai tổ chức chuyên nghiệp, cùng tiếp cận một bộ dữ liệu, cùng gặp ban lãnh đạo, vẫn đi tới hai kết luận ngược nhau về cùng một cổ phiếu. Nếu bạn từng nghĩ “cứ mua theo quỹ ngoại là an toàn”, KDH là ví dụ để bạn bỏ ý nghĩ đó.
Cổ tức: đừng mua KDH vì tiền mặt hàng năm
Chính sách chia lãi của Khang Điền phản ánh rất chuẩn bản chất ngành: doanh nghiệp bất động sản luôn khát vốn, nên thứ họ thích chia nhất là cổ phiếu chứ không phải tiền.
Nhìn lại lịch sử: chốt quyền ngày 21/9/2018 chia cổ tức bằng cổ phiếu tỷ lệ 100:5 kèm cổ tức tiền mặt 5%; ngày 11/6/2019 chia cổ phiếu 100:5, tiền mặt 5% và thưởng cổ phiếu tỷ lệ 100:25; ngày 19/8/2020 lại là cổ phiếu 100:5 kèm tiền mặt 5%; các năm 2021 và 2022 chuyển hẳn sang chia cổ tức bằng cổ phiếu tỷ lệ 100:10. Kế hoạch trình đại hội năm 2026 giữ mức cổ tức 10%.
Cần nói rõ một điều mà rất nhiều nhà đầu tư mới hiểu sai: cổ tức bằng cổ phiếu không phải là tiền. Khi doanh nghiệp chia 100:10, bạn có thêm 10 cổ phiếu trên mỗi 100 cổ phiếu đang giữ, nhưng giá tham chiếu bị điều chỉnh giảm tương ứng, và tổng giá trị bạn nắm ngay sau đó không đổi. Nó chỉ là chia nhỏ chiếc bánh. Lợi ích thật nằm ở chỗ thanh khoản cổ phiếu tăng và doanh nghiệp giữ lại được tiền để làm dự án. Nếu bạn cần dòng tiền đều đặn hàng năm, KDH không phải cổ phiếu dành cho bạn — chuyện này chúng ta sẽ nói kỹ ở chương 8.
Còn ESOP thì sao? Đại hội cổ đông 2026 phê duyệt phương án phát hành 10,86 triệu cổ phiếu ESOP cho cán bộ nhân viên chủ chốt với giá 12.000 đồng một cổ phiếu. ESOP là chương trình bán cổ phiếu ưu đãi cho người lao động — một công cụ giữ chân nhân sự giỏi bằng cách cho họ trở thành cổ đông.
Với cổ đông bên ngoài, ESOP luôn là một khoản chi phí ẩn: bạn bị pha loãng, và phần chênh giữa giá phát hành với thị giá chính là giá trị chuyển từ túi bạn sang túi nhân viên. Điều cần đánh giá không phải là “có ESOP hay không”, mà là tỷ lệ có hợp lý không và điều kiện gắn với hiệu quả thế nào. Với quy mô hơn 900 triệu cổ phiếu đang lưu hành sau đợt tăng vốn 2024, mức 10,86 triệu cổ phiếu là tỷ lệ nhỏ. Nhưng nếu đây trở thành thông lệ hằng năm trong nhiều năm liền, tác động cộng dồn không nhỏ chút nào, và bạn nên theo dõi mục này ở mỗi kỳ đại hội.
| Yếu tố sở hữu, quản trị | Nội dung công bố | Điều bạn nên rút ra |
|---|---|---|
| Chủ tịch HĐQT | Bà Mai Trần Thanh Trang, giữ ghế từ năm 2017 | Ổn định lãnh đạo suốt gần một thập kỷ đầy biến động |
| Phó Chủ tịch | Ông Lý Điền Sơn, nhà sáng lập năm 2001 | Người dựng nghiệp vẫn ở lại giữ triết lý làm nghề |
| Thế hệ kế cận | Ông Lý Tuấn Kiệt, Phó Tổng Giám đốc, đăng ký mua 20 triệu cp (23/7–21/8/2026) | Tín hiệu niềm tin nội bộ, không phải lời bảo lãnh |
| Cổ đông ngoại tăng | Nhóm Dragon Capital từng nâng sở hữu từ 4,99% lên 7,64%, có lúc vượt 9% | Doanh nghiệp đủ chuẩn để quỹ lớn giải ngân |
| Cổ đông ngoại giảm | Nhóm VinaCapital vào rồi thoái gần hết, còn 23.425 cp (0,0023%) | Quỹ chuyên nghiệp cũng bất đồng về cùng một cổ phiếu |
| Vốn điều lệ | 9.094 tỷ đồng sau đợt phát hành riêng lẻ tháng 7/2024 | Tăng trưởng đi kèm pha loãng, phải tính trên mỗi cổ phiếu |
| Cổ tức 2018–2020 | Cổ phiếu 100:5 kèm tiền mặt 5% mỗi năm; 2019 thêm thưởng 100:25 | Doanh nghiệp giữ tiền để làm dự án |
| Cổ tức 2021–2022 | Chỉ chia cổ phiếu tỷ lệ 100:10 | Không có dòng tiền mặt cho cổ đông |
| Kế hoạch 2026 | Cổ tức 10%; không phát hành trái phiếu hay cổ phiếu riêng lẻ | Tạm dừng pha loãng, chuyển sang tín dụng ngân hàng |
| ESOP 2026 | 10,86 triệu cổ phiếu, giá 12.000 đồng | Chi phí ẩn nhỏ, cần theo dõi mức độ lặp lại hàng năm |
Bốn cỗ máy làm ra tiền: các mảng kinh doanh cốt lõi của Khang Điền
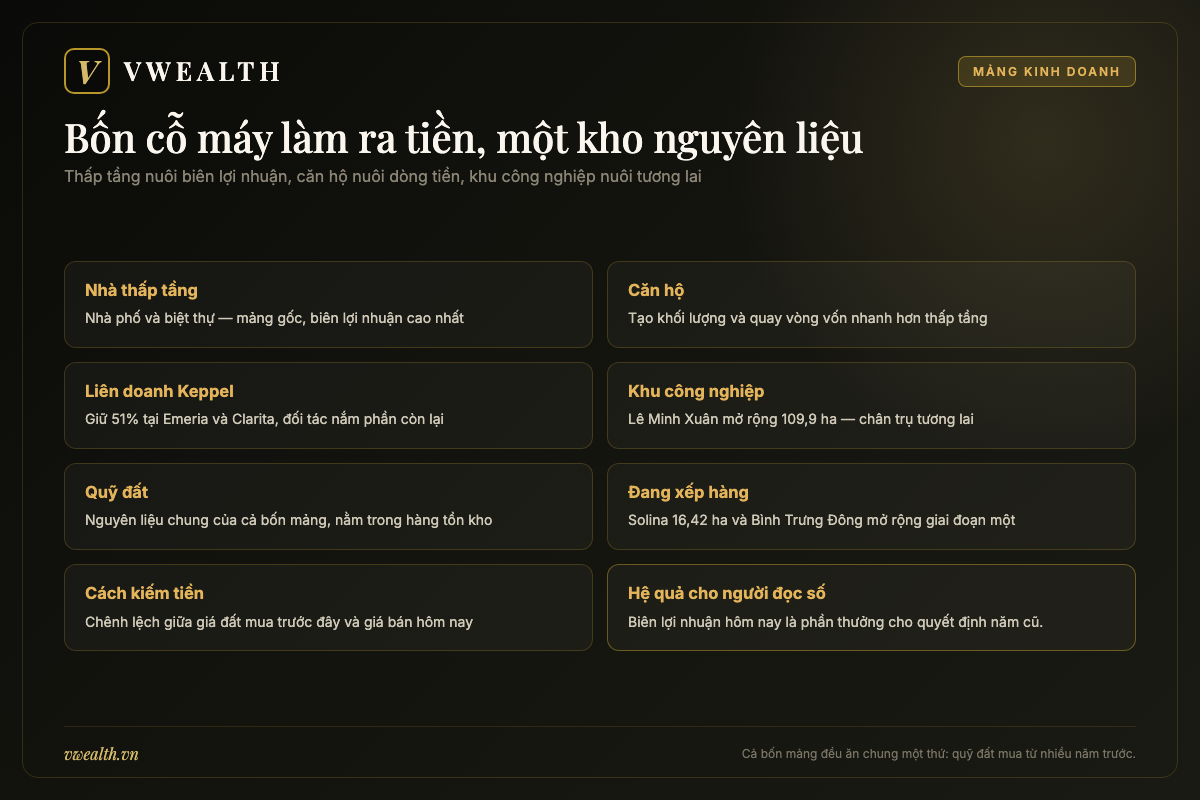
Nếu ai hỏi Khang Điền bán gì, câu trả lời quen thuộc là “bán nhà”. Câu đó đúng nhưng nông. Thứ Khang Điền thực sự kinh doanh là khoảng chênh lệch giữa giá một mét vuông đất thô mua từ nhiều năm trước và giá một mét vuông sản phẩm hoàn chỉnh bán ra hôm nay — và phần lớn khoảng chênh ấy được tạo ra không phải bằng gạch, mà bằng giấy tờ pháp lý và thời gian chờ. Hiểu đúng câu này, bạn sẽ đọc được mọi con số còn lại trong bài.
Mảng một: nhà thấp tầng — cỗ máy biên lợi nhuận cao
Nhà phố, nhà liên kế, biệt thự song lập và biệt thự đơn lập là mảng gốc, cũng là mảng đẻ ra biên lợi nhuận đẹp nhất của Khang Điền. Lý do đơn giản: sản phẩm thấp tầng gắn liền với quyền sử dụng đất, mà đất mới là thứ tăng giá, còn phần xây dựng thì gần như đứng yên theo giá vật liệu.
Danh mục thấp tầng của doanh nghiệp trải suốt hai thập kỷ: Mega Village, Mega Ruby, Lucasta, The Venica, Verosa Park với 296 căn nhà phố và biệt thự nằm cạnh Khu công nghệ cao Thủ Đức, rồi The Classia mở bán tháng 11/2023, và gần nhất là phân khu thấp tầng Gladia by the Waters mở bán tháng 10/2025 với giá 200–250 triệu đồng mỗi mét vuông.
Con số đáng chú ý nhất ở mảng này là biên lợi nhuận gộp: với ba dự án Solina, Emeria và Clarita, các dự phóng của giới phân tích đặt biên gộp ở mức 52–53%. Trong hầu hết các ngành, biên gộp trên năm mươi phần trăm là chuyện của phần mềm hoặc dược phẩm phát minh, không phải của xây dựng. Nó tồn tại được ở đây vì một lý do duy nhất: đất đã nằm trong sổ từ rất lâu, ở mặt bằng giá của quá khứ.
Mảng hai: căn hộ — cỗ máy tạo khối lượng và dòng tiền
Song song với thấp tầng, Khang Điền phát triển các dự án căn hộ tầm trung: Jamila, Safira, Lovera Vista với 1.310 căn trên 1,8 ha ở Bình Chánh, và The Privia ở quận Bình Tân cũ với 1.043 căn hộ, bắt đầu bàn giao cho khách hàng từ giữa tháng 10/2024.
Căn hộ cho biên lợi nhuận thấp hơn thấp tầng, nhưng làm được ba việc mà thấp tầng không làm nổi. Thứ nhất, nó tạo khối lượng: một toà chung cư bán được cả nghìn căn trong vài đợt, còn một khu biệt thự chỉ có vài trăm căn. Thứ hai, nó quay vòng vốn nhanh hơn vì tiền khách hàng đóng theo tiến độ xây dựng. Thứ ba, nó phục vụ đúng phân khúc mà thị trường TP.HCM đang thiếu trầm trọng — nhà ở vừa túi tiền, chủ đề chúng ta sẽ bàn kỹ ở chương 6.
The Privia là ví dụ điển hình cho việc mảng này chạy tốt thì trông như thế nào: dự án gần như bán hết, và phần doanh thu ghi nhận khi bàn giao trở thành trụ đỡ cho kết quả kinh doanh trong giai đoạn các dự án lớn còn đang xây.
Mảng ba: liên doanh với đối tác ngoại — bán bớt để đi nhanh hơn
Đây là mảng mới nhất và cũng là mảng thay đổi bản chất doanh nghiệp nhiều nhất. Giữa năm 2023, Tập đoàn Keppel của Singapore chi 3.180 tỷ đồng để mua 49% cổ phần hai dự án Emeria (6 ha) và Clarita (5,8 ha) ở phường Bình Trưng Đông, Thành phố Thủ Đức. Tổng chi phí phát triển hai dự án, tính cả tiền đất, vào khoảng 10.200 tỷ đồng. Khang Điền giữ 51% và nắm quyền điều hành. Khu 11,8 ha này sau đó được đưa ra thị trường dưới tên thương mại Gladia by the Waters.
Theo kế hoạch, phân khu thấp tầng đã mở bán từ tháng 10/2025 và bán được hơn 100 sản phẩm với giá trị khoảng 4.000 tỷ đồng; 226 căn thấp tầng dự kiến hoàn tất ghi nhận doanh thu trong năm 2026; phần cao tầng khoảng 600 căn hộ khởi công quý 1/2026 và bàn giao dự kiến quý 4/2027.
Mô hình liên doanh này giải quyết bài toán muôn thuở của chủ đầu tư Việt Nam: có đất nhưng thiếu tiền. Thay vì vay để tự làm 100%, bạn bán 49% cho một tập đoàn có tiền, lấy ngay vài nghìn tỷ đồng tiền mặt, chia sẻ rủi ro thị trường, và mượn luôn uy tín của đối tác để bán hàng. Cái giá là bạn chỉ còn hưởng 51% lợi nhuận tương lai. Đây chính xác là con đường mà Nam Long đã đi nhiều năm với các đối tác Nhật Bản — và cũng là con đường ngược hoàn toàn với triết lý “ôm trọn, vay tối đa” từng đưa nhiều chủ đầu tư khác vào ngõ cụt giai đoạn 2022.
Mảng bốn: khu công nghiệp — cánh cửa sang một ngành khác
Di sản lớn nhất mà thương vụ BCCI để lại không chỉ là đất ở, mà còn là Khu công nghiệp Lê Minh Xuân mở rộng tại huyện Bình Chánh cũ, quy mô 109,9 ha, giai đoạn 1 khoảng 89–90 ha, dự kiến thu hút khoảng 10.000 lao động.
Theo thông tin công bố tại đại hội cổ đông 2026, giai đoạn 1 đã hoàn tất thủ tục pháp lý và được cấp giấy chứng nhận quyền sử dụng đất, doanh nghiệp đang triển khai hạ tầng. Chi phí dở dang của dự án tăng từ khoảng 746,8 tỷ đồng cuối năm 2022 lên gần 1.735 tỷ đồng cuối năm 2025 và hơn 1.842 tỷ đồng vào cuối quý 1/2026. Tính đến ngày 31/3/2026, dự án đang bảo đảm cho khoản vay khoảng 3.035 tỷ đồng tại MB — Chi nhánh Sở Giao dịch 2, thay thế cho khoản vay tại OCB từ năm 2025. Doanh nghiệp kỳ vọng ghi nhận kết quả từ cuối 2026 và đầu 2027, sau khi kết nối giao thông qua Vành đai 3 hoàn thiện; việc mở bán chính thức được dự kiến từ năm 2027.
Vì sao mảng này quan trọng với bạn? Vì bất động sản khu công nghiệp có mô hình dòng tiền khác hẳn nhà ở: cho thuê đất đã có hạ tầng theo chu kỳ dài, khách thuê là doanh nghiệp sản xuất chứ không phải hộ gia đình, và doanh thu đều đặn hơn nhiều so với những cú giật cục của việc bàn giao nhà. Nếu Lê Minh Xuân chạy được, Khang Điền có thêm một chân trụ giúp làm phẳng đường doanh thu — điều mà các doanh nghiệp khu công nghiệp thuần tuý như Kinh Bắc đã hưởng lợi từ lâu. Nhưng đây vẫn là mảng ở thì tương lai, và bạn không nên trả tiền hôm nay cho một dòng tiền còn nằm trên bản vẽ.
Nguyên liệu của cả bốn cỗ máy: quỹ đất và giá vốn
Cả bốn mảng trên đều ăn chung một kho nguyên liệu: quỹ đất. Sau BCCI, quỹ đất Khang Điền vượt 600 ha, tập trung ở khu Đông và khu Tây Nam TP.HCM. Kế hoạch giai đoạn 2026–2028 mà ban lãnh đạo công bố là đưa ra thị trường hơn 1.000 sản phẩm thấp tầng và khoảng 5.000 căn hộ trên khoảng 160 ha.
Nhưng quỹ đất không phải là một khối đồng nhất. Giá vốn đất của từng dự án khác nhau rất xa, và đó mới là thứ quyết định lợi nhuận. Ví dụ minh hoạ từ chính danh mục của doanh nghiệp: giá vốn đất tại Emeria và Clarita được ước tính khoảng 250–260 triệu đồng mỗi mét vuông, tức gấp khoảng 1,5 lần so với dự án The Classia trước đó. Cùng một chủ đầu tư, cùng một khu vực, nhưng giá vốn của lô đất mua sau cao hơn hẳn lô mua trước.
Hệ quả bạn cần nhớ: biên lợi nhuận 52–53% của hôm nay không phải là biên lợi nhuận vĩnh viễn của Khang Điền. Nó là phần thưởng cho những quyết định mua đất từ 2018 trở về trước. Khi doanh nghiệp phải bổ sung quỹ đất mới ở mặt bằng giá 2026 — với bảng giá đất mới của TP.HCM có hiệu lực từ 1/1/2026 — biên lợi nhuận của những chu kỳ sau chắc chắn mỏng hơn, trừ khi giá bán tiếp tục leo nhanh hơn giá đất.
Danh mục đang xếp hàng: Solina, Bình Trưng Đông mở rộng và phần còn lại
Ba cái tên sẽ quyết định câu chuyện doanh thu ba năm tới của Khang Điền:
The Solina — khu dân cư 11A rộng 16,42 ha ở Bình Chánh, quy mô khoảng 500 sản phẩm thấp tầng cùng khoảng 1.000 căn hộ, tổng vốn đầu tư khoảng 5.200 tỷ đồng, doanh thu kỳ vọng khoảng 7.000 tỷ đồng. Giá dự kiến của sản phẩm thấp tầng quanh 10–12 tỷ đồng mỗi căn và căn hộ khoảng 4 tỷ đồng mỗi căn. Doanh nghiệp đã hoàn tất nghĩa vụ tài chính cho khoảng 13 trên 16 ha, dự kiến mở bán cuối 2026 đến đầu 2027.
Bình Trưng Đông mở rộng — giai đoạn 1 quy mô 18,2 ha với khoảng 200 căn nhà phố và biệt thự, dự kiến khởi công 2026 và mở bán 2027; tổng quy mô toàn khu vào khoảng 200 sản phẩm thấp tầng và 3.500 căn hộ.
Lê Minh Xuân mở rộng — như đã nói ở trên, mở bán chính thức dự kiến từ 2027.
Nhìn vào danh sách này, bạn thấy ngay đặc điểm quan trọng nhất của KDH ở thời điểm hiện tại: phần lớn giá trị nằm ở phía trước, không nằm ở hiện tại. Đó là lý do vì sao một quý doanh thu bán nhà sụt giảm không nhất thiết là thảm hoạ — nhưng cũng là lý do vì sao một sự chậm trễ pháp lý kéo dài hai năm sẽ đau hơn nhiều so với việc bán chậm một quý.
| Mảng | Sản phẩm tiêu biểu | Vai trò trong doanh nghiệp | Đặc điểm dòng tiền | Rủi ro chính |
|---|---|---|---|---|
| Nhà thấp tầng | Verosa Park (296 căn), The Classia, phân khu thấp tầng Gladia | Nguồn lợi nhuận chính, biên gộp cao | Giật cục theo đợt bàn giao | Kén khách, giá trị mỗi căn lớn |
| Căn hộ | Jamila, Safira, Lovera Vista (1.310 căn), The Privia (1.043 căn) | Tạo khối lượng và quay vòng vốn | Đều hơn nhờ đóng theo tiến độ | Biên mỏng hơn, cạnh tranh gắt |
| Liên doanh với Keppel | Emeria (6 ha), Clarita (5,8 ha) — Gladia by the Waters | Đổi 49% lợi nhuận lấy tiền mặt và uy tín | Nhận tiền sớm khi bán cổ phần dự án | Chỉ hưởng 51% thành quả |
| Khu công nghiệp | Lê Minh Xuân mở rộng (109,9 ha) | Chân trụ tương lai, làm phẳng doanh thu | Cho thuê dài hạn, đều đặn | Chưa tạo doanh thu, phụ thuộc hạ tầng Vành đai 3 |
| Quỹ đất | Hơn 600 ha sau BCCI; kế hoạch 160 ha cho 2026–2028 | Nguyên liệu chung của cả bốn mảng | Nằm im trong hàng tồn kho | Giá vốn lô mới cao hơn hẳn lô cũ |
Trước khi hỏi có nên mua cổ phiếu KDH: đọc báo cáo tài chính của một người bán nhà
Đây là chương khó nhất của bài, và cũng là chương đáng đọc nhất. Bởi vì báo cáo tài chính của một doanh nghiệp bất động sản nhà ở gần như được viết bằng một thứ ngôn ngữ riêng: những dòng nghe rất xấu lại là bình thường, những dòng nghe rất đẹp lại có thể là báo động. Nếu bạn mang thói quen đọc báo cáo của một ngân hàng hay một nhà máy sang đọc Khang Điền, xác suất bạn kết luận ngược là rất cao.
Nguyên tắc số một: doanh thu bất động sản không chảy, nó rơi từng cục
Một chủ đầu tư mua đất năm 2018, xin giấy phép đến 2022, xây đến 2025, bàn giao nhà cuối 2026. Suốt tám năm đó, tiền chi ra liên tục, nhưng doanh thu bằng không. Đến quý bàn giao, toàn bộ giá trị hợp đồng mới được ghi nhận một lần, và doanh thu quý đó có thể gấp mười lần quý liền trước.
Lý do nằm ở chuẩn mực kế toán: doanh nghiệp chỉ được ghi nhận doanh thu bán bất động sản khi đã chuyển giao phần lớn rủi ro và lợi ích gắn với sản phẩm cho người mua — trên thực tế thường là lúc bàn giao nhà. Tiền khách hàng đóng trước đó, dù đã nằm trong tài khoản ngân hàng của doanh nghiệp, vẫn không được tính là doanh thu.
Hệ quả cho bạn rất cụ thể. So sánh doanh thu quý này với quý trước ở một doanh nghiệp như KDH gần như vô nghĩa. So sánh cùng kỳ năm trước cũng chỉ đỡ hơn một chút. Đơn vị thời gian tối thiểu để đánh giá Khang Điền là một chu kỳ dự án, thường ba đến năm năm — và trong khoảng đó, thứ bạn cần theo dõi không phải là doanh thu, mà là tiến độ bán hàng, tiến độ xây dựng và tiến độ pháp lý.
Hàng tồn kho: chữ “tồn” gây hiểu lầm lớn nhất trong ngành
Nếu bạn mở bảng cân đối kế toán của Khang Điền, dòng lớn nhất bên tài sản gần như luôn là hàng tồn kho. Cuối năm 2024, hàng tồn kho của doanh nghiệp ở mức khoảng 22.179 tỷ đồng, tăng 18% so với đầu năm và chiếm tới khoảng 72% tổng tài sản.
Nghe chữ “tồn kho” bạn dễ nghĩ tới nhà xây xong không ai mua. Nhưng trong bất động sản, phần lớn hàng tồn kho là chi phí sản xuất kinh doanh dở dang: tiền đất, tiền đền bù giải phóng mặt bằng, tiền thiết kế, tiền xây dựng của các dự án đang triển khai. Nói cách khác, đó là hàng đang làm, chưa phải hàng ế. Việc hàng tồn kho phình lên khi doanh nghiệp đẩy mạnh triển khai dự án là chuyện bình thường và thậm chí là dấu hiệu tốt.
Vậy khi nào tồn kho là dấu hiệu xấu? Có ba trường hợp bạn phải cảnh giác. Thứ nhất, tồn kho tăng trong khi các dự án không nhúc nhích về pháp lý — tiền chôn mà không tiến. Thứ hai, phần “bất động sản thành phẩm” tăng đều qua nhiều kỳ, tức nhà đã xây xong nhưng bán không được. Thứ ba, tồn kho tăng chủ yếu nhờ vốn vay chứ không phải vốn tự có hay tiền khách hàng.
Với KDH, quy mô tồn kho từng nằm trong nhóm cao nhất ngành, có giai đoạn gần 18.800 tỷ đồng và chỉ đứng sau Vinhomes và Novaland, vượt cả Phát Đạt lẫn Nam Long. Con số này vừa là điểm mạnh — kho nguyên liệu để làm nhiều năm — vừa là điểm yếu, vì nó nghĩa là rất nhiều vốn đang nằm im chờ ngày sinh lời.
Người mua trả tiền trước: chỉ số dự báo tốt nhất mà ít người xem
Bên nguồn vốn có một dòng gọi là “người mua trả tiền trước ngắn hạn”. Đây là tiền khách hàng đã nộp theo tiến độ nhưng doanh nghiệp chưa được ghi nhận doanh thu. Về bản chất kế toán, đó là một khoản nợ — doanh nghiệp nợ khách hàng một căn nhà. Nhưng về bản chất kinh doanh, đó là sổ đơn hàng đã chốt của những quý sắp tới.
Vì thế, với chủ đầu tư nhà ở, dòng này còn dự báo tương lai tốt hơn cả dòng doanh thu. Nếu người mua trả tiền trước tăng mạnh trong khi doanh thu chưa tăng, doanh nghiệp đang bán được hàng và doanh thu sẽ đến vào các kỳ sau. Nếu dòng này teo lại nhiều kỳ liên tiếp, nghĩa là hàng đang bán chậm và bạn nên thận trọng, dù báo cáo kết quả kinh doanh của kỳ hiện tại vẫn đẹp nhờ những dự án bàn giao từ đợt bán cũ.
Trong các kỳ gần đây, dòng người mua trả tiền trước của Khang Điền có nhịp lên xuống mạnh theo lịch mở bán từng dự án — một điều dễ hiểu khi doanh nghiệp chưa bước vào giai đoạn bán hàng dồn dập của Solina và Bình Trưng Đông mở rộng. Con số cập nhật của kỳ báo cáo mới nhất bạn nên lấy trực tiếp từ báo cáo phân tích KDH trên nền tảng vwealth, vì đây đúng là loại chỉ số thay đổi từng quý.
Dòng tiền kinh doanh âm: bình thường đến mức nào thì hết bình thường?
Đây là chỗ khiến nhiều nhà đầu tư mới hoảng. Một doanh nghiệp lãi nghìn tỷ mà dòng tiền từ hoạt động kinh doanh âm nghìn tỷ — nghe như dấu hiệu của gian lận. Với ngành bất động sản, phần lớn trường hợp thì không.
Lý do là toàn bộ tiền chi cho việc mua đất và xây dựng dự án đều nằm ở dòng tiền kinh doanh (vì bất động sản để bán là hàng tồn kho, không phải tài sản cố định). Khi doanh nghiệp đang trong pha đầu tư mạnh — mua thêm đất, khởi công nhiều dự án cùng lúc — dòng tiền kinh doanh âm nặng là điều gần như chắc chắn. Ngược lại, dòng tiền kinh doanh dương lớn thường xuất hiện ở pha thu hoạch, khi bàn giao dồn dập và không mua thêm đất.
Vậy đâu là ranh giới? Bạn hãy hỏi ba câu. Một: tiền âm ra đi vào đâu — vào dự án cụ thể có tên tuổi, hay vào các khoản phải thu và cho vay bên liên quan không rõ ràng? Hai: doanh nghiệp bù phần âm đó bằng gì — bằng vốn chủ, bằng tiền bán cổ phần dự án cho đối tác, hay bằng vay mới liên tục? Ba: pha âm này đã kéo dài bao lâu — hai năm là chu kỳ, sáu năm liên tục mà chưa từng có năm dương là mô hình có vấn đề.
Với Khang Điền, câu trả lời cho câu hỏi thứ nhất khá rõ ràng: tiền chảy vào các dự án có tên, có địa chỉ, có tiến độ công bố. Câu hỏi thứ hai mới là chỗ đáng theo dõi nhất ở giai đoạn hiện tại — và đó là nội dung của phần tiếp theo.
Đòn bẩy: từ hình mẫu thận trọng sang một bảng cân đối nặng hơn
Danh tiếng “ít vay nợ” của Khang Điền là có thật và có số liệu chứng minh. Cuối năm 2023, tỷ lệ nợ vay ròng trên vốn chủ sở hữu của doanh nghiệp ở mức khoảng 19,5% — thuộc nhóm thấp nhất trong các chủ đầu tư niêm yết. Để dễ hình dung, ở cùng thời điểm, nhiều doanh nghiệp cùng ngành có tỷ lệ này cao gấp ba tới bốn lần.
Nhưng bức tranh đã dịch chuyển. Cũng trong năm 2023, tổng nợ phải trả của Khang Điền lần đầu vượt mốc 10.000 tỷ đồng, trong đó nợ vay chiếm khoảng 58%, tương đương hơn 6.300 tỷ đồng. Và từ đó đến nay, quy mô vay nợ ngân hàng tiếp tục mở rộng đáng kể để tài trợ cho việc triển khai đồng thời nhiều dự án lớn, trong khi các lô trái phiếu đã được tất toán hết từ giữa năm 2025.
Bạn cần đọc diễn biến này một cách bình tĩnh, không tô hồng cũng không bôi đen. Điểm tích cực: cơ cấu nợ đã sạch hơn về chất — nợ ngân hàng có tài sản bảo đảm và có thể đàm phán, thay cho trái phiếu phân tán. Điểm cần cảnh giác: doanh nghiệp từng nổi tiếng vì đòn bẩy thấp nay đang vận hành với một bảng cân đối nặng hơn hẳn quá khứ, đúng vào lúc chi phí vốn của cả nền kinh tế chưa rẻ. Nếu chu kỳ bán hàng chậm hơn kế hoạch, lãi vay sẽ ăn vào chính cái biên lợi nhuận 52–53% đẹp đẽ ở chương 3. Con số nợ vay và tỷ lệ nợ trên vốn chủ của kỳ gần nhất, bạn nên tra trực tiếp trong báo cáo cập nhật thay vì tin vào bất kỳ mốc nào đọc được từ một bài viết cũ.
Chất lượng lợi nhuận: lãi vì bán được nhà, hay lãi vì bán được cổ phần?
Đây là kỹ năng đọc số quan trọng nhất mà bài viết này muốn để lại cho bạn. Lợi nhuận sau thuế của một chủ đầu tư có thể đến từ ba nguồn rất khác nhau về chất lượng:
Nguồn một — lợi nhuận gộp từ bán bất động sản. Đây là lợi nhuận lõi, lặp lại được, phản ánh đúng năng lực làm nghề. Bạn tìm nó ở phần chênh lệch giữa doanh thu bán bất động sản và giá vốn hàng bán.
Nguồn hai — doanh thu hoạt động tài chính. Bao gồm lãi tiền gửi, lãi cho vay, và đặc biệt là lãi từ thoái vốn công ty con hoặc chuyển nhượng cổ phần dự án. Đây là lợi nhuận thật về mặt tiền, nhưng không lặp lại. Một doanh nghiệp chỉ bán được cổ phần một dự án đúng một lần.
Nguồn ba — đánh giá lại tài sản, lợi thế thương mại từ giao dịch mua rẻ và các khoản khác. Đây là lợi nhuận trên giấy, không kèm tiền mặt.
Trong giai đoạn gần đây, một phần lớn lợi nhuận của Khang Điền đến từ nguồn hai — các thương vụ tái cấu trúc đầu tư và chuyển nhượng phần vốn — trong khi doanh thu bán nhà chưa bước vào pha bàn giao dồn dập của Solina và Bình Trưng Đông. Điều đó không sai và cũng không phải thủ thuật: bán bớt cổ phần dự án là chiến lược đã công bố công khai. Nhưng nó có nghĩa là nếu bạn nhìn con số lợi nhuận sau thuế rồi kết luận doanh nghiệp đang bán hàng tốt, bạn đã đọc sai. Hãy luôn tách hai thứ ra trước khi đưa ra bất kỳ nhận định nào.
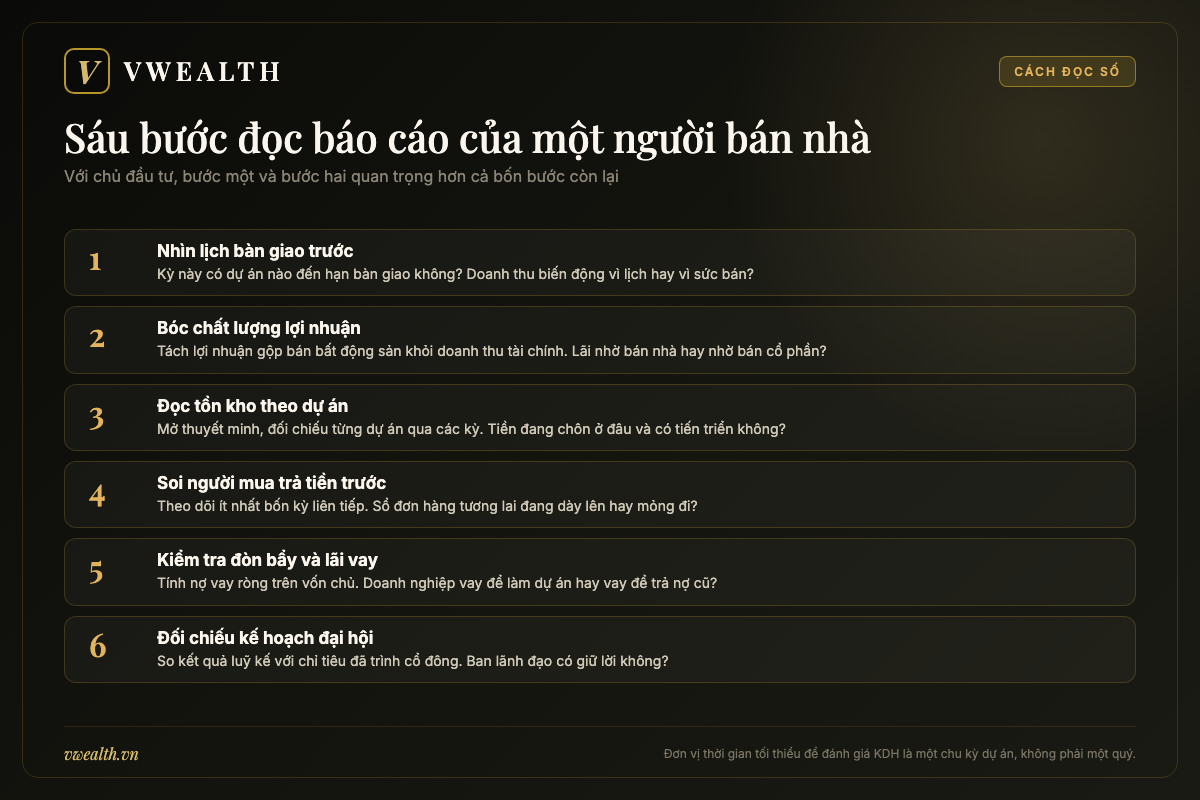
Sáu bước đọc một kỳ báo cáo của KDH. Gộp lại, đây là quy trình bạn có thể áp dụng cho mọi kỳ báo cáo của Khang Điền — và với chỉnh sửa nhỏ, cho hầu hết chủ đầu tư nhà ở khác trên sàn.
| Bước | Việc cần làm | Câu hỏi phải trả lời | Dấu hiệu tốt | Dấu hiệu xấu |
|---|---|---|---|---|
| 1. Bối cảnh bàn giao | Xem kỳ này có dự án nào đến hạn bàn giao không | Doanh thu tăng hay giảm là do lịch bàn giao hay do sức bán? | Doanh thu thấp vì chưa tới kỳ bàn giao, hàng vẫn bán chạy | Đã tới kỳ bàn giao mà doanh thu vẫn hụt |
| 2. Bóc chất lượng lợi nhuận | Tách lợi nhuận gộp bán bất động sản khỏi doanh thu tài chính | Doanh nghiệp lãi nhờ bán nhà hay nhờ bán cổ phần? | Lợi nhuận lõi chiếm phần chính và tăng đều | Lợi nhuận đến chủ yếu từ khoản một lần |
| 3. Đọc hàng tồn kho theo dự án | Xem thuyết minh tồn kho, đối chiếu tên từng dự án qua các kỳ | Tiền đang chôn ở dự án nào và dự án đó có tiến triển không? | Chi phí dở dang tăng đi kèm mốc pháp lý mới | Tồn kho tăng nhưng dự án đứng yên nhiều năm |
| 4. Soi người mua trả tiền trước | Theo dõi dòng này qua ít nhất bốn kỳ liên tiếp | Sổ đơn hàng tương lai đang dày lên hay mỏng đi? | Tăng mạnh sau mỗi đợt mở bán | Giảm liên tục dù đã mở bán dự án mới |
| 5. Kiểm tra đòn bẩy và lãi vay | Tính nợ vay ròng trên vốn chủ; xem chi phí lãi vay được vốn hoá bao nhiêu | Doanh nghiệp đang vay để làm hay vay để trả nợ cũ? | Nợ vay tăng song hành với số dự án khởi công | Nợ vay tăng nhưng không có dự án mới triển khai |
| 6. Đối chiếu với kế hoạch đại hội | So kết quả luỹ kế với chỉ tiêu doanh thu, lợi nhuận đã trình cổ đông | Ban lãnh đạo có giữ lời không? | Hoàn thành kế hoạch đều nhiều năm liền | Liên tục lỡ hẹn rồi điều chỉnh chỉ tiêu |
Khoản phí bảo hiểm cho sự yên tâm: thị trường định giá cổ phiếu KDH ra sao
Suốt gần một thập kỷ, có một câu gần như thành khẩu hiệu trong các báo cáo phân tích về Khang Điền: “cổ phiếu tốt nhưng không rẻ”. Câu đó không phải lời khen suông. Nó mô tả một hiện tượng định giá rất cụ thể — thị trường Việt Nam sẵn sàng trả cho KDH mức giá cao hơn phần lớn các doanh nghiệp cùng ngành, năm này qua năm khác, kể cả trong những giai đoạn lợi nhuận không có gì nổi bật. Chương này giải thích vì sao, và quan trọng hơn, giải thích khi nào cái phần “cao hơn” ấy có thể biến mất.
Vì sao P/E là chỉ số tệ nhất để định giá một chủ đầu tư
P/E là tỷ số giữa giá cổ phiếu và lợi nhuận trên mỗi cổ phiếu. Nó hoạt động tốt với những doanh nghiệp có lợi nhuận đều đặn — ngân hàng, hàng tiêu dùng, bán lẻ. Nó hỏng hoàn toàn với chủ đầu tư bất động sản, vì lý do bạn đã hiểu ở chương 4: lợi nhuận của họ rơi từng cục theo lịch bàn giao.
Hãy hình dung ví dụ minh hoạ. Một doanh nghiệp bàn giao dự án lớn trong năm nay, lãi 3.000 tỷ đồng. Sang năm không có dự án nào đến hạn, lãi 300 tỷ. Nếu giá cổ phiếu đứng yên, P/E năm nay có thể là 8 lần — nhìn rất rẻ — còn sang năm nhảy lên 80 lần — nhìn cực đắt. Doanh nghiệp không hề tốt lên hay xấu đi giữa hai năm đó. Chỉ có lịch bàn giao thay đổi.
Sai lầm phổ biến của nhà đầu tư cá nhân là mua cổ phiếu bất động sản đúng vào năm P/E thấp nhất, tức năm doanh nghiệp vừa bàn giao xong dự án lớn nhất — nghĩa là mua ngay lúc kho hàng vừa rỗng. Với KDH, bạn hãy tự đặt một quy tắc: không bao giờ ra quyết định dựa trên P/E của một năm đơn lẻ. Nếu muốn dùng P/E, hãy lấy lợi nhuận bình quân của trọn một chu kỳ dự án, ba đến năm năm.
P/B và phần phụ trội mà thị trường trả cho Khang Điền
Chỉ số phù hợp hơn là P/B — giá cổ phiếu chia cho giá trị sổ sách trên mỗi cổ phiếu. Với chủ đầu tư, giá trị sổ sách phản ánh chủ yếu là đất và dự án dở dang, tức thứ tài sản thật đang nằm trong doanh nghiệp.
Trong phần lớn lịch sử niêm yết, KDH giao dịch ở mức P/B cao hơn trung bình nhóm bất động sản nhà ở trên sàn. Phần phụ trội đó, nếu diễn giải cho đúng, là giá thị trường trả cho ba thứ:
Một, sự sạch sẽ pháp lý. Suốt hai mươi lăm năm, Khang Điền không dính vụ tranh chấp sổ hồng quy mô lớn nào khiến khách hàng căng băng rôn — điều mà không nhiều chủ đầu tư Việt Nam làm được. Với người mua nhà, đó là niềm tin; với nhà đầu tư, đó là xác suất rủi ro pháp lý thấp hơn, tức dòng tiền tương lai đáng tin hơn.
Hai, giá vốn đất thấp. Giá trị sổ sách ghi nhận đất theo giá mua, không theo giá thị trường. Với quỹ đất tích luỹ từ trước 2018, giá trị thật của tài sản trong sổ Khang Điền cao hơn con số kế toán khá nhiều. Trả P/B cao hơn cho một bảng cân đối bị ghi nhận thấp hơn thực tế là hành vi hợp lý.
Ba, kỷ luật tài chính trong quá khứ. Việc doanh nghiệp đi qua khủng hoảng 2022–2023 mà không phải bán tháo tài sản là bằng chứng thực chiến, không phải lời hứa.
Nhưng — và đây là chữ “nhưng” quan trọng nhất chương này — phần phụ trội ấy không phải quyền lợi vĩnh viễn. Nó là phần thưởng cho danh tiếng, và danh tiếng thì có thể mất. Nếu đòn bẩy tiếp tục tăng, nếu tiến độ bán hàng lỡ hẹn nhiều kỳ, hoặc nếu lợi nhuận cứ đến từ những khoản một lần thay vì từ bán nhà, thị trường sẽ lặng lẽ thu hồi khoản phụ trội đó. Diễn biến giá cổ phiếu từ tháng 9/2025 đến giữa năm 2026 — với mức giảm khoảng 43,5% chỉ trong hơn nửa đầu năm 2026 — có thể được đọc đúng như một quá trình định giá lại: thị trường đang xem xét lại xem KDH còn xứng đáng với danh xưng “cổ phiếu bất động sản phòng thủ” hay không.
Cách tự dựng một ước tính NAV thô cho KDH
Công cụ định giá chuẩn mực nhất với chủ đầu tư là NAV — giá trị tài sản ròng, hoặc bản chi tiết hơn là RNAV, giá trị tài sản ròng sau khi đánh giá lại theo giá thị trường. Ý tưởng rất đơn giản: cộng giá trị của từng dự án, trừ nợ, chia cho số cổ phiếu.
Bạn có thể tự làm một phiên bản thô như sau, và xin nhấn mạnh đây là ví dụ minh hoạ về phương pháp, không phải khuyến nghị con số:
Bước 1: Liệt kê từng dự án đang có với diện tích thương phẩm ước tính. Với KDH, đó là Gladia (Emeria và Clarita), Solina, Bình Trưng Đông mở rộng, Lê Minh Xuân mở rộng và phần quỹ đất chưa triển khai.
Bước 2: Ước doanh thu mỗi dự án bằng cách nhân diện tích thương phẩm với giá bán tham chiếu của khu vực. Với thấp tầng Gladia, mốc tham chiếu công bố là 200–250 triệu đồng mỗi mét vuông; với Solina, giá dự kiến quanh 10–12 tỷ đồng mỗi căn thấp tầng và khoảng 4 tỷ đồng mỗi căn hộ, doanh thu kỳ vọng toàn dự án khoảng 7.000 tỷ đồng.
Bước 3: Nhân doanh thu với biên lợi nhuận ròng hợp lý. Nếu biên gộp dự phóng là 52–53% thì sau chi phí bán hàng, quản lý, lãi vay và thuế, biên ròng thường thấp hơn nhiều — bạn nên dùng một giả định thận trọng và ghi rõ mình đang giả định gì.
Bước 4: Nhân với tỷ lệ sở hữu thực của Khang Điền. Đây là bước bị bỏ quên nhiều nhất. Với Gladia, doanh nghiệp chỉ nắm 51% — nghĩa là gần một nửa lợi nhuận thuộc về Keppel.
Bước 5: Chiết khấu về hiện tại theo thời điểm dự kiến ghi nhận, cộng thêm tiền mặt, trừ toàn bộ nợ vay, rồi chia cho số cổ phiếu đang lưu hành.
Bài tập này mất một buổi tối, nhưng nó dạy bạn nhiều hơn mọi con số P/E. Đặc biệt, bước 4 và bước 5 sẽ cho bạn thấy hai điều mà biểu đồ giá không bao giờ nói: mỗi năm chậm tiến độ làm bốc hơi bao nhiêu phần trăm giá trị hiện tại, và mỗi phần trăm lãi suất tăng thêm ăn vào NAV như thế nào.
Tính cách của cổ phiếu KDH trên bảng điện
Ngoài giá trị nội tại, mỗi cổ phiếu còn có một “tính cách” giao dịch riêng mà bạn nên biết trước khi mua.
KDH là cổ phiếu vốn hoá lớn trong nhóm bất động sản nhà ở, thanh khoản dày, luôn nằm trong tầm ngắm của các quỹ ngoại và của dòng tiền tổ chức trong nước. Điều đó mang lại một lợi thế thực tế: bạn mua và bán được khối lượng lớn mà không làm lệch giá — thứ mà nhiều cổ phiếu bất động sản vốn hoá nhỏ không có.
Mặt trái là KDH bị cuốn rất mạnh theo tâm lý toàn ngành. Khi dòng tiền quay lưng với bất động sản, cổ phiếu này giảm cùng nhóm bất kể nội tại doanh nghiệp thế nào; khi ngành hưng phấn, nó tăng cùng nhóm. Nói cách khác, mua KDH nghĩa là bạn đồng thời đặt cược vào doanh nghiệp và vào chu kỳ ngành. Nếu bạn tin doanh nghiệp nhưng không tin chu kỳ, khoản đầu tư của bạn có thể đúng về dài hạn mà vẫn lỗ rất lâu trên đường đi.
Cổ tức: không phải lý do để cầm cổ phiếu này
Như đã thấy ở chương 2, Khang Điền chủ yếu chia cổ tức bằng cổ phiếu, và những năm có tiền mặt thì tỷ lệ khiêm tốn. Kế hoạch cổ tức 10% cho năm 2026 cũng không thay đổi bức tranh đó.
Bạn hãy so sánh với logic của một cổ phiếu cổ tức thực thụ như Đạm Phú Mỹ trong những năm đỉnh chu kỳ: doanh nghiệp có nhà máy đã khấu hao gần hết, không cần đầu tư lớn, nên tiền mặt dư ra được trả về cho cổ đông. Khang Điền ở thái cực ngược lại: mỗi đồng giữ lại đều có chỗ để tiêu, vì mua đất và làm dự án luôn cần vốn. Với doanh nghiệp đang trong pha mở rộng, việc giữ tiền lại thậm chí là lựa chọn đúng đắn hơn cho cổ đông dài hạn.
Kết luận thực dụng: nếu bạn cần dòng tiền định kỳ, hãy tìm chỗ khác. Nếu bạn mua KDH, bạn mua vì kỳ vọng giá trị tài sản ròng lớn dần theo từng dự án — chứ không phải vì mỗi năm nhận được vài trăm nghìn đồng cổ tức.
Catalyst và phản catalyst: những gì có thể làm giá đổi chiều
Với chủ đầu tư bất động sản, chất xúc tác gần như luôn là những sự kiện rời rạc, có thể đánh dấu trên lịch. Bạn nên lập một danh sách theo dõi riêng thay vì nhìn biểu đồ.
Những chất xúc tác tích cực đáng theo dõi: mở bán chính thức Solina và tỷ lệ hấp thụ đợt đầu; khởi công và mở bán Bình Trưng Đông mở rộng; tiến độ ghi nhận doanh thu 226 căn thấp tầng Gladia trong năm 2026 và bàn giao khối cao tầng cuối 2027; mốc hoàn thiện hạ tầng và mở bán Khu công nghiệp Lê Minh Xuân từ 2027; việc hoàn thành nghĩa vụ tài chính cho phần diện tích còn lại của Solina; và dĩ nhiên, kết quả giao dịch mua vào của ban lãnh đạo.
Những chất xúc tác ngược chiều: tiến độ pháp lý chậm hơn công bố; tỷ lệ hấp thụ thấp ở các đợt mở bán mới; chi phí tiền sử dụng đất tăng theo bảng giá đất mới; lãi suất cho vay bất động sản đi lên; và việc lợi nhuận tiếp tục phụ thuộc vào các khoản thu tài chính một lần thay vì doanh thu bán nhà.
| Tiêu chí | KDH — Khang Điền | NLG — Nam Long | NVL — Novaland | VHM — Vinhomes |
|---|---|---|---|---|
| Định vị sản phẩm | Nhà ở trung và trung cao tại TP.HCM | Nhà ở vừa túi tiền và khu đô thị tích hợp | Đô thị nghỉ dưỡng và đại đô thị | Đại đô thị quy mô toàn quốc |
| Địa bàn chính | Khu Đông và Tây Nam TP.HCM | TP.HCM, Long An, Đồng Nai, Cần Thơ | TP.HCM, Đồng Nai, Bình Thuận | Hà Nội, TP.HCM và nhiều tỉnh |
| Triết lý vốn | Đòn bẩy thấp trong quá khứ, đang tăng dần; bắt tay Keppel | Ưu tiên vốn chủ và đối tác Nhật Bản | Đòn bẩy cao, phụ thuộc trái phiếu giai đoạn trước | Quy mô vốn lớn, hậu thuẫn tập đoàn mẹ |
| Trạng thái trái phiếu | Đã tất toán toàn bộ từ giữa 2025 | Duy trì ở mức kiểm soát | Trọng tâm tái cấu trúc nhiều năm | Quy mô lớn nhưng năng lực trả nợ mạnh |
| Điểm mạnh nổi bật | Quỹ đất giá vốn thấp, hồ sơ pháp lý sạch | Mô hình hợp tác quốc tế bài bản | Quỹ đất quy mô rất lớn | Tốc độ triển khai và thị phần áp đảo |
| Rủi ro nổi bật | Doanh thu dồn vào tương lai, đòn bẩy đang tăng | Tốc độ tăng trưởng chậm hơn kỳ vọng | Áp lực nợ và niềm tin thị trường | Phụ thuộc sức cầu vĩ mô và quy mô quá lớn |
| Hợp với nhà đầu tư | Dài hạn, chấp nhận chờ theo chu kỳ dự án | Dài hạn, ưu tiên an toàn tài chính | Chấp nhận rủi ro cao, đặt cược tái cấu trúc | Muốn đại diện cho cả ngành |
Bảng trên là bản đồ định tính, không phải bảng xếp hạng. Bạn có thể đọc thêm từng cái tên để tự đối chiếu: Đất Xanh với mô hình vừa phát triển vừa phân phối và DIC Corp với quỹ đất tỉnh lẻ là hai lát cắt khác nữa của cùng một ngành.
Đất, luật và túi tiền người mua nhà: bối cảnh kinh tế và ngành của KDH
Một chủ đầu tư giỏi vẫn có thể lỗ nếu chu kỳ ngành đi ngược. Ngược lại, giai đoạn 2019–2021 đã cho thấy ngay cả những doanh nghiệp làm ăn cẩu thả cũng lãi lớn khi sóng lên. Vì vậy, trước khi trả lời câu hỏi có nên mua cổ phiếu KDH, bạn phải trả lời một câu lớn hơn: thị trường nhà ở TP.HCM đang ở đâu trong chu kỳ của nó, và những luật lệ vừa thay đổi sẽ đẩy nó về hướng nào.
Chu kỳ bảy năm: từ bùng nổ, đóng băng đến hồi phục lệch pha
Giai đoạn 2019–2021, thị trường bất động sản Việt Nam chứng kiến một pha tăng trưởng dữ dội, được bơm bởi hai nguồn nhiên liệu: tín dụng ngân hàng rẻ và kênh trái phiếu doanh nghiệp gần như không rào cản. Chủ đầu tư nào cũng huy động được vốn, dự án nào cũng bán hết, giá đất tăng theo tháng.
Từ giữa 2022, cả hai nguồn nhiên liệu bị cắt cùng lúc. Kênh trái phiếu tê liệt sau các vụ việc lớn, tín dụng bất động sản bị siết, lãi suất tăng vọt. Thị trường đóng băng: người mua ngừng mua vì lo lắng và vì vay không được, chủ đầu tư ngừng bán vì không có ai mua, và giá cổ phiếu bất động sản rơi tự do — KDH tạo đáy 19.110 đồng ngày 10/11/2022, còn nhiều cái tên khác giảm sâu hơn thế rất nhiều.
Từ 2024 đến 2026 là pha hồi phục, nhưng là một pha hồi phục lệch pha và không đều. Thanh khoản quay lại ở phân khúc có pháp lý đầy đủ và nhu cầu ở thật, trong khi phân khúc đầu cơ và nghỉ dưỡng vẫn nguội. Doanh nghiệp có đất sạch và sổ đỏ thì bán được; doanh nghiệp còn vướng thủ tục thì vẫn đứng im. Đây chính là kiểu thị trường có lợi cho hồ sơ pháp lý của Khang Điền — và cũng là kiểu thị trường khiến nhà đầu tư dễ nhầm giữa “ngành hồi phục” với “mọi cổ phiếu ngành đều hồi phục”.
Luật Đất đai 2024 và cuộc thay máu khung pháp lý
Bộ ba Luật Đất đai, Luật Nhà ở và Luật Kinh doanh bất động sản sửa đổi là thay đổi thể chế lớn nhất với ngành này trong hơn một thập kỷ. Với nhà đầu tư cổ phiếu, ba tác động sau đây là quan trọng nhất.
Thứ nhất, bỏ khung giá đất và định giá đất tiệm cận thị trường. Nhà nước không còn ban hành khung giá đất cứng nhiều năm một lần; bảng giá đất được xây dựng sát giá thị trường hơn và cập nhật thường xuyên hơn. Với người dân bị thu hồi đất, đây là tin tốt. Với chủ đầu tư, đây là chi phí tăng.
Thứ hai, siết điều kiện huy động vốn và bán nhà hình thành trong tương lai. Quy định chặt hơn về đặt cọc, về bảo lãnh ngân hàng, về điều kiện được phép bán. Doanh nghiệp yếu vốn sẽ khó “lấy mỡ nó rán nó” như trước.
Thứ ba, minh bạch hoá thủ tục giao đất và chấp thuận chủ trương đầu tư. Về dài hạn đây là điều tốt, nhưng ở giai đoạn chuyển tiếp, việc áp dụng quy định mới thường làm chậm hồ sơ đang chạy dở.
Tổng hợp lại, luật mới đẩy ngành theo một hướng rất rõ: lợi thế dịch chuyển về phía doanh nghiệp có đất sạch, có sổ, có vốn. Đó gần như là bản mô tả của Khang Điền — nhưng cũng là bản mô tả của Vinhomes, Nam Long và một số ít cái tên khác, nên đừng nhầm lẫn giữa “có lợi thế” và “độc quyền lợi thế”.
Bảng giá đất mới của TP.HCM: cú tăng chi phí gõ đúng cửa
Ngày 26/12/2025, Hội đồng nhân dân TP.HCM thông qua Nghị quyết 87/2025/NQ-HĐND ban hành bảng giá đất mới, có hiệu lực từ ngày 1/1/2026. Đây là bảng giá đất đầu tiên của thành phố được ban hành theo quy định của Luật Đất đai 2024, và cũng là bảng giá đầu tiên áp dụng cho địa bàn TP.HCM sau khi hợp nhất với Bình Dương và Bà Rịa – Vũng Tàu.
Điểm cần lưu ý là phạm vi áp dụng được mở rộng lên tới 12 trường hợp, bao gồm xác định tiền thuê đất trả hằng năm, giá khởi điểm để đấu giá quyền sử dụng đất, giá đất tái định cư, tính thuế sử dụng đất, tính lệ phí trước bạ và tiền bồi thường khi Nhà nước thu hồi đất.
Với một doanh nghiệp như Khang Điền, tác động đi theo hai chiều ngược nhau và bạn phải cân cả hai:
Chiều bất lợi: mọi lô đất phải nộp tiền sử dụng đất từ đây trở đi sẽ đắt hơn. Chi phí phát triển của các dự án tương lai tăng, và biên lợi nhuận gộp của chu kỳ sau khó giữ được mức 52–53% như dự phóng cho lứa dự án hiện tại.
Chiều thuận lợi: phần quỹ đất Khang Điền đã hoàn tất nghĩa vụ tài chính trước thời điểm này — như phần lớn diện tích của Solina và giai đoạn 1 Lê Minh Xuân đã có giấy chứng nhận — bỗng trở nên giá trị hơn hẳn so với đất của các đối thủ mới bắt đầu làm thủ tục. Trong một thị trường mà chi phí đầu vào của người đến sau tăng lên, người đã trả tiền từ trước có lợi thế cạnh tranh thực sự.
Nói cách khác, bảng giá đất mới vừa là cái giá phải trả cho tương lai, vừa là món quà cho quá khứ tích luỹ. Việc bạn nghiêng về vế nào phụ thuộc vào tỷ lệ giữa phần đất đã hoàn tất nghĩa vụ và phần đất chưa — một thông tin nằm trong thuyết minh báo cáo tài chính và trong tài liệu đại hội cổ đông.
Nguồn cung TP.HCM 2026: nhiều hàng hơn, nhưng vẫn thiếu hàng vừa túi tiền
Năm 2025, thị trường nhà ở TP.HCM ghi nhận hơn 12.000 sản phẩm chào bán gồm cả căn hộ và nhà thấp tầng, riêng căn hộ mở bán mới khoảng 7.084 căn, tăng 40% so với năm trước. Bước sang 2026, nguồn cung dự kiến tăng gấp đôi; các dự báo thị trường đặt tổng nguồn cung căn hộ mở bán quanh mức 43.000 căn với tỷ lệ hấp thụ kỳ vọng khoảng 73%, tương đương khoảng 31.000 căn tiêu thụ.
Nhưng cung tăng không kéo giá xuống. Giá bán sơ cấp bình quân tại TP.HCM đã lên khoảng 92 triệu đồng mỗi mét vuông; tính trên toàn thị trường, mức bình quân khoảng 76 triệu đồng mỗi mét vuông thông thuỷ, tăng khoảng 8% so với quý trước và 16% so với cùng kỳ năm 2025.
Điều đáng lo hơn nằm ở cơ cấu. Căn hộ hạng C — phân khúc bình dân, vừa túi tiền — từng chiếm hơn 80% lượng giao dịch tại Hà Nội và TP.HCM trước năm 2020, nhưng đến quý 1/2026 chỉ còn khoảng 29% nguồn cung sơ cấp tại TP.HCM. Phân khúc mà đa số người Việt có thể mua được đang biến mất khỏi thị trường sơ cấp.
Với Khang Điền, đây là con dao hai lưỡi rất sắc. Lưỡi thuận: sản phẩm của doanh nghiệp nằm ở tầm trung và trung cao, tức vẫn còn khách khi phân khúc cao cấp bão hoà. Lưỡi ngược: khi mặt bằng giá chung leo thang, ngay cả sản phẩm “tầm trung” của TP.HCM cũng đã vượt xa khả năng chi trả của phần lớn hộ gia đình, và người mua ở thật buộc phải dạt ra vùng ven. Sức cầu thực — chứ không phải nguồn cung — mới là biến số quyết định tốc độ hấp thụ các dự án Solina, Gladia hay Bình Trưng Đông mở rộng trong ba năm tới.
Hạ tầng và địa giới hành chính mới: bản đồ đang được vẽ lại
Hai thay đổi lớn đang định hình lại giá trị từng lô đất trên bản đồ mà Khang Điền đang nắm giữ.
Vành đai 3 TP.HCM. Tuyến đường này chạy vòng qua khu Đông và khu Tây thành phố, kết nối trực tiếp tới các vùng mà Khang Điền có dự án. Với Khu công nghiệp Lê Minh Xuân mở rộng, chính doanh nghiệp đã nêu việc hoàn thiện kết nối giao thông qua Vành đai 3 là điều kiện để kỳ vọng ghi nhận kết quả từ cuối 2026 và đầu 2027. Đây là ví dụ điển hình cho việc tiến độ hạ tầng của những doanh nghiệp làm đường lại quyết định dòng tiền của những doanh nghiệp bán nhà.
Hợp nhất địa giới hành chính. Việc TP.HCM hợp nhất với Bình Dương và Bà Rịa – Vũng Tàu tạo ra một siêu đô thị với thị trường nhà ở rộng hơn hẳn. Về dài hạn, điều này mở rộng miếng bánh. Nhưng nó cũng có nghĩa quỹ đất tại Bình Dương và Bà Rịa – Vũng Tàu — trước đây bị coi là “tỉnh” — nay cạnh tranh trực tiếp với quỹ đất vùng ven TP.HCM cũ ở cùng một mặt bằng hành chính. Với người mua nhà, lựa chọn nhiều hơn. Với chủ đầu tư có đất trong nội đô cũ, lợi thế vị trí bị pha loãng phần nào.
Ai đang cạnh tranh với Khang Điền trên cùng một mảnh sân
Đối thủ của KDH không phải là cả ngành bất động sản, mà là một nhóm rất cụ thể: các chủ đầu tư có đất sạch tại TP.HCM và vùng phụ cận, đủ vốn để triển khai trong giai đoạn 2026–2028.
Vinhomes là đối thủ đáng gờm nhất, không phải vì trùng phân khúc, mà vì quy mô của họ đủ sức định đoạt mặt bằng giá và hút hết sự chú ý của thị trường mỗi khi mở bán một đại đô thị. Nam Long là đối thủ gần nhất về triết lý — cũng đất sạch, cũng thận trọng, cũng hợp tác với đối tác ngoại — và cạnh tranh trực diện ở phân khúc nhà ở vừa túi tiền vùng ven. Đất Xanh, Phát Đạt và các chủ đầu tư khu vực khác cạnh tranh ở từng dự án cụ thể. Ngoài ra còn có nhóm chủ đầu tư nước ngoài như Keppel, CapitaLand, Gamuda và các quỹ đầu tư Nhật Bản — vừa là đối thủ, vừa là đối tác tiềm năng, đúng như Keppel đang vừa hợp tác vừa chia lợi nhuận với Khang Điền tại Gladia.
| Yếu tố ngành | Nội dung | Tác động tới KDH |
|---|---|---|
| Chu kỳ 2019–2021 | Tín dụng rẻ, trái phiếu bùng nổ, giá đất tăng nhanh | Doanh nghiệp tích luỹ quỹ đất và ra hàng thuận lợi |
| Khủng hoảng 2022–2023 | Trái phiếu tê liệt, tín dụng siết, thị trường đóng băng | Vượt qua không vỡ trận — nguồn gốc danh tiếng phòng thủ |
| Luật Đất đai 2024 | Bỏ khung giá đất, siết huy động vốn, minh bạch thủ tục | Có lợi cho doanh nghiệp đất sạch, bất lợi cho doanh nghiệp yếu vốn |
| Bảng giá đất TP.HCM từ 1/1/2026 | Nghị quyết 87/2025/NQ-HĐND, mở rộng lên 12 trường hợp áp dụng | Đất đã nộp tiền có giá trị hơn; đất mua mới tốn kém hơn |
| Nguồn cung 2026 | Dự kiến gấp đôi 2025, khoảng 43.000 căn mở bán, hấp thụ ~73% | Cạnh tranh gay gắt hơn ở mọi đợt mở bán |
| Mặt bằng giá | Sơ cấp TP.HCM khoảng 92 triệu đ/m²; hạng C chỉ còn ~29% nguồn cung | Biên lợi nhuận tốt nhưng sức cầu thực bị bào mòn |
| Hạ tầng Vành đai 3 | Kết nối khu Đông và khu Tây thành phố | Điều kiện then chốt cho Lê Minh Xuân mở rộng |
| Hợp nhất TP.HCM – Bình Dương – BR-VT | Hình thành siêu đô thị với thị trường nhà ở mở rộng | Miếng bánh lớn hơn nhưng lợi thế vị trí bị pha loãng |
Ba con đường phía trước: có nên mua cổ phiếu KDH cho ba năm tới?
Đến đây bạn đã có đủ nguyên liệu: một doanh nghiệp hai mươi lăm năm tuổi, quỹ đất giá vốn thấp, hồ sơ pháp lý sạch, vừa trả hết trái phiếu, nhưng đang gánh nhiều dự án lớn cùng lúc bằng một bảng cân đối nặng hơn quá khứ, trong một thị trường mà nguồn cung tăng gấp đôi còn sức cầu thực thì bị bào mòn bởi giá. Phần này không dự đoán giá cổ phiếu. Nó làm việc hữu ích hơn: chỉ ra những gì phải xảy ra để mỗi kịch bản thành hiện thực, để bạn tự đánh dấu xem thực tế đang trôi về đâu.
Bốn động lực có thể đẩy Khang Điền đi lên
Động lực một — lứa dự án đến kỳ thu hoạch. Sau nhiều năm chôn vốn, Khang Điền bước vào giai đoạn ghi nhận doanh thu của Gladia, tiếp đó là Solina và Bình Trưng Đông mở rộng. Ban lãnh đạo đặt kế hoạch 2026 với doanh thu 4.200 tỷ đồng và lợi nhuận sau thuế 1.500 tỷ đồng, tăng 44% so với năm trước, và công bố chiến lược 2026–2028 đưa ra thị trường hơn 1.000 sản phẩm thấp tầng cùng khoảng 5.000 căn hộ trên khoảng 160 ha tại TP.HCM. Nếu bán được đúng nhịp đó, đường doanh thu của doanh nghiệp sẽ khác hẳn ba năm vừa qua.
Động lực hai — bảng cân đối sạch trái phiếu. Việc tất toán toàn bộ trái phiếu từ giữa 2025 và tuyên bố không phát hành trái phiếu hay cổ phiếu riêng lẻ trong 2026 loại bỏ hai loại rủi ro cùng lúc: rủi ro thanh khoản kiểu 2022 và rủi ro pha loãng ngắn hạn. Trong một ngành mà nhà đầu tư vẫn còn ám ảnh với chữ “trái phiếu doanh nghiệp”, đây là lợi thế cạnh tranh về mặt niềm tin.
Động lực ba — quỹ đất mua trước bảng giá đất mới. Mỗi lô đất đã hoàn tất nghĩa vụ tài chính trước 1/1/2026 là một lợi thế chi phí mà đối thủ đến sau không thể sao chép. Với biên gộp dự phóng 52–53% ở lứa Solina, Emeria và Clarita, phần lớn giá trị này đã nằm sẵn trong sổ, chỉ chờ được hiện thực hoá bằng việc bán hàng.
Động lực bốn — chân trụ khu công nghiệp. Nếu Lê Minh Xuân mở rộng vận hành đúng lộ trình từ 2027, Khang Điền có nguồn thu đều đặn từ cho thuê đất công nghiệp, giúp làm phẳng đường doanh thu vốn giật cục của mảng nhà ở. Đây là thay đổi cấu trúc chứ không chỉ là thêm một dự án.
Bốn rủi ro bạn không được phép bỏ qua
Rủi ro một — hấp thụ chậm. Nguồn cung TP.HCM 2026 dự kiến gấp đôi năm trước với khoảng 43.000 căn hộ mở bán. Trong một thị trường đông hàng, một dự án tốt vẫn có thể bán chậm chỉ vì mở bán sai thời điểm. Với sản phẩm thấp tầng giá 10–12 tỷ đồng mỗi căn như Solina, tệp khách hàng vốn đã hẹp.
Rủi ro hai — đòn bẩy tăng đúng lúc bán chậm. Doanh nghiệp đang mở rộng vay ngân hàng để triển khai đồng thời nhiều dự án. Nếu doanh thu đến muộn hơn kế hoạch, chi phí lãi vay sẽ bào mòn chính cái biên lợi nhuận cao đang được kỳ vọng. Đây là rủi ro lớn nhất, và cũng là rủi ro dễ theo dõi nhất qua báo cáo hằng quý.
Rủi ro ba — chi phí đất của chu kỳ sau. Bảng giá đất mới làm mọi lô đất bổ sung từ đây trở đi đắt hơn. Khang Điền có thể vẫn lãi tốt ở lứa dự án hiện tại nhưng lãi mỏng hơn hẳn ở lứa tiếp theo, và thị trường sẽ định giá lại theo biên lợi nhuận bền vững chứ không theo biên của một chu kỳ may mắn.
Rủi ro bốn — chất lượng lợi nhuận. Nếu lợi nhuận tiếp tục đến chủ yếu từ chuyển nhượng phần vốn dự án và các khoản tài chính một lần trong khi doanh thu bán nhà chưa hồi phục, khoản phụ trội định giá mà thị trường từng dành cho KDH sẽ tiếp tục bị thu hẹp — đúng như những gì đã diễn ra với giá cổ phiếu từ cuối 2025 đến nay.
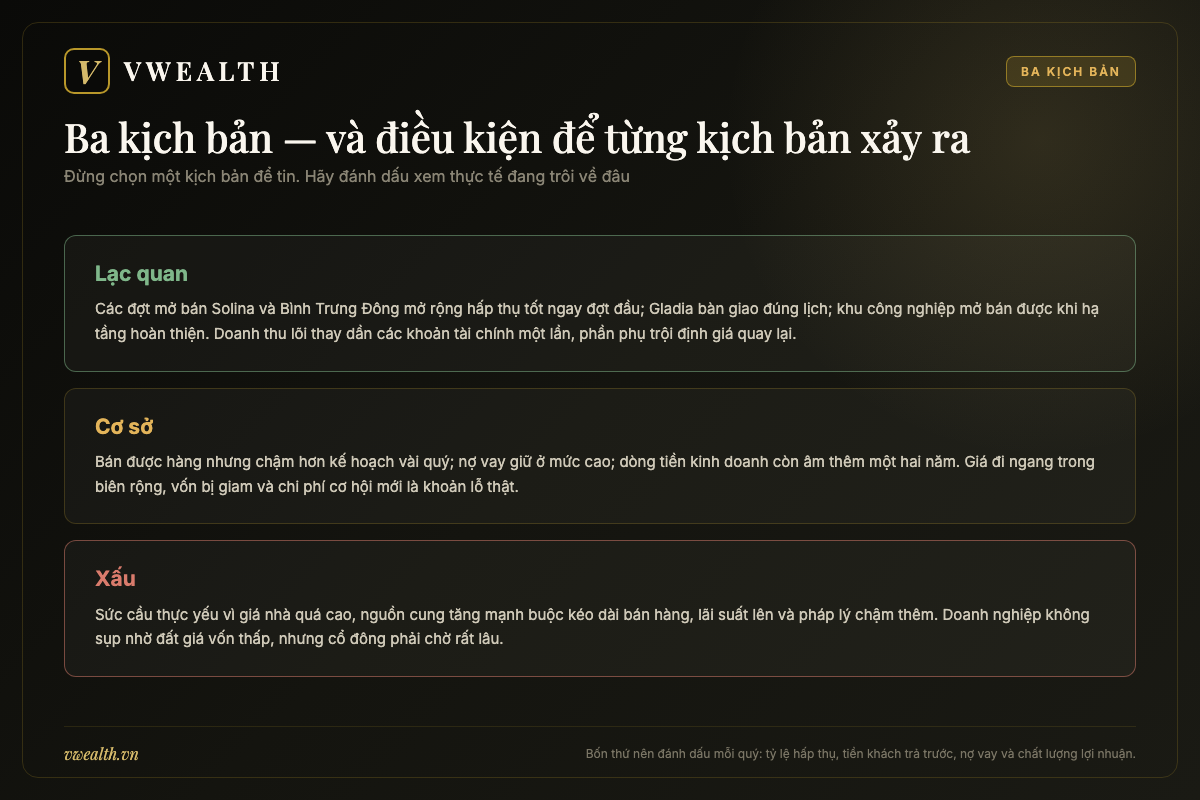
Kịch bản lạc quan: chu kỳ thu hoạch chạy đúng nhịp
Kịch bản này xảy ra khi ba điều kiện cùng đúng. Một, các đợt mở bán Solina và Bình Trưng Đông mở rộng đạt tỷ lệ hấp thụ tốt ngay đợt đầu, xác nhận rằng sức cầu ở phân khúc của Khang Điền vẫn còn. Hai, tiến độ bàn giao Gladia diễn ra đúng lịch — 226 căn thấp tầng ghi nhận trong 2026 và khối cao tầng bàn giao quý 4/2027 — để doanh thu lõi thay thế dần các khoản thu tài chính một lần. Ba, Khu công nghiệp Lê Minh Xuân mở bán được từ 2027 khi Vành đai 3 hoàn thiện kết nối.
Khi ba điều kiện đó xảy ra cùng lúc, doanh nghiệp không chỉ đạt kế hoạch lợi nhuận mà còn chứng minh được rằng mô hình vẫn chạy tốt sau chu kỳ khủng hoảng. Phần phụ trội định giá quay lại, và điều quan trọng hơn: nhà đầu tư bắt đầu định giá KDH theo dòng tiền dự án tương lai thay vì theo tâm lý ngành.
Cạm bẫy của kịch bản này: đây cũng là lúc mọi báo cáo phân tích đều lạc quan, mọi chỉ số nhìn đẹp, và bạn dễ mua đuổi ở vùng giá đã phản ánh hết tin tốt.
Kịch bản cơ sở: bán được hàng, nhưng chậm hơn kế hoạch
Đây là kịch bản có xác suất cao nhất, đơn giản vì trong bất động sản, gần như không dự án nào chạy đúng lịch công bố ban đầu.
Trong kịch bản này, Solina mở bán nhưng hấp thụ vừa phải; Gladia ghi nhận doanh thu nhưng lệch một vài quý so với kế hoạch; Lê Minh Xuân chậm hơn dự kiến vài tháng đến một năm do thủ tục hoặc do tiến độ hạ tầng; doanh nghiệp vẫn có lãi nhưng không đạt trọn chỉ tiêu đại hội. Nợ vay duy trì ở mức cao, chi phí lãi vay ăn một phần lợi nhuận, dòng tiền kinh doanh vẫn âm thêm một hai năm nữa trước khi đảo chiều.
Với cổ đông, kịch bản này nghĩa là gì? Nghĩa là giá cổ phiếu đi ngang trong biên rộng, thỉnh thoảng nhích lên theo mỗi tin mở bán rồi lại trôi xuống khi báo cáo quý không như kỳ vọng. Bạn không mất tiền theo kiểu thảm hoạ, nhưng vốn của bạn bị giam trong một khoảng thời gian dài — và với nhiều người, chi phí cơ hội mới là khoản lỗ đau nhất.
Kịch bản xấu: chu kỳ kéo dài, lãi vay ăn hết phần ngon
Kịch bản xấu không đến từ việc doanh nghiệp làm sai, mà từ việc thị trường không hợp tác. Nó xảy ra khi sức cầu thực yếu hơn dự báo do giá nhà quá cao so với thu nhập, khi nguồn cung tăng gấp đôi khiến các đợt mở bán phải kéo dài và chiết khấu, khi lãi suất cho vay bất động sản nhích lên, và khi tiến độ pháp lý của các dự án còn lại bị kéo dài thêm nhiều quý.
Trong hoàn cảnh đó, tồn kho tiếp tục phình, nợ vay tiếp tục tăng để nuôi dự án, chi phí lãi vay không còn được vốn hoá hết mà bắt đầu ăn thẳng vào lợi nhuận. Doanh nghiệp sẽ không sụp — quỹ đất giá vốn thấp và việc sạch nợ trái phiếu cho Khang Điền một tấm đệm rất dày, đó là điểm khác biệt căn bản so với những cái tên đã gãy trong chu kỳ trước. Nhưng cổ đông sẽ phải chờ rất lâu, có thể thêm vài đợt phát hành để bổ sung vốn, và phần phụ trội định giá lịch sử biến mất hẳn.
Vậy bạn nên đánh dấu gì mỗi quý? Thay vì cố đoán kịch bản nào sẽ đúng, hãy lập một danh sách kiểm tra và tick vào nó sau mỗi báo cáo quý. Bốn chỉ báo dưới đây đủ để bạn biết thực tế đang trôi về đâu:
Một, tỷ lệ hấp thụ của đợt mở bán gần nhất — công bố trong tài liệu họp nhà đầu tư hoặc bản tin doanh nghiệp. Hai, dòng người mua trả tiền trước trên bảng cân đối — dày lên hay mỏng đi. Ba, tỷ lệ nợ vay ròng trên vốn chủ — có tiếp tục leo không. Bốn, tỷ trọng lợi nhuận gộp từ bán bất động sản trong tổng lợi nhuận — doanh nghiệp đang sống bằng nghề chính hay bằng nghiệp vụ tài chính. Bốn con số này cập nhật theo từng kỳ, và bạn lấy chúng nhanh nhất trong báo cáo phân tích KDH trên nền tảng vwealth.
| Kịch bản | Điều kiện phải xảy ra | Biểu hiện trên báo cáo | Hệ quả với cổ đông |
|---|---|---|---|
| Lạc quan | Solina và Bình Trưng Đông hấp thụ tốt ngay đợt đầu; Gladia bàn giao đúng lịch; Lê Minh Xuân mở bán từ 2027 khi Vành đai 3 xong | Doanh thu bán bất động sản tăng mạnh; người mua trả tiền trước dày lên; dòng tiền kinh doanh đảo dương | Phụ trội định giá quay lại; rủi ro lớn nhất là mua đuổi khi tin tốt đã phản ánh hết |
| Cơ sở | Bán được hàng nhưng chậm hơn kế hoạch vài quý; nợ vay giữ ở mức cao; không đạt trọn chỉ tiêu đại hội | Lợi nhuận có nhưng lệch kế hoạch; lãi vay bào mòn biên; dòng tiền kinh doanh còn âm thêm một hai năm | Giá đi ngang trong biên rộng; vốn bị giam; chi phí cơ hội là khoản lỗ thật |
| Xấu | Sức cầu thực yếu vì giá quá cao; nguồn cung tăng gấp đôi buộc kéo dài bán hàng; lãi suất lên; pháp lý chậm thêm nhiều quý | Tồn kho phình; nợ vay tăng để nuôi dự án; lãi vay ăn thẳng vào lợi nhuận | Doanh nghiệp không sụp nhờ đất giá vốn thấp và sạch trái phiếu, nhưng cổ đông chờ rất lâu và có thể bị pha loãng thêm |
Vậy có nên mua cổ phiếu KDH không?
Đã đến lúc trả lời sòng phẳng. Không có câu trả lời “nên” hay “không nên” chung cho tất cả mọi người, vì cùng một cổ phiếu có thể là khoản đầu tư tốt với người này và là sai lầm với người kia. Nhưng có thể trả lời chính xác câu hỏi hữu ích hơn: KDH là loại tài sản gì, và loại tài sản đó phù hợp với ai.
Cân bên lợi: những gì Khang Điền thực sự có
Một quỹ đất mua ở mặt bằng giá của quá khứ. Sau thương vụ BCCI năm 2018, quỹ đất doanh nghiệp vượt 600 ha. Phần lớn được tích luỹ trước khi giá đất TP.HCM leo lên mặt bằng hiện nay và trước khi bảng giá đất mới có hiệu lực từ 1/1/2026. Đây là lợi thế chi phí mà không đối thủ nào mua lại được bằng tiền hôm nay, và nó là gốc rễ của biên lợi nhuận gộp dự phóng 52–53% ở lứa dự án Solina, Emeria và Clarita.
Một hồ sơ pháp lý sạch hiếm có. Suốt hai mươi lăm năm, Khang Điền giữ được thói quen hoàn tất pháp lý trước rồi mới bán, giao nhà kèm sổ. Trong một thị trường mà rủi ro pháp lý là nỗi sợ số một của cả người mua nhà lẫn nhà đầu tư, đây là tài sản vô hình có giá trị rất thật.
Một bảng cân đối đã sạch trái phiếu. Từ giữa 2025, doanh nghiệp không còn dư nợ trái phiếu lưu hành. Rủi ro từng giết chết nhiều chủ đầu tư trong chu kỳ trước đã được gỡ khỏi bàn.
Một đối tác ngoại có thật. Việc Keppel bỏ 3.180 tỷ đồng mua 49% hai dự án là sự thẩm định độc lập của một tập đoàn Singapore đối với chất lượng quỹ đất và năng lực triển khai của Khang Điền. Loại xác nhận này đáng tin hơn nhiều so với mọi lời tự giới thiệu.
Một danh mục dự án xếp hàng rõ ràng. Gladia, Solina, Bình Trưng Đông mở rộng và Lê Minh Xuân mở rộng đều có tên, có diện tích, có mốc tiến độ công bố. Bạn có thể theo dõi và kiểm chứng từng cái một, thay vì phải tin vào một câu chuyện mơ hồ.
Cân bên hại: những gì bạn phải chấp nhận khi cầm KDH
Giá trị nằm ở tương lai, không nằm ở hiện tại. Phần lớn lợi nhuận kỳ vọng của Khang Điền đến từ những dự án sẽ bàn giao trong hai đến năm năm tới. Bạn trả tiền hôm nay cho dòng tiền của ngày mai, và mọi sự chậm trễ đều làm khoản đầu tư của bạn xấu đi ngay cả khi doanh nghiệp không làm gì sai.
Đòn bẩy đã khác quá khứ. Doanh nghiệp từng nổi tiếng vì tỷ lệ nợ vay ròng trên vốn chủ chỉ khoảng 19,5% vào cuối 2023 nay vận hành với quy mô vay ngân hàng lớn hơn nhiều để nuôi nhiều dự án cùng lúc. Danh xưng “cổ phiếu bất động sản phòng thủ” cần được xem xét lại theo số liệu mới nhất, chứ không dùng như một niềm tin mặc định.
Lợi nhuận gần đây không đến từ nghề chính. Khi phần lớn lợi nhuận đến từ chuyển nhượng phần vốn dự án và các khoản tài chính một lần, con số lợi nhuận sau thuế không phản ánh sức khoẻ của hoạt động bán nhà. Bạn phải tự bóc tách mỗi kỳ, nếu không bạn sẽ khen nhầm.
Không có cổ tức tiền mặt đáng kể. Cổ tức chủ yếu bằng cổ phiếu, tức chia nhỏ chiếc bánh chứ không đưa tiền về túi bạn.
Cổ phiếu đi theo tâm lý ngành. Ngay cả khi bạn phân tích đúng doanh nghiệp, giá vẫn có thể giảm cùng cả nhóm bất động sản trong nhiều quý liền — như đã xảy ra từ tháng 9/2025 đến giữa 2026.
Vậy có nên mua cổ phiếu KDH — và cổ phiếu này hợp với ai?
Nếu bạn là nhà đầu tư dài hạn. Nếu bạn có khung thời gian ba đến năm năm, chấp nhận rằng khoản đầu tư có thể đi ngang một hai năm trước khi câu chuyện được thị trường công nhận, và bạn mua vì tin vào giá trị tài sản ròng chứ không vì kỳ vọng một quý lãi đột biến — thì KDH là một trong số ít cái tên trong ngành đáng để bạn bỏ công nghiên cứu sâu.
Lý do: rất hiếm doanh nghiệp bất động sản Việt Nam hội đủ cùng lúc ba điều kiện đất sạch, pháp lý sạch và nợ trái phiếu bằng không. Với nhà đầu tư dài hạn, ba điều kiện đó quan trọng hơn nhiều so với việc quý này lãi bao nhiêu.
Nhưng có một điều kiện đi kèm không thể bỏ qua: bạn phải mua ở mức giá mà cả kịch bản cơ sở lẫn kịch bản chậm tiến độ vẫn cho bạn một biên an toàn. Trả giá của kịch bản lạc quan cho một doanh nghiệp mà lịch sử ngành cho thấy hiếm khi đúng hạn là cách nhanh nhất để biến một khoản đầu tư đúng thành một khoản đầu tư lỗ.
Còn nếu bạn là nhà đầu tư ngắn hạn hoặc cần dòng tiền? Câu trả lời thẳng: không phù hợp.
KDH không có chất xúc tác đều đặn hàng quý như một ngân hàng hay một doanh nghiệp bán lẻ. Các sự kiện quan trọng của nó — mở bán, bàn giao, cấp phép — cách nhau hàng quý, đôi khi hàng năm, và thường bị lùi lịch. Giữa hai sự kiện đó, cổ phiếu trôi theo tâm lý chung của ngành, một thứ mà không ai dự đoán được.
Người cần dòng tiền định kỳ cũng nên tìm chỗ khác, vì như đã phân tích, doanh nghiệp có quá nhiều chỗ để tiêu tiền nên không thể trả cổ tức tiền mặt hào phóng.
Ba câu hỏi tự vấn trước khi bấm nút mua
Câu một: bạn có chịu được việc không thấy tiến triển gì trong sáu quý liền không? Nếu câu trả lời là không, hãy dừng lại. Chu kỳ dự án bất động sản dài hơn kiên nhẫn của phần lớn nhà đầu tư cá nhân, và đó là lý do chính khiến người ta lỗ ở nhóm cổ phiếu này — họ đúng về doanh nghiệp nhưng bán trước khi câu chuyện kịp diễn ra.
Câu hai: bạn đã tự bóc tách lợi nhuận lõi khỏi lợi nhuận một lần chưa? Nếu bạn chưa từng mở thuyết minh báo cáo tài chính của KDH để xem doanh thu bán bất động sản là bao nhiêu và doanh thu hoạt động tài chính là bao nhiêu, thì bạn chưa thực sự phân tích doanh nghiệp này — bạn mới đọc tiêu đề tin tức về nó.
Câu ba: khoản này chiếm bao nhiêu phần trăm danh mục của bạn? Bất động sản là ngành có chu kỳ dài và biên độ biến động lớn. Dù bạn tin đến đâu, việc để một cổ phiếu chu kỳ chiếm tỷ trọng quá lớn trong danh mục là rủi ro tự tạo ra, không phải rủi ro của doanh nghiệp.
Lời kết: doanh nghiệp bền và cổ phiếu tốt không phải một
Hãy quay lại nghịch lý ở đầu bài. Năm 2026, Khang Điền có bảng cân đối sạch nợ trái phiếu nhất, quỹ dự án dày nhất, và một đối tác Singapore đứng cùng trong hai dự án lớn. Vậy mà cổ phiếu mất hơn bốn mươi phần trăm giá trị trong hơn nửa năm, quỹ ngoại rút bớt, còn con trai nhà sáng lập thì đăng ký mua vào hai mươi triệu cổ phiếu.
Nghịch lý đó không hề khó hiểu nếu bạn đã đọc đến đây. Thị trường không mua tài sản; thị trường mua kỳ vọng về tốc độ tài sản đó biến thành tiền. Khang Điền có tài sản tốt nhưng đang ở đúng đoạn chậm nhất của quá trình chuyển hoá — tiền đã bỏ ra hết, nhà chưa bàn giao xong, lợi nhuận thì tạm mượn từ các thương vụ tài chính. Ai nhìn vào tài sản thì thấy rẻ. Ai nhìn vào dòng tiền thì thấy chưa đến lúc. Cả hai đều đang đúng, chỉ khác nhau ở khung thời gian.
Cho nên câu trả lời cuối cùng cho câu hỏi có nên mua cổ phiếu KDH là thế này: nếu bạn có thời gian và có kỷ luật theo dõi bốn chỉ báo ở chương 7, đây là một doanh nghiệp đáng nằm trong danh sách theo dõi dài hạn của bạn, và những giai đoạn thị trường chán nản nhất thường là lúc mức giá trở nên hợp lý nhất. Còn nếu bạn mua vì thấy giá đã giảm nhiều nên “chắc là rẻ”, bạn đang mua một luận điểm mà bạn chưa kiểm chứng — và với một ngành có chu kỳ dài như bất động sản, cái giá của việc không kiểm chứng thường được tính bằng năm, chứ không phải bằng tháng.
| Cân lợi | Cân hại |
|---|---|
| Quỹ đất hơn 600 ha, giá vốn thấp, tích luỹ trước bảng giá đất mới | Giá trị nằm ở dòng tiền hai đến năm năm tới, không phải hôm nay |
| Hồ sơ pháp lý sạch suốt 25 năm, giao nhà kèm sổ | Đòn bẩy đã tăng đáng kể so với mốc 19,5% nợ vay ròng trên vốn chủ cuối 2023 |
| Không còn dư nợ trái phiếu từ giữa 2025 | Lợi nhuận gần đây phụ thuộc khoản tài chính một lần hơn là bán nhà |
| Keppel đã bỏ 3.180 tỷ mua 49% hai dự án — sự thẩm định độc lập | Chỉ hưởng 51% lợi nhuận tại các dự án liên doanh |
| Danh mục dự án có tên, có mốc, kiểm chứng được | Lịch sử ngành cho thấy tiến độ hiếm khi đúng như công bố |
| Biên gộp dự phóng 52–53% ở lứa dự án hiện tại | Biên của chu kỳ sau chắc chắn mỏng hơn vì chi phí đất tăng |
| Ban lãnh đạo ổn định, thế hệ kế cận mua vào bằng tiền cá nhân | Doanh nghiệp vẫn mang màu sắc gia đình, quản trị chưa theo chuẩn quốc tế |
| Thanh khoản cổ phiếu tốt, dễ ra vào với khối lượng lớn | Giá đi theo tâm lý toàn ngành bất kể nội tại doanh nghiệp |
| Sản phẩm nằm ở phân khúc còn nhu cầu ở thật | Không có cổ tức tiền mặt đáng kể; chủ yếu chia bằng cổ phiếu |
Bài viết này cho bạn khung tư duy để đọc Khang Điền qua nhiều năm. Còn những con số của ngày hôm nay — tỷ lệ nợ vay ròng mới nhất, cơ cấu lợi nhuận quý gần nhất, dòng người mua trả tiền trước, và mức định giá so với lịch sử — bạn nên lấy từ báo cáo cập nhật thay vì từ trí nhớ. Và đừng dừng ở một mã: đọc thêm Nam Long, Novaland và toàn cảnh nhóm cổ phiếu bất động sản sẽ giúp bạn thấy Khang Điền đứng ở đâu trong bức tranh chung.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.