Có nên mua cổ phiếu NVL — mã của Công ty Cổ phần Tập đoàn Đầu tư Địa ốc No Va (Novaland, niêm yết trên HOSE) — gần như là câu hỏi gây chia rẽ nhất trên bàn cà phê của giới đầu tư bất động sản Việt Nam suốt bốn năm qua. Với một nửa thị trường, NVL là bài học đắt giá về đòn bẩy: một doanh nghiệp từng có vốn hóa hàng tỷ đô, từng đưa người sáng lập vào danh sách tỷ phú, rồi rơi tự do trong chuỗi phiên sàn cuối năm 2022 và mất gần như toàn bộ niềm tin của thị trường. Với nửa còn lại, NVL là một trong số rất ít cổ phiếu trên sàn có thể mang lại lợi suất gấp nhiều lần nếu quá trình tái cấu trúc thật sự cán đích — bởi doanh nghiệp này vẫn đang ngồi trên hàng nghìn hecta đất ở những vị trí mà không ai còn gom được nữa. Bài viết này không bênh bên nào. Nó sẽ đưa bạn đi hết câu chuyện Novaland từ một cửa hàng thuốc thú y năm 1992 đến ngày hôm nay, chỉ cho bạn cách đọc bảng cân đối kế toán của một chủ đầu tư đang tái cấu trúc, và kết thúc bằng một câu trả lời sòng phẳng: cổ phiếu này hợp với kiểu nhà đầu tư nào, và tuyệt đối không hợp với ai.
Trước khi bắt đầu, có một quy ước cần thống nhất. Trong bài này bạn sẽ thấy rất nhiều mốc lịch sử, tên dự án, cấu trúc sở hữu và các thương vụ nợ — tất cả đều là thông tin đã công bố công khai. Nhưng bạn sẽ hầu như không thấy con số tài chính của quý gần nhất, mức P/E hôm nay hay giá mục tiêu. Lý do rất đơn giản: với một doanh nghiệp đang trong giai đoạn tái cấu trúc như Novaland, các chỉ số ấy thay đổi từng quý, thậm chí từng đợt phát hành cổ phiếu, và một con số viết ra hôm nay có thể sai hoàn toàn khi bạn đọc lại sau ba tháng. Thay vì đưa bạn một con số dễ lỗi thời, bài viết sẽ dạy bạn cách tự đọc con số của chính doanh nghiệp này. Khi cần số liệu cập nhật, bạn mở báo cáo phân tích NVL trên nền tảng vwealth để xem bộ chỉ số mới nhất — đó là cách dùng đúng: bài viết cho bạn khung tư duy, báo cáo cho bạn dữ liệu của ngày hôm nay.
Và nếu bạn đang cân nhắc NVL như một phần trong danh mục bất động sản, hãy đọc nó cạnh những mã cùng ngành thay vì đọc một mình. Bức tranh chỉ rõ khi bạn đặt Novaland bên cạnh Vinhomes — doanh nghiệp dẫn đầu thị phần nhà ở, bên cạnh Nam Long với triết lý tài chính thận trọng, và bên cạnh những cái tên cùng đi qua cơn bão trái phiếu như Phát Đạt hay DIC Corp. Toàn cảnh nhóm ngành nằm ở trang tổng hợp cổ phiếu bất động sản. Còn bây giờ, chúng ta bắt đầu từ chỗ mà gần như không ai ngờ tới: một công ty bán thuốc thú y.
Từ cửa hàng thuốc thú y đến những “thành phố” ven biển: lịch sử Novaland
Có một chi tiết trong tiểu sử Novaland mà gần như nhà đầu tư nào nghe lần đầu cũng phải hỏi lại: tập đoàn bất động sản từng lớn thứ hai sàn chứng khoán Việt Nam khởi nghiệp bằng nghề bán thuốc thú y. Không phải đất đai, không phải xây dựng, không phải tài chính — mà là thuốc cho gia súc, gia cầm và thủy sản. Chi tiết ấy nghe như một mẩu chuyện vui, nhưng nếu bạn định bỏ tiền vào NVL, nó lại là chìa khóa để hiểu tính cách của doanh nghiệp này: Novaland luôn là một công ty của những cú rẽ lớn, được ra quyết định bởi một người dám đặt cược cả cơ nghiệp vào một ngành mình chưa từng làm. Cú rẽ đầu tiên đưa họ từ nông nghiệp sang địa ốc và biến người sáng lập thành tỷ phú. Cú rẽ thứ hai đưa họ từ những cao ốc nội đô Sài Gòn ra những “thành phố” nghìn hecta ven biển — và suýt nữa thì cuốn phăng tất cả.
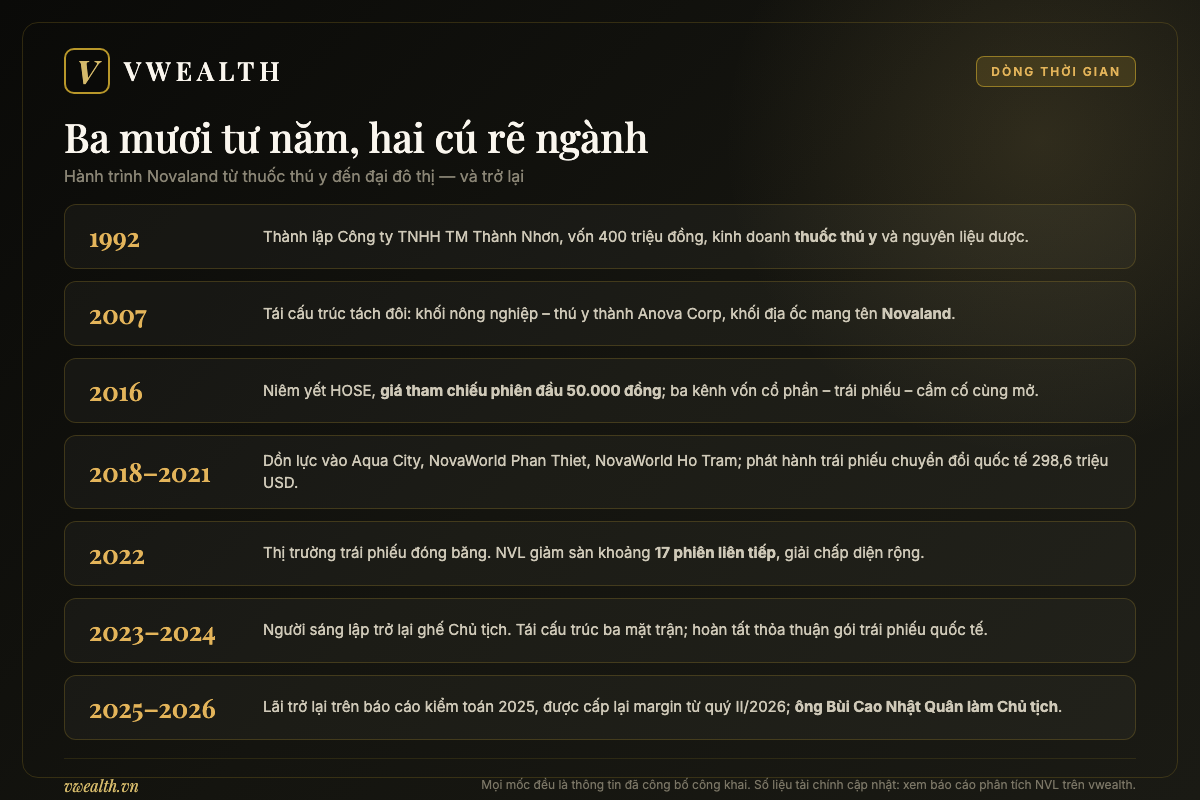
1992: một công ty tên Thành Nhơn, vốn 400 triệu đồng
Ngày 18/9/1992, ông Bùi Thành Nhơn thành lập Công ty TNHH Thương mại Thành Nhơn với vốn điều lệ 400 triệu đồng. Ngành nghề đăng ký: thuốc thú y, nguyên liệu dược, hóa chất và thuốc thủy sản. Bối cảnh lúc đó là Việt Nam mới mở cửa được vài năm, ngành chăn nuôi công nghiệp bắt đầu hình thành, và một người tốt nghiệp ngành chăn nuôi thú y như ông Nhơn — sinh năm 1958, quê Đồng Tháp — nhìn thấy một khoảng trống thị trường rất cụ thể: nông dân nuôi heo, nuôi gà, nuôi tôm ngày càng nhiều mà thuốc và thức ăn thì thiếu, kém chất lượng, không có thương hiệu.
Công ty Thành Nhơn không dừng ở việc buôn bán. Họ bắt tay với một đối tác Philippines lập nhà máy sản xuất thuốc thú y mang tên Bio Pharmachemie, rồi mở rộng dần sang thức ăn chăn nuôi, trang trại, nguyên liệu. Đây là chi tiết bạn nên ghi nhớ, vì nó lặp lại y nguyên trong mọi giai đoạn sau này của Novaland: doanh nghiệp này không thích làm một mắt xích, họ thích làm cả chuỗi. Bán thuốc thì phải có nhà máy. Làm bất động sản thì phải làm luôn từ quỹ đất, quy hoạch, xây dựng, bán hàng, đến vận hành khu đô thị. Cái gen “làm trọn gói” ấy vừa là sức mạnh vừa là nguồn cơn của mọi rắc rối về sau, vì làm trọn gói nghĩa là phải ôm vốn ở mọi khâu.
Cũng trong thập niên 1990, công ty bắt đầu chạm tay vào bất động sản theo cách rất khiêm tốn: xây biệt thự ở khu Thảo Điền, Quận 2 cũ, cho người nước ngoài làm việc tại TP.HCM thuê. Đó là một hoạt động phụ, gần như đầu tư tài sản nhàn rỗi. Nhưng người trong cuộc kể lại rằng chính giai đoạn này đã cho ông Nhơn thấy một điều: biên lợi nhuận của việc phát triển và cho thuê nhà ở tại một đô thị đang đô thị hóa nhanh cao hơn hẳn nghề bán thuốc — và quan trọng hơn, quy mô của nó gần như không có trần.
2007: cuộc chia đôi định mệnh và sự ra đời của thương hiệu Novaland
Năm 2007 là bước ngoặt đầu tiên và có lẽ là quan trọng nhất trong lịch sử tập đoàn. Nhóm công ty của ông Bùi Thành Nhơn được tái cấu trúc, tách thành hai khối riêng biệt: một khối giữ nguyên mảng nông nghiệp — thuốc thú y — thực phẩm, về sau hợp nhất thành Anova Corp với các thành viên như Anova Feed, Anova Farm, Bio Pharmachemie, Anova Pharm; khối còn lại chính thức bước vào bất động sản với thương hiệu Novaland.
Hãy dừng lại một chút ở quyết định này, vì nó nói rất nhiều về cách ban lãnh đạo Novaland tư duy. Năm 2007, mảng thú y đang là nguồn tiền chắc chắn, có nhà máy, có thị phần, có dòng tiền đều. Bất động sản thì ngược lại: thâm dụng vốn, phụ thuộc thủ tục hành chính, chu kỳ dài, rủi ro cao. Thay vì lấy tiền bất động sản để nuôi thú y hay ngược lại theo kiểu tập đoàn đa ngành lỏng lẻo, họ tách hẳn hai khối ra để mỗi bên tự chịu trách nhiệm về vốn và kết quả. Đó là một quyết định quản trị sạch sẽ và hiếm gặp ở doanh nghiệp gia đình Việt Nam thời điểm đó.
Với bạn — nhà đầu tư đang cân nhắc NVL — chi tiết này có một hàm ý rất thực tế: khi bạn mua cổ phiếu NVL, bạn không mua mảng thú y, không mua Anova, không mua toàn bộ hệ sinh thái mang tên “Nova”. Bạn mua đúng một pháp nhân niêm yết là Công ty Cổ phần Tập đoàn Đầu tư Địa ốc No Va cùng các công ty con của nó. Những cái tên khác trong họ nhà “Nova” — từ NovaGroup ở vai trò công ty mẹ sở hữu cổ phần, đến các mảng dịch vụ, tiêu dùng, giáo dục — nằm ngoài phạm vi cổ phiếu bạn nắm giữ. Nhầm lẫn giữa “hệ sinh thái Nova” và “cổ phiếu NVL” là một trong những sai lầm phổ biến nhất khi đọc tin tức về doanh nghiệp này.
Thập niên 2010 và cú lên sàn HOSE cuối năm 2016
Giai đoạn 2009–2016 là thời kỳ Novaland xây dựng danh tiếng theo cách kinh điển nhất của một chủ đầu tư đô thị: gom các khu đất trong nội thành TP.HCM, làm dự án căn hộ trung và cao cấp, bán nhanh, quay vòng vốn. Sunrise City tại Quận 7 được giới thiệu năm 2009 là dự án đặt nền cho thương hiệu. Sau đó là một danh sách dài những cái tên mà bất kỳ ai từng mua nhà ở Sài Gòn giai đoạn ấy đều thuộc: The Sun Avenue, Golden Mansion, Orchard Garden, Sunrise Riverside, Palm City, Victoria Village, Lakeview City, The Grand Manhattan.
Mô hình lúc này rất dễ hiểu và rất hiệu quả. Novaland mua lại các dự án đã có pháp lý dở dang từ chủ đầu tư khác — thường là những doanh nghiệp kẹt vốn sau giai đoạn khủng hoảng bất động sản 2011–2013 — hoàn thiện thủ tục, tái quy hoạch, xây và bán. Vì mua dự án chứ không mua đất thô, thời gian từ lúc bỏ tiền đến lúc có sản phẩm bán ngắn hơn nhiều so với việc tự đi đền bù giải phóng mặt bằng. Đây là kỹ năng lõi thật sự của Novaland trong giai đoạn này: năng lực xử lý pháp lý và thâu tóm dự án, chứ không phải năng lực xây dựng.
Bạn cần hiểu điểm này thật kỹ vì nó giải thích cả thành công lẫn thất bại về sau. Một doanh nghiệp giỏi “gỡ pháp lý dự án” là doanh nghiệp có lợi thế cạnh tranh cực lớn ở một thị trường mà thủ tục là nút thắt lớn nhất. Nhưng đó cũng là một lợi thế phụ thuộc vào môi trường chính sách: khi quy định thay đổi, khi các dự án cũ bị rà soát lại, chính những dự án mua rẻ vì “vướng” ngày trước sẽ trở thành gánh nặng. Novaland đã hưởng trọn mặt tốt của lợi thế này trong thập niên 2010, và trả giá cho mặt trái của nó trong thập niên 2020.
Cuối tháng 12/2016, cổ phiếu NVL chính thức niêm yết trên Sở Giao dịch Chứng khoán TP.HCM với giá tham chiếu phiên đầu tiên 50.000 đồng/cổ phiếu. Đó là một cú chào sàn gây tiếng vang: Novaland lập tức nằm trong nhóm doanh nghiệp bất động sản có vốn hóa lớn nhất thị trường, và ông Bùi Thành Nhơn được xếp vào nhóm những người giàu nhất sàn chứng khoán Việt Nam.
Việc lên sàn không chỉ mang lại danh tiếng. Nó mở ra ba cánh cửa mà một doanh nghiệp bất động sản chưa niêm yết không có: huy động vốn cổ phần từ nhà đầu tư trong và ngoài nước, phát hành trái phiếu với chi phí thấp hơn nhờ minh bạch hơn, và dùng chính cổ phiếu làm tài sản bảo đảm cho các khoản vay. Ba cánh cửa ấy đều là công cụ tài chính hợp pháp và bình thường. Nhưng khi cả ba được mở hết cỡ cùng lúc, chúng tạo ra một cấu trúc vốn rất mỏng manh trước cú sốc — điều mà thị trường sẽ chứng kiến sáu năm sau đó.
Một chi tiết bạn nên ghi lại để so sánh với các mã cùng ngành: Novaland lên sàn muộn hơn nhiều đối thủ nhưng lớn nhanh hơn hẳn. Trong khi Nam Long chọn cách tăng trưởng chậm với các đối tác Nhật Bản và tỷ lệ nợ thấp, Novaland chọn tốc độ. Không có lựa chọn nào đúng tuyệt đối — nhưng khi chu kỳ đảo chiều, hai lựa chọn ấy dẫn đến hai số phận rất khác nhau, và đó chính là bài học lớn nhất mà nhà đầu tư ngành bất động sản Việt Nam học được trong giai đoạn 2022–2023.
Canh bạc lớn nhất: rời nội đô, đi làm “thành phố”
Khoảng năm 2018–2019, Novaland thực hiện cú rẽ thứ hai và là cú rẽ tốn kém nhất lịch sử của họ: chuyển trọng tâm từ dự án căn hộ nội đô sang các đại đô thị và tổ hợp nghỉ dưỡng quy mô hàng nghìn hecta ở vùng ven và ven biển. Ba cái tên định nghĩa giai đoạn này là Aqua City tại Đồng Nai, NovaWorld Phan Thiet tại Bình Thuận và NovaWorld Ho Tram tại Bà Rịa – Vũng Tàu, mỗi dự án có quy mô khoảng một nghìn hecta.
Logic đằng sau quyết định này không hề vô lý, và bạn nên hiểu nó một cách công bằng. Thứ nhất, quỹ đất nội đô TP.HCM đã cạn và giá đền bù tăng phi mã; muốn giữ tốc độ tăng trưởng, chủ đầu tư buộc phải đi xa. Thứ hai, hạ tầng kết nối vùng đang được đầu tư mạnh — cao tốc Dầu Giây – Phan Thiết, sân bay Long Thành, các tuyến vành đai — hứa hẹn rút ngắn thời gian di chuyển từ TP.HCM tới các điểm đến biển xuống còn hai đến ba giờ. Thứ ba, mô hình “second home” kết hợp du lịch nghỉ dưỡng đang bùng nổ ở nhiều nước trong khu vực. Đặt cạnh nhau, ba yếu tố đó tạo nên một luận điểm đầu tư nghe rất thuyết phục vào năm 2019.
Vấn đề nằm ở chỗ khác. Một đại đô thị nghìn hecta không phải là một dự án căn hộ phóng to. Nó khác về bản chất ở ba điểm sinh tử. Một là vốn: bạn phải bỏ tiền làm hạ tầng, đường, điện, nước, cảnh quan, tiện ích cho cả nghìn hecta trước khi bán được căn nhà đầu tiên có giá trị. Hai là thời gian: chu kỳ triển khai kéo dài 7–10 năm, nghĩa là bạn phải sống sót qua ít nhất một chu kỳ suy thoái. Ba là pháp lý: quy mô càng lớn, số thủ tục càng nhiều, số cơ quan phải xin ý kiến càng nhiều, và rủi ro một khâu bị treo càng cao. Novaland đã dồn phần lớn nguồn lực vào ba dự án như vậy cùng lúc, và tài trợ cho chúng chủ yếu bằng vốn vay và trái phiếu.
Đến đây, bạn đã có đủ dữ kiện để đoán phần tiếp theo của câu chuyện. Một doanh nghiệp có ba dự án khổng lồ chưa hoàn thiện, tài trợ bằng nợ ngắn và trung hạn, phụ thuộc vào việc bán hàng liên tục để có tiền quay vòng. Cấu trúc ấy chỉ cần một cú sốc ở một trong hai đầu — hoặc thị trường trái phiếu đóng băng, hoặc người mua nhà ngừng xuống tiền — là toàn bộ guồng máy khựng lại. Cuối năm 2022, cả hai cú sốc xảy ra cùng lúc.
Cơn bão 2022: khi trái phiếu và niềm tin cùng đứt gãy
Đầu năm 2022, ông Bùi Thành Nhơn rời ghế Chủ tịch Hội đồng quản trị Novaland và rút khỏi HĐQT, chuyển giao vị trí Chủ tịch cho ông Bùi Xuân Huy, ghế Tổng giám đốc cho bà Nguyễn Ngọc Huyên. Về mặt quản trị, đây là bước chuyển giao thế hệ được chuẩn bị trước, và ở thời điểm ấy nó được truyền thông đón nhận như một tín hiệu trưởng thành của doanh nghiệp.
Chưa đầy một năm sau, thị trường đổi chiều dữ dội. Nửa cuối năm 2022, thị trường trái phiếu doanh nghiệp Việt Nam gần như đóng băng sau một loạt vụ việc lớn liên quan đến phát hành trái phiếu bị xử lý, khiến niềm tin của nhà đầu tư cá nhân sụp đổ và các đợt phát hành mới gần như không thể thực hiện. Cùng lúc, tín dụng bất động sản bị siết, lãi suất tăng nhanh, và người mua nhà — nhất là nhóm mua để đầu tư ở các dự án nghỉ dưỡng — dừng xuống tiền. Với một doanh nghiệp phụ thuộc vào vòng quay “bán trước – thu tiền – xây tiếp”, đó là kịch bản xấu nhất có thể xảy ra.
Hệ quả trên bảng điện thì ai theo dõi thị trường giai đoạn đó đều nhớ: cổ phiếu NVL trải qua chuỗi khoảng 17 phiên giảm sàn liên tiếp vào cuối năm 2022, gần như không có bên mua. Đây là chỗ mà cấu trúc tài chính bộc lộ toàn bộ điểm yếu: rất nhiều cổ phiếu NVL do nhóm cổ đông lớn nắm giữ đang được dùng làm tài sản bảo đảm cho các khoản vay. Khi giá giảm mạnh, các khoản vay ấy bị yêu cầu bổ sung tài sản, và khi không bổ sung kịp, cổ phiếu bị bán giải chấp ra thị trường — tạo thêm áp lực bán, đẩy giá xuống tiếp, kích hoạt vòng giải chấp mới. Đó là vòng xoáy tự khuếch đại mà không ai bên trong có thể dừng lại bằng ý chí.
Về phía dự án, ba công trường lớn nhất — Aqua City, NovaWorld Phan Thiet, NovaWorld Ho Tram — đều chững lại. Hoạt động bán hàng gần như tê liệt, dòng tiền cạn, trong khi áp lực trả nợ trái phiếu và nợ vay đến hạn vẫn dồn tới. Với gia đình ông Bùi Thành Nhơn, cơn khủng hoảng thổi bay hàng trăm triệu cổ phiếu NVL khỏi tay họ qua các đợt bán giải chấp, kéo tỷ lệ sở hữu giảm mạnh và làm bốc hơi phần lớn tài sản trên giấy tờ.
Ở đây cần một lưu ý về cách đọc giai đoạn này cho công bằng. Việc doanh nghiệp gặp khó khăn thanh khoản trong một cuộc khủng hoảng toàn ngành không đồng nghĩa với sai phạm. Giai đoạn 2022–2023 chứng kiến hàng loạt chủ đầu tư lớn nhỏ trên cả nước rơi vào tình trạng tương tự, từ những cái tên đã niêm yết như Phát Đạt, Đất Xanh cho đến vô số doanh nghiệp chưa lên sàn. Điểm khác biệt của Novaland chỉ là quy mô: vì họ đặt cược lớn nhất, họ cũng chịu đòn nặng nhất. Khi đánh giá NVL hôm nay, bạn nên tách bạch giữa rủi ro kinh doanh — thứ mọi doanh nghiệp bất động sản đều gánh — và các vấn đề pháp lý thủ tục của từng dự án, vốn được xử lý theo quy trình riêng của cơ quan nhà nước và sẽ được nói kỹ hơn ở phần sau.
2023–2026: người sáng lập quay lại và hành trình tái cấu trúc
Cuối năm 2022, giữa lúc cổ phiếu lập kỷ lục buồn về số phiên sàn liên tiếp, Novaland công bố chiến lược tái cấu trúc toàn diện đi kèm sự trở lại của ông Bùi Thành Nhơn ở ghế Chủ tịch Hội đồng quản trị — lần thứ hai ông ngồi vào vị trí này. Đây không phải một động tác truyền thông. Trong bối cảnh doanh nghiệp cần đàm phán lại với hàng chục nhóm chủ nợ, sự có mặt của người sáng lập với toàn bộ uy tín và tài sản cá nhân đứng sau bàn đàm phán là điều kiện gần như bắt buộc.
Nội dung của cuộc tái cấu trúc có thể tóm gọn thành ba mặt trận chạy song song. Mặt trận thứ nhất là nợ: đàm phán gia hạn, hoán đổi trái phiếu lấy sản phẩm bất động sản hoặc lấy cổ phiếu, bán bớt tài sản và dự án để lấy tiền trả nợ. Trong sáu tháng đầu năm 2023, doanh nghiệp đã trả khoảng 9.000 tỷ đồng nợ. Mặt trận thứ hai là pháp lý dự án: kiên trì làm việc với chính quyền các địa phương để hoàn tất thủ tục quy hoạch, tiền sử dụng đất, giấy phép xây dựng cho ba đại dự án. Mặt trận thứ ba là thi công và bàn giao: có sản phẩm bàn giao mới có doanh thu ghi nhận, và có doanh thu mới thoát khỏi vòng luẩn quẩn.
Một cột mốc quan trọng của mặt trận nợ là gói trái phiếu chuyển đổi quốc tế trị giá gần 300 triệu USD — cụ thể 298,6 triệu USD, lãi suất 5,25%, phát hành năm 2021 cho nhà đầu tư quốc tế, đáo hạn năm 2026. Giữa năm 2024, Novaland hoàn tất thỏa thuận tái cấu trúc gói trái phiếu này sau khi nhóm trái chủ đại diện khoảng 85,66% giá trị đang lưu hành thông qua phương án sửa đổi điều khoản. Dư nợ gốc sau khi nhập lãi được xác định ở mức khoảng 320,9 triệu USD tính từ ngày hiệu lực 5/7/2024, kèm cơ chế cho trái chủ chuyển đổi thành cổ phiếu ở ba thời điểm với giá chuyển đổi giảm dần, khởi điểm 40.000 đồng/cổ phiếu. Việc thuyết phục được nhóm trái chủ quốc tế đồng ý gia hạn thay vì yêu cầu thanh toán ngay là một trong những kết quả có ý nghĩa nhất của cả quá trình tái cấu trúc, bởi nó mua cho doanh nghiệp thứ quý nhất: thời gian.
Đến năm 2025, bức tranh bắt đầu đổi màu. Novaland ghi nhận lợi nhuận sau thuế dương trở lại ở mức nghìn tỷ đồng sau khoản lỗ kỷ lục của năm 2024, chủ yếu nhờ bàn giao sản phẩm tại các dự án NovaWorld Phan Thiet, NovaWorld Ho Tram, Aqua City, Sunrise Riverside và Palm City. Điều thú vị — và cũng là điều bạn phải hiểu đúng — là doanh thu năm 2025 lại đi lùi so với năm trước. Nói cách khác, lợi nhuận dương ấy không đến từ việc bán được nhiều hơn, mà đến từ cấu trúc ghi nhận và từ các hoạt động tài chính, tái cơ cấu. Đây là điểm mấu chốt khi đọc báo cáo của một doanh nghiệp đang tái cấu trúc, và chúng ta sẽ mổ xẻ kỹ ở chương về tài chính.
Kết quả lợi nhuận dương trên báo cáo kiểm toán 2025 mang lại một hệ quả rất thực tế trên thị trường: đầu quý II/2026, HOSE công bố danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ và NVL không còn nằm trong danh sách này. Trước đó cổ phiếu bị cắt margin do chậm nộp báo cáo soát xét bán niên 2024, rồi tiếp tục bị duy trì trạng thái ấy vì lợi nhuận sau thuế của cổ đông công ty mẹ trên các báo cáo soát xét và kiểm toán từ bán niên 2024 đến bán niên 2025 đều âm. Với một cổ phiếu có tỷ trọng nhà đầu tư cá nhân lớn như NVL, việc được cấp lại margin có ý nghĩa đáng kể về thanh khoản — dù nó cũng làm tăng biên độ dao động theo cả hai chiều.
Về mặt con người, tháng 4/2026 đánh dấu một cột mốc mang tính biểu tượng: tại Đại hội đồng cổ đông thường niên ngày 23/4/2026, ông Bùi Cao Nhật Quân — con trai ông Bùi Thành Nhơn, sinh năm 1982 — được bầu làm Chủ tịch Hội đồng quản trị nhiệm kỳ 2026–2031. Ông Bùi Thành Nhơn chuyển sang giữ vai trò Chủ tịch Ủy ban Chiến lược và ESG mới thành lập, phụ trách tư vấn chiến lược phát triển trung và dài hạn. Cuộc chuyển giao này diễn ra trong bối cảnh khác hẳn lần chuyển giao năm 2022: lần trước là bàn giao một doanh nghiệp đang ở đỉnh, lần này là bàn giao một doanh nghiệp vừa đi qua đáy và còn nguyên khối nợ khổng lồ phía trước.
| Giai đoạn | Sự kiện then chốt | Ý nghĩa với nhà đầu tư |
|---|---|---|
| 1992–2006 | Thành lập Công ty TNHH TM Thành Nhơn (18/9/1992), vốn 400 triệu đồng, kinh doanh thuốc thú y; lập nhà máy Bio Pharmachemie; xây biệt thự Thảo Điền cho thuê | Gen “làm trọn chuỗi” hình thành từ đây; bất động sản ban đầu chỉ là hoạt động phụ |
| 2007–2009 | Tái cấu trúc tách thành hai khối: Anova Corp (nông nghiệp – thú y) và Novaland (bất động sản); giới thiệu Sunrise City | NVL niêm yết sau này chỉ là pháp nhân bất động sản, không bao gồm mảng thú y |
| 2010–2016 | Chuỗi dự án căn hộ nội đô TP.HCM: The Sun Avenue, Golden Mansion, Sunrise Riverside, Palm City, Lakeview City… | Năng lực lõi là xử lý pháp lý và thâu tóm dự án dở dang, không phải xây dựng |
| 12/2016 | Niêm yết HOSE, giá tham chiếu phiên đầu 50.000 đồng/cổ phiếu | Mở ba kênh vốn: cổ phần, trái phiếu, cầm cố cổ phiếu — đòn bẩy bắt đầu tăng |
| 2018–2021 | Chuyển trọng tâm sang đại đô thị và nghỉ dưỡng: Aqua City, NovaWorld Phan Thiet, NovaWorld Ho Tram (mỗi dự án ~1.000 ha); phát hành trái phiếu chuyển đổi quốc tế 298,6 triệu USD (2021) | Vốn bị chôn vào hạ tầng dài hạn, tài trợ chủ yếu bằng nợ |
| 2022 | Ông Bùi Thành Nhơn rời HĐQT đầu năm; thị trường trái phiếu đóng băng; NVL giảm sàn khoảng 17 phiên liên tiếp; giải chấp diện rộng | Bài học kinh điển về rủi ro cầm cố cổ phiếu và nợ ngắn tài trợ tài sản dài |
| Cuối 2022–2024 | Người sáng lập trở lại ghế Chủ tịch; tái cấu trúc ba mặt trận nợ – pháp lý – thi công; trả ~9.000 tỷ nợ trong 6 tháng đầu 2023; hoàn tất tái cấu trúc gói trái phiếu quốc tế (hiệu lực 5/7/2024) | Mua được thời gian; rủi ro mất thanh khoản tức thời giảm nhưng chưa biến mất |
| 2025 | Lợi nhuận sau thuế dương trở lại mức nghìn tỷ sau năm lỗ kỷ lục 2024; doanh thu vẫn giảm; bàn giao gần 1.000 căn biệt thự, nhà phố | Lợi nhuận đến nhiều từ tái cơ cấu hơn là từ bán hàng — phải đọc kỹ cấu phần |
| 2026 | Được đưa ra khỏi danh sách cắt margin từ quý II; ông Bùi Cao Nhật Quân làm Chủ tịch HĐQT nhiệm kỳ 2026–2031 (23/4/2026); kế hoạch phát hành thêm hàng trăm triệu đến hàng tỷ cổ phiếu | Thanh khoản cải thiện nhưng pha loãng trở thành biến số lớn nhất |
Nhìn lại toàn bộ hành trình, bạn sẽ thấy Novaland không phải câu chuyện của may rủi mà là câu chuyện của những cú đặt cược có chủ đích. Cú đặt cược đầu tiên — bỏ nghề thú y để làm địa ốc — thắng lớn. Cú đặt cược thứ hai — bỏ nội đô để làm thành phố ven biển — đúng về tầm nhìn nhưng sai về thời điểm và sai về cách tài trợ vốn. Hôm nay, doanh nghiệp đang ở giữa cú đặt cược thứ ba: đánh đổi quyền sở hữu của cổ đông hiện hữu, thông qua phát hành thêm cổ phiếu và hoán đổi nợ, để lấy về khả năng tồn tại và hoàn thiện những gì đã dở dang. Bạn có muốn tham gia vào cú đặt cược thứ ba đó hay không, phụ thuộc rất nhiều vào việc bạn đánh giá thế nào về những người đang cầm lái — và đó là nội dung của chương tiếp theo.
Ai đang cầm lái Novaland và ai thực sự sở hữu nó?
Có một câu nói cũ trong giới đầu tư: khi mua cổ phiếu của một doanh nghiệp khỏe mạnh, bạn mua kết quả kinh doanh; khi mua cổ phiếu của một doanh nghiệp đang tái cấu trúc, bạn mua con người. Với NVL, câu ấy đúng gần như tuyệt đối. Không có mô hình định giá nào giải được bài toán “liệu hàng chục nhóm chủ nợ có tiếp tục đồng ý gia hạn hay không”, “liệu địa phương có phê duyệt tiền sử dụng đất trong quý này hay quý sau”. Những câu hỏi đó phụ thuộc vào năng lực đàm phán, uy tín và độ bền của một nhóm người cụ thể. Vì vậy chương này không phải phần “giới thiệu ban lãnh đạo” cho có — nó là một phần cốt lõi của luận điểm đầu tư.
Bùi Thành Nhơn — người hai lần ngồi vào ghế nóng
Ông Bùi Thành Nhơn sinh năm 1958 tại Đồng Tháp, học ngành chăn nuôi thú y, khởi nghiệp năm 34 tuổi với 400 triệu đồng vốn điều lệ và một cửa hàng thuốc thú y. Ba mươi năm sau, ông đứng đầu một trong những tập đoàn bất động sản lớn nhất Việt Nam và có tên trong danh sách tỷ phú. Đó là một quỹ đạo hiếm, và nó nói lên hai đặc điểm nổi bật ở người này: khả năng nhìn ra cơ hội ở nơi người khác chưa nhìn, và mức độ chấp nhận rủi ro cao hơn hẳn mặt bằng chung.
Chi tiết đáng chú ý nhất trong tiểu sử đầu tư của ông không phải lúc thành công, mà là lúc khủng hoảng. Đầu năm 2022, ông chủ động rút khỏi Hội đồng quản trị, bàn giao cho lớp kế cận. Cuối năm 2022, khi doanh nghiệp rơi vào vòng xoáy giải chấp và trái phiếu, ông quay lại. Trong giai đoạn giải cứu, nhóm cổ đông gia đình đã dùng chính cổ phần và tài sản cá nhân để hỗ trợ doanh nghiệp — và mất phần lớn số cổ phiếu ấy qua các đợt bán giải chấp. Tỷ lệ sở hữu của cả gia đình giảm mạnh so với trước khủng hoảng.
Bạn nên đọc chi tiết này theo hai chiều, đừng chỉ đọc một chiều. Chiều tích cực: người sáng lập đã không bỏ chạy, đã đặt tài sản của chính mình vào cùng con thuyền với cổ đông nhỏ lẻ — đó là mức độ cam kết mà không nhiều lãnh đạo doanh nghiệp Việt Nam thể hiện được trong khủng hoảng. Chiều cần cảnh giác: cấu trúc dùng cổ phiếu làm tài sản bảo đảm cho vay chính là thứ khuếch đại cú sập năm 2022. Cam kết cá nhân là điểm cộng về đạo đức kinh doanh, nhưng nó không thay thế được kỷ luật về đòn bẩy. Khi đánh giá bất kỳ doanh nghiệp gia đình nào trên sàn, bạn nên hỏi cùng lúc hai câu: lãnh đạo có gắn lợi ích với cổ đông không, và lãnh đạo có kỷ luật tài chính không. Hai câu ấy độc lập với nhau.
Cuộc chuyển giao tháng 4/2026 và ban điều hành hôm nay
Tại Đại hội đồng cổ đông thường niên ngày 23/4/2026, ông Bùi Cao Nhật Quân được bầu làm Chủ tịch Hội đồng quản trị Novaland nhiệm kỳ 2026–2031, thay cha mình. Ông Quân sinh năm 1982, tốt nghiệp ngành quản trị kinh doanh tại Western Washington University (Mỹ), gia nhập Novaland từ năm 2007 và từng giữ các vị trí điều hành, thành viên HĐQT trước khi rút lui năm 2017. Nói cách khác, đây không phải một người ngoài được đưa vào, mà là người đã ở trong doanh nghiệp gần một thập kỷ rồi lùi về hậu trường gần một thập kỷ nữa trước khi trở lại.
Song song, Novaland lập Ủy ban Chiến lược và ESG, do ông Bùi Thành Nhơn làm Chủ tịch, với nhiệm vụ tư vấn chiến lược phát triển trung và dài hạn cùng các chuẩn mực phát triển bền vững. Đây là cách sắp xếp khá phổ biến ở doanh nghiệp gia đình khi chuyển giao: người sáng lập không biến mất mà chuyển từ vai trò điều hành – quyết định sang vai trò định hướng – bảo chứng uy tín.
Với nhà đầu tư, cuộc chuyển giao này đặt ra một câu hỏi thực tế mà bạn nên theo dõi qua từng quý chứ đừng vội kết luận: quan hệ với các nhóm chủ nợ và với chính quyền địa phương — vốn được xây trên uy tín cá nhân của người sáng lập — có chuyển giao trọn vẹn sang thế hệ sau hay không? Đây là rủi ro riêng của mô hình doanh nghiệp gia đình mà bạn cũng gặp ở nhiều mã khác trên sàn. Cách kiểm chứng không nằm ở lời tuyên bố tại đại hội, mà ở kết quả cụ thể: có thêm dự án nào được phê duyệt tiền sử dụng đất, có thêm lô trái phiếu nào được gia hạn, có thêm bao nhiêu sổ hồng được cấp cho cư dân.
Ở tầng điều hành, ông Dương Văn Bắc giữ vai trò Tổng Giám đốc kiêm người đại diện theo pháp luật. Trong một doanh nghiệp bình thường, vị trí Tổng Giám đốc chịu trách nhiệm về vận hành và kết quả kinh doanh. Trong một doanh nghiệp đang tái cấu trúc như Novaland, phần lớn thời gian của ban điều hành lại dành cho ba việc rất khác: đàm phán với chủ nợ, làm thủ tục pháp lý dự án, và điều phối dòng tiền sao cho vừa đủ thi công vừa đủ trả nợ đến hạn.
Điều này dẫn tới một hàm ý mà nhiều nhà đầu tư bỏ qua: các chỉ tiêu quản trị thông thường như biên lợi nhuận gộp, chi phí bán hàng trên doanh thu, hiệu suất nhân sự… tạm thời không phải thước đo chính xác cho chất lượng ban điều hành Novaland ở giai đoạn này. Thước đo đúng là tiến độ xử lý ba mặt trận. Khi bạn đọc bản tin về NVL, hãy tự hỏi: tin này có làm giảm nợ không, có gỡ được thủ tục nào không, có đưa được sản phẩm nào vào trạng thái bàn giao được không? Tin nào không trả lời được một trong ba câu ấy thì phần lớn chỉ là tiếng ồn.
NovaGroup, Diamond Properties và vòng tròn gia đình
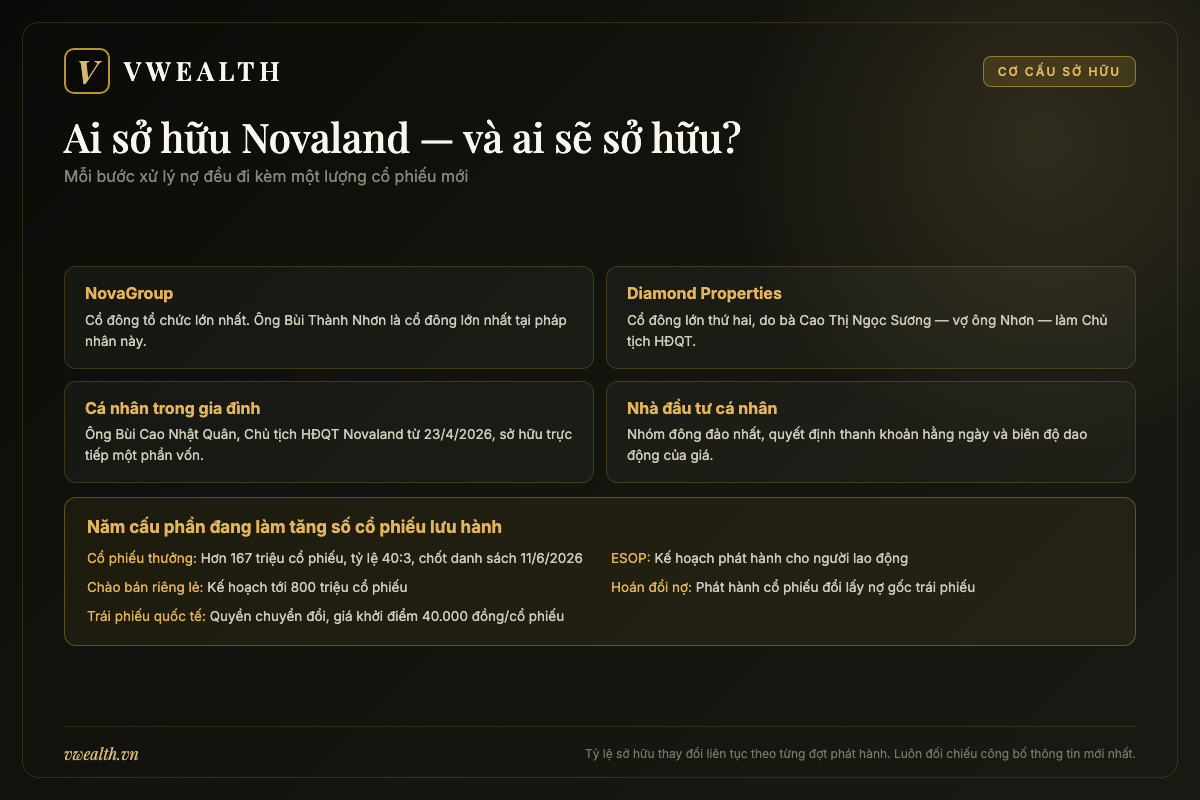
Cơ cấu sở hữu của Novaland là một cấu trúc nhiều tầng mà bạn cần hình dung rõ. Hai cổ đông lớn nhất đều là pháp nhân trong hệ sinh thái gia đình sáng lập. CTCP NovaGroup là cổ đông lớn nhất — đây là tổ chức mà ông Bùi Thành Nhơn là cổ đông lớn nhất. CTCP Diamond Properties là cổ đông lớn thứ hai, do bà Cao Thị Ngọc Sương, vợ ông Nhơn, làm Chủ tịch Hội đồng quản trị. Bên cạnh đó, ông Bùi Cao Nhật Quân sở hữu trực tiếp một tỷ lệ cổ phần đáng kể ở NVL.
Trước khủng hoảng, nhóm cổ đông gia đình nắm tỷ lệ chi phối rất cao. Sau các đợt bán giải chấp năm 2022–2023 và các đợt bán chủ động để tạo nguồn xử lý nghĩa vụ tài chính sau đó, tỷ lệ này giảm mạnh và vẫn tiếp tục biến động. Trong năm 2026, Diamond Properties nhiều lần đăng ký bán bớt cổ phiếu NVL và thường không bán hết khối lượng đăng ký — một chi tiết nhỏ nhưng đáng theo dõi, vì nó cho thấy áp lực tạo nguồn tiền vẫn hiện hữu ở tầng cổ đông lớn.
Đây là điểm khác biệt rất lớn so với các doanh nghiệp cùng ngành mà bạn có thể đã quen. Ở Vinhomes, cổ đông mẹ nắm tỷ lệ chi phối ổn định và ít biến động. Ở Novaland, cơ cấu sở hữu là một biến số động, thay đổi theo từng đợt hoán đổi nợ và từng đợt phát hành. Với nhà đầu tư cá nhân, điều này có nghĩa là bạn không thể coi bảng cơ cấu cổ đông đọc được hôm nay là bức tranh cố định — bạn phải cập nhật nó theo từng công bố thông tin.
| Nhóm cổ đông | Đặc điểm | Điều bạn cần theo dõi |
|---|---|---|
| CTCP NovaGroup | Cổ đông lớn nhất, pháp nhân do ông Bùi Thành Nhơn là cổ đông lớn nhất | Các giao dịch bán ra, cầm cố cổ phiếu và tham gia hoán đổi nợ thành cổ phần |
| CTCP Diamond Properties | Cổ đông lớn thứ hai, do bà Cao Thị Ngọc Sương làm Chủ tịch HĐQT | Các đợt đăng ký bán và tỷ lệ khớp thực tế — chỉ báo về áp lực tiền mặt |
| Cá nhân trong gia đình sáng lập | Ông Bùi Cao Nhật Quân và người liên quan nắm trực tiếp | Tỷ lệ sở hữu sau mỗi đợt phát hành — đo mức độ “chung thuyền” |
| Trái chủ chuyển đổi thành cổ đông | Nhóm mới xuất hiện từ các đợt hoán đổi nợ và trái phiếu chuyển đổi quốc tế | Thời điểm và giá chuyển đổi — nguồn cung cổ phiếu tiềm năng ra thị trường |
| Nhà đầu tư cá nhân trong nước | Số lượng cổ đông rất lớn, quyết định thanh khoản hằng ngày | Biến động thanh khoản sau khi cổ phiếu được cấp lại margin |
| Nhà đầu tư nước ngoài | Tỷ trọng thay đổi mạnh theo chu kỳ niềm tin vào ngành | Dòng mua bán ròng khối ngoại quanh các mốc công bố pháp lý |
Pha loãng: biến số quan trọng nhất trong cơ cấu sở hữu hôm nay
Nếu bạn chỉ nhớ được một điều từ chương này, hãy nhớ điều này: cơ cấu sở hữu của Novaland đang được viết lại, và cách nó được viết lại sẽ quyết định phần lớn giá trị mỗi cổ phiếu bạn đang nắm.
Lý do rất trực tiếp. Doanh nghiệp không có đủ tiền mặt để trả hết nợ bằng dòng tiền kinh doanh trong ngắn hạn, nên một phần lớn nghĩa vụ nợ được xử lý bằng cách phát hành cổ phiếu mới — hoặc trả thẳng cho chủ nợ, hoặc bán riêng lẻ để lấy tiền trả nợ. Trong năm 2026, Novaland đã triển khai nhiều cấu phần tăng vốn cùng lúc: phát hành hơn 167 triệu cổ phiếu thưởng cho cổ đông hiện hữu theo tỷ lệ 40:3 (ngày chốt danh sách 11/6/2026), đưa vốn điều lệ từ khoảng 22.345 tỷ đồng lên khoảng 24.021 tỷ đồng; kế hoạch phát hành ESOP; kế hoạch chào bán riêng lẻ tới 800 triệu cổ phiếu; và phát hành cổ phiếu để hoán đổi nợ gốc trái phiếu. Cộng dồn các cấu phần, tổng lượng cổ phiếu dự kiến phát hành thêm có thể lên tới hàng tỷ đơn vị.
Hãy làm một ví dụ minh họa bằng số tròn để bạn cảm nhận được sức nặng của việc này. Giả sử một doanh nghiệp có 2 tỷ cổ phiếu đang lưu hành và giá trị doanh nghiệp sau tái cấu trúc là X. Giá trị mỗi cổ phiếu là X chia 2 tỷ. Nếu doanh nghiệp phát hành thêm 1 tỷ cổ phiếu để xóa một phần nợ, giá trị doanh nghiệp sẽ tăng lên (vì nợ giảm) nhưng số cổ phiếu tăng 50%. Kết quả cuối cùng tốt hay xấu cho bạn phụ thuộc hoàn toàn vào một câu hỏi: mỗi cổ phiếu phát hành thêm xóa được bao nhiêu đồng nợ? Nếu phát hành ở mức giá cao, mỗi cổ phiếu xóa được nhiều nợ, cổ đông cũ ít thiệt. Nếu phát hành ở mức giá thấp, cổ đông cũ chịu thiệt nặng. Đây là lý do vì sao giá phát hành và giá chuyển đổi là con số quan trọng bậc nhất với cổ đông NVL — quan trọng hơn cả con số lợi nhuận quý.
Với gói trái phiếu chuyển đổi quốc tế, cơ chế đã công bố cho trái chủ ba mốc chuyển đổi với giá giảm dần, khởi điểm 40.000 đồng/cổ phiếu. Bạn nên tự theo dõi tương quan giữa giá thị trường và các mức giá chuyển đổi này, vì nó cho biết trái chủ có động cơ chuyển thành cổ phiếu hay không — và nếu có, lượng cổ phiếu mới sẽ xuất hiện vào lúc nào. Số liệu cập nhật về số cổ phiếu đang lưu hành, vốn điều lệ và tiến độ từng đợt phát hành, bạn nên lấy từ báo cáo phân tích NVL mới nhất trên vwealth thay vì dựa vào con số trong bất kỳ bài viết nào — kể cả bài này — vì chúng thay đổi liên tục.
Cổ tức: đừng trông chờ tiền mặt trong giai đoạn này
Phần cuối cùng và cũng là phần thực tế nhất với túi tiền: cổ tức. Câu trả lời rất thẳng — nếu bạn tìm dòng tiền cổ tức đều đặn, NVL không phải lựa chọn của bạn, và có lẽ sẽ không phải trong nhiều năm nữa.
Lý do không phải vì ban lãnh đạo keo kiệt mà vì logic tài chính. Một doanh nghiệp còn khối nợ lớn phải xử lý sẽ luôn ưu tiên dùng mọi đồng tiền mặt để giảm nợ hoặc để thi công dự án dở dang, bởi cả hai việc ấy đều tạo ra giá trị lớn hơn nhiều so với việc chia tiền cho cổ đông. Hơn nữa, các thỏa thuận với chủ nợ trong quá trình tái cấu trúc thường kèm điều kiện hạn chế chi trả cổ tức tiền mặt cho tới khi nghĩa vụ nợ được xử lý đến ngưỡng nhất định.
Điều bạn có thể gặp là cổ tức hoặc cổ phiếu thưởng bằng cổ phiếu — như đợt phát hành hơn 167 triệu cổ phiếu thưởng tỷ lệ 40:3 năm 2026. Cần hiểu đúng bản chất: cổ phiếu thưởng không tạo ra giá trị mới. Bạn có nhiều cổ phiếu hơn nhưng mỗi cổ phiếu tương ứng phần sở hữu nhỏ hơn, và giá tham chiếu được điều chỉnh tương ứng vào ngày giao dịch không hưởng quyền. Tác dụng thật sự của nó là tăng số lượng cổ phiếu lưu hành, cải thiện thanh khoản và giảm mệnh giá thị trường trên mỗi đơn vị — hữu ích về mặt kỹ thuật, nhưng không phải “phần thưởng” theo nghĩa đen. Nếu bạn cần một cổ phiếu bất động sản có lịch sử chi trả tiền mặt ổn định hơn, hãy so sánh với các mã trong nhóm tại trang cổ phiếu bất động sản trước khi quyết định.
Tóm lại, bức tranh con người và sở hữu của Novaland hôm nay là: một gia đình sáng lập đã mất phần lớn tài sản trên giấy vì chính doanh nghiệp này nhưng vẫn ở lại, một thế hệ kế nhiệm vừa nhận bàn giao cùng khối nợ chưa từng có tiền lệ, và một cơ cấu cổ đông sẽ còn thay đổi mạnh vì mỗi bước xử lý nợ đều đi kèm cổ phiếu mới. Để đánh giá liệu cấu trúc ấy có xứng đáng với rủi ro hay không, bước tiếp theo là nhìn vào chính cỗ máy tạo tiền: Novaland thực sự đang bán cái gì.
Novaland thực sự bán cái gì: giải phẫu ba trụ dự án
Nếu bạn hỏi mười nhà đầu tư “Novaland kinh doanh gì”, chín người sẽ trả lời “bất động sản”. Câu trả lời ấy đúng nhưng vô dụng, giống như nói Vinamilk kinh doanh “thực phẩm”. Bên trong cái nhãn “bất động sản” là ba loại hình kinh doanh có kinh tế học hoàn toàn khác nhau: căn hộ nội đô, đại đô thị vùng ven, và bất động sản nghỉ dưỡng ven biển. Ba loại này khác nhau về vòng quay vốn, về đối tượng khách hàng, về mức độ nhạy cảm với lãi suất, và quan trọng nhất — về xác suất bán được hàng trong một thị trường yếu. Novaland đang ôm cả ba, với tỷ trọng nghiêng nặng về hai loại khó nhất. Hiểu được điều này, bạn hiểu được gần như toàn bộ rủi ro của cổ phiếu.
Mô hình kinh doanh: mua đất — làm pháp lý — bán trước — bàn giao sau
Trước khi vào từng trụ, hãy nắm cỗ máy chung. Một chủ đầu tư bất động sản nhà ở tại Việt Nam vận hành theo chu trình bốn bước. Bước một, gom quỹ đất — bằng cách tự đền bù giải phóng mặt bằng, đấu giá, hoặc mua lại dự án của người khác. Bước hai, hoàn thiện pháp lý — chấp thuận chủ trương đầu tư, quy hoạch 1/500, nghĩa vụ tài chính về đất, giấy phép xây dựng. Bước ba, thi công và mở bán — thường bán khi dự án đủ điều kiện bán nhà ở hình thành trong tương lai, thu tiền theo tiến độ. Bước bốn, bàn giao và cấp giấy chứng nhận quyền sở hữu, thường gọi là sổ hồng.
Điểm mấu chốt mà rất nhiều nhà đầu tư mới hiểu sai nằm ở bước ba và bước bốn. Tiền khách hàng trả theo tiến độ chảy vào doanh nghiệp ngay, nhưng theo chuẩn mực kế toán, doanh thu chỉ được ghi nhận khi bàn giao sản phẩm. Nghĩa là có thể tồn tại một khoảng cách nhiều năm giữa lúc doanh nghiệp thu tiền và lúc doanh nghiệp báo doanh thu. Điều này giải thích một nghịch lý bạn sẽ gặp khi đọc báo cáo Novaland: doanh thu giảm không nhất thiết có nghĩa là bán ít đi, và doanh thu tăng không nhất thiết có nghĩa là bán được nhiều hơn — nó có thể chỉ phản ánh việc năm nay bàn giao nhiều hay ít căn.
Với Novaland, khoảng cách thu tiền – ghi nhận doanh thu bị kéo dài bất thường vì chu kỳ 2022–2024: hàng đã bán, tiền đã thu một phần, nhưng công trường dừng nên không bàn giao được, dẫn tới doanh thu không ghi nhận được trong khi khoản mục “người mua trả tiền trước” phình to trên bảng cân đối. Bạn sẽ thấy khoản mục này đóng vai trò trung tâm ở chương tài chính. Nó vừa là nghĩa vụ — doanh nghiệp nợ khách hàng một căn nhà — vừa là doanh thu tương lai đã được đặt sẵn chỗ.
Trụ 1 — Căn hộ và nhà ở nội đô TP.HCM: nguồn tiền nhanh nhất
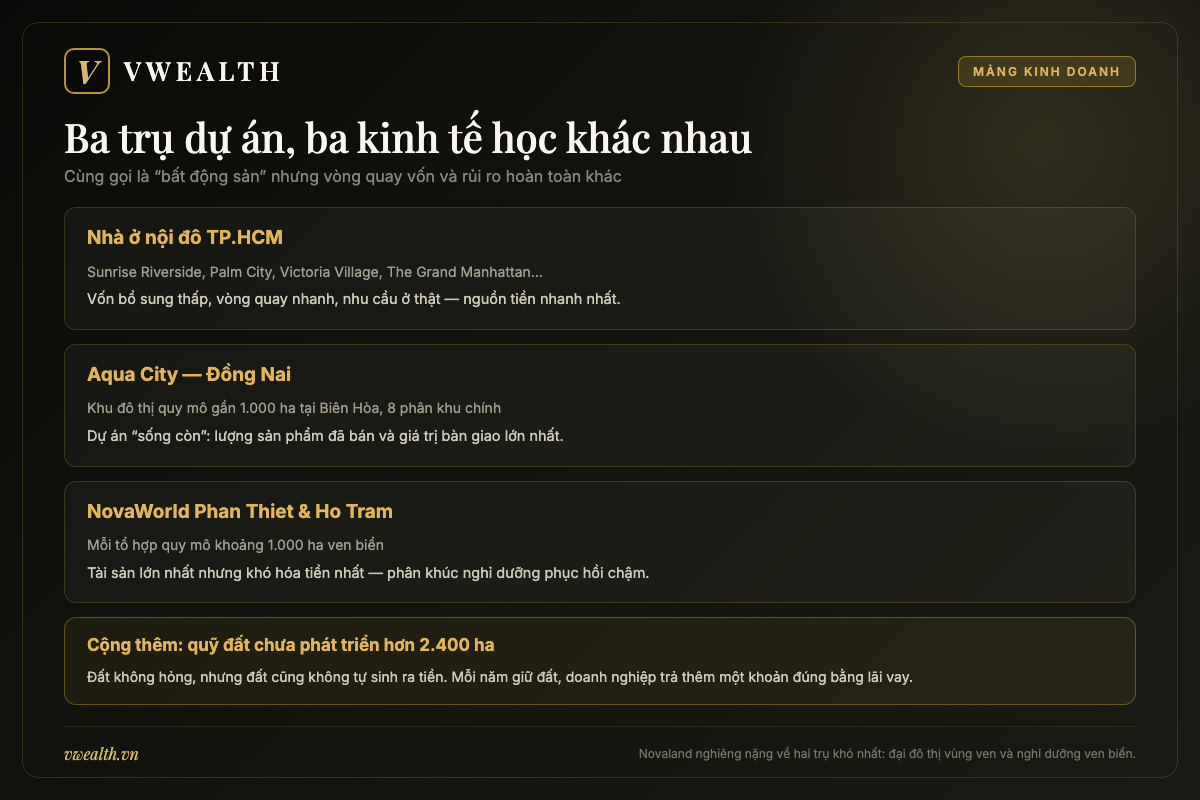
Đây là mảng cũ nhất và cũng là mảng “dễ thở” nhất của Novaland. Danh mục gồm những dự án đã quen mặt với người mua nhà TP.HCM: Sunrise Riverside, Palm City, Victoria Village, Lakeview City, The Grand Manhattan, cùng nhiều dự án căn hộ khác trong khu vực nội đô và cận nội đô.
Vì sao mảng này quan trọng hơn tỷ trọng doanh thu của nó? Ba lý do. Thứ nhất, sản phẩm nhà ở tại lõi đô thị lớn có nhu cầu thực — người mua để ở, không phải để đầu tư — nên vẫn bán được cả trong thị trường yếu. Thứ hai, quy mô mỗi dự án nhỏ hơn nhiều so với đại đô thị, nghĩa là vốn cần bỏ ra để đưa một dự án về đích thấp hơn hẳn, phù hợp với một doanh nghiệp đang khan tiền. Thứ ba, phần lớn các dự án này đã xây xong hoặc gần xong từ trước khủng hoảng, nên việc còn lại chủ yếu là hoàn tất thủ tục và bàn giao — tức là chuyển hàng tồn kho thành doanh thu và tiền mặt với chi phí bổ sung thấp.
Trong kế hoạch 2026 của doanh nghiệp, nhóm dự án nội đô như The Grand Manhattan và Victoria Village nằm trong số các cụm dự án được kỳ vọng đóng góp doanh thu và lợi nhuận. Một chỉ tiêu vận hành rất đáng theo dõi mà ban lãnh đạo công bố: mục tiêu bàn giao hàng nghìn giấy chứng nhận quyền sở hữu nhà cho các dự án tại TP.HCM. Con số sổ hồng nghe có vẻ thuần hành chính, nhưng với cổ đông nó là một trong những chỉ báo trung thực nhất về tiến độ tháo gỡ pháp lý — vì sổ hồng chỉ được cấp khi mọi nghĩa vụ tài chính và thủ tục đã hoàn tất.
Trụ 2 — Aqua City: dự án “sống còn”
Nếu phải chọn một dự án duy nhất quyết định số phận của cổ phiếu NVL trong ba năm tới, đó là Aqua City. Đây là khu đô thị quy mô gần 1.000 hecta tại Biên Hòa, Đồng Nai, được quy hoạch với nhiều phân khu như Phoenix Island, The Sun Harbor, River Park, The Grand Villas, The Valencia, The Stella, The Elite, The Suite.
Aqua City có hai đặc điểm khiến nó trở thành trung tâm của mọi câu chuyện. Thứ nhất, đây là dự án có lượng sản phẩm đã bán rất lớn và giá trị hợp đồng cao — nghĩa là nó vừa là nguồn doanh thu tương lai lớn nhất, vừa là nghĩa vụ bàn giao nặng nhất. Thứ hai, Aqua City chính là dự án từng bị treo thủ tục quy hoạch trong giai đoạn khủng hoảng, và việc điều chỉnh quy hoạch được phê duyệt trở lại là bước ngoặt tâm lý lớn nhất của cả quá trình tái cấu trúc.
Theo cập nhật của doanh nghiệp, Aqua City được đặt mục tiêu thi công hoàn thiện trong năm 2026 và tiếp tục bàn giao khoảng 9.200 sản phẩm trong giai đoạn 2026–2027, đồng thời bắt đầu cấp sổ hồng cho cư dân từ quý II/2026. Đây là những mốc rất cụ thể, và chính vì cụ thể nên chúng trở thành thước đo kiểm chứng lời hứa. Nếu bạn theo dõi NVL, hãy đánh dấu các mốc này vào lịch và kiểm tra lại thực tế theo từng quý — đó là cách đánh giá ban lãnh đạo trung thực hơn mọi bài phân tích.
Một chi tiết cần đọc cẩn thận: công ty con vận hành dự án này ghi nhận doanh thu và lợi nhuận năm 2025 giảm rất mạnh so với năm trước, nguyên nhân chính là số lượng bất động sản bàn giao cho khách hàng giảm nhiều lần. Với người đọc vội, đây là tin xấu. Với người hiểu chu kỳ ghi nhận doanh thu, đây là điều đã được báo trước: năm 2024 là năm bàn giao dồn của một đợt sản phẩm, năm 2025 là năm thi công cho đợt tiếp theo. Điều bạn cần kiểm chứng không phải con số doanh thu năm nay, mà là tiến độ xây dựng và số sản phẩm đủ điều kiện bàn giao cho những năm sau.
Trụ 3 — NovaWorld Phan Thiet và NovaWorld Ho Tram: phần khó nhất
Hai tổ hợp nghỉ dưỡng quy mô khoảng một nghìn hecta mỗi dự án tại Bình Thuận và Bà Rịa – Vũng Tàu là phần tài sản lớn nhất và cũng khó xử lý nhất của Novaland. Khó vì ba lý do xếp chồng.
Lý do thứ nhất là nhu cầu. Bất động sản nghỉ dưỡng phục vụ nhu cầu đầu tư và nhu cầu thứ cấp, không phải nhu cầu ở. Khi kinh tế khó khăn hoặc lãi suất cao, đây là loại tài sản bị cắt khỏi giỏ chi tiêu đầu tiên. Toàn ngành nghỉ dưỡng Việt Nam đã trải qua giai đoạn thanh khoản rất thấp kể từ 2022, và sự phục hồi của phân khúc này chậm hơn hẳn phân khúc nhà ở.
Lý do thứ hai là mô hình vận hành. Một dự án nghỉ dưỡng chỉ thực sự có giá trị khi nó vận hành được: có khách du lịch, có công suất phòng, có tiện ích hoạt động. Nếu bán xong mà khu đô thị vắng, giá thứ cấp giảm và niềm tin của người mua đợt sau sụp đổ. Đây là lý do doanh nghiệp phải tiếp tục đổ tiền vào vận hành ngay cả khi chưa bán được thêm hàng — tại NovaWorld Phan Thiet, hàng trăm căn biệt thự đã được đưa vào vận hành và nhiều căn khác đang hoàn thiện nội thất để khai thác kinh doanh.
Lý do thứ ba là pháp lý và nghĩa vụ tài chính về đất. Đây là điểm nhạy cảm nhất, và cần được trình bày đúng bản chất. Một số dự án của Novaland — trong đó có NovaWorld Phan Thiet — nằm trong nhóm dự án phải rà soát lại nghĩa vụ tài chính về đất theo các kết luận thanh tra, kiểm tra. Đây là vấn đề thủ tục hành chính về đất đai kéo dài nhiều năm, liên quan tới cách xác định mốc thời gian tính tiền sử dụng đất, chứ không phải là kết luận về hoạt động kinh doanh của doanh nghiệp. Vấn đề này không của riêng Novaland: nó tồn tại ở hàng loạt dự án trên cả nước và chính vì vậy Quốc hội đã ban hành Nghị quyết số 170/2024/QH15 để tạo cơ chế xử lý chung. Với NovaWorld Phan Thiet, hướng xử lý theo nghị quyết là xác định lại mốc thời gian tính tiền đất về năm 2008 thay vì năm 2017, và doanh nghiệp đặt kỳ vọng hoàn tất việc xác định tiền sử dụng đất trong quý II/2026. Đây là một trong những mốc quan trọng nhất cần theo dõi, vì chừng nào nghĩa vụ tài chính về đất chưa chốt, chừng đó dự án chưa thể vận hành trọn vẹn về mặt pháp lý.
Với NovaWorld Ho Tram, dự án đã được cấp phép thi công hạ tầng và công trình, nhưng còn vướng ở khâu gia hạn chấp thuận đầu tư và thời hạn sử dụng đất. Nói cách khác, mỗi dự án lớn của Novaland đang ở một “trạm” khác nhau trên cùng một hành trình pháp lý, và tiến độ của chúng không đồng đều.
| Trụ dự án | Đặc điểm kinh tế | Vai trò trong giai đoạn tái cấu trúc | Rủi ro chính |
|---|---|---|---|
| Nhà ở nội đô TP.HCM | Nhu cầu ở thật, vốn cần bổ sung thấp, vòng quay nhanh | Nguồn tiền và doanh thu nhanh nhất; nơi tạo niềm tin ngắn hạn | Quỹ đất còn lại hạn chế; phụ thuộc tiến độ cấp sổ hồng |
| Aqua City (Đồng Nai, ~1.000 ha) | Đại đô thị vùng ven, cần vốn hạ tầng lớn, chu kỳ dài | Dự án “sống còn”: lượng sản phẩm đã bán và giá trị bàn giao lớn nhất | Tiến độ thi công và cấp sổ; phụ thuộc hạ tầng kết nối vùng |
| NovaWorld Phan Thiet (Bình Thuận, ~1.000 ha) | Nghỉ dưỡng – second home, cầu đầu tư, thanh khoản thấp | Tài sản lớn nhưng khó hóa tiền nhanh; đang chờ chốt tiền sử dụng đất | Nghĩa vụ tài chính về đất chưa hoàn tất; phân khúc phục hồi chậm |
| NovaWorld Ho Tram (BR–VT, ~1.000 ha) | Nghỉ dưỡng ven biển gần TP.HCM, lợi thế khoảng cách | Đã được cấp phép thi công hạ tầng, còn vướng gia hạn chấp thuận đầu tư | Thời hạn sử dụng đất và thủ tục gia hạn |
| Quỹ đất chưa phát triển (hơn 2.400 ha) | Tài sản dài hạn, không sinh dòng tiền cho tới khi triển khai | Nguồn tài sản để bán bớt, hợp tác hoặc hoán đổi nợ | Giá bán trong thế yếu; chi phí giữ đất và lãi vay ăn mòn giá trị |
Quỹ đất và câu hỏi moat: lợi thế lớn nhất cũng là gánh nặng lớn nhất
Novaland công bố quỹ đất chưa phát triển hơn 2.400 hecta, tập trung ở những khu vực có tiềm năng phát triển kinh tế và du lịch. Con số này là lý do chính khiến nhiều nhà đầu tư giá trị vẫn nhìn NVL với ánh mắt thèm muốn: ở một thị trường mà việc gom được vài chục hecta liền thửa đã cực khó, sở hữu hàng nghìn hecta là một lợi thế không thể tái tạo.
Nhưng đất chưa phát triển là một loại tài sản đặc biệt, và bạn cần hiểu rõ hai mặt của nó. Mặt sáng: đất không hỏng, không lỗi mốt, và trong dài hạn thường tăng giá theo tốc độ đô thị hóa. Mặt tối: đất không tự sinh ra tiền. Mỗi năm giữ đất, doanh nghiệp phải trả lãi vay cho phần vốn đã bỏ ra mua nó, phải chi phí duy trì, phải chịu rủi ro thay đổi quy hoạch và chính sách. Với một doanh nghiệp có chi phí vốn cao như Novaland hiện nay, thời gian là kẻ thù: mỗi năm trôi qua mà một hecta đất chưa được đưa vào khai thác, hecta đất ấy đắt thêm một khoản đúng bằng lãi vay.
Đó là lý do chiến lược bán bớt tài sản, chuyển nhượng dự án hoặc hợp tác phát triển liên tục xuất hiện trong kế hoạch của Novaland. Về nguyên tắc, bán tài sản để giảm nợ là lựa chọn đúng khi chi phí vốn cao. Về thực tế, bán tài sản trong thế yếu luôn khó đạt giá tốt — người mua biết bạn cần tiền. Đây là một trong những đánh đổi khắc nghiệt nhất mà ban lãnh đạo phải cân: bán rẻ để sống, hay giữ giá để chờ chu kỳ nhưng gánh thêm lãi.
Câu hỏi cuối của chương này là câu khó nhất: Novaland có lợi thế cạnh tranh bền vững — cái mà giới đầu tư gọi là “moat”, hào kinh tế — hay không?
Câu trả lời trung thực là: có, nhưng là loại moat mong manh và có điều kiện. Lợi thế lớn nhất của Novaland là quỹ đất quy mô lớn ở vị trí đã được quy hoạch, thứ mà một doanh nghiệp mới gần như không thể gom lại được với chi phí hợp lý trong bối cảnh giá đất và thủ tục hiện nay. Lợi thế thứ hai là thương hiệu và tệp khách hàng: dù trải qua khủng hoảng niềm tin, Novaland vẫn là cái tên được nhận diện rộng ở phân khúc trung – cao cấp phía Nam. Lợi thế thứ ba là kinh nghiệm xử lý thủ tục dự án quy mô lớn, tích lũy qua hai thập kỷ.
Nhưng cả ba lợi thế ấy đều có chung một điều kiện: doanh nghiệp phải còn đủ vốn để khai thác chúng. Một moat chỉ có giá trị khi bạn còn sống để tận dụng. Đây là điểm khác biệt căn bản giữa NVL và những doanh nghiệp cùng ngành có bảng cân đối lành mạnh: Nam Long có quỹ đất nhỏ hơn nhiều nhưng có thể chọn thời điểm triển khai; Novaland có quỹ đất lớn hơn nhiều nhưng thời điểm triển khai do chủ nợ và tiến độ pháp lý quyết định. Trong đầu tư, quyền chọn thời điểm là một tài sản vô hình cực kỳ giá trị — và đó chính là thứ Novaland đang thiếu.
Đọc sức khỏe tài chính của một chủ đầu tư đang tái cấu trúc
Đây là chương quan trọng nhất của bài, và cũng là chương mà phần lớn nhà đầu tư cá nhân bỏ qua vì thấy khó. Xin nói thẳng: nếu bạn không đọc được bảng cân đối kế toán của Novaland, bạn không nên mua cổ phiếu này. Với một doanh nghiệp bình thường, bạn có thể lười đọc báo cáo và vẫn tạm ổn nhờ nhìn tăng trưởng lợi nhuận. Với một doanh nghiệp đang tái cấu trúc, chính báo cáo tài chính là nơi mọi câu trả lời nằm ở đó — và cũng là nơi mọi hiểu nhầm bắt đầu. Chương này sẽ dạy bạn cách đọc, không đưa cho bạn con số của quý gần nhất. Con số ấy bạn lấy ở báo cáo phân tích cập nhật; khung tư duy thì bạn giữ được nhiều năm.
Vì sao báo cáo của Novaland không đọc như doanh nghiệp thường
Với một doanh nghiệp sản xuất hay bán lẻ, thứ tự đọc thông thường là: doanh thu, biên lợi nhuận gộp, lợi nhuận ròng, rồi mới đến bảng cân đối. Với một chủ đầu tư bất động sản đang tái cấu trúc, thứ tự ấy phải đảo ngược hoàn toàn. Bạn đọc bảng cân đối trước, đọc thuyết minh nợ vay trước, đọc dòng tiền trước — và đọc báo cáo kết quả kinh doanh sau cùng, với thái độ hoài nghi.
Lý do là báo cáo kết quả kinh doanh của loại doanh nghiệp này bị chi phối bởi ba yếu tố mà nhà đầu tư dễ hiểu nhầm. Thứ nhất là thời điểm bàn giao: doanh thu bùng lên hay tụt xuống chủ yếu vì năm nay bàn giao nhiều hay ít, không phản ánh sức bán hiện tại. Thứ hai là các khoản thu nhập tài chính một lần: lãi từ chuyển nhượng công ty con, lãi từ đánh giá lại khoản đầu tư, hoặc hoàn nhập dự phòng. Thứ ba là hiệu ứng của chính việc tái cấu trúc nợ: khi một khoản nợ được đàm phán lại theo hướng có lợi, doanh nghiệp có thể ghi nhận lợi ích tài chính — đây là khoản thật về mặt kế toán nhưng không phải tiền mặt do hoạt động kinh doanh tạo ra.
Đây chính là chìa khóa để hiểu nghịch lý năm 2025 của Novaland: lợi nhuận sau thuế quay lại mức nghìn tỷ đồng sau khoản lỗ kỷ lục hàng nghìn tỷ của năm 2024, trong khi doanh thu lại giảm hơn hai chục phần trăm. Một doanh nghiệp bình thường không thể vừa bán ít đi vừa lãi nhiều lên. Một doanh nghiệp đang tái cấu trúc thì hoàn toàn có thể — và bạn phải mở thuyết minh ra để biết phần lãi ấy đến từ đâu, chứ tuyệt đối không được nhìn con số lợi nhuận rồi kết luận doanh nghiệp đã hồi phục.
Hàng tồn kho: con số lớn nhất và dễ hiểu nhầm nhất
Trên bảng cân đối của Novaland, hàng tồn kho là khoản mục khổng lồ, ở mức hàng trăm nghìn tỷ đồng cùng với các khoản phải thu và tài sản dở dang. Nhưng “hàng tồn kho” của một chủ đầu tư bất động sản không giống hàng tồn kho của một nhà bán lẻ.
Với nhà bán lẻ, tồn kho là hàng ế — càng nhiều càng xấu, vì hàng có thể lỗi mốt, hết hạn, phải giảm giá. Với chủ đầu tư bất động sản, tồn kho chủ yếu là chi phí đã bỏ vào các dự án đang xây dựng dở dang: tiền mua đất, tiền đền bù, tiền hạ tầng, tiền xây thô, lãi vay được vốn hóa. Nói cách khác, đây là bán thành phẩm chứ không phải hàng ế. Khi dự án hoàn thành và bàn giao, khoản này chuyển thành giá vốn hàng bán và tương ứng với doanh thu ghi nhận.
Vì vậy, câu hỏi đúng khi nhìn hàng tồn kho của Novaland không phải “nhiều hay ít” mà là ba câu sau. Một: tồn kho này nằm ở dự án nào, và các dự án đó đang ở trạm nào của hành trình pháp lý? Tồn kho ở một dự án đã đủ điều kiện bán và đang thi công có giá trị hoàn toàn khác tồn kho ở một dự án còn vướng thủ tục. Hai: tốc độ chuyển hóa tồn kho thành doanh thu là bao nhiêu? Nếu mỗi năm chỉ giải phóng được một tỷ lệ nhỏ, thời gian để hóa giải toàn bộ sẽ rất dài, và trong khoảng thời gian ấy lãi vay vẫn chạy. Ba: có bao nhiêu phần tồn kho đang được dùng làm tài sản bảo đảm cho các khoản vay? Phần tài sản đã thế chấp không thể tự do bán để lấy tiền trả nợ khác.
Ba câu hỏi ấy đều trả lời được bằng thuyết minh báo cáo tài chính. Đó là lý do vì sao với NVL, việc đọc thuyết minh quan trọng hơn đọc con số tổng nhiều lần.
Người mua trả tiền trước: doanh thu tương lai đã đặt chỗ
Khoản mục thứ hai bạn phải nhìn là “người mua trả tiền trước ngắn hạn và dài hạn” — tiền khách hàng đã nộp theo tiến độ nhưng doanh nghiệp chưa được ghi nhận doanh thu vì chưa bàn giao. Ở Novaland, khoản này ở quy mô hàng chục nghìn tỷ đồng; con số công bố tại thời điểm cập nhật kế hoạch 2026 là hơn 20.000 tỷ đồng.
Cách đọc đúng khoản mục này là đọc nó như một tấm bản đồ hai mặt. Mặt thứ nhất — tích cực: đây là doanh thu tương lai gần như chắc chắn, đã có người mua, đã có tiền nộp. Khi doanh nghiệp bàn giao được, số tiền này chuyển thành doanh thu và lợi nhuận mà không cần bán thêm căn nào. Với một doanh nghiệp đang khó bán hàng mới, đây là nguồn doanh thu quý nhất. Mặt thứ hai — nghĩa vụ: mỗi đồng trong khoản mục này tương ứng với một lời hứa giao nhà. Doanh nghiệp phải bỏ thêm tiền để thi công nốt, để hoàn thiện, để làm sổ. Nếu không đủ vốn hoàn thiện, khoản “doanh thu tương lai” ấy có thể biến thành tranh chấp và nghĩa vụ hoàn trả.
Vì thế, con số bạn nên tính là tỷ lệ giữa vốn cần bổ sung để hoàn thiện và giá trị tiền đã thu. Đây là một phép tính không có sẵn trên báo cáo, phải ước lượng từ thuyết minh dự án và kế hoạch đầu tư. Nhưng nó là câu hỏi trung tâm: Novaland có đủ tiền để giao hết những gì đã bán hay không?
Bản đồ các lớp nợ: đừng nhìn tổng nợ, hãy nhìn từng lớp
Tổng nợ phải trả của Novaland ở mức khoảng 191.015 tỷ đồng vào cuối năm 2025, trên tổng tài sản khoảng 249.908 tỷ đồng. Đây là những con số rất lớn, và nếu chỉ nhìn tổng, bạn sẽ hoảng mà không hiểu gì thêm. Cách đọc hữu ích là tách nợ thành các lớp theo tính chất, vì mỗi lớp có mức độ nguy hiểm khác nhau.
Lớp thứ nhất là người mua trả tiền trước — như đã nói, đây là “nợ” khách hàng bằng sản phẩm chứ không phải bằng tiền, và nó không đòi lãi. Lớp thứ hai là phải trả người bán, nhà thầu, các khoản phải trả khác — nợ vận hành, không lãi hoặc lãi thấp, có thể đàm phán giãn. Lớp thứ ba là nợ vay ngân hàng — có lãi, có tài sản bảo đảm, có lịch trả cụ thể. Lớp thứ tư là trái phiếu trong nước, chia tiếp thành trái phiếu do tổ chức nắm và trái phiếu do nhà đầu tư cá nhân nắm. Lớp thứ năm là nợ quốc tế, gồm gói trái phiếu chuyển đổi và các khoản vay nước ngoài.
Sự phân lớp này không phải học thuật. Nó giải thích tiến độ tái cấu trúc rất khác nhau giữa các nhóm. Theo cập nhật của ban lãnh đạo, việc xử lý trái phiếu với nhóm nhà đầu tư tổ chức đã đạt trên 90%, trong khi trái phiếu bán lẻ — do nhà đầu tư cá nhân nắm giữ — mới xử lý được khoảng 30–40%, và doanh nghiệp đặt mục tiêu nâng tỷ lệ này lên trên 90% trong năm 2026 thông qua bán tài sản, hoán đổi sản phẩm bất động sản hoặc hoán đổi cổ phiếu. Lý do chênh lệch rất dễ hiểu: đàm phán với một tổ chức nắm nghìn tỷ dễ hơn nhiều so với đàm phán với hàng nghìn cá nhân nắm vài trăm triệu mỗi người, mỗi người một hoàn cảnh và một mức độ chấp nhận rủi ro.
Một chỉ báo tích cực đáng ghi nhận: doanh nghiệp cho biết không còn nợ xấu với các tổ chức tín dụng trong nước và đã có hạn mức tín dụng từ một số ngân hàng. Với một doanh nghiệp từng đứng bên bờ mất thanh khoản, việc hệ thống ngân hàng chấp nhận cấp hạn mức trở lại là tín hiệu về khả năng tiếp cận vốn — dù nó chưa nói gì về chi phí vốn và điều kiện tài sản bảo đảm kèm theo.
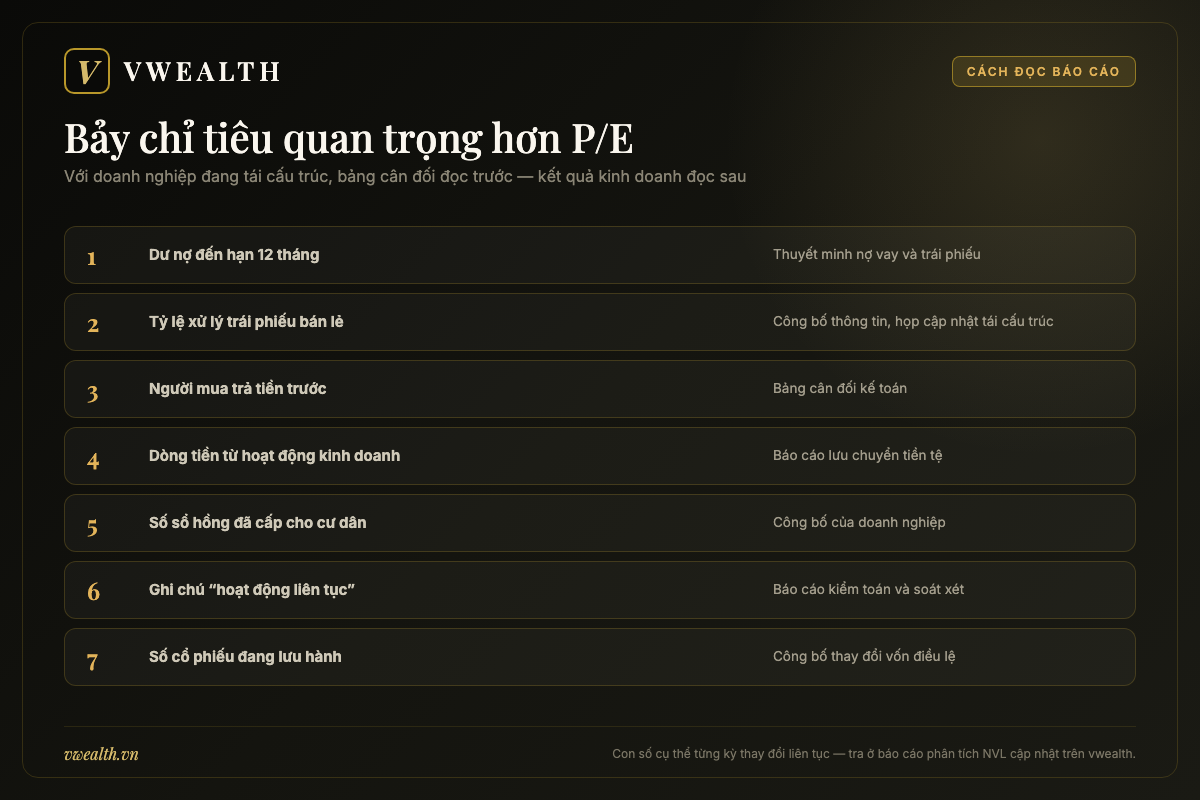
Về áp lực ngắn hạn, con số bạn cần tìm trong mọi báo cáo là dư nợ đến hạn trong 12 tháng tới. Đây là con số quyết định doanh nghiệp có phải chạy đôn chạy đáo trong năm hay không. Trong các buổi cập nhật tái cấu trúc, ban lãnh đạo từng nêu con số dư nợ đáo hạn trong 12 tháng ở mức hàng chục nghìn tỷ đồng. Bạn nên so con số này với ba nguồn: tiền mặt hiện có, dòng tiền dự kiến từ bàn giao, và khả năng bán tài sản. Nếu ba nguồn cộng lại không đủ, phần thiếu sẽ được bù bằng gia hạn hoặc bằng phát hành cổ phiếu — và cả hai đều có cái giá của nó.
Dòng tiền và ghi chú “hoạt động liên tục”: nơi sự thật không thể trang điểm
Nếu bạn chỉ có mười phút để đọc báo cáo NVL, hãy dành cả mười phút cho báo cáo lưu chuyển tiền tệ. Lợi nhuận có thể bị ảnh hưởng bởi cách ghi nhận, bởi các khoản một lần, bởi hoàn nhập dự phòng. Tiền mặt thì không nói dối.
Ba dòng bạn cần nhìn theo thứ tự. Dòng tiền từ hoạt động kinh doanh: đây là tiền doanh nghiệp tạo ra từ việc bán và bàn giao sản phẩm sau khi trừ chi phí thi công và vận hành. Với một chủ đầu tư đang xây dở nhiều dự án, dòng này âm là bình thường — vì tiền đang bị chôn vào công trình. Điều bạn cần theo dõi là xu hướng: mức âm có thu hẹp qua các quý không, và có quý nào chuyển dương nhờ bàn giao dồn không.
Dòng tiền từ hoạt động đầu tư: với Novaland giai đoạn này, dòng dương ở đây thường đến từ bán tài sản, chuyển nhượng dự án hoặc công ty con. Đây là “bán đồ trong nhà để trả nợ” — hợp lý trong giai đoạn khó khăn, nhưng nếu kéo dài nhiều năm thì tài sản tạo ra giá trị tương lai sẽ mỏng dần.
Dòng tiền từ hoạt động tài chính: vay mới, trả nợ vay, phát hành cổ phiếu. Ở đây bạn thấy rõ doanh nghiệp đang sống bằng gì. Nếu dòng tiền kinh doanh âm mà dòng tài chính dương nhờ vay mới, đó là dấu hiệu doanh nghiệp đang lấy nợ mới nuôi nợ cũ. Nếu dòng tài chính dương nhờ phát hành cổ phiếu, đó là cổ đông đang gánh — bằng pha loãng.
Đây là phần kỹ thuật nhưng cực kỳ quan trọng, và rất ít nhà đầu tư cá nhân biết tìm. Trong báo cáo kiểm toán, ngoài ý kiến kiểm toán, có thể có một mục gọi là “vấn đề cần nhấn mạnh” liên quan đến giả định hoạt động liên tục. Nói đơn giản: kiểm toán viên lưu ý rằng khả năng doanh nghiệp tiếp tục hoạt động bình thường phụ thuộc vào việc một số điều kiện có xảy ra hay không — chẳng hạn đàm phán gia hạn nợ thành công, bán được tài sản, hoặc huy động được vốn mới.
Với Novaland, đây là nội dung đã từng được nêu và được truyền thông tài chính gọi là “các điều kiện sống còn”. Cách đọc đúng không phải hoảng sợ, cũng không phải phớt lờ. Kiểm toán viên nêu vấn đề này không có nghĩa doanh nghiệp sắp phá sản; nó có nghĩa là kết quả phụ thuộc vào các điều kiện nằm ngoài tầm kiểm soát tuyệt đối của ban lãnh đạo. Việc bạn cần làm là đọc chính danh sách điều kiện ấy — nó thường được liệt kê rất cụ thể — và biến nó thành checklist theo dõi của riêng bạn. Mỗi quý, bạn tick từng dòng: điều kiện này đã xảy ra chưa? Đó là cách theo dõi một cổ phiếu tái cấu trúc chuyên nghiệp hơn hẳn việc nhìn bảng giá.
| Chỉ tiêu cần theo dõi | Đọc ở đâu | Tín hiệu tốt | Tín hiệu xấu |
|---|---|---|---|
| Dư nợ đến hạn 12 tháng tới | Thuyết minh nợ vay và trái phiếu | Giảm dần qua từng quý; cơ cấu chuyển từ ngắn sang dài hạn | Không giảm, hoặc giảm nhờ gia hạn lặp lại nhiều lần |
| Tỷ lệ xử lý trái phiếu bán lẻ | Công bố thông tin, họp cập nhật tái cấu trúc | Tiến gần mức đã đạt với nhóm tổ chức (trên 90%) | Đình trệ quanh mức 30–40% |
| Người mua trả tiền trước | Bảng cân đối kế toán | Chuyển hóa dần thành doanh thu khi bàn giao | Đứng yên nhiều quý — tức không bàn giao được |
| Dòng tiền từ hoạt động kinh doanh | Báo cáo lưu chuyển tiền tệ | Mức âm thu hẹp, xuất hiện quý dương nhờ bàn giao | Âm sâu kéo dài, bù bằng vay mới |
| Số sổ hồng đã cấp cho cư dân | Công bố của doanh nghiệp, tin dự án | Tăng đều theo quý ở cả nội đô lẫn Aqua City | Chậm so với cam kết đã công bố |
| Ghi chú hoạt động liên tục | Báo cáo kiểm toán và soát xét | Danh sách điều kiện thu hẹp dần qua các kỳ | Danh sách giữ nguyên hoặc dài thêm |
| Số cổ phiếu đang lưu hành | Công bố thay đổi vốn điều lệ | Tăng đi kèm nợ giảm tương ứng đáng kể | Tăng mạnh mà nợ giảm không tương xứng |
Bảy dòng trong bảng trên chính là bộ chỉ số tối thiểu để theo dõi NVL. Bạn không cần biết P/E hôm nay là bao nhiêu; bạn cần biết bảy con số này đang đi về hướng nào. Số liệu cụ thể theo từng kỳ, bạn tra ở báo cáo phân tích NVL cập nhật trên nền tảng vwealth — nơi các chỉ tiêu này được bóc tách sẵn theo quý, đỡ cho bạn công đọc thuyết minh hàng trăm trang.
Thị trường đối xử với cổ phiếu NVL như thế nào
Có những cổ phiếu mà giá đi theo lợi nhuận. Có những cổ phiếu mà giá đi theo tin tức. NVL thuộc nhóm thứ hai một cách cực đoan. Trong bốn năm qua, những phiên tăng trần và giảm sàn của mã này gần như luôn gắn với một mẩu tin: một dự án được gỡ thủ tục, một lô trái phiếu được gia hạn, một kết luận thanh tra được công bố, một đợt phát hành được đăng ký. Hiểu được “tính cách” giao dịch của NVL quan trọng không kém hiểu doanh nghiệp — vì nó quyết định bạn sẽ trải nghiệm khoản đầu tư này như thế nào trên thực tế.
Tính cách của NVL: cổ phiếu tin tức, biên độ rộng, cảm xúc mạnh
NVL là một trong những mã có số lượng cổ đông cá nhân lớn nhất sàn — hàng chục nghìn tài khoản. Cấu trúc cổ đông ấy tạo ra một đặc điểm rõ rệt: cổ phiếu phản ứng rất mạnh và rất nhanh với tin tức, thường là quá mức so với ý nghĩa kinh tế thực của tin đó. Một thông tin gỡ vướng pháp lý ở một dự án có thể đẩy giá tăng nhiều phiên liên tiếp, dù tác động tài chính thực tế phải mất nhiều quý mới thể hiện. Ngược lại, một tin bất lợi có thể kích hoạt bán tháo dù nội dung tin không thay đổi bản chất doanh nghiệp.
Đặc điểm thứ hai: biên độ dao động rất rộng. Chỉ trong năm 2026, cổ phiếu đã trải qua giai đoạn tăng mạnh rồi điều chỉnh hơn 30% từ vùng đỉnh. Với người quen giao dịch cổ phiếu ngân hàng hay hàng tiêu dùng, mức dao động này là bất thường; với NVL, đó là trạng thái bình thường mới. Bạn phải chấp nhận điều đó trước khi mua, chứ không phải phát hiện ra sau khi tài khoản đã âm hai chục phần trăm.
Đặc điểm thứ ba, và là điều ít người nói ra: NVL là cổ phiếu mang nhiều “ký ức tập thể”. Rất nhiều nhà đầu tư từng thua lỗ nặng với mã này trong giai đoạn 2022–2023 và vẫn đang nắm giữ ở vùng giá cao hơn nhiều so với hiện tại. Điều đó tạo ra một lớp cung tiềm ẩn ở mỗi nhịp hồi: mỗi khi giá lên tới vùng hòa vốn của một nhóm nhà đầu tư cũ, áp lực bán xuất hiện. Đây là hiện tượng tâm lý thị trường có thật, và nó khiến quá trình hồi phục giá của những cổ phiếu từng sập sâu thường mang hình răng cưa chứ không mượt.
Vì sao P/E gần như vô dụng với NVL — và dùng gì thay thế
Nhà đầu tư mới thường mở bảng chỉ số, nhìn P/E, so với trung bình ngành rồi kết luận đắt hay rẻ. Với NVL, cách làm này không chỉ vô ích mà còn nguy hiểm.
Lý do thứ nhất: mẫu số không ổn định. Lợi nhuận của Novaland trong giai đoạn tái cấu trúc dao động cực mạnh giữa các năm, có năm lỗ hàng nghìn tỷ, có năm lãi nghìn tỷ nhờ các khoản không thường xuyên. Một chỉ số chia cho con số biến động như vậy sẽ nhảy loạn và không mang thông tin.
Lý do thứ hai: tử số cũng không ổn định. Số cổ phiếu đang lưu hành đang tăng liên tục qua các đợt phát hành, cổ phiếu thưởng, chuyển đổi trái phiếu. Lợi nhuận trên mỗi cổ phiếu vì thế bị pha loãng theo cách khó dự báo.
Lý do thứ ba, căn bản nhất: với một doanh nghiệp mà giá trị nằm ở tài sản chứ ở dòng lợi nhuận hiện tại, phương pháp định giá theo lợi nhuận vốn không phù hợp. Cách tiếp cận hợp lý hơn là định giá theo tài sản — ước tính giá trị các dự án và quỹ đất theo giá thị trường, trừ đi toàn bộ nợ, chia cho số cổ phiếu sau pha loãng. Giới phân tích gọi cách này là RNAV, giá trị tài sản ròng được đánh giá lại.
Nhưng RNAV cũng có bẫy riêng, và bạn cần biết trước. Bẫy thứ nhất là giả định giá bán: định giá một hecta đất ở Phan Thiết theo giá kỳ vọng năm 2019 hay theo giá giao dịch thực tế hiện nay sẽ ra hai kết quả cách nhau rất xa. Bẫy thứ hai là chi phí và thời gian: một dự án cần thêm bảy năm và hàng chục nghìn tỷ đồng để hoàn thiện thì giá trị hiện tại của nó phải bị chiết khấu rất nặng. Bẫy thứ ba là pha loãng: nếu bạn tính RNAV trên số cổ phiếu hôm nay mà bỏ qua hàng tỷ cổ phiếu sắp phát hành, con số của bạn sẽ cao một cách vô lý. Quy tắc thực tế: với NVL, luôn tính trên số cổ phiếu sau pha loãng đầy đủ, và luôn dùng giả định giá bán thận trọng.
Câu chuyện margin: bị cắt rồi được cởi trói
Một chi tiết kỹ thuật nhưng ảnh hưởng rất thật đến giá: quyền được giao dịch ký quỹ. Cổ phiếu NVL từng bị đưa vào danh sách không đủ điều kiện giao dịch ký quỹ do chậm nộp báo cáo tài chính soát xét bán niên 2024, và tình trạng này kéo dài vì lợi nhuận sau thuế của cổ đông công ty mẹ trên các báo cáo soát xét, kiểm toán từ bán niên 2024 đến bán niên 2025 đều âm.
Sau khi báo cáo kiểm toán năm 2025 ghi nhận lợi nhuận dương, NVL đáp ứng điều kiện và được đưa ra khỏi danh sách này. Ngày 2/4/2026, HOSE công bố danh sách 68 mã không đủ điều kiện giao dịch ký quỹ trong quý II/2026 — giảm 3 mã so với quý trước — và NVL không còn xuất hiện.
Ý nghĩa với bạn có hai mặt. Mặt tích cực: được cấp lại margin đồng nghĩa với dòng tiền đòn bẩy quay lại, thanh khoản cải thiện, và về mặt tâm lý đây là dấu mốc cho thấy doanh nghiệp đã vượt qua ngưỡng “cổ phiếu có vấn đề” theo tiêu chí của sở giao dịch. Mặt cần cảnh giác: margin là con dao hai lưỡi. Chính đòn bẩy đã khuếch đại cú sập năm 2022. Khi một cổ phiếu biến động mạnh được cấp lại margin, các nhịp điều chỉnh sau đó thường sâu và nhanh hơn vì có thêm lực bán giải chấp. Nếu bạn định nắm giữ NVL, hãy tự đặt cho mình một nguyên tắc: không dùng đòn bẩy với một cổ phiếu vốn đã có đòn bẩy cao ở tầng doanh nghiệp.
Pha loãng: biến số quan trọng nhất với giá mỗi cổ phiếu
Chương trước đã nói về pha loãng ở góc độ sở hữu. Ở góc độ định giá, đây là điều bạn phải tính vào mọi con số.
Hãy lấy một ví dụ minh họa hoàn toàn giả định, dùng số tròn cho dễ hình dung, không phải số thật của doanh nghiệp. Giả sử một chủ đầu tư có tổng giá trị tài sản ròng sau khi trừ nợ là 40.000 tỷ đồng, và có 2 tỷ cổ phiếu lưu hành. Giá trị mỗi cổ phiếu là 20.000 đồng. Bây giờ doanh nghiệp phát hành thêm 1 tỷ cổ phiếu ở giá 12.000 đồng để trả nợ. Sau đợt phát hành, tài sản ròng tăng lên 52.000 tỷ (do thu về 12.000 tỷ trả nợ), số cổ phiếu thành 3 tỷ, giá trị mỗi cổ phiếu còn khoảng 17.300 đồng. Cổ đông cũ mất khoảng 13% giá trị mỗi cổ phiếu dù doanh nghiệp khỏe hơn.
Ngược lại, nếu phát hành ở giá 25.000 đồng, tài sản ròng thành 65.000 tỷ trên 3 tỷ cổ phiếu, tức khoảng 21.700 đồng mỗi cổ phiếu — cổ đông cũ được lợi. Đây là toàn bộ câu chuyện: phát hành ở giá cao thì cổ đông cũ hưởng lợi, phát hành ở giá thấp thì cổ đông cũ chịu thiệt. Và trớ trêu thay, một doanh nghiệp càng khó khăn thì càng khó phát hành ở giá cao.
Vì vậy, khi bạn thấy tin “Novaland được chấp thuận phát hành thêm cổ phiếu”, đừng vội mừng hay vội lo. Câu hỏi duy nhất đáng hỏi là: phát hành cho ai, ở giá nào, và mỗi đồng vốn thu về xóa được bao nhiêu đồng nợ. Ba con số ấy quyết định tin đó tốt hay xấu với chính bạn.
Khối ngoại, dòng tiền tổ chức và vị trí của NVL trong danh mục
Trong giai đoạn trước khủng hoảng, NVL là một trong những cổ phiếu bất động sản được khối ngoại và các quỹ tổ chức quan tâm nhất, một phần vì quy mô vốn hóa lớn và tính đại diện cho ngành. Sau 2022, phần lớn dòng vốn tổ chức rút khỏi nhóm bất động sản có đòn bẩy cao và chuyển sang những mã có bảng cân đối lành mạnh hơn.
Đặc điểm này tạo ra một hệ quả bạn nên biết: NVL hiện chủ yếu là cuộc chơi của nhà đầu tư cá nhân trong nước. Điều đó có nghĩa là biến động giá sẽ mang nhiều tính tâm lý hơn tính phân tích, các nhịp tăng có thể vượt xa giá trị hợp lý và các nhịp giảm cũng vậy. Nếu bạn là nhà đầu tư kiên nhẫn và kỷ luật, đặc điểm này tạo cơ hội; nếu bạn dễ bị cuốn theo đám đông, nó là cái bẫy.
Một cách hữu ích để định vị NVL là đặt nó cạnh các mã cùng ngành theo trục “chất lượng bảng cân đối”. Ở đầu chắc chắn nhất có Vinhomes với quy mô bàn giao lớn và Nam Long với tỷ lệ nợ thấp. Ở giữa là nhóm doanh nghiệp đang phục hồi sau chu kỳ khó như Đất Xanh hay DIC Corp. Ở đầu rủi ro cao nhất — và tiềm năng bật lại mạnh nhất nếu mọi thứ thuận lợi — là NVL. Đây không phải xếp hạng tốt xấu, mà là xếp hạng theo mức độ rủi ro. Việc bạn chọn ở đâu trên trục ấy phụ thuộc vào khẩu vị và vào tỷ trọng bạn định phân bổ.
Catalyst: những tin gì thực sự làm giá NVL chạy
Cuối cùng, đây là danh sách những loại tin có khả năng tạo biến động lớn với NVL, xếp theo mức độ ảnh hưởng thực chất chứ không theo mức độ ồn ào.
| Loại thông tin | Ảnh hưởng thực chất | Vì sao |
|---|---|---|
| Chốt xong tiền sử dụng đất tại dự án lớn | Rất cao | Mở khóa toàn bộ chuỗi thủ tục phía sau: giấy phép, bán hàng, cấp sổ |
| Hoàn tất hoán đổi hoặc gia hạn một lô nợ lớn | Cao | Giảm trực tiếp áp lực đáo hạn 12 tháng — biến số sinh tử |
| Công bố giá phát hành riêng lẻ cụ thể | Cao | Quyết định mức độ thiệt hại hoặc lợi ích của cổ đông hiện hữu |
| Bán hoặc chuyển nhượng dự án lớn | Trung bình đến cao | Tùy giá bán: có tiền trả nợ nhưng mất tài sản tạo giá trị tương lai |
| Số liệu bàn giao và cấp sổ hồng theo quý | Trung bình | Xác nhận lời hứa có thành hiện thực hay không |
| Chính sách chung của ngành bất động sản | Trung bình | Nâng đỡ toàn ngành, NVL hưởng lợi nhiều hơn nhờ độ nhạy cao |
| Biến động cổ đông lớn, giao dịch nội bộ | Thấp đến trung bình | Chủ yếu tác động tâm lý ngắn hạn, ít thay đổi nền tảng |
Điểm rút ra: ba loại tin đầu bảng đều liên quan tới nợ và pháp lý, không liên quan tới doanh thu hay lợi nhuận. Đó là bằng chứng rõ nhất cho thấy NVL ở thời điểm này chưa phải một cổ phiếu được định giá theo kết quả kinh doanh — nó vẫn là một cổ phiếu được định giá theo xác suất tái cấu trúc thành công.
Bối cảnh ngành: chu kỳ mới của bất động sản Việt Nam
Không có doanh nghiệp bất động sản nào bơi ngược dòng chu kỳ được lâu. Novaland sập vì chu kỳ đảo chiều, và nếu Novaland hồi phục thì phần lớn công cũng thuộc về chu kỳ. Vì vậy trước khi bàn tới kịch bản riêng của doanh nghiệp, bạn cần nắm bức tranh ngành đang ở đâu — cụ thể là bốn thứ: khung pháp lý mới, cơ chế gỡ vướng các dự án cũ, cung cầu thực tế, và mặt bằng vốn.
Khung pháp lý mới: ba luật và bảng giá đất
Từ năm 2026, thị trường vận hành trong một khung pháp lý đã thay hoàn toàn so với chu kỳ trước, với Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh bất động sản cùng có hiệu lực, kèm theo bảng giá đất mới áp dụng từ ngày 1/1/2026.
Ý nghĩa của bộ khung này với một doanh nghiệp như Novaland có hai chiều rõ rệt. Chiều thuận: quy định minh bạch hơn về phương thức tiếp cận đất đai — giao đất, đấu giá, đấu thầu, thỏa thuận nhận chuyển nhượng quyền sử dụng đất — giúp rút ngắn khoảng xám và giảm rủi ro bị rà soát lại về sau. Với những dự án làm đúng quy trình mới, tính pháp lý chắc chắn hơn, và sản phẩm bán ra được thị trường tin tưởng hơn.
Chiều nghịch: bảng giá đất mới thường cao hơn đáng kể so với bảng giá cũ, kéo theo chi phí tiền sử dụng đất tăng. Với dự án chưa hoàn thành nghĩa vụ tài chính về đất, đây là khoản chi phí có thể lớn hơn nhiều so với dự tính ban đầu, làm mỏng biên lợi nhuận. Với các dự án phải xác định lại nghĩa vụ tài chính, thời điểm áp dụng bảng giá nào trở thành câu hỏi hàng nghìn tỷ đồng — và đó chính là lý do các cơ chế đặc thù dưới đây trở nên quan trọng đến vậy.
Nghị quyết 170 và bài toán gỡ nút tiền sử dụng đất
Nghị quyết số 170/2024/QH15 của Quốc hội là một trong những văn bản có ảnh hưởng trực tiếp nhất tới nhóm doanh nghiệp bất động sản có dự án tồn đọng, trong đó có Novaland. Mục tiêu của nghị quyết là tạo cơ chế xử lý dứt điểm cho những dự án đã có kết luận thanh tra, kiểm tra, bản án — những dự án bị treo nhiều năm vì không rõ áp dụng quy định nào, ở thời điểm nào.
Cần nói rõ để tránh hiểu sai: đây là cơ chế chung cho nhiều dự án trên cả nước, không phải chính sách riêng cho một doanh nghiệp. Bản chất vấn đề mà nghị quyết xử lý là kỹ thuật pháp lý về đất đai — xác định lại mốc thời gian và phương pháp tính nghĩa vụ tài chính — chứ không phải đánh giá về hoạt động kinh doanh của bất kỳ chủ đầu tư nào. Với dự án NovaWorld Phan Thiet, hướng xử lý theo cơ chế này là xác định lại mốc thời gian tính tiền đất về năm 2008 thay vì năm 2017. Con số cụ thể phải chờ cơ quan có thẩm quyền quyết định, nhưng nguyên tắc rất dễ hiểu: tính theo mặt bằng giá đất năm 2008 sẽ cho ra nghĩa vụ tài chính thấp hơn nhiều so với tính theo mặt bằng giá của gần chục năm sau.
Với nhà đầu tư, đây là một trong những biến số có tác động lớn nhất tới giá trị doanh nghiệp mà lại không nằm trong tầm kiểm soát của doanh nghiệp. Việc bạn nên làm không phải là đoán con số, mà là theo dõi tiến độ: quyết định đã ban hành chưa, áp dụng cho những dự án nào, và doanh nghiệp phải nộp bao nhiêu, trong thời hạn nào. Cho tới khi các con số ấy được chốt, mọi ước tính giá trị tài sản của Novaland đều mang một khoảng sai số rất rộng.
Cung, cầu và cuộc phân hóa của thị trường 2026
Điểm chung của các báo cáo thị trường năm 2026 là hai chữ: phân hóa. Thị trường không còn tăng hay giảm đồng loạt như các chu kỳ trước, mà tách thành những nhóm có số phận khác hẳn nhau.
Nhóm được hưởng lợi rõ nhất là nhà ở phục vụ nhu cầu thực tại hai đô thị lớn. Tốc độ đô thị hóa cao cộng với dòng lao động chất lượng dịch chuyển về Hà Nội và TP.HCM tiếp tục tạo ra nhu cầu ở thật, trong khi quỹ đất nội đô ngày càng khan hiếm khiến nguồn cung mới dịch chuyển ra vùng ven. Nhóm thứ hai là các dự án có pháp lý sạch: năm 2026 được nhiều đơn vị nghiên cứu xem là bước ngoặt khi nhiều dự án hoàn tất thủ tục, bổ sung nguồn cung minh bạch và góp phần khôi phục niềm tin thị trường.
Nhóm phục hồi chậm nhất vẫn là bất động sản nghỉ dưỡng và các sản phẩm đầu tư ở vùng xa trung tâm. Đây là điểm bất lợi trực tiếp với Novaland, vì hai trong ba đại dự án của họ thuộc đúng nhóm này. Tuy nhiên cũng cần công bằng: NovaWorld Ho Tram có lợi thế khoảng cách với TP.HCM, và hạ tầng kết nối vùng Đông Nam Bộ đang được cải thiện mạnh với sân bay Long Thành và mạng cao tốc — những yếu tố có thể rút ngắn thời gian phục hồi của phân khúc này so với các điểm đến xa hơn.
Lãi suất, tín dụng và bóng ma trái phiếu
Với ngành bất động sản, chi phí vốn quan trọng ngang doanh thu. Có ba kênh vốn nuôi ngành này: tín dụng ngân hàng, trái phiếu doanh nghiệp và tiền của người mua nhà.
Kênh tín dụng phụ thuộc mặt bằng lãi suất và chính sách điều hành. Khi lãi suất cho vay mua nhà ở mức chấp nhận được, người mua dám vay và chủ đầu tư bán được hàng — dòng tiền quay vòng. Khi lãi suất cao, cả hai đầu cùng nghẽn. Đây là biến số vĩ mô bạn nên theo dõi thường xuyên nếu nắm giữ cổ phiếu bất động sản, bởi nó ảnh hưởng tới toàn ngành mạnh hơn bất kỳ nỗ lực riêng lẻ nào của doanh nghiệp.
Kênh trái phiếu là nơi để lại vết sẹo sâu nhất. Sau đợt đổ vỡ niềm tin giai đoạn 2022, thị trường trái phiếu doanh nghiệp bất động sản mất nhiều năm để xây lại. Với Novaland, việc xử lý được trên 90% trái phiếu ở nhóm nhà đầu tư tổ chức là kết quả đáng kể, nhưng phần trái phiếu bán lẻ mới xử lý khoảng 30–40% vẫn là điểm nghẽn cần giải quyết trong năm 2026. Đây cũng là bài học chung cho cả ngành: khi bạn huy động vốn dài hạn từ hàng nghìn nhà đầu tư cá nhân bằng công cụ ngắn hạn, chi phí của việc tái cấu trúc về sau lớn hơn nhiều lần khoản lãi tiết kiệm được lúc phát hành.
Kênh thứ ba — tiền người mua nhà — thực chất là hình thức tài trợ rẻ nhất và cũng rủi ro nhất cho người mua. Khi thị trường mất niềm tin vào khả năng giao nhà đúng hạn, kênh này tắc ngay lập tức. Với Novaland, việc bàn giao đúng cam kết và cấp sổ hồng cho cư dân không chỉ là nghĩa vụ hợp đồng: nó là cách duy nhất để mở lại kênh vốn rẻ nhất mà họ có.
Bản đồ cạnh tranh: NVL đứng ở đâu trong nhóm ngành
Bất động sản nhà ở Việt Nam không phải ngành có người thắng tuyệt đối, nhưng khoảng cách giữa các doanh nghiệp về chất lượng bảng cân đối đã giãn rất rộng sau chu kỳ vừa qua. Bảng dưới đây định vị NVL theo những tiêu chí mà nhà đầu tư thực sự quan tâm khi so sánh trong cùng nhóm ngành.
| Tiêu chí | Vị thế của NVL | Đối chiếu trong ngành |
|---|---|---|
| Quy mô quỹ đất | Thuộc nhóm lớn nhất, hơn 2.400 ha chưa phát triển ngoài ba đại dự án | Vượt xa phần lớn doanh nghiệp niêm yết, chỉ thua nhóm dẫn đầu thị trường |
| Đòn bẩy tài chính | Cao nhất nhóm; nợ phải trả chiếm tỷ trọng rất lớn trên tổng tài sản | Trái ngược hoàn toàn với những doanh nghiệp chọn chiến lược nợ thấp |
| Cơ cấu sản phẩm | Nghiêng nặng về đại đô thị vùng ven và nghỉ dưỡng | Bất lợi so với nhóm tập trung nhà ở nhu cầu thực tại đô thị lớn |
| Tình trạng pháp lý dự án | Đang trong quá trình gỡ, một số dự án chờ chốt nghĩa vụ tài chính đất | Chậm hơn nhóm có dự án pháp lý sạch, nhưng đã có cơ chế xử lý |
| Khả năng bàn giao ngắn hạn | Có nguồn hàng lớn đã bán, chờ hoàn thiện để bàn giao | Tiềm năng doanh thu lớn nếu đủ vốn thi công |
| Mức độ pha loãng dự kiến | Rất cao do hoán đổi nợ và phát hành thêm | Cao hơn hẳn mặt bằng ngành |
| Độ nhạy với tin tức chính sách | Rất cao | Là mã phản ánh tâm lý ngành rõ nhất trong nhóm vốn hóa lớn |
Nhìn bảng này, bạn sẽ thấy chân dung NVL hiện lên khá rõ: đây là doanh nghiệp có tài sản thuộc nhóm lớn nhất ngành nhưng cấu trúc vốn yếu nhất ngành. Đó chính xác là định nghĩa của một cổ phiếu có hệ số beta cao — tăng mạnh hơn thị trường khi ngành thuận, giảm sâu hơn thị trường khi ngành nghịch. Nếu bạn muốn tiếp cận sự phục hồi của ngành bất động sản với rủi ro thấp hơn, các mã trong nhóm được tổng hợp tại trang cổ phiếu bất động sản cho bạn nhiều lựa chọn ở các mức rủi ro khác nhau. Nếu bạn muốn đặt cược vào biên độ phục hồi lớn nhất và chấp nhận xác suất thất bại tương ứng, NVL là mã thể hiện điều đó rõ nhất.
Bất động sản nghỉ dưỡng: phân khúc khó nhất và bài toán riêng của Novaland
Cuối chương này, cần dành riêng vài dòng cho phân khúc quyết định phần lớn giá trị tài sản của Novaland: nghỉ dưỡng và second home.
Phân khúc này ở Việt Nam có một vấn đề cấu trúc chưa được giải quyết trọn vẹn: bài toán khai thác. Người mua một căn biệt thự biển thường không mua để ở mà mua để cho thuê và chờ tăng giá. Điều đó chỉ có ý nghĩa khi khu vực đó có đủ lượng khách du lịch, đủ hạ tầng dịch vụ, và có đơn vị vận hành cho thuê hiệu quả. Nếu ba yếu tố ấy không hội tụ, sản phẩm mất thanh khoản, giá thứ cấp giảm, và làn sóng bán tháo xuất hiện.
Đây là lý do vì sao Novaland buộc phải tiếp tục đầu tư vận hành tại NovaWorld Phan Thiet ngay cả khi dòng tiền eo hẹp: hàng trăm căn biệt thự đã được đưa vào khai thác kinh doanh và hàng trăm căn khác đang hoàn thiện nội thất. Việc này tốn tiền trong ngắn hạn nhưng là điều kiện cần để bảo vệ giá trị của toàn bộ phần hàng còn lại. Về mặt đầu tư, bạn nên xem đây là một khoản chi bắt buộc chứ không phải một lựa chọn — và tính nó vào nhu cầu vốn của doanh nghiệp trong các năm tới.
Triển vọng của phân khúc này gắn chặt với ngành du lịch. Nếu lượng khách quốc tế và nội địa tiếp tục tăng, nếu hạ tầng kết nối rút ngắn thời gian di chuyển, các tổ hợp nghỉ dưỡng quy mô lớn có cơ hội trở thành tài sản sinh lời thật thay vì chỉ là hàng tồn kho. Nhưng đó là câu chuyện của nhiều năm, không phải vài quý — và đó cũng chính là lý do vì sao NVL chỉ hợp với người có tầm nhìn dài, điều mà chúng ta sẽ nói rõ ở hai chương cuối.
Ba kịch bản phía trước: có nên mua cổ phiếu NVL cho chu kỳ tới?
Đến đây bạn đã có đủ nguyên liệu: lịch sử, con người, tài sản, cấu trúc nợ, cách thị trường định giá và bối cảnh ngành. Việc còn lại là ghép chúng thành các kịch bản có thể xảy ra. Xin nói trước một nguyên tắc: phần này không đưa giá mục tiêu, không dự báo con số lợi nhuận cụ thể. Với một doanh nghiệp mà kết quả phụ thuộc vào quyết định của cơ quan quản lý, thiện chí của chủ nợ và chu kỳ ngành, mọi con số dự báo chi tiết đều là ảo tưởng chính xác. Thứ có giá trị hơn nhiều là biết được điều kiện nào dẫn tới kết cục nào — để khi thực tế diễn ra, bạn nhận ra mình đang ở kịch bản nào trước đám đông.
Ba biến số quyết định tất cả — và những gì đang chạy đúng hướng
Mọi kịch bản của Novaland đều xoay quanh đúng ba biến, và điều quan trọng là ba biến này gần như độc lập với nhau — nghĩa là chúng có thể diễn biến theo các hướng khác nhau cùng lúc.
Biến số thứ nhất: tiến độ pháp lý và nghĩa vụ tài chính về đất. Cụ thể là việc chốt tiền sử dụng đất tại các dự án lớn, việc gia hạn chấp thuận đầu tư, và việc cấp giấy chứng nhận cho cư dân. Biến này nằm trong tay cơ quan nhà nước, doanh nghiệp chỉ có thể thúc đẩy chứ không quyết định. Nó quan trọng nhất vì nếu không có nó, hai biến còn lại không thể vận hành.
Biến số thứ hai: khả năng huy động vốn và giá của vốn đó. Doanh nghiệp cần tiền để thi công, để hoàn thiện, để trả nợ đến hạn. Tiền đó đến từ ba nguồn — bán hàng, bán tài sản, phát hành cổ phiếu — và mỗi nguồn có cái giá riêng. Điểm mấu chốt không phải có huy động được hay không, mà là huy động ở mức giá nào, vì đó là thứ quyết định phần còn lại thuộc về cổ đông hiện hữu.
Biến số thứ ba: chu kỳ thị trường, đặc biệt là phân khúc nghỉ dưỡng và vùng ven. Ngay cả khi pháp lý xong và vốn có, nếu không ai mua thì hàng vẫn nằm đó. Biến này phụ thuộc lãi suất, thu nhập của tầng lớp trung lưu, hạ tầng kết nối và niềm tin thị trường.
Cách dùng ba biến này rất thực tế: mỗi quý, bạn tự chấm điểm từng biến theo hướng cải thiện, đi ngang hay xấu đi. Ba biến cùng cải thiện thì bạn đang ở kịch bản lạc quan. Một biến cải thiện, hai biến đi ngang thì bạn đang ở kịch bản cơ sở. Bất kỳ biến nào xấu đi rõ rệt thì bạn cần xem lại toàn bộ luận điểm.
Trước khi vào ba kịch bản, hãy điểm lại những gì đang chuyển động thuận lợi, bởi kịch bản không phải là dự đoán từ con số không mà là ngoại suy từ hiện trạng.
Thứ nhất, doanh nghiệp đã quay lại có lãi trên báo cáo kiểm toán năm 2025 sau năm lỗ kỷ lục 2024, và hệ quả trực tiếp là được đưa ra khỏi danh sách cắt margin từ quý II/2026. Đây là mốc kỹ thuật nhưng có ý nghĩa: nó chấm dứt trạng thái “cổ phiếu bị hạn chế” kéo dài.
Thứ hai, mặt trận nợ với nhóm tổ chức đã xử lý trên 90%, gói trái phiếu chuyển đổi quốc tế gần 300 triệu USD đã được tái cấu trúc thành công với sự đồng thuận của nhóm trái chủ đại diện khoảng 85,66% giá trị lưu hành, và doanh nghiệp cho biết không còn nợ xấu với các tổ chức tín dụng trong nước cùng với việc có hạn mức tín dụng từ một số ngân hàng.
Thứ ba, mặt trận pháp lý có tiến triển thật: các dự án trọng điểm đã được tháo gỡ ở nhiều khâu để đủ điều kiện triển khai, cơ chế xử lý theo Nghị quyết 170/2024/QH15 đã có, và doanh nghiệp đặt mốc hoàn tất xác định tiền sử dụng đất cho NovaWorld Phan Thiet trong quý II/2026 cùng mốc bắt đầu cấp sổ hồng cho Aqua City từ cùng thời điểm.
Thứ tư, nguồn doanh thu tương lai đã được đặt chỗ sẵn: hơn 20.000 tỷ đồng người mua trả tiền trước, cùng kế hoạch bàn giao khoảng 9.200 sản phẩm tại Aqua City trong giai đoạn 2026–2027. Kế hoạch kinh doanh 2026 mà ban lãnh đạo công bố cũng đặt mục tiêu doanh thu thuần và lợi nhuận tăng mạnh so với năm 2025.
Bốn điểm trên là có thật và không nên bị xem nhẹ. Nhưng cũng cần nhớ: kế hoạch là kế hoạch, và với Novaland trong ba năm qua, khoảng cách giữa kế hoạch và thực hiện đã nhiều lần rất rộng. Đó là lý do ta cần ba kịch bản thay vì một.
Kịch bản cơ sở: tái cấu trúc tiếp diễn, chậm mà chắc
Đây là kịch bản có xác suất cao nhất theo cách nhìn của người viết, và cũng là kịch bản ít kịch tính nhất.
Điều kiện để kịch bản này xảy ra: pháp lý các dự án lớn tiếp tục được gỡ nhưng theo tiến độ chậm hơn cam kết vài quý; doanh nghiệp huy động được vốn thông qua kết hợp bán tài sản và phát hành cổ phiếu ở mức giá không quá thấp; thị trường bất động sản nhà ở phục hồi đều còn nghỉ dưỡng phục hồi chậm; lãi suất giữ ở mặt bằng hợp lý.
Diễn biến trong kịch bản này: doanh nghiệp bàn giao được phần lớn sản phẩm đã bán tại các dự án nội đô và một phần lớn tại Aqua City, ghi nhận doanh thu tăng dần qua các năm. Nợ giảm chậm, chủ yếu nhờ hoán đổi thành cổ phiếu chứ không nhờ dòng tiền kinh doanh. Số cổ phiếu lưu hành tăng đáng kể. Doanh nghiệp không rơi vào tình trạng mất khả năng thanh toán nhưng cũng chưa trở lại trạng thái tăng trưởng bình thường. Nghỉ dưỡng vẫn là gánh nặng.
Hệ quả với cổ đông: giá cổ phiếu dao động trong biên độ rộng theo từng tin tức, không có xu hướng tăng bền vững cho tới khi thị trường nhìn thấy dòng tiền kinh doanh dương thật sự. Người mua và giữ trong kịch bản này cần rất nhiều kiên nhẫn, và phần lớn lợi nhuận nếu có sẽ đến ở giai đoạn sau chứ không đều đặn.
Kịch bản lạc quan: mọi nút thắt được gỡ đúng hạn
Điều kiện để kịch bản này xảy ra khá cụ thể và bạn hoàn toàn có thể kiểm chứng từng điều kiện. Một, nghĩa vụ tài chính về đất tại NovaWorld Phan Thiet được chốt trong khung thời gian đã nêu và ở mức mà doanh nghiệp có khả năng chi trả. Hai, Aqua City hoàn thiện thi công và cấp sổ hồng đúng lộ trình, kéo theo niềm tin của người mua quay lại — điều này quan trọng vì nó mở lại kênh tài trợ rẻ nhất là tiền người mua nhà. Ba, tỷ lệ xử lý trái phiếu bán lẻ được nâng lên mức tương đương nhóm tổ chức. Bốn, phát hành riêng lẻ thực hiện được ở mức giá tốt, tức là có nhà đầu tư tổ chức thực sự tin vào câu chuyện. Năm, thị trường nghỉ dưỡng ấm lại nhờ du lịch và hạ tầng.
Diễn biến trong kịch bản này: doanh thu và lợi nhuận tăng mạnh khi hàng chục nghìn tỷ đồng trong khoản mục người mua trả tiền trước được chuyển thành doanh thu qua các đợt bàn giao. Nợ giảm nhanh nhờ kết hợp bán hàng, bán tài sản với giá tốt và hoán đổi ở mức giá cổ phiếu cao. Chi phí lãi vay giảm, khoản hoàn nhập dự phòng có thể xuất hiện khi các dự án được xác định lại nghĩa vụ tài chính thuận lợi. Quan trọng nhất, quỹ đất hơn 2.400 hecta chưa phát triển từ chỗ là gánh nặng lãi vay chuyển thành nguồn dự án cho chu kỳ mới.
Hệ quả với cổ đông: đây là kịch bản mà biên độ lợi nhuận lớn nhất, bởi khi một doanh nghiệp chuyển từ trạng thái “có thể không sống được” sang trạng thái “chắc chắn sống được”, mức chiết khấu rủi ro mà thị trường áp lên nó giảm rất mạnh — và giá cổ phiếu phản ứng theo cấp số nhân chứ không cấp số cộng. Đây chính là lý do vẫn có nhà đầu tư sẵn sàng chấp nhận rủi ro với NVL.
Kịch bản xấu: thời gian chạy nhanh hơn tiến độ
Kịch bản này không cần một thảm họa nào cả. Nó chỉ cần một thứ: mọi việc diễn ra chậm hơn dự kiến trong khi nghĩa vụ nợ vẫn đến hạn đúng lịch.
Điều kiện dẫn tới kịch bản xấu: việc chốt nghĩa vụ tài chính về đất kéo dài thêm nhiều quý hoặc ra con số cao hơn khả năng chi trả; tiến độ thi công và bàn giao chậm khiến người mua mất kiên nhẫn, phát sinh tranh chấp và yêu cầu hoàn tiền; thị trường nghỉ dưỡng tiếp tục đóng băng khiến tài sản lớn nhất không hóa được tiền; lãi suất tăng trở lại làm chi phí vốn đội lên; và phát hành cổ phiếu phải thực hiện ở mức giá rất thấp vì không còn lựa chọn khác.
Diễn biến trong kịch bản này: doanh nghiệp buộc phải bán tài sản tốt với giá không tốt để có tiền trả nợ đến hạn — bán chính những dự án có khả năng sinh lời cao nhất, vì đó là thứ dễ bán nhất. Nợ giảm nhưng năng lực tạo lợi nhuận tương lai cũng giảm theo. Việc phát hành cổ phiếu ở giá thấp khiến số lượng cổ phiếu tăng gấp nhiều lần trong khi giá trị doanh nghiệp không tăng tương ứng, làm giá trị mỗi cổ phiếu của cổ đông cũ bị bào mòn nghiêm trọng. Ghi chú của kiểm toán về khả năng hoạt động liên tục tiếp tục được duy trì.
Hệ quả với cổ đông: đây là kịch bản mà bạn có thể “đúng về doanh nghiệp nhưng sai về cổ phiếu” — nghĩa là Novaland vẫn tồn tại, vẫn hoàn thành các dự án, nhưng phần giá trị thuộc về cổ đông cũ đã bị chuyển gần hết sang cho chủ nợ và các nhà đầu tư mới thông qua pha loãng. Đây là rủi ro đặc thù của đầu tư vào doanh nghiệp tái cấu trúc, và là điều nhiều người không lường trước.
| Kịch bản | Điều kiện then chốt | Dấu hiệu nhận biết sớm | Hệ quả với cổ đông hiện hữu |
|---|---|---|---|
| Lạc quan | Chốt xong nghĩa vụ tài chính đất ở mức chi trả được; bàn giao và cấp sổ đúng lộ trình; xử lý trái phiếu bán lẻ vượt 90%; phát hành riêng lẻ ở giá tốt; nghỉ dưỡng ấm lại | Quyết định của cơ quan có thẩm quyền về tiền sử dụng đất được công bố; số sổ hồng cấp cho cư dân tăng nhanh; có nhà đầu tư tổ chức tham gia đợt phát hành | Mức chiết khấu rủi ro giảm mạnh, biên độ hồi phục lớn nhất trong ba kịch bản |
| Cơ sở | Pháp lý gỡ tiếp nhưng chậm hơn cam kết; huy động vốn hỗn hợp bán tài sản và phát hành; nhà ở phục hồi, nghỉ dưỡng đi ngang | Các mốc cam kết bị lùi vài quý nhưng vẫn tiến; dòng tiền kinh doanh âm thu hẹp dần | Giá dao động rộng theo tin tức, chưa có xu hướng tăng bền; đòi hỏi kiên nhẫn dài |
| Xấu | Nghĩa vụ tài chính đất cao hoặc kéo dài; bàn giao chậm gây tranh chấp; nghỉ dưỡng đóng băng; lãi suất tăng; buộc phát hành ở giá rất thấp | Bán dự án tốt với giá thấp; khoản người mua trả tiền trước đứng yên nhiều quý; ghi chú hoạt động liên tục không thu hẹp | Doanh nghiệp tồn tại nhưng giá trị chuyển phần lớn sang chủ nợ và nhà đầu tư mới; cổ đông cũ bị bào mòn nặng |
Những mốc cần đánh dấu trên lịch
Thay vì theo dõi bảng giá hằng ngày, đây là danh sách mốc thực chất bạn nên chờ. Một, quyết định về nghĩa vụ tài chính đất tại NovaWorld Phan Thiet — đây là mốc quan trọng nhất. Hai, số lượng sổ hồng thực tế cấp cho cư dân Aqua City so với cam kết bắt đầu từ quý II/2026. Ba, tỷ lệ xử lý trái phiếu bán lẻ được công bố tại các kỳ cập nhật. Bốn, giá thực hiện của các đợt phát hành riêng lẻ và hoán đổi nợ. Năm, dòng tiền từ hoạt động kinh doanh trên báo cáo quý — mốc chuyển từ âm sang dương bền vững là tín hiệu mạnh nhất mà bạn có thể chờ. Sáu, việc kiểm toán có tiếp tục nêu vấn đề hoạt động liên tục hay không ở kỳ báo cáo năm.
Cái bẫy tâm lý mang tên “giá rẻ”
Phần cuối chương này là một lời cảnh báo mà người viết cho là quan trọng nhất toàn bài.
Cổ phiếu NVL hôm nay có mức giá thấp hơn rất nhiều so với đỉnh lịch sử. Điều đó tạo ra một ảo giác mạnh: cảm giác “rẻ”, cảm giác “đã giảm nhiều rồi khó giảm thêm”, cảm giác “chỉ cần về nửa đỉnh cũ là lãi gấp mấy lần”. Cả ba cảm giác này đều là bẫy neo giá — một lỗi tư duy phổ biến, trong đó bạn lấy một mức giá trong quá khứ làm mốc tham chiếu cho giá trị hiện tại.
Lý do đây là bẫy: giá đỉnh cũ được hình thành trên một số lượng cổ phiếu lưu hành hoàn toàn khác, một cấu trúc nợ khác, một kỳ vọng ngành khác. Sau khi số cổ phiếu tăng thêm hàng tỷ đơn vị, mức giá tương đương về giá trị doanh nghiệp sẽ thấp hơn nhiều so với con số cũ. So sánh giá hôm nay với đỉnh của năm 2021 giống như so sánh hai đơn vị đo khác nhau.
Cách thoát bẫy rất đơn giản: không bao giờ dùng giá quá khứ làm căn cứ. Chỉ dùng ba câu hỏi — doanh nghiệp còn nợ bao nhiêu, tài sản đáng giá bao nhiêu sau khi chiết khấu thời gian và chi phí hoàn thiện, và sẽ có bao nhiêu cổ phiếu sau pha loãng. Ba câu ấy cho bạn một con số có ý nghĩa. Giá đỉnh 2021 thì không.
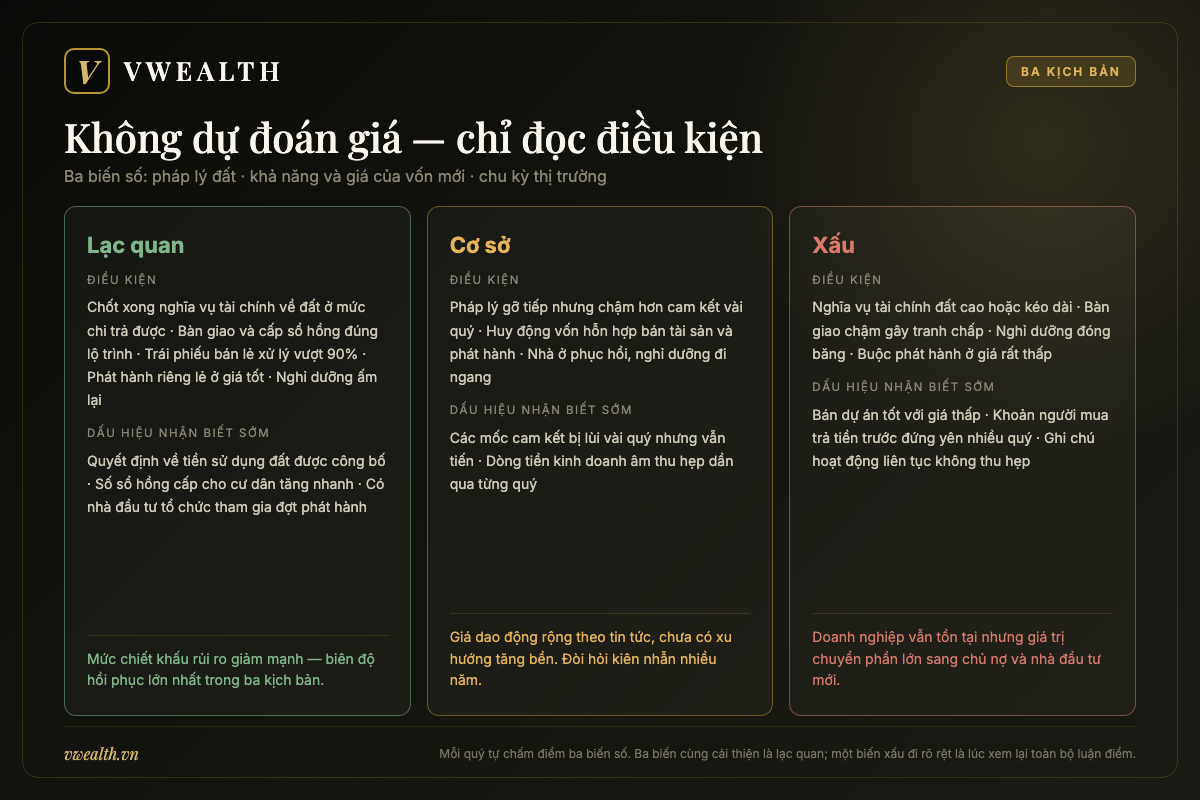
Vậy có nên mua cổ phiếu NVL không?
Sau hơn một vạn từ mổ xẻ, đã đến lúc trả lời câu hỏi đặt ra từ đầu. Và câu trả lời trung thực nhất là: có nên mua cổ phiếu NVL hay không phụ thuộc vào việc bạn là ai, chứ không phụ thuộc vào việc Novaland là ai. Với cùng một doanh nghiệp và cùng một mức giá, NVL có thể là một cơ hội bất đối xứng hiếm gặp với người này, và là một sai lầm tài chính nghiêm trọng với người kia. Chương này sẽ giúp bạn xác định mình thuộc nhóm nào.
Cân bên lợi: vì sao vẫn có người mua NVL
Trước hết, hãy công bằng với những lập luận ủng hộ, vì chúng không hề vô lý.
Lợi thế thứ nhất là quy mô tài sản không thể tái tạo. Novaland sở hữu ba đại dự án quy mô khoảng một nghìn hecta mỗi dự án cùng quỹ đất chưa phát triển hơn 2.400 hecta. Trong bối cảnh thủ tục tiếp cận đất đai ngày càng chặt và bảng giá đất mới tăng mạnh, không doanh nghiệp mới nào có thể gom được khối tài sản tương đương với chi phí hợp lý. Đây là lợi thế mang tính cấu trúc, không phải lợi thế nhất thời.
Lợi thế thứ hai là doanh thu tương lai đã được đặt chỗ. Hơn 20.000 tỷ đồng người mua trả tiền trước cộng với kế hoạch bàn giao khoảng 9.200 sản phẩm tại Aqua City trong 2026–2027 là nguồn doanh thu không cần tìm khách hàng mới. Với một doanh nghiệp đang khó bán hàng, đó là tài sản quý.
Lợi thế thứ ba là tiến triển thực tế của quá trình tái cấu trúc. Xử lý trên 90% trái phiếu nhóm tổ chức, hoàn tất tái cấu trúc gói trái phiếu chuyển đổi quốc tế gần 300 triệu USD, không còn nợ xấu với tổ chức tín dụng trong nước, có hạn mức tín dụng từ một số ngân hàng, lãi trở lại trên báo cáo kiểm toán 2025 và được cấp lại margin từ quý II/2026 — đây là chuỗi sự kiện có thật, không phải lời hứa.
Lợi thế thứ tư là cơ chế pháp lý đã xuất hiện. Nghị quyết 170/2024/QH15 tạo hành lang xử lý cho nhóm dự án tồn đọng, và với NovaWorld Phan Thiet, hướng xác định lại mốc tính tiền đất về năm 2008 là một thay đổi có thể làm khác biệt lớn về nghĩa vụ tài chính.
Lợi thế thứ năm mang tính toán học: tính bất đối xứng. Khi một doanh nghiệp bị thị trường định giá ở mức phản ánh xác suất thất bại cao, thì mỗi bước xác nhận rằng nó sẽ không thất bại đều tạo ra mức tăng giá lớn hơn nhiều so với một doanh nghiệp bình thường. Đây chính là logic của đầu tư vào doanh nghiệp phục hồi, và nó là một chiến lược hợp lệ — miễn là bạn hiểu và quản trị được phần rủi ro đi kèm.
Cân bên hại: những rủi ro không thể bỏ qua
Bây giờ là phần ngược lại, và nó cũng nặng ký không kém.
Rủi ro thứ nhất và lớn nhất là pha loãng. Doanh nghiệp đang triển khai nhiều cấu phần tăng vốn cùng lúc — cổ phiếu thưởng, ESOP, chào bán riêng lẻ tới 800 triệu cổ phiếu, phát hành hoán đổi nợ gốc trái phiếu, cùng khả năng chuyển đổi từ gói trái phiếu quốc tế. Tổng lượng cổ phiếu có thể tăng thêm rất lớn. Với cổ đông hiện hữu, đây là rủi ro âm thầm nhưng ăn mòn nhất, bởi nó không xuất hiện dưới dạng tin xấu mà thường được công bố như tin tốt về tái cấu trúc.
Rủi ro thứ hai là quy mô nợ tuyệt đối. Nợ phải trả khoảng 191.015 tỷ đồng trên tổng tài sản khoảng 249.908 tỷ đồng vào cuối 2025 là cấu trúc rất mỏng vốn chủ. Chỉ cần giá trị tài sản bị đánh giá lại giảm một tỷ lệ nhỏ, phần vốn chủ sở hữu có thể bị bào mòn nhanh.
Rủi ro thứ ba là sự phụ thuộc vào yếu tố ngoài tầm kiểm soát. Tiến độ pháp lý do cơ quan nhà nước quyết định, chu kỳ nghỉ dưỡng do thị trường quyết định, thiện chí gia hạn do chủ nợ quyết định. Ban lãnh đạo giỏi đến mấy cũng chỉ tác động được một phần.
Rủi ro thứ tư là thời gian. Ngay cả trong kịch bản tốt, quá trình hoàn thiện ba đại dự án và xử lý dứt điểm khối nợ vẫn cần nhiều năm. Nếu bạn đầu tư với kỳ vọng thu kết quả trong sáu tháng, bạn không mua cổ phiếu — bạn đang cá cược vào tin tức.
Rủi ro thứ năm là biến động. Với đặc tính cổ phiếu tin tức, biên độ rộng và tỷ trọng nhà đầu tư cá nhân cao, mức dao động của NVL có thể vượt xa sức chịu đựng tâm lý của phần lớn người mua. Rất nhiều người thua lỗ với mã này không phải vì phân tích sai mà vì bán ra ở đúng đáy của một nhịp điều chỉnh mà họ không lường trước được.
| Bên lợi | Bên hại |
|---|---|
| Ba đại dự án ~1.000 ha mỗi dự án cùng hơn 2.400 ha đất chưa phát triển — tài sản khó tái tạo | Nợ phải trả ~191.015 tỷ đồng trên tổng tài sản ~249.908 tỷ đồng cuối 2025 — vốn chủ mỏng |
| Hơn 20.000 tỷ đồng người mua trả tiền trước — doanh thu tương lai đã có khách | Cần vốn lớn để hoàn thiện thi công mới chuyển được khoản đó thành doanh thu |
| Trên 90% trái phiếu nhóm tổ chức đã xử lý; gói quốc tế gần 300 triệu USD đã tái cấu trúc | Trái phiếu bán lẻ mới xử lý khoảng 30–40%, còn là điểm nghẽn của 2026 |
| Lãi trở lại trên BCTC kiểm toán 2025; được cấp lại margin từ quý II/2026 | Lợi nhuận 2025 đi kèm doanh thu giảm — chất lượng lợi nhuận cần soi kỹ |
| Nghị quyết 170/2024/QH15 mở cơ chế xử lý pháp lý dự án tồn đọng | Con số nghĩa vụ tài chính đất cuối cùng vẫn chưa chốt — sai số định giá rất rộng |
| Tính bất đối xứng: xác nhận không thất bại có thể tạo mức định giá lại mạnh | Pha loãng quy mô lớn có thể chuyển phần lớn giá trị sang chủ nợ và nhà đầu tư mới |
| Hạ tầng Đông Nam Bộ cải thiện, hỗ trợ Aqua City và NovaWorld Ho Tram | Phân khúc nghỉ dưỡng phục hồi chậm nhất toàn thị trường |
NVL hợp với kiểu nhà đầu tư nào
Dựa trên toàn bộ phân tích trên, đây là chân dung người mà NVL có thể phù hợp.
Thứ nhất, người đầu tư theo trường phái phục hồi, hiểu rõ mình đang mua một xác suất chứ không mua một dòng tiền. Người này chấp nhận rằng kết quả có thể là số không, và vì vậy chỉ phân bổ một tỷ trọng nhỏ trong danh mục — thường không quá 3–5% với nhà đầu tư cá nhân bình thường. Điểm mấu chốt là họ đặt cược sao cho nếu thua vẫn không ảnh hưởng tới kế hoạch tài chính cá nhân.
Thứ hai, người có khung thời gian dài, tối thiểu ba đến năm năm, và có khả năng theo dõi doanh nghiệp một cách kỷ luật theo quý bằng bộ chỉ số đã nêu ở chương tài chính. Đây không phải cổ phiếu mua rồi quên.
Thứ ba, người đã có nền danh mục vững, gồm các tài sản ổn định, và dùng NVL như một phần rủi ro cao có kiểm soát để tăng biên độ lợi nhuận kỳ vọng của tổng danh mục.
Thứ tư, người có tâm lý đủ vững để nhìn khoản đầu tư giảm 30–40% mà không bán tháo, nếu luận điểm ban đầu chưa bị bác bỏ. Điều này nghe đơn giản nhưng thực tế rất ít người làm được, và bạn nên tự đánh giá mình một cách trung thực thay vì lạc quan.
NVL không hợp với ai
Danh sách này ngắn hơn nhưng quan trọng hơn, và bạn nên đọc kỹ hơn phần trên.
NVL không hợp với người cần dòng tiền cổ tức. Doanh nghiệp sẽ ưu tiên mọi đồng tiền cho việc giảm nợ và thi công, và các thỏa thuận với chủ nợ trong tái cấu trúc thường hạn chế chi trả tiền mặt.
NVL không hợp với người dùng đòn bẩy. Mua một cổ phiếu có đòn bẩy cao ở tầng doanh nghiệp bằng tiền vay margin là chồng rủi ro lên rủi ro — chính cơ chế này đã tạo ra thảm họa năm 2022 cho rất nhiều tài khoản.
NVL không hợp với người đầu tư bằng tiền có mục đích sử dụng trong ngắn hạn: tiền học phí, tiền mua nhà, tiền dự phòng. Thời điểm bạn cần rút tiền có thể rơi đúng vào một nhịp điều chỉnh sâu, và khi đó bạn không còn quyền chờ.
NVL không hợp với nhà đầu tư mới bắt đầu. Đây là một trong những cổ phiếu khó đọc nhất sàn: bạn cần biết đọc thuyết minh nợ, hiểu nguyên tắc ghi nhận doanh thu bất động sản, tính được ảnh hưởng pha loãng. Nếu bạn đang xây dựng những kỹ năng đó, hãy bắt đầu với những doanh nghiệp có báo cáo dễ đọc hơn — chẳng hạn các mã trong nhóm được tổng hợp tại trang cổ phiếu bất động sản hoặc một cái tên có cấu trúc đơn giản như Nam Long — rồi quay lại NVL sau.
Cuối cùng, NVL không hợp với người mua vì “giá đã rẻ so với đỉnh cũ”. Như đã phân tích ở chương trước, đây là bẫy neo giá, và với một doanh nghiệp đang phát hành thêm hàng tỷ cổ phiếu thì so sánh với giá quá khứ không còn ý nghĩa.
Nếu vẫn quyết định mua: khung kỷ luật tối thiểu
Giả sử sau tất cả, bạn vẫn muốn tham gia. Đây là khung kỷ luật tối thiểu mà người viết cho là hợp lý, và bạn nên điều chỉnh theo hoàn cảnh riêng.
Một, xác định tỷ trọng trước khi mua, không phải sau. Viết ra con số cụ thể và không vượt quá, kể cả khi giá tăng và bạn thấy “tiếc”.
Hai, chia lệnh theo cột mốc chứ không theo giá. Thay vì mua khi giá giảm x phần trăm, hãy mua thêm khi một điều kiện thực chất được xác nhận — chốt xong tiền sử dụng đất, cấp sổ hồng đạt tiến độ, dòng tiền kinh doanh chuyển dương. Cách này neo quyết định của bạn vào doanh nghiệp thay vì vào bảng điện.
Ba, viết ra luận điểm đầu tư và điều kiện bác bỏ ngay từ đầu. Ví dụ: “Tôi mua vì tin rằng pháp lý ba dự án lớn sẽ hoàn tất trong hai năm và doanh nghiệp sẽ chuyển sang dòng tiền dương. Tôi sẽ bán nếu sau bốn quý liên tiếp không có tiến triển pháp lý mới, hoặc nếu doanh nghiệp buộc phải phát hành ở mức giá thấp hơn ngưỡng tôi chấp nhận.” Có điều kiện bác bỏ viết sẵn là cách duy nhất để không tự lừa mình về sau.
Bốn, cập nhật số liệu định kỳ thay vì dựa vào ấn tượng. Bộ bảy chỉ tiêu ở chương tài chính nên được bạn rà lại mỗi quý. Nếu không có thời gian đọc thuyết minh, hãy dùng báo cáo phân tích cập nhật để lấy các chỉ tiêu đã bóc tách sẵn.
Năm, tuyệt đối không dùng đòn bẩy.
Lời kết
Novaland là một trong những câu chuyện doanh nghiệp giàu bài học nhất mà thị trường chứng khoán Việt Nam từng có. Nó bắt đầu từ một cửa hàng thuốc thú y với 400 triệu đồng vốn, đi qua một cú rẽ ngành ngoạn mục để trở thành tập đoàn bất động sản hàng đầu, rồi lao xuống vực trong một chu kỳ đảo chiều mà chính cấu trúc vốn của nó đã khuếch đại lên nhiều lần. Bốn năm qua là bốn năm doanh nghiệp này làm một việc duy nhất: cố gắng sống sót đủ lâu để những tài sản trong tay kịp trở thành tiền.
Tính đến hôm nay, họ đã làm được nhiều hơn phần lớn người quan sát dự đoán vào cuối năm 2022. Khối nợ với các tổ chức đã được xử lý phần lớn, gói trái phiếu quốc tế đã tái cấu trúc, pháp lý các dự án trọng điểm đã chuyển động, báo cáo kiểm toán đã có lãi trở lại và cổ phiếu đã được cấp lại margin. Nhưng họ cũng còn nguyên phần khó nhất phía trước: trái phiếu bán lẻ, nghĩa vụ tài chính về đất chưa chốt, một phân khúc nghỉ dưỡng phục hồi chậm, và một khối nợ vẫn ở mức khiến mọi sai lầm đều đắt.
Vậy có nên mua cổ phiếu NVL không? Nếu bạn tìm một khoản đầu tư yên tâm, có dòng tiền, ngủ ngon mỗi đêm — câu trả lời là không, và bạn nên tìm ở nhóm khác. Nếu bạn tìm một cơ hội bất đối xứng, hiểu rõ mình đang mua xác suất chứ không mua chắc chắn, chấp nhận rằng phần vốn bỏ vào có thể mất phần lớn, và có đủ kiên nhẫn lẫn kỷ luật để theo dõi doanh nghiệp qua nhiều năm bằng những chỉ tiêu cụ thể thay vì cảm xúc — thì NVL là một trong số ít cổ phiếu trên sàn cho bạn đúng loại cơ hội đó, với đúng mức giá của rủi ro đi kèm.
Điều quan trọng nhất, và cũng là điều bài viết này muốn để lại cho bạn: đừng ra quyết định dựa trên cảm giác về một cái tên. Hãy mở báo cáo, tìm bảy chỉ tiêu đã liệt kê, tự chấm điểm ba biến số của các kịch bản, và quyết định bằng dữ liệu của ngày hôm nay chứ không phải bằng ký ức về giá của năm 2021. Đó là cách duy nhất để đầu tư vào một doanh nghiệp đang tái cấu trúc mà không biến khoản đầu tư thành một canh bạc.
Phân tích cổ phiếu nhanh hơn với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.