Mua cổ phiếu ngân hàng mà soi P/E, mua cổ phiếu thép mà chờ P/E thấp mới vào — đó là hai trong số những sai lầm phổ biến nhất của người mới, và cả hai đều bắt nguồn từ một chỗ: chưa có bản đồ ngành trong đầu. Mỗi nhóm ngành trên sàn chứng khoán Việt Nam kiếm tiền theo một cách khác nhau, chịu rủi ro khác nhau, và vì thế cần một bộ thước đo định giá khác nhau. Bài viết này là tấm bản đồ đó: đi một vòng 10 nhóm ngành lớn nhất — từ ngân hàng, bất động sản, thép cho tới công nghệ và công ty chứng khoán — tóm gọn động lực lợi nhuận, chỉ số nên dùng và tính chu kỳ của từng nhóm, kèm đường dẫn sang bài phân tích chi tiết cho ngành bạn muốn đào sâu.
Vì sao phải hiểu các nhóm ngành chứng khoán trước khi chọn cổ phiếu
Hãy tưởng tượng bạn đi chợ mua trái cây. Bạn không dùng một tiêu chuẩn duy nhất cho mọi loại quả: sầu riêng ngon hay dở nằm ở mùi, dưa hấu nằm ở tiếng gõ, xoài nằm ở màu vỏ. Ai cầm tiêu chuẩn của dưa hấu đi chọn sầu riêng thì gần như chắc chắn chọn sai. Thị trường chứng khoán cũng vậy. Các nhóm ngành chứng khoán khác nhau về bản chất kinh doanh đến mức một chỉ số hữu ích ở ngành này có thể gây hiểu lầm chết người ở ngành khác.
Ví dụ kinh điển nhất: P/E — tỷ lệ giá cổ phiếu chia cho lợi nhuận trên mỗi cổ phiếu, tức bạn trả bao nhiêu đồng cho một đồng lợi nhuận. Với một công ty tiêu dùng có lợi nhuận đều đặn, P/E là thước đo hợp lý. Nhưng với cổ phiếu thép, P/E thấp nhất thường xuất hiện đúng ở đỉnh chu kỳ — thời điểm tệ nhất để mua. Còn với ngân hàng, giới phân tích gần như bỏ P/E để dùng P/B — giá chia cho giá trị sổ sách — vì đặc thù kế toán của nhà băng. Cùng một con số, ba cách đọc khác nhau ở ba ngành.
Hiểu ngành còn giúp bạn trả lời câu hỏi quan trọng hơn cả định giá: lợi nhuận của doanh nghiệp này đến từ đâu và điều gì có thể lấy nó đi? Một công ty phân bón lãi đậm không hẳn vì ban lãnh đạo giỏi — có thể chỉ vì giá ure thế giới tăng. Một chuỗi bán lẻ báo lãi giảm không hẳn vì kinh doanh kém — có thể vì đang dồn tiền mở cửa hàng mới. Không nắm đặc thù ngành, bạn sẽ khen nhầm người và trách oan người.
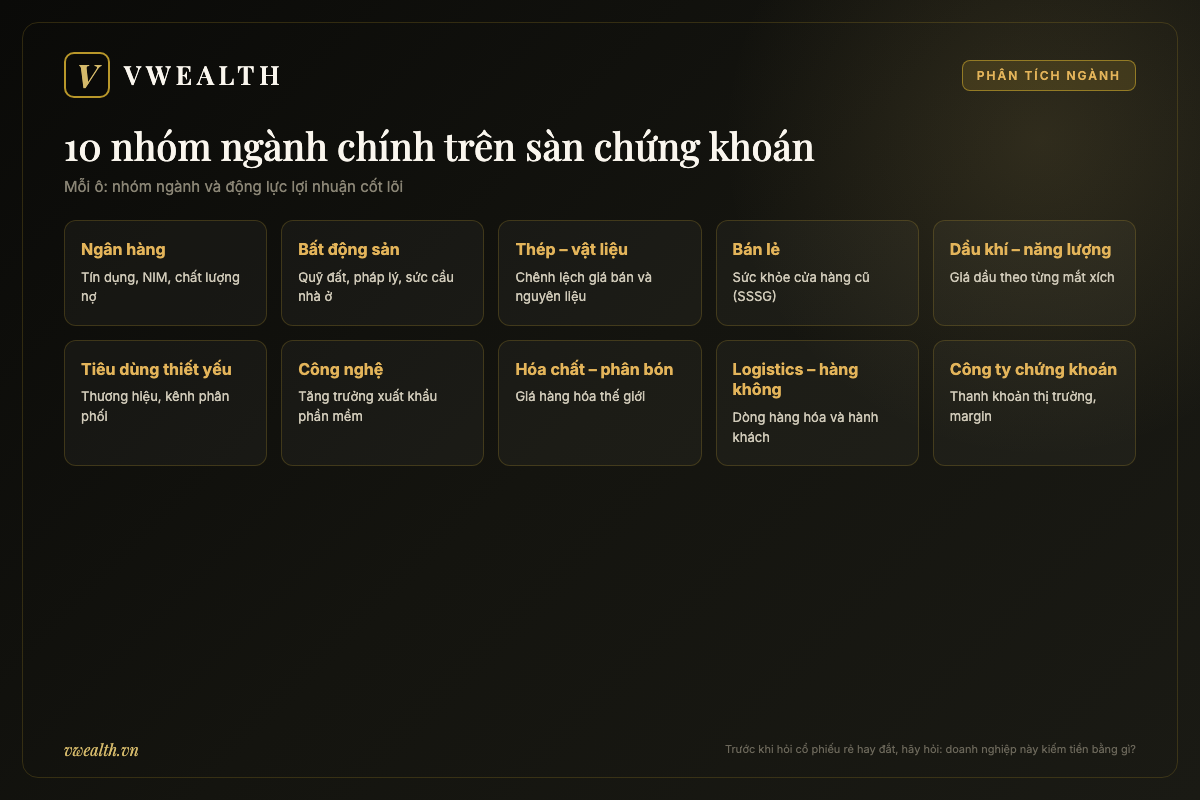
Dưới đây là 10 nhóm ngành chiếm phần lớn vốn hóa và thanh khoản của thị trường Việt Nam. Với mỗi nhóm, bạn sẽ thấy ba thứ: động lực lợi nhuận (tiền của họ đến từ đâu), chỉ số định giá phù hợp (nên đo bằng thước nào), và mức độ chu kỳ (lợi nhuận ổn định hay lên xuống theo sóng). Cuối bài có bảng tổng hợp và cách dùng tấm bản đồ này khi xây danh mục.
1. Ngân hàng: xương sống của chỉ số, đo bằng P/B chứ không phải P/E
Ngân hàng là nhóm có vốn hóa lớn nhất sàn chứng khoán Việt Nam, thường chiếm khoảng một phần ba rổ VN-Index. Con số này không phải ước lượng cảm tính: tính đến cuối năm 2025, tổng vốn hóa của 27 ngân hàng niêm yết đạt khoảng 2,69 triệu tỷ đồng, trong khi vốn hóa toàn thị trường cổ phiếu niêm yết trên sàn HOSE cuối 2025 vượt 72% GDP với VN-Index chinh phục mốc 1.784 điểm — đủ để nhóm ngân hàng một mình gánh khoảng một phần ba giá trị chỉ số. Nói cách khác, VN-Index tăng hay giảm phụ thuộc rất nhiều vào nhóm này — bạn có thể không mua cổ phiếu ngân hàng, nhưng không thể không hiểu nó.
Mô hình kiếm tiền của ngân hàng đơn giản ở tầng bề mặt: huy động tiền gửi với lãi suất thấp, cho vay với lãi suất cao hơn, hưởng phần chênh lệch. Phần chênh này đo bằng NIM — biên lãi ròng, tức khoảng cách giữa lãi thu về từ cho vay và lãi phải trả cho người gửi tiền, tính trên tổng tài sản sinh lãi. Bên cạnh đó là thu nhập từ phí dịch vụ: thanh toán, thẻ, bảo hiểm liên kết. Động lực tăng trưởng dài hạn của cả ngành gắn với tăng trưởng tín dụng của nền kinh tế — kinh tế cần vốn, ngân hàng bơm vốn, dư nợ tăng thì lợi nhuận có nền để tăng theo.
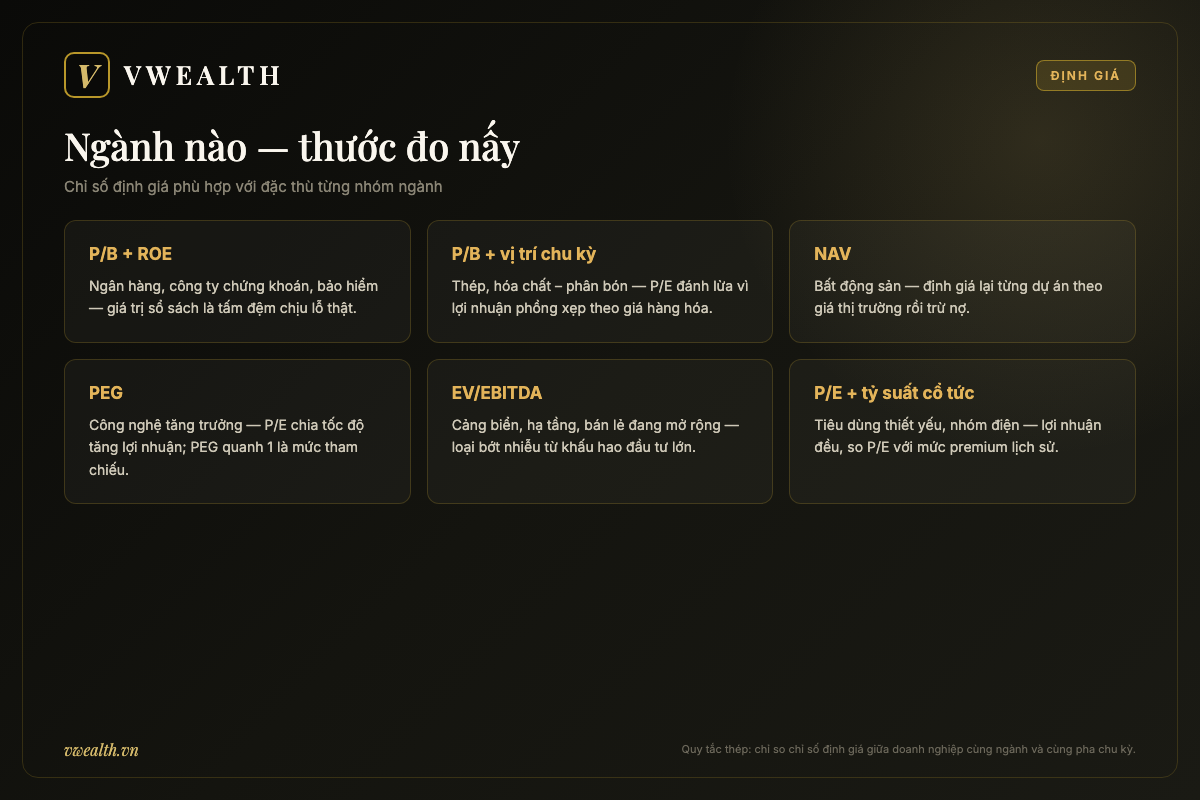
Nhưng lợi nhuận ngân hàng có một cái bẫy mà báo cáo kết quả kinh doanh không phô ra ngay: chất lượng khoản vay. Một ngân hàng có thể báo lãi lớn hôm nay từ những khoản vay sẽ trở thành nợ xấu hai năm sau. Vì thế, đọc ngân hàng bắt buộc phải nhìn tỷ lệ nợ xấu và tỷ lệ bao phủ nợ xấu — ngân hàng đã trích sẵn bao nhiêu tiền dự phòng cho mỗi đồng nợ xấu. Đây cũng là lý do giới phân tích dùng P/B thay cho P/E: giá trị sổ sách (vốn chủ sở hữu) của ngân hàng phản ánh tấm đệm chịu lỗ thực sự, trong khi lợi nhuận một năm có thể bị bóp méo bởi việc trích lập hoặc hoàn nhập dự phòng. P/B kết hợp với ROE — lợi nhuận trên vốn chủ — tạo thành cặp thước đo chuẩn: ngân hàng ROE cao xứng đáng P/B cao hơn.
Tính chu kỳ của ngân hàng ở mức trung bình: không dữ dội như thép, nhưng rõ ràng đi theo chu kỳ tín dụng và bất động sản. Nếu bạn muốn tự tay định giá một nhà băng theo quy trình 5 bước, bài định giá cổ phiếu ngân hàng từ A–Z với P/B, NIM, CASA và nợ xấu đi qua từng chỉ số kèm ví dụ minh họa cụ thể.
2. Bất động sản: đọc bảng cân đối kế toán trước khi đọc lợi nhuận
Bất động sản là nhóm ngành mà báo cáo kết quả kinh doanh nói dối nhiều nhất — không phải vì doanh nghiệp gian lận, mà vì chuẩn mực kế toán khiến con số lợi nhuận đi sau thực tế kinh doanh rất xa. Chủ đầu tư bán căn hộ hôm nay, nhận tiền của khách theo tiến độ, nhưng chỉ được ghi nhận doanh thu khi bàn giao nhà — có thể hai, ba năm sau. Nghĩa là lợi nhuận quý này phản ánh những căn nhà đã bán từ mấy năm trước, còn sức khỏe thật của doanh nghiệp nằm ở lượng hàng đang bán bây giờ.
Vì thế, người phân tích cổ phiếu bất động sản có kinh nghiệm nhìn bảng cân đối kế toán trước: khoản mục hàng tồn kho cho biết doanh nghiệp đang ôm những dự án nào và dồn bao nhiêu vốn vào đó; khoản người mua trả tiền trước cho biết lượng hàng đã bán chờ bàn giao — đây gần như là lợi nhuận tương lai đã được đặt cọc. Một doanh nghiệp có khoản người mua trả trước phình to là doanh nghiệp bán hàng tốt, dù lợi nhuận kỳ này có thể mỏng. Ngược lại, tồn kho phình to nhiều năm mà không có dòng tiền về là dấu hiệu dự án tắc.
Động lực lợi nhuận của nhóm này gồm ba tầng: quỹ đất mua được giá rẻ ở đúng nơi (tài sản gốc), pháp lý chạy thông (điều kiện để bán được hàng), và sức cầu thị trường nhà ở (quyết định tốc độ hấp thụ). Rủi ro lớn nhất là đòn bẩy: chủ đầu tư thường vay nợ và phát hành trái phiếu để gom đất, nên khi thị trường đóng băng, gánh nặng lãi vay có thể ăn thủng vốn rất nhanh.
Về định giá, P/E gần như vô dụng vì lợi nhuận trồi sụt theo tiến độ bàn giao. Giới phân tích dùng P/B và đặc biệt là NAV — giá trị tài sản ròng, tức định giá lại từng dự án theo giá thị trường rồi trừ nợ. Tính chu kỳ: cao, gắn chặt với lãi suất và chính sách tín dụng. Cách lần theo một dự án qua các kỳ báo cáo, cách đọc tồn kho và khoản trả trước được mổ xẻ chi tiết trong bài đọc báo cáo tài chính doanh nghiệp bất động sản.
3. Thép và vật liệu: nghịch lý P/E ngược chu kỳ
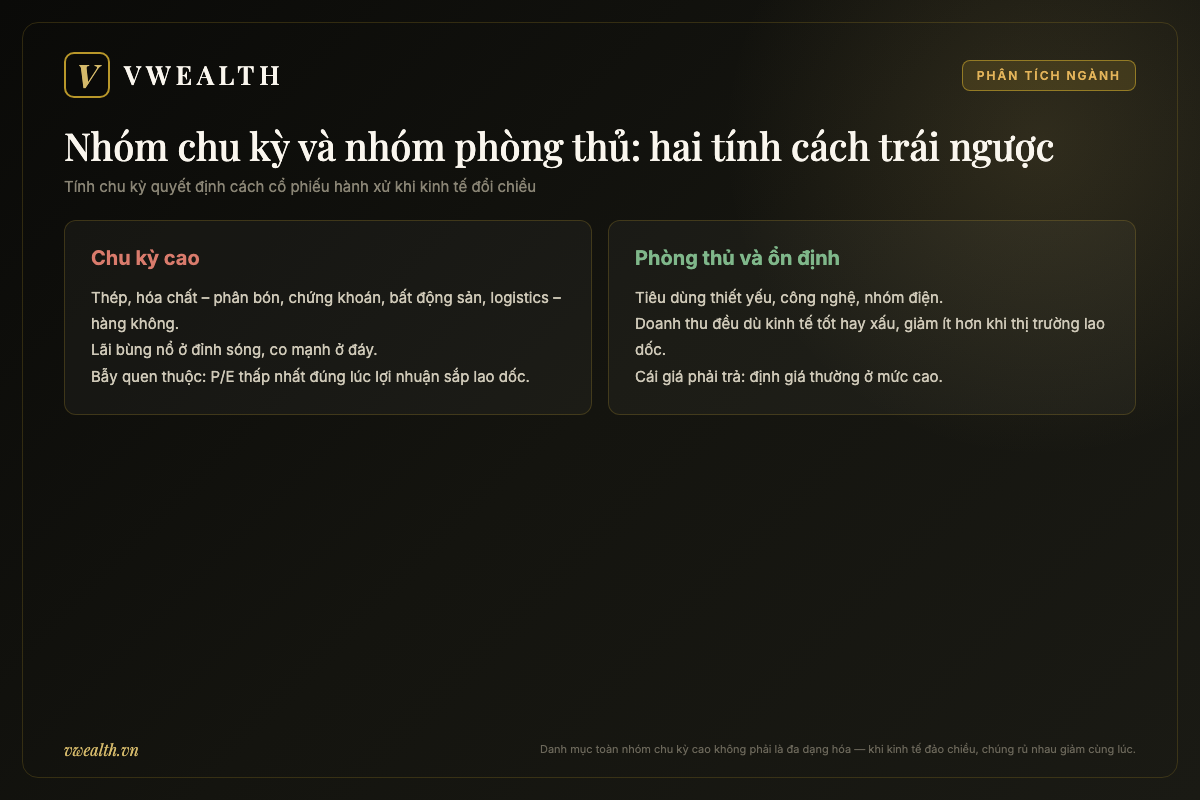
Thép là ngành dạy cho nhà đầu tư Việt Nam bài học đắt giá nhất về cổ phiếu chu kỳ. Cổ phiếu chu kỳ là cổ phiếu của doanh nghiệp có lợi nhuận lên xuống theo sóng lớn của giá hàng hóa hoặc của nền kinh tế — lúc đỉnh lãi gấp nhiều lần lúc đáy, thậm chí từ lãi nghìn tỷ chuyển sang lỗ chỉ trong vài quý.
Lợi nhuận doanh nghiệp thép về bản chất là một phép trừ: giá bán thép (theo giá thép cuộn cán nóng HRC và thép xây dựng trên thị trường thế giới cũng như trong nước) trừ đi giá nguyên liệu đầu vào (quặng sắt, than cốc, thép phế). Khoảng cách giữa hai con số này gọi là biên spread. Khi spread giãn, lợi nhuận bùng nổ; khi spread co, lợi nhuận bốc hơi. Doanh nghiệp gần như không kiểm soát được cả hai đầu — họ chỉ kiểm soát được quy mô, công nghệ và chi phí vận hành. Thêm một yếu tố khuếch đại: tồn kho. Nhà máy thép luôn ôm lượng nguyên liệu lớn mua từ trước, nên khi giá quay đầu giảm, họ vừa bán rẻ vừa ôm kho nguyên liệu giá đắt — lỗ kép.
Nghịch lý định giá nổi tiếng của ngành này: P/E thấp nhất ở đỉnh chu kỳ, cao nhất ở đáy chu kỳ. Lý do đơn giản — ở đỉnh, lợi nhuận (mẫu số) phồng to bất thường khiến P/E trông rẻ, nhưng thị trường biết mức lãi đó không giữ được nên không trả giá cao. Ai thấy P/E 4–5 lần mà lao vào thường mua đúng lúc lợi nhuận sắp lao dốc. Với cổ phiếu chu kỳ, thước đo hợp lý hơn là P/B kết hợp với việc định vị xem chu kỳ đang ở pha nào: giá hàng hóa đang ở vùng nào so với lịch sử, toàn ngành đang mở rộng hay cắt giảm công suất.
Tính chu kỳ: rất cao — đây là nhóm chu kỳ điển hình nhất sàn. Khung nhận diện pha chu kỳ và cách né bẫy P/E được trình bày đầy đủ trong bài định giá cổ phiếu thép và cổ phiếu chu kỳ.
4. Bán lẻ: SSSG quan trọng hơn mọi con số lợi nhuận
Cổ phiếu bán lẻ hấp dẫn nhà đầu tư cá nhân vì dễ quan sát: bạn nhìn thấy cửa hàng của họ mỗi ngày, tự trải nghiệm được dịch vụ. Nhưng chính sự quen thuộc đó dễ tạo cảm giác hiểu nhầm là đã phân tích. Kinh doanh chuỗi có bộ số riêng, và con số quan trọng nhất lại ít người để ý: SSSG — tăng trưởng doanh thu của các cửa hàng cũ, tức những điểm bán đã mở trên một năm.
Vì sao SSSG quan trọng nhất? Vì một chuỗi có thể tăng doanh thu tổng bằng cách mở thêm cửa hàng ồ ạt — con số trông đẹp nhưng có thể là tăng trưởng mua bằng tiền: mỗi cửa hàng mới ngốn chi phí đầu tư, thuê mặt bằng, nhân sự, và nếu cửa hàng cũ đang đuối dần thì cả chuỗi chỉ là chiếc xe đạp phải đạp mãi để khỏi đổ. SSSG dương cho biết từng điểm bán đang khỏe lên thật. Bộ số đi kèm gồm biên lợi nhuận gộp (bán 100 đồng lãi gộp bao nhiêu sau giá vốn), vòng quay hàng tồn kho (hàng nằm trên kệ bao nhiêu ngày thì bán được), và thời gian hoàn vốn một cửa hàng mới.
Chu kỳ sống của một chuỗi bán lẻ có hai pha rõ rệt: pha mở rộng — dồn hết nguồn lực chiếm điểm bán, lợi nhuận báo cáo bị đè xuống thấp, thậm chí lỗ; và pha thu hoạch — ngừng mở mới, tối ưu vận hành, lợi nhuận bung ra. Định giá bằng P/E ở pha mở rộng sẽ thấy đắt vô lý, trong khi doanh nghiệp có thể đang gieo hạt cho vụ mùa lớn. Người phân tích vì thế phải nhìn P/E cùng với pha phát triển, hoặc dùng thêm EV/EBITDA — thước đo loại bớt ảnh hưởng của khấu hao đầu tư mới.
Tính chu kỳ: trung bình — bán lẻ hàng không thiết yếu (điện thoại, trang sức) nhạy với thu nhập dân cư, còn bán lẻ thiết yếu (bách hóa, dược phẩm) đề kháng tốt hơn. Cách đọc trọn bộ số SSSG, biên gộp, vòng quay và bẫy tăng trưởng bằng mở cửa hàng nằm trong bài phân tích cổ phiếu bán lẻ.
5. Dầu khí và năng lượng: một ngành nhưng nhiều số phận
Sai lầm phổ biến với nhóm dầu khí: nghĩ rằng giá dầu tăng thì mọi cổ phiếu dầu khí đều hưởng lợi. Thực tế, chuỗi giá trị dầu khí gồm nhiều mắt xích ăn lợi nhuận theo cơ chế hoàn toàn khác nhau, thậm chí ngược nhau.
Ở thượng nguồn là khai thác và dịch vụ khai thác — nhóm hưởng lợi trực tiếp khi giá dầu cao, vì giá dầu cao kích thích các dự án thăm dò, khoan mới. Ở trung nguồn là vận chuyển và phân phối khí — lợi nhuận gắn với sản lượng khí đưa về bờ và công thức giá bán, nhạy với giá dầu nhưng có độ trễ và có phần được neo theo hợp đồng. Ở hạ nguồn là lọc dầu và bán lẻ xăng dầu — nhóm này ăn theo biên chênh lệch giữa giá đầu vào và giá bán ra; giá dầu tăng sốc đôi khi lại gây lỗ vì hàng tồn kho và cơ chế điều hành giá trong nước. Cạnh đó là nhóm điện — thủy điện, nhiệt điện, điện khí — nơi lợi nhuận phụ thuộc giá bán điện theo hợp đồng và trên thị trường điện cạnh tranh, cộng với yếu tố thời tiết: năm nhiều nước thủy điện thắng lớn, năm khô hạn điện than điện khí được huy động nhiều hơn.
Nghĩa là trước khi hỏi cổ phiếu này rẻ hay đắt, bạn phải hỏi: doanh nghiệp này đứng ở mắt xích nào và biến số nào quyết định lợi nhuận của họ? Về định giá, nhóm khai thác và dịch vụ mang tính chu kỳ cao nên đọc bằng P/B kết hợp vị trí chu kỳ giá dầu; nhóm điện có dòng tiền tương đối ổn định, hợp với chiết khấu dòng tiền và tỷ suất cổ tức; nhóm phân phối nhìn biên lợi nhuận trên mỗi lít, mỗi khối hàng bán ra.
Tính chu kỳ: cao ở thượng nguồn, trung bình ở hạ nguồn và điện. Sơ đồ đầy đủ chuỗi giá trị và khung phân tích từng mắt xích nằm trong bài phân tích cổ phiếu dầu khí và năng lượng.
6. Hàng tiêu dùng thiết yếu: nhóm phòng thủ và cái giá của sự ổn định
Cổ phiếu phòng thủ là cổ phiếu của những doanh nghiệp bán thứ người ta vẫn mua dù kinh tế tốt hay xấu: sữa, mì gói, bia, nước mắm, gia vị. Kinh tế khó khăn, người ta hoãn mua xe, hoãn xây nhà, nhưng không hoãn ăn sáng. Nhờ vậy, doanh thu và lợi nhuận nhóm này ổn định hiếm có, và khi thị trường lao dốc, cổ phiếu phòng thủ thường giảm ít hơn hẳn mặt bằng chung.
Sức mạnh của doanh nghiệp tiêu dùng đầu ngành nằm ở hai tài sản khó sao chép: thương hiệu ăn sâu vào thói quen (người mua không cần suy nghĩ khi chọn) và hệ thống phân phối phủ đến từng tiệm tạp hóa. Hai thứ này tạo ra biên lợi nhuận gộp cao — bán 100 đồng có thể lãi gộp 40–50 đồng, điều hiếm ngành nào làm được. Nhưng đổi lại là tăng trưởng chậm: thị trường sữa hay bia trong nước chỉ lớn đến thế, khi độ phủ đã bão hòa thì doanh nghiệp phải tìm tăng trưởng ở nâng giá bán, sản phẩm cao cấp hóa, hoặc xuất khẩu — những con đường đều chậm và tốn sức.
Cái bẫy của nhóm này nằm ở định giá: vì ổn định nên thị trường luôn trả giá cao — P/E của cổ phiếu phòng thủ đầu ngành thường cao hơn mặt bằng thị trường. Mua sự ổn định với giá quá đắt thì chính khoản đầu tư lại không còn an toàn: cổ phiếu tốt nhưng mua sai giá vẫn có thể khiến bạn chôn vốn nhiều năm. Câu hỏi định giá đúng cho nhóm này không phải P/E cao hay thấp mà là mức chênh lệch so với thị trường (premium) hiện tại có xứng với chất lượng không, và tăng trưởng còn lại có đủ nuôi mức premium đó không. Tỷ suất cổ tức cũng là thước đo hữu ích, vì doanh nghiệp trưởng thành thường trả cổ tức tiền mặt đều.
Tính chu kỳ: thấp nhất trong 10 nhóm. Phân tích sâu về lúc nào phòng thủ phát huy tác dụng và lúc nào nó thành ảo tưởng đắt đỏ nằm trong bài cổ phiếu phòng thủ ngành hàng tiêu dùng.
7. Công nghệ: trả giá cho tăng trưởng, đo bằng PEG thay vì P/E
Nhóm công nghệ trên sàn Việt Nam không đông về số lượng nhưng có sức hút lớn, với câu chuyện trung tâm là xuất khẩu phần mềm: doanh nghiệp Việt nhận hợp đồng viết phần mềm, chuyển đổi số cho khách hàng Nhật, Mỹ, châu Âu — một mô hình tăng trưởng kép nhờ vừa thêm khách mới vừa tăng giá trị mỗi hợp đồng, cộng thêm mảng viễn thông và giáo dục đi kèm ở doanh nghiệp đầu ngành.
Đặc điểm tài chính của nhóm này trái ngược hẳn nhóm chu kỳ: doanh thu tăng trưởng đều hai chữ số nhiều năm liền, biên lợi nhuận ổn định, ít nợ vay, dòng tiền tốt. Chính sự đều đặn đó khiến cổ phiếu công nghệ luôn trông đắt nếu chỉ nhìn P/E: thị trường sẵn sàng trả trước cho nhiều năm tăng trưởng tương lai. Đây là lúc cần đến PEG — lấy P/E chia cho tốc độ tăng trưởng lợi nhuận kỳ vọng. Ví dụ minh họa: cổ phiếu P/E 25 nghe đắt, nhưng nếu lợi nhuận tăng đều 25% mỗi năm thì PEG bằng 1 — mức thường được coi là hợp lý cho cổ phiếu tăng trưởng; ngược lại P/E 12 với tăng trưởng 4% cho PEG bằng 3 — đắt hơn nhiều dù P/E thấp hơn.
Rủi ro lớn nhất của cổ phiếu tăng trưởng là cú de-rating kép: khi tốc độ tăng trưởng chậm lại, lợi nhuận kỳ vọng giảm đã đành, thị trường còn hạ luôn mức P/E chấp nhận trả — giá cổ phiếu chịu hai cú đánh cùng lúc. Vì thế, việc theo dõi cổ phiếu công nghệ tập trung vào một câu hỏi: động cơ tăng trưởng còn nguyên vẹn không? Hợp đồng ký mới, doanh thu từ thị trường nước ngoài, năng lực tuyển kỹ sư — đó là những đồng hồ đo cần liếc mỗi quý.
Tính chu kỳ: thấp đến trung bình — chi tiêu công nghệ của khách hàng doanh nghiệp có thể chậm lại khi kinh tế toàn cầu khó khăn, nhưng xu hướng chuyển đổi số mang tính cơ cấu dài hạn. Cách tính PEG từng bước và khung theo dõi cổ phiếu công nghệ có trong bài định giá cổ phiếu công nghệ tăng trưởng.
8. Hóa chất và phân bón: lợi nhuận là hàm số của giá hàng hóa thế giới
Nhóm hóa chất – phân bón có họ hàng gần với ngành thép về bản chất: lợi nhuận là phép trừ giữa giá bán sản phẩm theo thị trường thế giới (ure, phốt pho vàng, hóa chất cơ bản) và chi phí đầu vào (khí tự nhiên, than, điện, quặng apatit). Doanh nghiệp không định đoạt được giá bán — giá ure Việt Nam neo theo giá ure quốc tế, vốn dao động theo giá khí đốt toàn cầu, mùa vụ nông nghiệp và chính sách xuất khẩu của các nước sản xuất lớn.
Điểm đáng chú ý là biên độ dao động lợi nhuận của nhóm này thuộc hàng khốc liệt nhất sàn. Khi giá hàng hóa thuận, lợi nhuận có thể gấp năm, gấp mười năm trước; khi giá đảo chiều, lợi nhuận co lại còn một phần nhỏ. Cùng một doanh nghiệp, cùng một ban lãnh đạo, cùng một nhà máy — chỉ khác mỗi giá bán. Điều này dẫn tới hệ quả quen thuộc: nghịch lý P/E y hệt ngành thép. P/E 3–4 lần ở năm lãi kỷ lục không có nghĩa là rẻ, vì mức lãi đó gần như chắc chắn không lặp lại khi giá hàng hóa bình thường hóa.
Cách phân tích đúng bắt đầu từ việc theo dõi chính mặt hàng: giá ure, giá phốt pho, giá khí đầu vào đang ở đâu so với vùng lịch sử nhiều năm. Sau đó mới đến yếu tố doanh nghiệp: vị thế chi phí (ai sản xuất rẻ hơn sẽ sống khỏe qua đáy chu kỳ), cơ cấu sản phẩm (hàng hóa thuần túy hay đã có sản phẩm chế biến sâu giá trị cao hơn), và sức khỏe tài chính để chịu đựng pha đáy. Về thước đo, P/B và vị trí chu kỳ đáng tin hơn P/E; với doanh nghiệp trả cổ tức tiền mặt lớn ở đỉnh chu kỳ, cần tỉnh táo hiểu rằng mức cổ tức đó cũng theo chu kỳ chứ không bền.
Tính chu kỳ: rất cao. Khung theo dõi giá hàng hóa và điểm khác biệt giữa các mô hình doanh nghiệp trong nhóm được phân tích kỹ trong bài phân tích cổ phiếu hóa chất – phân bón.
9. Logistics, cảng biển và hàng không: đòn bẩy vận hành hai lưỡi
Nhóm này gồm ba nhánh cùng ăn theo dòng chảy hàng hóa và hành khách của một nền kinh tế mở: cảng biển sống bằng sản lượng container qua cảng và phí xếp dỡ; vận tải – kho bãi sống bằng cước vận chuyển và công suất kho; hàng không sống bằng lượng khách, hệ số lấp đầy ghế và giá nhiên liệu bay. Việt Nam là nền kinh tế thâm dụng thương mại — kim ngạch xuất nhập khẩu lớn hơn cả GDP — nên về dài hạn, dòng hàng qua cảng gắn chặt với tăng trưởng sản xuất và đầu tư nước ngoài. Mức độ mở này lớn đến đâu? Theo số liệu Tổng cục Thống kê, tổng kim ngạch xuất nhập khẩu năm 2025 lập kỷ lục trên 930 tỷ USD (tăng hơn 18% so với năm trước), tương đương khoảng 1,7 lần GDP — nghĩa là mỗi nhịp lên xuống của thương mại toàn cầu đều dội thẳng vào sản lượng qua cảng, kho bãi và đường bay của Việt Nam.
Đặc điểm tài chính chung của cả ba nhánh: chi phí cố định rất lớn. Một cầu cảng, một đội máy bay tốn kém gần như nhau dù chạy hết công suất hay chạy nửa công suất. Cấu trúc này tạo ra đòn bẩy vận hành — con dao hai lưỡi kinh điển: khi sản lượng vượt điểm hòa vốn, mỗi đơn vị hàng hóa hay hành khách tăng thêm gần như rơi thẳng vào lợi nhuận, nên lợi nhuận tăng nhanh hơn doanh thu nhiều lần; nhưng khi sản lượng hụt, lợi nhuận cũng rơi nhanh gấp bội, và hàng không là ví dụ đau đớn nhất — chi phí thuê tàu bay, bảo dưỡng, nhân sự vẫn chạy đều trong khi ghế trống không tạo ra đồng nào.
Khi phân tích, mỗi nhánh có đồng hồ đo riêng: cảng biển nhìn sản lượng container (TEU) và khung giá dịch vụ; hàng không nhìn hệ số lấp đầy, giá nhiên liệu và tỷ giá (nợ thuê máy bay thường tính bằng đô la Mỹ); vận tải nhìn giá cước và tỷ lệ lấp đầy chiều về. Về định giá, cảng biển với dòng tiền ổn định hợp với EV/EBITDA và chiết khấu dòng tiền; hàng không lợi nhuận thất thường nên P/E từng năm gần như vô nghĩa — phải nhìn cả chu kỳ và sức chịu đựng của bảng cân đối.
Tính chu kỳ: cao, gắn với thương mại toàn cầu và du lịch. Khung câu hỏi trước khi mua từng nhánh nằm trong bài phân tích cổ phiếu logistics, cảng biển và hàng không.
10. Công ty chứng khoán: cổ phiếu khuếch đại của chính thị trường
Nhóm cuối cùng đặc biệt ở chỗ: sản phẩm của họ chính là thị trường mà bạn đang tham gia. Công ty chứng khoán có bốn nguồn thu chính: phí môi giới (thu trên mỗi lệnh giao dịch của khách), lãi cho vay ký quỹ margin (cho nhà đầu tư vay tiền mua cổ phiếu), tự doanh (chính công ty mang tiền đi đầu tư), và dịch vụ ngân hàng đầu tư (tư vấn phát hành, bảo lãnh). Điểm chung của cả bốn: đều phình ra khi thị trường sôi động và teo lại khi thị trường ảm đạm.
Chính vì thế, cổ phiếu chứng khoán được gọi là cổ phiếu beta cao — thuật ngữ chỉ mức độ dao động so với chỉ số chung: thị trường tăng 10%, nhóm này thường tăng mạnh hơn; thị trường giảm 10%, nhóm này thường giảm sâu hơn. Thanh khoản thị trường — tổng giá trị giao dịch mỗi phiên — là biến số quan trọng nhất: thanh khoản gấp đôi nghĩa là phí môi giới tiềm năng gấp đôi, dư nợ margin có dư địa phình to, danh mục tự doanh cũng thuận gió.
Khi đọc báo cáo tài chính một công ty chứng khoán, ba thứ cần soi kỹ: quy mô và chất lượng dư nợ margin (cho vay quá tập trung vào vài cổ phiếu nóng là rủi ro tiềm ẩn), danh mục tự doanh đang ôm gì (trái phiếu doanh nghiệp hay cổ phiếu, tỷ trọng bao nhiêu so với vốn chủ), và áp lực cạnh tranh phí — cuộc đua miễn phí giao dịch bào mòn nguồn thu môi giới của cả ngành, đẩy các công ty dựa nhiều hơn vào margin và tự doanh. Về định giá, P/B là thước đo chính vì tài sản của công ty chứng khoán chủ yếu là tài sản tài chính có thể định giá lại được; P/E chỉ nên tham khảo kèm bối cảnh thanh khoản của năm đó.
Tính chu kỳ: rất cao — khuếch đại trực tiếp chu kỳ của chính VN-Index. Bốn nguồn thu và các rủi ro tự doanh được mổ xẻ chi tiết trong bài mô hình kinh doanh công ty chứng khoán.
Bảng tổng hợp 10 nhóm ngành: động lực, thước đo và tính chu kỳ
Bảng dưới đây nén toàn bộ tấm bản đồ vào một khung nhìn. Cột động lực chính trả lời câu hỏi lợi nhuận đến từ đâu; cột chỉ số nên dùng là thước đo định giá phù hợp nhất với đặc thù ngành; cột tính chu kỳ cho biết lợi nhuận ổn định hay dao động theo sóng.
| Nhóm ngành | Động lực lợi nhuận chính | Chỉ số nên dùng | Tính chu kỳ |
|---|---|---|---|
| Ngân hàng | Tăng trưởng tín dụng, NIM, chất lượng nợ | P/B + ROE, nợ xấu, bao phủ nợ xấu | Trung bình |
| Bất động sản | Quỹ đất, pháp lý, sức cầu nhà ở | P/B, NAV, người mua trả trước | Cao |
| Thép – vật liệu | Chênh lệch giá bán và giá nguyên liệu | P/B + vị trí chu kỳ (không tin P/E) | Rất cao |
| Bán lẻ | SSSG, biên gộp, tốc độ mở chuỗi | P/E theo pha phát triển, EV/EBITDA | Trung bình |
| Dầu khí – năng lượng | Giá dầu khí theo từng mắt xích chuỗi giá trị | Tùy mắt xích: P/B, DCF, cổ tức | Cao (thượng nguồn) |
| Tiêu dùng thiết yếu | Thương hiệu, kênh phân phối, sức mua | P/E so với premium lịch sử, cổ tức | Thấp |
| Công nghệ | Tăng trưởng hợp đồng xuất khẩu phần mềm | PEG, tốc độ tăng trưởng kép | Thấp – trung bình |
| Hóa chất – phân bón | Giá hàng hóa thế giới trừ chi phí đầu vào | P/B + chu kỳ giá hàng hóa | Rất cao |
| Logistics – cảng – hàng không | Dòng hàng hóa, hành khách, đòn bẩy vận hành | EV/EBITDA, sản lượng, hệ số lấp đầy | Cao |
| Công ty chứng khoán | Thanh khoản thị trường, margin, tự doanh | P/B, dư nợ margin, danh mục tự doanh | Rất cao |
Lưu ý cách dùng bảng: đây là khung xuất phát, không phải công thức máy móc. Trong cùng một ngành vẫn có doanh nghiệp lệch khỏi khuôn — một công ty bất động sản khu công nghiệp có dòng tiền cho thuê ổn định sẽ gần với nhóm hạ tầng hơn là chủ đầu tư nhà ở; một doanh nghiệp tiêu dùng đang tái cấu trúc có thể tạm thời mang dáng dấp cổ phiếu quay đầu. Bảng cho bạn câu hỏi đúng để bắt đầu, còn câu trả lời nằm ở báo cáo tài chính từng doanh nghiệp.
Cách dùng bản đồ ngành khi xây danh mục đầu tư
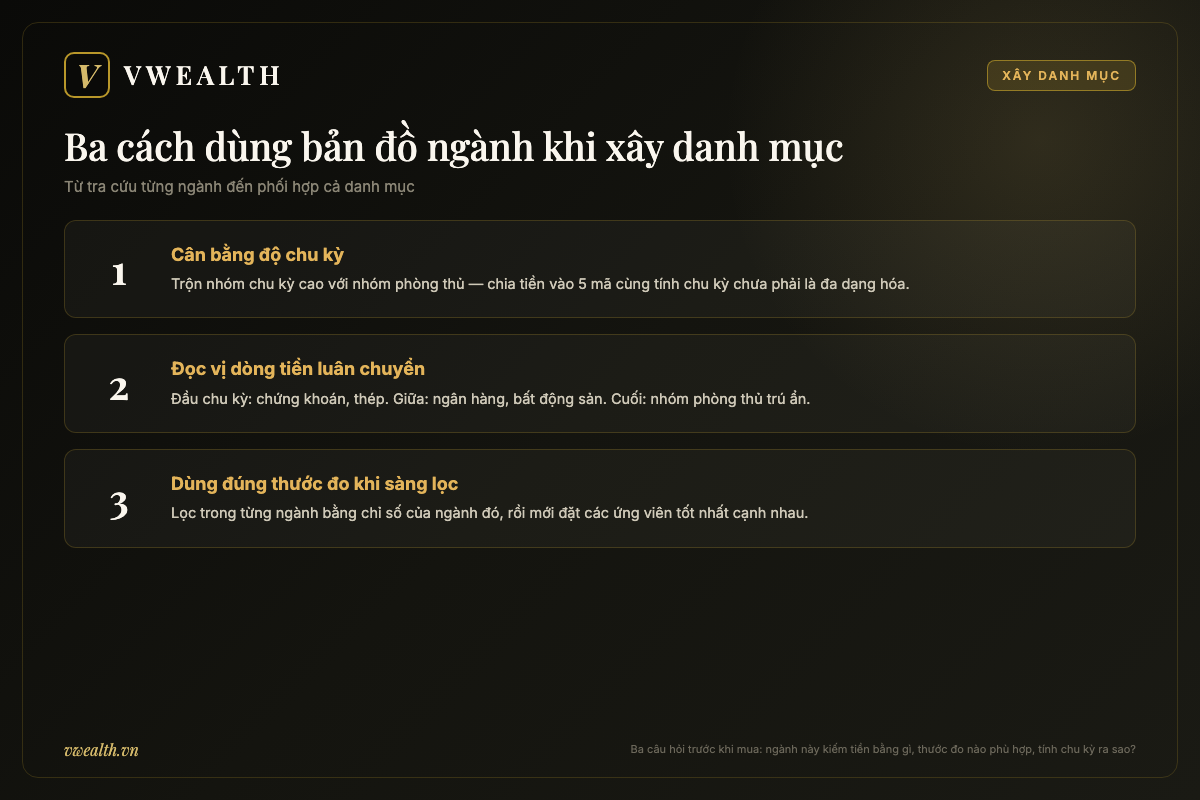
Tấm bản đồ này không chỉ để tra cứu từng ngành riêng lẻ — giá trị lớn nhất của nó xuất hiện khi bạn ghép các mảnh lại để xây danh mục. Ba ứng dụng thực tế:
Thứ nhất: cân bằng độ chu kỳ của cả danh mục
Nhìn lại cột tính chu kỳ trong bảng. Nếu danh mục của bạn toàn thép, chứng khoán và phân bón, bạn không đa dạng hóa như bạn tưởng — cả ba cùng là nhóm chu kỳ rất cao, và khi kinh tế đảo chiều, chúng sẽ rủ nhau giảm. Đa dạng hóa thực sự là trộn các nhóm có tính chu kỳ khác nhau: một phần chu kỳ cao để đón sóng tăng, một phần phòng thủ và tăng trưởng ổn định để đỡ danh mục khi sóng rút. Tỷ lệ pha trộn tùy khẩu vị rủi ro, nhưng nguyên tắc là bạn phải biết mình đang nghiêng về phía nào — nhiều người cầm danh mục 100% chu kỳ mà vẫn tin rằng mình an toàn vì đã chia tiền vào năm mã khác nhau.
Thứ hai: đọc vị dòng tiền luân chuyển giữa các nhóm ngành
Thị trường hiếm khi tăng đều mọi nhóm cùng lúc. Dòng tiền lớn có xu hướng luân chuyển: pha đầu chu kỳ phục hồi thường chảy vào nhóm nhạy với thanh khoản và lãi suất như chứng khoán, thép; pha giữa lan sang ngân hàng, bất động sản khi tín dụng ấm lên; pha cuối trú ẩn ở nhóm phòng thủ. Nắm bản đồ ngành giúp bạn hiểu vì sao nhóm này chạy trước nhóm kia thay vì đuổi theo cổ phiếu đã tăng. Ngoài vòng quay nội tại đó còn có những dòng tiền cơ cấu đến từ bên ngoài: FTSE Russell đã chính thức xác nhận nâng hạng thị trường chứng khoán Việt Nam từ cận biên lên Thị trường Mới nổi Thứ cấp, với việc phân bổ cổ phiếu Việt vào các rổ chỉ số bắt đầu từ ngày 21/9/2026 (bơm 10% tỷ trọng ở bước đầu và hoàn tất vào tháng 9/2027). Dòng vốn thụ động theo chỉ số này chảy đậm nhất vào nhóm vốn hóa lớn — trước hết là ngân hàng và các bluechip đủ tiêu chuẩn — nên hiểu bản đồ ngành cũng là hiểu nhóm nào đứng ở đầu ngọn của dòng tiền ngoại. Cơ chế lãi suất – lạm phát – tín dụng dẫn dắt vòng quay nội tại này được phân tích trọn vẹn trong bài chu kỳ kinh tế và luân chuyển ngành — nên đọc ngay sau bài này, vì hai bài ghép lại mới thành bản đồ có kim chỉ nam.
Thứ ba: dùng đúng thước đo khi so sánh và sàng lọc
Quy tắc thép rút ra từ cả bài: chỉ so sánh chỉ số định giá giữa các doanh nghiệp cùng ngành và cùng pha chu kỳ. So P/E của một ngân hàng với P/E của một công ty phần mềm là so cân nặng của cá với chiều cao của chim — hai con số không nói chuyện được với nhau. Khi sàng lọc cổ phiếu, hãy lọc trong từng ngành trước bằng đúng thước đo của ngành đó (P/B với ngân hàng, PEG với công nghệ, vị trí chu kỳ với thép), rồi mới đặt các ứng viên tốt nhất của từng ngành cạnh nhau để phân bổ. Làm ngược lại — lọc cả thị trường bằng một chỉ số duy nhất — là cách nhanh nhất để danh mục đầy những chiếc bẫy giá trị trông rẻ mà không rẻ.
Một gợi ý thực hành: mỗi khi định mua một cổ phiếu, hãy tự trả lời ba câu hỏi của bản đồ trước khi mở bảng giá — ngành này kiếm tiền bằng gì, thước đo nào phù hợp, và tính chu kỳ ra sao. Ba câu hỏi mất chưa đầy một phút nhưng chặn được phần lớn những cú mua theo cảm tính. Con số cụ thể của từng doanh nghiệp — P/B hiện tại, nợ xấu, biên gộp quý gần nhất — bạn có thể mở báo cáo phân tích trên vwealth để xem bản cập nhật thay vì tự tổng hợp thủ công từng nguồn.
Tổng kết: bản đồ tốt không thay được đôi chân, nhưng giúp bạn không lạc đường
Đi hết một vòng 10 nhóm ngành, có ba điều đáng mang theo. Một, mỗi ngành có một cỗ máy kiếm tiền riêng: ngân hàng sống bằng chênh lệch lãi và chất lượng nợ, thép và phân bón sống bằng giá hàng hóa, bán lẻ sống bằng sức khỏe từng cửa hàng, công nghệ sống bằng tăng trưởng hợp đồng, chứng khoán sống bằng chính nhịp đập của thị trường. Hai, thước đo phải đi theo cỗ máy: P/B cho ngân hàng và nhóm chu kỳ, PEG cho tăng trưởng, NAV cho bất động sản, EV/EBITDA cho hạ tầng nặng vốn — dùng nhầm thước là đọc nhầm giá trị. Ba, tính chu kỳ của từng nhóm quyết định cách chúng phối hợp trong danh mục: biết nhóm nào dao động mạnh, nhóm nào đứng vững, bạn mới pha trộn có chủ đích thay vì đa dạng hóa hình thức.
Tấm bản đồ này là điểm khởi hành, không phải đích đến. Mỗi nhóm ngành ở trên đều có một bài trục phân tích sâu gấp nhiều lần — hãy bắt đầu từ ngành bạn đang nắm giữ nhiều nhất, vì đó là nơi kiến thức chuyển thành tiền nhanh nhất. Nội dung bài viết là phân tích mang tính tham khảo và giáo dục, không phải khuyến nghị mua bán bất kỳ cổ phiếu nào; quyết định đầu tư luôn cần dựa trên đánh giá độc lập và hoàn cảnh tài chính của chính bạn.
Phân tích cổ phiếu theo đúng đặc thù ngành với vwealth. Nền tảng dùng 12 AI đọc báo cáo tài chính, định giá và chấm điểm cổ phiếu Việt Nam theo bộ chỉ số phù hợp từng nhóm ngành — số liệu cập nhật thay cho việc tra cứu thủ công. Tạo tài khoản miễn phí để đọc báo cáo phân tích mới nhất.