Nếu bạn gõ “app kiếm tiền thụ động” và mong tìm được một ứng dụng bấm vài lần rồi tiền tự về, câu trả lời thẳng là: những app đó phần lớn không tạo ra tiền, chúng chỉ chuyển tiền từ người vào sau sang người vào trước. Thu nhập thụ động thật sự tại Việt Nam đến từ một nhóm kênh đầu tư có pháp lý rõ ràng, và bạn tiếp cận chúng qua app của ngân hàng, app phân phối chứng chỉ quỹ, app công ty chứng khoán — chứ không phải qua một ứng dụng lạ tải từ đường link trong tin nhắn.
Bài này liệt kê đúng sáu kênh đó, kèm cơ chế sinh tiền, mức sinh lời tham khảo lấy từ dữ liệu thật tại thời điểm tra cứu cuối tháng 8/2026, vốn tối thiểu, rủi ro và nhóm người phù hợp. Phần cuối là danh sách dấu hiệu nhận biết app lừa đảo, vì trong chủ đề này việc biết cái gì nên tránh còn quan trọng hơn việc biết cái gì nên mua. Nếu bạn đang muốn hiểu tư duy tổng quát trước khi chọn kênh, hãy đọc trước bài những cách kiếm tiền thụ động theo framework REAL 5 lớp lọc; bài bạn đang đọc là bản danh sách kênh và app cụ thể, đi sau phần tư duy đó.
Thu nhập thụ động thật sự là gì, và vì sao đa số app kiếm tiền không nằm trong nhóm đó
Thu nhập thụ động là dòng tiền sinh ra từ một tài sản bạn đã bỏ vốn vào, và tài sản đó tự tạo giá trị mà không cần bạn có mặt hằng ngày. Chữ khoá nằm ở hai từ: tài sản, và giá trị. Tiền lãi tiết kiệm đến từ việc ngân hàng dùng tiền của bạn cho vay lại và ăn chênh lệch. Cổ tức đến từ lợi nhuận thật của một doanh nghiệp bán hàng hoá dịch vụ. Tiền cho thuê đến từ việc người thuê trả tiền để dùng chỗ ở của bạn. Trong cả ba trường hợp, có một hoạt động kinh tế thật đứng sau.
Ngược lại, phần lớn thứ đang được quảng cáo là app kiếm tiền thụ động không có hoạt động kinh tế nào đứng sau. Bạn nạp tiền, màn hình hiện số dư tăng đều mỗi ngày, và tiền trả cho bạn thực chất lấy từ khoản nạp của người vào sau. Mô hình này chạy được vài tháng, đôi khi cả năm, cho tới lúc dòng người mới chậm lại thì app đóng cửa. Điểm cần nhớ: một hệ thống trả lãi bằng tiền của người mới thì không phụ thuộc vào thị trường tốt hay xấu, nó chỉ phụ thuộc vào tốc độ tuyển người. Đó là lý do những app này luôn ép bạn giới thiệu bạn bè.
Ba nhóm ứng dụng đang cùng tự gọi mình là app kiếm tiền thụ động
Để đỡ nhầm, hãy tách rõ ba nhóm đang đứng chung một cái tên.
Nhóm thứ nhất là app của tổ chức được cấp phép: app ngân hàng thương mại, app công ty chứng khoán, app phân phối chứng chỉ quỹ. Những app này không tự sinh lời, chúng chỉ là cái cửa để bạn đi vào một sản phẩm tài chính có pháp lý. Tiền của bạn nằm ở ngân hàng, ở tài khoản lưu ký, hoặc ở ngân hàng giám sát của quỹ, không nằm trong ví của công ty làm app.
Nhóm thứ hai là app kiếm tiền vặt: xem quảng cáo nhận điểm, làm khảo sát, chơi game nhận thưởng, đi bộ nhận xu. Nhóm này thường không lừa đảo nhưng cũng không phải thu nhập thụ động — nó là công việc trả công rất thấp, đổi thời gian lấy vài chục nghìn đồng. Nếu bạn đang cần thêm tiền trong ngắn hạn bằng sức lao động, bài cách kiếm thêm thu nhập ngoài giờ qua 5 case thật mổ xẻ thẳng thắn hơn về nhóm việc này.
Nhóm thứ ba là app huy động vốn trá hình: cam kết lãi cố định theo ngày, chia hoa hồng theo tuyến dưới, không giấy phép, nhận tiền qua tài khoản cá nhân. Đây là nhóm gây thiệt hại thật, và phần cuối bài sẽ nói kỹ cách nhận diện.
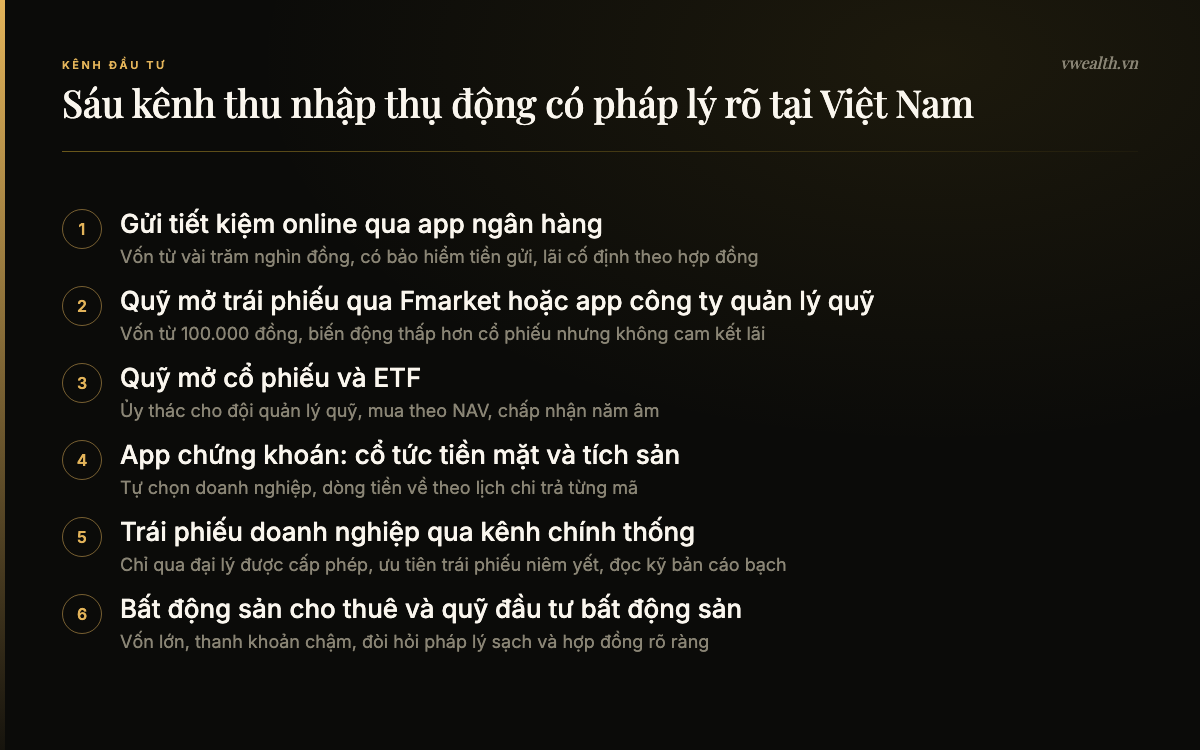
Bảng tổng hợp sáu kênh thu nhập thụ động có pháp lý rõ tại Việt Nam
Bảng dưới đây tóm tắt sáu kênh sẽ phân tích trong bài. Các con số sinh lời là số tham khảo lấy từ dữ liệu công bố tại thời điểm tra cứu cuối tháng 8/2026, có ghi nguồn ở cuối bài. Không con số nào trong bảng là cam kết hay dự phóng cho tương lai; lợi nhuận quá khứ của một quỹ hay một cổ phiếu không bảo đảm cho kết quả sắp tới.
| Kênh | Sinh lời tham khảo tại thời điểm tra cứu | Vốn tối thiểu thực tế | Rủi ro chính |
|---|---|---|---|
| Tiết kiệm online qua app ngân hàng | Kỳ hạn 12 tháng: nhóm bốn ngân hàng lớn 6,8%/năm; cao nhất thị trường 7,8%/năm; thấp nhất 3,7%/năm (ngày 28/8/2026) | Vài trăm nghìn đồng, nhiều app cho gửi từ 100.000 đồng | Lãi thực có thể bị lạm phát bào mòn; rút trước hạn thường chỉ còn lãi không kỳ hạn |
| Quỹ mở trái phiếu | 12 tháng gần nhất: 4,10% đến 7,64%; bình quân 3 năm: 5,82% đến 9,45%/năm (dữ liệu NAV ngày 28/8/2026) | 100.000 đồng qua Fmarket | NAV vẫn có thể giảm; rủi ro tín dụng của trái phiếu trong danh mục; phí quản lý bào lợi nhuận |
| Quỹ mở cổ phiếu và ETF | Bình quân 3 năm: 10,60% đến 16,28%/năm, nhưng 12 tháng gần nhất phần lớn quỹ âm, sâu nhất khoảng âm 10,9% (dữ liệu NAV ngày 28/8/2026) | 100.000 đồng qua Fmarket; ETF mua theo lô trên sàn | Biến động mạnh, có năm âm hai chữ số; cần thời gian nắm giữ nhiều năm |
| Cổ phiếu trả cổ tức tiền mặt qua app chứng khoán | Tỷ suất cổ tức phải tự tính theo giá mua của bạn; ví dụ có thật: một doanh nghiệp niêm yết chia 3.300 đồng tiền mặt cho mỗi cổ phiếu trong đợt chi trả tháng 10/2026 | Một lô 100 cổ phiếu, tuỳ mã có thể vài triệu đồng | Cổ tức có thể bị cắt; giá cổ phiếu giảm nhiều hơn phần cổ tức nhận được |
| Trái phiếu doanh nghiệp qua kênh chính thống | Lãi suất danh nghĩa do tổ chức phát hành công bố; không có con số chung cho toàn thị trường | Thường từ vài chục triệu đồng trở lên tuỳ lô | Rủi ro mất vốn nếu tổ chức phát hành mất khả năng trả nợ; thanh khoản kém |
| Bất động sản cho thuê và quỹ đầu tư bất động sản | Không có số liệu chuẩn hoá công bố hằng ngày; phải tự tính từ giá mua thật và giá thuê thật | Hàng trăm triệu đến nhiều tỷ đồng | Thanh khoản rất chậm; chi phí sửa chữa, trống nhà; pháp lý dự án |
Kênh 1: Gửi tiết kiệm online qua app ngân hàng số
Cơ chế sinh tiền
Bạn gửi tiền vào ngân hàng theo một kỳ hạn xác định. Ngân hàng dùng khoản tiền đó để cho vay, ăn chênh lệch giữa lãi suất cho vay và lãi suất huy động, rồi trả cho bạn phần lãi đã cam kết trong hợp đồng tiền gửi. Đây là kênh duy nhất trong bài mà mức lãi được cố định trước bằng hợp đồng, và cũng là kênh duy nhất được bảo hiểm tiền gửi theo quy định pháp luật, dù hạn mức bảo hiểm chỉ áp dụng cho một phần số tiền chứ không phải toàn bộ.
Gửi qua app thường có lãi suất nhỉnh hơn gửi tại quầy, vì ngân hàng tiết kiệm được chi phí vận hành. Chênh lệch này không nhỏ. Lấy một ví dụ có thật: trong biểu lãi suất áp dụng từ ngày 26/8/2026, một ngân hàng thương mại cổ phần lớn trả tới 7,8% một năm cho kỳ hạn 24 đến 36 tháng khi gửi online với số tiền từ 500 triệu đồng trở lên, trong khi mức cao nhất khi gửi tại quầy của chính ngân hàng đó chỉ là 6,9% một năm.
Mức lãi suất tham khảo tại thời điểm tra cứu
Theo bảng tổng hợp lãi suất huy động trực tuyến dành cho khách hàng cá nhân ngày 28/8/2026, bức tranh kỳ hạn 12 tháng như sau. Nhóm bốn ngân hàng có vốn nhà nước chi phối gồm Agribank, BIDV, Vietcombank và VietinBank cùng niêm yết 6,8% một năm. Mức cao nhất thị trường thuộc về ACB với 7,8% một năm, kế đến là Sacombank 7,5%, LPBank và Saigonbank cùng 7,2%, Bac A Bank 7,1%, còn MBV, PGBank, VCBNeo và VIB cùng ở mức 7,0%.
Ở chiều ngược lại, mức thấp nhất kỳ hạn 12 tháng là 3,7% một năm, HDBank và Eximbank ở 5,3%, KienlongBank 5,5%. Khoảng cách giữa mức cao nhất và thấp nhất cùng kỳ hạn lên tới 4,1 điểm phần trăm. Con số này đáng để bạn dừng lại vài giây: cùng một khoản tiền, cùng một kỳ hạn, chỉ khác chỗ gửi, chênh lệch lãi có thể hơn gấp đôi. Với 500 triệu đồng gửi một năm, chênh 4,1 điểm phần trăm tương đương hơn 20 triệu đồng tiền lãi. Đây là ví dụ giả định để thấy độ lớn của khoảng cách, không phải lời khuyên chọn ngân hàng nào.
Một lưu ý về cách đọc bảng lãi suất: nhiều ngân hàng chia bậc theo số tiền gửi. Vẫn ngân hàng đã nhắc ở trên, cùng kỳ hạn 12 đến 18 tháng gửi online, khách gửi dưới 50 triệu đồng nhận 7,0% một năm, còn khách gửi từ 500 triệu đồng trở lên nhận 7,5%. Vì vậy khi so sánh giữa các ngân hàng, phải so đúng bậc số tiền của mình, đừng lấy con số cao nhất trên poster quảng cáo rồi mặc định mình cũng được hưởng.
Mặt bằng lãi suất cũng không đứng yên. Cùng thời điểm trên, lãi suất cho vay qua đêm giữa các ngân hàng đã giảm về 1,2% một năm trong phiên 27/8/2026, sau khi ở mức 4% chỉ ba ngày trước đó. Chi phí vốn ngắn hạn biến động nhanh như vậy nghĩa là biểu lãi suất huy động bạn nhìn thấy hôm nay có thể khác sau vài tuần. Hãy kiểm tra lại trước mỗi lần tái tục sổ.
Vốn tối thiểu, rủi ro và phù hợp với ai
Vốn tối thiểu ở kênh này gần như không phải rào cản, nhiều app cho mở sổ từ 100.000 đồng đến vài trăm nghìn đồng. Rủi ro mất vốn tại các ngân hàng đang hoạt động bình thường là rất thấp, nhưng có hai rủi ro thật cần nhìn thẳng. Thứ nhất là rủi ro lạm phát: nếu giá cả tăng nhanh hơn lãi tiền gửi, sức mua của bạn giảm dù số dư tăng. Thứ hai là rủi ro thanh khoản do chính bạn tạo ra: rút trước hạn thì phần lớn hợp đồng chỉ trả lãi không kỳ hạn, mức thường chỉ quanh vài phần mười phần trăm mỗi năm, coi như mất gần hết phần lãi đã tích.
Kênh này phù hợp với ai? Với người mới bắt đầu và chưa có quỹ dự phòng, với người sẽ cần dùng tiền trong vòng một đến hai năm, và với phần tiền mà bạn không được phép để lỗ trong bất kỳ hoàn cảnh nào — tiền học phí cho con, tiền chữa bệnh, tiền đặt cọc nhà. Nguyên tắc gọn: đủ sáu tháng chi tiêu nằm ở kênh này trước, rồi mới bàn tới các kênh khác.
Kênh 2: Quỹ mở trái phiếu qua app phân phối chứng chỉ quỹ
Cơ chế sinh tiền
Bạn góp tiền vào một quỹ mở, quỹ dùng tiền đó mua một rổ trái phiếu và các công cụ nợ, phần lãi coupon thu về cộng với chênh lệch giá trái phiếu làm cho giá trị tài sản ròng của quỹ tăng lên. Bạn không nhận lãi hằng tháng như sổ tiết kiệm; bạn kiếm tiền khi bán lại chứng chỉ quỹ với mức giá trị tài sản ròng cao hơn lúc mua. Nếu bạn chưa nắm rõ khái niệm này, hãy đọc bài NAV là gì và vì sao mọi giao dịch quỹ mở đều xoay quanh nó trước, vì toàn bộ cách tính lời lỗ ở kênh này dựa trên đó.
Cửa vào phổ biến nhất hiện nay là các nền tảng phân phối chứng chỉ quỹ tập trung, trong đó Fmarket là cái tên nhiều người dùng. Nền tảng này do Công ty Cổ phần Fincorp vận hành, hoạt động theo Giấy chứng nhận đăng ký hoạt động phân phối chứng chỉ quỹ số 01/GCN-UBCK do Uỷ ban Chứng khoán Nhà nước cấp ngày 02/04/2018, và cho phép bắt đầu từ 100.000 đồng. Ngoài ra bạn có thể mua thẳng qua app của từng công ty quản lý quỹ như Dragon Capital, VinaCapital, VCBF, MB Capital, SSIAM hay Mirae Asset. Cách nào cũng được, điểm chung là tiền của bạn nằm ở ngân hàng giám sát, không nằm trong tài khoản của công ty làm app.
Mức sinh lời tham khảo tại thời điểm tra cứu
Tra cứu dữ liệu công bố trên nền tảng Fmarket ngày 29/8/2026, dựa trên giá trị tài sản ròng chốt ngày 28/8/2026, nhóm quỹ trái phiếu cho kết quả như sau. Xét lợi nhuận 12 tháng gần nhất, VFF của VinaCapital đạt 7,64%, MAFF của Mirae Asset 7,29%, DCBF của Dragon Capital 7,10%, VCBF-FIF của VCBF 7,09%, VNDBF 7,02%, MBBOND của MB Capital 6,93%. Nhưng cùng nhóm này cũng có quỹ chỉ đạt 4,10% và 4,82% trong 12 tháng, tức chênh lệch giữa quỹ tốt nhất và quỹ yếu nhất trong cùng một loại hình lên tới hơn 3 điểm phần trăm.
Xét lợi nhuận bình quân ba năm, khoảng dao động của nhóm quỹ trái phiếu là từ 5,82% đến 9,45% mỗi năm, trong đó MBBOND đạt 7,69%, MAFF 7,45%, VNDBF 7,41%, VCBF-FIF 7,35%. So sánh trực tiếp với lãi tiết kiệm 12 tháng cùng thời điểm: nhóm ngân hàng lớn trả 6,8%, cao nhất thị trường 7,8%. Nghĩa là quỹ trái phiếu tốt cho kết quả tương đương hoặc nhỉnh hơn gửi tiết kiệm một chút, đổi lại bạn phải chấp nhận rằng con số đó không được cam kết trước và có thể thấp hơn.
Rủi ro và phù hợp với ai
Rủi ro lớn nhất của quỹ trái phiếu là rủi ro tín dụng: nếu một tổ chức phát hành trong danh mục quỹ chậm trả hoặc mất khả năng trả nợ, giá trị tài sản ròng giảm và bạn chịu phần đó theo tỷ lệ nắm giữ. Rủi ro thứ hai là phí. Phí quản lý của các quỹ trong nhóm này dao động khoảng 0,5% đến 1,2% mỗi năm theo dữ liệu tra cứu, chưa kể phí mua bán và phí bán trước thời hạn tối thiểu ở một số quỹ. Phí trừ thẳng vào kết quả, nên khi so sánh hai quỹ có lợi nhuận gần nhau, hãy nhìn cả cột phí.
Kênh này phù hợp với người đã có quỹ dự phòng, muốn phần tiền nhàn rỗi làm việc tốt hơn sổ tiết kiệm một chút, và chấp nhận được biến động nhỏ trong ngắn hạn. Không phù hợp với tiền bạn sẽ cần dùng trong ba tháng tới.
Kênh 3: Quỹ mở cổ phiếu và ETF
Cơ chế sinh tiền
Quỹ mở cổ phiếu dùng tiền của nhà đầu tư mua một danh mục cổ phiếu niêm yết, do một đội quản lý quỹ chuyên nghiệp lựa chọn. ETF thì bám theo một chỉ số, ví dụ rổ VN30, và giao dịch trên sàn như một cổ phiếu. Bạn kiếm tiền từ phần tăng của giá trị tài sản ròng, phản ánh việc các doanh nghiệp trong danh mục làm ăn tốt lên và giá cổ phiếu tăng.
Đây là kênh thụ động theo nghĩa bạn không phải tự đọc báo cáo tài chính từng doanh nghiệp, nhưng nó hoàn toàn không phải kênh an toàn. Đây là điểm nhiều người mới hiểu sai nhất.
Số liệu thật cho thấy điều gì
Vẫn theo dữ liệu Fmarket tra cứu ngày 29/8/2026 với giá trị tài sản ròng chốt ngày 28/8/2026, nhóm quỹ cổ phiếu có lợi nhuận bình quân ba năm khá đẹp: BVFED của Bảo Việt Fund 16,28% mỗi năm, MAGEF của Mirae Asset 15,02%, DCDS của Dragon Capital 14,69%, VCBF-BCF của VCBF 14,52%, MBVF của MB Capital 13,88%, VEOF của VinaCapital 10,60%.
Nhưng nhìn sang cột 12 tháng gần nhất thì bức tranh đảo chiều: VEOF âm 10,90%, VMEEF âm 10,59%, DCDS âm 10,54%, SSISCA âm 9,13%, VCBF-MGF âm 6,29%, BVFED âm 2,53%, VCBF-BCF âm 1,48%. Trong nhóm này chỉ một số ít quỹ dương, ví dụ TBLF đạt 3,37%.
Hai cột số này đặt cạnh nhau là bài học đắt nhất về đầu tư quỹ cổ phiếu, và nó nói đúng một câu: một kênh có bình quân ba năm trên 14% mỗi năm vẫn có thể lỗ hai chữ số trong 12 tháng gần nhất. Ai vào kênh này với tiền chỉ để được một năm sẽ có xác suất rất cao phải bán lỗ đúng lúc không nên bán. Ai vào với tiền để được năm đến bảy năm thì cột bình quân ba năm mới có ý nghĩa với họ.
Còn một ví dụ nữa đáng nhìn, lần này ở nhóm quỹ cân bằng. Trong cùng bộ dữ liệu, quỹ VCBF-TBF đạt 2,03% trong 12 tháng và bình quân ba năm 12,64%. Nhưng cũng trong nhóm cân bằng, có quỹ ghi nhận âm 36,23% trong 12 tháng và âm 15,60% bình quân ba năm. Cùng một loại hình, cùng một thị trường, kết quả cách nhau một trời một vực. Đó là lý do câu đầu tư quỹ thì an toàn là một câu sai.
Rủi ro và phù hợp với ai
Rủi ro chính là biến động và thời gian. Phí quản lý ở nhóm quỹ cổ phiếu cũng cao hơn nhóm trái phiếu, dao động khoảng 1,3% đến 1,95% mỗi năm trong bộ dữ liệu trên. Cách giảm rủi ro thời điểm mua là chia nhỏ khoản mua theo tháng thay vì dồn một lần; nguyên tắc và cả những giới hạn của cách làm này được nói kỹ trong bài DCA chứng khoán là gì và khi nào phương pháp này thất bại.
Kênh này phù hợp với người có thu nhập đều, có quỹ dự phòng rồi, có thể để tiền yên tối thiểu năm năm, và quan trọng nhất là chịu được cảm giác nhìn tài khoản âm hai chữ số mà không bán. Nếu bạn chưa chắc mình chịu được, hãy đọc cẩm nang F0 về quản trị rủi ro và tâm lý trước khi bỏ tiền vào.
Kênh 4: Cổ tức tiền mặt và tích sản qua app công ty chứng khoán
Cổ tức tiền mặt hoạt động thế nào
Khi một doanh nghiệp niêm yết làm ăn có lãi, đại hội cổ đông có thể quyết định chia một phần lợi nhuận cho cổ đông bằng tiền mặt. Bạn nắm cổ phiếu tới ngày chốt quyền thì được nhận, tiền tự về tài khoản chứng khoán vào ngày thanh toán, không cần bạn thao tác gì. Đây là dạng thu nhập thụ động đúng nghĩa nhất trong nhóm cổ phiếu.
Một ví dụ có thật để thấy quy mô và nhịp thời gian. Cuối tháng 8/2026, Tổng Công ty Cổ phần Đầu tư Quốc tế Viettel công bố chia cổ tức tiền mặt tỷ lệ 33%, tương đương 3.300 đồng cho mỗi cổ phiếu, tổng số tiền chi trả khoảng 10.044,6 tỷ đồng, ngày chốt quyền 15/9/2026 và ngày thanh toán 15/10/2026. Nếu bạn nắm 1.000 cổ phiếu tới ngày chốt quyền, khoản về tài khoản trước thuế là 3,3 triệu đồng. Đây là ví dụ minh hoạ cơ chế, không phải khuyến nghị mua mã này.
Điều cần hiểu ngay từ đầu: tỷ suất cổ tức không phải một con số cố định của thị trường mà bạn tra được ở đâu đó. Nó là phép chia giữa số tiền cổ tức nhận trong một năm và giá bạn đã mua cổ phiếu. Cùng một mã, người mua lúc giá thấp có tỷ suất cổ tức cao hơn hẳn người mua lúc giá cao. Vì vậy đừng tin bất kỳ ai đưa cho bạn một con số tỷ suất cổ tức chung cho cả thị trường mà không nói giá tham chiếu là bao nhiêu.
Cái bẫy lớn nhất của người mới ở kênh cổ tức
Vào ngày giao dịch không hưởng quyền, giá tham chiếu của cổ phiếu bị điều chỉnh giảm đúng bằng phần cổ tức sắp chia. Nghĩa là ngay tại thời điểm đó, tổng tài sản của bạn không tăng thêm đồng nào — bạn chỉ chuyển một phần giá trị từ cột giá cổ phiếu sang cột tiền mặt. Lợi ích thật của chiến lược cổ tức chỉ xuất hiện khi doanh nghiệp tiếp tục làm ăn tốt, giá cổ phiếu hồi lại và năm sau lại chia tiếp. Ai mua đuổi ngay trước ngày chốt quyền để ăn cổ tức thường nhận về một khoản tiền nhỏ kèm một khoản lỗ giá lớn hơn.
Cái bẫy thứ hai là tỷ suất cổ tức cao giả tạo. Khi giá một cổ phiếu vừa rơi 40% vì doanh nghiệp gặp vấn đề, phép chia cổ tức năm ngoái cho giá hôm nay sẽ cho ra một con số rất hấp dẫn, trong khi khả năng cao là năm nay doanh nghiệp sẽ không chia nữa. Bộ lọc bốn lớp để tránh loại bẫy này, gồm lịch sử chi trả năm năm, tỷ lệ chi trả trên lợi nhuận, dòng tiền tự do và chất lượng bảng cân đối, được trình bày đầy đủ trong bài xây danh mục cổ tức để sống bằng cổ tức.
Tích sản: biến việc mua cổ phiếu thành thói quen thay vì sự kiện
Tích sản là mua đều đặn một lượng cổ phiếu chất lượng mỗi tháng, bất kể thị trường đang lên hay xuống, và giữ nhiều năm. Cách này biến quyết định đầu tư thành một lệnh chuyển tiền định kỳ, giảm hẳn phần cảm tính. Hầu hết app công ty chứng khoán hiện nay đều có tính năng đặt lệnh định kỳ hoặc ít nhất là nhắc lịch.
Vốn tối thiểu ở kênh này là một lô, tức 100 cổ phiếu trên sàn HOSE. Với cổ phiếu giá 30.000 đồng, một lô là 3 triệu đồng. Nếu bạn chưa từng mở tài khoản chứng khoán, các bước cụ thể từ chọn công ty chứng khoán tới đặt lệnh đầu tiên nằm trong cẩm nang F0 từ mở tài khoản đến lệnh đầu tiên.
Kênh 5: Trái phiếu doanh nghiệp và bài học chưa cũ
Vì sao phần này viết dè dặt hơn các phần khác
Trái phiếu doanh nghiệp về lý thuyết là kênh thu nhập thụ động rất gọn: bạn cho doanh nghiệp vay, họ trả lãi định kỳ theo mức đã ghi trong hợp đồng, đáo hạn thì trả lại gốc. Nhưng thị trường trái phiếu doanh nghiệp riêng lẻ tại Việt Nam đã trải qua một giai đoạn nhiều nhà đầu tư cá nhân mua trái phiếu mà không đọc bản cáo bạch, không biết tiền của mình đi vào dự án nào, và tin rằng vì mua qua quầy giao dịch của ngân hàng nên khoản đầu tư đó được ngân hàng bảo đảm. Khi tổ chức phát hành mất khả năng trả nợ, họ mới biết ngân hàng chỉ đóng vai trò phân phối.
Bài học rút ra không phải là tránh xa trái phiếu, mà là ba câu hỏi phải trả lời được trước khi xuống tiền. Ai là tổ chức phát hành và họ lấy tiền ở đâu để trả gốc lãi. Trái phiếu này có tài sản bảo đảm không, tài sản đó là gì và được định giá thế nào. Người bán cho bạn là ai, họ đang bán với tư cách đại lý phân phối hay tư cách bảo lãnh thanh toán. Không trả lời được cả ba thì không mua, dù lãi suất ghi trên tờ rơi có cao đến đâu.
Cách tiếp cận an toàn hơn cho nhà đầu tư cá nhân
Nếu bạn muốn phần lợi tức của trái phiếu mà không muốn tự thẩm định từng tổ chức phát hành, cách hợp lý hơn là đi qua quỹ mở trái phiếu đã nói ở kênh 2. Bạn đổi lấy hai thứ: một đội chuyên nghiệp thẩm định tín dụng thay bạn, và sự phân tán trên hàng chục mã thay vì đặt hết vào một tổ chức phát hành. Cái giá phải trả là phí quản lý và việc không có mức lãi cố định.
Ngoài ra, pháp luật hiện hành đặt điều kiện chặt hơn với nhà đầu tư chứng khoán chuyên nghiệp khi mua trái phiếu riêng lẻ. Nếu bạn không thuộc nhóm đó, hãy coi đây là tín hiệu rằng sản phẩm này không được thiết kế cho mình, thay vì tìm cách lách điều kiện. Với trái phiếu chào bán ra công chúng và niêm yết trên sàn, mức độ minh bạch thông tin cao hơn, nhưng vẫn phải đọc kỹ bản cáo bạch trước khi mua.
Kênh 6: Bất động sản cho thuê và quỹ đầu tư bất động sản
Cho thuê trực tiếp
Mua một căn hộ hoặc một mặt bằng rồi cho thuê là hình thức thu nhập thụ động lâu đời nhất và cũng dễ hiểu nhất. Cơ chế sinh tiền là tiền thuê hằng tháng, cộng với khả năng tăng giá tài sản trong dài hạn.
Nhưng gọi đây là thụ động thì hơi rộng tay. Bạn vẫn phải tìm khách thuê, xử lý khi máy lạnh hỏng, chịu những tháng trống nhà, đóng phí quản lý và thuế. Khi tính hiệu quả, hãy tính trên số thật của chính mình: tiền thuê một năm sau khi trừ toàn bộ chi phí, chia cho tổng số tiền bạn đã bỏ ra bao gồm cả thuế phí chuyển nhượng và tiền sửa chữa ban đầu. Nhiều người quên phần mẫu số đó nên tự tính ra một con số đẹp hơn thực tế.
Một cảnh báo quan trọng: nếu bạn mua bất động sản cho thuê bằng vốn vay, khoản thụ động đó lập tức trở thành một cam kết trả nợ hằng tháng. Chỉ một vài tháng trống nhà là dòng tiền âm. Đây là chỗ nhiều người trẻ vấp phải.
Quỹ đầu tư bất động sản và cái bẫy chia nhỏ bất động sản
Trên thế giới, quỹ tín thác bất động sản cho phép nhà đầu tư nhỏ hưởng dòng tiền cho thuê mà không phải mua nguyên căn nhà. Tại Việt Nam, khung pháp lý cho quỹ đầu tư bất động sản đã có nhưng số sản phẩm thực sự vận hành và đại chúng còn rất ít, nên đây chưa phải kênh sẵn có cho phần đông nhà đầu tư cá nhân. Nếu bạn thấy một sản phẩm được giới thiệu là quỹ bất động sản, việc đầu tiên phải làm là tra xem quỹ đó có được Uỷ ban Chứng khoán Nhà nước cấp phép hay không.
Ngược lại với nhóm có pháp lý, có một nhóm sản phẩm nên tránh: các app hoặc website mời chia nhỏ bất động sản, cho bạn mua một phần rất nhỏ của một căn nhà với vài triệu đồng và hứa chia tiền thuê. Vấn đề nằm ở chỗ thứ bạn nắm giữ thường chỉ là một bản ghi trong hệ thống của công ty đó, không phải quyền sở hữu được pháp luật công nhận. Khi công ty ngừng hoạt động, bạn không có gì trong tay để đòi.
Cách nhận biết app kiếm tiền thụ động lừa đảo
Phần này quan trọng hơn cả năm phần trên cộng lại, vì một quyết định sai ở đây có thể xoá sạch nhiều năm tích luỹ.
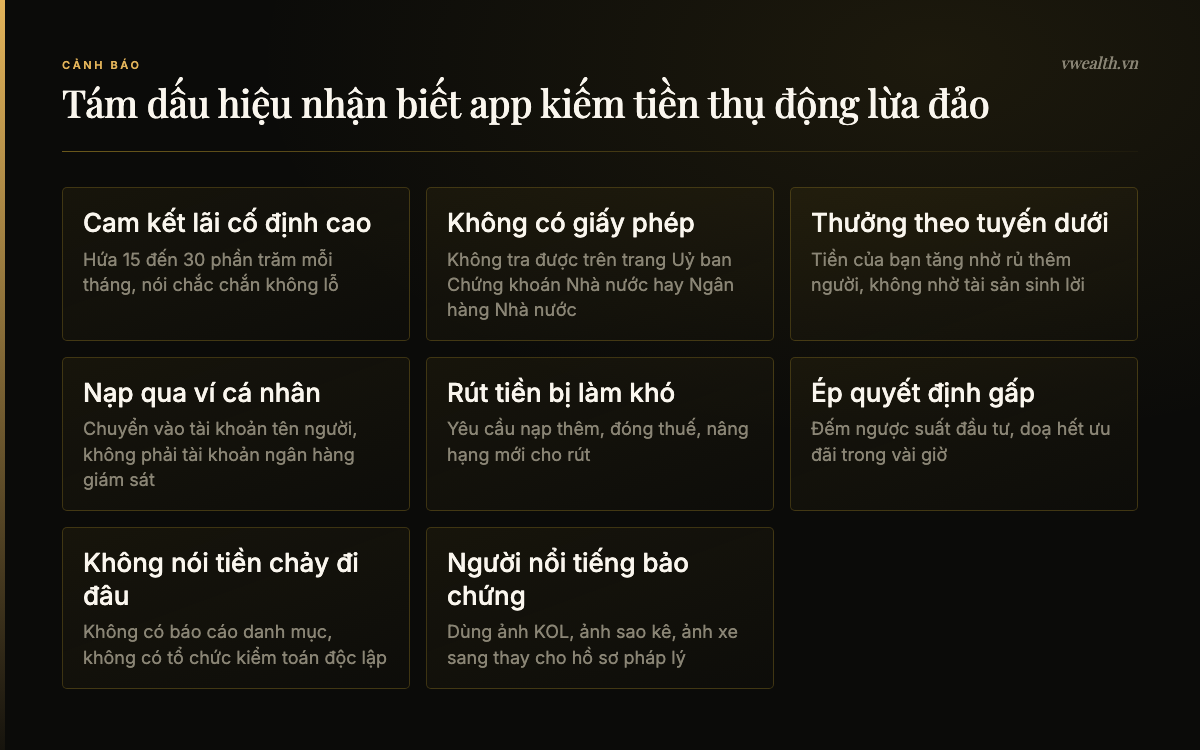
Tám dấu hiệu cần cảnh giác
Cam kết lãi cố định ở mức cao. Đây là dấu hiệu số một. Hãy đối chiếu với số thật trong bài này: lãi tiết kiệm 12 tháng cao nhất thị trường tại thời điểm tra cứu là 7,8% một năm; quỹ trái phiếu tốt nhất đạt 7,64% trong 12 tháng; quỹ cổ phiếu có bình quân ba năm cao nhất là 16,28% một năm nhưng 12 tháng gần nhất phần lớn âm. Nếu một app hứa 10% một tháng và nói chắc chắn không lỗ, nó đang hứa một mức mà không tổ chức tài chính hợp pháp nào ở Việt Nam dám hứa.
Không tra được giấy phép. Tổ chức nhận tiền của bạn phải là ngân hàng, công ty chứng khoán, công ty quản lý quỹ hoặc đại lý phân phối chứng chỉ quỹ có giấy phép. Số hiệu giấy phép phải tra được trên trang của Uỷ ban Chứng khoán Nhà nước hoặc Ngân hàng Nhà nước. Không tra được thì dừng.
Thu nhập của bạn tăng theo số người bạn giới thiệu. Nếu cơ chế thưởng gắn với tuyến dưới, đó là mô hình đa cấp tài chính. Tiền của bạn không sinh lời từ tài sản, nó sinh lời từ ví của người vào sau.
Nạp tiền vào tài khoản cá nhân. Tổ chức hợp pháp nhận tiền vào tài khoản pháp nhân hoặc tài khoản ngân hàng giám sát. Được yêu cầu chuyển vào tài khoản mang tên một cá nhân là dấu hiệu đủ để dừng ngay.
Rút tiền bị làm khó. Giai đoạn đầu rút được vài lần nhỏ để tạo niềm tin, đến khi số dư lớn thì hệ thống yêu cầu nạp thêm để nâng hạng, đóng phí, hoặc nộp thuế trước khi rút. Không có tổ chức tài chính hợp pháp nào bắt bạn nạp thêm tiền để lấy tiền của mình ra.
Ép quyết định gấp. Đồng hồ đếm ngược, suất đầu tư có hạn, ưu đãi hết trong vài giờ. Áp lực thời gian là công cụ để bạn không kịp tra cứu.
Không nói rõ tiền chảy đi đâu. Một quỹ hợp pháp công bố danh mục, báo cáo định kỳ, có ngân hàng giám sát và đơn vị kiểm toán. Một app lừa đảo chỉ có màn hình số dư nhảy đều và những từ chung chung như trí tuệ nhân tạo, giao dịch tự động, khai thác chênh lệch giá.
Dùng người nổi tiếng thay cho hồ sơ pháp lý. Ảnh chụp với người có tiếng, ảnh sao kê, ảnh xe sang không phải là giấy phép. Chúng chỉ chứng minh khả năng chi tiền cho hình ảnh.
Ba bước kiểm tra trước khi nạp đồng đầu tiên
Bước một, tra pháp nhân. Hỏi thẳng tên công ty, mã số doanh nghiệp và số giấy phép hoạt động trong lĩnh vực tài chính, rồi tra chéo trên trang của cơ quan quản lý. Bước hai, hỏi tiền nằm ở đâu. Câu trả lời hợp lệ chỉ có vài dạng: ở tài khoản tiền gửi của bạn tại ngân hàng, ở tài khoản lưu ký chứng khoán mang tên bạn, hoặc ở ngân hàng giám sát của quỹ. Bước ba, thử rút. Nạp một khoản nhỏ, chờ đủ chu kỳ rồi rút toàn bộ ra. Nếu quy trình rút có bất kỳ điều kiện phát sinh nào không được nói trước, dừng lại và không nạp thêm.
Ghép các kênh lại thành một lộ trình theo số vốn
Biết sáu kênh rồi thì câu hỏi tiếp theo là bắt đầu từ đâu. Nguyên tắc chung: xây từ lớp an toàn nhất lên, không nhảy cóc.
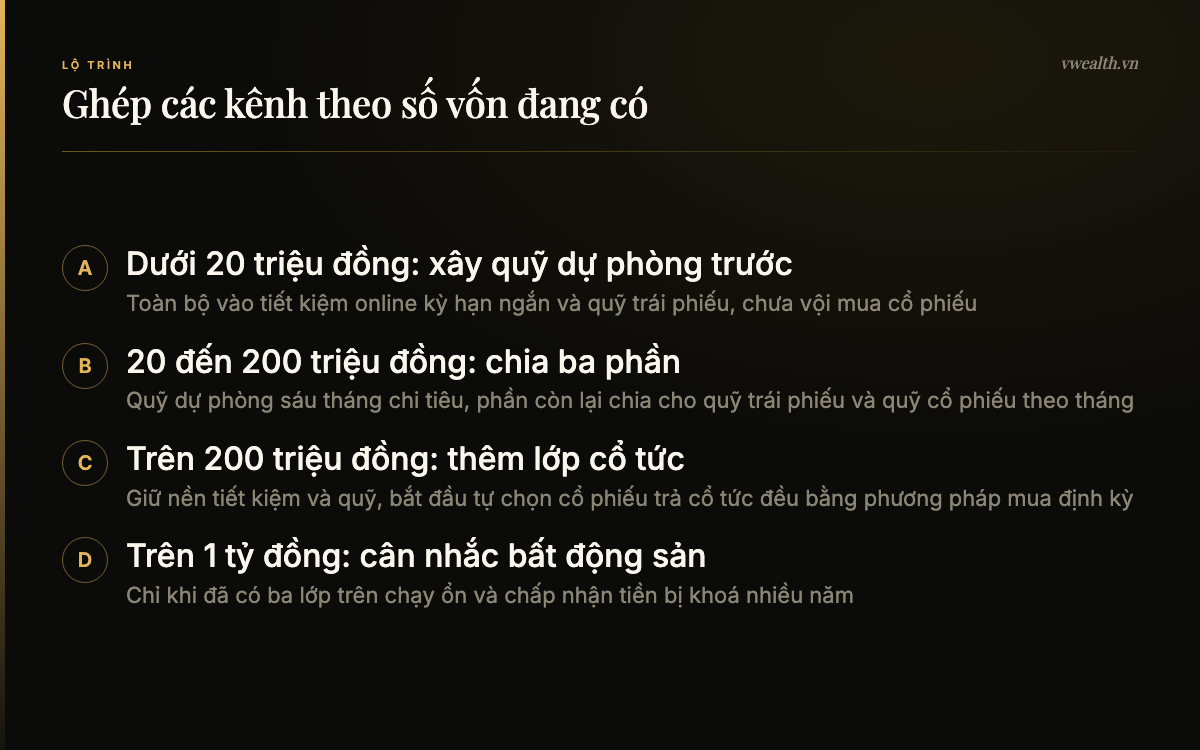
Dưới 20 triệu đồng
Ở mức này, mục tiêu không phải là sinh lời mà là dựng quỹ dự phòng. Toàn bộ nên nằm ở tiết kiệm online kỳ hạn ngắn hoặc quỹ trái phiếu có tính thanh khoản tốt. Chưa nên mua cổ phiếu, vì một cú giảm 20% của thị trường với số vốn này chỉ dạy bạn cảm giác sợ hãi chứ chưa dạy được gì về đầu tư. Việc đáng làm nhất ở giai đoạn này là tăng thu nhập chủ động và giữ tỷ lệ tiết kiệm đều đặn.
Từ 20 đến 200 triệu đồng
Giữ sáu tháng chi tiêu ở kênh tiết kiệm. Phần dôi ra chia làm hai, một nửa vào quỹ trái phiếu để giữ ổn định, một nửa vào quỹ cổ phiếu mua rải đều hằng tháng. Ở mức vốn này bạn chưa cần tự chọn cổ phiếu, vì chi phí học sai bằng tiền thật đang cao hơn phần lợi ích có thể thu về.
Từ 200 triệu đến 1 tỷ đồng
Đây là lúc thêm lớp cổ tức. Giữ nguyên nền tiết kiệm và quỹ, dành một phần để tự chọn từ ba đến năm cổ phiếu có lịch sử chi trả cổ tức đều, mua theo phương pháp định kỳ. Mục tiêu của lớp này là tạo dòng tiền về tài khoản mỗi năm, không phải là đánh nhanh thắng nhanh.
Trên 1 tỷ đồng
Khi ba lớp trên đã chạy ổn ít nhất hai năm, bất động sản cho thuê mới thành một lựa chọn hợp lý. Điều kiện là mua bằng vốn tự có hoặc vay ở mức mà nếu trống nhà sáu tháng bạn vẫn trả nợ được từ thu nhập chủ động.
Một ví dụ giả định về dòng tiền
Giả sử một người có 300 triệu đồng, chia thành 100 triệu tiết kiệm 12 tháng ở mức 6,8% một năm, 100 triệu vào quỹ trái phiếu và 100 triệu vào quỹ cổ phiếu. Phần tiết kiệm cho khoảng 6,8 triệu đồng tiền lãi sau một năm, con số này chắc chắn vì đã ghi trong hợp đồng. Hai phần còn lại không có con số chắc chắn nào: quỹ trái phiếu có thể cho kết quả quanh vùng vài phần trăm nhưng cũng có thể thấp hơn, quỹ cổ phiếu có thể âm hai chữ số như thực tế 12 tháng gần nhất của nhiều quỹ đã cho thấy. Đây là ví dụ giả định để minh hoạ cách phân bổ, không phải dự phóng lợi nhuận.
Bốn sai lầm khiến thu nhập thụ động thành khoản lỗ
Bỏ qua quỹ dự phòng để đầu tư sớm hơn. Không có quỹ dự phòng thì mọi biến cố đời thường đều buộc bạn bán tài sản đúng lúc giá thấp. Đây là nguyên nhân số một khiến người đầu tư dài hạn trên giấy trở thành người cắt lỗ trong thực tế.
Nhìn cột lợi nhuận bình quân ba năm rồi kỳ vọng năm nào cũng vậy. Số liệu trong bài đã cho thấy khoảng cách: nhóm quỹ cổ phiếu có bình quân ba năm từ 10,6% đến 16,28% mỗi năm nhưng 12 tháng gần nhất phần lớn âm. Bình quân là kết quả của nhiều năm rất khác nhau, không phải lời hứa cho từng năm.
Rải tiền vào quá nhiều app cùng lúc. Mở năm tài khoản ở năm nơi không phải là đa dạng hoá, đó là mất kiểm soát. Đa dạng hoá là phân bổ giữa các loại tài sản khác nhau, không phải giữa các ứng dụng khác nhau.
Coi lãi cao là tin vui thay vì tín hiệu rủi ro. Trong tài chính, lợi nhuận kỳ vọng cao hơn luôn đi kèm rủi ro cao hơn. Khi ai đó chào bạn mức lợi nhuận cao hơn hẳn mặt bằng mà nói rủi ro bằng không, phần rủi ro không biến mất — nó chỉ được giấu đi.
Câu hỏi thường gặp
App kiếm tiền thụ động nào an toàn nhất hiện nay?
Không có app nào tự nó an toàn hay không an toàn, an toàn nằm ở sản phẩm bên trong app. App ngân hàng dùng để gửi tiết kiệm là kênh có mức bảo vệ pháp lý cao nhất trong bài này vì có hợp đồng tiền gửi và bảo hiểm tiền gửi. Các app phân phối chứng chỉ quỹ và app công ty chứng khoán có pháp lý rõ nhưng sản phẩm bên trong vẫn có thể lỗ.
Có bao nhiêu tiền thì bắt đầu đầu tư thụ động được?
Về kỹ thuật, 100.000 đồng đã mua được chứng chỉ quỹ qua nền tảng phân phối, và nhiều app ngân hàng cho gửi tiết kiệm từ vài trăm nghìn đồng. Nhưng về thứ tự hợp lý, hãy dựng đủ quỹ dự phòng sáu tháng chi tiêu trước, rồi mới đưa tiền vào các kênh có biến động.
Gửi tiết kiệm online hay mua quỹ trái phiếu thì hơn?
Tại thời điểm tra cứu cuối tháng 8/2026, hai kênh này cho kết quả khá gần nhau: tiết kiệm 12 tháng dao động từ 3,7% đến 7,8% một năm tuỳ ngân hàng, quỹ trái phiếu 12 tháng gần nhất dao động từ 4,10% đến 7,64%. Khác biệt lớn nhất không nằm ở con số mà ở tính chắc chắn: lãi tiết kiệm được ghi trong hợp đồng, còn kết quả của quỹ thì không được cam kết trước.
Đầu tư quỹ mở cổ phiếu có thể mất tiền không?
Có, và điều này xảy ra thường xuyên hơn nhiều người nghĩ. Trong dữ liệu tra cứu ngày 29/8/2026, phần lớn quỹ cổ phiếu ghi nhận lợi nhuận âm trong 12 tháng gần nhất, mức sâu nhất khoảng âm 10,9%. Ở nhóm quỹ cân bằng thậm chí có quỹ âm hơn 36% trong 12 tháng.
Làm sao biết một app đầu tư có giấy phép hay không?
Hỏi tên pháp nhân và số giấy phép, rồi tra chéo trên trang của Uỷ ban Chứng khoán Nhà nước với các sản phẩm chứng khoán và quỹ, hoặc trang Ngân hàng Nhà nước với sản phẩm tiền gửi. Ví dụ, nền tảng phân phối chứng chỉ quỹ Fmarket công bố Giấy chứng nhận đăng ký hoạt động phân phối chứng chỉ quỹ số 01/GCN-UBCK cấp ngày 02/04/2018. Nếu bên mời bạn đầu tư không đưa được thông tin tương đương, đừng nạp tiền.
Dấu hiệu rõ nhất của một app kiếm tiền thụ động lừa đảo là gì?
Cam kết lãi cố định ở mức cao và khẳng định không bao giờ lỗ. Tại thời điểm tra cứu cuối tháng 8/2026, lãi tiết kiệm 12 tháng cao nhất thị trường là 7,8% một năm và quỹ trái phiếu tốt nhất đạt 7,64% trong 12 tháng. Một app hứa hàng chục phần trăm mỗi tháng đang hứa mức mà không tổ chức tài chính hợp pháp nào dám hứa.
Sống bằng cổ tức cần bao nhiêu vốn?
Phép tính gọn là lấy chi tiêu một năm chia cho tỷ suất cổ tức thực tế mà danh mục của bạn đạt được sau thuế. Vì tỷ suất đó phụ thuộc vào giá bạn mua và chính sách chi trả của từng doanh nghiệp, không có con số chung cho mọi người. Cách dựng danh mục và các lớp lọc cụ thể nằm trong bài về danh mục cổ tức đã dẫn ở trên.
Kết lại
Thu nhập thụ động từ đầu tư là chuyện có thật, nhưng nó chậm, nhỏ trong những năm đầu, và luôn đi kèm một mức rủi ro tương xứng. Sáu kênh trong bài này không có kênh nào cho phép bạn bỏ vài triệu đồng rồi sống khoẻ sau vài tháng. Cái chúng cho là một cơ chế rõ ràng, một khung pháp lý để bảo vệ bạn khi có tranh chấp, và số liệu công khai để bạn tự kiểm chứng. Ba thứ đó chính là điều mà mọi app hứa hẹn lãi cao đều không có.
Nếu bạn định bắt đầu từ nhóm cổ phiếu và cổ tức, phần việc nặng nhất là đọc báo cáo tài chính và kiểm tra lịch sử chi trả của từng doanh nghiệp. VWEALTH dùng 12 AI chuyên biệt để đọc báo cáo tài chính, kiểm tra dòng tiền, lịch sử cổ tức và định giá cho từng cổ phiếu Việt Nam, thay cho việc bạn phải tra thủ công qua từng nghị quyết đại hội cổ đông. Tạo tài khoản miễn phí tại vwealth.vn để đọc báo cáo phân tích mới nhất của những mã bạn đang cân nhắc trước khi xuống tiền.
Nguồn tham khảo
- https://cafef.vn/lai-suat-ngan-hang-28-8-tai-agribank-vietcombank-bidv-vietinbank-mb-sacombank-hdbank-188260828165800896.chn
- https://cafef.vn/sacombank-vua-tang-manh-lai-suat-tiet-kiem-o-nhieu-ky-han-188260827182835722.chn
- https://cafef.vn/lai-suat-lien-ngan-hang-qua-dem-giam-manh-ve-12-nam-188260828204830109.chn
- https://cafef.vn/viettel-global-sap-chi-hon-10000-ty-dong-tra-co-tuc-nam-2025-188260828112855402.chn
- https://fmarket.vn/
- https://api.fmarket.vn/res/products/filter — dữ liệu giá trị tài sản ròng và lợi nhuận các quỹ mở, tra cứu ngày 29/8/2026
- https://www.ssc.gov.vn/
- https://www.sbv.gov.vn/